
Marktgröße und Marktanteil für verwaltete Endbenutzer-Gerätesupportdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
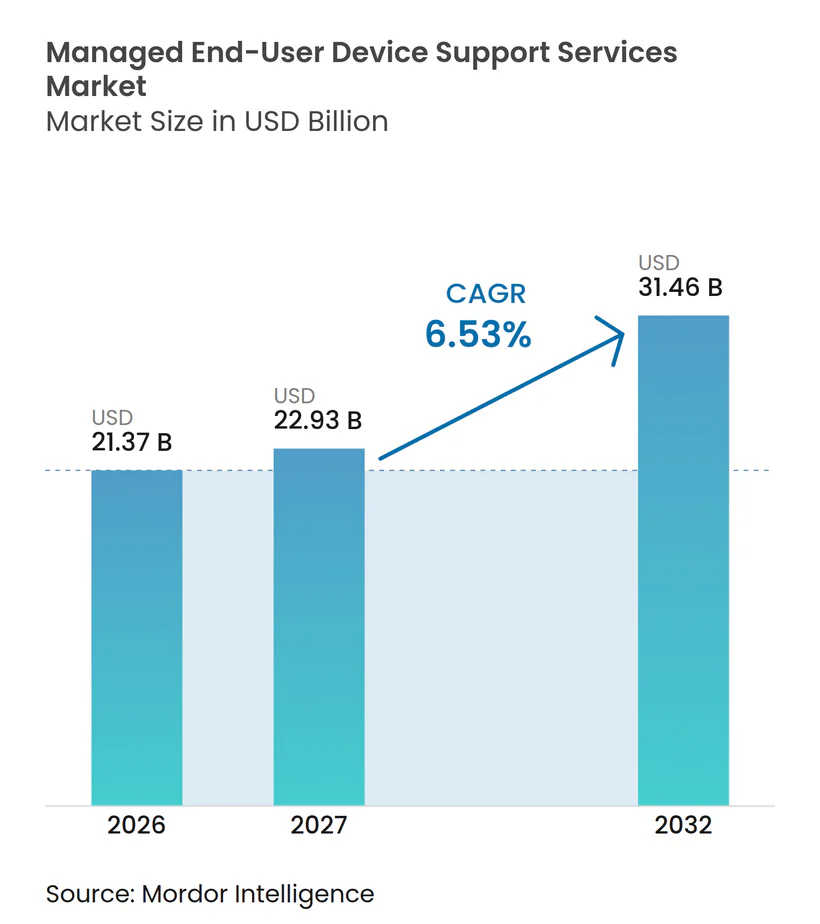
| Marktgröße (2027) | 22.93 Milliarden US-Dollar |
| Marktgröße (2032) | 31.46 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.53 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Endbenutzer-Gerätesupportdienste von Mordor Intelligence
Die Marktgröße für verwaltete Endbenutzer-Gerätesupportdienste wird voraussichtlich von 21,37 Milliarden USD im Jahr 2026 auf 22,77 Milliarden USD im Jahr 2027 und bis 2032 auf 31,46 Milliarden USD anwachsen, mit einer CAGR von 6,53 % von 2027 bis 2032. Digitale Programme in Unternehmen erweitern die Anzahl und Vielfalt der Endpunkte, die Bereitstellung, Richtlinienkontrolle, Wartung und sichere Außerbetriebnahme erfordern. Cloud-Workloads, vernetzte Plattformen, KI-PCs, Geräte der Betriebstechnologie und mobile Arbeitsmuster erschweren es internen Teams zunehmend, den Endpunkt-Support eigenständig zu verwalten. Dies verlagert die Nachfrage im Markt für verwaltete Endbenutzer-Gerätesupportdienste hin zu umfassenderen Verträgen, die Service-Desk-Bereitstellung, Lifecycle-Dienste, Sicherheitsmanagement und Fernsupport kombinieren. Anbieter, die prädiktive Fehlerbehebung und Maßnahmen zur digitalen Mitarbeitererfahrung einsetzen, können beim Serviceniveau statt nur bei der Arbeitskapazität konkurrieren. Risiken durch Drittanbieterzugriffe, fragmentierte Gerätebestände, Anforderungen an den Datenspeicherort und veraltete Infrastruktur verlängern weiterhin die Bereitstellungszeiträume und erschweren Beschaffungsentscheidungen.
Wichtigste Erkenntnisse des Berichts
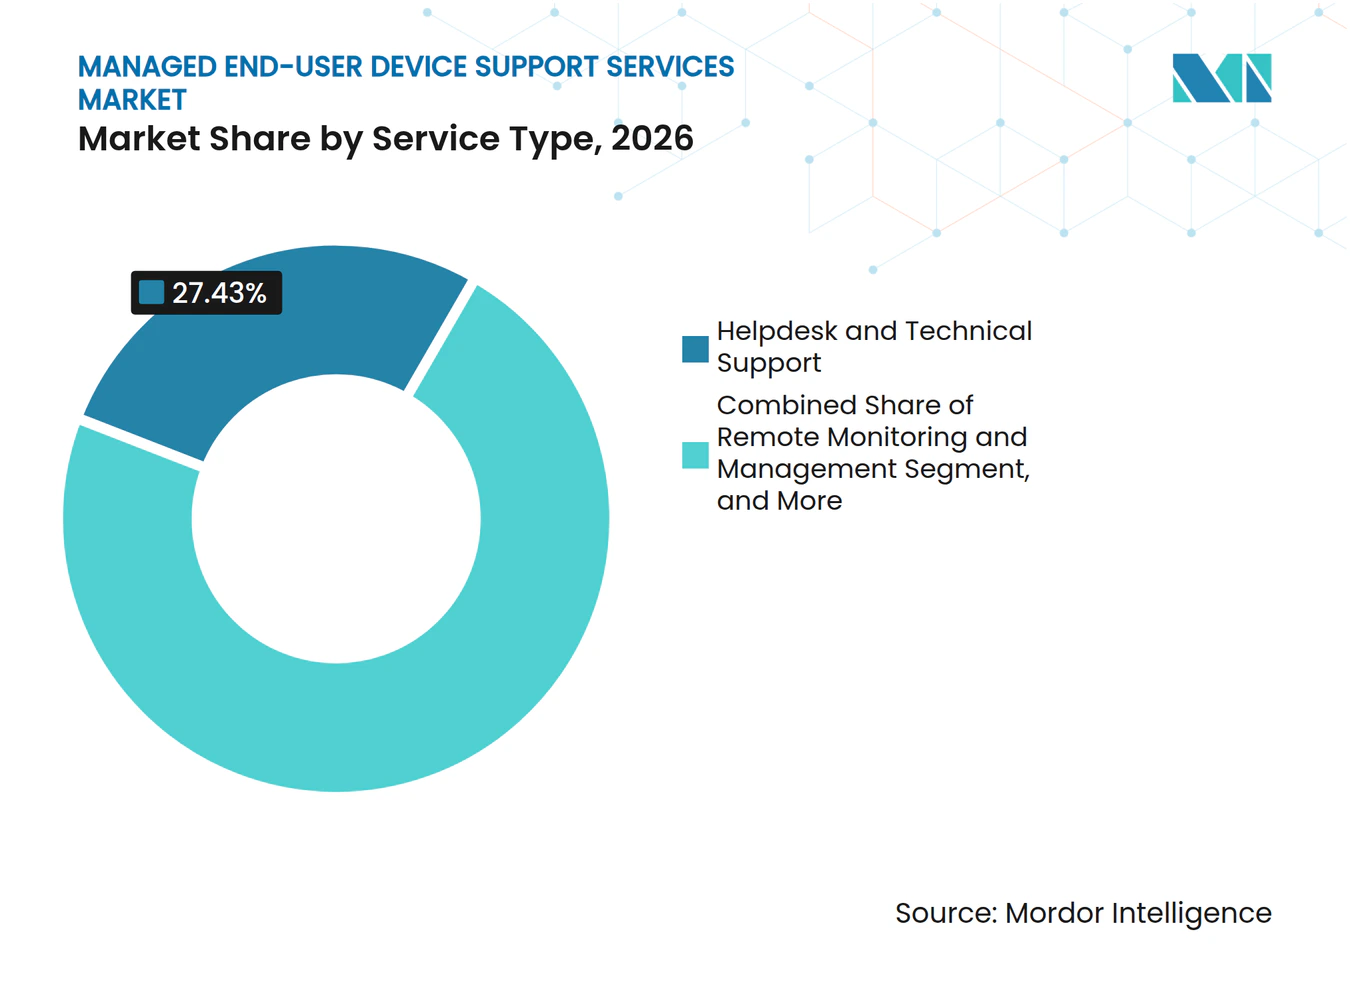
- Nach Servicetyp hielt Helpdesk und technischer Support im Jahr 2026 einen Anteil von 27,43 % am Markt für verwaltete Endbenutzer-Gerätesupportdienste, während Endpunkt-Sicherheitsmanagement bis 2032 voraussichtlich mit einer CAGR von 6,97 % wachsen wird.
- Nach Unternehmensgröße entfielen im Jahr 2026 72,37 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 7,43 % wachsen werden.
- Nach Gerätetyp hielten Laptops und Notebooks im Jahr 2026 einen Umsatzanteil von 46,83 %, während IoT- und Betriebstechnologie-Endpunkte bis 2032 voraussichtlich mit einer CAGR von 7,51 % wachsen werden.
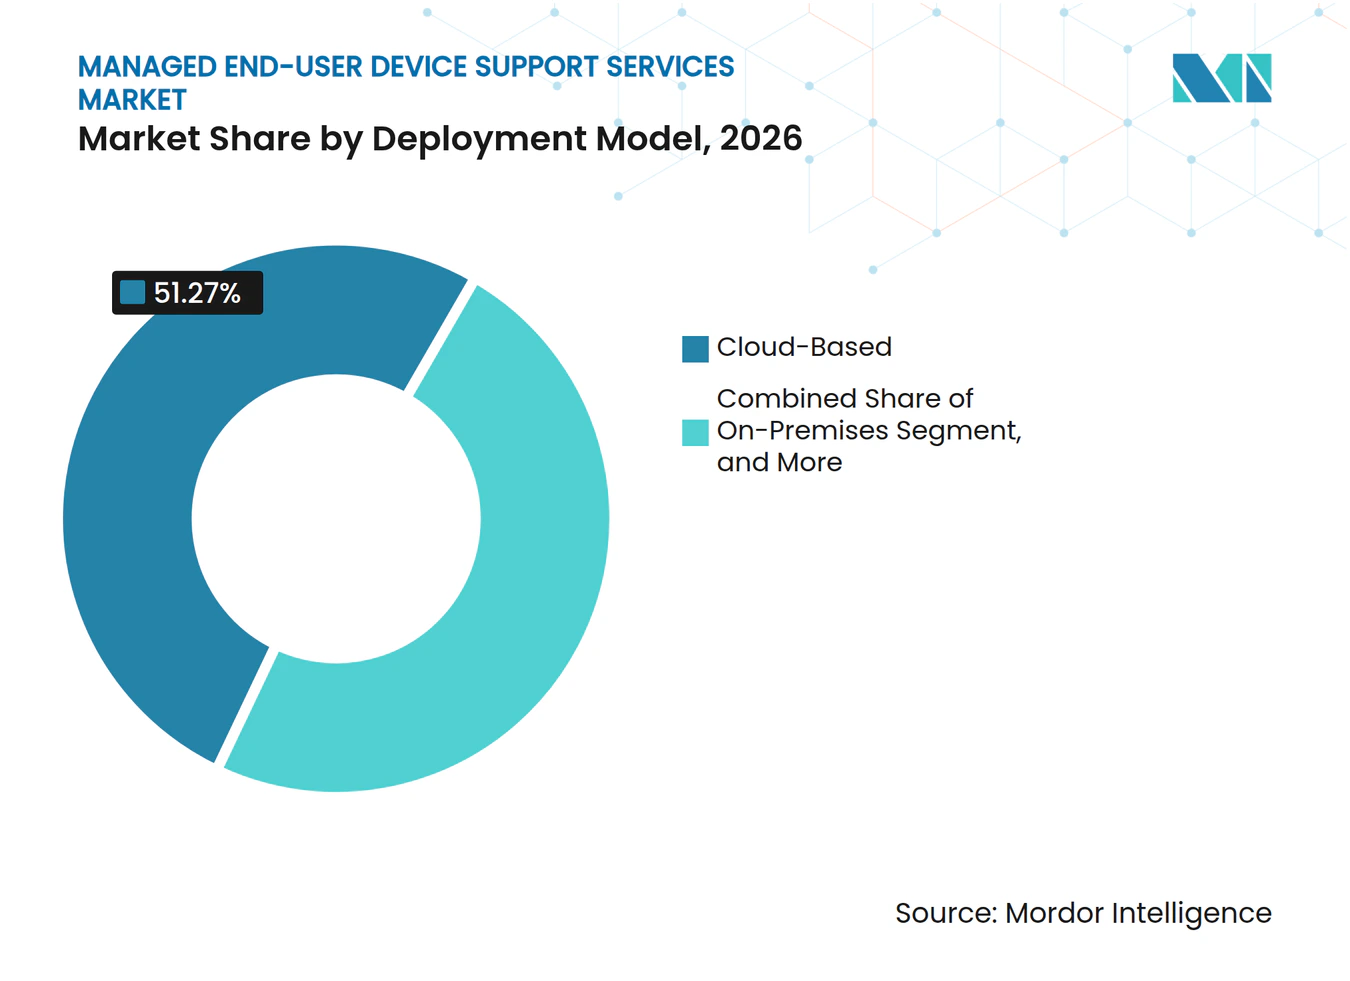
- Nach Bereitstellungsmodell entfielen im Jahr 2026 51,27 % des Umsatzes auf die cloudbasierte Bereitstellung, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen wird.
- Nach Endbenutzerbranche entfielen im Jahr 2026 22,63 % des Umsatzes auf Informationstechnologie und Telekommunikation, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 36,87 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,63 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformation von Unternehmen und Zunahme von Endpunkten | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Expansion der hybriden Belegschaft und Komplexität verteilter Benutzer | +1.4% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Endpunktsicherheit, Compliance und Patch-Management | +1.3% | Global, am stärksten in Nordamerika, Europa und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| KI-gestützter Fernsupport und prädiktive Fehlerbehebung | +0.9% | Nordamerika, Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zero-Touch-Bereitstellung und Auslagerung des Geräte-Lifecycles | +0.6% | Nordamerika, asiatisch-pazifischer Kernraum | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Endpunkt-Telemetrie für die digitale Mitarbeitererfahrung | +0.5% | Global, Nordamerika führend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation von Unternehmen und Zunahme von Endpunkten
Die Digitalisierung von Unternehmen erhöht die Anzahl der Geräte, die kontinuierlichen Support erfordern. Cloudbasierte Enterprise-Resource-Planning-Systeme, KI-gestützte Kollaborationstools und Edge-Knoten erweitern die Endpunktbestände. Diese Bestände umfassen häufig Windows-, macOS-, iOS-, Linux- und betriebstechnologienahe Plattformen. Das Gerätemanagement erstreckt sich heute auf Beschaffung, Onboarding, Richtliniendurchsetzung, Telemetrie, Optimierung und sichere Außerbetriebnahme. Microsoft beschreibt diesen Lifecycle als integrierten Unternehmensprozess und nicht als eine eng gefasste Helpdesk-Aufgabe. Die Aufrechterhaltung separater interner Teams für jede Plattform kann die Kosten erhöhen und die Servicebereitstellung verlangsamen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste profitiert, wenn das Gerätewachstum die interne Einstellung von Fachkräften und den Aufbau von Spezialkapazitäten übersteigt.
Expansion der hybriden Belegschaft und Komplexität verteilter Benutzer
Hybrides Arbeiten hat den Supportbedarf über Unternehmensbüros und traditionelle Netzwerkgrenzen hinaus verlagert. Mitarbeiter nutzen Geräte nun aus Heimbüros, gemeinsam genutzten Standorten, Kundenstandorten und auf Reisen. Dies macht standortunabhängigen Support und verifizierte Reaktionszeiten in verwalteten Serviceverträgen wichtiger. Konsistente Patch- und Konfigurationskontrollen hängen ebenfalls von Fernzugriff und cloudbasierten Verwaltungsfähigkeiten ab. Anbieter können diese Fähigkeiten nutzen, um eine einheitliche Erfahrung über verteilte Geräteflotten hinweg zu unterstützen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste profitiert daher von betrieblichen Problemen, die ein ausschließlich vor Ort tätiges Supportmodell nicht effizient lösen kann.
Steigende Anforderungen an Endpunktsicherheit, Compliance und Patch-Management
Sicherheits- und Compliance-Verpflichtungen verlagern das Endpunkt-Patching von einer operativen Tätigkeit zu einer formalen Beschaffungsanforderung. DSGVO, HIPAA, NIS2, SOC 2, PCI-DSS, ISO/IEC 27001 und NIST 800-53 erfordern Nachweise über Kontrollen, die verwaltete Endpunkte betreffen. NIS2 befasst sich unter anderem mit Lieferkettenrisiken und Zugriffs-Governance in seinen Sicherheitsanforderungen. Käufer kombinieren daher Patch-Management, Schwachstellenbewertung, Konfigurationskontrollen und Compliance-Berichterstattung in einem einzigen Vertrag. Dies erhöht den Wert von Anbietern, die in der Lage sind, den Gerätestatus und privilegierte Aktivitäten zu dokumentieren. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste hat einen breiteren Anwendungsbereich, insbesondere für regulierte Organisationen, die Supportkapazitäten und prüfbare Kontrollprozesse benötigen.
KI-gestützter Fernsupport und prädiktive Fehlerbehebung
KI-basierte Fehlerbehebung verlagert die Servicebereitstellung von der Ticketbearbeitung hin zu präventiven Maßnahmen. TeamViewer führte im April 2026 KI-gestützte Skripterstellung für seinen Tia-Agenten ein.[1] Die Funktion wandelt Muster aus gelösten Vorfällen in Skripte für zukünftige Vorfälle um. Dieser Ansatz kann wiederkehrenden manuellen Aufwand reduzieren und die Servicequalität leichter messbar machen. Prädiktive Tools können auch Endpunkt-Telemetrie nutzen, um häufige Geräteprobleme zu identifizieren, bevor Benutzer ein Ticket erstellen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste wird voraussichtlich Anbieter bevorzugen, die automatisierte Lösungen mit klaren Serviceverpflichtungen und niedrigeren Supportkosten verknüpfen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Exposition gegenüber Cybersicherheitsrisiken und Drittanbieterrisiken | -1.1% | Global | Mittelfristig (2–4 Jahre) |
| Fragmentierte Endpunktbestände und Integrationskomplexität | -0.8% | Global, am stärksten in Großunternehmenssegmenten | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten EUC- und UEM-Fachkräften | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Anforderungen an den Datenspeicherort und grenzüberschreitende Supportbeschränkungen | -0.4% | Europa, asiatisch-pazifischer Raum, Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Exposition gegenüber Cybersicherheitsrisiken und Drittanbieterrisiken
Ein verwalteter Anbieter benötigt privilegierten Zugriff auf die Gerätebestände des Kunden, was ein erhebliches Drittanbieterrisiko darstellt. Beschaffungsteams bewerten zunehmend Identitätskontrollen, Verschlüsselung, Incident-Response und regulatorische Ausrichtung, bevor sie Verträge unterzeichnen. NIS2 erkennt das Lieferkettenrisiko als Teil der Sicherheitsherausforderung für betroffene Organisationen an. Sicherheitsüberprüfungen können Beschaffungszyklen in Finanzdienstleistungen, Gesundheitswesen, Behörden und anderen regulierten Bereichen verlängern. Anbieter mit SOC-2-Typ-II-Zertifizierung, Zero-Standing-Access-Designs und Echtzeit-Sitzungsprotokollen können Bedenken der Käufer reduzieren. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste sieht sich langsameren Vertragsentscheidungen gegenüber, wenn Anbieter keine vergleichbare Sicherheitsgewähr nachweisen können.
Fragmentierte Endpunktbestände und Integrationskomplexität
Die meisten verwalteten Supportprojekte beginnen mit mehreren Gerätemarken, Betriebssystemen und veralteten Verwaltungstools. Diese Umgebungen unter einen einzigen Vertrag zu bringen, erfordert häufig eine Neugestaltung, erneute Registrierung und Richtlinienänderungen. Diese Aktivitäten verursachen Vorabkosten und erhöhen das Unterbrechungsrisiko während der Migration. Eine unvollständige Richtlinienmigration kann nach Vertragsbeginn Compliance-Lücken hinterlassen. Der parallele Betrieb von Cloud- und On-Premises-Kontrollen kann den Arbeitsaufwand während des Übergangszeitraums ebenfalls erhöhen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste ist eingeschränkt, wo die Integration über komplexe Bestände hinweg stark manuell bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Helpdesk-Umsatzbasis und sicherheitsgetriebenes WachstumHelpdesk und technischer Support hielten im Jahr 2026 einen Marktanteil von 27,43 % am Markt für verwaltete Endbenutzer-Gerätesupportdienste. Er bleibt die wiederkehrende Servicebasis für viele ausgelagerte Gerätesupportverträge. Der Service verwaltet hohe Ticketvolumina über Mitarbeitergeräte und gängige Arbeitsplatzanwendungen hinweg. Fernüberwachung und -verwaltung bleibt ebenfalls wichtig für Flotten, die regelmäßige Statusprüfungen benötigen. Software-Installation und Patch-Management wird zunehmend in Standardverträge für verteilte Belegschaften aufgenommen. Asset-Lifecycle-Management, Gerätebereitstellung und -deployment sowie Sicherheitsdienste erweitern das typische Serviceportfolio. Organisationen nutzen diese kombinierten Dienste, um die interne Koordination zwischen Geräteteams zu reduzieren. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste verlässt sich weiterhin auf die Helpdesk-Bereitstellung als vertrauten Einstiegspunkt für die Auslagerung. Dieser Servicetyp gibt Anbietern auch einen direkten Einblick in wiederkehrende Benutzerprobleme und die Geräteleistung.
Endpunkt-Sicherheitsmanagement wird bis 2032 voraussichtlich mit einer CAGR von 6,97 % wachsen. Regulatorische Anforderungen erhöhen die Nachfrage nach genauen Patch-Status- und Konfigurationsaufzeichnungen für registrierte Geräte. Käufer, die zuvor Tier-1-Support ausgelagert haben, suchen nun auch nach Sicherheits-Patching und Compliance-Berichterstattung. Dies erweitert den Serviceumfang, ohne separate Verträge für grundlegenden Benutzersupport und Endpunktkontrollen zu erfordern. Zero-Touch-Bereitstellung wird mit Lifecycle-Diensten integriert, um den Onboarding-Aufwand pro Gerät zu reduzieren. KI-gestützte Selbstheilung kann wiederkehrende Tier-1-Tickets reduzieren und die Aufmerksamkeit auf komplexere Probleme lenken. Diese Veränderung könnte dazu führen, dass Anbieter Dienste nach Ergebnissen, Automatisierung und Lösungsqualität bepreisen. Anbieter mit starker Automatisierung können bei geringerem manuellem Aufwand konkurrieren und gleichzeitig die Supportabdeckung aufrechterhalten. Die Branche der verwalteten Endbenutzer-Gerätesupportdienste bewegt sich daher hin zu präventiven Diensten, ohne den Bedarf an zugänglichem menschlichem Support zu eliminieren.



Nach Unternehmensgröße:
Großunternehmensmaßstab und KMU-AkzeptanzGroßunternehmen entfielen im Jahr 2026 auf 72,37 % des Marktanteils für verwaltete Endbenutzer-Gerätesupportdienste. Ihre großen Geräteflotten machen zentralisierte Supportverträge wirtschaftlich sinnvoll. Diese Organisationen haben auch eine längere Geschichte der Auslagerung komplexer Informationstechnologieoperationen. Finanzdienstleister, Behörden und andere regulierte Käufer erfordern häufig formale Berichterstattung und Prüfpfade. Diese Anforderungen erhöhen die Hürde für Anbieter, die Großaufträge anstreben. Größere Verträge können Beschaffung, Deployment, Überwachung, Reparaturkoordination und End-of-Life-Rückgewinnung kombinieren. Dies macht Integrationstiefe und Prozessdisziplin ebenso wichtig wie den Stückpreis. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste wird durch diese Nachfrage nach umfangreichen, länderübergreifenden Geräteoperationen unterstützt. Großaufträge können Anbietern auch die Skalierung ermöglichen, um in Serviceautomatisierung und Governance-Tools zu investieren.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 7,43 % wachsen. Cloudverwaltete Endpunktplattformen haben die Mindestvertragsgröße für externen Support gesenkt. Gerätebezogene Servicedesigns ermöglichen es Kanalpartnern, verwaltete Dienste zu zugänglicheren Preispunkten anzubieten. Kleinere Organisationen im Gesundheitswesen und in Finanzdienstleistungen unterliegen vielen der gleichen Compliance-Verpflichtungen wie größere Unternehmen. Ihre internen Teams verfügen möglicherweise über weniger Spezialisten für Geräte-Governance und Nachweiserhebung. Dies schafft Nachfrage nach gebündeltem Support, der Standardtools mit verwalteten Betriebsabläufen kombiniert. Flexible Deployments können kleineren Unternehmen auch helfen, Dienste hinzuzufügen, wenn ihre Belegschaft und Geräteanzahl wächst. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste kann eine breitere Kundenbasis erreichen, wenn Dienstleister die Bereitstellung standardisieren, ohne wesentliche Kontrollen zu entfernen. Der Wettbewerb in diesem Segment wird voraussichtlich von einfacher Preisgestaltung, praktischem Onboarding und glaubwürdigem Sicherheitssupport abhängen.
Nach Gerätetyp:
Laptop-Führerschaft und OT-ExpansionLaptops und Notebooks hielten im Jahr 2026 einen Umsatzanteil von 46,83 %. Sie bleiben das wichtigste Produktivitätsgerät für Wissensarbeiter in Unternehmen und hybride Mitarbeiter. Die Windows-11-Migration, nachdem Windows 10 im Oktober 2025 das End-of-Life erreichte, erhöhte den Bereitstellungs- und Aktualisierungsaufwand. Desktops bleiben in Back-Office-, Industrie- und Feststandortumgebungen relevant. Smartphones und Tablets unterstützen Außendienstmitarbeiter, Frontline-Worker und mobile Betriebsabläufe. Diese Gerätekategorien erfordern unterschiedliche Ansätze für Registrierung, Anwendung und Sicherheit. Anbieter müssen mehrere Plattformen unterstützen und gleichzeitig ein konsistentes Richtlinienmanagement aufrechterhalten. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste wird durch diesen Bedarf an einheitlicher Transparenz über konventionelle Arbeitsplatzgeräte hinweg geprägt. Hardware-Aktualisierungszyklen schaffen auch wiederkehrende Nachfrage nach Konfigurations-, Liefer- und sicheren Rückgewinnungsdiensten.
IoT- und Betriebstechnologie-Endpunkte werden bis 2032 voraussichtlich mit einer CAGR von 7,51 % wachsen. Fertigungs-, Versorgungs- und Logistikunternehmen gleichen ihre Informationstechnologie- und Betriebstechnologie-Managementpraktiken an. Industriesensoren, Gebäudesysteme und vernetzte Fabrikausrüstung verwenden häufig Firmware, die nicht wie Standard-PC-Software behandelt werden kann. Siemens und Viakoo vereinbarten im März 2026, automatisiertes Firmware- und Zertifikatsmanagement sowie kontinuierliches Compliance-Tracking für OT- und IoT-Flotten bereitzustellen.[2] Dies verdeutlicht den Bedarf an spezialisierten Prozessen in industriellen Endpunktumgebungen. Standard-Tools für einheitliches Endpunktmanagement bieten möglicherweise nicht die vollständigen Fähigkeiten, die diese Assets erfordern. Anbieter, die in OT-spezifische Methoden investieren, können eine Lücke in Industriekonten schließen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste kann von einheitlicher Governance profitieren, wo Kunden eine konsistente Übersicht über Arbeitsplatz- und Betriebsgeräte benötigen. Diese Chance erfordert von Anbietern ein Verständnis sowohl von Sicherheitskontrollen als auch von betrieblicher Kontinuität.
Nach Bereitstellungsmodell:
Cloud-Akzeptanz und hybride AnforderungenDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 51,27 % des Umsatzes. Diese Mehrheitsposition spiegelt die breitere Akzeptanz cloudverwalteter Endpunkt-Governance in neuen Verträgen wider. Cloud-Bereitstellung kann Richtlinien über verteilte Flotten hinweg synchronisieren, ohne auf ständigen VPN-Zugriff angewiesen zu sein. Sie unterstützt auch die Fernregistrierung, automatisierte Updates und zentralisierte Berichterstattung. Diese Fähigkeiten wurden besonders wichtig, als hybrides Arbeiten zunahm. Cloud-Modelle können Anbietern eine konsistente Bereitstellungsplattform über mehrere Kundenstandorte hinweg bieten. Microsoft Intune und Windows Autopilot werden häufig für cloudbasiertes Richtlinienmanagement und Zero-Touch-Bereitstellung verwendet. Die Marktgröße für verwaltete Endbenutzer-Gerätesupportdienste für die cloudbasierte Bereitstellung profitiert von Kunden, die standortunabhängiges Management suchen. Die On-Premises-Bereitstellung bleibt wichtig, wo Netzwerkisolierung oder strenge Kontrollanforderungen die Cloud-Akzeptanz einschränken.
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen. Sie bedient Organisationen, die veraltete Workloads und moderne Endpunkte nicht nach demselben Zeitplan migrieren können. Datensouveränität, Prüfanforderungen und regulierte Betriebsumgebungen können einen vollständigen Cloud-Umstieg unpraktisch machen. HCLSoftware beschreibt BigFix-Bereitstellungsoptionen für On-Premises-, Cloud-native-SaaS- und hybride Umgebungen. Hybride Verträge erfordern von Anbietern, Kontrollen über beide Umgebungen hinweg zu entwerfen und aufrechtzuerhalten. Dies kann die Bereitstellungskomplexität erhöhen, bietet aber auch eine klare Rolle für verwaltetes Fachwissen. Organisationen nutzen dieses Modell, um die betriebliche Kontinuität während der schrittweisen Modernisierung zu schützen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste benötigt flexible Bereitstellungsdesigns, da eine gemeinsame Plattform nicht jede Sicherheits- oder Infrastrukturanforderung erfüllt. Anbieter, die umgebungsübergreifend arbeiten können, können eine breitere Palette regulierter und legacy-lastiger Konten bedienen.

Nach Endbenutzerbranche:
Technologienachfrage und Wachstum im GesundheitswesenInformationstechnologie und Telekommunikation hielten im Jahr 2026 einen Umsatzanteil von 22,63 %. Technologieunternehmen betreiben große Geräteflotten und haben Erfahrung im Einkauf verwalteter Dienste. Ihre Umgebungen erfordern zuverlässigen Support für Mitarbeiter, Entwickler, Remote-Worker und kundenseitige Betriebsabläufe. BFSI, Fertigung sowie Einzel- und E-Commerce bilden die nächste Nachfrageebene. Jeder dieser Sektoren hat spezifische Anforderungen an Sicherheit, Betriebszeit und Gerätemanagement. Behörden und Verteidigung bleiben ebenfalls wichtig, da Verträge langfristig sind und Sicherheitsstandards anspruchsvoll sind. Kanada vergab 2025 einen Beratungsdienstleistungsvertrag an Kyndryl für Enterprise Service Desk und End-User Service Desk.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen. Klinische Organisationen fügen vernetzte Medizingeräte, Telehealth-Endpunkte und KI-gestützte Diagnosewerkzeuge hinzu. Diese Assets erweitern den Supportbedarf über einen konventionellen Bürogerätebestand hinaus. HIPAA-Sicherheitsverpflichtungen erfordern Zugriffskontrollen, Prüfaufzeichnungen und Patch-Governance für Endpunkte, die geschützte Gesundheitsinformationen verarbeiten. Krankenhäuser benötigen auch zuverlässigen Support, der klinische Arbeitsabläufe nicht unterbricht. Verwaltete Serviceverträge können Multichannel-Support, Software-Kontrollen und Geräte-Governance über mehrere Standorte hinweg kombinieren. Dies macht das Gesundheitswesen zu einem anspruchsvollen, aber attraktiven Vertikalsegment für Spezialanbieter.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 36,87 %. Eine hohe Reife der Unternehmens-IT unterstützt die Ausgaben in den Sektoren Finanzdienstleistungen, Gesundheitswesen und Verteidigung. Die Vereinigten Staaten repräsentieren den größten Teil des regionalen Umsatzes und verzeichnen erhebliche Nachfrage von Bundes- und regulierten Handelsorganisationen. NIST-800-53-Anforderungen tragen zum Bedarf an strukturierten Sicherheits- und Supportkontrollen bei. Kyndrils Arbeit für Shared Services Canada zeigt auch die anhaltende Nachfrage des öffentlichen Sektors nach Enterprise-Service-Desk- und Endbenutzer-Supportdiensten. Die Region bietet eine große Kundenbasis für die Erprobung KI-gestützter Fehlerbehebung im kommerziellen Maßstab. Nordamerikanische Käufer sind auch gut positioniert, um Dienste anhand detaillierter Support- und Erfahrungsmaßnahmen zu bewerten.
Europa ist der zweitgrößte regionale Umsatzpool, wobei Deutschland, das Vereinigte Königreich und Frankreich als Kernachfragezentren dienen. DSGVO und NIS2 erhöhen die Aufmerksamkeit für Datenschutz, Zugangskontrolle und dokumentierte Betriebspraktiken. Europäische Käufer legen bei der Berücksichtigung von Datensouveränität auch Wert auf regional erbrachte Dienste. Frankreichs Cloud-Souveränitätsansatz und die regulatorische Positionierung des Vereinigten Königreichs beeinflussen Beschaffungsentscheidungen. DXC Technology erhielt im März 2026 einen Auftrag der Europäischen Zentralbank für verwaltete Dienste für End-User-Computing und IT-Infrastruktur.[3] Die Arbeit wird von Lieferzentren im Europäischen Wirtschaftsraum aus erbracht. Spanien und Italien sind wachsende Nachfragezentren, da die Beschaffung verwalteter Dienste unter regionalen Unternehmen etablierter wird.
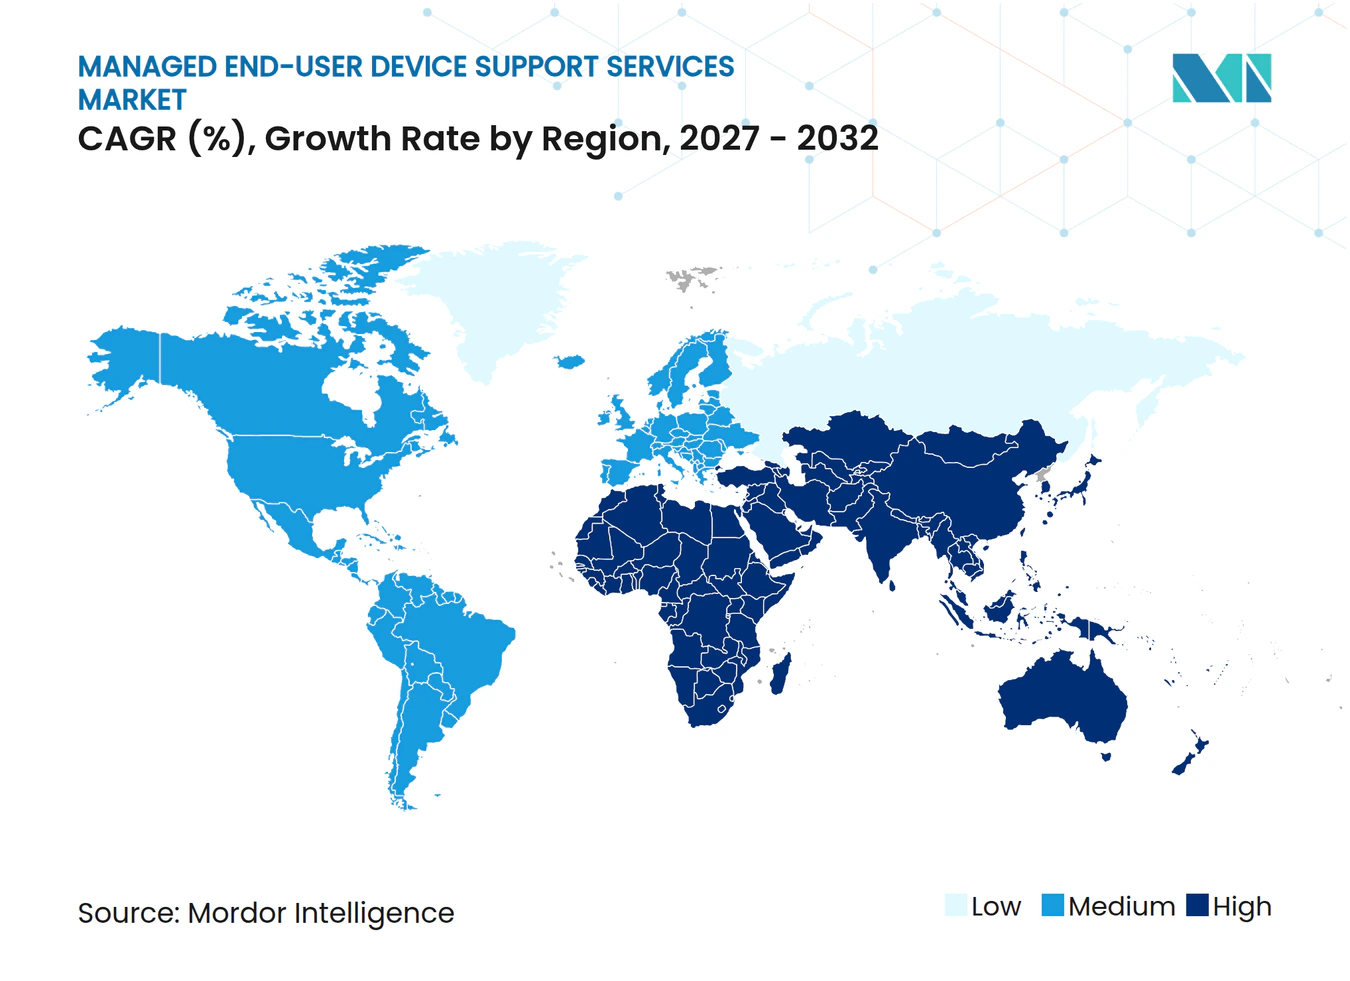
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,63 % wachsen. Cloud-Akzeptanz, Mobile-First-Arbeitsmodelle und wachsende Gerätebestände unterstützen die Nachfrage in China, Indien, Japan, Südkorea und Australien. Die Akzeptanz durch kleine und mittlere Unternehmen ist eine wichtige Chance, da standardisierte Cloud-Plattformen zugänglicher werden. Die Region hat auch zunehmende Anforderungen an lokale Bereitstellung und Datenverarbeitung. Südamerika bleibt eine kleinere, aber wachsende Nachfragebasis, wobei Brasilien durch LGPD-bezogene Datenschutzanforderungen unterstützt wird. Der Nahe Osten und Afrika befinden sich in früheren Phasen der Akzeptanz, während Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika, Nigeria und Ägypten ihre digitale Infrastrukturinvestition ausbauen. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste hat unterschiedliche regionale Aussichten, da regulatorische Reife, Cloud-Akzeptanz und lokale Bereitstellungsanforderungen stark variieren.
Wettbewerbslandschaft
Marktkonzentration
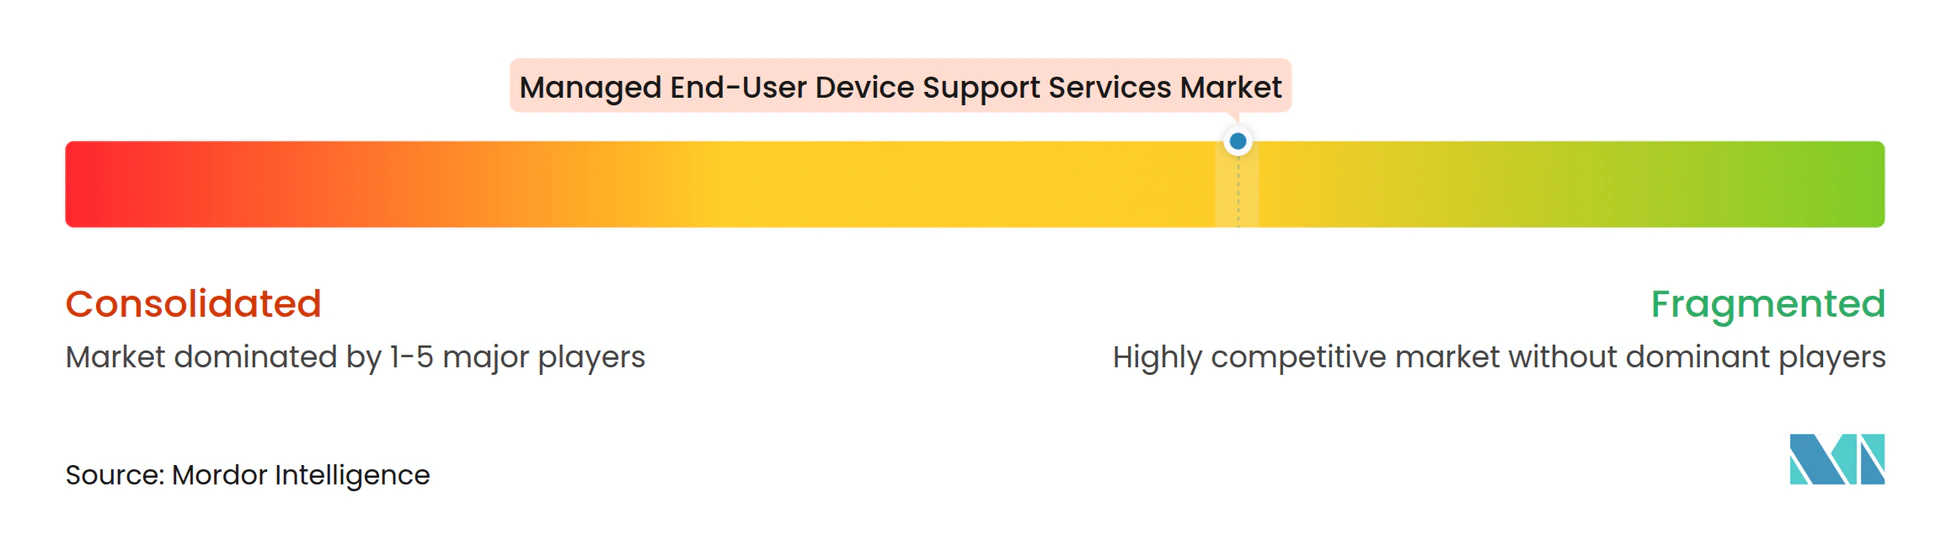
Der Markt für verwaltete Endbenutzer-Gerätesupportdienste ist mäßig fragmentiert. Globale IT-Dienstleister konkurrieren mit spezialisierten verwalteten Arbeitsplatzunternehmen, indischen IT-Unternehmen und OEM-nahen Serviceorganisationen. Der Wettbewerb verlagert sich von arbeitsintensiver Helpdesk-Bereitstellung hin zu Plattformen, die Routineaufgaben automatisieren. Anbieter versuchen, schnellere Lösungen, stärkere Gerätesichtbarkeit und bessere Maßnahmen zur Mitarbeitererfahrung nachzuweisen. Accenture und Computacenter haben Tanium-Integrationen genutzt, um Asset-Discovery, Endpunktmanagement und Erkennungs- und Reaktionsfähigkeiten zu kombinieren. Dies bringt Sicherheit und Endpunkt-Support innerhalb desselben Serviceangebots näher zusammen. HCLTech nutzt auch FlexSpace für die verwaltete Geräte-Lifecycle-Bereitstellung und NeoX für KI-gestütztes Servicemanagement.[4] Diese Schritte zeigen, dass Anbieter proprietäre Fähigkeiten aufbauen, um nicht nur auf Basis der Agentenkapazität zu konkurrieren.
Es gibt eine klare Chance, Arbeitsplatzgeräte und Betriebstechnologie-Endpunkte innerhalb eines einzigen kommerziellen Rahmens zu unterstützen. Viele Anbieter können traditionelle Mitarbeitergeräte unterstützen, aber weniger können industrielle IoT-Assets mit spezialisierter Firmware und betrieblichen Anforderungen verwalten. Dies schafft Raum für Anbieter, die fokussierte Tools, Prozesse und Partnerbeziehungen entwickeln. Nachhaltigkeit ist eine weitere Überlegung bei größeren Unternehmens- und öffentlichen Beschaffungen. Computacenter berichtete, dass sein zirkuläres IT-Modell im Jahr 2024 durch Geräte-Redeployment, Remarketing und sicheres Recycling 208.000 Tonnen Kohlenstoff vermieden hat. Geräterückgewinnung und -wiederverwendung können daher Sicherheits- und Lifecycle-Verpflichtungen ergänzen, wenn Kunden Supportangebote bewerten. Der Markt für verwaltete Endbenutzer-Gerätesupportdienste könnte Anbieter belohnen, die glaubwürdige Berichte über diese Ergebnisse liefern können. Diese Merkmale können die Differenzierung stärken, ohne die Bedeutung von Servicezuverlässigkeit und Sicherheit zu ersetzen.
Innovationen konzentrieren sich auf KI-Fehlerbehebung, Zero-Touch-Bereitstellung, Geräte-Telemetrie und Management über gemischte Endpunktbestände hinweg. KI-Tools können gelöste Vorfälle in wiederverwendbare Automatisierungen umwandeln und den Arbeitsaufwand für repetitive Supportaufgaben reduzieren. Zero-Touch-Prozesse können die Einrichtung neuer Geräte standardisieren und Verzögerungen für verteilte Mitarbeiter reduzieren. Endpunkt-Telemetrie kann Anbietern helfen, Erfahrungsprobleme und Richtlinienprobleme zu identifizieren, bevor sie zu größeren Supportvorfällen werden. Souveräne KI-Richtlinien in Europa und Südostasien können Nachfrage nach regionalen Bereitstellungsmodellen schaffen. Dies könnte Anbieter herausfordern, die stark auf Offshore-Servicebereitstellung angewiesen sind.
Marktführer für verwaltete Endbenutzer-Gerätesupportdienste
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
CompuCom Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Endbenutzer-Gerätesupportdienste Unternehmen in diesem Bericht
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- CompuCom Systems, Inc.
- Computacenter plc
- DXC Technology Company
- Fujitsu Limited
- Genpact Limited
- HCLTech
- HP Inc.
- Infosys Limited
- Insight Enterprises, Inc.
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Stefanini Group
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Endbenutzer-Gerätesupportdienste
- April 2026: Lighthouse Investment Partners und SS&C Technologies schlossen eine Partnerschaft zur Modernisierung der globalen Technologieinfrastruktur von Lighthouse, wobei SS&C's verwaltete IT-Dienste übernommen wurden, um das Management von Infrastruktur, End-User-Computing und zentralen IT-Diensten unter einem einzigen integrierten Betriebsmodell zu vereinen.
- März 2026: Die Europäische Zentralbank und DXC schlossen eine Vereinbarung, nach der DXC die verwalteten IT-Infrastrukturdienste und das End-User-Computing der Bank unterstützt.
- Februar 2026: Unisys und Dell Technologies erweiterten den Unisys Device Subscription Service, um die verwaltete Geräte-Lifecycle-Abdeckung auf Edge- und IoT-Endpunkte auszudehnen, und integrierten KI-gestützte Supportautomatisierung, proaktive Endpunktsicherheit und Echtzeit-Analysen unter einem nutzungsbasierten Preismodell für Organisationen mit mehreren Tochtergesellschaften.
- Februar 2026: Accenture schloss die Übernahme von CyberCX ab, einem Anbieter von Cybersicherheitsdiensten mit rund 1.400 Fachleuten in Australien, Neuseeland und international – die bislang größte Cybersicherheitsübernahme des Unternehmens –, was die verwalteten Sicherheitsfähigkeiten im asiatisch-pazifischen Raum erheblich ausbaut.
Berichtsumfang des globalen Marktes für verwaltete Endbenutzer-Gerätesupportdienste
Der Markt für verwaltete Endbenutzer-Gerätesupportdienste bezieht sich auf den Markt für ausgelagerte Dienste, die Organisationen dabei helfen, Endbenutzergeräte zu verwalten, zu warten, zu sichern und zu unterstützen. Der Umfang des Berichts umfasst Dienste für Desktops, Laptops, Tablets, Smartphones und Peripheriegeräte, einschließlich Gerätebereitstellung, Konfiguration, Überwachung, Fehlerbehebung, Reparatur, Software-Updates, Sicherheitsmanagement und Endbenutzer-Helpdesk-Support.
Der Bericht über verwaltete Endbenutzer-Gerätesupportdienste ist segmentiert nach Servicetyp (Gerätebereitstellung und Deployment, Fernüberwachung und -verwaltung, Software-Installation und Patch-Management, Endpunkt-Sicherheitsmanagement, Helpdesk und technischer Support sowie Asset-Lifecycle-Management), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Gerätetyp (Desktops, Laptops und Notebooks, Smartphones und Tablets sowie IoT- und Betriebstechnologie-Endpunkte), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endbenutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzel- und E-Commerce, Fertigung, Behörden und Verteidigung sowie sonstige Endbenutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gerätebereitstellung und Deployment |
| Fernüberwachung und -verwaltung |
| Software-Installation und Patch-Management |
| Endpunkt-Sicherheitsmanagement |
| Helpdesk und technischer Support |
| Asset-Lifecycle-Management |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Desktops |
| Laptops und Notebooks |
| Smartphones und Tablets |
| IoT- und Betriebstechnologie-Endpunkte |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzel- und E-Commerce |
| Fertigung |
| Behörden und Verteidigung |
| Sonstige Endbenutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Gerätebereitstellung und Deployment | |
| Fernüberwachung und -verwaltung | ||
| Software-Installation und Patch-Management | ||
| Endpunkt-Sicherheitsmanagement | ||
| Helpdesk und technischer Support | ||
| Asset-Lifecycle-Management | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Gerätetyp | Desktops | |
| Laptops und Notebooks | ||
| Smartphones und Tablets | ||
| IoT- und Betriebstechnologie-Endpunkte | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endbenutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzel- und E-Commerce | ||
| Fertigung | ||
| Behörden und Verteidigung | ||
| Sonstige Endbenutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Endbenutzer-Gerätesupportdienste?
Der Markt für verwaltete Endbenutzer-Gerätesupportdienste wird voraussichtlich von 21,37 Milliarden USD im Jahr 2026 und 22,77 Milliarden USD im Jahr 2027 auf 31,46 Milliarden USD bis 2032 wachsen, mit einer CAGR von 6,53 %. Dies spiegelt einen breiteren Bedarf an externem Support wider, da Organisationen Cloud-Workloads, mobile Geräte, KI-PCs und vernetzte Ausrüstung hinzufügen.
Welcher Servicetyp hat den größten Anteil?
Helpdesk und technischer Support hielten im Jahr 2026 einen Umsatzanteil von 27,43 % und sind damit der größte Servicetyp. Er bleibt die übliche wiederkehrende Servicebasis innerhalb ausgelagerter Arbeitsplatzsupportverträge und bietet einen direkten Reaktionskanal für Mitarbeitergeräteprobleme.
Welches Bereitstellungsmodell wächst am schnellsten?
Die hybride Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 7,18 % wachsen, da Organisationen schrittweise Cloud-Übergänge und Anforderungen an den Datenspeicherort verwalten. Sie unterstützt Kunden, die ausgewählte On-Premises-Workloads beibehalten müssen, während sie cloudbasierte Richtlinien- und Berichtsfunktionen nutzen.
Warum wächst das Endpunkt-Sicherheitsmanagement?
Sicherheits- und Compliance-Anforderungen erhöhen die Nachfrage nach Patch-Management, Schwachstellenbewertung, Konfigurationskontrolle und dokumentierter Berichterstattung. Käufer kombinieren diese Funktionen zunehmend mit zentralen Endbenutzer-Supportvereinbarungen, um einen umfassenderen Überblick über den Gerätestatus zu erhalten.
Welcher Endbenutzersektor wächst am schnellsten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einer CAGR von 7,83 % wachsen, da vernetzte klinische Geräte und Compliance-Anforderungen den Supportbedarf ausweiten. Klinische Arbeitsabläufe erfordern auch zuverlässigen Zugang zu verwalteten digitalen Systemen in Krankenhäusern, Kliniken, Telehealth-Umgebungen und unterstützenden Verwaltungsstandorten.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,63 % wachsen, unterstützt durch Cloud-Akzeptanz, Mobile-First-Arbeitsmodelle und wachsende Gerätebestände. China, Indien, Japan, Südkorea und Australien sind wichtige Nachfragestandorte mit spezifischen lokalen Service- und Datenverarbeitungsanforderungen.