
Tamaño y Participación del Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
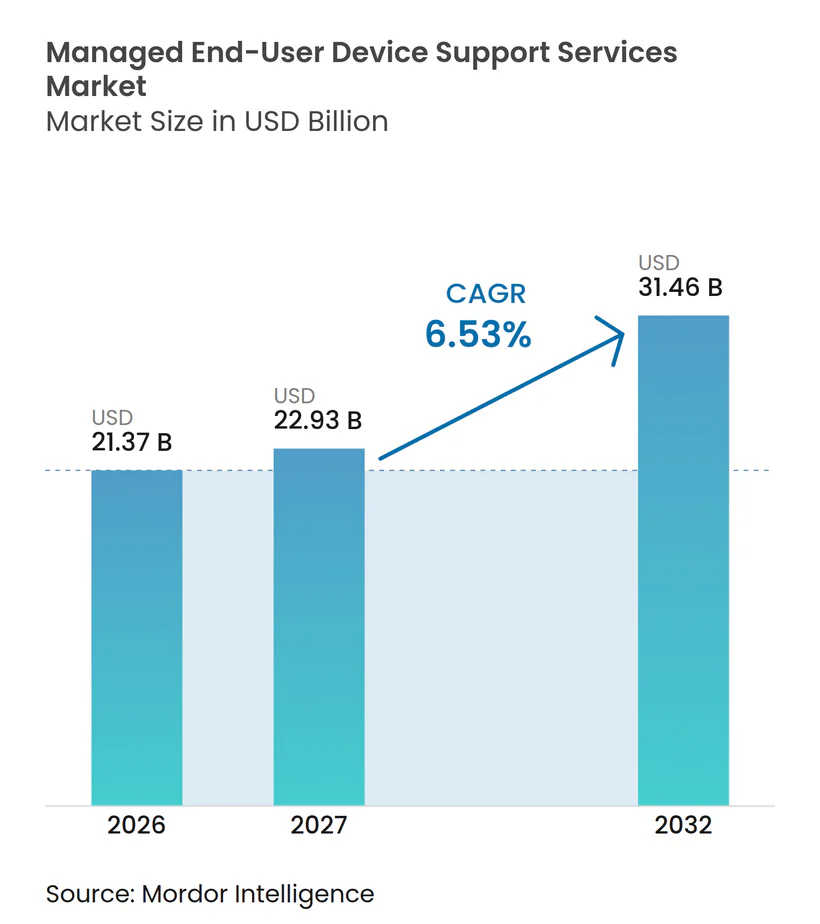
| Tamaño del Mercado (2027) | 22.93 Mil millones de dólares |
| Tamaño del Mercado (2032) | 31.46 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.53 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de soporte para dispositivos de usuario final gestionados se expanda de 21,37 mil millones de USD en 2026 a 22,77 mil millones de USD en 2027, y a 31,46 mil millones de USD para 2032, registrando un CAGR del 6,53% de 2027 a 2032. Los programas de digitalización empresarial están ampliando el número y la variedad de endpoints que requieren aprovisionamiento, control de políticas, mantenimiento y retiro seguro. Las cargas de trabajo en la nube, las plataformas conectadas, los equipos con inteligencia artificial, los dispositivos de tecnología operativa y los patrones de trabajo móvil están dificultando que los equipos internos gestionen el soporte de endpoints por sí solos. Esto está desplazando la demanda en el mercado de servicios de soporte para dispositivos de usuario final gestionados hacia contratos más amplios que combinan la prestación de servicios de asistencia técnica, servicios de ciclo de vida, gestión de seguridad y soporte remoto. Los proveedores que utilizan la remediación predictiva y las medidas de experiencia digital del empleado pueden competir en calidad de servicio en lugar de solo en capacidad de mano de obra. Los riesgos de acceso de terceros, los parques de dispositivos fragmentados, los requisitos de residencia de datos y la infraestructura heredada continúan alargando los plazos de implementación y complicando las decisiones de adquisición.
Conclusiones Clave del Informe
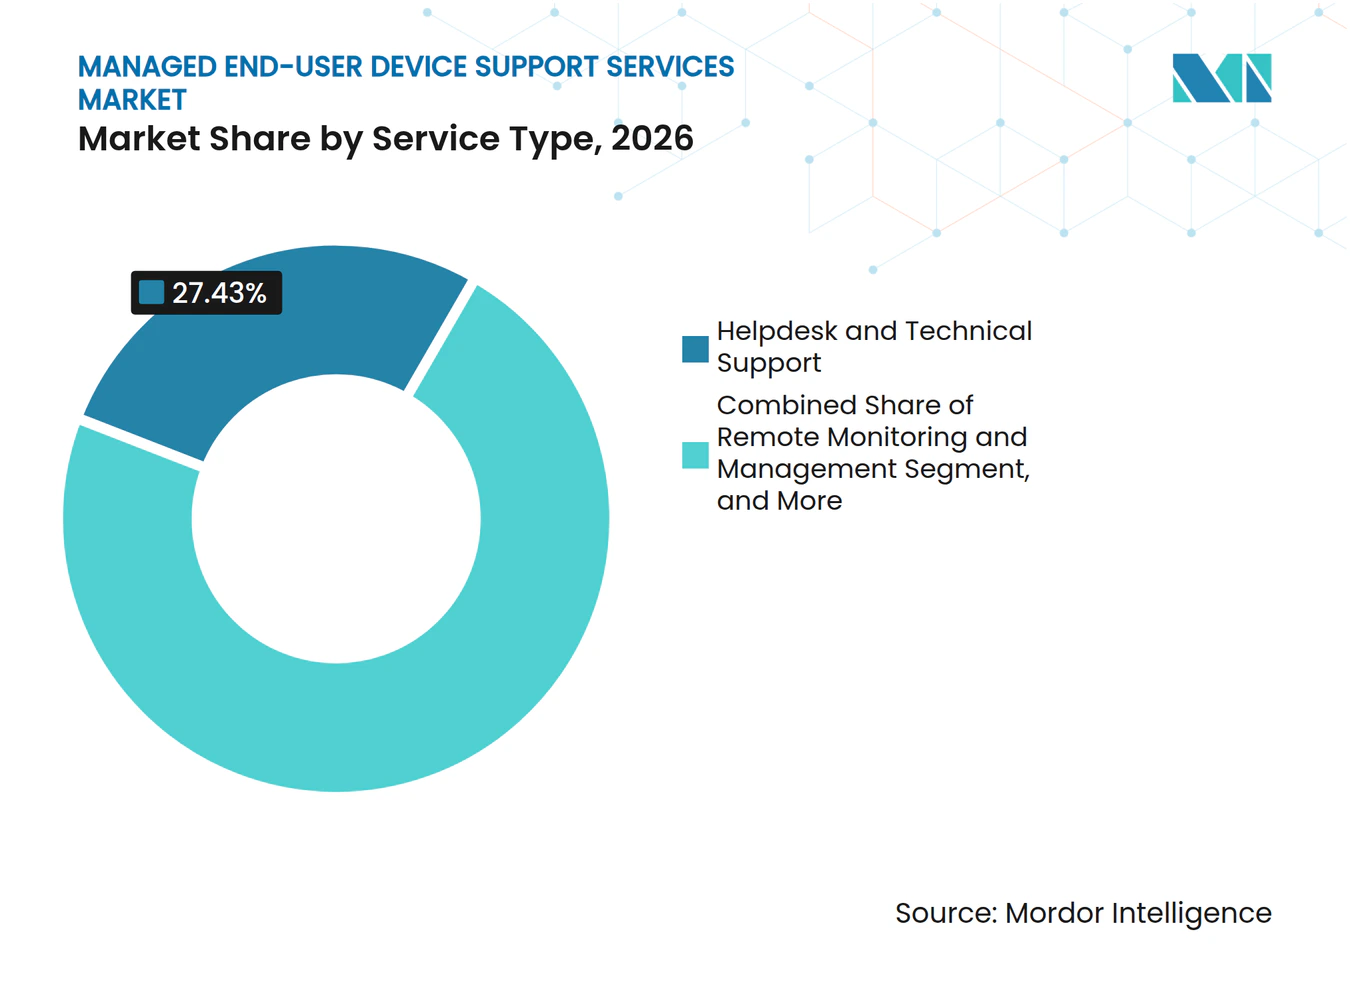
- Por tipo de servicio, la Asistencia Técnica y el Soporte al Usuario representaron el 27,43% del mercado de servicios de soporte para dispositivos de usuario final gestionados en 2026, mientras que se proyecta que la Gestión de Seguridad de Endpoints se expanda a un CAGR del 6,97% hasta 2032.
- Por tamaño de empresa, las Grandes Empresas representaron el 72,37% de los ingresos en 2026, mientras que se espera que las Pequeñas y Medianas Empresas crezcan a un CAGR del 7,43% hasta 2032.
- Por tipo de dispositivo, los Portátiles y Notebooks representaron el 46,83% de los ingresos en 2026, mientras que se proyecta que los Endpoints de IoT y Tecnología Operativa se expandan a un CAGR del 7,51% hasta 2032.
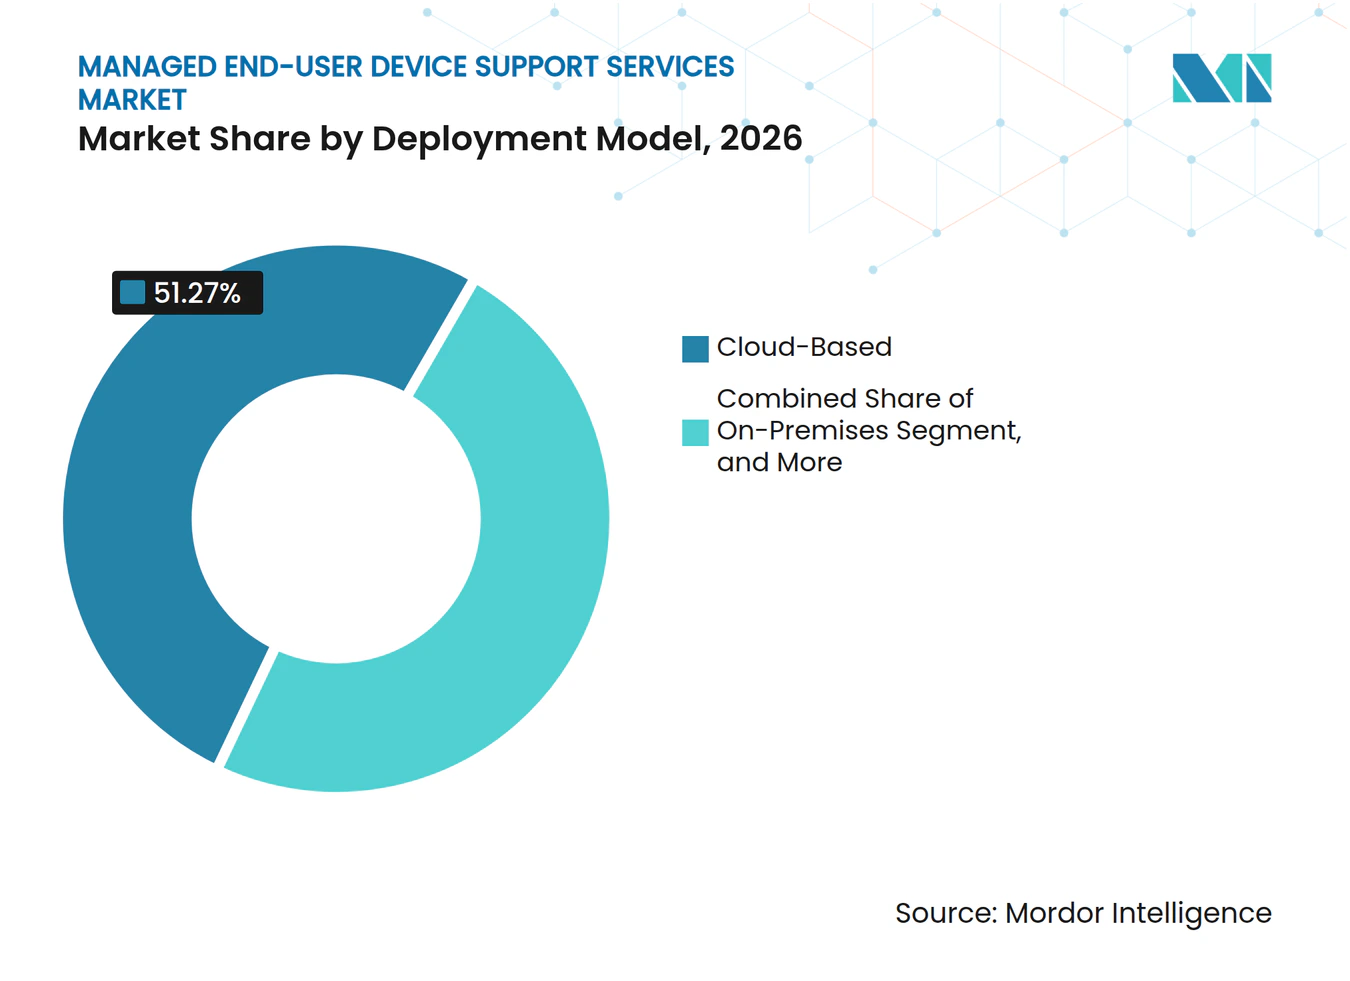
- Por modelo de implementación, la implementación Basada en la Nube representó el 51,27% de los ingresos en 2026, mientras que se espera que la implementación Híbrida crezca a un CAGR del 7,18% hasta 2032.
- Por industria del usuario final, la Tecnología de la Información y las Telecomunicaciones representaron el 22,63% de los ingresos en 2026, mientras que se proyecta que la Sanidad crezca a un CAGR del 7,83% hasta 2032.
- Por geografía, América del Norte representó el 36,87% de los ingresos en 2026, mientras que se espera que Asia-Pacífico se expanda a un CAGR del 7,63% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Transformación Digital Empresarial y Proliferación de Endpoints | +2.1% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Fuerza Laboral Híbrida y Complejidad del Usuario Distribuido | +1.4% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de los Requisitos de Seguridad de Endpoints, Cumplimiento Normativo y Gestión de Parches | +1.3% | Global, más fuerte en América del Norte, Europa y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Soporte Remoto Habilitado por Inteligencia Artificial y Remediación Predictiva | +0.9% | América del Norte, Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprovisionamiento sin Intervención Manual y Externalización del Ciclo de Vida de Dispositivos | +0.6% | América del Norte, núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Demanda de Telemetría de Endpoints para la Experiencia Digital del Empleado | +0.5% | Global, con liderazgo de América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Transformación Digital Empresarial y Proliferación de Endpoints
La digitalización empresarial está aumentando el número de dispositivos que requieren soporte continuo. Los sistemas de planificación de recursos empresariales basados en la nube, las herramientas de colaboración habilitadas por inteligencia artificial y los nodos perimetrales se suman a los parques de endpoints. Estos parques suelen incluir plataformas Windows, macOS, iOS, Linux y adyacentes a la tecnología operativa. La gestión de dispositivos abarca ahora la adquisición, la incorporación, la aplicación de políticas, la telemetría, la optimización y el retiro seguro. Microsoft describe este ciclo de vida como un proceso empresarial integrado en lugar de una tarea limitada de asistencia técnica. Mantener equipos internos separados para cada plataforma puede aumentar los costos y ralentizar la prestación del servicio. El mercado de servicios de soporte para dispositivos de usuario final gestionados se beneficia cuando el crecimiento de los dispositivos supera la contratación interna y la capacidad especializada.
Expansión de la Fuerza Laboral Híbrida y Complejidad del Usuario Distribuido
El trabajo híbrido ha trasladado las necesidades de soporte más allá de las oficinas corporativas y los límites de red tradicionales. Los empleados ahora utilizan dispositivos desde oficinas en casa, ubicaciones compartidas, sitios de clientes y lugares de viaje. Esto hace que el soporte independiente de la ubicación y los tiempos de respuesta verificados sean más importantes en los contratos de servicios gestionados. Los controles consistentes de aplicación de parches y configuración también dependen del acceso remoto y las capacidades de gestión basadas en la nube. Los proveedores pueden utilizar esas capacidades para respaldar una experiencia uniforme en parques de dispositivos distribuidos. El mercado de servicios de soporte para dispositivos de usuario final gestionados, por lo tanto, se beneficia de los problemas operativos que un modelo de soporte exclusivamente presencial no puede resolver de manera eficiente.
Aumento de los Requisitos de Seguridad de Endpoints, Cumplimiento Normativo y Gestión de Parches
Las obligaciones de seguridad y cumplimiento normativo están convirtiendo la aplicación de parches en endpoints de una actividad operativa a un requisito formal de adquisición. El RGPD, la HIPAA, la NIS2, el SOC 2, el PCI-DSS, la ISO/IEC 27001 y el NIST 800-53 exigen evidencia de controles que afectan a los endpoints gestionados. La NIS2 aborda el riesgo de la cadena de suministro y la gobernanza del acceso entre los problemas incluidos en sus requisitos de seguridad. Los compradores están, por lo tanto, combinando la gestión de parches, la evaluación de vulnerabilidades, los controles de configuración y los informes de cumplimiento en un único contrato. Esto aumenta el valor de los proveedores capaces de documentar el estado de los dispositivos y la actividad privilegiada. El mercado de servicios de soporte para dispositivos de usuario final gestionados tiene un alcance más amplio, particularmente para las organizaciones reguladas que requieren capacidad de soporte y procesos de control auditables.
Soporte Remoto Habilitado por Inteligencia Artificial y Remediación Predictiva
La remediación basada en inteligencia artificial está trasladando la prestación del soporte desde la respuesta a tickets hacia la acción preventiva. TeamViewer introdujo la generación de scripts impulsada por inteligencia artificial para su agente Tia en abril de 2026.[1] La función convierte los patrones de incidentes resueltos en scripts para incidentes futuros. Este enfoque puede reducir el esfuerzo manual recurrente y facilitar la medición de la calidad del servicio. Las herramientas predictivas también pueden utilizar la telemetría de endpoints para identificar problemas comunes de los dispositivos antes de que los usuarios abran un ticket. Es probable que el mercado de servicios de soporte para dispositivos de usuario final gestionados favorezca a los proveedores que vinculen la resolución automatizada con compromisos de servicio claros y menores costos de soporte.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Ciberseguridad y Riesgo de Terceros | -1.1% | Global | Mediano plazo (2-4 años) |
| Parques de Endpoints Fragmentados y Complejidad de Integración | -0.8% | Global, más fuerte en segmentos de grandes empresas | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en EUC y UEM | -0.5% | Global | Mediano plazo (2-4 años) |
| Restricciones de Residencia de Datos y Soporte Transfronterizo | -0.4% | Europa, Asia-Pacífico, Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Exposición a Ciberseguridad y Riesgo de Terceros
Un proveedor gestionado necesita acceso privilegiado a los parques de dispositivos de los clientes, lo que representa un riesgo significativo de terceros. Los equipos de adquisición evalúan cada vez más los controles de identidad, el cifrado, la respuesta a incidentes y la alineación regulatoria antes de firmar contratos. La NIS2 reconoce el riesgo de la cadena de suministro como parte del desafío de seguridad que enfrentan las organizaciones afectadas. Las revisiones de seguridad pueden extender los ciclos de compra en servicios financieros, sanidad, gobierno y otros entornos regulados. Los proveedores con certificación SOC 2 Tipo II, diseños de acceso permanente cero y registros de sesión en tiempo real pueden reducir las preocupaciones de los compradores. El mercado de servicios de soporte para dispositivos de usuario final gestionados enfrenta decisiones contractuales más lentas cuando los proveedores no pueden demostrar una garantía comparable.
Parques de Endpoints Fragmentados y Complejidad de Integración
La mayoría de los compromisos de soporte gestionado comienzan con varias marcas de dispositivos, sistemas operativos y herramientas de gestión heredadas. Reunir esos entornos bajo un único contrato a menudo requiere una reimaginación, una nueva inscripción y cambios de política. Estas actividades añaden costos iniciales y aumentan el riesgo de interrupciones durante la migración. Una migración de políticas incompleta puede dejar brechas de cumplimiento después de que comience un contrato. Ejecutar controles en la nube y locales en paralelo también puede aumentar la carga de trabajo durante el período de transición. El mercado de servicios de soporte para dispositivos de usuario final gestionados se ve limitado donde la integración sigue siendo altamente manual en parques complejos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Base de Ingresos de Asistencia Técnica y Crecimiento Liderado por la SeguridadLa Asistencia Técnica y el Soporte al Usuario representaron el 27,43% de la participación del mercado de servicios de soporte para dispositivos de usuario final gestionados en 2026. Sigue siendo la base de servicio recurrente para muchos contratos de soporte de dispositivos externalizados. El servicio gestiona grandes volúmenes de tickets en dispositivos de empleados y aplicaciones comunes del lugar de trabajo. El Monitoreo y la Gestión Remota también siguen siendo importantes para los parques que necesitan verificaciones de estado regulares. La Instalación de Software y la Gestión de Parches se incluyen cada vez más en los contratos estándar para fuerzas laborales distribuidas. La Gestión del Ciclo de Vida de Activos, el Aprovisionamiento y la Implementación de Dispositivos, y los servicios de seguridad amplían la cartera de servicios típica. Las organizaciones utilizan estos servicios combinados para reducir la coordinación interna entre los equipos de dispositivos. El mercado de servicios de soporte para dispositivos de usuario final gestionados continúa dependiendo de la prestación de asistencia técnica como punto de entrada familiar para la externalización. Este tipo de servicio también proporciona a los proveedores una visión directa de los problemas recurrentes de los usuarios y el rendimiento de los dispositivos.
Se proyecta que la Gestión de Seguridad de Endpoints crezca a un CAGR del 6,97% hasta 2032. Los requisitos regulatorios están aumentando la demanda de registros precisos del estado de los parches y la configuración en los dispositivos inscritos. Los compradores que anteriormente externalizaban el soporte de nivel 1 también están buscando la aplicación de parches de seguridad e informes de cumplimiento. Esto amplía el alcance del servicio sin requerir contratos separados para el soporte básico al usuario y los controles de endpoints. El aprovisionamiento sin intervención manual se está integrando con los servicios de ciclo de vida para reducir el trabajo de incorporación por dispositivo. La autocorrección asistida por inteligencia artificial puede reducir los tickets repetitivos de nivel 1 y desplazar la atención hacia problemas más complejos. Ese cambio puede llevar a los proveedores a fijar precios de los servicios en torno a los resultados, la automatización y la calidad de la resolución. Los proveedores con una automatización sólida pueden competir con un menor esfuerzo manual mientras mantienen la cobertura de soporte. La industria de servicios de soporte para dispositivos de usuario final gestionados se está moviendo, por lo tanto, hacia servicios preventivos sin eliminar la necesidad de soporte humano accesible.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
Escala de Grandes Empresas y Adopción por Parte de las PymesLas Grandes Empresas representaron el 72,37% de la participación del mercado de servicios de soporte para dispositivos de usuario final gestionados en 2026. Sus grandes parques de dispositivos hacen que los contratos de soporte centralizados sean comercialmente prácticos. Estas organizaciones también tienen una historia más larga de externalización de operaciones complejas de tecnología de la información. Los compradores de servicios financieros, gobierno y otros sectores regulados a menudo requieren informes formales y registros de auditoría. Esos requisitos elevan el umbral para los proveedores que buscan cuentas importantes. Los contratos más grandes pueden combinar adquisición, implementación, monitoreo, coordinación de reparaciones y recuperación al final de la vida útil. Esto hace que la profundidad de integración y la disciplina de procesos sean tan importantes como el precio unitario. El mercado de servicios de soporte para dispositivos de usuario final gestionados está respaldado por esta demanda de operaciones extensas de dispositivos en múltiples países. Las cuentas grandes también pueden dar a los proveedores la escala para invertir en automatización de servicios y herramientas de gobernanza.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 7,43% hasta 2032. Las plataformas de endpoints gestionados en la nube han reducido el tamaño mínimo de contrato necesario para el soporte externo. Los diseños de servicio por dispositivo permiten a los socios de canal ofrecer servicios gestionados a precios más accesibles. Las organizaciones más pequeñas de sanidad y servicios financieros enfrentan muchas de las mismas obligaciones de cumplimiento que sus pares más grandes. Sus equipos internos pueden tener menos especialistas disponibles para la gobernanza de dispositivos y la recopilación de evidencias. Esto crea demanda de soporte empaquetado que combina herramientas estándar con operaciones gestionadas. Las implementaciones flexibles también pueden ayudar a las empresas más pequeñas a añadir servicios a medida que sus fuerzas laborales y el número de dispositivos se expanden. El mercado de servicios de soporte para dispositivos de usuario final gestionados puede llegar a una base de clientes más amplia cuando los proveedores de servicios estandarizan la prestación sin eliminar los controles esenciales. La competencia en este segmento probablemente dependerá de precios simples, una incorporación práctica y un soporte de seguridad creíble.
Por Tipo de Dispositivo:
Liderazgo de los Portátiles y Expansión de la Tecnología OperativaLos Portátiles y Notebooks representaron el 46,83% de los ingresos en 2026. Siguen siendo el principal dispositivo de productividad para los trabajadores del conocimiento empresarial y los empleados híbridos. La migración a Windows 11, tras el fin de la vida útil de Windows 10 en octubre de 2025, aumentó la carga de trabajo de aprovisionamiento y actualización. Los equipos de escritorio siguen siendo relevantes en entornos de back-office, industriales y de ubicación fija. Los Smartphones y Tabletas apoyan a los empleados de campo, los trabajadores de primera línea y las operaciones móviles. Estas categorías de dispositivos requieren diferentes enfoques para la inscripción, las aplicaciones y la seguridad. Los proveedores necesitan admitir múltiples plataformas mientras mantienen una gestión de políticas coherente. El mercado de servicios de soporte para dispositivos de usuario final gestionados está determinado por esta necesidad de visibilidad unificada en los dispositivos convencionales del lugar de trabajo. Los ciclos de actualización de hardware también crean una demanda recurrente de servicios de configuración, entrega y recuperación segura.
Se proyecta que los Endpoints de IoT y Tecnología Operativa crezcan a un CAGR del 7,51% hasta 2032. Las organizaciones de manufactura, servicios públicos y logística están alineando las prácticas de gestión de tecnología de la información y tecnología operativa. Los sensores industriales, los sistemas de edificios y los equipos de fábrica conectados a menudo utilizan firmware que no puede tratarse como software de PC estándar. Siemens y Viakoo acordaron en marzo de 2026 proporcionar gestión automatizada de firmware y certificados, así como seguimiento continuo del cumplimiento, para parques de tecnología operativa e IoT.[2] Esto ilustra la necesidad de procesos especializados en entornos de endpoints industriales. Las herramientas estándar de gestión unificada de endpoints pueden no proporcionar la capacidad completa requerida por estos activos. Los proveedores que invierten en métodos específicos para la tecnología operativa pueden abordar una brecha en las cuentas industriales. El mercado de servicios de soporte para dispositivos de usuario final gestionados puede beneficiarse de la gobernanza unificada donde los clientes necesitan una supervisión coherente en los dispositivos del lugar de trabajo y los dispositivos operativos. Esta oportunidad requiere que los proveedores comprendan tanto los controles de seguridad como la continuidad operativa.
Por Modelo de Implementación:
Adopción de la Nube y Requisitos HíbridosLa implementación Basada en la Nube representó el 51,27% de los ingresos en 2026. Esta posición mayoritaria refleja una mayor aceptación de la gobernanza de endpoints gestionados en la nube en los nuevos contratos. La prestación en la nube puede sincronizar políticas en parques distribuidos sin depender del acceso constante a redes privadas virtuales. También admite la inscripción remota, las actualizaciones automatizadas y los informes centralizados. Estas capacidades se volvieron especialmente importantes a medida que se expandió el trabajo híbrido. Los modelos en la nube pueden proporcionar a los proveedores una plataforma de prestación coherente en múltiples ubicaciones de clientes. Microsoft Intune y Windows Autopilot se utilizan comúnmente para la gestión de políticas basada en la nube y el aprovisionamiento sin intervención manual. El tamaño del mercado de servicios de soporte para dispositivos de usuario final gestionados para la implementación Basada en la Nube se beneficia de los clientes que buscan una gestión independiente de la ubicación. La implementación Local sigue siendo importante donde el aislamiento de red o los estrictos requisitos de control limitan la adopción de la nube.
Se proyecta que la implementación Híbrida se expanda a un CAGR del 7,18% hasta 2032. Sirve a las organizaciones que no pueden mover las cargas de trabajo heredadas y los endpoints modernos en el mismo calendario. La soberanía de datos, los requisitos de auditoría y los entornos operativos regulados pueden hacer que un traslado completo a la nube sea poco práctico. HCLSoftware describe las opciones de implementación de BigFix en entornos locales, SaaS nativo en la nube e híbridos. Los contratos híbridos requieren que los proveedores diseñen y mantengan controles en ambos entornos. Eso puede aumentar la complejidad de la prestación, pero también proporciona un papel claro para la experiencia gestionada. Las organizaciones utilizan este modelo para proteger la continuidad operativa durante la modernización por fases. El mercado de servicios de soporte para dispositivos de usuario final gestionados necesita diseños de implementación flexibles porque una plataforma común no se adapta a todos los requisitos de seguridad o infraestructura. Los proveedores que pueden operar en todos los entornos pueden abordar una gama más amplia de cuentas reguladas y con gran presencia de sistemas heredados.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
Demanda Tecnológica y Crecimiento en SanidadLa Tecnología de la Información y las Telecomunicaciones representaron el 22,63% de los ingresos en 2026. Las empresas tecnológicas operan grandes parques de dispositivos y tienen experiencia en la compra de servicios gestionados. Sus entornos requieren un soporte fiable para empleados, desarrolladores, trabajadores remotos y operaciones orientadas al cliente. BFSI, Manufactura, y Comercio Minorista y Comercio Electrónico forman el siguiente nivel de demanda. Cada uno de estos sectores tiene necesidades distintas de seguridad, tiempo de actividad y gestión de dispositivos. El Gobierno y la Defensa también siguen siendo importantes porque los contratos son largos y los estándares de seguridad son exigentes. Canadá adjudicó a Kyndryl un contrato de servicios profesionales para el Servicio de Asistencia Empresarial y el Servicio de Asistencia al Usuario Final en 2025.
Se proyecta que la Sanidad avance a un CAGR del 7,83% hasta 2032. Las organizaciones clínicas están añadiendo dispositivos médicos conectados, endpoints de telesalud y herramientas de diagnóstico asistidas por inteligencia artificial. Estos activos amplían las necesidades de soporte más allá de un parque de dispositivos de oficina convencional. Las obligaciones de seguridad de la HIPAA requieren controles de acceso, registros de auditoría y gobernanza de parches para los endpoints que procesan información de salud protegida. Los hospitales también necesitan un soporte fiable que no interrumpa los flujos de trabajo clínicos. Los contratos de servicios gestionados pueden combinar soporte multicanal, controles de software y gobernanza de dispositivos en múltiples sitios. Esto convierte a la sanidad en un sector vertical exigente pero atractivo para los proveedores especializados.
Análisis Geográfico
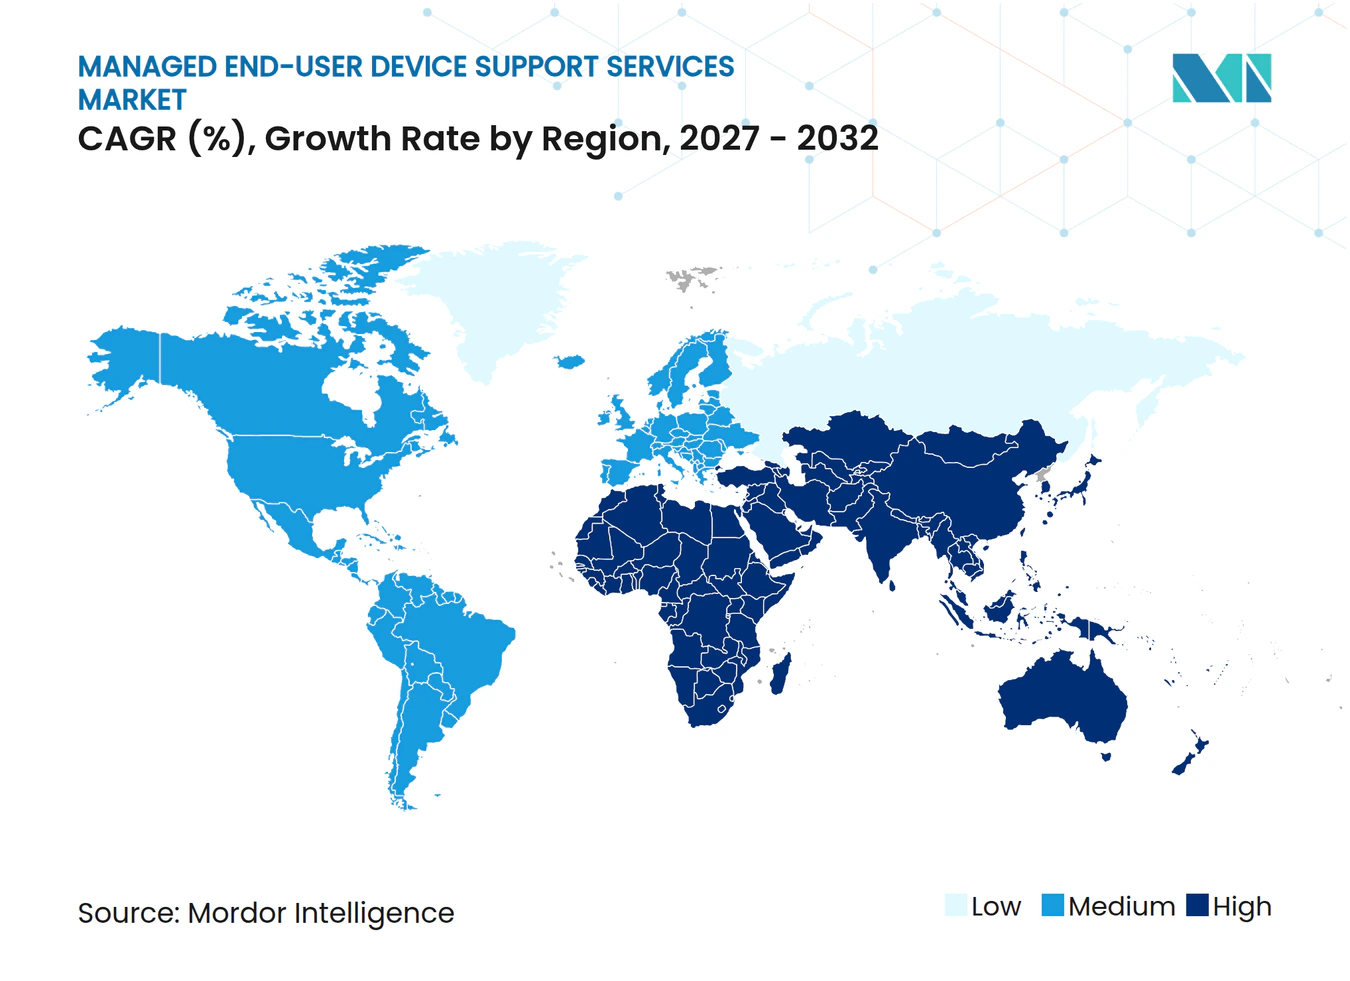
América del Norte representó el 36,87% de los ingresos en 2026. La alta madurez de la tecnología de la información empresarial respalda el gasto en los sectores de servicios financieros, sanidad y defensa. Los Estados Unidos representan la mayor parte de los ingresos regionales y tienen una demanda sustancial de organizaciones federales y comerciales reguladas. Los requisitos del NIST 800-53 contribuyen a la necesidad de controles estructurados de seguridad y soporte. El trabajo de Kyndryl para Servicios Compartidos de Canadá también muestra la demanda continua del sector público de servicios de asistencia empresarial y soporte al usuario final. La región proporciona una gran base de clientes para probar la remediación habilitada por inteligencia artificial a escala comercial. Los compradores norteamericanos también están bien posicionados para evaluar los servicios utilizando medidas detalladas de soporte y experiencia.
Europa es el segundo grupo de ingresos regionales más grande, con Alemania, el Reino Unido y Francia como centros de demanda principales. El RGPD y la NIS2 están aumentando la atención a la protección de datos, el control de acceso y las prácticas operativas documentadas. Los compradores europeos también dan importancia a los servicios prestados regionalmente cuando consideran la soberanía de datos. El enfoque de soberanía en la nube de Francia y el posicionamiento regulatorio del Reino Unido influyen en las decisiones de adquisición. DXC Technology recibió un acuerdo del Banco Central Europeo en marzo de 2026 para servicios gestionados de computación para el usuario final e infraestructura de tecnología de la información.[3] El trabajo se presta desde centros de prestación del Espacio Económico Europeo. España e Italia son centros de demanda en crecimiento a medida que la adquisición de servicios gestionados se consolida entre las empresas regionales.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,63% hasta 2032. La adopción de la nube, los modelos de trabajo con prioridad móvil y los crecientes parques de dispositivos están respaldando la demanda en China, India, Japón, Corea del Sur y Australia. La adopción por parte de las pequeñas y medianas empresas es una oportunidad importante a medida que las plataformas en la nube estandarizadas se vuelven más disponibles. La región también tiene requisitos crecientes de prestación local y manejo de datos. América del Sur sigue siendo una base de demanda más pequeña pero en crecimiento, con Brasil respaldado por los requisitos de protección de datos relacionados con la LGPD. Oriente Medio y África se encuentran en etapas más tempranas de adopción, mientras que Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica, Nigeria y Egipto están ampliando la inversión en infraestructura digital. El mercado de servicios de soporte para dispositivos de usuario final gestionados tiene perspectivas regionales variadas porque la madurez regulatoria, la adopción de la nube y las necesidades de prestación local difieren ampliamente.
Panorama Competitivo
Concentración del Mercado
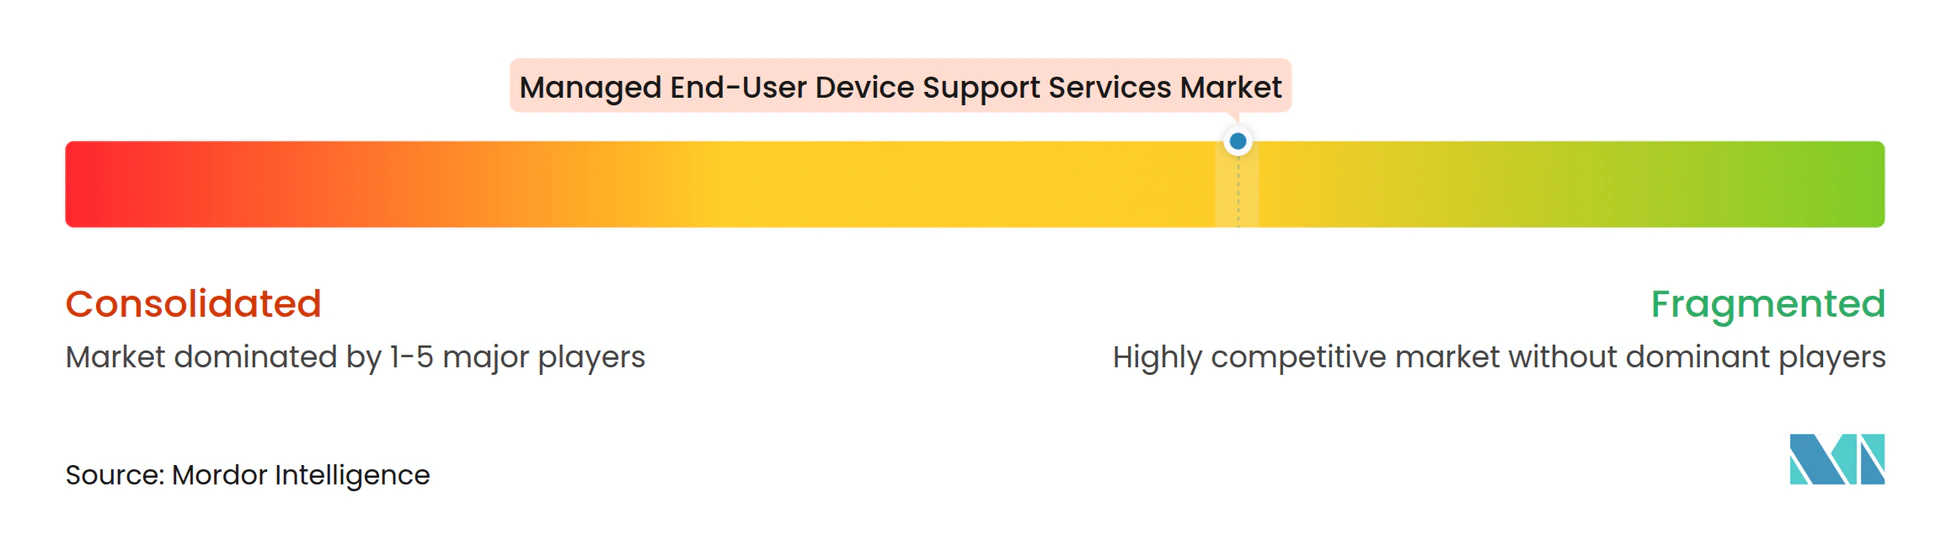
El mercado de servicios de soporte para dispositivos de usuario final gestionados está moderadamente fragmentado. Los proveedores globales de servicios de tecnología de la información compiten con empresas especializadas en lugares de trabajo gestionados, empresas de tecnología de la información indias y organizaciones de servicios adyacentes a los fabricantes de equipos originales. La competencia se está alejando de la prestación de asistencia técnica intensiva en mano de obra hacia plataformas que automatizan las tareas rutinarias. Los proveedores buscan demostrar una resolución más rápida, una mayor visibilidad de los dispositivos y mejores medidas de experiencia del empleado. Accenture y Computacenter han utilizado integraciones de Tanium para combinar el descubrimiento de activos, la gestión de endpoints y las capacidades de detección y respuesta. Esto acerca la seguridad y el soporte de endpoints dentro de la misma propuesta de servicio. HCLTech también está utilizando FlexSpace para la prestación del ciclo de vida de dispositivos gestionados y NeoX para la gestión de servicios habilitada por inteligencia artificial.[4] Estos movimientos muestran que los proveedores están desarrollando capacidades propietarias para evitar competir únicamente en capacidad de agentes.
Existe una clara oportunidad para que los dispositivos del lugar de trabajo y los endpoints de tecnología operativa sean respaldados dentro de un único marco comercial. Muchos proveedores pueden dar soporte a los dispositivos tradicionales de los empleados, pero menos pueden gestionar activos de IoT industrial con firmware especializado y requisitos operativos. Esto crea espacio para los proveedores que desarrollan herramientas, procesos y relaciones con socios enfocados. La sostenibilidad es otra consideración en las adquisiciones de grandes empresas y del sector público. Computacenter informó que su modelo de tecnología de la información circular evitó 208.000 toneladas de carbono en 2024 mediante la redistribución, la recomercialización y el reciclaje seguro de dispositivos. La recuperación y reutilización de dispositivos puede, por lo tanto, complementar los compromisos de seguridad y ciclo de vida cuando los clientes evalúan las propuestas de soporte. El mercado de servicios de soporte para dispositivos de usuario final gestionados puede recompensar a los proveedores que puedan proporcionar informes creíbles sobre estos resultados. Estas características pueden fortalecer la diferenciación sin reemplazar la importancia de la fiabilidad del servicio y la seguridad.
La innovación se concentra en la remediación por inteligencia artificial, el aprovisionamiento sin intervención manual, la telemetría de dispositivos y la gestión en parques de endpoints mixtos. Las herramientas de inteligencia artificial pueden convertir los incidentes resueltos en automatización reutilizable y reducir la carga de trabajo asociada con las tareas de soporte repetitivas. Los procesos sin intervención manual pueden estandarizar la configuración de nuevos dispositivos y reducir los retrasos para los empleados distribuidos. La telemetría de endpoints puede ayudar a los proveedores a identificar problemas de experiencia y de políticas antes de que se conviertan en incidentes de soporte mayores. Las políticas de inteligencia artificial soberana en Europa y el Sudeste Asiático pueden crear demanda de modelos de prestación regional. Esto puede suponer un desafío para los proveedores que dependen en gran medida de la prestación de servicios desde el extranjero.
Líderes de la Industria de Servicios de Soporte para Dispositivos de Usuario Final Gestionados
-
Accenture plc
-
Atos SE
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
CompuCom Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados Empresas cubiertas en este informe
- Accenture plc
- Atos SE
- Capgemini SE
- Cognizant Technology Solutions Corporation
- CompuCom Systems, Inc.
- Computacenter plc
- DXC Technology Company
- Fujitsu Limited
- Genpact Limited
- HCLTech
- HP Inc.
- Infosys Limited
- Insight Enterprises, Inc.
- Kyndryl Holdings, Inc.
- NTT DATA Group Corporation
- Stefanini Group
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Unisys Corporation
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados
- Abril de 2026: Lighthouse Investment Partners y SS&C Technologies se asociaron para modernizar la infraestructura tecnológica global de Lighthouse, adoptando los Servicios de Tecnología de la Información Gestionados de SS&C para alinear la gestión de la infraestructura, la computación para el usuario final y los servicios de tecnología de la información principales bajo un único modelo operativo integrado.
- Marzo de 2026: El Banco Central Europeo y DXC establecieron un acuerdo para que DXC respalde los servicios gestionados de infraestructura de tecnología de la información y la computación para el usuario final del banco.
- Febrero de 2026: Unisys y Dell Technologies mejoraron el Servicio de Suscripción de Dispositivos de Unisys para extender la cobertura del ciclo de vida de dispositivos gestionados a los endpoints perimetrales y de IoT, integrando la automatización de soporte impulsada por inteligencia artificial, la seguridad proactiva de endpoints y el análisis en tiempo real bajo un modelo de precios basado en el consumo para organizaciones con múltiples filiales.
- Febrero de 2026: Accenture completó la adquisición de CyberCX, un proveedor de servicios de ciberseguridad con aproximadamente 1.400 profesionales en Australia, Nueva Zelanda e internacionalmente, la mayor adquisición de ciberseguridad de la empresa hasta la fecha, ampliando significativamente las capacidades de seguridad gestionada en la región de Asia-Pacífico.
Alcance del Informe Global del Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados
El Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados se refiere al mercado de servicios externalizados que ayudan a las organizaciones a gestionar, mantener, proteger y dar soporte a los dispositivos de usuario final. El alcance del informe incluye servicios para equipos de escritorio, portátiles, tabletas, smartphones y periféricos, incluyendo el aprovisionamiento de dispositivos, la configuración, el monitoreo, la resolución de problemas, la reparación, las actualizaciones de software, la gestión de seguridad y el soporte de asistencia técnica al usuario final.
El Informe sobre el Mercado de Servicios de Soporte para Dispositivos de Usuario Final Gestionados está segmentado por Tipo de Servicio (Aprovisionamiento e Implementación de Dispositivos, Monitoreo y Gestión Remota, Instalación de Software y Gestión de Parches, Gestión de Seguridad de Endpoints, Asistencia Técnica y Soporte al Usuario, y Gestión del Ciclo de Vida de Activos), Tamaño de Empresa (Grandes Empresas, y Pequeñas y Medianas Empresas), Tipo de Dispositivo (Equipos de Escritorio, Portátiles y Notebooks, Smartphones y Tabletas, y Endpoints de IoT y Tecnología Operativa), Modelo de Implementación (Local, Basado en la Nube, e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Sanidad, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Aprovisionamiento e Implementación de Dispositivos |
| Monitoreo y Gestión Remota |
| Instalación de Software y Gestión de Parches |
| Gestión de Seguridad de Endpoints |
| Asistencia Técnica y Soporte al Usuario |
| Gestión del Ciclo de Vida de Activos |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Equipos de Escritorio |
| Portátiles y Notebooks |
| Smartphones y Tabletas |
| Endpoints de IoT y Tecnología Operativa |
| Local |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Sanidad |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Aprovisionamiento e Implementación de Dispositivos | |
| Monitoreo y Gestión Remota | ||
| Instalación de Software y Gestión de Parches | ||
| Gestión de Seguridad de Endpoints | ||
| Asistencia Técnica y Soporte al Usuario | ||
| Gestión del Ciclo de Vida de Activos | ||
| Por Tamao de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Tipo de Dispositivo | Equipos de Escritorio | |
| Portátiles y Notebooks | ||
| Smartphones y Tabletas | ||
| Endpoints de IoT y Tecnología Operativa | ||
| Por Modelo de Implementación | Local | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Sanidad | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de soporte para dispositivos de usuario final gestionados?
Se proyecta que el mercado de servicios de soporte para dispositivos de usuario final gestionados aumente de 21,37 mil millones de USD en 2026 y 22,77 mil millones de USD en 2027 a 31,46 mil millones de USD para 2032, a un CAGR del 6,53%. Esto refleja una necesidad más amplia de soporte externo a medida que las organizaciones añaden cargas de trabajo en la nube, dispositivos móviles, equipos con inteligencia artificial y equipos conectados.
¿Qué tipo de servicio tiene la mayor participación?
La Asistencia Técnica y el Soporte al Usuario representaron el 27,43% de los ingresos en 2026, convirtiéndolo en el tipo de servicio más grande. Sigue siendo la base de servicio recurrente habitual dentro de los contratos de soporte de lugar de trabajo externalizados y proporciona un canal de respuesta directa para los problemas de dispositivos de los empleados.
¿Qué modelo de implementación está creciendo más rápido?
Se proyecta que la implementación Híbrida se expanda a un CAGR del 7,18% hasta 2032 a medida que las organizaciones gestionan las transiciones graduales a la nube y las necesidades de residencia de datos. Apoya a los clientes que necesitan retener cargas de trabajo locales seleccionadas mientras utilizan funciones de políticas e informes basadas en la nube.
¿Por qué está creciendo la gestión de seguridad de endpoints?
Los requisitos de seguridad y cumplimiento normativo están aumentando la demanda de gestión de parches, evaluación de vulnerabilidades, control de configuración e informes documentados. Los compradores están combinando cada vez más estas funciones con los acuerdos de soporte al usuario final principales para obtener una visión más completa del estado de los dispositivos.
¿Qué sector del usuario final está creciendo más rápido?
Se proyecta que la Sanidad avance a un CAGR del 7,83% hasta 2032 porque los dispositivos clínicos conectados y las necesidades de cumplimiento normativo están ampliando los requisitos de soporte. Los flujos de trabajo clínicos también requieren un acceso fiable a los sistemas digitales gestionados en hospitales, clínicas, entornos de telesalud y sitios administrativos de apoyo.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 7,63% hasta 2032, respaldado por la adopción de la nube, los modelos de trabajo con prioridad móvil y los crecientes parques de dispositivos. China, India, Japón, Corea del Sur y Australia son ubicaciones clave de demanda con requisitos distintos de servicio local y manejo de datos.