
Tamanho e Participação do Mercado de Serviços Gerenciados de Segurança DNS
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 4.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.76 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.82 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Segurança DNS por Mordor Intelligence
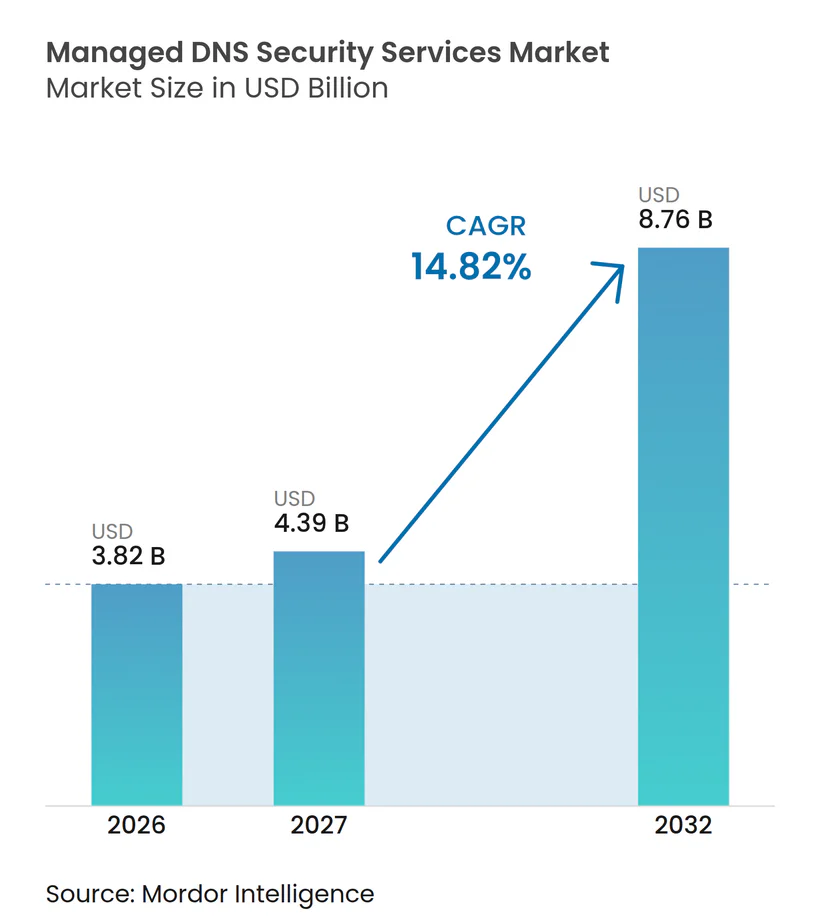
O tamanho do mercado de serviços gerenciados de segurança DNS está projetado para expandir de 3,82 bilhões de USD em 2026 e 4,39 bilhões de USD em 2027 para 8,76 bilhões de USD até 2032, registrando um CAGR de 14,82% entre 2027 e 2032. O mercado de serviços gerenciados de segurança DNS está indo além da resolução de nomes de rotina, pois as organizações utilizam cada vez mais o DNS para controles de segurança, gerenciamento de tráfego e conformidade regulatória. As implantações em nuvem e híbridas ampliam a superfície de ataque, enquanto incidentes de DNS podem interromper aplicações, transações e o acesso de clientes. O impacto financeiro de incidentes relacionados ao DNS e a necessidade de cumprir obrigações de residência de dados estão tornando os serviços gerenciados mais relevantes para o planejamento de riscos corporativos. Os provedores estão respondendo combinando proteção DNS com plataformas em nuvem, redes de distribuição de conteúdo, inteligência de ameaças e ferramentas de política automatizada. Isso cria uma oportunidade para provedores que possam oferecer cobertura global resiliente enquanto atendem aos requisitos locais de dados e conformidade.
Principais Conclusões do Relatório
- Por modelo de implantação, os serviços baseados em nuvem detinham 64,72% da participação do mercado de serviços gerenciados de segurança DNS em 2026 e estão projetados para expandir a um CAGR de 15,24% até 2032.
- Por tipo de serviço DNS, o DNS primário representou 34,66% da receita em 2026, enquanto o DNS secundário está projetado para expandir a um CAGR de 15,16% até 2032.
- Por tamanho da organização, as grandes empresas detinham 74,33% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 15,18% até 2032.
- Por setor do usuário final, TI e telecomunicações detinham 22,46% da receita em 2026, enquanto o BFSI está projetado para expandir a um CAGR de 15,29% até 2032.
- Por aplicação, as aplicações em nuvem e SaaS detinham 28,71% da receita em 2026, enquanto as aplicações de IoT estão projetadas para expandir a um CAGR de 15,22% até 2032.
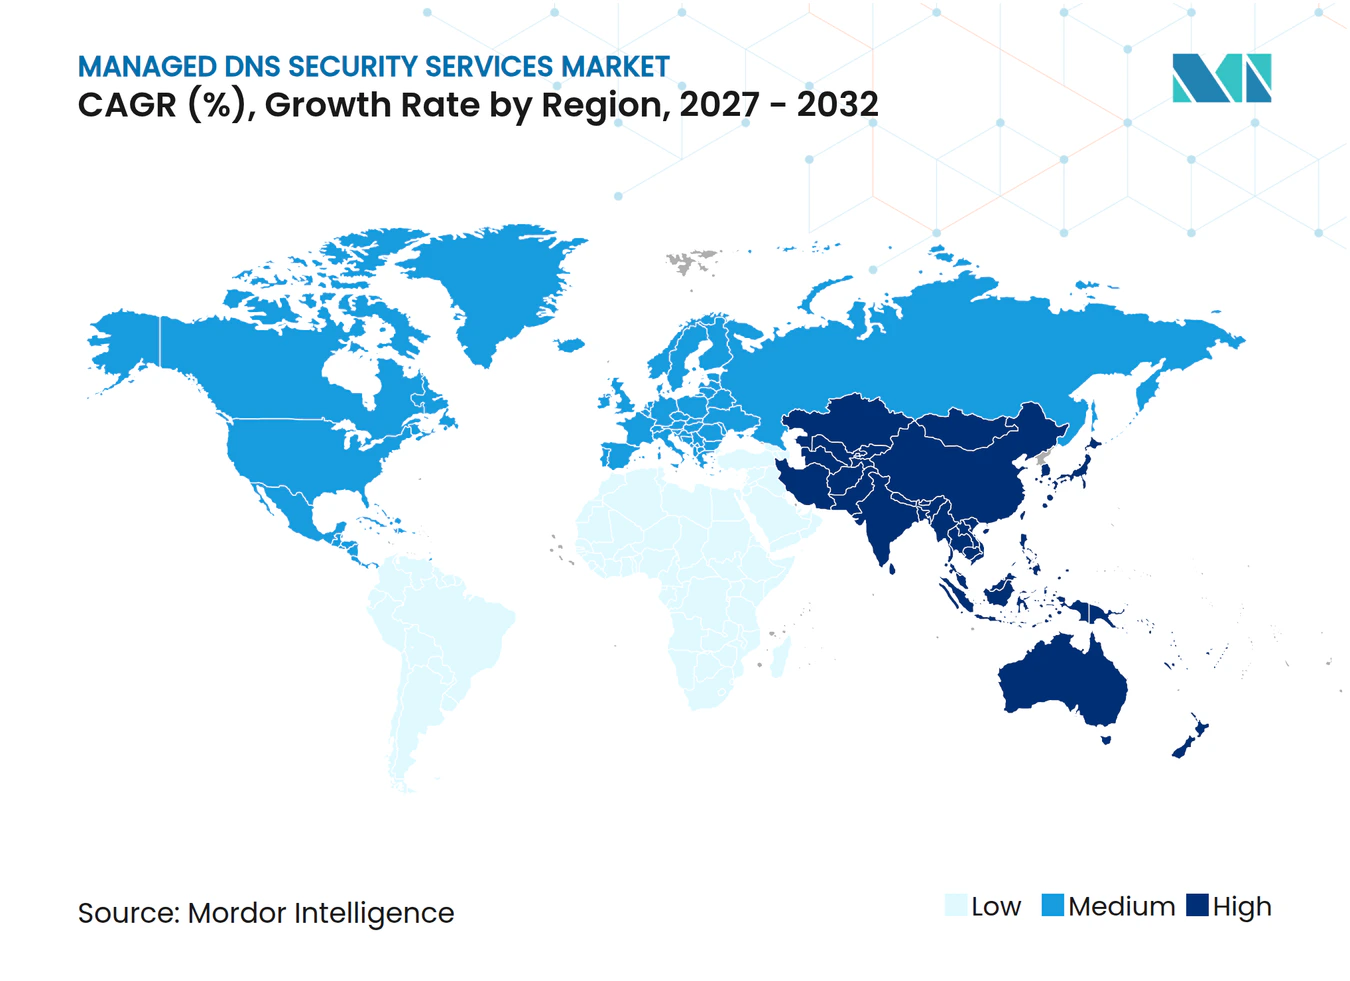
- Por geografia, a América do Norte detinha 41,88% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,49% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ataques Cibernéticos Baseados em DNS e Exposição a DDoS | +4.2% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Proliferação de Aplicações Nativas em Nuvem | +3.5% | América do Norte e Ásia-Pacífico como núcleo, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Expansão de Consultas por IoT e 5G | +2.8% | Ásia-Pacífico como núcleo, China, Índia e Coreia do Sul, com expansão para a América do Norte | Médio prazo (2-4 anos) |
| Adoção de CDN e Multi-CDN | +1.9% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Automação de Políticas DNS por meio de Infraestrutura como Código | +1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Requisitos de Residência de Dados e Nós DNS Localizados | +0.8% | UE, China, Índia e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Ataques Cibernéticos Baseados em DNS e Exposição a DDoS
A infraestrutura DNS esteve envolvida em 95% dos incidentes de segurança organizacional durante os 12 meses anteriores em uma pesquisa com 218 tomadores de decisão sênior de segurança na América do Norte e Europa. A EfficientIP relatou que os sinais totais de ameaças aumentaram 24% entre o segundo semestre de 2025 e o primeiro semestre de 2026 após analisar mais de 150 bilhões de transações DNS diárias. O malware tornou-se a categoria líder, com a atividade maliciosa diária quadruplicando entre janeiro e abril de 2026. A atividade de algoritmos de geração de domínios pode aparecer semanas antes do aumento da atividade de malware, o que dá às organizações com visibilidade DNS gerenciada tempo para identificar a infraestrutura de campanhas. As instituições financeiras enfrentaram um aumento de 272% nos ataques de inundação de consultas DNS durante 2025, e o custo médio por incidente foi de 1,1 milhão de USD, o que torna a segurança DNS uma questão de aquisição para a alta gestão.[1]
Proliferação de Aplicações Nativas em Nuvem
As aplicações em contêineres e de microsserviços aumentam a dependência do DNS porque as chamadas entre serviços requerem resolução de nomes. A Infoblox constatou que 25,1% de 100,8 milhões de domínios recém-observados eram maliciosos ou suspeitos em sua análise de 2025 de mais de 70 bilhões de consultas diárias. Os ciclos frequentes de implantação também podem deixar registros CNAME pendentes após a alteração ou remoção de serviços. A Infoblox identificou registros pendentes em 31 de quase 40 organizações de acesso antecipado, e quase um terço era fácil ou trivialmente explorável para phishing e roubo de credenciais.[2] As orientações da NSA e da CISA favorecem resolvedores corporativos que suportam DNS sobre HTTPS ou DNS sobre TLS, aumentando a relevância dos provedores com infraestrutura de resolvedores criptografados. Os requisitos da ISO/IEC 27001 também inserem os controles DNS nos programas de governança em nuvem. Essas condições movem as decisões do mercado de serviços gerenciados de segurança DNS das operações de rede para a liderança de segurança corporativa.
Expansão de Consultas por IoT e 5G
Os dispositivos de IoT podem exercer alta demanda sobre os resolvedores DNS porque alguns dispositivos solicitam repetidamente os mesmos domínios em vez de seguir os valores de tempo de vida. As comunicações de tipo máquina massiva do 5G também precisam de resolução DNS rápida, o que sustenta a demanda por nós baseados em borda e redes anycast distribuídas. Pesquisas apresentadas no RIPE 90 em 2025 constataram que nenhum dos dispositivos de IoT testados utilizava DNSSEC ou DNS criptografado. Isso deixa as frotas de IoT expostas a envenenamento de cache e manipulação, que as camadas de segurança DNS gerenciada podem ajudar a detectar ou bloquear. A China tem mais de 500 cidades-piloto de cidades inteligentes designadas, enquanto a infraestrutura de pagamentos digitais da Índia necessita de serviços nacionais confiáveis e tratamento de dados. O efeito combinado torna a proteção DNS cada vez mais relevante para as operações de manufatura, logística e serviços públicos no mercado de serviços gerenciados de segurança DNS.
Adoção de CDN e Multi-CDN
O DNS orienta a decisão de roteamento em um design multi-CDN porque determina qual rede de borda recebe uma solicitação. O uso de CDN atingiu 71% entre os 1.000 principais sites em 2025, e as respostas DNS entregues por CDN foram 2,5 vezes mais rápidas do que as respostas do servidor de origem em conexões de desktop.[3] As organizações que utilizam vários provedores de CDN precisam de políticas de tráfego, medição de usuários reais, verificações de integridade e processos de failover que as ofertas básicas de DNS não fornecem. Os ambientes multi-CDN, portanto, elevam o valor dos serviços DNS gerenciados que reúnem roteamento e monitoramento em uma única camada de política. Os serviços de streaming e as plataformas de transações financeiras têm fortes razões para manter as aplicações disponíveis durante falhas de rede. Os provedores que combinam direcionamento de tráfego com inteligência de ameaças podem desempenhar um papel mais amplo do que um contrato de CDN independente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Persistência de DNS Local Legado | -1.8% | Global, mais forte nos setores governamental e BFSI | Longo prazo (≥ 4 anos) |
| Sensibilidade ao Custo das PMEs em Mercados Emergentes | -1.2% | América do Sul, Oriente Médio e África, e Sudeste Asiático | Médio prazo (2-4 anos) |
| Complexidade Operacional de IPv6 e Pilha Dupla | -0.7% | Ásia-Pacífico como núcleo, com expansão para a Europa | Médio prazo (2-4 anos) |
| Risco de Concentração entre Provedores DNS Globais | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Persistência de DNS Local Legado
As instalações de BIND, Unbound e PowerDNS permanecem incorporadas em setores regulamentados, onde a migração de DNS é considerada uma mudança de infraestrutura de alto risco. Os tomadores de decisão de segurança frequentemente enfrentam desafios no gerenciamento de ambientes DNS paralelos, locais e em nuvem. Os investimentos em hardware e as integrações com regras de firewall, zonas do Active Directory e fluxos de trabalho de emissão de tickets aumentam o custo de substituição desses sistemas. Os operadores governamentais e de infraestrutura crítica da UE devem equilibrar os requisitos de soberania que favorecem o controle local com os requisitos de resiliência que suportam a capacidade anycast gerenciada. Essa dinâmica sustenta ambientes híbridos e pode atrasar a adoção plena de serviços gerenciados. O impacto é mais pronunciado onde os ciclos de aquisição e orçamento abrangem vários anos.
Sensibilidade ao Custo das PMEs em Mercados Emergentes
As pequenas e médias empresas na América do Sul, na África Subsaariana e no Sudeste Asiático frequentemente operam com orçamentos de TI limitados, o que pode restringir a adoção de serviços gerenciados de segurança DNS. Uma pesquisa da EfficientIP indica que os líderes de segurança enfrentam desafios no acesso a expertise em detecção de ameaças DNS, com essa lacuna frequentemente mais pronunciada em economias emergentes. As assinaturas acessíveis de DDoS como serviço reduziram a barreira para ataques contra organizações menores. Os parceiros locais de TI também podem não ter ofertas de segurança DNS gerenciada em seus portfólios de serviços. Os canais de provedores de serviços gerenciados podem ajudar a suprir essa lacuna, mas requerem ferramentas multilocatário e modelos de preços adequados a clientes menores. Sem opções de DNS protetoras subsidiadas ou freemium, a adoção pelas PMEs pode permanecer limitada em regiões de alto crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Implantação:
A Arquitetura em Nuvem Lidera a Receita e o CrescimentoO DNS gerenciado baseado em nuvem detinha 64,72% da participação do mercado de serviços gerenciados de segurança DNS em 2026 e está projetado para expandir a um CAGR de 15,24% até 2032. A entrega anycast dá aos provedores de nuvem a capacidade de distribuir tráfego, alternar cargas de trabalho durante falhas e mitigar grandes eventos de DDoS. A Cloudflare opera em mais de 335 cidades em mais de 120 países, o que ilustra a escala geográfica disponível a partir de uma rede distribuída no mercado de serviços gerenciados de segurança DNS. A migração corporativa para a nuvem também favorece serviços DNS que se conectam com fluxos de trabalho de infraestrutura como código. A Infoblox lançou um plugin provedor Terraform em abril de 2025 para automatizar o provisionamento de registros DNS em sistemas locais e multi-nuvem a partir de um único fluxo de trabalho.
A AWS fortaleceu o modelo em nuvem em novembro de 2025 com o Route 53 Global Resolver e Accelerated Recovery, adicionando failover automatizado, registro centralizado e gerenciamento de tráfego entre nuvens. As implantações locais permanecem importantes onde o tráfego de resolvedores não pode cruzar fronteiras nacionais, especialmente na China e em ambientes de infraestrutura crítica da UE. Os sistemas híbridos continuam a suportar grandes organizações que gerenciam infraestrutura BIND legada junto com cargas de trabalho nativas em nuvem. A Infoblox relatou que sua plataforma Universal DDI Management superou 200 clientes corporativos em 2026 e estendeu o gerenciamento unificado para Cloudflare, Akamai, AWS, Azure e Google Cloud. Essa abordagem permite que as organizações apliquem políticas consistentes enquanto movem cargas de trabalho em etapas, de modo que o mercado de serviços gerenciados de segurança DNS inclui tanto a conversão para nuvem quanto as necessidades de administração híbrida de longo prazo.



Por Tipo de Serviço DNS:
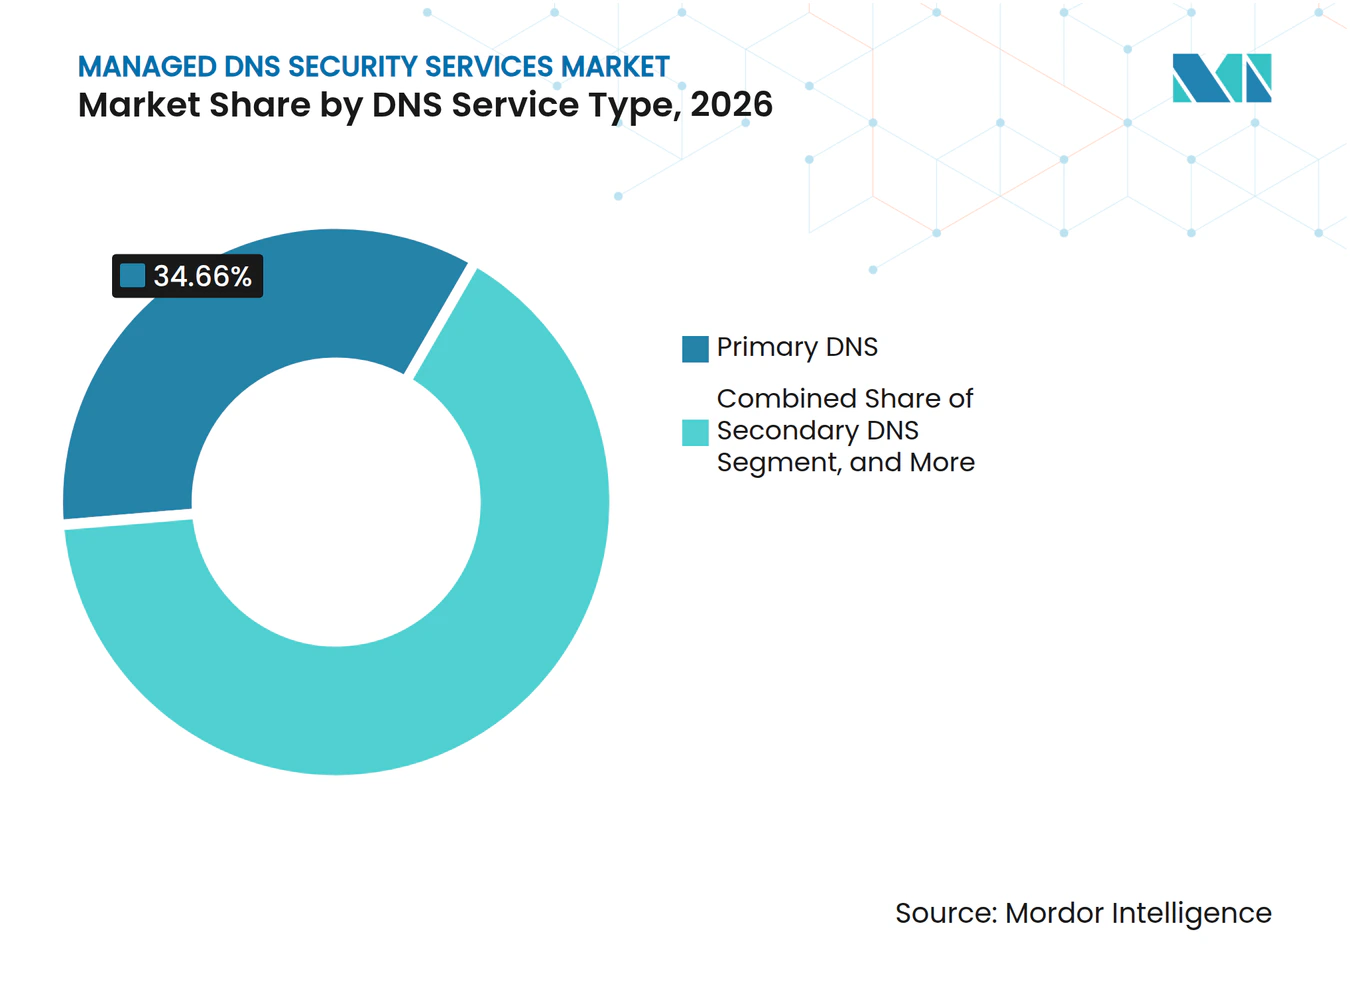
O DNS Secundário Suporta Designs de ResiliênciaO DNS primário detinha 34,66% da receita em 2026, enquanto o DNS secundário está projetado para expandir a um CAGR de 15,16% até 2032. O DNS primário permanece o serviço fundamental para registros autoritativos e suporta a infraestrutura DNS central da maioria das empresas. O DNS secundário está ganhando atenção no mercado de serviços gerenciados de segurança DNS à medida que as organizações buscam redundância após incidentes de disponibilidade e ataques volumétricos. O aumento de 24% nos sinais de ameaças DNS entre o segundo semestre de 2025 e o primeiro semestre de 2026 reforça a necessidade de distribuir serviços autoritativos entre provedores. Os designs com múltiplos provedores podem distribuir o tráfego de ataque e reduzir a dependência de um único serviço autoritativo.
A Akamai adicionou suporte a DNSSEC com múltiplos signatários ao Edge DNS em março de 2026, permitindo que múltiplos provedores co-assinem zonas sob o Modelo 2 da RFC 8901. Isso pode reduzir uma barreira operacional para a adoção do DNS secundário. O DNS dinâmico também é relevante para cargas de trabalho em nuvem que precisam de alterações frequentes de registros durante ciclos de orquestração de contêineres. O DNS reverso suporta a autenticação de e-mail por meio de configurações DMARC e SPF em ambientes regulamentados, enquanto os programas de confiança zero adicionam outro motivo para um DNS autoritativo resiliente, pois a microssegmentação depende de uma descoberta de serviços estável. Essas necessidades tornam o DNS secundário uma aquisição de resiliência e conformidade, e não apenas um backup técnico.
Por Tamanho da Organização:
A Receita Corporativa Permanece Concentrada Enquanto as PMEs se ExpandemAs grandes empresas detinham 74,33% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 15,18% até 2032. As grandes organizações têm recursos para gerenciar grandes volumes de consultas DNS e são alvos frequentes de phishing e atividades de comando e controle. Seus investimentos também refletem o custo do tempo de inatividade para aplicações voltadas ao cliente e operações globais. O comunicado da CISA de abril de 2025 sobre DNS de fluxo rápido observou que a rotação rápida de IP pode contornar listas de bloqueio quando as organizações carecem de filtragem DNS eficaz. Essa ameaça pode encorajar organizações menores a usar serviços DNS protetores em vez de gerenciar filtragem complexa por conta própria.
A adoção pelas PMEs no mercado de serviços gerenciados de segurança DNS dependerá fortemente dos canais de provedores de serviços gerenciados e de ferramentas que suportem múltiplos clientes a partir de uma única plataforma. A Infoblox introduziu multilocação aprimorada para o Threat Defense em setembro de 2026 para suportar a implantação escalável de clientes por meio desses canais. A NEC também introduziu segurança DNS integrada para roteadores VPN de PMEs no Japão em março de 2026. A DNSFilter e a TitanHQ usam a distribuição por provedores de serviços gerenciados para alcançar clientes abaixo do nível corporativo na América do Norte e Europa. Pacotes de menor custo podem ampliar o acesso enquanto reduzem a necessidade de appliances de segurança dedicados, oferecendo às PMEs um caminho prático para adotar a segurança DNS gerenciada à medida que sua exposição aumenta.
Por Setor do Usuário Final:
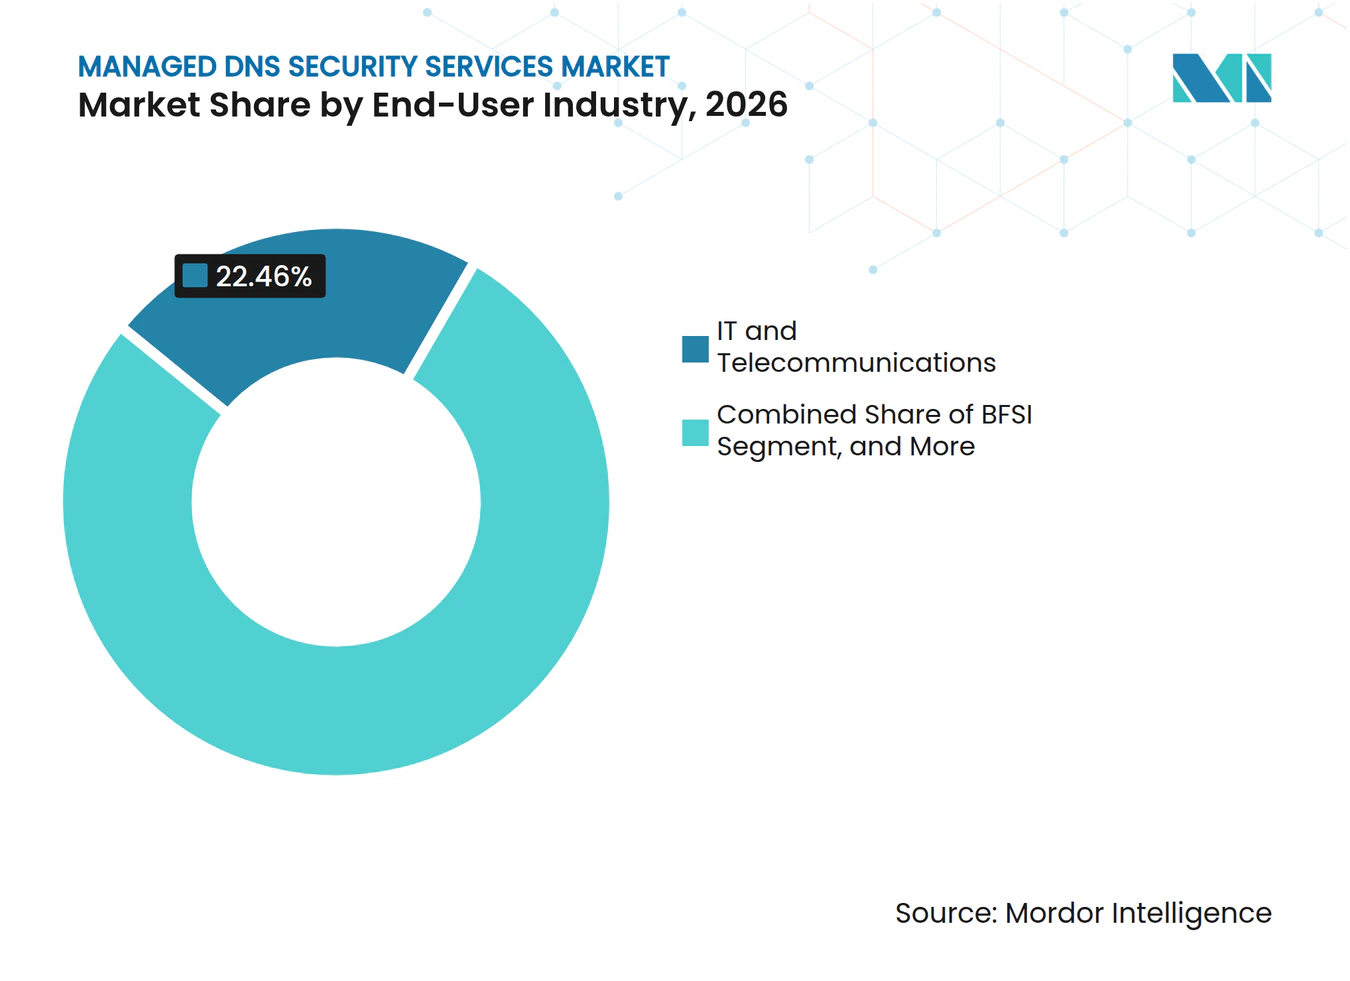
A Exposição a Ameaças no BFSI Impulsiona a DemandaTI e telecomunicações detinham 22,46% da receita em 2026, enquanto o BFSI está projetado para expandir a um CAGR de 15,29% até 2032. O setor de TI e telecomunicações gera grandes volumes de tráfego DNS e fornece conectividade para outros setores dentro do mercado de serviços gerenciados de segurança DNS. As instituições financeiras enfrentam exposição direta a inundações de consultas DNS, phishing e outras ameaças que podem interromper serviços digitais. A Radware relatou um aumento global de 272% nos ataques de inundação de consultas DNS contra instituições financeiras durante 2025. Isso eleva a importância do monitoramento e da filtragem DNS nos níveis sênior de gestão de riscos.
O Regulamento de Resiliência Operacional Digital exige que as entidades financeiras demonstrem resiliência de TIC, incluindo detecção de incidentes e relatórios relevantes para operações DNS. Os programas de inteligência de ameaças também usam sinais DNS para identificar infraestrutura maliciosa antes do início de um ataque mais amplo. Saúde e ciências da vida, organizações governamentais e do setor público, e empresas de varejo e comércio eletrônico têm necessidades semelhantes de conformidade e disponibilidade de serviços. HIPAA, FISMA e PCI-DSS moldam a governança de dados DNS e os requisitos de proteção de transações em seus respectivos ambientes. A manufatura e os serviços públicos estão se tornando relevantes à medida que as redes de tecnologia operacional e de TI se tornam mais conectadas, ampliando o mercado de serviços gerenciados de segurança DNS além dos compradores de tecnologia tradicionais.

Por Aplicação:
Nuvem e SaaS Lideram Enquanto IoT AceleraAs aplicações em nuvem e SaaS detinham 28,71% da receita em 2026, enquanto as aplicações de IoT estão projetadas para expandir a um CAGR de 15,22% até 2032. As forças de trabalho distribuídas podem gerar altos volumes de consultas quando os usuários acessam repetidamente domínios SaaS. Isso sustenta a posição de liderança das aplicações em nuvem e SaaS no tamanho do mercado de serviços gerenciados de segurança DNS. O crescimento da IoT reflete a proliferação de dispositivos que está superando o uso de DNSSEC e DNS criptografado. Pesquisas apresentadas no RIPE 90 em 2025 constataram que nenhum dispositivo de IoT testado implementou DNSSEC ou DNS criptografado, deixando muitas frotas de dispositivos expostas à manipulação na camada DNS.
As relações DNS também permanecem centrais para a aquisição corporativa em nuvem no mercado de serviços gerenciados de segurança DNS. Os dados da Edge Footprint de outubro de 2026 mostraram que o AWS Route 53, o Akamai Edge DNS e a Cloudflare gerenciavam grande parte do DNS autoritativo usado pelas empresas da Fortune 500. Os serviços de CDN e as redes corporativas precisam de roteamento inteligente baseado em latência, verificações de integridade e regras de conformidade geográfica. As plataformas de comércio eletrônico precisam de DNS confiável durante períodos de transações de alto valor, enquanto a hospedagem de sites permanece uma aplicação de nível básico onde ClouDNS, Constellix e DNSimple atendem PMEs e desenvolvedores com valores de contrato mais baixos. Essa combinação suporta tanto contratos corporativos de alto volume quanto uma base mais ampla de usuários menores.
Análise Geográfica
Mercado de Serviços Gerenciados de Segurança DNS nas Américas
A América do Norte detinha 41,88% da participação do mercado de serviços gerenciados de segurança DNS em 2026. A alta densidade de nuvem em hiperescala, a regulamentação madura e a alta exposição corporativa a ataques sustentam a posição de liderança da região. Os Estados Unidos respondem por grande parte dessa demanda por meio de aquisições federais e grandes organizações financeiras, de saúde e de tecnologia, enquanto a iniciativa de DNS Protetora da CISA e as orientações de DNS criptografado da NSA apoiam o uso de serviços de resolvedores protegidos. A América do Sul está se desenvolvendo no mercado de serviços gerenciados de segurança DNS por meio da migração para a nuvem e da modernização das telecomunicações, com o Brasil apoiado por requisitos de proteção de dados e cibersegurança do setor financeiro.
Mercado Europeu de Serviços Gerenciados de Segurança DNS
A Europa tem um perfil distinto porque a Diretiva NIS 2 exige que os operadores de infraestrutura crítica auditem, documentem e protejam o tráfego DNS dentro do gerenciamento de riscos de TIC. A Alemanha lidera os gastos regionais, com o BSI IT-Grundschutz NET.1.1 exigindo controles na camada DNS para organizações que buscam certificação federal de cibersegurança. O programa de DNS Protetora do Reino Unido abrange mais de 1.400 organizações do governo central, governo local e NHS. Os acordos de processamento de dados do GDPR exigem que os provedores documentem como os registros de consultas de residentes da UE são tratados, o que favorece provedores com nós anycast na região e limites de dados documentados.
Mercado de Serviços Gerenciados de Segurança DNS na Ásia-Pacífico e Oriente Médio e África
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,49% até 2032, a taxa geográfica mais rápida no mercado de serviços gerenciados de segurança DNS. A implantação de 5G, os gastos com cidades inteligentes e o papel da região na adoção de IPv6 sustentam essa perspectiva. A APNIC relatou que a Ásia-Pacífico representou mais de 64% dos usuários globais de IPv6 em 2025. Os provedores domésticos da China operam sob regras locais de segurança e informações pessoais, enquanto os pagamentos digitais e a digitalização governamental da Índia aumentam a demanda de instituições financeiras e plataformas. O Oriente Médio e a África permanecem mercados em estágio inicial, embora a Visão 2030 da Arábia Saudita e o investimento em telecomunicações dos Emirados Árabes Unidos sustentem a demanda regional.
Cenário Competitivo
Concentração do Mercado
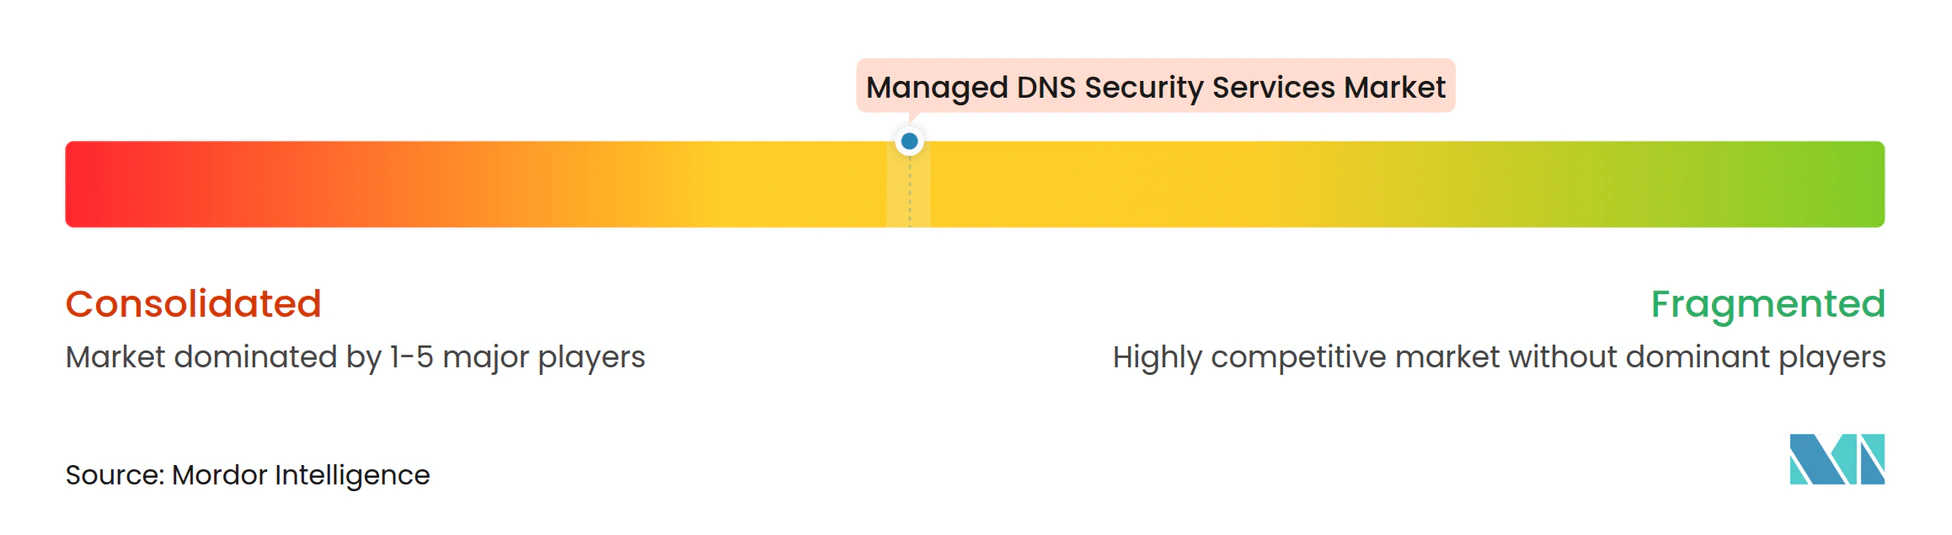
O mercado de serviços gerenciados de segurança DNS é moderadamente concentrado no nível de plataforma, onde AWS, Cloudflare, Akamai Technologies, Microsoft e Google atendem grandes empresas por meio de integrações de nuvem, CDN e segurança. O AWS Route 53 tem uma posição significativa em cargas de trabalho de hiperescala por estar estreitamente integrado aos serviços da AWS, e o Advanced DNS Security da Palo Alto Networks tornou-se geralmente disponível no Route 53 Resolver DNS Firewall em outubro de 2026. O serviço adiciona proteção contra fluxo rápido, detecção de algoritmos de geração de domínios e controles de tunelamento DNS dentro das políticas do Route 53. Isso permite que os clientes da AWS usem essas proteções sem appliances separados no nível de VPC.
A Akamai compete no mercado de serviços gerenciados de segurança DNS por meio de sua presença de DNS autoritativo e recursos de segurança DNS. Sua atualização de março de 2026 adicionou DNSSEC com múltiplos signatários, Infrastructure Security Analytics e detecção de CNAME pendente ao Edge DNS. A Cloudflare lançou o Internal DNS para disponibilidade geral em julho de 2026 para combinar DNS público e privado em um único plano de controle. Isso aborda a complexidade do DNS de horizonte dividido em arquiteturas de confiança zero. Esses movimentos mostram como os principais provedores estão estendendo o DNS de um serviço de rede separado para um modelo operacional mais amplo de segurança e nuvem.
Os provedores focados em DDI também estão expandindo suas posições no mercado de serviços gerenciados de segurança DNS para inteligência de ameaças externas e gerenciamento de superfície de ataque. A Infoblox concluiu sua aquisição da Axur em maio de 2026, adicionando descoberta de ameaças externas, proteção de risco digital, varredura de mais de 40 milhões de URLs diariamente, uma taxa de sucesso de remoção de 98,9% e bloqueio médio de ameaças 68,4 dias antes do que as ferramentas tradicionais. A BlueCat Networks e a EfficientIP permanecem relevantes em implantações híbridas regulamentadas onde DORA, GDPR e requisitos de residência de dados são materiais. A Linux Foundation lançou o DNS-AID em maio de 2026 com Cloudflare, GoDaddy, Infoblox, ISC, Equinix e outros membros para avançar na descoberta descentralizada de agentes de IA por meio de DNS. O projeto pode elevar o papel estratégico do DNS em transações confiáveis de agentes de IA e criar oportunidades adicionais para provedores com redes anycast globais.
Líderes do Setor de Serviços Gerenciados de Segurança DNS
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Segurança DNS Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Oracle Corporation
- Infoblox Inc.
- GoDaddy Inc.
- VeriSign, Inc.
- Vercara, LLC
- DigiCert, Inc.
- Cisco Systems, Inc.
- BlueCat Networks Inc.
- EfficientIP SAS
- DNSFilter, Inc.
- TitanHQ
- DNS Made Easy
- Tiggee LLC
- No-IP, Inc.
- Open-Xchange AG
- Constellix LLC
- ClouDNS Ltd.
- DNSimple Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Segurança DNS
- Outubro de 2026: O Advanced DNS Security da Palo Alto Networks atingiu disponibilidade geral no Amazon Route 53 Resolver DNS Firewall, fornecendo proteção contra fluxo rápido, detecção de DGA e bloqueio de tunelamento DNS nativamente dentro das políticas do Route 53 em ambientes AWS e de nuvem híbrida, eliminando a necessidade de implantações de appliances separados no nível de VPC.
- Outubro de 2026: GoDaddy, Infoblox, Google e Cloudflare demonstraram uma arquitetura de referência de "Cadeia de Confiança" para transações seguras de agentes de IA no GovWare 2026 durante a Semana Internacional de Cibersegurança de Singapura, desenvolvida com a IMDA de Singapura. A arquitetura usa DNS como camada de descoberta de agentes e verificação de identidade, posicionando os operadores DNS como infraestrutura de confiança fundamental para redes de comércio agêntico que a McKinsey estima que poderiam facilitar de 3 trilhões de USD a 5 trilhões de USD em compras de consumidores até 2030.
- Outubro de 2026: A AWS lançou análises e insights de DNS para o Route 53 Global Resolver e DNS Firewall por meio da integração nativa com o Amazon CloudWatch, fornecendo às equipes de segurança observabilidade de padrões de consulta, detecção de anomalias e capacidades de alarme automatizado em ambientes DNS de nuvem híbrida.
- Outubro de 2026: A VeriSign lançou o beta limitado do Verisign Informed, um serviço de status de certificado de alta garantia que fornece validação no momento do uso por meio de infraestrutura DNS de alta disponibilidade, com disponibilidade geral prevista para o primeiro semestre de 2027.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Segurança DNS
O Mercado de Serviços Gerenciados de Segurança DNS compreende serviços de segurança terceirizados, disponíveis 24 horas por dia, 7 dias por semana, que protegem a infraestrutura DNS e o tráfego DNS de uma organização contra ameaças cibernéticas, incluindo ataques DDoS, sequestro de DNS, envenenamento de cache, tunelamento DNS e comunicações de comando e controle (C2) de malware.
O Relatório do Mercado de Serviços Gerenciados de Segurança DNS é Segmentado por Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tipo de Serviço DNS (DNS Primário, DNS Secundário, DNS Dinâmico e DNS Reverso), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Mídia e Entretenimento, Varejo e Comércio Eletrônico, Saúde e Ciências da Vida, Governo e Setor Público e Outros Setores do Usuário Final), Aplicação (Hospedagem de Sites, Aplicações em Nuvem e SaaS, Plataformas de Comércio Eletrônico, Serviços de CDN, Redes Corporativas, Aplicações Móveis e Aplicações de IoT) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Baseado em Nuvem |
| Local |
| Híbrido |
| DNS Primário |
| DNS Secundário |
| DNS Dinâmico |
| DNS Reverso |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Mídia e Entretenimento |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| Hospedagem de Sites |
| Aplicações em Nuvem e SaaS |
| Plataformas de Comércio Eletrônico |
| Serviços de CDN |
| Redes Corporativas |
| Aplicações Móveis |
| Aplicações de IoT |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tipo de Serviço DNS | DNS Primário | |
| DNS Secundário | ||
| DNS Dinâmico | ||
| DNS Reverso | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Mídia e Entretenimento | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Aplicação | Hospedagem de Sites | |
| Aplicações em Nuvem e SaaS | ||
| Plataformas de Comércio Eletrônico | ||
| Serviços de CDN | ||
| Redes Corporativas | ||
| Aplicações Móveis | ||
| Aplicações de IoT | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de segurança DNS?
O tamanho do mercado de serviços gerenciados de segurança DNS está projetado para expandir de 3,82 bilhões de USD em 2026 e 4,39 bilhões de USD em 2027 para 8,76 bilhões de USD até 2032, a um CAGR de 14,82%. A perspectiva reflete maior demanda por DNS protetora, gerenciamento de tráfego e suporte à conformidade em ambientes de nuvem e híbridos.
O que está impulsionando a demanda por serviços gerenciados de segurança DNS?
O aumento de ataques baseados em DNS, a implantação de aplicações nativas em nuvem, a expansão de IoT e 5G, o uso de multi-CDN e os requisitos de residência de dados estão sustentando a demanda. As organizações também precisam de visibilidade sobre domínios maliciosos, serviços redundantes durante ataques e políticas mais consistentes em infraestruturas de nuvem e locais.
Qual modelo de implantação lidera os serviços gerenciados de segurança DNS?
A implantação baseada em nuvem liderou com uma participação de 64,72% em 2026 e está projetada para expandir a um CAGR de 15,24% até 2032. A infraestrutura anycast distribuída, o failover automatizado e a integração com ferramentas de implantação em nuvem sustentam sua posição, embora os sistemas híbridos permaneçam importantes em ambientes regulamentados.
Qual setor do usuário final deve expandir mais rapidamente?
O BFSI está projetado para expandir a um CAGR de 15,29% até 2032, sustentado pela exposição a ameaças do setor financeiro e pelos requisitos de resiliência operacional. O setor usa controles DNS para ajudar a proteger serviços de transações, identificar infraestrutura maliciosa e suportar processos documentados de detecção e relatório de incidentes.
Qual região deve registrar a expansão mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,49% até 2032, sustentada pela implantação de 5G, investimento em cidades inteligentes e adoção de IPv6. A demanda também reflete as necessidades domésticas de DNS na China e o crescimento da infraestrutura de pagamentos digitais e digitalização pública da Índia.
Como as empresas estão usando serviços de DNS secundário?
As empresas estão adotando o DNS secundário para redundância, resiliência com múltiplos provedores, suporte a DNSSEC e melhor continuidade durante ataques na camada DNS. Ele pode distribuir cargas de trabalho autoritativas entre provedores, reduzir o impacto de uma interrupção e suportar arquiteturas onde a segurança DNS tornou-se parte de um planejamento de resiliência mais amplo.