
Tamanho e Participação do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados por Mordor Intelligence
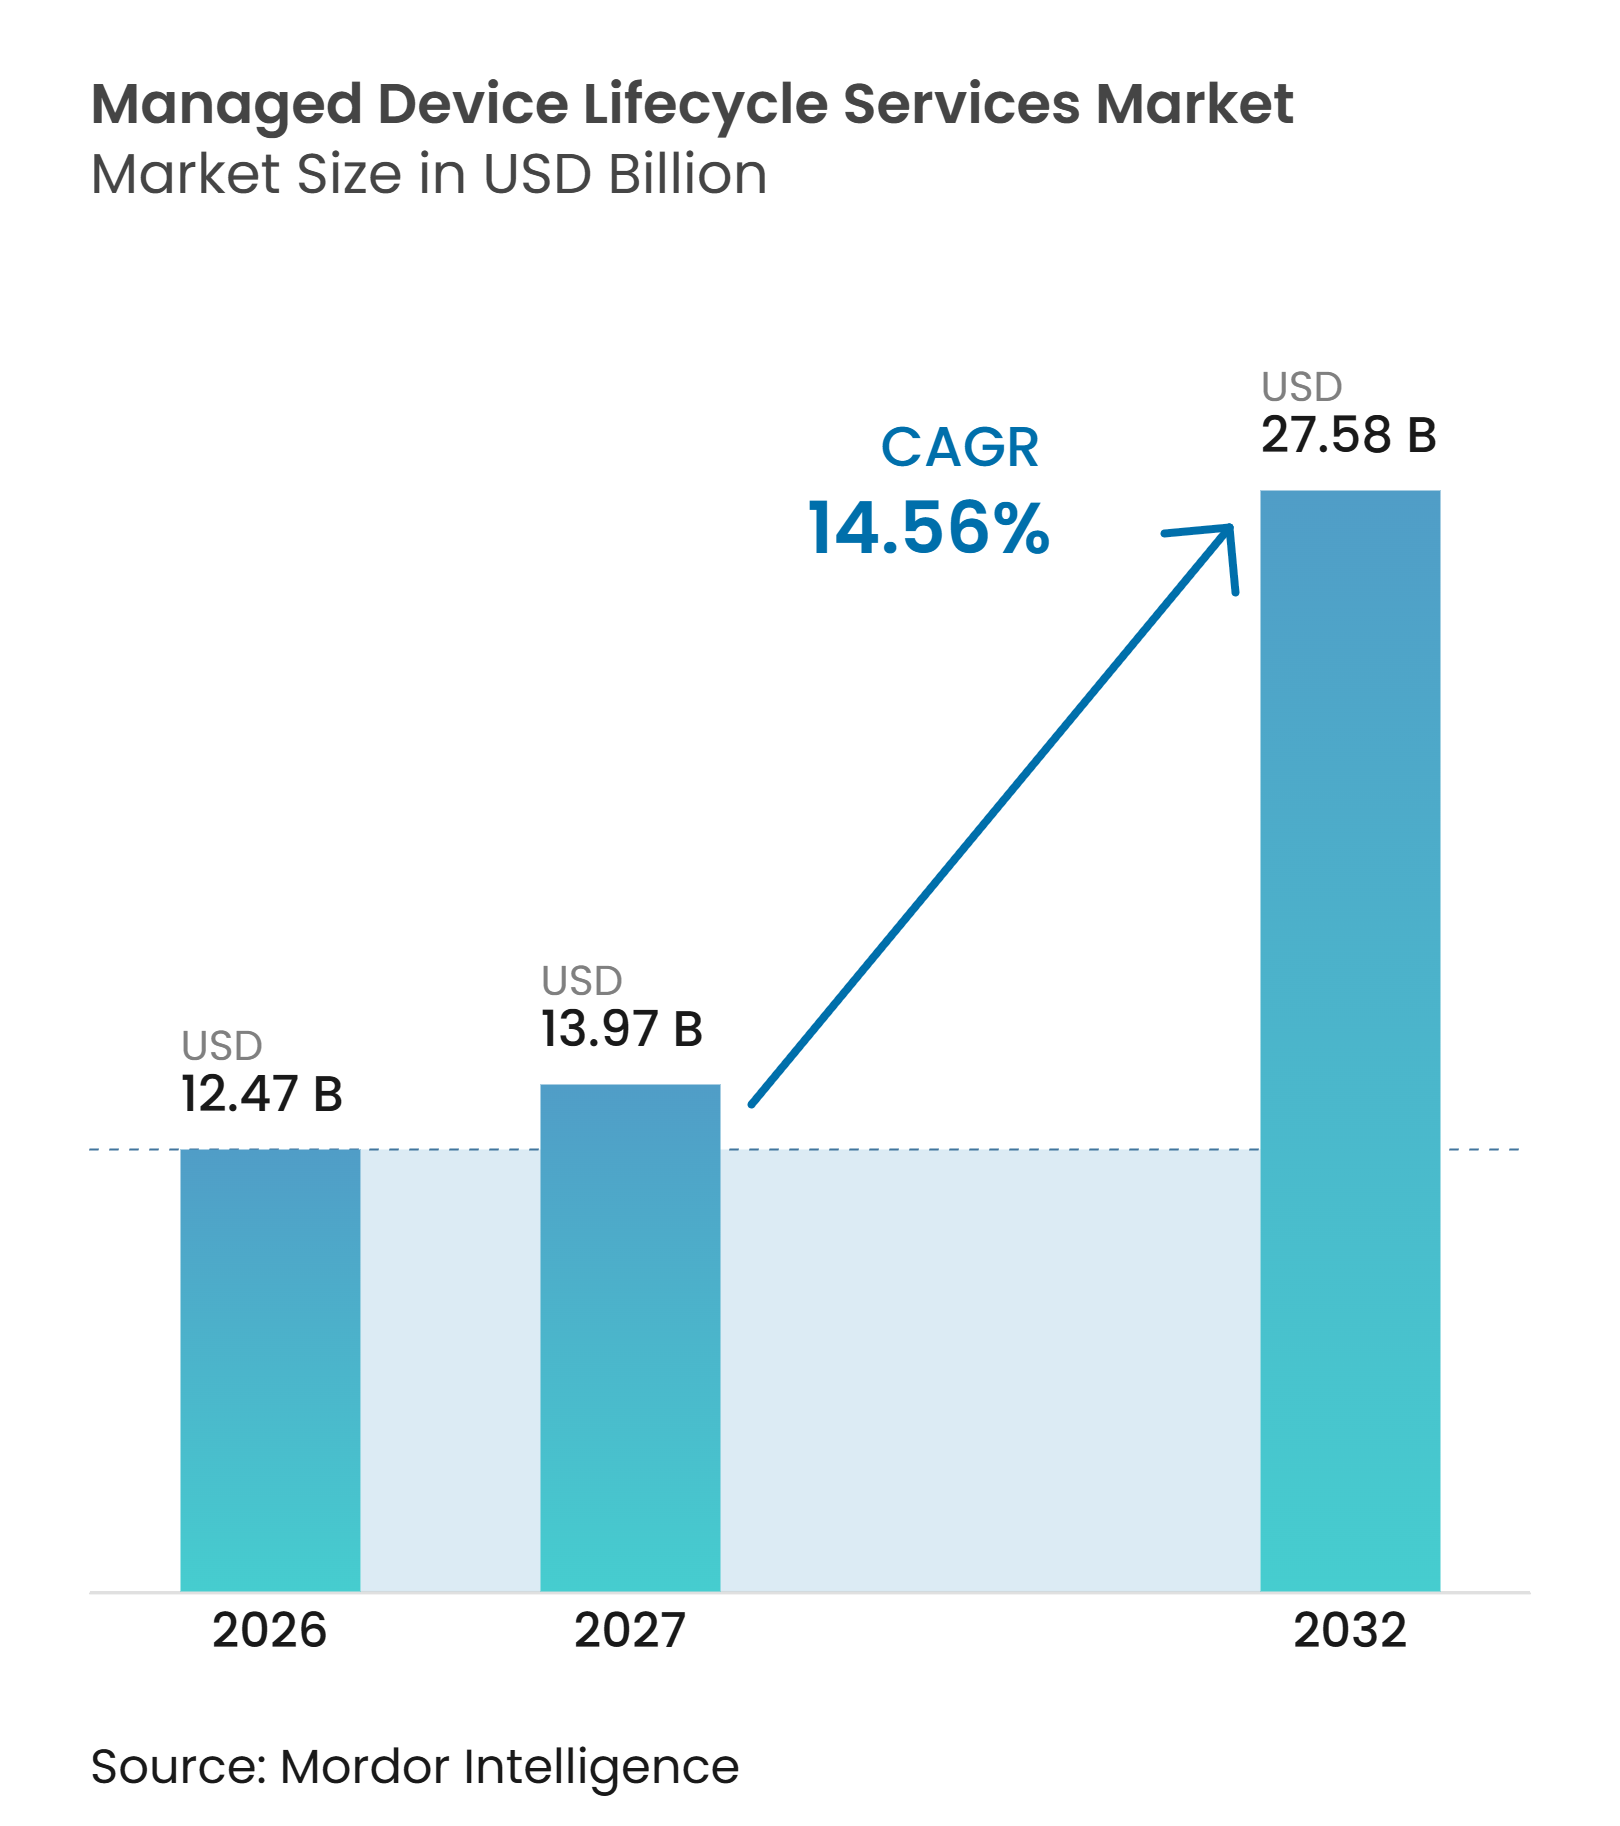
O tamanho do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados está projetado para expandir de 12,47 bilhões de USD em 2026 para 27,58 bilhões de USD até 2032, registrando um CAGR de 14,56% entre 2027 e 2032. O trabalho híbrido tornou o gerenciamento de dispositivos um requisito operacional mais amplo, em vez de uma atividade de TI de retaguarda. As organizações agora gerenciam frotas distribuídas que incluem PCs, terminais robustos, wearables e endpoints de IoT. Os requisitos de segurança, as metas de recuperação de dispositivos e a demanda por custos operacionais previsíveis sustentam contratos de serviço terceirizados de maior duração. Os provedores competem pela capacidade de conectar atividades de provisionamento, suporte, recuperação e conformidade nos sistemas dos clientes. As regras de soberania de dados e as integrações complexas podem retardar a implantação e reduzir a eficiência dos modelos de entrega global padronizados.
Principais Conclusões do Relatório
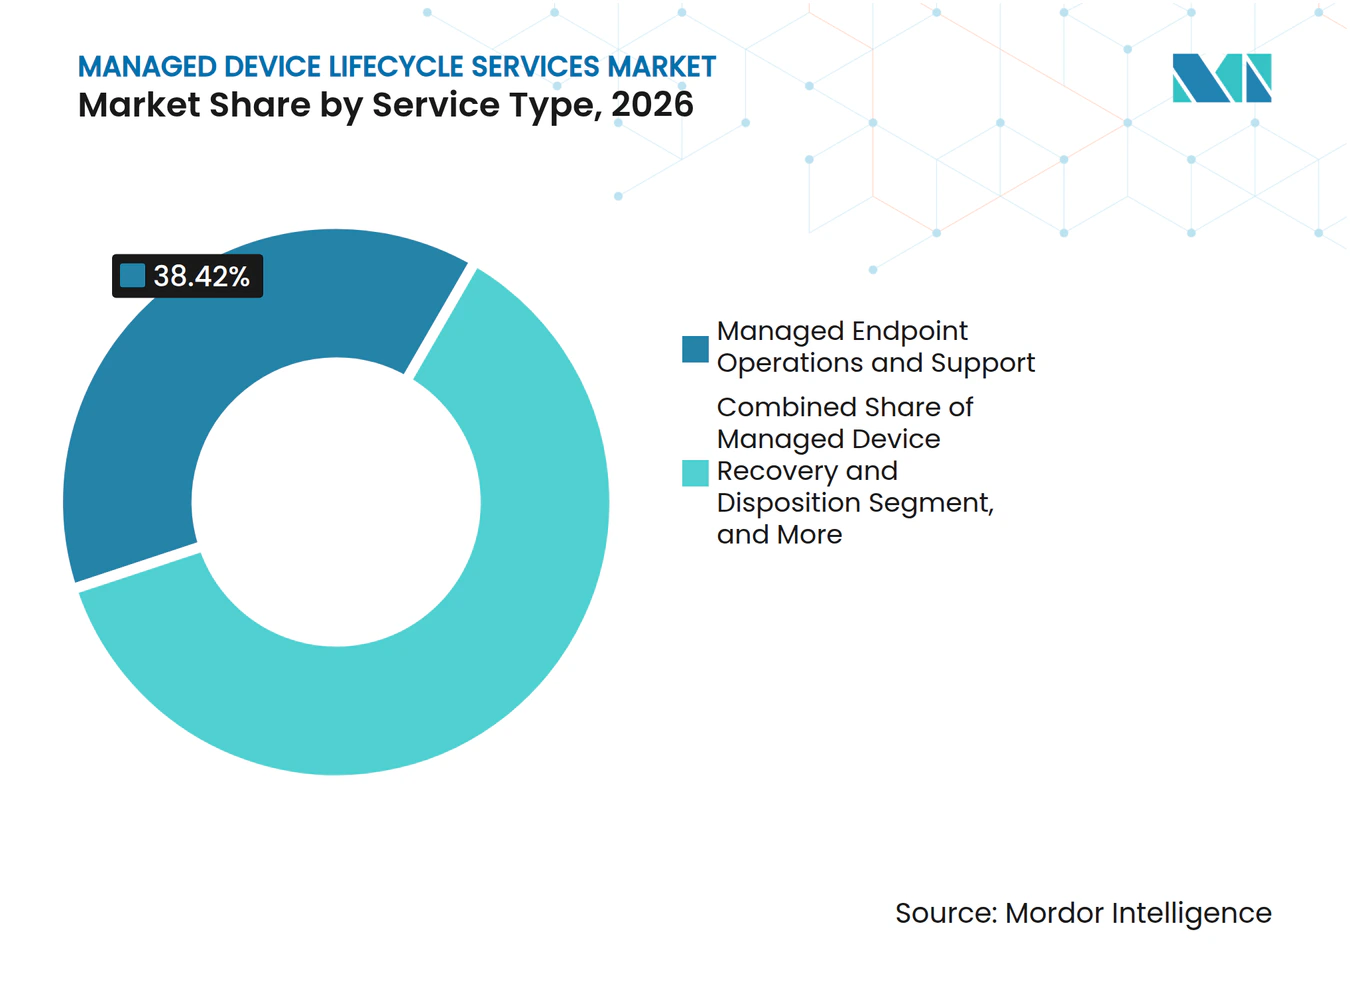
- Por tipo de serviço, Operações e Suporte de Endpoints Gerenciados deteve 38,42% da participação do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados em 2026, enquanto Recuperação e Descarte de Dispositivos Gerenciados tem previsão de expandir a um CAGR de 19,22% até 2032.
- Por tipo de dispositivo, Laptops e PCs de Mesa responderam por 54,63% da participação do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados em 2026, enquanto Dispositivos Robustos e Computadores Móveis têm previsão de expandir a um CAGR de 19,61% até 2032.
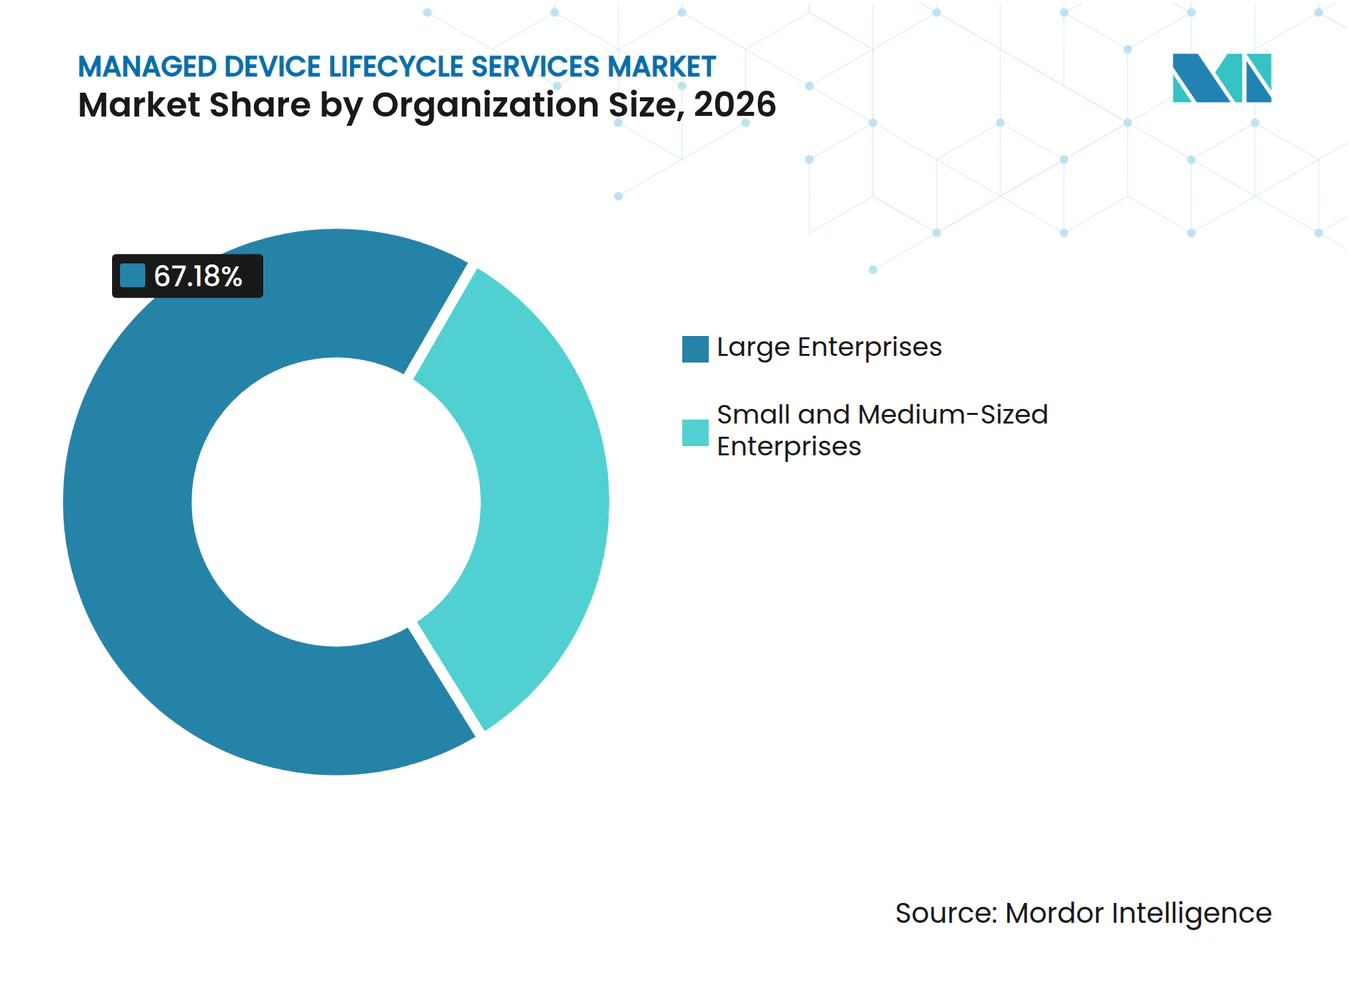
- Por porte da organização, Grandes Empresas detiveram 67,18% da receita em 2026, enquanto Pequenas e Médias Empresas têm previsão de expandir a um CAGR de 17,24% até 2032.
- Por setor do usuário final, Serviços Bancários, Financeiros e de Seguros responderam por 22,64% da receita em 2026, enquanto Saúde e Ciências da Vida têm previsão de expandir a um CAGR de 18,38% até 2032.
- Por geografia, a América do Norte deteve 38,32% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 18,46% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Forças de Trabalho Híbridas e Distribuídas | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento dos Requisitos de Segurança de Endpoints e Conformidade | +2.9% | Global, com maior concentraço na América do Norte e Europa | Médio prazo (2-4 anos) |
| Restrições de Capacidade e Competências em TI | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Custos de Dispositivos Previsíveis e Modelos de OpEx | +2.0% | América do Norte, Europa, núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Operações Proativas de Endpoints Habilitadas por IA | +1.7% | América do Norte, Europa, núcleo da Ásia-Pacífico, expansão para Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Programas de TI Circular e Recuperação de Valor de Dispositivos | +1.2% | Europa, América do Norte, expansão para Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Forças de Trabalho Híbridas e Distribuídas
O trabalho híbrido e distribuído deslocou o perímetro de dispositivos para além dos escritórios e das localizações centrais de TI. Em uma pesquisa de abril de 2025, 93% das organizações relataram que um funcionário típico utilizava 2 ou mais dispositivos endpoint por dia. A mesma pesquisa constatou que 36% das organizações identificaram o suporte a trabalhadores remotos e híbridos como uma das principais fontes de complexidade no gerenciamento de endpoints.[1] O ciclo de vida de um dispositivo remoto pode envolver envio, recuperação, sanitização de dados, reimagem e coordenação com transportadoras. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados apoia organizações que precisam dessas etapas entregues sob níveis de serviço definidos. A demanda é especialmente relevante para empregadores de serviços profissionais, tecnologia e serviços financeiros que dependem de trabalhadores do conhecimento distribuídos.
Crescimento dos Requisitos de Segurança de Endpoints e Conformidade
A segurança de endpoints tornou-se parte dos relatórios de risco corporativo e da prontidão para auditorias. A pesquisa de endpoints de abril de 2025 constatou que 29% dos profissionais relevantes citaram a complexidade da conformidade regulatória como causa primária da dificuldade no gerenciamento de endpoints. O FFIEC estabelece que as instituições financeiras devem gerenciar ativos de hardware, software e dispositivos móveis por meio de práticas documentadas de inventário.[2]Esse requisito aumenta o valor de registros de ativos confiáveis e de alterações documentadas de dispositivos. Os provedores podem atender a essa necessidade por meio de controles de configuração, trilhas de auditoria e relatórios de endpoints. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados é, portanto, relevante para compradores regulados que precisam de processos de ciclo de vida alinhados ao seu ambiente de controle.
Restrições de Capacidade e Competências em TI
As organizações enfrentam escassez de competências necessárias para operar frotas de endpoints diversificadas. A Linux Foundation constatou que 44% dos respondentes consideravam a falta de trabalhadores qualificados um dos 3 principais desafios em 2025. O relatório identificou lacunas de competências em segurança cibernética e conformidade para 65% dos respondentes e em computação em nuvem para 59%.[3] As operações de dispositivos exigem conhecimento em logística de hardware, sistemas operacionais, plataformas de endpoints e controles de segurança. Equipes de TI enxutas podem adiar a verificação de patches, os fluxos de trabalho de desativação e a manutenção planejada quando essas competências não estão disponíveis. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados oferece às organizações uma forma de inserir essas tarefas recorrentes em um modelo de serviço externo.
Demanda por Custos de Dispositivos Previsíveis e Modelos de OpEx
As organizações buscam cada vez mais custos mais previsíveis para hardware e serviços relacionados. Os modelos de assinatura e de dispositivo como serviço podem combinar hardware, licenças, suporte e logística de fim de vida em cobranças recorrentes. Essa abordagem pode simplificar o planejamento orçamentário para organizações que anteriormente utilizavam vários relacionamentos com fornecedores para as operações de frota. Também pode alinhar as decisões de renovação às necessidades operacionais, em vez de aos cronogramas de depreciação. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados se beneficia quando as equipes de aquisição valorizam um único framework comercial para as operações de dispositivos. O modelo é particularmente relevante à medida que o hardware com capacidade de IA e as transições de sistemas operacionais exercem pressão adicional sobre o planejamento de renovação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade de Soberania de Dados e Processamento Transfronteiriço | -2.1% | Global, com maior sensibilidade na Europa, Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fricção de Integração entre Sistemas UEM, ITSM, HRIS e Financeiros | -1.8% | Global | Médio prazo (2-4 anos) |
| Relutância dos Clientes em Ceder o Controle da Frota | -1.3% | Global, pronunciada nos setores de Governo e BFSI | Médio prazo (2-4 anos) |
| Restrições de Capacidade em Logística Reversa e Descarte Seguro | -0.9% | Mercados emergentes na Ásia-Pacífico, Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Soberania de Dados e Processamento Transfronteiriço
O Regulamento de Dados da União Europeia tornou-se aplicável em 12 de setembro de 2025. Suas regras sobre acesso e portabilidade de dados de produtos conectados afetam a telemetria de dispositivos que os provedores processam para clientes corporativos. Os provedores de serviços podem precisar de práticas separadas de processamento e armazenamento para endpoints em diferentes jurisdições. Isso pode aumentar os custos de entrega para contratos globais e reduzir os benefícios de um modelo operacional comum. A Autoridade Monetária de Singapura também propôs requisitos mais abrangentes de rastreamento e reporte de ativos ao longo do ciclo de vida para instituições financeiras em 2026. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados deve, portanto, abordar a localização de dados, os controles de acesso e as necessidades de reporte como parte do design do serviço.
Fricção de Integração entre Sistemas UEM, ITSM, HRIS e Financeiros
Os serviços gerenciados funcionam melhor quando os sistemas de dispositivos, RH, serviços e finanças trocam informações confiáveis. Um novo registro de funcionário deve acionar o provisionamento, o registro e a configuração de software do dispositivo sem intervenção manual. Muitas empresas ainda operam processos parcialmente manuais porque seus sistemas legados não foram projetados para coordenação do ciclo de vida em tempo real. A Firstbase, Inc. descreveu o uso de integrações SCIM para automatizar fluxos de trabalho globais de implantação e recuperação em mais de 150 países. Essas conexões exigem gerenciamento de mudanças no lado do cliente e podem prolongar os períodos de implementação. Os problemas de integração são mais difíceis após aquisições, quando as unidades de negócios utilizam diferentes endpoints, sistemas de tickets e plataformas de RH. Essa fricção pode atrasar o Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados de realizar o benefício operacional pleno da entrega terceirizada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações Terceirizadas Lideram enquanto Serviços de Recuperação Ampliam o Valor do Ciclo de VidaOperações e Suporte de Endpoints Gerenciados capturaram 38,42% da receita em 2026. Esse serviço fornece a base recorrente para contratos que também incluem implantação, recuperação e administração. As organizações utilizam o serviço para monitoramento da integridade de dispositivos, coordenação de patches e suporte de help desk em camadas. Resultados claros de tempo de atividade e resolução podem ajudar os provedores a demonstrar valor operacional aos clientes. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados depende desse segmento porque o suporte diário é necessário na maioria das frotas de dispositivos.
Recuperação e Descarte de Dispositivos Gerenciados tem previsão de expandir a um CAGR de 19,22% até 2032. Essa parte do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados é sustentada por programas de sustentabilidade e pelo crescente valor dos equipamentos reutilizáveis. A Cascade Asset Management relatou que a recuperação de dispositivos de colaboradores remotos para descarte permaneceu um desafio operacional para as organizações em seu trabalho de benchmarking de 2025. Os provedores abordam questões nos fluxos de trabalho de recuperação, processos de cadeia de custódia e práticas de sanitização de dados. A BNP Paribas 3 Step IT inaugurou um centro de recondicionamento e recomercialização de 3.500 m² em Buchelay, França, em março de 2025, com capacidade anual para até 400.000 dispositivos.[4] A instalação demonstra a infraestrutura física que sustenta os serviços de recuperação circular.



Por Tipo de Dispositivo:
PCs Ancoram os Gastos enquanto a Mobilidade Robusta AceleraLaptops e PCs de Mesa responderam por 54,63% da receita em 2026. As frotas de trabalhadores do conhecimento criam grandes cargas de trabalho de provisionamento, suporte e substituição para clientes corporativos. A migração para o Windows 11 e a adoção de PCs com capacidade de IA encurtaram o foco no planejamento de renovação. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados continua a depender dos PCs como sua categoria principal de frota. Smartphones e tablets permanecem uma categoria secundária importante à medida que as organizações buscam gerenciamento unificado para aplicativos móveis, políticas e resposta a dispositivos perdidos.
Dispositivos Robustos e Computadores Móveis têm previsão de expandir a um CAGR de 19,61% até 2032. Esses dispositivos suportam atividades de linha de frente em saúde, logística, manufatura, segurança pública e serviços de campo. Os provedores de serviços podem se diferenciar por meio de preparação de dispositivos, programas de pool de reservas e substituição rápida em campo. A Unisys expandiu seu Serviço de Assinatura de Dispositivos com a Dell Technologies em fevereiro de 2026 para cobrir dispositivos de IoT e de borda, como hardware de restaurantes e sensores de campus.
Por Porte da Organização:
Grandes Empresas Lideram a Receita enquanto PMEs Ganham AcessoGrandes Empresas detiveram 67,18% da receita em 2026. Suas frotas de vários milhares de dispositivos e operações em múltiplos países exigem entrega consistente em diversas categorias de dispositivos. Esses compradores geralmente buscam precificação por volume, integração com ITSM, conexões com RH e gerenciamento de serviços dedicado. Provedores estabelecidos como Computacenter, CDW Corporation, Insight Enterprises, Inc. e SHI International Corp. estão posicionados para atender a essas necessidades em escala. A Computacenter plc reportou uma carteira de pedidos de produtos comprometidos de 7,1 bilhões de GBP em seu relatório anual de 2025, equivalente a 9,0 bilhões de USD à taxa de câmbio média de 2025.
Pequenas e Médias Empresas têm previsão de expandir a um CAGR de 17,24% até 2032. Plataformas entregues em nuvem e logística padronizada reduzem o tamanho de conta necessário para utilizar um serviço gerenciado. A Firstbase, Inc. afirmou que as organizações podem perder de 3 a 5 dias de integração por contratação remota devido à coordenação de equipamentos. A empresa também afirmou que até 40% dos dispositivos podem permanecer sem devolução após o desligamento sem um processo estruturado de recuperação. A HP Inc. reduziu os requisitos mínimos de assentos para seu programa de Serviços de Dispositivos Gerenciados entregue por canal nos Estados Unidos e no Reino Unido em junho de 2025. Isso torna os serviços de dispositivos terceirizados mais acessíveis a organizações menores com equipes de TI enxutas.

Por Setor do Usuário Final:
BFSI Lidera a Receita enquanto as Necessidades da Saúde AceleramServiços Bancários, Financeiros e de Seguros responderam por 22,64% da receita em 2026. O setor gerencia estações de trabalho de negociação, terminais de agências, ferramentas de banco móvel e equipamentos adjacentes a ATMs. O FFIEC exige práticas abrangentes de gestão de ativos de TI cobrindo hardware, software e ativos móveis. As regras revisadas da Parte 500 de Nova York reforçaram o foco em inventários completos de ativos, com vigência a partir de novembro de 2025. Esses requisitos sustentam a demanda por procedimentos documentados de custódia, apagamento e descarte. Governo, manufatura e varejo também criam oportunidades porque cada um possui patrimônios de dispositivos distintos e condições operacionais específicas.
Saúde e Ciências da Vida têm previsão de expandir a um CAGR de 18,38% até 2032. Hospitais e organizações de pesquisa precisam de dispositivos clínicos confiáveis ao digitalizar os fluxos de trabalho de atendimento ao paciente. Tablets, leitores de código de barras, estações de trabalho, quiosques e dispositivos de telessaúde exigem práticas de preparação e substituição personalizadas. Uma falha de dispositivo em um ambiente de cuidados pode afetar a prestação de serviços, e não apenas a produtividade do escritório. Os provedores que atendem a esse segmento precisam de experiência em ambientes clínicos, práticas cuidadosas de cadeia de custódia e equipamentos de reserva disponíveis. A educação também é relevante para programas de Chromebooks e tablets, onde altos volumes de dispositivos podem compensar valores de contrato menores por dispositivo.
Análise Geográfica
A América do Norte deteve 38,32% da receita em 2026. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados se beneficia de empresas com uso intensivo de tecnologia, revendedores e canais de serviço estabelecidos e um forte ciclo de renovação de dispositivos na região. A transição do fim do suporte ao Windows 10 e a adoção de PCs com capacidade de IA aumentaram a atenção às cargas de trabalho de provisionamento. Os Estados Unidos também têm expectativas exigentes em relação a registros de ativos em nível de dispositivo e governança de endpoints. Canadá e México exibem padrões de demanda semelhantes, embora a adoção de serviços gerenciados esteja em um estágio mais inicial em alguns grupos de clientes.
A Europa é a segunda maior região no Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados. Alemanha, Reino Unido e França sustentam a adoção corporativa por meio de canais de tecnologia estabelecidos e grandes frotas empresariais. A carteira de pedidos reportada pela Computacenter plc de 7,1 bilhões de GBP, equivalente a 9,0 bilhões de USD, reflete compromissos de ciclo de vida contratados no Norte e Oeste da Europa. Os requisitos atualizados da WEEE, com vigência a partir de janeiro de 2025, incentivam resultados circulares certificados para equipamentos desativados. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados se beneficia do investimento regional em infraestrutura de recuperação e implantação, incluindo o centro de recondicionamento francês da BNP Paribas 3 Step IT e as capacidades de configuração da Hemmersbach GmbH & Co. KG.
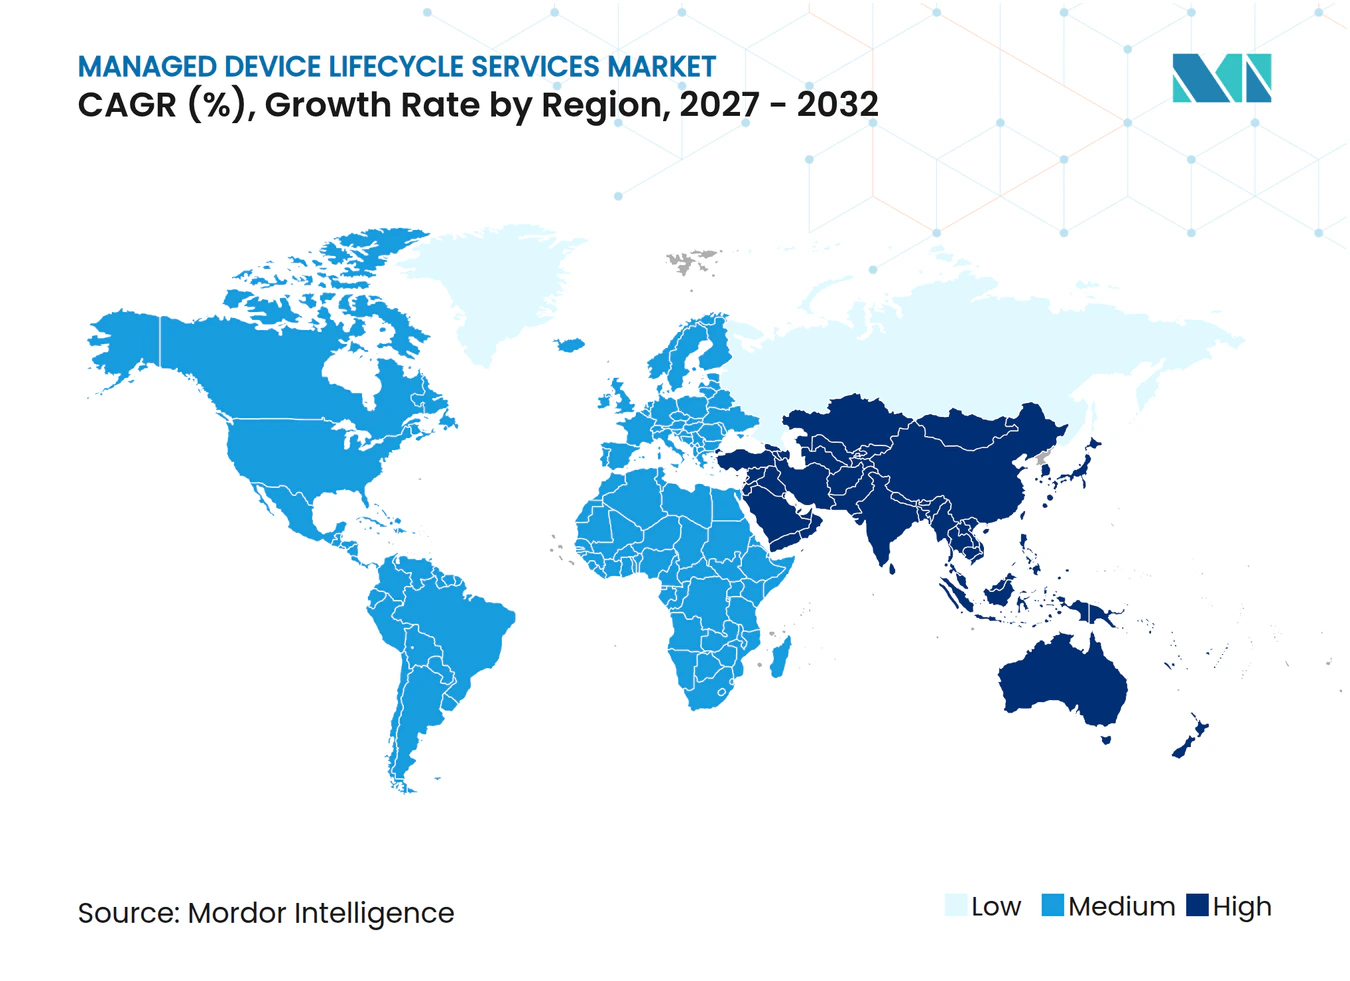
A Ásia-Pacífico tem previsão de expandir a um CAGR de 18,46% até 2032. O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados na Índia é sustentado pela formalização das práticas de TI corporativa em serviços financeiros, varejo e serviços de tecnologia. As atividades de manufatura inteligente e semicondutores da Coreia do Sul sustentam implantações densas de dispositivos robustos e móveis. As empresas de médio porte do Sudeste Asiático estão migrando de práticas informais de dispositivos para arranjos de terceirização estruturados. A China apresenta uma oportunidade substancial, embora as preferências por provedores domésticos e as regras de localização de dados moldem a concorrência. A base de dispositivos corporativos mais antiga do Japão cria necessidades de manutenção diferida, enquanto Austrália e Nova Zelândia possuem canais de revendedores maduros e adoção estabelecida de assinaturas. América do Sul, Oriente Médio e África permanecem áreas menores, mas importantes, onde a formalização corporativa, o investimento em infraestrutura e a expansão multinacional sustentam a demanda. Brasil, Emirados Árabes Unidos, Arábia Saudita, África do Sul e Nigéria são mercados relevantes para provedores capazes de combinar cobertura de serviço local com capacidade de recuperação segura.
Cenário Competitivo
Concentração do Mercado
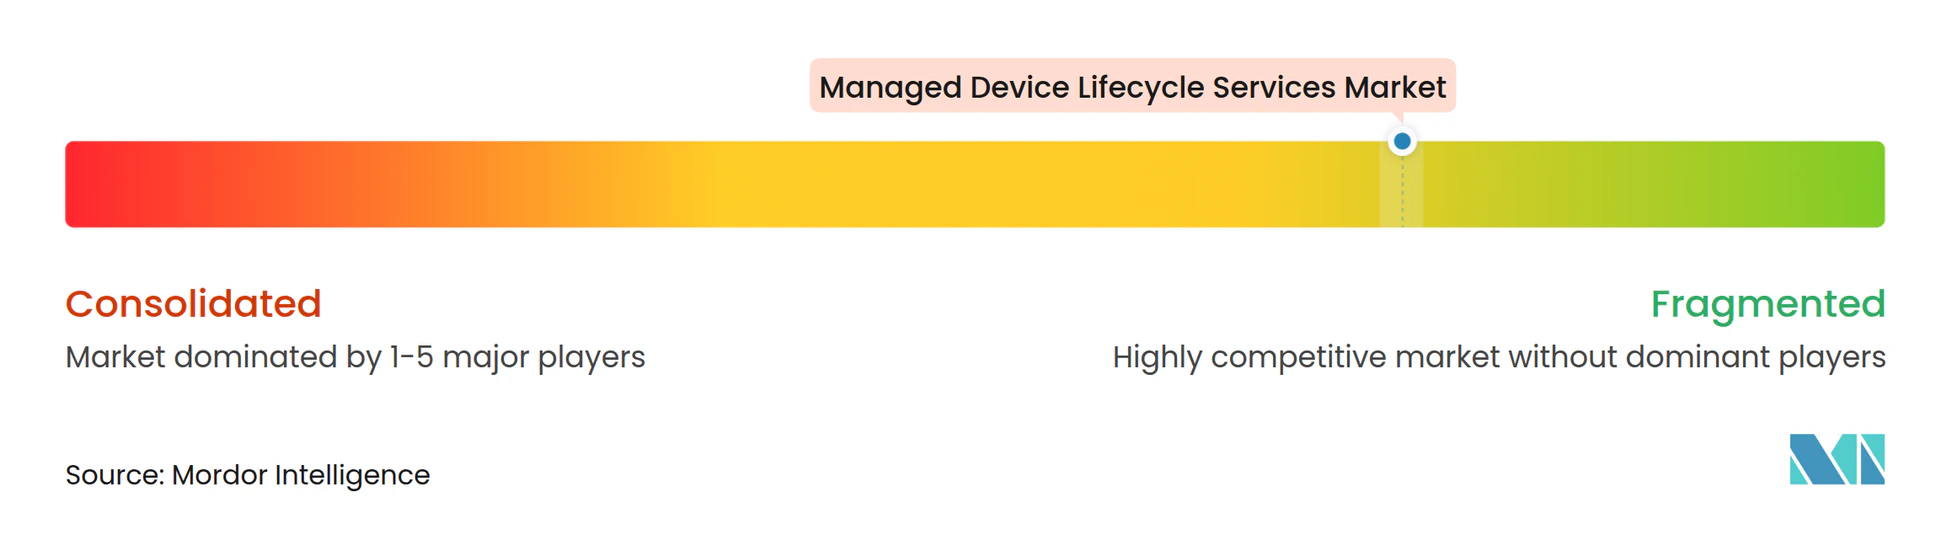
O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados é moderadamente fragmentado. A concorrência inclui plataformas de serviço integradas a OEMs, provedores de serviços gerenciados e revendedores especializados, e provedores nativos de nuvem. HP Inc., Lenovo Group Limited e Dell Technologies Inc. podem vincular serviços de ciclo de vida às suas bases instaladas de hardware. CDW Corporation, Computacenter plc, SHI International Corp., Insight Enterprises, Inc., Atea ASA, DMI (Digital Management, LLC) e MCPC, Inc. oferecem entrega agnóstica de OEM em frotas de dispositivos mais amplas. Firstbase, Inc. e Stratix Corporation focam nas necessidades de organizações com forças de trabalho distribuídas. O escopo do serviço e a profundidade de integração são os principais fatores competitivos.
Os principais provedores no Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados buscam conectar fluxos de trabalho de provisionamento, monitoramento e recuperação com os sistemas de RH, serviços de TI e finanças dos clientes. A Tanium lançou o Ask Agent em outubro de 2025 para suportar investigação de dispositivos, solução de problemas, gerenciamento de software e remediação autônoma a partir de um console em linguagem natural. A Computacenter plc descreveu sua Abordagem Triple A, que combina antecipação, automação e aumento com práticas de economia circular. A Lenovo Group Limited expandiu seus Serviços de Recuperação de Ativos em abril de 2025 para permitir a recuperação em qualquer estágio do ciclo de vida para dispositivos de qualquer marca em 43 mercados. Esses movimentos mostram como os provedores estão ampliando a cobertura ao longo do ciclo de vida e melhorando a automação de serviços.
O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados também apresenta oportunidades em clientes de pequeno e médio porte, programas de dispositivos robustos e descarte de ativos de TI compatível com operações transfronteiriças. Organizações menores precisam de serviços de menor sobrecarga que possam gerenciar equipamentos remotos sem contratos de escala corporativa. Os contratos de dispositivos robustos exigem preparação especializada, pools de reservas e capacidade de troca em campo. Os clientes globais precisam de sanitização de dados, registros de custódia e cobertura de logística reversa em múltiplas jurisdições. As credenciais de sustentabilidade, como a sanitização alinhada ao NIST 800-88 e a certificação R2v3, podem apoiar a seleção de fornecedores onde os requisitos ambientais fazem parte da aquisição. Os provedores que não conseguem gerenciar integrações complexas ou necessidades de conformidade local podem ter mais dificuldade em expandir contratos pelas regiões e unidades de negócios de um cliente.
Líderes do Setor de Serviços de Ciclo de Vida de Dispositivos Gerenciados
-
Dell Technologies
-
Lenovo Group
-
HP Inc.
-
CDW Corporation
-
Computacenter
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados Empresas cobertas neste relatório
- Insight Enterprises, Inc.
- Softcat plc
- DMI (Digital Management, LLC)
- MCPC, Inc.
- Hemmersbach GmbH & Co. KG
- Techstep ASA
- ISEC7 Group GmbH
- Tialis
- Computacenter plc
- SHI International Corp.
- CDW Corporation
- Jigsaw24 Limited
- Atea ASA
- Stratix Corporation
- Firstbase, Inc.
- HP Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- Vodafone Group Plc
- BT Group plc
Desenvolvimentos industriais recentes em Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados
- Fevereiro de 2026: A Unisys Corporation aprimorou seu Serviço de Assinatura de Dispositivos em colaboração com a Dell Technologies Inc., expandindo a cobertura do ciclo de vida gerenciado além dos PCs para dispositivos de IoT e de borda, incluindo hardware específico para restaurantes, sistemas de estacionamento inteligente e sensores de campus universitário, com suporte de automação de suporte orientada por IA, segurança proativa de endpoints, aquisição flexível de infraestrutura e provisionamento globalmente consistente. A Unisys e a Dell Technologies desenvolveram uma matriz de responsabilidade conjunta para padronizar frameworks de implantação de borda de ponta a ponta, posicionando o serviço para organizações com múltiplas subsidiárias de qualquer porte por meio de precificação baseada em utilidade.
- Fevereiro de 2026: A Techstep ASA concluiu a separação e desinvestimento de sua unidade BCM, aprimorando o foco organizacional da empresa em serviços de tecnologia móvel gerenciada e circular. Após a reestruturação, a Techstep ASA reportou o gerenciamento de mais de 3 milhões de dispositivos em mais de 2.000 clientes corporativos e do setor público na Europa e nos países nórdicos, com um novo backbone de ERP e plataforma de comércio com tecnologia de IA e automação implementados para melhorar a velocidade e a escalabilidade.
- Janeiro de 2026: O contrato abrangente de dispositivos clínicos gerenciados da Techstep ASA com a Sykehuspartner entrou em operação, cobrindo o gerenciamento de dispositivos clínicos em todos os hospitais do Helse Sør-Øst RHF, a maior autoridade de saúde da Noruega. O contrato, assinado em novembro de 2025, representa uma expansão significativa dos serviços de dispositivos de saúde gerenciados da Techstep ASA no setor público nórdico.
- Novembro de 2025: A NCS Technologies lançou sua oferta de Serviços de Ciclo de Vida de Dispositivos Gerenciados nos Estados Unidos, com dispositivos HP prontos para IA e posicionando o lançamento como uma abordagem de gerenciamento de dispositivos de próxima geração, após o reconhecimento formal do MDLS pelo Gartner como uma categoria de mercado distinta em seu Guia de Mercado de junho de 2025.
Escopo do Relatório Global do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados
O Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados abrange serviços gerenciados de terceiros que suportam a administração, implantação, operação, manutenção, recuperação e descarte de ponta a ponta de dispositivos de propriedade corporativa e atribuídos a funcionários ao longo de seu ciclo de vida operacional. O mercado inclui Implantação e Provisionamento de Dispositivos Gerenciados, Operações e Suporte de Endpoints Gerenciados, Recuperação e Descarte de Dispositivos Gerenciados, Configuração e Integração de Dispositivos Gerenciados e Administração de Despesas e Contratos de Dispositivos Gerenciados. Esses serviços abrangem coordenação de aquisição de dispositivos, marcação de ativos e gerenciamento de inventário, preparação e configuração de dispositivos, provisionamento zero-touch, gerenciamento de endpoints, suporte técnico, gerenciamento de patches, substituição de dispositivos, coordenação de reparos, apagamento seguro de dados, descarte certificado, descarte de ativos de TI (ITAD), rastreamento de despesas e administração de contratos com fornecedores. A receita de mercado inclui taxas recorrentes de serviços gerenciados, cobranças de gerenciamento por dispositivo e taxas de serviço de ciclo de vida diretamente associadas, excluindo vendas independentes de hardware, principal de financiamento e leasing de dispositivos, assinaturas de licenças de software, cobranças de conectividade de telecomunicações e receita de revenda independente de produtos. Os custos de hardware e software incluídos em contratos de serviços gerenciados são excluídos para evitar a superestimação da receita específica de serviços.
O Relatório do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados é segmentado por Tipo de Serviço (Implantação e Provisionamento de Dispositivos Gerenciados, Operações e Suporte de Endpoints Gerenciados, Recuperação e Descarte de Dispositivos Gerenciados, Configuração e Integração de Dispositivos Gerenciados e Administração de Despesas e Contratos de Dispositivos Gerenciados), Tipo de Dispositivo (Laptops e PCs de Mesa; Smartphones e Tablets; Dispositivos Robustos e Computadores Móveis; Chromebooks e Thin Clients; e Wearables, Impressoras e Endpoints de IoT), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros; Saúde e Ciências da Vida; Governo e Administração Pública; Manufatura Industrial; Varejo, Hotelaria e Restaurantes; Educação; e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África), com cobertura em nível de país nos principais mercados de cada região. Os tamanhos e previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Implantação e Provisionamento de Dispositivos Gerenciados |
| Operações e Suporte de Endpoints Gerenciados |
| Recuperação e Descarte de Dispositivos Gerenciados |
| Configuração e Integração de Dispositivos Gerenciados |
| Administração de Despesas e Contratos de Dispositivos Gerenciados |
| Laptops e PCs de Mesa |
| Smartphones e Tablets |
| Dispositivos Robustos e Computadores Móveis |
| Chromebooks e Thin Clients |
| Wearables, Impressoras e Endpoints de IoT |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Administração Pública |
| Manufatura Industrial |
| Varejo, Hotelaria e Restaurantes |
| Educação |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Implantação e Provisionamento de Dispositivos Gerenciados | |
| Operações e Suporte de Endpoints Gerenciados | ||
| Recuperação e Descarte de Dispositivos Gerenciados | ||
| Configuração e Integração de Dispositivos Gerenciados | ||
| Administração de Despesas e Contratos de Dispositivos Gerenciados | ||
| Por Tipo de Dispositivo | Laptops e PCs de Mesa | |
| Smartphones e Tablets | ||
| Dispositivos Robustos e Computadores Móveis | ||
| Chromebooks e Thin Clients | ||
| Wearables, Impressoras e Endpoints de IoT | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| Governo e Administração Pública | ||
| Manufatura Industrial | ||
| Varejo, Hotelaria e Restaurantes | ||
| Educação | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados?
O mercado tem previsão de expandir de 12,47 bilhões de USD em 2026 para 27,58 bilhões de USD até 2032, a um CAGR de 14,56% entre 2027 e 2032.
Qual tipo de serviço possui a maior participação de receita?
Operações e Suporte de Endpoints Gerenciados liderou o Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados com 38,42% da receita em 2026 por fornecer monitoramento, aplicação de patches e suporte recorrentes.
Qual categoria de dispositivo tem previsão de expandir mais rapidamente?
Dispositivos Robustos e Computadores Móveis têm previsão de expandir a um CAGR de 19,61% até 2032 à medida que a digitalização da linha de frente aumenta.
Por que as organizações de saúde utilizam serviços de ciclo de vida?
Saúde e Ciências da Vida tem previsão de expandir a um CAGR de 18,38% porque os dispositivos clínicos exigem implantação, substituição e manuseio confiáveis.
Qual região possui a maior expansão projetada?
A Ásia-Pacífico tem previsão de expandir a um CAGR de 18,46% até 2032, sustentada pela formalização da TI corporativa e pela digitalização industrial no Mercado de Serviços de Ciclo de Vida de Dispositivos Gerenciados.
Quais fatores podem retardar a adoção de serviços de dispositivos terceirizados?
As regras transfronteiriças de dados e as conexões complexas entre plataformas de endpoints, serviços, RH e finanças podem atrasar as implementações e aumentar os custos de entrega.