
Taille et part du marché des services de cycle de vie des appareils gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.97 Milliards de dollars |
| Taille du Marché (2032) | 27.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de cycle de vie des appareils gérés par Mordor Intelligence
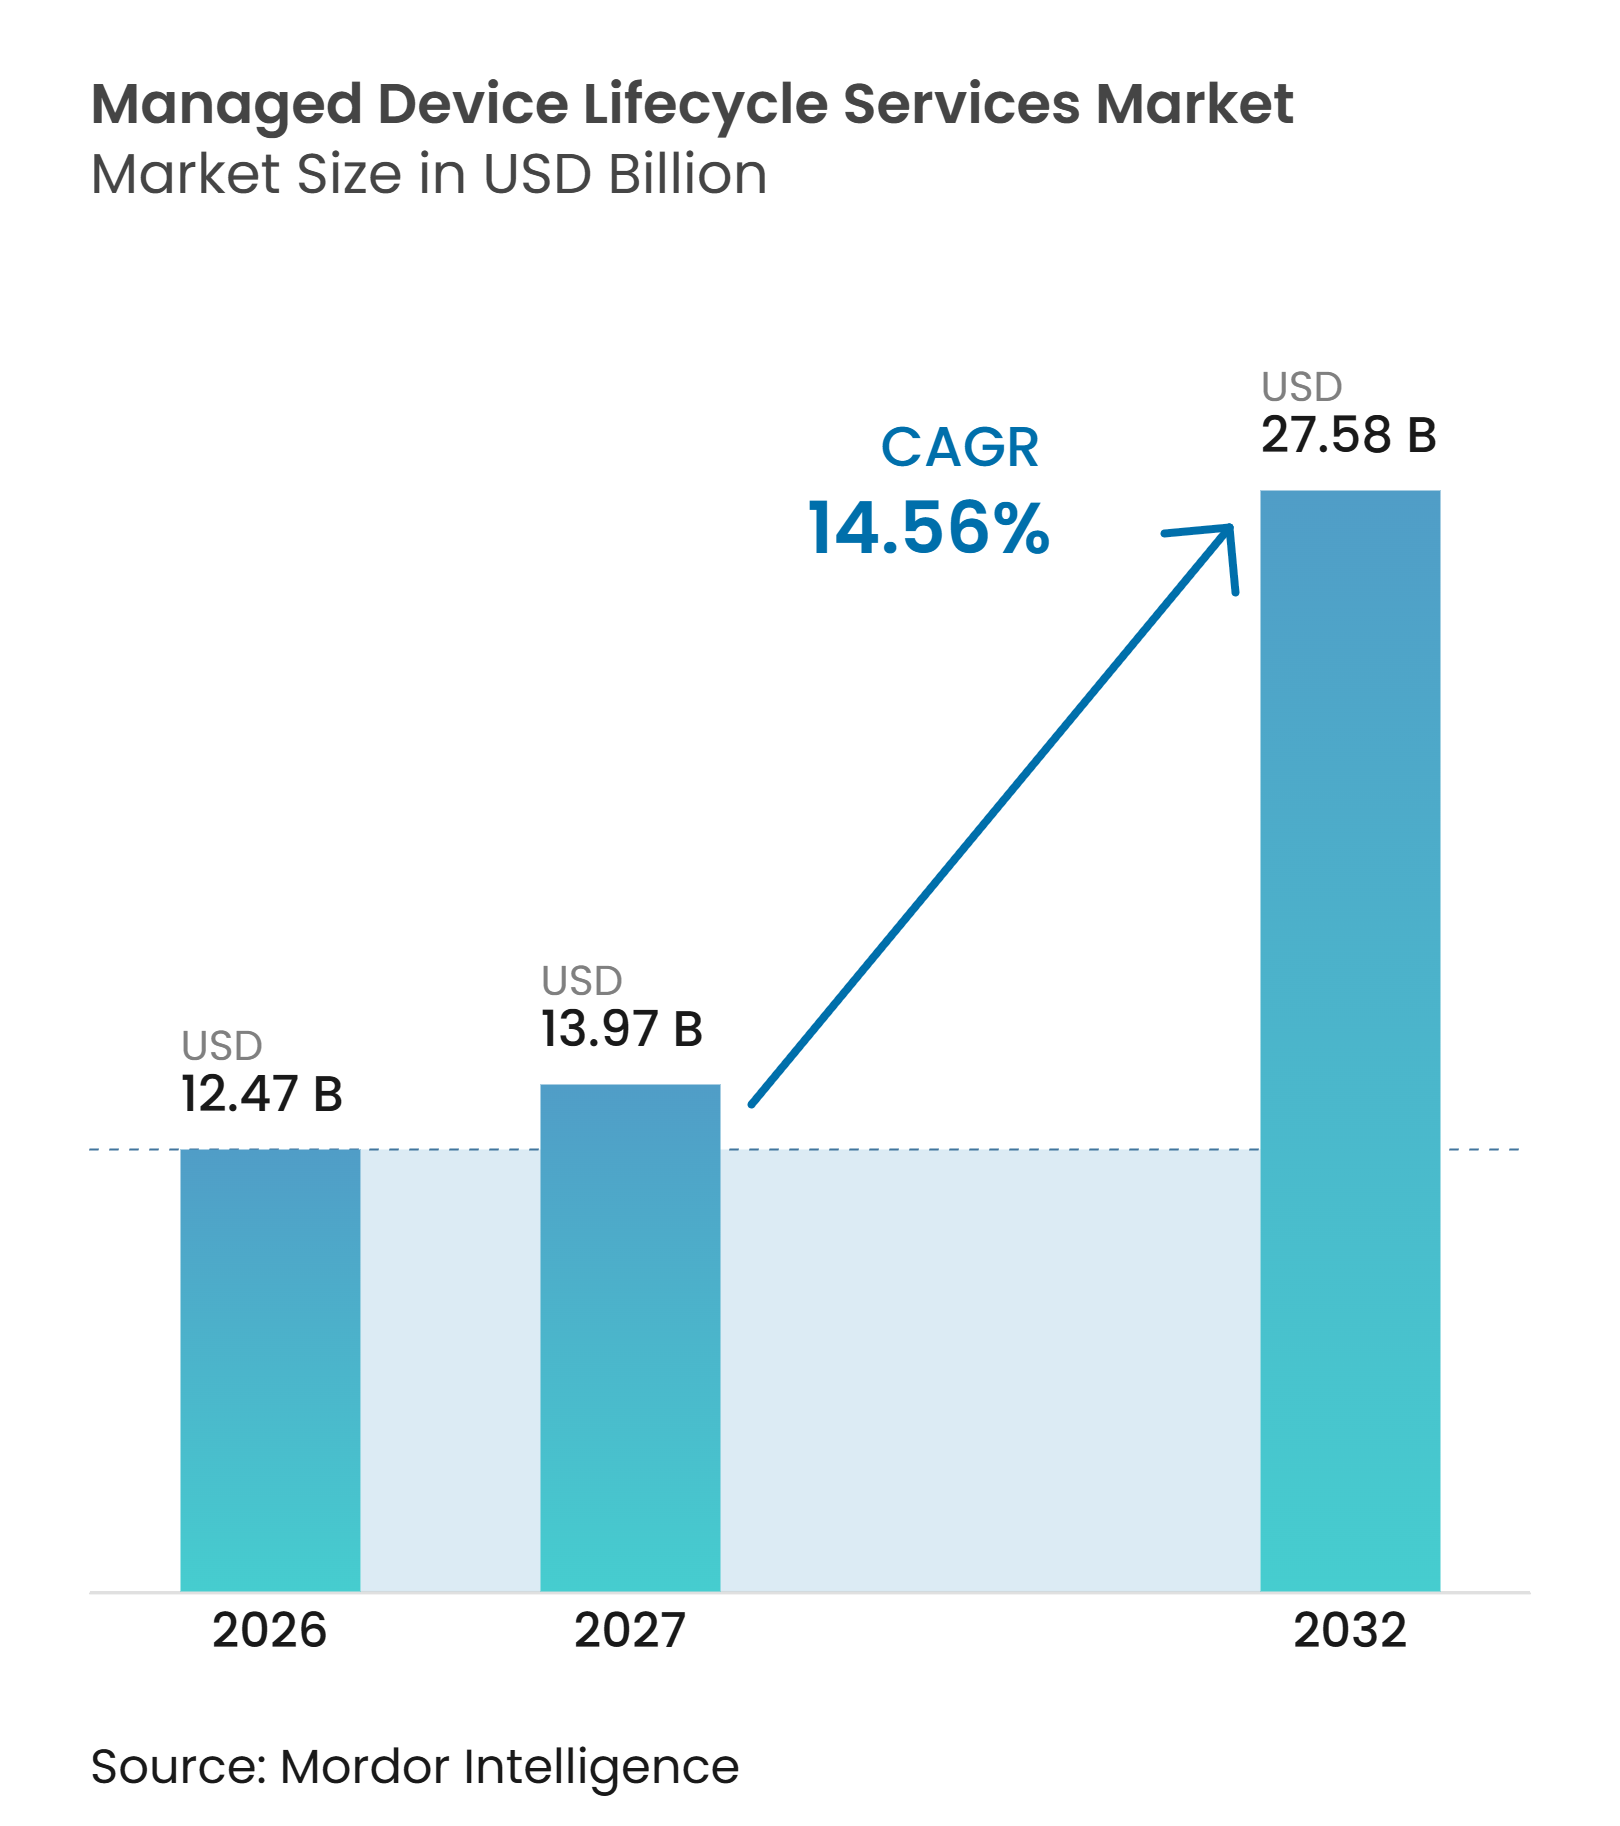
La taille du marché des services de cycle de vie des appareils gérés devrait s'étendre de 12,47 milliards USD en 2026 à 27,58 milliards USD d'ici 2032, enregistrant un CAGR de 14,56 % entre 2027 et 2032. Le travail hybride a fait de la gestion des appareils une exigence opérationnelle plus large plutôt qu'une activité informatique de back-office. Les organisations gèrent désormais des parcs distribués comprenant des PC, des terminaux robustes, des appareils portables et des points de terminaison IoT. Les exigences de sécurité, les objectifs de récupération des appareils et la demande de coûts opérationnels prévisibles soutiennent des contrats de service externalisés plus longs. Les fournisseurs se font concurrence sur leur capacité à connecter les activités de provisionnement, de support, de récupération et de conformité à travers les systèmes clients. Les règles de souveraineté des données et les intégrations complexes peuvent ralentir le déploiement et réduire l'efficacité des modèles de livraison mondiaux standardisés.
Points clés du rapport
- Par type de service, les opérations et le support des points de terminaison gérés ont représenté 38,42 % de la part du marché des services de cycle de vie des appareils gérés en 2026, tandis que la récupération et la disposition des appareils gérés devrait s'étendre à un CAGR de 19,22 % jusqu'en 2032.
- Par type d'appareil, les ordinateurs portables et les PC de bureau ont représenté 54,63 % de la part du marché des services de cycle de vie des appareils gérés en 2026, tandis que les appareils robustes et les ordinateurs mobiles devraient s'étendre à un CAGR de 19,61 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont détenu 67,18 % des revenus en 2026, tandis que les petites et moyennes entreprises devraient s'étendre à un CAGR de 17,24 % jusqu'en 2032.
- Par secteur d'utilisation final, les services bancaires, financiers et d'assurance ont représenté 22,64 % des revenus en 2026, tandis que la santé et les sciences de la vie devraient s'étendre à un CAGR de 18,38 % jusqu'en 2032.
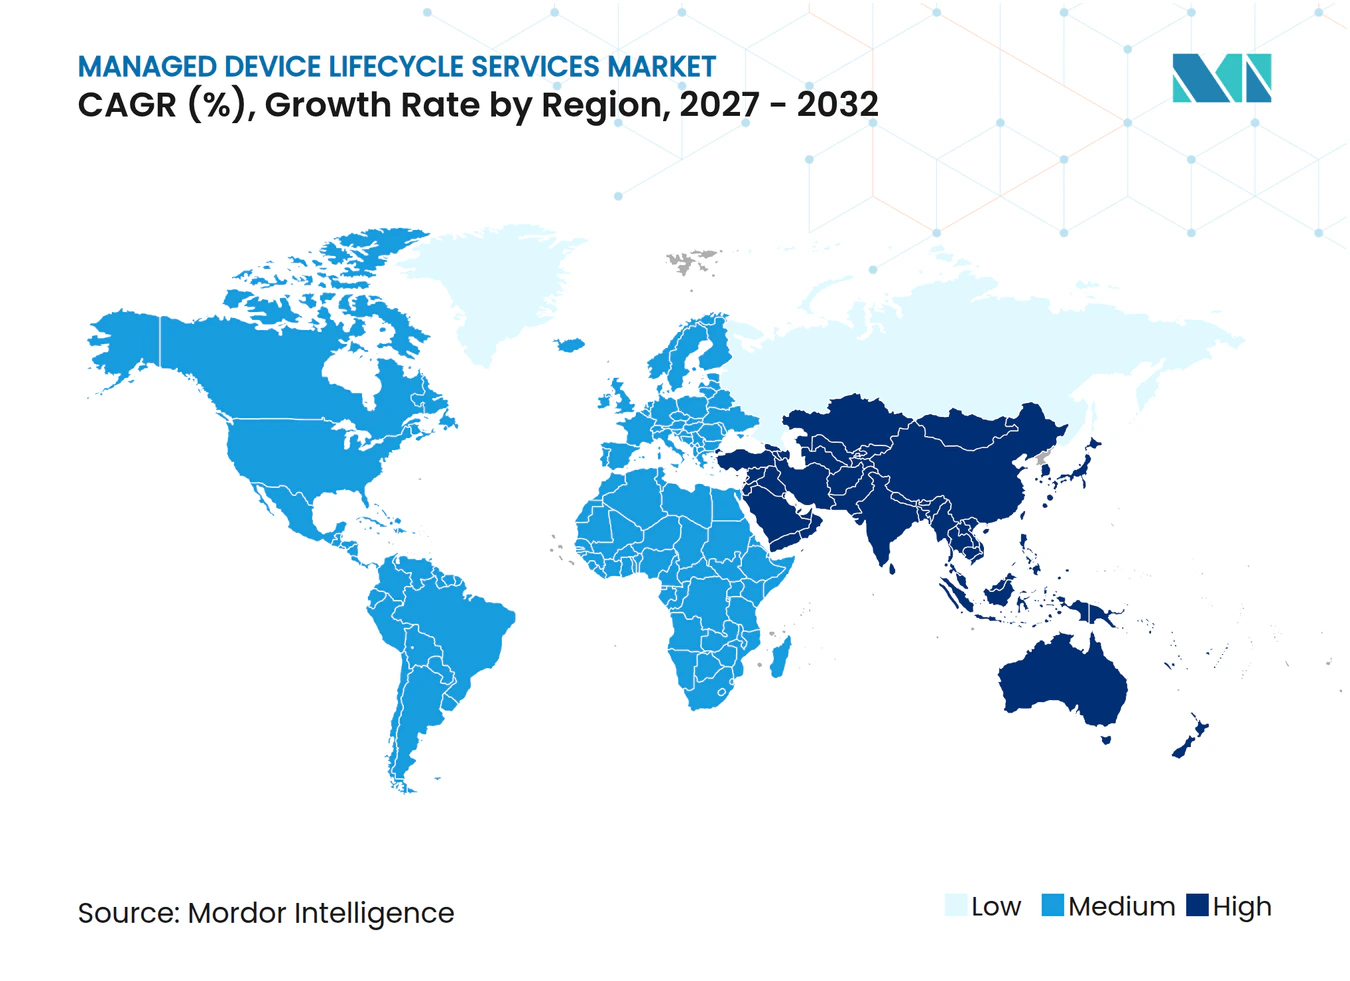
- Par géographie, l'Amérique du Nord a détenu 38,32 % des revenus en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 18,46 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Effectifs hybrides et distribués | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Exigences croissantes en matière de sécurité des points de terminaison et de conformité | +2.9% | Mondial, avec une concentration plus élevée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Contraintes de compétences et de capacités informatiques | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Demande de coûts d'appareils prévisibles et de modèles OpEx | +2.0% | Amérique du Nord, Europe, cœur Asie-Pacifique | Moyen terme (2-4 ans) |
| Opérations proactives des points de terminaison activées par l'IA | +1.7% | Amérique du Nord, Europe, cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Programmes d'informatique circulaire et de récupération de la valeur des appareils | +1.2% | Europe, Amérique du Nord, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Effectifs hybrides et distribués
Le travail hybride et distribué a déplacé le périmètre des appareils au-delà des bureaux et des sites informatiques centraux. Dans une enquête d'avril 2025, 93 % des organisations ont indiqué qu'un employé type utilisait 2 appareils de point de terminaison ou plus chaque jour. La même enquête a révélé que 36 % des organisations identifiaient le support des travailleurs à distance et hybrides comme une source principale de complexité dans la gestion des points de terminaison.[1] Un cycle de vie d'appareil à distance peut impliquer l'expédition, la récupération, la désinfection des données, la réinitialisation et la coordination avec les transporteurs. Le marché des services de cycle de vie des appareils gérés soutient les organisations qui ont besoin que ces étapes soient réalisées selon des niveaux de service définis. La demande est particulièrement pertinente pour les employeurs des services professionnels, de la technologie et des services financiers qui s'appuient sur des travailleurs du savoir distribués.
Exigences croissantes en matière de sécurité des points de terminaison et de conformité
La sécurité des points de terminaison est devenue une composante des rapports sur les risques d'entreprise et de la préparation aux audits. L'enquête sur les points de terminaison d'avril 2025 a révélé que 29 % des professionnels concernés citaient la complexité de la conformité réglementaire comme cause principale des difficultés de gestion des points de terminaison. Le FFIEC indique que les institutions financières doivent gérer les actifs matériels, logiciels et mobiles par le biais de pratiques d'inventaire documentées.[2]Cette exigence renforce la valeur des registres d'actifs fiables et des modifications d'appareils documentées. Les fournisseurs peuvent répondre à ce besoin grâce à des contrôles de configuration, des pistes d'audit et des rapports sur les points de terminaison. Le marché des services de cycle de vie des appareils gérés est donc pertinent pour les acheteurs réglementés qui ont besoin de processus de cycle de vie alignés sur leur environnement de contrôle.
Contraintes de compétences et de capacités informatiques
Les organisations font face à des pénuries de compétences nécessaires pour exploiter des parcs de points de terminaison diversifiés. La Fondation Linux a constaté que 44 % des répondants considéraient le manque de travailleurs qualifiés comme l'un des 3 principaux défis en 2025. Le rapport a identifié des lacunes en matière de cybersécurité et de conformité pour 65 % des répondants et d'informatique en nuage pour 59 %.[3] Les opérations sur les appareils nécessitent des connaissances en logistique matérielle, systèmes d'exploitation, plateformes de points de terminaison et contrôles de sécurité. Les équipes informatiques réduites peuvent différer la vérification des correctifs, les flux de travail de mise hors service et la maintenance planifiée lorsque ces compétences ne sont pas disponibles. Le marché des services de cycle de vie des appareils gérés offre aux organisations un moyen d'intégrer ces tâches récurrentes dans un modèle de service externe.
Demande de coûts d'appareils prévisibles et de modèles OpEx
Les organisations cherchent de plus en plus à obtenir des coûts plus prévisibles pour le matériel et les services associés. Les modèles d'abonnement et d'appareil en tant que service peuvent combiner le matériel, les licences, le support et la logistique de fin de vie en charges récurrentes. Cette approche peut simplifier la planification budgétaire pour les organisations qui utilisaient auparavant plusieurs relations fournisseurs pour les opérations de parc. Elle peut également aligner les décisions de renouvellement sur les besoins opérationnels plutôt que sur les calendriers d'amortissement. Le marché des services de cycle de vie des appareils gérés bénéficie lorsque les équipes d'approvisionnement valorisent un cadre commercial unique pour les opérations sur les appareils. Le modèle est particulièrement pertinent alors que le matériel compatible avec l'IA et les transitions de systèmes d'exploitation exercent une pression supplémentaire sur la planification du renouvellement.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité de la souveraineté des données et du traitement transfrontalier | -2.1% | Mondial, avec une sensibilité accrue en Europe, en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Friction d'intégration entre les systèmes UEM, ITSM, HRIS et Finance | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Réticence des clients à céder le contrôle du parc | -1.3% | Mondial, prononcé dans les secteurs gouvernemental et BFSI | Moyen terme (2-4 ans) |
| Contraintes de capacité en logistique inverse et en disposition sécurisée | -0.9% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Complexité de la souveraineté des données et du traitement transfrontalier
La loi sur les données de l'Union européenne est entrée en application le 12 septembre 2025. Ses règles sur l'accès aux données des produits connectés et leur portabilité affectent la télémétrie des appareils que les fournisseurs traitent pour les clients entreprises. Les prestataires de services peuvent avoir besoin de pratiques de traitement et de stockage distinctes pour les points de terminaison dans différentes juridictions. Cela peut augmenter les coûts de livraison pour les contrats mondiaux et réduire les avantages d'un modèle opérationnel commun. L'Autorité monétaire de Singapour a également proposé des exigences plus complètes de suivi et de reporting des actifs tout au long du cycle de vie pour les institutions financières en 2026. Le marché des services de cycle de vie des appareils gérés doit donc aborder la localisation des données, les contrôles d'accès et les besoins de reporting dans le cadre de la conception des services.
Friction d'intégration entre les systèmes UEM, ITSM, HRIS et Finance
Les services gérés fonctionnent mieux lorsque les systèmes d'appareils, de ressources humaines, de services et de finances échangent des informations fiables. Un nouvel enregistrement d'employé devrait déclencher le provisionnement de l'appareil, l'enrôlement et la configuration logicielle sans intervention manuelle. De nombreuses entreprises utilisent encore des processus partiellement manuels parce que leurs systèmes hérités n'ont pas été conçus pour une coordination du cycle de vie en temps réel. Firstbase a décrit l'utilisation d'intégrations SCIM pour automatiser les flux de travail de déploiement et de récupération mondiaux dans plus de 150 pays. Ces connexions nécessitent une gestion du changement côté client et peuvent prolonger les périodes de mise en œuvre. Les problèmes d'intégration sont plus difficiles après des acquisitions, lorsque les unités commerciales utilisent différents points de terminaison, systèmes de ticketing et plateformes RH. Une telle friction peut retarder le marché des services de cycle de vie des appareils gérés dans la réalisation du plein bénéfice opérationnel de la livraison externalisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
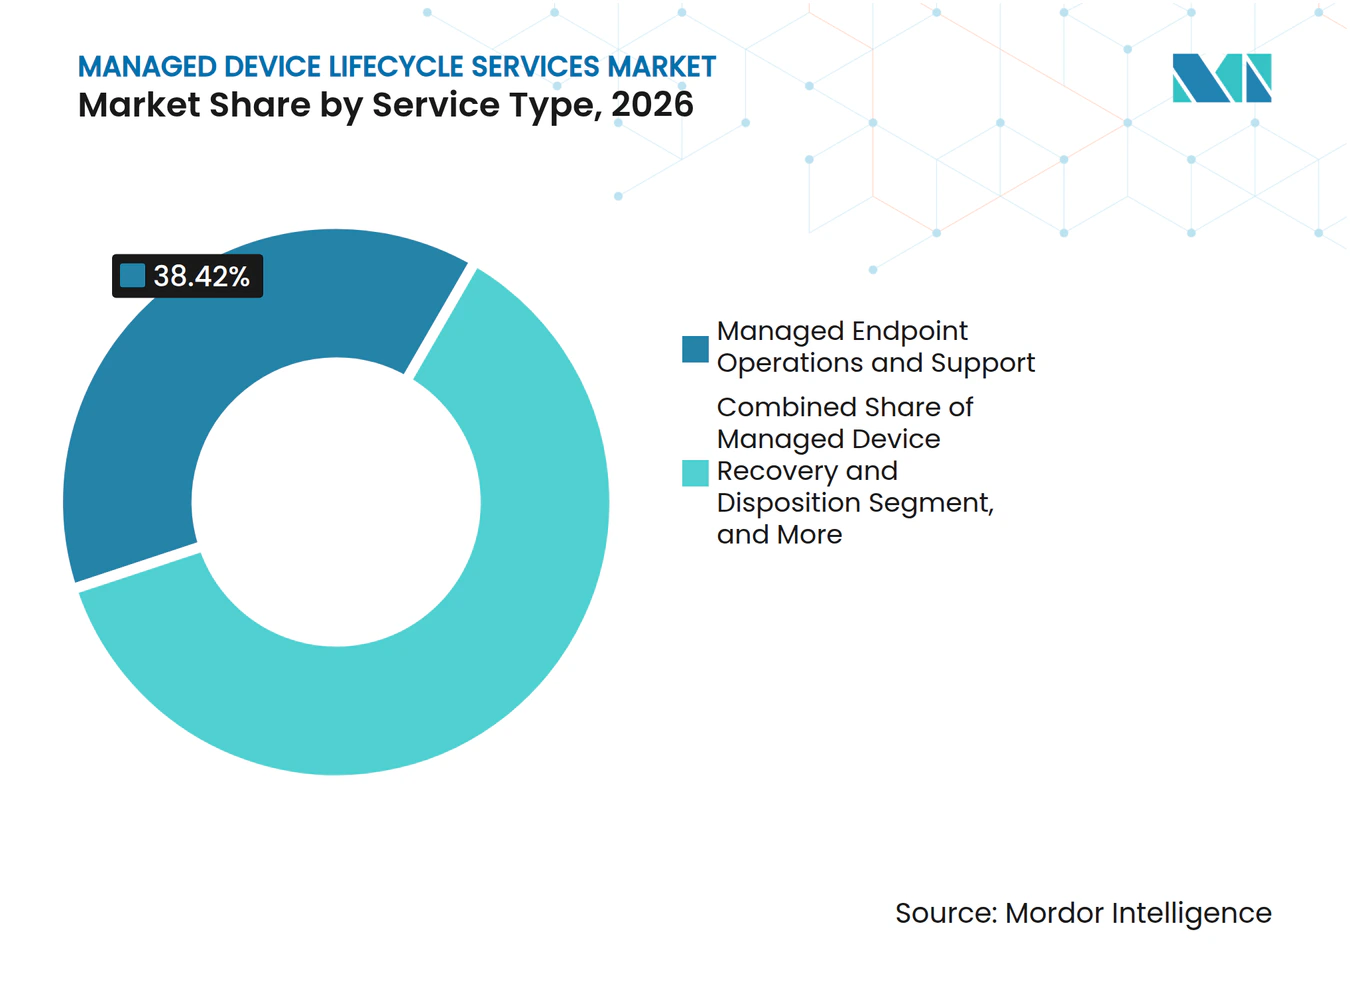
les opérations externalisées dominent tandis que les services de récupération étendent la valeur du cycle de vieLes opérations et le support des points de terminaison gérés ont capturé 38,42 % des revenus en 2026. Ce service fournit la base récurrente pour les contrats qui incluent également le déploiement, la récupération et l'administration. Les organisations utilisent le service pour la surveillance de l'état des appareils, la coordination des correctifs et le support de service d'assistance à plusieurs niveaux. Des résultats clairs en matière de disponibilité et de résolution peuvent aider les fournisseurs à démontrer leur valeur opérationnelle aux clients. Le marché des services de cycle de vie des appareils gérés s'appuie sur ce segment car le support quotidien est requis pour la plupart des parcs d'appareils.
La récupération et la disposition des appareils gérés devrait s'étendre à un CAGR de 19,22 % jusqu'en 2032. Cette partie du marché des services de cycle de vie des appareils gérés est soutenue par les programmes de durabilité et la valeur croissante des équipements réutilisables. Cascade Asset Management a rapporté que la récupération des appareils auprès des collaborateurs à distance pour leur disposition restait un défi opérationnel pour les organisations dans ses travaux de référence 2025. Les fournisseurs traitent les problèmes dans les flux de travail de récupération, les processus de chaîne de custody et les pratiques de désinfection des données. BNP Paribas 3 Step IT a ouvert un centre de remise à neuf et de commercialisation de 3 500 m² à Buchelay, en France, en mars 2025, avec une capacité annuelle pouvant atteindre 400 000 appareils.[4] L'installation illustre l'infrastructure physique qui soutient les services de récupération circulaire.



Par type d'appareil :
les PC ancrent les dépenses tandis que la mobilité robuste s'accélèreLes ordinateurs portables et les PC de bureau ont représenté 54,63 % des revenus en 2026. Les parcs de travailleurs du savoir créent d'importantes charges de travail de provisionnement, de support et de remplacement pour les clients entreprises. La migration vers Windows 11 et l'adoption de PC compatibles avec l'IA ont raccourci l'attention portée à la planification du renouvellement. Le marché des services de cycle de vie des appareils gérés continue de dépendre des PC comme catégorie principale de parc. Les smartphones et les tablettes restent une catégorie secondaire importante car les organisations cherchent une gestion unifiée des applications mobiles, des politiques et de la réponse aux appareils perdus.
Les appareils robustes et les ordinateurs mobiles devraient s'étendre à un CAGR de 19,61 % jusqu'en 2032. Ces appareils soutiennent les activités de première ligne dans les secteurs de la santé, de la logistique, de la fabrication, de la sécurité publique et des services sur le terrain. Les prestataires de services peuvent se différencier grâce à la mise en scène des appareils, aux programmes de pool de rechange et au remplacement rapide sur le terrain. Unisys a étendu son service d'abonnement aux appareils avec Dell Technologies en février 2026 pour couvrir les appareils IoT et de périphérie tels que le matériel de restauration et les capteurs de campus.
Par taille d'organisation :
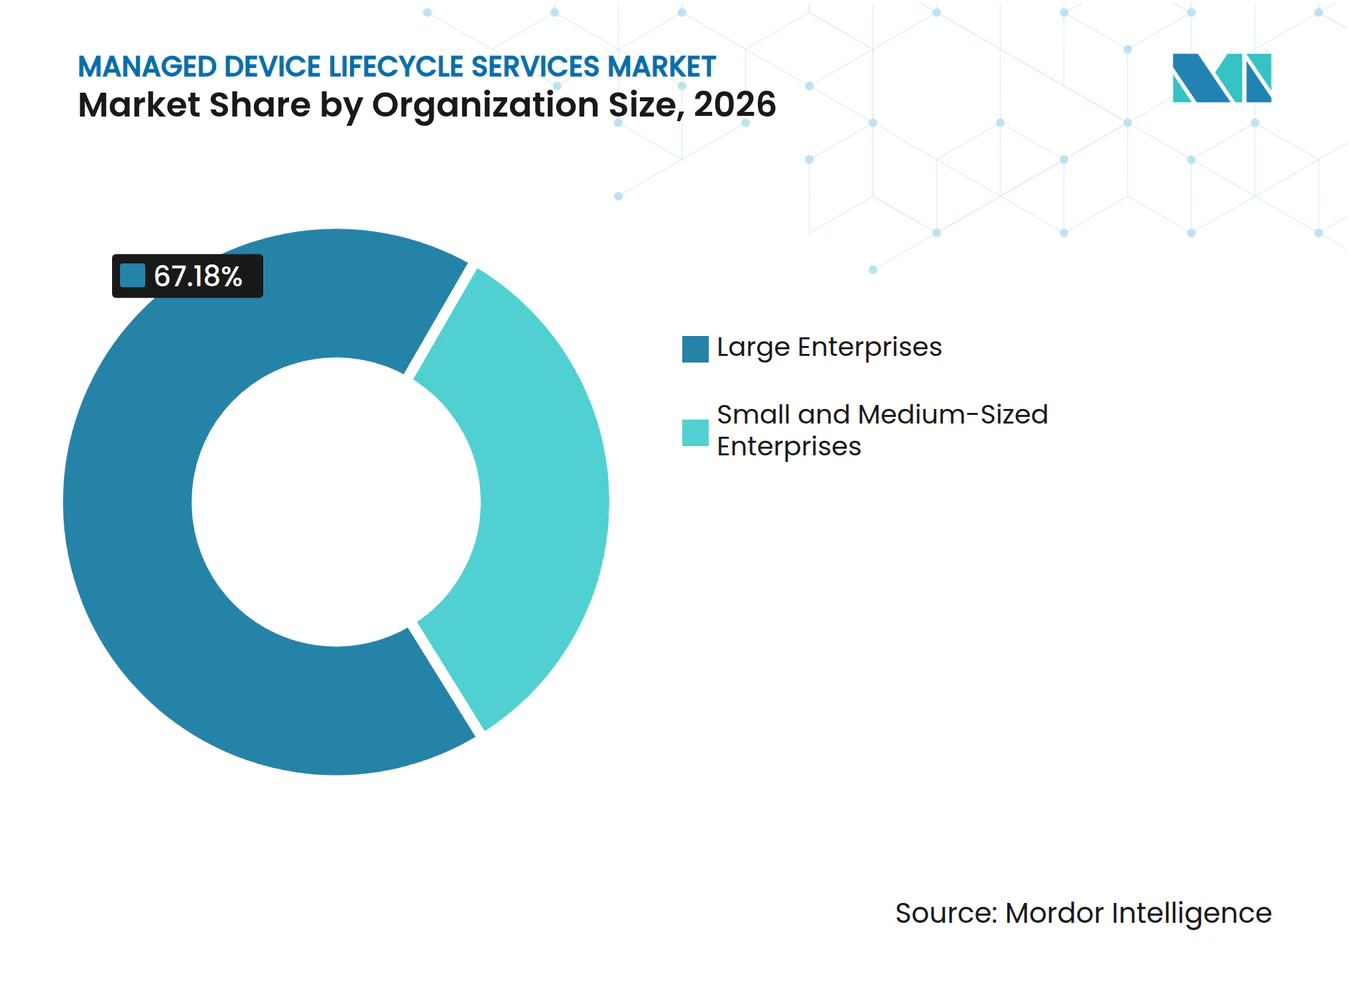
les grandes entreprises dominent les revenus tandis que les PME gagnent en accessibilitéLes grandes entreprises ont détenu 67,18 % des revenus en 2026. Leurs parcs de plusieurs milliers d'appareils et leurs opérations dans plusieurs pays nécessitent une livraison cohérente dans plusieurs catégories d'appareils. Ces acheteurs recherchent généralement des tarifs de volume, une intégration ITSM, des connexions RH et une gestion de service dédiée. Des fournisseurs établis tels que Computacenter, CDW, Insight Enterprises et SHI International sont positionnés pour répondre à ces besoins à grande échelle. Computacenter a rapporté un carnet de commandes de produits engagés de 7,1 milliards GBP dans son rapport annuel 2025, équivalent à 9,0 milliards USD au taux de change moyen de 2025.
Les petites et moyennes entreprises devraient s'étendre à un CAGR de 17,24 % jusqu'en 2032. Les plateformes livrées en nuage et la logistique standardisée réduisent la taille de compte nécessaire pour utiliser un service géré. Firstbase a indiqué que les organisations peuvent perdre 3 à 5 jours d'intégration par recrutement à distance en raison de la coordination des équipements. La société a également indiqué que jusqu'à 40 % des appareils peuvent rester non retournés après le départ sans processus de récupération structuré. HP a réduit les exigences minimales de sièges pour son programme de services d'appareils gérés livré par les canaux aux États-Unis et au Royaume-Uni en juin 2025. HP Cela rend les services d'appareils externalisés plus accessibles aux organisations plus petites avec des équipes informatiques réduites.

Par secteur d'utilisation final :
le BFSI domine les revenus tandis que les besoins de la santé s'accélèrentLes services bancaires, financiers et d'assurance ont représenté 22,64 % des revenus en 2026. Le secteur gère des postes de travail de trading, des terminaux d'agence, des outils de banque mobile et des équipements adjacents aux distributeurs automatiques. Le FFIEC préconise des pratiques complètes de gestion des actifs informatiques couvrant les actifs matériels, logiciels et mobiles. Les règles révisées de la Partie 500 de New York ont renforcé l'accent sur les inventaires d'actifs complets, en vigueur depuis novembre 2025. Ces exigences soutiennent la demande de procédures documentées de custody, d'effacement et de disposition. Le gouvernement, la fabrication et le commerce de détail créent également des opportunités car chacun dispose d'un parc d'appareils distinct et de conditions opérationnelles spécifiques.
La santé et les sciences de la vie devraient s'étendre à un CAGR de 18,38 % jusqu'en 2032. Les hôpitaux et les organisations de recherche ont besoin d'appareils cliniques fiables lors de la numérisation des flux de travail de soins aux patients. Les tablettes, les scanners de codes-barres, les postes de travail, les kiosques et les appareils de télésanté nécessitent chacun des pratiques de mise en scène et de remplacement adaptées. Une défaillance d'appareil dans un environnement de soins peut affecter la prestation de services plutôt que la seule productivité de bureau. Les fournisseurs desservant ce segment ont besoin d'une expérience en environnement clinique, de pratiques rigoureuses de chaîne de custody et d'équipements de rechange disponibles. L'éducation est également pertinente pour les programmes Chromebook et tablette, où des volumes élevés d'appareils peuvent compenser des valeurs de contrat par appareil plus faibles.
Analyse géographique
L'Amérique du Nord a détenu 38,32 % des revenus en 2026. Le marché des services de cycle de vie des appareils gérés bénéficie d'entreprises à forte intensité technologique, de revendeurs et de canaux de service établis, et d'un cycle de renouvellement des appareils solide dans la région. La transition de fin de support de Windows 10 et l'adoption de PC compatibles avec l'IA ont accru l'attention portée aux charges de travail de provisionnement. Les États-Unis ont également des attentes exigeantes en matière de registres d'actifs au niveau des appareils et de gouvernance des points de terminaison. Le Canada et le Mexique présentent des schémas de demande similaires, bien que l'adoption des services gérés soit à un stade plus précoce dans certains groupes de clients.
L'Europe est la deuxième région en importance dans le marché des services de cycle de vie des appareils gérés. L'Allemagne, le Royaume-Uni et la France soutiennent l'adoption par les entreprises grâce à des canaux technologiques établis et à de grands parcs d'entreprises. Le carnet de commandes rapporté de 7,1 milliards GBP de Computacenter, équivalent à 9,0 milliards USD, reflète des engagements de cycle de vie contractés en Europe du Nord et de l'Ouest. Les exigences DEEE mises à jour, en vigueur depuis janvier 2025, encouragent des résultats circulaires certifiés pour les équipements mis hors service. Le marché des services de cycle de vie des appareils gérés bénéficie des investissements régionaux dans les infrastructures de récupération et de déploiement, notamment le centre de remise à neuf français de BNP Paribas 3 Step IT et les capacités de configuration de Hemmersbach.
L'Asie-Pacifique devrait s'étendre à un CAGR de 18,46 % jusqu'en 2032. Le marché des services de cycle de vie des appareils gérés en Inde est soutenu par la formalisation des pratiques informatiques d'entreprise dans les services financiers, le commerce de détail et les services technologiques. Les activités de fabrication intelligente et de semi-conducteurs de la Corée du Sud soutiennent des déploiements denses d'appareils robustes et mobiles. Les entreprises du marché intermédiaire d'Asie du Sud-Est passent de pratiques informelles en matière d'appareils à des arrangements d'externalisation structurés. La Chine présente une opportunité substantielle, bien que les préférences pour les fournisseurs nationaux et les règles de localisation des données façonnent la concurrence. Le parc d'appareils d'entreprise plus ancien du Japon crée des besoins de maintenance différée, tandis que l'Australie et la Nouvelle-Zélande disposent de canaux de revendeurs matures et d'une adoption établie des abonnements. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones plus petites mais importantes où la formalisation des entreprises, les investissements dans les infrastructures et l'expansion des multinationales soutiennent la demande. Le Brésil, les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et le Nigéria sont des marchés pertinents pour les fournisseurs capables de combiner une couverture de service locale avec une capacité de récupération sécurisée.
Paysage concurrentiel
Concentration du Marché
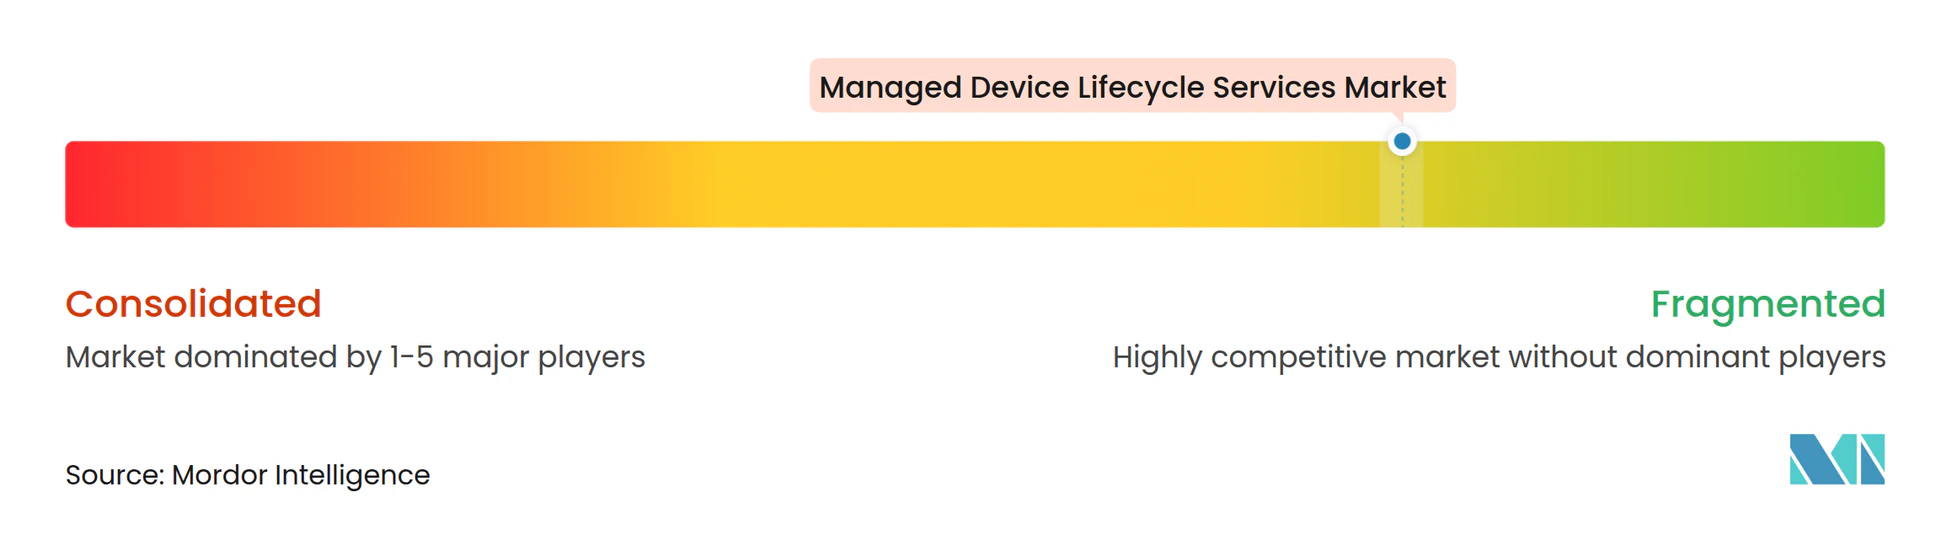
Le marché des services de cycle de vie des appareils gérés est modérément fragmenté. La concurrence comprend des plateformes de services intégrées aux fabricants d'équipements d'origine, des prestataires de services gérés spécialisés et des revendeurs, ainsi que des fournisseurs natifs du nuage. HP, Lenovo et Dell peuvent associer des services de cycle de vie à leurs bases installées de matériel. CDW, Computacenter, SHI International, Insight Enterprises, Atea, DMI et MCPC offrent une livraison indépendante des fabricants d'équipements d'origine sur des parcs d'appareils plus larges. Firstbase et Stratix se concentrent sur les besoins des organisations avec des effectifs distribués. La portée des services et la profondeur de l'intégration sont des facteurs concurrentiels majeurs.
Les principaux fournisseurs du marché des services de cycle de vie des appareils gérés cherchent à connecter les flux de travail de provisionnement, de surveillance et de récupération avec les systèmes RH, de service informatique et de finance des clients. Tanium a lancé Ask Agent en octobre 2025 pour soutenir l'investigation des appareils, le dépannage, la gestion des logiciels et la remédiation autonome depuis une console en langage naturel. Computacenter a décrit son approche Triple A, qui combine anticipation, automatisation et augmentation avec des pratiques d'économie circulaire. Lenovo a étendu ses services de récupération d'actifs en avril 2025 pour permettre la récupération à n'importe quelle étape du cycle de vie pour les appareils de toute marque dans 43 marchés. Ces mouvements montrent comment les fournisseurs étendent leur couverture tout au long du cycle de vie et améliorent l'automatisation des services.
Le marché des services de cycle de vie des appareils gérés présente également des opportunités auprès des petits et moyens clients, des programmes d'appareils robustes et de la disposition d'actifs informatiques conforme aux exigences transfrontalières. Les petites organisations ont besoin de services à faible surcharge capables de gérer des équipements à distance sans contrats à l'échelle des grandes entreprises. Les contrats d'appareils robustes nécessitent une mise en scène spécialisée, des pools de rechange et une capacité d'échange sur le terrain. Les clients mondiaux ont besoin d'une désinfection des données, de registres de custody et d'une couverture de logistique inverse dans toutes les juridictions. Les certifications de durabilité, telles que la désinfection conforme à la norme NIST 800-88 et la certification R2v3, peuvent soutenir la sélection des fournisseurs lorsque les exigences environnementales font partie de l'approvisionnement. Les fournisseurs qui ne peuvent pas gérer des intégrations complexes ou des besoins de conformité locaux peuvent avoir plus de difficultés à étendre leurs contrats dans les régions et les unités commerciales d'un client.
Leaders du secteur des services de cycle de vie des appareils gérés
-
Dell Technologies
-
Lenovo Group
-
HP Inc.
-
CDW Corporation
-
Computacenter
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de cycle de vie des appareils gérés Entreprises couvertes dans ce rapport
- Insight Enterprises, Inc.
- Softcat plc
- DMI (Digital Management, LLC)
- MCPC, Inc.
- Hemmersbach GmbH & Co. KG
- Techstep ASA
- ISEC7 Group GmbH
- Tialis
- Computacenter plc
- SHI International Corp.
- CDW Corporation
- Jigsaw24 Limited
- Atea ASA
- Stratix Corporation
- Firstbase, Inc.
- HP Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- Vodafone Group Plc
- BT Group plc
Développements industriels récents dans Marché des services de cycle de vie des appareils gérés
- Février 2026 : Unisys Corporation a amélioré son service d'abonnement aux appareils en collaboration avec Dell Technologies, étendant la couverture du cycle de vie géré au-delà des PC aux appareils IoT et de périphérie, notamment le matériel spécifique à la restauration, les systèmes de stationnement intelligents et les capteurs de campus universitaires, soutenus par l'automatisation du support pilotée par l'IA, la sécurité proactive des points de terminaison, l'approvisionnement flexible en infrastructure et le provisionnement cohérent à l'échelle mondiale. Unisys et Dell ont développé une matrice de responsabilité conjointe pour standardiser les cadres de déploiement de périphérie de bout en bout, positionnant le service pour les organisations multi-filiales de toute taille grâce à une tarification basée sur l'utilisation.
- Février 2026 : Techstep ASA a finalisé la scission et la cession de son unité BCM, renforçant la concentration organisationnelle de l'entreprise sur les services de technologie mobile gérée et circulaire. Suite à la restructuration, Techstep a rapporté gérer plus de 3 millions d'appareils pour plus de 2 000 clients entreprises et du secteur public en Europe et dans les pays nordiques, avec un nouveau système ERP et une plateforme de commerce alimentés par l'IA et l'automatisation mis en œuvre pour améliorer la vitesse et l'évolutivité.
- Janvier 2026 : Le contrat complet de gestion des appareils cliniques de Techstep ASA avec Sykehuspartner est devenu opérationnel, couvrant la gestion des appareils cliniques dans tous les hôpitaux relevant de Helse Sør-Øst RHF, la plus grande autorité de santé de Norvège. Le contrat, signé en novembre 2025, représente une expansion significative des services de gestion des appareils de santé de Techstep dans le secteur public nordique.
- Novembre 2025 : NCS Technologies a lancé son offre de services de cycle de vie des appareils gérés aux États-Unis, comprenant des appareils HP compatibles avec l'IA et positionnant le lancement comme une approche de gestion des appareils de nouvelle génération, suite à la reconnaissance formelle par Gartner des MDLS comme une catégorie de marché distincte dans son guide de marché de juin 2025.
Portée du rapport mondial sur le marché des services de cycle de vie des appareils gérés
Le marché des services de cycle de vie des appareils gérés couvre les services gérés par des tiers qui soutiennent l'administration de bout en bout, le déploiement, l'exploitation, la maintenance, la récupération et la disposition des appareils appartenant aux entreprises et attribués aux employés tout au long de leur cycle de vie opérationnel. Le marché comprend le déploiement et le provisionnement des appareils gérés, les opérations et le support des points de terminaison gérés, la récupération et la disposition des appareils gérés, la configuration et l'intégration des appareils gérés, et la gestion des dépenses et des contrats des appareils gérés. Ces services englobent la coordination des achats d'appareils, l'étiquetage des actifs et la gestion des inventaires, la mise en scène et la configuration des appareils, le provisionnement sans intervention, la gestion des points de terminaison, le support technique, la gestion des correctifs, le remplacement des appareils, la coordination des réparations, l'effacement sécurisé des données, la disposition certifiée, la disposition des actifs informatiques (ITAD), le suivi des dépenses et l'administration des contrats fournisseurs. Les revenus du marché comprennent les frais de services gérés récurrents, les frais de gestion par appareil et les frais de service de cycle de vie directement associés, tout en excluant les ventes de matériel autonome, le principal du financement et de la location d'appareils, les abonnements aux licences logicielles, les frais de connectivité des télécommunications et les revenus de revente de produits autonomes. Les coûts de matériel et de logiciels intégrés dans les contrats de services gérés sont exclus pour éviter de surestimer les revenus spécifiques aux services.
Le rapport sur le marché des services de cycle de vie des appareils gérés est segmenté par type de service (déploiement et provisionnement des appareils gérés, opérations et support des points de terminaison gérés, récupération et disposition des appareils gérés, configuration et intégration des appareils gérés, et gestion des dépenses et des contrats des appareils gérés), type d'appareil (ordinateurs portables et PC de bureau ; smartphones et tablettes ; appareils robustes et ordinateurs mobiles ; Chromebooks et clients légers ; et appareils portables, imprimantes et points de terminaison IoT), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (services bancaires, financiers et d'assurance ; santé et sciences de la vie ; gouvernement et administration publique ; fabrication industrielle ; commerce de détail, hôtellerie et restauration ; éducation ; et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique), avec une couverture au niveau des pays dans les principaux marchés de chaque région. Les tailles de marché et les prévisions sont présentées en termes de valeur (USD).
Aperçu de la segmentation
| Déploiement et provisionnement des appareils gérés |
| Opérations et support des points de terminaison gérés |
| Récupération et disposition des appareils gérés |
| Configuration et intégration des appareils gérés |
| Gestion des dépenses et des contrats des appareils gérés |
| Ordinateurs portables et PC de bureau |
| Smartphones et tablettes |
| Appareils robustes et ordinateurs mobiles |
| Chromebooks et clients légers |
| Appareils portables, imprimantes et points de terminaison IoT |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Services bancaires, financiers et d'assurance |
| Santé et sciences de la vie |
| Gouvernement et administration publique |
| Fabrication industrielle |
| Commerce de détail, hôtellerie et restauration |
| Éducation |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie et Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Déploiement et provisionnement des appareils gérés | |
| Opérations et support des points de terminaison gérés | ||
| Récupération et disposition des appareils gérés | ||
| Configuration et intégration des appareils gérés | ||
| Gestion des dépenses et des contrats des appareils gérés | ||
| Par type d'appareil | Ordinateurs portables et PC de bureau | |
| Smartphones et tablettes | ||
| Appareils robustes et ordinateurs mobiles | ||
| Chromebooks et clients légers | ||
| Appareils portables, imprimantes et points de terminaison IoT | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Services bancaires, financiers et d'assurance | |
| Santé et sciences de la vie | ||
| Gouvernement et administration publique | ||
| Fabrication industrielle | ||
| Commerce de détail, hôtellerie et restauration | ||
| Éducation | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie et Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de cycle de vie des appareils gérés ?
Le marché devrait s'étendre de 12,47 milliards USD en 2026 à 27,58 milliards USD d'ici 2032, à un CAGR de 14,56 % entre 2027 et 2032.
Quel type de service détient la plus grande part de revenus ?
Les opérations et le support des points de terminaison gérés ont dominé le marché des services de cycle de vie des appareils gérés avec 38,42 % des revenus en 2026 car ils fournissent une surveillance, des correctifs et un support récurrents.
Quelle catégorie d'appareils devrait connaître la croissance la plus rapide ?
Les appareils robustes et les ordinateurs mobiles devraient s'étendre à un CAGR de 19,61 % jusqu'en 2032 à mesure que la numérisation de première ligne progresse.
Pourquoi les organisations de santé utilisent-elles des services de cycle de vie ?
La santé et les sciences de la vie devraient s'étendre à un CAGR de 18,38 % car les appareils cliniques nécessitent un déploiement, un remplacement et une manipulation fiables.
Quelle région présente la projection d'expansion la plus élevée ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 18,46 % jusqu'en 2032, soutenue par la formalisation des pratiques informatiques d'entreprise et la numérisation industrielle dans le marché des services de cycle de vie des appareils gérés.
Quels facteurs peuvent ralentir l'adoption des services d'appareils externalisés ?
Les règles transfrontalières sur les données et les connexions difficiles entre les plateformes de points de terminaison, de service, de ressources humaines et de finance peuvent retarder les mises en œuvre et augmenter les coûts de livraison.