
Tamaño y Participación del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.97 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.58 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.56 % |
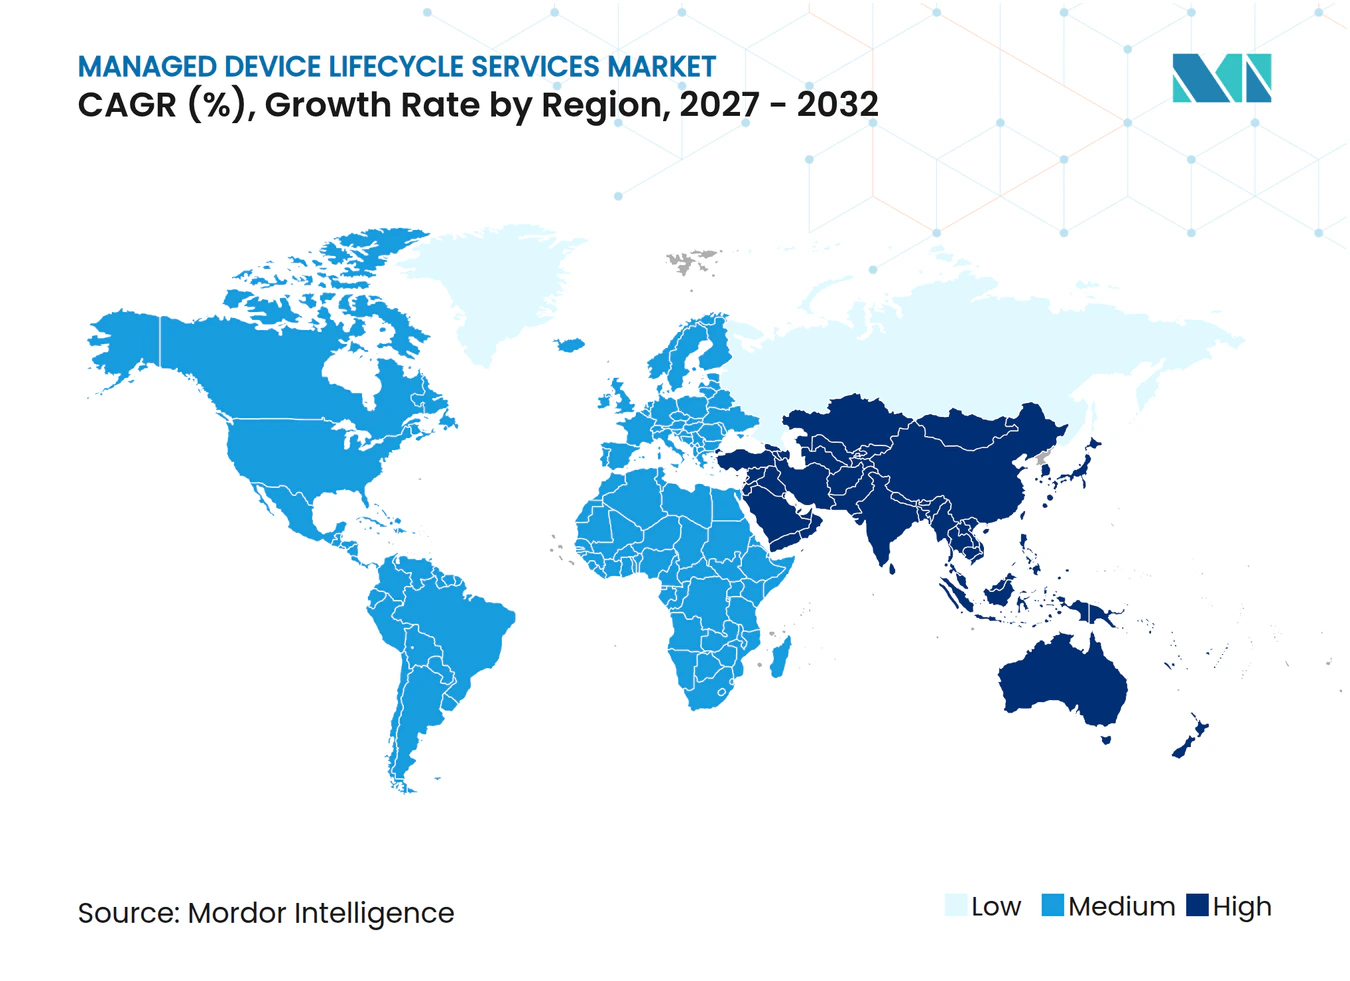
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados por Mordor Intelligence
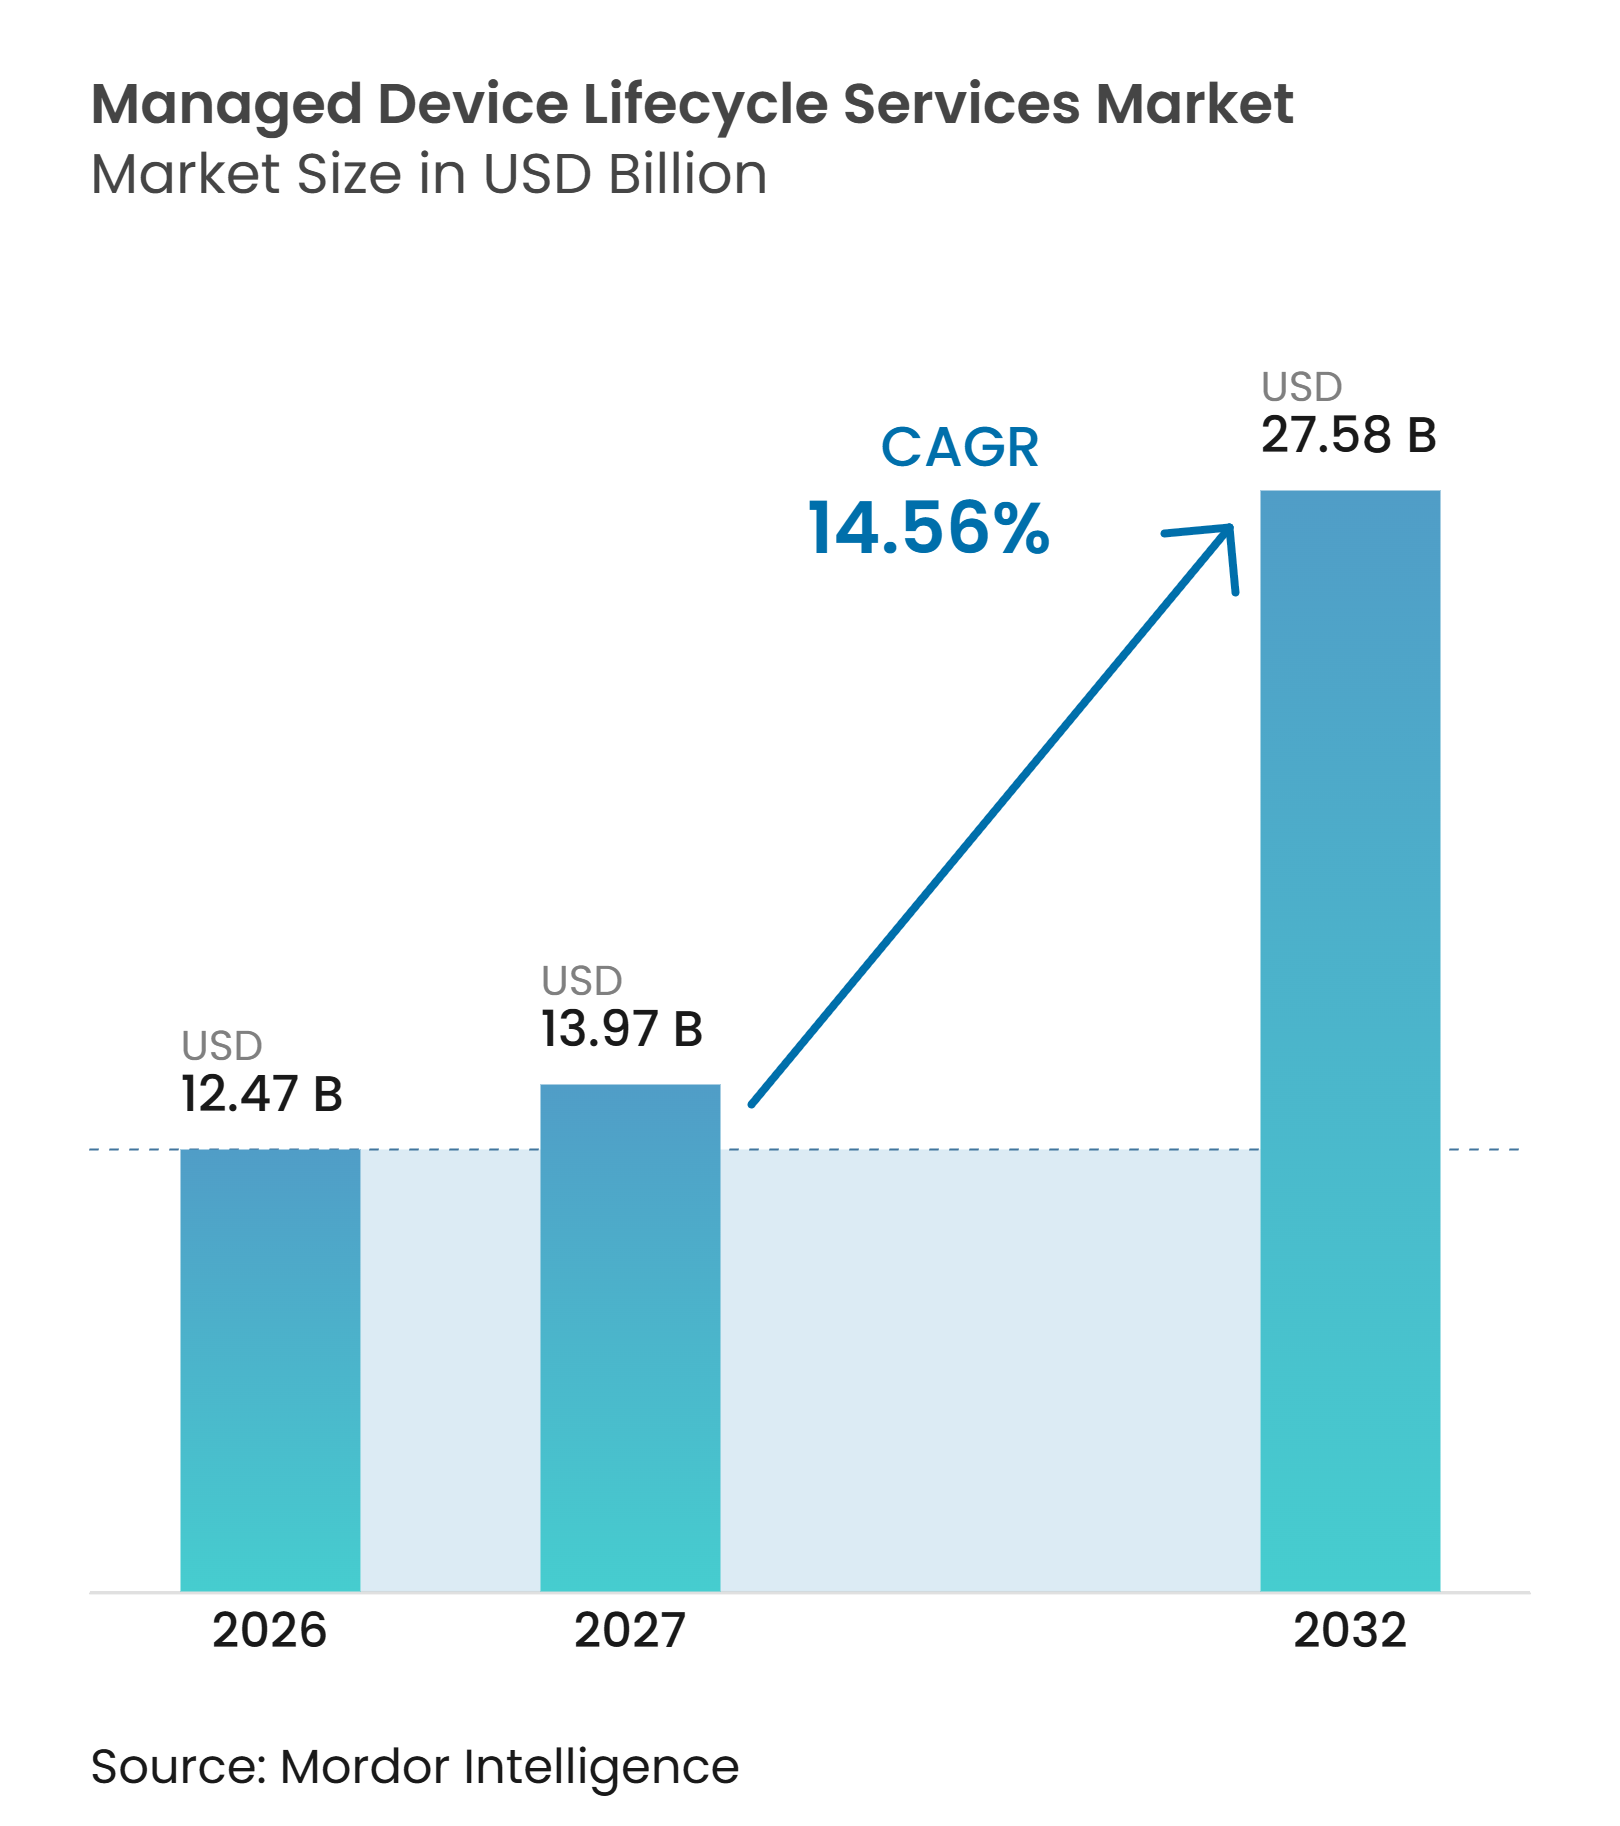
Se proyecta que el tamaño del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados se expanda de 12,47 mil millones de USD en 2026 a 27,58 mil millones de USD para 2032, registrando un CAGR del 14,56% entre 2027 y 2032. El trabajo híbrido ha convertido la gestión de dispositivos en un requisito operativo más amplio en lugar de una actividad de TI de back-office. Las organizaciones ahora gestionan flotas distribuidas que incluyen PCs, terminales robustos, dispositivos portátiles y endpoints de IoT. Los requisitos de seguridad, los objetivos de recuperación de dispositivos y la demanda de costos operativos predecibles respaldan contratos de servicio externalizados más prolongados. Los proveedores compiten en su capacidad para conectar actividades de aprovisionamiento, soporte, recuperación y cumplimiento en los sistemas de los clientes. Las normas de soberanía de datos y las integraciones complejas pueden ralentizar la implementación y reducir la eficiencia de los modelos de entrega global estandarizados.
Conclusiones Clave del Informe
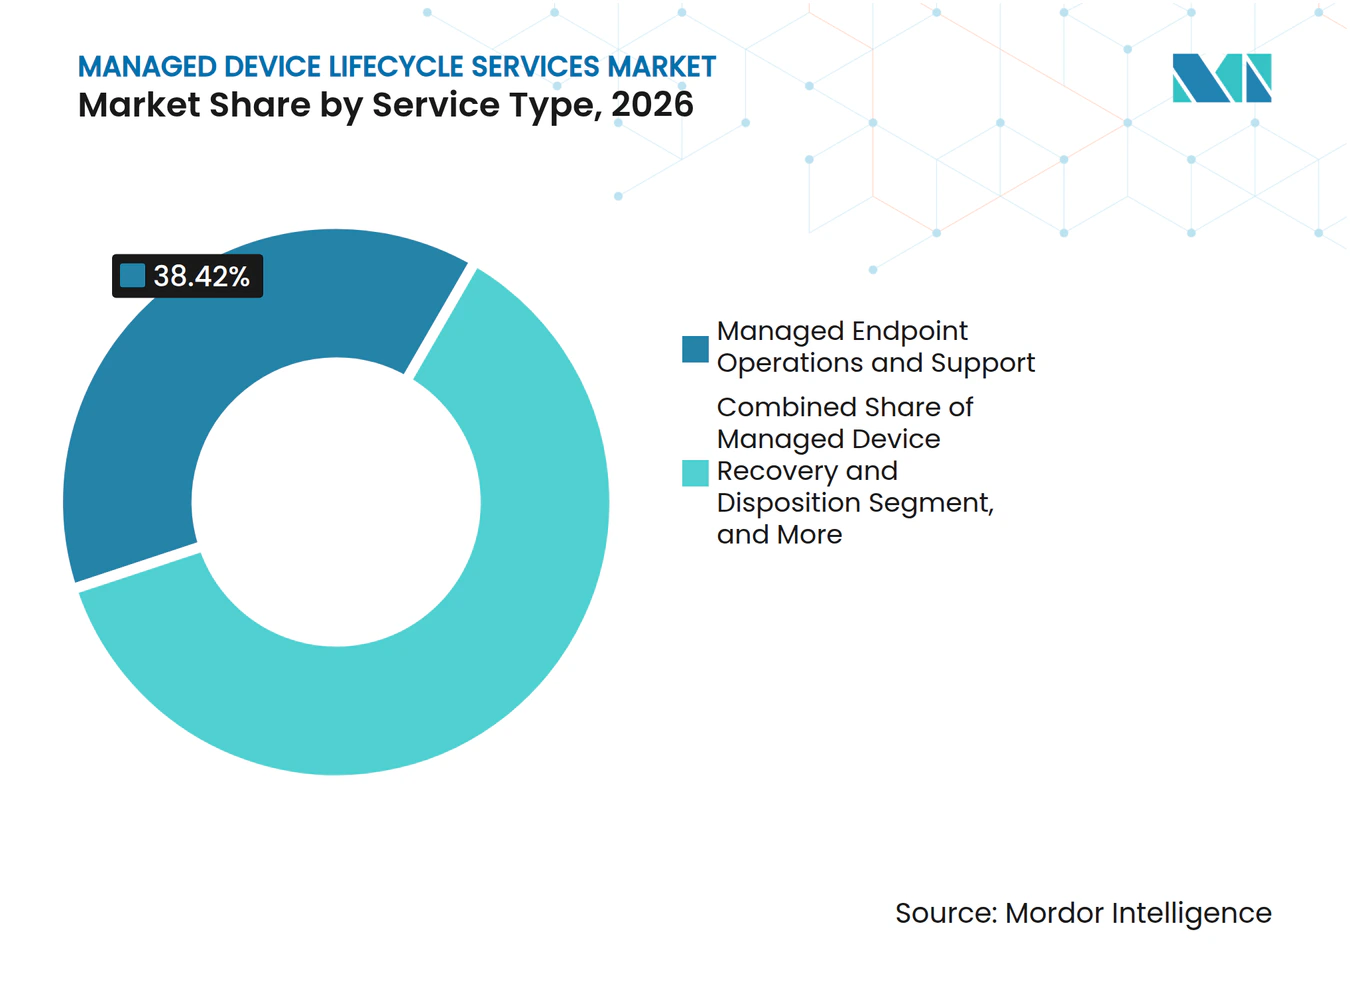
- Por tipo de servicio, Operaciones y Soporte de Endpoints Gestionados representó el 38,42% de la participación del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados en 2026, mientras que se proyecta que Recuperación y Disposición de Dispositivos Gestionados se expanda a un CAGR del 19,22% hasta 2032.
- Por tipo de dispositivo, Laptops y PCs de Escritorio representaron el 54,63% de la participación del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados en 2026, mientras que se proyecta que Dispositivos Robustos y Computadoras Móviles se expandan a un CAGR del 19,61% hasta 2032.
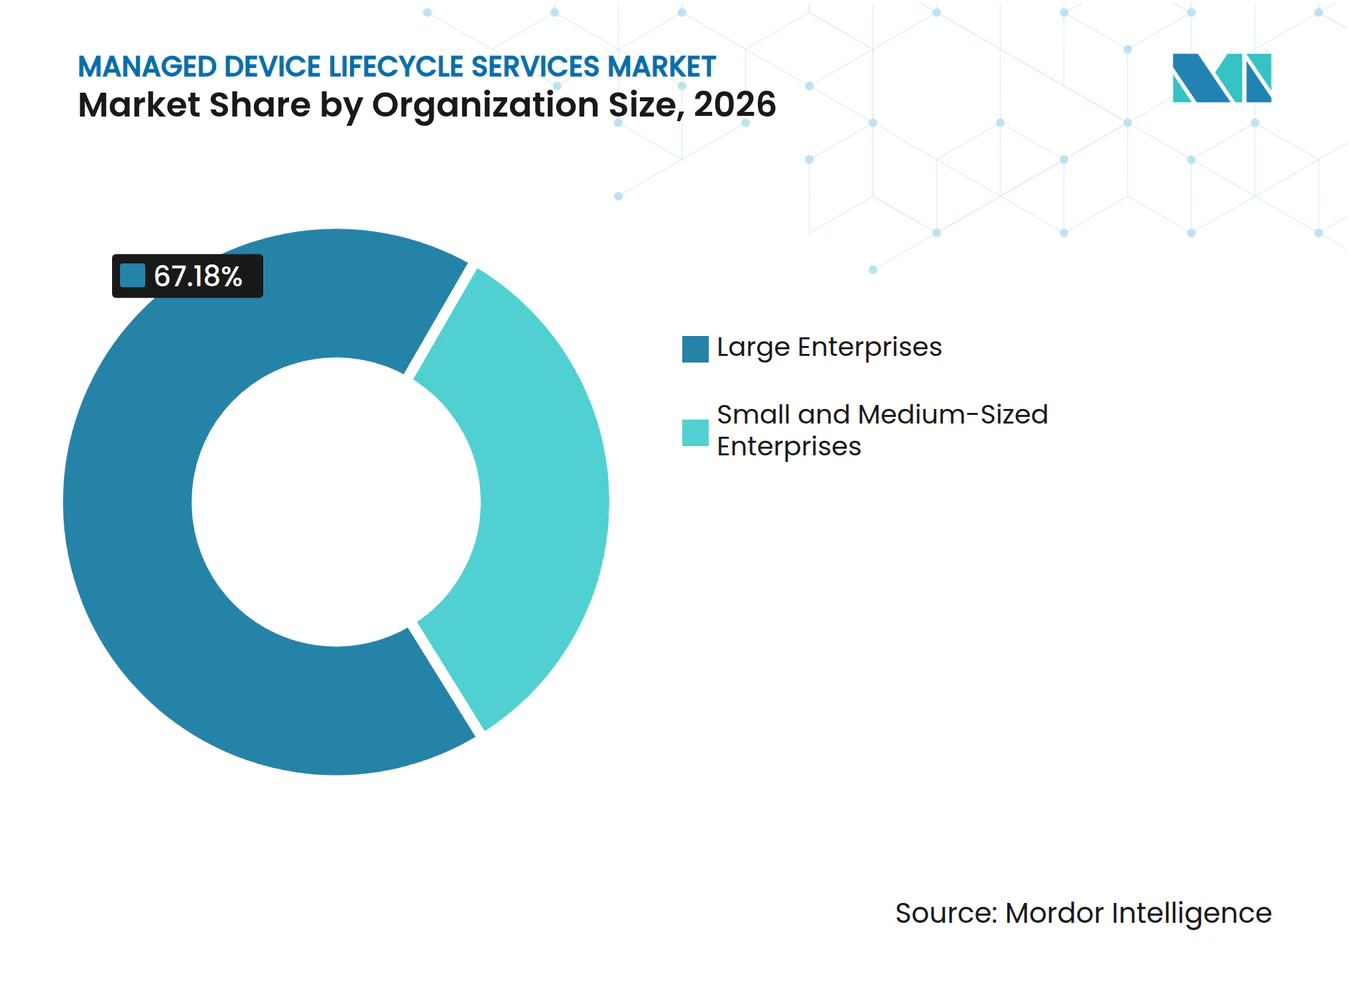
- Por tamaño de organización, las Grandes Empresas representaron el 67,18% de los ingresos en 2026, mientras que se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 17,24% hasta 2032.
- Por industria de usuario final, Banca, Servicios Financieros y Seguros representó el 22,64% de los ingresos en 2026, mientras que se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 18,38% hasta 2032.
- Por geografía, América del Norte representó el 38,32% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 18,46% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fuerzas de Trabajo Híbridas y Distribuidas | +3.5% | Global | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Seguridad de Endpoints y Cumplimiento Normativo | +2.9% | Global, con mayor concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Limitaciones de Habilidades y Capacidad de TI | +2.4% | Global | Corto plazo (≤ 2 años) |
| Demanda de Costos de Dispositivos Predecibles y Modelos de Gastos Operativos | +2.0% | América del Norte, Europa, núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Operaciones de Endpoints Proactivas Habilitadas por IA | +1.7% | América del Norte, Europa, núcleo de Asia-Pacífico, expansión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Programas de TI Circular y Recuperación del Valor de Dispositivos | +1.2% | Europa, América del Norte, expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fuerzas de Trabajo Híbridas y Distribuidas
El trabajo híbrido y distribuido ha desplazado el perímetro de los dispositivos más allá de las oficinas y las ubicaciones centrales de TI. En una encuesta de abril de 2025, el 93% de las organizaciones informó que un empleado típico utilizaba 2 o más dispositivos endpoint cada día. La misma encuesta encontró que el 36% de las organizaciones identificó el soporte para trabajadores remotos e híbridos como una fuente principal de complejidad en la gestión de endpoints.[1] El ciclo de vida de un dispositivo remoto puede implicar envío, recuperación, saneamiento de datos, reimagen y coordinación con transportistas. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados apoya a las organizaciones que necesitan que estos pasos se realicen bajo niveles de servicio definidos. La demanda es especialmente relevante para empleadores de servicios profesionales, tecnología y servicios financieros que dependen de trabajadores del conocimiento distribuidos.
Aumento de los Requisitos de Seguridad de Endpoints y Cumplimiento Normativo
La seguridad de endpoints se ha convertido en parte de los informes de riesgo empresarial y la preparación para auditorías. La encuesta de endpoints de abril de 2025 encontró que el 29% de los profesionales relevantes citó la complejidad del cumplimiento normativo como una causa principal de dificultad en la gestión de endpoints. El FFIEC establece que las instituciones financieras deben gestionar los activos de hardware, software y móviles mediante prácticas de inventario documentadas.[2]Este requisito aumenta el valor de los registros de activos confiables y los cambios de dispositivos documentados. Los proveedores pueden satisfacer esta necesidad mediante controles de configuración, registros de auditoría e informes de endpoints. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados es, por tanto, relevante para los compradores regulados que necesitan procesos de ciclo de vida alineados con su entorno de control.
Limitaciones de Habilidades y Capacidad de TI
Las organizaciones enfrentan escasez de las habilidades necesarias para operar flotas de endpoints diversas. La Fundación Linux encontró que el 44% de los encuestados consideraba la falta de trabajadores calificados como uno de los 3 principales desafíos en 2025. El informe identificó brechas de habilidades en ciberseguridad y cumplimiento normativo para el 65% de los encuestados y en computación en la nube para el 59%.[3] Las operaciones de dispositivos requieren conocimiento de logística de hardware, sistemas operativos, plataformas de endpoints y controles de seguridad. Los equipos de TI reducidos pueden aplazar la verificación de parches, los flujos de trabajo de retiro y el mantenimiento planificado cuando estas habilidades no están disponibles. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados ofrece a las organizaciones una forma de incorporar estas tareas recurrentes dentro de un modelo de servicio externo.
Demanda de Costos de Dispositivos Predecibles y Modelos de Gastos Operativos
Las organizaciones buscan cada vez más costos más predecibles para el hardware y los servicios relacionados. Los modelos de suscripción y de dispositivo como servicio pueden combinar hardware, licencias, soporte y logística de fin de vida en cargos recurrentes. Este enfoque puede simplificar la planificación presupuestaria para las organizaciones que anteriormente utilizaban varias relaciones con proveedores para las operaciones de flotas. También puede alinear las decisiones de renovación con las necesidades operativas en lugar de los calendarios de depreciación. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados se beneficia cuando los equipos de adquisiciones valoran un único marco comercial para las operaciones de dispositivos. El modelo es particularmente relevante a medida que el hardware con capacidad de IA y las transiciones de sistemas operativos ejercen presión adicional sobre la planificación de renovaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de la Soberanía de Datos y el Procesamiento Transfronterizo | -2.1% | Global, con mayor sensibilidad en Europa, Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fricción de Integración entre Sistemas UEM, ITSM, HRIS y Finanzas | -1.8% | Global | Mediano plazo (2-4 años) |
| Reticencia de los Clientes a Ceder el Control de la Flota | -1.3% | Global, pronunciado en los sectores de Gobierno y BFSI | Mediano plazo (2-4 años) |
| Limitaciones de Capacidad en Logística Inversa y Disposición Segura | -0.9% | Mercados emergentes en Asia-Pacífico, Oriente Medio y África, y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de la Soberanía de Datos y el Procesamiento Transfronterizo
La Ley de Datos de la Unión Europea entró en vigor el 12 de septiembre de 2025. Sus normas sobre el acceso y la portabilidad de los datos de productos conectados afectan a la telemetría de dispositivos que los proveedores procesan para clientes empresariales. Los proveedores de servicios pueden necesitar prácticas separadas de procesamiento y almacenamiento para los endpoints en diferentes jurisdicciones. Esto puede aumentar los costos de entrega para los contratos globales y reducir los beneficios de un modelo operativo común. La Autoridad Monetaria de Singapur también propuso requisitos más completos de seguimiento y reporte de activos durante el ciclo de vida para las instituciones financieras en 2026. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados debe, por tanto, abordar la ubicación de los datos, los controles de acceso y las necesidades de reporte como parte del diseño del servicio.
Fricción de Integración entre Sistemas UEM, ITSM, HRIS y Finanzas
Los servicios gestionados funcionan mejor cuando los sistemas de dispositivos, recursos humanos, servicios y finanzas intercambian información confiable. Un nuevo registro de empleado debería activar el aprovisionamiento del dispositivo, la inscripción y la configuración del software sin intervención manual. Muchas empresas aún operan procesos parcialmente manuales porque sus sistemas heredados no fueron diseñados para la coordinación del ciclo de vida en tiempo real. Firstbase ha descrito el uso de integraciones SCIM para automatizar los flujos de trabajo de implementación y recuperación global en más de 150 países. Estas conexiones requieren gestión del cambio del lado del cliente y pueden extender los períodos de implementación. Los problemas de integración son más difíciles después de adquisiciones, cuando las unidades de negocio utilizan diferentes endpoints, sistemas de tickets y plataformas de recursos humanos. Dicha fricción puede retrasar que el Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados realice el pleno beneficio operativo de la entrega externalizada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones Externalizadas Lideran mientras los Servicios de Recuperación Amplían el Valor del Ciclo de VidaOperaciones y Soporte de Endpoints Gestionados capturó el 38,42% de los ingresos en 2026. Este servicio proporciona la base recurrente para los contratos que también incluyen implementación, recuperación y administración. Las organizaciones utilizan el servicio para el monitoreo del estado de los dispositivos, la coordinación de parches y el soporte de mesa de ayuda por niveles. Los resultados claros de tiempo de actividad y resolución pueden ayudar a los proveedores a demostrar valor operativo a los clientes. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados depende de este segmento porque el soporte diario es necesario en la mayoría de las flotas de dispositivos.
Se proyecta que Recuperación y Disposición de Dispositivos Gestionados se expanda a un CAGR del 19,22% hasta 2032. Esta parte del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados está respaldada por programas de sostenibilidad y el creciente valor del equipo reutilizable. Cascade Asset Management informó que recuperar dispositivos de asociados remotos para su disposición seguía siendo un desafío operativo para las organizaciones en su trabajo de evaluación comparativa de 2025. Los proveedores abordan problemas en los flujos de trabajo de recuperación, los procesos de cadena de custodia y las prácticas de saneamiento de datos. BNP Paribas 3 Step IT inauguró un centro de reacondicionamiento y comercialización de 3.500 m² en Buchelay, Francia, en marzo de 2025, con capacidad anual para hasta 400.000 dispositivos.[4] La instalación muestra la infraestructura física que respalda los servicios de recuperación circular.



Por Tipo de Dispositivo:
Los PCs Anclan el Gasto mientras la Movilidad Robusta se AceleraLaptops y PCs de Escritorio representaron el 54,63% de los ingresos en 2026. Las flotas de trabajadores del conocimiento generan grandes cargas de trabajo de aprovisionamiento, soporte y reemplazo para los clientes empresariales. La migración a Windows 11 y la adopción de PCs con capacidad de IA han acortado el enfoque en la planificación de renovaciones. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados continúa dependiendo de los PCs como su categoría de flota principal. Los teléfonos inteligentes y las tabletas siguen siendo una categoría secundaria importante a medida que las organizaciones buscan una gestión unificada para aplicaciones móviles, políticas y respuesta ante pérdida de dispositivos.
Se proyecta que Dispositivos Robustos y Computadoras Móviles se expandan a un CAGR del 19,61% hasta 2032. Estos dispositivos apoyan actividades de primera línea en salud, logística, manufactura, seguridad pública y servicios de campo. Los proveedores de servicios pueden diferenciarse mediante la preparación de dispositivos, programas de grupos de repuestos y reemplazo rápido en campo. Unisys amplió su Servicio de Suscripción de Dispositivos con Dell Technologies en febrero de 2026 para cubrir dispositivos de IoT y de borde, como hardware para restaurantes y sensores de campus universitarios.
Por Tamaño de Organización:
Las Grandes Empresas Lideran los Ingresos mientras las Pymes Ganan AccesoLas Grandes Empresas representaron el 67,18% de los ingresos en 2026. Sus flotas de varios miles de dispositivos y sus operaciones en múltiples países requieren una entrega consistente en varias categorías de dispositivos. Estos compradores comúnmente buscan precios por volumen, integración con ITSM, conexiones con recursos humanos y gestión de servicios dedicada. Proveedores establecidos como Computacenter, CDW, Insight Enterprises y SHI International están posicionados para atender estas necesidades a escala. Computacenter informó una cartera de pedidos de productos comprometidos de 7,1 mil millones de GBP en su informe anual de 2025, equivalente a 9,0 mil millones de USD al tipo de cambio promedio de 2025.
Se proyecta que las Pequeñas y Medianas Empresas se expandan a un CAGR del 17,24% hasta 2032. Las plataformas entregadas en la nube y la logística estandarizada reducen el tamaño de cuenta necesario para utilizar un servicio gestionado. Firstbase declaró que las organizaciones pueden perder entre 3 y 5 días de incorporación por cada contratación remota debido a la coordinación de equipos. La empresa también declaró que hasta el 40% de los dispositivos pueden quedar sin devolver después de la desvinculación sin un proceso de recuperación estructurado. HP redujo los requisitos mínimos de puestos para su programa de Servicios de Dispositivos Gestionados entregado a través de canales en los Estados Unidos y el Reino Unido en junio de 2025. HP Esto hace que los servicios de dispositivos externalizados sean más accesibles para organizaciones más pequeñas con equipos de TI reducidos.

Por Industria de Usuario Final:
BFSI Lidera los Ingresos mientras las Necesidades de Salud se AceleranBanca, Servicios Financieros y Seguros representó el 22,64% de los ingresos en 2026. El sector gestiona estaciones de trabajo de trading, terminales de sucursales, herramientas de banca móvil y equipos adyacentes a cajeros automáticos. El FFIEC exige prácticas integrales de gestión de activos de TI que cubran hardware, software y activos móviles. Las normas revisadas de la Parte 500 de Nueva York reforzaron el enfoque en inventarios de activos completos, vigentes a partir de noviembre de 2025. Estos requisitos respaldan la demanda de procedimientos documentados de custodia, borrado y disposición. El gobierno, la manufactura y el comercio minorista también crean oportunidades porque cada uno tiene parques de dispositivos distintos y condiciones operativas particulares.
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 18,38% hasta 2032. Los hospitales y las organizaciones de investigación necesitan dispositivos clínicos confiables al digitalizar los flujos de trabajo de atención al paciente. Las tabletas, los escáneres de códigos de barras, las estaciones de trabajo, los quioscos y los dispositivos de telesalud requieren prácticas de preparación y reemplazo adaptadas. Un fallo de dispositivo en un entorno de atención puede afectar la prestación del servicio en lugar de solo la productividad de la oficina. Los proveedores que atienden este segmento necesitan experiencia en entornos clínicos, prácticas cuidadosas de cadena de custodia y equipos de repuesto disponibles. La educación también es relevante para los programas de Chromebooks y tabletas, donde los altos volúmenes de dispositivos pueden compensar los menores valores de contrato por dispositivo.
Análisis Geográfico
América del Norte representó el 38,32% de los ingresos en 2026. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados se beneficia de empresas intensivas en tecnología, revendedores y canales de servicio establecidos, y un sólido ciclo de renovación de dispositivos en la región. La transición del fin de soporte de Windows 10 y la adopción de PCs con capacidad de IA han aumentado la atención a las cargas de trabajo de aprovisionamiento. Los Estados Unidos también tienen expectativas exigentes en cuanto a registros de activos a nivel de dispositivo y gobernanza de endpoints. Canadá y México exhiben patrones de demanda similares, aunque la adopción de servicios gestionados se encuentra en una etapa más temprana en algunos grupos de clientes.
Europa es la segunda región más grande en el Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados. Alemania, el Reino Unido y Francia respaldan la adopción empresarial a través de canales tecnológicos establecidos y grandes flotas empresariales. La cartera de pedidos reportada de 7,1 mil millones de GBP de Computacenter, equivalente a 9,0 mil millones de USD, refleja compromisos de ciclo de vida contratados en el norte y oeste de Europa. Los requisitos actualizados de WEEE, vigentes desde enero de 2025, fomentan resultados circulares certificados para los equipos retirados. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados se beneficia de la inversión regional en infraestructura de recuperación e implementación, incluido el centro de reacondicionamiento francés de BNP Paribas 3 Step IT y las capacidades de configuración de Hemmersbach.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 18,46% hasta 2032. El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados en India está respaldado por la formalización de las prácticas de TI empresarial en servicios financieros, comercio minorista y servicios tecnológicos. Las actividades de manufactura inteligente y semiconductores de Corea del Sur respaldan implementaciones densas de dispositivos robustos y móviles. Las empresas medianas del sudeste asiático están pasando de prácticas informales de dispositivos hacia acuerdos de externalización estructurados. China presenta una oportunidad sustancial, aunque las preferencias por proveedores nacionales y las normas de localización de datos dan forma a la competencia. La base de dispositivos empresariales más antigua de Japón crea necesidades de mantenimiento diferido, mientras que Australia y Nueva Zelanda cuentan con canales de revendedores maduros y una adopción establecida de suscripciones. América del Sur, Oriente Medio y África siguen siendo áreas más pequeñas pero importantes donde la formalización empresarial, la inversión en infraestructura y la expansión multinacional respaldan la demanda. Brasil, los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y Nigeria son mercados relevantes para los proveedores capaces de combinar cobertura de servicio local con capacidad de recuperación segura.
Panorama Competitivo
Concentración del Mercado
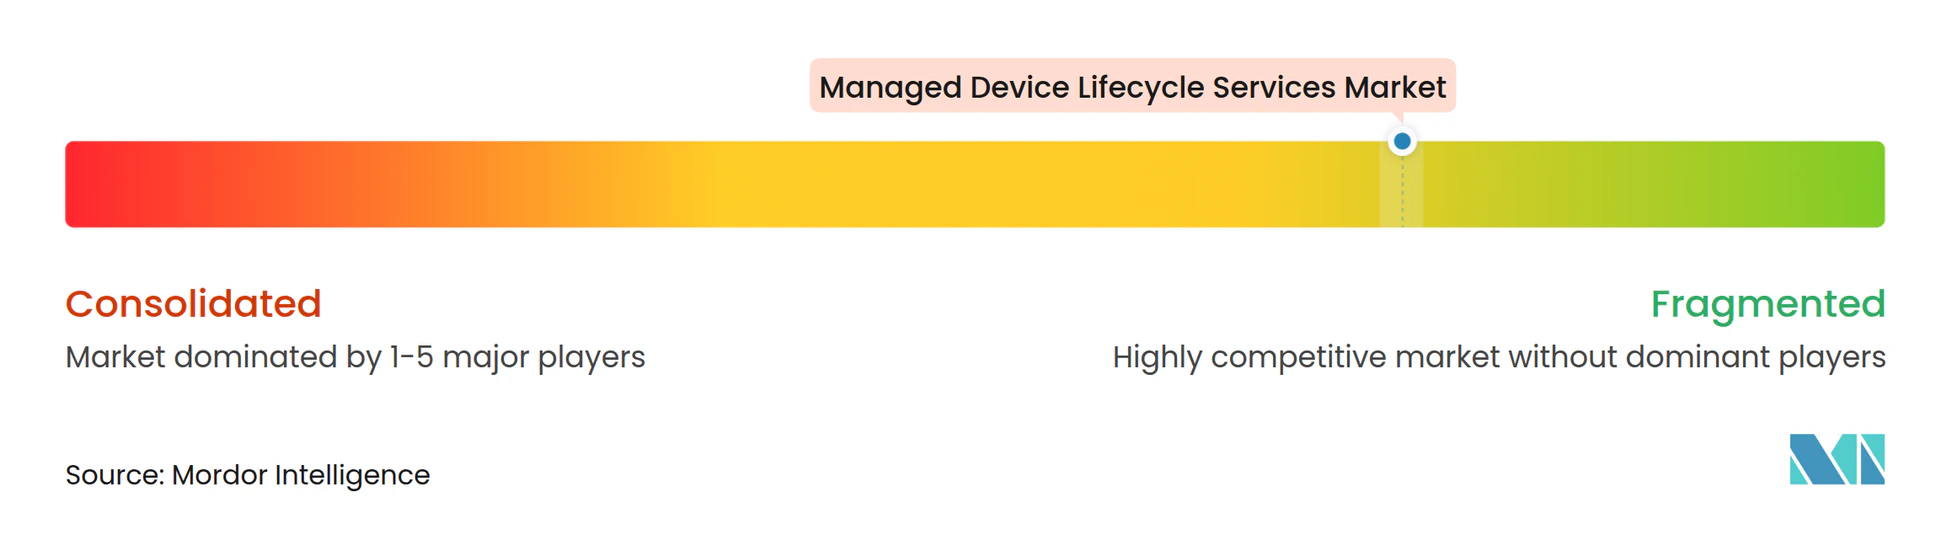
El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados está moderadamente fragmentado. La competencia incluye plataformas de servicio integradas por fabricantes de equipos originales, proveedores de servicios gestionados especializados y revendedores, y proveedores nativos de la nube. HP, Lenovo y Dell pueden adjuntar servicios de ciclo de vida a sus bases instaladas de hardware. CDW, Computacenter, SHI International, Insight Enterprises, Atea, DMI y MCPC ofrecen entrega independiente del fabricante de equipos originales en flotas de dispositivos más amplias. Firstbase y Stratix se centran en las necesidades de las organizaciones con fuerzas de trabajo distribuidas. El alcance del servicio y la profundidad de integración son factores competitivos importantes.
Los principales proveedores en el Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados buscan conectar los flujos de trabajo de aprovisionamiento, monitoreo y recuperación con los sistemas de recursos humanos, servicios de TI y finanzas de los clientes. Tanium lanzó Ask Agent en octubre de 2025 para apoyar la investigación de dispositivos, la resolución de problemas, la gestión de software y la corrección autónoma desde una consola de lenguaje natural. Computacenter ha descrito su Enfoque Triple A, que combina anticipación, automatización y aumento con prácticas de economía circular. Lenovo amplió sus Servicios de Recuperación de Activos en abril de 2025 para permitir la recuperación en cualquier etapa del ciclo de vida para dispositivos de cualquier marca en 43 mercados. Estos movimientos muestran cómo los proveedores están ampliando la cobertura a lo largo del ciclo de vida y mejorando la automatización del servicio.
El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados también tiene oportunidades en clientes pequeños y medianos, programas de dispositivos robustos y disposición de activos de TI conforme a nivel transfronterizo. Las organizaciones pequeñas necesitan servicios de menor carga administrativa que puedan gestionar equipos remotos sin contratos de escala empresarial. Los contratos de dispositivos robustos requieren preparación especializada, grupos de repuestos y capacidad de intercambio en campo. Los clientes globales necesitan saneamiento de datos, registros de custodia y cobertura de logística inversa en múltiples jurisdicciones. Las credenciales de sostenibilidad, como el saneamiento alineado con NIST 800-88 y la certificación R2v3, pueden respaldar la selección de proveedores donde los requisitos ambientales forman parte de la adquisición. Los proveedores que no pueden gestionar integraciones complejas o necesidades de cumplimiento local pueden encontrar más difícil expandir los contratos en las regiones y unidades de negocio de un cliente.
Líderes de la Industria de Servicios de Ciclo de Vida de Dispositivos Gestionados
-
Dell Technologies
-
Lenovo Group
-
HP Inc.
-
CDW Corporation
-
Computacenter
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados Empresas cubiertas en este informe
- Insight Enterprises, Inc.
- Softcat plc
- DMI (Digital Management, LLC)
- MCPC, Inc.
- Hemmersbach GmbH & Co. KG
- Techstep ASA
- ISEC7 Group GmbH
- Tialis
- Computacenter plc
- SHI International Corp.
- CDW Corporation
- Jigsaw24 Limited
- Atea ASA
- Stratix Corporation
- Firstbase, Inc.
- HP Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- Vodafone Group Plc
- BT Group plc
Desarrollos recientes de la industria en Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados
- Febrero de 2026: Unisys Corporation mejoró su Servicio de Suscripción de Dispositivos en colaboración con Dell Technologies, ampliando la cobertura del ciclo de vida gestionado más allá de los PCs hacia dispositivos de IoT y de borde, incluido hardware específico para restaurantes, sistemas de estacionamiento inteligente y sensores de campus universitarios, respaldado por automatización de soporte impulsada por IA, seguridad proactiva de endpoints, adquisición de infraestructura flexible y aprovisionamiento globalmente consistente. Unisys y Dell desarrollaron una matriz de responsabilidad conjunta para estandarizar los marcos de implementación de borde de extremo a extremo, posicionando el servicio para organizaciones de múltiples subsidiarias de cualquier tamaño mediante precios basados en utilidad.
- Febrero de 2026: Techstep ASA completó la escisión y desinversión de su unidad BCM, agudizando el enfoque organizacional de la empresa en servicios de tecnología móvil gestionada y circular. Tras la reestructuración, Techstep informó gestionar más de 3 millones de dispositivos en más de 2.000 clientes empresariales y del sector público en Europa y los países nórdicos, con un nuevo sistema ERP y plataforma de comercio impulsados por IA y automatización implementados para mejorar la velocidad y la escalabilidad.
- Enero de 2026: El contrato integral de dispositivos clínicos gestionados de Techstep ASA con Sykehuspartner entró en funcionamiento, cubriendo la gestión de dispositivos clínicos en todos los hospitales dentro de Helse Sør-Øst RHF, la mayor autoridad sanitaria de Noruega. El contrato, firmado en noviembre de 2025, representa una expansión significativa de los servicios de dispositivos sanitarios gestionados de Techstep en el sector público nórdico.
- Noviembre de 2025: NCS Technologies lanzó su oferta de Servicios de Ciclo de Vida de Dispositivos Gestionados en los Estados Unidos, con dispositivos HP listos para IA y posicionando el lanzamiento como un enfoque de gestión de dispositivos de próxima generación, tras el reconocimiento formal de Gartner de los MDLS como una categoría de mercado distinta en su Guía de Mercado de junio de 2025.
Alcance del Informe Global del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados
El Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados abarca los servicios gestionados por terceros que respaldan la administración, implementación, operación, mantenimiento, recuperación y disposición de extremo a extremo de los dispositivos propiedad de la empresa y asignados a los empleados a lo largo de su ciclo de vida operativo. El mercado incluye Implementación y Aprovisionamiento de Dispositivos Gestionados, Operaciones y Soporte de Endpoints Gestionados, Recuperación y Disposición de Dispositivos Gestionados, Configuración e Integración de Dispositivos Gestionados, y Administración de Gastos y Contratos de Dispositivos Gestionados. Estos servicios abarcan la coordinación de adquisición de dispositivos, el etiquetado de activos y la gestión de inventario, la preparación y configuración de dispositivos, el aprovisionamiento sin intervención manual, la gestión de endpoints, el soporte técnico, la gestión de parches, el reemplazo de dispositivos, la coordinación de reparaciones, el borrado seguro de datos, la disposición certificada, la disposición de activos de TI (ITAD), el seguimiento de gastos y la administración de contratos con proveedores. Los ingresos del mercado incluyen tarifas recurrentes de servicios gestionados, cargos de gestión por dispositivo y tarifas de servicios de ciclo de vida directamente asociadas, mientras que excluyen las ventas independientes de hardware, el principal de financiamiento y arrendamiento de dispositivos, las suscripciones de licencias de software, los cargos de conectividad de telecomunicaciones y los ingresos de reventa de productos independientes. Los costos de hardware y software incluidos en los contratos de servicios gestionados se excluyen para evitar sobreestimar los ingresos específicos del servicio.
El Informe del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados está segmentado por Tipo de Servicio (Implementación y Aprovisionamiento de Dispositivos Gestionados, Operaciones y Soporte de Endpoints Gestionados, Recuperación y Disposición de Dispositivos Gestionados, Configuración e Integración de Dispositivos Gestionados, y Administración de Gastos y Contratos de Dispositivos Gestionados), Tipo de Dispositivo (Laptops y PCs de Escritorio; Teléfonos Inteligentes y Tabletas; Dispositivos Robustos y Computadoras Móviles; Chromebooks y Clientes Ligeros; y Dispositivos Portátiles, Impresoras y Endpoints de IoT), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros; Salud y Ciencias de la Vida; Gobierno y Administración Pública; Manufactura Industrial; Comercio Minorista, Hostelería y Restaurantes; Educación; y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África), con cobertura a nivel de país en los principales mercados de cada región. Los tamaños de mercado y los pronósticos se presentan en términos de valor (USD).
Resumen de la segmentación
| Implementación y Aprovisionamiento de Dispositivos Gestionados |
| Operaciones y Soporte de Endpoints Gestionados |
| Recuperación y Disposición de Dispositivos Gestionados |
| Configuración e Integración de Dispositivos Gestionados |
| Administración de Gastos y Contratos de Dispositivos Gestionados |
| Laptops y PCs de Escritorio |
| Teléfonos Inteligentes y Tabletas |
| Dispositivos Robustos y Computadoras Móviles |
| Chromebooks y Clientes Ligeros |
| Dispositivos Portátiles, Impresoras y Endpoints de IoT |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista, Hostelería y Restaurantes |
| Educación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Implementación y Aprovisionamiento de Dispositivos Gestionados | |
| Operaciones y Soporte de Endpoints Gestionados | ||
| Recuperación y Disposición de Dispositivos Gestionados | ||
| Configuración e Integración de Dispositivos Gestionados | ||
| Administración de Gastos y Contratos de Dispositivos Gestionados | ||
| Por Tipo de Dispositivo | Laptops y PCs de Escritorio | |
| Teléfonos Inteligentes y Tabletas | ||
| Dispositivos Robustos y Computadoras Móviles | ||
| Chromebooks y Clientes Ligeros | ||
| Dispositivos Portátiles, Impresoras y Endpoints de IoT | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Manufactura Industrial | ||
| Comercio Minorista, Hostelería y Restaurantes | ||
| Educación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados?
Se proyecta que el mercado se expanda de 12,47 mil millones de USD en 2026 a 27,58 mil millones de USD para 2032, a un CAGR del 14,56% entre 2027 y 2032.
¿Qué tipo de servicio tiene la mayor participación de ingresos?
Operaciones y Soporte de Endpoints Gestionados lideró el Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados con el 38,42% de los ingresos en 2026 porque proporciona monitoreo recurrente, aplicación de parches y soporte.
¿Qué categoría de dispositivo se espera que se expanda más rápido?
Se proyecta que Dispositivos Robustos y Computadoras Móviles se expandan a un CAGR del 19,61% hasta 2032 a medida que aumenta la digitalización de primera línea.
¿Por qué las organizaciones de salud utilizan servicios de ciclo de vida?
Se proyecta que Salud y Ciencias de la Vida se expanda a un CAGR del 18,38% porque los dispositivos clínicos requieren implementación, reemplazo y manejo confiables.
¿Qué región tiene la mayor expansión proyectada?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 18,46% hasta 2032, respaldado por la formalización de TI empresarial y la digitalización industrial en el Mercado de Servicios de Ciclo de Vida de Dispositivos Gestionados.
¿Qué factores pueden ralentizar la adopción de servicios de dispositivos externalizados?
Las normas de datos transfronterizos y las conexiones complejas entre plataformas de endpoints, servicios, recursos humanos y finanzas pueden retrasar las implementaciones y aumentar los costos de entrega.