
Marktgröße und Marktanteil für Managed Device Lifecycle Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.97 Milliarden US-Dollar |
| Marktgröße (2032) | 27.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Device Lifecycle Services von Mordor Intelligence
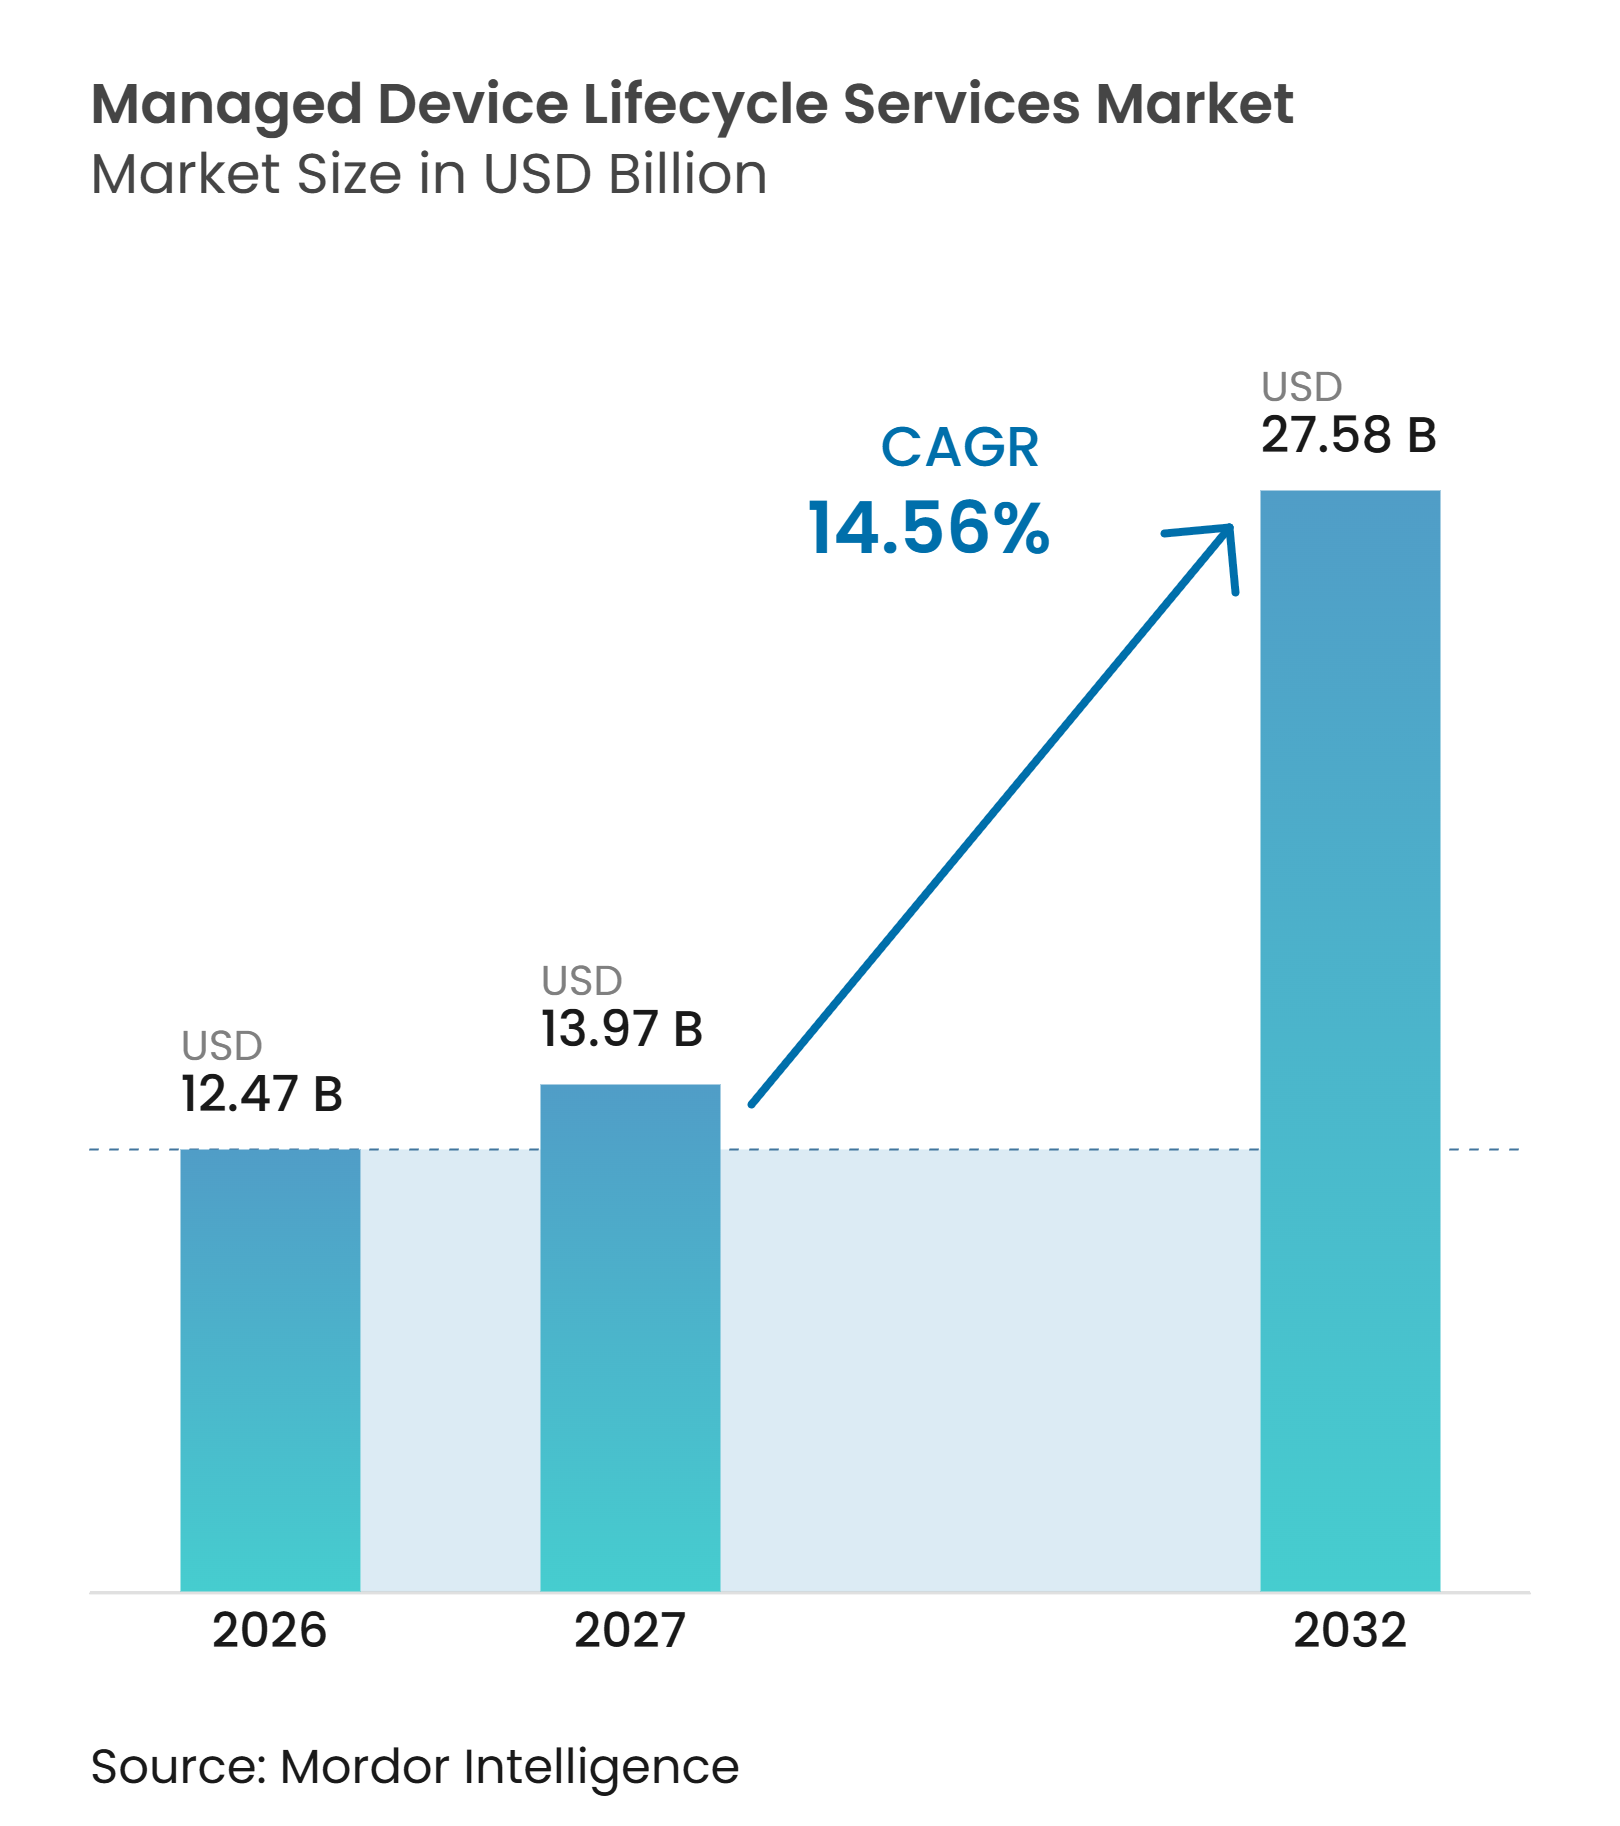
Die Marktgröße für Managed Device Lifecycle Services wird voraussichtlich von 12,47 Milliarden USD im Jahr 2026 auf 27,58 Milliarden USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 14,56 % verzeichnen. Hybrides Arbeiten hat das Gerätemanagement von einer reinen Back-Office-IT-Tätigkeit zu einer umfassenderen Betriebsanforderung gemacht. Unternehmen verwalten heute verteilte Geräteflotten, die PCs, robuste Terminals, Wearables und IoT-Endpunkte umfassen. Sicherheitsanforderungen, Gerätewiederbeschaffungsziele und die Nachfrage nach planbaren Betriebskosten unterstützen längere ausgelagerte Serviceverträge. Anbieter konkurrieren auf der Grundlage ihrer Fähigkeit, Provisionierungs-, Support-, Wiederherstellungs- und Compliance-Aktivitäten über Kundensysteme hinweg zu verbinden. Datensouveränitätsvorschriften und schwierige Integrationen können die Bereitstellung verlangsamen und die Effizienz standardisierter globaler Liefermodelle verringern.
Wichtigste Erkenntnisse des Berichts
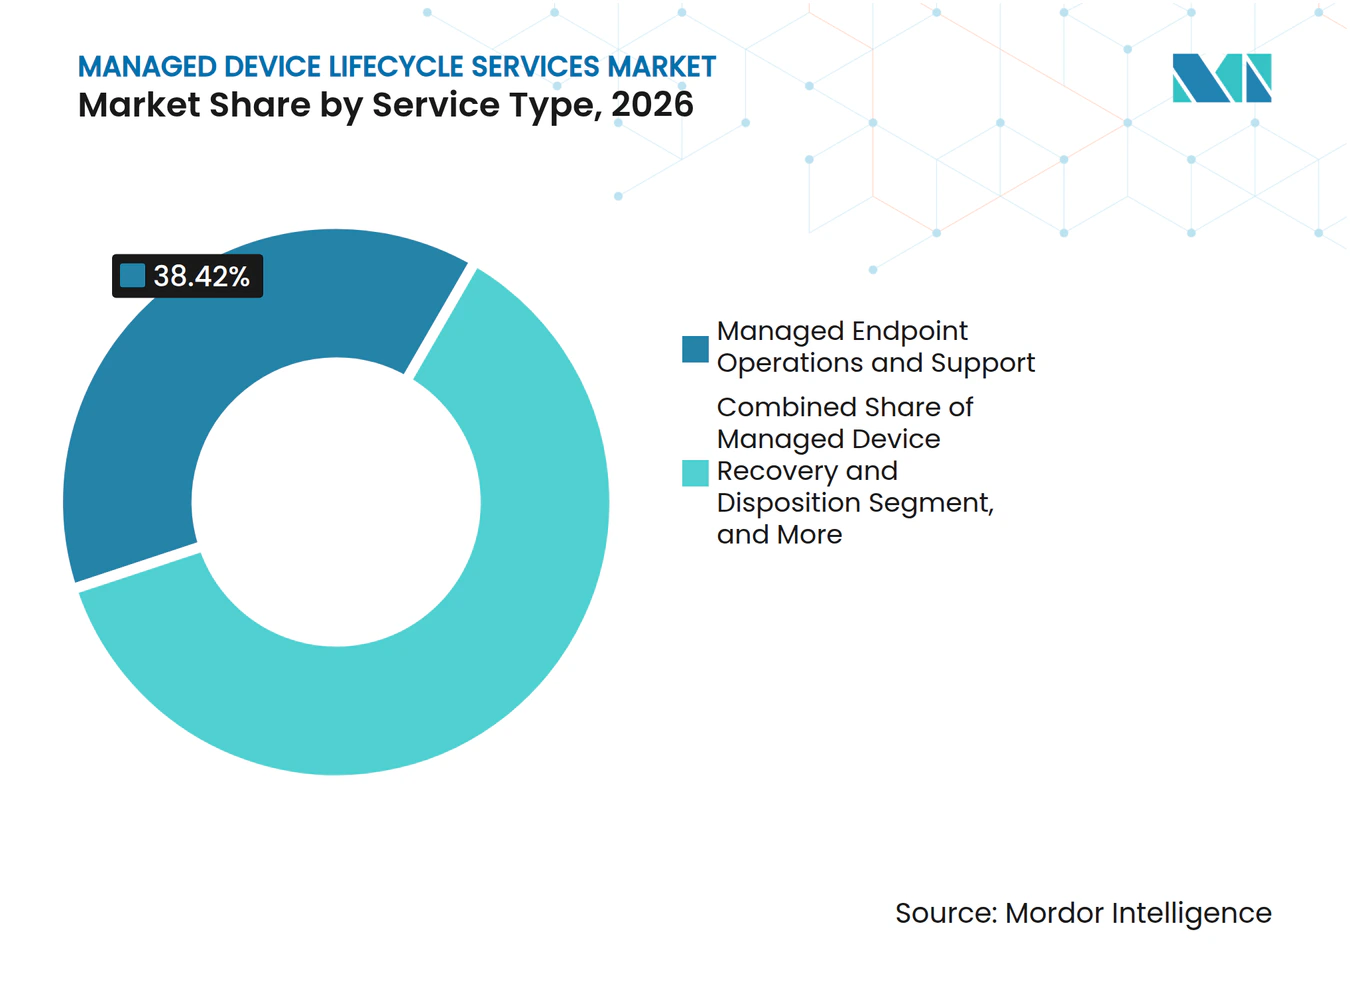
- Nach Servicetyp hielt Verwalteter Endpunktbetrieb und Support im Jahr 2026 einen Anteil von 38,42 % am Markt für Managed Device Lifecycle Services, während Verwaltete Gerätewiederherstellung und -entsorgung bis 2032 voraussichtlich mit einer CAGR von 19,22 % wachsen wird.
- Nach Gerätetyp entfielen im Jahr 2026 54,63 % des Marktanteils für Managed Device Lifecycle Services auf Laptops und Desktop-PCs, während Robuste Geräte und mobile Computer bis 2032 voraussichtlich mit einer CAGR von 19,61 % wachsen werden.
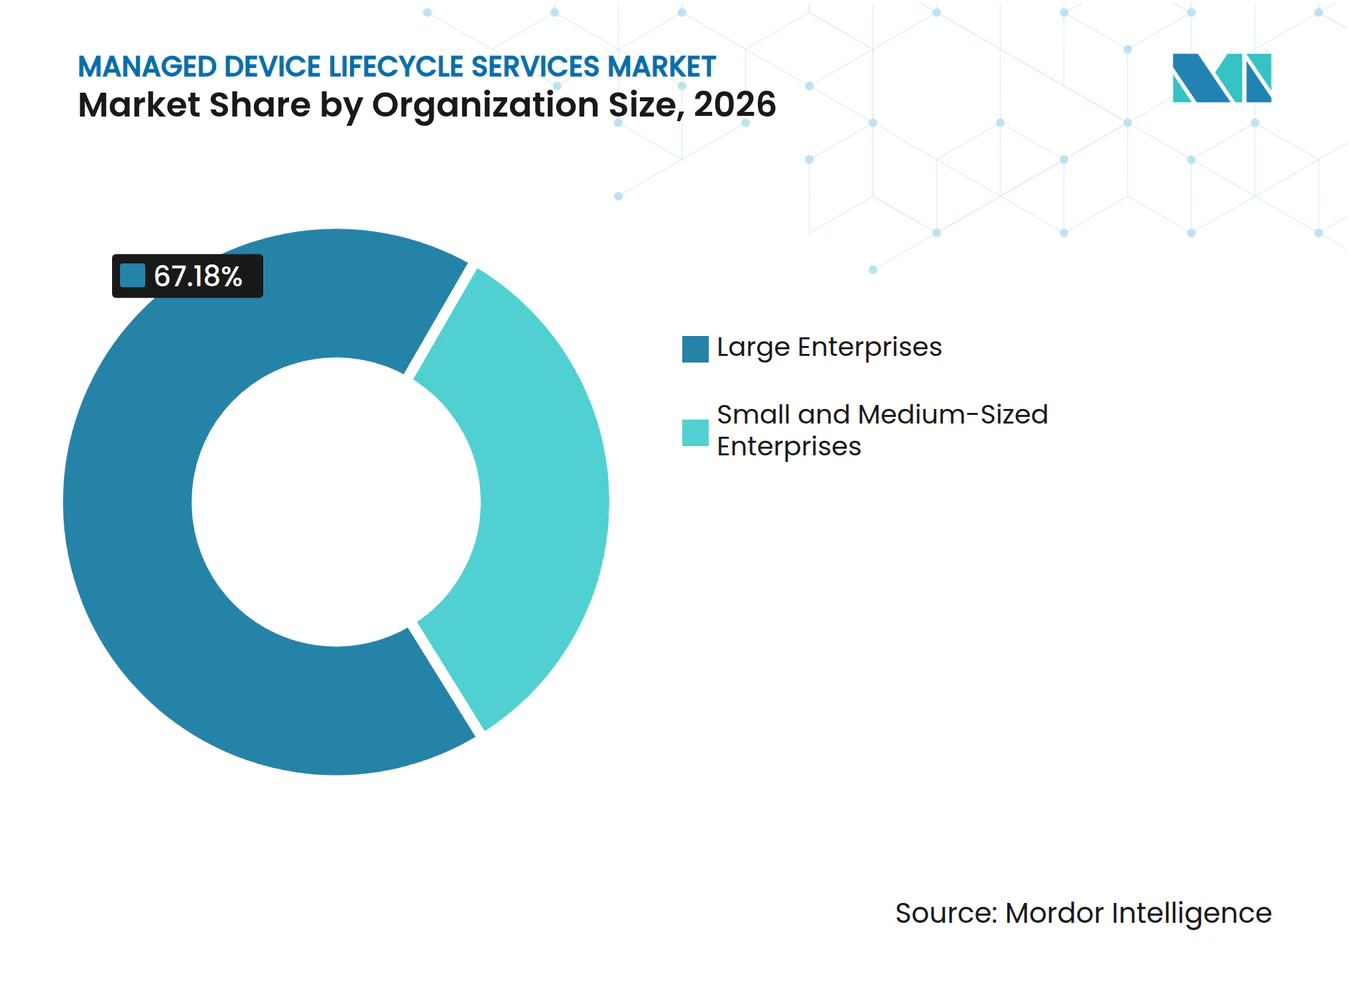
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 67,18 %, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 17,24 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 22,64 % des Umsatzes auf Banken, Finanzdienstleistungen und Versicherungen, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 18,38 % wachsen werden.
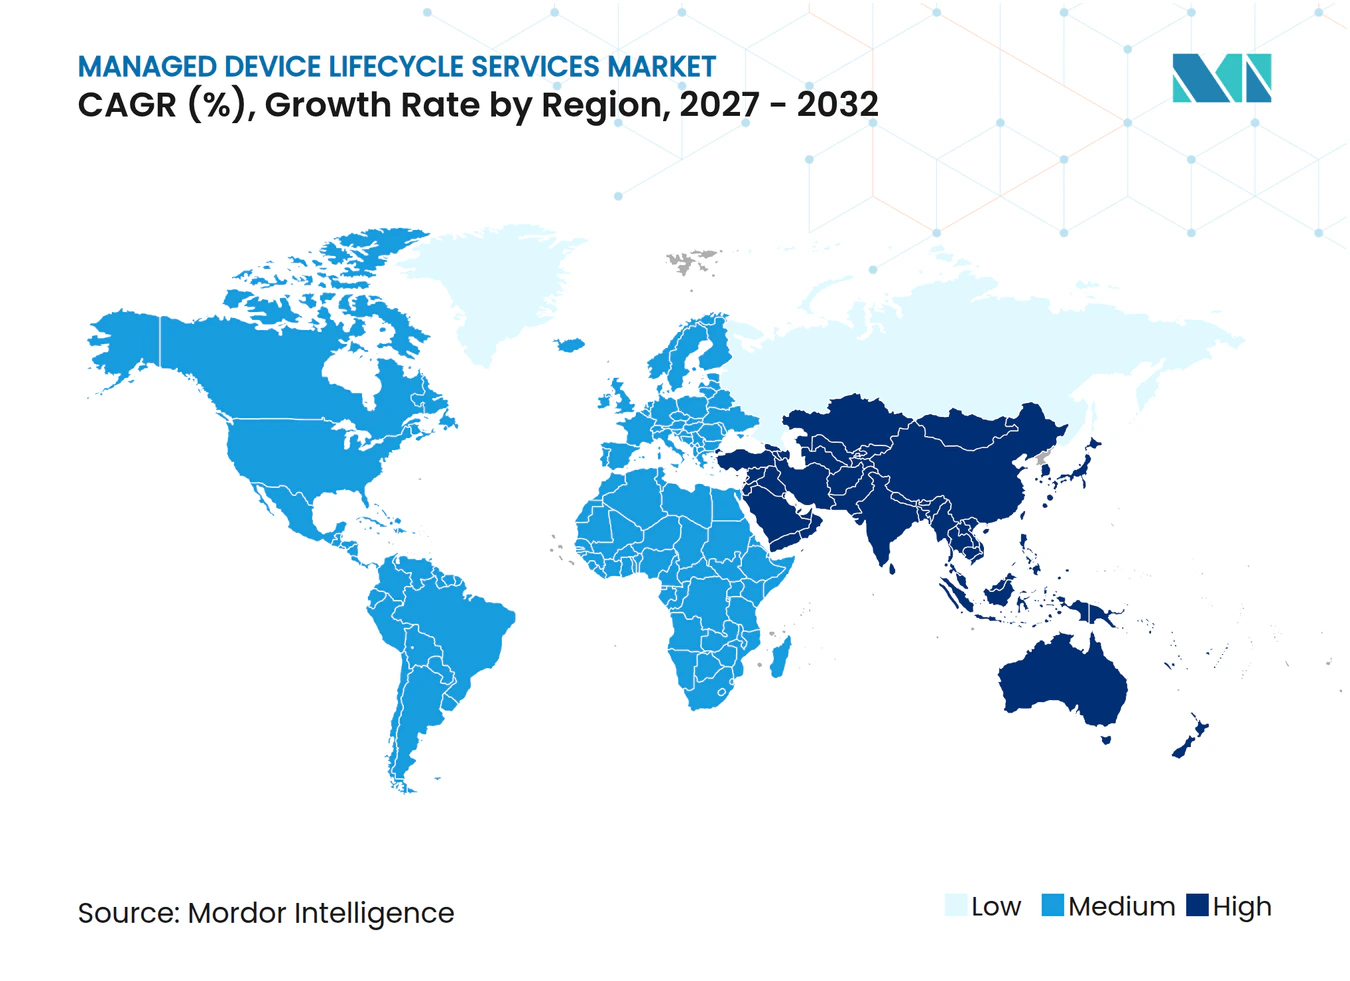
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,32 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 18,46 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hybride und verteilte Belegschaften | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an Endpunktsicherheit und Compliance | +2.9% | Global, mit höherer Konzentration in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| IT-Fachkräftemangel und Kapazitätsengpässe | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach planbaren Gerätekosten und OpEx-Modellen | +2.0% | Nordamerika, Europa, asiatisch-pazifischer Kernraum | Mittelfristig (2–4 Jahre) |
| KI-gestützter proaktiver Endpunktbetrieb | +1.7% | Nordamerika, Europa, asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Kreislauforientierte IT und Programme zur Gerätewertwiedergewinnung | +1.2% | Europa, Nordamerika, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hybride und verteilte Belegschaften
Hybrides und verteiltes Arbeiten hat den Geräteperimeter über Büros und zentrale IT-Standorte hinaus ausgedehnt. In einer Umfrage vom April 2025 berichteten 93 % der Unternehmen, dass ein typischer Mitarbeiter täglich 2 oder mehr Endpunktgeräte nutzte. Dieselbe Umfrage ergab, dass 36 % der Unternehmen den Support für Remote- und Hybrid-Mitarbeiter als Hauptquelle der Komplexität im Endpunktmanagement identifizierten.[1] Ein Remote-Gerätelebenszyklus kann Versand, Rückholung, Datenlöschung, Neuabbildung und Carrier-Koordination umfassen. Der Markt für Managed Device Lifecycle Services unterstützt Unternehmen, die diese Schritte unter definierten Serviceniveaus benötigen. Die Nachfrage ist besonders relevant für Arbeitgeber in professionellen Dienstleistungen, Technologie und Finanzdienstleistungen, die auf verteilte Wissensarbeiter angewiesen sind.
Steigende Anforderungen an Endpunktsicherheit und Compliance
Endpunktsicherheit ist Teil der unternehmensweiten Risikoberichterstattung und Prüfungsbereitschaft geworden. Die Endpunktumfrage vom April 2025 ergab, dass 29 % der relevanten Fachleute die Komplexität der regulatorischen Compliance als Hauptursache für Schwierigkeiten im Endpunktmanagement nannten. Der Bundesrat für die Prüfung von Finanzinstituten (FFIEC) gibt an, dass Finanzinstitute Hardware-, Software- und mobile Assets durch dokumentierte Inventarisierungspraktiken verwalten sollten.[2] Diese Anforderung erhöht den Wert zuverlässiger Asset-Aufzeichnungen und dokumentierter Geräteänderungen. Anbieter können diesen Bedarf durch Konfigurationskontrollen, Prüfpfade und Endpunktberichte unterstützen. Der Markt für Managed Device Lifecycle Services ist daher für regulierte Käufer relevant, die Lebenszyklusvorgänge benötigen, die auf ihre Kontrollumgebung abgestimmt sind.
IT-Fachkräftemangel und Kapazitätsengpässe
Unternehmen sehen sich mit einem Mangel an Fachkräften konfrontiert, die für den Betrieb vielfältiger Endpunktflotten benötigt werden. Die Linux Foundation stellte fest, dass 44 % der Befragten den Mangel an qualifizierten Arbeitskräften als eine der drei größten Herausforderungen im Jahr 2025 betrachteten. Der Bericht identifizierte Kompetenzlücken in den Bereichen Cybersicherheit und Compliance bei 65 % der Befragten sowie Cloud-Computing bei 59 %.[3] Der Gerätebetrieb erfordert Kenntnisse in Hardware-Logistik, Betriebssystemen, Endpunktplattformen und Sicherheitskontrollen. Schlanke IT-Teams können Patch-Verifizierung, Außerbetriebnahme-Workflows und geplante Wartungsarbeiten aufschieben, wenn diese Fähigkeiten nicht verfügbar sind. Der Markt für Managed Device Lifecycle Services bietet Unternehmen eine Möglichkeit, diese wiederkehrenden Aufgaben in ein externes Servicemodell zu überführen.
Nachfrage nach planbaren Gerätekosten und OpEx-Modellen
Unternehmen suchen zunehmend nach besser planbaren Kosten für Hardware und zugehörige Dienstleistungen. Abonnement- und Gerät-als-Service-Modelle können Hardware, Lizenzen, Support und End-of-Life-Logistik in wiederkehrende Gebühren bündeln. Dieser Ansatz kann die Budgetplanung für Unternehmen vereinfachen, die bisher mehrere Anbieterbeziehungen für den Flottenbetrieb nutzten. Er kann auch Erneuerungsentscheidungen an betriebliche Anforderungen statt an Abschreibungspläne anpassen. Der Markt für Managed Device Lifecycle Services profitiert, wenn Beschaffungsteams einen einheitlichen kommerziellen Rahmen für den Gerätebetrieb schätzen. Das Modell ist besonders relevant, da KI-fähige Hardware und Betriebssystemübergänge zusätzlichen Druck auf die Erneuerungsplanung ausüben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datensouveränität und Komplexität der grenzüberschreitenden Verarbeitung | -2.1% | Global, mit erhöhter Sensibilität in Europa, dem asiatisch-pazifischen Raum sowie dem Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Integrationsprobleme zwischen UEM-, ITSM-, HRIS- und Finanzsystemen | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Kunden bei der Abgabe der Flottenkontrolle | -1.3% | Global, ausgeprägt in den Bereichen Regierung und BFSI | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe in der Rückwärtslogistik und bei der sicheren Entsorgung | -0.9% | Schwellenmärkte im asiatisch-pazifischen Raum, Naher Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datensouveränität und Komplexität der grenzüberschreitenden Verarbeitung
Der EU-Datengesetz wurde am 12. September 2025 anwendbar. Seine Regeln zum Zugang zu und zur Portabilität von Daten vernetzter Produkte betreffen die Gerätetelemetrie, die Anbieter für Unternehmenskunden verarbeiten. Dienstleister müssen möglicherweise separate Verarbeitungs- und Speicherpraktiken für Endpunkte in verschiedenen Rechtsgebieten einrichten. Dies kann die Lieferkosten für globale Verträge erhöhen und die Vorteile eines gemeinsamen Betriebsmodells verringern. Die Währungsbehörde von Singapur schlug 2026 auch umfassendere Anforderungen an die Lebenszyklusverfolgung und Berichterstattung von Assets für Finanzinstitute vor. Der Markt für Managed Device Lifecycle Services muss daher Datenspeicherort, Zugriffskontrollen und Berichtsanforderungen als Teil des Servicedesigns berücksichtigen.
Integrationsprobleme zwischen UEM-, ITSM-, HRIS- und Finanzsystemen
Managed Services funktionieren am besten, wenn Geräte-, HR-, Service- und Finanzsysteme zuverlässige Informationen austauschen. Ein neuer Mitarbeiterdatensatz sollte die Geräteprovisionierung, Registrierung und Softwarekonfiguration ohne manuelle Eingriffe auslösen. Viele Unternehmen betreiben noch teilweise manuelle Prozesse, da ihre Altsysteme nicht für die Echtzeit-Lebenszykluskoordination ausgelegt wurden. Firstbase hat beschrieben, wie SCIM-Integrationen genutzt werden, um globale Bereitstellungs- und Rückholungsworkflows in mehr als 150 Ländern zu automatisieren. Diese Verbindungen erfordern ein Change-Management auf Kundenseite und können Implementierungszeiträume verlängern. Integrationsprobleme sind nach Übernahmen schwieriger, wenn Geschäftsbereiche unterschiedliche Endpunkt-, Ticketing- und HR-Plattformen verwenden. Solche Reibungsverluste können den Markt für Managed Device Lifecycle Services daran hindern, den vollen betrieblichen Nutzen der ausgelagerten Lieferung zu realisieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Ausgelagerter Betrieb führt, während Wiederherstellungsdienste den Lebenszyklus-Mehrwert erweiternVerwalteter Endpunktbetrieb und Support erzielte im Jahr 2026 einen Umsatzanteil von 38,42 %. Dieser Service bildet die wiederkehrende Grundlage für Verträge, die auch Bereitstellung, Wiederherstellung und Administration umfassen. Unternehmen nutzen den Service für die Überwachung des Gerätezustands, die Patch-Koordination und den abgestuften Helpdesk-Support. Klare Verfügbarkeits- und Lösungsergebnisse können Anbietern helfen, den betrieblichen Mehrwert für Kunden zu demonstrieren. Der Markt für Managed Device Lifecycle Services ist auf dieses Segment angewiesen, da der tägliche Support für die meisten Geräteflotten erforderlich ist.
Verwaltete Gerätewiederherstellung und -entsorgung wird bis 2032 voraussichtlich mit einer CAGR von 19,22 % wachsen. Dieser Teil des Markts für Managed Device Lifecycle Services wird durch Nachhaltigkeitsprogramme und den steigenden Wert wiederverwendbarer Geräte unterstützt. Cascade Asset Management berichtete in seiner Benchmarking-Arbeit 2025, dass die Rückholung von Geräten von Remote-Mitarbeitern zur Entsorgung für Unternehmen eine operative Herausforderung blieb. Anbieter befassen sich mit Problemen in Rückholungsworkflows, Verwahrkettenprozessen und Datenlöschungspraktiken. BNP Paribas 3 Step IT eröffnete im März 2025 ein 3.500 m² großes Aufbereitungs- und Vermarktungszentrum in Buchelay, Frankreich, mit einer Jahreskapazität von bis zu 400.000 Geräten.[4] Die Einrichtung zeigt die physische Infrastruktur, die kreislauforientierte Wiederherstellungsdienste unterstützt.



Nach Gerätetyp:
PCs bilden das Fundament der Ausgaben, während robuste Mobilgeräte an Dynamik gewinnenLaptops und Desktop-PCs entfielen im Jahr 2026 auf 54,63 % des Umsatzes. Wissensarbeiterflotten erzeugen große Provisionierungs-, Support- und Ersatzarbeitslasten für Unternehmenskunden. Die Windows-11-Migration und die Einführung KI-fähiger PCs haben den Fokus auf die Erneuerungsplanung verkürzt. Der Markt für Managed Device Lifecycle Services ist weiterhin auf PCs als seine zentrale Flottenkategorie angewiesen. Smartphones und Tablets bleiben eine wichtige sekundäre Kategorie, da Unternehmen ein einheitliches Management für mobile Apps, Richtlinien und die Reaktion auf verlorene Geräte anstreben.
Robuste Geräte und mobile Computer werden bis 2032 voraussichtlich mit einer CAGR von 19,61 % wachsen. Diese Geräte unterstützen Frontline-Aktivitäten im Gesundheitswesen, in der Logistik, im verarbeitenden Gewerbe, in der öffentlichen Sicherheit und im Außendienst. Dienstleister können sich durch Geräte-Staging, Ersatzpool-Programme und schnellen Feldaustausch differenzieren. Unisys erweiterte seinen Device Subscription Service mit Dell Technologies im Februar 2026 auf IoT- und Edge-Geräte wie Restauranthardware und Campus-Sensoren.
Nach Unternehmensgröße:
Großunternehmen führen beim Umsatz, während KMU Zugang gewinnenGroßunternehmen hielten im Jahr 2026 einen Umsatzanteil von 67,18 %. Ihre Geräteflotten mit mehreren tausend Geräten und ihre länderübergreifenden Aktivitäten erfordern eine konsistente Lieferung über mehrere Gerätekategorien hinweg. Diese Käufer suchen häufig nach Mengenpreisen, ITSM-Integration, HR-Anbindungen und dediziertem Servicemanagement. Etablierte Anbieter wie Computacenter, CDW, Insight Enterprises und SHI International sind positioniert, um diese Anforderungen in großem Maßstab zu erfüllen. Computacenter berichtete in seinem Jahresbericht 2025 von einem verbindlichen Produktauftragsbestand von 7,1 Milliarden GBP, was zum durchschnittlichen Wechselkurs 2025 einem Wert von 9,0 Milliarden USD entspricht.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 17,24 % wachsen. Cloud-basierte Plattformen und standardisierte Logistik reduzieren die erforderliche Kontogröße für die Nutzung eines Managed Service. Firstbase gab an, dass Unternehmen pro Remote-Neueinstellung 3 bis 5 Onboarding-Tage aufgrund von Gerätekoordination verlieren können. Das Unternehmen gab außerdem an, dass bis zu 40 % der Geräte nach dem Offboarding ohne einen strukturierten Rückholungsprozess nicht zurückgegeben werden können. HP reduzierte im Juni 2025 die Mindestanforderungen an die Sitzplatzzahl für sein über den Kanal geliefertes Managed Device Services-Programm in den Vereinigten Staaten und im Vereinigten Königreich. HP Dies macht ausgelagerte Gerätedienste für kleinere Unternehmen mit schlanken IT-Teams zugänglicher.

Nach Endnutzerbranche:
BFSI führt beim Umsatz, während der Bedarf im Gesundheitswesen zunimmtBanken, Finanzdienstleistungen und Versicherungen entfielen im Jahr 2026 auf 22,64 % des Umsatzes. Der Sektor verwaltet Handelsarbeitsplätze, Filialterminals, Mobile-Banking-Tools und ATM-nahe Geräte. Der FFIEC fordert umfassende IT-Asset-Management-Praktiken, die Hardware, Software und mobile Assets abdecken. New Yorks überarbeitete Part-500-Regeln stärkten den Fokus auf vollständige Asset-Inventare, wirksam ab November 2025. Diese Anforderungen unterstützen die Nachfrage nach dokumentierten Verwahrungs-, Löschungs- und Entsorgungsverfahren. Regierung, verarbeitendes Gewerbe und Einzelhandel schaffen ebenfalls Chancen, da jeder Bereich über unterschiedliche Gerätebestände und Betriebsbedingungen verfügt.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 18,38 % wachsen. Krankenhäuser und Forschungsorganisationen benötigen zuverlässige klinische Geräte bei der Digitalisierung von Patientenversorgungsworkflows. Tablets, Barcode-Scanner, Workstations, Kioske und Telemedizingeräte erfordern jeweils maßgeschneiderte Staging- und Ersatzpraktiken. Ein Geräteausfall in einer Pflegeumgebung kann die Serviceerbringung beeinträchtigen und nicht nur die Büroeffizienz. Anbieter, die dieses Segment bedienen, benötigen Erfahrung in klinischen Umgebungen, sorgfältige Verwahrkettenpraktiken und Ersatzgeräte auf Vorrat. Bildung ist ebenfalls relevant für Chromebook- und Tablet-Programme, bei denen hohe Gerätevolumina niedrigere Vertragswerte pro Gerät ausgleichen können.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 38,32 %. Der Markt für Managed Device Lifecycle Services profitiert von technologieintensiven Unternehmen, etablierten Wiederverkäufern und Servicekanälen sowie einem starken Geräteerneuerungszyklus in der Region. Der Übergang zum Ende des Supports für Windows 10 und die Einführung KI-fähiger PCs haben die Aufmerksamkeit auf Provisionierungsarbeitslasten erhöht. Die Vereinigten Staaten haben auch anspruchsvolle Erwartungen an Asset-Aufzeichnungen auf Geräteebene und Endpunkt-Governance. Kanada und Mexiko weisen ähnliche Nachfragemuster auf, obwohl die Einführung von Managed Services in einigen Kundengruppen noch in einem früheren Stadium ist.
Europa ist die zweitgrößte Region im Markt für Managed Device Lifecycle Services. Deutschland, das Vereinigte Königreich und Frankreich unterstützen die Unternehmenseinführung durch etablierte Technologiekanäle und große Unternehmensflotten. Computacenters gemeldeter Auftragsbestand von 7,1 Milliarden GBP, entsprechend 9,0 Milliarden USD, spiegelt vertraglich vereinbarte Lebenszyklusengagements in Nord- und Westeuropa wider. Aktualisierte WEEE-Anforderungen, wirksam ab Januar 2025, fördern zertifizierte kreislauforientierte Ergebnisse für ausgemusterte Geräte. Der Markt für Managed Device Lifecycle Services profitiert von regionalen Investitionen in Wiederherstellungs- und Bereitstellungsinfrastruktur, einschließlich des französischen Aufbereitungszentrums von BNP Paribas 3 Step IT und der Konfigurationsfähigkeiten von Hemmersbach.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,46 % wachsen. Der Markt für Managed Device Lifecycle Services in Indien wird durch die Formalisierung von Unternehmens-IT-Praktiken in den Bereichen Finanzdienstleistungen, Einzelhandel und Technologiedienstleistungen unterstützt. Südkoreas intelligente Fertigung und Halbleiteraktivitäten unterstützen dichte Einsätze robuster und mobiler Geräte. Mittelständische Unternehmen in Südostasien wechseln von informellen Gerätepraktiken zu strukturierten Outsourcing-Vereinbarungen. China bietet eine erhebliche Chance, obwohl Präferenzen für inländische Anbieter und Datenlokalisierungsregeln den Wettbewerb prägen. Japans ältere Unternehmensgerätebasis schafft aufgeschobene Wartungsbedarfe, während Australien und Neuseeland über ausgereifte Wiederverkäuferkanäle und eine etablierte Abonnementakzeptanz verfügen. Südamerika, der Nahe Osten und Afrika bleiben kleinere, aber wichtige Bereiche, in denen die Formalisierung von Unternehmen, Infrastrukturinvestitionen und multinationale Expansion die Nachfrage unterstützen. Brasilien, die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Nigeria sind relevante Märkte für Anbieter, die lokale Serviceabdeckung mit sicherer Wiederherstellungskapazität kombinieren können.
Wettbewerbslandschaft
Marktkonzentration
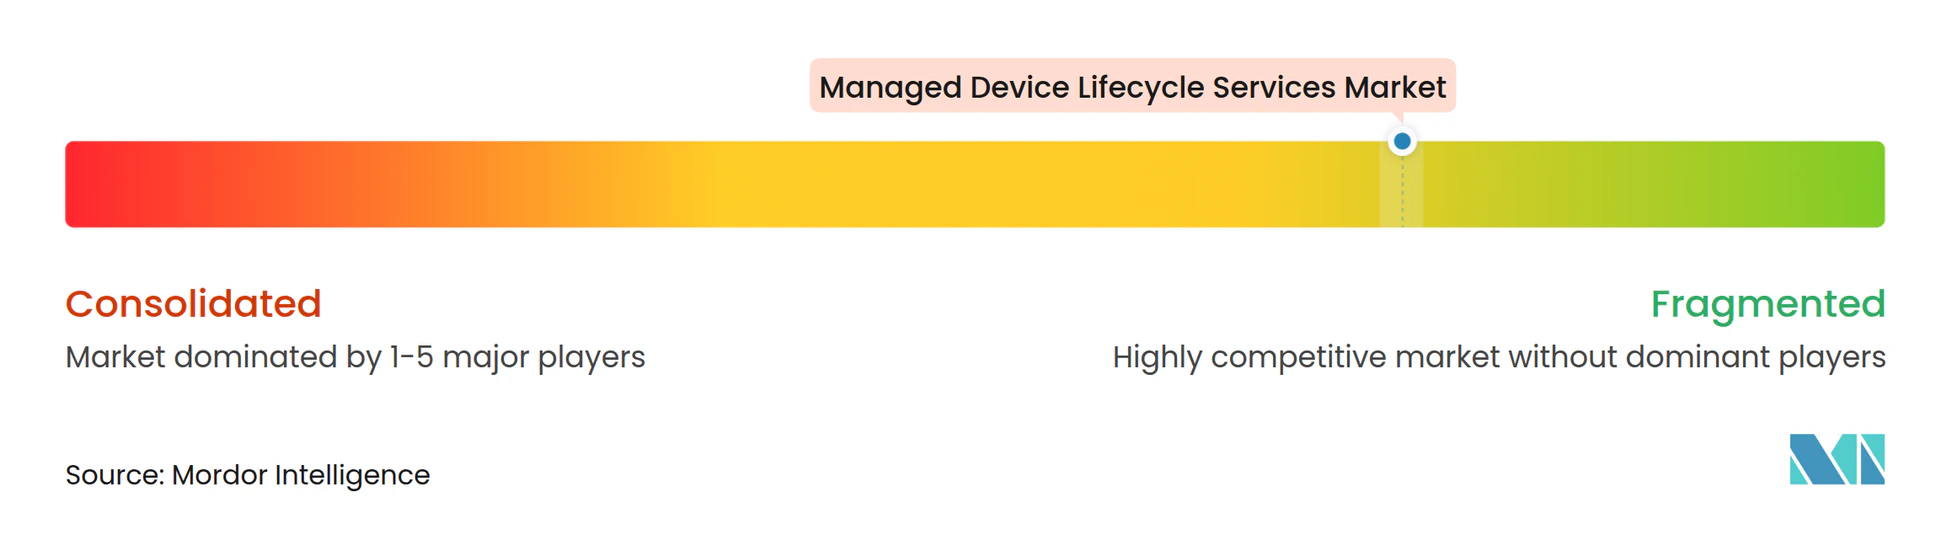
Der Markt für Managed Device Lifecycle Services ist mäßig fragmentiert. Der Wettbewerb umfasst OEM-integrierte Serviceplattformen, spezialisierte Managed Service Provider und Wiederverkäufer sowie Cloud-native Anbieter. HP, Lenovo und Dell können Lebenszyklusdienste an ihre installierten Hardwarebasen anknüpfen. CDW, Computacenter, SHI International, Insight Enterprises, Atea, DMI und MCPC bieten OEM-agnostische Lieferung über breitere Geräteflotten hinweg an. Firstbase und Stratix konzentrieren sich auf die Bedürfnisse von Unternehmen mit verteilten Belegschaften. Serviceumfang und Integrationstiefe sind wesentliche Wettbewerbsfaktoren.
Führende Anbieter im Markt für Managed Device Lifecycle Services versuchen, Provisionierungs-, Überwachungs- und Wiederherstellungsworkflows mit den HR-, IT-Service- und Finanzsystemen der Kunden zu verbinden. Tanium startete Ask Agent im Oktober 2025, um Geräteuntersuchung, Fehlerbehebung, Softwaremanagement und autonome Behebung über eine Konsole in natürlicher Sprache zu unterstützen. Computacenter hat seinen Triple-A-Ansatz beschrieben, der Antizipation, Automatisierung und Augmentierung mit Kreislaufwirtschaftspraktiken kombiniert. Lenovo erweiterte seine Asset Recovery Services im April 2025, um die Wiederherstellung in jeder Lebenszyklusphase für Geräte jeder Marke in 43 Märkten zu ermöglichen. Diese Schritte zeigen, wie Anbieter die Abdeckung über den gesamten Lebenszyklus ausweiten und die Serviceautomatisierung verbessern.
Der Markt für Managed Device Lifecycle Services bietet auch Chancen bei kleinen und mittelständischen Kunden, Programmen für robuste Geräte und grenzüberschreitend konformer IT-Asset-Entsorgung. Kleine Unternehmen benötigen Dienste mit geringem Overhead, die Remote-Geräte ohne Verträge im Unternehmensmaßstab verwalten können. Verträge für robuste Geräte erfordern spezialisiertes Staging, Ersatzpools und Feldaustauschfähigkeit. Globale Kunden benötigen Datenlöschung, Verwahrkettenaufzeichnungen und Rückwärtslogistikabdeckung über Rechtsgebiete hinweg. Nachhaltigkeitsnachweise, wie NIST-800-88-konforme Datenlöschung und R2v3-Zertifizierung, können die Lieferantenauswahl unterstützen, wenn Umweltanforderungen Teil der Beschaffung sind. Anbieter, die komplexe Integrationen oder lokale Compliance-Anforderungen nicht bewältigen können, werden es möglicherweise schwerer haben, Verträge über die Regionen und Geschäftsbereiche eines Kunden hinweg auszuweiten.
Branchenführer im Bereich Managed Device Lifecycle Services
-
Dell Technologies
-
Lenovo Group
-
HP Inc.
-
CDW Corporation
-
Computacenter
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Managed Device Lifecycle Services Unternehmen in diesem Bericht
- Insight Enterprises, Inc.
- Softcat plc
- DMI (Digital Management, LLC)
- MCPC, Inc.
- Hemmersbach GmbH & Co. KG
- Techstep ASA
- ISEC7 Group GmbH
- Tialis
- Computacenter plc
- SHI International Corp.
- CDW Corporation
- Jigsaw24 Limited
- Atea ASA
- Stratix Corporation
- Firstbase, Inc.
- HP Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- Vodafone Group Plc
- BT Group plc
Neueste Industrielle Entwicklungen in Markt für Managed Device Lifecycle Services
- Februar 2026: Unisys Corporation erweiterte seinen Device Subscription Service in Zusammenarbeit mit Dell Technologies und dehnte die verwaltete Lebenszyklusabdeckung über PCs hinaus auf IoT- und Edge-Geräte aus, einschließlich restaurantspezifischer Hardware, intelligenter Parksysteme und Universitätscampus-Sensoren, unterstützt durch KI-gestützte Supportautomatisierung, proaktive Endpunktsicherheit, flexible Infrastrukturbeschaffung und global konsistente Provisionierung. Unisys und Dell entwickelten eine gemeinsame Verantwortungsmatrix zur Standardisierung von End-to-End-Edge-Bereitstellungsrahmen und positionierten den Service für Unternehmen mit mehreren Tochtergesellschaften jeder Größe durch nutzungsbasierte Preisgestaltung.
- Februar 2026: Techstep ASA schloss die Ausgliederung und Veräußerung seiner BCM-Einheit ab und schärfte damit den organisatorischen Fokus des Unternehmens auf verwaltete mobile und kreislauforientierte Technologiedienste. Nach der Umstrukturierung berichtete Techstep, über 3 Millionen Geräte für mehr als 2.000 Unternehmens- und Behördenkunden in Europa und den nordischen Ländern zu verwalten, mit einem neuen KI- und automatisierungsgestützten ERP-Backbone und einer Commerce-Plattform zur Verbesserung von Geschwindigkeit und Skalierbarkeit.
- Januar 2026: Der umfassende Vertrag von Techstep ASA für verwaltete klinische Geräte mit Sykehuspartner wurde operativ, der das Management klinischer Geräte in allen Krankenhäusern innerhalb von Helse Sør-Øst RHF, der größten Gesundheitsbehörde in Norwegen, abdeckt. Der im November 2025 unterzeichnete Vertrag stellt eine bedeutende Erweiterung der verwalteten Gesundheitsgerätedienste von Techstep im nordischen öffentlichen Sektor dar.
- November 2025: NCS Technologies startete sein Angebot für Managed Device Lifecycle Services in den Vereinigten Staaten mit KI-fähigen HP-Geräten und positionierte den Start als Gerätemanagementansatz der nächsten Generation, nachdem Gartner MDLS in seinem Marktleitfaden vom Juni 2025 formell als eigenständige Marktkategorie anerkannt hatte.
Berichtsumfang des globalen Markts für Managed Device Lifecycle Services
Der Markt für Managed Device Lifecycle Services umfasst Managed Services von Drittanbietern, die die durchgängige Verwaltung, Bereitstellung, den Betrieb, die Wartung, Wiederherstellung und Entsorgung von unternehmenseigenen und mitarbeiterzugewiesenen Geräten während ihres gesamten operativen Lebenszyklus unterstützen. Der Markt umfasst Verwaltete Gerätebereitstellung und Provisionierung, Verwalteten Endpunktbetrieb und Support, Verwaltete Gerätewiederherstellung und -entsorgung, Verwaltete Gerätekonfiguration und -integration sowie Verwaltete Geräteausgaben- und Vertragsverwaltung. Diese Dienste umfassen die Koordination der Gerätebeschaffung, Asset-Tagging und Bestandsverwaltung, Geräte-Staging und -konfiguration, Zero-Touch-Provisionierung, Endpunktverwaltung, technischen Support, Patch-Management, Geräteaustausch, Reparaturkoordination, sichere Datenlöschung, zertifizierte Entsorgung, IT-Asset-Entsorgung (ITAD), Ausgabenverfolgung und Anbietervertragsverwaltung. Der Marktumsatz umfasst wiederkehrende Managed-Service-Gebühren, gerätebezogene Verwaltungsgebühren und direkt damit verbundene Lebenszyklusservicegebühren, während eigenständige Hardwareverkäufe, Gerätefinanzierungs- und Leasingkapital, Software-Lizenzabonnements, Telekommunikations-Konnektivitätsgebühren und eigenständige Produktwiederverkaufserlöse ausgeschlossen sind. In Managed-Service-Verträge gebündelte Hardware- und Softwarekosten sind ausgeschlossen, um eine Überbewertung servicespezifischer Erlöse zu vermeiden.
Der Bericht über den Markt für Managed Device Lifecycle Services ist segmentiert nach Servicetyp (Verwaltete Gerätebereitstellung und Provisionierung, Verwalteter Endpunktbetrieb und Support, Verwaltete Gerätewiederherstellung und -entsorgung, Verwaltete Gerätekonfiguration und -integration sowie Verwaltete Geräteausgaben- und Vertragsverwaltung), Gerätetyp (Laptops und Desktop-PCs; Smartphones und Tablets; Robuste Geräte und mobile Computer; Chromebooks und Thin Clients; sowie Wearables, Drucker und IoT-Endpunkte), Unternehmensgröße (Kleine und mittelständische Unternehmen und Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen; Gesundheitswesen und Biowissenschaften; Regierung und öffentliche Verwaltung; Industrielle Fertigung; Einzelhandel, Gastgewerbe und Restaurants; Bildung; und Sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika), mit Abdeckung auf Länderebene für die wichtigsten Märkte in jeder Region. Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Verwaltete Gerätebereitstellung und Provisionierung |
| Verwalteter Endpunktbetrieb und Support |
| Verwaltete Gerätewiederherstellung und -entsorgung |
| Verwaltete Gerätekonfiguration und -integration |
| Verwaltete Geräteausgaben- und Vertragsverwaltung |
| Laptops und Desktop-PCs |
| Smartphones und Tablets |
| Robuste Geräte und mobile Computer |
| Chromebooks und Thin Clients |
| Wearables, Drucker und IoT-Endpunkte |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentliche Verwaltung |
| Industrielle Fertigung |
| Einzelhandel, Gastgewerbe und Restaurants |
| Bildung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien und Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwaltete Gerätebereitstellung und Provisionierung | |
| Verwalteter Endpunktbetrieb und Support | ||
| Verwaltete Gerätewiederherstellung und -entsorgung | ||
| Verwaltete Gerätekonfiguration und -integration | ||
| Verwaltete Geräteausgaben- und Vertragsverwaltung | ||
| Nach Gerätetyp | Laptops und Desktop-PCs | |
| Smartphones und Tablets | ||
| Robuste Geräte und mobile Computer | ||
| Chromebooks und Thin Clients | ||
| Wearables, Drucker und IoT-Endpunkte | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentliche Verwaltung | ||
| Industrielle Fertigung | ||
| Einzelhandel, Gastgewerbe und Restaurants | ||
| Bildung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien und Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Device Lifecycle Services?
Der Markt wird voraussichtlich von 12,47 Milliarden USD im Jahr 2026 auf 27,58 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,56 % zwischen 2027 und 2032.
Welcher Servicetyp hat den größten Umsatzanteil?
Verwalteter Endpunktbetrieb und Support führte den Markt für Managed Device Lifecycle Services im Jahr 2026 mit einem Umsatzanteil von 38,42 % an, da er wiederkehrende Überwachung, Patch-Management und Support bietet.
Welche Gerätekategorie wird voraussichtlich am schnellsten wachsen?
Robuste Geräte und mobile Computer werden bis 2032 voraussichtlich mit einer CAGR von 19,61 % wachsen, da die Digitalisierung im Frontline-Bereich zunimmt.
Warum nutzen Gesundheitsorganisationen Lebenszyklusdienste?
Gesundheitswesen und Biowissenschaften werden voraussichtlich mit einer CAGR von 18,38 % wachsen, da klinische Geräte eine zuverlässige Bereitstellung, Austausch und Handhabung erfordern.
Welche Region weist die höchste prognostizierte Wachstumsrate auf?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 18,46 % wachsen, unterstützt durch die Formalisierung von Unternehmens-IT und industrielle Digitalisierung im Markt für Managed Device Lifecycle Services.
Welche Faktoren können die Einführung ausgelagerter Gerätedienste verlangsamen?
Grenzüberschreitende Datenregeln und schwierige Verbindungen zwischen Endpunkt-, Service-, HR- und Finanzplattformen können Implementierungen verzögern und Lieferkosten erhöhen.