
マネージドデバイスライフサイクルサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.97 十億米ドル |
| 市場規模 (2032) | 27.58 十億米ドル |
| 成長率 (2027 - 2032) | 14.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドデバイスライフサイクルサービス市場分析
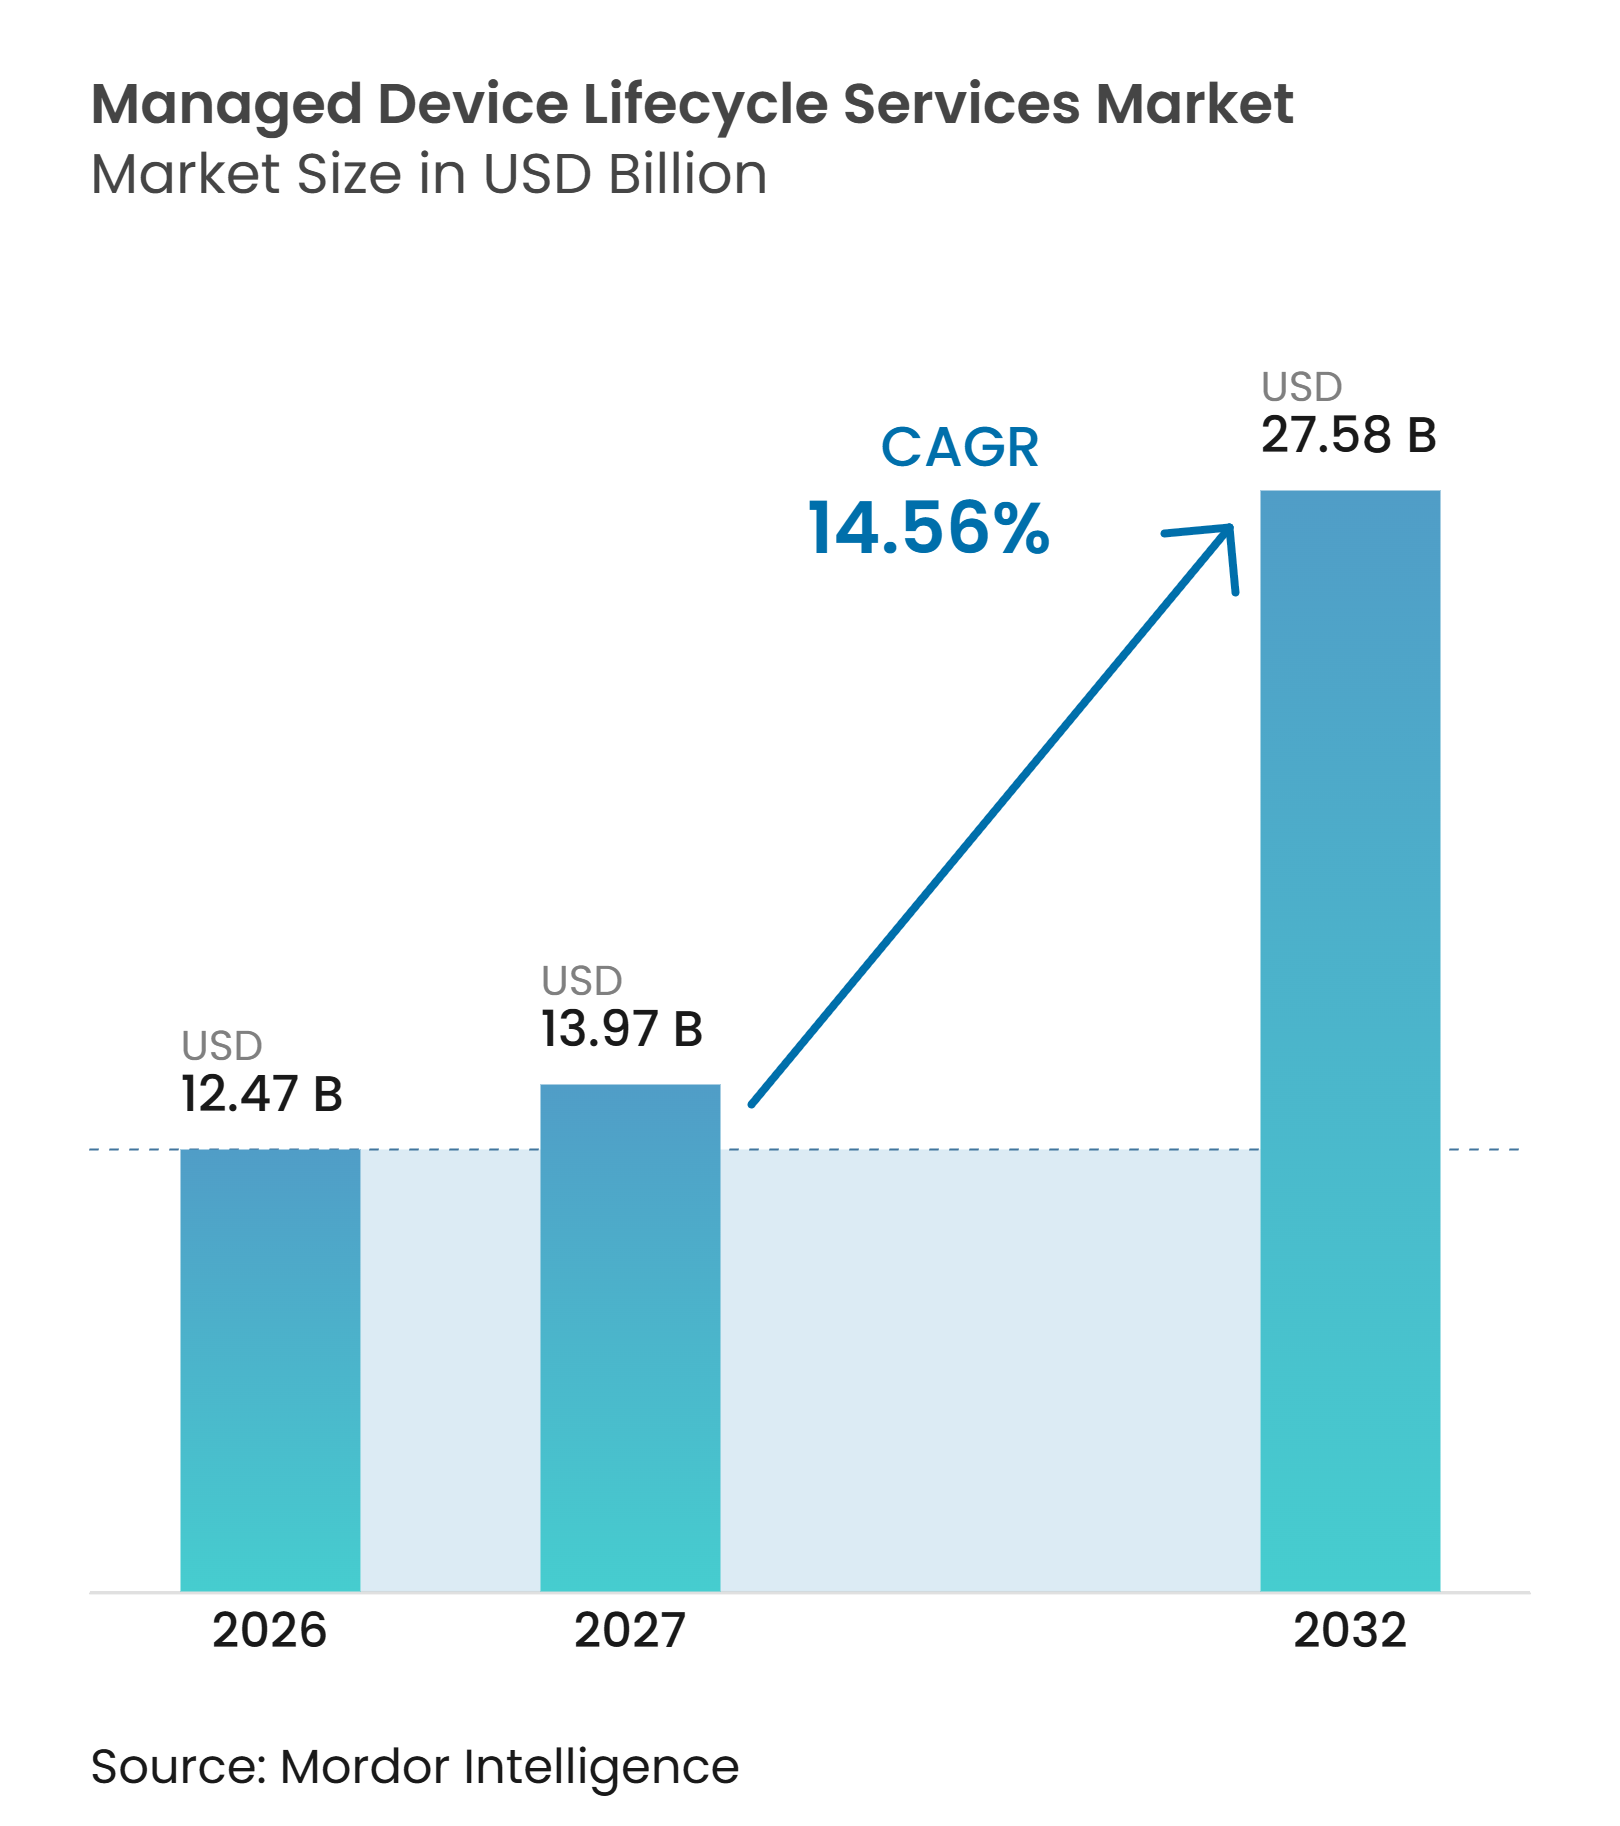
マネージドデバイスライフサイクルサービス市場規模は、2026年の12.47 ビリオン 米ドルから2032年までに27.58 ビリオン 米ドルへと拡大し、2027年から2032年の間に14.56%のCAGRを記録する見込みです。ハイブリッドワークにより、デバイス管理はバックオフィスのIT活動ではなく、より広範な運用要件となっています。組織は現在、PC、ラギッド端末、ウェアラブル、IoTエンドポイントを含む分散型フリートを管理していま。セキュリティ要件、デバイス回収目標、および予測可能な運用コストへの需要が、長期的なアウトソーシングサービス契約を支えています。プロバイダーは、クライアントシステム全体でプロビジョニング、サポート、回収、コンプライアンス活動を連携させる能力で競争しています。データ主権規制や困難な統合が、展開を遅らせ、標準化されたグローバル提供モデルの効率を低下させる可能性があります。
主要レポートのポイント
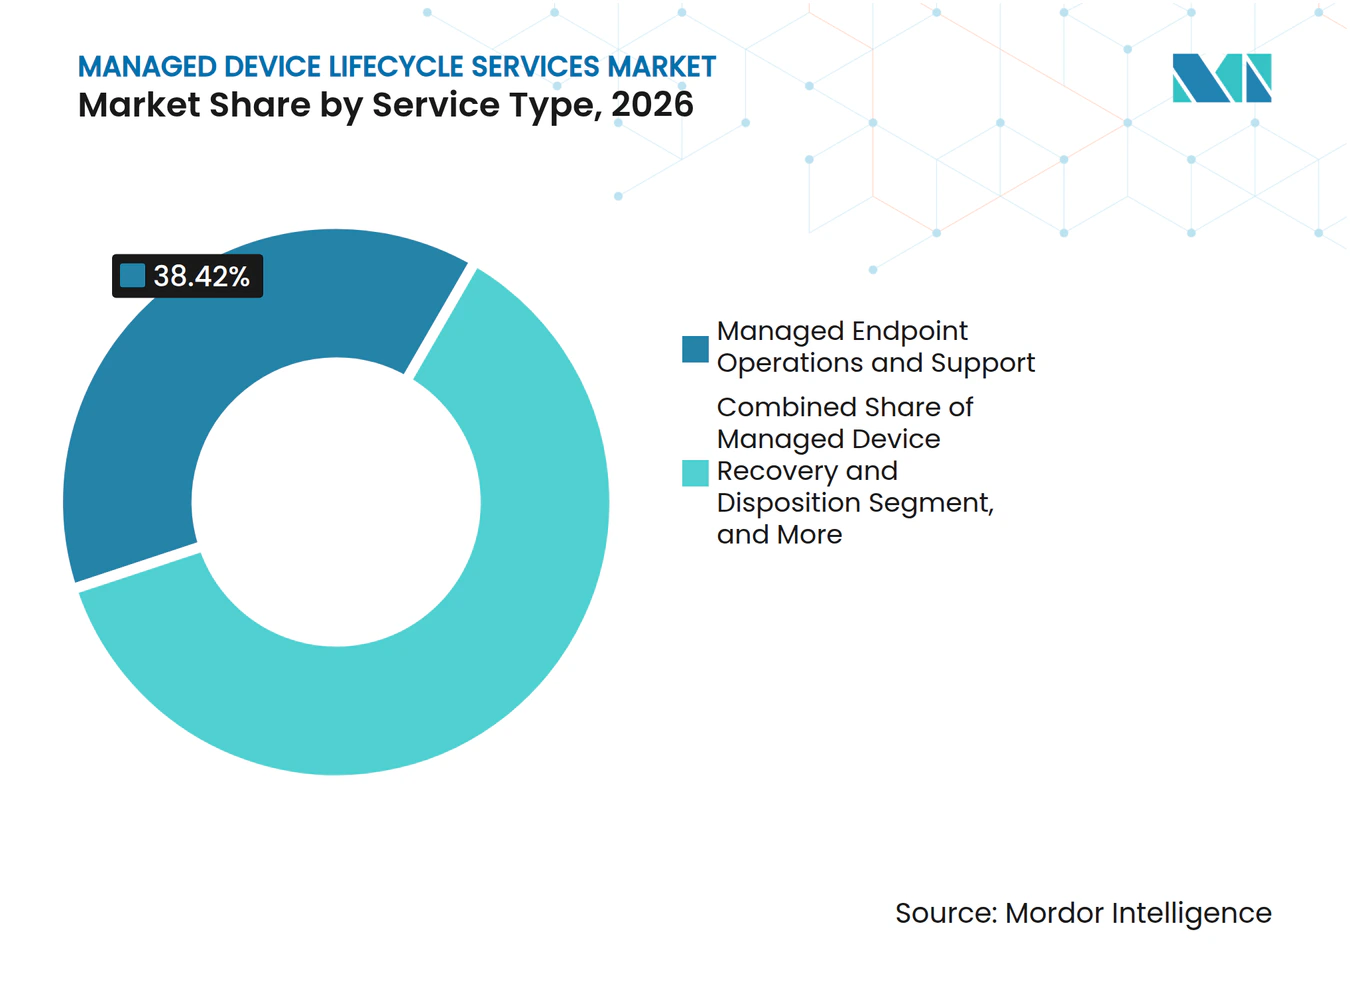
- サービスタイプ別では、マネージドエンドポイント運用・サポートが2026年のマネージドデバイスライフサイクルサービス市場シェアの38.42%を占め、マネージドデバイス回収・廃棄は2032年までに19.22%のCAGRで拡大すると予測されています。
- デバイスタイプ別では、ノートパソコン・デスクトップPCが2026年のマネージドデバイスライフサイクルサービス市場シェアの54.63%を占め、ラギッドデバイス・モバイルコンピュータは2032年までに19.61%のCAGRで拡大すると予測されています。
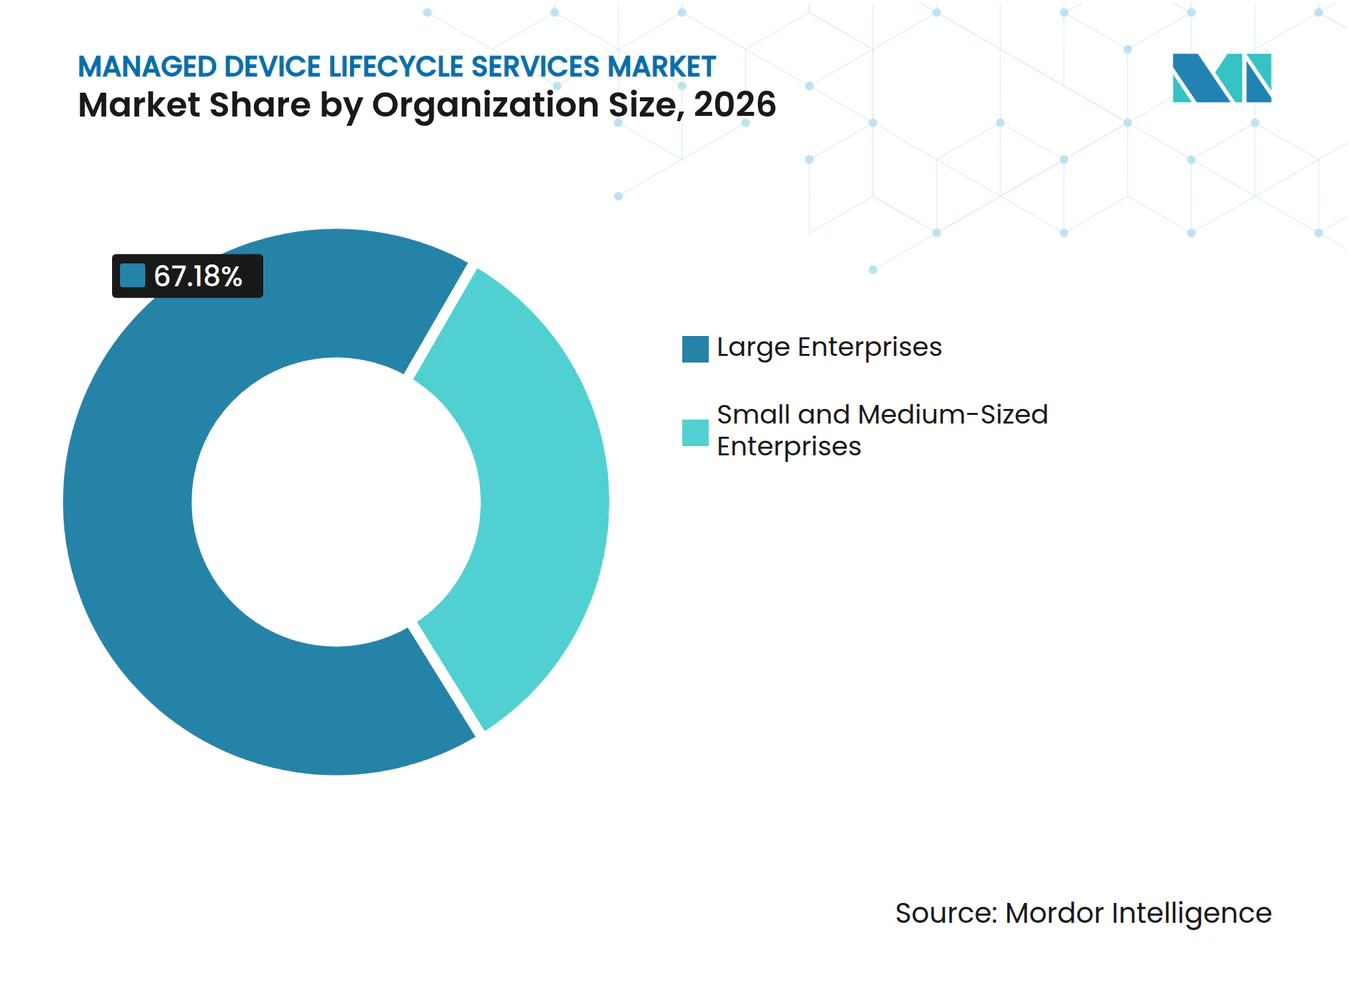
- 組織規模別では、大企業が2026年の収益の67.18%を占め、中小企業は2032までに17.24%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の22.64%を占め、ヘルスケア・ライフサイエンスは2032年までに18.38%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.32%を占め、アジア太平洋地域は2032年までに18.46%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイブリッドおよび分散型ワークフォース | +3.5% | グローバル | 短期(2年以内) |
| エンドポイントセキュリティおよびコンプライアンス要件の高まり | +2.9% | グローバル(北米およびヨーロッパに高い集中) | 中期(2〜4年) |
| ITスキルおよびキャパシティの制約 | +2.4% | グローバル | 短期(2年以内) |
| 予測可能なデバイスコストおよびOpExモデルへの需要 | +2.0% | 北米、ヨーロッパ、アジア太平洋中核地域 | 中期(2〜4年) |
| AIを活用したプロアクティブなエンドポイント運用 | +1.7% | 北米、ヨーロッパ、アジア太平洋中核地域、中東・アフリカへの波及 | 長期(4年以上) |
| サーキュラーITおよびデバイス価値回収プログラム | +1.2% | ヨーロッパ、北米、アジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよび分散型ワークフォース
ハイブリッドおよび分散型ワークは、デバイスの境界をオフィスや中央ITロケーションを超えて拡大させました。2025年4月の調査では、組織の93%が、一般的な従業員が1日に2台以上のエンドポイントデバイスを使用していると報告しました。同調査では、組織の36%がリモートおよびハイブリッドワーカーへのサポートをエンドポイント管理の複雑さの主な原因として挙げています。[1] リモートデバイスのライフサイクルには、発送、回収、データ消去、再イメージング、キャリア調整が含まれる場合があります。マネージドデバイスライフサイクルサービス市場は、これらのステップを定義されたサービスレベルのもとで提供する必要がある組織を支援します。需要は特に、分散型ナレッジワーカーに依存するプロフェッショナルサービス、テクノロジー、金融サービスの雇用主に関連しています。
エンドポイントセキュリティおよびコンプライアンス要件の高まり
エンドポイントセキュリティは、企業リスク報告および監査対応の一部となっています。2025年4月のエンドポイント調査では、関連する専門家の29%が規制コンプライアンスの複雑さをエンドポイント管理の困難さの主な原因として挙げています。FFIECは、金融機関が文書化された在庫管理手法を通じてハードウェア、ソフトウェア、モバイル資産を管理すべきと述べています。[2]この要件は、信頼性の高い資産記録と文書化されたデバイス変更の価値を高めます。プロバイダーは、設定管理、監査証跡、エンドポイントレポートを通じてこのニーズを支援できます。したって、マネージドデバイスライフサイクルサービス市場は、ライフサイクルプロセスを管理環境に合わせる必要がある規制対象の購買者に関連しています。
ITスキルおよびキャパシティの制約
組織は、多様なエンドポイントフリートを運用するために必要なスキルの不足に直面しています。Linux Foundationは、回答者の44%が2025年における上位3つの課題の1つとして熟練労働者の不足を挙げていることを明らかにしました。同レポートでは、回答者の65%がサイバーセキュリティとコンプライアンスのスキルギャップを、59%がクラウドコンピューティングのスキルギャップを指摘しています。[3] デバイス運用には、ハードウェアロジスティクス、オペレーティングシステム、エンドポイントプラットフォーム、セキュリティ管理に関する知識が必要です。スリムなITチームは、これらのスキルが利用できない場合、パッチ検証、廃棄ワークフロー、計画的なメンテナンスを先送りにする可能性があります。マネージドデバイスライフサイクルサービス市場は、組織がこれらの定期的なタスクを外部サービスモデルに委ねる手段を提供します。
予測可能なデバイスコストおよびOpExモデルへの需要
組織はハードウェアおよび関連サービスのコストをより予測可能にすることをますます求めています。サブスクリプションおよびデバイスアズアサービスモデルは、ハードウェア、ライセンス、サポート、廃棄ロジスティクスを定期的な費用にまとめることができます。このアプローチは、以前はフリート運用に複数のベンダー関係を使用していた組織の予算計画を簡素化できます。また、更新の意思決定を減価償却スケジュールではなく運用ニーズに合わせることもできます。マネージドデバイスライフサイクルサービス市場は、調達チームがデバイス運用のための単一の商業フレームワークを重視する場合に恩恵を受けます。このモデルは、AI対応ハードウェアおよびオペレーティングシステムの移行が更新計画にさらなる圧力をかける中で特に関連性が高まっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データ主権および国境を越えた処理の複雑さ | -2.1% | グローバル(ヨーロッパ、アジア太平洋、中東・アフリカで感度が高い) | 長期(4年以上) |
| UEM、ITSM、HRIS、財務システム間の統合の摩擦 | -1.8% | グローバル | 中期(2〜4年) |
| フリート管理権限の委譲に対する顧客の抵抗 | -1.3% | グローバル(政府およびBFSIセクターで顕著) | 中期(2〜4年) |
| 逆ロジスティクスおよびセキュアな廃棄キャパシティの制約 | -0.9% | アジア太平洋、中東・アフリカ、南米の新興市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権および国境を越えた処理の複雑さ
欧州連合データ法は2025年9月12日に適用開始となりました。接続製品データへのアクセスおよびポータビリティに関する規則は、プロバイダーが企業クライアントのために処理するデバイステレメトリに影響します。サービスプロバイダーは、異なる管轄区域のエンドポイントに対して別々の処理・保管手法が必要になる場合があります。これより、グローバル契約の提供コストが増加し、共通の運用モデルのメリットが低下する可能性があります。シンガポール金融管理局も2026年に金融機関向けのより包括的なライフサイクル資産追跡・報告要件を提案しました。したがって、マネージドデバイスライフサイクルサービス市場は、サービス設計の一部としてデータの所在地、アクセス管理、報告ニーズに対応する必要があります。
UEM、ITSM、HRIS、財務システム間の統合の摩擦
マネージドサービスは、デバイス、人事、サービス、財務システムが信頼性の高い情報を交換する場合に最も効果を発揮します。新入社員の記録は、手動介入なしにデバイスのプロビジョニング、登録、ソフトウェア設定をトリガーする必要があります。多くの企業は、レガシーシステムがリアルタイムのライフサイクル調整向けに設計されていなかったため、依然として部分的に手動プロセスを運用しています。Firstbaseは、SCIMインテグレーションを使用して150か国以上でグローバルな展開・回収ワークフローを自動化していると説明しています。これらの接続にはクライアント側の変更管理が必要であり、実装期間が延長される可能性があります。統合の問題は、事業部門が異なるエンドポイント、チケッティング、人事プラットフォームを使用している買収後にさらに困難になります。このような摩擦は、マネージドデバイスライフサイクルサービス市場がアウトソーシング提供の完全な運用上のメリットを実現することを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
アウトソーシング運用がリードし、回収サービスがライフサイクル価値を拡大マネージドエンドポイント運用・サポートは2026年の収益の38.42%を占めました。このサービスは、展開、回収、管理も含む契約の定期的な基盤を提供します。組織はデバイスの健全性監視、パッチ調整、階層型ヘルプデスクサポートにこのサービスを使用します。明確な稼働時間と解決成果は、プロバイダーがクライアントに対して運用上の価値を示すのに役立ちます。マネージドデバイスライフサイクルサービス市場は、日常的なサポートがほとんどのデバイスフリートで必要とされるため、このセグメントに依存しています。
マネージドデバイス回収・廃棄は2032年までに19.22%のCAGRで拡大すると予測されています。マネージドデバイスライフサイクルサービス市場のこの部分は、サステナビリティプログラムと再利用可能な機器の価値上昇によって支えられています。Cascade Asset Managementは、2025年のベンチマーク調査において、廃棄のためにリモート従業員からデバイスを回収することが組織にとって依然として運用上の課題であると報告しました。プロバイダーは、回収ワークフロー、保管連鎖プロセス、データ消去手法における問題に対処しています。BNP Paribas 3 Step ITは2025年3月、フランスのBuchelayに3,500平方メートルの改修・再販センターを開設し、年間最大40万台のデバイスを処理する能力を持っています。[4] この施設は、サーキュラー回収サースを支える物理的インフラを示しています。


注記: 個別セグメントのすべてのシェアはレポート購入後に入手可能です
デバイスタイプ別:
PCが支出の中核を担い、ラギッドモビリティが加速ノートパソコン・デスクトップPCは2026年の収益の54.63%を占めました。ナレッジワーカーフリートは、企業顧客に対して大規模なプロビジョニング、サポート、交換の作業負荷を生み出します。Windows 11への移行とAI対応PCの採用により、更新計画への注目が高まっています。マネージドデバイスライフサイクルサービス市場は、引き続きPCをコアフリートカテゴリとして依存しています。スマートフォンとタブレットは、組織がモバイルアプリ、ポリシー、紛失デバイス対応の統合管理を求める中で、重要なセカンダリカテゴリとして残っています。
ラギッドデバイス・モバイルコンピュータは2032年までに19.61%のCAGRで拡大すると予測されています。これらのデバイスは、ヘルスケア、ロジスティクス、製造、公共安全、フィールドサービスにおけるフロントライン活動を支援します。サービスプロバイダーは、デバイスのステージング、スペアプールプログラム、迅速なフィールド交換によって差別化できます。UnisysはDell Technologiesと協力して、2026年2月にデバイスサブスクリプションサービスを拡張し、レストランハードウェアやキャンパスセンサーなどのIoTおよびエッジデバイスをカバーするようにしました。
組織規模別:
大企業が収益をリードし、中小企業がアクセスを拡大大企業は2026年の収益の67.18%を占めました。数千台規模のデバイスフリートと複数国にわたる運用は、複数のデバイスカテゴリにわたる一貫した提供を必要とします。これらの購買者は一般的に、ボリュームプライシング、ITSM統合、人事接続、専任のサービス管理を求めます。Computacenter、CDW、Insight Enterprises、SHI Internationalなどの確立されたプロバイダーは、これらのニーズを大規模に対応できる立場にあります。Computacenterは2025年の年次報告書において、71億英ポンドのコミット済み製品受注残を報告しており、2025年の平均為替レートで90億米ドルに相当します。
中小企業は2032年までに17.24%のCAGRで拡大すると予測されています。クラウド提供プラットフォームと標準化されたロジスティクスにより、マネージドサービスを利用するために必要なアカウント規模が縮小しています。Firstbaseは、機器調整の問題により、組織がリモート採用者1人あたり3〜5日のオンボーディング日数を失う可能性があると述べています。同社はまた、構造化された回収プロセスがなければ、オフボーディング後にデバイスの最大40%が返却されないままになる可能性があると述べています。HP Incは2025年6月、米国および英国においてチャネル提供のマネージドデバイスサービスプログラムの最小シート要件を引き下げした。これにより、スリムなITチームを持つ小規模組織がアウトソーシングデバイスサービスをより利用しやすくなります。

エンドユーザー産業別:
BFSIが収益をリードし、ヘルスケアのニーズが加速銀行・金融サービス・保険は2026年の収益の22.64%を占めました。このセクターは、トレーディングワークステーション、支店端末、モバイルバンキングツール、ATM関連機器を管理しています。FFIECは、ハードウェア、ソフトウェア、モバイル資産をカバーする包括的なIT資産管理手法を求めています。ニューヨーク州の改訂されたパート500規則は、2025年11月に発効し、完全な資産目録への注目を強化しました。これらの要件は、文書化された保管、消去、廃棄手順への需要を支えています。政府、製造、小売もそれぞれ独自のデバイス資産と運用条件を持つため、機会を生み出しています。
ヘルスケア・ライフサイエンスは2032年までに18.38%のCAGRで拡大すると予測されています。病院や研究機関は、患者ケアワークフローをデジタル化する際に信頼性の高い臨床デバイスを必要とします。タブレット、バーコードスキャナー、ワークステーション、キオスク、遠隔医療デバイスはそれぞれ、カスタマイズされたステージングと交換手法を必要とします。ケア環境でのデバイス障害は、オフィスの生産性だけでなくサービス提供に影響を与える可能性があります。このセグメントにサービスを提供するプロバイダーは、臨床環境の経験、慎重な保管連鎖手法、および手元にスペア機器が必要です。教育もChromebookおよびタブレットプログラムに関連しており、高いデバイス量が低い1台あたりの契約価値を相殺できます。
地域分析
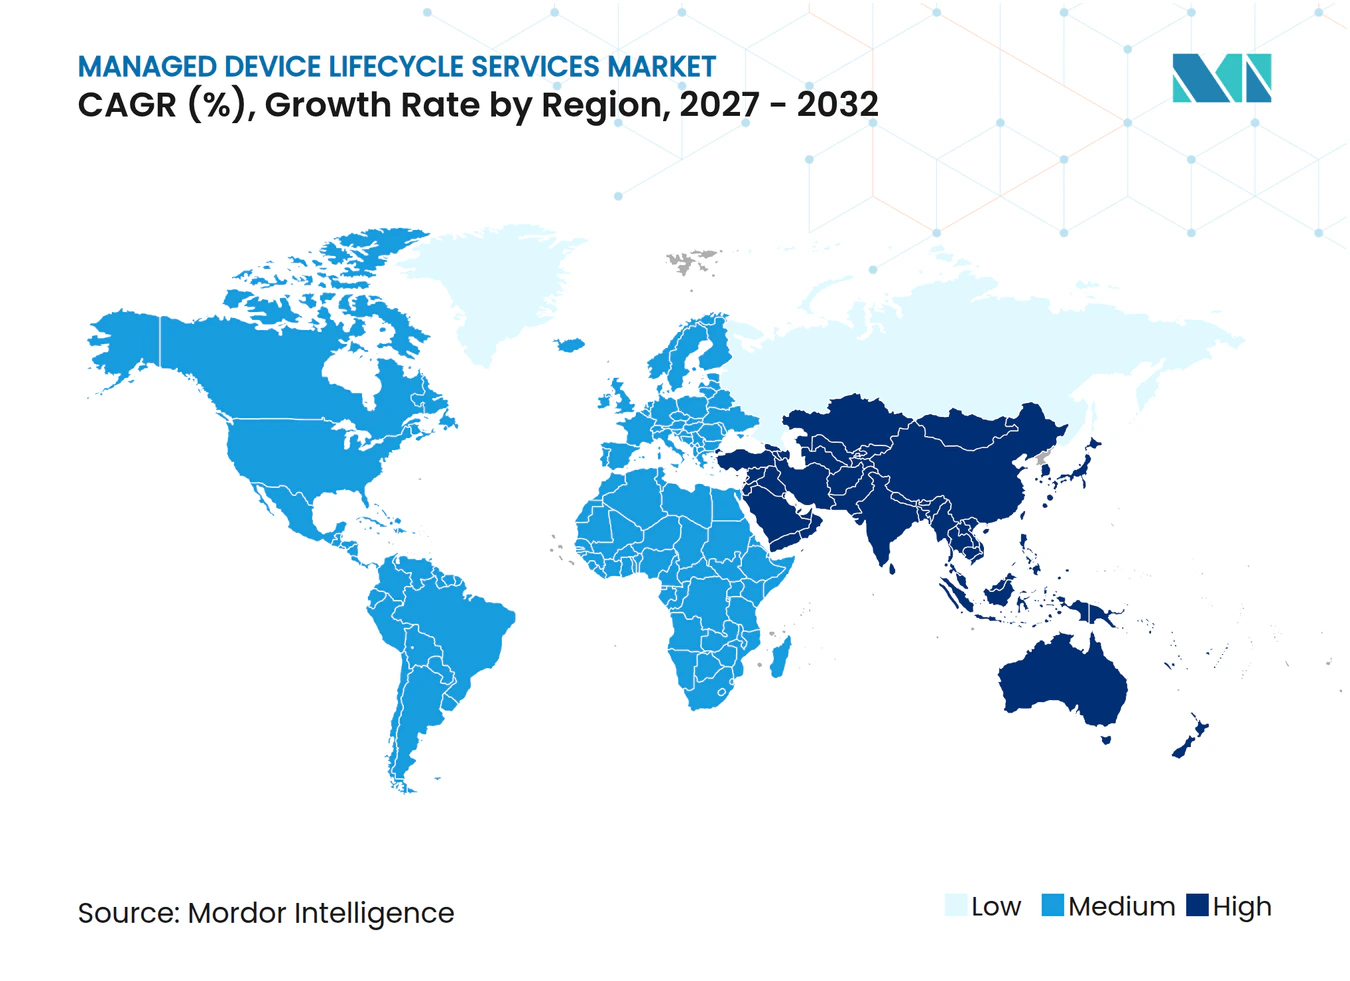
北米は2026年の収益の38.32%を占めました。マネージドデバイスライフサイクルサービス市場は、テクノロジー集約型企業、確立された再販業者・サービスチャネル、および同地域における強力なデバイス更新サイクルから恩恵を受けています。Windows 10のサポート終了移行とAI対応PCの採用により、プロビジョニング作業負荷への注目が高まっています。米国はまた、デバイスレベルの資産記録とエンドポイントガバナンスに対して厳しい要求を持っています。カナダとメキシコも同様の需要パターンを示していますが、一部の顧客グループではマネージドサービスの採用がより初期段階にあります。
ヨーロッパはマネージドデバイスライフサイクルサービス市場において2番目に大きな地域です。ドイツ、英国、フランスは、確立されたテクノロジーチャネルと大規模なビジネスフリートを通じて企業の採用を支援しています。Computacenterが報告した71億英ポンドの受注残(90億米ドル相当)は、北欧および西欧でのライフサイクル契約を反映しています。2025年1月に発効した改訂WEEE要件は、廃棄機器の認定サーキュラー成果を促進しています。マネージドデバイスライフサイクルサービス市場は、BNP Paribas 3 Step ITのフランス改修センターやHemmersbackの設定能力を含む、回収・展開インフラへの地域投資から恩恵を受けています。
アジア太平洋地域は2032年までに18.46%のCAGRで拡大すると予測されています。インドのマネージドデバイスライフサイクルサービス市場は、金融サービス、小売、テクノロジーサービス全体での企業IT慣行の正式化によって支えられています。韓国のスマート製造と半導体活動は、ラギッドおよびモバイルデバイスの高密度展開を支援しています。東南アジアの中堅企業は、非公式なデバイス慣行から構造化されたアウトソーシング体制へと移行しています。中国は大きな機会を提供していますが、国内プロバイダーの優先とデータローカライゼーション規則が競争を形成しています。日本の古い企業デバイス基盤は先送りされたメンテナンスニーズを生み出しており、オーストラリアとニュージーランドは成熟した再販業者チャネルと確立されたサブスクリプション採用を持っています。南米、中東、アフリカは規模は小さいものの重要な地域であり、企業の正式化、インフラ投資、多国籍企業の拡大が需要を支えています。ブラジル、アラブ首長国連邦、サウジアラビア、南アフリカ、ナイジェリアは、ローカルサービスカバレッジとセキュアな回収能力を組み合わせることができるプロバイダーにとって関連市場です。
競合環境
市場集中度
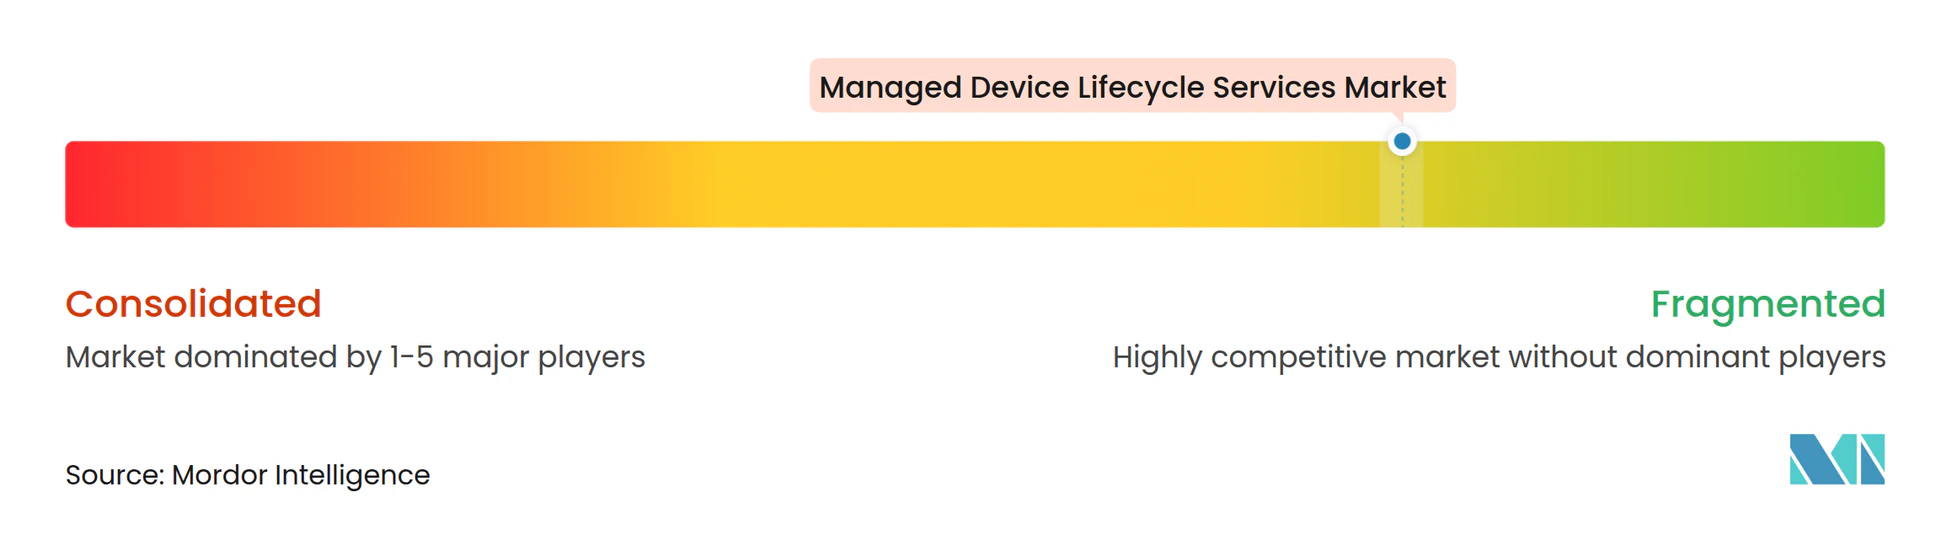
マネージドデバイスライフサイクルサービス市場は適度に分散しています。競合にはOEM統合サービスプラットフォーム、専門マネージドサービスプロバイダーおよび再販業者、クラウドネイティブプロバイダーが含まれます。HP Inc.、Lenovo Group Limited、Dell Technologies Inc.はハードウェアのインストールベースにライフサイクルサービスを付加できます。CDW Corporation、Computacenter plc、SHI International Corp.、Insight Enterprises, Inc.、Atea ASA、DMI (Digital Management, LLC)、MCPC, Inc.はより広範なデバイスフリートにわたってOEMに依存しない提供を行っています。Firstbase, Inc.とStratix Corporationは分散型ワークフォースを持つ組織のニーズに特化しています。サービス範囲と統合の深さが主要な競争要因です。
マネージドデバイスライフサイクルサービス市場の主要プロバイダーは、プロビジョニング、監視、回収ワークフローをクライアントの人事、ITサービス、財務システムと連携させることを目指しています。Taniumは2025年10月にAsk Agentを立ち上げ、自然言語コンソールからのデバイス調査、トラブルシューティング、ソフトウェア管理、自律的な修復をサポートしました。Computacenter plcは、予測、自動化、拡張をサーキュラーエコノミー慣行と組み合わせたトリプルAアプローチを説明しています。Lenovo Group Limitedは2025年4月に資産回収サービスを拡張し、43市場にわたるあらゆるブランドのデバイスのライフサイクルのあらゆる段階での回収を可能にしました。これらの動きは、プロバイダーがライフサイクル全体でカバレッジを拡大し、サービス自動化を改善している様子を示しています。
マネージドデバイスライフサイクルサービス市場には、中小規模の顧客、ラギッドデバイスプログラム、国境を越えたコンプライアントなIT資産廃棄においても機会があります。小規模組織は、企業規模の契約なしにリモート機器を管理できる低オーバーヘッドのサービスを必要としています。ラギッドデバイス契約には、専門的なステージング、スペアプール、フィールド交換能力が必要です。グローバル顧客は、管轄区域をまたいだデータ消去、保管記録、逆ロジスティクスカバレッジを必要としています。NIST 800-88準拠の消去やR2v3認証などのサステナビリティ資格は、環境要件が調達の一部である場合にサプライヤー選定を支援できます。複雑な統合やローカルコンプライアンスニーズを管理できないプロバイダーは、顧客の地域や事業部門にわたって契約を拡大することが難しくなる可能性があります。
マネージドデバイスライフサイクルサービス産業のリーダー
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
HP Inc.
-
CDW Corporation
-
Computacenter plc
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドデバイスライフサイクルサービス市場 このレポートでカバーされる企業
- Insight Enterprises, Inc.
- Softcat plc
- DMI (Digital Management, LLC)
- MCPC, Inc.
- Hemmersbach GmbH & Co. KG
- Techstep ASA
- ISEC7 Group GmbH
- Tialis
- Computacenter plc
- SHI International Corp.
- CDW Corporation
- Jigsaw24 Limited
- Atea ASA
- Stratix Corporation
- Firstbase, Inc.
- HP Inc.
- Lenovo Group Limited
- Dell Technologies Inc.
- Vodafone Group Plc
- BT Group plc
最近の産業開発事情 マネージドデバイスライフサイクルサービス市場
- 2026年2月:Unisys CorporationはDell Technologies Inc.と協力してデバイスサブスクリプションサービスを強化し、マネージドライフサイクルカバレッジをPCを超えてIoTおよびエッジデバイス(レストラン専用ハードウェア、スマートパーキングシステム、大学キャンパスセンサーを含む)に拡大しました。AIによるサポート自動化、プロアクティブなエンドポイントセキュリティ、柔軟なインフラ調達、グローバルに一貫したプロビジョニングによって支援されています。UnisysとDell Technologiesは、エンドツーエンドのエッジ展開フレームワークを標準化するための共同責任マトリックスを開発し、ユーティリティベースの価格設定を通じてあらゆる規模の複数子会社組織向けにサービスを位置付けました。
- 2026年2月:Techstep ASAはBCMユニットのカーブアウトと売却を完了し、マネージドモバイルおよびサーキュラーテクノロジーサービスへの組織的な注力を強化しました。再編後、Techstep ASAはヨーロッパおよび北欧全体で2,000社以上の企業・公共部門顧客にわたる300万台以上のデバイスを管理していると報告し、速度とスケーラビリティを向上させるためにAIと自動化を活用した新しいERPバックボーンとコマースプラットフォームを実装しました。
- 2026年1月:Techstep ASAのSykehuspartnerとの包括的なマネージド臨床デバイス契約が運用開始となり、ノルウェー最大の医療機関であるHelse Sør-Øst RHF内のすべての病院にわたる臨床デバイスの管理をカバーしています。2025年11月に締結されたこの契約は、北欧公共部門におけるTechstep ASAのマネージドヘルスケアデバイスサービスの大幅な拡大を表しています。
- 2025年11月:NCS TechnologiesはAI対応HP Inc.デバイスを特徴とするマネージドデバイスライフサイクルサービス提供を米国で立ち上げ、Gartnerが2025年6月のマーケットガイドでMDLSを独自の市場カテゴリとして正式に認定したことを受け、次世代デバイス管理アプローチとして位置付けました。
グローバルマネージドデバイスライフサイクルサービス市場レポートの範囲
マネージドデバイスライフサイクルサービス市場は、企業所有および従業員割り当てデバイスの運用ライフサイクル全体にわたるエンドツーエンドの管理、展開、運用、保守、回収、廃棄を支援するサードパーティマネージドサービスをカバーしています。市場には、マネージドデバイス展開・プロビジョニング、マネージドエンドポイント運用・サポート、マネージドデバイス回収・廃棄、マネージドデバイス設定・統合、マネージドデバイス費用・契約管理が含まれます。これらのサービスには、デバイス調達調整、資産タグ付けと在庫管理、デバイスステージングと設定、ゼロタッチプロビジョニング、エンドポイント管理、テクニカルサポート、パッチ管理、デバイス交換、修理調整、セキュアなデータ消去、認定廃棄、IT資産廃棄(ITAD)、費用追跡、ベンダー契約管理が含まれます。市場収益には、定期的なマネージドサービス料金、デバイスごとの管理費用、および直接関連するライフサイクルサービス料金が含まれ、スタンドアロンのハードウェア販売、デバイスファイナンシングおよびリースの元本、ソフトウェアライセンスサブスクリプション、通信接続費用、スタンドアロンの製品再販収益は除外されます。マネージドサービス契約にバンドルされたハードウェアおよびソフトウェアコストは、サービス固有の収益を過大評価しないよう除外されます。
マネージドデバイスライフサイクルサービス市場レポートは、サービスタイプ(マネージドデバイス展開・プロビジョニング、マネージドエンドポイント運用・サポート、マネージドデバイス回収・廃棄、マネージドデバイス設定・統合、マネージドデバイス費用・契約管理)、デバイスタイプ(ノートパソコン・デスクトップPC、スマートフォン・タブレット、ラギッドデバイス・モバイルコンピュータ、Chromebook・シンクライアント、ウェアラブル・プリンター・IoTエンドポイント)、組織規模(中小企業・大企業)、エンドユーザー産業(銀行・金融サービス・保険、ヘルスケア・ライフサイエンス、政府・公共行政、産業製造、小売・ホスピタリティ・レストラン、教育、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されており、各地域内の主要市場の国レベルのカバレッジを含みます。市場規模と予測は金額ベース(米ドル)で提示されます。
セグメンテーション概要
| マネージドデバイス展開・プロビジョニング |
| マネージドエンドポイント運用・サポート |
| マージドデバイス回収・廃棄 |
| マネージドデバイス設定・統合 |
| マネージドデバイス費用・契約管理 |
| ノートパソコン・デスクトップPC |
| スマートフォン・タブレット |
| ラギッドデバイス・モバイルコンピュータ |
| Chromebook・シンクライアント |
| ウェアラブル・プリンター・IoTエンドポイント |
| 中小企業 |
| 大企業 |
| 銀行・金融サービス・保険 |
| ヘルスケア・ライフサイエンス |
| 政府・公共行政 |
| 産業製造 |
| 小売・ホスピタリティ・レストラン |
| 教育 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドデバイス展開・プロビジョニング | |
| マネージドエンドポイント運用・サポート | ||
| マージドデバイス回収・廃棄 | ||
| マネージドデバイス設定・統合 | ||
| マネージドデバイス費用・契約管理 | ||
| デバイスタイプ別 | ノートパソコン・デスクトップPC | |
| スマートフォン・タブレット | ||
| ラギッドデバイス・モバイルコンピュータ | ||
| Chromebook・シンクライアント | ||
| ウェアラブル・プリンター・IoTエンドポイント | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ヘルスケア・ライフサイエンス | ||
| 政府・公共行政 | ||
| 産業製造 | ||
| 小売・ホスピタリティ・レストラン | ||
| 教育 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドデバイスライフサイクルサービス市場の規模はどのくらいですか?
市場は2026年の12.47 ビリオン 米ドルから2032年までに27.58 ビリオン 米ドルへと、2027年から2032年の間に14.56%のCAGRで拡大すると予測されています。
最大の収益シェアを持つサービスタイプはどれですか?
マネージドエンドポイント運用・サポートは、定期的な監視、パッチ適用、サポートを提供するため、2026年に38.42%の収益でマネージドデバイスライフサイクルサービス市場をリードしました。
最も急速に拡大すると予想されるデバイスカテゴリはどれですか?
ラギッドデバイス・モバイルコンピュータは、フロントラインのデジタル化が進む中、2032年までに19.61%のCAGRで拡大すると予測されています。
ヘルスケア組織がライフサイクルサービスを利用する理由は何ですか?
ヘルスケア・ライフサイエンスは、臨床デバイスが信頼性の高い展開、交換、取り扱いを必要とするため、18.38%のCAGRで拡大すると予測されています。
最も高い拡大が予測されている地域はどこですか?
アジア太平洋地域は、マネージドデバイスライフサイクルサービス市場における企業ITの正式化と産業デジタル化に支えられ、2032年までに18.46%のCAGRで拡大すると予測されています。
アウトソーシングデバイスサービスの採用を遅らせる要因は何ですか?
国境を越えたデータ規制と、エンドポイント、サービス、人事、財務プラットフォーム間の困難な接続が、実装を遅らせ、提供コストを増加させる可能性があります。