
Tamanho e Participação do Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.22 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.21 % |
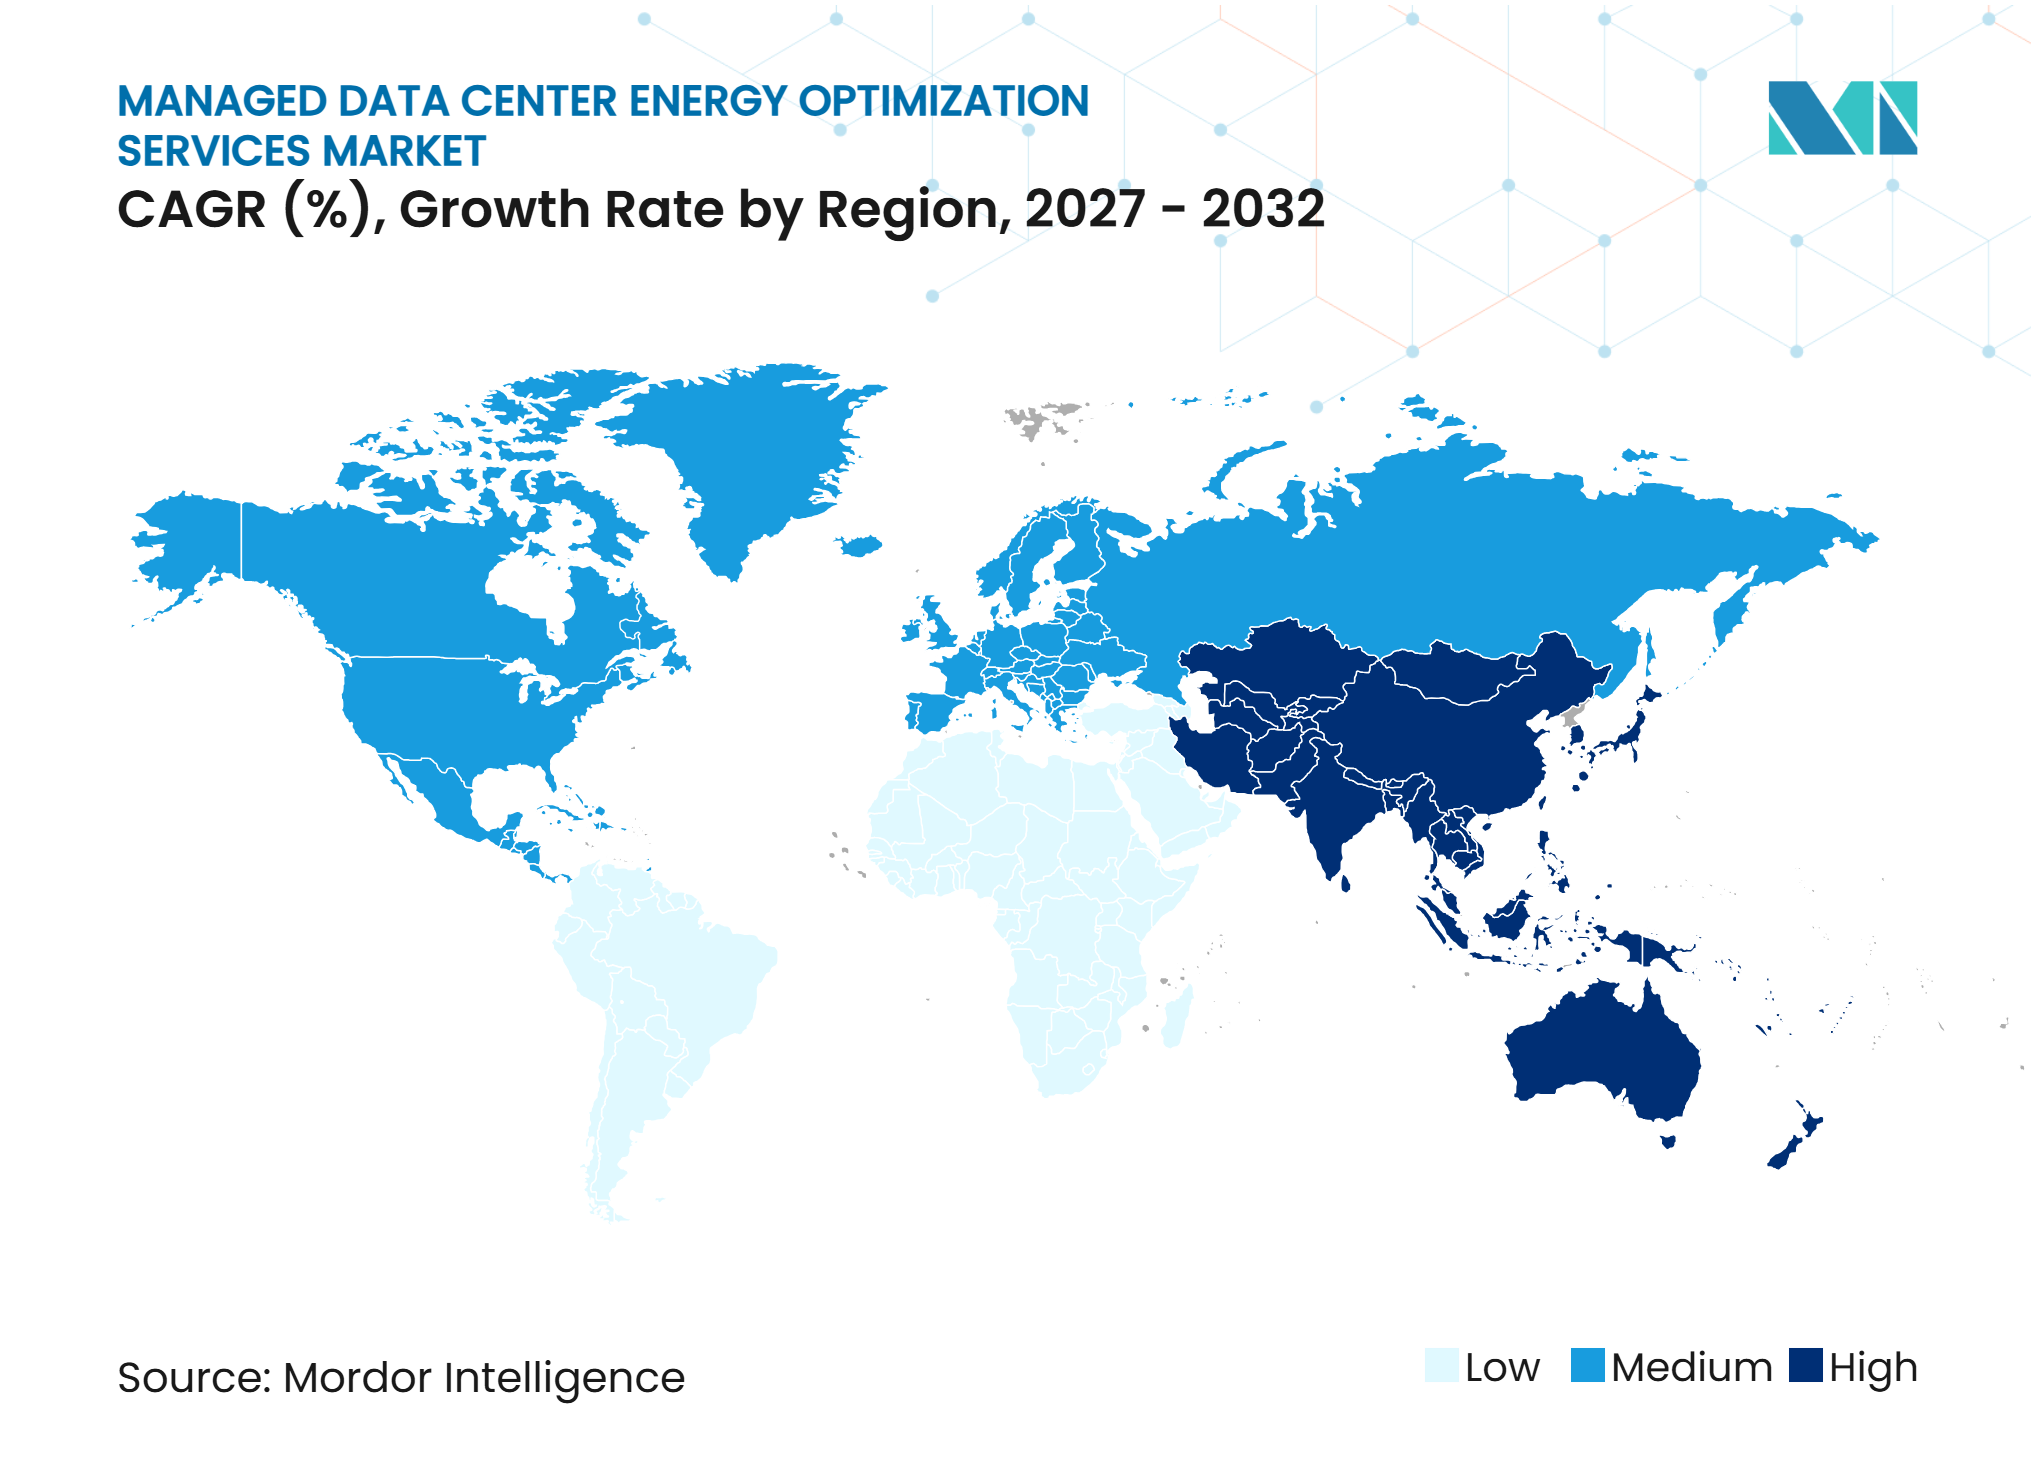
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados por Mordor Intelligence
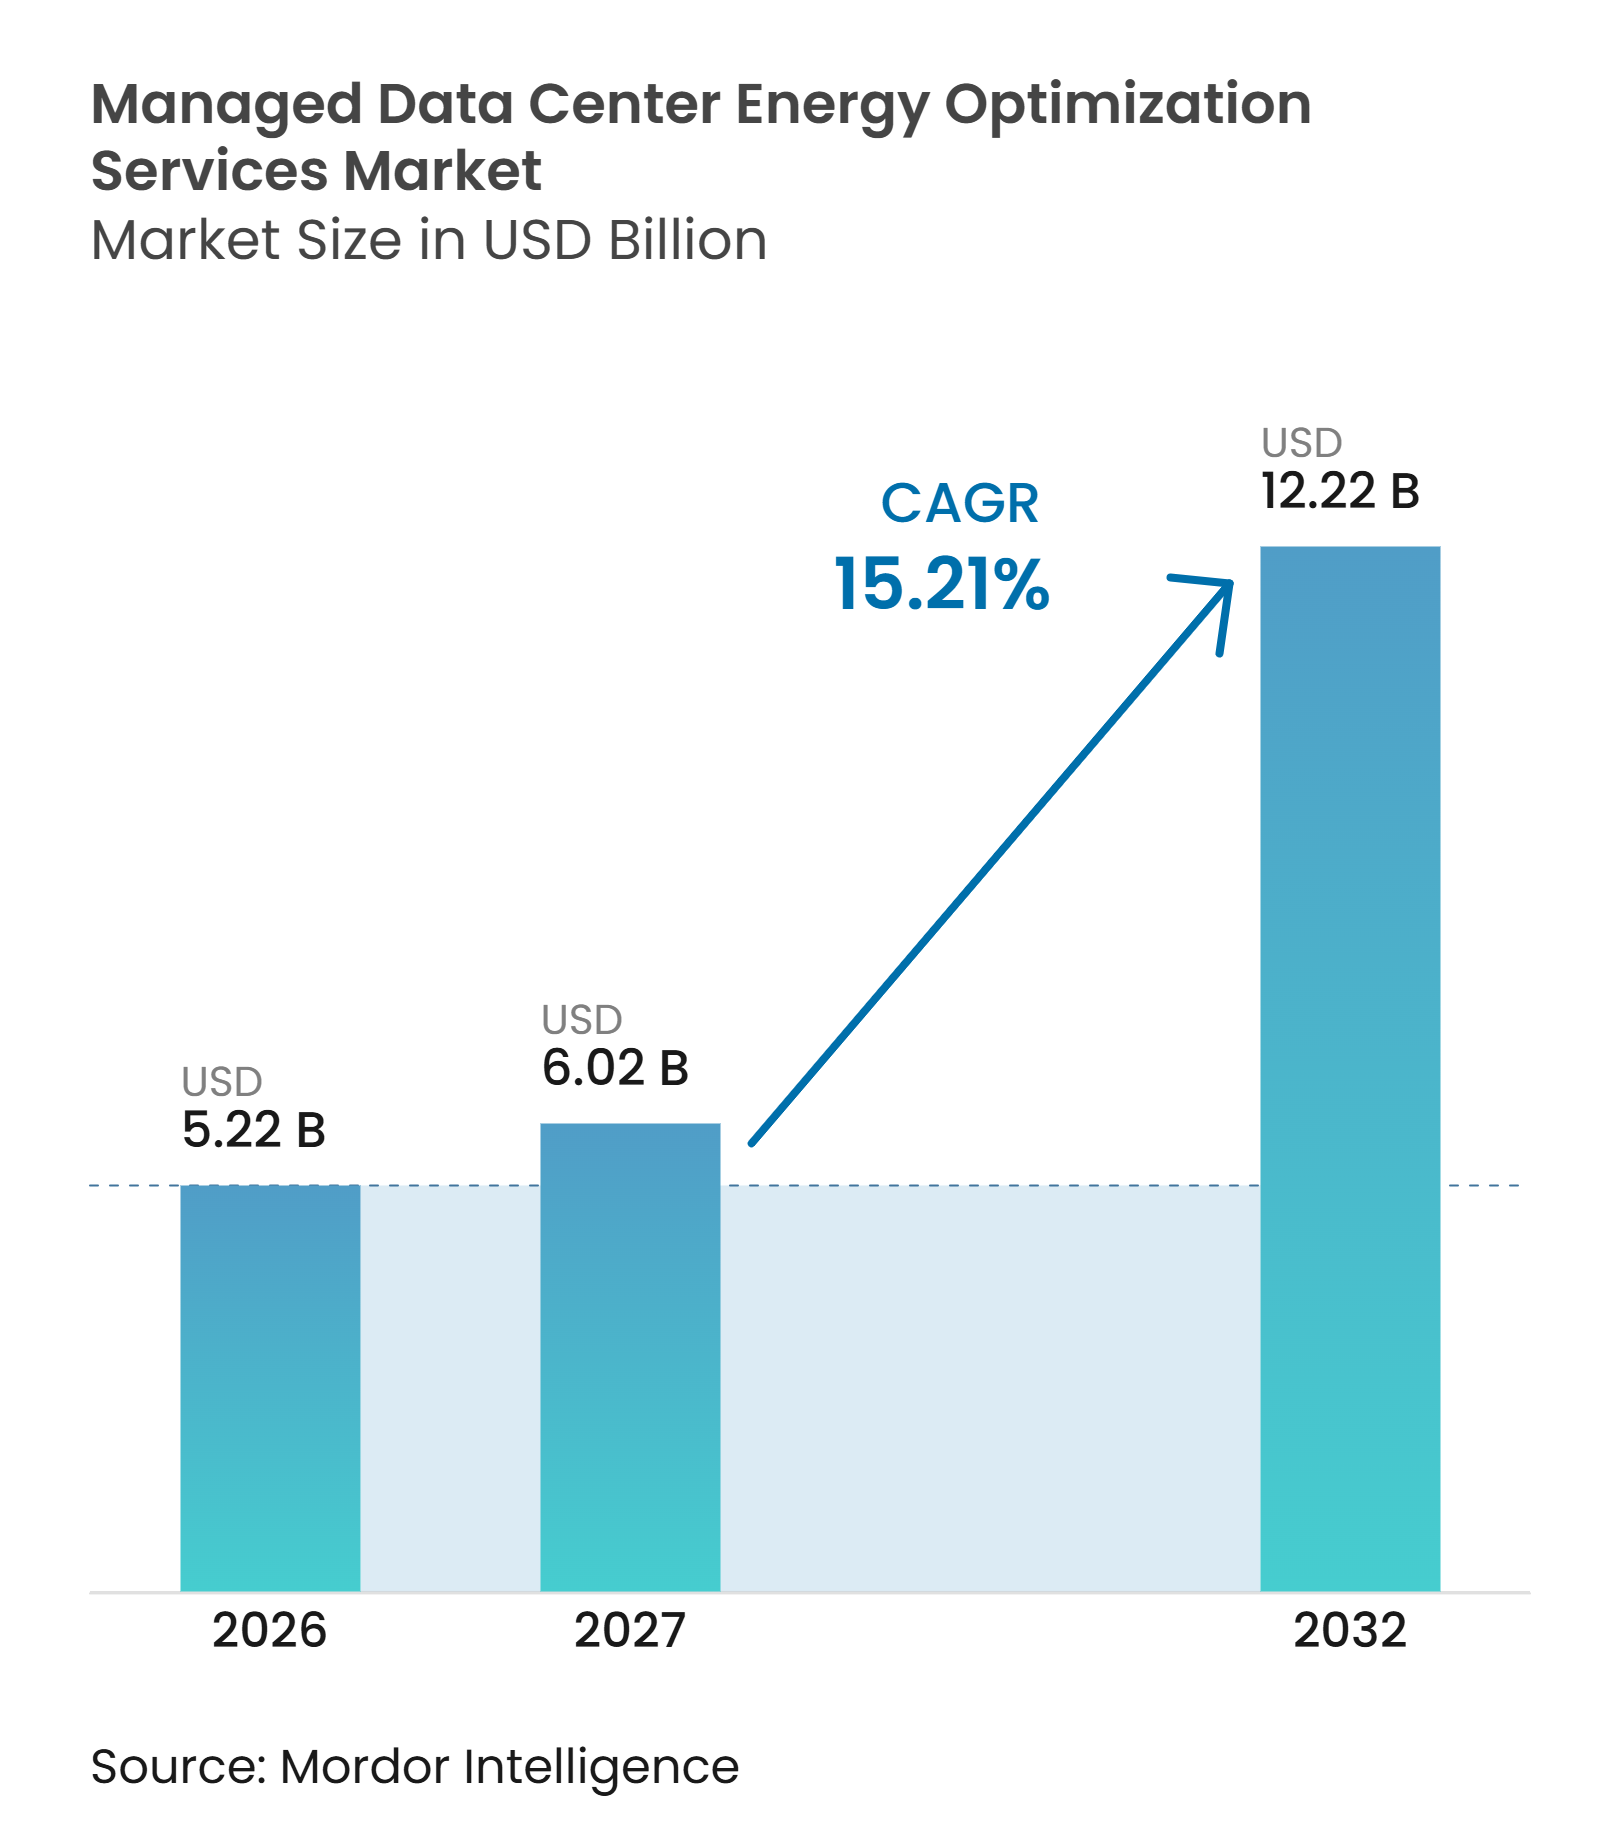
O tamanho do mercado de serviços de otimização de energia para data centers gerenciados foi avaliado em 5,22 bilhões de USD em 2026 e tem projeção de crescer de 6,02 bilhões de USD em 2027 para atingir 12,22 bilhões de USD até 2032, registrando um CAGR de 15,21% durante o período de previsão (2027-2032). A demanda está crescendo porque a infraestrutura de IA requer mais energia, resfriamento mais avançado e monitoramento mais próximo do que as salas de dados convencionais. Os custos de eletricidade, as restrições de rede elétrica e as regras de relatórios estão transformando a otimização de energia de uma tarefa de instalações em uma prioridade operacional. Os provedores que combinam serviços térmicos, de energia e de relatórios sob um único acordo de nível de serviço estão mais bem posicionados para garantir contratos mais longos. A concorrência está se deslocando para provedores que se envolvem durante o projeto de infraestrutura e podem oferecer suporte a resfriamento de alta densidade, distribuição de energia e gestão de dados operacionais.
Principais Conclusões do Relatório
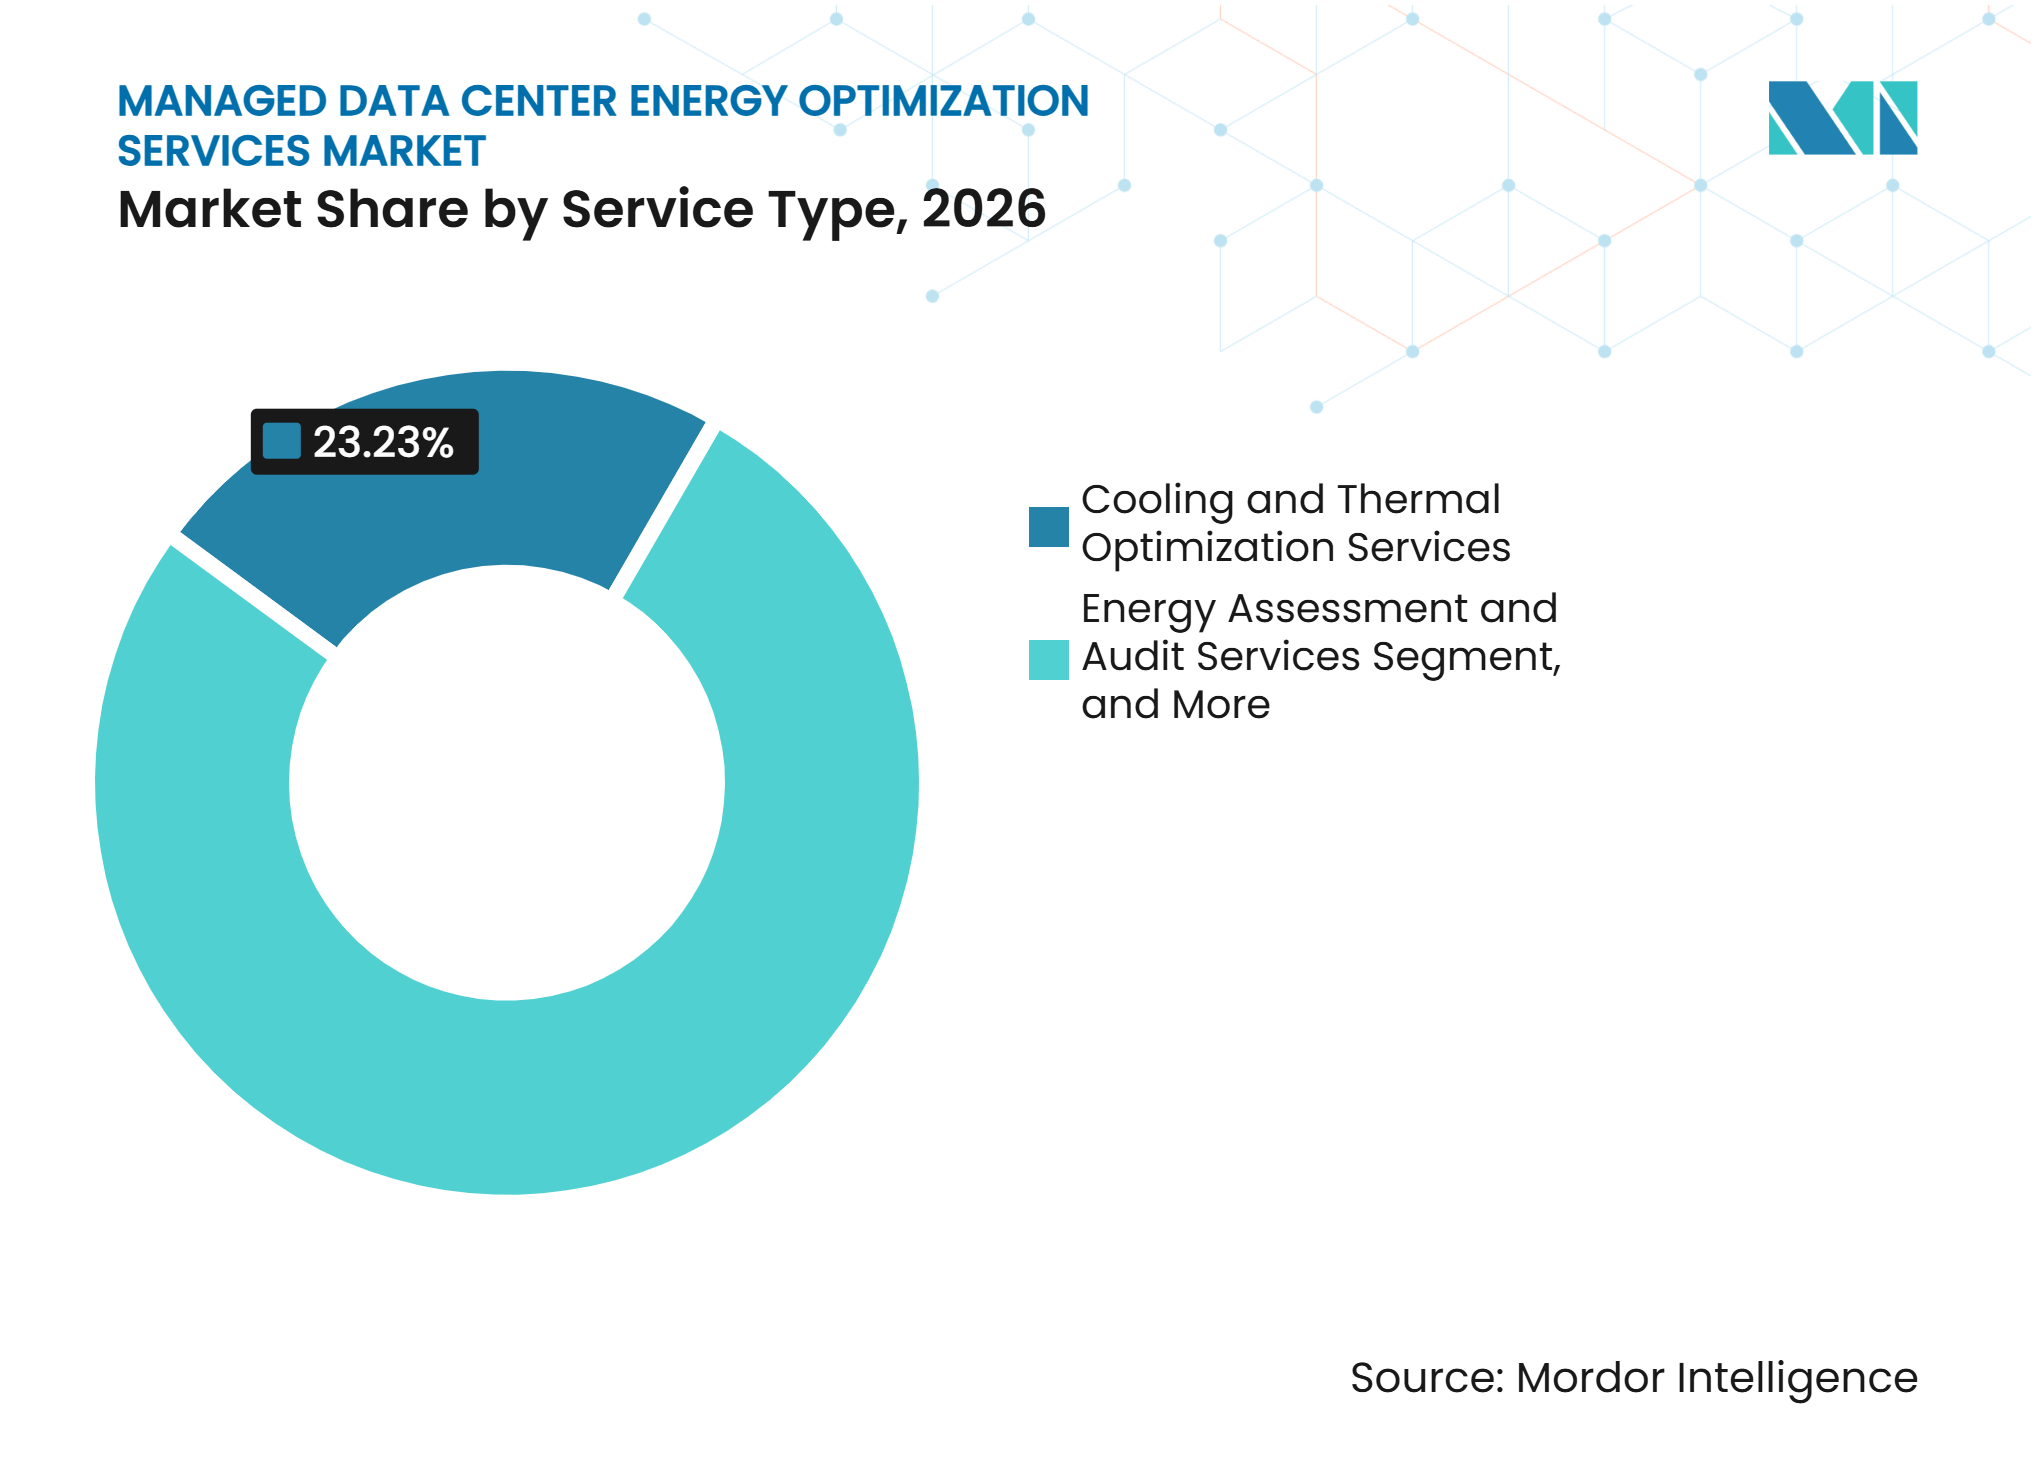
- Por tipo de serviço, os Serviços de Otimização de Resfriamento e Térmicos detinham 23,23% do mercado de serviços de otimização de energia para data centers gerenciados em 2026 e têm projeção de expansão a um CAGR de 15,66% até 2032.
- Por domínio de otimização, a Otimização de PUE detinha 27,99% em 2026, enquanto a Otimização de Energia de Resfriamento tem projeção de expansão a um CAGR de 15,54% até 2032.
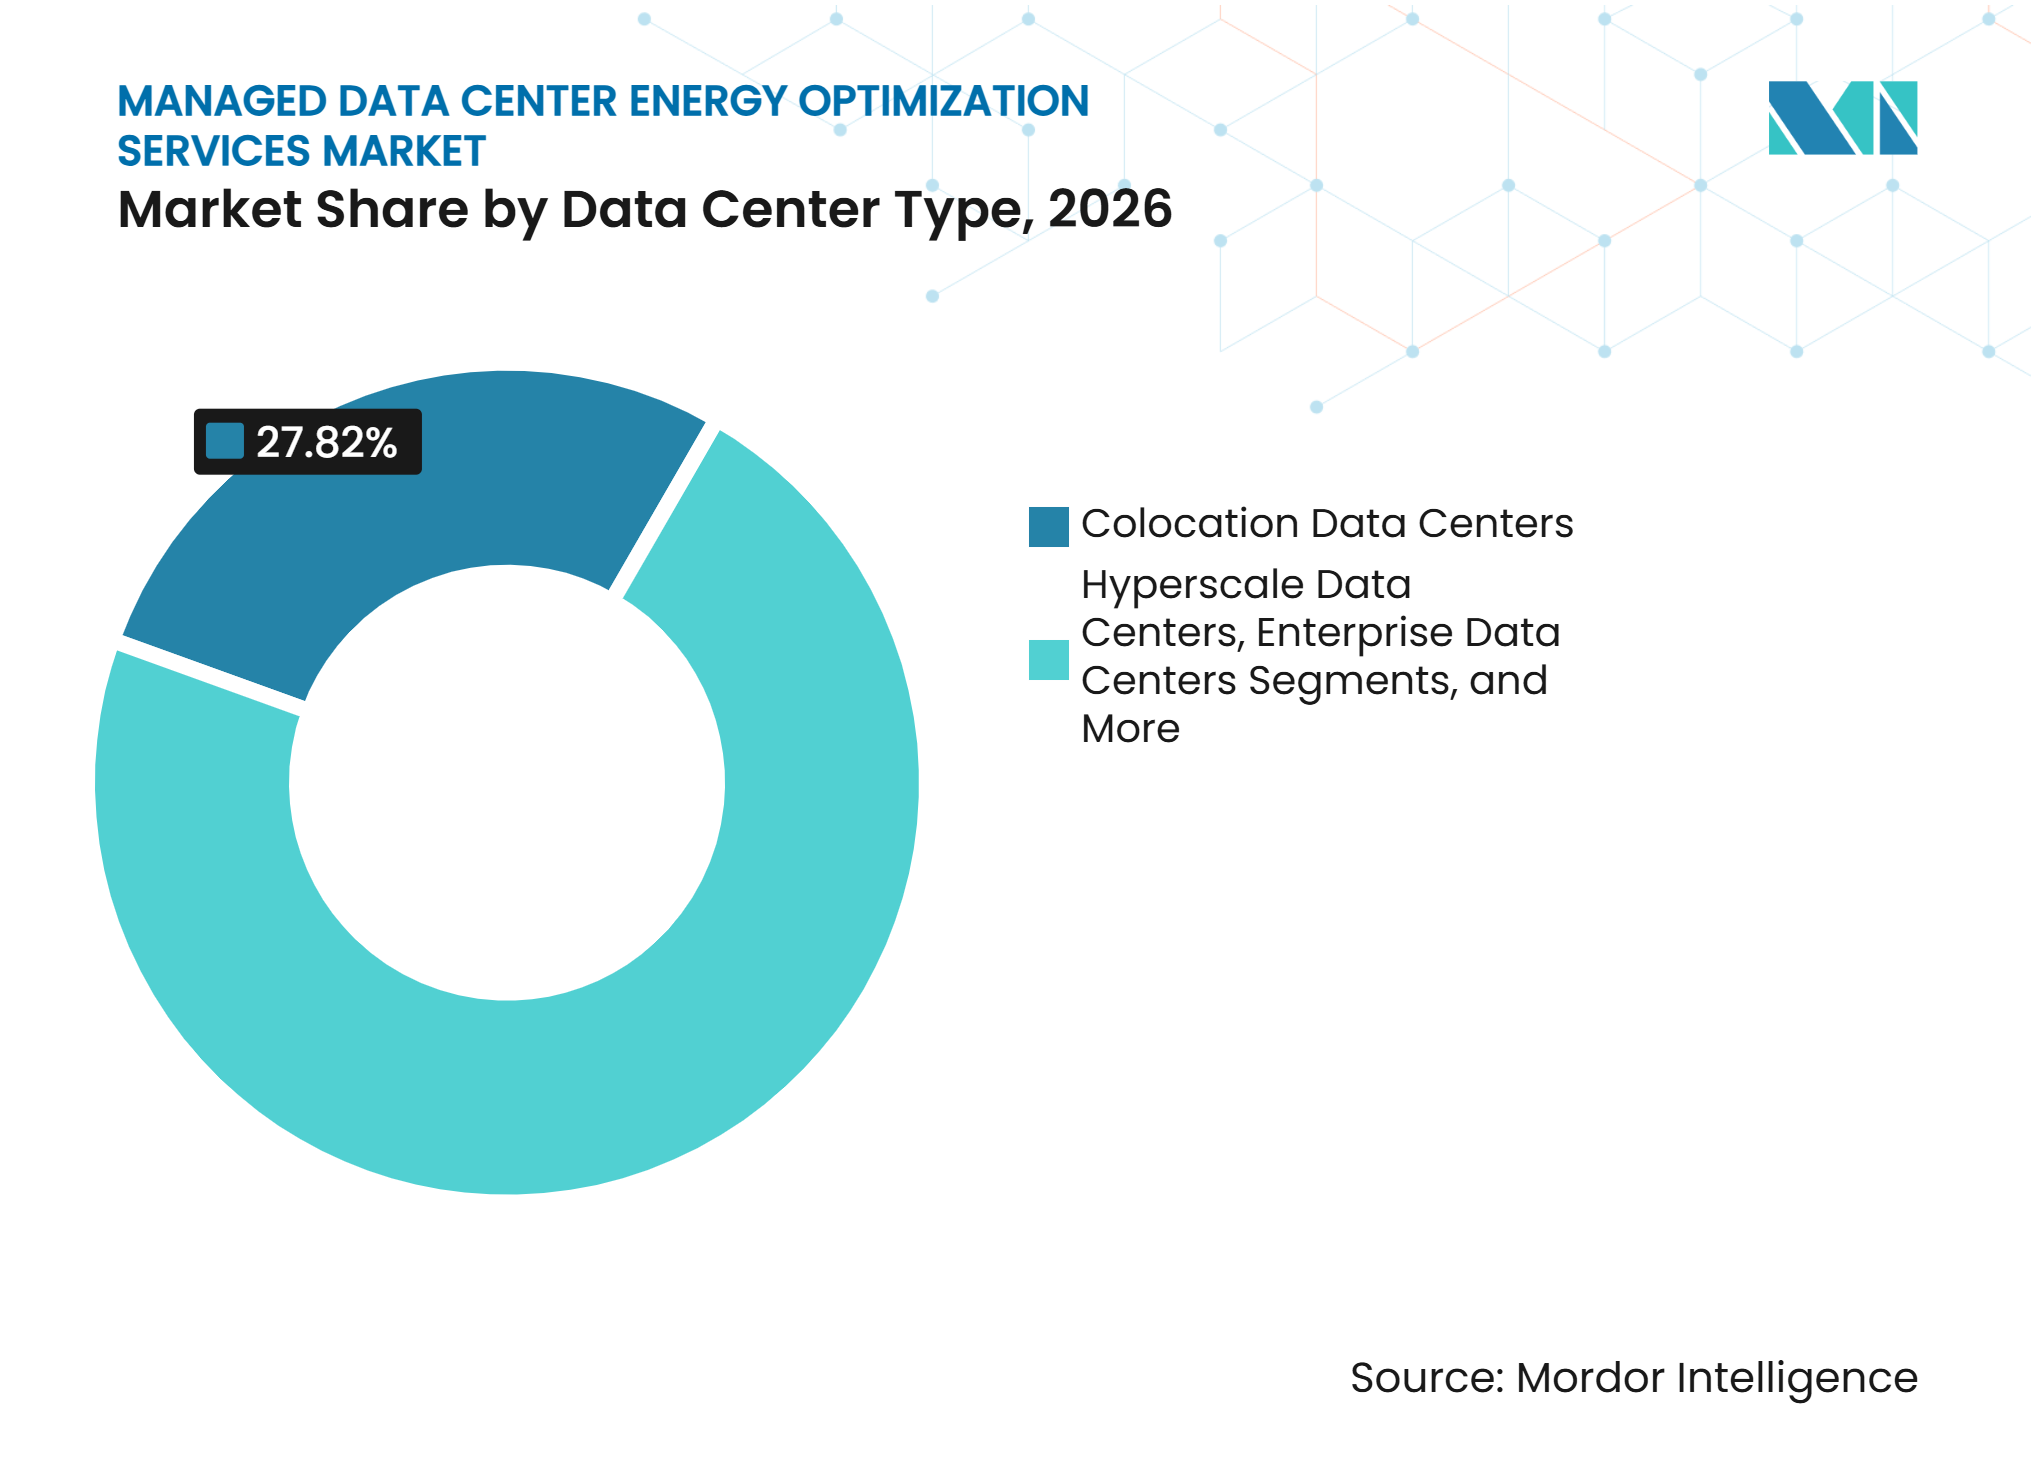
- Por tipo de data center, os Data Centers de Colocation detinham 27,82% em 2026, enquanto os Data Centers Hyperscale têm projeção de expansão a um CAGR de 15,38% até 2032.
- Por usuário final, os Provedores de Serviços de Nuvem e Colocation detinham 34,77% em 2026 e têm projeção de expansão a um CAGR de 15,49% até 2032.
- Por geografia, a América do Norte detinha 41,86% em 2026, enquanto o Oriente Médio e África tem projeção de expansão a um CAGR de 15,67% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de IA Aumentando a Densidade de Energia por Rack | +4.5% | Global, concentrado nos corredores hyperscale da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Obrigatoriedade de Relatórios de Energia e Sustentabilidade | +3.0% | Núcleo da União Europeia, com efeitos nos clusters regulatórios da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Aumento dos Custos de Eletricidade e Restrições de Rede Elétrica | +2.5% | América do Norte, Europa e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Terceirização da Integração e Otimização de OT-TI em Instalações Existentes | +2.2% | Global, mais forte na América do Norte, Alemanha e Japão | Médio prazo (2-4 anos) |
| Adoção de Resfriamento Líquido e Gestão Térmica de Alta Densidade | +1.8% | América do Norte, Europa, Singapura e Japão | Médio prazo (2-4 anos) |
| Demanda por Economias Verificadas, Liberação de Capacidade e Proteção de SLA | +1.5% | Global, com liderança antecipada na América do Norte e Norte da Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA Aumentando a Densidade de Energia por Rack
As cargas de trabalho de IA tornaram a gestão de energia um requisito operacional para instalações com capacidade de IA. A Agência Internacional de Energia espera que a densidade de energia dos servidores de IA aumente mais 4 vezes até 2027.[1]Pesquisas do Departamento de Energia dos Estados Unidos afirmam que algumas configurações de HPC de próxima geração já excedem 250 kW por rack. O resfriamento a ar convencional torna-se ineficaz acima de 40 kW por rack, o que aumenta a necessidade de projeto de resfriamento líquido, alterações na distribuição de energia e gestão térmica contínua. A inferência de IA também cria variações rápidas de energia que exigem gestão preditiva de carga em vez de controles convencionais de estado estacionário. O mercado de serviços de otimização de energia para data centers gerenciados se beneficia, portanto, à medida que os operadores buscam provedores capazes de gerenciar as demandas térmicas e elétricas interligadas da infraestrutura de IA.
Obrigatoriedade de Relatórios de Energia e Sustentabilidade
Para o mercado de serviços de otimização de energia para data centers gerenciados, as obrigações regulatórias estão transformando a gestão de energia em uma despesa recorrente de conformidade. O Artigo 12 da Diretiva de Eficiência Energética da UE exige que operadores com pelo menos 500 kW de potência de TI instalada enviem indicadores anuais de desempenho de data centers à Comissão Europeia.[2] A norma revisada ISO/IEC 30134-2:2026 exige 12 meses de medição contínua, o que apoia a demanda por serviços de monitoramento gerenciado que fornecem dados auditáveis. A ITU-T L.1510 também estabelece um método comum para indicadores ambientais, incluindo emissões de Escopo 1, Escopo 2 e Escopo 3. Esses requisitos favorecem provedores de serviços que podem combinar programas de medição, relatórios e melhoria.
Aumento dos Custos de Eletricidade e Restrições de Rede Elétrica
Os custos mais elevados de eletricidade e os atrasos na conexão à rede elétrica estão aumentando o valor financeiro dos programas de otimização. Um documento de trabalho de 2026 do Banco Federal de Reserva de Dallas constatou que os data centers existentes nos EUA haviam elevado os preços regionais de eletricidade no atacado em 2-6% em média e projetou um aumento adicional de 20-50% até 2028 em cenários de utilização moderada a alta. O mercado de serviços de otimização de energia para data centers gerenciados é apoiado quando os operadores priorizam menor PUE e melhor eficiência de resfriamento para proteger as margens operacionais. As restrições de fornecimento de transformadores e turbinas a gás também estão estendendo os prazos de interconexão à rede elétrica em 12-24 meses. Isso estimula o interesse em geração e armazenamento atrás do medidor, que precisam de controle coordenado entre os equipamentos da instalação e as interfaces com a concessionária. Contratos de serviço baseados em resultados podem ser mais atrativos quando as economias de energia verificadas encurtam o período de retorno do investimento.
Terceirização da Integração e Otimização de OT-TI em Instalações Existentes
Muitos data centers legados utilizam sistemas de BMS, EPMS, DCIM e ITSM que não foram projetados para otimização em tempo real. Os sistemas frequentemente operam em protocolos de fornecedores separados, de modo que os provedores precisam normalizar os dados e usar gateways de borda antes que a análise possa atuar sobre os dados operacionais. Esse trabalho requer conhecimento tanto de engenharia de energia quanto de operações de TI, que as equipes internas podem não possuir. O mercado de serviços de otimização de energia para data centers gerenciados se beneficia dessa lacuna porque um portal integrado pode tornar o provedor parte do fluxo de trabalho operacional do cliente. Modelos de Energia como Serviço podem transferir parte do risco de capital de retrofit para o provedor, vinculando as taxas a resultados de PUE ou de liberação de capacidade. O resfriamento líquido adiciona unidades de distribuição de fluido refrigerante, circuitos secundários e trocadores de calor de porta traseira, o que torna o comissionamento especializado mais importante.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Retrofit e Longa Aprovação de Retorno do Investimento | -2.2% | Global, mais agudo nos segmentos empresarial e governamental na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de BMS, EPMS, DCIM e ITSM Legados | -1.8% | Global, mais forte em data centers empresariais e do setor financeiro em instalações existentes | Médio prazo (2-4 anos) |
| Escassez de Talentos em Operações de Data Centers com Conhecimento em Energia | -1.2% | Global, com déficits agudos em mercados emergentes e mercados metropolitanos de segundo nível | Longo prazo (≥ 4 anos) |
| Risco de Cibersegurança, Soberania de Dados e Tecnologia Operacional | -0.9% | Global, elevado na União Europeia, nos setores governamental e financeiro | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Retrofit e Longa Aprovação de Retorno do Investimento
Os programas de otimização em instalações existentes normalmente requerem de 3 milhões de USD a 15 milhões de USD por sala de dados, dependendo da idade da instalação e da densidade de energia. Esses compromissos podem levar a processos de aquisição e revisões jurídicas de vários trimestres em contas empresariais e governamentais. Os diretores financeiros frequentemente aplicam barreiras de taxa interna de retorno de 15-20% para investimentos em instalações, que um projeto de eficiência isolado pode não satisfazer sem o valor de créditos de carbono ou de liberação de capacidade. Contratos de desempenho com baixo gasto inicial do cliente podem acelerar a aquisição, mas também aumentam a exposição de capital para o provedor. Os requisitos da ISO 50001 e as obrigações da Diretiva de Eficiência Energética da UE podem melhorar a aprovação de capital porque adicionam uma razão de conformidade para o investimento. No mercado de serviços de otimização de energia para data centers gerenciados, o aumento dos custos de eletricidade pode encurtar o período de retorno do investimento sem exigir que os provedores alterem seus preços.
Complexidade de Integração de BMS, EPMS, DCIM e ITSM Legados
Ambientes de controle com múltiplos fornecedores podem elevar os custos de integração e prolongar os cronogramas de implantação. Muitas instalações existentes possuem 4 ou mais sistemas de controle com modelos de dados proprietários e suporte bidirecional limitado a API. Isso torna a implantação mais semelhante a um trabalho de automação industrial personalizado do que a uma instalação de software padrão. Provedores que subestimam a complexidade em um contrato de preço fixo podem absorver estouros de custo enquanto o operador aguarda dados utilizáveis. O resfriamento líquido cria um domínio adicional de tecnologia operacional que poucos provedores conseguem suportar em escala. Dentro do mercado de serviços de otimização de energia para data centers gerenciados, essa restrição estimula a consolidação de fornecedores em torno de empresas com competências verificadas em várias plataformas de BMS e DCIM.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Complexidade Térmica Apoia Contratos Gerenciados Mais LongosOs Serviços de Otimização de Resfriamento e Térmicos detinham 23,23% da receita em 2026 e têm projeção de expansão a um CAGR de 15,66% até 2032. O resfriamento líquido direto ao chip e o resfriamento por imersão requerem comissionamento, gestão da química do fluido e mapeamento térmico contínuo. Essas necessidades apoiam contratos gerenciados mais longos porque a maioria dos operadores não emprega internamente todas essas competências especializadas. Os Serviços de Avaliação e Auditoria de Energia fornecem a linha de base de desempenho para serviços de maior valor baseados em resultados. O mercado de serviços de otimização de energia para data centers gerenciados também utiliza os Serviços de Monitoramento e Medição como a camada de telemetria que apoia os relatórios anuais da UE.
Dentro do mercado de serviços de otimização de energia para data centers gerenciados, os Serviços de Otimização de Energia e Elétrica estão ganhando importância à medida que as implantações densas em GPU adotam projetos HVDC de 800 V. Isso cria trabalho em chaveamento, projeto de UPS e monitoramento da qualidade de energia. Os Serviços de Otimização de Carga de TI e Virtualização permanecem relevantes para instalações empresariais e híbridas. Os Serviços de Otimização de Carbono, Sustentabilidade e Conformidade estão se tornando compromissos recorrentes à medida que as organizações precisam de medição auditável de Escopo 2 e Escopo 3. A Johnson Controls lançou sua plataforma de distribuição de fluido refrigerante Silent-Aire em outubro de 2025 e declarou que seu portfólio térmico completo pode reduzir o uso de energia não relacionada a TI em até 50%.[3]



Por Domínio de Otimização:
Relatórios de PUE e Requisitos de Resfriamento Moldam a DemandaA Otimização de PUE representou 27,99% do tamanho do mercado de serviços de otimização de energia para data centers gerenciados em 2026. Sua posição reflete seu uso como medida central de desempenho sob as regras de relatórios da UE e os requisitos de medição contínua da ISO/IEC 30134-2:2026. A Otimização de Energia de Resfriamento tem projeção de expansão a um CAGR de 15,54% até 2032 porque o resfriamento representa mais de 35% do uso de eletricidade das instalações em ambientes densos em IA. A gestão ativa de fluidos é diferente do modelo de manutenção passiva utilizado em instalações tradicionais resfriadas a ar. No mercado de serviços de otimização de energia para data centers gerenciados, a Otimização de Qualidade e Distribuição de Energia também está se tornando mais relevante à medida que os racks de GPU de alta densidade requerem proteção contra eventos de tensão transitória.
Dentro do mercado de serviços de otimização de energia para data centers gerenciados, a Otimização de Energia Renovável e Armazenamento em Baterias está em estágio inicial, mas os atrasos na conexão à rede elétrica estão aumentando o interesse em geração no local, baterias e coordenação com a concessionária. A Contabilidade de Carbono e Otimização de Emissões está passando de trabalho consultivo para serviços gerenciados contínuos à medida que os clientes abordam os relatórios de Escopo 1, Escopo 2 e Escopo 3. A Otimização de Água e Energia é mais importante em locais com estresse hídrico, como o Oriente Médio e o Sudoeste dos EUA. A Otimização de Carga de TI e Utilização de Servidores pode melhorar a eficiência das instalações por meio de orquestração de cargas de trabalho e virtualização sem um retrofit físico. Provedores que gerenciam PUE, WUE e intensidade de carbono por meio de um único acordo podem oferecer um modelo de responsabilidade mais claro.
Por Tipo de Data Center:
A Escala de Colocation e a Expansão Hyperscale Impulsionam as Necessidades de ServiçoOs Data Centers de Colocation detinham 27,82% do tamanho do mercado de serviços de otimização de energia para data centers gerenciados em 2026. Garantias de PUE, cláusulas de auditoria de sustentabilidade e penalidades de acordo de nível de serviço tornam a otimização um requisito comercial para muitos operadores de colocation. Os Data Centers Hyperscale têm projeção de expansão a um CAGR de 15,38% até 2032. Seus campi de IA enfrentam altos custos de energia e pressão de capacidade de rede elétrica, mesmo utilizando ferramentas internas avançadas. O mercado de serviços de otimização de energia para data centers gerenciados se beneficia onde provedores especializados apoiam a gestão do ciclo de vida do resfriamento líquido e a contabilidade de carbono de Escopo 2.
Dentro do mercado de serviços de otimização de energia para data centers gerenciados, os Data Centers Empresariais enfrentam pressão para melhorar a eficiência à medida que as opções de colocation se tornam mais competitivas. Os Data Centers de Borda são uma oportunidade crescente porque os sites distribuídos frequentemente têm equipe local limitada e precisam de suporte remoto. Seus equipamentos variados ainda podem dificultar a integração. Os Data Centers Gerenciados podem atuar tanto como compradores quanto como revendedores de serviços de otimização por meio de suas ofertas para inquilinos. O modelo de serviço necessário depende cada vez mais da maturidade térmica, com instalações empresariais resfriadas a ar necessitando de trabalho orientado por auditoria e campi hyperscale resfriados a líquido necessitando de suporte operacional contínuo.

Por Usuário Final:
Provedores de Nuvem e Colocation Definem as Expectativas de AquisiçãoOs Provedores de Serviços de Nuvem e Colocation detinham 34,77% da participação do mercado de serviços de otimização de energia para data centers gerenciados em 2026 e têm projeção de expansão a um CAGR de 15,49% até 2032. Esses provedores agregam capacidade de computação de IA e utilizam padrões de aquisição baseados em metas de PUE, intensidade de carbono verificada e compromissos de liberação de capacidade. Seus requisitos são cada vez mais adotados por compradores empresariais e governamentais. Serviços Bancários, Financeiros e de Seguros é a segunda maior categoria de usuário final devido às regras de resiliência e à análise intensiva em energia. As empresas de Tecnologia da Informação e Telecomunicações também adquirem otimização gerenciada para instalações próprias e incorporam capacidades semelhantes em serviços empresariais.
Dentro do mercado de serviços de otimização de energia para data centers gerenciados, Saúde e Ciências da Vida é uma categoria de alto valor em desenvolvimento porque as cargas de IA diagnóstica aumentam a demanda de energia e a continuidade operacional tem alto valor. Os ciclos de aquisição do Governo e Setor Público permanecem longos, embora os relatórios de sustentabilidade possam direcionar os gastos com eficiência para orçamentos de conformidade. A demanda de Manufatura e Industrial está em estágio mais inicial e se concentra em instalações privadas que apoiam a análise de tecnologia operacional. A IBM implementou 634 projetos de conservação de energia em 2025, evitando 123.000 MWh e 35.000 toneladas métricas de CO₂e enquanto atingia um PUE médio ponderado de 1,39.[4] Varejo, mídia e logística também estão criando demanda à medida que a inferência de IA se expande além das organizações com grandes equipes internas de energia.
Análise Geográfica
América do Norte
A América do Norte detinha 41,86% da participação do mercado de serviços de otimização de energia para data centers gerenciados em 2026. Northern Virginia, Phoenix, Chicago e Dallas são os principais corredores hyperscale com grande participação na atividade de computação de IA, e o Departamento de Energia dos EUA projeta que os data centers poderão representar 11,8% do uso doméstico de eletricidade até 2030. Essa exposição torna os ganhos de eficiência verificados importantes para os operadores de instalações. O Canadá se beneficia da disponibilidade de energia renovável e das condições de resfriamento, enquanto o México acompanha a demanda de data centers de operadores de nuvem com sede nos EUA.
Europa
Para o mercado de serviços de otimização de energia para data centers gerenciados, a Europa é moldada pela Diretiva de Eficiência Energética da UE, que cria trabalho recorrente para provedores de monitoramento e relatórios. A Associação Europeia de Data Centers projeta 176 bilhões de EUR em investimento cumulativo entre 2026 e 2031, equivalente a 190,1 bilhões de USD, com acesso à energia e prontidão da rede elétrica limitando as adições de capacidade.[5] Alemanha, Reino Unido, França e os países nórdicos formam a base de demanda central FLAP-D. O crescimento também está se estendendo para o Sul da Europa e a Europa Central e Oriental.
Ásia-Pacífico
A Ásia-Pacífico é a segunda região de crescimento mais rápido devido à iniciativa de Computação de Dados do Leste para o Oeste da China, ao investimento anunciado pela Índia e às condições de licenciamento de sustentabilidade de Singapura.
Oriente Médio e África
O Oriente Médio e África tem projeção de expansão a um CAGR de 15,67% até 2032. As temperaturas ambientes extremas podem atingir 50°C, tornando o resfriamento o principal custo operacional não relacionado a TI. O mercado de serviços de otimização de energia para data centers gerenciados, portanto, tem um forte caso de uso para gestão térmica nessa região.
América do Sul
A América do Sul permanece o menor segmento regional. A atividade de serviços financeiros e hyperscale do Brasil e a vantagem de energia renovável do Chile fornecem sua base de demanda de curto prazo, enquanto o restante da América do Sul permanece em estágio inicial de adoção.
Cenário Competitivo
Concentração do Mercado
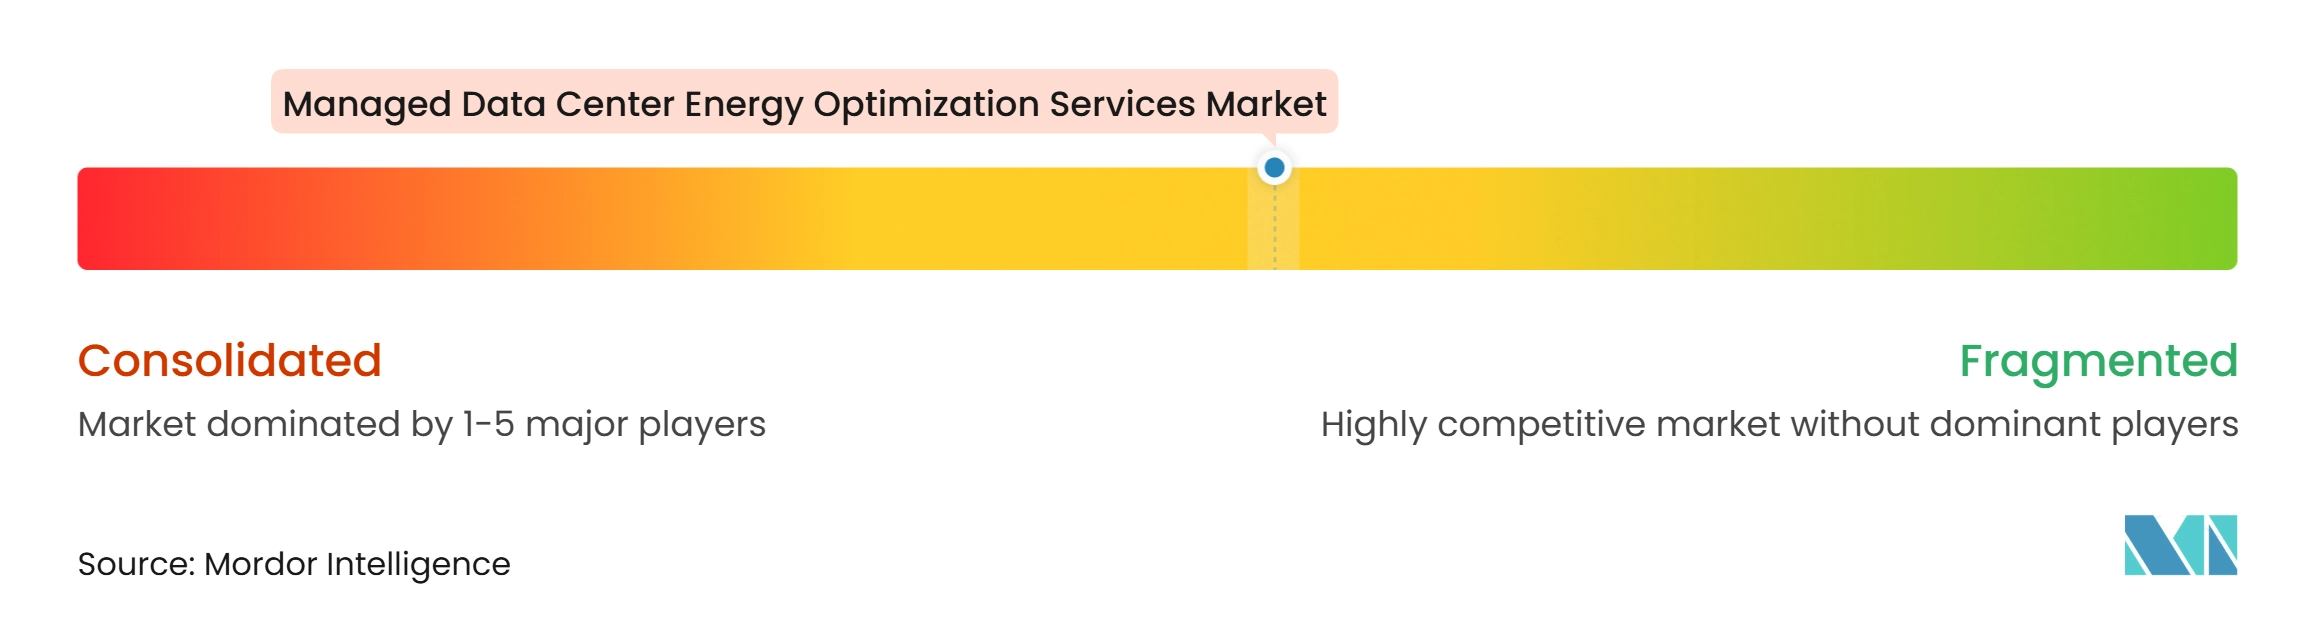
O mercado de serviços de otimização de energia para data centers gerenciados tem concentração moderada. Os provedores globais de energia e automação possuem amplos portfólios de hardware e software, enquanto empresas especializadas competem por meio de análise, monitoramento e entrega de serviços focados. Schneider Electric, Vertiv, Eaton e ABB têm vantagens em equipamentos como unidades de distribuição de fluido refrigerante, sistemas de UPS, chaveamento e unidades de distribuição de energia. Schneider Electric e Vertiv fortaleceram suas posições por meio de trabalhos realizados em 2025 com a NVIDIA em projetos de infraestrutura de IA. Esses relacionamentos permitem que os provedores se envolvam quando os sistemas de energia e resfriamento do data center são projetados pela primeira vez.
EkkoSense, Nlyte Software, Sunbird Software, Modius e FNT GmbH oferecem camadas de monitoramento e relatórios que podem ser sobrepostas aos ambientes existentes de BMS e DCIM. Dentro do mercado de serviços de otimização de energia para data centers gerenciados, essa abordagem pode proporcionar implantação mais rápida do que uma substituição completa de infraestrutura. A Schneider Electric publicou seu documento de referência de Projeto de Controles de Infraestrutura de IA e Resfriamento Líquido em setembro de 2025, estabelecendo uma estrutura de interoperabilidade OT-TI com o NVIDIA Mission Control. A Iceotope Technologies e a STULZ GmbH competem em serviços térmicos por meio de conhecimento em resfriamento por imersão e resfriamento de precisão, enquanto a ENGIE Impact e a Enel X detêm posições diferenciadas em aquisição de energia e integração de resposta à demanda.
A Honeywell e a LS ELECTRIC formaram uma colaboração global em outubro de 2025 para desenvolver soluções integradas de gestão de energia e automação predial para data centers. A Eaton também colaborou com a NVIDIA em julho de 2025 em infraestrutura de energia HVDC de 800 V para data centers de IA. As obrigações da NIS2 e a Estrutura de Cibersegurança do NIST dos EUA elevam os requisitos de segurança para contratos de integração OT-TI. Isso favorece provedores com operações de segurança estabelecidas e capacidades de conformidade. O mercado de serviços de otimização de energia para data centers gerenciados, portanto, tende a favorecer empresas que combinam conhecimento de equipamentos, controle de software e entrega operacional gerenciada.
Líderes do Setor de Serviços de Otimização de Energia para Data Centers Gerenciados
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
Siemens AG
-
Eaton Corporation plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados Empresas cobertas neste relatório
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Siemens AG
- Eaton Corporation plc
- ABB Ltd.
- Nlyte Software Limited
- Sunbird Software, Inc.
- EkkoSense Ltd.
- FNT GmbH
- Modius, Inc.
- Honeywell International Inc.
- Delta Electronics, Inc.
- Legrand SA
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Cisco Systems, Inc.
- IBM Corporation
- Mitsubishi Heavy Industries, Ltd.
- Iceotope Technologies Limited
- Jabil Inc.
- GridPoint, Inc.
- ENGIE Impact
- Enel X
Desenvolvimentos industriais recentes em Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados
- Outubro de 2026: A Eaton Corporation e a NVIDIA apresentaram a plataforma Eaton Beam Rubin DSX, integrando infraestrutura de energia e resfriamento projetada para suportar racks de classe megawatt com geração no local. A plataforma está estruturada para permitir que nova capacidade de data center entre em operação em meses em vez de anos, visando o gargalo de interconexão à rede elétrica que restringe os prazos de implantação da infraestrutura global de IA.
- Fevereiro de 2026: A Honeywell International anunciou uma colaboração estratégica com a Kortech para avançar a transformação digital e a eficiência energética para data centers no Egito, Arábia Saudita e Emirados Árabes Unidos. A parceria expande a presença dos serviços de infraestrutura gerenciada da Honeywell para a geografia de data centers de crescimento mais rápido em um momento de expansão de infraestrutura de IA de vários bilhões de dólares no Conselho de Cooperação do Golfo.
- Novembro de 2025: A Vertiv Holdings e a Caterpillar Inc. assinaram um memorando de entendimento para colaborar em soluções avançadas de otimização de energia para data centers, integrando o portfólio de distribuição de energia e resfriamento da Vertiv com os produtos CCHP da Caterpillar e da Solar Turbines e a faixa de turbinas a gás natural de 1-39 MW. A iniciativa visa arquiteturas modulares atrás do medidor projetadas para reduzir o PUE e melhorar a pegada de carbono em comparação com projetos convencionais dependentes da rede elétrica.
- Outubro de 2025: A Johnson Controls International lançou a plataforma de Distribuição de Fluido Refrigerante Silent-Aire no Data Centre World Asia 2025 em Singapura, oferecendo resfriamento escalável de 500 kW a mais de 10 MW com redundância integrada de 3 bombas e 3 trocadores de calor. A empresa declarou que seu portfólio térmico completo pode reduzir o uso de energia não relacionada a TI em até 50%, visando data centers de alta densidade em mercados da Ásia-Pacífico com restrições de espaço.
- Outubro de 2025: A Honeywell International e a LS ELECTRIC anunciaram uma colaboração estratégica global para desenvolver conjuntamente soluções integradas de gestão de energia e automação predial para data centers, combinando a expertise em chaveamento da LS ELECTRIC com a plataforma habilitada por IA da Honeywell Forge para distribuição inteligente de energia e sistemas de armazenamento de energia em baterias.
- Julho de 2025: A Vertiv Holdings e a Oklo Inc. anunciaram uma colaboração para co-desenvolver soluções avançadas de gestão de energia e térmica para data centers hyperscale e de colocation alimentados pelas usinas nucleares avançadas da Oklo. Uma demonstração piloto de tecnologia foi planejada para a usina Aurora inicial da Oklo.
Escopo do Relatório Global do Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados
O mercado de serviços de otimização de energia para data centers gerenciados compreende serviços entregues externamente nos quais os provedores avaliam, monitoram e otimizam continuamente o desempenho de energia, resfriamento, carga de TI e carbono das instalações de data centers, com valor comercial medido principalmente por economias de energia verificadas, ganhos de eficiência, liberação de capacidade e resultados de sustentabilidade, em vez de apenas pelo fornecimento de equipamentos ou tempo de atividade das instalações. Os provedores acompanham métricas como eficácia do uso de energia, consumo de energia de resfriamento, qualidade de energia, utilização de servidores e emissões, e então ajustam proativamente os sistemas e operações subjacentes para melhorar esses resultados.
O Relatório do Mercado de Serviços de Otimização de Energia para Data Centers Gerenciados é Segmentado por Tipo de Serviço (Serviços de Avaliação e Auditoria de Energia, Serviços de Monitoramento e Medição, Serviços de Otimização de Resfriamento e Térmicos, Serviços de Otimização de Energia e Elétrica, Serviços de Otimização de Carga de TI e Virtualização, Serviços de Otimização de Carbono, Sustentabilidade e Conformidade, e Serviços de Operações Gerenciadas e Otimização Contínua), Domínio de Otimização (Otimização de Eficácia do Uso de Energia, Otimização de Energia de Resfriamento, Otimização de Qualidade e Distribuição de Energia, Otimização de Carga de TI e Utilização de Servidores, Otimização de Energia Renovável e Armazenamento em Baterias, Contabilidade de Carbono e Otimização de Emissões, e Otimização de Água e Energia), Tipo de Data Center (Data Centers Hyperscale, Data Centers de Colocation, Data Centers Empresariais, Data Centers de Borda e Data Centers Gerenciados), Usuário Final (Provedores de Serviços de Nuvem e Colocation, Tecnologia da Informação e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Governo e Setor Público, Saúde e Ciências da Vida, Manufatura e Industrial, e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Avaliação e Auditoria de Energia |
| Serviços de Monitoramento e Medição |
| Serviços de Otimização de Resfriamento e Térmicos |
| Serviços de Otimização de Energia e Elétrica |
| Serviços de Otimização de Carga de TI e Virtualização |
| Serviços de Otimização de Carbono, Sustentabilidade e Conformidade |
| Serviços de Operações Gerenciadas e Otimização Contínua |
| Otimização de Eficácia do Uso de Energia |
| Otimização de Energia de Resfriamento |
| Otimização de Qualidade e Distribuição de Energia |
| Otimização de Carga de TI e Utilização de Servidores |
| Otimização de Energia Renovável e Armazenamento em Baterias |
| Contabilidade de Carbono e Otimização de Emissões |
| Otimização de Água e Energia |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Empresariais |
| Data Centers de Borda |
| Data Centers Gerenciados |
| Provedores de Serviços de Nuvem e Colocation |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Setor Público |
| Saúde e Ciências da Vida |
| Manufatura e Industrial |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Serviços de Avaliação e Auditoria de Energia | |
| Serviços de Monitoramento e Medição | ||
| Serviços de Otimização de Resfriamento e Térmicos | ||
| Serviços de Otimização de Energia e Elétrica | ||
| Serviços de Otimização de Carga de TI e Virtualização | ||
| Serviços de Otimização de Carbono, Sustentabilidade e Conformidade | ||
| Serviços de Operações Gerenciadas e Otimização Contínua | ||
| Por Domínio de Otimização | Otimização de Eficácia do Uso de Energia | |
| Otimização de Energia de Resfriamento | ||
| Otimização de Qualidade e Distribuição de Energia | ||
| Otimização de Carga de TI e Utilização de Servidores | ||
| Otimização de Energia Renovável e Armazenamento em Baterias | ||
| Contabilidade de Carbono e Otimização de Emissões | ||
| Otimização de Água e Energia | ||
| Por Tipo de Data Center | Data Centers Hyperscale | |
| Data Centers de Colocation | ||
| Data Centers Empresariais | ||
| Data Centers de Borda | ||
| Data Centers Gerenciados | ||
| Por Usuário Final | Provedores de Serviços de Nuvem e Colocation | |
| Tecnologia da Informação e Telecomunicações | ||
| Serviços Bancários, Financeiros e de Seguros | ||
| Governo e Setor Público | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Industrial | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de otimização de energia para data centers gerenciados?
O tamanho do mercado de serviços de otimização de energia para data centers gerenciados foi avaliado em 5,22 bilhões de USD em 2026 e tem projeção de crescer de 6,02 bilhões de USD em 2027 para atingir 12,22 bilhões de USD até 2032, registrando um CAGR de 15,21% durante o período de previsão (2027-2032).
Qual tipo de serviço lidera a demanda por otimização de energia para data centers gerenciados?
Os Serviços de Otimização de Resfriamento e Térmicos lideram com uma participação de 23,23% em 2026 e têm projeção de expansão a um CAGR de 15,66% até 2032.
Por que os data centers de IA estão aumentando a demanda por serviços de otimização?
Os servidores de IA aumentaram a densidade de energia por rack, o que requer resfriamento mais avançado, gestão de energia e controles operacionais em tempo real.
Quais usuários representam a maior demanda?
Os Provedores de Serviços de Nuvem e Colocation detêm 34,77% da demanda em 2026 e têm projeção de expansão a um CAGR de 15,49% até 2032.
Qual região lidera os serviços de otimização de energia para data centers gerenciados?
A América do Norte detém 41,86% em 2026, apoiada por grandes corredores hyperscale e crescentes pressões no sistema elétrico.
O que limita a adoção desses serviços?
Altos custos de retrofit, integração difícil em sistemas legados, escassez de competências e requisitos de cibersegurança podem retardar as implantações.