
Taille et part du marché des services gérés d'optimisation énergétique des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.02 Milliards de dollars |
| Taille du Marché (2032) | 12.22 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.21 % |
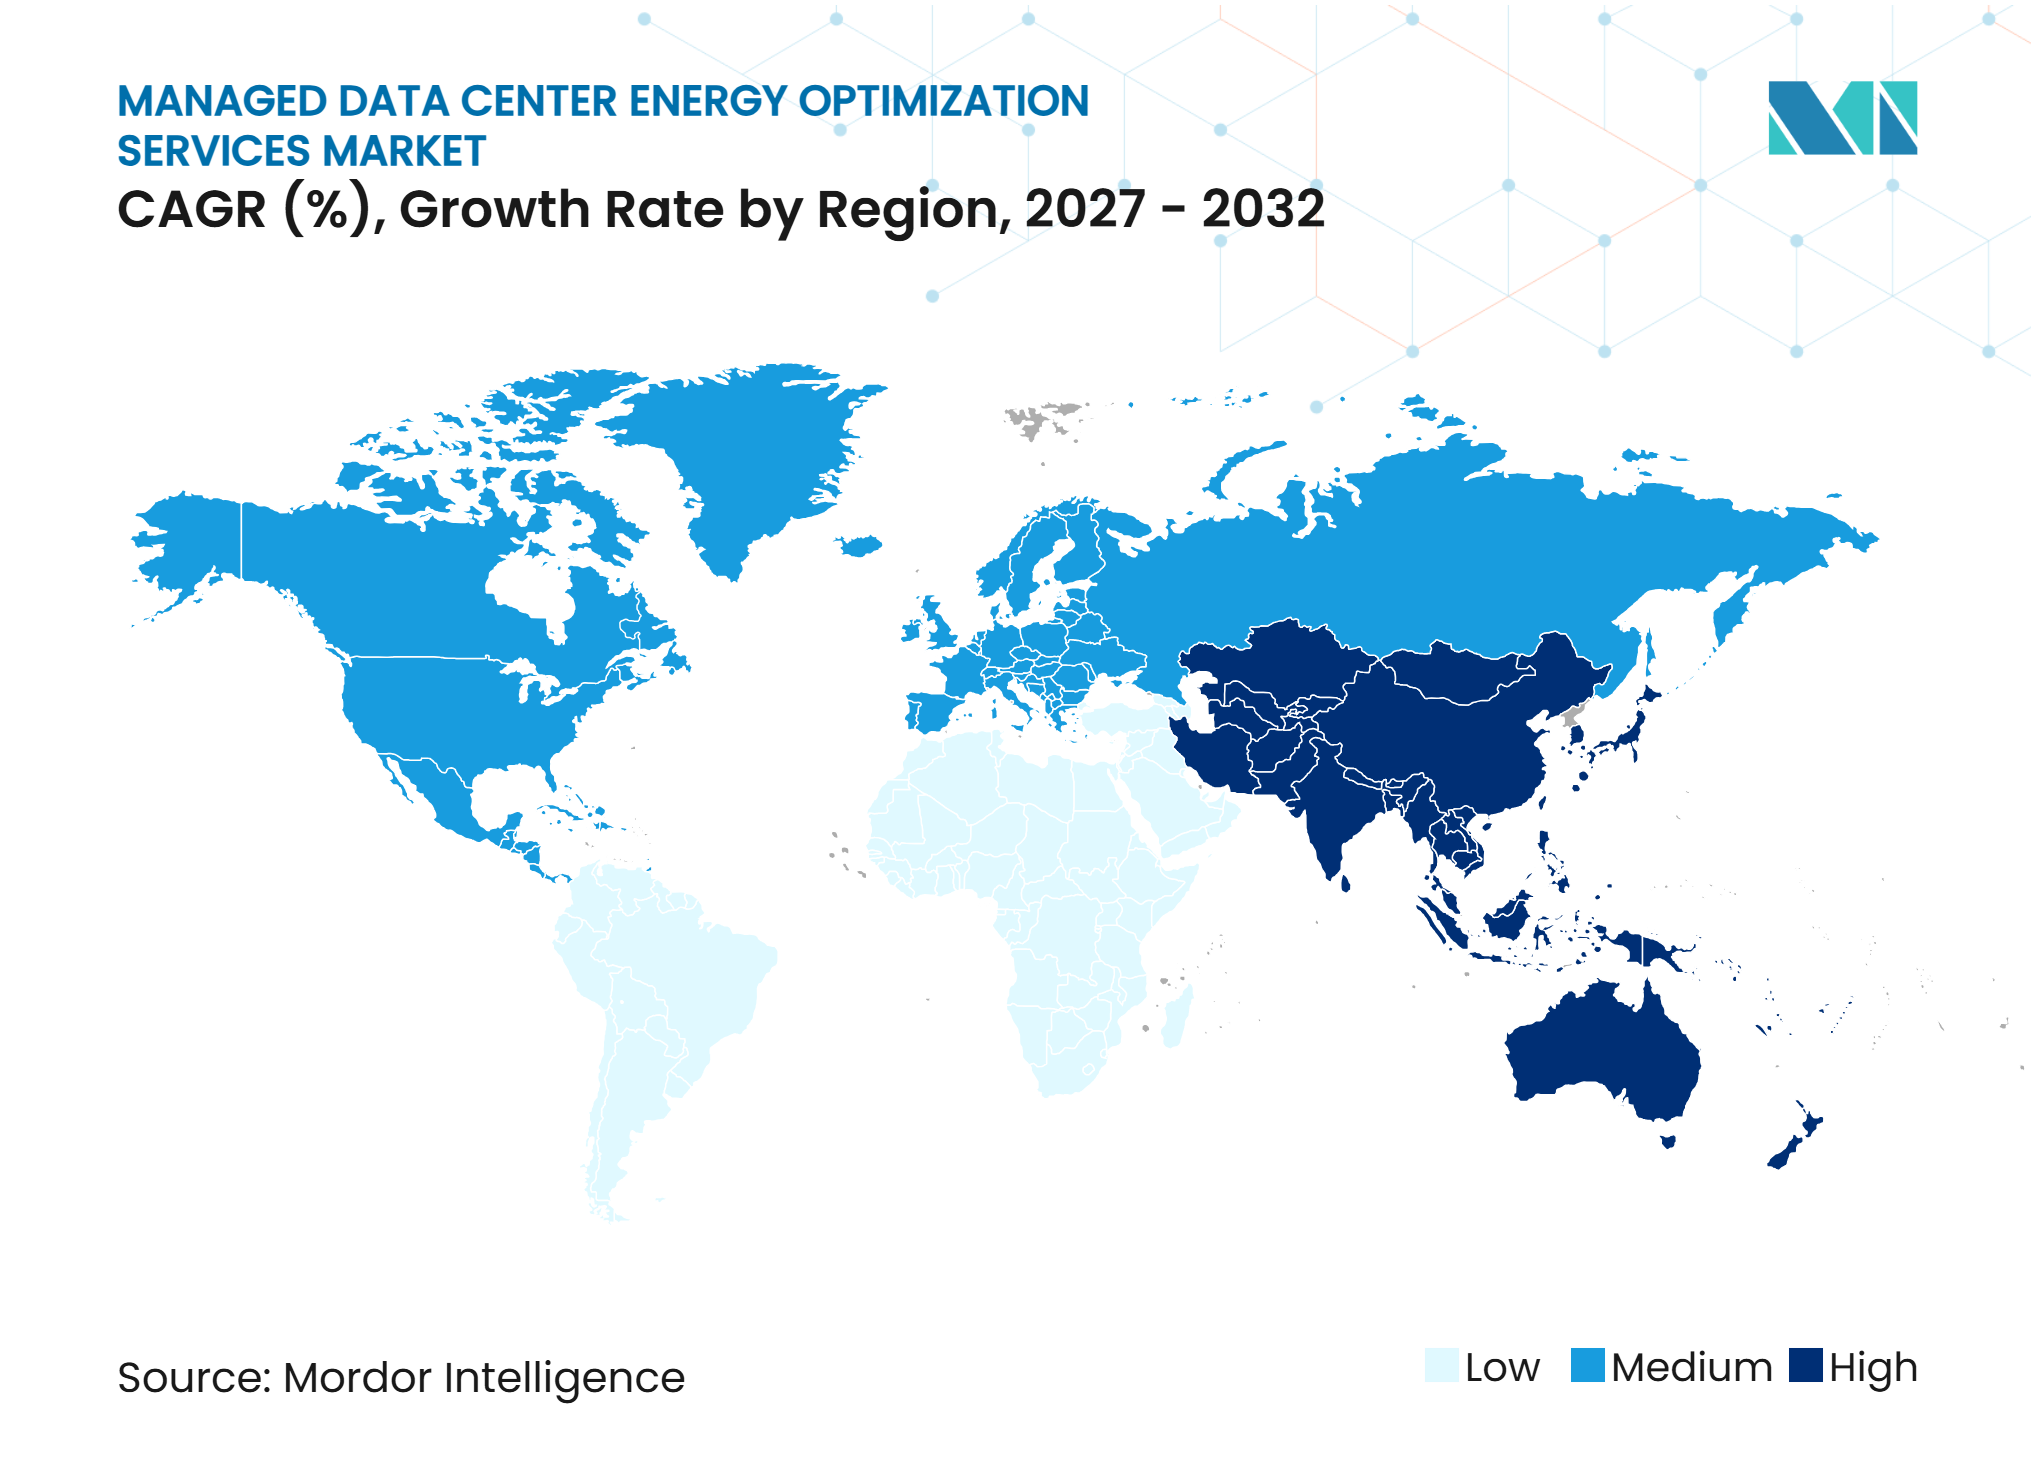
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'optimisation énergétique des centres de données par Mordor Intelligence
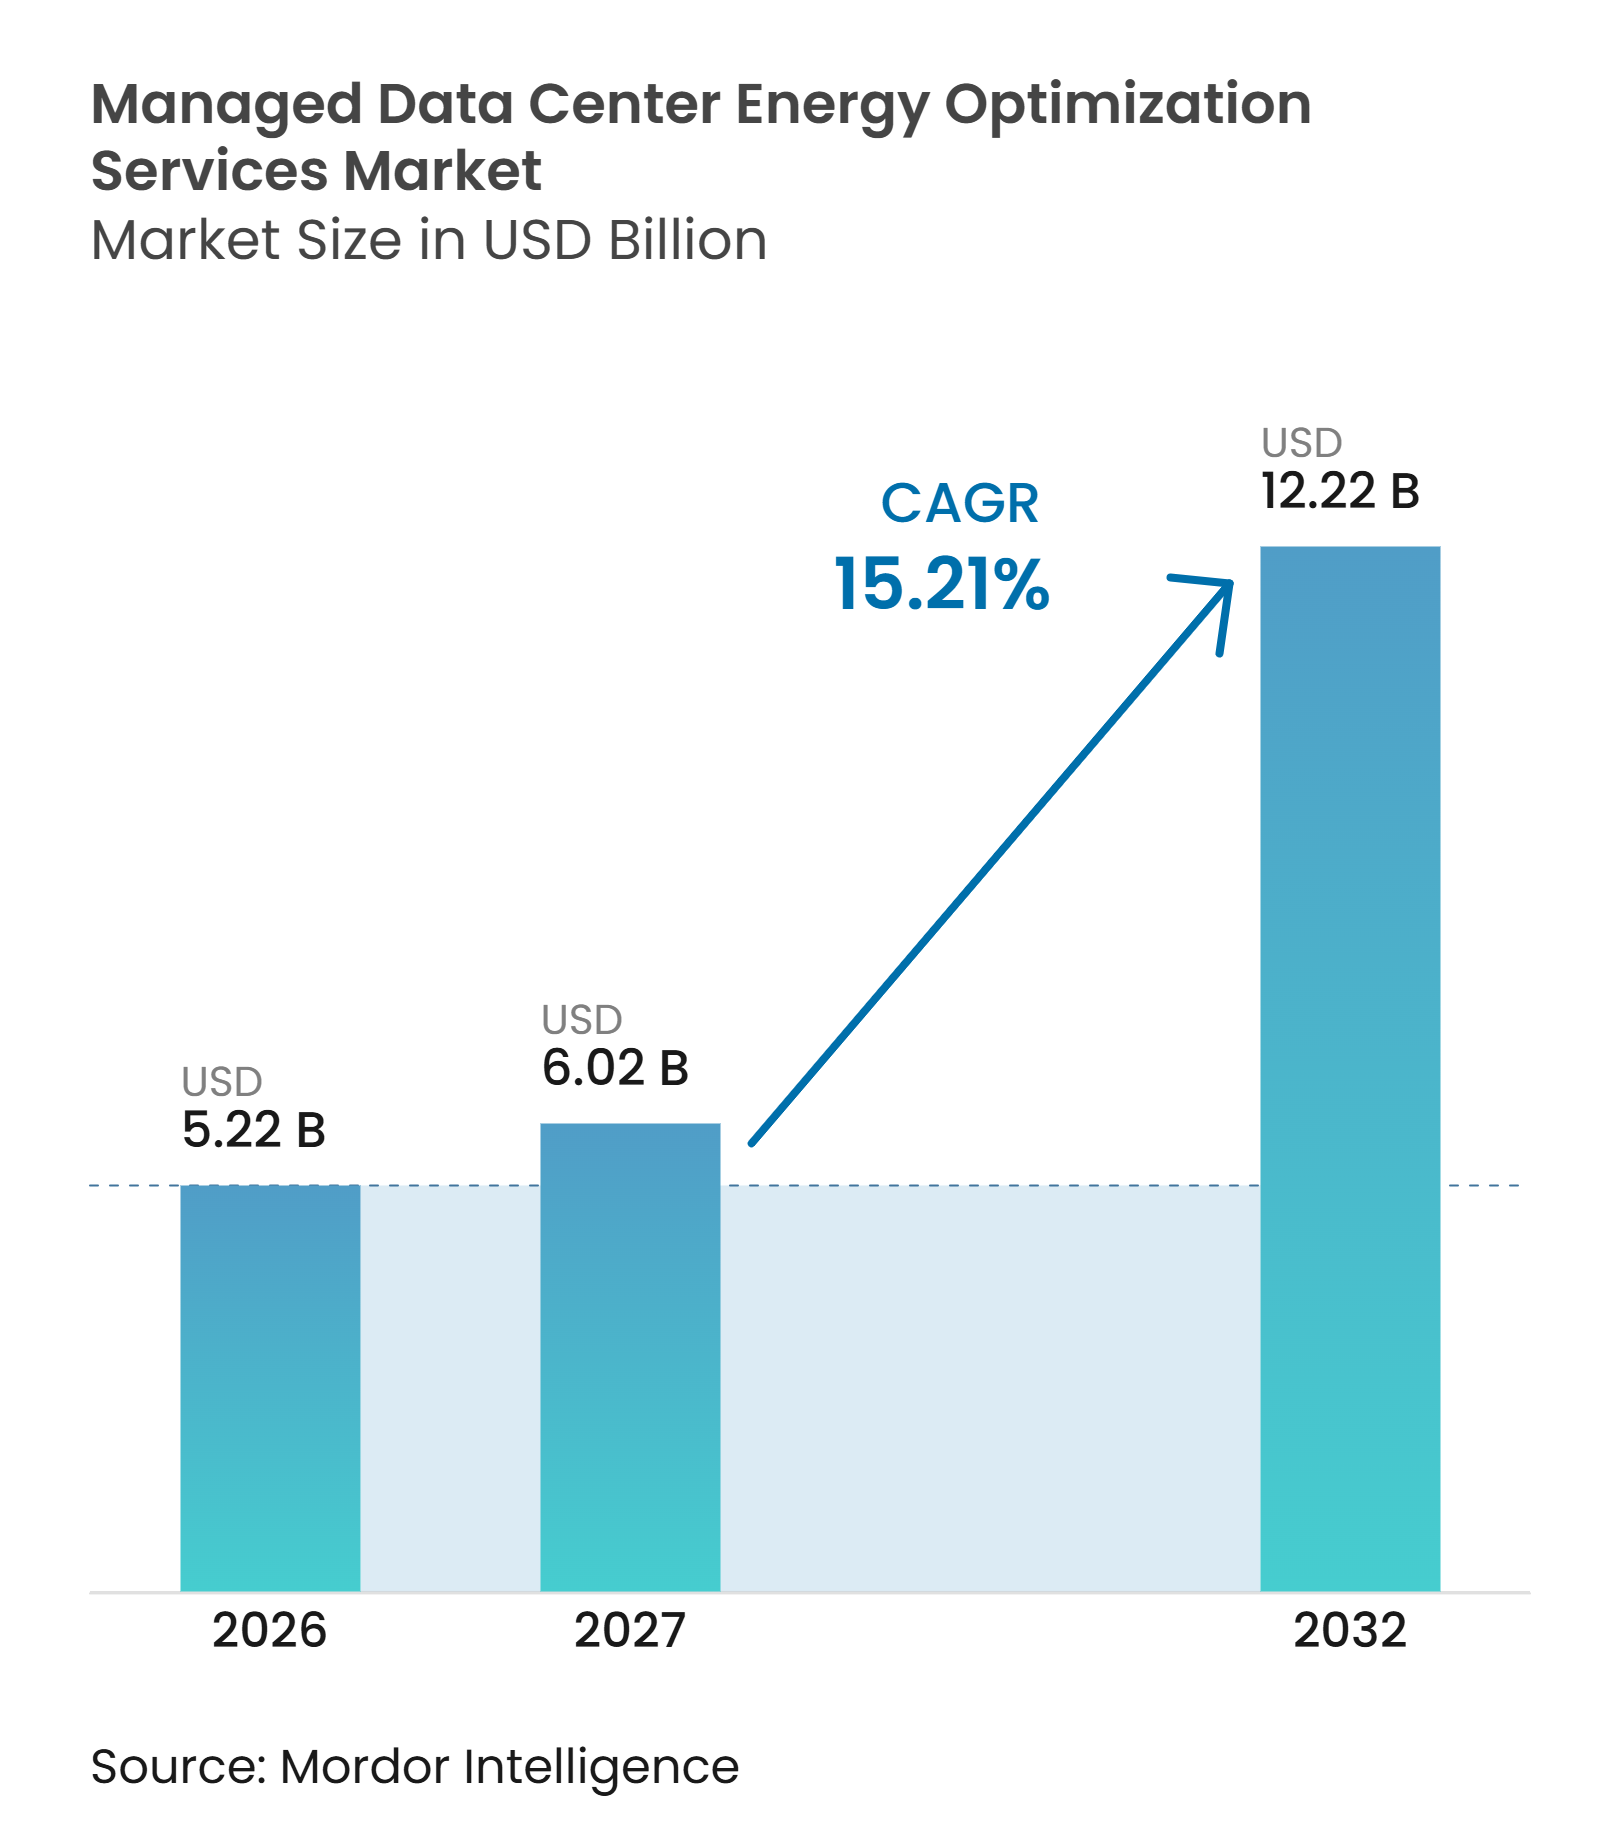
La taille du marché des services gérés d'optimisation énergétique des centres de données était évaluée à 5,22 milliards USD en 2026 et devrait croître de 6,02 milliards USD en 2027 pour atteindre 12,22 milliards USD d'ici 2032, enregistrant un CAGR de 15,21 % au cours de la période de prévision (2027-2032). La demande augmente parce que l'infrastructure d'IA nécessite plus d'énergie, un refroidissement plus avancé et une surveillance plus étroite que les salles de données conventionnelles. Les coûts de l'électricité, les contraintes du réseau et les règles de reporting font de l'optimisation énergétique une priorité opérationnelle plutôt qu'une tâche de gestion des installations. Les fournisseurs qui combinent des services thermiques, d'alimentation et de reporting dans le cadre d'un seul accord de niveau de service sont mieux placés pour obtenir des contrats plus longs. La concurrence se déplace vers les fournisseurs qui s'engagent lors de la conception de l'infrastructure et peuvent prendre en charge le refroidissement haute densité, la distribution d'énergie et la gestion des données opérationnelles.
Points clés du rapport
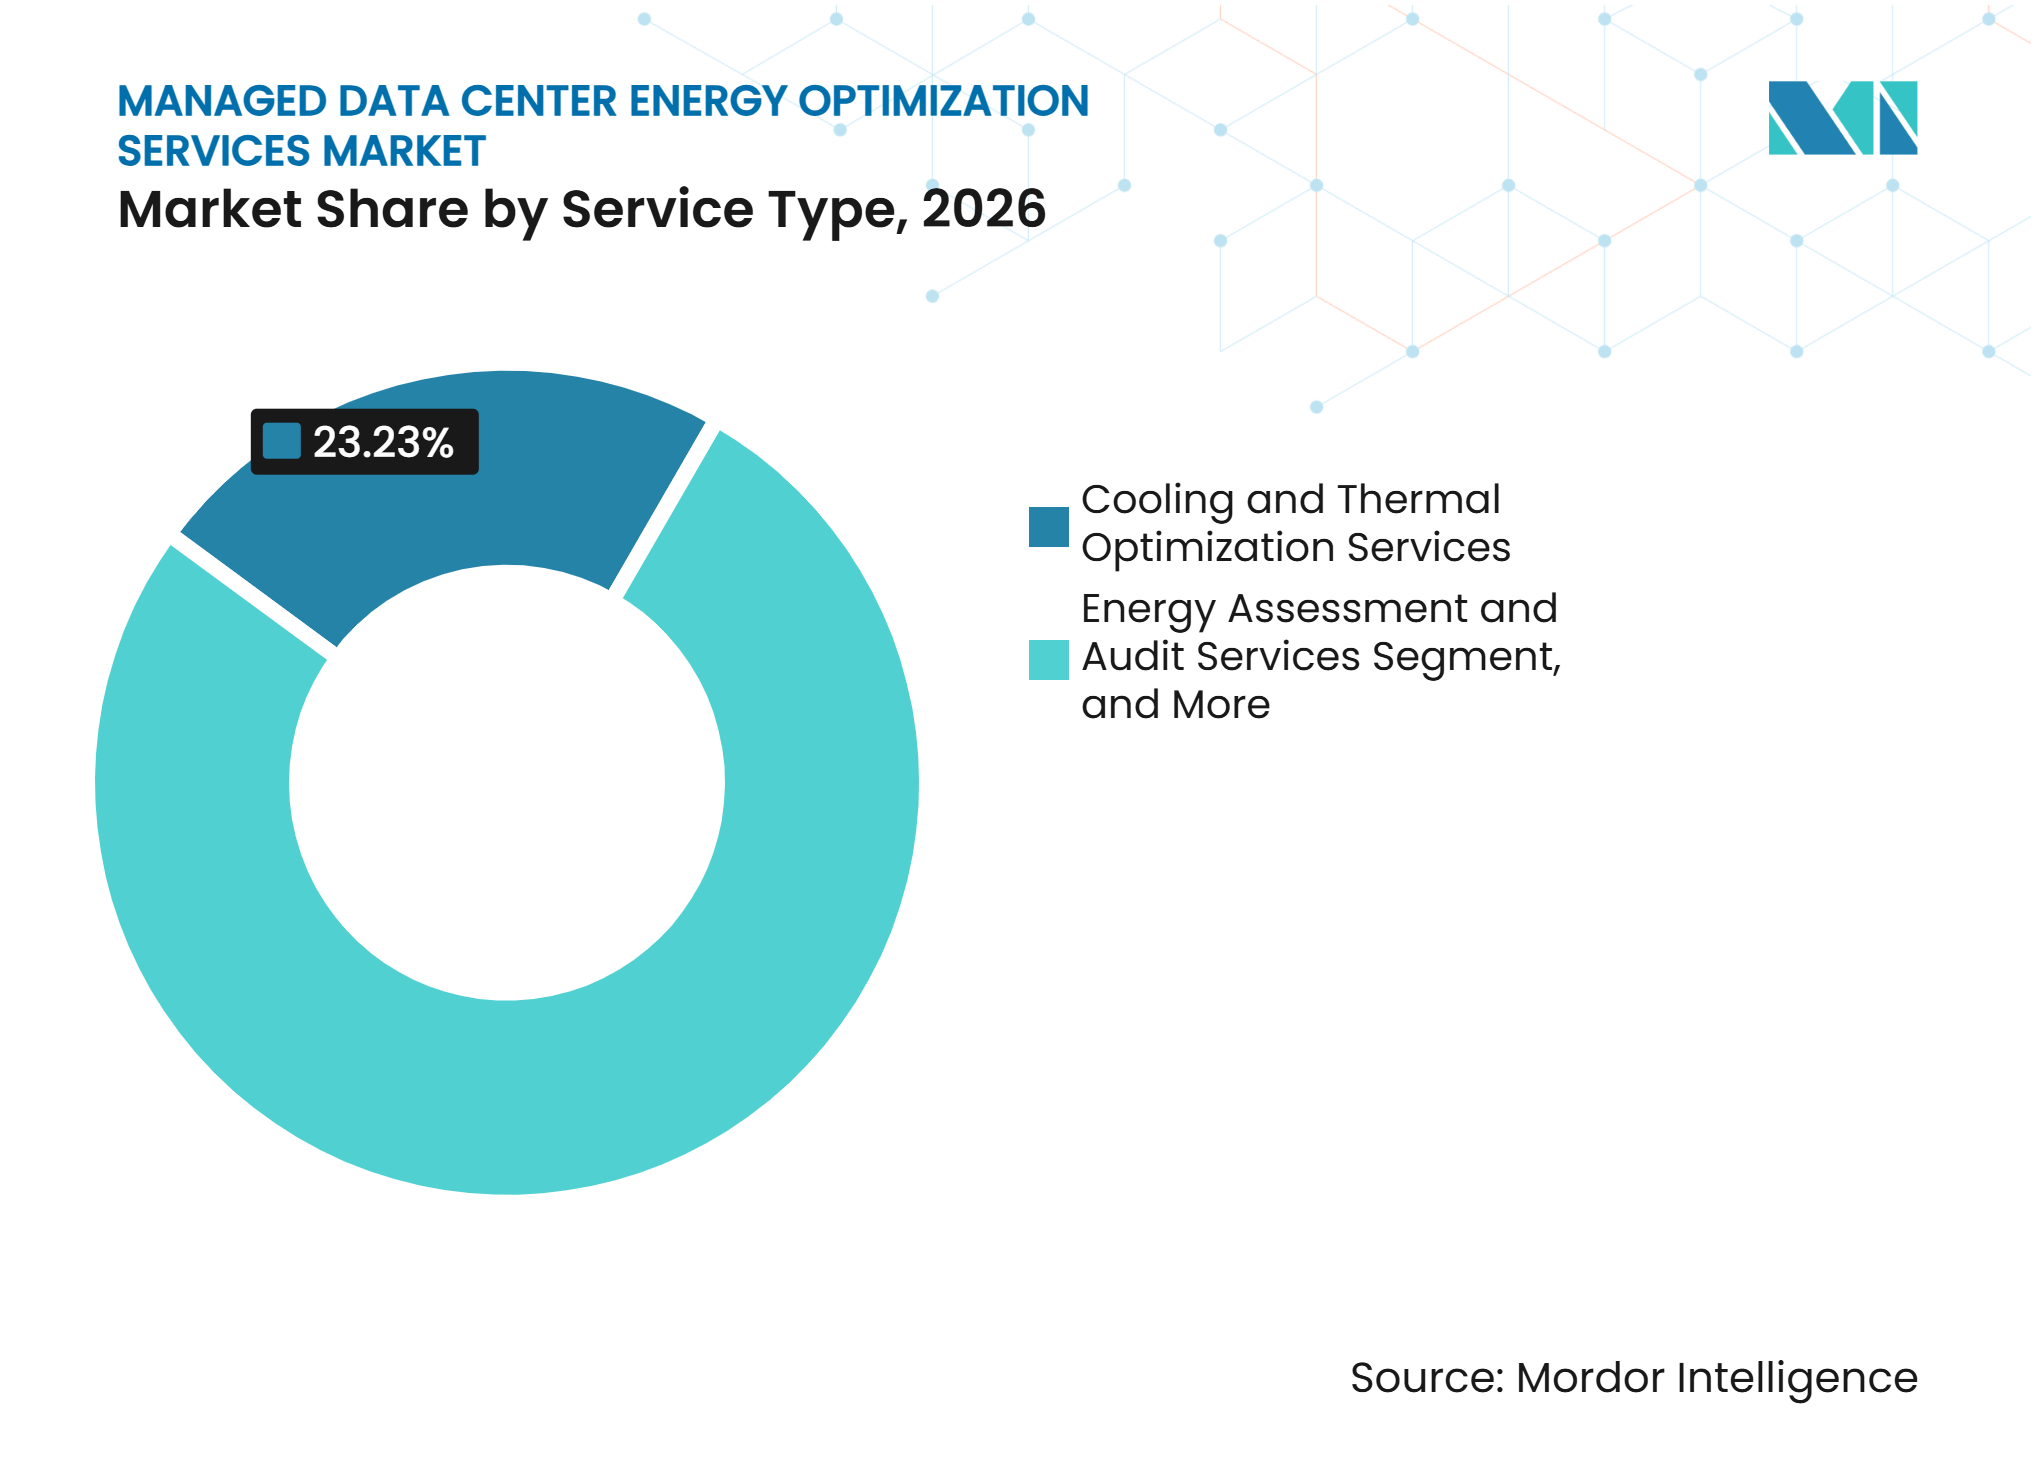
- Par type de service, les services d'optimisation du refroidissement et thermique détenaient 23,23 % du marché des services gérés d'optimisation énergétique des centres de données en 2026 et devraient se développer à un CAGR de 15,66 % jusqu'en 2032.
- Par domaine d'optimisation, l'optimisation de l'efficacité d'utilisation de l'énergie (PUE) détenait 27,99 % en 2026, tandis que l'optimisation de l'énergie de refroidissement devrait se développer à un CAGR de 15,54 % jusqu'en 2032.
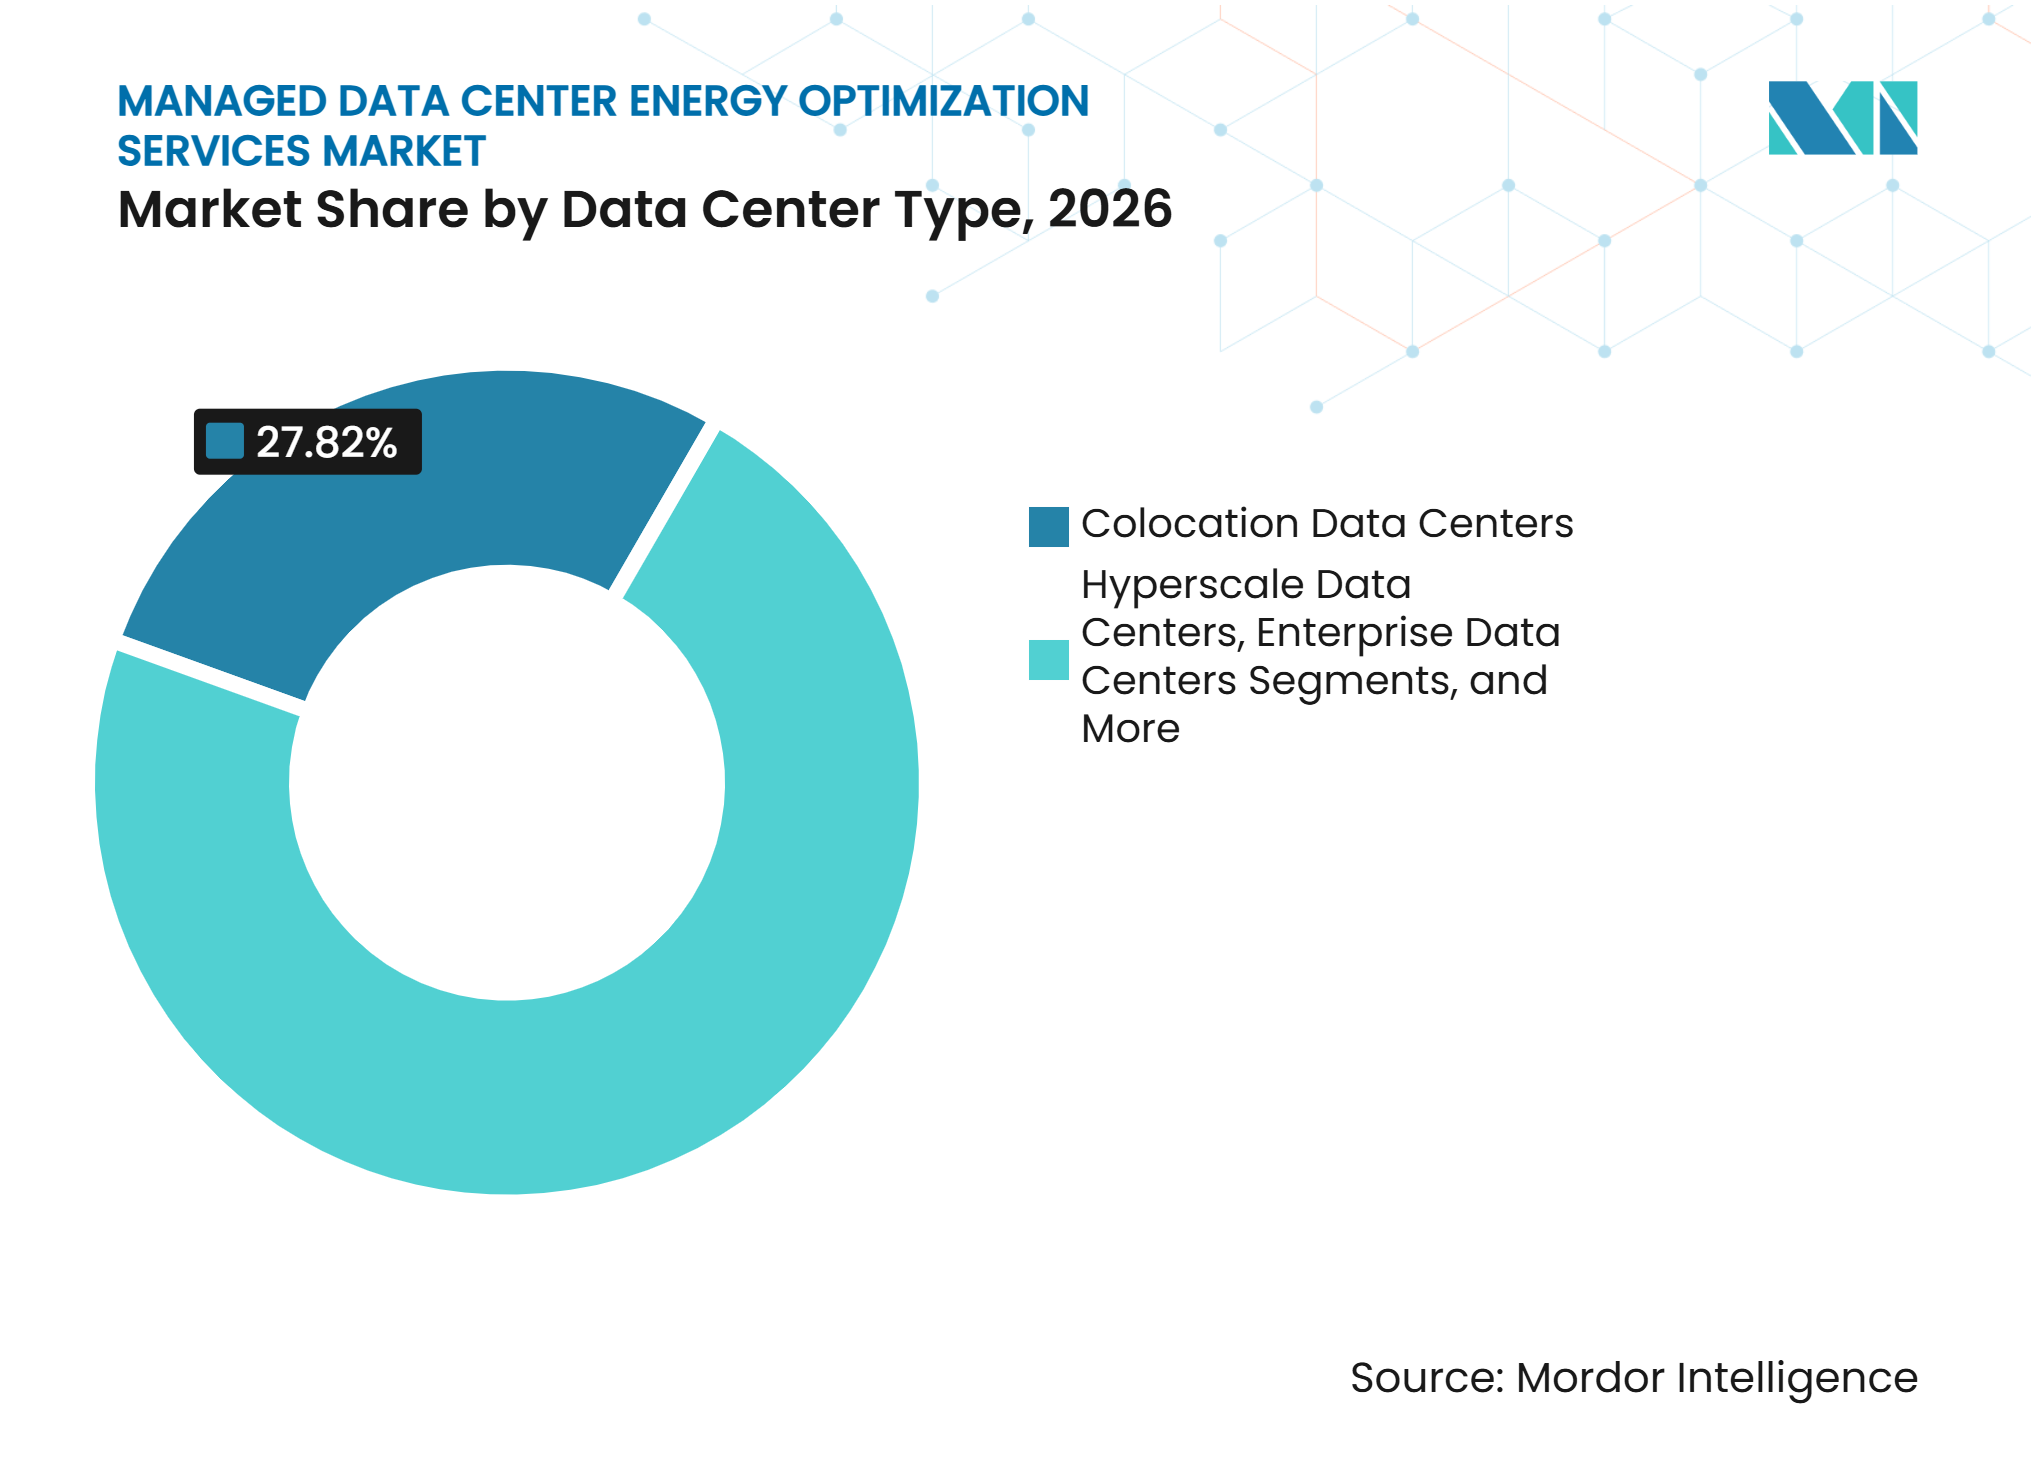
- Par type de centre de données, les centres de données de colocation détenaient 27,82 % en 2026, tandis que les centres de données hyperscale devraient se développer à un CAGR de 15,38 % jusqu'en 2032.
- Par utilisateur final, les fournisseurs de services cloud et de colocation détenaient 34,77 % en 2026 et devraient se développer à un CAGR de 15,49 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 41,86 % en 2026, tandis que le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 15,67 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation de la densité de puissance des racks par les charges de travail d'IA | +4.5% | Mondial, concentré dans les corridors hyperscale d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Obligations obligatoires en matière de reporting énergétique et de durabilité | +3.0% | Cœur de l'Union européenne, avec des effets en Amérique du Nord et dans les clusters réglementaires d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Hausse des coûts de l'électricité et contraintes du réseau | +2.5% | Amérique du Nord, Europe et Asie du Sud-Est | Court terme (≤ 2 ans) |
| Externalisation de l'intégration et de l'optimisation OT-IT des installations existantes | +2.2% | Mondial, plus fort en Amérique du Nord, en Allemagne et au Japon | Moyen terme (2-4 ans) |
| Adoption du refroidissement liquide et de la gestion thermique haute densité | +1.8% | Amérique du Nord, Europe, Singapour et Japon | Moyen terme (2-4 ans) |
| Demande d'économies vérifiées, de libération de capacité et de protection des accords de niveau de service | +1.5% | Mondial, avec un leadership précoce en Amérique du Nord et en Europe du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la densité de puissance des racks par les charges de travail d'IA
Les charges de travail d'IA ont fait de la gestion de l'énergie une exigence opérationnelle pour les installations compatibles avec l'IA. L'Agence internationale de l'énergie prévoit que la densité de puissance des serveurs d'IA augmentera encore de 4 fois d'ici 2027.[1]Des recherches du Département de l'énergie des États-Unis indiquent que certaines configurations HPC de nouvelle génération dépassent déjà 250 kW par rack. Le refroidissement par air conventionnel devient inefficace au-delà de 40 kW par rack, ce qui accroît le besoin de conception de refroidissement liquide, de modifications de la distribution d'énergie et de gestion thermique continue. L'inférence d'IA crée également des variations rapides de puissance qui nécessitent une gestion prédictive de la charge plutôt que des contrôles conventionnels en régime permanent. Le marché des services gérés d'optimisation énergétique des centres de données bénéficie donc de la recherche par les opérateurs de fournisseurs capables de gérer les demandes thermiques et électriques liées de l'infrastructure d'IA.
Obligations obligatoires en matière de reporting énergétique et de durabilité
Pour le marché des services gérés d'optimisation énergétique des centres de données, les obligations réglementaires transforment la gestion de l'énergie en une dépense de conformité récurrente. L'article 12 de la directive européenne sur l'efficacité énergétique oblige les opérateurs disposant d'au moins 500 kW de puissance informatique installée à soumettre annuellement des indicateurs de performance des centres de données à la Commission européenne.[2] La norme révisée ISO/IEC 30134-2:2026 exige 12 mois de mesure continue, ce qui soutient la demande de services de surveillance gérés fournissant des données auditables. L'UIT-T L.1510 établit également une méthode commune pour les indicateurs environnementaux, notamment les émissions de portée 1, de portée 2 et de portée 3. Ces exigences favorisent les prestataires de services capables de combiner des programmes de mesure, de reporting et d'amélioration.
Hausse des coûts de l'électricité et contraintes du réseau
La hausse des coûts de l'électricité et les délais de raccordement au réseau augmentent la valeur financière des programmes d'optimisation. Un document de travail de 2026 de la Banque fédérale de réserve de Dallas a constaté que les centres de données américains existants avaient augmenté les prix régionaux de l'électricité en gros de 2 à 6 % en moyenne et projetait une nouvelle augmentation de 20 à 50 % d'ici 2028 dans des scénarios d'utilisation modérée à élevée. Le marché des services gérés d'optimisation énergétique des centres de données est soutenu lorsque les opérateurs privilégient un PUE plus faible et une meilleure efficacité du refroidissement pour protéger leurs marges opérationnelles. Les contraintes d'approvisionnement en transformateurs et en turbines à gaz prolongent également les délais d'interconnexion au réseau de 12 à 24 mois. Cela suscite un intérêt pour la production et le stockage derrière le compteur, qui nécessitent un contrôle coordonné entre les équipements des installations et les interfaces avec les services publics. Les contrats de service basés sur les résultats peuvent être plus attractifs lorsque les économies d'énergie vérifiées raccourcissent la période de retour sur investissement.
Externalisation de l'intégration et de l'optimisation OT-IT des installations existantes
De nombreux centres de données existants utilisent des systèmes BMS, EPMS, DCIM et ITSM qui n'ont pas été conçus pour l'optimisation en temps réel. Ces systèmes fonctionnent souvent sur des protocoles propriétaires distincts, de sorte que les fournisseurs doivent normaliser les données et utiliser des passerelles de périphérie avant que l'analytique puisse agir sur les données opérationnelles. Ce travail nécessite à la fois des connaissances en ingénierie énergétique et en opérations informatiques que les équipes internes peuvent ne pas posséder. Le marché des services gérés d'optimisation énergétique des centres de données bénéficie de cette lacune car un portail intégré peut faire du fournisseur une partie intégrante du flux de travail opérationnel du client. Les modèles d'énergie en tant que service peuvent transférer une partie du risque de capital de modernisation au fournisseur tout en liant les honoraires aux résultats de PUE ou de libération de capacité. Le refroidissement liquide ajoute des unités de distribution de fluide caloporteur, des boucles secondaires et des échangeurs de chaleur à porte arrière, ce qui rend la mise en service spécialisée plus importante.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé de modernisation initial et longue durée d'approbation du retour sur investissement | -2.2% | Mondial, plus aigu dans les segments des entreprises et des gouvernements en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité de l'intégration des systèmes BMS, EPMS, DCIM et ITSM existants | -1.8% | Mondial, plus fort dans les centres de données d'entreprise et du secteur financier existants | Moyen terme (2-4 ans) |
| Pénurie de talents en opérations de centres de données maîtrisant l'énergie | -1.2% | Mondial, avec des déficits aigus dans les marchés émergents et les marchés métropolitains de niveau 2 | Long terme (≥ 4 ans) |
| Cybersécurité, souveraineté des données et risque lié aux technologies opérationnelles | -0.9% | Mondial, accru dans l'Union européenne, les secteurs gouvernementaux et financiers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de modernisation initial et longue durée d'approbation du retour sur investissement
Les programmes d'optimisation des installations existantes nécessitent généralement entre 3 millions USD et 15 millions USD par salle de données, selon l'âge de l'installation et la densité de puissance. Ces engagements peuvent entraîner des procédures d'approvisionnement et des examens juridiques s'étalant sur plusieurs trimestres dans les comptes des entreprises et des gouvernements. Les directeurs financiers appliquent souvent des seuils de taux de rendement interne de 15 à 20 % aux investissements dans les installations, qu'un projet d'efficacité autonome peut ne pas satisfaire sans valeur de crédit carbone ou de libération de capacité. Les contrats de performance avec de faibles dépenses initiales pour le client peuvent accélérer l'approvisionnement, mais ils augmentent également l'exposition en capital pour le fournisseur. Les exigences de la norme ISO 50001 et les obligations de la directive européenne sur l'efficacité énergétique peuvent améliorer l'approbation du capital car elles ajoutent une raison de conformité à l'investissement. Dans le marché des services gérés d'optimisation énergétique des centres de données, la hausse des coûts de l'électricité peut raccourcir la période de retour sur investissement sans que les fournisseurs aient à modifier leur tarification.
Complexité de l'intégration des systèmes BMS, EPMS, DCIM et ITSM existants
Les environnements de contrôle multi-fournisseurs peuvent augmenter les coûts d'intégration et allonger les calendriers de déploiement. De nombreuses installations existantes disposent de 4 systèmes de contrôle ou plus avec des modèles de données propriétaires et un support API bidirectionnel limité. Cela rend le déploiement plus similaire à un travail d'automatisation industrielle sur mesure qu'à une installation logicielle standard. Les fournisseurs qui sous-estiment la complexité dans le cadre d'un contrat à prix fixe peuvent absorber des dépassements de coûts pendant que l'opérateur attend des données utilisables. Le refroidissement liquide crée un domaine technologique opérationnel supplémentaire que peu de fournisseurs peuvent prendre en charge à grande échelle. Au sein du marché des services gérés d'optimisation énergétique des centres de données, cette contrainte encourage la consolidation des fournisseurs autour d'entreprises ayant des compétences vérifiées sur plusieurs plateformes BMS et DCIM.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la complexité thermique soutient des contrats gérés plus longsLes services d'optimisation du refroidissement et thermique détenaient 23,23 % des revenus en 2026 et devraient se développer à un CAGR de 15,66 % jusqu'en 2032. Le refroidissement liquide direct sur puce et le refroidissement par immersion nécessitent une mise en service, une gestion de la chimie des fluides et une cartographie thermique continue. Ces besoins soutiennent des contrats gérés plus longs car la plupart des opérateurs n'emploient pas toutes ces compétences spécialisées en interne. Les services d'évaluation et d'audit énergétique fournissent la base de performance pour des services à plus haute valeur ajoutée basés sur les résultats. Le marché des services gérés d'optimisation énergétique des centres de données utilise également les services de surveillance et de mesure comme couche de télémétrie qui soutient le reporting annuel de l'Union européenne.
Au sein du marché des services gérés d'optimisation énergétique des centres de données, les services d'optimisation de l'alimentation et électriques gagnent en importance à mesure que les déploiements denses en GPU adoptent des conceptions HVDC 800 V. Cela crée du travail dans les domaines des appareillages de commutation, de la conception des onduleurs et de la surveillance de la qualité de l'alimentation. Les services d'optimisation des charges de travail informatiques et de la virtualisation restent pertinents pour les installations d'entreprise et hybrides. Les services d'optimisation du carbone, de la durabilité et de la conformité deviennent des engagements récurrents à mesure que les organisations ont besoin d'une mesure auditable des portées 2 et 3. Johnson Controls a lancé sa plateforme de distribution de fluide caloporteur Silent-Aire en octobre 2025 et a déclaré que son portefeuille thermique complet peut réduire la consommation d'énergie non informatique jusqu'à 50 %.[3]



Par domaine d'optimisation :
les exigences de reporting PUE et de refroidissement façonnent la demandeL'optimisation du PUE représentait 27,99 % de la taille du marché des services gérés d'optimisation énergétique des centres de données en 2026. Sa position reflète son utilisation comme mesure de performance centrale dans le cadre des règles de reporting de l'Union européenne et des exigences de mesure continue de la norme ISO/IEC 30134-2:2026. L'optimisation de l'énergie de refroidissement devrait se développer à un CAGR de 15,54 % jusqu'en 2032 car le refroidissement représente plus de 35 % de la consommation d'électricité des installations dans les environnements denses en IA. La gestion active des fluides est différente du modèle de maintenance passive utilisé dans les installations traditionnelles refroidies par air. Dans le marché des services gérés d'optimisation énergétique des centres de données, l'optimisation de la qualité et de la distribution de l'alimentation devient également plus pertinente à mesure que les racks GPU haute densité nécessitent une protection contre les événements de tension transitoire.
Au sein du marché des services gérés d'optimisation énergétique des centres de données, l'optimisation des énergies renouvelables et du stockage par batteries en est à un stade précoce, mais les délais de raccordement au réseau suscitent un intérêt croissant pour la production sur site, les batteries et la coordination avec les services publics. La comptabilisation du carbone et l'optimisation des émissions passent du travail consultatif aux services gérés continus à mesure que les clients abordent le reporting des portées 1, 2 et 3. L'optimisation eau-énergie est plus importante dans les zones soumises au stress hydrique, comme le Moyen-Orient et le sud-ouest des États-Unis. L'optimisation de la charge informatique et de l'utilisation des serveurs peut améliorer l'efficacité des installations grâce à l'orchestration des charges de travail et à la virtualisation sans modernisation physique. Les fournisseurs qui gèrent le PUE, le WUE et l'intensité carbone dans le cadre d'un seul accord peuvent offrir un modèle de responsabilité plus clair.
Par type de centre de données :
l'échelle de la colocation et le développement hyperscale stimulent les besoins en servicesLes centres de données de colocation détenaient 27,82 % de la taille du marché des services gérés d'optimisation énergétique des centres de données en 2026. Les garanties de PUE, les clauses d'audit de durabilité et les pénalités des accords de niveau de service font de l'optimisation une exigence commerciale pour de nombreux opérateurs de colocation. Les centres de données hyperscale devraient se développer à un CAGR de 15,38 % jusqu'en 2032. Leurs campus d'IA font face à des coûts énergétiques élevés et à des pressions sur la capacité du réseau, même s'ils utilisent des outils internes avancés. Le marché des services gérés d'optimisation énergétique des centres de données bénéficie lorsque des fournisseurs spécialisés soutiennent la gestion du cycle de vie du refroidissement liquide et la comptabilisation du carbone de portée 2.
Au sein du marché des services gérés d'optimisation énergétique des centres de données, les centres de données d'entreprise subissent des pressions pour améliorer leur efficacité à mesure que les options de colocation deviennent plus compétitives. Les centres de données de périphérie représentent une opportunité croissante car les sites distribués ont souvent un personnel local limité et ont besoin d'un support à distance. Leur équipement varié peut néanmoins rendre l'intégration difficile. Les centres de données gérés peuvent agir à la fois comme acheteurs et revendeurs de services d'optimisation via leurs offres aux locataires. Le modèle de service requis dépend de plus en plus de la maturité thermique, les installations d'entreprise refroidies par air nécessitant un travail guidé par l'audit et les campus hyperscale refroidis par liquide nécessitant un support opérationnel continu.

Par utilisateur final :
les fournisseurs de services cloud et de colocation définissent les attentes en matière d'approvisionnementLes fournisseurs de services cloud et de colocation détenaient 34,77 % de la part du marché des services gérés d'optimisation énergétique des centres de données en 2026 et devraient se développer à un CAGR de 15,49 % jusqu'en 2032. Ces fournisseurs agrègent la capacité de calcul d'IA et utilisent des normes d'approvisionnement basées sur des objectifs de PUE, une intensité carbone vérifiée et des engagements de libération de capacité. Leurs exigences sont de plus en plus adoptées par les acheteurs des entreprises et des gouvernements. Les services bancaires, financiers et d'assurance constituent la deuxième catégorie d'utilisateurs finaux en importance en raison des règles de résilience et de l'analytique à forte consommation d'énergie. Les entreprises de technologies de l'information et de télécommunications achètent également des services d'optimisation gérés pour leurs propres installations et intègrent des capacités similaires dans leurs services aux entreprises.
Au sein du marché des services gérés d'optimisation énergétique des centres de données, la santé et les sciences de la vie constituent une catégorie à haute valeur ajoutée en développement car les charges d'IA diagnostique augmentent la demande d'énergie et la continuité opérationnelle a une valeur élevée. Les cycles d'achat du gouvernement et du secteur public restent longs, bien que le reporting de durabilité puisse orienter les dépenses d'efficacité vers les budgets de conformité. La demande du secteur manufacturier et industriel en est à un stade plus précoce et se concentre sur les installations privées soutenant l'analytique des technologies opérationnelles. IBM a mis en œuvre 634 projets de conservation de l'énergie en 2025, évitant 123 000 MWh et 35 000 tonnes métriques de CO₂e tout en atteignant un PUE moyen pondéré de 1,39.[4] Le commerce de détail, les médias et la logistique créent également de la demande à mesure que l'inférence d'IA s'étend au-delà des organisations disposant de grandes équipes internes spécialisées en énergie.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 41,86 % de la part du marché des services gérés d'optimisation énergétique des centres de données en 2026. Le nord de la Virginie, Phoenix, Chicago et Dallas sont des corridors hyperscale majeurs avec une grande part de l'activité de calcul d'IA, et le Département de l'énergie des États-Unis projette que les centres de données pourraient représenter 11,8 % de la consommation nationale d'électricité d'ici 2030. Cette exposition rend les gains d'efficacité vérifiés importants pour les opérateurs d'installations. Le Canada bénéficie de la disponibilité d'énergie renouvelable et des conditions de refroidissement, tandis que le Mexique suit la demande de centres de données des opérateurs cloud basés aux États-Unis.
Europe
Pour le marché des services gérés d'optimisation énergétique des centres de données, l'Europe est façonnée par la directive européenne sur l'efficacité énergétique, qui crée un travail récurrent pour les fournisseurs de surveillance et de reporting. L'Association européenne des centres de données projette 176 milliards EUR d'investissements cumulés entre 2026 et 2031, soit 190,1 milliards USD, l'accès à l'énergie et la disponibilité du réseau limitant les ajouts de capacité.[5] L'Allemagne, le Royaume-Uni, la France et les pays nordiques forment la base de demande FLAP-D principale. La croissance s'étend également vers l'Europe du Sud et l'Europe centrale et orientale.
Asie-Pacifique
L'Asie-Pacifique est la deuxième région à la croissance la plus rapide en raison de l'initiative chinoise Est-Données-Ouest-Calcul, des investissements annoncés par l'Inde et des conditions de licence de durabilité de Singapour.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique devraient se développer à un CAGR de 15,67 % jusqu'en 2032. Les températures ambiantes extrêmes peuvent atteindre 50 °C, faisant du refroidissement le principal coût opérationnel non informatique. Le marché des services gérés d'optimisation énergétique des centres de données présente donc un cas d'utilisation solide pour la gestion thermique dans cette région.
Amérique du Sud
L'Amérique du Sud reste le plus petit segment régional. L'activité des services financiers et hyperscale du Brésil et l'avantage en énergie renouvelable du Chili constituent sa base de demande à court terme, tandis que le reste de l'Amérique du Sud reste à un stade d'adoption précoce.
Paysage concurrentiel
Concentration du Marché
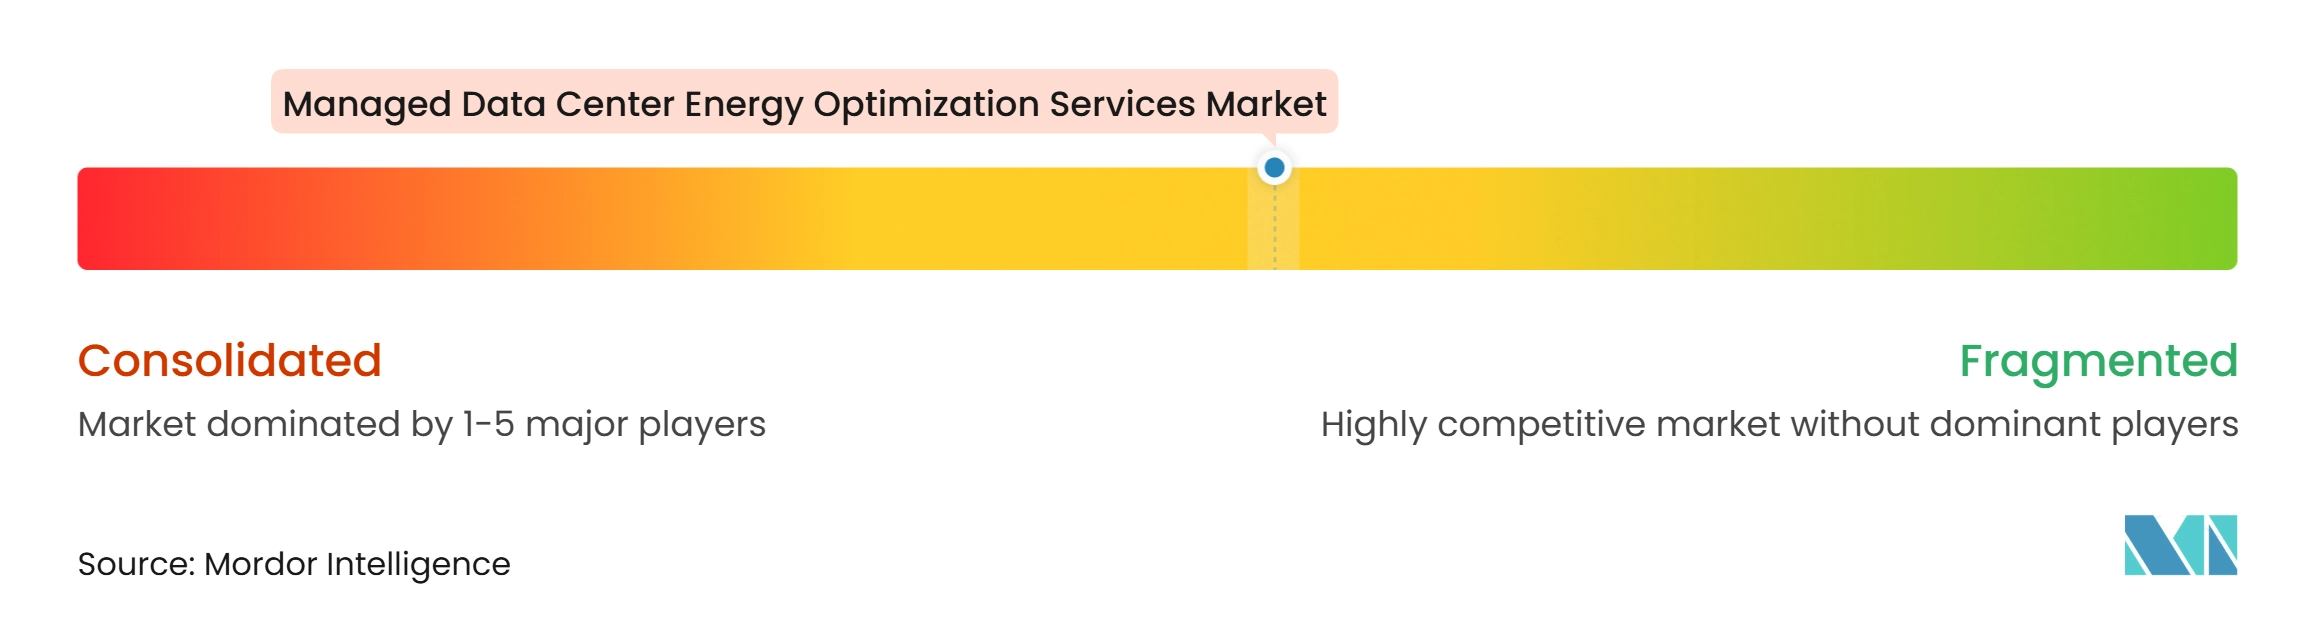
Le marché des services gérés d'optimisation énergétique des centres de données présente une concentration modérée. Les fournisseurs mondiaux d'énergie et d'automatisation disposent de larges portefeuilles matériels et logiciels, tandis que les entreprises spécialisées se font concurrence grâce à des services d'analytique, de surveillance et de prestation de services ciblés. Schneider Electric, Vertiv, Eaton et ABB ont des avantages dans les équipements tels que les unités de distribution de fluide caloporteur, les onduleurs, les appareillages de commutation et les unités de distribution d'énergie. Schneider Electric et Vertiv ont renforcé leurs positions grâce à leurs travaux de 2025 avec NVIDIA sur les conceptions d'infrastructure d'IA. Ces relations permettent aux fournisseurs de s'engager lors de la première conception des systèmes d'alimentation et de refroidissement des centres de données.
EkkoSense, Nlyte Software, Sunbird Software, Modius et FNT GmbH offrent des couches de surveillance et de reporting qui peuvent être placées au-dessus des environnements BMS et DCIM existants. Au sein du marché des services gérés d'optimisation énergétique des centres de données, cette approche peut permettre un déploiement plus rapide qu'un remplacement complet de l'infrastructure. Schneider Electric a publié son document de référence sur la conception des contrôles d'infrastructure d'IA et de refroidissement liquide en septembre 2025, établissant un cadre d'interopérabilité OT-IT avec NVIDIA Mission Control. Iceotope Technologies et STULZ GmbH se font concurrence dans les services thermiques grâce à leur expertise en refroidissement par immersion et en refroidissement de précision, tandis qu'ENGIE Impact et Enel X occupent des positions différenciées dans l'approvisionnement en énergie et l'intégration de la réponse à la demande.
Honeywell et LS ELECTRIC ont formé une collaboration mondiale en octobre 2025 pour développer des solutions intégrées de gestion de l'énergie et d'automatisation des bâtiments pour les centres de données. Eaton a également collaboré avec NVIDIA en juillet 2025 sur l'infrastructure d'alimentation HVDC 800 V pour les centres de données d'IA. Les obligations NIS2 et le cadre de cybersécurité NIST des États-Unis élèvent les exigences de sécurité pour les contrats d'intégration OT-IT. Cela favorise les fournisseurs disposant d'opérations de sécurité établies et de capacités de conformité. Le marché des services gérés d'optimisation énergétique des centres de données devrait donc favoriser les entreprises qui combinent la connaissance des équipements, le contrôle logiciel et la prestation opérationnelle gérée.
Leaders du secteur des services gérés d'optimisation énergétique des centres de données
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
Siemens AG
-
Eaton Corporation plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés d'optimisation énergétique des centres de données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Siemens AG
- Eaton Corporation plc
- ABB Ltd.
- Nlyte Software Limited
- Sunbird Software, Inc.
- EkkoSense Ltd.
- FNT GmbH
- Modius, Inc.
- Honeywell International Inc.
- Delta Electronics, Inc.
- Legrand SA
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Cisco Systems, Inc.
- IBM Corporation
- Mitsubishi Heavy Industries, Ltd.
- Iceotope Technologies Limited
- Jabil Inc.
- GridPoint, Inc.
- ENGIE Impact
- Enel X
Développements industriels récents dans Marché des services gérés d'optimisation énergétique des centres de données
- Octobre 2026 : Eaton Corporation et NVIDIA ont dévoilé la plateforme Eaton Beam Rubin DSX, intégrant une infrastructure d'alimentation et de refroidissement conçue pour prendre en charge des racks de classe mégawatt avec une génération sur site. La plateforme est structurée pour permettre à de nouvelles capacités de centres de données d'être opérationnelles en quelques mois plutôt qu'en quelques années, ciblant le goulot d'étranglement d'interconnexion au réseau qui contraint les délais de déploiement de l'infrastructure d'IA mondiale.
- Février 2026 : Honeywell International a annoncé une collaboration stratégique avec Kortech pour faire avancer la transformation numérique et l'efficacité énergétique des centres de données en Égypte, en Arabie saoudite et aux Émirats arabes unis. Le partenariat étend l'empreinte des services d'infrastructure gérés de Honeywell dans la géographie des centres de données à la croissance la plus rapide, à un moment de développement d'infrastructure d'IA de plusieurs milliards de dollars dans le Conseil de coopération du Golfe.
- Novembre 2025 : Vertiv Holdings et Caterpillar Inc. ont signé un protocole d'accord pour collaborer sur des solutions avancées d'optimisation énergétique pour les centres de données, intégrant le portefeuille de distribution d'énergie et de refroidissement de Vertiv avec les produits CCHP de Caterpillar et Solar Turbines et la gamme de turbines à gaz naturel de 1 à 39 MW. L'initiative cible des architectures modulaires derrière le compteur conçues pour réduire le PUE et améliorer l'empreinte carbone par rapport aux conceptions conventionnelles dépendantes du réseau.
- Octobre 2025 : Johnson Controls International a lancé la plateforme de distribution de fluide caloporteur Silent-Aire lors du Data Centre World Asia 2025 à Singapour, offrant un refroidissement évolutif de 500 kW à plus de 10 MW avec une redondance intégrée à 3 pompes et 3 échangeurs de chaleur. La société a déclaré que son portefeuille thermique complet peut réduire la consommation d'énergie non informatique jusqu'à 50 %, ciblant les centres de données haute densité dans les marchés d'Asie-Pacifique à espace limité.
- Octobre 2025 : Honeywell International et LS ELECTRIC ont annoncé une collaboration stratégique mondiale pour développer conjointement des solutions intégrées de gestion de l'énergie et d'automatisation des bâtiments pour les centres de données, combinant l'expertise de LS ELECTRIC en appareillages de commutation avec la plateforme Honeywell Forge dotée d'IA pour la distribution intelligente de l'énergie et les systèmes de stockage d'énergie par batteries.
- Juillet 2025 : Vertiv Holdings et Oklo Inc. ont annoncé une collaboration pour co-développer des solutions avancées de gestion de l'énergie et thermique pour les centres de données hyperscale et de colocation alimentés par les centrales nucléaires avancées d'Oklo. Une démonstration technologique pilote était prévue pour la première centrale Aurora d'Oklo.
Périmètre du rapport mondial sur le marché des services gérés d'optimisation énergétique des centres de données
Le marché des services gérés d'optimisation énergétique des centres de données désigne les services fournis en externe par lesquels les prestataires évaluent, surveillent et optimisent en continu les performances en matière d'alimentation, de refroidissement, de charge informatique et de carbone des installations de centres de données, la valeur commerciale étant mesurée principalement par les économies d'énergie vérifiées, les gains d'efficacité, la libération de capacité et les résultats en matière de durabilité plutôt que par la seule fourniture d'équipements ou la disponibilité des installations. Les prestataires suivent des indicateurs tels que l'efficacité d'utilisation de l'énergie, la consommation d'énergie de refroidissement, la qualité de l'alimentation, l'utilisation des serveurs et les émissions, puis ajustent de manière proactive les systèmes et opérations sous-jacents pour améliorer ces résultats.
Le rapport sur le marché des services gérés d'optimisation énergétique des centres de données est segmenté par type de service (services d'évaluation et d'audit énergétique, services de surveillance et de mesure, services d'optimisation du refroidissement et thermique, services d'optimisation de l'alimentation et électriques, services d'optimisation des charges de travail informatiques et de la virtualisation, services d'optimisation du carbone, de la durabilité et de la conformité, et services d'opérations gérées et d'optimisation continue), domaine d'optimisation (optimisation de l'efficacité d'utilisation de l'énergie, optimisation de l'énergie de refroidissement, optimisation de la qualité et de la distribution de l'alimentation, optimisation de la charge informatique et de l'utilisation des serveurs, optimisation des énergies renouvelables et du stockage par batteries, comptabilisation du carbone et optimisation des émissions, et optimisation eau-énergie), type de centre de données (centres de données hyperscale, centres de données de colocation, centres de données d'entreprise, centres de données de périphérie et centres de données gérés), utilisateur final (fournisseurs de services cloud et de colocation, technologies de l'information et télécommunications, services bancaires, financiers et d'assurance, gouvernement et secteur public, santé et sciences de la vie, secteur manufacturier et industriel, et autres utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'évaluation et d'audit énergétique |
| Services de surveillance et de mesure |
| Services d'optimisation du refroidissement et thermique |
| Services d'optimisation de l'alimentation et électriques |
| Services d'optimisation des charges de travail informatiques et de la virtualisation |
| Services d'optimisation du carbone, de la durabilité et de la conformité |
| Services d'opérations gérées et d'optimisation continue |
| Optimisation de l'efficacité d'utilisation de l'énergie |
| Optimisation de l'énergie de refroidissement |
| Optimisation de la qualité et de la distribution de l'alimentation |
| Optimisation de la charge informatique et de l'utilisation des serveurs |
| Optimisation des énergies renouvelables et du stockage par batteries |
| Comptabilisation du carbone et optimisation des émissions |
| Optimisation eau-énergie |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise |
| Centres de données de périphérie |
| Centres de données gérés |
| Fournisseurs de services cloud et de colocation |
| Technologies de l'information et télécommunications |
| Services bancaires, financiers et d'assurance |
| Gouvernement et secteur public |
| Santé et sciences de la vie |
| Secteur manufacturier et industriel |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de service | Services d'évaluation et d'audit énergétique | |
| Services de surveillance et de mesure | ||
| Services d'optimisation du refroidissement et thermique | ||
| Services d'optimisation de l'alimentation et électriques | ||
| Services d'optimisation des charges de travail informatiques et de la virtualisation | ||
| Services d'optimisation du carbone, de la durabilité et de la conformité | ||
| Services d'opérations gérées et d'optimisation continue | ||
| Par domaine d'optimisation | Optimisation de l'efficacité d'utilisation de l'énergie | |
| Optimisation de l'énergie de refroidissement | ||
| Optimisation de la qualité et de la distribution de l'alimentation | ||
| Optimisation de la charge informatique et de l'utilisation des serveurs | ||
| Optimisation des énergies renouvelables et du stockage par batteries | ||
| Comptabilisation du carbone et optimisation des émissions | ||
| Optimisation eau-énergie | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données de colocation | ||
| Centres de données d'entreprise | ||
| Centres de données de périphérie | ||
| Centres de données gérés | ||
| Par utilisateur final | Fournisseurs de services cloud et de colocation | |
| Technologies de l'information et télécommunications | ||
| Services bancaires, financiers et d'assurance | ||
| Gouvernement et secteur public | ||
| Santé et sciences de la vie | ||
| Secteur manufacturier et industriel | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'optimisation énergétique des centres de données ?
La taille du marché des services gérés d'optimisation énergétique des centres de données était évaluée à 5,22 milliards USD en 2026 et devrait croître de 6,02 milliards USD en 2027 pour atteindre 12,22 milliards USD d'ici 2032, enregistrant un CAGR de 15,21 % au cours de la période de prévision (2027-2032).
Quel type de service mène la demande en matière d'optimisation énergétique des centres de données gérés ?
Les services d'optimisation du refroidissement et thermique sont en tête avec une part de 23,23 % en 2026 et devraient se développer à un CAGR de 15,66 % jusqu'en 2032.
Pourquoi les centres de données d'IA augmentent-ils la demande de services d'optimisation ?
Les serveurs d'IA ont augmenté la densité de puissance des racks, ce qui nécessite un refroidissement plus avancé, une gestion de l'alimentation et des contrôles opérationnels en temps réel.
Quels utilisateurs représentent la plus grande demande ?
Les fournisseurs de services cloud et de colocation détiennent 34,77 % de la demande en 2026 et devraient se développer à un CAGR de 15,49 % jusqu'en 2032.
Quelle région est en tête des services gérés d'optimisation énergétique des centres de données ?
L'Amérique du Nord détient 41,86 % en 2026, soutenue par de grands corridors hyperscale et des pressions croissantes sur le système électrique.
Qu'est-ce qui limite l'adoption de ces services ?
Les coûts élevés de modernisation, la complexité de l'intégration des systèmes existants, les pénuries de compétences et les exigences en matière de cybersécurité peuvent ralentir les déploiements.