
Marktgröße und Marktanteil für verwaltete Rechenzentrum-Energieoptimierungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
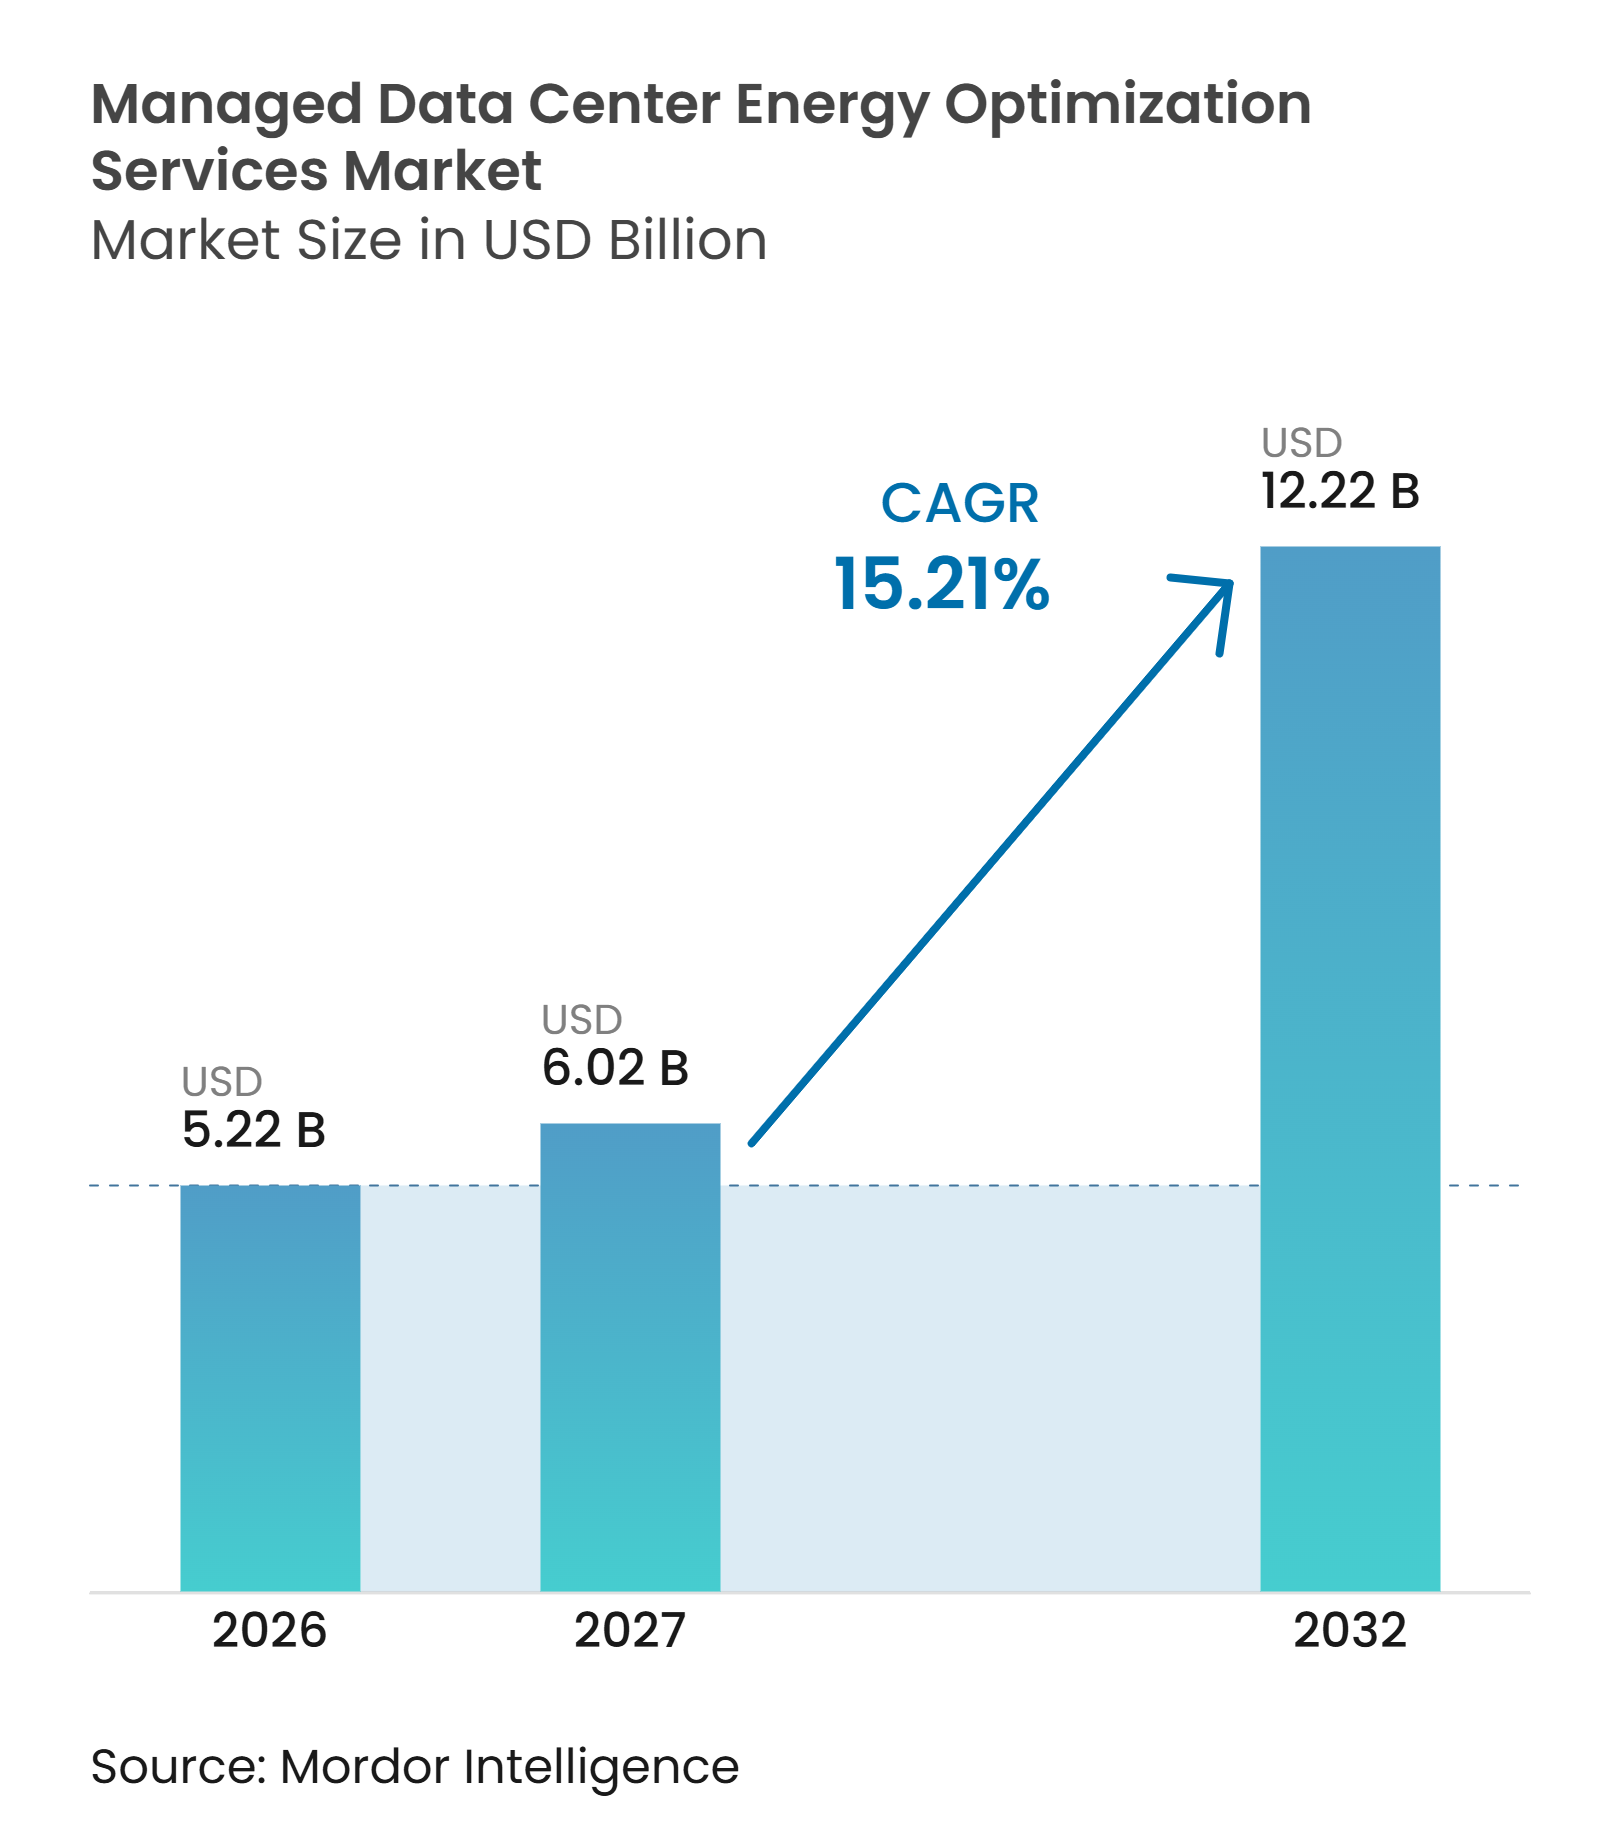
| Marktgröße (2027) | 6.02 Milliarden US-Dollar |
| Marktgröße (2032) | 12.22 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.21 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Rechenzentrum-Energieoptimierungsdienste von Mordor Intelligence
Die Marktgröße für verwaltete Rechenzentrum-Energieoptimierungsdienste wurde im Jahr 2026 auf 5,22 Milliarden USD geschätzt und soll von 6,02 Milliarden USD im Jahr 2027 auf 12,22 Milliarden USD bis 2032 wachsen, was einem CAGR von 15,21 % während des Prognosezeitraums (2027–2032) entspricht. Die Nachfrage steigt, weil KI-Infrastrukturen mehr Strom, fortschrittlichere Kühlung und eine engere Überwachung erfordern als herkömmliche Rechenzentren. Stromkosten, Netzengpässe und Berichtspflichten verlagern die Energieoptimierung von einer Facility-Management-Aufgabe zu einer betrieblichen Priorität. Anbieter, die thermische, Strom- und Berichtsdienste unter einem einzigen Service-Level-Agreement bündeln, sind besser positioniert, um längerfristige Verträge zu sichern. Der Wettbewerb verlagert sich hin zu Anbietern, die bereits in der Infrastrukturplanungsphase eingebunden werden und Hochdichte-Kühlung, Stromverteilung sowie operatives Datenmanagement unterstützen können.
Wesentliche Erkenntnisse des Berichts
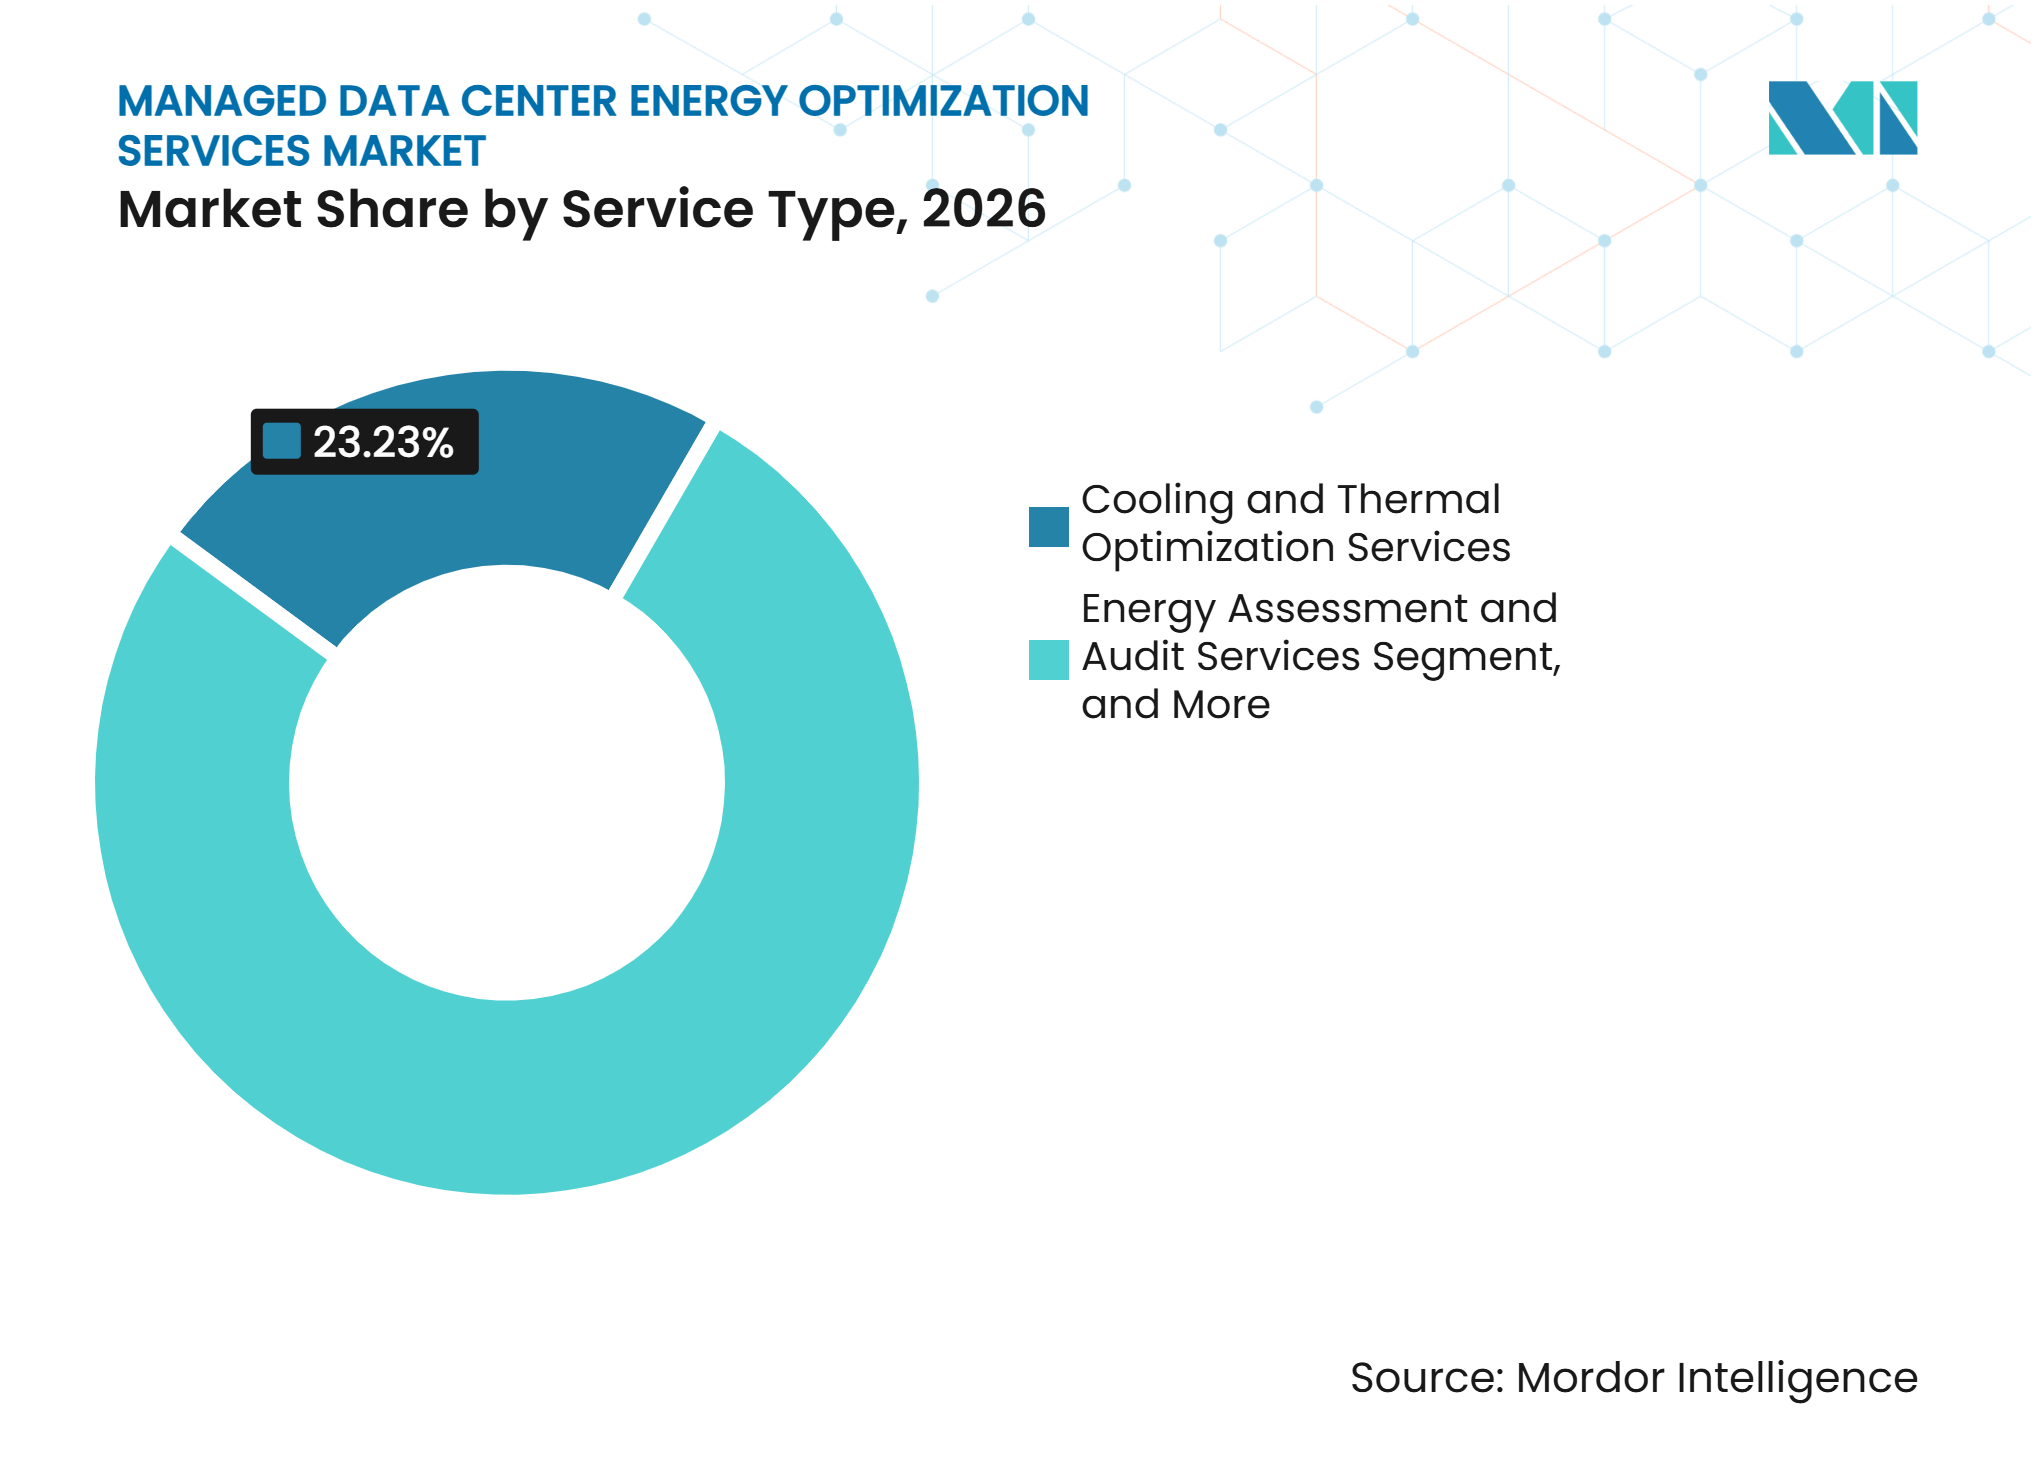
- Nach Dienstleistungstyp hielten Kühl- und Thermische Optimierungsdienste im Jahr 2026 einen Anteil von 23,23 % am Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste und sollen bis 2032 mit einem CAGR von 15,66 % wachsen.
- Nach Optimierungsbereich hielt die PUE-Optimierung im Jahr 2026 einen Anteil von 27,99 %, während die Kühlenergie-Optimierung bis 2032 voraussichtlich mit einem CAGR von 15,54 % wachsen wird.
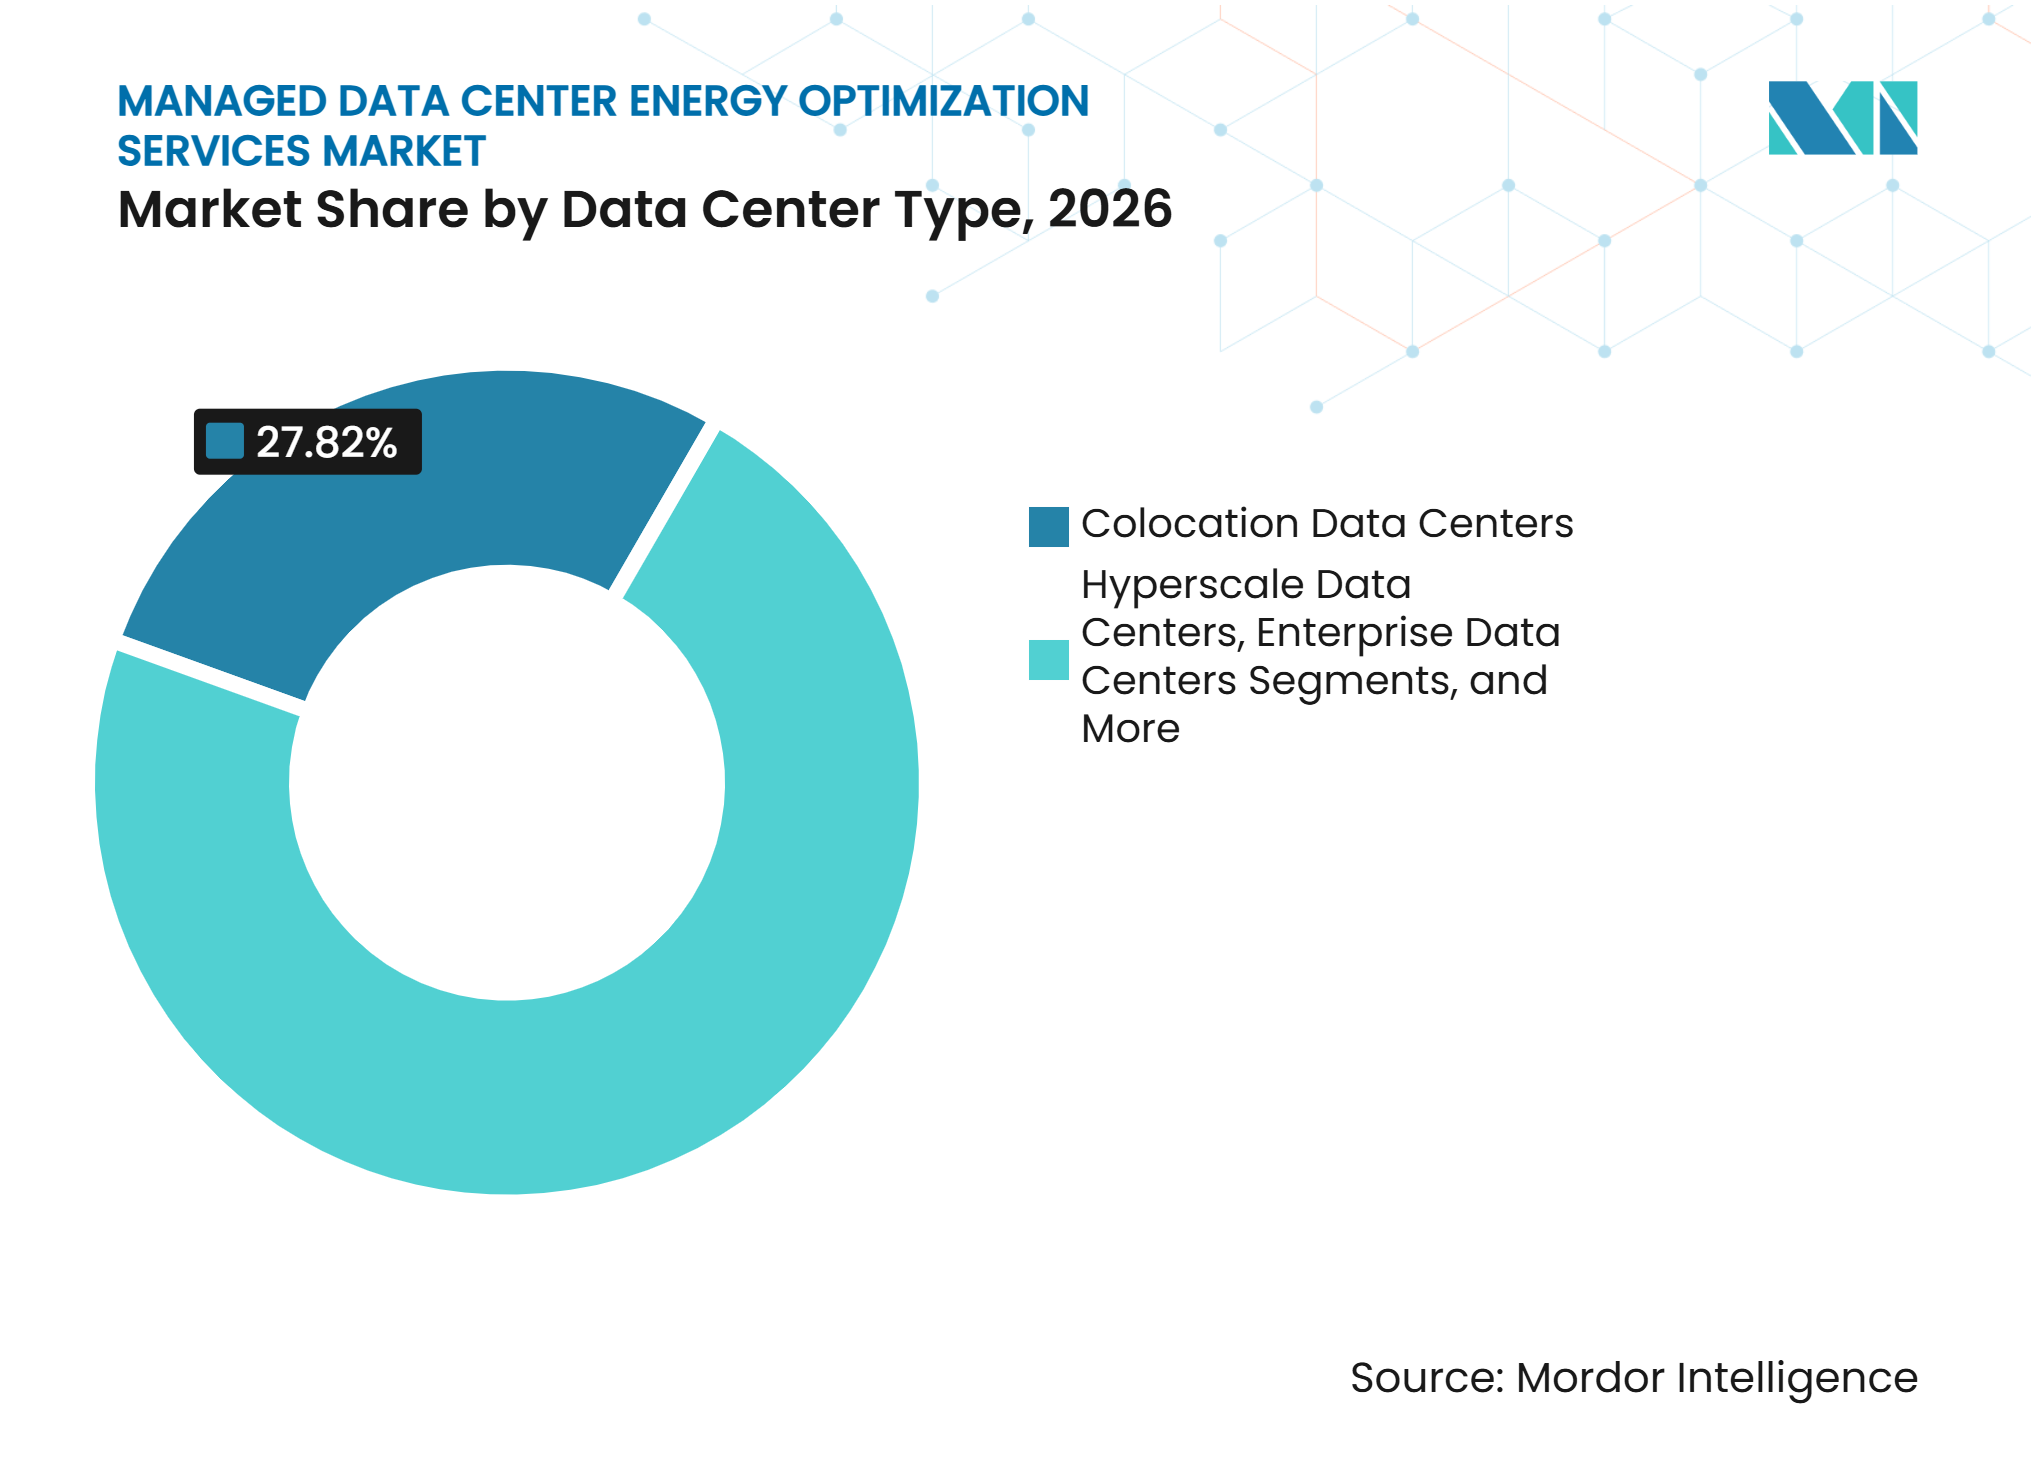
- Nach Rechenzentrumstyp hielten Colocation-Rechenzentren im Jahr 2026 einen Anteil von 27,82 %, während Hyperscale-Rechenzentren bis 2032 voraussichtlich mit einem CAGR von 15,38 % wachsen werden.
- Nach Endnutzer hielten Cloud- und Colocation-Dienstleister im Jahr 2026 einen Anteil von 34,77 % und sollen bis 2032 mit einem CAGR von 15,49 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,86 %, während der Nahe Osten und Afrika bis 2032 voraussichtlich mit einem CAGR von 15,67 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-Workloads erhöhen die Rack-Leistungsdichte | +4.5% | Global, konzentriert in nordamerikanischen und asiatisch-pazifischen Hyperscale-Korridoren | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Energie- und Nachhaltigkeitsberichterstattung | +3.0% | Kernbereich Europäische Union, mit Auswirkungen in nordamerikanischen und asiatisch-pazifischen Regulierungsclustern | Mittelfristig (2–4 Jahre) |
| Steigende Stromkosten und Netzengpässe | +2.5% | Nordamerika, Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Auslagerung der Brownfield-OT-IT-Integration und -Optimierung | +2.2% | Global, am stärksten in Nordamerika, Deutschland und Japan | Mittelfristig (2–4 Jahre) |
| Einführung von Flüssigkühlung und Hochdichte-Wärmemanagement | +1.8% | Nordamerika, Europa, Singapur und Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verifizierten Einsparungen, Kapazitätsfreigabe und SLA-Schutz | +1.5% | Global, mit früher Führungsrolle in Nordamerika und Nordeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Workloads erhöhen die Rack-Leistungsdichte
KI-Workloads haben das Energiemanagement zu einer betrieblichen Anforderung für KI-fähige Einrichtungen gemacht. Die Internationale Energieagentur erwartet, dass die Leistungsdichte von KI-Servern bis 2027 um das Vierfache steigen wird.[1] Forschungen des US-amerikanischen Energieministeriums belegen, dass einige Konfigurationen der nächsten Generation im Bereich Hochleistungsrechnen bereits 250 kW pro Rack überschreiten. Herkömmliche Luftkühlung wird oberhalb von 40 kW pro Rack unwirksam, was den Bedarf an Flüssigkühlungsdesign, Änderungen in der Stromverteilung und kontinuierlichem Wärmemanagement erhöht. KI-Inferenz erzeugt zudem schnelle Leistungsschwankungen, die ein prädiktives Lastmanagement anstelle herkömmlicher Steady-State-Steuerungen erfordern. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste profitiert daher, da Betreiber Anbieter suchen, die die verknüpften thermischen und elektrischen Anforderungen der KI-Infrastruktur bewältigen können.
Obligatorische Energie- und Nachhaltigkeitsberichterstattung
Für den Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste wandeln regulatorische Verpflichtungen das Energiemanagement in eine wiederkehrende Compliance-Ausgabe um. Artikel 12 der EU-Energieeffizienzrichtlinie verpflichtet Betreiber mit mindestens 500 kW installierter IT-Leistung zur jährlichen Übermittlung von Rechenzentrum-Leistungsindikatoren an die Europäische Kommission.[2] Der überarbeitete Standard ISO/IEC 30134-2:2026 erfordert 12 Monate kontinuierlicher Messung, was die Nachfrage nach verwalteten Überwachungsdiensten unterstützt, die prüffähige Daten liefern. ITU-T L.1510 legt zudem eine gemeinsame Methode für Umweltindikatoren fest, einschließlich Scope-1-, Scope-2- und Scope-3-Emissionen. Diese Anforderungen begünstigen Dienstleister, die Messung, Berichterstattung und Verbesserungsprogramme kombinieren können.
Steigende Stromkosten und Netzengpässe
Höhere Stromkosten und Verzögerungen beim Netzanschluss erhöhen den finanziellen Wert von Optimierungsprogrammen. Ein Arbeitspapier der Federal Reserve Bank of Dallas aus dem Jahr 2026 stellte fest, dass bestehende US-amerikanische Rechenzentren die regionalen Großhandelsstrompreise im Durchschnitt um 2–6 % erhöht hatten, und prognostizierte einen weiteren Anstieg von 20–50 % bis 2028 unter moderaten bis hohen Auslastungsszenarien. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste wird gestützt, wenn Betreiber niedrigere PUE-Werte und eine bessere Kühleffizienz priorisieren, um die Betriebsmargen zu schützen. Engpässe bei Transformatoren und Gasturbinen verlängern zudem die Netzanschlusszeiträume um 12–24 Monate. Dies fördert das Interesse an dezentraler Erzeugung und Speicherung, die eine koordinierte Steuerung über Anlagenausrüstung und Versorgungsschnittstellen hinweg erfordern. Ergebnisbasierte Serviceverträge können attraktiver sein, wenn verifizierte Energieeinsparungen die Amortisationszeit verkürzen.
Auslagerung der Brownfield-OT-IT-Integration und -Optimierung
Viele ältere Rechenzentren verwenden BMS-, EPMS-, DCIM- und ITSM-Systeme, die nicht für die Echtzeit-Optimierung konzipiert wurden. Diese Systeme laufen häufig auf separaten Herstellerprotokollen, sodass Anbieter Daten normalisieren und Edge-Gateways einsetzen müssen, bevor Analysen auf die Betriebsdaten einwirken können. Diese Arbeit erfordert sowohl Energietechnik- als auch IT-Betriebskenntnisse, die interne Teams möglicherweise nicht besitzen. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste profitiert von dieser Lücke, da ein integriertes Portal den Anbieter zum Teil des betrieblichen Workflows des Kunden machen kann. Energie-als-Dienstleistung-Modelle können einen Teil des Nachrüstungskapitalrisikos auf den Anbieter übertragen und gleichzeitig die Gebühren an PUE- oder Kapazitätsfreigabe-Ergebnisse knüpfen. Flüssigkühlung fügt Kühlmittelverteilungseinheiten, Sekundärkreisläufe und Heck-Wärmetauscher hinzu, was die Bedeutung einer spezialisierten Inbetriebnahme erhöht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Nachrüstungen und langwierige Amortisationsgenehmigungen | -2.2% | Global, am stärksten in Unternehmens- und Regierungssegmenten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Integration von Legacy-BMS-, EPMS-, DCIM- und ITSM-Systemen | -1.8% | Global, am stärksten in Brownfield-Unternehmens- und Finanzsektor-Rechenzentren | Mittelfristig (2–4 Jahre) |
| Mangel an energiekundigen Fachkräften im Rechenzentrumsbetrieb | -1.2% | Global, mit akutem Mangel in Schwellenmärkten und Tier-2-Metropolmärkten | Langfristig (≥ 4 Jahre) |
| Cybersicherheit, Datensouveränität und Risiken der Betriebstechnologie | -0.9% | Global, erhöht in der Europäischen Union sowie im Regierungs- und Finanzsektor | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Nachrüstungen und langwierige Amortisationsgenehmigungen
Brownfield-Optimierungsprogramme erfordern in der Regel 3 Millionen bis 15 Millionen USD pro Rechenzentrumsraum, abhängig vom Alter der Anlage und der Leistungsdichte. Diese Verpflichtungen können in Unternehmens- und Regierungskonten zu mehrquartaligen Beschaffungs- und Rechtsprüfungen führen. Finanzverantwortliche wenden häufig interne Renditehürden von 15–20 % auf Facility-Investitionen an, die ein eigenständiges Effizienzprojekt ohne Carbon-Credit- oder Kapazitätsfreigabe-Wert möglicherweise nicht erfüllt. Leistungsverträge mit geringen Anfangsausgaben des Kunden können die Beschaffung beschleunigen, erhöhen jedoch auch das Kapitalrisiko für den Anbieter. ISO-50001-Anforderungen und Verpflichtungen aus der EU-Energieeffizienzrichtlinie können die Kapitalgenehmigung verbessern, da sie einen Compliance-Grund für die Investition hinzufügen. Im Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste können steigende Stromkosten die Amortisationszeit verkürzen, ohne dass Anbieter ihre Preisgestaltung ändern müssen.
Komplexität der Integration von Legacy-BMS-, EPMS-, DCIM- und ITSM-Systemen
Multi-Vendor-Steuerungsumgebungen können Integrationskosten erhöhen und Bereitstellungszeiträume verlängern. Viele Brownfield-Anlagen verfügen über vier oder mehr Steuerungssysteme mit proprietären Datenmodellen und begrenzter bidirektionaler API-Unterstützung. Dies macht die Bereitstellung eher vergleichbar mit individueller industrieller Automatisierungsarbeit als mit einer Standard-Softwareinstallation. Anbieter, die die Komplexität bei einem Festpreisvertrag unterschätzen, können Kostenüberschreitungen absorbieren, während der Betreiber auf nutzbare Daten wartet. Flüssigkühlung schafft eine zusätzliche Betriebstechnologiedomäne, die nur wenige Anbieter in großem Maßstab unterstützen können. Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste fördert dieses Hemmnis die Anbieterkonsolidierung rund um Unternehmen mit nachgewiesenen Kompetenzen über mehrere BMS- und DCIM-Plattformen hinweg.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Thermische Komplexität unterstützt längere verwaltete VerträgeKühl- und Thermische Optimierungsdienste hielten im Jahr 2026 einen Umsatzanteil von 23,23 % und sollen bis 2032 mit einem CAGR von 15,66 % wachsen. Direkt-zu-Chip-Flüssigkühlung und Immersionskühlung erfordern Inbetriebnahme, Kühlmittelchemiemanagement und kontinuierliches Wärme-Mapping. Diese Anforderungen unterstützen längere verwaltete Verträge, da die meisten Betreiber nicht alle diese Spezialkenntnisse intern beschäftigen. Energiebewertungs- und Auditdienste liefern die Leistungsgrundlage für höherwertige, ergebnisbasierte Dienste. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste nutzt Überwachungs- und Messdienste auch als Telemetrieschicht, die die jährliche EU-Berichterstattung unterstützt.
Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste gewinnen Strom- und Elektrische Optimierungsdienste an Bedeutung, da GPU-dichte Bereitstellungen HVDC-800-V-Designs einsetzen. Dies schafft Arbeit in den Bereichen Schaltanlagen, USV-Design und Stromqualitätsüberwachung. IT-Workload- und Virtualisierungsoptimierungsdienste bleiben für Unternehmens- und Hybridanlagen relevant. Carbon-, Nachhaltigkeits- und Compliance-Optimierungsdienste werden zu wiederkehrenden Engagements, da Organisationen prüffähige Scope-2- und Scope-3-Messungen benötigen. Johnson Controls lancierte im Oktober 2025 seine Silent-Aire-Kühlmittelverteilungsplattform und erklärte, dass sein vollständiges Thermalportfolio den Nicht-IT-Energieverbrauch um bis zu 50 % reduzieren kann.[3]


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Optimierungsbereich:
PUE-Berichterstattung und Kühlanforderungen prägen die NachfrageDie PUE-Optimierung machte im Jahr 2026 27,99 % der Marktgröße für verwaltete Rechenzentrum-Energieoptimierungsdienste aus. Ihre Position spiegelt ihre Verwendung als zentrales Leistungsmaß gemäß EU-Berichtspflichten und den kontinuierlichen Messanforderungen in ISO/IEC 30134-2:2026 wider. Die Kühlenergie-Optimierung soll bis 2032 mit einem CAGR von 15,54 % wachsen, da die Kühlung in KI-dichten Umgebungen mehr als 35 % des Facility-Stromverbrauchs ausmacht. Aktives Flüssigkeitsmanagement unterscheidet sich vom passiven Wartungsmodell, das in herkömmlichen luftgekühlten Anlagen verwendet wird. Im Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste gewinnt auch die Stromqualitäts- und Verteilungsoptimierung an Relevanz, da Hochdichte-GPU-Racks Schutz vor transienten Spannungsereignissen erfordern.
Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste befindet sich die Optimierung erneuerbarer Energien und Batteriespeicher in einem frühen Stadium, aber Verzögerungen beim Netzanschluss steigern das Interesse an dezentraler Erzeugung, Batterien und Versorgungskoordination. Die Carbon-Bilanzierung und Emissionsoptimierung entwickelt sich von Beratungsleistungen zu kontinuierlichen verwalteten Diensten, da Kunden Scope-1-, Scope-2- und Scope-3-Berichterstattung angehen. Die Wasser-Energie-Optimierung ist in wasserknappen Regionen wie dem Nahen Osten und dem US-amerikanischen Südwesten wichtiger. Die IT-Last- und Serverauslastungsoptimierung kann die Facility-Effizienz durch Workload-Orchestrierung und Virtualisierung ohne physische Nachrüstung verbessern. Anbieter, die PUE, WUE und Kohlenstoffintensität über eine einzige Vereinbarung verwalten, können ein klareres Verantwortlichkeitsmodell anbieten.
Nach Rechenzentrumstyp:
Colocation-Skalierung und Hyperscale-Ausbau treiben den DienstleistungsbedarfColocation-Rechenzentren hielten im Jahr 2026 27,82 % der Marktgröße für verwaltete Rechenzentrum-Energieoptimierungsdienste. PUE-Garantien, Nachhaltigkeitsauditklauseln und Service-Level-Agreement-Strafen machen die Optimierung für viele Colocation-Betreiber zu einer kommerziellen Anforderung. Hyperscale-Rechenzentren sollen bis 2032 mit einem CAGR von 15,38 % wachsen. Ihre KI-Campusse sind mit hohen Energiekosten und Netzkapazitätsdruck konfrontiert, auch wenn sie fortschrittliche interne Tools einsetzen. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste profitiert dort, wo Spezialanbieter das Lebenszyklusmanagement der Flüssigkühlung und die Scope-2-Carbon-Bilanzierung unterstützen.
Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste stehen Unternehmensrechenzentren unter Druck, ihre Effizienz zu verbessern, da Colocation-Optionen wettbewerbsfähiger werden. Edge-Rechenzentren sind eine wachsende Chance, da verteilte Standorte häufig über begrenztes lokales Personal verfügen und Fernunterstützung benötigen. Ihre vielfältige Ausrüstung kann die Integration dennoch erschweren. Verwaltete Rechenzentren können sowohl als Käufer als auch als Wiederverkäufer von Optimierungsdiensten über ihre Mieterangebote fungieren. Das erforderliche Servicemodell hängt zunehmend von der thermischen Reife ab, wobei luftgekühlte Unternehmensanlagen auditgestützte Arbeit benötigen und flüssiggekühlte Hyperscale-Campusse kontinuierliche Betriebsunterstützung erfordern.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Cloud- und Colocation-Anbieter setzen BeschaffungsstandardsCloud- und Colocation-Dienstleister hielten im Jahr 2026 34,77 % des Marktanteils für verwaltete Rechenzentrum-Energieoptimierungsdienste und sollen bis 2032 mit einem CAGR von 15,49 % wachsen. Diese Anbieter bündeln KI-Rechenkapazität und verwenden Beschaffungsstandards auf Basis von PUE-Zielen, verifizierter Kohlenstoffintensität und Kapazitätsfreigabe-Verpflichtungen. Ihre Anforderungen werden zunehmend von Unternehmens- und Regierungskäufern übernommen. Banken, Finanzdienstleistungen und Versicherungen sind die zweitgrößte Endnutzerkategorie aufgrund von Resilienzregeln und energieintensiver Analytik. Informationstechnologie- und Telekommunikationsunternehmen kaufen ebenfalls verwaltete Optimierung für eigene Anlagen und betten ähnliche Fähigkeiten in Unternehmensdienste ein.
Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste ist das Gesundheitswesen und die Biowissenschaften eine sich entwickelnde hochwertige Kategorie, da diagnostische KI-Lasten den Energiebedarf erhöhen und die Betriebskontinuität einen hohen Wert hat. Beschaffungszyklen im Regierungs- und öffentlichen Sektor bleiben lang, obwohl die Nachhaltigkeitsberichterstattung Effizienzausgaben in Richtung Compliance-Budgets verlagern kann. Die Nachfrage aus dem Fertigungs- und Industriebereich befindet sich in einem früheren Stadium und konzentriert sich auf private Anlagen, die operative Technologieanalytik unterstützen. IBM implementierte im Jahr 2025 634 Energiesparprojekte, vermied 123.000 MWh und 35.000 Tonnen CO₂e und erreichte einen gewichteten durchschnittlichen PUE von 1,39.[4] Einzelhandel, Medien und Logistik schaffen ebenfalls Nachfrage, da KI-Inferenz über Organisationen mit großen internen Energieteams hinaus expandiert.
Geografische Analyse
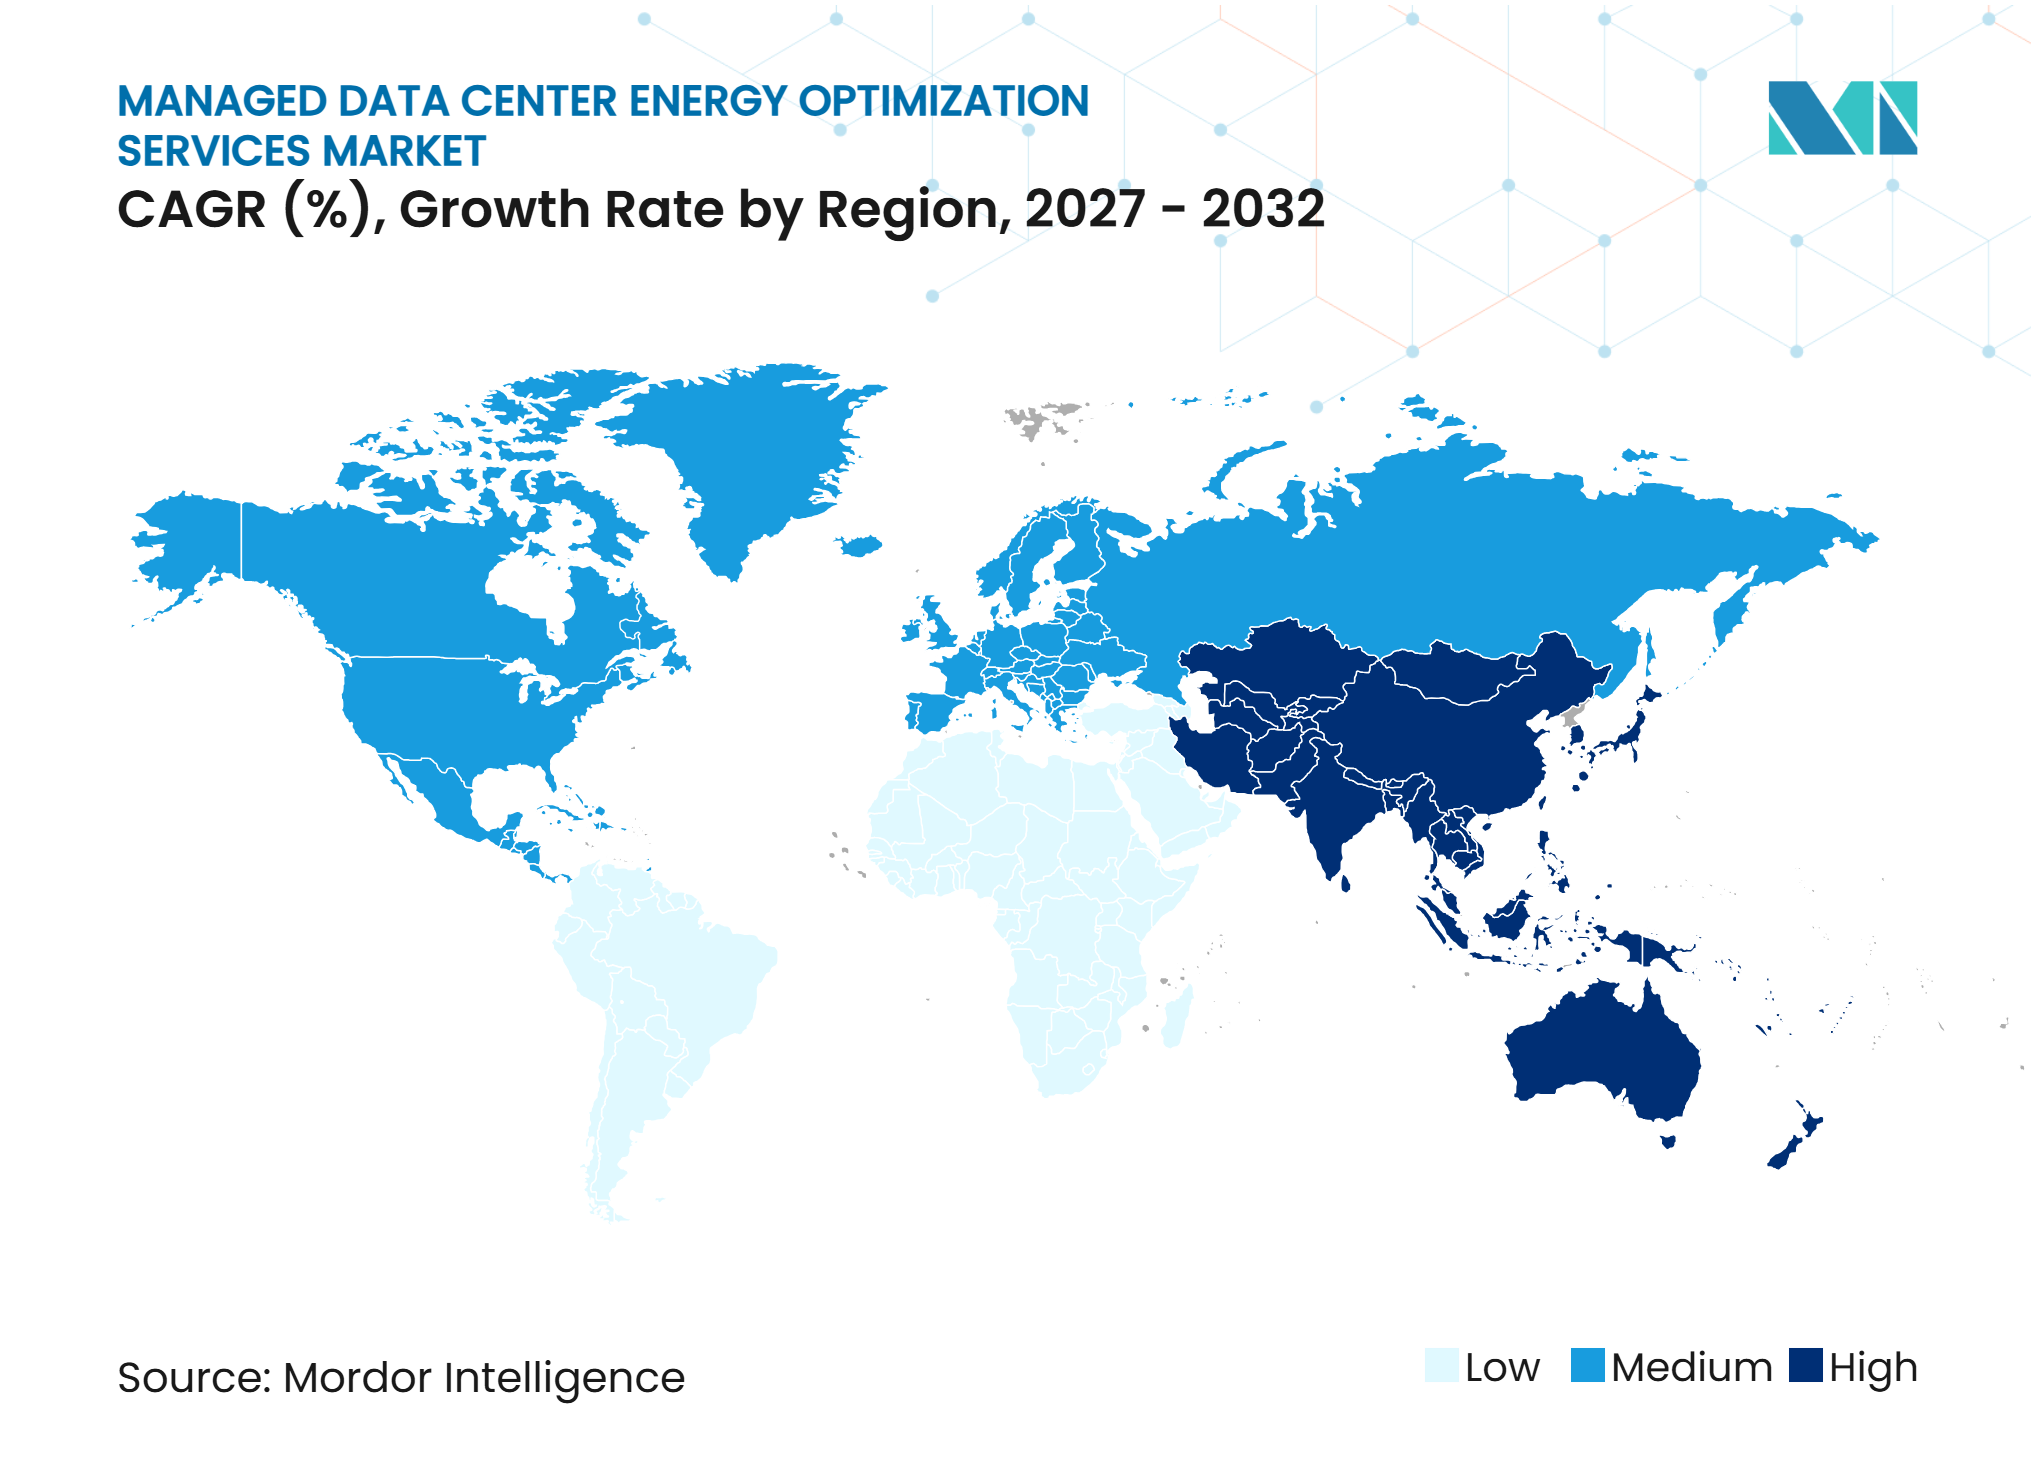
Nordamerika
Nordamerika hielt im Jahr 2026 41,86 % des Marktanteils für verwaltete Rechenzentrum-Energieoptimierungsdienste. Northern Virginia, Phoenix, Chicago und Dallas sind wichtige Hyperscale-Korridore mit einem großen Anteil an KI-Rechenaktivitäten, und das US-amerikanische Energieministerium prognostiziert, dass Rechenzentren bis 2030 11,8 % des inländischen Stromverbrauchs ausmachen könnten. Diese Exposition macht verifizierte Effizienzgewinne für Anlagenbetreiber wichtig. Kanada profitiert von der Verfügbarkeit erneuerbarer Energie und Kühlbedingungen, während Mexiko der Rechenzentrumsnachfrage von US-amerikanischen Cloud-Betreibern folgt.
Europa
Für den Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste wird Europa durch die EU-Energieeffizienzrichtlinie geprägt, die wiederkehrende Arbeit für Überwachungs- und Berichterstattungsanbieter schafft. Der Europäische Rechenzentrumverband prognostiziert kumulierte Investitionen von 176 Milliarden EUR zwischen 2026 und 2031, entsprechend 190,1 Milliarden USD, wobei Energiezugang und Netzbereitschaft Kapazitätserweiterungen begrenzen.[5] Deutschland, das Vereinigte Königreich, Frankreich und die nordischen Länder bilden die Kern-FLAP-D-Nachfragebasis. Das Wachstum erstreckt sich auch auf Südeuropa sowie Mittel- und Osteuropa.
Asien-Pazifik
Asien-Pazifik ist die am zweitschnellsten wachsende Region aufgrund der chinesischen Initiative „East Data West Computing”, der angekündigten Investitionen Indiens und der Nachhaltigkeitslizenzierungsbedingungen Singapurs.
Naher Osten und Afrika
Der Nahe Osten und Afrika sollen bis 2032 mit einem CAGR von 15,67 % wachsen. Extreme Umgebungstemperaturen können 50 °C erreichen, was die Kühlung zu einem führenden Nicht-IT-Betriebskostenfaktor macht. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste hat daher einen starken Anwendungsfall für das Wärmemanagement in dieser Region.
Südamerika
Südamerika bleibt das kleinste regionale Segment. Brasiliens Finanzdienstleistungs- und Hyperscale-Aktivitäten sowie Chiles Vorteil bei erneuerbaren Energien bilden die kurzfristige Nachfragebasis, während der Rest Südamerikas in einem frühen Adoptionsstadium verbleibt.
Wettbewerbslandschaft
Marktkonzentration
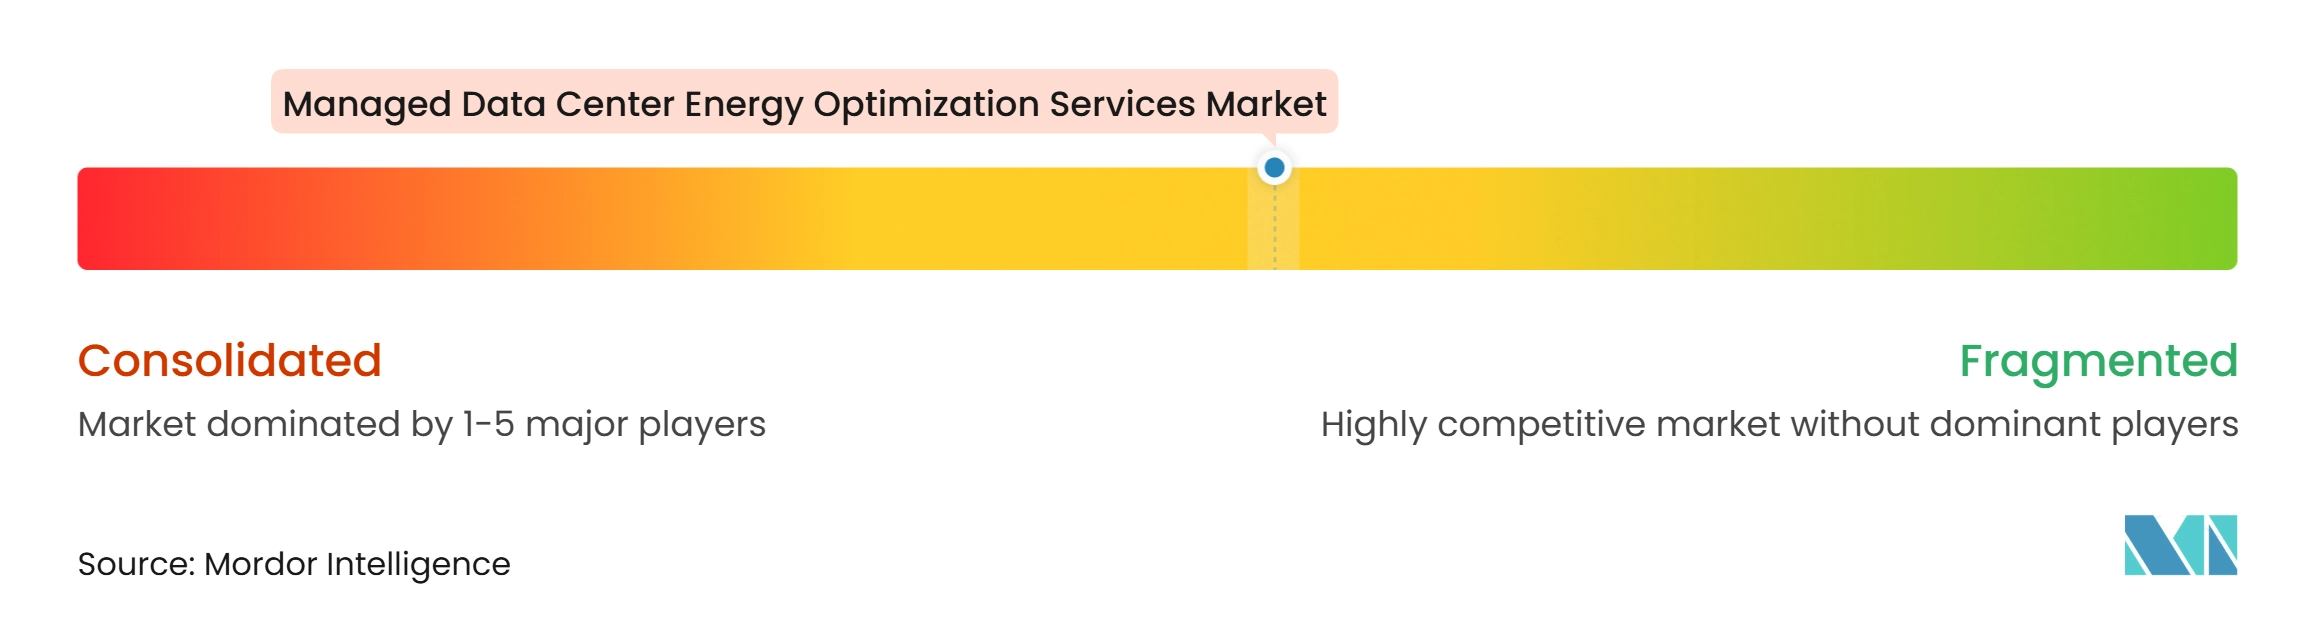
Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste weist eine moderate Konzentration auf. Globale Energie- und Automatisierungsanbieter verfügen über breite Hardware- und Softwareportfolios, während spezialisierte Unternehmen durch fokussierte Analytik, Überwachung und Servicebereitstellung konkurrieren. Schneider Electric, Vertiv, Eaton und ABB haben Vorteile bei Ausrüstungen wie Kühlmittelverteilungseinheiten, USV-Systemen, Schaltanlagen und Stromverteilungseinheiten. Schneider Electric und Vertiv stärkten ihre Positionen durch Zusammenarbeit mit NVIDIA an KI-Infrastrukturdesigns im Jahr 2025. Diese Beziehungen ermöglichen es Anbietern, bereits bei der ersten Planung von Strom- und Kühlsystemen für Rechenzentren eingebunden zu werden.
EkkoSense, Nlyte Software, Sunbird Software, Modius und FNT GmbH bieten Überwachungs- und Berichterstattungsschichten an, die über bestehende BMS- und DCIM-Umgebungen gelegt werden können. Innerhalb des Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste kann dieser Ansatz eine schnellere Bereitstellung ermöglichen als ein vollständiger Infrastrukturersatz. Schneider Electric veröffentlichte im September 2025 sein Referenzdokument für KI-Infrastruktur und flüssiggekühlte Steuerungsdesigns und legte darin ein OT-IT-Interoperabilitätsrahmenwerk mit NVIDIA Mission Control fest. Iceotope Technologies und STULZ GmbH konkurrieren im Bereich thermischer Dienste durch Immersions- und Präzisionskühlungskenntnisse, während ENGIE Impact und Enel X differenzierte Positionen in der Energiebeschaffung und der Integration von Demand-Response innehaben.
Honeywell und LS ELECTRIC schlossen im Oktober 2025 eine globale Zusammenarbeit, um integrierte Energiemanagement- und Gebäudeautomatisierungslösungen für Rechenzentren zu entwickeln. Eaton arbeitete im Juli 2025 auch mit NVIDIA an HVDC-800-V-Strominfrastruktur für KI-Rechenzentren zusammen. NIS2-Verpflichtungen und der US-amerikanische NIST-Cybersicherheitsrahmen erhöhen die Sicherheitsanforderungen für OT-IT-Integrationsverträge. Dies begünstigt Anbieter mit etablierten Sicherheitsbetriebsabläufen und Compliance-Fähigkeiten. Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste wird daher voraussichtlich Unternehmen bevorzugen, die Ausrüstungskenntnisse, Softwaresteuerung und verwaltete Betriebsbereitstellung kombinieren.
Marktführer für verwaltete Rechenzentrum-Energieoptimierungsdienste
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
Siemens AG
-
Eaton Corporation plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Siemens AG
- Eaton Corporation plc
- ABB Ltd.
- Nlyte Software Limited
- Sunbird Software, Inc.
- EkkoSense Ltd.
- FNT GmbH
- Modius, Inc.
- Honeywell International Inc.
- Delta Electronics, Inc.
- Legrand SA
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Cisco Systems, Inc.
- IBM Corporation
- Mitsubishi Heavy Industries, Ltd.
- Iceotope Technologies Limited
- Jabil Inc.
- GridPoint, Inc.
- ENGIE Impact
- Enel X
Neueste Industrielle Entwicklungen in Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste
- Oktober 2026: Eaton Corporation und NVIDIA stellten die Eaton Beam Rubin DSX-Plattform vor, die Strom- und Kühlinfrastruktur integriert, die für die Unterstützung von Megawatt-Racks mit dezentraler Erzeugung konzipiert ist. Die Plattform ist so strukturiert, dass neue Rechenzentrumkapazitäten in Monaten statt Jahren in Betrieb genommen werden können, und zielt auf den Netzanschluss-Engpass ab, der die globalen KI-Infrastruktur-Bereitstellungszeiträume einschränkt.
- Februar 2026: Honeywell International kündigte eine strategische Zusammenarbeit mit Kortech an, um die digitale Transformation und Energieeffizienz für Rechenzentren in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten voranzutreiben. Die Partnerschaft erweitert den Fußabdruck von Honeywells verwalteten Infrastrukturdiensten in die am schnellsten wachsende Rechenzentrumgeografie zu einem Zeitpunkt eines milliardenschweren KI-Infrastrukturausbaus im Golfkooperationsrat.
- November 2025: Vertiv Holdings und Caterpillar Inc. unterzeichneten eine Absichtserklärung zur Zusammenarbeit bei fortschrittlichen Energieoptimierungslösungen für Rechenzentren, wobei Vertivs Stromverteilungs- und Kühlportfolio mit den CCHP-Produkten von Caterpillar und Solar Turbines sowie der 1–39-MW-Erdgasturbinen-Palette integriert wird. Die Initiative zielt auf modulare dezentrale Architekturen ab, die darauf ausgelegt sind, PUE zu senken und den CO₂-Fußabdruck gegenüber herkömmlichen netzabhängigen Designs zu verbessern.
- Oktober 2025: Johnson Controls International lancierte die Silent-Aire-Kühlmittelverteilungsplattform auf der Data Centre World Asia 2025 in Singapur und bietet skalierbare Kühlung von 500 kW bis über 10 MW mit integrierter 3-Pumpen- und 3-Wärmetauscher-Redundanz. Das Unternehmen erklärte, dass sein vollständiges Thermalportfolio den Nicht-IT-Energieverbrauch um bis zu 50 % reduzieren kann, und zielt auf Hochdichte-Rechenzentren in flächenbeschränkten asiatisch-pazifischen Märkten ab.
- Oktober 2025: Honeywell International und LS ELECTRIC kündigten eine globale strategische Zusammenarbeit an, um gemeinsam integrierte Energiemanagement- und Gebäudeautomatisierungslösungen für Rechenzentren zu entwickeln, wobei die Schaltanlagenkompetenz von LS ELECTRIC mit der KI-fähigen Plattform Honeywell Forge für intelligente Energieverteilung und Batterie-Energiespeichersysteme kombiniert wird.
- Juli 2025: Vertiv Holdings und Oklo Inc. kündigten eine Zusammenarbeit zur gemeinsamen Entwicklung fortschrittlicher Strom- und Wärmemanagementlösungen für Hyperscale- und Colocation-Rechenzentren an, die von Oklos fortschrittlichen Kernkraftwerken betrieben werden. Eine Pilot-Technologiedemonstration war für Oklos erstes Aurora-Kraftwerk geplant.
Berichtsumfang des globalen Marktes für verwaltete Rechenzentrum-Energieoptimierungsdienste
Der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste umfasst extern erbrachte Dienste, bei denen Anbieter die Strom-, Kühl-, IT-Last- und Carbon-Leistung von Rechenzentrumsanlagen bewerten, überwachen und kontinuierlich optimieren, wobei der kommerzielle Wert primär durch verifizierte Energieeinsparungen, Effizienzgewinne, Kapazitätsfreigabe und Nachhaltigkeitsergebnisse gemessen wird und nicht nur durch Ausrüstungslieferung oder Anlagenverfügbarkeit. Anbieter verfolgen Kennzahlen wie Energieverbrauchseffektivität, Kühlenergieverbrauch, Stromqualität, Serverauslastung und Emissionen und optimieren dann proaktiv die zugrunde liegenden Systeme und Betriebsabläufe, um diese Ergebnisse zu verbessern.
Der Bericht über den Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste ist segmentiert nach Dienstleistungstyp (Energiebewertungs- und Auditdienste, Überwachungs- und Messdienste, Kühl- und Thermische Optimierungsdienste, Strom- und Elektrische Optimierungsdienste, IT-Workload- und Virtualisierungsoptimierungsdienste, Carbon-, Nachhaltigkeits- und Compliance-Optimierungsdienste sowie Verwaltete Betriebsabläufe und Kontinuierliche Optimierungsdienste), Optimierungsbereich (Optimierung der Energieverbrauchseffektivität, Kühlenergie-Optimierung, Stromqualitäts- und Verteilungsoptimierung, IT-Last- und Serverauslastungsoptimierung, Optimierung erneuerbarer Energien und Batteriespeicher, Carbon-Bilanzierung und Emissionsoptimierung sowie Wasser-Energie-Optimierung), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren, Unternehmensrechenzentren, Edge-Rechenzentren und Verwaltete Rechenzentren), Endnutzer (Cloud- und Colocation-Dienstleister, Informationstechnologie und Telekommunikation, Banken, Finanzdienstleistungen und Versicherungen, Regierung und öffentlicher Sektor, Gesundheitswesen und Biowissenschaften, Fertigung und Industrie sowie Sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Energiebewertungs- und Auditdienste |
| Überwachungs- und Messdienste |
| Kühl- und Thermische Optimierungsdienste |
| Strom- und Elektrische Optimierungsdienste |
| IT-Workload- und Virtualisierungsoptimierungsdienste |
| Carbon-, Nachhaltigkeits- und Compliance-Optimierungsdienste |
| Verwaltete Betriebsabläufe und Kontinuierliche Optimierungsdienste |
| Optimierung der Energieverbrauchseffektivität |
| Kühlenergie-Optimierung |
| Stromqualitäts- und Verteilungsoptimierung |
| IT-Last- und Serverauslastungsoptimierung |
| Optimierung erneuerbarer Energien und Batteriespeicher |
| Carbon-Bilanzierung und Emissionsoptimierung |
| Wasser-Energie-Optimierung |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge-Rechenzentren |
| Verwaltete Rechenzentren |
| Cloud- und Colocation-Dienstleister |
| Informationstechnologie und Telekommunikation |
| Banken, Finanzdienstleistungen und Versicherungen |
| Regierung und öffentlicher Sektor |
| Gesundheitswesen und Biowissenschaften |
| Fertigung und Industrie |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Dienstleistungstyp | Energiebewertungs- und Auditdienste | |
| Überwachungs- und Messdienste | ||
| Kühl- und Thermische Optimierungsdienste | ||
| Strom- und Elektrische Optimierungsdienste | ||
| IT-Workload- und Virtualisierungsoptimierungsdienste | ||
| Carbon-, Nachhaltigkeits- und Compliance-Optimierungsdienste | ||
| Verwaltete Betriebsabläufe und Kontinuierliche Optimierungsdienste | ||
| Nach Optimierungsbereich | Optimierung der Energieverbrauchseffektivität | |
| Kühlenergie-Optimierung | ||
| Stromqualitäts- und Verteilungsoptimierung | ||
| IT-Last- und Serverauslastungsoptimierung | ||
| Optimierung erneuerbarer Energien und Batteriespeicher | ||
| Carbon-Bilanzierung und Emissionsoptimierung | ||
| Wasser-Energie-Optimierung | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Edge-Rechenzentren | ||
| Verwaltete Rechenzentren | ||
| Nach Endnutzer | Cloud- und Colocation-Dienstleister | |
| Informationstechnologie und Telekommunikation | ||
| Banken, Finanzdienstleistungen und Versicherungen | ||
| Regierung und öffentlicher Sektor | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung und Industrie | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Rechenzentrum-Energieoptimierungsdienste?
Die Marktgröße für verwaltete Rechenzentrum-Energieoptimierungsdienste wurde im Jahr 2026 auf 5,22 Milliarden USD geschätzt und soll von 6,02 Milliarden USD im Jahr 2027 auf 12,22 Milliarden USD bis 2032 wachsen, was einem CAGR von 15,21 % während des Prognosezeitraums (2027–2032) entspricht.
Welcher Dienstleistungstyp führt die Nachfrage nach verwalteten Rechenzentrum-Energieoptimierungsdiensten an?
Kühl- und Thermische Optimierungsdienste führen mit einem Anteil von 23,23 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 15,66 % wachsen.
Warum erhöhen KI-Rechenzentren die Nachfrage nach Optimierungsdiensten?
KI-Server haben die Rack-Leistungsdichte erhöht, was fortschrittlichere Kühlung, Energiemanagement und Echtzeit-Betriebssteuerungen erfordert.
Welche Nutzer machen den größten Anteil der Nachfrage aus?
Cloud- und Colocation-Dienstleister halten im Jahr 2026 34,77 % der Nachfrage und sollen bis 2032 mit einem CAGR von 15,49 % wachsen.
Welche Region führt bei verwalteten Rechenzentrum-Energieoptimierungsdiensten?
Nordamerika hält im Jahr 2026 41,86 %, unterstützt durch große Hyperscale-Korridore und steigenden Druck auf das Stromsystem.
Was begrenzt die Einführung dieser Dienste?
Hohe Nachrüstungskosten, schwierige Integration über Legacy-Systeme hinweg, Fachkräftemangel und Cybersicherheitsanforderungen können Bereitstellungen verlangsamen.