
マネージド データセンター エネルギー最適化サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
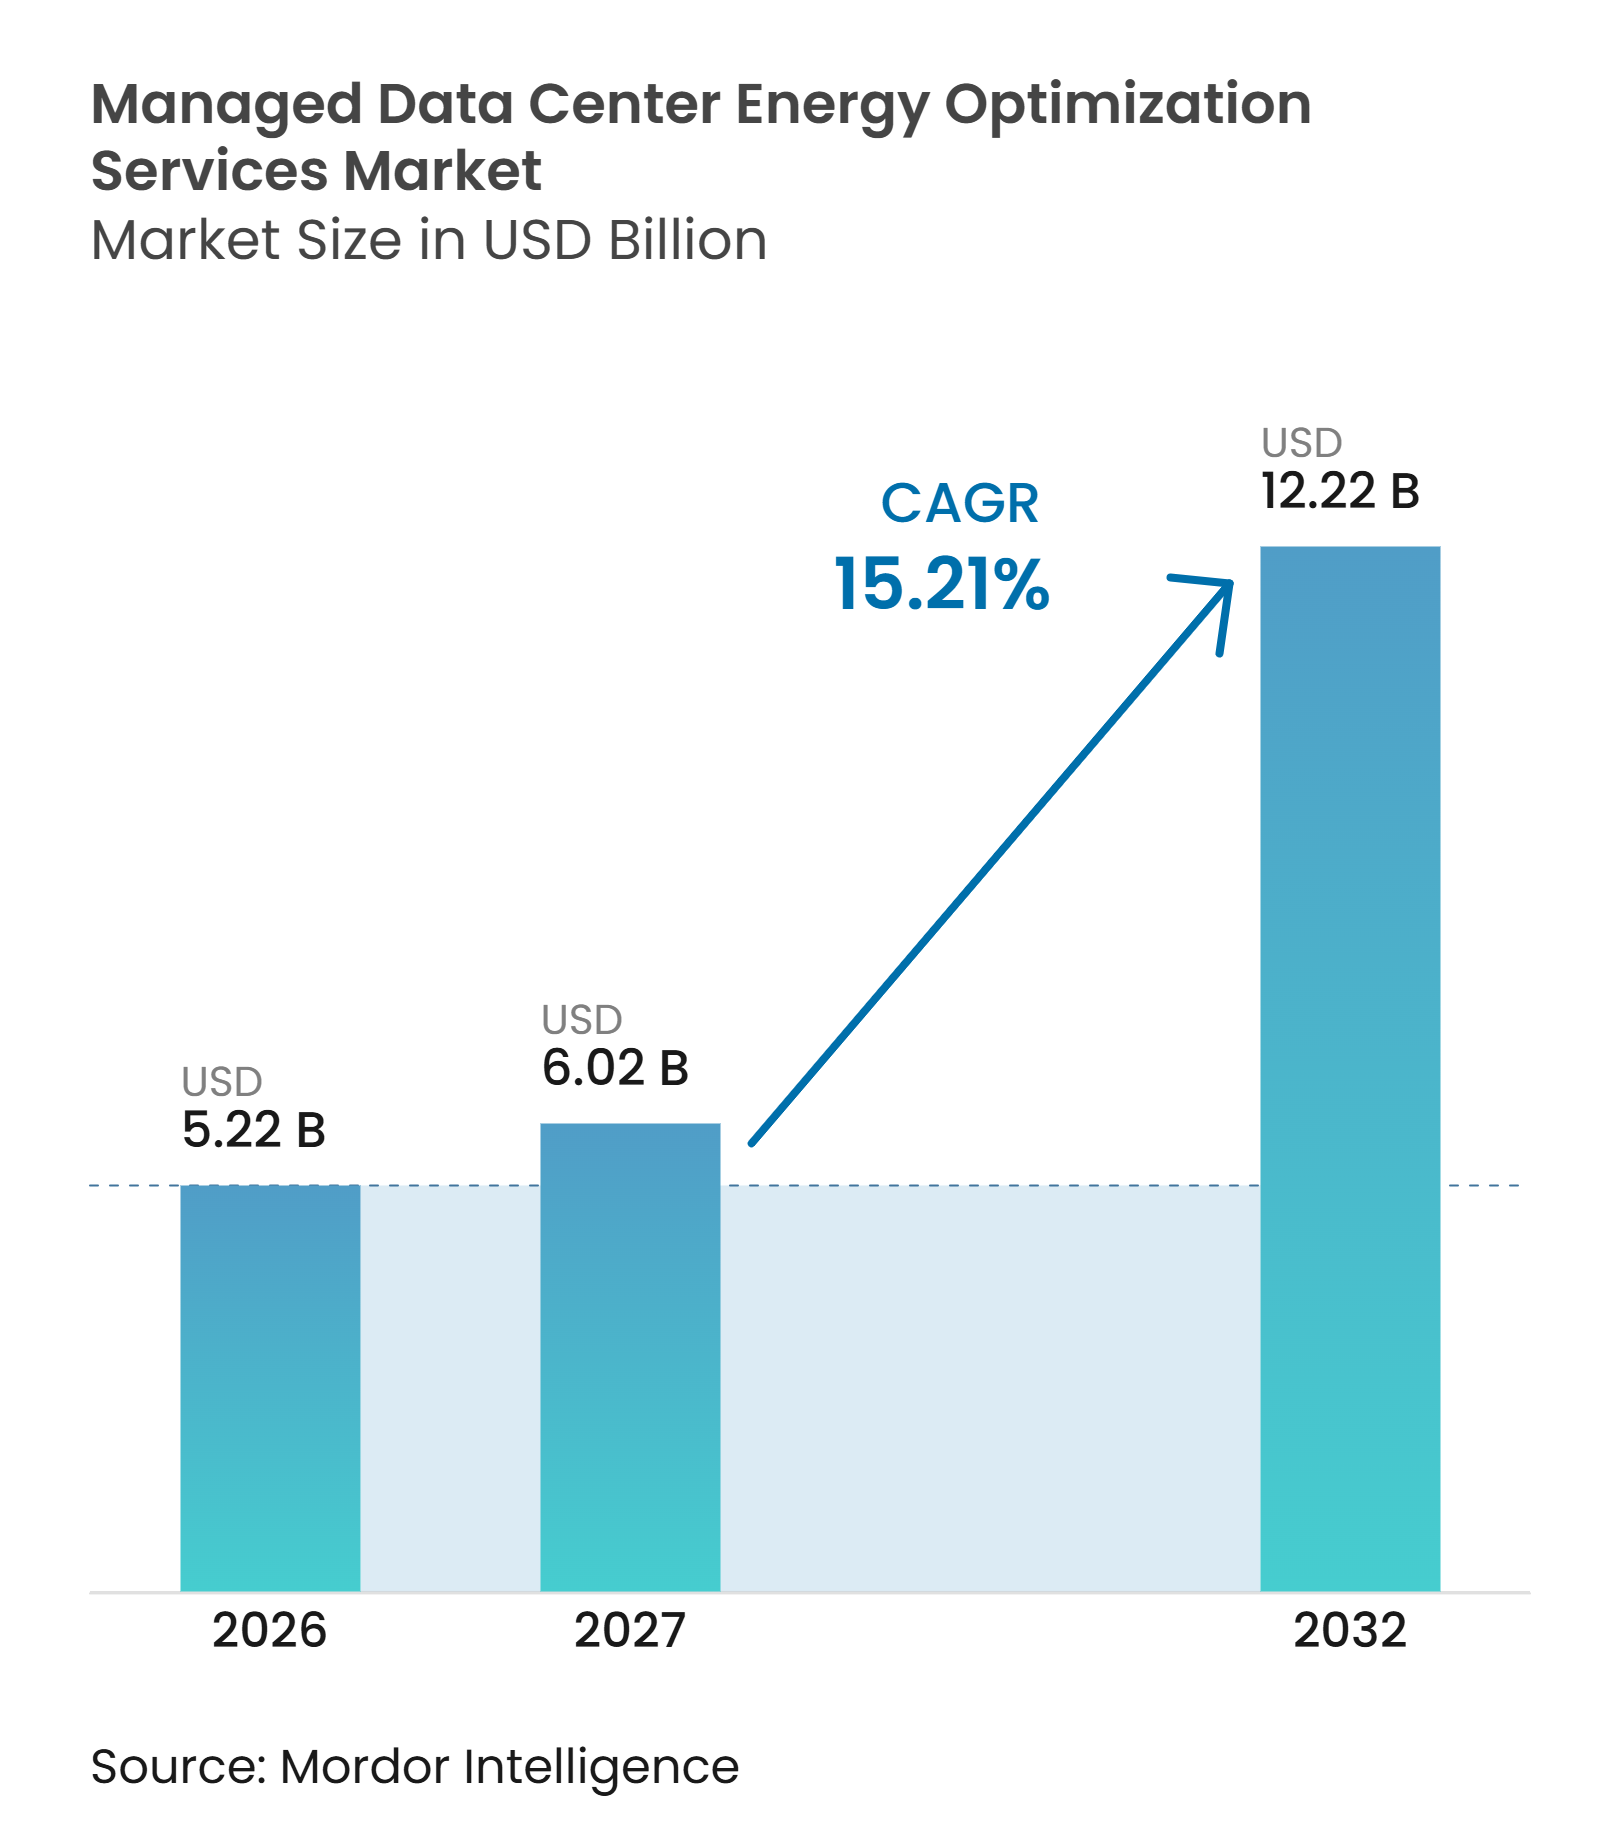
| 市場規模 (2027) | 6.02 十億米ドル |
| 市場規模 (2032) | 12.22 十億米ドル |
| 成長率 (2027 - 2032) | 15.21 % |
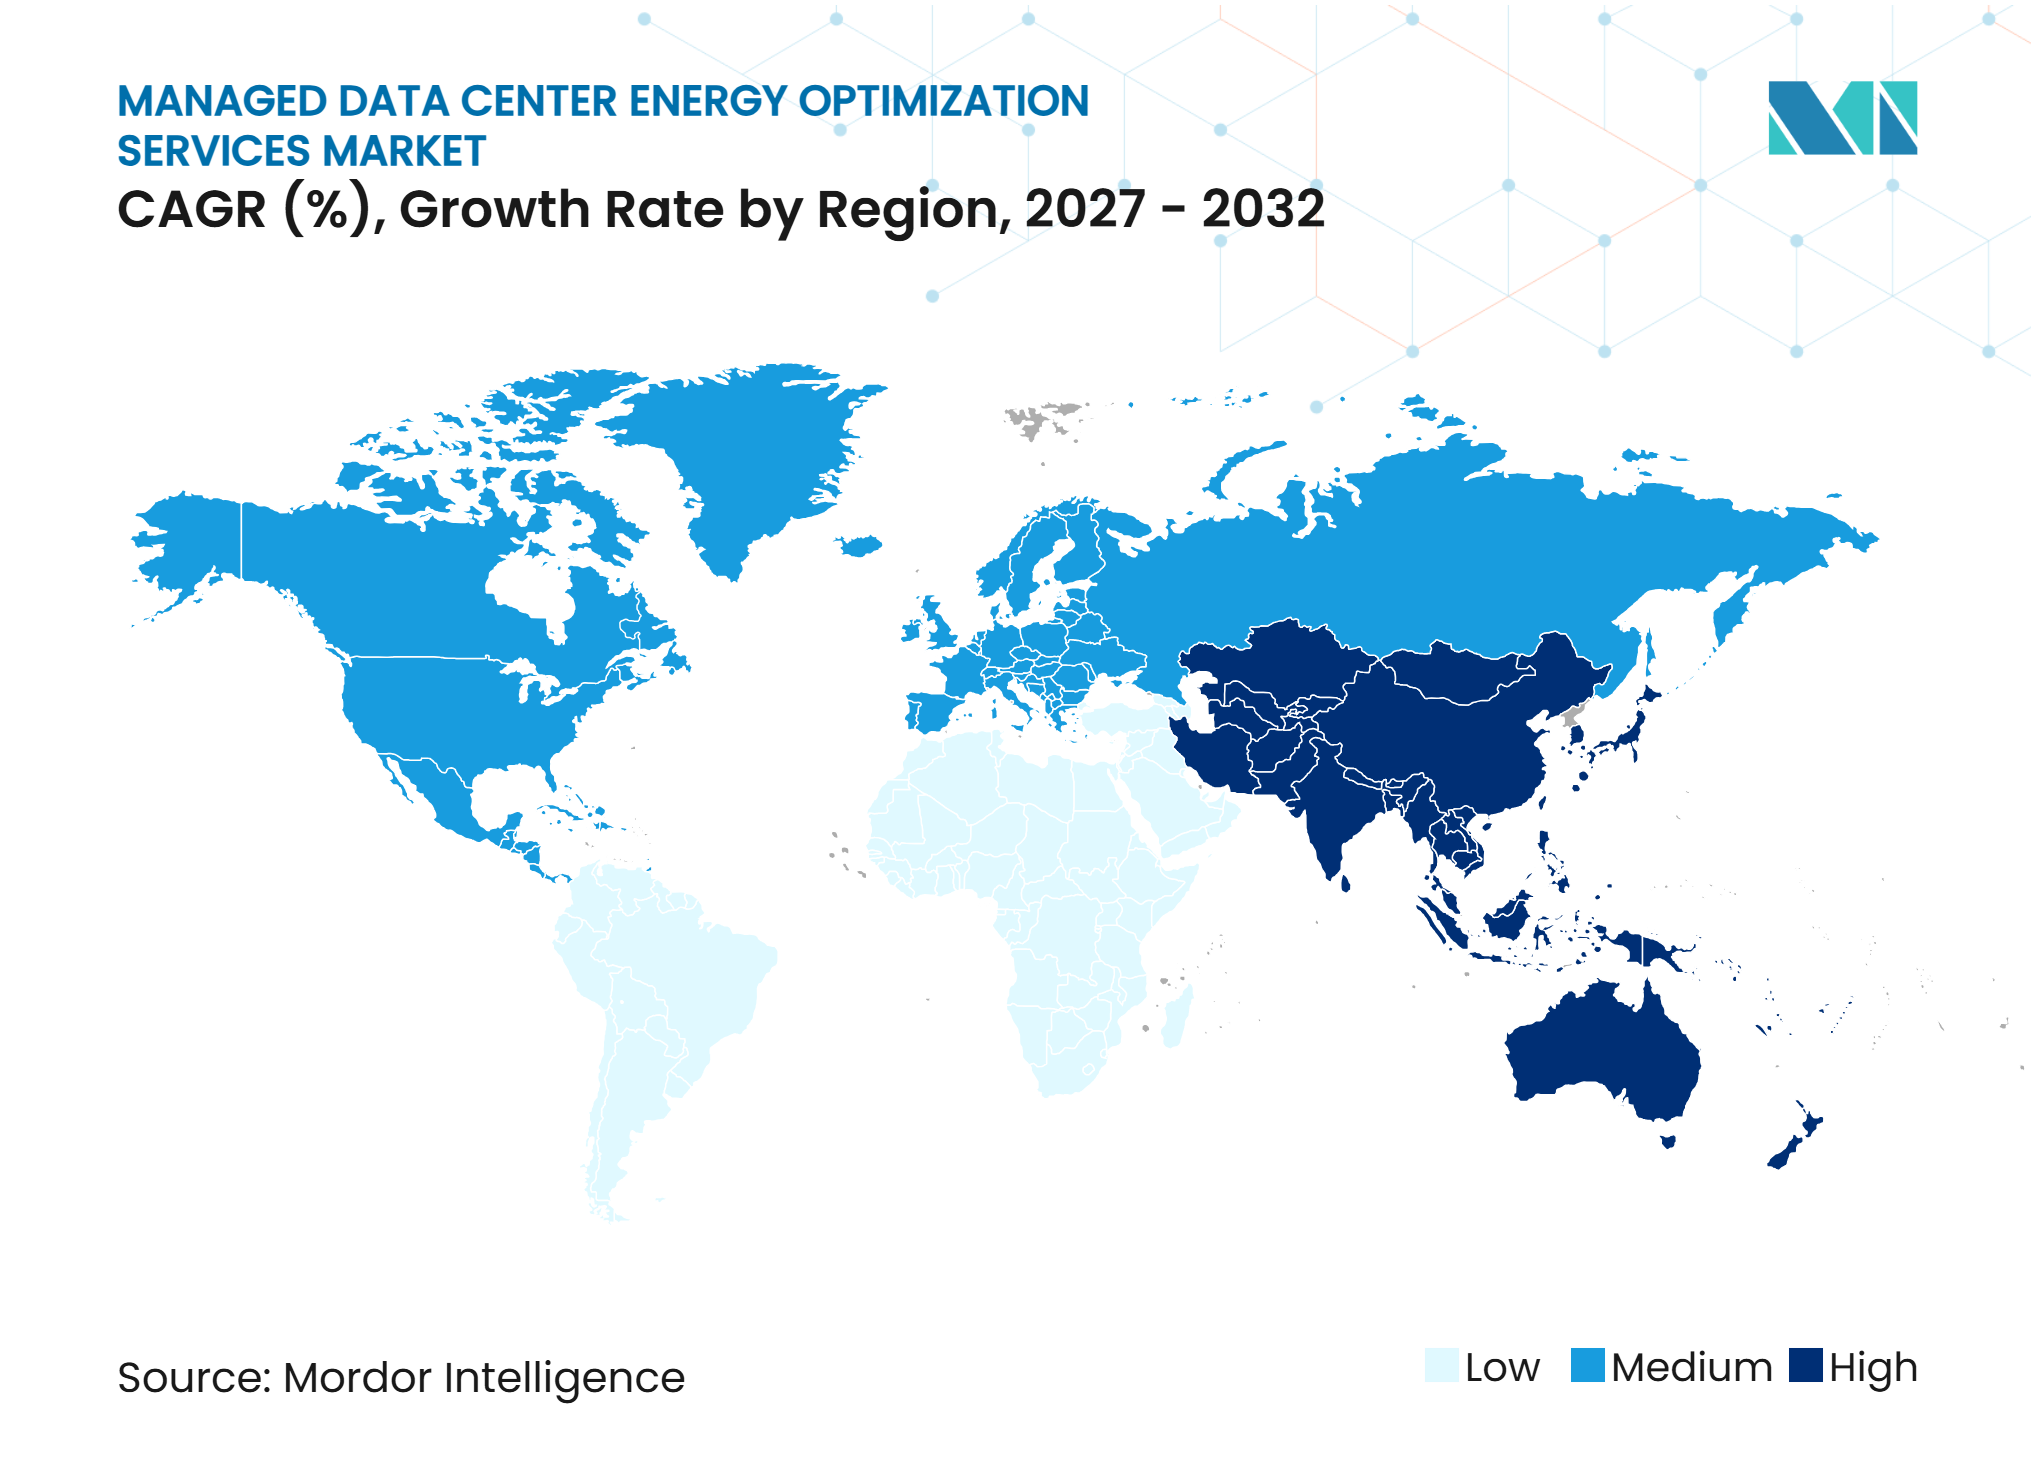
| 最も急速に成長している市場 | 北米 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド データセンター エネルギー最適化サービス市場分析
マネージド データセンター エネルギー最適化サービス市場規模は2026年に5.22 ビリオン 米ドルと評価されており、2027年の6.02 ビリオン 米ドルから2032年には12.22 ビリオン 米ドルに達すると予測され、予測期間(2027年~2032年)においてCAGR 15.21%を記録する見込みです。AIインフラは従来のデータホールよりも多くの電力、より高度な冷却、およびより緊密な監視を必要とするため、需要は増加しています。電力コスト、グリッド制約、および報告規則により、エネルギー最適化は設備管理タスクから運用上の優先事項へと移行しています。熱管理、電力、および報告サービスを一つのサービスレベルアグリーメントのもとで組み合わせるプロバイダーは、より長期の契約を確保するうえで有利な立場にあります。競争は、インフラ設計段階から関与し、高密度冷却、電力配分、および運用データ管理をサポートできるプロバイダーへとシフトしています。
レポートの主要ポイント
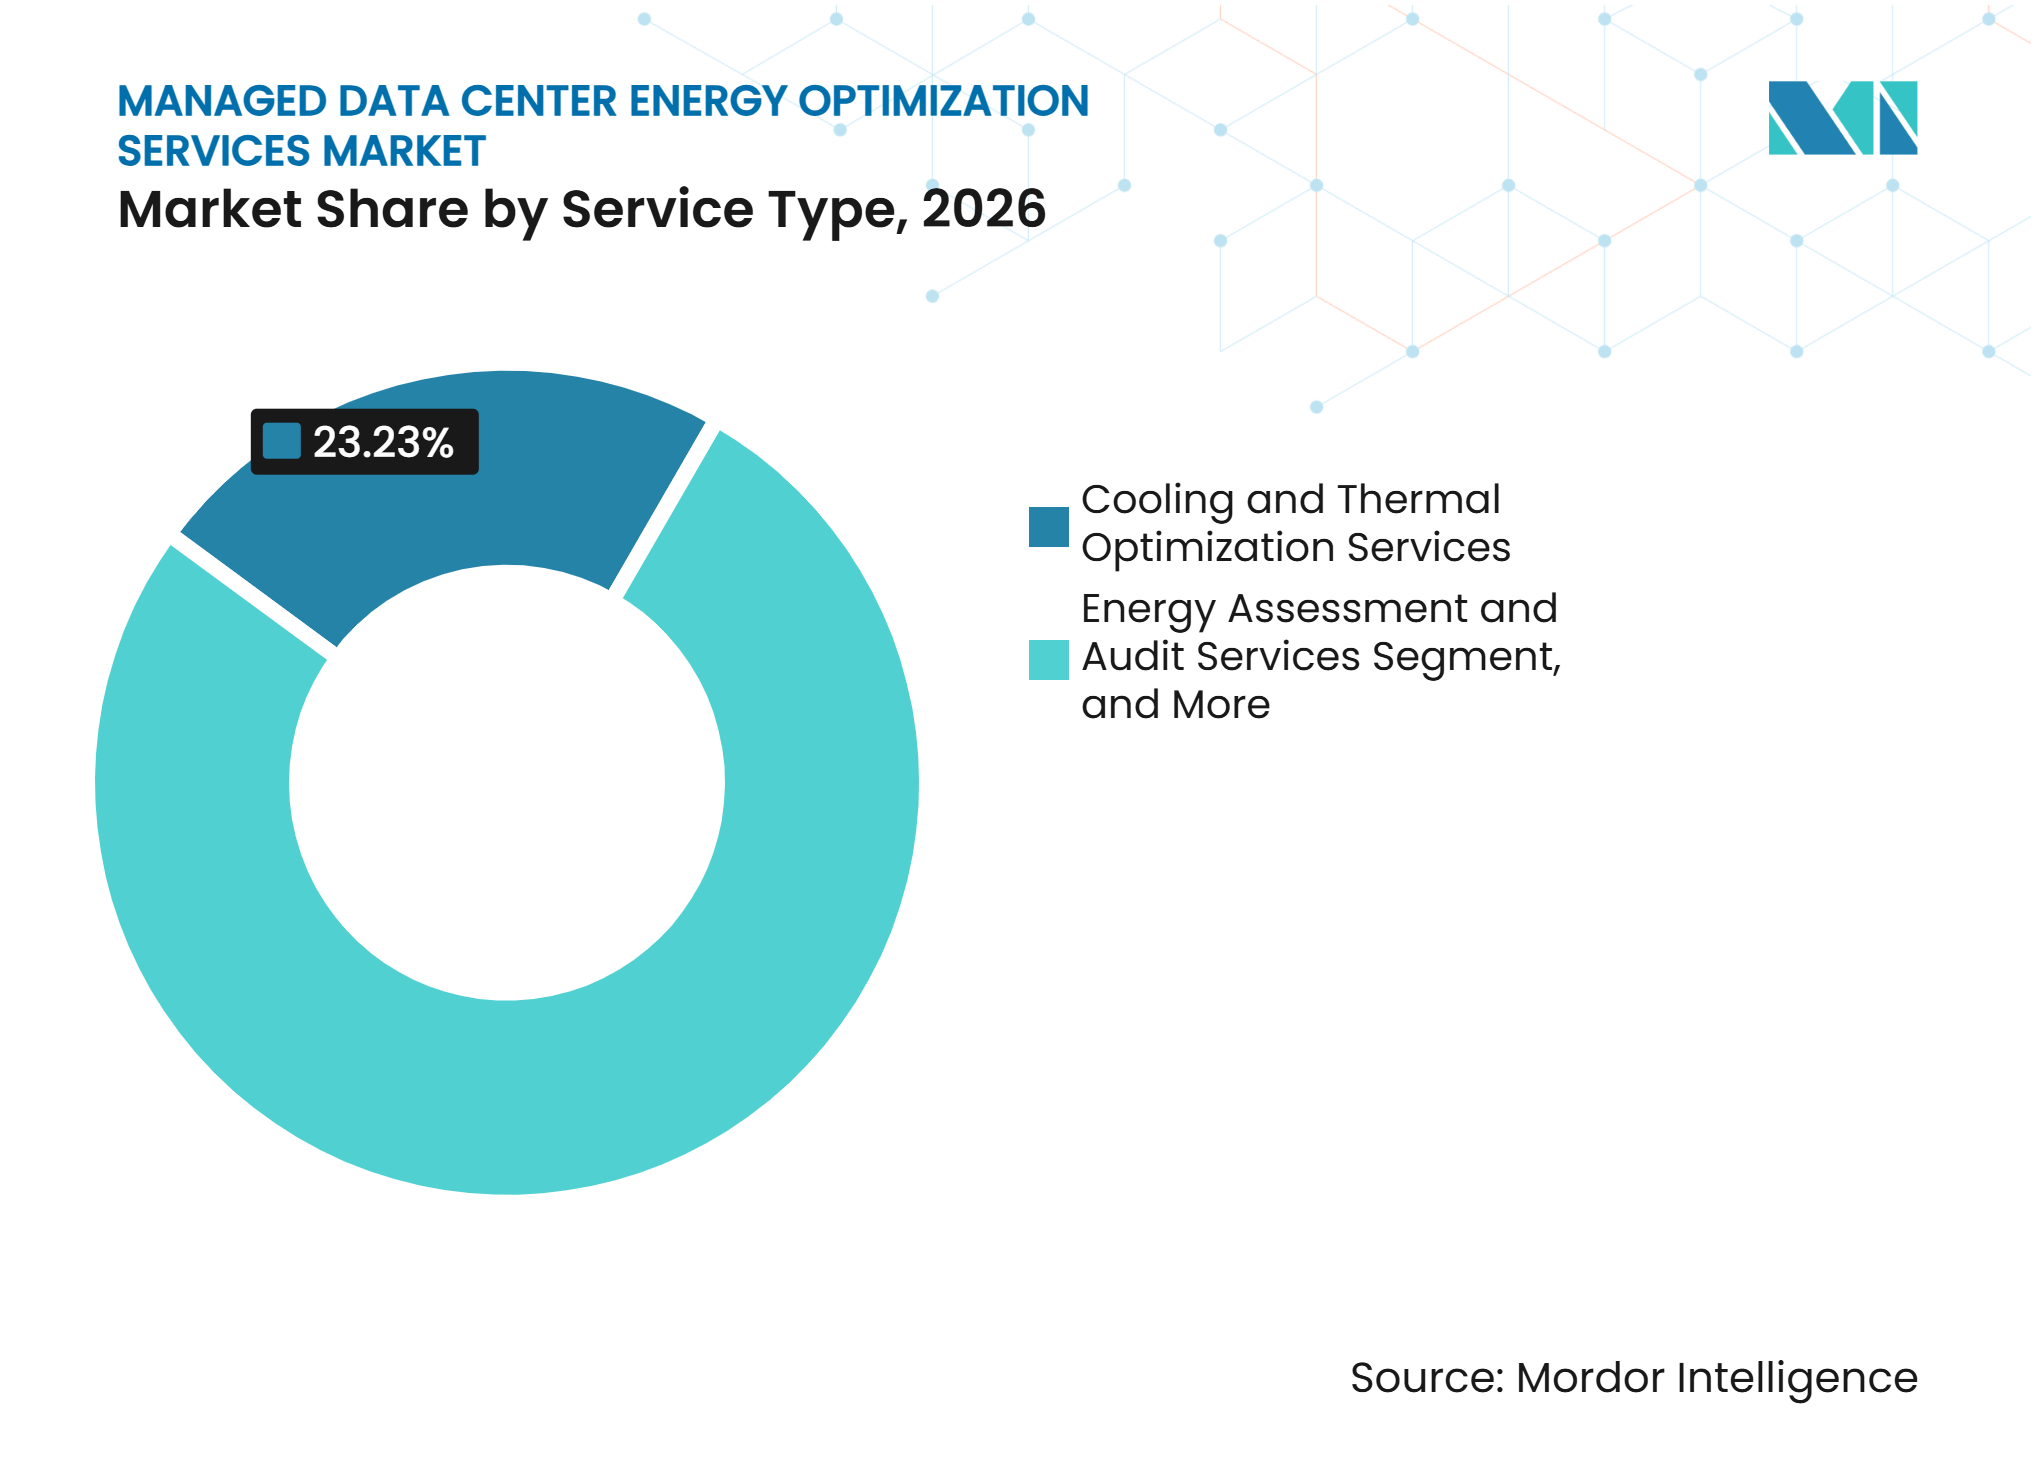
- サービスタイプ別では、冷却・熱管理最適化サービスが2026年のマネージド データセンター エネルギー最適化サース市場において23.23%のシェアを占め、2032年までCAGR 15.66%で拡大すると予測されています。
- 最適化ドメイン別では、PUE最適化が2026年に27.99%を占め、冷却エネルギー最適化は2032年までCAGR 15.54%で拡大すると予測されています。
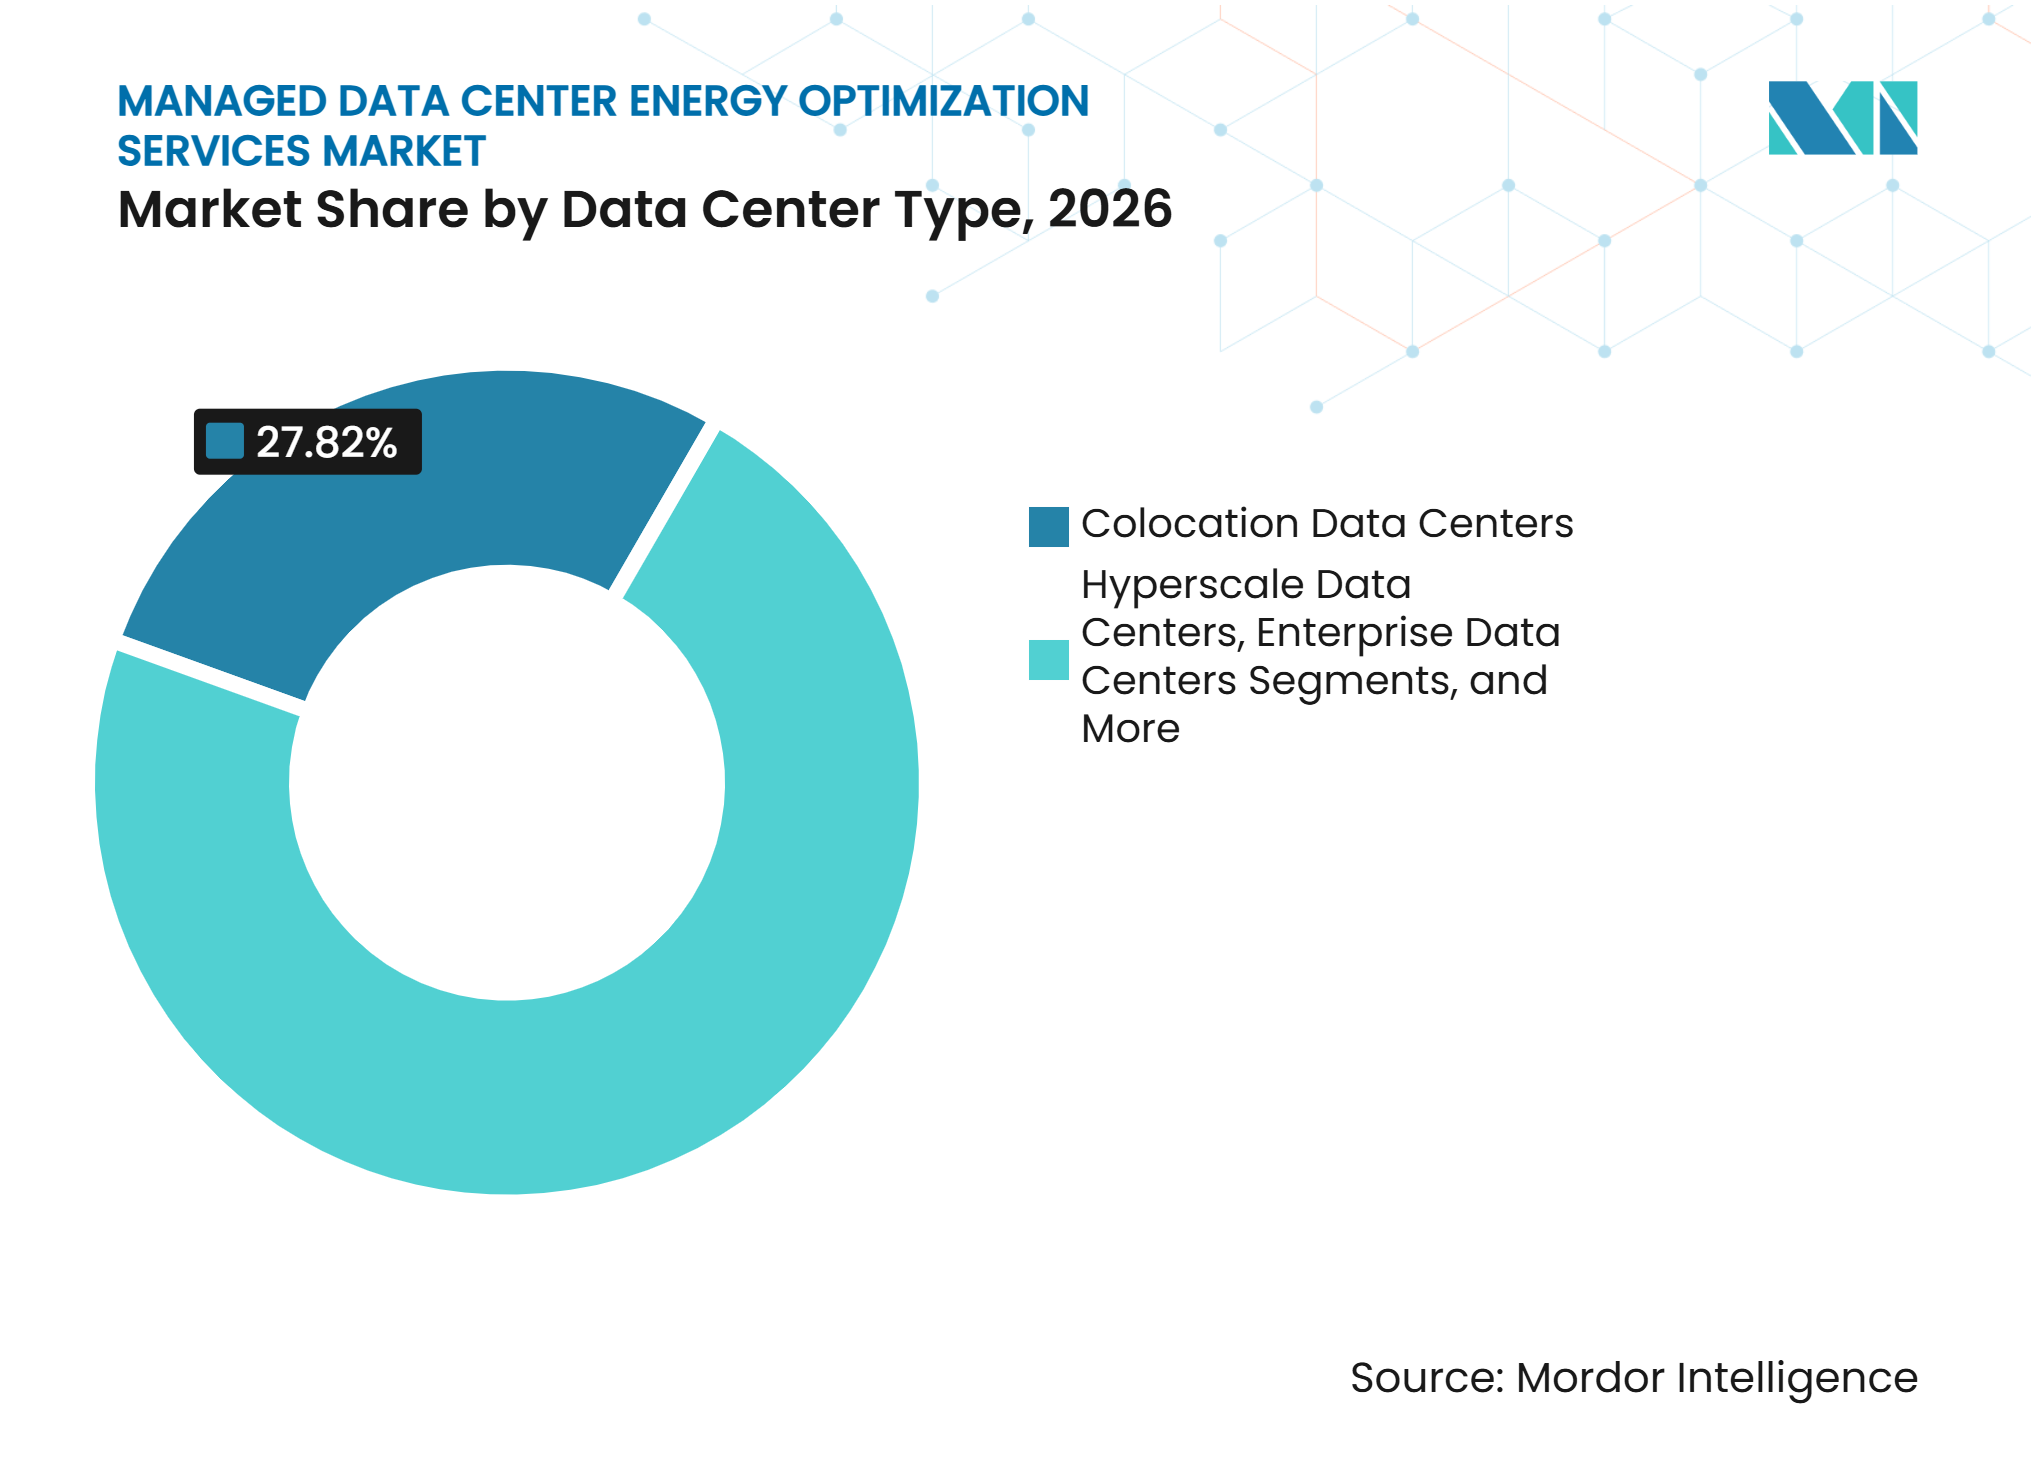
- データセンタータイプ別では、コロケーション データセンターが2026年に27.82%を占め、ハイパースケール データセンターは2032年までCAGR 15.38%で拡大すると予測されています。
- エンドユーザー別では、クラウド・コロケーション サービスプロバイダーが2026年に34.77%を占め、2032年までCAGR 15.49%で拡大すると予測されています。
- 地域別では、北米が2026年に41.86%を占め、中東・アフリカは2032年までCAGR 15.67%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIワークロードによるラック電力密度の増加 | +4.5% | グローバル、北米およびアジア太平洋のハイパースケール回廊に集中 | 短期(2年以内) |
| エネルギーおよびサステナビリティに関する義務的報告 | +3.0% | 欧州連合が中核、北米およびアジア太平洋の規制クラスターにも影響 | 中期(2~4年) |
| 電力コストの上昇とグリッド制約 | +2.5% | 北米、欧州、および東南アジア | 短期(2年以内) |
| ブラウンフィールドにおけるOT-IT統合と最適化のアウトソーシング | +2.2% | グローバル、北米・ドイツ・日本で最も顕著 | 中期(2~4年) |
| 液体冷却および高密度熱管理の採用 | +1.8% | 北米、欧州、シンガポール、および日本 | 中期(2~4年) |
| 検証済み節約効果、容量解放、およびSLA保護への需要 | +1.5% | グローバル、北米および北欧での早期リーダーシップ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロードによるラック電力密度の増加
AIワークロードにより、エネルギー管理はAI対応施設における運用上の必須要件となっています。国際エネルギー機関は、AIサーバーの電力密度が2027年までにさらに4倍に増加すると予測しています。[1]米国エネルギー省の研究によれば、次世代HPC構成の一部はすでにラックあたり250 kWを超えています。従来の空冷はラックあたり40 kWを超えると効果が低下し、液体冷却設計、電力配分の変更、および継続的な熱管理の必要性が高まります。AIインフェレンスはまた、従来の定常状態制御ではなく予測的負荷管理を必要とする急速な電力変動を生み出します。そのため、マネージド データセンター エネルギー最適化サービス市場は、AIインフラの熱的・電気的需要を一体的に管理できるプロバイダーを求めるオペレーターの増加により恩恵を受けています。
エネルギーおよびサステナビリティに関する義務的報告
マネージド データセンター エネルギー最適化サービス市場において、規制上の義務はエネルギー管理を定期的なコンプライアンス費用へと転換しています。EU省エネルギー指令第12条は、ITインストール電力が少なくとも500 kWのオペレーターに対し、データセンターのパフォーマンス指を欧州委員会に年次提出することを義務付けています。[2]改訂されたISO/IEC 30134-2:2026規格は12ヶ月間の継続的な測定を要求しており、監査可能なデータを提供するマネージド監視サービスへの需要を支えています。ITU-T L.1510もまた、スコープ1、スコープ2、スコープ3排出量を含む環境指標の共通手法を定めています。これらの要件は、測定、報告、および改善プログラムを組み合わせることができるサービスプロバイダーに有利に働きます。
電力コストの上昇とグリッド制約
電力コストの上昇とグリッド接続の遅延により、最適化プログラムの財務的価値が高まっています。2026年のダラス連邦準備銀行のワーキングペーパーによれば、既存の米国データセンターは地域の卸売電力価格を平均2~6%引き上げており、中程度から高い稼働率シナリオのもとで2028年までにさらに20~50%の上昇を予測しています。マネージド データセンター エネルギー最適化サービス市場は、オペレーターが運用マージンを守るためにPUEの低減と冷却効率の改善を優先する際に支えられます。変圧器およびガスタービンの供給制約もまた、グリッド系統連系のタイムラインを12~24ヶ月延長しています。これにより、施設設備とユーティリティインターフェース全体にわたる協調制御を必要とする自家発電・蓄電への関心が高まっています。検証済みのエネルギー節約効果が回収期間を短縮する場合、成果ベースのサービス契約はより魅力的になり得ます。
ブラウンフィールドにおけるOT-IT統合と最適化のアウトソーシング
多くのレガシーデータセンターは、リアルタイム最適化を想定して設計されていないBMS、EPMS、DCIM、およびITSMシステムを使用しています。これらのシステムはしばしば独自のベンダープロトコルで動作しているため、プロバイダーはアナリティクスが運用データに作用する前に、データを正規化しエッジゲートウェイを使用する必要があります。この作業には、内部チームが持ち合わせていない可能性のあるエネルギーエンジニアリングとIT運用の両方の知識が必要です。マネージド データセンター エネルギー最適化サービス市場は、統合ポータルによってプロバイダーがクライアントの運用ワークフローの一部となれるため、このギャップから恩恵を受けています。エネルギー・アズ・ア・サービスモデルは、一部の改修資本リスクをプロバイダーに移転しつつ、料金をPUEまたは容量解放の成果に連動させることができます。液体冷却は冷媒配分ユニット、二次ループ、およびリアドア熱交換器を追加するため、専門的なコミッショニングの重要性が高まります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高額な初期改修コストと長期にわたる回収承認 | -2.2% | グローバル、北米および欧州のエンタープライズ・政府セグメントで最も深刻 | 短期(2年以内) |
| レガシーBMS、EPMS、DCIM、およびITSM統合の複雑性 | -1.8% | グローバル、ブラウンフィールドのエンタープライズおよび金融セクターのデータセンターで最も顕著 | 中期(2~4年) |
| エネルギーに精通したデータセンター運用人材の不足 | -1.2% | グローバル、新興市場および地方中核都市市場で深刻な不足 | 長期(4年以上) |
| サイバーセキュリティ、データ主権、および運用技術リスク | -0.9% | グローバル、欧州連合・政府・金融セクターで高まり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高額な初期改修コストと長期にわたる回収承認
ブラウンフィールドの最適化プログラムは、施設の築年数と電力密度に応じて、データホールあたり通常3 ミリオン 米ドルから15 ミリオン 米ドルを必要とします。これらのコミットメントは、エンタープライズおよび政府アカウントにおいて複数四半期にわたる調達・法的審査につながる可能性があります。財務担当者は施設投資に対して15~20%の内部収益率ハードルを適用することが多く、単独の効率化プロジェクトはカーボンクレジットや容量解放の価値なしにはこれを満たせない場合があります。クライアントの初期支出を抑えたパフォーマンス契約は調達を加速できますが、プロバイダーの資本エクスポージャーも増大させます。ISO 50001要件およびEU省エネルギー指令の義務は、投資にコンプライアンス上の理由を加えるため、資本承認を改善できます。マネージド データセンター エネルギー最適化サービス市場では、電力コストの上昇がプロバイダーの価格変更を必要とせずに回収期間を短縮できます。
レガシーBMS、EPMS、DCIM、およびITSM統合の複雑性
マルチベンダーの制御環境は統合コストを引き上げ、展開スケジュールを長期化させる可能性があります。多くのブラウンフィールド施設は、独自のデータモデルと限定的な双方向APIサポートを持つ4つ以上の制御システムを有しています。これにより、展開作業は標準的なソフトウェアインストールよりもカスタム産業自動化作業に近いものとなります。固定価格契約で複雑性を見誤ったプロバイダーは、オペレーターが使用可能なデータを待つ間にコスト超過を吸収する可能性があります。液体冷却は、少数のプロバイダーしか大規模にサポートできない追加の運用技術ドメインを生み出します。マネージド データセンター エネルギー最適化サービス市場において、この抑制要因は複数のBMSおよびDCIMプラットフォームにわたる検証済みスキルを持つ企業へのベンダー統合を促進します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
熱管理の複雑性がより長期のマネージド契約を支える冷却・熱管理最適化サービスは2026年の収益の23.23%を占め、2032年までCAGR 15.66%で拡大すると予測されています。チップへの直接液体冷却および浸漬冷却は、コミッショニング、流体化学管理、および継続的な熱マッピングを必要とします。これらのニーズは、ほとんどのオペレーターがこれらの専門スキルをすべて内部で保有していないため、より長期のマネージド契約を支えます。エネルギー評価・監査サービスは、より高付加価値の成果ベースサービスのためのパフォーマンスベースラインを提供します。マネージド データセンター エネルギー最適化サービス市場はまた、監視・測定サービスをEUの年次報告を支えるテレメトリー層として活用しています。
マネージド データセンター エネルギー最適化サービス市場において、電力・電気最適化サービスは、GPU高密度展開がHVDC 800 V設計を採用するにつれて重要性を増しています。これにより、開閉装置、UPS設計、および電力品質監視にわたる作業が生まれます。ITワークロドおよび仮想化最適化サービスは、エンタープライズおよびハイブリッド施設において引き続き重要です。カーボン・サステナビリティ・コンプライアンス最適化サービスは、組織が監査可能なスコープ2およびスコープ3の測定を必要とするにつれて、定期的なエンゲージメントとなりつつあります。Johnson Controlsは2025年10月にSilent-Aire冷媒配分プラットフォームを発売し、同社の完全な熱管理ポートフォリオが非IT電力使用量を最大50%削減できると述べました。[3]



最適化ドメイン別:
PUE報告と冷却要件が需要を形成PUE最適化は2026年のマネージド データセンター エネルギー最適化サービス市場規模の27.99%を占めました。その地位は、EU報告規則のもとでのコアパフォーマンス指標としての使用と、ISO/IEC 30134-2:2026における継続的測定要件を反映しています。冷却エネルギー最適化は、AI高密度環境において冷却が施設電力使用量の35%以上を占めるため、2032年までCAGR 15.54%で拡大すると予測されています。アクティブな流体管理は、従来の空冷施設で使用されるパッシブなメンテナンスモデルとは異なります。マネージド データセンター エネルギー最適化サービス市場において、電力品質・配分最適化も、高密度GPUラックが過渡的な電圧イベントからの保護を必要とするにつれて重要性を増しています。
マネージド データセンター エネルギー最適化サービス市場において、再生可能エネルギーおよびバッテリー蓄電最適化は初期段階にありますが、グリッド接続の遅延がオンサイト発電、バッテリー、およびユーティリティ調整への関心を高めています。カーボンアカウンティングおよび排出量最適化は、クライアントがスコープ1、スコープ2、スコープ3の報告に取り組むにつれて、アドバイザリー業務から継続的なマネージドサービスへと移行しています。水・エネルギー最適化は、中東や米国南西部などの水資源が逼迫した地域でより重要です。ITロードおよびサーバー稼働率最適化は、物理的な改修なしにワークロードオーケストレーションと仮想化を通じて施設効率を改善できます。PUE、WUE、およびカーボン強度を一つの契約で管理するプロバイダーは、より明確な説明責任モデルを提供できます。
データセンタータイプ別:
コロケーションの規模とハイパースケールの建設がサービスニーズを牽引コロケーション データセンターは2026年のマネージド データセンター エネルギー最適化サービス市場規模の27.82%を占めました。PUE保証、サステナビリティ監査条項、およびサービスレベルアグリーメントのペナルティにより、最適化は多くのコロケーションオペレーターにとって商業的な必須要件となっています。ハイパースケール データセンターは2032年までCAGR 15.38%で拡大すると予測されています。そのAIキャンパスは、高度な内部ツールを使用しながらも、高い電力コストとグリッド容量の圧力に直面しています。マネージド データセンター エネルギー最適化サービス市場は、専門プロバイダーが液体冷却ライフサイクル管理とスコープ2カーボンアカウンティングをサポートする場合に恩恵を受けます。
マネージド データセンター エネルギー最適化サービス市場において、エンタープライズ データセンターはコロケーションオプションの競争力が高まるにつれて効率改善の圧力に直面しています。エッジ データセンターは、分散サイトが限られた現地スタッフしかおらずリモートサポートを必要とすることが多いため、成長する機会となっています。その多様な機器は依然として統合を困難にする可能性があります。マネージド データセンターは、テナント向けサービスを通じて最適化サービスのバイヤーとリセラーの両方として機能できます。必要なサービスモデルは熱管理の成熟度にますます依存しており、空冷エンタープライズ施設は監査主導の作業を必要とし、液体冷却ハイパースケールキャンパスは継続的な運用サポートを必要とします。

エンドユーザー別:
クラウド・コロケーションプロバイダーが調達基準を設定クラウド・コロケーション サービスプロバイダーは2026年のマネージド データセンター エネルギー最適化サービス市場シェアの34.77%を占め、2032年までCAGR 15.49%で拡大すると予測されています。これらのプロバイダーはAIコンピューティング容量を集約し、PUE目標、検証済みカーボン強度、および容量解放コミットメントに基づく調達基準を使用しています。その要件はエンタープライズおよび政府バイヤーにもますます採用されています。銀行・金融サービス・保険は、レジリエンス規則とエネルギー集約型アナリティクスにより、第2位のエンドユーザーカテゴリーです。情報技術・通信企業も自社施設のマネージド最適化を購入し、同様の機能をエンタープライズサービスに組み込んでいます。
マネージド データセンター エネルギー最適化サービス市場において、ヘルスケア・ライフサイエンスは、診断AIの負荷がエネルギー需要を増加させ、運用継続性の価値が高いため、発展途上の高付加価値カテゴリーです。政府・公共セクターの調達サイクルは依然として長いですが、サステナビリティ報告が効率化支出をコンプライアンス予算へとシフトさせる可能性があります。製造・産業の需要は初期段階にあり、運用技術アナリティクスをサポートするプライベート施設を中心としています。IBMは2025年に634件のエネルギー保全プロジェクトを実施し、123,000 MWhおよびCO₂e 35,000メトリックトンを回避しながら、加重平均PUE 1.39を達成しました。[4]小売、メディア、および物流も、AIインフェレンスが大規模な社内エネルギーチームを持たない組織を超えて拡大するにつれて需要を生み出しています。
地域分析
北米
北米は2026年のマネージド データセンター エネルギー最適化サービス市場シェアの41.86%を占めました。ノーザンバージニア、フェニックス、シカゴ、およびダラスはAIコンピューティング活動の大きなシェアを持つ主要なハイパースケール回廊であり、米国エネルギー省はデータセンターが2030年までに国内電力使用量の11.8%を占める可能性があると予測しています。このエクスポージャーにより、検証済みの効率向上が施設オペレーターにとって重要となっています。カナダは再生可能電力の利用可能性と冷却条件から恩恵を受け、メキシコは米国を拠点とするクラウドオペレーターからのデータセンター需要に追随しています。
欧州
マネージド データセンター エネルギー最適化サービス市場において、欧州はEU省エネルギー指令によって形成されており、監視・報告プロバイダーに定期的な業務をもたらしています。欧州データセンター協会は2026年から2031年の間に累計1,760億ユーロ(1,901億 米ドル相当)の投資を予測しており、エネルギーアクセスとグリッドの準備状況が容量増加を制限しています。[5]ドイツ、英国、フランス、および北欧諸国がFLAP-D需要の中核を形成しています。成長は南欧および中・東欧にも拡大しています。
アジア太平洋
アジア太平洋は、中国の東数西算イニシアチブ、インドの発表済み投資、およびシンガポールのサステナビリティライセンス条件により、第2位の成長地域です。
中東・アフリカ
中東・アフリカは2032年までCAGR 15.67%で拡大すると予測されています。極端な周囲温度は50℃に達することがあり、冷却が主要な非IT運用コストとなっています。そのため、マネージド データセンター エネルギー最適化サービス市場はこの地域において熱管理の強力なユースケースを持っています。
南
南米は最小の地域セグメントにとどまっています。ブラジルの金融サービスおよびハイパースケール活動とチリの再生可能エネルギーの優位性が近期の需要基盤を提供し、南米の残りの地域は初期採用段階にとどまっています。
競合環境
市場集中度
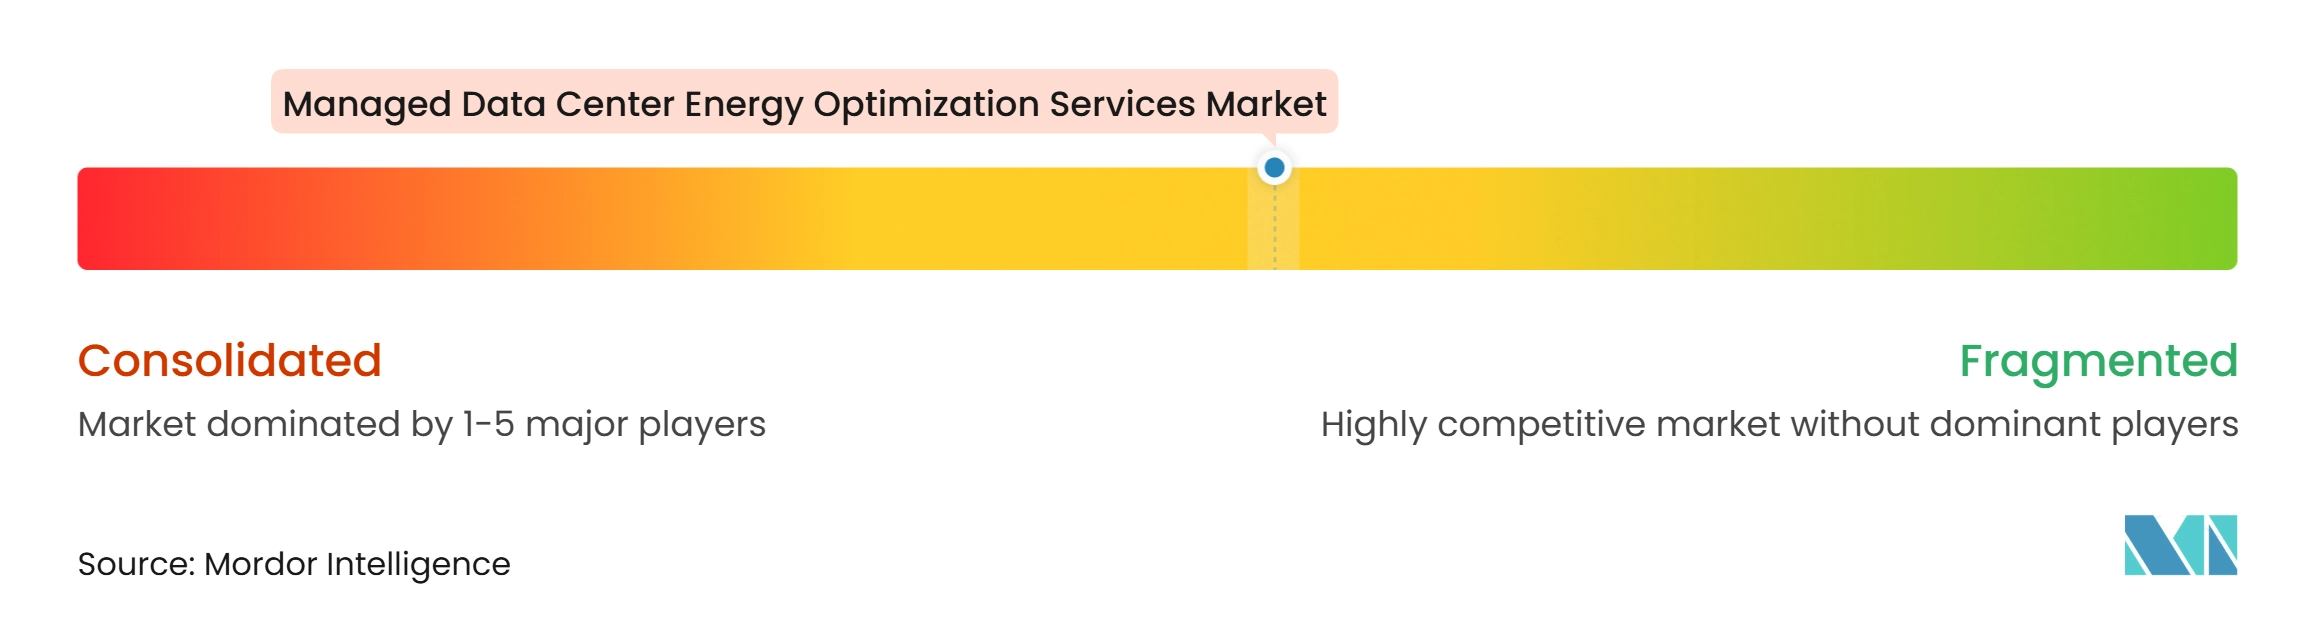
マネージド データセンター エネルギー最適化サービス市場は中程度の集中度を示しています。グローバルなエネルギー・オートメーションプロバイダーは幅広いハードウェアおよびソフトウェアポートフォリオを持ち、専門企業は特化したアナリティクス、監視、およびサービス提供を通じて競争しています。Schneider Electric、Vertiv、Eaton、およびABBは、冷媒配分ユニット、UPSシステム、開閉装置、電力配分ユニットなどの機器において優位性を持っています。Schneider ElectricとVertivは、NVIDIAとのAIインフラ設計に関する2025年の協業を通じてポジションを強化しました。これらの関係により、プロバイダーはデータセンターの電力・冷却システムが最初に設計される段階から関与できます。
EkkoSense、Nlyte Software、Sunbird Software、Modius、およびFNT GmbHは、既存のBMSおよびDCIM環境の上に配置できる監視・報告レイヤーを提供しています。マネージド データセンター エネルギー最適化サービス市場において、このアプローチは完全なインフラ置き換えよりも迅速な展開を可能にします。Schneider Electricは2025年9月にAIインフラおよび液体冷却制御設計リファレンス文書を発行し、NVIDIA Mission ControlとのOT-IT相互運用性フレームワークを示しました。Iceotope TechnologiesとSTULZ GmbHは浸漬冷却および精密冷却の知識を通じて熱管理サービスで競争し、ENGIE ImpactとEnel Xはエネルギー調達とデマンドレスポンス統合において差別化されたポジションを持っています。
HoneywellとLS ELECTRICは2025年10月にデータセンター向けの統合電力管理・ビルオートメーションソリューションを開発するグローバル協業を締結しました。EatonもまたNVIDIAと2025年7月にAIデータセンター向けHVDC 800 V電力インフラについて協業しました。NIS2義務および米国NISTサイバーセキュリティフレームワークは、OT-IT統合契約のセキュリティ要件を引き上げています。これは、確立されたセキュリティオペレーションとコンプライアンス能力を持つプロバイダーに有利に働きます。そのため、マネージド データセンター エネルギー最適化サービス市場は、機器の知識、ソフトウェア制御、およびマネージド運用デリバリーを組み合わせた企業を優遇する可能性が高いです。
マネージド データセンター エネルギー最適化サービス産業のリーダー企業
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
Siemens AG
-
Eaton Corporation plc
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド データセンター エネルギー最適化サービス市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Siemens AG
- Eaton Corporation plc
- ABB Ltd.
- Nlyte Software Limited
- Sunbird Software, Inc.
- EkkoSense Ltd.
- FNT GmbH
- Modius, Inc.
- Honeywell International Inc.
- Delta Electronics, Inc.
- Legrand SA
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Cisco Systems, Inc.
- IBM Corporation
- Mitsubishi Heavy Industries, Ltd.
- Iceotope Technologies Limited
- Jabil Inc.
- GridPoint, Inc.
- ENGIE Impact
- Enel X
最近の産業開発事情 マネージド データセンター エネルギー最適化サービス市場
- 2026年10月:Eaton CorporationとNVIDIAは、オンサイト発電を備えたメガワット級ラックをサポートするよう設計された電力・冷却インフラを統合したEaton Beam Rubin DSXプラットフォームを発表しました。このプラットフォームは、グローバルなAIインフラ展開タイムラインを制約するグリッド系統連系のボトルネックを対象に、新たなデータセンター容量を数年ではなく数ヶ月でオンライン化できるよう設計されています。
- 2026年2月:Honeywell Internationalは、エジプト、サウジアラビア、UAEのデータセンターのデジタルトランスフォーメーションとエネルギー効率を推進するためにKortechとの戦略的協業を発表しました。このパートナーシップは、湾岸協力会議における数十億ドル規模のAIインフラ建設が進む中、最も急成長するデータセンター地域へのHoneywellのマネージドインフラサービスのフットプリントを拡大します。
- 2025年11月:Vertiv HoldingsとCaterpillar Inc.は、VertivのPower配分・冷却ポートフォリオとCaterpillarおよびSolar TurbinesのCCHP製品および1~39 MWの天然ガスタービンレンジを統合し、データセンター向けの高度なエネルギー最適化ソリューションで協業する覚書に署名しました。このイニシアチブは、従来のグリッド依存設計と比較してPUEを低減しカーボンフトプリントを改善するよう設計されたモジュラーな自家発電アーキテクチャを対象としています。
- 2025年10月:Johnson Controls Internationalは、シンガポールで開催されたData Centre World Asia 2025においてSilent-Aire冷媒配分プラットフォームを発売し、3ポンプおよび3熱交換器の冗長性を内蔵した500 kWから10 MW超のスケーラブルな冷却を提供しました。同社は、完全な熱管理ポートフォリオが非IT電力使用量を最大50%削減できると述べ、土地が制約されたアジア太平洋市場の高密度データセンターを対象としています。
- 2025年10月:Honeywell InternationalとLS ELECTRICは、LS ELECTRICの開閉装置の専門知識とHoneywell ForgeのAI対応プラットフォームを組み合わせ、インテリジェントなエネルギー配分とバッテリーエネルギー蓄電システムのためのデータセンター向け統合電力管理・ビルオートメーションソリューションを共同開発するグローバル戦略的協業を発表しました。
- 2025年7月:Vertiv HoldingsとOklo Inc.は、Okloの先進核発電所を電源とするハイパースケールおよびコロケーション データセンター向けの先進電力・熱管理ソリューションを共同開発する協業を発表しました。パイロット技術実証はOkloの最初のAuroraパワーハウスで計画されました。
グローバル マネージド データセンター エネルギー最適化サービス市場レポートの調査範囲
マネージド データセンー エネルギー最適化サービス市場とは、プロバイダーがデータセンター施設の電力、冷却、ITロード、およびカーボンパフォーマンスを評価、監視、継続的に最適化する外部提供サービスであり、商業的価値は主に機器供給や施設稼働時間だけでなく、検証済みのエネルギー節約、効率向上、容量解放、およびサステナビリティ成果によって測定されます。プロバイダーは電力使用効率、冷却エネルギー消費、電力品質、サーバー稼働率、および排出量などの指標を追跡し、基盤となるシステムと運用を積極的に調整してこれらの成果を改善します。
マネージド データセンター エネルギー最適化サービス市場レポートは、サービスタイプ(エネルギー評価・監査サービス、監視・測定サービス、冷却・熱管理最適化サービス、電力・電気最適化サービス、ITワークロードおよび仮想化最適化サービス、カーボン・サステナビリティ・コンプライアンス最適化サービス、マネージドオペレーションおよび継続的最適化サービス)、最適化ドメイン(電力使用効率最適化、冷却エネルギー最適化、電力品質・配分最適化、ITロードおよびサーバー稼働率最適化、再生可能エネルギーおよびバッテリー蓄電最適化、カーボンアカウンティングおよび排出量最適化、水・エネルギー最適化)、データセンタータイプ(ハイパースケール データセンター、コロケーション データセンター、エンタープライズ データセンター、エッジ データセンター、マネージド データセンター)、エンドユーザー(クラウド・コロケーション サービスプロバイダー、情報技術・通信、銀行・金融サービス・保険、政府・公共セクター、ヘルスケア・ライフサイエンス、製造・産業、その他エンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| エネルギー評価・監査サービス |
| 監視・測定サービス |
| 冷却・熱管理最適化サービス |
| 電力・電気最適化サービス |
| ITワークロードおよび仮想化最適化サービス |
| カーボン・サステナビリティ・コンプライアンス最適化サービス |
| マネージドオペレーションおよび継続的最適化サービス |
| 電力使用効率最適化 |
| 冷却エネルギー最適化 |
| 電力品質・配分最適化 |
| ITロードおよびサーバー稼働率最適化 |
| 再生可能エネルギーおよびバッテリー蓄電最適化 |
| カーボンアカウンティングおよび排出量最適化 |
| 水・エネルギー最適化 |
| ハイパースケール データセンター |
| コロケーション データセンター |
| エンタープライズ データセンター |
| エッジ データセンター |
| マネージド データセンター |
| クラウド・コロケーション サービスプロバイダー |
| 情報技術・通信 |
| 銀行・金融サービス・保険 |
| 政府・公共セクター |
| ヘルスケア・ライフサイエンス |
| 製造・産業 |
| その他エンドユーザー |
| 北米 | 米国 |
| ナダ | |
| メキシコ | |
| 南米 | ブラジル |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| 北欧諸国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| 中東・アフリカその他 |
| サービスタイプ別 | エネルギー評価・監査サービス | |
| 監視・測定サービス | ||
| 冷却・熱管理最適化サービス | ||
| 電力・電気最適化サービス | ||
| ITワークロードおよび仮想化最適化サービス | ||
| カーボン・サステナビリティ・コンプライアンス最適化サービス | ||
| マネージドオペレーションおよび継続的最適化サービス | ||
| 最適化ドメイン別 | 電力使用効率最適化 | |
| 冷却エネルギー最適化 | ||
| 電力品質・配分最適化 | ||
| ITロードおよびサーバー稼働率最適化 | ||
| 再生可能エネルギーおよびバッテリー蓄電最適化 | ||
| カーボンアカウンティングおよび排出量最適化 | ||
| 水・エネルギー最適化 | ||
| データセンタータイプ別 | ハイパースケール データセンター | |
| コロケーション データセンター | ||
| エンタープライズ データセンター | ||
| エッジ データセンター | ||
| マネージド データセンター | ||
| エンドユーザー別 | クラウド・コロケーション サービスプロバイダー | |
| 情報技術・通信 | ||
| 銀行・金融サービス・保険 | ||
| 政府・公共セクター | ||
| ヘルスケア・ライフサイエンス | ||
| 製造・産業 | ||
| その他エンドユーザー | ||
| 地域別 | 北米 | 米国 |
| ナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| 北欧諸国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
マネージド データセンター エネルギー最適化サービスの市場規模はどのくらいですか?
マネージド データセンター エネルギー最適化サービス市場規模は2026年に5.22 ビリオン 米ドルと評価されており、2027年の6.02 ビリオン 米ドルから2032年には12.22 ビリオン 米ドルに達すると予測され、予測期間(2027年~2032年)においてCAGR 15.21%を記録する見込みです。
マネージド デタセンター エネルギー最適化においてどのサービスタイプが需要をリードしていますか?
冷却・熱管理最適化サービスが2026年に23.23%のシェアでリードしており、2032年までCAGR 15.66%で拡大すると予測されています。
AIデータセンターが最適化サービスへの需要を高めているのはなぜですか?
AIサーバーはラック電力密度を増加させており、より高度な冷却、電力管理、およびリアルタイムの運用制御を必要としています。
最大の需要を占めるユーザーはどこですか?
クラウド・コロケーション サービスプロバイダーが2026年の需要の34.77%を占め、2032年までCAGR 15.49%で拡大すると予測されています。
マネージド データセンター エネルギー最適化サービスをリードする地域はどこですか?
北米が2026年に41.86%を占め、大規模なハイパースケール回廊と電力システムへの高まる圧力に支えられています。
これらのサービスの採用を制限する要因は何ですか?
高い改修コスト、レガシーシステム全体にわたる困難な統合、人材不足、およびサイバーセキュリティ要件が展開を遅らせる可能性があります。