
Tamaño y Participación del Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
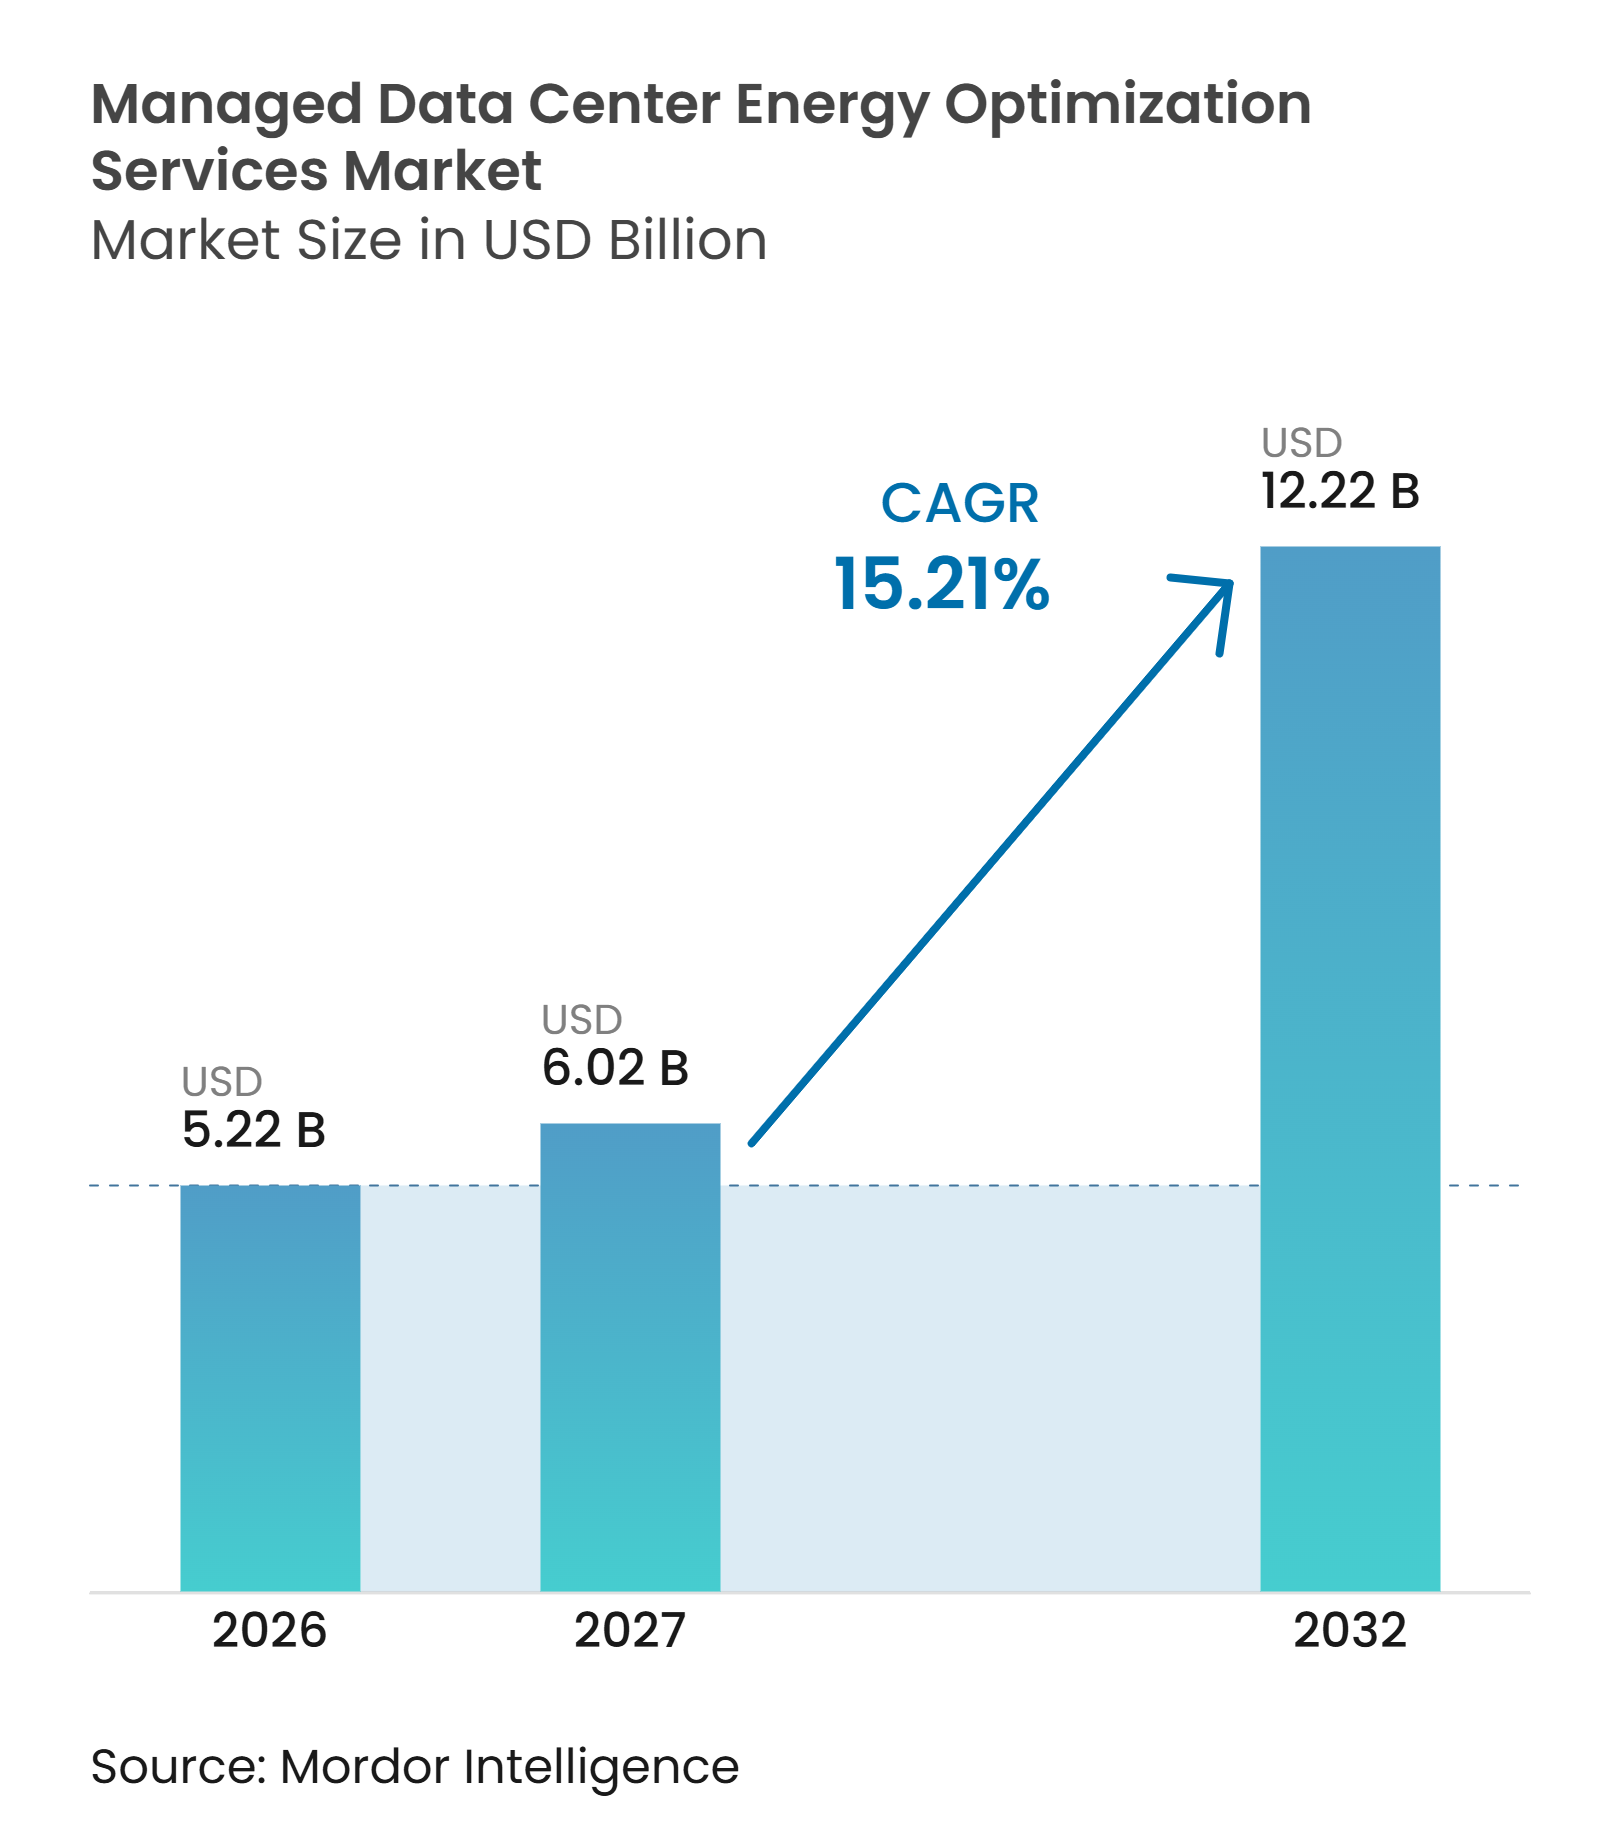
| Tamaño del Mercado (2027) | 6.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.22 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.21 % |
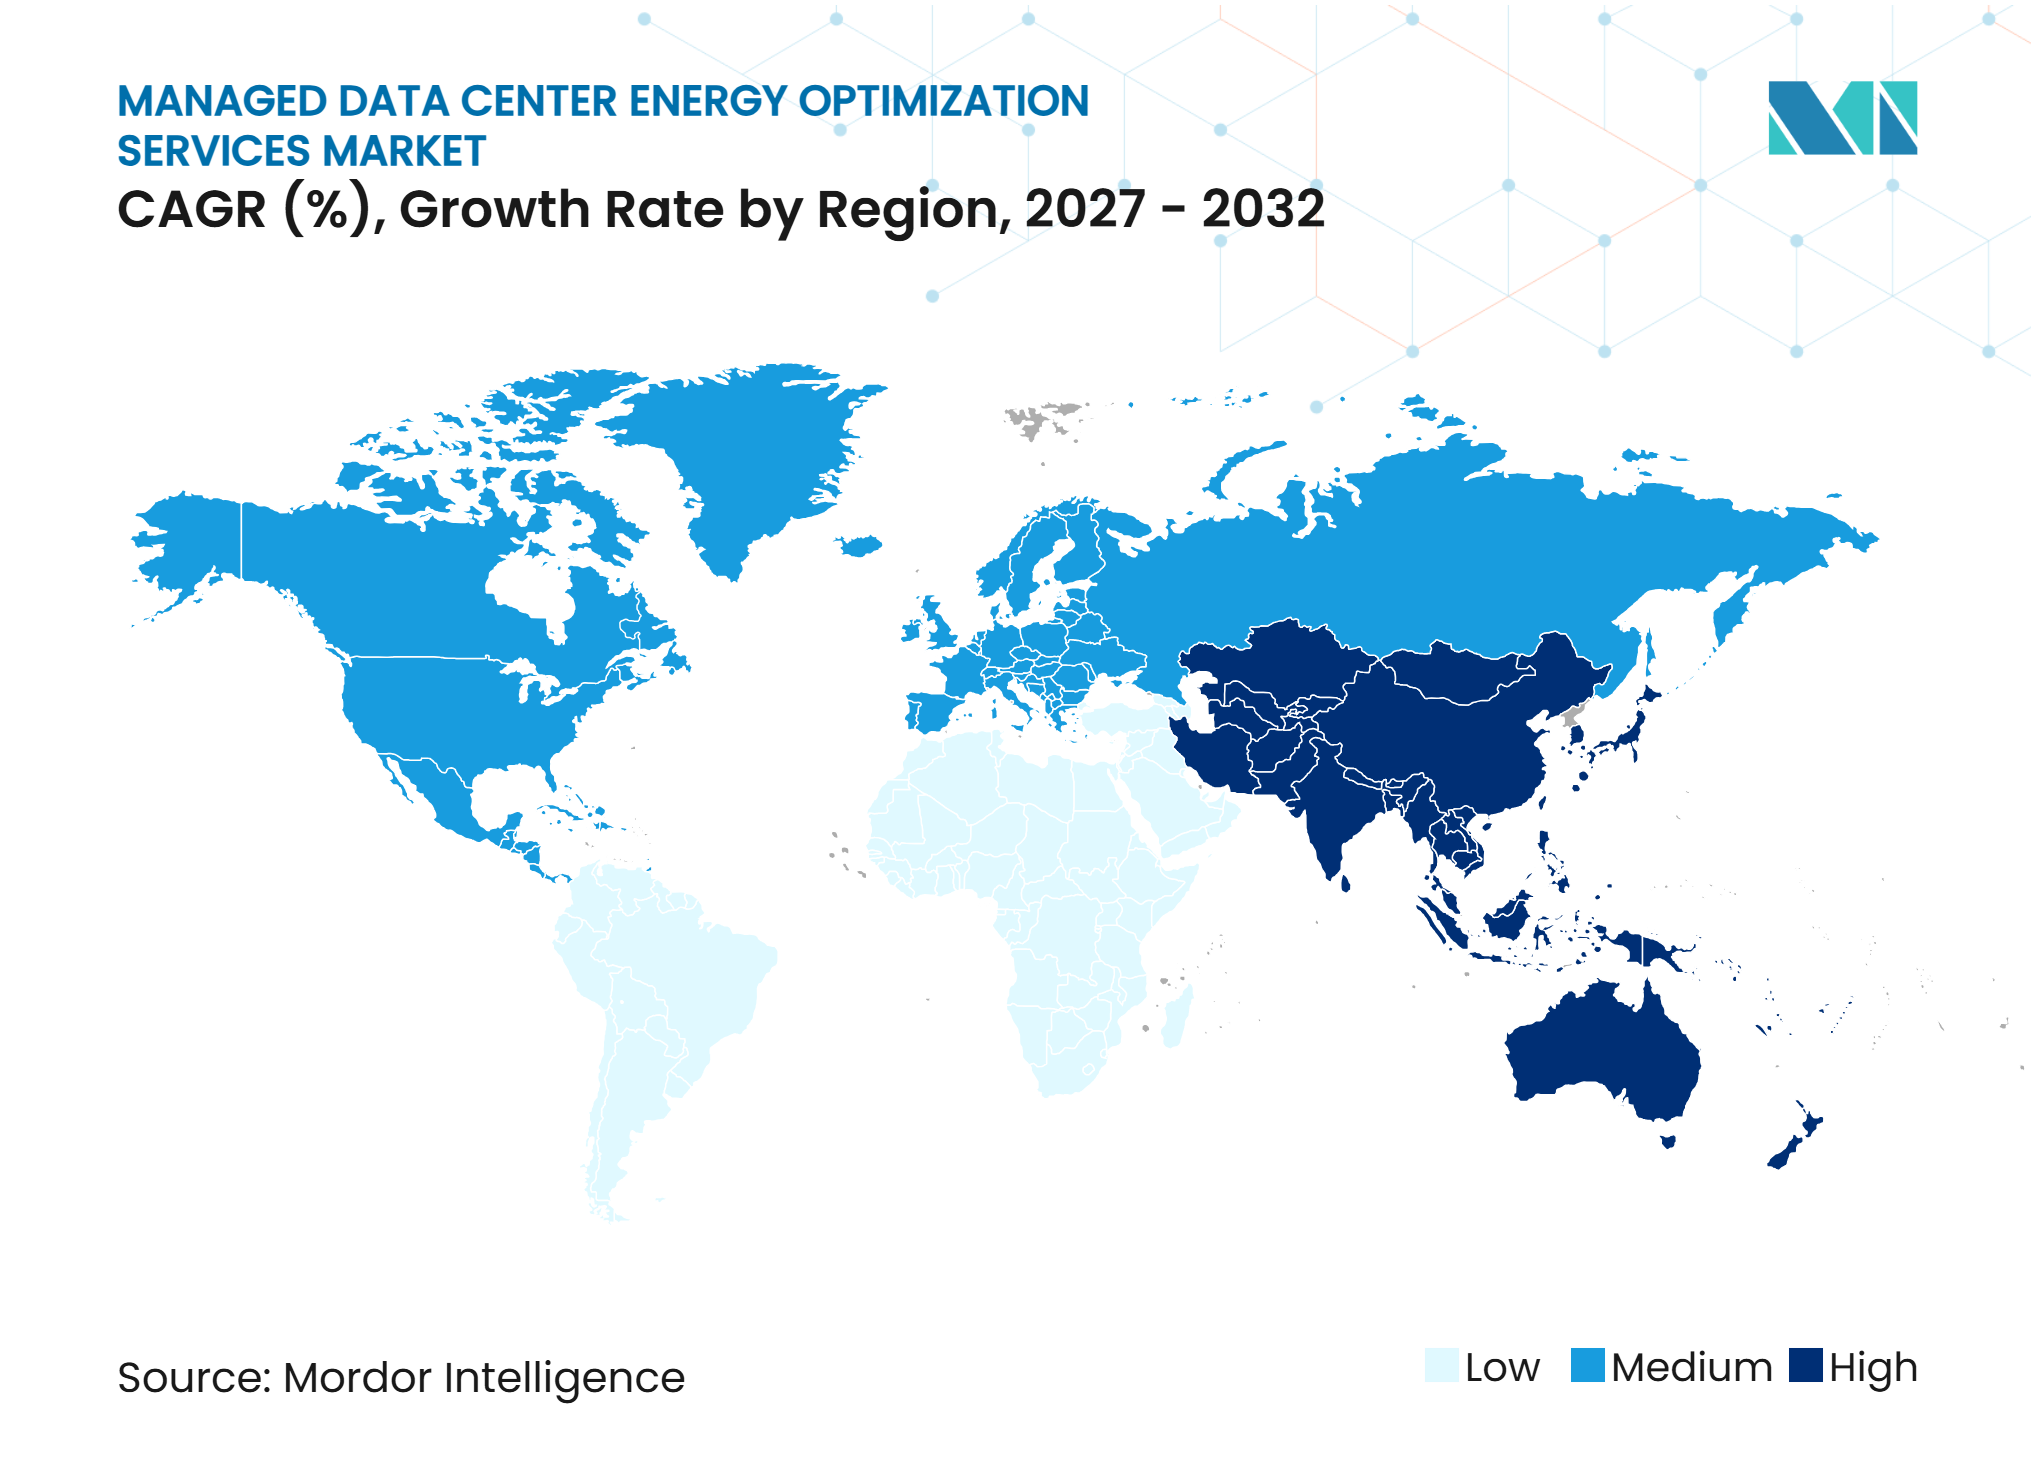
| Mercado de Crecimiento Más Rápido | América del Norte |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados por Mordor Intelligence
El tamaño del mercado de servicios de optimización energética de centros de datos gestionados fue valorado en 5,22 mil millones de USD en 2026 y se proyecta que crezca desde 6,02 mil millones de USD en 2027 hasta alcanzar los 12,22 mil millones de USD para 2032, registrando un CAGR del 15,21% durante el período de pronóstico (2027-2032). La demanda está aumentando porque la infraestructura de inteligencia artificial requiere más energía, refrigeración más avanzada y una supervisión más estrecha que las salas de datos convencionales. Los costos de electricidad, las restricciones de la red eléctrica y las normas de presentación de informes están convirtiendo la optimización energética de una tarea de instalaciones en una prioridad operativa. Los proveedores que combinan servicios térmicos, de energía y de presentación de informes bajo un único acuerdo de nivel de servicio están mejor posicionados para asegurar contratos más largos. La competencia se está desplazando hacia proveedores que participan durante el diseño de la infraestructura y pueden dar soporte a la refrigeración de alta densidad, la distribución de energía y la gestión de datos operativos.
Conclusiones Clave del Informe
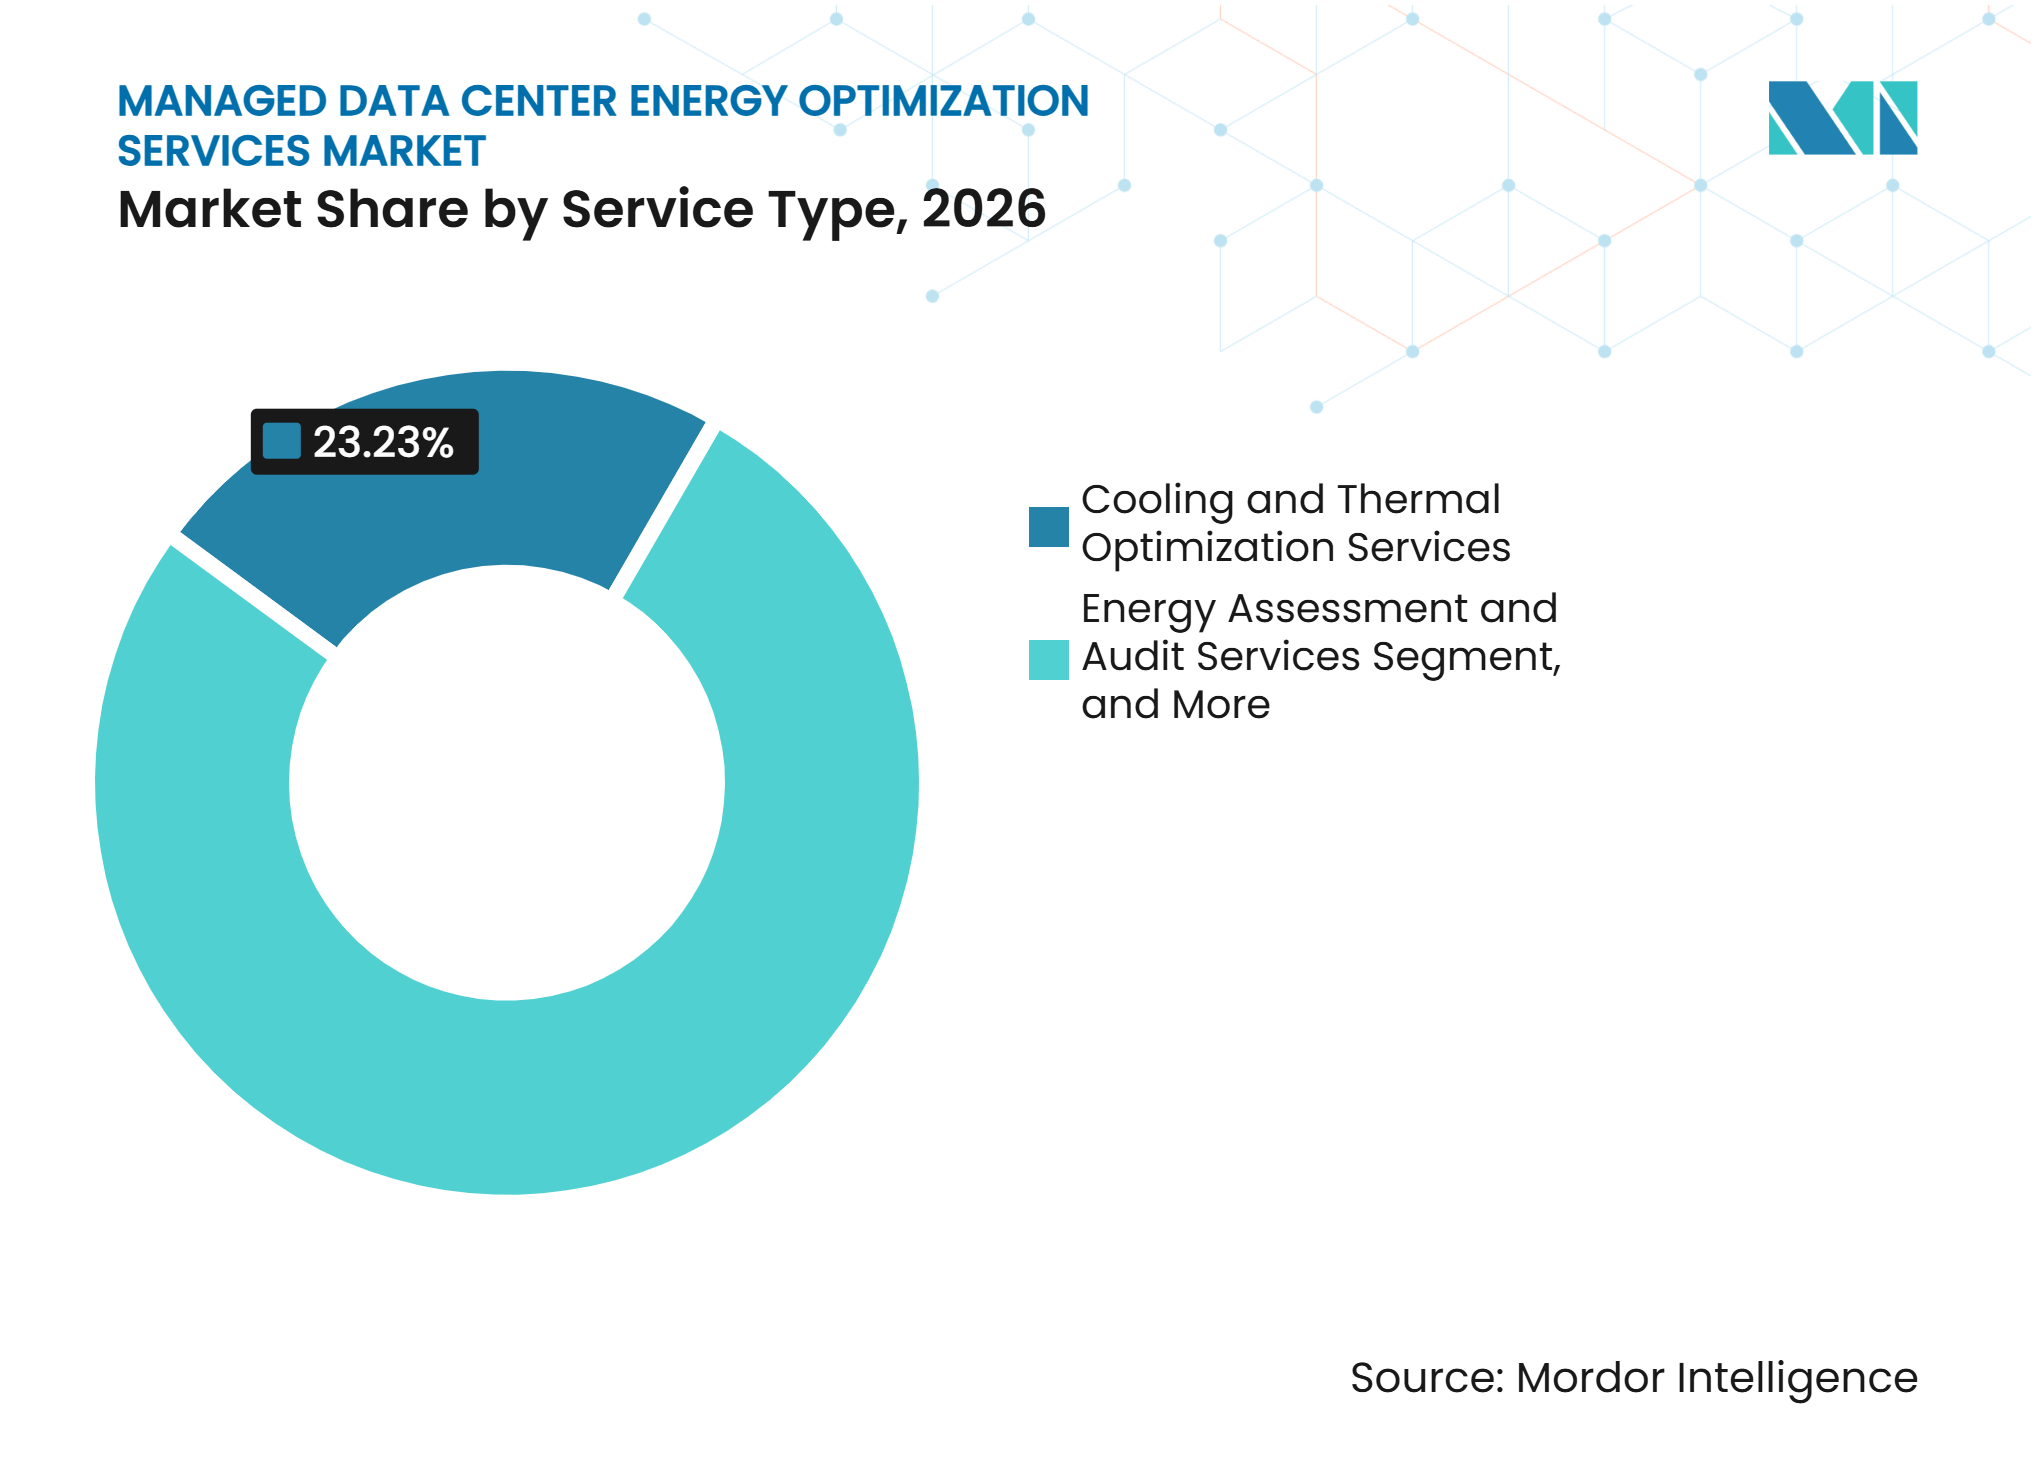
- Por tipo de servicio, los Servicios de Optimización de Refrigeración y Térmica representaron el 23,23% del mercado de servicios de optimización energética de centros de datos gestionados en 2026 y se proyecta que se expanda a un CAGR del 15,66% hasta 2032.
- Por dominio de optimización, la Optimización de la Efectividad del Uso de Energía representó el 27,99% en 2026, mientras que la Optimización de la Energía de Refrigeración se proyecta que se expanda a un CAGR del 15,54% hasta 2032.
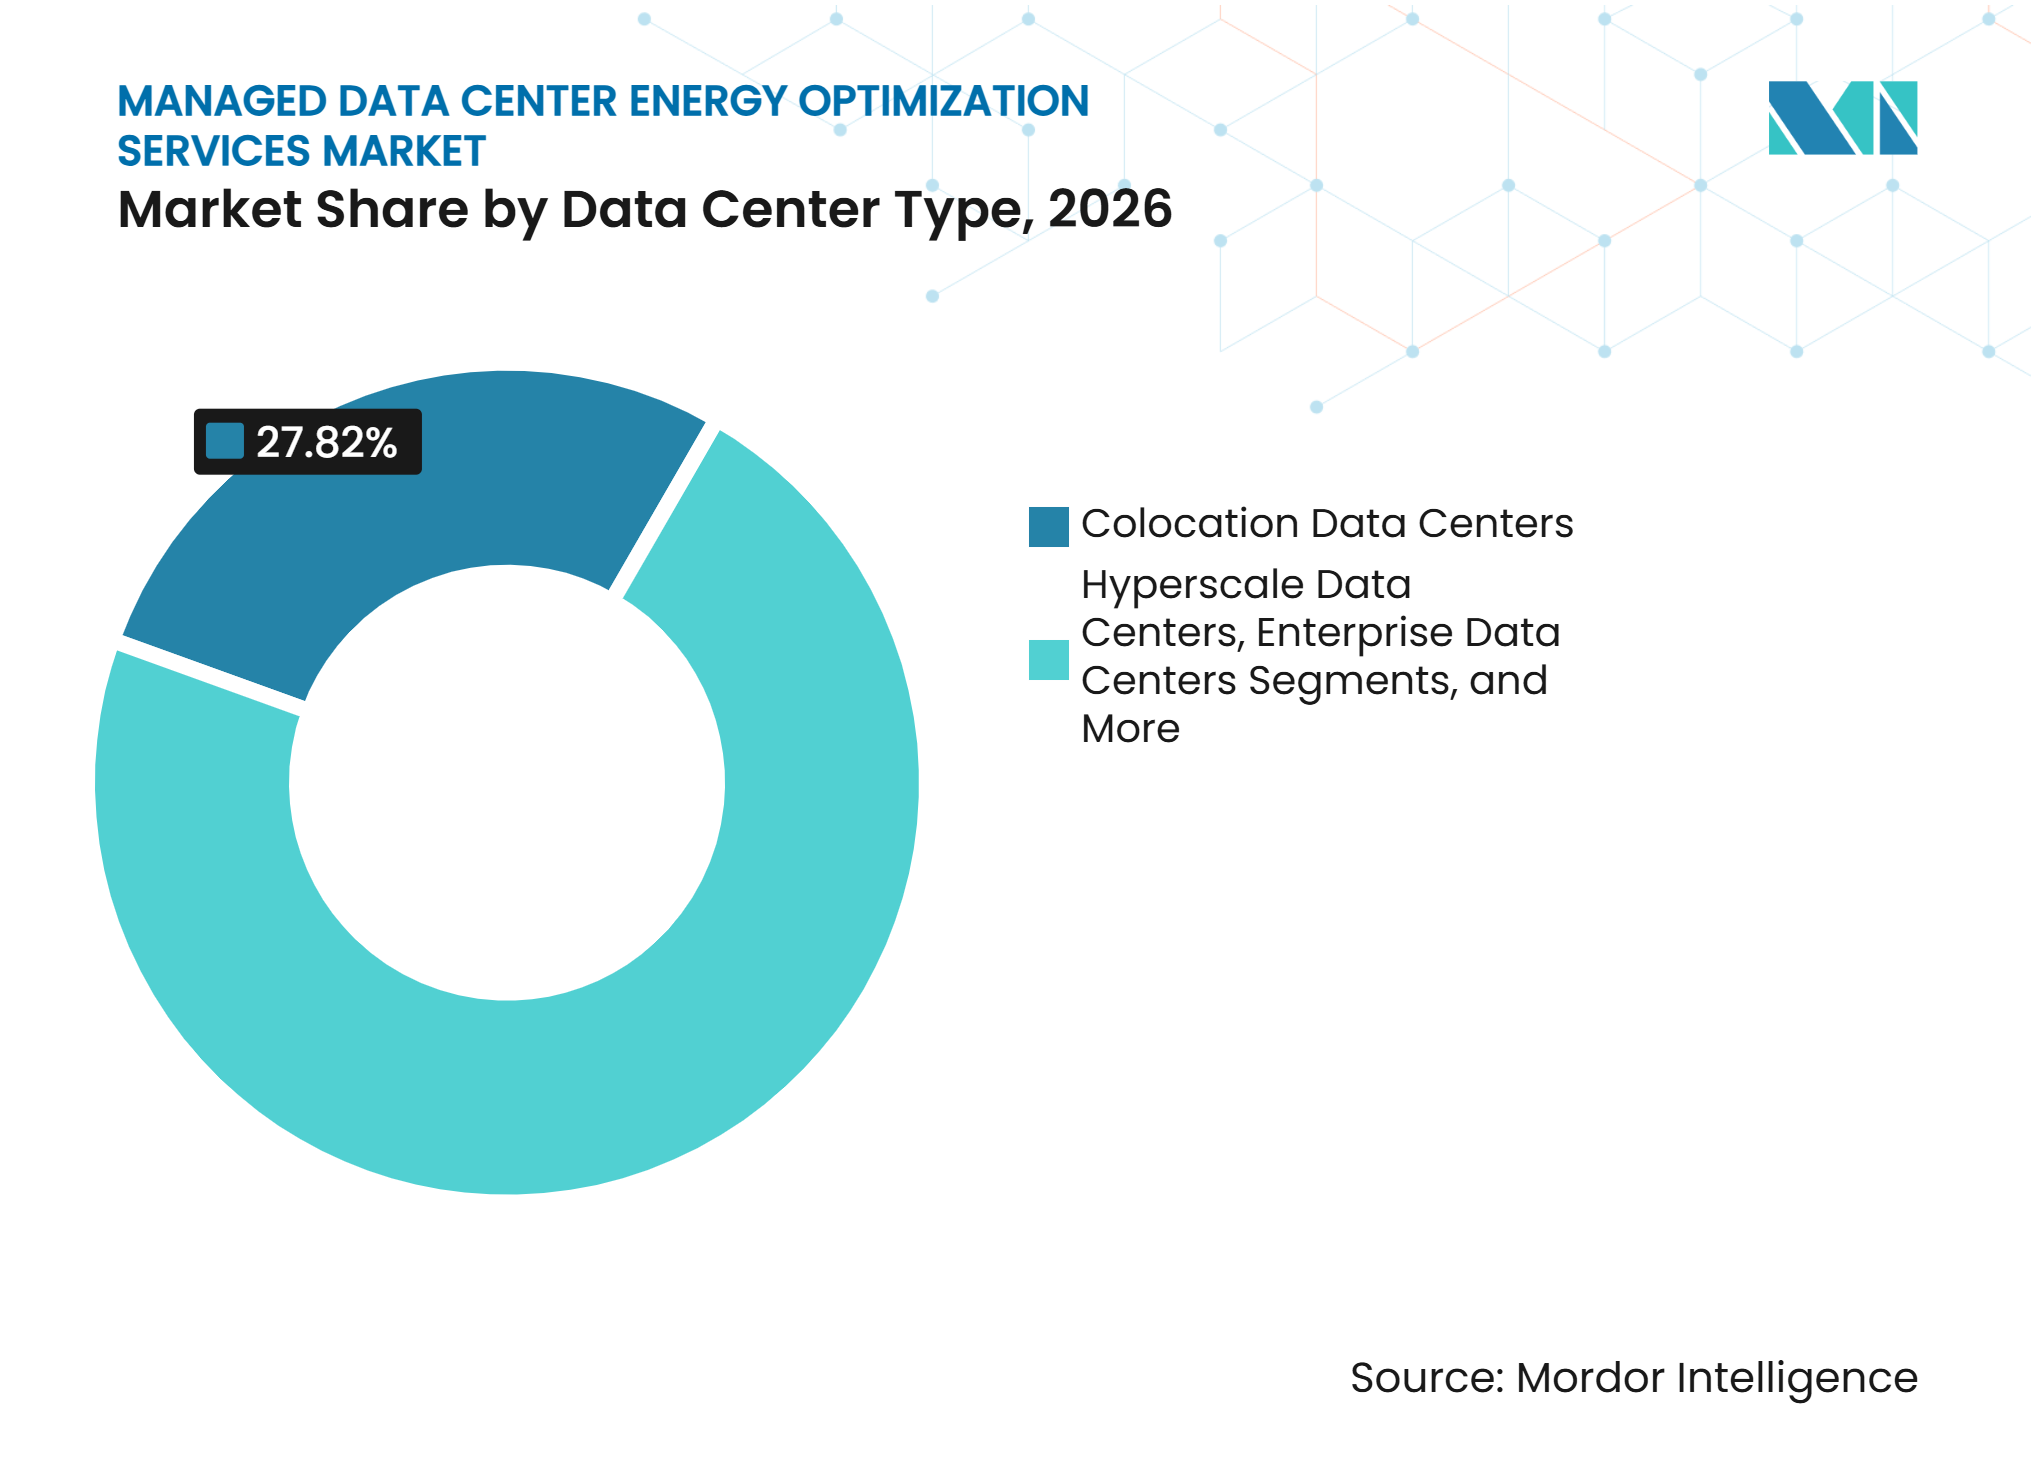
- Por tipo de centro de datos, los Centros de Datos de Colocación representaron el 27,82% en 2026, mientras que los Centros de Datos Hiperescala se proyecta que se expandan a un CAGR del 15,38% hasta 2032.
- Por usuario final, los Proveedores de Servicios en la Nube y de Colocación representaron el 34,77% en 2026 y se proyecta que se expandan a un CAGR del 15,49% hasta 2032.
- Por geografía, América del Norte representó el 41,86% en 2026, mientras que Oriente Medio y África se proyecta que se expanda a un CAGR del 15,67% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Densidad de Energía por Rack debido a Cargas de Trabajo de Inteligencia Artificial | +4.5% | Global, concentrado en los corredores hiperescala de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Presentación Obligatoria de Informes de Energía y Sostenibilidad | +3.0% | Núcleo de la Unión Europea, con efectos en los clústeres regulatorios de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de los Costos de Electricidad y Restricciones de la Red Eléctrica | +2.5% | América del Norte, Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Externalización de la Integración y Optimización de OT-IT en Instalaciones Existentes | +2.2% | Global, más fuerte en América del Norte, Alemania y Japón | Mediano plazo (2-4 años) |
| Adopción de Refrigeración Líquida y Gestión Térmica de Alta Densidad | +1.8% | América del Norte, Europa, Singapur y Japón | Mediano plazo (2-4 años) |
| Demanda de Ahorros Verificados, Liberación de Capacidad y Protección del Acuerdo de Nivel de Servicio | +1.5% | Global, con liderazgo temprano en América del Norte y el norte de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Densidad de Energía por Rack debido a Cargas de Trabajo de Inteligencia Artificial
Las cargas de trabajo de inteligencia artificial han convertido la gestión energética en un requisito operativo para las instalaciones con capacidad de inteligencia artificial. La Agencia Internacional de Energía espera que la densidad de energía de los servidores de inteligencia artificial aumente otras 4 veces para 2027.[1]La investigación del Departamento de Energía de los Estados Unidos indica que algunas configuraciones de computación de alto rendimiento de próxima generación ya superan los 250 kW por rack. La refrigeración por aire convencional se vuelve ineficaz por encima de los 40 kW por rack, lo que aumenta la necesidad de diseño de refrigeración líquida, cambios en la distribución de energía y gestión térmica continua. La inferencia de inteligencia artificial también genera cambios rápidos de energía que requieren una gestión predictiva de la carga en lugar de los controles convencionales de estado estacionario. El mercado de servicios de optimización energética de centros de datos gestionados se beneficia, por tanto, a medida que los operadores buscan proveedores que puedan gestionar las demandas térmicas y eléctricas vinculadas de la infraestructura de inteligencia artificial.
Presentación Obligatoria de Informes de Energía y Sostenibilidad
Para el mercado de servicios de optimización energética de centros de datos gestionados, las obligaciones regulatorias están convirtiendo la gestión energética en un gasto de cumplimiento recurrente. El Artículo 12 de la Directiva de Eficiencia Energética de la Unión Europea exige a los operadores con al menos 500 kW de potencia de TI instalada que presenten indicadores anuales de rendimiento de los centros de datos a la Comisión Europea.[2] La norma revisada ISO/IEC 30134-2:2026 exige 12 meses de medición continua, lo que respalda la demanda de servicios de monitoreo gestionados que proporcionen datos auditables. La ITU-T L.1510 también establece un método común para los indicadores ambientales, incluidas las emisiones de Alcance 1, Alcance 2 y Alcance 3. Estos requisitos favorecen a los proveedores de servicios que pueden combinar programas de medición, presentación de informes y mejora.
Aumento de los Costos de Electricidad y Restricciones de la Red Eléctrica
El aumento de los costos de electricidad y los retrasos en la conexión a la red eléctrica están incrementando el valor financiero de los programas de optimización. Un documento de trabajo del Banco de la Reserva Federal de Dallas de 2026 encontró que los centros de datos existentes en los Estados Unidos habían elevado los precios mayoristas regionales de electricidad en un promedio del 2-6% y proyectó un aumento adicional del 20-50% hasta 2028 bajo escenarios de utilización moderada a alta. El mercado de servicios de optimización energética de centros de datos gestionados se ve respaldado cuando los operadores priorizan una menor efectividad del uso de energía y una mejor eficiencia de refrigeración para proteger los márgenes operativos. Las restricciones en el suministro de transformadores y turbinas de gas también están extendiendo los plazos de interconexión a la red eléctrica en 12-24 meses. Esto fomenta el interés en la generación y el almacenamiento detrás del medidor, que necesitan un control coordinado entre los equipos de las instalaciones y las interfaces de los servicios públicos. Los contratos de servicio basados en resultados pueden ser más atractivos cuando los ahorros de energía verificados acortan el período de recuperación de la inversión.
Externalización de la Integración y Optimización de OT-IT en Instalaciones Existentes
Muchos centros de datos heredados utilizan sistemas BMS, EPMS, DCIM e ITSM que no fueron diseñados para la optimización en tiempo real. Los sistemas a menudo funcionan con protocolos de proveedores separados, por lo que los proveedores deben normalizar los datos y utilizar pasarelas de borde antes de que los análisis puedan actuar sobre los datos operativos. Este trabajo requiere conocimientos tanto de ingeniería energética como de operaciones de TI que los equipos internos pueden no tener. El mercado de servicios de optimización energética de centros de datos gestionados se beneficia de esta brecha porque un portal integrado puede hacer que el proveedor forme parte del flujo de trabajo operativo del cliente. Los modelos de Energía como Servicio pueden transferir parte del riesgo de capital de modernización al proveedor, vinculando al mismo tiempo las tarifas a los resultados de efectividad del uso de energía o de liberación de capacidad. La refrigeración líquida añade unidades de distribución de refrigerante, circuitos secundarios e intercambiadores de calor de puerta trasera, lo que hace que la puesta en marcha especializada sea más importante.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial de Modernización y Largo Proceso de Aprobación del Período de Recuperación | -2.2% | Global, más agudo en los segmentos empresariales y gubernamentales de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Complejidad de Integración de BMS, EPMS, DCIM e ITSM Heredados | -1.8% | Global, más fuerte en centros de datos empresariales y del sector financiero con instalaciones existentes | Mediano plazo (2-4 años) |
| Escasez de Talento en Operaciones de Centros de Datos con Conocimientos Energéticos | -1.2% | Global, con déficits agudos en mercados emergentes y mercados metropolitanos de segundo nivel | Largo plazo (≥ 4 años) |
| Riesgo de Ciberseguridad, Soberanía de Datos y Tecnología Operativa | -0.9% | Global, elevado en la Unión Europea, el sector gubernamental y el sector financiero | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial de Modernización y Largo Proceso de Aprobación del Período de Recuperación
Los programas de optimización en instalaciones existentes típicamente requieren entre 3 millones de USD y 15 millones de USD por sala de datos, dependiendo de la antigüedad de la instalación y la densidad de energía. Estos compromisos pueden dar lugar a procesos de adquisición y revisiones legales de varios trimestres en cuentas empresariales y gubernamentales. Los directores financieros a menudo aplican umbrales de tasa interna de retorno del 15-20% a las inversiones en instalaciones, que un proyecto de eficiencia independiente puede no satisfacer sin el valor de los créditos de carbono o la liberación de capacidad. Los contratos de rendimiento con bajo gasto inicial del cliente pueden acelerar la adquisición, pero también aumentan la exposición de capital para el proveedor. Los requisitos de la norma ISO 50001 y las obligaciones de la Directiva de Eficiencia Energética de la Unión Europea pueden mejorar la aprobación de capital porque añaden una razón de cumplimiento para la inversión. En el mercado de servicios de optimización energética de centros de datos gestionados, el aumento de los costos de electricidad puede acortar el período de recuperación sin que los proveedores tengan que cambiar sus precios.
Complejidad de Integración de BMS, EPMS, DCIM e ITSM Heredados
Los entornos de control de múltiples proveedores pueden aumentar los costos de integración y prolongar los calendarios de implementación. Muchas instalaciones existentes tienen 4 o más sistemas de control con modelos de datos propietarios y soporte limitado de API bidireccional. Esto hace que la implementación se parezca más a un trabajo de automatización industrial personalizado que a una instalación de software estándar. Los proveedores que subestiman la complejidad en un contrato de precio fijo pueden absorber sobrecostos mientras el operador espera datos utilizables. La refrigeración líquida crea un dominio adicional de tecnología operativa que pocos proveedores pueden soportar a escala. Dentro del mercado de servicios de optimización energética de centros de datos gestionados, esta restricción fomenta la consolidación de proveedores en torno a empresas con habilidades verificadas en varias plataformas BMS y DCIM.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Complejidad Térmica Respalda Contratos Gestionados más LargosLos Servicios de Optimización de Refrigeración y Térmica representaron el 23,23% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 15,66% hasta 2032. La refrigeración líquida directa al chip y la refrigeración por inmersión requieren puesta en marcha, gestión de la química de fluidos y mapeo térmico continuo. Estas necesidades respaldan contratos gestionados más largos porque la mayoría de los operadores no emplean internamente todas estas habilidades especializadas. Los Servicios de Evaluación y Auditoría Energética proporcionan la línea base de rendimiento para servicios de mayor valor basados en resultados. El mercado de servicios de optimización energética de centros de datos gestionados también utiliza los Servicios de Monitoreo y Medición como la capa de telemetría que respalda la presentación anual de informes en la Unión Europea.
Dentro del mercado de servicios de optimización energética de centros de datos gestionados, los Servicios de Optimización de Energía y Eléctrica están ganando importancia a medida que las implementaciones densas en GPU adoptan diseños HVDC de 800 V. Esto genera trabajo en equipos de conmutación, diseño de sistemas de alimentación ininterrumpida y monitoreo de calidad de energía. Los Servicios de Optimización de Cargas de Trabajo de TI y Virtualización siguen siendo relevantes para las instalaciones empresariales e híbridas. Los Servicios de Optimización de Carbono, Sostenibilidad y Cumplimiento se están convirtiendo en compromisos recurrentes a medida que las organizaciones necesitan una medición auditable del Alcance 2 y el Alcance 3. Johnson Controls lanzó su plataforma de distribución de refrigerante Silent-Aire en octubre de 2025 y declaró que su cartera térmica completa puede reducir el uso de energía no relacionada con TI hasta en un 50%.[3]


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Dominio de Optimización:
Los Requisitos de Presentación de Informes de Efectividad del Uso de Energía y de Refrigeración Configuran la DemandaLa Optimización de la Efectividad del Uso de Energía representó el 27,99% del tamaño del mercado de servicios de optimización energética de centros de datos gestionados en 2026. Su posición refleja su uso como medida de rendimiento central bajo las normas de presentación de informes de la Unión Europea y los requisitos de medición continua de la norma ISO/IEC 30134-2:2026. La Optimización de la Energía de Refrigeración se proyecta que se expanda a un CAGR del 15,54% hasta 2032 porque la refrigeración representa más del 35% del uso de electricidad de las instalaciones en entornos densos en inteligencia artificial. La gestión activa de fluidos es diferente del modelo de mantenimiento pasivo utilizado en las instalaciones tradicionales refrigeradas por aire. En el mercado de servicios de optimización energética de centros de datos gestionados, la Optimización de la Calidad y Distribución de Energía también se está volviendo más relevante a medida que los racks de GPU de alta densidad requieren protección contra eventos de tensión transitoria.
Dentro del mercado de servicios de optimización energética de centros de datos gestionados, la Optimización de Energías Renovables y Almacenamiento en Baterías se encuentra en una etapa temprana, pero los retrasos en la conexión a la red eléctrica están aumentando el interés en la generación en sitio, las baterías y la coordinación con los servicios públicos. La Contabilidad de Carbono y la Optimización de Emisiones está pasando de trabajos de asesoría a servicios gestionados continuos a medida que los clientes abordan la presentación de informes de Alcance 1, Alcance 2 y Alcance 3. La Optimización Agua-Energía es más importante en ubicaciones con estrés hídrico, como Oriente Medio y el suroeste de los Estados Unidos. La Optimización de la Carga de TI y la Utilización de Servidores puede mejorar la eficiencia de las instalaciones mediante la orquestación de cargas de trabajo y la virtualización sin una modernización física. Los proveedores que gestionan la efectividad del uso de energía, la efectividad del uso del agua y la intensidad de carbono a través de un único acuerdo pueden ofrecer un modelo de responsabilidad más claro.
Por Tipo de Centro de Datos:
La Escala de Colocación y la Construcción Hiperescala Impulsan las Necesidades de ServicioLos Centros de Datos de Colocación representaron el 27,82% del tamaño del mercado de servicios de optimización energética de centros de datos gestionados en 2026. Las garantías de efectividad del uso de energía, las cláusulas de auditoría de sostenibilidad y las penalizaciones por incumplimiento del acuerdo de nivel de servicio hacen que la optimización sea un requisito comercial para muchos operadores de colocación. Los Centros de Datos Hiperescala se proyecta que se expandan a un CAGR del 15,38% hasta 2032. Sus campus de inteligencia artificial enfrentan altos costos de energía y presión sobre la capacidad de la red eléctrica, incluso cuando utilizan herramientas internas avanzadas. El mercado de servicios de optimización energética de centros de datos gestionados se beneficia donde los proveedores especializados apoyan la gestión del ciclo de vida de la refrigeración líquida y la contabilidad de carbono del Alcance 2.
Dentro del mercado de servicios de optimización energética de centros de datos gestionados, los Centros de Datos Empresariales enfrentan presión para mejorar la eficiencia a medida que las opciones de colocación se vuelven más competitivas. Los Centros de Datos de Borde son una oportunidad creciente porque los sitios distribuidos a menudo tienen personal local limitado y necesitan soporte remoto. Su variado equipamiento puede seguir dificultando la integración. Los Centros de Datos Gestionados pueden actuar tanto como compradores como revendedores de servicios de optimización a través de sus ofertas para inquilinos. El modelo de servicio requerido depende cada vez más de la madurez térmica, con instalaciones empresariales refrigeradas por aire que necesitan trabajo liderado por auditorías y campus hiperescala refrigerados por líquido que necesitan soporte operativo continuo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Proveedores de Servicios en la Nube y de Colocación Establecen las Expectativas de AdquisiciónLos Proveedores de Servicios en la Nube y de Colocación representaron el 34,77% de la participación del mercado de servicios de optimización energética de centros de datos gestionados en 2026 y se proyecta que se expandan a un CAGR del 15,49% hasta 2032. Estos proveedores agregan capacidad de cómputo de inteligencia artificial y utilizan estándares de adquisición basados en objetivos de efectividad del uso de energía, intensidad de carbono verificada y compromisos de liberación de capacidad. Sus requisitos son adoptados cada vez más por compradores empresariales y gubernamentales. La Banca, los Servicios Financieros y los Seguros es la segunda categoría de usuario final más grande debido a las normas de resiliencia y los análisis intensivos en energía. Las empresas de Tecnología de la Información y Telecomunicaciones también adquieren optimización gestionada para instalaciones propias e incorporan capacidades similares en los servicios empresariales.
Dentro del mercado de servicios de optimización energética de centros de datos gestionados, la Salud y las Ciencias de la Vida es una categoría de alto valor en desarrollo porque las cargas de inteligencia artificial de diagnóstico aumentan la demanda de energía y la continuidad operativa tiene un alto valor. Los ciclos de adquisición del Gobierno y el Sector Público siguen siendo largos, aunque la presentación de informes de sostenibilidad puede desplazar el gasto en eficiencia hacia los presupuestos de cumplimiento. La demanda de Manufactura e Industrial se encuentra en una etapa más temprana y se centra en instalaciones privadas que respaldan el análisis de tecnología operativa. IBM implementó 634 proyectos de conservación de energía en 2025, evitando 123.000 MWh y 35.000 toneladas métricas de CO₂e, mientras alcanzaba una efectividad del uso de energía promedio ponderada de 1,39.[4] El comercio minorista, los medios de comunicación y la logística también están generando demanda a medida que la inferencia de inteligencia artificial se expande más allá de las organizaciones con grandes equipos internos de energía.
Análisis Geográfico
América del Norte
América del Norte representó el 41,86% de la participación del mercado de servicios de optimización energética de centros de datos gestionados en 2026. El norte de Virginia, Phoenix, Chicago y Dallas son los principales corredores hiperescala con una gran proporción de la actividad de cómputo de inteligencia artificial, y el Departamento de Energía de los Estados Unidos proyecta que los centros de datos podrían representar el 11,8% del uso doméstico de electricidad para 2030. Esta exposición hace que las ganancias de eficiencia verificadas sean importantes para los operadores de instalaciones. Canadá se beneficia de la disponibilidad de energía renovable y las condiciones de refrigeración, mientras que México sigue la demanda de centros de datos de los operadores de nube con sede en los Estados Unidos.
Europa
Para el mercado de servicios de optimización energética de centros de datos gestionados, Europa está configurada por la Directiva de Eficiencia Energética de la Unión Europea, que genera trabajo recurrente para los proveedores de monitoreo y presentación de informes. La Asociación Europea de Centros de Datos proyecta 176 mil millones de EUR en inversión acumulada entre 2026 y 2031, equivalente a 190,1 mil millones de USD, con el acceso a la energía y la preparación de la red eléctrica limitando las adiciones de capacidad.[5] Alemania, el Reino Unido, Francia y los países nórdicos forman la base de demanda central FLAP-D. El crecimiento también se está extendiendo hacia el sur de Europa y Europa Central y Oriental.
Asia-Pacífico
Asia-Pacífico es la segunda región de más rápido crecimiento debido a la iniciativa de Computación de Datos del Este al Oeste de China, la inversión anunciada de India y las condiciones de licencias de sostenibilidad de Singapur.
Oriente Medio y África
Se proyecta que Oriente Medio y África se expanda a un CAGR del 15,67% hasta 2032. Las temperaturas ambientales extremas pueden alcanzar los 50°C, lo que convierte la refrigeración en el principal costo operativo no relacionado con TI. El mercado de servicios de optimización energética de centros de datos gestionados tiene, por tanto, un sólido caso de uso para la gestión trmica en esta región.
América del Sur
América del Sur sigue siendo el segmento regional más pequeño. La actividad de servicios financieros e hiperescala de Brasil y la ventaja de energía renovable de Chile proporcionan su base de demanda a corto plazo, mientras que el resto de América del Sur permanece en una etapa de adopción temprana.
Panorama Competitivo
Concentración del Mercado
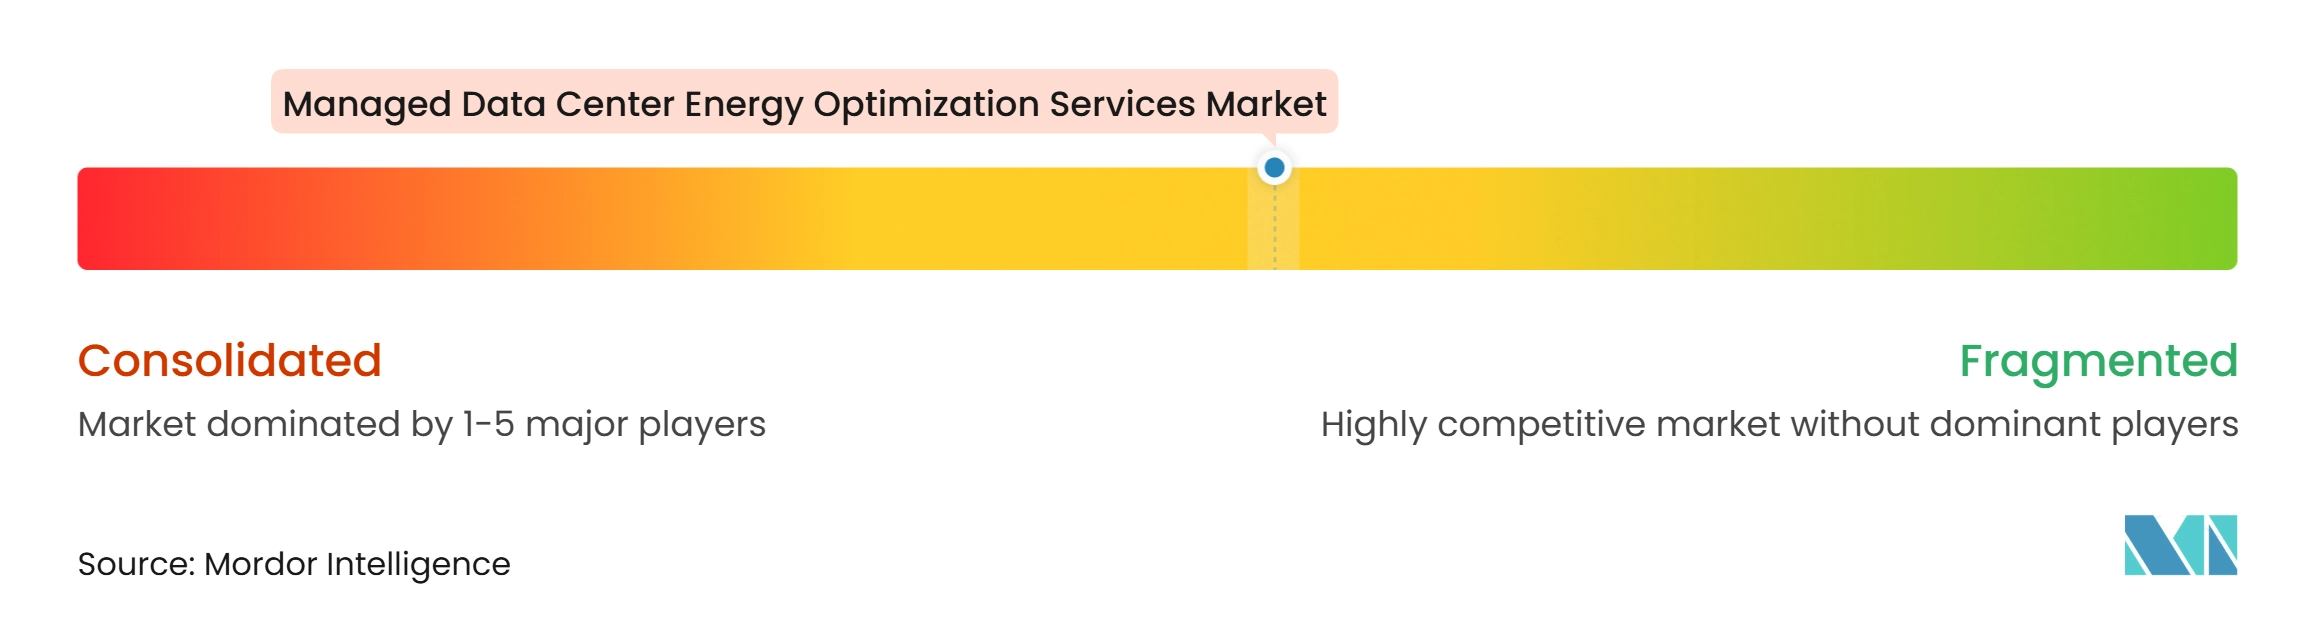
El mercado de servicios de optimización energética de centros de datos gestionados tiene una concentración moderada. Los proveedores globales de energía y automatización tienen amplias carteras de hardware y software, mientras que las empresas especializadas compiten a través de análisis, monitoreo y prestación de servicios enfocados. Schneider Electric, Vertiv, Eaton y ABB tienen ventajas en equipos como unidades de distribución de refrigerante, sistemas de alimentación ininterrumpida, equipos de conmutación y unidades de distribución de energía. Schneider Electric y Vertiv fortalecieron sus posiciones a través del trabajo realizado en 2025 con NVIDIA en diseños de infraestructura de inteligencia artificial. Estas relaciones permiten a los proveedores participar cuando los sistemas de energía y refrigeración de los centros de datos se diseñan por primera vez.
EkkoSense, Nlyte Software, Sunbird Software, Modius y FNT GmbH ofrecen capas de monitoreo y presentación de informes que pueden colocarse sobre entornos BMS y DCIM existentes. Dentro del mercado de servicios de optimización energética de centros de datos gestionados, este enfoque puede proporcionar una implementación más rápida que un reemplazo completo de la infraestructura. Schneider Electric publicó su documento de referencia de Diseño de Controles de Infraestructura de Inteligencia Artificial y Refrigeración Líquida en septiembre de 2025, estableciendo un marco de interoperabilidad OT-IT con NVIDIA Mission Control. Iceotope Technologies y STULZ GmbH compiten en servicios térmicos a través del conocimiento de refrigeración por inmersión y de precisión, mientras que ENGIE Impact y Enel X tienen posiciones diferenciadas en la adquisición de energía y la integración de respuesta a la demanda.
Honeywell y LS ELECTRIC formaron una colaboración global en octubre de 2025 para desarrollar soluciones integradas de gestión de energía y automatización de edificios para centros de datos. Eaton también colaboró con NVIDIA en julio de 2025 en infraestructura de energía HVDC de 800 V para centros de datos de inteligencia artificial. Las obligaciones de NIS2 y el Marco de Ciberseguridad del Instituto Nacional de Estándares y Tecnología de los Estados Unidos elevan los requisitos de seguridad para los contratos de integración OT-IT. Esto favorece a los proveedores con operaciones de seguridad y capacidades de cumplimiento establecidas. Por tanto, es probable que el mercado de servicios de optimización energética de centros de datos gestionados favorezca a las empresas que combinan conocimiento de equipos, control de software y prestación operativa gestionada.
Líderes de la Industria de Servicios de Optimización Energética de Centros de Datos Gestionados
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
Siemens AG
-
Eaton Corporation plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados Empresas cubiertas en este informe
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- Siemens AG
- Eaton Corporation plc
- ABB Ltd.
- Nlyte Software Limited
- Sunbird Software, Inc.
- EkkoSense Ltd.
- FNT GmbH
- Modius, Inc.
- Honeywell International Inc.
- Delta Electronics, Inc.
- Legrand SA
- Rittal GmbH & Co. KG
- Huawei Technologies Co., Ltd.
- STULZ GmbH
- Cisco Systems, Inc.
- IBM Corporation
- Mitsubishi Heavy Industries, Ltd.
- Iceotope Technologies Limited
- Jabil Inc.
- GridPoint, Inc.
- ENGIE Impact
- Enel X
Desarrollos recientes de la industria en Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados
- Octubre de 2026: Eaton Corporation y NVIDIA presentaron la plataforma Eaton Beam Rubin DSX, que integra infraestructura de energía y refrigeración diseñada para soportar racks de clase megavatio con generación en sitio. La plataforma está estructurada para permitir que la nueva capacidad de centros de datos entre en funcionamiento en meses en lugar de años, apuntando al cuello de botella de interconexión a la red eléctrica que limita los plazos de implementación de la infraestructura global de inteligencia artificial.
- Febrero de 2026: Honeywell International anunció una colaboración estratégica con Kortech para avanzar en la transformación digital y la eficiencia energética de los centros de datos en Egipto, Arabia Saudita y los Emiratos Árabes Unidos. La asociación amplía la presencia de los servicios de infraestructura gestionada de Honeywell hacia la geografía de centros de datos de más rápido crecimiento en un momento de construcción de infraestructura de inteligencia artificial de miles de millones de dólares en el Consejo de Cooperación del Golfo.
- Noviembre de 2025: Vertiv Holdings y Caterpillar Inc. firmaron un memorando de entendimiento para colaborar en soluciones avanzadas de optimización energética para centros de datos, integrando la cartera de distribución de energía y refrigeración de Vertiv con los productos de cogeneración de calor y energía de Caterpillar y Solar Turbines y su gama de turbinas de gas natural de 1-39 MW. La iniciativa apunta a arquitecturas modulares detrás del medidor diseñadas para reducir la efectividad del uso de energía y mejorar la huella de carbono en comparación con los diseños convencionales dependientes de la red eléctrica.
- Octubre de 2025: Johnson Controls International lanzó la plataforma de Distribución de Refrigerante Silent-Aire en Data Centre World Asia 2025 en Singapur, ofreciendo refrigeración escalable desde 500 kW hasta más de 10 MW con redundancia integrada de 3 bombas y 3 intercambiadores de calor. La empresa declaró que su cartera térmica completa puede reducir el uso de energía no relacionada con TI hasta en un 50%, apuntando a centros de datos de alta densidad en los mercados de Asia-Pacífico con restricciones de espacio.
- Octubre de 2025: Honeywell International y LS ELECTRIC anunciaron una colaboración estratégica global para desarrollar conjuntamente soluciones integradas de gestión de energía y automatización de edificios para centros de datos, combinando la experiencia en equipos de conmutación de LS ELECTRIC con la plataforma habilitada por inteligencia artificial de Honeywell Forge para la distribución inteligente de energía y los sistemas de almacenamiento de energía en baterías.
- Julio de 2025: Vertiv Holdings y Oklo Inc. anunciaron una colaboración para co-desarrollar soluciones avanzadas de gestión de energía y térmica para centros de datos hiperescala y de colocación alimentados por las plantas de energía nuclear avanzadas de Oklo. Se planificó una demostración tecnológica piloto para la central Aurora inicial de Oklo.
Alcance del Informe Global del Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados
El mercado de servicios de optimización energética de centros de datos gestionados comprende los servicios prestados externamente en los que los proveedores evalúan, monitorean y optimizan continuamente el rendimiento energético, de refrigeración, de carga de TI y de carbono de las instalaciones de centros de datos, con un valor comercial medido principalmente por los ahorros de energía verificados, las ganancias de eficiencia, la liberación de capacidad y los resultados de sostenibilidad, en lugar de únicamente por el suministro de equipos o el tiempo de actividad de las instalaciones. Los proveedores realizan un seguimiento de métricas como la efectividad del uso de energía, el consumo de energía de refrigeración, la calidad de la energía, la utilización de servidores y las emisiones, y luego ajustan de forma proactiva los sistemas y operaciones subyacentes para mejorar esos resultados.
El Informe del Mercado de Servicios de Optimización Energética de Centros de Datos Gestionados está segmentado por Tipo de Servicio (Servicios de Evaluación y Auditoría Energética, Servicios de Monitoreo y Medición, Servicios de Optimización de Refrigeración y Térmica, Servicios de Optimización de Energía y Eléctrica, Servicios de Optimización de Cargas de Trabajo de TI y Virtualización, Servicios de Optimización de Carbono, Sostenibilidad y Cumplimiento, y Servicios de Operaciones Gestionadas y Optimización Continua), Dominio de Optimización (Optimización de la Efectividad del Uso de Energía, Optimización de la Energía de Refrigeración, Optimización de la Calidad y Distribución de Energía, Optimización de la Carga de TI y la Utilización de Servidores, Optimización de Energías Renovables y Almacenamiento en Baterías, Contabilidad de Carbono y Optimización de Emisiones, y Optimización Agua-Energía), Tipo de Centro de Datos (Centros de Datos Hiperescala, Centros de Datos de Colocación, Centros de Datos Empresariales, Centros de Datos de Borde y Centros de Datos Gestionados), Usuario Final (Proveedores de Servicios en la Nube y de Colocación, Tecnología de la Información y Telecomunicaciones, Banca, Servicios Financieros y Seguros, Gobierno y Sector Público, Salud y Ciencias de la Vida, Manufactura e Industrial, y Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Evaluación y Auditoría Energética |
| Servicios de Monitoreo y Medición |
| Servicios de Optimización de Refrigeración y Térmica |
| Servicios de Optimización de Energía y Eléctrica |
| Servicios de Optimización de Cargas de Trabajo de TI y Virtualización |
| Servicios de Optimización de Carbono, Sostenibilidad y Cumplimiento |
| Servicios de Operaciones Gestionadas y Optimización Continua |
| Optimización de la Efectividad del Uso de Energía |
| Optimización de la Energía de Refrigeración |
| Optimización de la Calidad y Distribución de Energía |
| Optimización de la Carga de TI y la Utilización de Servidores |
| Optimización de Energías Renovables y Almacenamiento en Baterías |
| Contabilidad de Carbono y Optimización de Emisiones |
| Optimización Agua-Energía |
| Centros de Datos Hiperescala |
| Centros de Datos de Colocación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde |
| Centros de Datos Gestionados |
| Proveedores de Servicios en la Nube y de Colocación |
| Tecnología de la Información y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Sector Público |
| Salud y Ciencias de la Vida |
| Manufactura e Industrial |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Servicios de Evaluación y Auditoría Energética | |
| Servicios de Monitoreo y Medición | ||
| Servicios de Optimización de Refrigeración y Térmica | ||
| Servicios de Optimización de Energía y Eléctrica | ||
| Servicios de Optimización de Cargas de Trabajo de TI y Virtualización | ||
| Servicios de Optimización de Carbono, Sostenibilidad y Cumplimiento | ||
| Servicios de Operaciones Gestionadas y Optimización Continua | ||
| Por Dominio de Optimización | Optimización de la Efectividad del Uso de Energía | |
| Optimización de la Energía de Refrigeración | ||
| Optimización de la Calidad y Distribución de Energía | ||
| Optimización de la Carga de TI y la Utilización de Servidores | ||
| Optimización de Energías Renovables y Almacenamiento en Baterías | ||
| Contabilidad de Carbono y Optimización de Emisiones | ||
| Optimización Agua-Energía | ||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | |
| Centros de Datos de Colocación | ||
| Centros de Datos Empresariales | ||
| Centros de Datos de Borde | ||
| Centros de Datos Gestionados | ||
| Por Usuario Final | Proveedores de Servicios en la Nube y de Colocación | |
| Tecnología de la Información y Telecomunicaciones | ||
| Banca, Servicios Financieros y Seguros | ||
| Gobierno y Sector Público | ||
| Salud y Ciencias de la Vida | ||
| Manufactura e Industrial | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de optimización energética de centros de datos gestionados?
El tamaño del mercado de servicios de optimización energética de centros de datos gestionados fue valorado en 5,22 mil millones de USD en 2026 y se proyecta que crezca desde 6,02 mil millones de USD en 2027 hasta alcanzar los 12,22 mil millones de USD para 2032, registrando un CAGR del 15,21% durante el período de pronóstico (2027-2032).
¿Qué tipo de servicio lidera la demanda de optimización energética de centros de datos gestionados?
Los Servicios de Optimización de Refrigeración y Térmica lideran con una participación del 23,23% en 2026 y se proyecta que se expandan a un CAGR del 15,66% hasta 2032.
¿Por qué los centros de datos de inteligencia artificial están aumentando la demanda de servicios de optimización?
Los servidores de inteligencia artificial han aumentado la densidad de energía por rack, lo que requiere una refrigeración más avanzada, una gestión de energía más sofisticada y controles operativos en tiempo real.
¿Qué usuarios representan la mayor demanda?
Los Proveedores de Servicios en la Nube y de Colocación representan el 34,77% de la demanda en 2026 y se proyecta que se expandan a un CAGR del 15,49% hasta 2032.
¿Qué región lidera los servicios de optimización energética de centros de datos gestionados?
América del Norte representa el 41,86% en 2026, respaldada por grandes corredores hiperescala y el aumento de las presiones sobre el sistema eléctrico.
¿Qué limita la adopción de estos servicios?
Los altos costos de modernización, la difícil integración entre sistemas heredados, la escasez de habilidades y los requisitos de ciberseguridad pueden ralentizar las implementaciones.