
Tamanho e Participação do Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.04 Bilhões de dólares |
| Tamanho do Mercado (2032) | 35.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem por Mordor Intelligence
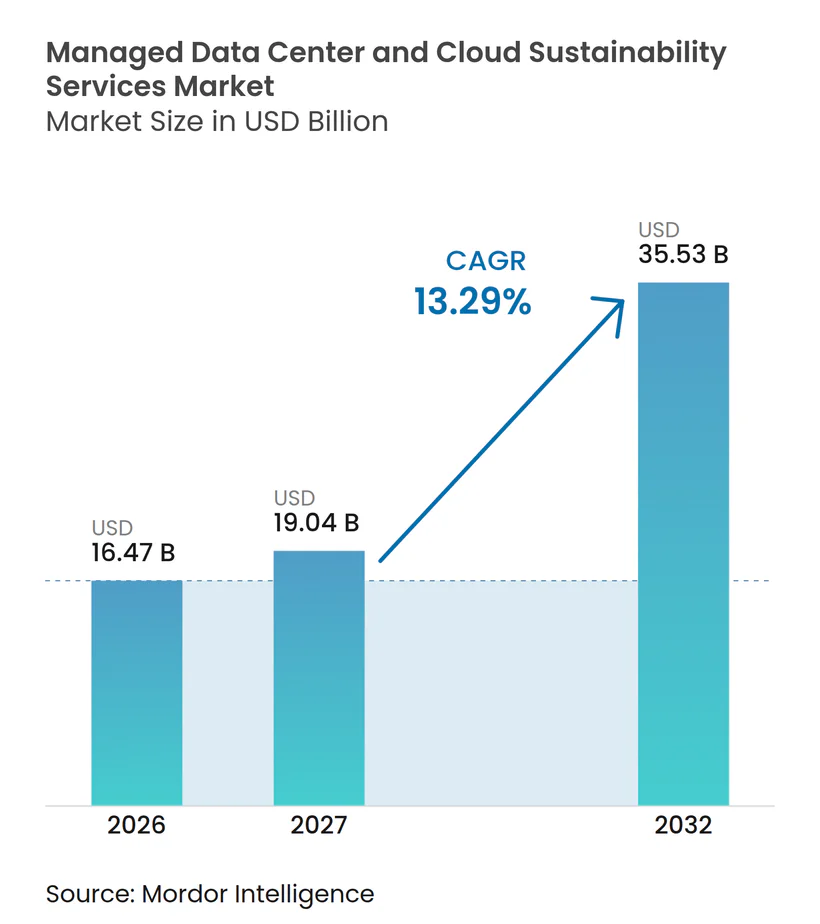
O tamanho do mercado de serviços gerenciados de data center e sustentabilidade em nuvem tem projeção de expansão de 16,47 bilhões de USD em 2026 e 19,04 bilhões de USD em 2027 para 35,53 bilhões de USD até 2032, registrando um CAGR de 13,29% entre 2027 e 2032. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem está sendo moldado pela maior demanda de energia relacionada à IA, por requisitos de relatórios que exigem dados operacionais auditáveis e por custos de eletricidade que tornam a eficiência uma prioridade financeira. A demanda de eletricidade dos data centers aumentou 17% em 2025, em comparação com um crescimento de 3% na demanda total de eletricidade, enquanto grandes empresas de tecnologia aumentaram os investimentos em infraestrutura de data centers. Os operadores também estão gerenciando preocupações comunitárias, atrasos na conexão à rede elétrica e restrições hídricas, o que confere maior valor ao desempenho mensurável de energia e água. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem, portanto, favorece provedores que conseguem combinar suporte operacional, relatórios, expertise em resfriamento e otimização de recursos em instalações de grande porte e envelhecidas.
Principais Conclusões do Relatório
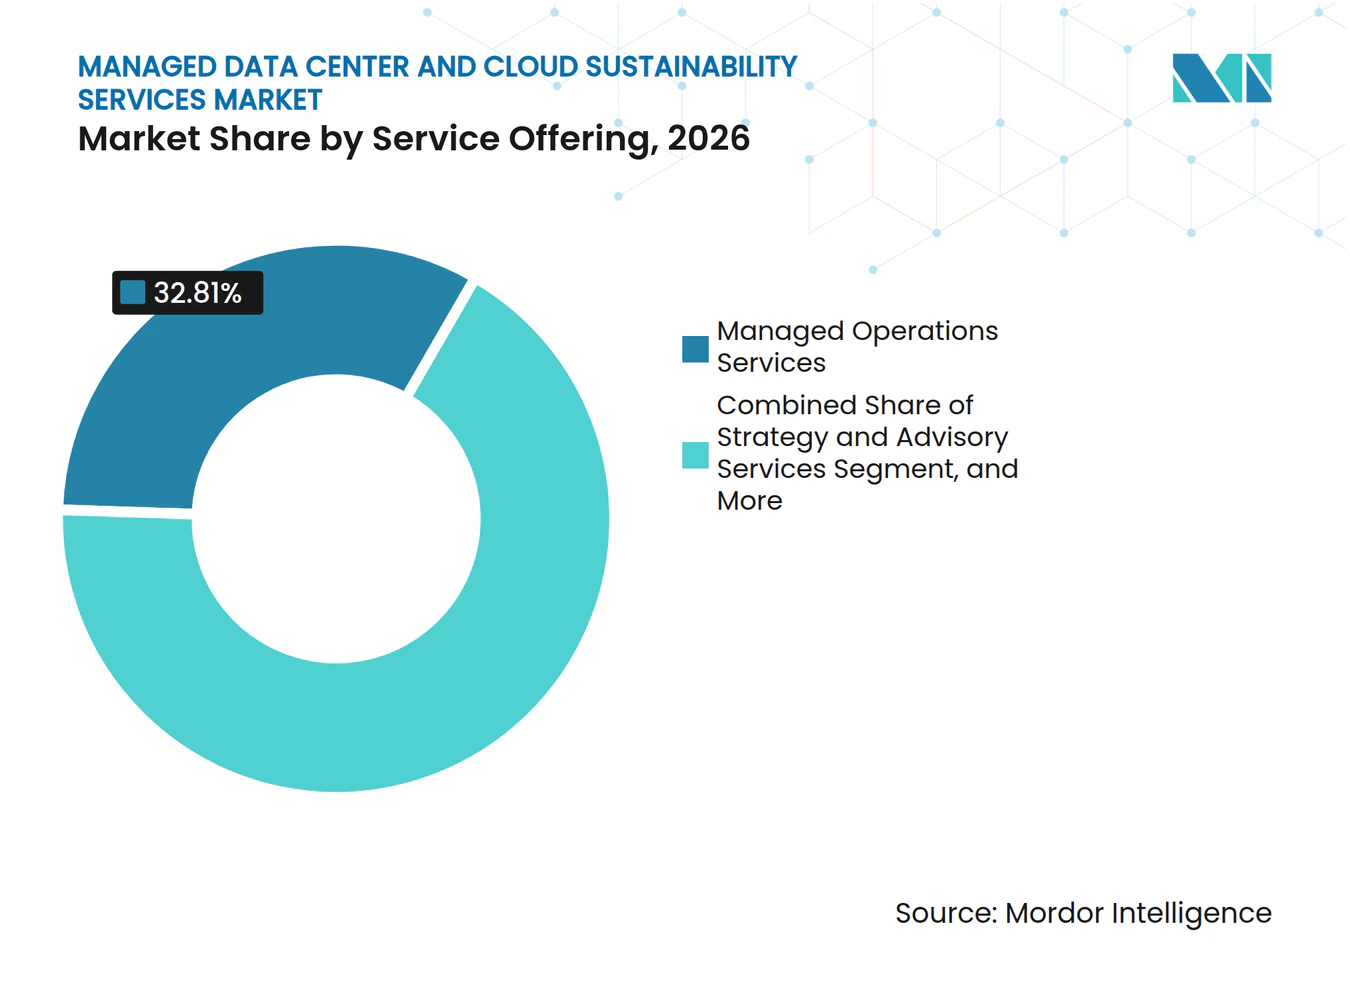
- Por oferta de serviço, os serviços de operações gerenciadas detinham 32,81% do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026, enquanto os serviços de implementação e transformação têm projeção de expansão a um CAGR de 16,33% até 2032.
- Por foco em sustentabilidade, a gestão de energia detinha 36,52% da receita em 2026, enquanto a gestão de resfriamento tem projeção de expansão a um CAGR de 17,10% até 2032.
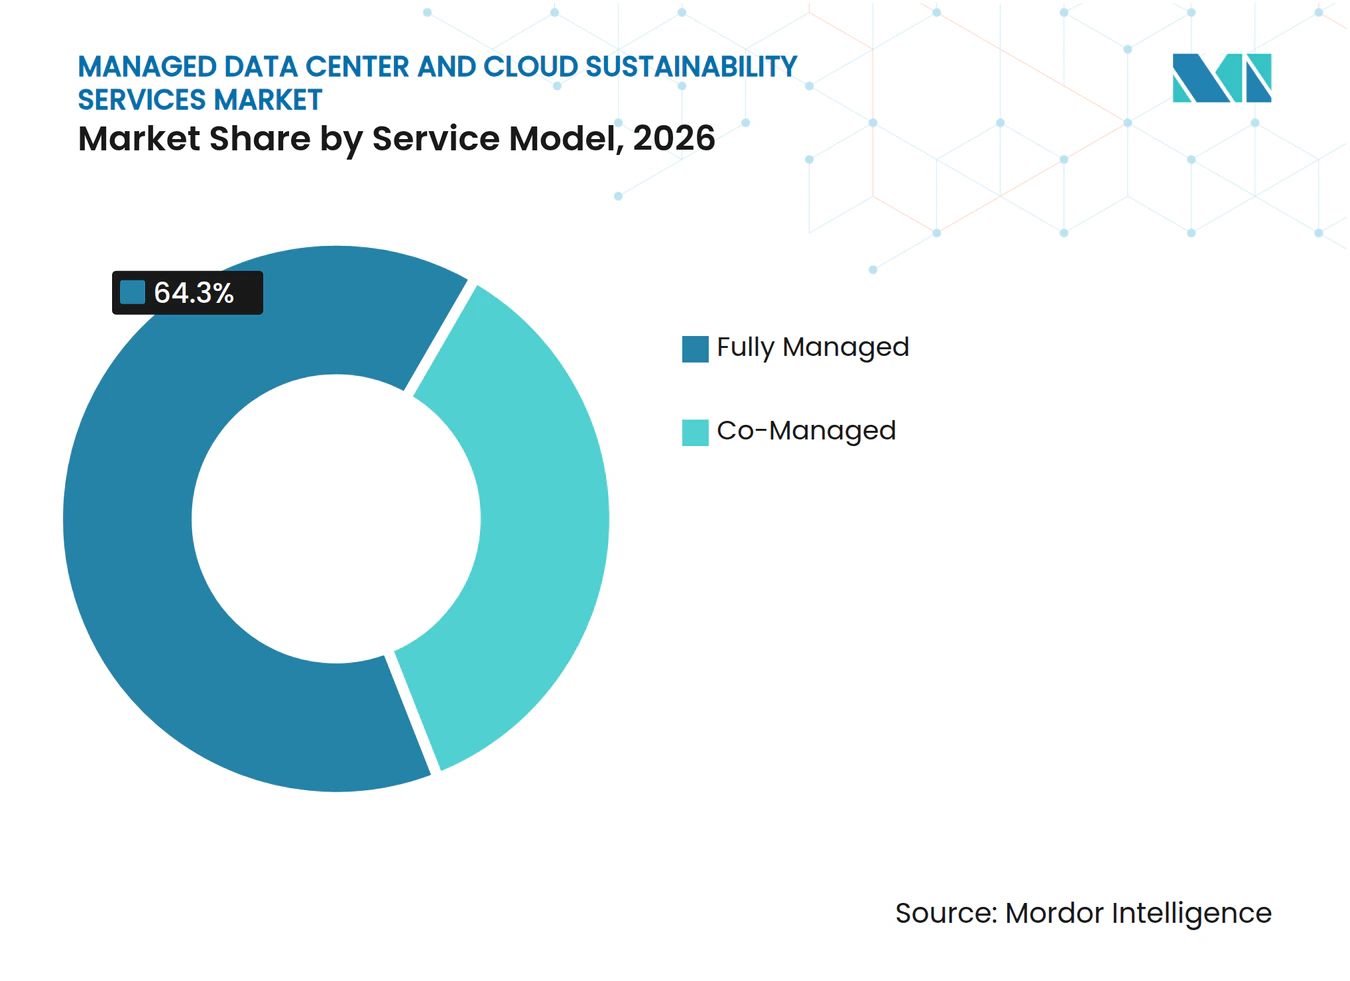
- Por modelo de serviço, os serviços totalmente gerenciados detinham 64,30% do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026, enquanto os serviços co-gerenciados têm projeção de expansão a um CAGR de 16,78% até 2032.
- Por tipo de data center, os data centers de hiperescala e nuvem detinham 42,18% do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026 e têm projeção de expansão a um CAGR de 17,22% até 2032.
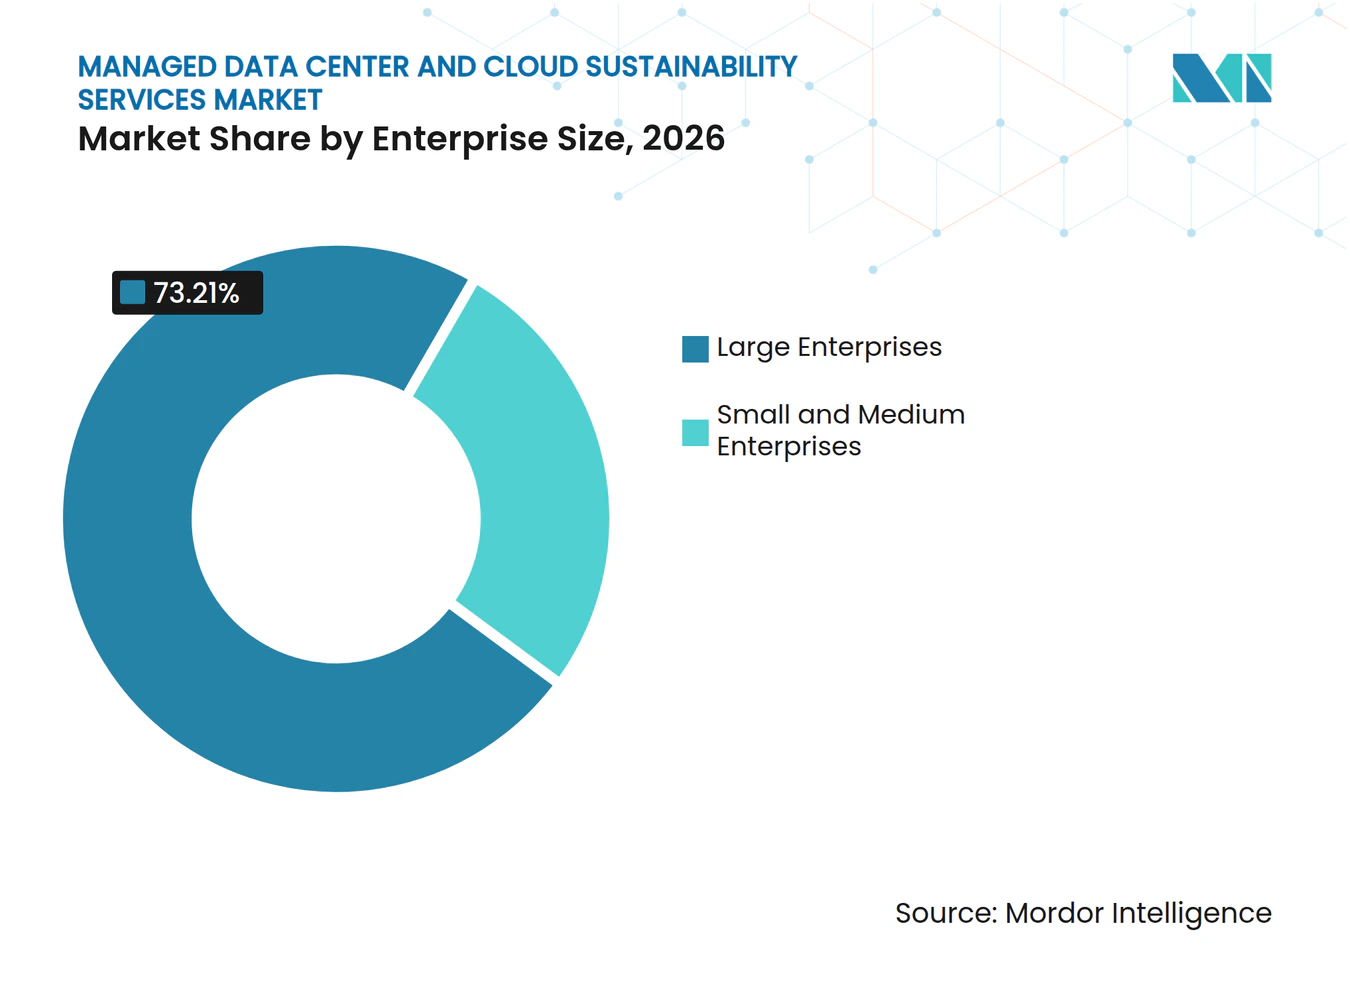
- Por porte da empresa, as grandes empresas detinham 73,21% da receita em 2026, enquanto as pequenas e médias empresas têm projeção de expansão a um CAGR de 17,49% até 2032.
- Por usuário final, o setor de TI e telecomunicações detinha 33,61% do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026, enquanto o BFSI tem projeção de expansão a um CAGR de 17,84% até 2032.
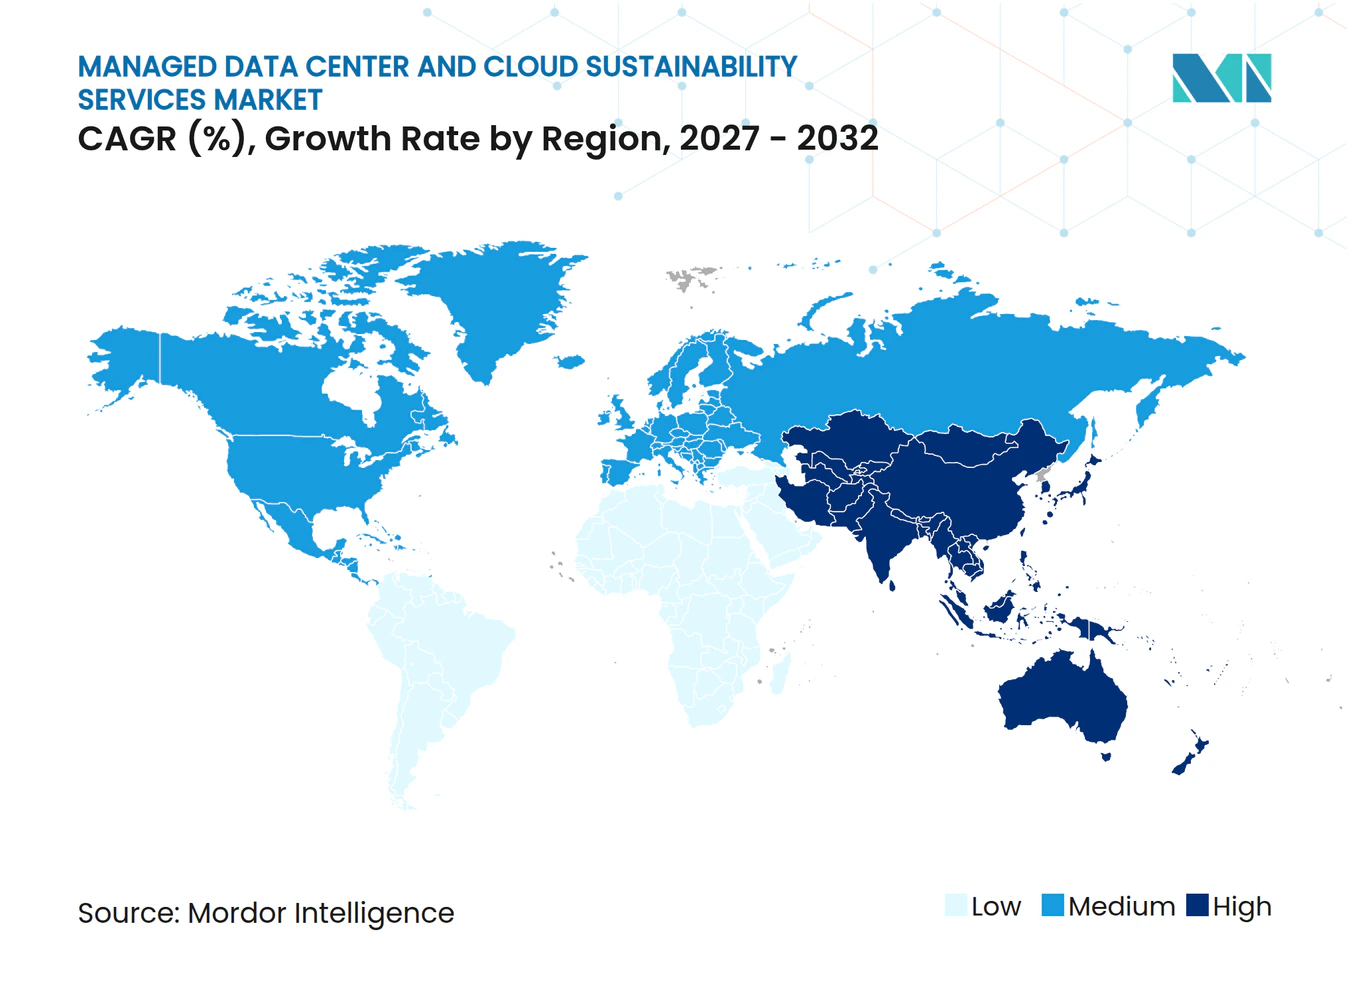
- Por geografia, a América do Norte detinha 36,13% do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 18,09% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| IA e Computação de Alto Desempenho Aumentando a Demanda por Otimização de Sustentabilidade | +3.5% | Global, mais forte na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos Obrigatórios de Relatórios de Energia e Sustentabilidade | +2.8% | Europa, China e América do Norte | Médio prazo (2-4 anos) |
| Aumento dos Custos de Eletricidade de Data Centers e Restrições da Rede Elétrica | +2.2% | América do Norte e Ásia-Pacífico como núcleo, com repercussão na Europa | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Economias de Hiperescala Melhorando a Eficiência de Recursos | +1.8% | Global | Médio prazo (2-4 anos) |
| Visibilidade de Carbono no Nível de Carga de Trabalho Habilitando Aquisições de FinOps e GreenOps | +1.4% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Resfriamento com Consciência de IA e Posicionamento Dinâmico de Cargas de Trabalho Criando Nova Receita de Serviços Gerenciados | +1.2% | América do Norte, Europa e Ásia-Pacífico como núcleo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
IA e Computação de Alto Desempenho Aumentando a Demanda por Otimização de Sustentabilidade
As cargas de trabalho de IA aumentam o consumo de eletricidade, os requisitos hídricos e as preocupações com o carbono incorporado em toda a cadeia de fornecimento de infraestrutura. A demanda global de eletricidade dos data centers aumentou 17% em 2025, substancialmente acima do aumento de 3% na demanda geral de eletricidade. As práticas convencionais de gestão de energia e térmica foram projetadas para racks de servidores de 8-10 kW, portanto não atendem à densidade de energia sustentada, aos requisitos de resfriamento e às mudanças operacionais em tempo real associadas a clusters densos de IA. Essas instalações requerem resfriamento líquido e gestão térmica em tempo real à medida que a densidade dos racks aumenta, e os clientes precisam de formas práticas de medir se esses sistemas estão entregando o desempenho esperado. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem se beneficia porque muitos operadores não dispõem de pessoal interno suficiente para otimização contínua nas funções elétrica, de resfriamento, hídrica e de relatórios. A AIE também afirma que as aplicações de IA poderiam reduzir os custos de energia em setores intensivos em energia em 3-10 pontos percentuais, apoiando o uso de serviços com consciência de IA onde as economias podem compensar as taxas de serviço e onde as melhorias operacionais têm uma justificativa financeira direta.
Requisitos Obrigatórios de Relatórios de Energia e Sustentabilidade
As regras de relatórios estão evoluindo de compromissos voluntários para requisitos operacionais aplicáveis. A Diretiva de Eficiência Energética da União Europeia exige que os operadores de data centers qualificados reportem indicadores anuais, incluindo PUE, WUE, uso de energia renovável e reutilização de calor residual. O processo de relatórios europeu requer dados que muitas instalações não coletam de forma consistente, especialmente onde os sistemas de instalações e os sistemas de TI foram instalados separadamente e utilizam métodos diferentes. A China também incluiu os data centers entre os setores prioritários de consumo de energia e exige monitoramento de PUE e contabilidade relacionada ao carbono. O programa de computação verde de setembro de 2026 adicionou métricas de efetividade de carbono, uso de água e eficiência de recursos computacionais ao quadro de avaliação.[1] O mercado de serviços gerenciados de data center e sustentabilidade em nuvem é sustentado pela lacuna entre as divulgações exigidas e os dados que os operadores conseguem produzir a partir dos sistemas existentes, pois os provedores podem reunir medição, relatórios e suporte operacional contínuo em um único serviço.
Aumento dos Custos de Eletricidade de Data Centers e Restrições da Rede Elétrica
A disponibilidade da rede elétrica está limitando a nova capacidade de data centers em vários locais. A AIE espera que o consumo global de eletricidade dos data centers dobre até 2030. Um estudo revisado por pares constatou que a demanda dos data centers dos EUA poderia aumentar as emissões de dióxido de carbono do setor elétrico em 2030 em até 28% e elevar os preços de eletricidade ponderados pela demanda em até 29% em áreas com restrições. Em 2025, a Autoridade de Serviços Públicos Comunitários de Ypsilanti impôs uma moratória de 12 meses sobre novas conexões de água para data centers. Essas pressões tornam o menor PUE, a menor intensidade hídrica e as operações responsivas à rede mais importantes para as aprovações de projetos, particularmente onde os operadores devem abordar preocupações públicas juntamente com requisitos técnicos. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem tem um papel claro onde os operadores precisam demonstrar que os sites novos e existentes podem reduzir a pressão sobre os recursos, responder às condições da rede elétrica e manter um registro documentado do desempenho operacional.
Migração para a Nuvem e Economias de Hiperescala Melhorando a Eficiência de Recursos
A migração para a nuvem concentra cargas de trabalho em instalações maiores onde as melhorias operacionais podem ser aplicadas em maior capacidade. A Google reportou um PUE médio de 1,09 para sua frota de data centers em 2025. A Microsoft reportou que os estados de baixo consumo de energia dos servidores reduziram o uso de energia em até 35% em quase 2 milhões de servidores.[2] Esses benchmarks operacionais estabelecem metas práticas para provedores que atendem cargas de trabalho corporativas em infraestrutura compartilhada, ao mesmo tempo em que mostram por que os clientes esperam que os provedores de serviços identifiquem e sustentem ganhos de desempenho mensuráveis. Os inquilinos se beneficiam da eficiência de hiperescala, mas ainda precisam contabilizar as emissões de Escopo 2 e Escopo 3 nos serviços de nuvem. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem pode atender a essa necessidade por meio de relatórios no nível do inquilino e suporte à otimização que vincula o desempenho da infraestrutura compartilhada às informações que os clientes individuais precisam para suas próprias divulgações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo Inicial e Longos Períodos de Retorno para Projetos de Retrofit | -2.4% | Global, mais agudo na América do Norte e Europa com infraestrutura envelhecida | Médio prazo (2-4 anos) |
| Lacunas de Qualidade de Dados e Interoperabilidade em Instalações Legadas | -1.8% | Global, mais agudo em data centers corporativos e de colocation | Longo prazo (≥ 4 anos) |
| Fragmentação Regulatória e Restrições de Localização de Dados | -1.2% | Europa, Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Compensações entre Água, Rede Elétrica e Comunidade Limitando a Expansão de Baixo Carbono | -0.9% | América do Norte, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial e Longos Períodos de Retorno para Projetos de Retrofit
O custo inicial de um retrofit de sustentabilidade pode atrasar decisões em instalações envelhecidas. A Schneider Electric reportou que 36% dos data centers dos EUA têm mais de 10 anos e carecem de estratégias proativas de gestão de ativos em toda a instalação.[3] Os retrofits de eficiência térmica podem ter períodos de retorno de 8-12 anos, o que pode criar escolhas de investimento difíceis para operadores que precisam financiar atualizações de instalações enquanto continuam a cumprir compromissos de disponibilidade. Grandes operadores de hiperescala e colocation podem distribuir os custos de serviço em maior capacidade, enquanto as empresas de médio porte enfrentam custos mais elevados por site em relação às economias esperadas e podem ter menos opções para distribuir o investimento. Essa diferença limita a adoção entre operadores com menos instalações, menos capital disponível e menor capacidade de absorver um longo período de retorno. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem permanece menos acessível a esses operadores quando a precificação baseada em consumo não fecha a lacuna entre o custo inicial do serviço e as economias que sites menores podem realizar.
Lacunas de Qualidade de Dados e Interoperabilidade em Instalações Legadas
Os serviços gerenciados dependem de dados operacionais granulares de sistemas de instalações e de TI. Os sites legados frequentemente utilizam sistemas de gestão predial separados, equipamentos de distribuição de energia e ferramentas de monitoramento de TI que não trocam dados facilmente nem fornecem uma visão única do uso de recursos. A Comissão Europeia encontrou inconsistências metodológicas nas submissões do primeiro ano dos operadores ao banco de dados de relatórios da Diretiva de Eficiência Energética. Essas inconsistências dificultam a produção de relatórios de sustentabilidade comparáveis, o estabelecimento de uma linha de base confiável e a identificação das prioridades operacionais que precisam de atenção primeiro. Os ambientes híbridos adicionam complexidade porque os provedores de nuvem podem usar diferentes versões de fatores de emissão e limites de escopo, enquanto os clientes ainda precisam de uma visão consolidada. O esforço de implementação resultante pode estender os cronogramas de implantação em 6-18 meses e pode desacelerar o mercado de serviços gerenciados de data center e sustentabilidade em nuvem, onde os provedores precisam resolver lacunas de dados antes de poder oferecer otimização contínua.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta de Serviço:
Suporte de Operações Gerenciadas Lidera a Receita de Curto PrazoOs serviços de operações gerenciadas detinham 32,81% do tamanho do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026. O segmento abrange monitoramento contínuo de energia, otimização dinâmica de carga e relatórios ininterruptos sobre o desempenho de sustentabilidade nos sistemas das instalações. Os contratos de gestão de instalações de longa duração sustentam essa posição porque os operadores podem estender acordos estabelecidos para incluir métricas de sustentabilidade, em vez de iniciar processos de aquisição separados para cada requisito. Essa estrutura mantém o mesmo parceiro operacional envolvido no monitoramento, escalonamento, relatórios de desempenho e nos ajustes de rotina necessários para sustentar a eficiência. Também oferece aos clientes um caminho mais claro para conectar as operações das instalações com as obrigações de sustentabilidade que requerem dados regulares e confiáveis.
Os serviços de estratégia e consultoria ajudam os operadores a interpretar as regras de relatórios, identificar lacunas nas práticas atuais e decidir como devem responder. Os serviços de análise e insights estão se tornando ferramentas de suporte à decisão que conectam a contabilidade de carbono com os fluxos de trabalho de FinOps, permitindo que dados operacionais e financeiros sejam revisados em conjunto. Os serviços de garantia e verificação tornam-se mais relevantes quando os clientes precisam de suporte de terceiros para afirmações de sustentabilidade ou submissões de conformidade. Os serviços de implementação e transformação têm projeção de expansão a um CAGR de 16,33% até 2032, impulsionados pela construção de data centers de IA e por programas de retrofit de instalações legadas cujos roteiros entraram em execução após 2025. O setor de serviços gerenciados de data center e sustentabilidade em nuvem depende de provedores que consigam transformar esses planos em melhorias operacionais mensuradas, e não apenas produzir relatórios. Essa combinação oferece aos clientes suporte desde o planejamento inicial até a fase operacional, mantendo a responsabilidade pelos resultados vinculada ao mesmo relacionamento de serviço.



Por Foco em Sustentabilidade:
Gestão de Energia Lidera Enquanto a Gestão de Resfriamento AvançaA gestão de energia detinha 36,52% da demanda em 2026. O segmento se apoia em práticas estabelecidas para melhoria de PUE, monitoramento de energia e aquisição de energia renovável. Beneficia-se de uma base de fornecedores que apoia a gestão de energia de instalações há muitos anos e de medidas de desempenho que os clientes já reconhecem. As medidas padronizadas tornam os serviços relacionados à energia mais fáceis de definir, comparar e avaliar do que as partes mais recentes do suporte à sustentabilidade. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem continua a tratar a gestão de energia como o foco operacional central porque o uso de eletricidade está diretamente ligado ao custo das instalações e às necessidades de relatórios.
A gestão de resfriamento tem projeção de expansão a um CAGR de 17,10% até 2032 à medida que os sistemas de IA com resfriamento líquido se tornam mais comuns. A Vertiv introduziu um portfólio global de serviços de resfriamento líquido em 2025, e a Ecolab fortaleceu seu programa de Resfriamento como Serviço em novembro de 2025. Esses movimentos refletem a necessidade de gerenciar redes de fluido refrigerante, condições térmicas e sistemas direto ao chip à medida que as cargas de trabalho de IA alteram o design das instalações. A gestão de carbono e emissões está ganhando atenção à medida que os requisitos de Escopo 3 alcançam as cadeias de fornecimento de TI. A gestão de recursos hídricos tem maior relevância em locais com restrições hídricas, incluindo os Emirados Árabes Unidos, a Malásia e áreas áridas da América do Norte. A gestão de circularidade e resíduos é apoiada pelos requisitos de Ecodesign europeus para servidores corporativos, enquanto os serviços de cadeia de fornecimento abordam o carbono incorporado na construção. Em conjunto, esses serviços ampliam o mercado de serviços gerenciados de data center e sustentabilidade em nuvem para além de seu foco histórico exclusivo no uso de eletricidade.
Por Modelo de Serviço:
Serviços Totalmente Gerenciados Lideram Enquanto os Serviços Co-Gerenciados Ganham TerrenoOs serviços totalmente gerenciados detinham 64,30% da demanda em 2026. Nesse modelo, o provedor assume a responsabilidade pela aquisição de energia, relatórios de carbono, submissões de conformidade e a coordenação operacional necessária para apoiá-los. O arranjo é adequado para operadores de capital aberto que desejam que um único provedor seja responsável pelas principais tarefas de sustentabilidade e pelas informações utilizadas nas divulgações. Também oferece aos clientes uma estrutura de serviço integrada à medida que os requisitos de relatórios se tornam mais exigentes em dados de energia, água e emissões. Essa transferência de responsabilidade é uma razão central pela qual os arranjos totalmente gerenciados permanecem o modelo de serviço líder no mercado de serviços gerenciados de data center e sustentabilidade em nuvem.
Os serviços co-gerenciados têm projeção de expansão a um CAGR de 16,78% até 2032. Permitem que as organizações mantenham a supervisão estratégica, o controle interno e o acesso aos dados operacionais enquanto contratam equipes externas para a execução. Esse modelo é especialmente relevante para organizações de BFSI cujas funções de auditoria interna requerem visibilidade direta dos dados por trás das afirmações de desempenho. O FinOps e o GreenOps utilizam informações subjacentes relacionadas, o que permite que organizações com práticas estabelecidas de custo em nuvem estendam o mesmo quadro ao rastreamento de carbono.[4] Os provedores podem fornecer análises, métodos de medição e suporte operacional enquanto as equipes internas mantêm autoridade sobre as decisões. Essa divisão de responsabilidades oferece uma opção prática para clientes que precisam de capacidades externas, mas não estão preparados para transferir toda a responsabilidade a um provedor.

Por Tipo de Data Center:
Instalações de Hiperescala e Nuvem Lideram a DemandaOs data centers de hiperescala e nuvem detinham 42,18% da participação do mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026. Também têm projeção de expansão a um CAGR de 17,22% até 2032. Sua escala concentra um grande volume de computação, resfriamento, energia e atividade de relatórios em infraestrutura compartilhada, o que torna a gestão contínua mais valiosa. Essa concentração cria um forte argumento para serviços gerenciados de sustentabilidade porque uma única melhoria operacional pode afetar uma quantidade significativa de capacidade. Também coloca grandes instalações no centro da demanda por eficiência de recursos, dados de desempenho auditáveis e serviços que podem operar em propriedades complexas.
Uma melhoria de 1% no PUE em um campus de 500 MW pode gerar centenas de milhões de USD em economias anuais de energia. Isso torna os custos de serviço pequenos em comparação com o valor potencial de ganhos de eficiência sustentados e apoia acordos operacionais de longo prazo. As instalações de colocation também permanecem importantes porque os clientes corporativos precisam de visibilidade em toda a infraestrutura arrendada para relatórios de Escopo 2 e Escopo 3. Os data centers corporativos enfrentam pressão crescente para demonstrar desempenho comparável às alternativas de nuvem. Os data centers de borda e micro adicionam desafios de monitoramento remoto e qualidade variável da rede elétrica, criando um papel para detecção de anomalias entregue centralmente e operações gerenciadas. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem, portanto, precisa de modelos de entrega que possam atender a campi centralizados e sites distribuídos sem perder a consistência dos dados.
Por Porte da Empresa:
Grandes Empresas Ancoram a Demanda Enquanto as PMEs AceleramAs grandes empresas detinham 73,21% da demanda em 2026. Seu uso de energia e exposição direta às obrigações de divulgação de sustentabilidade sustentam maior gasto em serviços gerenciados. Esses clientes utilizam os serviços tanto para conformidade quanto para gestão de custos, particularmente onde as operações das instalações estão distribuídas em vários sites ou envolvem grandes cargas de energia. Eles também tendem a operar sistemas mais complexos que requerem medição contínua, relatórios e coordenação entre equipes de instalações, TI, finanças e riscos. As grandes empresas, portanto, permanecem a principal fonte de demanda atual no mercado de serviços gerenciados de data center e sustentabilidade em nuvem.
As pequenas e médias empresas têm projeção de expansão a um CAGR de 17,49% até 2032. Muitas organizações menores não atingem os limites de relatórios por conta própria, portanto suas decisões de compra são frequentemente moldadas por requisitos de clientes e fornecedores. Grandes empresas e operadores de hiperescala incluem cada vez mais critérios de sustentabilidade na seleção de fornecedores, criando um caminho de demanda que difere da conformidade regulatória direta. Esse padrão pode trazer operadores menores para programas de serviços gerenciados mesmo quando têm pessoal interno de sustentabilidade limitado. Provedores que oferecem pacotes modulares e baseados em resultados podem atender a esse grupo sem impor a estrutura de custos utilizada para grandes instalações. A oportunidade depende de os provedores conseguirem empacotar serviços de monitoramento, relatórios e melhoria em formatos que organizações menores possam adotar.
Por Usuário Final:
TI e Telecomunicações Lideram Enquanto o BFSI AceleraO setor de TI e telecomunicações detinha 33,61% da demanda em 2026. Esses operadores possuem ou gerenciam uma grande parcela da infraestrutura de data centers que enfrenta custos de energia, relatórios de carbono e necessidades de otimização operacional. Suas instalações requerem suporte em energia, resfriamento, emissões e gestão de desempenho porque precisam manter a confiabilidade dos serviços enquanto respondem às restrições de recursos. Seu papel como proprietários de infraestrutura central confere a esse grupo uma posição de liderança na demanda e cria a necessidade de relacionamentos operacionais de longa duração. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem continua a depender desse grupo para contratos recorrentes que conectam operações técnicas com desempenho de sustentabilidade.
O BFSI tem projeção de expansão a um CAGR de 17,84% até 2032. O risco climático está se tornando mais relevante para os quadros de adequação de capital, e os bancos precisam de dados ESG nos sistemas centrais de TI, como aprovações de crédito e modelos de risco. Os operadores de saúde e ciências da vida precisam abordar a soberania de dados juntamente com os requisitos de sustentabilidade, o que cria uma necessidade dupla de conformidade. As organizações governamentais e de defesa continuam a precisar de serviços locais devido a requisitos de localização de dados e seus ambientes operacionais. Os operadores de manufatura, varejo e comércio eletrônico, e energia e utilidades estão aumentando a adoção à medida que os relatórios de Escopo 3 alcançam as emissões de infraestrutura de TI a jusante. A variedade de necessidades dos usuários finais significa que os provedores devem adaptar seu suporte operacional aos requisitos de governança específicos do setor sem alterar o foco central na eficiência de recursos e em dados confiáveis.
Análise Geográfica
Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem na América do Norte
A América do Norte detinha 36,13% da participação no mercado de serviços gerenciados de data center e sustentabilidade em nuvem em 2026. A região se beneficia de densos campi de hiperescala, práticas de governança corporativa que posicionam a responsabilidade pela sustentabilidade no nível do conselho de administração, e uma grande base instalada que necessita de melhores dados de desempenho energético e hídrico. Os Estados Unidos constituem o principal mercado nacional, onde os compromissos com energia renovável e os padrões de portfólio recompensam o desempenho energético, enquanto o Canadá se beneficia de recursos hidrelétricos e condições climáticas mais frias que podem reduzir a demanda por resfriamento. A AIE identificou barreiras financeiras e técnicas para a geração local em data centers de IA, e os atrasos de conexão aumentam o valor da otimização pelo lado da demanda, que pode reduzir a pressão sobre sistemas sobrecarregados.
Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem na Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 18,09% até 2032. A China contava com mais de 13,73 milhões de racks padrão ao final de 2025, e o consumo de eletricidade em data centers atingiu 170 bilhões de kWh, ou 1,6% do consumo nacional de eletricidade. O programa de setembro de 2026 exige métricas de desempenho de efetividade de carbono, uso de água, eficiência computacional e PUE, criando uma necessidade formal de informações operacionais confiáveis e gestão recorrente de desempenho. A Tencent reportou que o uso de energia verde em seus data centers próprios atingiu 82,9% em 2025, demonstrando a escala da transição em direção à aquisição de energia renovável.[5] A Índia está atraindo grandes investimentos de hiperescala, enquanto as restrições de aprovação hídrica na Malásia sustentam a demanda por gestão de resfriamento em circuito fechado e serviços que documentam o desempenho de recursos para as partes interessadas locais.
Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem na EMEA
A Europa possui o ambiente regulatório mais prescritivo, com Alemanha, Reino Unido, França e Itália como os maiores mercados nacionais. A prevista Lei de Desenvolvimento de Nuvem e IA deve vincular o apoio público a novas capacidades ao desempenho demonstrado em eficiência energética e circularidade, o que reforça a necessidade do mercado de serviços gerenciados de data center e sustentabilidade em nuvem por resultados operacionais documentados. O Oriente Médio está ampliando sua capacidade, com a capacidade regional esperada para aumentar de 1 GW em 2025 para 3,3 GW ao longo de 5 anos. A DataVolt e a Jacobs avançaram com um campus de IA renovável no Oxagon da NEOM, apoiado por um investimento inicial de 5 bilhões de USD, e o projeto integra considerações energéticas, ambientais e técnicas no mesmo plano de instalação. A África permanece em um estágio mais inicial, liderada pela África do Sul e pela Nigéria, à medida que o investimento digital constrói a base de infraestrutura para a futura demanda por serviços gerenciados.
Cenário Competitivo
Concentração do Mercado
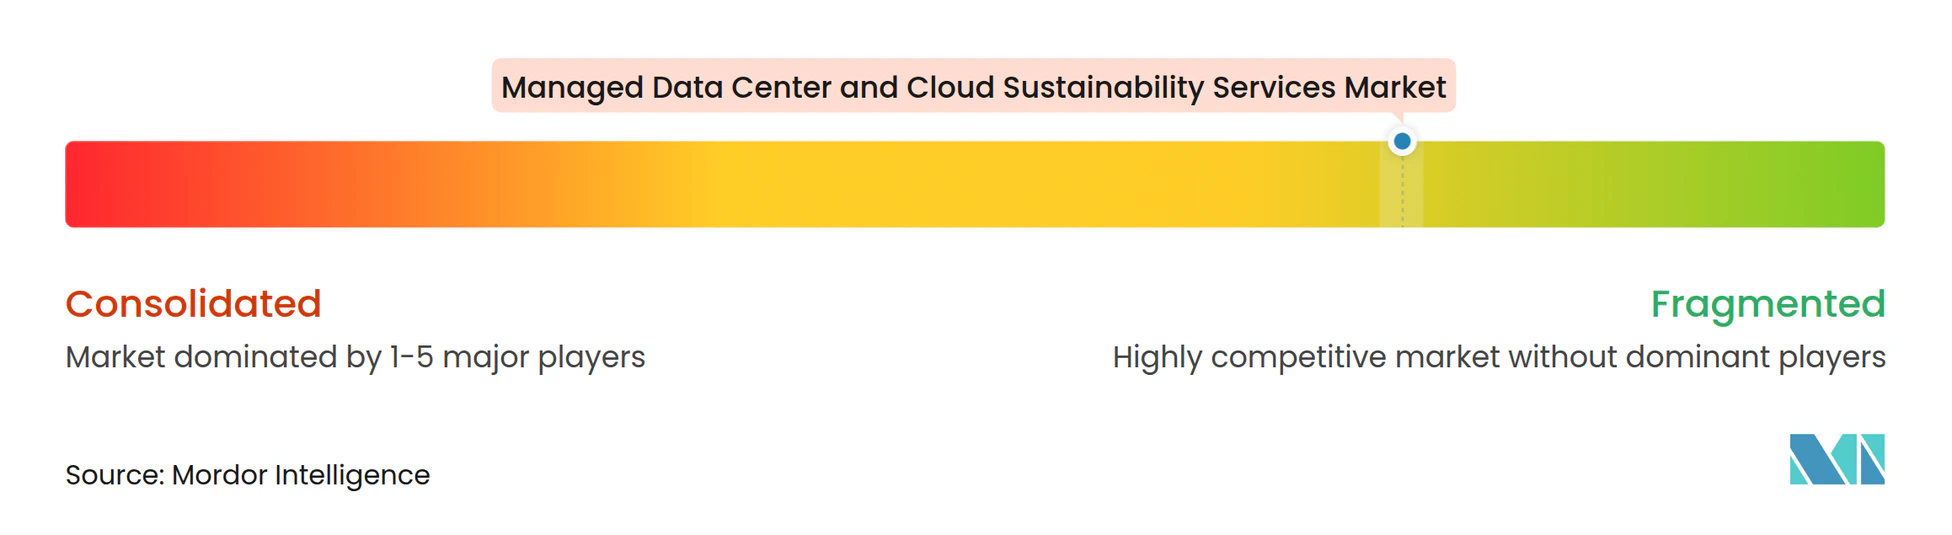
O mercado de serviços gerenciados de data center e sustentabilidade em nuvem é fragmentado. Os provedores de nuvem de hiperescala têm uma vantagem incorporada porque os clientes já utilizam suas plataformas, enquanto provedores especializados e empresas de tecnologia industrial competem por atribuições de serviços individuais e contratos operacionais de maior duração. Os portfólios de hardware oferecem às empresas de infraestrutura um caminho para os serviços gerenciados porque os equipamentos instalados podem levar a arranjos de suporte recorrentes, necessidades de manutenção e acesso sustentado a dados operacionais. Essa estrutura significa que os provedores competem por meio de capacidade técnica, acesso a dados, integração de serviços e capacidade de apoiar os clientes desde a implantação de equipamentos até a gestão contínua de desempenho.
A Schneider Electric assinou um acordo de capacidade de fornecimento de 1,9 bilhão de USD com a Switch em novembro de 2025 e lançou o EcoConsult para Data Centers em abril de 2025. A Ecolab fortaleceu seu programa de Resfriamento como Serviço em novembro de 2025 para vincular o monitoramento de fluido refrigerante à gestão de resfriamento líquido. Esses movimentos mostram como as empresas estão combinando equipamentos e suporte operacional, e indicam que a expertise em resfriamento está se tornando mais importante à medida que os sistemas de IA aumentam a complexidade térmica. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem oferece às empresas a oportunidade de utilizar essas capacidades em arranjos de serviços recorrentes em vez de transações únicas de equipamentos.
O FinOps e o GreenOps estão convergindo à medida que os provedores buscam relacionamentos operacionais plurianuais construídos em torno de dados comuns de custo e carbono. A conformidade com a contabilidade de carbono ISO 14064 e a gestão de energia ISO 50001 é cada vez mais relevante nas aquisições corporativas e de BFSI porque os clientes precisam de informações consistentes que possam resistir a revisões. Empresas de gestão de fluidos, como a Ecolab e a Dow, estão entrando na cadeia de valor à medida que o resfriamento líquido cria novas demandas por monitoramento de fluido refrigerante, tratamento e supervisão operacional. As plataformas nativas de IA oferecem dados de carbono no nível de carga de trabalho por meio de interfaces de programação de aplicações e competem por receita de análises, às vezes sem o modelo incorporado à infraestrutura utilizado pelos provedores tradicionais. O mercado de médio porte permanece uma lacuna porque operadores menores frequentemente não conseguem acessar ferramentas nativas de hiperescala ou modelos de suporte projetados para grandes sites.
Líderes do Setor de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem
-
Schneider Electric SE
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Vertiv Holdings Co
-
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem Empresas cobertas neste relatório
- Schneider Electric SE
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Vertiv Holdings Co
- Eaton Corporation plc
- International Business Machines Corporation
- Siemens AG
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Capgemini SE
- Accenture plc
- Dell Technologies Inc.
- Cisco Systems, Inc.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH and Co. KG
- Munters Group AB
- Legrand SA
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem
- Setembro de 2026: O MIIT e o NDRC da China lançaram o Programa de Recomendação de Instalações de Computação Verde Nacional de 2026, atualizando os critérios de avaliação para incluir efetividade de carbono, utilização de recursos hídricos e eficiência de recursos computacionais, juntamente com requisitos obrigatórios de PUE de 1,30 ou abaixo, cobrindo uma base instalada de mais de 13,73 milhões de racks padrão.
- Setembro de 2026: A Comissão Central de Assuntos do Ciberespaço da China emitiu o Plano de Implementação para Promover a Coordenação e Transformação Digital-Verde (2026-2030), determinando que o consumo de eletricidade renovável das instalações de computação se alinhe com as ponderações de responsabilidade provincial até 2030 e designando a infraestrutura de computação como uma prioridade nacional central de baixo carbono.
- Julho de 2026: A NTT DATA e a ENGIE formaram uma parceria estratégica para avançar na descarbonização, resiliência energética e sustentabilidade em todo o patrimônio global de data centers da NTT DATA. À medida que a pressão sobre os operadores de data centers para reduzir o carbono aumenta, o acordo combina a experiência da ENGIE em energia renovável e soluções de baixo carbono com as capacidades de infraestrutura e tecnologia da NTT DATA.
- Junho de 2026: A Sweep, parceira do programa AWS ISV-Accelerate, introduziu uma solução abrangente de medição de emissões de nuvem integrada ao serviço AWS Sustainability, um serviço independente de relatórios de emissões lançado pela Amazon Web Services (AWS). Essa solução permite que clientes corporativos agreguem perfeitamente suas métricas de emissões de nuvem na plataforma de inteligência de sustentabilidade da Sweep, consolidando-as com dados operacionais de Escopo 1, 2 e 3 para fornecer uma visão ambiental corporativa unificada.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem
Os Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem referem-se a soluções terceirizadas de governança de TI e operacionais em que um especialista terceirizado assume responsabilidade abrangente pela auditoria, monitoramento, otimização e transformação da infraestrutura de data center e nuvem de uma empresa para minimizar sua pegada ambiental.
O Relatório do Mercado de Serviços Gerenciados de Data Center e Sustentabilidade em Nuvem é Segmentado por Oferta de Serviço (Serviços de Estratégia e Consultoria, Serviços de Implementação e Transformação, Serviços de Operações Gerenciadas, Serviços de Análise e Insights e Suporte de Garantia e Verificação), Foco em Sustentabilidade (Gestão de Energia, Gestão de Resfriamento, Gestão de Carbono e Emissões, Gestão de Recursos Hídricos, Gestão de Circularidade e Resíduos e Gestão da Cadeia de Fornecimento e Escopo 3), Modelo de Serviço (Totalmente Gerenciado e Co-Gerenciado), Tipo de Data Center (Data Centers de Hiperescala e Nuvem, Data Centers de Colocation, Data Centers Corporativos e Data Centers de Borda e Micro), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas), Usuário Final (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Governo e Defesa, Energia e Utilidades, Manufatura, Varejo e Comércio Eletrônico, Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Estratégia e Consultoria |
| Serviços de Implementação e Transformação |
| Serviços de Operações Gerenciadas |
| Serviços de Análise e Insights |
| Suporte de Garantia e Verificação |
| Gestão de Energia |
| Gestão de Resfriamento |
| Gestão de Carbono e Emissões |
| Gestão de Recursos Hídricos |
| Gestão de Circularidade e Resíduos |
| Gestão da Cadeia de Fornecimento e Escopo 3 |
| Totalmente Gerenciado |
| Co-Gerenciado |
| Data Centers de Hiperescala e Nuvem |
| Data Centers de Colocation |
| Data Centers Corporativos |
| Data Centers de Borda e Micro |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Governo e Defesa |
| Energia e Utilidades |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Oferta de Serviço | Serviços de Estratégia e Consultoria | |
| Serviços de Implementação e Transformação | ||
| Serviços de Operações Gerenciadas | ||
| Serviços de Análise e Insights | ||
| Suporte de Garantia e Verificação | ||
| Por Foco em Sustentabilidade | Gestão de Energia | |
| Gestão de Resfriamento | ||
| Gestão de Carbono e Emissões | ||
| Gestão de Recursos Hídricos | ||
| Gestão de Circularidade e Resíduos | ||
| Gestão da Cadeia de Fornecimento e Escopo 3 | ||
| Por Modelo de Serviço | Totalmente Gerenciado | |
| Co-Gerenciado | ||
| Por Tipo de Data Center | Data Centers de Hiperescala e Nuvem | |
| Data Centers de Colocation | ||
| Data Centers Corporativos | ||
| Data Centers de Borda e Micro | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Governo e Defesa | ||
| Energia e Utilidades | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de data center e sustentabilidade em nuvem?
O tamanho do mercado de serviços gerenciados de data center e sustentabilidade em nuvem é de 16,47 bilhões de USD em 2026 e tem projeção de atingir 35,53 bilhões de USD até 2032, a um CAGR de 13,29% de 2027 a 2032.
O que está impulsionando a demanda por serviços gerenciados de sustentabilidade em data centers?
A maior densidade de energia da IA, os requisitos de relatórios de sustentabilidade auditáveis e as restrições da rede elétrica estão aumentando a demanda por suporte de energia, resfriamento e relatórios. Esses fatores tornam a medição contínua e as melhorias operacionais práticas mais importantes para os operadores de instalações. Também aumentam o valor de provedores que conseguem combinar dados de instalações, suporte operacional e relatórios de conformidade em um único relacionamento de serviço contínuo. Essa necessidade é particularmente clara onde as instalações operam sob condições mais rígidas de energia e água.
Qual oferta de serviço lidera a demanda?
Os serviços de operações gerenciadas lideraram a demanda com uma participação de 32,81% em 2026 porque os clientes precisam de monitoramento contínuo, otimização e relatórios de desempenho de sustentabilidade. O modelo de serviço também permite que os operadores estendam os relacionamentos existentes com as instalações em vez de adquirir ferramentas individuais. Ele integra as atividades operacionais de rotina e as métricas de sustentabilidade no mesmo arranjo contratual.
Qual tipo de data center tem a maior demanda?
Os data centers de hiperescala e nuvem detinham 42,18% da demanda em 2026 e têm projeção de expansão a um CAGR de 17,22% até 2032. Sua concentração de energia, resfriamento e atividade de relatórios sustenta serviços gerenciados contínuos. Grandes instalações compartilhadas também podem aplicar um método operacional consistente em uma quantidade substancial de capacidade.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 18,09% até 2032, sustentada por investimentos em infraestrutura de computação e métricas operacionais mais rígidas. Os requisitos de computação verde da China e as restrições hídricas na Malásia aumentam a necessidade de desempenho operacional documentado. Essas condições sustentam serviços que conectam medição, relatórios, ação no nível das instalações e gestão de recursos em capacidade em expansão.
Por que a gestão de resfriamento está se tornando mais importante?
As implantações de IA utilizam sistemas mais densos que requerem resfriamento líquido e gestão térmica em tempo real, sustentando um CAGR projetado de 17,10% para a gestão de resfriamento até 2032. O mercado de serviços gerenciados de data center e sustentabilidade em nuvem atende a esse requisito por meio de suporte especializado em fluido refrigerante, monitoramento e gestão térmica. Esse suporte é relevante onde o desempenho dos sistemas de resfriamento afeta tanto o uso de energia quanto a operação confiável.