
Tamaño y Participación del Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.04 Mil millones de dólares |
| Tamaño del Mercado (2032) | 35.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube por Mordor Intelligence
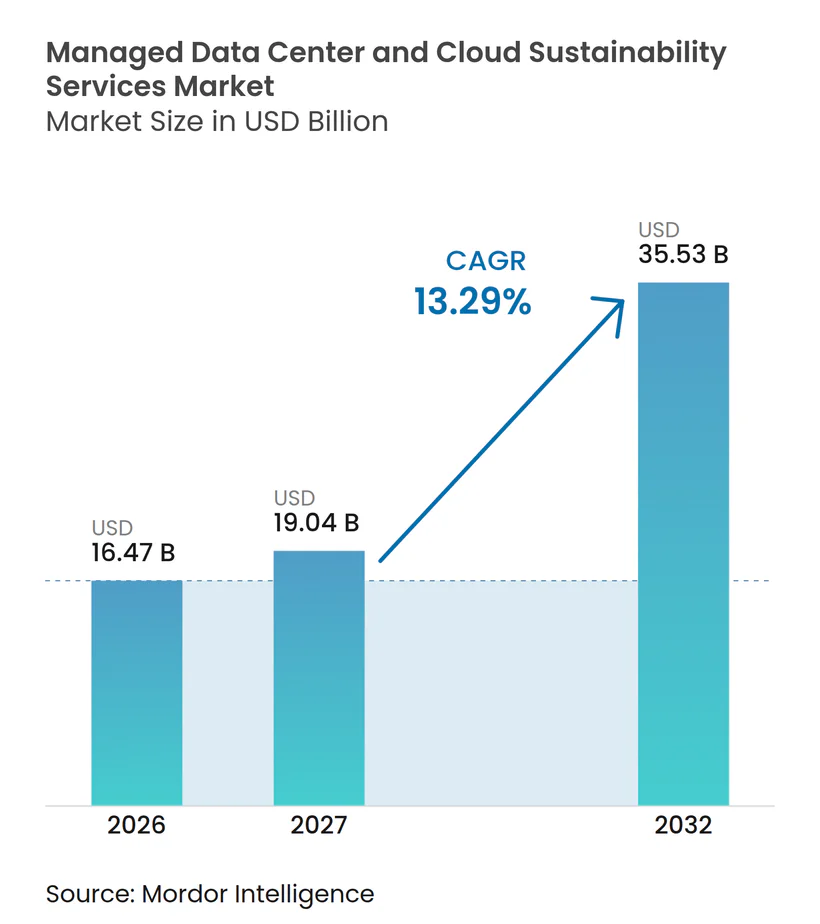
Se proyecta que el tamaño del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube se expanda desde 16,47 mil millones de USD en 2026 y 19,04 mil millones de USD en 2027 hasta 35,53 mil millones de USD para 2032, registrando un CAGR del 13,29% entre 2027 y 2032. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube está siendo moldeado por una mayor demanda de energía relacionada con la IA, requisitos de informes que exigen datos operativos auditables y costos de electricidad que hacen de la eficiencia una prioridad financiera. La demanda de electricidad de los centros de datos aumentó un 17% en 2025, en comparación con un crecimiento del 3% en la demanda total de electricidad, mientras que las grandes empresas tecnológicas incrementaron la inversión en infraestructura de centros de datos. Los operadores también gestionan las preocupaciones de la comunidad, los retrasos en la conexión a la red y las restricciones de agua, lo que otorga mayor valor al rendimiento medible de energía y agua. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube, por lo tanto, favorece a los proveedores que pueden combinar soporte operativo, informes, experiencia en refrigeración y optimización de recursos en instalaciones grandes y envejecidas.
Conclusiones Clave del Informe
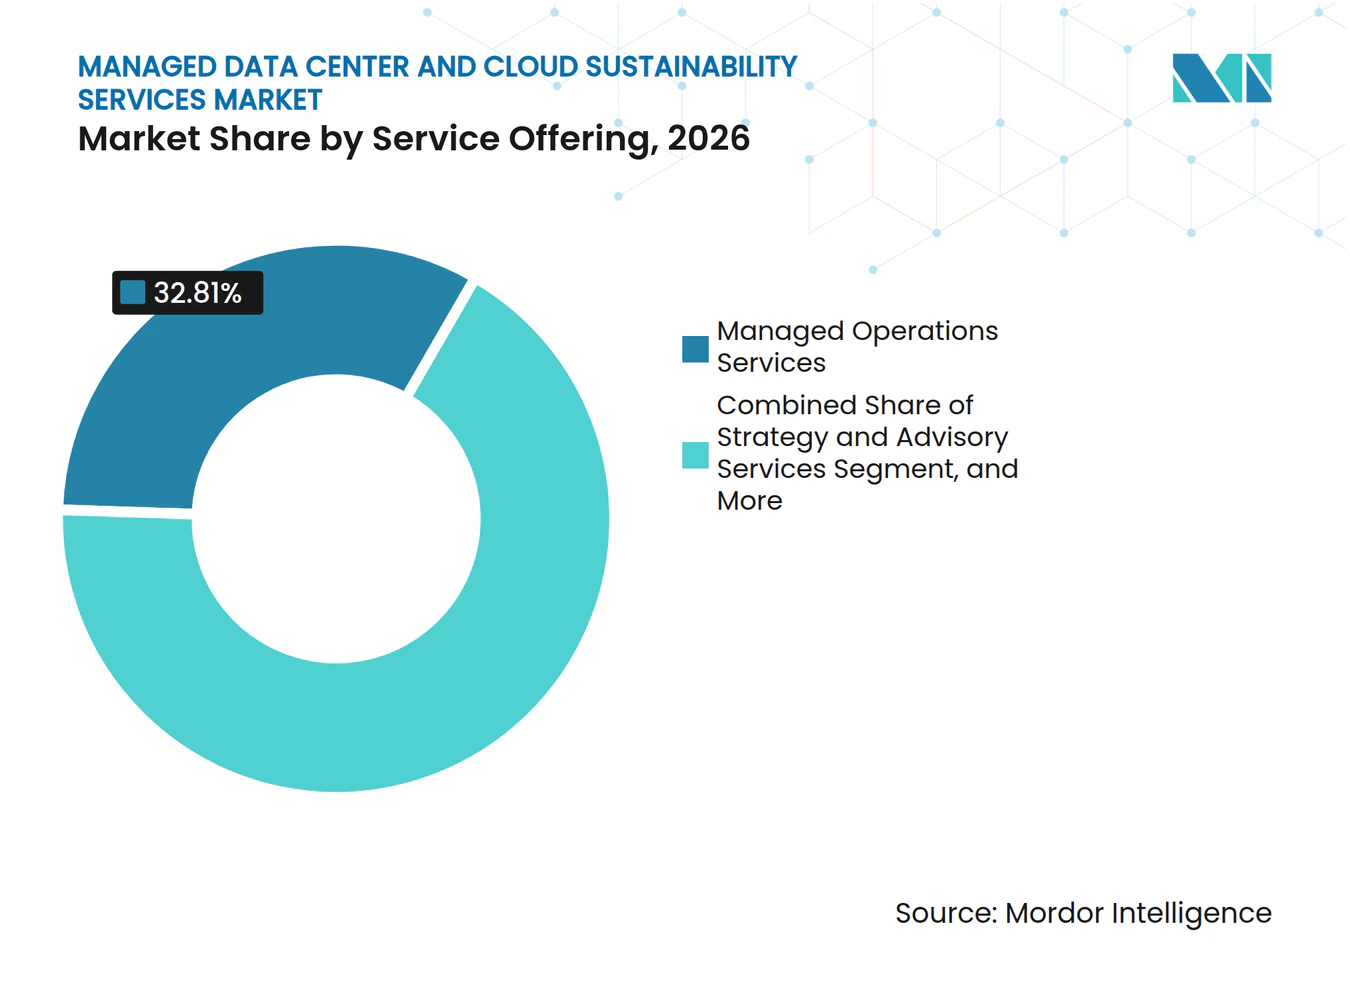
- Por oferta de servicios, los servicios de operaciones gestionadas representaron el 32,81% del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026, mientras que se proyecta que los servicios de implementación y transformación se expandan a un CAGR del 16,33% hasta 2032.
- Por enfoque de sostenibilidad, la gestión de energía representó el 36,52% de los ingresos en 2026, mientras que se proyecta que la gestión de refrigeración se expanda a un CAGR del 17,10% hasta 2032.
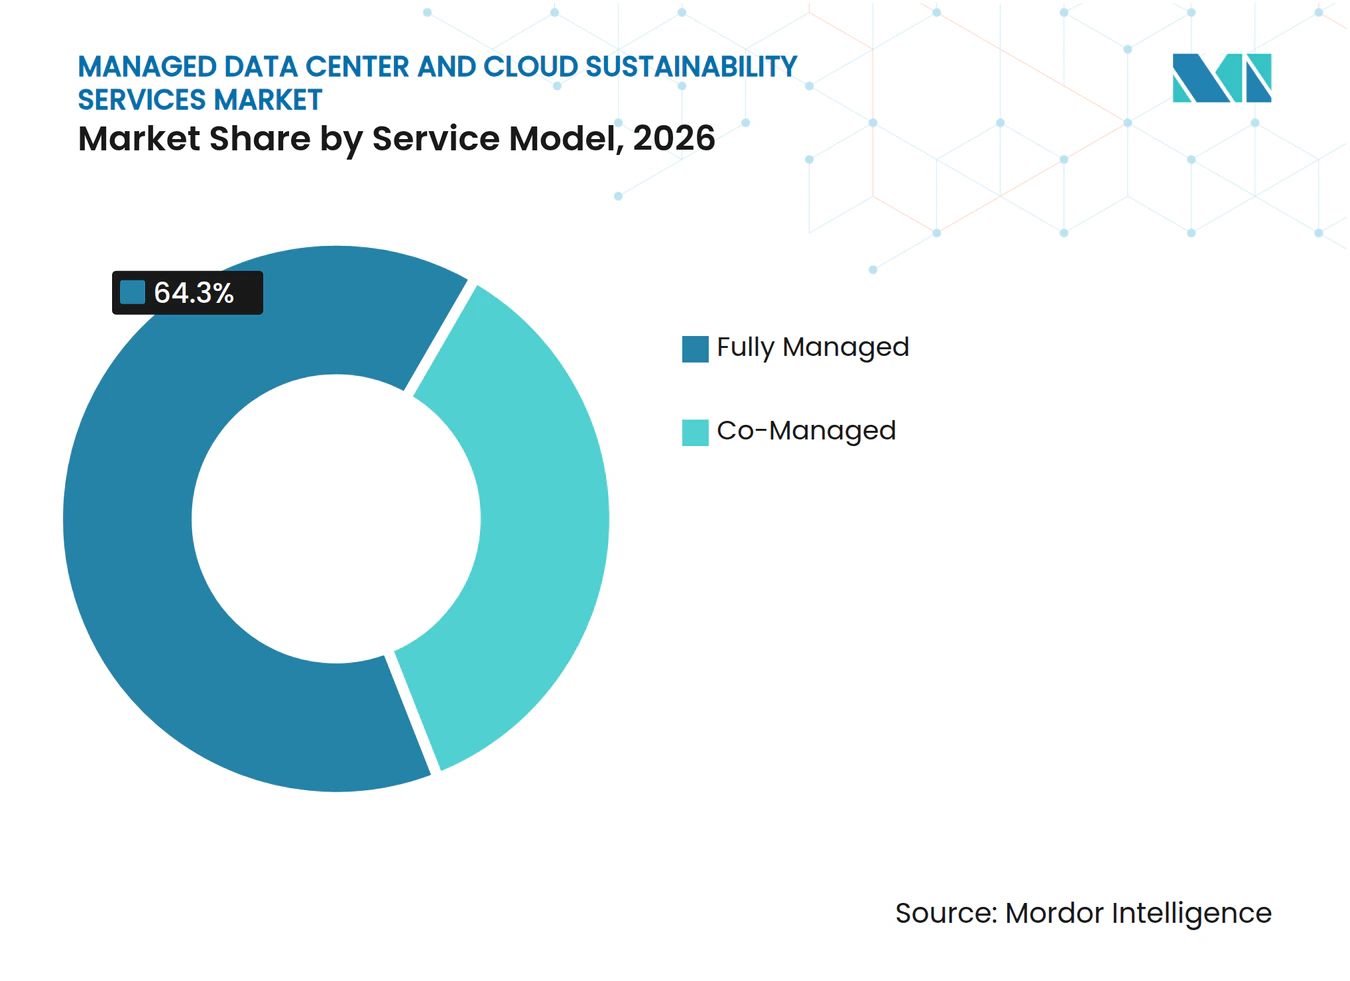
- Por modelo de servicio, los servicios totalmente gestionados representaron el 64,30% del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026, mientras que se proyecta que los servicios cogestionados se expandan a un CAGR del 16,78% hasta 2032.
- Por tipo de centro de datos, los centros de datos de hiperescala y en la nube representaron el 42,18% del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026 y se proyecta que se expandan a un CAGR del 17,22% hasta 2032.
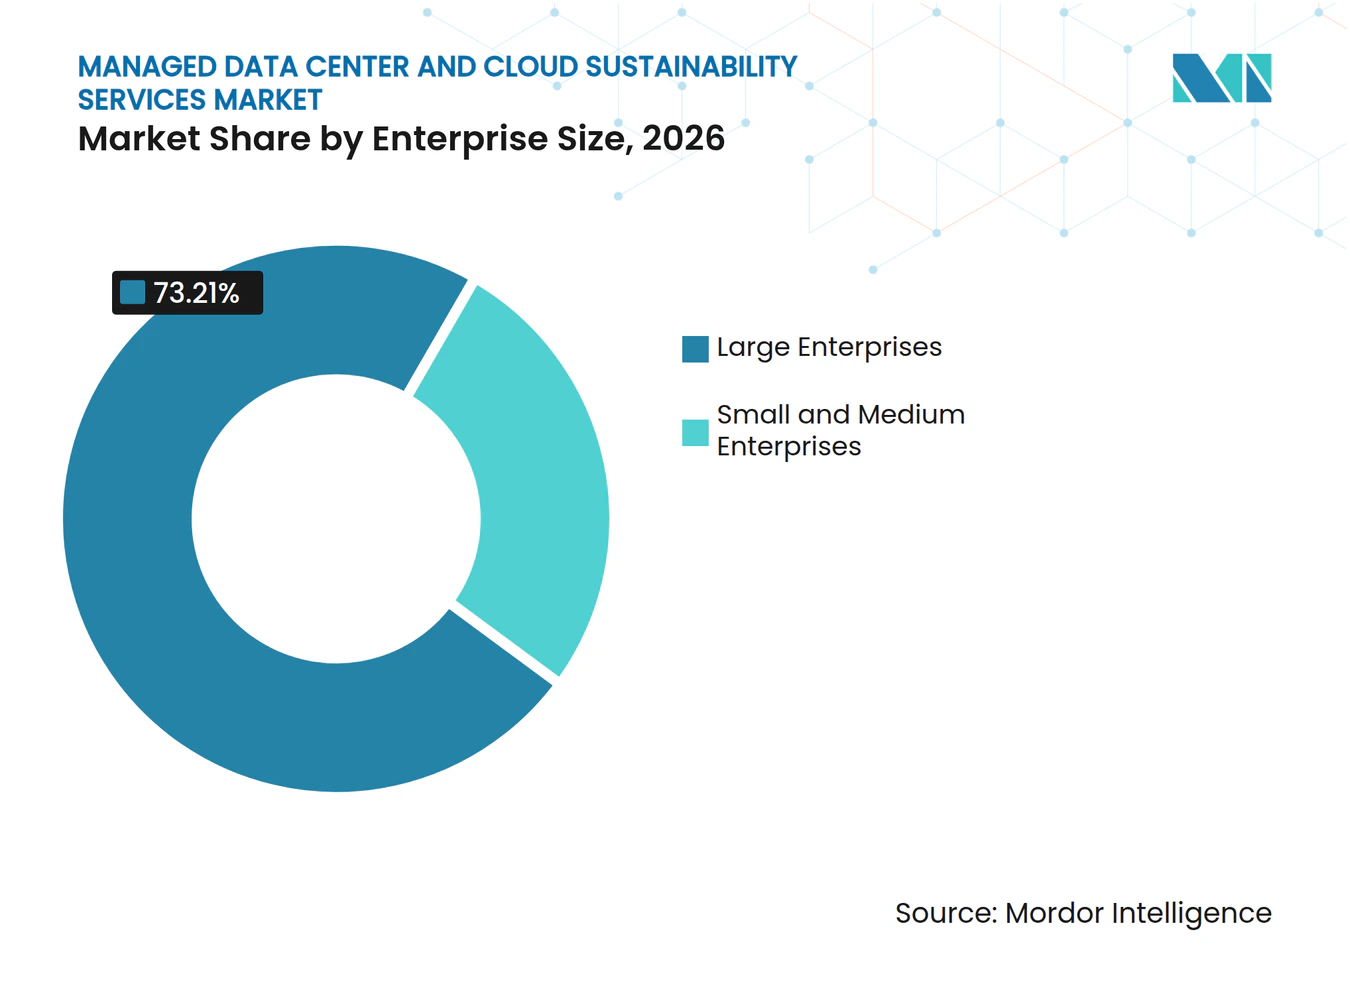
- Por tamaño de empresa, las grandes empresas representaron el 73,21% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 17,49% hasta 2032.
- Por usuario final, TI y telecomunicaciones representaron el 33,61% del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026, mientras que se proyecta que BFSI se expanda a un CAGR del 17,84% hasta 2032.
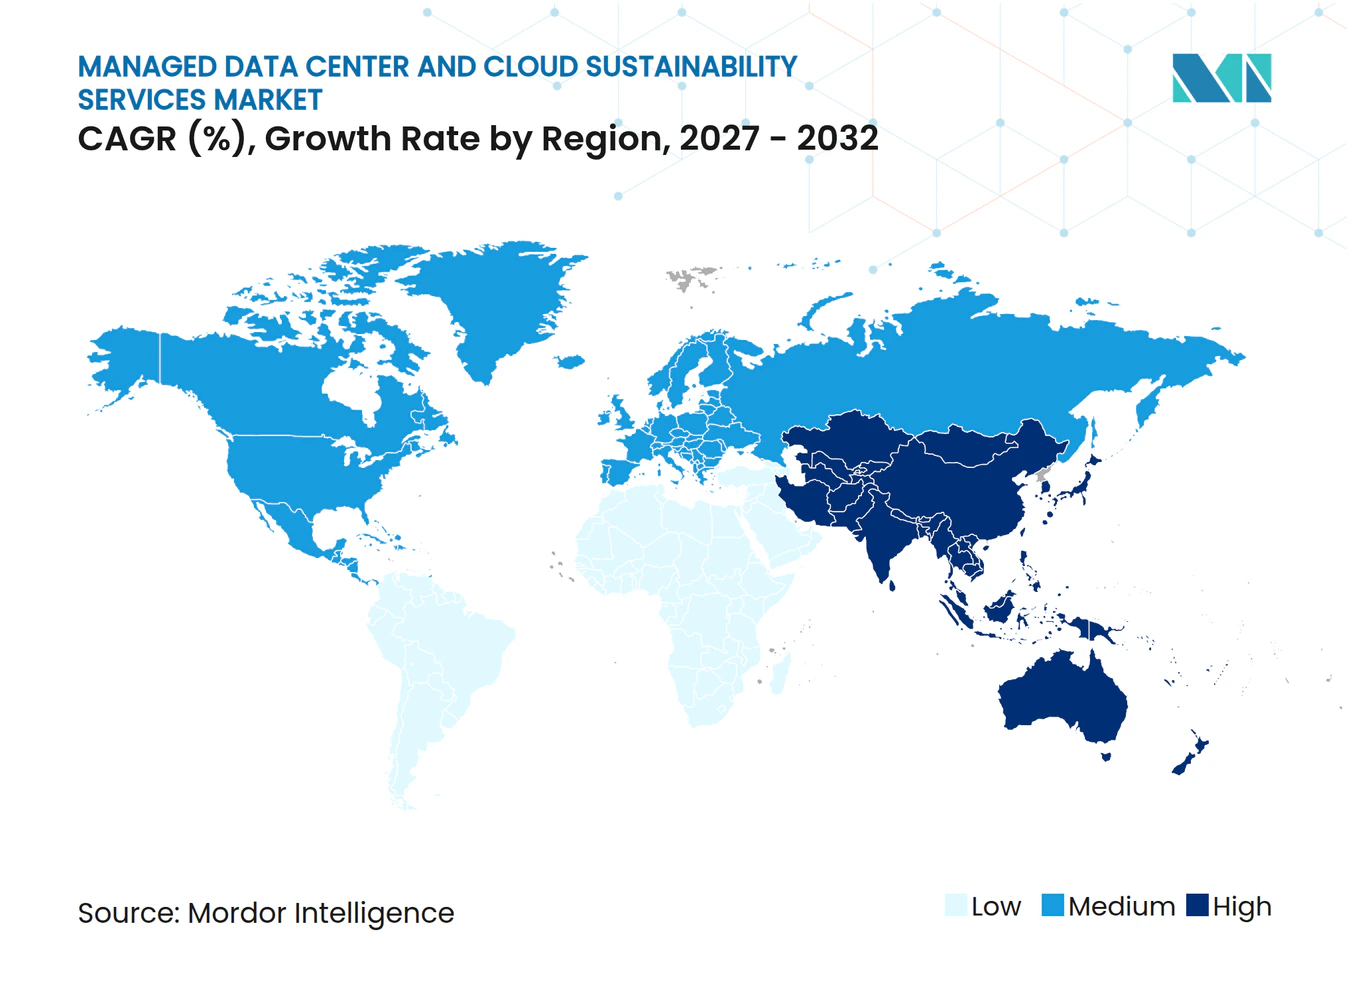
- Por geografía, América del Norte representó el 36,13% del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 18,09% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La IA y la Computación de Alto Rendimiento Aumentan la Demanda de Optimización de Sostenibilidad | +3.5% | Global, más fuerte en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos Obligatorios de Informes de Energía y Sostenibilidad | +2.8% | Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Aumento de los Costos de Electricidad de los Centros de Datos y Restricciones de la Red | +2.2% | América del Norte y Asia-Pacífico como núcleo, con extensión a Europa | Corto plazo (≤ 2 años) |
| Migración a la Nube y Economías de Hiperescala que Mejoran la Eficiencia de Recursos | +1.8% | Global | Mediano plazo (2-4 años) |
| Visibilidad del Carbono a Nivel de Carga de Trabajo que Permite la Adquisición de FinOps y GreenOps | +1.4% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Refrigeración Consciente de la IA y Colocación Dinámica de Cargas de Trabajo que Crean Nuevos Ingresos por Servicios Gestionados | +1.2% | América del Norte, Europa y Asia-Pacífico como núcleo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La IA y la Computación de Alto Rendimiento Aumentan la Demanda de Optimización de Sostenibilidad
Las cargas de trabajo de IA aumentan el uso de electricidad, los requisitos de agua y las preocupaciones sobre el carbono incorporado en toda la cadena de suministro de infraestructura. La demanda global de electricidad de los centros de datos aumentó un 17% en 2025, sustancialmente por encima del incremento del 3% en la demanda general de electricidad. Las prácticas convencionales de gestión de energía y térmica fueron diseñadas para bastidores de servidores de 8-10 kW, por lo que no abordan la densidad de potencia sostenida, los requisitos de refrigeración y los cambios operativos en tiempo real asociados con los clústeres de IA densos. Estas instalaciones requieren refrigeración líquida y gestión térmica en tiempo real a medida que aumenta la densidad de los bastidores, y los clientes necesitan formas prácticas de medir si estos sistemas están ofreciendo el rendimiento esperado. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube se beneficia porque muchos operadores no cuentan con personal interno suficiente para la optimización continua de las funciones eléctricas, de refrigeración, agua e informes. La AIE también señala que las aplicaciones de IA podrían reducir los costos de energía en sectores de uso intensivo de energía entre 3 y 10 puntos porcentuales, lo que respalda el uso de servicios conscientes de la IA donde los ahorros pueden compensar las tarifas del servicio y donde las mejoras operativas tienen una justificación financiera directa.
Requisitos Obligatorios de Informes de Energía y Sostenibilidad
Las normas de informes están pasando de compromisos voluntarios a requisitos operativos exigibles. La Directiva de Eficiencia Energética de la Unión Europea exige a los operadores de centros de datos que cumplan los requisitos para informar indicadores anuales, incluidos PUE, WUE, uso de energía renovable y reutilización del calor residual. El proceso de informes europeo requiere datos que muchas instalaciones no recopilan de manera consistente, especialmente cuando los sistemas de las instalaciones y los sistemas de TI se instalaron por separado y utilizan métodos diferentes. China también ha incluido los centros de datos dentro de los sectores prioritarios de consumo de energía y exige el monitoreo de PUE y la contabilidad relacionada con el carbono. El programa de computación verde de septiembre de 2026 añadió métricas de efectividad del carbono, uso del agua y eficiencia de recursos informáticos al marco de evaluación.[1] El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube está respaldado por la brecha entre las divulgaciones requeridas y los datos que los operadores pueden producir a partir de los sistemas existentes, porque los proveedores pueden integrar la medición, los informes y el soporte operativo continuo en un solo servicio.
Aumento de los Costos de Electricidad de los Centros de Datos y Restricciones de la Red
La disponibilidad de la red está limitando la nueva capacidad de los centros de datos en varios lugares. La AIE espera que el consumo global de electricidad de los centros de datos se duplique para 2030. Un estudio revisado por pares encontró que la demanda de los centros de datos de Estados Unidos podría aumentar las emisiones de dióxido de carbono del sector eléctrico en 2030 hasta en un 28% y elevar los precios de electricidad ponderados por demanda hasta en un 29% en áreas con restricciones. En 2025, la Autoridad de Servicios Públicos Comunitarios de Ypsilanti impuso una moratoria de 12 meses sobre las nuevas conexiones de agua para centros de datos. Estas presiones hacen que un menor PUE, una menor intensidad de agua y las operaciones con capacidad de respuesta a la red sean más importantes para las aprobaciones de proyectos, particularmente donde los operadores deben abordar las preocupaciones públicas junto con los requisitos técnicos. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube tiene un papel claro donde los operadores necesitan demostrar que los sitios nuevos y existentes pueden reducir la presión sobre los recursos, responder a las condiciones de la red y mantener un registro documentado del rendimiento operativo.
Migración a la Nube y Economías de Hiperescala que Mejoran la Eficiencia de Recursos
La migración a la nube concentra las cargas de trabajo en instalaciones más grandes donde las mejoras operativas pueden aplicarse a una mayor capacidad. Google reportó un PUE promedio de 1,09 para su flota de centros de datos en 2025. Microsoft reportó que los estados de bajo consumo de los servidores redujeron el uso de energía hasta en un 35% en casi 2 millones de servidores.[2] Estos parámetros operativos establecen objetivos prácticos para los proveedores que atienden cargas de trabajo empresariales en infraestructura compartida, al tiempo que muestran por qué los clientes esperan que los proveedores de servicios identifiquen y mantengan ganancias de rendimiento medibles. Los inquilinos se benefician de la eficiencia de hiperescala, pero aún necesitan contabilizar las emisiones de Alcance 2 y Alcance 3 en los servicios en la nube. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube puede abordar esta necesidad a través de informes a nivel de inquilino y soporte de optimización que vincula el rendimiento de la infraestructura compartida con la información que los clientes individuales necesitan para sus propias divulgaciones.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión para Proyectos de Modernización | -2.4% | Global, más agudo en América del Norte y Europa con infraestructura envejecida | Mediano plazo (2-4 años) |
| Brechas de Calidad de Datos e Interoperabilidad en Instalaciones Heredadas | -1.8% | Global, más agudo en centros de datos empresariales y de coubicación | Largo plazo (≥ 4 años) |
| Fragmentación Regulatoria y Restricciones de Localización de Datos | -1.2% | Europa, Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Compensaciones de Agua, Red y Comunidad que Limitan la Expansión Baja en Carbono | -0.9% | América del Norte, Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial y Largos Períodos de Recuperación de la Inversión para Proyectos de Modernización
El costo inicial de una modernización de sostenibilidad puede retrasar las decisiones en instalaciones envejecidas. Schneider Electric reportó que el 36% de los centros de datos de Estados Unidos tienen más de 10 años y carecen de estrategias de gestión proactiva de activos a nivel de instalación.[3] Las modernizaciones de eficiencia térmica pueden tener períodos de recuperación de 8 a 12 años, lo que puede generar decisiones de inversión difíciles para los operadores que deben financiar las mejoras de las instalaciones mientras continúan cumpliendo con los compromisos de disponibilidad. Los grandes operadores de hiperescala y coubicación pueden distribuir los costos del servicio en una mayor capacidad, mientras que las empresas del mercado medio enfrentan costos más altos por sitio en relación con los ahorros esperados y pueden tener menos opciones para distribuir la inversión. Esta diferencia limita la adopción entre los operadores que tienen menos instalaciones, menos capital disponible y menos capacidad para absorber un largo período de retorno. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube sigue siendo menos accesible para estos operadores cuando los precios basados en el consumo no cierran la brecha entre el costo inicial del servicio y los ahorros que los sitios más pequeños pueden obtener.
Brechas de Calidad de Datos e Interoperabilidad en Instalaciones Heredadas
Los servicios gestionados dependen de datos operativos detallados de los sistemas de instalaciones y TI. Los sitios heredados a menudo utilizan sistemas de gestión de edificios separados, equipos de distribución de energía y herramientas de monitoreo de TI que no intercambian datos fácilmente ni proporcionan una vista única del uso de recursos. La Comisión Europea encontró inconsistencias metodológicas en las presentaciones del primer año de los operadores a la base de datos de informes de la Directiva de Eficiencia Energética. Estas inconsistencias dificultan la producción de informes de sostenibilidad comparables, el establecimiento de una línea de base confiable y la identificación de las prioridades operativas que necesitan atención primero. Los entornos híbridos añaden complejidad porque los proveedores de nube pueden utilizar diferentes versiones de factores de emisión y límites de alcance, mientras que los clientes aún necesitan una vista consolidada. El esfuerzo de implementación resultante puede extender los cronogramas de despliegue entre 6 y 18 meses y puede ralentizar el mercado de servicios de sostenibilidad para centros de datos gestionados y la nube, donde los proveedores deben resolver las brechas de datos antes de poder ofrecer una optimización continua.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta de Servicios:
Las Operaciones Gestionadas Respaldan los Ingresos a Corto PlazoLos servicios de operaciones gestionadas representaron el 32,81% del tamaño del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026. El segmento abarca el monitoreo continuo de energía, la optimización dinámica de la carga y los informes permanentes sobre el rendimiento de sostenibilidad en los sistemas de las instalaciones. Los contratos de gestión de instalaciones de larga duración respaldan esta posición porque los operadores pueden ampliar los acuerdos establecidos para incluir métricas de sostenibilidad, en lugar de iniciar ejercicios de adquisición separados para cada requisito. Esta estructura mantiene al mismo socio operativo involucrado en el monitoreo, la escalada, los informes de rendimiento y los ajustes rutinarios necesarios para mantener la eficiencia. También ofrece a los clientes una ruta más clara para conectar las operaciones de las instalaciones con las obligaciones de sostenibilidad que requieren datos regulares y confiables.
Los servicios de estrategia y asesoramiento ayudan a los operadores a interpretar las normas de informes, identificar las brechas en las prácticas actuales y decidir cómo deben responder. Los servicios de análisis e información se están convirtiendo en herramientas de apoyo a la toma de decisiones que conectan la contabilidad del carbono con los flujos de trabajo de FinOps, lo que permite revisar conjuntamente los datos operativos y financieros. Los servicios de garantía y verificación se vuelven más relevantes cuando los clientes necesitan soporte de terceros para las reclamaciones de sostenibilidad o las presentaciones de cumplimiento. Se proyecta que los servicios de implementación y transformación se expandan a un CAGR del 16,33% hasta 2032, impulsados por la construcción de centros de datos de IA y los programas de modernización de instalaciones heredadas cuyos planes de acción pasaron a la fase de ejecución después de 2025. La industria de servicios de sostenibilidad para centros de datos gestionados y la nube depende de proveedores que puedan convertir esos planes en mejoras operativas medidas, no simplemente producir informes. Esta combinación ofrece a los clientes soporte desde la planificación inicial hasta la etapa operativa, manteniendo la responsabilidad de los resultados vinculada a la misma relación de servicio.



Por Enfoque de Sostenibilidad:
La Gestión de Energía Lidera Mientras la Gestión de Refrigeración AvanzaLa gestión de energía representó el 36,52% de la demanda en 2026. El segmento se apoya en prácticas establecidas para la mejora del PUE, el monitoreo de energía y la adquisición de energía renovable. Se beneficia de una base de proveedores que ha respaldado la gestión de energía de instalaciones durante muchos años y de medidas de rendimiento que los clientes ya reconocen. Las medidas estandarizadas hacen que los servicios relacionados con la energía sean más fáciles de definir, comparar y evaluar que las partes más nuevas del soporte de sostenibilidad. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube continúa tratando la gestión de energía como el enfoque operativo central porque el uso de electricidad está directamente vinculado al costo de las instalaciones y a las necesidades de informes.
Se proyecta que la gestión de refrigeración se expanda a un CAGR del 17,10% hasta 2032 a medida que los sistemas de IA con refrigeración líquida se vuelven más comunes. Vertiv introdujo una cartera global de servicios de refrigeración líquida en 2025, y Ecolab fortaleció su programa de Refrigeración como Servicio en noviembre de 2025. Estos movimientos reflejan la necesidad de gestionar redes de refrigerante, condiciones térmicas y sistemas de chip directo a medida que las cargas de trabajo de IA alteran el diseño de las instalaciones. La gestión del carbono y las emisiones está ganando atención a medida que los requisitos de Alcance 3 alcanzan las cadenas de suministro de TI. La gestión del agua tiene mayor relevancia en ubicaciones con restricciones de agua, incluidos los Emiratos Árabes Unidos, Malasia y las zonas áridas de América del Norte. La gestión de la circularidad y los residuos está respaldada por los requisitos de Ecodiseño europeos para servidores empresariales, mientras que los servicios de cadena de suministro abordan el carbono incorporado en la construcción. En conjunto, estos servicios amplían el mercado de servicios de sostenibilidad para centros de datos gestionados y la nube más allá de su enfoque histórico exclusivo en el uso de electricidad.
Por Modelo de Servicio:
Los Servicios Totalmente Gestionados Lideran Mientras los Servicios Cogestionados Ganan TerrenoLos servicios totalmente gestionados representaron el 64,30% de la demanda en 2026. Bajo este modelo, el proveedor asume la responsabilidad de la adquisición de energía, los informes de carbono, las presentaciones de cumplimiento y la coordinación operativa necesaria para respaldarlos. El acuerdo se adapta a los operadores que cotizan en bolsa que desean que un proveedor sea responsable de las tareas clave de sostenibilidad y de la información utilizada en las divulgaciones. También ofrece a los clientes una estructura de servicio integrada a medida que los requisitos de informes se vuelven más exigentes en materia de datos de energía, agua y emisiones. Esta transferencia de responsabilidad es una razón central por la que los acuerdos totalmente gestionados siguen siendo el modelo de servicio líder en el mercado de servicios de sostenibilidad para centros de datos gestionados y la nube.
Se proyecta que los servicios cogestionados se expandan a un CAGR del 16,78% hasta 2032. Permite a las organizaciones mantener la supervisión estratégica, el control interno y el acceso a los datos operativos mientras contratan equipos externos para la ejecución. Este modelo es especialmente relevante para las organizaciones de BFSI cuyas funciones de auditoría interna requieren visibilidad directa de los datos que respaldan las reclamaciones de rendimiento. FinOps y GreenOps utilizan información subyacente relacionada, lo que permite a las organizaciones con prácticas establecidas de costos en la nube extender el mismo marco al seguimiento del carbono.[4] Los proveedores pueden suministrar análisis, métodos de medición y soporte operativo mientras los equipos internos conservan la autoridad sobre las decisiones. Esta división de responsabilidades ofrece una opción práctica para los clientes que necesitan capacidades externas pero no están preparados para transferir toda la responsabilidad a un proveedor.

Por Tipo de Centro de Datos:
Las Instalaciones de Hiperescala y en la Nube Lideran la DemandaLos centros de datos de hiperescala y en la nube representaron el 42,18% de la participación del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026. También se proyecta que se expandan a un CAGR del 17,22% hasta 2032. Su escala concentra un gran volumen de actividad de cómputo, refrigeración, energía e informes en infraestructura compartida, lo que hace que la gestión continua sea más valiosa. Esta concentración crea un argumento sólido para los servicios de sostenibilidad gestionados porque una sola mejora operativa puede afectar una cantidad significativa de capacidad. También coloca a las grandes instalaciones en el centro de la demanda de eficiencia de recursos, datos de rendimiento auditables y servicios que pueden operar en propiedades complejas.
Una mejora del 1% en el PUE en un campus de 500 MW puede generar cientos de millones de USD en ahorros anuales de energía. Esto hace que los costos del servicio sean pequeños en comparación con el valor potencial de las ganancias de eficiencia sostenidas y respalda acuerdos operativos a más largo plazo. Las instalaciones de coubicación también siguen siendo importantes porque los clientes empresariales necesitan visibilidad en la infraestructura arrendada para los informes de Alcance 2 y Alcance 3. Los centros de datos empresariales enfrentan una presión creciente para demostrar un rendimiento comparable con las alternativas en la nube. Los centros de datos de borde y micro añaden desafíos de monitoreo remoto y calidad de red variable, creando un papel para la detección de anomalías entregada de forma centralizada y las operaciones gestionadas. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube, por lo tanto, necesita modelos de entrega que puedan atender campus centralizados y sitios distribuidos sin perder la consistencia de los datos.
Por Tamaño de Empresa:
Las Grandes Empresas Anclan la Demanda Mientras las PYMEs AceleranLas grandes empresas representaron el 73,21% de la demanda en 2026. Su uso de energía y su exposición directa a las obligaciones de divulgación de sostenibilidad respaldan un mayor gasto en servicios gestionados. Estos clientes utilizan los servicios tanto para el cumplimiento como para la gestión de costos, particularmente donde las operaciones de las instalaciones están distribuidas en varios sitios o implican grandes cargas de energía. También tienden a operar sistemas más complejos que requieren medición continua, informes y coordinación entre los equipos de instalaciones, TI, finanzas y riesgos. Las grandes empresas, por lo tanto, siguen siendo la principal fuente de demanda actual en el mercado de servicios de sostenibilidad para centros de datos gestionados y la nube.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 17,49% hasta 2032. Muchas organizaciones más pequeñas no alcanzan por sí mismas los umbrales de informes, por lo que sus decisiones de compra a menudo están determinadas por los requisitos de clientes y proveedores. Las grandes empresas y los operadores de hiperescala incluyen cada vez más criterios de sostenibilidad en la selección de proveedores, creando una vía de demanda que difiere del cumplimiento regulatorio directo. Este patrón puede incorporar a operadores más pequeños en programas de servicios gestionados incluso cuando tienen personal interno de sostenibilidad limitado. Los proveedores que ofrecen paquetes modulares y basados en resultados pueden atender a este grupo sin imponer la estructura de costos utilizada para las grandes instalaciones. La oportunidad depende de si los proveedores pueden empaquetar los servicios de monitoreo, informes y mejora en formas que las organizaciones más pequeñas puedan adoptar.
Por Usuario Final:
TI y Telecomunicaciones Lideran Mientras BFSI AceleraTI y telecomunicaciones representaron el 33,61% de la demanda en 2026. Estos operadores poseen o gestionan una gran parte de la infraestructura de centros de datos que enfrenta costos de energía, informes de carbono y necesidades de optimización operativa. Sus instalaciones requieren soporte en energía, refrigeración, emisiones y gestión del rendimiento porque deben mantener la confiabilidad del servicio mientras responden a las restricciones de recursos. Su papel como propietarios de infraestructura central otorga a este grupo una posición líder en la demanda y crea la necesidad de relaciones operativas de larga duración. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube continúa dependiendo de este grupo para contratos recurrentes que conectan las operaciones técnicas con el rendimiento de sostenibilidad.
Se proyecta que BFSI se expanda a un CAGR del 17,84% hasta 2032. El riesgo climático se está volviendo más relevante para los marcos de adecuación de capital, y los bancos necesitan datos ESG en los sistemas de TI centrales, como las aprobaciones de crédito y los modelos de riesgo. Los operadores de atención médica y ciencias de la vida necesitan abordar la soberanía de los datos junto con los requisitos de sostenibilidad, lo que crea una necesidad de doble cumplimiento. Las organizaciones gubernamentales y de defensa continúan necesitando servicios en las instalaciones debido a los requisitos de localización de datos y sus entornos operativos. Los operadores de manufactura, comercio minorista y comercio electrónico, y energía y servicios públicos están aumentando la adopción a medida que los informes de Alcance 3 alcanzan las emisiones de infraestructura de TI aguas abajo. La variedad de necesidades de los usuarios finales significa que los proveedores deben adaptar su soporte operativo a los requisitos de gobernanza específicos del sector sin cambiar el enfoque central en la eficiencia de recursos y los datos confiables.
Análisis Geográfico
Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube en América del Norte
América del Norte concentró el 36,13% de la cuota del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube en 2026. La región se beneficia de la alta densidad de campus de hiperescala, de prácticas de gobernanza corporativa que sitúan la responsabilidad en materia de sostenibilidad a nivel de consejo de administración, y de una amplia base instalada que requiere mejores datos sobre el rendimiento energético y el consumo de agua. Estados Unidos es el principal mercado nacional, donde los compromisos de energía renovable y los estándares de cartera recompensan el rendimiento energético, mientras que Canadá se beneficia de sus recursos hidroeléctricos y de condiciones climáticas más frías que pueden reducir la demanda de refrigeración. La AIE ha identificado barreras financieras y técnicas para la generación in situ en centros de datos de inteligencia artificial, y los retrasos en la conexión incrementan el valor de la optimización del lado de la demanda, que puede aliviar la presión sobre los sistemas con capacidad limitada.
Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,09% hasta 2032. China contaba con más de 13,73 millones de bastidores estándar a finales de 2025, y el consumo eléctrico de los centros de datos alcanzó los 170 mil millones de kWh, equivalente al 1,6% del consumo eléctrico nacional. El programa de septiembre de 2026 exige métricas de rendimiento en eficiencia de carbono, uso del agua, eficiencia computacional y PUE, lo que genera una necesidad formal de información operativa fiable y de una gestión del rendimiento recurrente. Tencent informó que el uso de electricidad verde en sus centros de datos propios alcanzó el 82,9% en 2025, lo que evidencia la magnitud del cambio hacia la adquisición de energías renovables.[5] India está atrayendo importantes inversiones de hiperescala, mientras que las restricciones de aprobación hídrica en Malasia impulsan la demanda de gestión de refrigeración de circuito cerrado y de servicios que documenten el rendimiento de los recursos para las partes interesadas locales.
Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube en EMEA
Europa cuenta con el entorno regulatorio más prescriptivo, siendo Alemania, el Reino Unido, Francia e Italia los principales mercados nacionales. Se espera que la proyectada Ley de Desarrollo de la Nube y la Inteligencia Artificial vincule el apoyo público a nueva capacidad con el rendimiento demostrado en eficiencia energética y circularidad, lo que refuerza la necesidad del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube de contar con resultados operativos documentados. Oriente Medio está incrementando su capacidad, con una capacidad regional que se espera aumente de 1 GW en 2025 a 3,3 GW en un plazo de 5 años. DataVolt y Jacobs impulsaron un campus de inteligencia artificial con energías renovables en Oxagon, en NEOM, respaldado por una inversión inicial de 5 mil millones de USD, y el proyecto integra consideraciones energéticas, medioambientales y técnicas en un mismo plan de instalación. África se encuentra en una etapa más temprana, liderada por Sudáfrica y Nigeria, a medida que la inversión digital construye la base de infraestructura para la futura demanda de servicios gestionados.
Panorama Competitivo
Concentración del Mercado
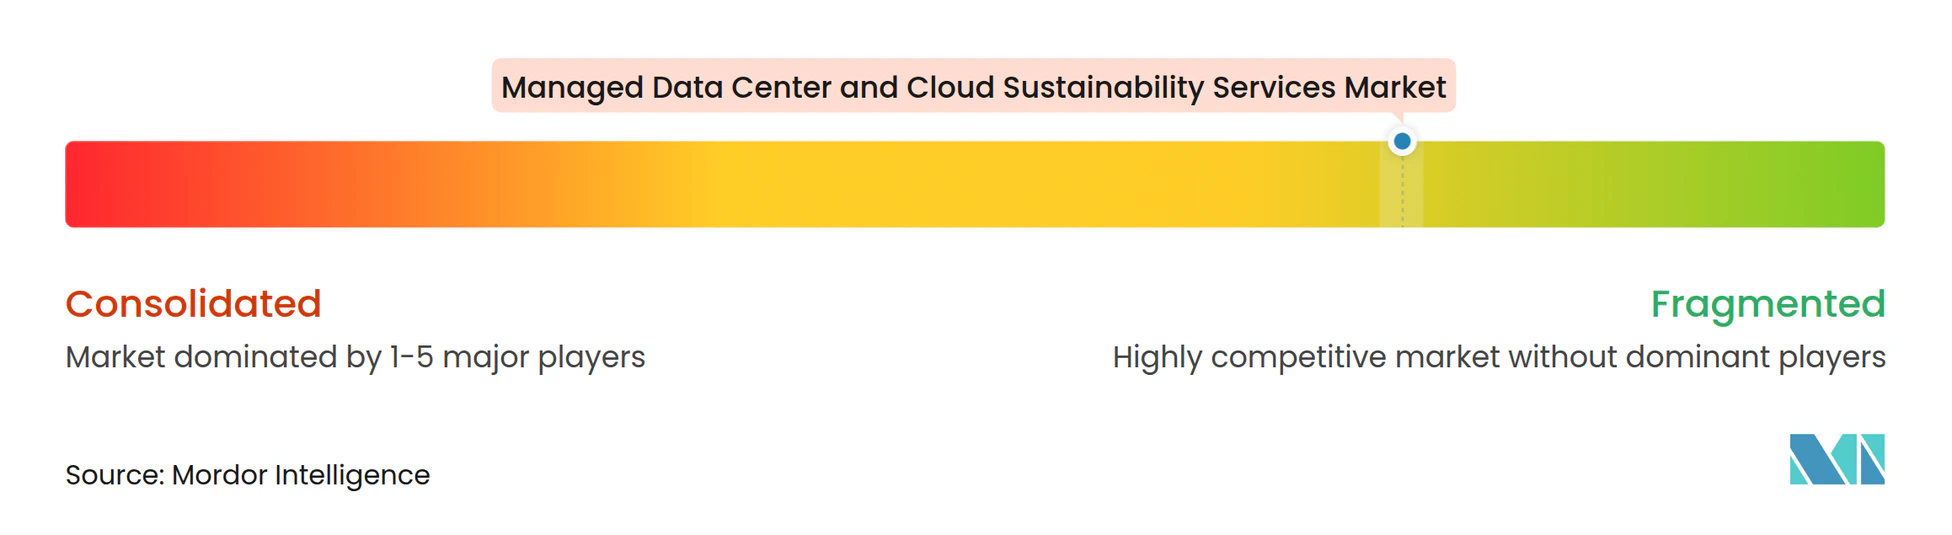
El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube está fragmentado. Los proveedores de nube de hiperescala tienen una ventaja integrada porque los clientes ya utilizan sus plataformas, mientras que los proveedores especializados y las empresas de tecnología industrial compiten por asignaciones de servicios individuales y contratos operativos más prolongados. Las carteras de hardware ofrecen a las empresas de infraestructura una vía hacia los servicios gestionados porque el equipo instalado puede dar lugar a acuerdos de soporte recurrentes, necesidades de mantenimiento y acceso sostenido a los datos operativos. Esta estructura significa que los proveedores compiten a través de la capacidad técnica, el acceso a los datos, la integración de servicios y la capacidad de apoyar a los clientes desde el despliegue del equipo hasta la gestión continua del rendimiento.
Schneider Electric firmó un acuerdo de capacidad de suministro de 1,9 mil millones de USD con Switch en noviembre de 2025 y lanzó EcoConsult para Centros de Datos en abril de 2025. Ecolab fortaleció su programa de Refrigeración como Servicio en noviembre de 2025 para vincular el monitoreo de refrigerante con la gestión de refrigeración líquida. Estos movimientos muestran cómo las empresas están combinando equipos y soporte operativo, e indican que la experiencia en refrigeración se está volviendo más importante a medida que los sistemas de IA aumentan la complejidad térmica. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube ofrece a las empresas la oportunidad de utilizar estas capacidades en acuerdos de servicio recurrentes en lugar de transacciones de equipos únicas.
FinOps y GreenOps están convergiendo a medida que los proveedores buscan relaciones operativas plurianuales basadas en datos comunes de costos y carbono. El cumplimiento de la contabilidad de carbono ISO 14064 y la gestión de energía ISO 50001 son cada vez más relevantes en la adquisición empresarial y de BFSI porque los clientes necesitan información consistente que pueda resistir la revisión. Las empresas de gestión de fluidos como Ecolab y Dow están ingresando a la cadena de valor a medida que la refrigeración líquida crea nuevas demandas de monitoreo de refrigerante, tratamiento y supervisión operativa. Las plataformas nativas de IA ofrecen datos de carbono a nivel de carga de trabajo a través de interfaces de programación de aplicaciones y compiten por los ingresos de análisis, a veces sin el modelo integrado en la infraestructura utilizado por los proveedores tradicionales. El mercado medio sigue siendo una brecha porque los operadores más pequeños a menudo no pueden acceder a las herramientas nativas de hiperescala o a los modelos de soporte diseñados para sitios grandes.
Líderes de la Industria de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube
-
Schneider Electric SE
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Vertiv Holdings Co
-
Siemens AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube Empresas cubiertas en este informe
- Schneider Electric SE
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Vertiv Holdings Co
- Eaton Corporation plc
- International Business Machines Corporation
- Siemens AG
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Capgemini SE
- Accenture plc
- Dell Technologies Inc.
- Cisco Systems, Inc.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH and Co. KG
- Munters Group AB
- Legrand SA
Desarrollos recientes de la industria en Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube
- Septiembre de 2026: El Ministerio de Industria y Tecnología de la Información y la Comisión Nacional de Desarrollo y Reforma de China lanzaron el Programa de Recomendación de Instalaciones de Computación Verde Nacional 2026, actualizando los criterios de evaluación para incluir la efectividad del carbono, la utilización de recursos hídricos y la eficiencia de recursos informáticos junto con los requisitos obligatorios de PUE de 1,30 o inferior, cubriendo una base instalada de más de 13,73 millones de bastidores estándar.
- Septiembre de 2026: La Comisión Central de Asuntos del Ciberespacio de China emitió el Plan de Implementación para Promover la Coordinación y Transformación Digital-Verde (2026-2030), ordenando que el consumo de electricidad renovable de las instalaciones informáticas se alinee con las ponderaciones de responsabilidad provincial para 2030 y designando la infraestructura informática como una prioridad nacional central de bajas emisiones de carbono.
- Julio de 2026: NTT DATA y ENGIE formaron una alianza estratégica para avanzar en la descarbonización, la resiliencia energética y la sostenibilidad en el patrimonio global de centros de datos de NTT DATA. A medida que crece la presión sobre los operadores de centros de datos para reducir el carbono, el acuerdo combina la experiencia de ENGIE en energía renovable y soluciones bajas en carbono con las capacidades de infraestructura y tecnología de NTT DATA.
- Junio de 2026: Sweep, un socio del programa AWS ISV-Accelerate, ha introducido una solución integral de medición de emisiones en la nube integrada con el servicio de Sostenibilidad de AWS, un servicio independiente de informes de emisiones lanzado por Amazon Web Services (AWS). Esta solución permite a los clientes empresariales agregar sin problemas sus métricas de emisiones en la nube dentro de la plataforma de inteligencia de sostenibilidad de Sweep, consolidándolas con los datos operativos de Alcance 1, 2 y 3 para proporcionar una visión corporativa ambiental unificada.
Alcance del Informe Global del Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube
Los Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube se refieren a soluciones de gobernanza de TI y operaciones externalizadas donde un especialista externo asume la responsabilidad integral de auditar, monitorear, optimizar y transformar la infraestructura de centros de datos y nube de una empresa para minimizar su huella ambiental.
El Informe del Mercado de Servicios de Sostenibilidad para Centros de Datos Gestionados y la Nube está segmentado por Oferta de Servicios (Servicios de Estrategia y Asesoramiento, Servicios de Implementación y Transformación, Servicios de Operaciones Gestionadas, Servicios de Análisis e Información, y Soporte de Garantía y Verificación), Enfoque de Sostenibilidad (Gestión de Energía, Gestión de Refrigeración, Gestión del Carbono y las Emisiones, Gestión del Agua, Gestión de la Circularidad y los Residuos, y Gestión de la Cadena de Suministro y el Alcance 3), Modelo de Servicio (Totalmente Gestionado y Cogestionado), Tipo de Centro de Datos (Centros de Datos de Hiperescala y en la Nube, Centros de Datos de Coubicación, Centros de Datos Empresariales, y Centros de Datos de Borde y Micro), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Usuario Final (TI y Telecomunicaciones, BFSI, Atención Médica y Ciencias de la Vida, Gobierno y Defensa, Energía y Servicios Públicos, Manufactura, Comercio Minorista y Comercio Electrónico, Otros Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios de Estrategia y Asesoramiento |
| Servicios de Implementación y Transformación |
| Servicios de Operaciones Gestionadas |
| Servicios de Análisis e Información |
| Soporte de Garantía y Verificación |
| Gestión de Energía |
| Gestión de Refrigeración |
| Gestión del Carbono y las Emisiones |
| Gestión del Agua |
| Gestión de la Circularidad y los Residuos |
| Gestión de la Cadena de Suministro y el Alcance 3 |
| Totalmente Gestionado |
| Cogestionado |
| Centros de Datos de Hiperescala y en la Nube |
| Centros de Datos de Coubicación |
| Centros de Datos Empresariales |
| Centros de Datos de Borde y Micro |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Defensa |
| Energía y Servicios Públicos |
| Manufactura |
| Comercio Minorista y Comercio Electrónico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Oferta de Servicios | Servicios de Estrategia y Asesoramiento | |
| Servicios de Implementación y Transformación | ||
| Servicios de Operaciones Gestionadas | ||
| Servicios de Análisis e Información | ||
| Soporte de Garantía y Verificación | ||
| Por Enfoque de Sostenibilidad | Gestión de Energía | |
| Gestión de Refrigeración | ||
| Gestión del Carbono y las Emisiones | ||
| Gestión del Agua | ||
| Gestión de la Circularidad y los Residuos | ||
| Gestión de la Cadena de Suministro y el Alcance 3 | ||
| Por Modelo de Servicio | Totalmente Gestionado | |
| Cogestionado | ||
| Por Tipo de Centro de Datos | Centros de Datos de Hiperescala y en la Nube | |
| Centros de Datos de Coubicación | ||
| Centros de Datos Empresariales | ||
| Centros de Datos de Borde y Micro | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Energía y Servicios Públicos | ||
| Manufactura | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube?
El tamaño del mercado de servicios de sostenibilidad para centros de datos gestionados y la nube es de 16,47 mil millones de USD en 2026 y se proyecta que alcance los 35,53 mil millones de USD para 2032, a un CAGR del 13,29% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios de sostenibilidad gestionados en los centros de datos?
La mayor densidad de energía de la IA, los requisitos de informes de sostenibilidad auditables y las restricciones de la red están aumentando la demanda de soporte de energía, refrigeración e informes. Estos factores hacen que la medición continua y las mejoras operativas prácticas sean más importantes para los operadores de instalaciones. También aumentan el valor de los proveedores que pueden combinar datos de instalaciones, soporte operativo e informes de cumplimiento en una relación de servicio continua. Esta necesidad es particularmente clara donde las instalaciones operan bajo condiciones más estrictas de energía y agua.
¿Qué oferta de servicios lidera la demanda?
Los servicios de operaciones gestionadas lideraron la demanda con una participación del 32,81% en 2026 porque los clientes necesitan monitoreo continuo, optimización e informes de rendimiento de sostenibilidad. El modelo de servicio también permite a los operadores ampliar las relaciones existentes con las instalaciones en lugar de adquirir herramientas individuales. Integra las actividades operativas rutinarias y las métricas de sostenibilidad en el mismo acuerdo contractual.
¿Qué tipo de centro de datos tiene la mayor demanda?
Los centros de datos de hiperescala y en la nube representaron el 42,18% de la demanda en 2026 y se proyecta que se expandan a un CAGR del 17,22% hasta 2032. Su concentración de actividad de energía, refrigeración e informes respalda los servicios gestionados continuos. Las grandes instalaciones compartidas también pueden aplicar un método operativo consistente en una cantidad sustancial de capacidad.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 18,09% hasta 2032, respaldado por la inversión en infraestructura informática y métricas operativas más estrictas. Los requisitos de computación verde de China y las restricciones de agua en Malasia aumentan la necesidad de rendimiento operativo documentado. Estas condiciones respaldan los servicios que conectan la medición, los informes, la acción a nivel de instalación y la gestión de recursos en la capacidad en expansión.
¿Por qué la gestión de refrigeración se está volviendo más importante?
Los despliegues de IA utilizan sistemas más densos que requieren refrigeración líquida y gestión térmica en tiempo real, lo que respalda un CAGR proyectado del 17,10% para la gestión de refrigeración hasta 2032. El mercado de servicios de sostenibilidad para centros de datos gestionados y la nube aborda este requisito a través de soporte especializado de refrigerante, monitoreo y gestión térmica. Este soporte es relevante donde el rendimiento de los sistemas de refrigeración afecta tanto el uso de energía como la operación confiable.