
Tamanho e Participação do Mercado de Serviços Gerenciados de Recuperação Cibernética
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
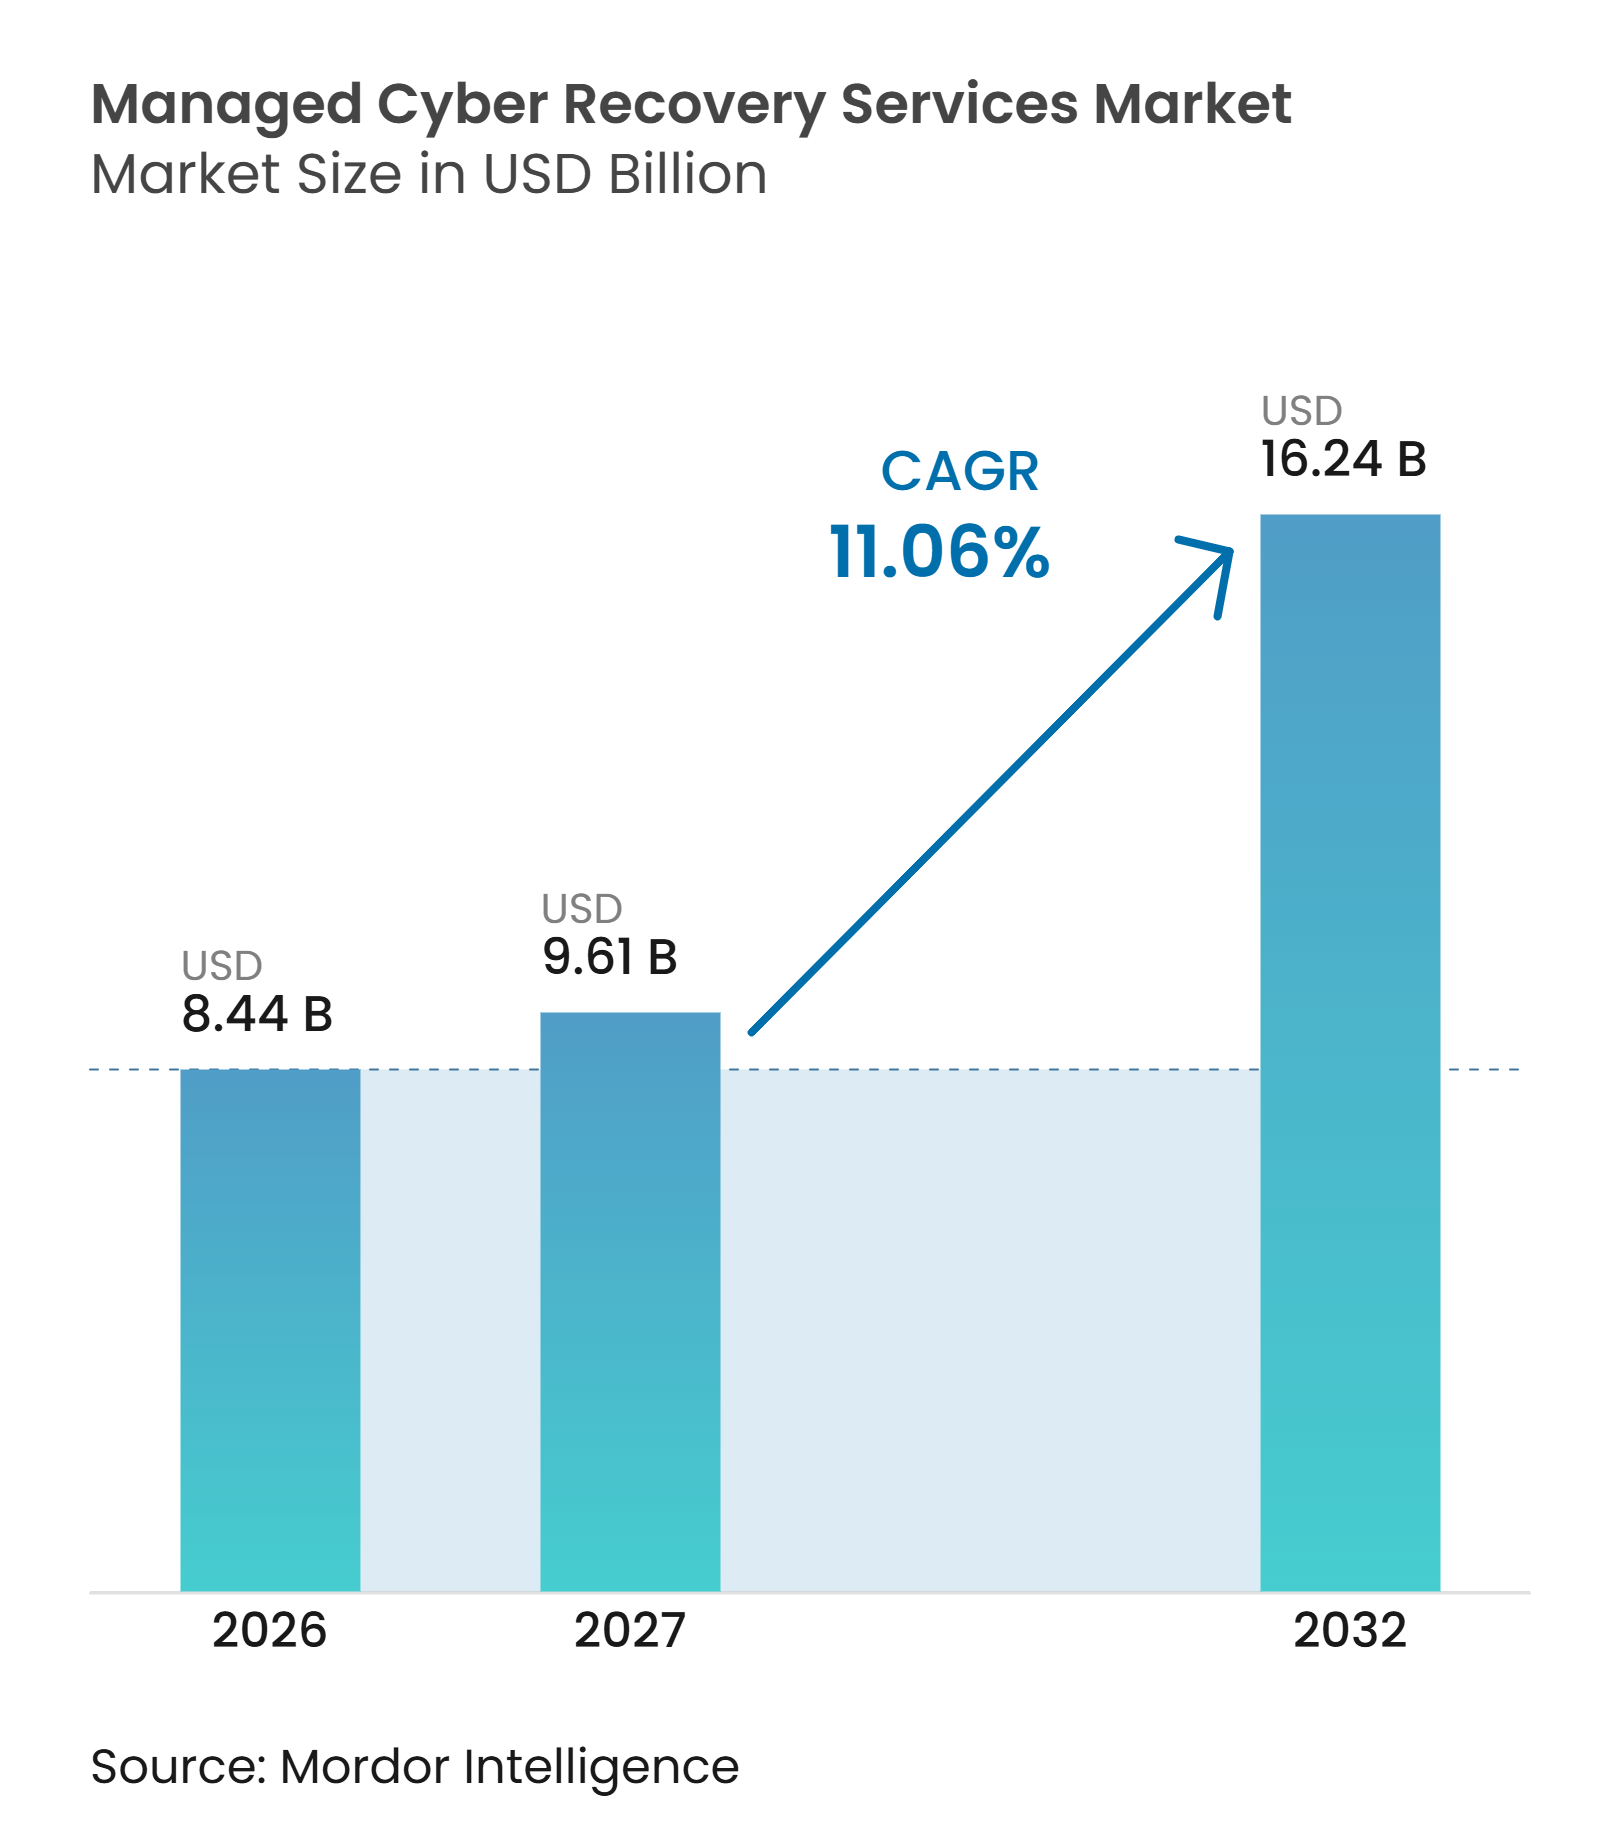
| Tamanho do Mercado (2027) | 9.61 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.24 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.06 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Recuperação Cibernética pela Mordor Intelligence
O tamanho do Mercado de Serviços Gerenciados de Recuperação Cibernética foi projetado para expandir de 8,44 bilhões de USD em 2026 e deve crescer de 9,61 bilhões de USD em 2027 para 16,24 bilhões de USD até 2032, registrando um CAGR de 11,06% durante o período de previsão (2027-2032). O mercado é sustentado por uma lacuna crescente entre a confiança na recuperação e a capacidade de restaurar operações após um evento de ransomware. Os backups são agora um alvo frequente, o que aumenta o valor dos serviços gerenciados capazes de validar pontos de recuperação limpos e coordenar a restauração. As expectativas regulatórias também tornam os planos de recuperação testados e os ambientes de restauração segregados um requisito operacional para muitos compradores. Os provedores estão respondendo combinando cofres de dados, recuperação de identidade, salas limpas e capacidades de orquestração em ofertas gerenciadas. O Mercado de Serviços Gerenciados de Recuperação Cibernética também é moldado pela necessidade de restaurar os serviços de identidade antes dos aplicativos e dados, pois a autenticação é necessária para um retorno ordenado às operações.
Principais Conclusões do Relatório
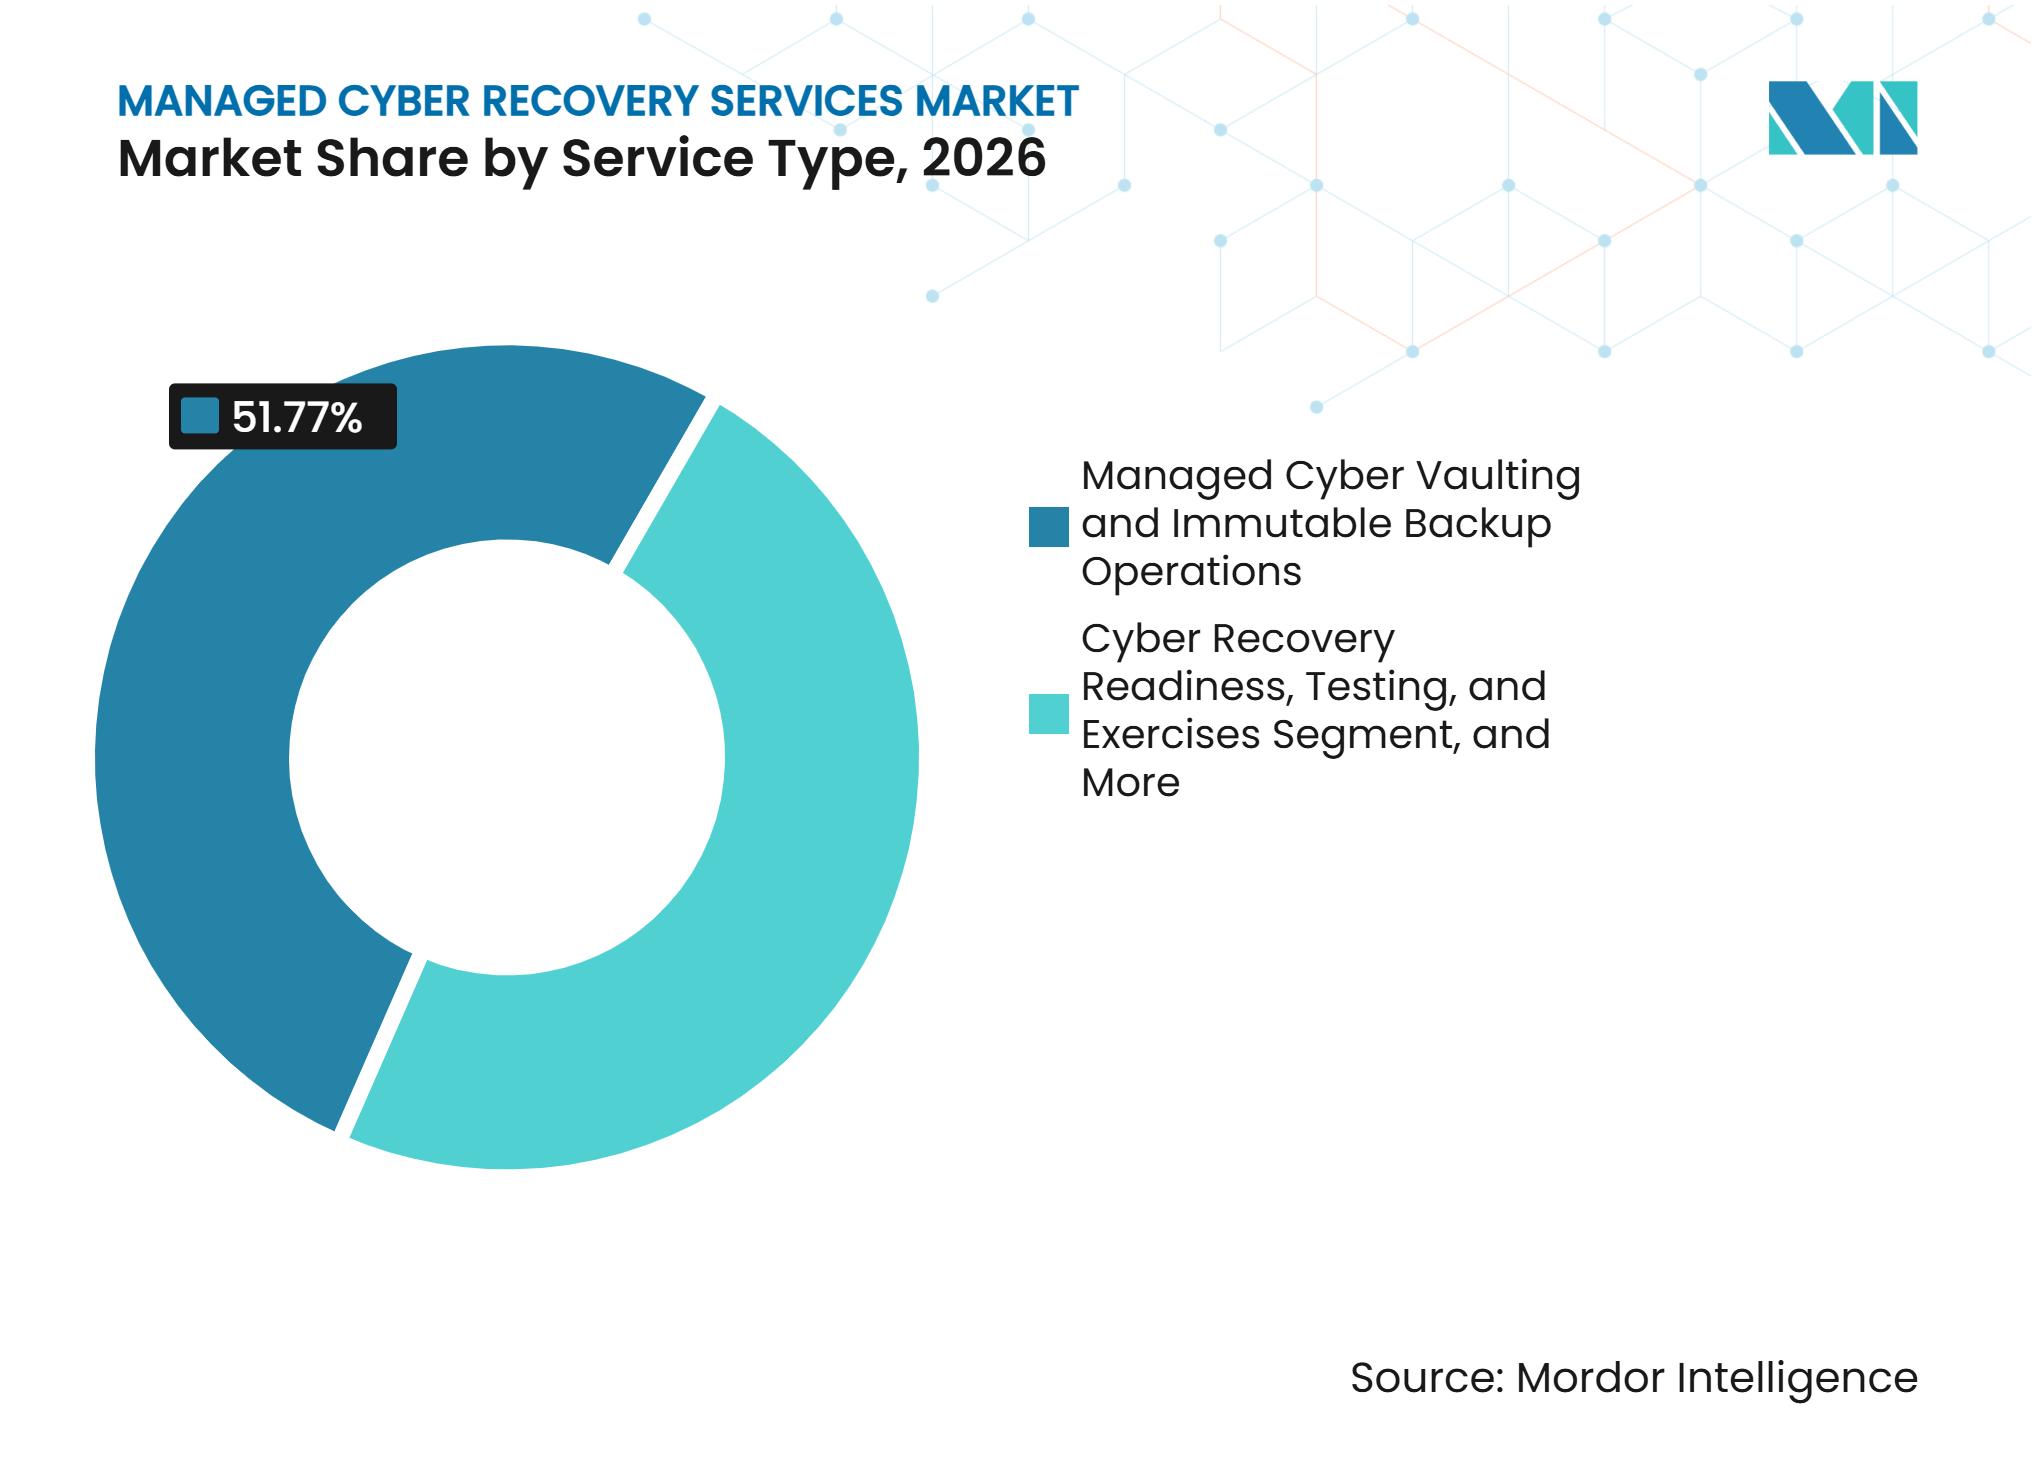
- Por tipo de serviço, as operações gerenciadas de cofre cibernético e backup imutável detinham 51,77% da participação do Mercado de Serviços Gerenciados de Recuperação Cibernética em 2026, enquanto a recuperação de identidade, diretório e acesso está projetada para expandir a um CAGR de 11,22% até 2032.
- Por modelo de implantação, os ambientes híbridos e multinuvem representaram 39,88% do mercado em 2026 e estão projetados para expandir a um CAGR de 11,26% até 2032.
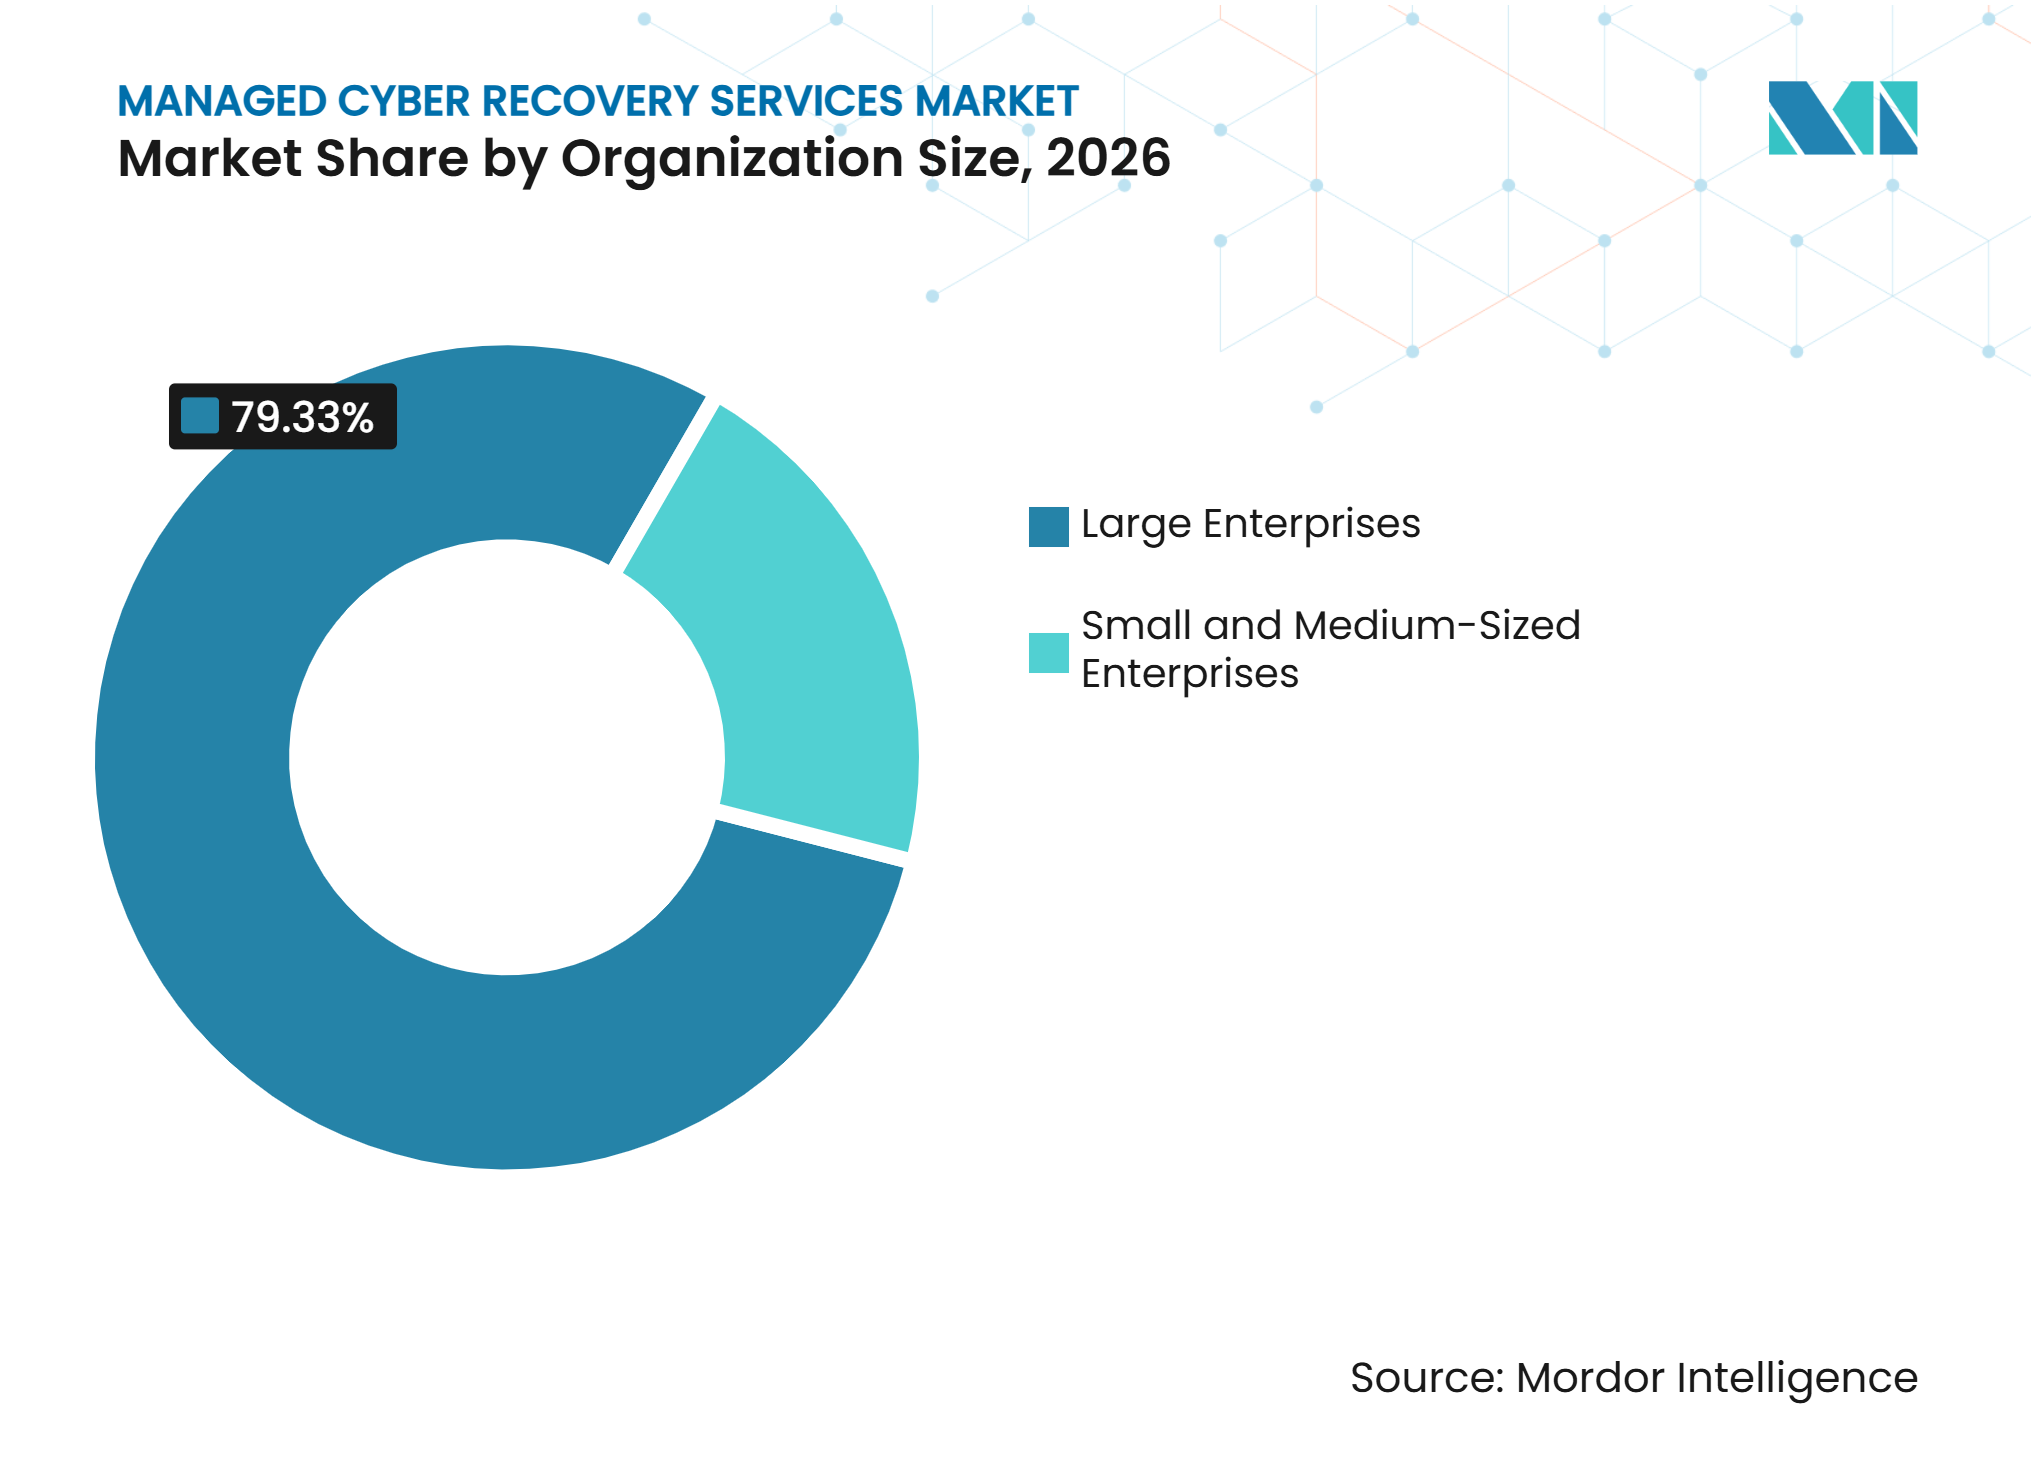
- Por porte da organização, as grandes empresas detinham 79,33% da demanda em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 11,37% até 2032.
- Por vertical da indústria, o setor de Serviços Bancários, Financeiros e de Seguros (BFSI) representou 23,67% da demanda em 2026, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 11,38% até 2032.
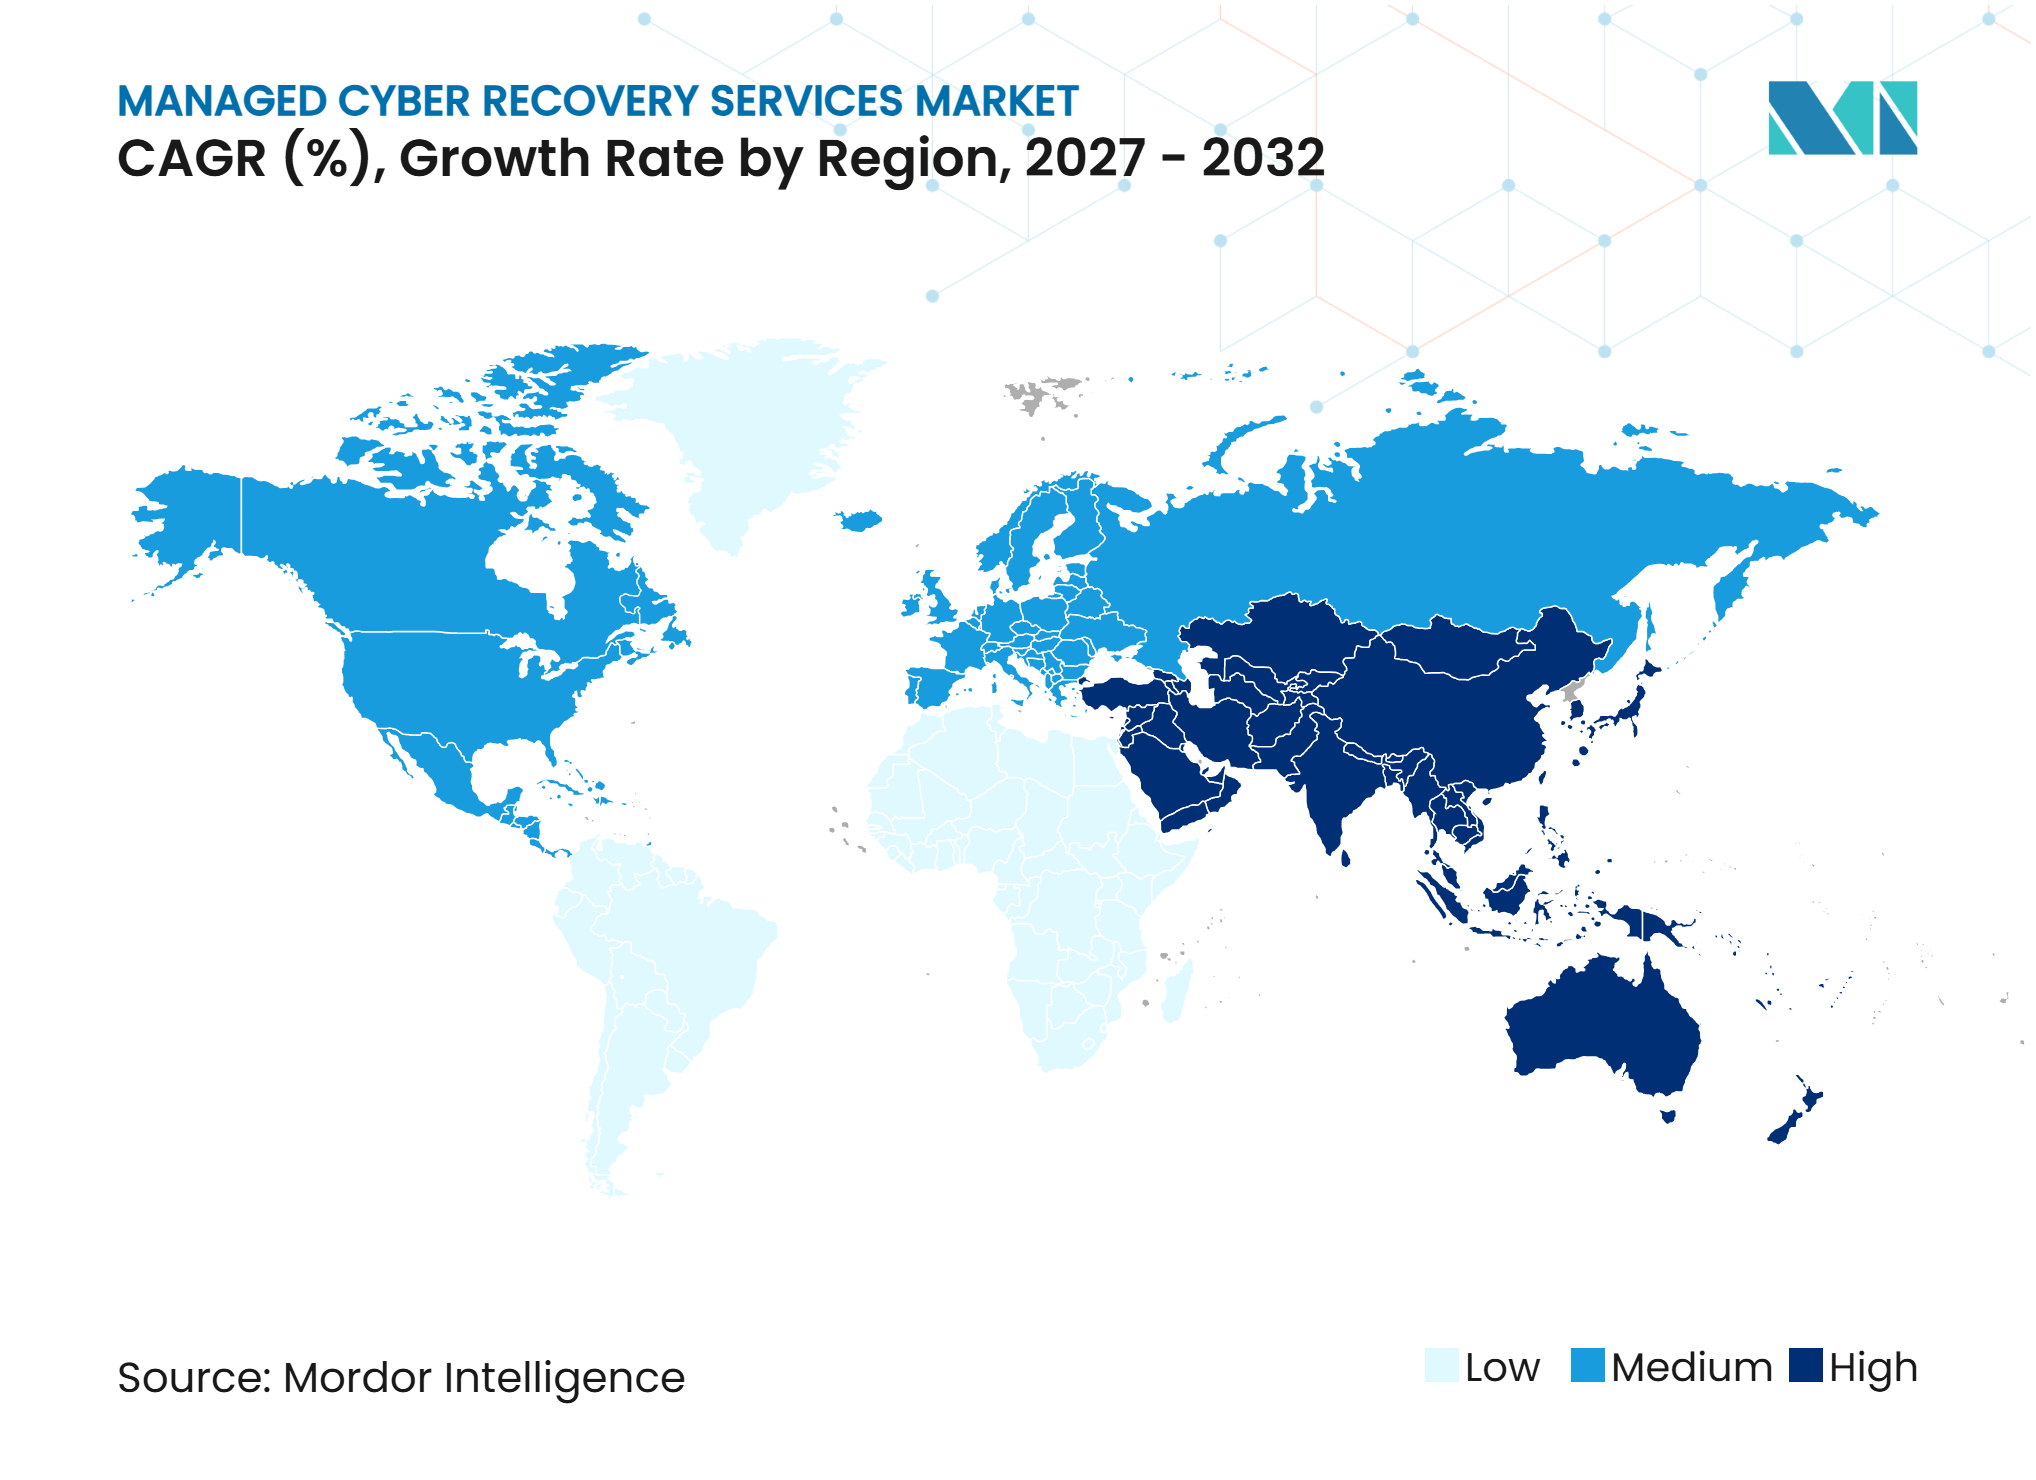
- Por geografia, a América do Norte detinha 43,88% do mercado em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 11,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Ransomware e Ataques Cibernéticos Destrutivos | +3.2% | Global, com maior intensidade na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Evidência Obrigatória de Capacidade de Recuperação por Parte de Reguladores e Seguradoras | +2.5% | UE, América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Cargas de Trabalho Híbridas e Multinuvem | +1.8% | Global, com expansão mais rápida na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Engenharia de Recuperação e Forense | +1.3% | Global, especialmente em mercados com predominância de PMEs na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Resiliência Baseada em Consumo Substituindo Infraestrutura Secundária Ociosa | +0.9% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Recuperação como Código e Orquestração Guiada por Inteligência Artificial | +0.8% | Global, liderado por adotantes iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escalada de Ransomware e Ataques Cibernéticos Destrutivos Impulsiona os Gastos com Recuperação Gerenciada
O ransomware afeta cada vez mais sistemas de identidade e infraestrutura, além de arquivos, o que altera os requisitos de design dos programas de recuperação. Os volumes de ataques aumentaram 25% ano a ano de julho de 2024 a junho de 2025, e 41 novos grupos de ameaças entraram no campo à medida que o número de grupos ativos ultrapassou 60 globalmente. Grupos sofisticados podem permanecer em um ambiente por meses e podem inserir malware em cópias de backup antes do início da criptografia. Isso deixa as organizações incapazes de identificar um ponto de restauração limpo sem revisão forense, uma tarefa que os processos básicos de backup e restauração não abordam de forma consistente. O Mercado de Serviços Gerenciados de Recuperação Cibernética se beneficia quando os compradores precisam de testes de recuperação independentes, procedimentos de sala limpa e prontidão documentada, em vez de apenas armazenamento. Os requisitos de seguro cibernético fortalecem ainda mais essa demanda, pois os testes de recuperação verificados podem influenciar a vinculação de apólices e as discussões sobre prêmios.
A Evidência Obrigatória de Capacidade de Recuperação Reformula a Lógica de Aquisição
Os reguladores exigem cada vez mais evidências de que os controles de recuperação funcionam, em vez de uma declaração de que um plano existe. O DORA entrou em aplicação em 17 de janeiro de 2025 e exige arranjos de continuidade de TIC testados e restauração de dados de backup a partir de sistemas física e logicamente segregados para as entidades financeiras abrangidas.[1] Em 20 de janeiro de 2026, a Comissão Europeia propôs alterações à NIS2 destinadas a simplificar a conformidade para 28.700 empresas, incluindo mais de 6.200 pequenas empresas. Os provedores de recuperação gerenciada podem fornecer registros de testes e evidências prontas para auditores e seguradoras. Isso desloca a aquisição de recuperação de uma compra técnica para uma decisão de conformidade e governança. O Mercado de Serviços Gerenciados de Recuperação Cibernética, portanto, se beneficia de solicitações de proposta que especificam evidências de capacidade de recuperação, recuperação segregada e exercícios recorrentes.
A Expansão de Cargas de Trabalho Híbridas e Multinuvem Cria Complexidade de Recuperação
O planejamento de recuperação torna-se mais difícil quando uma organização executa cargas de trabalho em sistemas locais, plataformas de nuvem e aplicativos de software como serviço. Mais de 60% das organizações relataram um incidente de segurança relacionado à nuvem pública, enquanto manter a cobertura de recuperação em vários ambientes permaneceu uma preocupação central. Arquiteturas separadas também podem criar diferentes sequências de recuperação e diferentes dependências de identidade. Pesquisas do Instituto Real de Tecnologia KTH constataram que a coordenação autônoma de múltiplos agentes tem desempenho particularmente bom em cenários de recuperação entre regiões e entre nuvens. Essas condições favorecem provedores gerenciados capazes de operar um processo de recuperação comum em vários ambientes. O Mercado de Serviços Gerenciados de Recuperação Cibernética se beneficia porque os compradores precisam de proteção consistente e restauração validada em sistemas que não são mais gerenciados como um único patrimônio.
A Escassez de Especialistas em Engenharia de Recuperação e Forense Impulsiona a Terceirização
A escassez de especialistas em recuperação e forense limita a capacidade das organizações de gerenciar incidentes complexos internamente. A falta de expertise foi citada em 40,2% dos incidentes de ransomware em 2025, à frente de lacunas de segurança não detectadas em 40,1% e capacidade de pessoal insuficiente em 39,4%. A recuperação eficaz requer habilidades em forense de sala limpa, reconstrução do Active Directory, restauração de identidade e sequenciamento de cargas de trabalho dependentes. A maioria das organizações não mantém todas essas habilidades de forma contínua. As PMEs enfrentam a maior restrição porque têm capacidade limitada de recrutar especialistas enquanto ainda enfrentam expectativas semelhantes de prontidão. Isso sustenta o Mercado de Serviços Gerenciados de Recuperação Cibernética porque um serviço baseado em consumo pode fornecer acesso a capacidades especializadas sem a necessidade de construir uma equipe interna completa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Soberania de Dados e Restrições de Recuperação Transfronteiriça | -1.5% | UE e EEE, Índia, China e Oriente Médio | Longo prazo (≥ 4 anos) |
| Alto Custo e Escopo Incerto de Grandes Compromissos de Recuperação | -1.0% | Global, com maior sensibilidade em mercados de PMEs na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Dependências Fragmentadas de Identidade e Aplicativos | -0.6% | Global | Médio prazo (2-4 anos) |
| Escassez de Pontos de Recuperação Limpos e Confiáveis Após Ataques de Longa Permanência | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Soberania de Dados e as Restrições de Recuperação Transfronteiriça Limitam a Portabilidade do Serviço
As regras de localização de dados podem limitar o uso de um ambiente de recuperação centralizado em vários países. O Capítulo V do RGPD exige que os dados pessoais transferidos para fora do Espaço Econômico Europeu recebam proteção equivalente, e os exportadores devem avaliar os riscos de transferência. Um site de recuperação em uma jurisdição diferente pode, portanto, estar indisponível para determinadas cargas de trabalho, mesmo quando tecnicamente adequado. Os compradores de serviços financeiros também podem exigir que os dados dos clientes permaneçam em regiões designadas, adicionando outra condição ao design do serviço.[2] Os provedores devem investir em salas limpas regionais, operações locais e controles que demonstrem conformidade. Esses requisitos podem comprimir as margens e retardar a portabilidade do Mercado de Serviços Gerenciados de Recuperação Cibernética entre fronteiras.
Alto Custo e Escopo Incerto de Grandes Compromissos de Recuperação Atrasam Decisões
Grandes compromissos de recuperação podem ser difíceis de precificar porque a extensão total dos danos à identidade e às cargas de trabalho muitas vezes não é clara no início de um incidente. O custo médio de recuperação após um incidente de ransomware foi de 1,53 milhões de USD em 2025, excluindo os pagamentos de resgate. Ataques de longa permanência podem exigir a revisão de meses de dados de backup e a validação forense de muitos pontos de recuperação. Um contrato de retenção pode cobrir prontidão e testes, mas uma ativação extensa ainda pode exceder o valor implícito no contrato base. Essa incerteza pode retardar as aprovações, especialmente entre compradores com orçamentos limitados. Os serviços de sala limpa baseados em consumo reduzem os gastos iniciais com infraestrutura, mas não eliminam a necessidade de definir o escopo de um grande compromisso de recuperação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Cofre de Dados Ancora a Receita Enquanto a Recuperação de Identidade Define o RitmoAs operações gerenciadas de cofre cibernético e backup imutável detinham 51,77% da receita por tipo de serviço em 2026, a maior participação no Mercado de Serviços Gerenciados de Recuperação Cibernética. Este serviço está alinhado com os requisitos do DORA para restauração de backup a partir de sistemas física e logicamente segregados. Ele fornece o isolamento necessário para preservar cópias fora do ambiente de produção afetado. O setor de serviços gerenciados de recuperação cibernética usa o cofre de dados como base porque outros trabalhos de recuperação dependem de dados e imagens de sistema confiáveis. Os testes de prontidão de recuperação e os exercícios de recuperação também são importantes porque as organizações devem demonstrar que os planos podem ser executados em condições realistas. A restauração de infraestrutura, sistemas, aplicativos e nuvem permanece uma área de serviço ampla porque os ambientes híbridos contêm muitos tipos de cargas de trabalho. A análise forense digital e de causa raiz agrega valor ao identificar o caminho do ataque e ajudar as equipes a evitar a reintrodução de malware. A avaliação de emergência, triagem e contenção podem atrair preços de retenção mais elevados onde compradores de serviços financeiros e de saúde devem cumprir prazos rigorosos de relatórios.
A recuperação de identidade, diretório e acesso está projetada para expandir a um CAGR de 11,22% até 2032, tornando-a o tipo de serviço de crescimento mais rápido. Uma camada de identidade limpa é necessária antes que usuários e sistemas possam se autenticar, portanto, a restauração de cargas de trabalho por si só não pode retornar as operações ao normal. A Commvault introduziu o Active Directory Pre Recover em setembro de 2026, usando uma cópia de espera com air gap verificada quanto a malware para reduzir a recuperação do Active Directory de horas para minutos. A Rubrik expandiu sua cobertura de recuperação de identidade para Active Directory, Entra ID e Okta em setembro de 2025. Esses lançamentos mostram por que a identidade está se tornando uma categoria de serviço gerenciado distinta. Os provedores que validam os serviços de identidade antes de restaurar os aplicativos podem reduzir o risco de restaurar credenciais comprometidas. O Mercado de Serviços Gerenciados de Recuperação Cibernética favorece cada vez mais serviços que coordenam essa dependência em vez de tratar a identidade como uma tarefa de backup separada.



Por Modelo de Implantação:
Híbrido e Multinuvem Impulsionam Escala e VelocidadeOs ambientes híbridos e multinuvem representaram 39,88% da demanda em 2026 e mantiveram a posição de liderança por implantação. Também estão projetados para expandir a um CAGR de 11,26% até 2032, mostrando que ambientes complexos estão se tornando mais comuns. O tamanho do Mercado de Serviços Gerenciados de Recuperação Cibernética para implantação híbrida e multinuvem se beneficia da necessidade de coordenar a proteção em diferentes pilhas de infraestrutura. Os ambientes de nuvem pública suportam salas limpas escaláveis e permitem que os provedores ofereçam serviços por terabyte. Isso desloca a capacidade de recuperação de um compromisso de infraestrutura fixo para uma despesa operacional. Os ambientes locais e de colocation permanecem relevantes quando as cargas de trabalho regulamentadas não podem sair de instalações controladas. A implantação em nuvem privada também permanece importante para organizações com requisitos de infraestrutura soberana.
A arquitetura de isolamento é um fator competitivo chave em contas que usam vários modelos de implantação. Os provedores precisam oferecer um ambiente de recuperação limpo independentemente de onde a carga de trabalho de origem é executada. Pesquisas do Gartner citadas pela Rubrik afirmaram que os serviços baseados em consumo podem escalar a proteção sem exigir que os compradores gerenciem capacidade física, favorecendo plataformas gerenciadas nativas em nuvem em detrimento das abordagens tradicionais locais. A Druva introduziu suporte ao Microsoft Azure em março de 2025, sua primeira nuvem incorporada adicional além da AWS. O movimento ilustra o investimento em plataforma necessário para suportar recuperação multinuvem credível. Os clientes híbridos também precisam de procedimentos de recuperação que considerem dependências de identidade, rede, computação e dados entre plataformas. Os provedores que podem validar essas relações antes de um incidente podem diferenciar sua oferta gerenciada. O Mercado de Serviços Gerenciados de Recuperação Cibernética continuará a recompensar a flexibilidade de implantação porque as escolhas de infraestrutura permanecem diversas.
Por Porte da Organização:
Grandes Empresas Lideram, mas as PMEs Estão Ganhando TerrenoAs grandes empresas detinham 79,33% da demanda em 2026, refletindo sua escala, processos formais de aquisição e exposição regulatória. Essas organizações operam mais cargas de trabalho e frequentemente enfrentam escrutínio direto das autoridades de serviços financeiros e de saúde. Elas também podem exigir ampla cobertura em data centers, nuvens, unidades de negócios e regiões. O Mercado de Serviços Gerenciados de Recuperação Cibernética é sustentado por sua demanda por contratos que combinam testes de prontidão, execução de recuperação e evidências de governança. As grandes organizações normalmente exigem compromissos detalhados de nível de serviço e exercícios de recuperação recorrentes. Suas decisões de compra frequentemente envolvem funções de segurança, infraestrutura, risco, jurídico e continuidade de negócios. Isso cria ciclos de vendas longos, mas também suporta contratos extensos uma vez que um provedor é selecionado. A demanda é mais forte onde o tempo de inatividade operacional e a falha regulatória criam atenção material da gestão.
As PMEs estão projetadas para expandir a um CAGR de 11,37% até 2032. Elas enfrentam muitas das mesmas expectativas de prontidão que as organizações maiores, mas têm menos especialistas internos e orçamentos de capital menores. As alterações propostas pela Comissão Europeia à NIS2 em janeiro de 2026 incluíam medidas destinadas a facilitar a conformidade para mais de 6.200 micro e pequenas empresas. O programa MSP PayGo da Rubrik oferece aos parceiros uma rota para começar com zero mínimos e escalar conforme a demanda dos clientes se expande. A Rubrik e a Cognizant também anunciaram o Serviço de Resiliência Empresarial como Serviço em outubro de 2025, combinando uma plataforma de segurança com suporte de consultoria. Esses arranjos reduzem as barreiras de adoção para organizações que não podem construir equipes de engenharia de recuperação. Os provedores de serviços gerenciados estão se tornando uma rota importante para o segmento de PMEs. Esse modelo de distribuição muda a economia de aquisição de fornecedores porque os provedores podem alcançar contas menores por meio de parceiros de canal.

Por Vertical da Indústria:
O BFSI Ancora a Demanda Enquanto a Saúde Define a UrgênciaO BFSI detinha 23,67% da demanda em 2026, tornando-o o principal vertical no setor de serviços gerenciados de recuperação cibernética. O DORA exige que as entidades financeiras testem os arranjos de recuperação e restaurem a partir de sistemas segregados, o que aumenta a necessidade de processos de recuperação dedicados. As instituições financeiras devem demonstrar que os planos de recuperação funcionam em condições de ameaça realistas. Esse requisito é difícil de cumprir apenas por meio de processos internos não testados. Governo e administração pública, tecnologia da informação e telecomunicações, manufatura industrial, energia e serviços públicos, e varejo e comércio eletrônico também requerem serviços de recuperação gerenciada. Os provedores de energia têm necessidades adicionais porque os sistemas de tecnologia operacional requerem capacidades de recuperação especializadas. O Mercado de Serviços Gerenciados de Recuperação Cibernética, portanto, tem demanda em setores com diferentes prioridades operacionais, mas necessidades semelhantes de restauração validada.
Saúde e ciências da vida está projetada para expandir a um CAGR de 11,38% até 2032. Nos 12 meses até meados de 2026, 97% das organizações de saúde dos EUA experimentaram pelo menos 1 ataque cibernético, enquanto o custo médio do ataque mais significativo aumentou de 3,9 milhões de USD em 2025 para 4,2 milhões de USD em 2026. A Cohesity relatou que 85% das organizações de saúde que sofreram um ataque cibernético material em 2026 excederam seu objetivo de tempo de recuperação. Os compradores de saúde devem considerar a disponibilidade do sistema clínico, bem como a perda financeira e a conformidade. Isso aumenta o valor dos acordos de recuperação que incluem níveis de serviço testados, priorização de sistemas clínicos e suporte a relatórios. A IBM relatou um custo médio de violação de dados de saúde de 6,64 milhões de USD em 2026, o mais alto entre os setores pelo 13º ano consecutivo.[3] Os provedores podem, portanto, suportar um nível de aquisição premium onde a garantia de recuperação está intimamente ligada à continuidade do atendimento. O Mercado de Serviços Gerenciados de Recuperação Cibernética se beneficia quando as organizações de saúde passam da propriedade de backup para a validação gerenciada e execução de recuperação.
Análise Geográfica
A América do Norte detinha 43,88% da participação do Mercado de Serviços Gerenciados de Recuperação Cibernética em 2026. A região se beneficia da atenção em nível de conselho ao risco cibernético, amplo uso de seguro cibernético e uma grande base empresarial em BFSI, saúde e governo. O investimento em recuperação é sustentado quando os executivos veem o tempo de inatividade como um problema de continuidade de negócios em vez de uma questão de infraestrutura. A região também possui um ecossistema maduro de hiperescaladores, especialistas, provedores de segurança e provedores de serviços gerenciados. Esses participantes podem combinar operações de segurança com capacidades de recuperação. As integrações com a CrowdStrike anunciadas na Fal.Con 2026 permitiram que as ações de recuperação da Commvault e da Rubrik operassem como etapas nos fluxos de trabalho do Charlotte Agentic SOAR. Isso ilustra o movimento regional em direção à incorporação da recuperação nas operações de segurança.
A Europa é o segundo maior mercado regional, sustentado pela arquitetura de conformidade criada pelo DORA e pela NIS2. O DORA se aplica às entidades financeiras abrangidas e coloca a resiliência operacional digital testada no centro dos requisitos de governança. O Regulamento Delegado da Comissão (UE) 2025/532 estabelece critérios para provedores de serviços de TIC de terceiros que atendem clientes do setor financeiro da UE, o que atua como um requisito de acesso ao mercado.[4] Alemanha, Reino Unido, França, Itália e Rússia são os maiores mercados nacionais identificados no material fornecido. As alterações propostas à NIS2 podem estender a atenção à conformidade para operadores de médio porte adicionais. As regras de soberania de dados também exigem que os provedores projetem capacidade e controles de recuperação locais. Essas condições sustentam a demanda, mas também tornam a entrega regional mais complexa.
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,52% até 2032, a maior taxa regional. O mercado doméstico de backup e recuperação do Japão atingiu 58,478 bilhões de JPY no ano fiscal de 2025, equivalente a 390,1 milhões de USD à taxa de câmbio média de 2025 de 149,9 JPY por USD, e aumentou 9,7% ano a ano. A ITR Corporation projeta um CAGR de 12,0% para o mercado de backup e recuperação do Japão até o ano fiscal de 2030. O Japão registrou um aumento de 40% nos ataques de ransomware no primeiro semestre de 2025 em comparação com 2024, enquanto as reivindicações de seguro cibernético aumentaram 57% de 2022 a 2024. Índia, Coreia do Sul, China, Austrália e Sudeste Asiático contribuem por meio da adoção de nuvem, expectativas de conformidade e desenvolvimento de recuperação cibernética como serviço. A América do Sul é liderada pelo Brasil e pela Argentina, enquanto Arábia Saudita, Emirados Árabes Unidos e África do Sul sustentam a demanda no Oriente Médio e África.
Cenário Competitivo
Concentração do Mercado
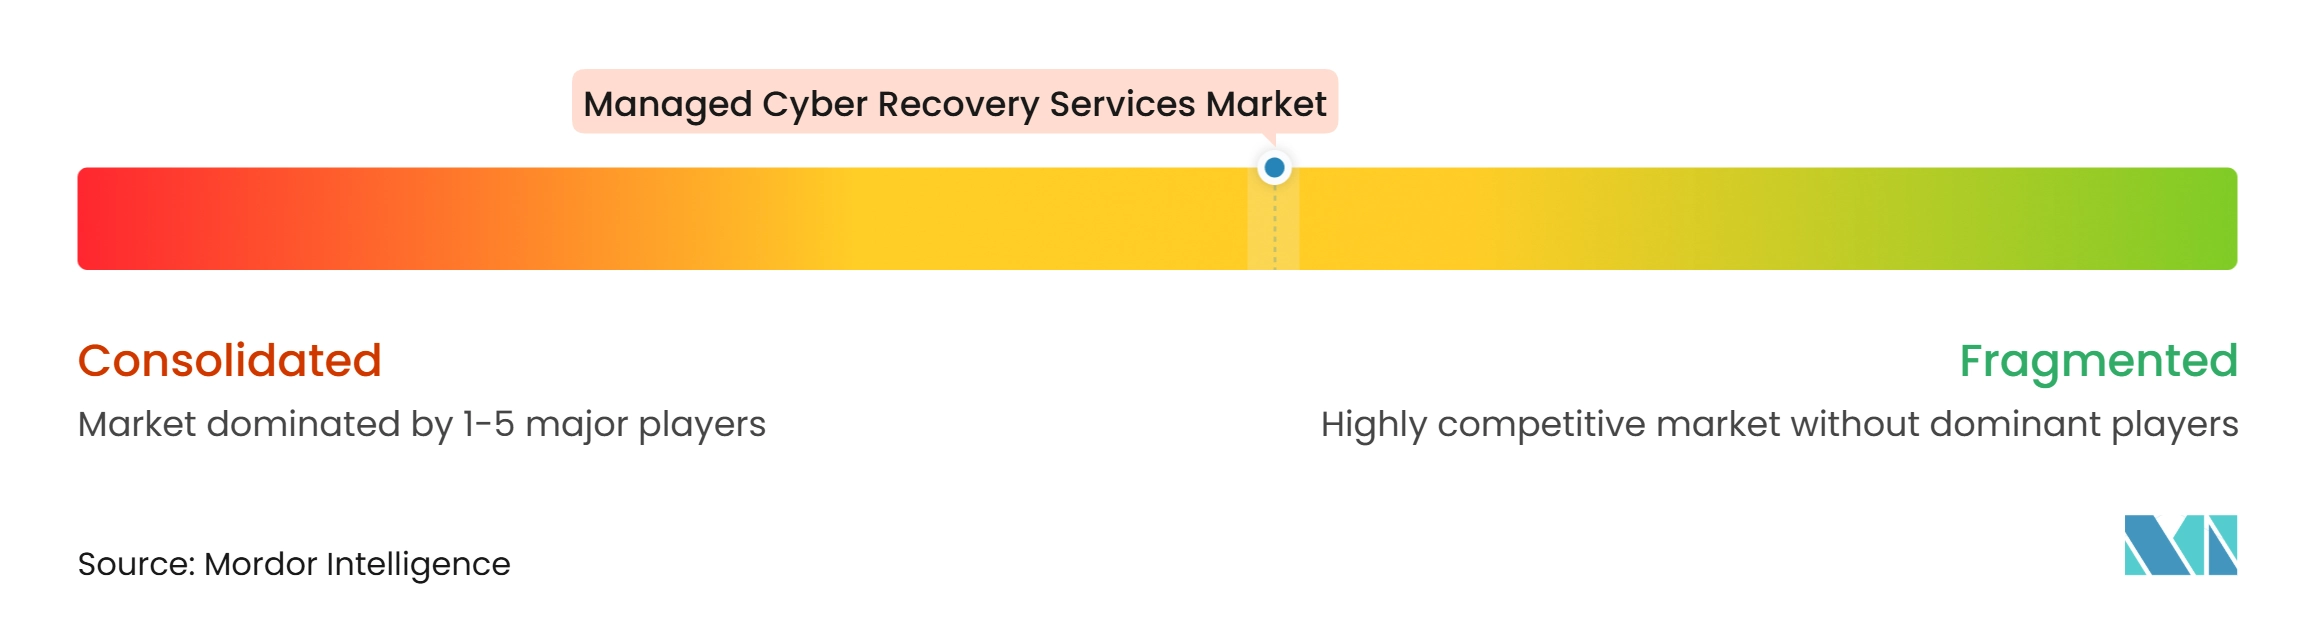
O Mercado de Serviços Gerenciados de Recuperação Cibernética inclui tanto grandes provedores de plataforma quanto provedores especializados em recuperação. IBM, Dell Technologies, Microsoft, Amazon Web Services, Kyndryl, DXC Technology e NTT DATA competem por meio de plataformas amplas e relacionamentos empresariais estabelecidos. Cohesity, Rubrik, Commvault, Veeam, Druva e Acronis competem por meio de orquestração de recuperação, design de sala limpa e capacidades de resiliência de identidade. Essa estrutura oferece aos compradores vários tipos de provedores a considerar. Os grandes provedores podem agrupar a recuperação com serviços de infraestrutura, nuvem e consultoria. Os especialistas podem se diferenciar pela profundidade e ordem das ações de recuperação. A competição, portanto, baseia-se em mais do que a capacidade de backup de dados. Ela também depende da capacidade de estabelecer um ponto de recuperação confiável e retornar os serviços de negócios na sequência correta.
A Rubrik lançou a Recuperação Autônoma de Negócios para Aplicativos em Nuvem em visualização privada em junho de 2026. A oferta mapeia as dependências de aplicativos e coordena a recuperação de rede, computação e dados a partir de pontos limpos pré-validados. A sequência aborda a necessidade de reconstruir um ambiente em vez de restaurar conjuntos de dados isolados. A Cohesity relatou em setembro de 2026 que 78% das organizações concentram a recuperação na restauração de sistemas em vez da continuidade das operações de negócios, enquanto 22% documentaram e testaram um plano de Empresa Mínima Viável.[5] Isso deixa espaço para provedores que vinculam a restauração técnica à continuidade do processo de negócios. O Mercado de Serviços Gerenciados de Recuperação Cibernética também favorece provedores que podem produzir prova de capacidade de recuperação para gestão, seguradoras e reguladores. A IBM e a Predatar anunciaram uma integração em março de 2026 que combina o IBM Storage Defender DRS com orquestração de recuperação cibernética para validar pontos de recuperação em uma sala limpa isolada e produzir evidências para líderes seniores.
A orquestração de segurança está se tornando parte do modelo competitivo porque as ações de recuperação precisam ser iniciadas e coordenadas rapidamente durante um incidente. Na Fal.Con 2026, a Commvault e a Rubrik anunciaram integrações que tornam suas ações de recuperação etapas nativas nos fluxos de trabalho do CrowdStrike Charlotte Agentic SOAR. Isso reduz as transferências manuais entre equipes de segurança e recuperação. Os requisitos de terceiros relacionados ao DORA criam um filtro competitivo adicional para provedores que atendem instituições financeiras da UE. Os provedores devem demonstrar controles adequados, bem como capacidade técnica de recuperação. A Kyndryl lançou o Serviço de Recuperação Inteligente da Kyndryl em fevereiro de 2026 para automatizar fluxos de trabalho e fornecer visibilidade em ambientes híbridos e multinuvem. O campo permanece moderadamente competitivo porque a amplitude da plataforma, a profundidade da orquestração, a prontidão regulatória e a capacidade de entrega são importantes para os compradores.
Líderes do Setor de Serviços Gerenciados de Recuperação Cibernética
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Cohesity, Inc.
-
Kyndryl, Inc.
-
Commvault Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Recuperação Cibernética Empresas cobertas neste relatório
- International Business Machines Corporation
- Dell Technologies Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Veeam Software Group GmbH
- Acronis International GmbH
- Druva Inc.
- Hewlett Packard Enterprise
- Amazon Web Services, Inc.
- Microsoft Corporation
- Kyndryl, Inc.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
- Sungard Availability Services, LLC
- Recovery Point Systems, Inc.
- TierPoint, LLC
- NTT DATA Corporation
- DXC Technology Company
- OnX Managed Services, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Recuperação Cibernética
- Outubro de 2026: A Commvault anunciou capacidades de resiliência Discover-to-Recover para o Microsoft 365, introduzindo a busca de ameaças em dados de backup do Exchange, OneDrive, SharePoint e Teams usando o Commvault Threat Scan e o Data Posture 360. A solução identifica conteúdo comprometido, isola-o e recupera apenas dados limpos verificados, com disponibilidade geral prevista para o início de 2027.
- Setembro de 2026: A Commvault introduziu o Active Directory Pre Recover, reduzindo a recuperação do AD de horas para minutos por meio de uma cópia de espera em sala limpa com air gap continuamente verificada pelo Threat Scan, entregue sem custo adicional para clientes empresariais de AD no portfólio de Resiliência de Identidade.
- Junho de 2026: A Rubrik lançou a Recuperação Autônoma de Negócios para Aplicativos em Nuvem em visualização privada, mapeando automaticamente as dependências da pilha de aplicativos e orquestrando a recuperação sequenciada — primeiro rede, depois computação, depois dados — a partir de pontos limpos pré-validados, alimentada pelo Preemptive Recovery Engine da Rubrik.
- Fevereiro de 2026: A Kyndryl lançou o Serviço de Recuperação Inteligente da Kyndryl, uma solução baseada em nuvem integrada ao Kyndryl Bridge que automatiza fluxos de trabalho de recuperação e fornece visibilidade em tempo real em ambientes híbridos e multinuvem. O Serviço de Recuperação Inteligente da Kyndryl suporta plataformas de nuvem, cargas de trabalho em contêineres e bancos de dados, com painéis unificados para progresso de recuperação e métricas de conformidade.
- Agosto de 2025: A Rubrik e a Sophos anunciaram uma parceria entregando o Sophos M365 Backup and Recovery Powered by Rubrik, a primeira solução de backup e recuperação do Microsoft 365 otimizada para MDR integrada ao Sophos Central, voltada para clientes do mercado intermediário.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Recuperação Cibernética
O mercado de serviços gerenciados de recuperação cibernética compreende serviços entregues externamente nos quais um provedor prepara, executa e valida a restauração dos dados, sistemas, identidades e aplicativos de uma organização após um ataque de ransomware, destrutivo ou outro ataque cibernético, com valor comercial medido pela capacidade de recuperação demonstrável e velocidade de retorno seguro às operações, em vez de volumes de backup ou tempo de atividade de recuperação de desastres de rotina. Os provedores operam cofres isolados e backups imutáveis, testam a prontidão de recuperação, executam atividades forenses e de contenção e reconstroem ambientes de infraestrutura, diretório e aplicativos a partir de pontos de recuperação limpos verificados.
O Relatório do Mercado de Serviços Gerenciados de Recuperação Cibernética é Segmentado por Tipo de Serviço (Prontidão para Recuperação Cibernética, Testes e Exercícios; Operações Gerenciadas de Cofre Cibernético e Backup Imutável; Validação de Recuperação e Retorno Seguro às Operações; Restauração de Infraestrutura, Sistema, Aplicativo e Nuvem; Recuperação de Identidade, Diretório e Acesso; Análise Forense Digital, Preservação de Evidências e Análise de Causa Raiz; e Avaliação de Emergência, Triagem, Contenção e Erradicação), Modelo de Implantação (Nuvem Pública, Nuvem Privada, Híbrido e Multinuvem, e Local e Colocation), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical da Indústria (Serviços Bancários, Financeiros e de Seguros (BFSI), Governo e Administração Pública, Saúde e Ciências da Vida, Tecnologia da Informação e Telecomunicações, Manufatura Industrial, Energia e Serviços Públicos, Varejo e Comércio Eletrônico e Outros Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Prontidão para Recuperação Cibernética, Testes e Exercícios |
| Operações Gerenciadas de Cofre Cibernético e Backup Imutável |
| Validação de Recuperação e Retorno Seguro às Operações |
| Restauração de Infraestrutura, Sistema, Aplicativo e Nuvem |
| Recuperação de Identidade, Diretório e Acesso |
| Análise Forense Digital, Preservação de Evidências e Análise de Causa Raiz |
| Avaliação de Emergência, Triagem, Contenção e Erradicação |
| Nuvem Pública |
| Nuvem Privada |
| Híbrido e Multinuvem |
| Local e Colocation |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| Tecnologia da Informação e Telecomunicações |
| Manufatura Industrial |
| Energia e Serviços Públicos |
| Varejo e Comércio Eletrônico |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Prontidão para Recuperação Cibernética, Testes e Exercícios | |
| Operações Gerenciadas de Cofre Cibernético e Backup Imutável | ||
| Validação de Recuperação e Retorno Seguro às Operações | ||
| Restauração de Infraestrutura, Sistema, Aplicativo e Nuvem | ||
| Recuperação de Identidade, Diretório e Acesso | ||
| Análise Forense Digital, Preservação de Evidências e Análise de Causa Raiz | ||
| Avaliação de Emergência, Triagem, Contenção e Erradicação | ||
| Por Modelo de Implantação | Nuvem Pública | |
| Nuvem Privada | ||
| Híbrido e Multinuvem | ||
| Local e Colocation | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical da Indústria | Serviços Bancários, Financeiros e de Seguros | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| Tecnologia da Informação e Telecomunicações | ||
| Manufatura Industrial | ||
| Energia e Serviços Públicos | ||
| Varejo e Comércio Eletrônico | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de recuperação cibernética?
O tamanho do Mercado de Serviços Gerenciados de Recuperação Cibernética foi projetado para expandir de 8,44 bilhões de USD em 2026 e deve crescer de 9,61 bilhões de USD em 2027 para 16,24 bilhões de USD até 2032, registrando um CAGR de 11,06% durante o período de previsão (2027-2032).
Qual tipo de serviço lidera a demanda de recuperação cibernética gerenciada?
As operações gerenciadas de cofre cibernético e backup imutável lideram com 51,77% da receita por tipo de serviço em 2026.
Por que a recuperação de identidade está se tornando mais importante?
A recuperação de identidade, diretório e acesso está projetada para expandir a um CAGR de 11,22% porque sistemas e usuários não podem se autenticar até que uma camada de identidade limpa seja restaurada.
Qual abordagem de implantação tem as perspectivas mais sólidas?
Os ambientes híbridos e multinuvem representam 39,88% da demanda em 2026 e estão projetados para expandir a um CAGR de 11,26% até 2032.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 11,37% até 2032 porque muitas precisam de capacidades especializadas de recuperação sem manter uma equipe interna completa.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 11,52% até 2032, sustentada pela exposição ao ransomware, adoção de nuvem e expansão da infraestrutura digital.