
マネージド・サイバー・リカバリー・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
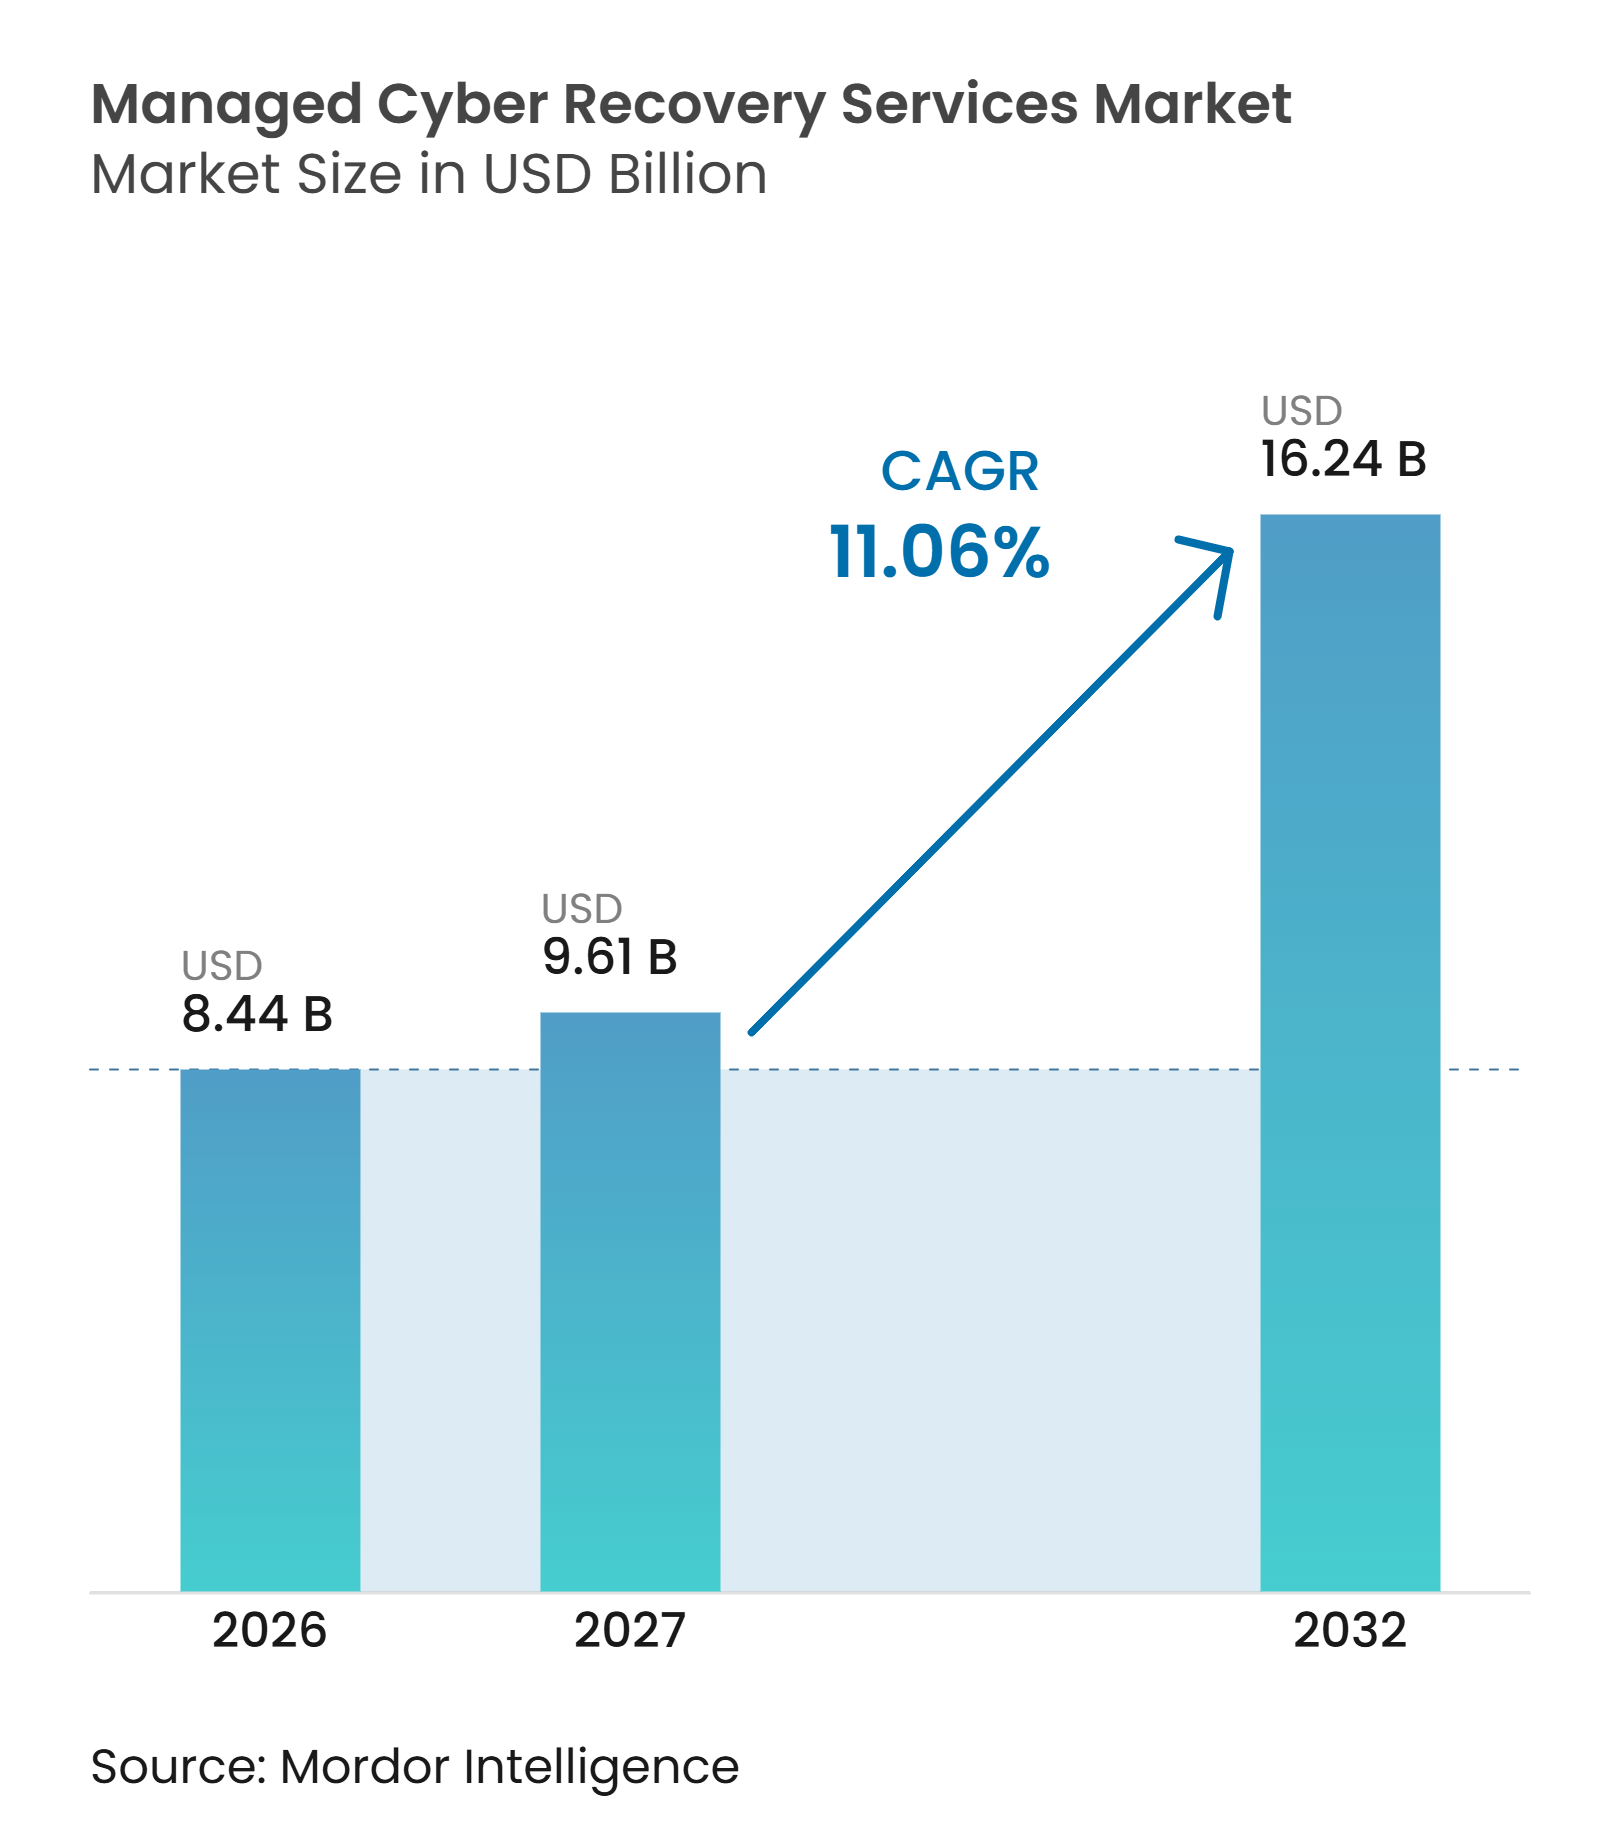
| 市場規模 (2027) | 9.61 十億米ドル |
| 市場規模 (2032) | 16.24 十億米ドル |
| 成長率 (2027 - 2032) | 11.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・サイバー・リカバリー・サービス市場分析
マネージド・サイバー・リカバリー・サービス市場規模は、2026年の8.44 ビリオン 米ドルから拡大し、2027年の9.61 ビリオン 米ドルから2032年には16.24 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)中に11.06%のCAGRを記録すると予測されています。市場は、ランサムウェアインシデント後のリカバリーに対する信頼と実際の業務復旧能力との間に広がるギャップによって支えられています。バックアップは現在、頻繁な攻撃対象となっており、クリーンなリカバリーポイントを検証し復旧を調整できるマネージドサービスの価値を高めています。規制当局の要件も、テスト済みのリカバリー計画と分離された復旧環境を多くの購入者にとって運用上の必須事項としています。プロバイダーは、ボールティング、アイデンティティリカバリ、クリーンルーム、オーケストレーション機能をマネージドオファリング内に組み合わせることで対応しています。マネージド・サイバー・リカバリー・サービス市場はまた、アプリケーションやデータより先にアイデンティティサービスを復旧させる必要性によっても形成されています。これは、認証が秩序ある業務復帰に不可欠であるためです。
レポートの主要ポイント
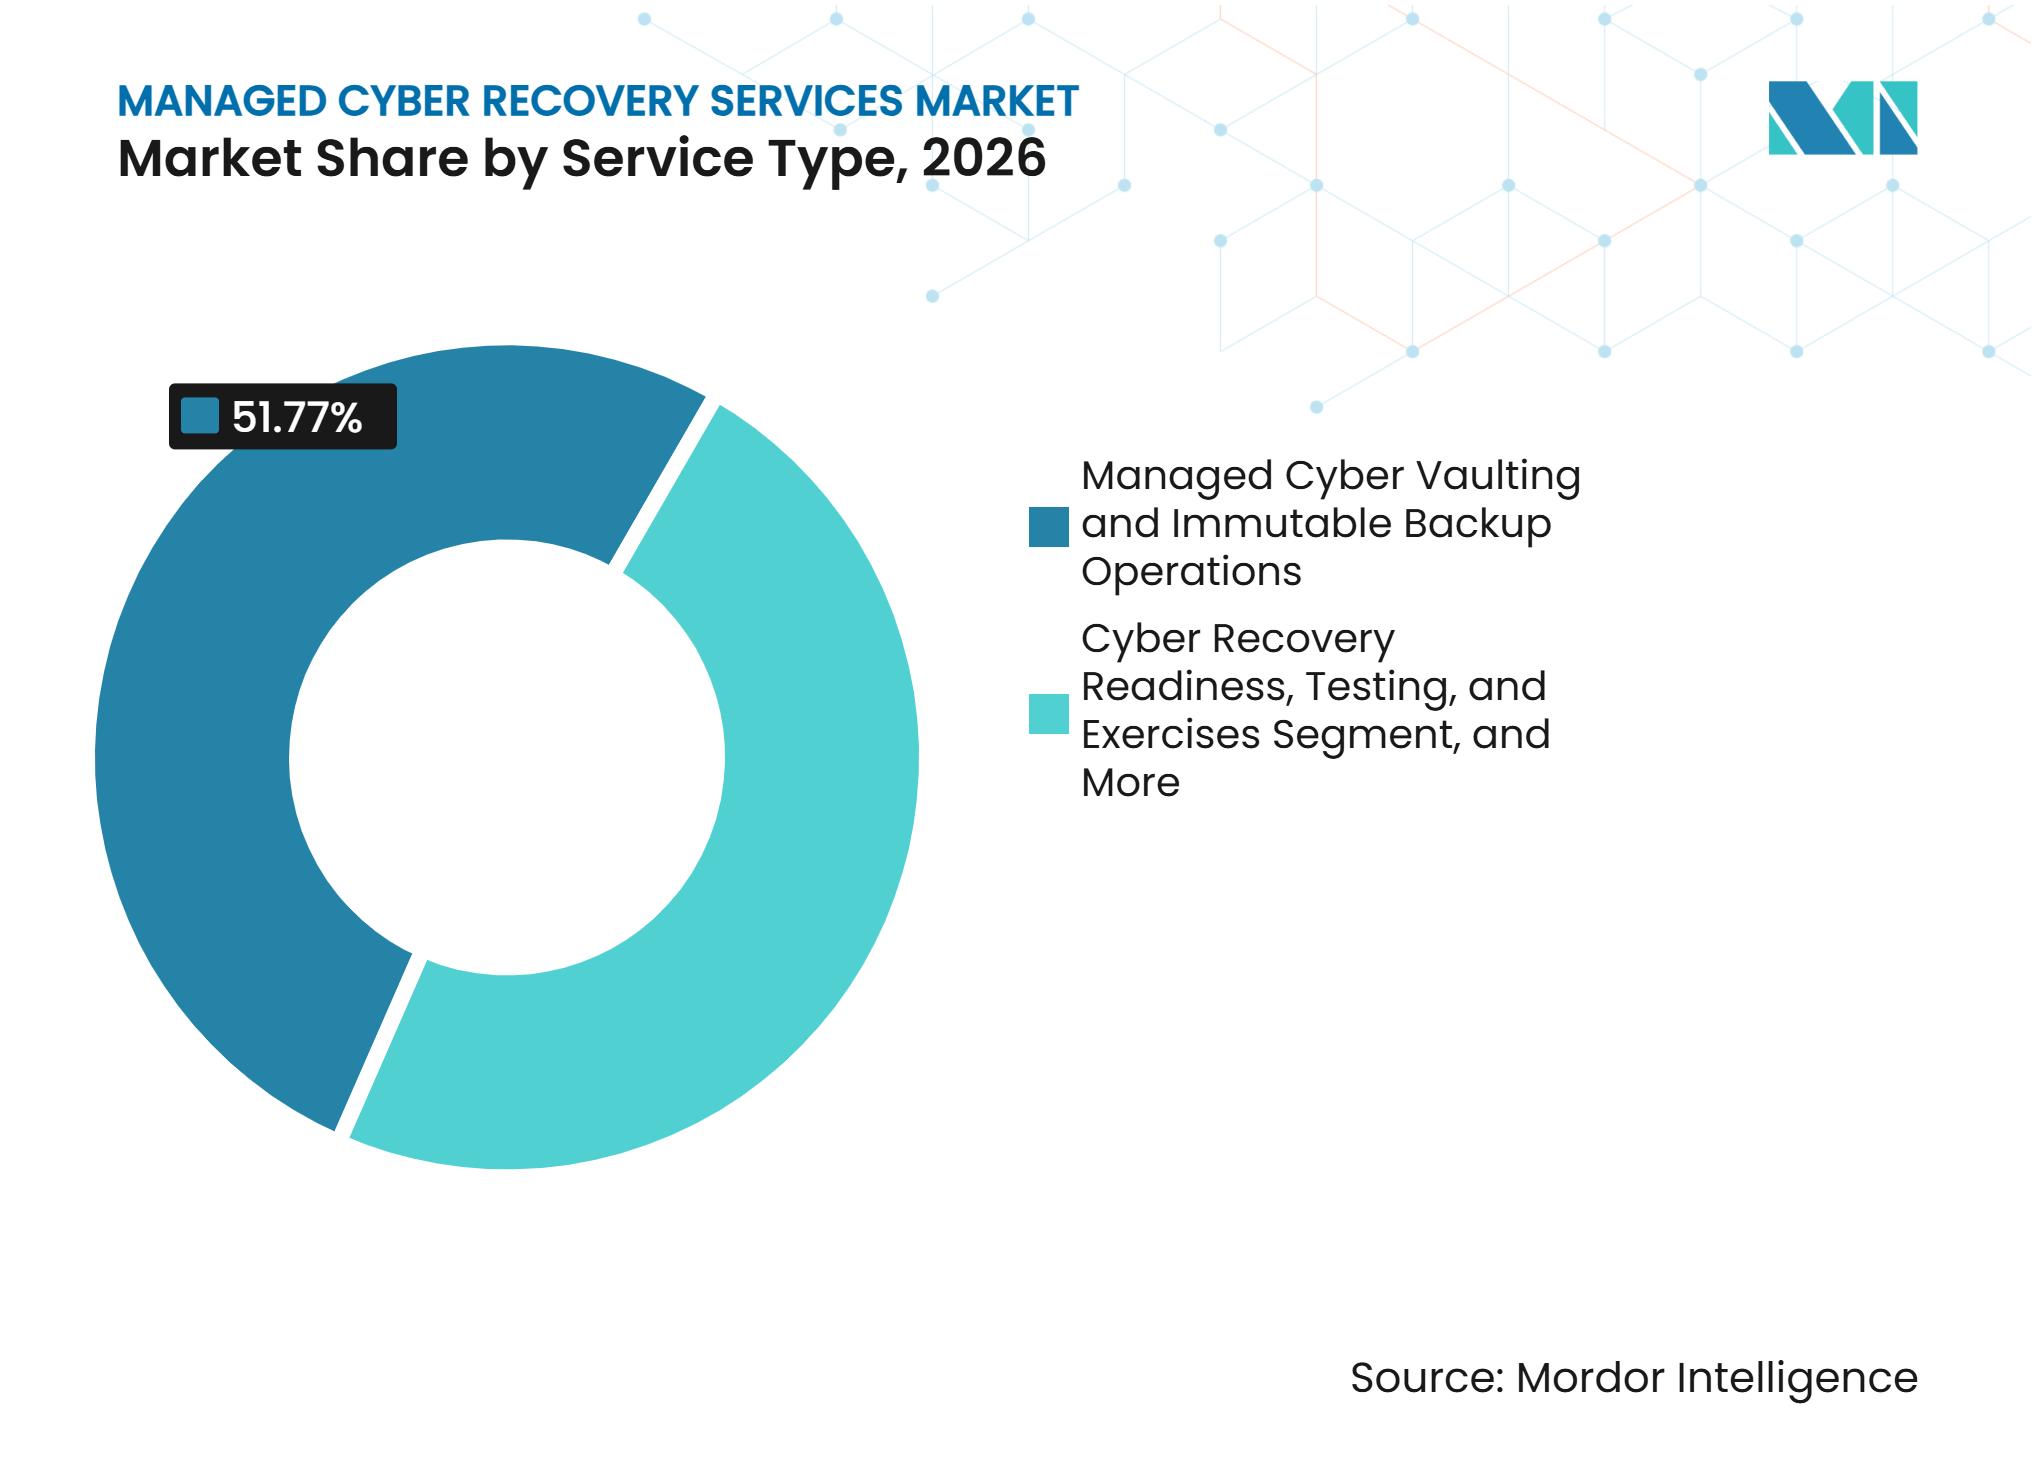
- サービスタイプ別では、マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーションが2026年のマネージド・サイバー・リカバリー・サービス市場シェアの51.77%を占め、アイデンティティ・ディレクトリ・アクセスリカバリーは2032年まで11.22%のCAGRで拡大すると予測されています。
- デプロイメントモデル別では、ハイブリッドおよびマルチクラウド環境が2026年の市場の39.88%を占め、2032年まで11.26%のCAGRで拡大すると予測されています。
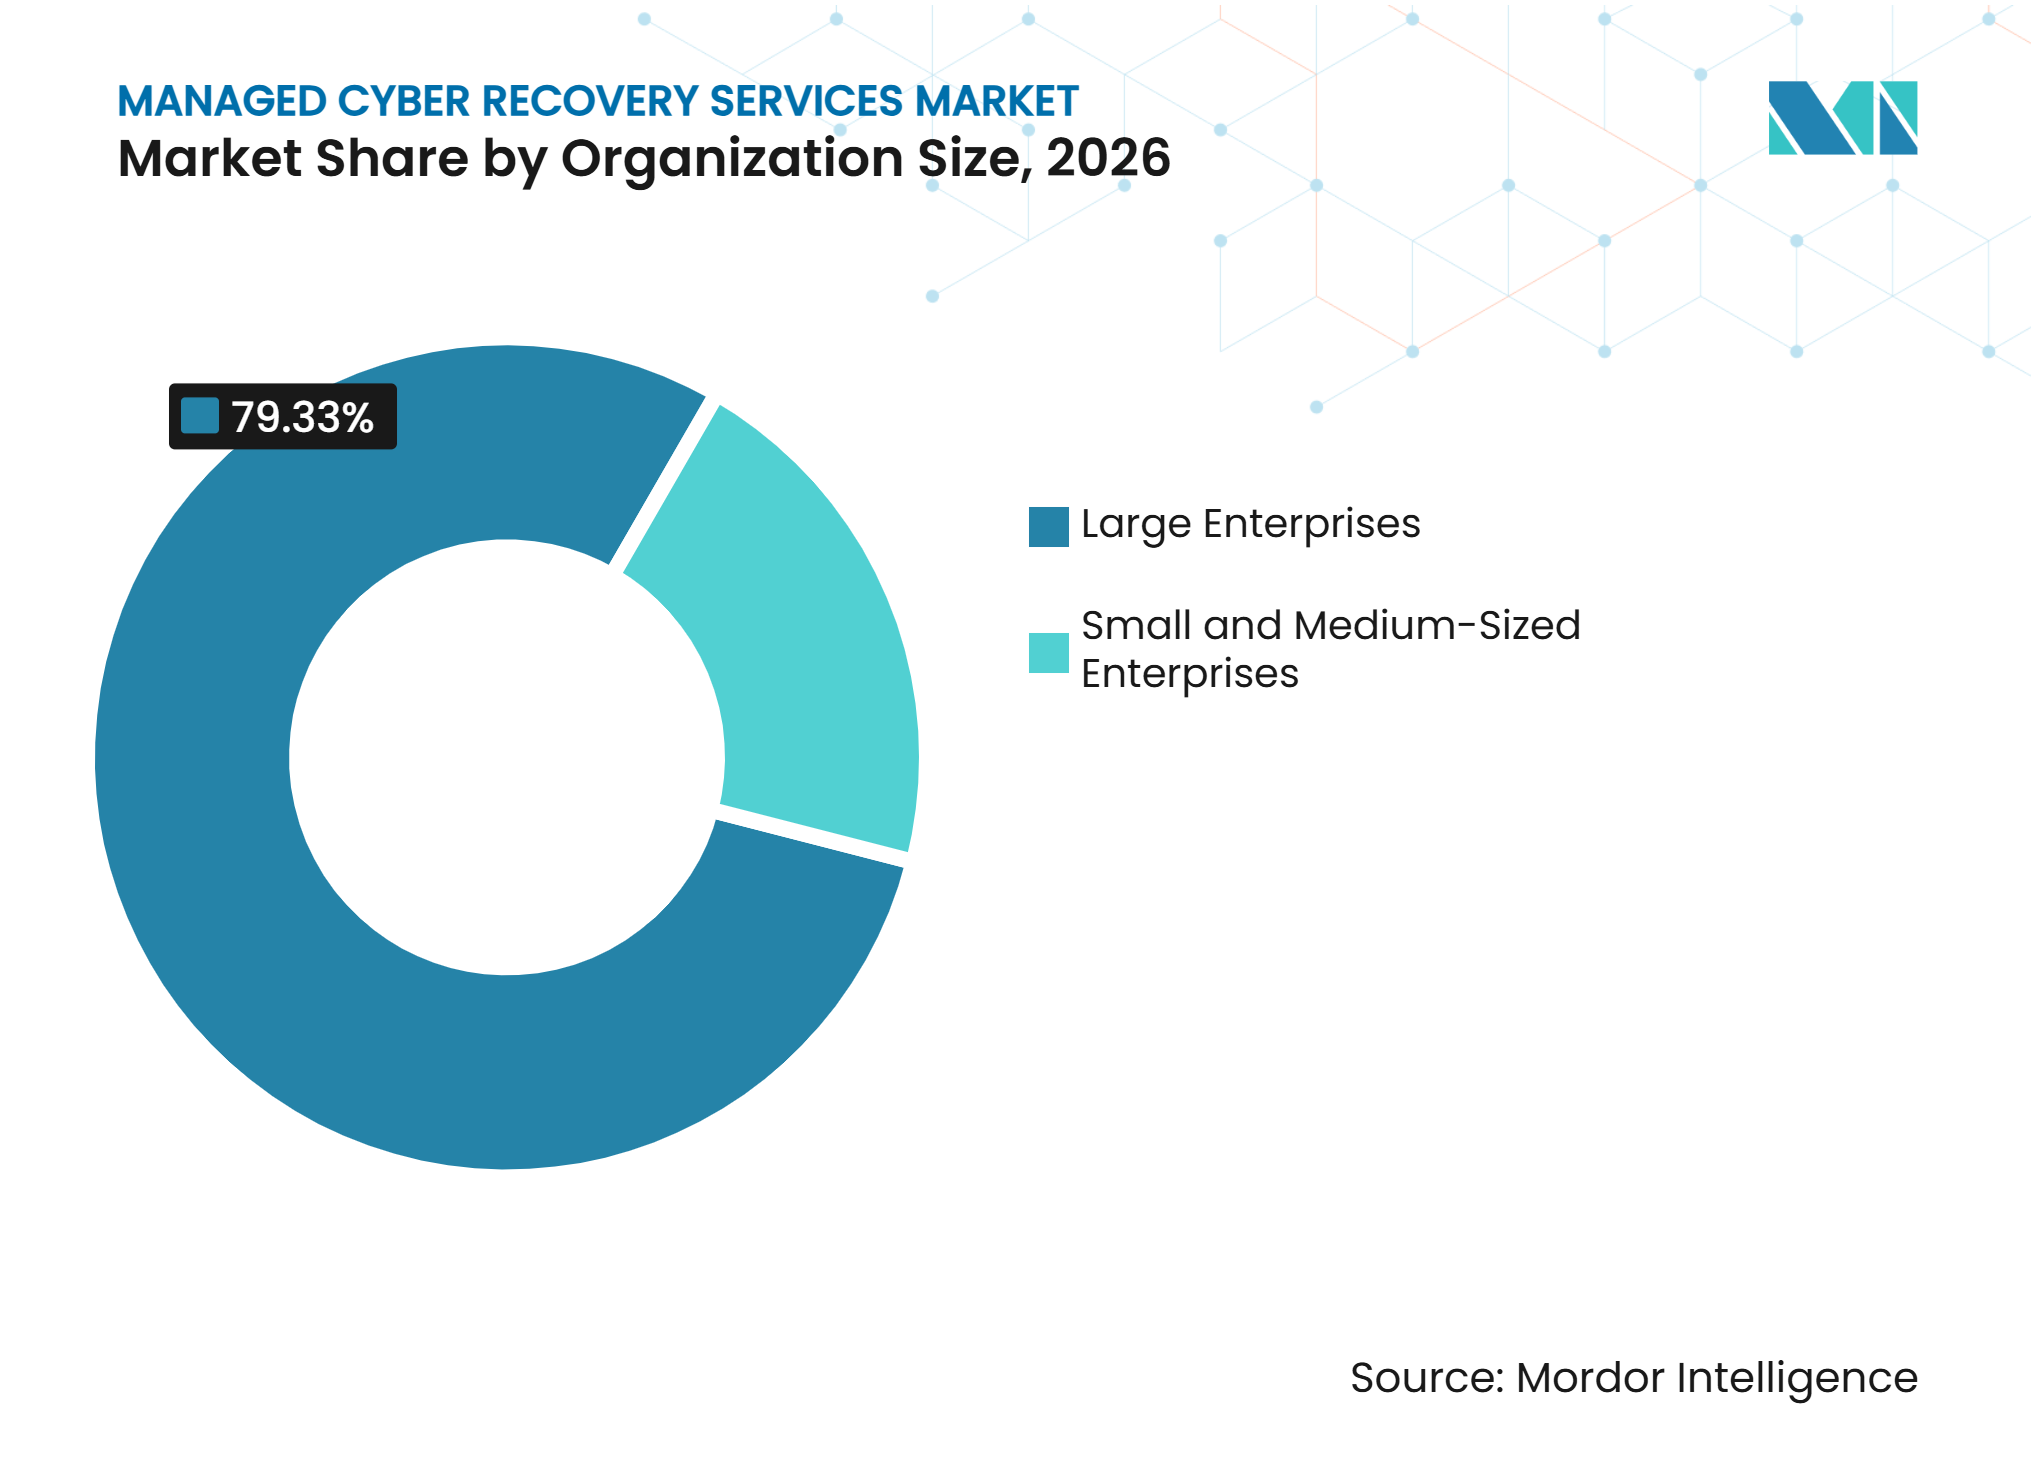
- 組織規模別では、大企業が2026年の需要の79.33%を占め、中小企業は2032年まで11.37%のCAGRで拡大すると予測されています。
- 業種別では、銀行・金融サービス・保険(BFSI)が2026年の需要の23.67%を占め、ヘルスケアおよびライフサイエンスは2032年まで11.38%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年の市場の43.88%を占め、アジア太平洋地域は2032年まで11.52%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ランサムウェアおよび破壊的サイバー攻撃の激化 | +3.2% | 北米、欧州、アジア太平洋地域で最も高い強度を持つグローバル | 短期(2年以内) |
| 規制当局および保険会社からの回復可能性の義務的証明 | +2.5% | 欧州連合、北米、アジア太平洋地域 | 中期(2〜4年) |
| ハイブリッドおよびマルチクラウドワークロードの拡大 | +1.8% | アジア太平洋地域と欧州で最も急速に拡大するグローバル | 中期(2〜4年) |
| リカバリーエンジニアリングよびフォレンジック専門家の不足 | +1.3% | アジア太平洋地域と南米の中小企業が多い市場を中心としたグローバル | 長期(4年以上) |
| アイドル状態のセカンダリインフラに代わる消費ベースのレジリエンス | +0.9% | 北米、欧州、アジア太平洋地域のコア市場 | 中期(2〜4年) |
| コードとしてのリカバリーおよびAIガイドによるオーケストレーション | +0.8% | 北米のアーリーアダプターが主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ランサムウェアおよび破壊的サイバー攻撃の激化がマネージドリカバリー支出を促進
ランサムウェアはファイルだけでなく、アイデンティティシステムやインフラにも影響を与えるようになっており、リカバリープログラムの設計要件を変化させています。攻撃件数は2024年7月から2025年6月にかけて前年比25%増加し、41の新たな脅威グループが参入した結果、活動中のグループ数はグローバルで60を超えました。高度なグループは環境内に数ヶ月間潜伏し、暗号化が始まる前にバックアップコピーにマルウェアを仕込む場合があります。これにより、組織はフォレンジックレビューなしにクリーンな復旧ポイントを特定できなくなりますが、基本的なバックアップと復元プロセスではこの課題に一貫して対応できません。マネージド・サイバー・リカバリー・サービス市場は、購入者がストレージだけでなく独立したリカバリーテスト、クリーンルーム手順、文書化されたレディネスを必要とする場合に恩恵を受けます。サイバー保険の要件も、検証済みのリカバリーテストが保険の引受けや保険料の協議に影響を与えるため、この需要をさらに強化しています。
回復可能性の義務的証明が調達ロジックを再構築
規制当局は、計画が存在するという声明ではなく、リカバリーコントロールが機能するという証拠をますます要求するようになっています。DORAは2025年1月17日に適用開始となり、対象となる金融機関に対して、テスト済みのICT継続性の取り決めと、物理的および論理的に分離されたシステムからのバックアップデータの復旧を義務付けています。[1] 2026年1月20日、欧州委員会は6,200社以上の中小企業を含む28,700社のコンプライアンスを簡素化することを目的としたNIS2の改正案を提案しました。マネージドリカバリープロバイダーは、監査人や保険会社に対応できるテスト記録と証拠を提供できます。これにより、リカバリーの調達は技術的な購入からコンプライアンスおよびガバナンスの意思決定へと移行します。マネージド・サイバー・リカバリー・サービス市場は、回復可能性の証拠、分離されたリカバリー、定期的な演習を指定する提案依頼書によって恩恵を受けます。
ハイブリッドおよびマルチクラウドワークロードの拡大がリカバリーの複雑性を生み出す
組織がオンプレミスシステム、クラウドプラットフォーム、サービスとしてのソフトウェアアプリケーションにまたがってワークロードを運用する場合、リカバリー計画はより困難になります。60%以上の組織がパブリッククラウド関連のセキュリティインシデントを報告しており、複数の環境にわたるリカバリーカバレッジの維持が主要な懸念事項であり続けています。アーキテクチャが異なると、リカバリーシーケンスやアイデンティティの依存関係も異なる場合があります。王立工科大学(KTH)の研究では、自律型マルチエージェント調整がクロスリージョンおよびクロスクラウドのリカバリーシナリオで特に優れたパフォーマンスを発揮することが明らかになりました。これらの条件は、複数の環境にわたって共通のリカバリープロセスを運用できるマネージドプロバイダーに有利に働きます。マネージド・サイバー・リカバリー・サービス市場は、購入者が単一の資産として管理されなくなったシステム全体で一貫した保護と検証済みの復旧を必要とするため、恩恵を受けます。
リカバリーエンジニアリングおよびフォレンジック専門家の不足がアウトソーシングを促進
リカバリーおよびフォレンジック専門家の不足は、組織が複雑なインシデントを内部で管理する能力を制限しています。専門知識の不足は2025年のランサムウェアインシデントの40.2%で指摘されており、未検出のセキュリティギャップ(40.1%)や人員不足(39.4%)を上回っています。効果的なリカバリーには、クリーンルームフォレンジック、Active Directoryの再構築、アイデンティティの復旧、依存ワークロードのシーケンシングのスキルが必要です。ほとんどの組織はこれらのスキルを継続的に維持していません。中小企業は、同様の準備態勢への期待に直面しながらも専門家を採用する能力が限られているため、最大の制約に直面しています。これは、消費ベースのサービスが完全な内部チームを構築することなく専門的な能力へのアクセスを提供できるため、マネージド・サイバー・リカバリー・サービス市場を支援します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データ主権とクロスボーダーリカバリーの制約 | -1.5% | 欧州連合・欧州経済領域、インド、中国、中東 | 長期(4年以上) |
| 大規模リカバリーエンゲージメントの高コストと不確実なスコープ | -1.0% | アジア太平洋地域と南米の中小企業市場でより高い感度を持つグローバル | 短期(2年以内) |
| 断片化されたアイデンティティとアプリケーションの依存関係 | -0.6% | グローバル | 中期(2〜4年) |
| 長期潜伏攻撃後の信頼できるクリーンリカバリーポイントの不足 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データ主権とクロスボーダーリカバリーの制約がサービスの移植性を制限
データローカライゼーションルールは、複数の国にまたがる集中型リカバリー環境の使用を制限する場合があります。GDPRの第V章は、欧州経済領域外に転送される個人データが同等の保護を受けることを要求しており、輸出者は転送リスクを評価しなければなりません。したがって、異なる法域にあるリカバリーサイトは、技術的に適切であっても特定のワークロードには利用できない場合があります。金融サービスの購入者も、顧客データを指定された地域内に保持することを要求する場合があり、サービス設計にさらなる条件を加えます。[2] プロバイダーは、地域内クリーンルーム、ローカルオペレーション、コンプライアンスを実証するコントロールに投資しなければなりません。これらの要件はマージンを圧迫し、マネージド・サイバー・リカバリー・サービス市場の国境を越えた移植性を遅らせる可能性があります。
大規模リカバリーエンゲージメントの高コストと不確実なスコープがコミットメントを遅延させる
大規模なリカバリーエンゲージメントは、インシデント開始時にアイデンティティとワークロードの損害の全容が不明なことが多いため、価格設定が困難な場合があります。2025年のランサムウェアインシデント後の平均リカバリーコストは、身代金の支払いを除いて1.53 ミリオン 米ドルでした。長期潜伏攻撃では、数ヶ月分のバックアップデータのレビューと多数のリカバリーポイントのフォレンジック検証が必要になる場合があります。リテイナーはレディネスとテストをカバーできますが、大規模なアクティベーションは基本契約が示す価値を超える可能性があります。この不確実性は、特に予算が限られた購入者の間で承認を遅らせる可能性があります。消費ベースのクリーンルームサービスは初期インフラ支出を削減しますが、大規模なリカバリーエンゲージメントのスコープを定義する必要性をなくすものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
ボールティングが収益を支え、アイデンティティリカバリーがペースを設定マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーションは、2026年のサービスタイプ収益の51.77%を占め、マネージド・サイバー・リカバリー・サービス市場内で最大のシェアを持ちます。このサービスは、物理的および論理的に分離されたシステムからのバックアップ復旧に関するDORAの要件に合致しています。 影響を受けた本番環境の外部にコピーを保存するために必要な分離を提供します。マネージド・サイバー・リカバリー・サービス産業は、他のリカバリー作業が信頼できるデータとシステムイメージに依存するため、ボールティングを基盤として使用します。レディネステストとリカバリー演習も重要です。なぜなら、組織は現実的な条件下で計画を実行できることを実証しなければならないからです。インフラ、システム、アプリケーション、クラウドの復旧は、ハイブリッド環境に多くのワークロードタイプが含まれるため、広範なサービス領域であり続けます。デジタルフォレンジックと根本原因分析は、攻撃経路を特定し、チームがマルウェアを再導入することを防ぐことで価値を付加します。緊急評価、トリアージ、封じ込めは、金融サービスやヘルスケアの購入者が厳格な報告期限を満たさなければならない場合に、より高いリテイナー価格を引き付ける可能性があります。
アイデンティティ・ディレクトリ・アクセスリカバリーは、2032年まで11.22%のCAGRで拡大すると予測されており、最も成長の速いサービスタイプとなっています。ユーザーとシステムが認証できるようになる前にクリーンなアイデンティティレイヤーが必要であるため、ワークロードの復旧だけでは業務を正常に戻すことはできません。CommvaultはActive Directory Pre Recoverを2026年9月に導入し、マルウェアスキャンが行われるエアギャップ型スタンバイコピーを使用して、Active Directoryのリカバリーを数時間から数分に短縮しました。Rubrikは2025年9月にActive Directory、Entra ID、Oktaにわたるアイデンティティリカバリーカバレッジを拡大しました。これらのリリースは、アイデンティティが独自のマネージドサービスカテゴリになりつつある理由を示しています。アプリケーションを復旧する前にアイデンティティサービスを検証するプロバイダーは、侵害された認証情報を復旧するリスクを低減できます。マネージド・サイバー・リカバリー・サービス市場は、アイデンティティを別のバックアップタスクとして扱うのではなく、この依存関係を調整するサービスをますます優遇しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
デプロイメントモデル別:
ハイブリッドおよびマルチクラウドが規模と速度の両方を牽引ハイブリッドおよびマルチクラウド環境は2026年の需要の39.88%を占め、デプロイメント別でトップの地位を維持しています。また、2032年まで11.26%のCAGRで拡大すると予測されており、複雑な環境がより一般的になっていることを示しています。ハイブリッドおよびマルチクラウドデプロイメントのマネージド・サイバー・リカバリー・サービス市場規模は、異なるインフラスタック全体で保護を調整する必要性から恩恵を受けます。パブリッククラウド環境はスケーラブルなクリーンルームをサポートし、プロバイダーがテラバイト単位のサービスを提供できるようにします。これにより、リカバリー容量は固定インフラのコミットメントから運用費用へと移行します。規制対象のワークロードが管理された施設を離れられない場合、オンプレミスおよびコロケーション環境は引き続き関連性を持ちます。プライベートクラウドのデプロイメントも、ソブリンインフラ要件を持つ組織にとって引き続き重要です。
分離アーキテクチャは、複数のデプロイメントモデルを使用するアカウントにおける主要な競争要因です。プロバイダーは、ソースワークロードがどこで実行されているかに関わらず、クリーンなリカバリー環境を提供する必要があります。Rubrikが引用したGartnerの調査では、消費ベースのサービスが購入者に物理的な容量管理を求めることなく保護をスケールできるとされており、従来のオンプレミスアプローチよりもクラウドネイティブのマネージドプラットフォームが優位に立つとされています。Druvaは2025年3月にMicrosoft Azureサポートを導入し、AWSに次ぐ最初の追加組み込みクラウドとなりました。この動きは、信頼性の高いマルチクラウドリカバリーをサポートするために必要なプラットフォーム投資を示しています。ハイブリッドクライアントはまた、クロスプラットフォームのアイデンティティ、ネットワーク、コンピュート、データの依存関係を考慮したリカバリー手順を必とします。インシデント前にこれらの関係を検証できるプロバイダーは、マネージドオファリングを差別化できます。インフラの選択が多様であり続けるため、マネージド・サイバー・リカバリー・サービス市場はデプロイメントの柔軟性を引き続き評価するでしょう。
組織規模別:
大企業がリードするが中小企業も台頭大企業は2026年の需要の79.33%を占め、その規模、正式な調達プロセス、規制上のエクスポージャーを反映しています。これらの組織はより多くのワークロードを運用し、金融サービスおよびヘルスケア当局から直接的な監視を受けることが多いです。また、データセンター、クラウド、事業部門、地域にわたる広範なカバレッジを必要とする場合があります。マネージド・サイバー・リカバリー・サービス市場は、レディネステスト、リカバリー実行、ガバナンス証拠を組み合わせた契約への需要によって支えられています。大規模組織は通常、詳細なサービスレベルのコミットメントと定期的なリカバリー演習を必要とします。購入決定には、セキュリティ、インフラ、リスク、法務、事業継続機能が関与することが多いです。これにより販売サイクルは長くなりますが、プロバイダーが選定されると広範な契約を支援します。需要は、業務停止と規制上の失敗の両方が重大な経営上の注目を集める場所で最も強くなります。
中小企業は2032年まで11.37%のCAGRで拡大すると予測されています。中小企業は大規模組織と同様のレディネスへの期待に直面していますが、内部専門家が少なく、資本予算も小さいです。2026年1月の欧州委員会によるNIS2改正案には、6,200社以上のマイクロ・中小企業のコンプライアンスを緩和することを目的とした措置が含まれていました。RubrikのMSP PayGoプログラムは、パートナーに最小限のコストゼロから始め、顧客需要の拡大に合わせてスケールするルートを提供します。RubrikとCognizantはまた、2025年10月にサービスとしてのビジネスレジリエンスを発表し、セキュリティプラットフォームとコンサルティングサポートを組み合わせました。これらの取り決めは、リカバリーエンジニアリングチームを構築できない組織の導入障壁を下げます。マネージドサービスプロバイダーは、中小企業層への重要なルートになりつつあります。この流通モデルは、プロバイダーがチャネルパートナーを通じて小規模アカウントにリーチできるため、ベンダーの顧客獲得経済を変えます。

業種別:
BFSIが需要を支え、ヘルスケアが緊急性を設定BFSIは2026年の需要の23.67%を占め、マネージド・サイバー・リカバリー・サービス産業における主要な業種となっています。DORAは金融機関にリカバリーの取り決めをテストし、分離されたシステムから復旧することを要求しており、専用のリカバリープロセスの必要性を高めています。金融機関は、現実的な脅威条件下でリカバリー計画が機能することを示さなければなりません。この要件は、テストされていない内部プロセスだけでは一貫して満たすことが困難です。政府・公行政、ITおよび通信、産業製造、エネルギー・ユーティリティ、小売・電子商取引もマネージドリカバリーサービスを必要としています。エネルギープロバイダーは、運用技術システムが専門的なリカバリー能力を必要とするため、追加のニーズを持っています。マネージド・サイバー・リカバリー・サービス市場は、運用上の優先事項は異なるが検証済みの復旧に対する同様のニーズを持つセクター全体で需要があります。
ヘルスケアおよびライフサイエンスは、2032年まで11.38%のCAGRで拡大すると予測されています。2026年半ばまでの12ヶ月間で、米国のヘルスケア組織の97%が少なくとも1件のサイバー攻撃を経験し、最も重大な攻撃の平均コストは2025年の3.9 ミリオン 米ドルから2026年には4.2 ミリオン 米ドルに増加しました。Cohesityは、2026年に重大なサイバー攻撃を経験したヘルスケア組織の85%がリカバリー時間目標を超過したと報告しました。ヘルスケアの購入者は、財務上の損失やコンプライアンスだけでなく、臨床システムの可用性も考慮しなければなりません。これにより、テスト済みのサービスレベル、臨床システムの優先順位付け、報告サポートを含むリカバリー契約の価値が高まります。IBMは、2026年のヘルスケアデータ侵害の平均コストが6.64 ミリオン 米ドルであり、13年連続で業界最高であると報告しました。[3] プロバイダーは、リカバリーの保証がケアの継続性と密接に結びついているプレミアム調達層をサポートできます。マネージド・サイバー・リカバリー・サービス市場は、ヘルスケア組織がバックアップの所有からマネージドバリデーションおよびリカバリー実行へと移行する際に恩恵を受けます。
地域分析
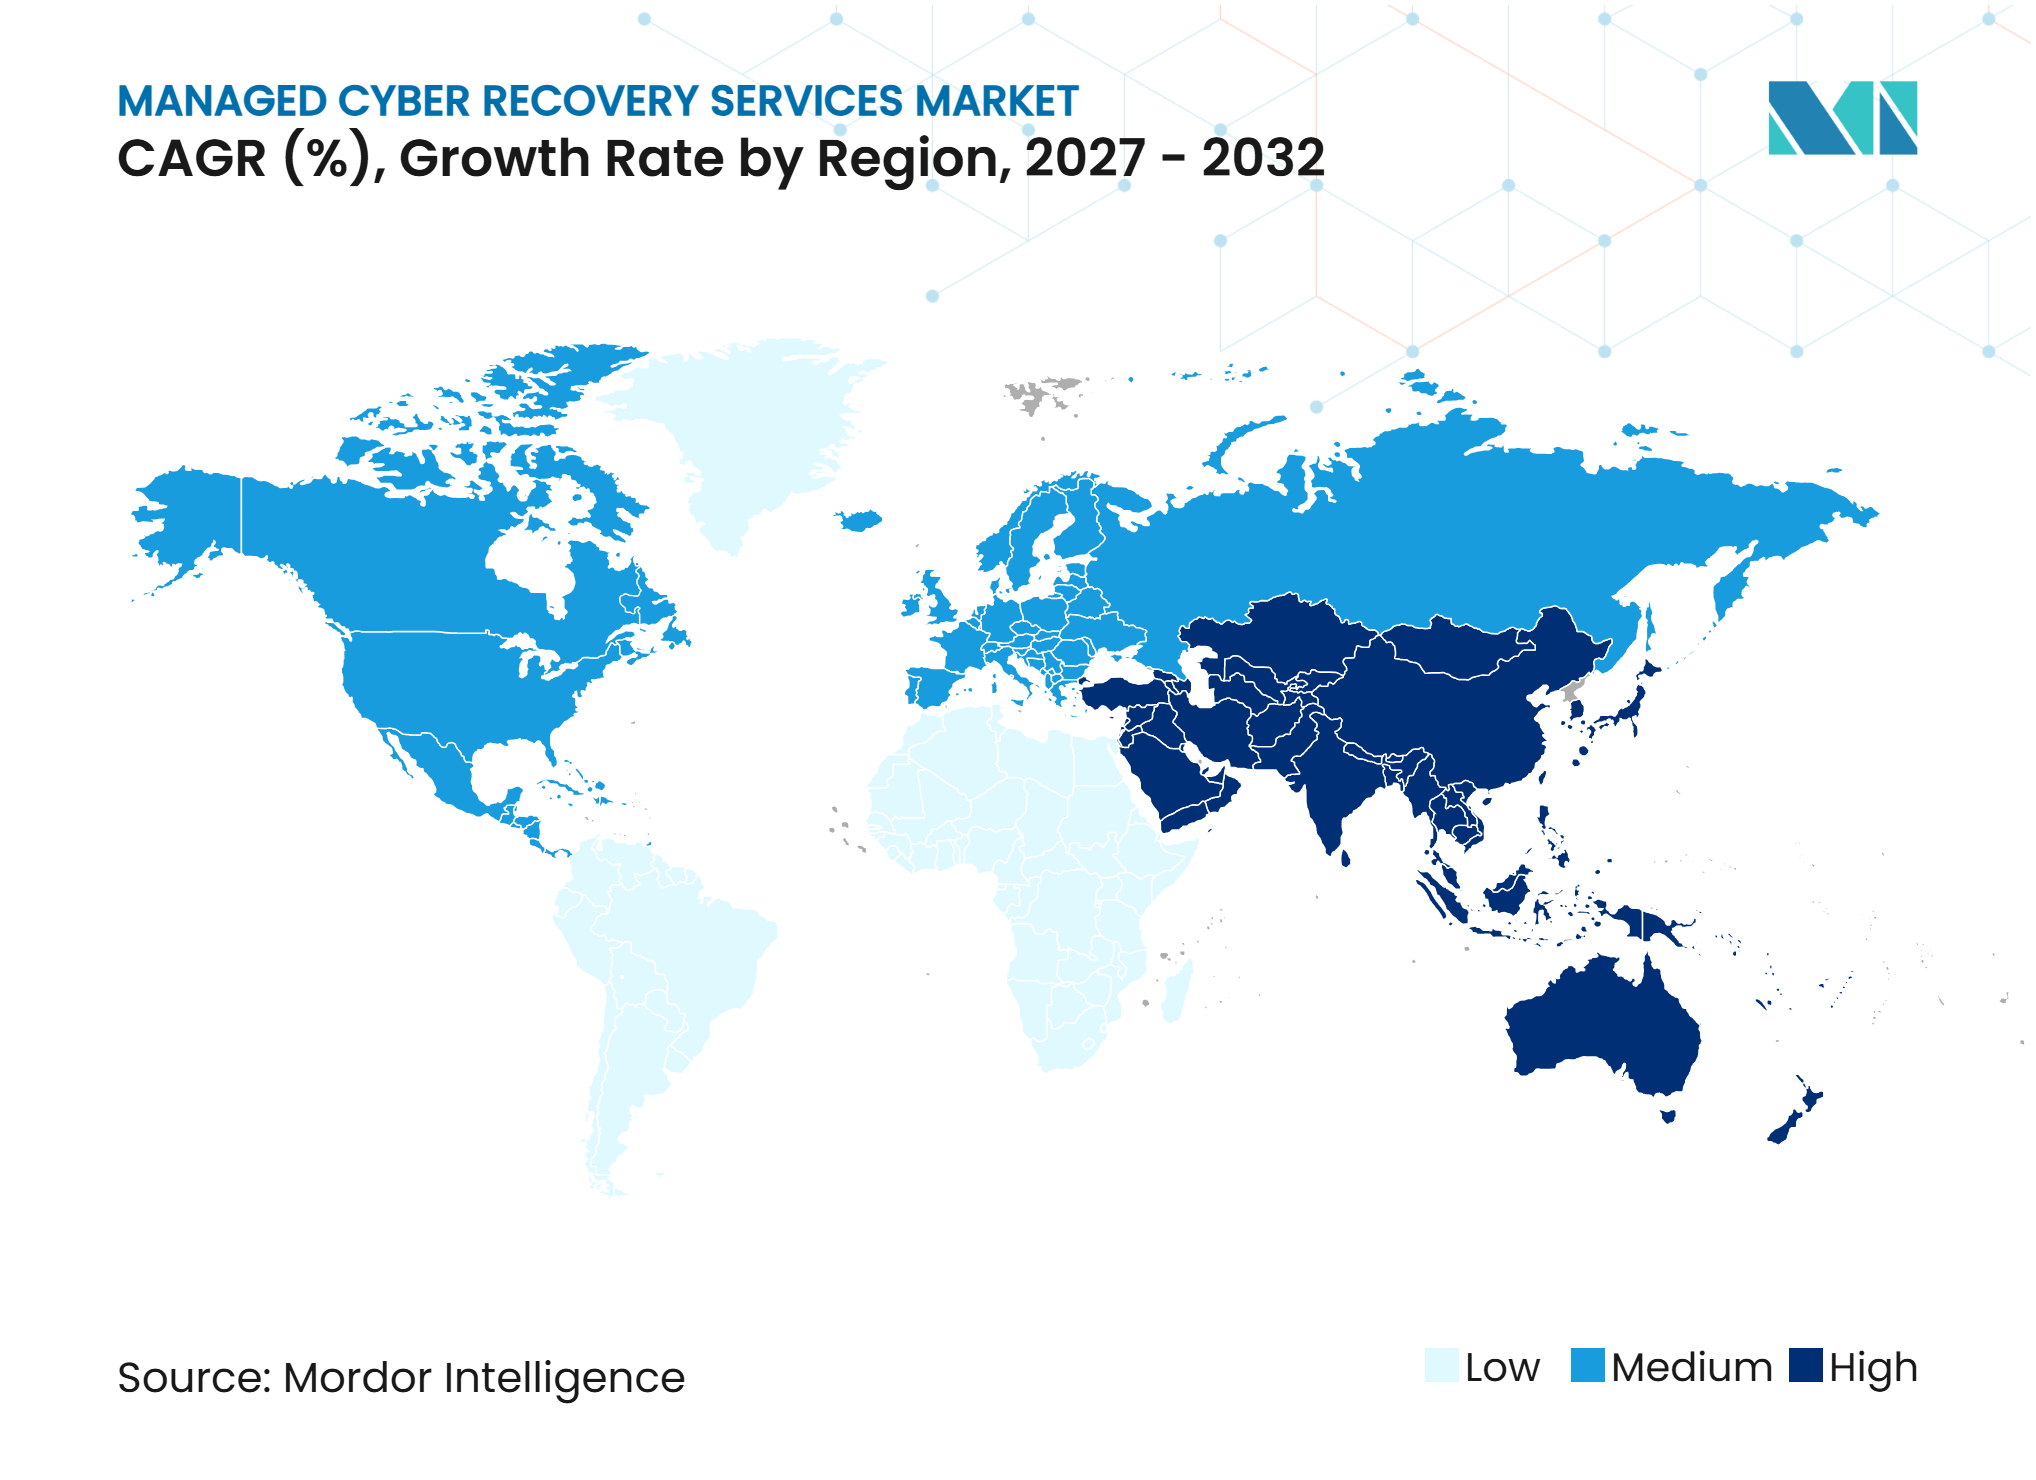
北米は2026年のマネージド・サイバー・リカバリー・サービス市場シェアの43.88%を占めました。この地域は、サイバーリスクへの取締役会レベルの注目、広範なサイバー保険の利用、BFSI、ヘルスケア、政府にわたる大規模な企業基盤から恩恵を受けています。経営幹部が業務停止をインフラの問題ではなく事業継続の問題として捉える場合、リカバリー投資が支援されます。この地域はまた、ハイパースケーラー、専門家、セキュリティプロバイダー、マネージドサービスプロバイダーの成熟したエコシステムを持っています。これらの参加者はセキュリティオペレーションとリカバリー能力を組み合わせることができます。Fal.Con 2026で発表されたCrowdStrikeとの統合により、CommvaultとRubrikのリカバリーアクションがCharlotte Agentic SOARワークフローのステップとして機能するようになりました。これは、リカバリーをセキュリティオペレーション内に組み込む地域的な動きを示しています。
欧州は第2位の地域市場であり、DORAとNIS2によって構築されたコンプライアンスアーキテクチャによって支えられています。DORAは対象となる金融機関に適用され、テスト済みのデジタル運用レジリエンスをガバナンス要件の中心に置いています。欧州委員会委任規則(EU)2025/532は、欧州連合金融セクタークライアントにサービスを提供するICTサードパーティサービスプロバイダーの基準を設定しており、市場アクセス要件として機能しています。[4]ドイツ、英国、フランス、イタリア、ロシアは、提供された資料で特定された最大の国内市場です。NIS2の改正案は、追加の中規模事業者へのコンプライアンスの注目を拡大する可能性があります。データ主権ルールも、プロバイダーがローカルなリカバリー容量とコントロールを設計することを要求しています。これらの条件は需要を支援しますが、地域的な提供をより複雑にします。
アジア太平洋地域は2032年まで11.52%のCAGRで拡大すると予測されており、地域別で最高の成長率となっています。日本の国内バックアップおよびリカバリー市場は2025年度に584.78 ビリオン 円に達し、2025年の平均為替レート1米ドル=149.9円で換算すると390.1 ミリオン 米ドルに相当し、前年比9.7%増加しました。ITRコーポレーションは、日本のバックアップおよびリカバリー市場が2030年度まで12.0%のCAGRで成長すると予測しています。日本では2025年上半期のランサムウェア攻撃が2024年と比較して40%増加し、サイバー保険の請求は2022年から2024年にかけて57%増加しました。インド、韓国、中国、オーストラリア、東南アジアは、クラウド導入、コンプライアンスへの期待、サービスとしてのサイバーリカバリーの開発を通じて貢献しています。南米はブラジルとアルゼンチンが主導し、サウジアラビア、アラブ首長国連邦、南アフリカが中東・アフリカの需要を支えています。
競合ランドスケープ
市場集中度
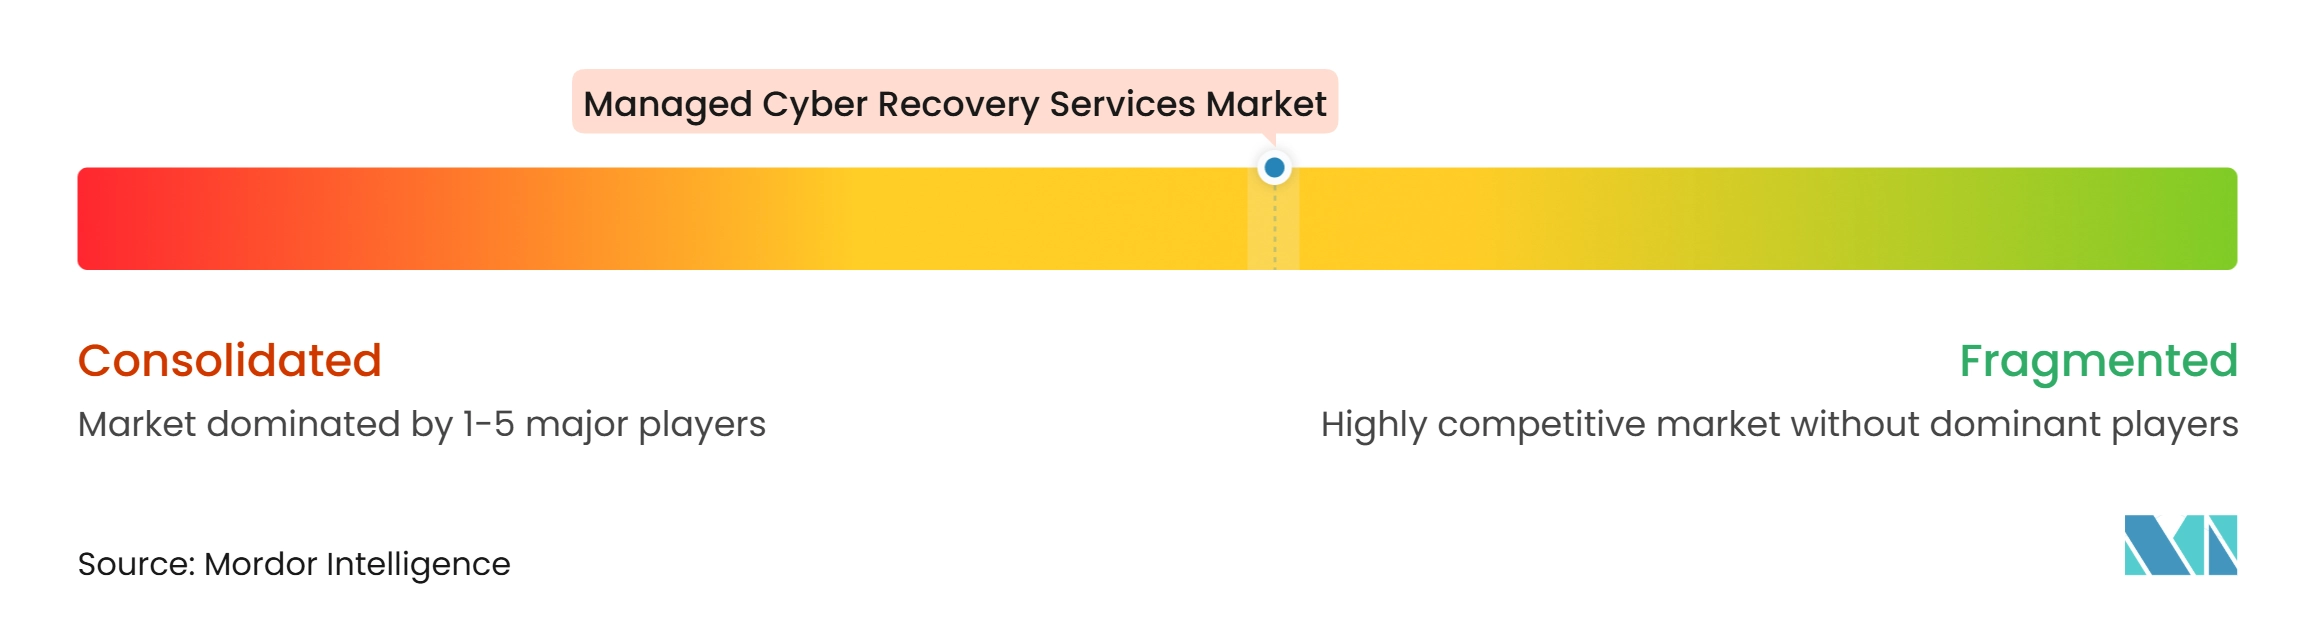
マネージド・サイバー・リカバリー・サービス市場には、大規模なプラットフォームプロバイダーと専門的なリカバリープロバイダーの両方が含まれています。IBM、Dell Technologies、Microsoft、Amazon Web Services、Kyndryl、DXC Technology、NTT DATAは、広範なプラットフォームと確立された企業との関係を通じて競争しています。Cohesity、Rubrik、Commvault、Veeam、Druva、Acronisは、リカバリーオーケストレーション、クリーンルーム設計、アイデンティティレジリエンス能力を通じて競争しています。この構造により、購入者は複数のプロバイダータイプを検討できます。大規模プロバイダーはリカバリーをインフラ、クラウド、コンサルティングサービスとバンドルできます。専門家はリカバリーアクションの深さと順序によって差別化できます。競争はデータバックアップ容量だけに基づくものではありません。信頼できるリカバリーポイントを確立し、適切な順序でビジネスサービスを復旧する能力にも依存しています。
Rubrikは2026年6月にクラウドアプリケーション向け自律型ビジネスリカバリーをプライベートプレビューで開始しました。このオファリングはアプリケーションの依存関係をマッピングし、事前検証済みのクリーンポイントからネットワーク、コンピュート、データのリカバリを調整します。このシーケンスは、孤立したデータセットを復元するのではなく、環境を再構築する必要性に対応しています。Cohesityは2026年9月に、組織の78%がシステム復旧に焦点を当てており、ビジネスオペレーションの継続性には焦点を当てていないと報告し、22%のみが最小限の存続可能な企業計画を文書化してテストしていると報告しました。[5] これにより、技術的な復旧をビジネスプロセスの継続性に結びつけるプロバイダーに余地が生まれます。マネージド・サイバー・リカバリー・サービス市場はまた、経営陣、保険会社、規制当局に対して回復可能性の証拠を提供できるプロバイダーを優遇します。IBMとPredatarは2026年3月の統合を発表し、IBM Storage Defender DRSとサイバーリカバリーオーケストレーションを組み合わせて、分離されたクリーンルームでリカバリーポイントを検証し、上級リーダー向けの証拠を生成します。
セキュリティオーケストレーションは、インシデント中にリカバリーアクションを迅速に開始・調整する必要があるため、競争モデルの一部になりつつあります。Fal.Con 2026において、CommvaultとRubrikはリカバリーアクションをCrowdStrike Charlotte Agentic SOARワークフロー内のネイティブステップとする統合を発表しました。これにより、セキュリティチームとリカバリーチーム間の手動の引き継ぎが削減されます。DORA関連のサードパーティ要件は、欧州連合の金融機関にサービスを提供するプロバイダーに対して追加の競争フィルターを作成します。プロバイダーは技術的なリカバリー能力だけでなく、適切なコントロールを実証しなければなりません。Kyndrylは2026年2月にKyndryl Intelligent Recovery Serviceを開始し、ワークフローを自動化し、ハイブリッドおよびマルチクラウド環境全体の可視性を提供します。プラットフォームの幅広さ、オーケストレーションの深さ、規制対応の準備、提供能力のそれぞれが購入者にとって重要であるため、この分野は適度に競争的であり続けています。
マネージド・サイバー・リカバリー・サービス産業リーダー
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Cohesity, Inc.
-
Kyndryl, Inc.
-
Commvault Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・サイバー・リカバリー・サービス市場 このレポートでカバーされる企業
- International Business Machines Corporation
- Dell Technologies Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Veeam Software Group GmbH
- Acronis International GmbH
- Druva Inc.
- Hewlett Packard Enterprise
- Amazon Web Services, Inc.
- Microsoft Corporation
- Kyndryl, Inc.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
- Sungard Availability Services, LLC
- Recovery Point Systems, Inc.
- TierPoint, LLC
- NTT DATA Corporation
- DXC Technology Company
- OnX Managed Services, Inc.
最近の産業開発事情 マネージド・サイバー・リカバリー・サービス市場
- 2026年10月:CommvaultはMicrosoft 365向けのDiscover-to-Recoverレジリエンス機能を発表し、Commvault Threat ScanとData Posture 360を使用してExchange、OneDrive、SharePoint、Teamsのバックアップデータ全体にわたる脅威ハンティングを導入しました。このソリューションは侵害されたコンテンツを特定・隔離し、検証済みのクリーンデータのみを復旧し、2027年初頭の一般提供を目標としています。
- 2026年9月:CommvaultはActive Directory Pre Recoverを導入し、Threat Scanによって継続的にスキャンされるエアギャップ型クリーンルームスタンバイコピーを通じてADリカバリーを数時間から数分に短縮し、Identity Resilienceポートフォリオ内のエンタープライズAD顧客に追加料金なしで提供しました。
- 2026年6月:Rubrikはクラウドアプリケーション向け自律型ビジネスリカバリーをプライベートプレビューで開始し、アプリケーションスタックの依存関係を自動的にマッピングし、Rubrikのプリエンプティブリカバリーエンジンを搭載した事前検証済みのクリーンポイントから、ネットワーク優先、次にコンピュート、次にデータのリカバリーをシーケンス化してオーケストレーションします。
- 2026年2月:KyndrylはKyndryl Intelligent Recovery Serviceを開始しました。これはKyndryl Bridgeと統合されたクラウドベースのソリューションで、リカバリーワークフローを自動化し、ハイブリッドおよびマルチクラウド環境全体のリアルタイム可視性を提供します。Kyndryl Intelligent Recovery Serviceはクラウドプラットフォーム、コンテナ化されたワークロード、データベースをサポートし、リカバリーの進捗とコンプライアンス指標の統合ダッシュボードを提供します。
- 2025年8月:RubrikとSophosは、Rubrikを搭載したSophos M365バックアップおよびリカバリーを提供するパートナーシップを発表しました。これはSophos Centralに統合された最初のMDR最適化Microsoft 365バックアップおよびリカバリーソリューションで、中堅市場の顧客を対象としています。
グローバル・マネージド・サイバー・リカバリー・サービス市場レポートの範囲
マネージド・サイバー・リカバリー・サービス市場は、プロバイダーがランサムウェア、破壊的、またはその他のサイバー攻撃後に組織のデータ、システム、アイデンティティ、アプリケーションの復旧を準備・実行・検証する外部提供サービスであり、商業的価値はバックアップ量や通常の災害復旧稼働時間だけでなく、実証可能な回復可能性と安全な業務復帰の速度によって測定されます。プロバイダーは分離されたボールトとイミュータブルバックアップを運用し、リカバリーレディネスをテストし、フォレンジックおよび封じ込め活動を実施し、検証済みのクリーンリカバリーポイントからインフラ、ディレクトリ、アプリケション環境を再構築します。
マネージド・サイバー・リカバリー・サービス市場レポートは、サービスタイプ(サイバー・リカバリー・レディネス、テスト・演習;マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーション;リカバリー検証および安全な業務復帰;インフラ、システム、アプリケーション、クラウドの復旧;アイデンティティ・ディレクトリ・アクセスリカバリー;デジタルフォレンジック、証拠保全、根本原因分析;緊急評価、トリアージ、封じ込め、根絶)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッドおよびマルチクラウド、オンプレミスおよびコロケーション)、組織規模(大企業、中小企業)、業種(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、エネルギー・ユーティリティ、小売・電子商取引、その他の業種)、地域(北米、南米、欧州、アジア太平洋地域、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| サイバー・リカバリー・レディネス、テスト・演習 |
| マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーション |
| リカバリー検証および安全な業務復帰 |
| インフラ、システム、アプリケーション、クラウドの復旧 |
| アイデンティティ・ディレクトリ・アクセスリカバリー |
| デジタルフォレンジック、証拠保全、根本原因分析 |
| 緊急評価、トリアージ、封じ込め、根絶 |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドおよびマルチクラウド |
| オンプレミスおよびコロケーション |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| エネルギー・ユーティリティ |
| 小売・電子商取引 |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋地域 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| サービスタイプ別 | サイバー・リカバリー・レディネス、テスト・演習 | |
| マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーション | ||
| リカバリー検証および安全な業務復帰 | ||
| インフラ、システム、アプリケーション、クラウドの復旧 | ||
| アイデンティティ・ディレクトリ・アクセスリカバリー | ||
| デジタルフォレンジック、証拠保全、根本原因分析 | ||
| 緊急評価、トリアージ、封じ込め、根絶 | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドおよびマルチクラウド | ||
| オンプレミスおよびコロケーション | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険 | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| エネルギー・ユーティリティ | ||
| 小売・電子商取引 | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋地域 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージド・サイバー・リカバリー・サービス市場の規模はどのくらいですか?
マネージド・サイバー・リカバリー・サービス市場規模は、2026年の8.44 ビリオン 米ドルから拡大し、2027年の9.61 ビリオン 米ドルから2032年には16.24 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)中に11.06%のCAGRを記録すると予測されています。
マネージド・サイバー・リカバリーの需要をリードするサービスタイプはどれですか?
マネージド・サイバー・ボールティングおよびイミュータブル・バックアップ・オペレーションが2026年のサービスタイプ収益の51.77%でリードしています。
アイデンティティリカバリーがより重要になっている理由は何ですか?
アイデンティティ・ディレクトリ・アクセスリカバリーは、クリーンなアイデンティティレイヤーが復旧されるまでシステムとユーザーが認証できないため、11.22%のCAGRで拡大すると予測されています。
最も強い見通しを持つデプロイメントアプローチはどれですか?
ハイブリッドおよびマルチクラウド環境は2026年の需要の39.88%を占め、2032年まで11.26%のCAGRで拡大すると予測されています。
最も急速に拡大している顧客グループはどれですか?
中小企業は、完全な内部チームを維持することなく専門的なリカバリー能力を必要とする組織が多いため、2032年まで11.37%のCAGRで拡大すると予測されています。
最も急速な拡大が予測されている地域はどこですか?
アジア太平洋地域は、ランサムウェアへのエクスポージャー、クラウド導入、デジタルインフラの拡大に支えられ、2032年まで11.52%のCAGRで拡大すると予測されています。