
Tamaño y Participación del Mercado de Servicios Gestionados de Recuperación Cibernética
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
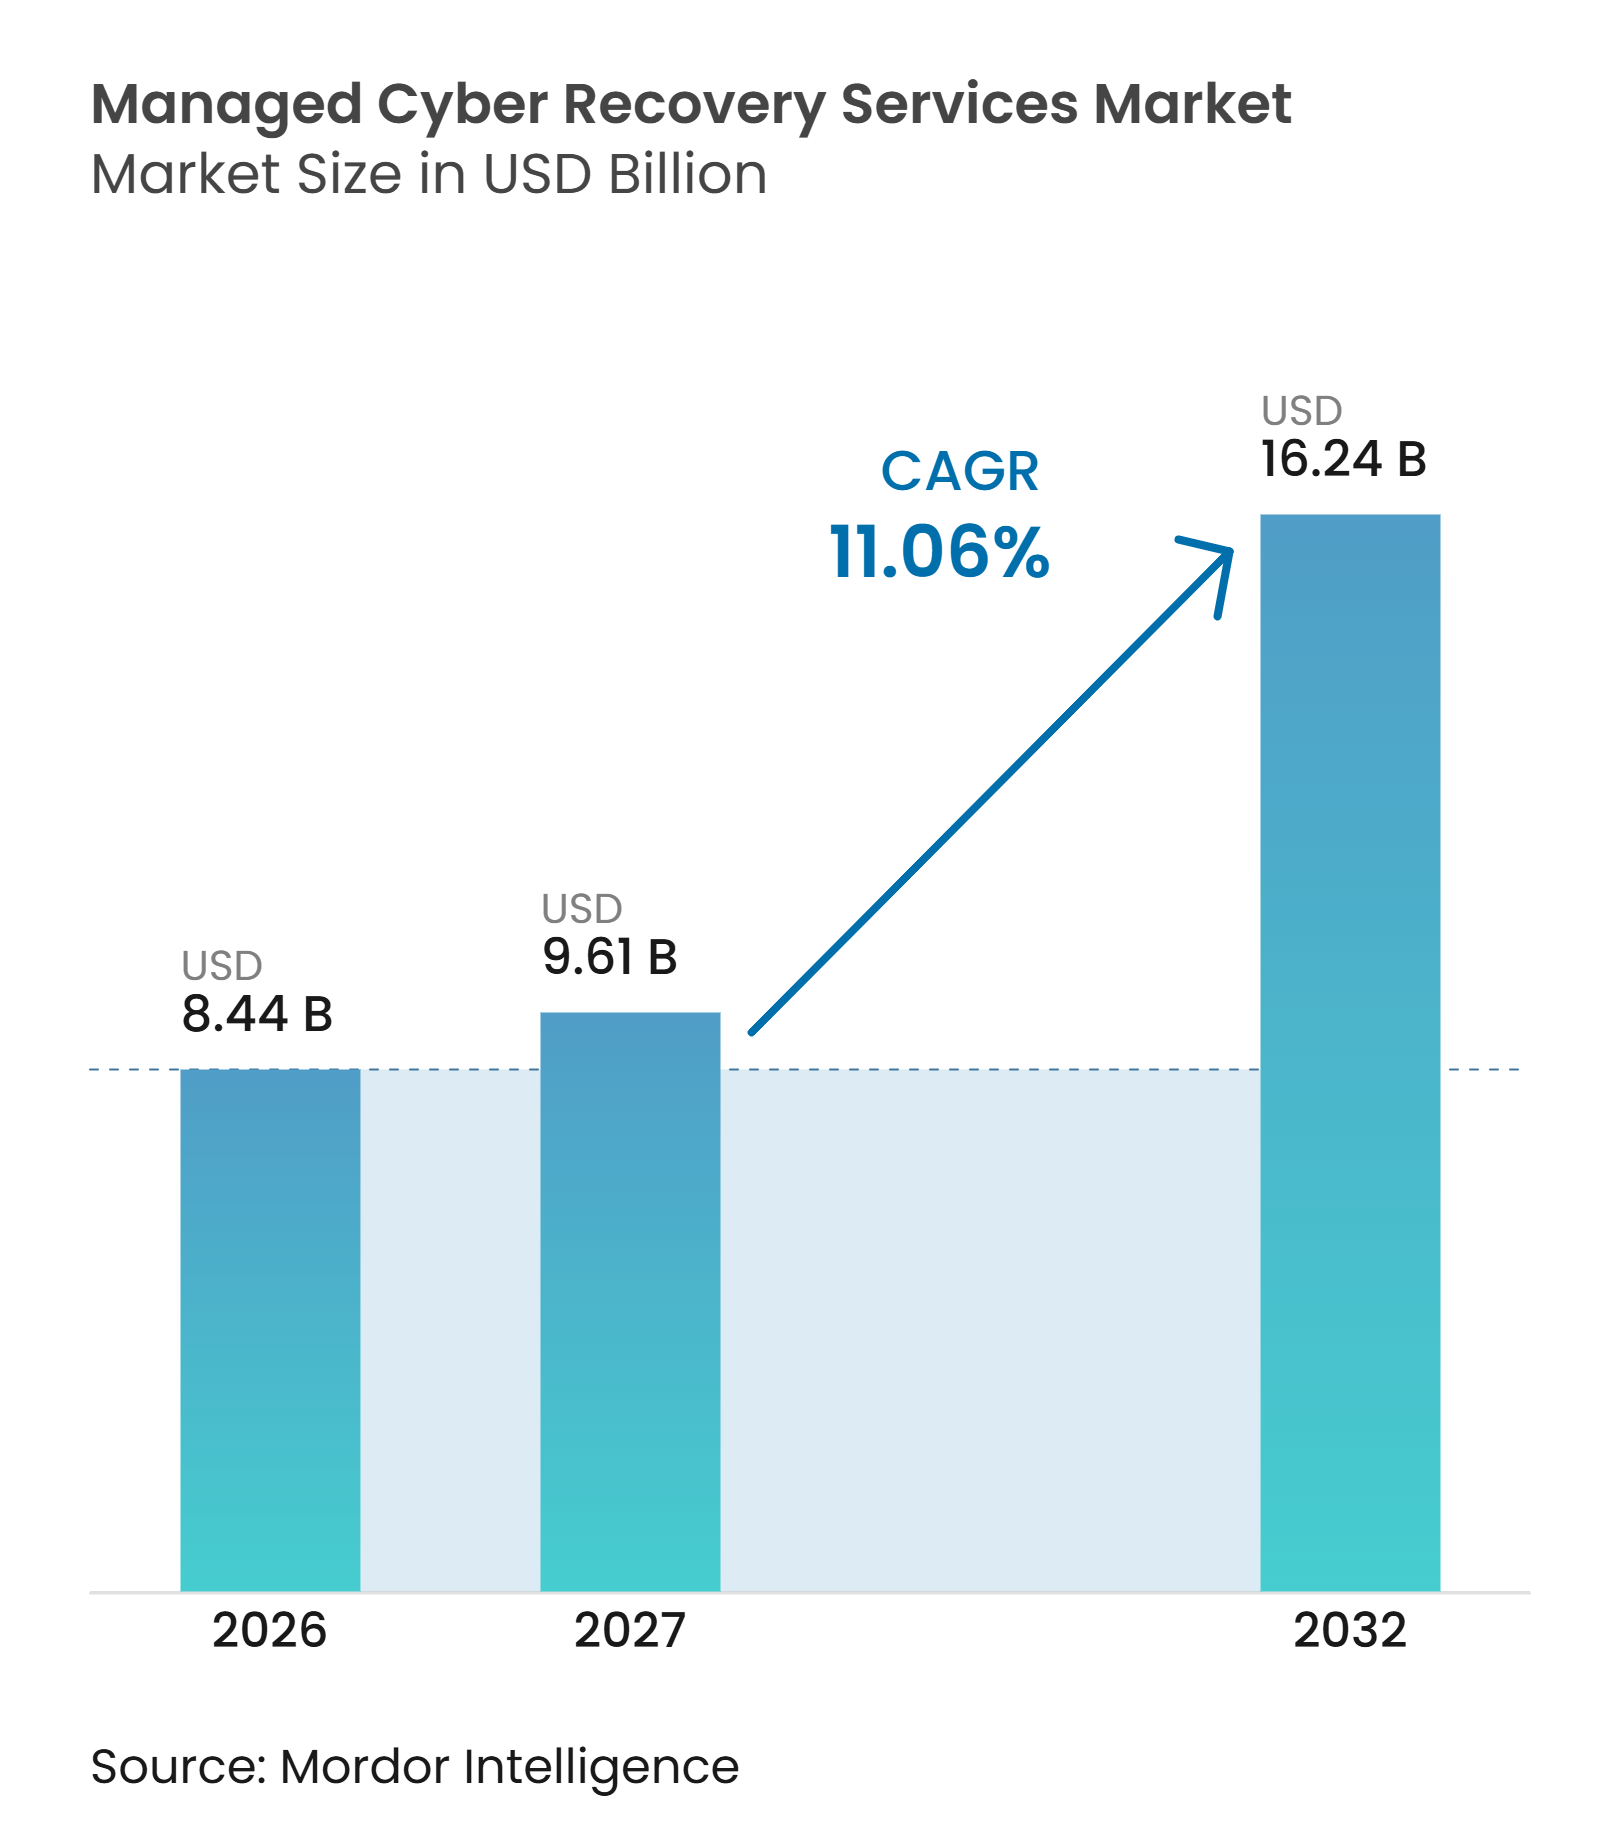
| Tamaño del Mercado (2027) | 9.61 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.24 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Recuperación Cibernética por Mordor Intelligence
El tamaño del Mercado de Servicios Gestionados de Recuperación Cibernética fue proyectado para expandirse desde 8,44 mil millones de USD en 2026 y se espera que crezca desde 9,61 mil millones de USD en 2027 hasta 16,24 mil millones de USD para 2032, registrando un CAGR del 11,06% durante el período de pronóstico (2027-2032). El mercado está respaldado por una brecha creciente entre la confianza en la recuperación y la capacidad de restaurar operaciones tras un evento de ransomware. Las copias de seguridad son ahora un objetivo frecuente, lo que aumenta el valor de los servicios gestionados que pueden validar puntos de recuperación limpios y coordinar la restauración. Las expectativas regulatorias también hacen que los planes de recuperación probados y los entornos de restauración segregados sean un requisito operativo para muchos compradores. Los proveedores responden combinando capacidades de almacenamiento en bóveda, recuperación de identidad, salas limpias y orquestación dentro de las ofertas gestionadas. El Mercado de Servicios Gestionados de Recuperación Cibernética también está moldeado por la necesidad de restaurar los servicios de identidad antes que las aplicaciones y los datos, porque la autenticación es necesaria para un retorno ordenado a las operaciones.
Conclusiones Clave del Informe
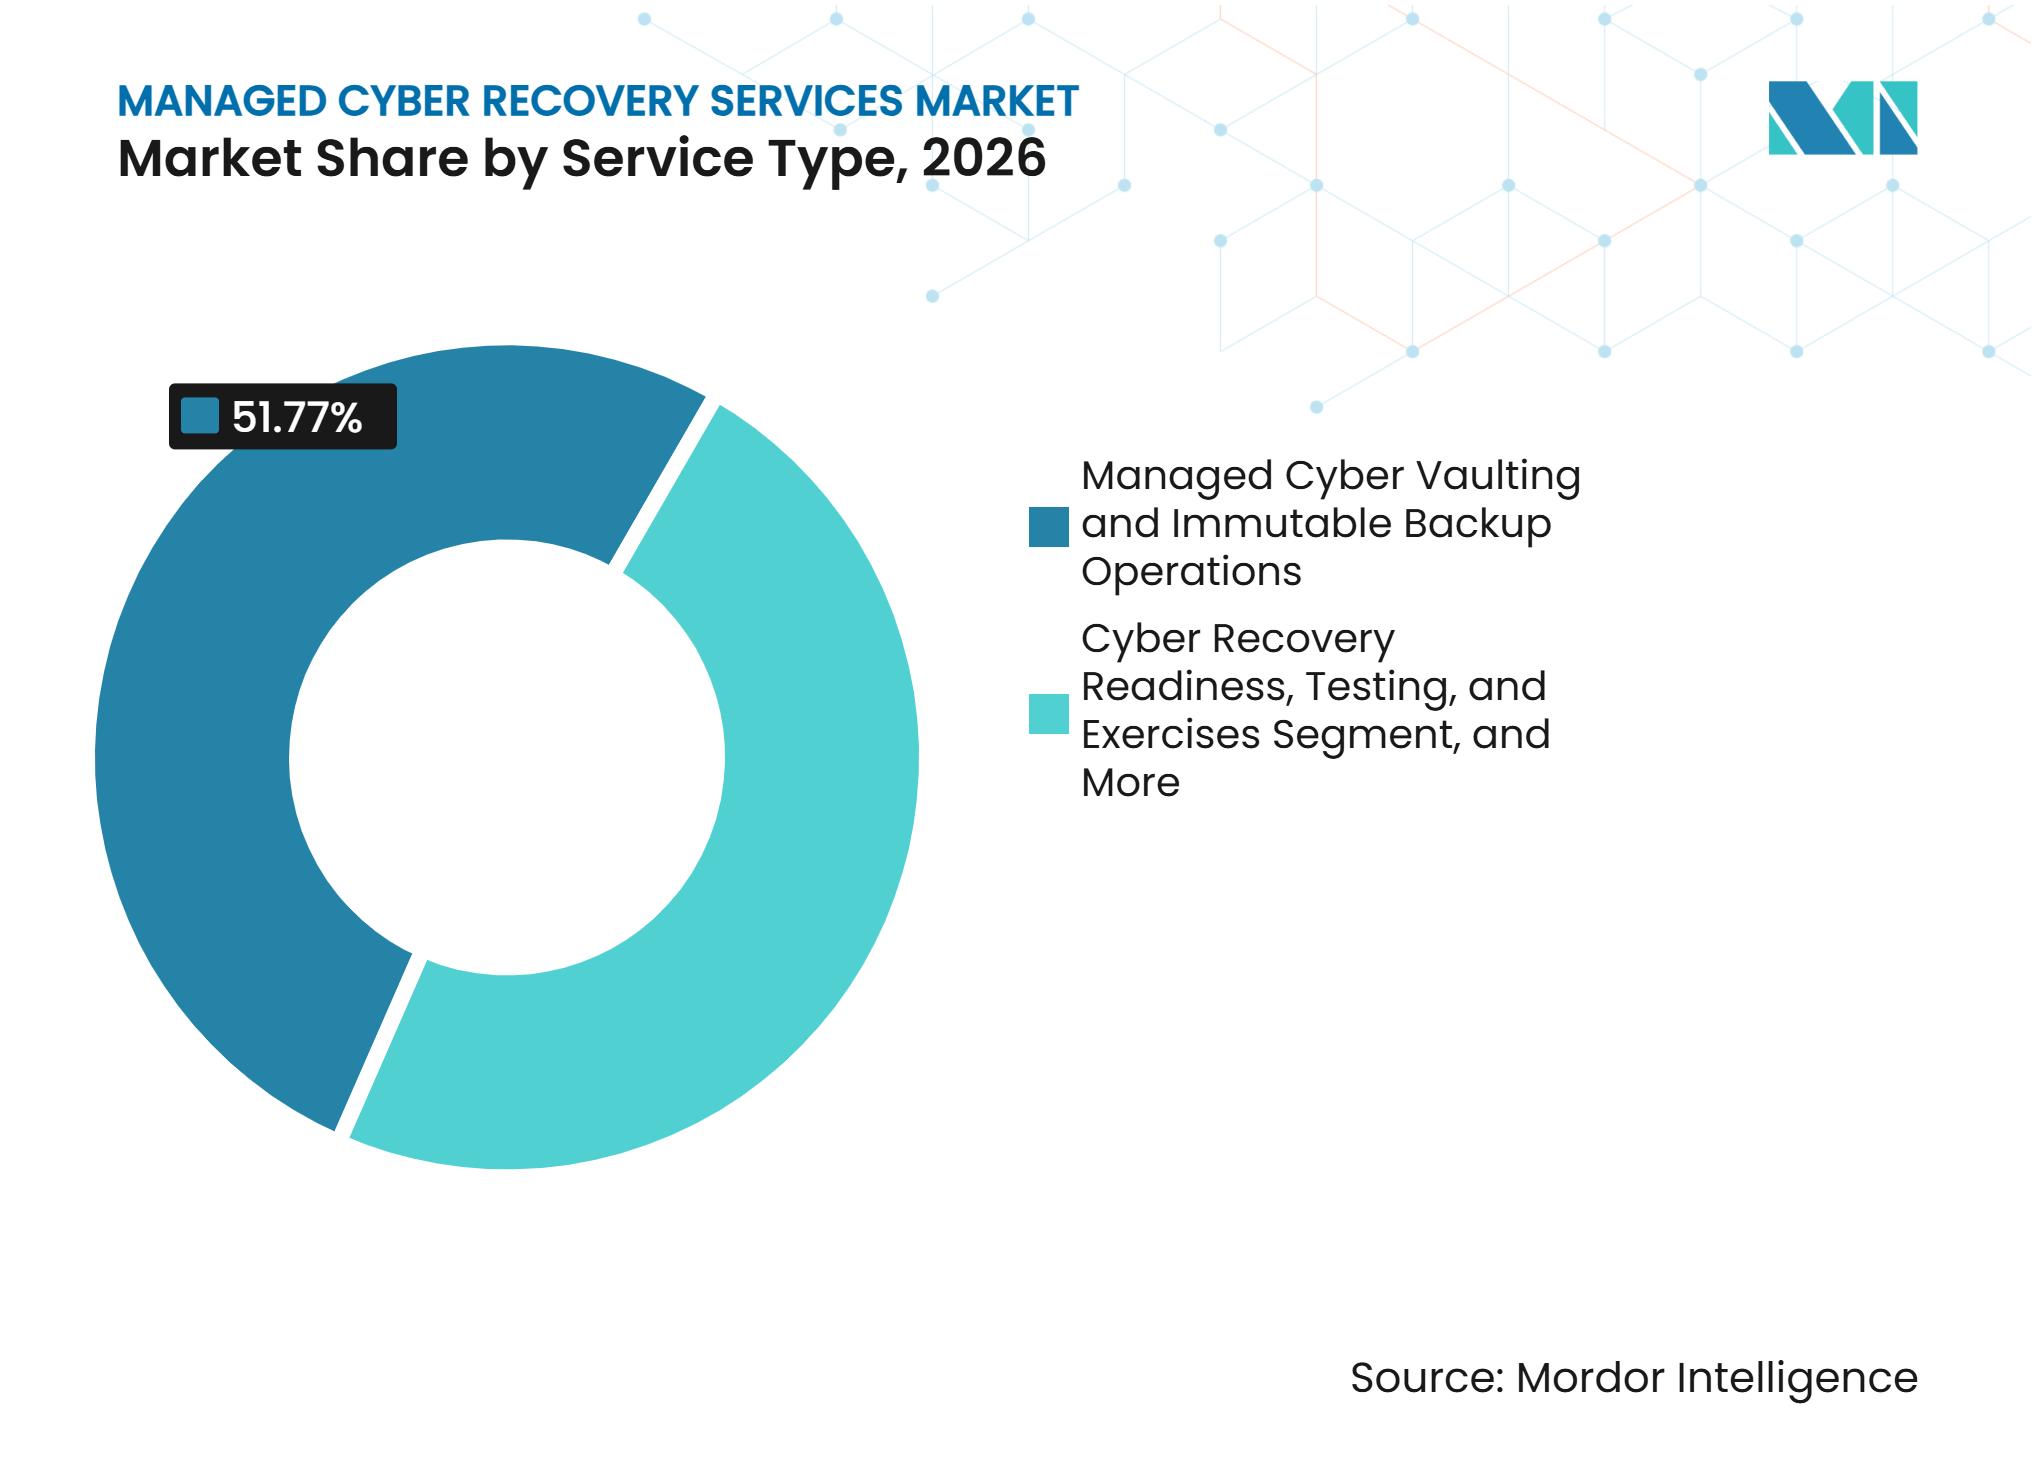
- Por tipo de servicio, las operaciones de almacenamiento cibernético gestionado en bóveda y copia de seguridad inmutable representaron el 51,77% de la participación del Mercado de Servicios Gestionados de Recuperación Cibernética en 2026, mientras que la recuperación de identidad, directorio y acceso se proyecta que se expanda a un CAGR del 11,22% hasta 2032.
- Por modelo de implementación, los entornos híbridos y multinube representaron el 39,88% del mercado en 2026 y se proyecta que se expandan a un CAGR del 11,26% hasta 2032.
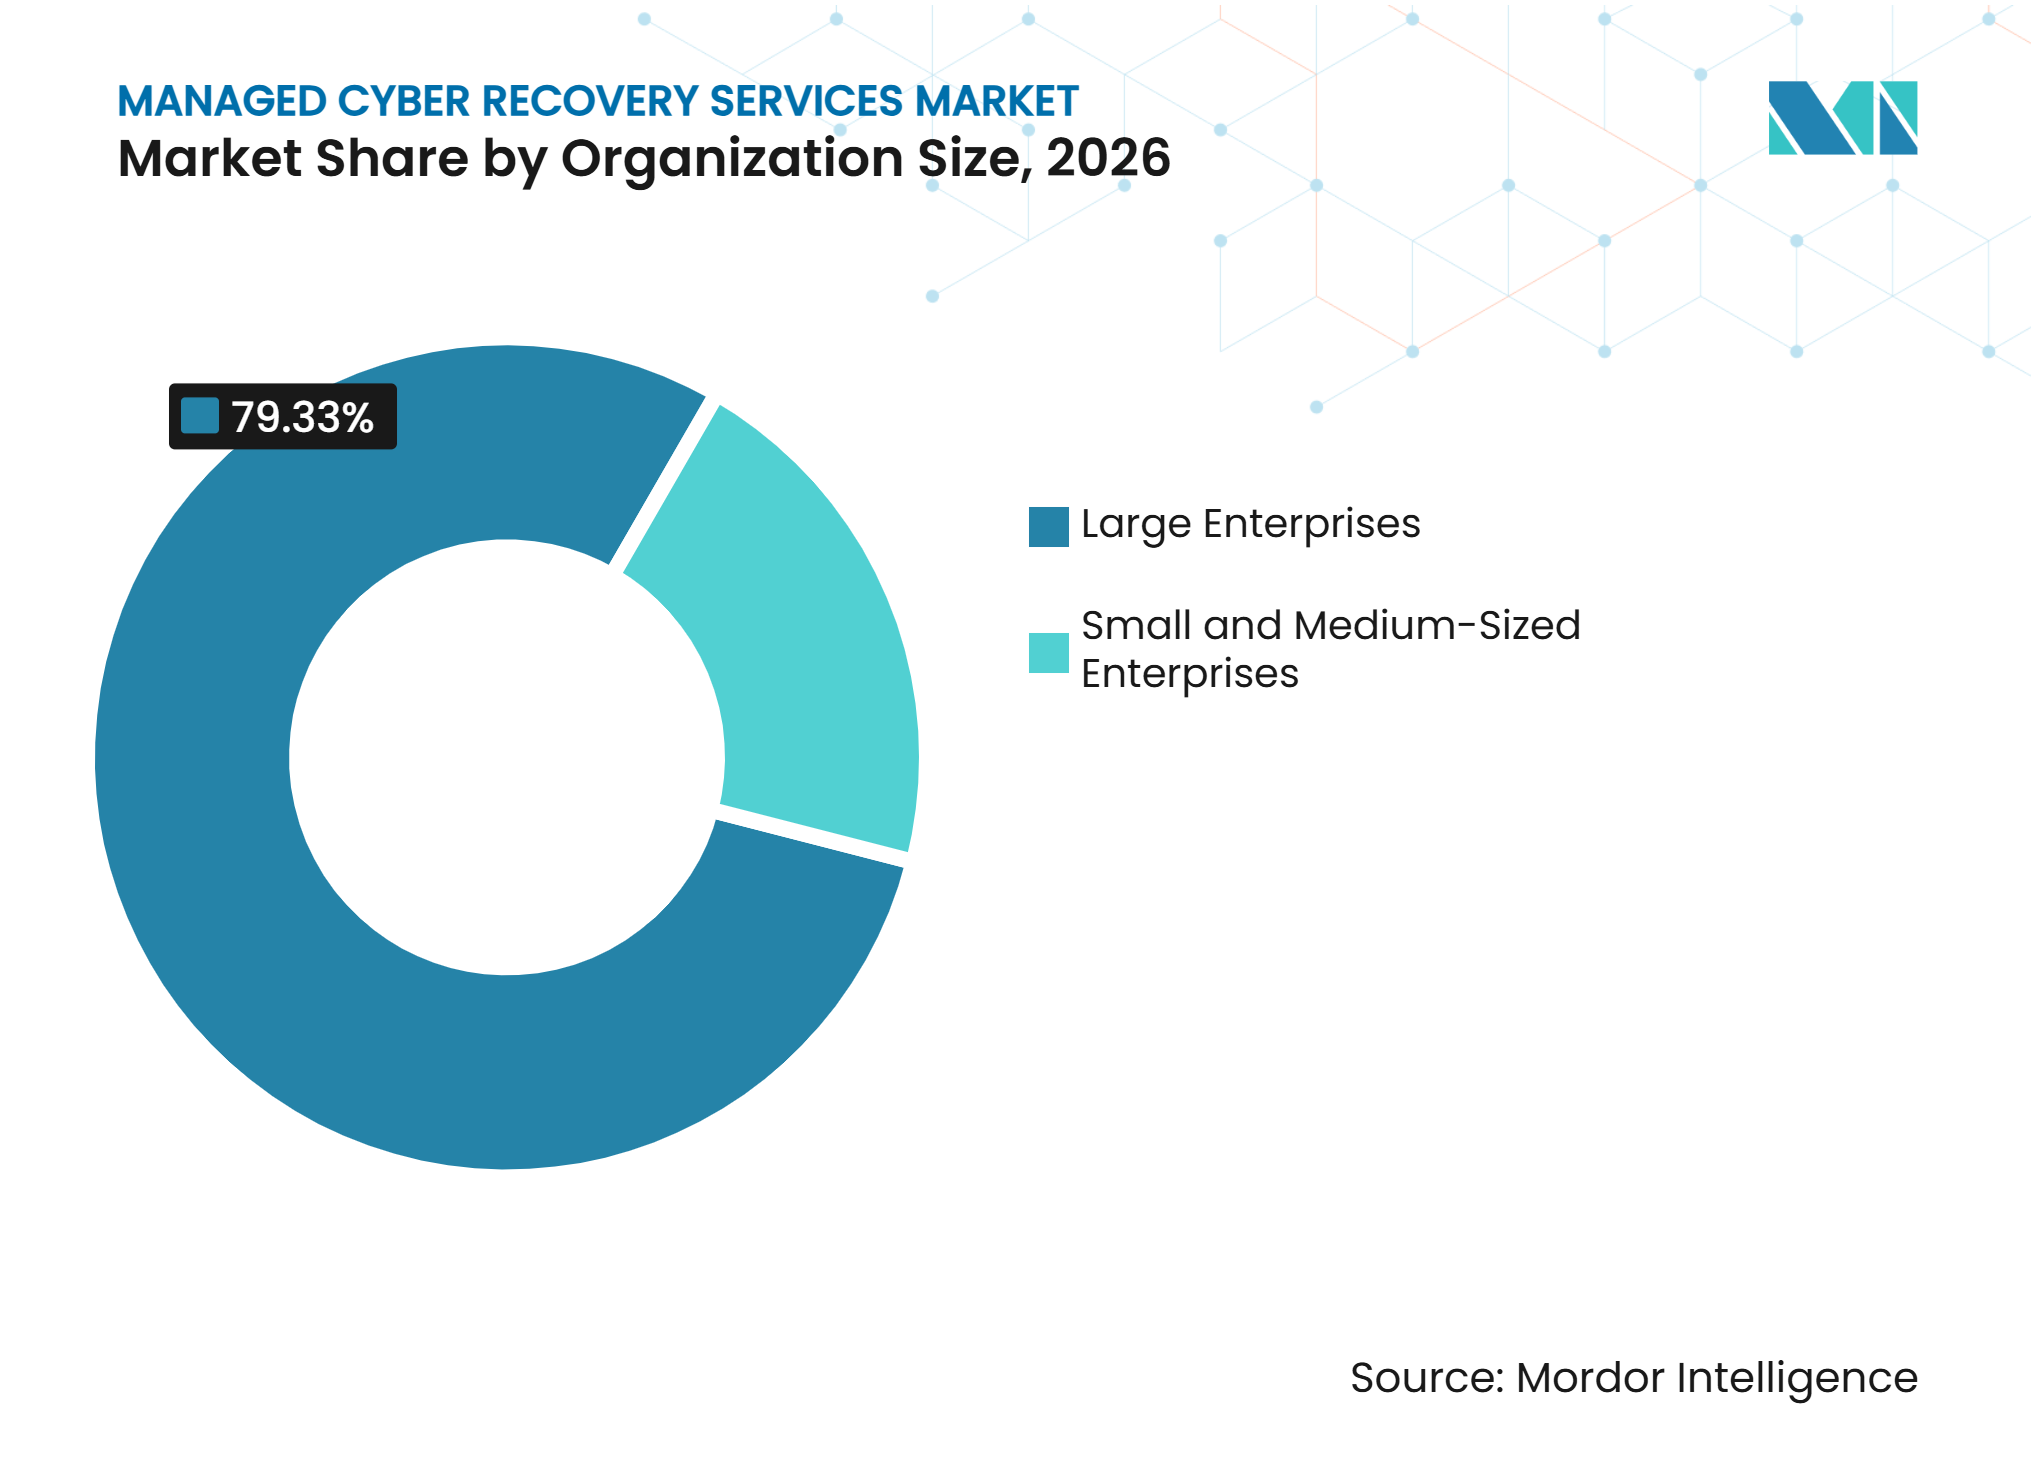
- Por tamaño de organización, las grandes empresas representaron el 79,33% de la demanda en 2026, mientras que las pymes se proyecta que se expandan a un CAGR del 11,37% hasta 2032.
- Por vertical industrial, el sector BFSI representó el 23,67% de la demanda en 2026, mientras que la atención médica y las ciencias de la vida se proyecta que se expandan a un CAGR del 11,38% hasta 2032.
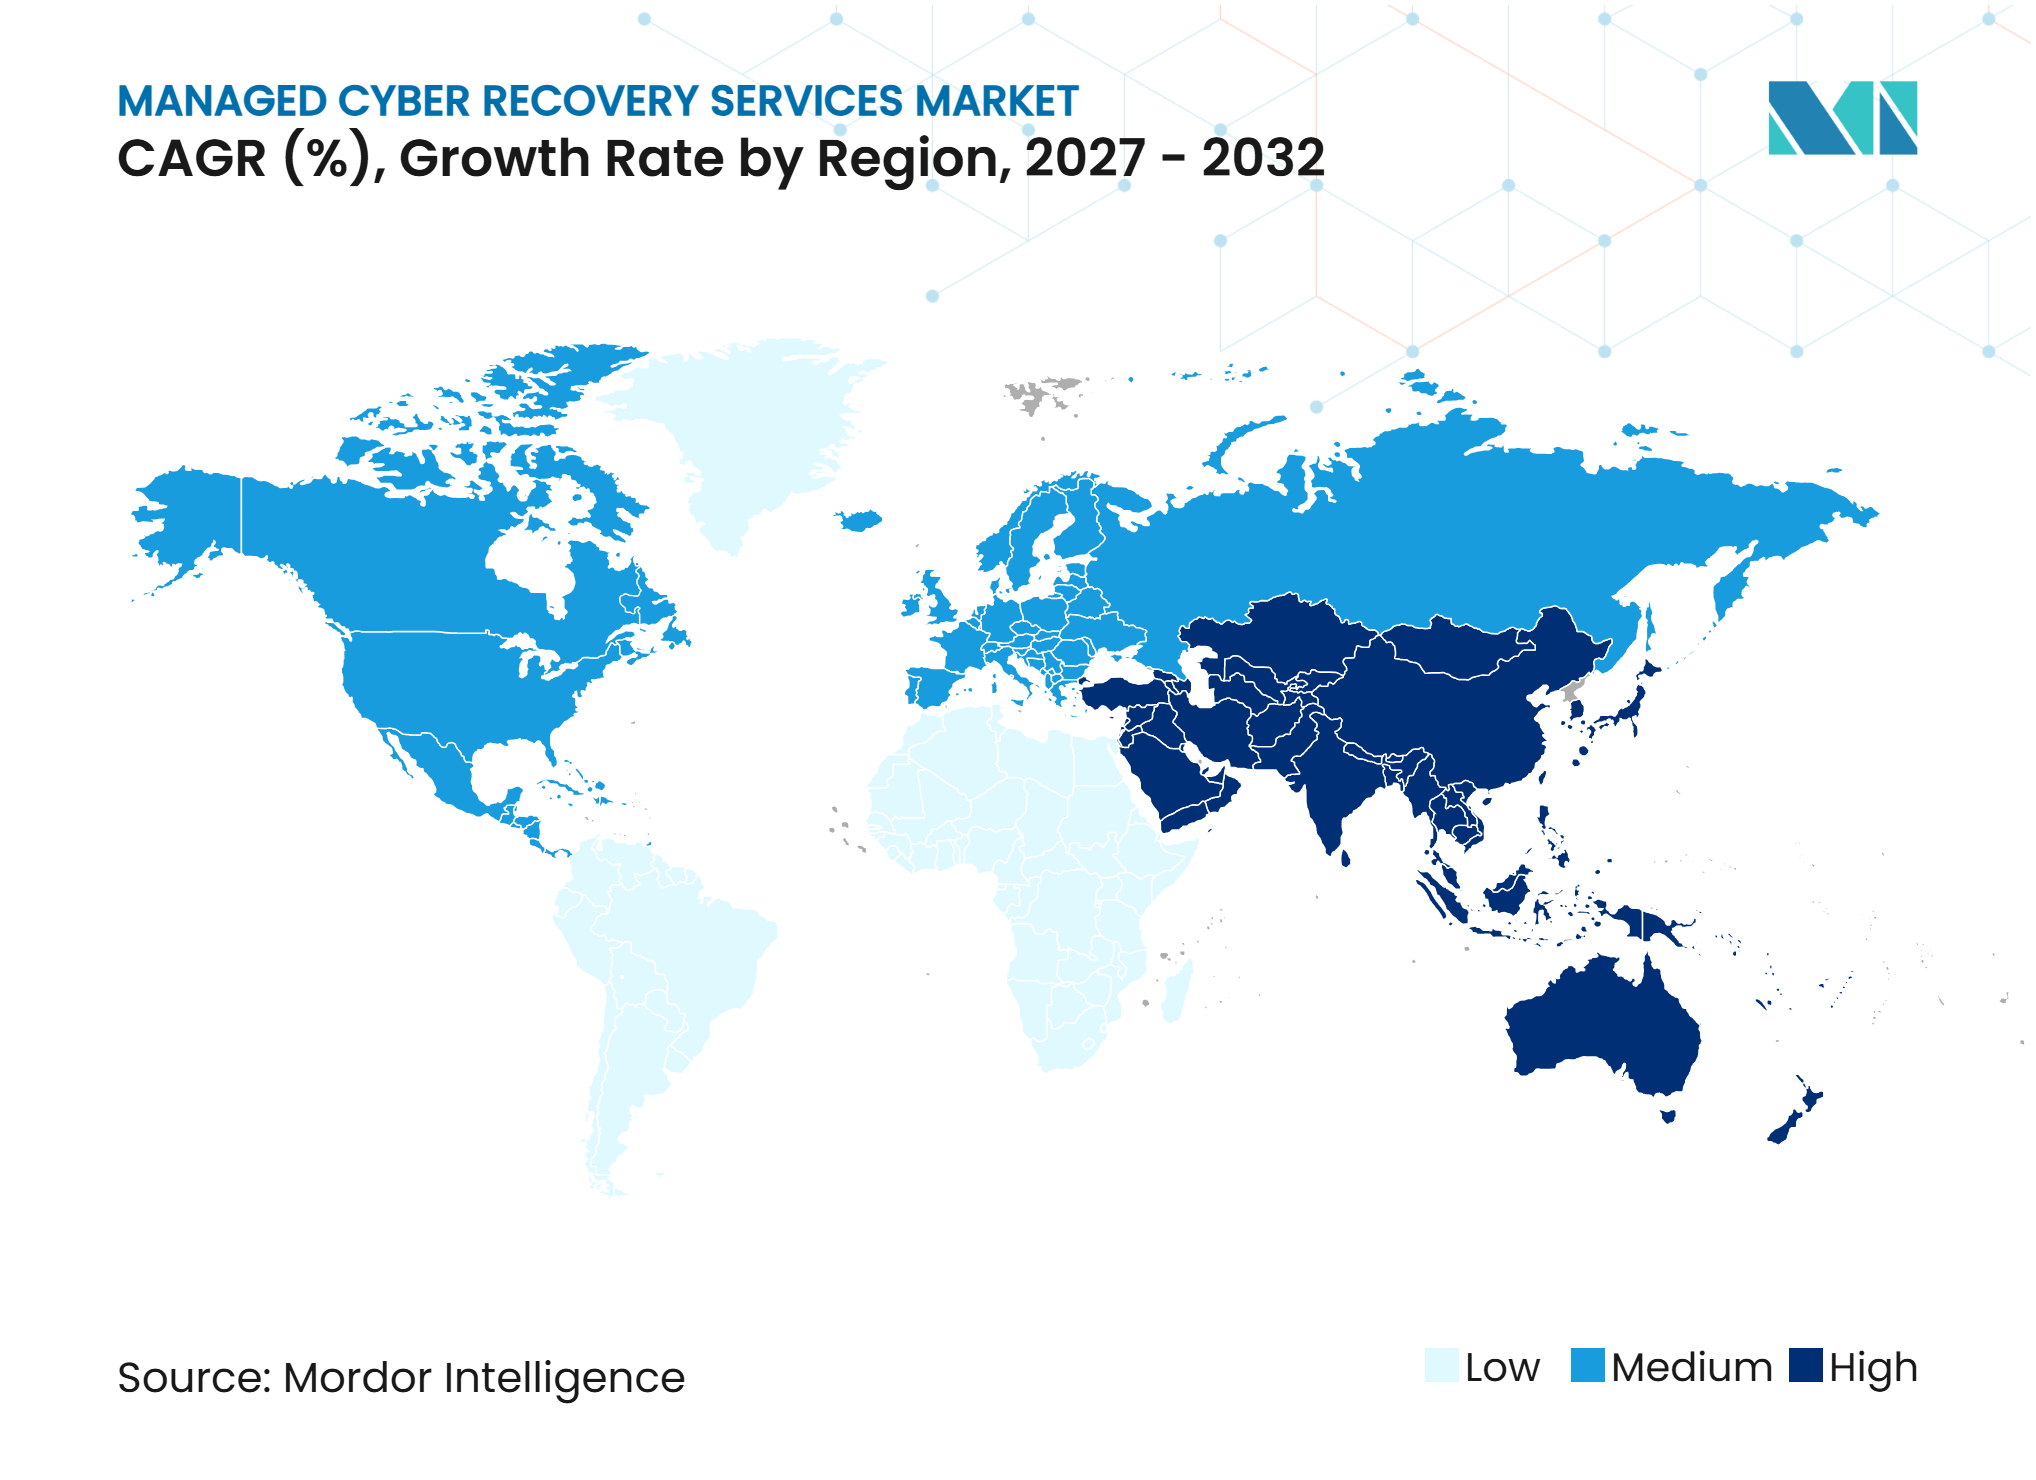
- Por geografía, América del Norte representó el 43,88% del mercado en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 11,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Ransomware y Ciberataques Destructivos | +3.2% | Global, con mayor intensidad en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Evidencia Obligatoria de Capacidad de Recuperación por parte de Reguladores y Aseguradoras | +2.5% | UE, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Cargas de Trabajo Híbridas y Multinube | +1.8% | Global, con la expansión más rápida en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Ingeniería de Recuperación y Forense | +1.3% | Global, especialmente en mercados con alta concentración de pymes en Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Resiliencia Basada en Consumo que Reemplaza la Infraestructura Secundaria Inactiva | +0.9% | América del Norte, Europa y mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Recuperación como Código y Orquestación Guiada por Inteligencia Artificial | +0.8% | Global, liderado por los primeros adoptantes en América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Escalada de Ransomware y Ciberataques Destructivos Impulsa el Gasto en Recuperación Gestionada
El ransomware afecta cada vez más a los sistemas de identidad y a la infraestructura, además de los archivos, lo que cambia los requisitos de diseño de los programas de recuperación. Los volúmenes de ataques aumentaron un 25% interanual desde julio de 2024 hasta junio de 2025, y 41 nuevos grupos de amenazas ingresaron al campo mientras el número de grupos activos superó los 60 a nivel global. Los grupos sofisticados pueden permanecer en un entorno durante meses y pueden colocar malware en las copias de seguridad antes de que comience el cifrado. Esto deja a las organizaciones incapaces de identificar un punto de restauración limpio sin una revisión forense, una tarea que los procesos básicos de copia de seguridad y restauración no abordan de manera consistente. El Mercado de Servicios Gestionados de Recuperación Cibernética se beneficia cuando los compradores necesitan pruebas de recuperación independientes, procedimientos de sala limpia y preparación documentada, en lugar de solo almacenamiento. Los requisitos del ciberseguro refuerzan aún más esta demanda porque las pruebas de recuperación verificadas pueden influir en la vinculación de pólizas y en las discusiones sobre primas.
La Evidencia Obligatoria de Capacidad de Recuperación Reconfigura la Lógica de Adquisición
Los reguladores exigen cada vez más evidencia de que los controles de recuperación funcionan, en lugar de una declaración de que existe un plan. DORA entró en aplicación el 17 de enero de 2025 y requiere acuerdos de continuidad de las TIC probados y la restauración de datos de copia de seguridad desde sistemas física y lógicamente segregados para las entidades financieras cubiertas.[1] El 20 de enero de 2026, la Comisión Europea propuso cambios a NIS2 destinados a simplificar el cumplimiento para 28.700 empresas, incluidas más de 6.200 pequeñas empresas. Los proveedores de recuperación gestionada pueden suministrar registros de pruebas y evidencia lista para auditores y aseguradoras. Esto desplaza la adquisición de recuperación de una compra técnica a una decisión de cumplimiento y gobernanza. El Mercado de Servicios Gestionados de Recuperación Cibernética se beneficia, por tanto, de las solicitudes de propuesta que especifican evidencia de capacidad de recuperación, recuperación segregada y ejercicios recurrentes.
La Expansión de Cargas de Trabajo Híbridas y Multinube Crea Complejidad en la Recuperación
La planificación de la recuperación se vuelve más difícil cuando una organización ejecuta cargas de trabajo en sistemas locales, plataformas en la nube y aplicaciones de software como servicio. Más del 60% de las organizaciones reportaron un incidente de seguridad relacionado con la nube pública, mientras que mantener la cobertura de recuperación en varios entornos siguió siendo una preocupación clave. Las arquitecturas separadas también pueden crear diferentes secuencias de recuperación y diferentes dependencias de identidad. Una investigación del Instituto Real de Tecnología KTH encontró que la coordinación autónoma de múltiples agentes funciona particularmente bien en escenarios de recuperación entre regiones y entre nubes. Estas condiciones favorecen a los proveedores gestionados que pueden operar un proceso de recuperación común en varios entornos. El Mercado de Servicios Gestionados de Recuperación Cibernética se beneficia porque los compradores necesitan protección consistente y restauración validada en sistemas que ya no se gestionan como un único patrimonio.
La Escasez de Especialistas en Ingeniería de Recuperación y Forense Impulsa la Externalización
La escasez de especialistas en recuperación y forense limita la capacidad de las organizaciones para gestionar incidentes complejos internamente. La falta de experiencia fue citada en el 40,2% de los incidentes de ransomware en 2025, por delante de las brechas de seguridad no detectadas con el 40,1% y la capacidad de personal insuficiente con el 39,4%. La recuperación efectiva requiere habilidades en forense de sala limpia, reconstrucción de Active Directory, restauración de identidad y la secuenciación de cargas de trabajo dependientes. La mayoría de las organizaciones no mantienen todas estas habilidades de forma continua. Las pymes enfrentan la mayor restricción porque tienen una capacidad limitada para reclutar especialistas mientras siguen enfrentando expectativas similares de preparación. Esto respalda el Mercado de Servicios Gestionados de Recuperación Cibernética porque un servicio basado en consumo puede proporcionar acceso a capacidades especializadas sin necesidad de construir un equipo interno completo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Soberanía de Datos y Restricciones de Recuperación Transfronteriza | -1.5% | UE y EEE, India, China y Oriente Medio | Largo plazo (≥ 4 años) |
| Alto Costo y Alcance Incierto de los Grandes Compromisos de Recuperación | -1.0% | Global, con mayor sensibilidad en los mercados de pymes en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Dependencias Fragmentadas de Identidad y Aplicaciones | -0.6% | Global | Mediano plazo (2-4 años) |
| Escasez de Puntos de Recuperación Limpios y Confiables Tras Ataques de Larga Permanencia | -0.5% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Soberanía de Datos y las Restricciones de Recuperación Transfronteriza Limitan la Portabilidad del Servicio
Las normas de localización de datos pueden limitar el uso de un entorno de recuperación centralizado en varios países. El Capítulo V del RGPD requiere que los datos personales transferidos fuera del Espacio Económico Europeo reciban una protección equivalente, y los exportadores deben evaluar los riesgos de transferencia. Un sitio de recuperación en una jurisdicción diferente puede, por tanto, no estar disponible para ciertas cargas de trabajo incluso cuando es técnicamente adecuado. Los compradores de servicios financieros también pueden requerir que los datos de los clientes permanezcan dentro de las regiones designadas, añadiendo otra condición al diseño del servicio.[2] Los proveedores deben invertir en salas limpias en la región, operaciones locales y controles que demuestren el cumplimiento. Estos requisitos pueden comprimir los márgenes y ralentizar la portabilidad del Mercado de Servicios Gestionados de Recuperación Cibernética a través de las fronteras.
El Alto Costo y el Alcance Incierto de los Grandes Compromisos de Recuperación Retrasan los Compromisos
Los grandes compromisos de recuperación pueden ser difíciles de valorar porque el alcance total del daño a la identidad y las cargas de trabajo a menudo no está claro al inicio de un incidente. El costo promedio de recuperación tras un incidente de ransomware fue de 1,53 millones de USD en 2025, excluyendo los pagos de rescate. Los ataques de larga permanencia pueden requerir una revisión de meses de datos de copia de seguridad y la validación forense de muchos puntos de recuperación. Un contrato de retención puede cubrir la preparación y las pruebas, pero una activación extensa puede aún superar el valor implícito en el contrato base. Esta incertidumbre puede ralentizar las aprobaciones, especialmente entre los compradores con presupuestos limitados. Los servicios de sala limpia basados en consumo reducen el gasto inicial en infraestructura, pero no eliminan la necesidad de definir el alcance de un gran compromiso de recuperación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
El Almacenamiento en Bóveda Ancla los Ingresos Mientras la Recuperación de Identidad Marca el RitmoLas operaciones de almacenamiento cibernético gestionado en bóveda y copia de seguridad inmutable representaron el 51,77% de los ingresos por tipo de servicio en 2026, la mayor participación dentro del Mercado de Servicios Gestionados de Recuperación Cibernética. Este servicio se alinea con los requisitos de DORA para la restauración de copias de seguridad desde sistemas física y lógicamente segregados. Proporciona el aislamiento necesario para preservar copias fuera del entorno de producción afectado. La industria de servicios gestionados de recuperación cibernética utiliza el almacenamiento en bóveda como base porque otros trabajos de recuperación dependen de datos e imágenes de sistema confiables. Las pruebas de preparación para la recuperación y los ejercicios de recuperación también son importantes porque las organizaciones deben demostrar que los planes pueden ejecutarse en condiciones realistas. La restauración de infraestructura, sistemas, aplicaciones y nube sigue siendo un área de servicio amplia porque los entornos híbridos contienen muchos tipos de cargas de trabajo. El análisis forense digital y el análisis de causa raíz añaden valor al identificar la ruta del ataque y ayudar a los equipos a evitar la reintroducción de malware. La evaluación de emergencia, el triaje y la contención pueden atraer precios de retención más altos donde los compradores de servicios financieros y atención médica deben cumplir plazos de reporte estrictos.
La recuperación de identidad, directorio y acceso se proyecta que se expanda a un CAGR del 11,22% hasta 2032, convirtiéndola en el tipo de servicio de más rápido crecimiento. Una capa de identidad limpia es necesaria antes de que los usuarios y los sistemas puedan autenticarse, por lo que la restauración de cargas de trabajo por sí sola no puede devolver las operaciones a la normalidad. Commvault introdujo Active Directory Pre Recover en septiembre de 2026, utilizando una copia de espera con espacio de aire que se analiza en busca de malware para acortar la recuperación de Active Directory de horas a minutos. Rubrik amplió su cobertura de recuperación de identidad en Active Directory, Entra ID y Okta en septiembre de 2025. Estos lanzamientos muestran por qué la identidad se está convirtiendo en una categoría de servicio gestionado diferenciada. Los proveedores que validan los servicios de identidad antes de restaurar las aplicaciones pueden reducir el riesgo de restaurar credenciales comprometidas. El Mercado de Servicios Gestionados de Recuperación Cibernética favorece cada vez más los servicios que coordinan esta dependencia en lugar de tratar la identidad como una tarea de copia de seguridad separada.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Implementación:
Los Entornos Híbridos y Multinube Impulsan tanto la Escala como la VelocidadLos entornos híbridos y multinube representaron el 39,88% de la demanda en 2026 y mantuvieron la posición líder por implementación. También se proyecta que se expandan a un CAGR del 11,26% hasta 2032, lo que muestra que los entornos complejos son cada vez más comunes. El tamaño del Mercado de Servicios Gestionados de Recuperación Cibernética para la implementación híbrida y multinube se beneficia de la necesidad de coordinar la protección en diferentes pilas de infraestructura. Los entornos de nube pública admiten salas limpias escalables y permiten a los proveedores ofrecer servicios por terabyte. Esto desplaza la capacidad de recuperación de un compromiso de infraestructura fija a un gasto operativo. Los entornos locales y de coubicación siguen siendo relevantes cuando las cargas de trabajo reguladas no pueden abandonar las instalaciones controladas. La implementación en nube privada también sigue siendo importante para las organizaciones con requisitos de infraestructura soberana.
La arquitectura de aislamiento es un factor competitivo clave en las cuentas que utilizan varios modelos de implementación. Los proveedores deben ofrecer un entorno de recuperación limpio independientemente de dónde se ejecute la carga de trabajo de origen. Una investigación de Gartner citada por Rubrik indicó que los servicios basados en consumo pueden escalar la protección sin requerir que los compradores gestionen la capacidad física, favoreciendo las plataformas gestionadas nativas de la nube sobre los enfoques tradicionales locales. Druva introdujo soporte para Microsoft Azure en marzo de 2025, su primera nube integrada adicional más allá de AWS. El movimiento ilustra la inversión en plataforma necesaria para respaldar una recuperación multinube creíble. Los clientes híbridos también necesitan procedimientos de recuperación que tengan en cuenta las dependencias de identidad, red, cómputo y datos entre plataformas. Los proveedores que pueden validar estas relaciones antes de un incidente pueden diferenciar su oferta gestionada. El Mercado de Servicios Gestionados de Recuperación Cibernética continuará recompensando la flexibilidad de implementación porque las opciones de infraestructura siguen siendo diversas.
Por Tamaño de Organización:
Las Grandes Empresas Lideran pero las Pymes Están Ganando TerrenoLas grandes empresas representaron el 79,33% de la demanda en 2026, lo que refleja su escala, procesos de adquisición formales y exposición regulatoria. Estas organizaciones operan más cargas de trabajo y a menudo enfrentan un escrutinio directo de las autoridades de servicios financieros y atención médica. También pueden requerir una cobertura amplia en centros de datos, nubes, unidades de negocio y regiones. El Mercado de Servicios Gestionados de Recuperación Cibernética está respaldado por su demanda de contratos que combinan pruebas de preparación, ejecución de recuperación y evidencia de gobernanza. Las grandes organizaciones generalmente requieren compromisos detallados de nivel de servicio y ejercicios de recuperación recurrentes. Sus decisiones de compra a menudo involucran funciones de seguridad, infraestructura, riesgo, legal y continuidad del negocio. Esto crea ciclos de ventas largos, pero también respalda contratos extensos una vez que se selecciona un proveedor. La demanda es más fuerte donde el tiempo de inactividad operativo y el incumplimiento regulatorio crean atención material de la dirección.
Se proyecta que las pymes se expandan a un CAGR del 11,37% hasta 2032. Enfrentan muchas de las mismas expectativas de preparación que las organizaciones más grandes, pero tienen menos especialistas internos y presupuestos de capital más pequeños. Los cambios propuestos a NIS2 por la Comisin Europea en enero de 2026 incluyeron medidas destinadas a facilitar el cumplimiento para más de 6.200 micro y pequeñas empresas. El programa MSP PayGo de Rubrik ofrece a los socios una ruta para comenzar con cero mínimos y escalar a medida que la demanda de los clientes se expande. Rubrik y Cognizant también anunciaron Resiliencia Empresarial como Servicio en octubre de 2025, combinando una plataforma de seguridad con soporte de consultoría. Estos acuerdos reducen las barreras de adopción para las organizaciones que no pueden construir equipos de ingeniería de recuperación. Los proveedores de servicios gestionados se están convirtiendo en una ruta importante hacia el segmento de pymes. Este modelo de distribución cambia la economía de adquisición de proveedores porque los proveedores pueden llegar a cuentas más pequeñas a través de socios de canal.

Por Vertical Industrial:
El Sector BFSI Ancla la Demanda Mientras la Atención Médica Establece la UrgenciaEl sector BFSI representó el 23,67% de la demanda en 2026, convirtiéndolo en el vertical líder en la industria de servicios gestionados de recuperación cibernética. DORA requiere que las entidades financieras prueben los acuerdos de recuperación y restauren desde sistemas segregados, lo que aumenta la necesidad de procesos de recuperación dedicados. Las instituciones financieras deben demostrar que los planes de recuperación funcionan bajo condiciones de amenaza realistas. Este requisito es difícil de cumplir únicamente a través de procesos internos no probados. El gobierno y la administración pública, las tecnologías de la información y las telecomunicaciones, la manufactura industrial, la energía y los servicios públicos, y el comercio minorista y el comercio electrónico también requieren servicios de recuperación gestionada. Los proveedores de energía tienen necesidades adicionales porque los sistemas de tecnología operativa requieren capacidades de recuperación especializadas. El Mercado de Servicios Gestionados de Recuperación Cibernética tiene, por tanto, demanda en sectores con diferentes prioridades operativas pero necesidades similares de restauración validada.
Se proyecta que la atención médica y las ciencias de la vida se expandan a un CAGR del 11,38% hasta 2032. En los 12 meses hasta mediados de 2026, el 97% de las organizaciones de atención médica de los Estados Unidos experimentaron al menos 1 ciberataque, mientras que el costo promedio del ataque más significativo aumentó de 3,9 millones de USD en 2025 a 4,2 millones de USD en 2026. Cohesity informó que el 85% de las organizaciones de atención médica que experimentaron un ciberataque material en 2026 superaron su objetivo de tiempo de recuperación. Los compradores de atención médica deben considerar la disponibilidad del sistema clínico, así como las pérdidas financieras y el cumplimiento normativo. Esto aumenta el valor de los acuerdos de recuperación que incluyen niveles de servicio probados, priorización del sistema clínico y soporte de reporte. IBM informó un costo promedio de violación de datos en atención médica de 6,64 millones de USD en 2026, el más alto entre las industrias por 13.º año consecutivo.[3] Los proveedores pueden, por tanto, respaldar un nivel de adquisicin premium donde la garantía de recuperación está estrechamente vinculada a la continuidad de la atención. El Mercado de Servicios Gestionados de Recuperación Cibernética se beneficia cuando las organizaciones de atención médica pasan de la propiedad de copias de seguridad a la validación gestionada y la ejecución de la recuperación.
Análisis Geográfico
América del Norte representó el 43,88% de la participación del Mercado de Servicios Gestionados de Recuperación Cibernética en 2026. La región se beneficia de la atención a nivel directivo al riesgo cibernético, el amplio uso del ciberseguro y una gran base empresarial en los sectores BFSI, atención médica y gobierno. La inversión en recuperación está respaldada cuando los ejecutivos ven el tiempo de inactividad como un problema de continuidad del negocio en lugar de un problema de infraestructura. La región también cuenta con un ecosistema maduro de hiperescaladores, especialistas, proveedores de seguridad y proveedores de servicios gestionados. Estos participantes pueden combinar operaciones de seguridad con capacidades de recuperación. Las integraciones de CrowdStrike anunciadas en Fal.Con 2026 permitieron que las acciones de recuperación de Commvault y Rubrik operaran como pasos en los flujos de trabajo de Charlotte Agentic SOAR. Esto ilustra el movimiento regional hacia la integración de la recuperación dentro de las operaciones de seguridad.
Europa es el segundo mercado regional más grande, respaldado por la arquitectura de cumplimiento creada por DORA y NIS2. DORA se aplica a las entidades financieras cubiertas y coloca la resiliencia operativa digital probada en el centro de los requisitos de gobernanza. El Reglamento Delegado de la Comisión (UE) 2025/532 establece criterios para los proveedores de servicios de TIC de terceros que atienden a clientes del sector financiero de la UE, lo que actúa como un requisito de acceso al mercado.[4] Alemania, el Reino Unido, Francia, Italia y Rusia son los mercados nacionales más grandes identificados en el material suministrado. Los cambios propuestos a NIS2 pueden extender la atención al cumplimiento a operadores medianos adicionales. Las normas de soberanía de datos también requieren que los proveedores diseñen capacidad de recuperación local y controles. Estas condiciones respaldan la demanda, pero también hacen que la entrega regional sea más compleja.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,52% hasta 2032, la tasa regional más alta. El mercado doméstico de copia de seguridad y recuperación de Japón alcanzó 58.478 millones de JPY en el año fiscal 2025, equivalente a 390,1 millones de USD a la tasa de cambio promedio de 2025 de 149,9 JPY por USD, y aumentó un 9,7% interanual. ITR Corporation proyecta un CAGR del 12,0% para el mercado de copia de seguridad y recuperación de Japón hasta el año fiscal 2030. Japón registró un aumento del 40% en los ataques de ransomware en el primer semestre de 2025 en comparación con 2024, mientras que las reclamaciones de ciberseguro aumentaron un 57% de 2022 a 2024. India, Corea del Sur, China, Australia y el Sudeste Asiático contribuyen a través de la adopción de la nube, las expectativas de cumplimiento y el desarrollo de la recuperación cibernética como servicio. América del Sur está liderada por Brasil y Argentina, mientras que Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica respaldan la demanda en Oriente Medio y África.
Panorama Competitivo
Concentración del Mercado
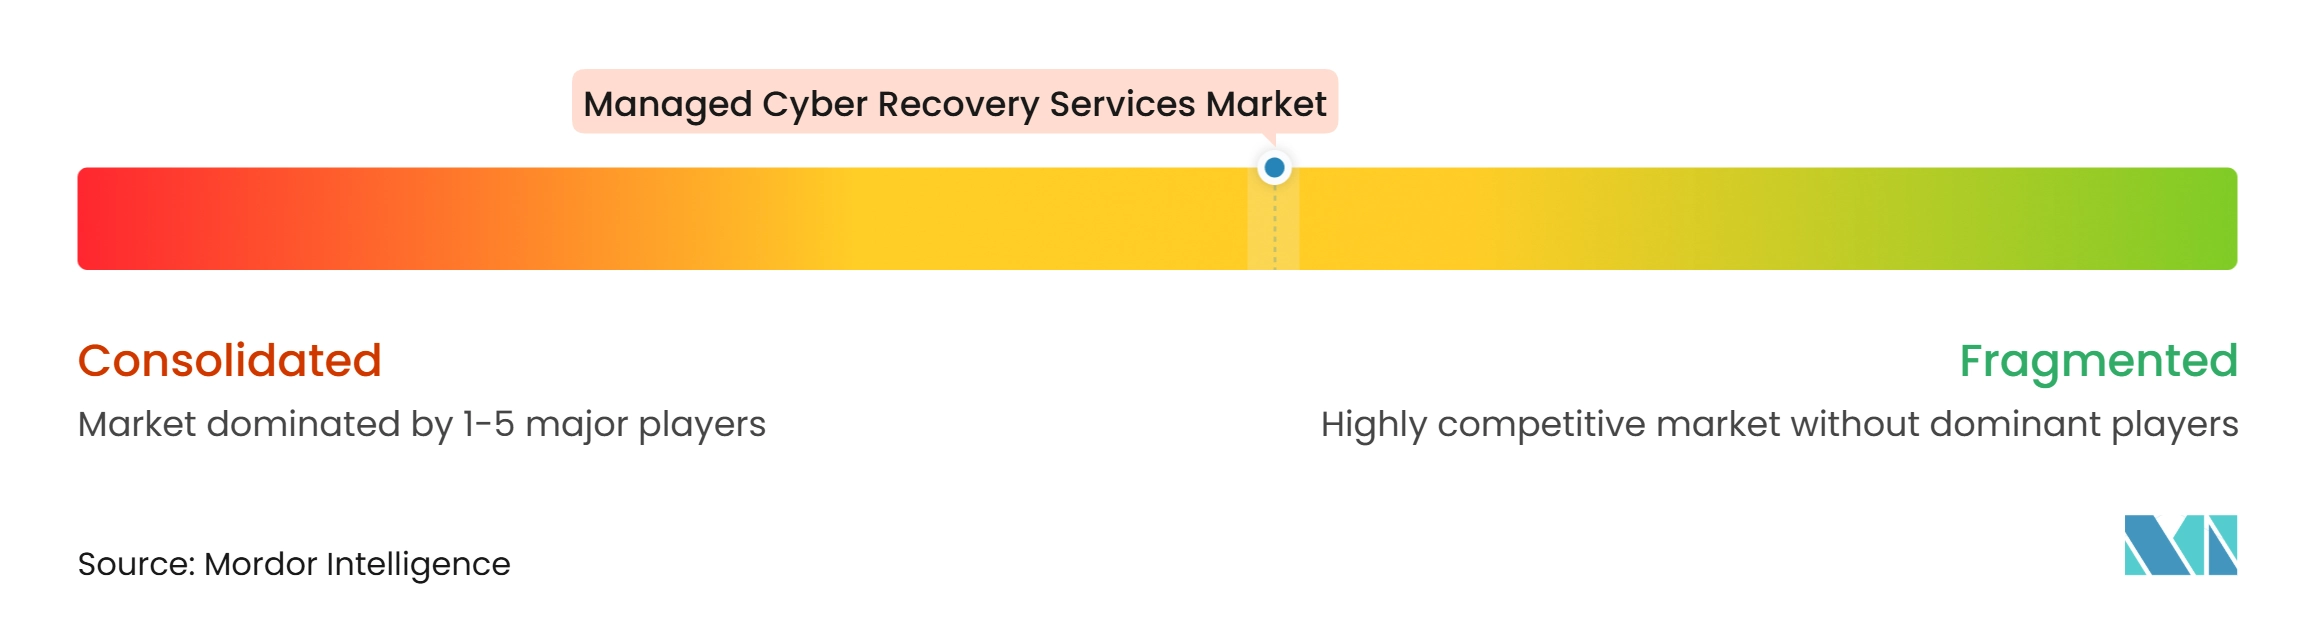
El Mercado de Servicios Gestionados de Recuperación Cibernética incluye tanto grandes proveedores de plataformas como proveedores especializados en recuperación. International Business Machines Corporation, Dell Technologies Inc., Microsoft Corporation, Amazon Web Services, Inc., Kyndryl, Inc., DXC Technology Company y NTT DATA Corporation compiten a través de plataformas amplias y relaciones empresariales establecidas. Cohesity, Inc., Rubrik, Inc., Commvault Systems, Inc., Veeam Software Group GmbH, Druva Inc. y Acronis International GmbH compiten a través de la orquestación de recuperación, el diseño de salas limpias y las capacidades de resiliencia de identidad. Esta estructura ofrece a los compradores varios tipos de proveedores a considerar. Los grandes proveedores pueden agrupar la recuperación con servicios de infraestructura, nube y consultoría. Los especialistas pueden diferenciarse por la profundidad y el orden de las acciones de recuperación. La competencia se basa, por tanto, en más que la capacidad de copia de seguridad de datos. También depende de la capacidad de establecer un punto de recuperación confiable y devolver los servicios empresariales en la secuencia correcta.
Rubrik, Inc. lanzó la Recuperación Empresarial Autónoma para Aplicaciones en la Nube en vista previa privada en junio de 2026. La oferta mapea las dependencias de las aplicaciones y coordina la recuperación de red, cómputo y datos desde puntos limpios prevalidados. La secuencia aborda la necesidad de reconstruir un entorno en lugar de restaurar conjuntos de datos aislados. Cohesity, Inc. informó en septiembre de 2026 que el 78% de las organizaciones centran la recuperación en la restauración del sistema en lugar de la continuidad de las operaciones empresariales, mientras que el 22% tiene documentado y probado un plan de Empresa Mínima Viable.[5] Esto deja espacio para los proveedores que vinculan la restauración técnica con la continuidad del proceso empresarial. El Mercado de Servicios Gestionados de Recuperación Cibernética también favorece a los proveedores que pueden producir pruebas de capacidad de recuperación para la dirección, los aseguradores y los reguladores. International Business Machines Corporation y Predatar anunciaron una integración en marzo de 2026 que combina IBM Storage Defender DRS con la orquestación de recuperación cibernética para validar los puntos de recuperación en una sala limpia aislada y producir evidencia para los líderes senior.
La orquestación de seguridad se está convirtiendo en parte del modelo competitivo porque las acciones de recuperación deben iniciarse y coordinarse rápidamente durante un incidente. En Fal.Con 2026, Commvault Systems, Inc. y Rubrik, Inc. anunciaron integraciones que hacen que sus acciones de recuperación sean pasos nativos dentro de los flujos de trabajo de CrowdStrike Charlotte Agentic SOAR. Esto reduce las transferencias manuales entre los equipos de seguridad y recuperación. Los requisitos de terceros relacionados con DORA crean un filtro competitivo adicional para los proveedores que atienden a instituciones financieras de la UE. Los proveedores deben demostrar controles adecuados además de la capacidad técnica de recuperación. Kyndryl, Inc. lanzó el Servicio de Recuperación Inteligente de Kyndryl en febrero de 2026 para automatizar los flujos de trabajo y proporcionar visibilidad en entornos híbridos y multinube. El campo sigue siendo moderadamente competitivo porque la amplitud de la plataforma, la profundidad de la orquestación, la preparación regulatoria y la capacidad de entrega son importantes para los compradores.
Líderes de la Industria de Servicios Gestionados de Recuperación Cibernética
-
International Business Machines Corporation
-
Dell Technologies Inc.
-
Cohesity, Inc.
-
Kyndryl, Inc.
-
Commvault Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Recuperación Cibernética Empresas cubiertas en este informe
- International Business Machines Corporation
- Dell Technologies Inc.
- Cohesity, Inc.
- Commvault Systems, Inc.
- Rubrik, Inc.
- Veeam Software Group GmbH
- Acronis International GmbH
- Druva Inc.
- Hewlett Packard Enterprise
- Amazon Web Services, Inc.
- Microsoft Corporation
- Kyndryl, Inc.
- Rackspace Technology, Inc.
- 11:11 Systems, Inc.
- Sungard Availability Services, LLC
- Recovery Point Systems, Inc.
- TierPoint, LLC
- NTT DATA Corporation
- DXC Technology Company
- OnX Managed Services, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Recuperación Cibernética
- Octubre de 2026: Commvault Systems, Inc. anunció capacidades de resiliencia de Descubrimiento a Recuperación para Microsoft 365, introduciendo la búsqueda de amenazas en los datos de copia de seguridad de Exchange, OneDrive, SharePoint y Teams mediante Commvault Threat Scan y Data Posture 360. La solución identifica el contenido comprometido, lo aísla y recupera solo los datos limpios verificados, con disponibilidad general prevista para principios de 2027.
- Septiembre de 2026: Commvault Systems, Inc. introdujo Active Directory Pre Recover, reduciendo la recuperación de AD de horas a minutos mediante una copia de espera en sala limpia con espacio de aire analizada continuamente por Threat Scan, entregada sin cargo adicional a los clientes empresariales de AD dentro del portafolio de Resiliencia de Identidad.
- Junio de 2026: Rubrik, Inc. lanzó la Recuperación Empresarial Autónoma para Aplicaciones en la Nube en vista previa privada, mapeando automáticamente las dependencias de la pila de aplicaciones y orquestando la recuperación secuenciada primero de red, luego de cómputo y luego de datos desde puntos limpios prevalidados, impulsada por el Motor de Recuperación Preventiva de Rubrik.
- Febrero de 2026: Kyndryl, Inc. lanzó el Servicio de Recuperación Inteligente de Kyndryl, una solución basada en la nube integrada con Kyndryl Bridge que automatiza los flujos de trabajo de recuperación y ofrece visibilidad en tiempo real en entornos híbridos y multinube. El Servicio de Recuperación Inteligente de Kyndryl admite plataformas en la nube, cargas de trabajo en contenedores y bases de datos, con paneles unificados para el progreso de la recuperación y las métricas de cumplimiento.
- Agosto de 2025: Rubrik, Inc. y Sophos anunciaron una asociación que ofrece Copia de Seguridad y Recuperación de Sophos M365 con tecnología de Rubrik, la primera solución de copia de seguridad y recuperación de Microsoft 365 optimizada para MDR integrada en Sophos Central, dirigida a clientes del mercado medio.
Alcance del Informe Global del Mercado de Servicios Gestionados de Recuperación Cibernética
El mercado de servicios gestionados de recuperación cibernética comprende los servicios entregados externamente en los que un proveedor prepara, ejecuta y valida la restauración de los datos, sistemas, identidades y aplicaciones de una organización tras un ataque de ransomware, destructivo u otro tipo de ciberataque, con valor comercial medido por la capacidad de recuperación demostrable y la velocidad del retorno seguro a las operaciones, en lugar de por los volúmenes de copia de seguridad o el tiempo de actividad de la recuperación ante desastres rutinaria únicamente. Los proveedores operan bóvedas aisladas y copias de seguridad inmutables, prueban la preparación para la recuperación, realizan actividades forenses y de contención, y reconstruyen entornos de infraestructura, directorio y aplicaciones desde puntos de recuperación limpios verificados.
El Informe del Mercado de Servicios Gestionados de Recuperación Cibernética está segmentado por Tipo de Servicio (Preparación para la Recuperación Cibernética, Pruebas y Ejercicios; Almacenamiento Cibernético Gestionado en Bóveda y Operaciones de Copia de Seguridad Inmutable; Validación de la Recuperación y Retorno Seguro a las Operaciones; Restauración de Infraestructura, Sistemas, Aplicaciones y Nube; Recuperación de Identidad, Directorio y Acceso; Análisis Forense Digital, Preservación de Evidencia y Análisis de Causa Raíz; y Evaluación de Emergencia, Triaje, Contención y Erradicación), Modelo de Implementación (Nube Pública, Nube Privada, Entornos Híbridos y Multinube, y Local y Coubicación), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Banca, Servicios Financieros y Seguros (BFSI), Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, Tecnologías de la Información y Telecomunicaciones, Manufactura Industrial, Energía y Servicios Públicos, Comercio Minorista y Comercio Electrónico, y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Preparación para la Recuperación Cibernética, Pruebas y Ejercicios |
| Almacenamiento Cibernético Gestionado en Bóveda y Operaciones de Copia de Seguridad Inmutable |
| Validación de la Recuperación y Retorno Seguro a las Operaciones |
| Restauración de Infraestructura, Sistemas, Aplicaciones y Nube |
| Recuperación de Identidad, Directorio y Acceso |
| Análisis Forense Digital, Preservación de Evidencia y Análisis de Causa Raíz |
| Evaluación de Emergencia, Triaje, Contención y Erradicación |
| Nube Pública |
| Nube Privada |
| Entornos Híbridos y Multinube |
| Local y Coubicación |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| Tecnologías de la Información y Telecomunicaciones |
| Manufactura Industrial |
| Energía y Servicios Públicos |
| Comercio Minorista y Comercio Electrónico |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Preparación para la Recuperación Cibernética, Pruebas y Ejercicios | |
| Almacenamiento Cibernético Gestionado en Bóveda y Operaciones de Copia de Seguridad Inmutable | ||
| Validación de la Recuperación y Retorno Seguro a las Operaciones | ||
| Restauración de Infraestructura, Sistemas, Aplicaciones y Nube | ||
| Recuperación de Identidad, Directorio y Acceso | ||
| Análisis Forense Digital, Preservación de Evidencia y Análisis de Causa Raíz | ||
| Evaluación de Emergencia, Triaje, Contención y Erradicación | ||
| Por Modelo de Implementación | Nube Pública | |
| Nube Privada | ||
| Entornos Híbridos y Multinube | ||
| Local y Coubicación | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| Tecnologías de la Información y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Energía y Servicios Públicos | ||
| Comercio Minorista y Comercio Electrónico | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de recuperación cibernética?
El tamaño del Mercado de Servicios Gestionados de Recuperación Cibernética fue proyectado para expandirse desde 8,44 mil millones de USD en 2026 y se espera que crezca desde 9,61 mil millones de USD en 2027 hasta 16,24 mil millones de USD para 2032, registrando un CAGR del 11,06% durante el período de pronóstico (2027-2032).
¿Qué tipo de servicio lidera la demanda de recuperación cibernética gestionada?
Las operaciones de almacenamiento cibernético gestionado en bóveda y copia de seguridad inmutable lideran con el 51,77% de los ingresos por tipo de servicio en 2026.
¿Por qué la recuperación de identidad se está volviendo más importante?
Se proyecta que la recuperación de identidad, directorio y acceso se expanda a un CAGR del 11,22% porque los sistemas y los usuarios no pueden autenticarse hasta que se restaure una capa de identidad limpia.
¿Qué enfoque de implementación tiene las perspectivas más sólidas?
Los entornos híbridos y multinube representan el 39,88% de la demanda en 2026 y se proyecta que se expandan a un CAGR del 11,26% hasta 2032.
¿Qué grupo de clientes se está expandiendo más rápido?
Se proyecta que las pymes se expandan a un CAGR del 11,37% hasta 2032 porque muchas necesitan capacidades de recuperación especializadas sin mantener un equipo interno completo.
¿Qué región tiene la expansión proyectada más rápida?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 11,52% hasta 2032, respaldado por la exposición al ransomware, la adopción de la nube y la expansión de la infraestructura digital.