
Tamanho e Participação do Mercado de Serviços de Operações CNAPP Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
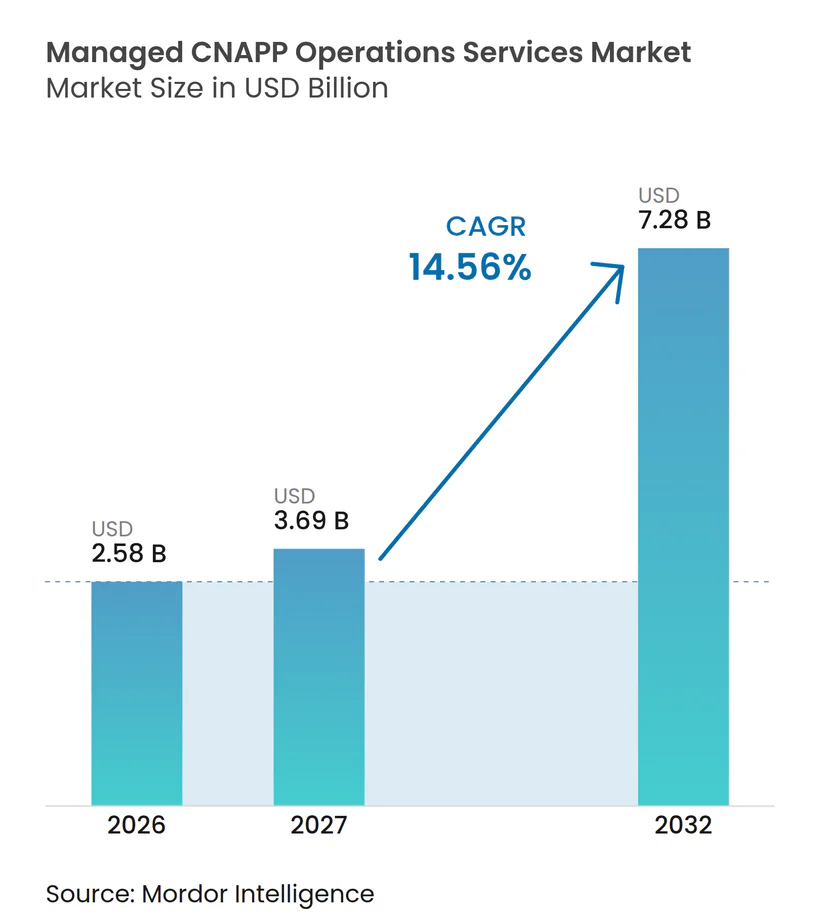
| Tamanho do Mercado (2027) | 3.69 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.56 % |
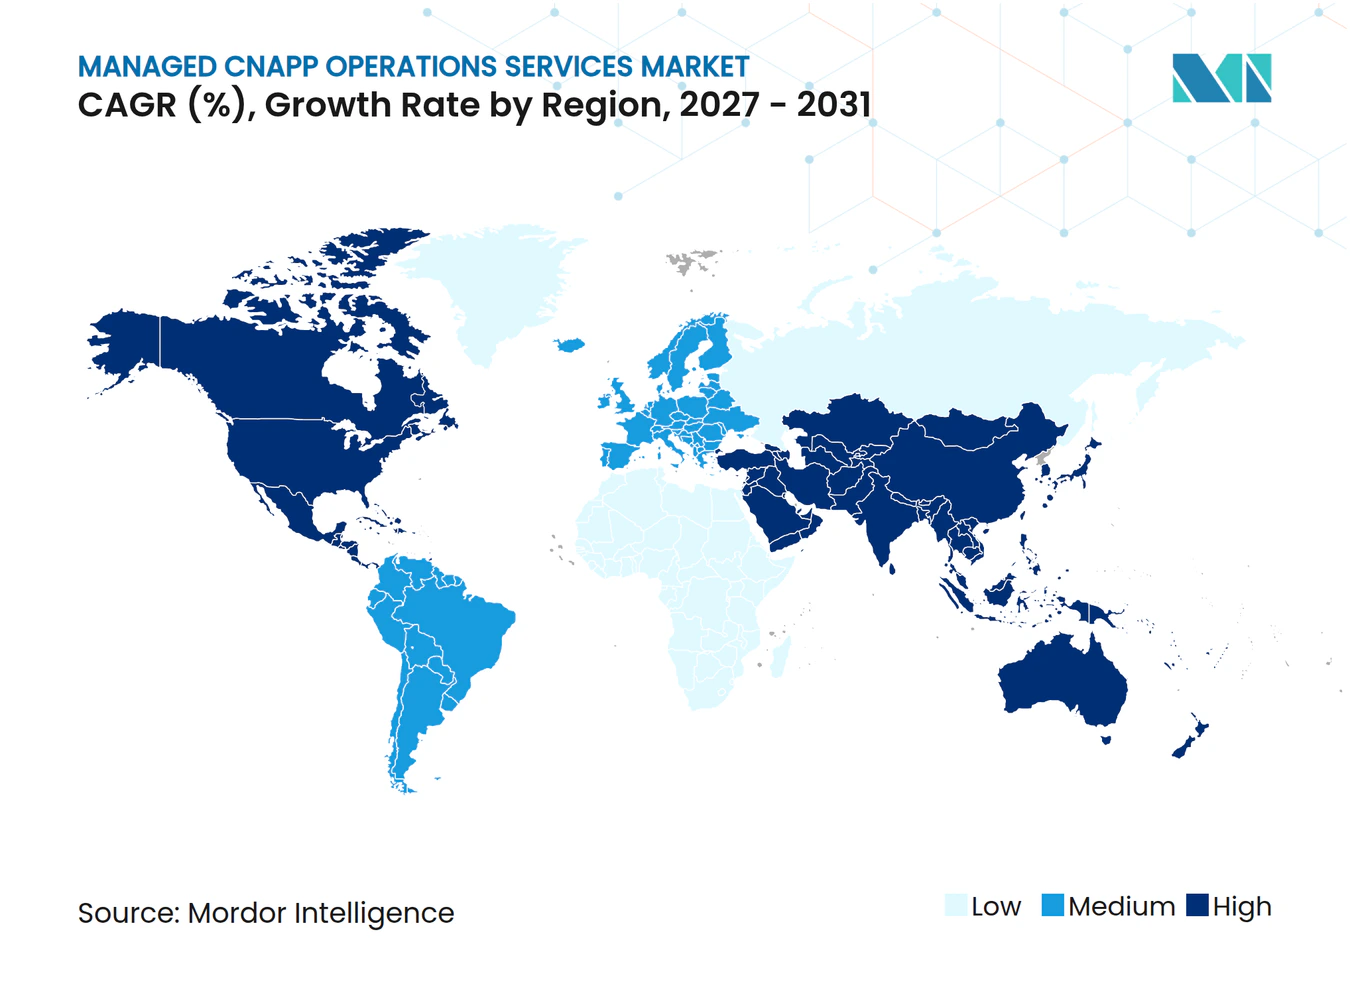
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações CNAPP Gerenciadas por Mordor Intelligence
O tamanho do Mercado de Serviços de Operações CNAPP Gerenciadas está projetado em 2,58 bilhões de USD em 2026, 3,69 bilhões de USD em 2027, e deverá atingir 7,28 bilhões de USD até 2032, crescendo a um CAGR de 14,56% de 2027 a 2032.
O mercado de serviços de operações CNAPP gerenciadas é sustentado por uma lacuna entre a implantação rápida de plataformas de segurança em nuvem e o pessoal necessário para operá-las de forma consistente. As empresas podem instalar plataformas rapidamente, mas a investigação, a supervisão de conectores e os relatórios de auditoria exigem tempo contínuo de analistas. O uso de múltiplas nuvens e a entrega de aplicações nativas em nuvem aumentam o volume de descobertas que as equipes internas devem avaliar e resolver. Os provedores que combinam serviços operacionais com capacidades de detecção, conformidade e remediação podem ampliar o escopo dos contratos com clientes à medida que os requisitos de segurança se tornam mais exigentes. A concorrência é moldada por grandes empresas de serviços de tecnologia com ampla capacidade de entrega e por especialistas com profundo conhecimento de plataformas individuais.
Principais Conclusões do Relatório
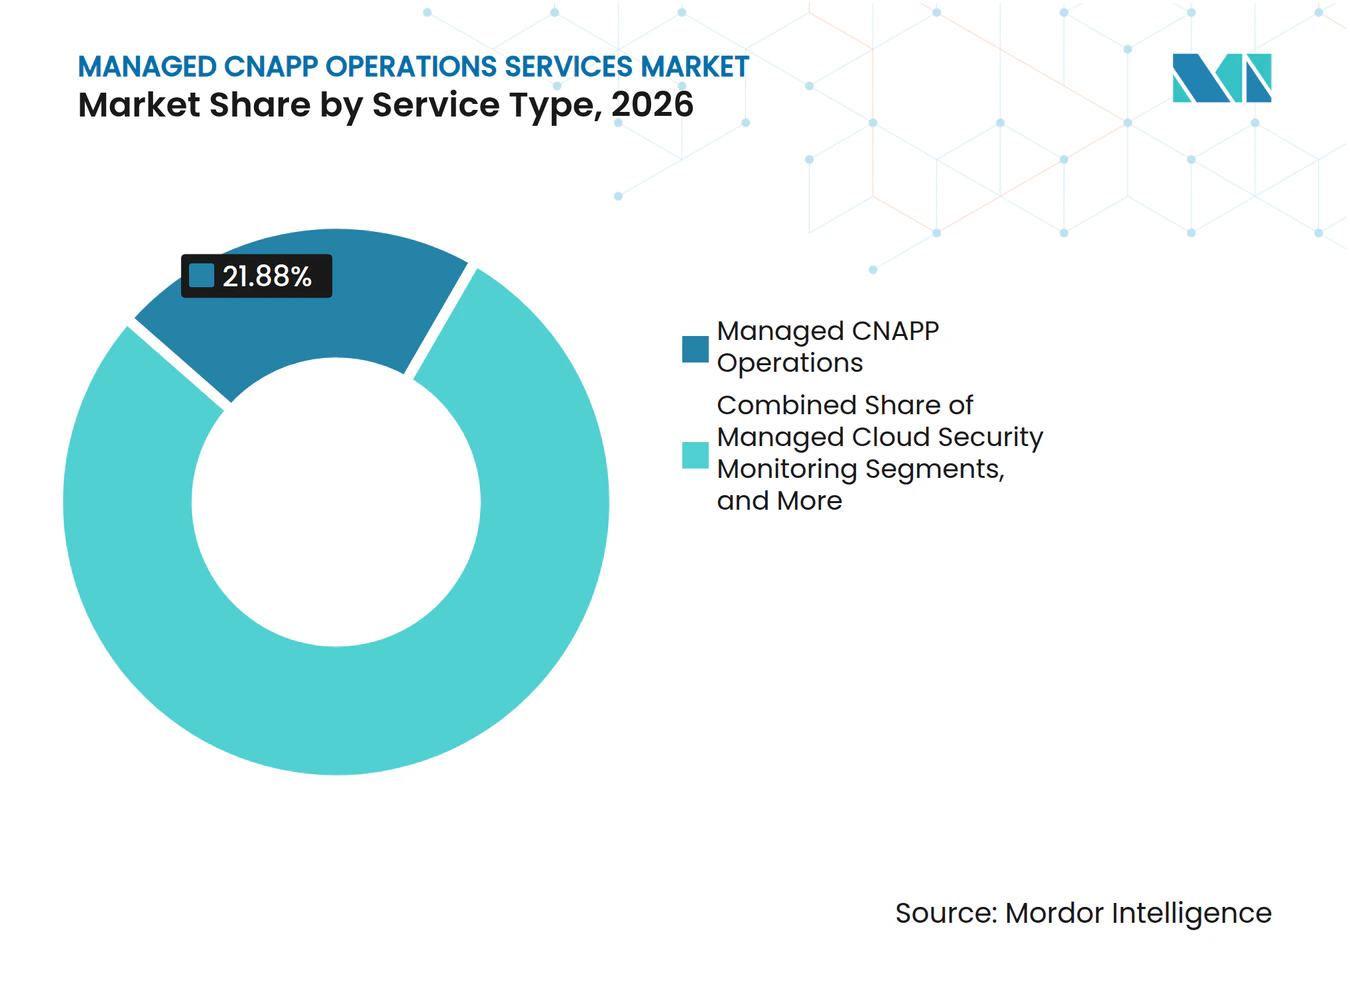
- Por tipo de serviço, as Operações CNAPP Gerenciadas detinham 21,88% da participação do mercado de serviços de operações CNAPP gerenciadas em 2026, enquanto a Detecção e Resposta em Nuvem Gerenciada está projetada para expandir a um CAGR de 14,82% até 2032.
- Por plataforma CNAPP suportada, a Wiz detinha 15,24% da participação do mercado de serviços de operações CNAPP gerenciadas em 2026, enquanto o Microsoft Defender for Cloud está projetado para expandir a um CAGR de 14,86% até 2032.
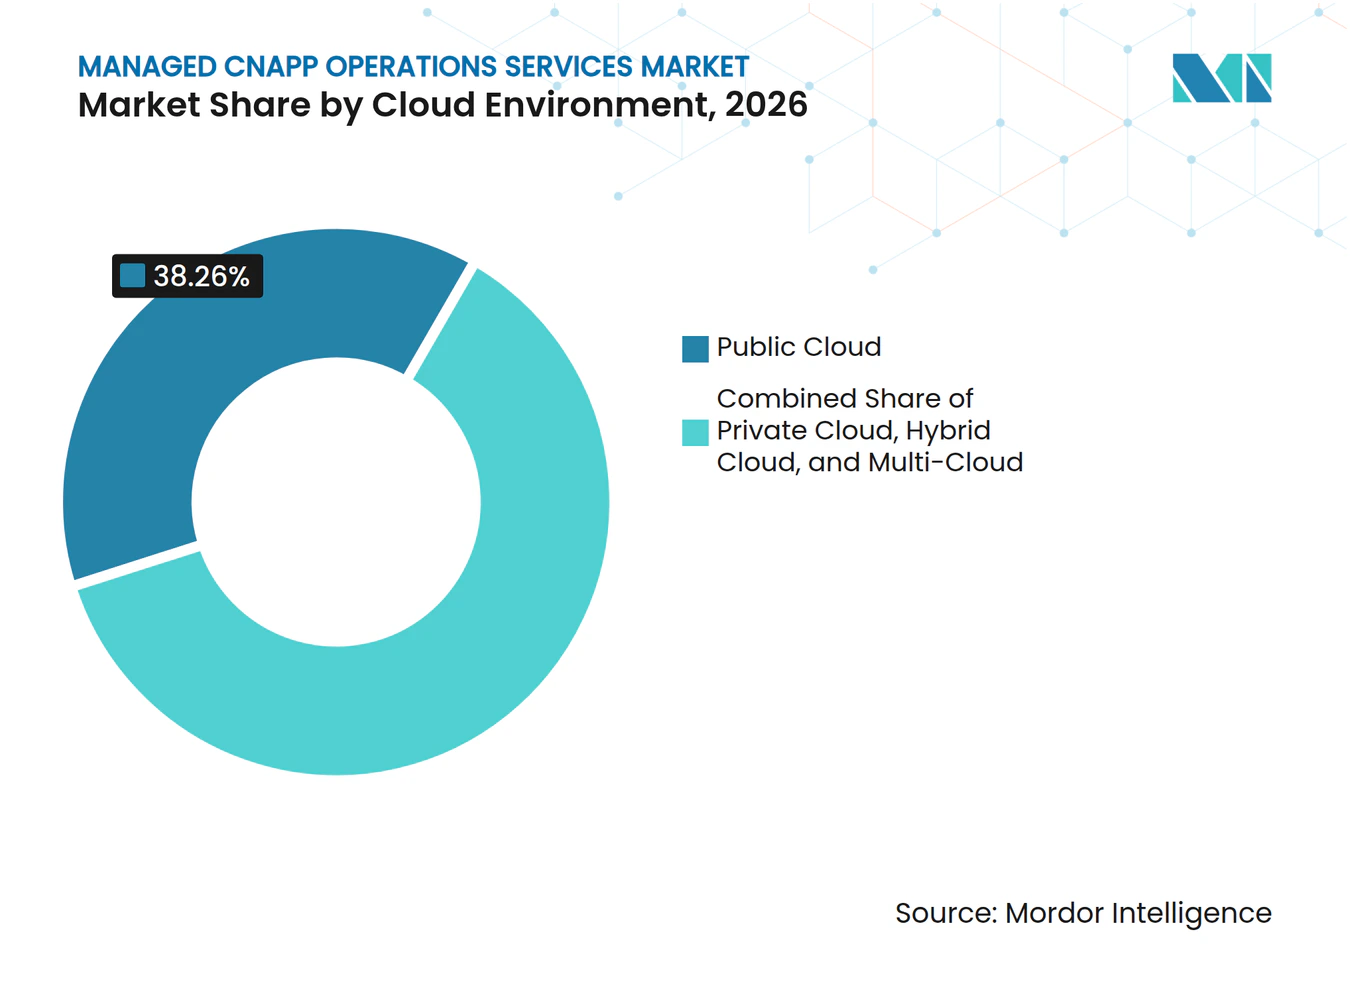
- Por ambiente de nuvem, a nuvem pública detinha 38,26% da participação de receita em 2026, enquanto a multinuvem está projetada para expandir a um CAGR de 14,93% até 2032.
- Por tamanho da organização, as grandes empresas detinham 79,22% da participação de receita em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 15,14% até 2032.
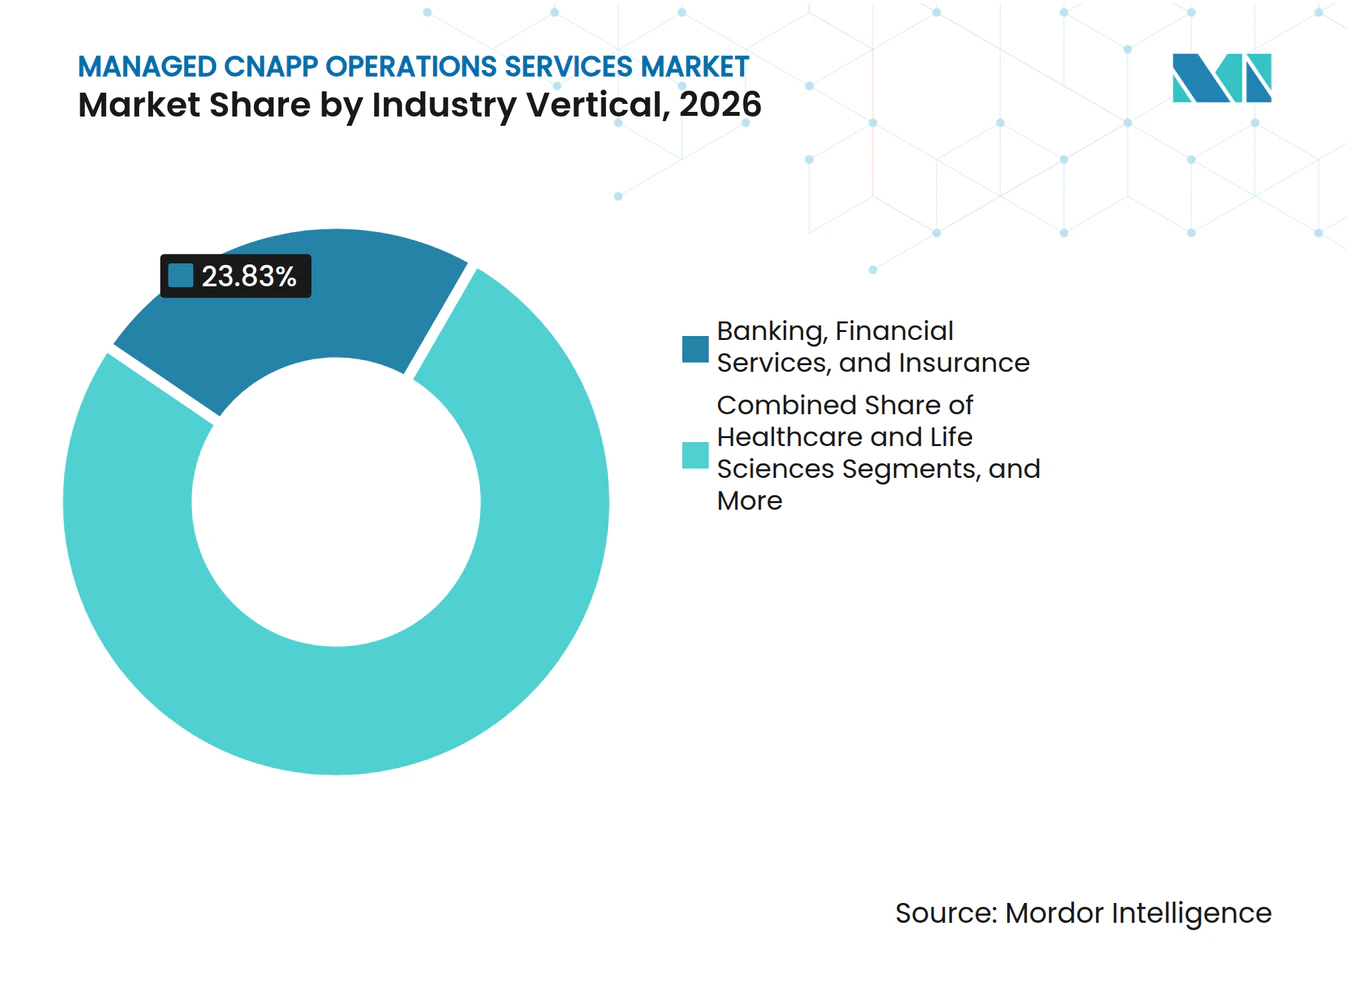
- Por vertical do setor, Serviços Bancários, Financeiros e de Seguros detinham 23,83% da participação de receita em 2026, enquanto Tecnologia da Informação e Telecomunicações está projetado para expandir a um CAGR de 15,16% até 2032.
- Por geografia, a América do Norte detinha 52,38% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Complexidade de Múltiplas Nuvens e Nuvem Híbrida | +3.5% | Global | Médio prazo (2 a 4 anos) |
| Escassez de Profissionais Qualificados em Segurança em Nuvem | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Conformidade em Nuvem e de Evidências Contínuas | +2.4% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Expansão de Cargas de Trabalho Nativas em Nuvem, Contêineres e Aplicações Sem Servidor | +1.9% | Núcleo da Ásia-Pacífico, com extensão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Alertas Persistentes de Recursos Desprovisionados | +1.2% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Remediação de IA Validada por Humanos | +0.8% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Complexidade de Múltiplas Nuvens e Nuvem Híbrida
O mercado de serviços de operações CNAPP gerenciadas se beneficia à medida que o uso de múltiplas nuvens se torna uma realidade operacional, e não apenas um objetivo de design. Uma pesquisa do SANS constatou que 63% dos entrevistados identificaram a complexidade como o principal desafio na proteção de múltiplas nuvens.[1] A Thales relatou que as empresas utilizam em média 2,1 provedores de nuvem pública, enquanto 54% também utilizam modelos de nuvem híbrida.[2] Cada conta, cluster Kubernetes e ambiente sem servidor requer conexões autorizadas, políticas mapeadas e reautorização recorrente. Isso cria um ônus de manutenção que cresce com o patrimônio em nuvem. Provedores que assumem a responsabilidade pela governança de conectores podem diferenciar seus serviços de operações CNAPP gerenciadas por meio de uma cobertura operacional mais abrangente.
Escassez de Profissionais Qualificados em Segurança em Nuvem
A escassez de profissionais qualificados em segurança em nuvem torna a entrega externa mais importante para o mercado de serviços de operações CNAPP gerenciadas. O ISC2 relatou que 59% das equipes de segurança enfrentaram escassez crítica ou significativa de competências em 2025, em comparação com 44% em 2024. A segurança em nuvem foi a segunda necessidade de competências mais urgente e foi citada por 36% dos entrevistados. As organizações podem ter cargos aprovados, mas ainda assim têm dificuldade em recrutar profissionais com o conhecimento necessário de plataformas e nuvem. Uma vez que um provedor compreende as regras de ajuste, a lógica de supressão e os fluxos de trabalho de remediação de um cliente, substituir esse conhecimento operacional internamente torna-se difícil. Isso sustenta uma forte retenção onde as equipes gerenciadas se tornam integradas aos processos diários de segurança em nuvem.
Requisitos Mais Rigorosos de Conformidade em Nuvem e de Evidências Contínuas
Requisitos mais rigorosos de conformidade em nuvem estão mudando o trabalho exigido das equipes de segurança. A Comissão Europeia afirma que a NIS2 reforça as obrigações de cibersegurança para entidades essenciais e importantes em toda a União Europeia. Essas obrigações aumentam o valor das evidências de controle contínuo, dos relatórios de incidentes e dos registros de risco de terceiros. O mercado de serviços de operações CNAPP gerenciadas pode apoiar compradores que precisam de verificações de políticas e relatórios prontos para auditoria de forma contínua. O monitoramento contínuo é mais difícil de gerenciar por meio de revisões manuais ocasionais. Na Alemanha, a aquisição de serviços em nuvem também valoriza a atestação BSI C5:2020, o que afeta a forma como os provedores selecionam plataformas de suporte para clientes regulamentados.
Expansão de Cargas de Trabalho Nativas em Nuvem, Contêineres e Aplicações Sem Servidor
As cargas de trabalho nativas em nuvem estão expandindo a superfície de segurança abordada pelo mercado de serviços de operações CNAPP gerenciadas. A Snyk relatou que 78% das cargas de trabalho de produção foram implantadas como contêineres ou aplicações sem servidor. A Datadog constatou que a adoção de contêineres sem servidor atingiu 46% entre as organizações que executam contêineres, em comparação com 31% dois anos antes. Cargas de trabalho de curta duração criam janelas de vulnerabilidade que podem se fechar antes que as varreduras programadas as identifiquem. Isso torna o monitoramento contínuo em tempo de execução mais relevante do que instantâneos periódicos de postura. Os provedores de serviços precisam identificar descobertas antes que as cargas de trabalho sejam desativadas e traduzir essas descobertas em ações práticas. Esse requisito estende a entrega gerenciada além do monitoramento de configuração isolado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Integração CNAPP e Mapeamento de Conectores | -1.4% | Global | Médio prazo (2 a 4 anos) |
| Altos Custos de Implementação e Operação Contínua | -1.1% | Ásia-Pacífico e Amrica do Sul | Curto prazo (≤ 2 anos) |
| Dependência de Fornecedor e Preocupações com Agentes Proprietários | -0.7% | América do Norte e UE | Médio prazo (2 a 4 anos) |
| Risco de Alteração em Produção e Dependências de Intervenção Humana | -0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Integração CNAPP e Mapeamento de Conectores
A integração CNAPP e o mapeamento de conectores podem retardar a adoção no mercado de serviços de operações CNAPP gerenciadas. Grandes patrimônios em nuvem exigem configuração, autorização de API e normalização de políticas em ambientes AWS, Azure, Google Cloud e privados. A ARMO constatou que 97% das organizações utilizam de 3 a 8 ferramentas de segurança para detectar e responder a ataques em nuvem.[3] O mesmo estudo constatou que 30% perderam ataques ativos porque os alertas não foram correlacionados entre essas ferramentas. Um console unificado não elimina a fragmentação imediatamente, pois as migrações de conexão e a consolidação de políticas levam tempo. Integradores maiores podem usar estruturas de automação e bibliotecas de conectores reutilizáveis, enquanto especialistas podem precisar precificar para uma mão de obra mais específica para cada cliente.
Altos Custos de Implementação e Operação Contínua
Altos custos de implementação e operação podem atrasar as decisões sobre serviços de operações CNAPP gerenciadas. Os contratos exigem licenciamento de plataforma, desenvolvimento de conectores, implantação de agentes ou sensores e capacidade de analistas experientes. A ARMO relatou uma média de 4.080 alertas de segurança por mês em ambientes CNAPP gerenciados e 6.994 alertas para cada incidente verificado. Esse volume de alertas pode aumentar a mão de obra necessária para cada ação confirmada se o ajuste e a supressão não forem mantidos. A sensibilidade orçamentária é mais pronunciada na Ásia-Pacífico e na América do Sul, onde o custo mensal visível pode ser mais difícil de justificar. Provedores que melhoram a pontuação de alertas antes da revisão humana podem proteger a economia do serviço sem reduzir a cobertura de detecção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Detecção e Resposta Ganha Terreno sobre as Operações PrincipaisAs Operações CNAPP Gerenciadas detinham 21,88% do tamanho do mercado de serviços de operações CNAPP gerenciadas em 2026. É a estrutura de serviço base a partir da qual os provedores introduzem capacidades adicionais à medida que o programa de segurança de um cliente amadurece. O serviço inclui gerenciamento de postura, triagem de configurações incorretas, governança de conectores e relatórios recorrentes. Essas atividades são fundamentais, mas as organizações frequentemente subestimam a mão de obra sustentada que exigem. O serviço fornece um ponto de entrada estável para o mercado de serviços de operações CNAPP gerenciadas porque aborda tarefas operacionais rotineiras que não podem ser deixadas sem supervisão.
A Detecção e Resposta em Nuvem Gerenciada está projetada para expandir a um CAGR de 14,82% de 2027 a 2032. A demanda reflete a necessidade de investigação e contenção em tempo real, além do gerenciamento de postura focado em configuração. A Tamnoon lançou um serviço dedicado de Detecção e Resposta em Nuvem Gerenciada em junho de 2025, combinando Wiz Defend, Amazon GuardDuty e CrowdStrike Falcon em um fluxo de trabalho de triagem unificado. A conformidade e a geração de evidências também são relevantes em ambientes de BFSI e governo, onde os artefatos de auditoria devem ser mantidos regularmente. Monitoramento, remediação e otimização, e resposta a incidentes e caça a ameaças são adições modulares que suportam contratos baseados em resultados.



Por Plataforma CNAPP Suportada:
Wiz Lidera Enquanto o Microsoft Defender AceleraA Wiz representou uma participação de receita de 15,24% em 2026. Sua arquitetura sem agente pode reduzir o trabalho de integração porque os provedores não precisam instalar um agente em cada carga de trabalho. Isso ajuda onde os clientes valorizam muito o tempo para obter valor. Provedores alinhados à plataforma podem usar essa arquitetura para trazer os ambientes de nuvem dos clientes para a cobertura gerenciada mais rapidamente. O mercado de serviços de operações CNAPP gerenciadas, portanto, inclui um ecossistema substancial construído em torno de plataformas que simplificam a visibilidade inicial.
O Microsoft Defender for Cloud está projetado para expandir a um CAGR de 14,86% de 2027 a 2032. Esse padrão reflete a adoção aditiva por organizações que já utilizam a infraestrutura Azure e Microsoft 365. A Google concluiu sua aquisição de 32 bilhões de USD da Wiz em março de 2026, o que levantou questões de neutralidade para alguns compradores focados em AWS e Azure. A Palo Alto Networks introduziu o Cortex Cloud em fevereiro de 2025 como a próxima geração do Prisma Cloud, com capacidades de detecção e resposta em nuvem. A Check Point também concluiu uma implantação global com a Wiz em setembro de 2025, combinando segurança de rede em nuvem com visibilidade CNAPP.
Por Ambiente de Nuvem:
Nuvem Pública Lidera à Medida que a Adoção de Múltiplas Nuvens CresceA nuvem pública detinha 38,26% do tamanho do mercado de serviços de operações CNAPP gerenciadas em 2026. A participação reflete a concentração de cargas de trabalho empresariais na AWS, Azure e Google Cloud. As bibliotecas de conectores para APIs de hiperescaladores também são mais maduras do que as de muitos outros ambientes. Isso suporta uma ampla cobertura gerenciada em contas de nuvem pública. O mercado de serviços de operações CNAPP gerenciadas permanece vinculado à escala e à complexidade operacional desses grandes patrimônios em nuvem.
A multinuvem está projetada para expandir a um CAGR de 14,93% de 2027 a 2032. As organizações utilizam 2 ou mais hiperescaladores para melhorar a resiliência, gerenciar custos e acessar serviços de IA e análise específicos de provedores. A Thales identificou uma média de 2,1 provedores de nuvem pública por empresa, criando a necessidade de políticas consistentes em diferentes APIs, estruturas de identidade e formatos de registro. Ambientes privados e híbridos permanecem importantes para setores regulamentados e entidades governamentais com requisitos de residência de dados. Provedores neutros em relação à plataforma competem com especialistas cuja expertise mais profunda pode comandar margens mais altas em implantações complexas de Kubernetes e sem servidor.

Por Tamanho da Organização:
Grandes Empresas Dominam à Medida que as PMEs CrescemAs grandes empresas detinham 79,22% da receita em 2026. Seus patrimônios em nuvem podem abranger centenas de contas em vários provedores e unidades de negócios. Esses ambientes criam cargas de trabalho de alerta e remediação que podem exceder a capacidade interna mesmo quando os orçamentos estão disponíveis. Empresas adquiridas e operações em nuvem em múltiplas geografias adicionam maior complexidade de conectores e políticas. Isso torna a entrega especializada uma opção operacional eficiente para muitos grandes compradores no mercado de serviços de operações CNAPP gerenciadas.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 15,14% de 2027 a 2032. Modelos de serviço padronizados no estilo SaaS tornam as operações gerenciadas mais acessíveis a organizações sem centros de operações de segurança dedicados. A CTC lançou um serviço de CNAPP Gerenciado no Japão em 2025 para implementação da Wiz, detecção de alertas e relatórios operacionais em ambientes de múltiplas nuvens. A empresa estabeleceu uma meta combinada de vendas de 3 anos de 2 bilhões de JPY (13,25 milhões de USD) para sua entrega relacionada à Wiz. Os compradores podem começar com o gerenciamento de postura e adicionar módulos de detecção, resposta ou conformidade à medida que suas necessidades se tornam mais desenvolvidas.
Por Vertical do Setor:
BFSI Lidera Enquanto TI e Telecomunicações Expande Mais RapidamenteServiços Bancários, Financeiros e de Seguros detinham 23,83% da receita em 2026. O vertical gerencia dados de alto valor, enfrenta ameaças sofisticadas e opera sob expectativas regulatórias detalhadas. Essas condições tornam as operações contínuas de segurança em nuvem mais importantes do que revisões periódicas de segurança. A entrega gerenciada pode fornecer os registros recorrentes e o monitoramento necessários pelas instituições financeiras. Isso sustenta o papel do mercado de serviços de operações CNAPP gerenciadas em ambientes de nuvem regulamentados.
Tecnologia da Informação e Telecomunicações está projetado para expandir a um CAGR de 15,16% de 2027 a 2032. Essas organizações utilizam extensivamente aplicações em contêineres, ferramentas de múltiplas nuvens e infraestrutura operada por desenvolvedores. Seu patrimônio em nuvem pode se desenvolver mais rapidamente do que os níveis de pessoal de segurança. Saúde e ciências da vida também utilizam monitoramento contínuo de postura para proteger informações de pacientes hospedadas na nuvem. A demanda do governo e da defesa é moldada pelos requisitos FedRAMP High e CMMC nos Estados Unidos. Varejo, comércio eletrônico e manufatura estão expandindo de avaliações baseadas em conformidade para monitoramento contínuo à medida que o desenvolvimento em contêineres se torna mais comum.
Análise Geográfica
Mercado de Serviços de Operações CNAPP Gerenciadas da América do Norte
A América do Norte deteve 52,38% da participação de receita em 2026. A região combina alto investimento em hiperescaladores, adoção antecipada de CNAPP e processos consolidados de aquisição de segurança gerenciada. A demanda dos Estados Unidos é influenciada pelas regras de divulgação de segurança cibernética, pelo uso do NIST CSF 2.0 e pelos requisitos FedRAMP High para cargas de trabalho adjacentes ao governo. O Canadá é impulsionado pelos serviços financeiros e pela digitalização do governo federal, enquanto o México é impulsionado por programas de nuvem voltados à manufatura e ao varejo. Muitos contratos multinacionais são faturados a partir das sedes nos Estados Unidos, o que pode aumentar a participação registrada da América do Norte em relação ao local de entrega ativa.
Mercado de Serviços de Operações CNAPP Gerenciadas da América do Sul
A América do Sul permanece em um estágio mais inicial de adoção. O Brasil lidera a atividade regional, pois as necessidades de conformidade relacionadas à LGPD incentivam o uso de segurança gerenciada nos setores financeiro e de saúde. Argentina e Chile estão se desenvolvendo à medida que a maturidade na migração para a nuvem e a conscientização sobre os serviços de operações CNAPP gerenciadas avançam em conjunto. O mercado de serviços de operações CNAPP gerenciadas enfrenta um ambiente de compras mais sensível ao preço nesta região. Os provedores precisam de modelos operacionais que demonstrem valor em relação ao custo mensal direto.
Mercado de Serviços de Operações CNAPP Gerenciadas da APAC e EMEA
A Ásia-Pacífico deve expandir a um CAGR de 15,23% de 2027 a 2032. O Japão está se desenvolvendo como um centro de serviços CNAPP gerenciados, e a NTT DoCoMo Business lançou uma solução de Gestão de Postura de Segurança com IA baseada na Wiz em novembro de 2025. A China está organizada em torno de hiperescaladores domésticos e requisitos nacionais de segurança cibernética, o que favorece a entrega gerenciada doméstica. Índia e Coreia do Sul estão aumentando a demanda por segurança em nuvem por meio da adoção nos setores de serviços financeiros e de TI. A Europa é impulsionada pelas expectativas de aquisição do DORA, NIS2, GDPR e do BSI C5:2020 alemão. O Oriente Médio e a África são liderados pela Arábia Saudita e pelos Emirados Árabes Unidos, enquanto a África do Sul e o Egito permanecem importantes centros de serviços financeiros.
Cenário Competitivo
Concentração do Mercado
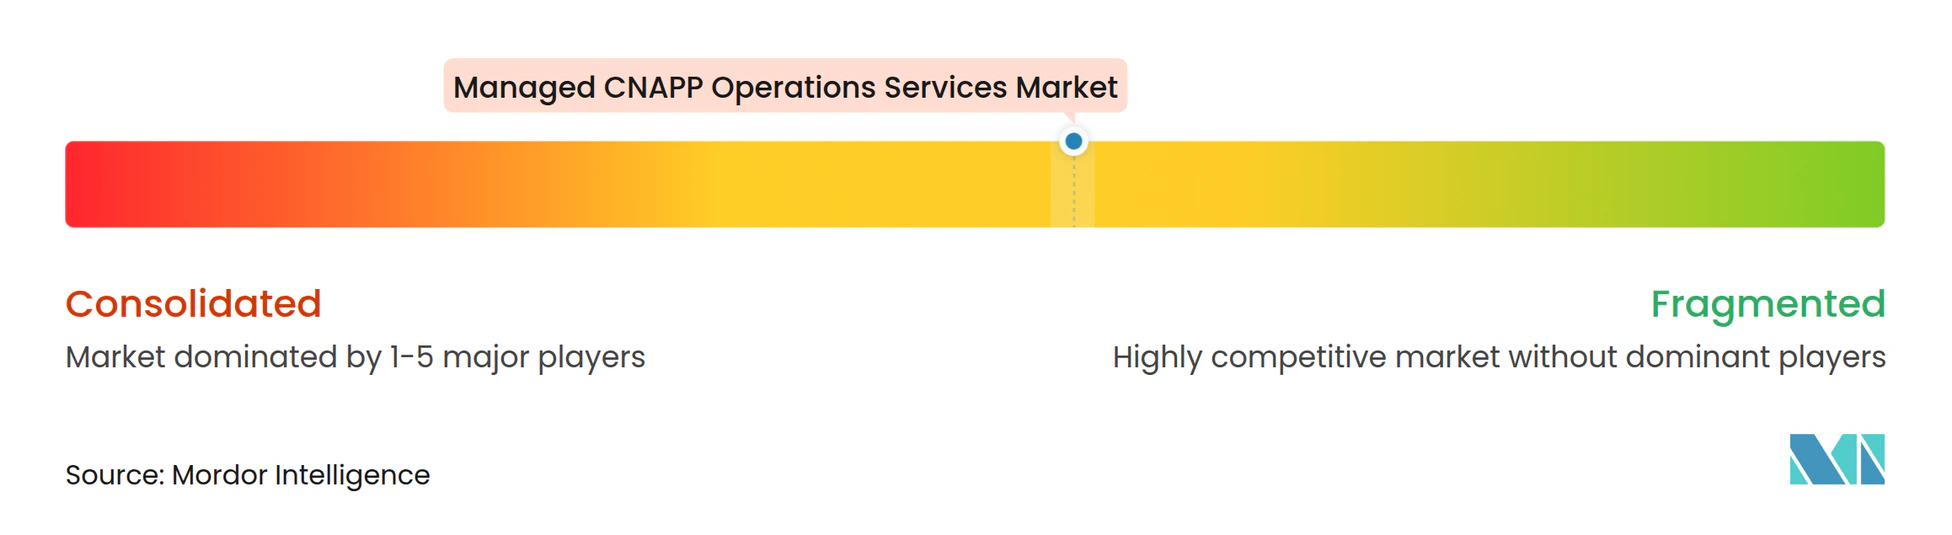
O mercado de serviços de operações CNAPP gerenciadas é moderadamente fragmentado. Provedores globais de serviços de TI competem por meio de escala de entrega, ampla cobertura de plataformas e relacionamentos com hiperescaladores. Provedores especializados competem por meio de ajuste de alertas, orientação de remediação específica para nuvem e integração mais rápida em plataformas selecionadas. Essa estrutura oferece aos compradores uma escolha entre ampla capacidade de integração e profundidade técnica focada. Uma pontuação de concentração de mercado de 6 em 10 reflete a presença de grandes provedores globais ao lado de um nível significativo de especialistas, sem participação combinada dos principais players declarada nas evidências disponíveis.
Os provedores estão cada vez mais utilizando triagem assistida por IA para melhorar a economia de entrega. A pontuação e a supressão de alertas podem reduzir o esforço do analista necessário antes que um humano valide uma descoberta. A Wipro e a CrowdStrike lançaram o CISO Command Center em setembro de 2026, combinando estratégia de risco liderada por consultoria com detecção e resposta gerenciadas nativas de IA. A Tamnoon usa seu agente de IA Tami para consolidar e priorizar alertas antes que os CloudPros humanos revisem as recomendações. O mercado de serviços de operações CNAPP gerenciadas pode se beneficiar quando a automação melhora a consistência da resposta sem remover a revisão humana das alterações em produção.
Credenciais de confiança e conformidade também afetam a seleção de provedores. A atestação SOC 2 Tipo II e a certificação ISO 27001 são importantes para provedores que atendem a clientes regulamentados. A acreditação CMMC Nível 3 pode diferenciar provedores que atendem a ambientes de nuvem adjacentes ao governo dos Estados Unidos. A Accenture expandiu sua parceria com o Google Cloud em março de 2026 e integrou o Google Security Operations com sua Fábrica de Migração de IA em Cibersegurança. O programa Unified Security Recommended do Google foi expandido em dezembro de 2025 para incluir a Palo Alto Networks ao lado da CrowdStrike, Fortinet e Wiz. Provedores que podem normalizar descobertas em mais de 1 plataforma CNAPP podem atender compradores que utilizam várias plataformas ao mesmo tempo.
Líderes do Setor de Serviços de Operações CNAPP Gerenciadas
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Wipro Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações CNAPP Gerenciadas Empresas cobertas neste relatório
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- International Business Machines Corporation
- Wipro Limited
- Capgemini SE
- HCL Technologies Limited
- Kyndryl Holdings, Inc.
- Cognizant Technology Solutions Corporation
- NTT DATA Corporation
- DXC Technology Company
- Persistent Systems Limited
- Mphasis Limited
- LTIMindtree Limited
- GuidePoint Security LLC
- Check Point Software Technologies Ltd.
- Novacoast, Inc.
- Integrity360 Group Limited
- Tamnoon, Inc.
- Lightstream Technical Services, LLC
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Orca Security Ltd.
- Wiz, Inc.
- Microsoft Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações CNAPP Gerenciadas
- Setembro de 2026: A Wipro e a CrowdStrike lançaram o CISO Command Center, uma prática de cibersegurança liderada por consultoria que combina as soluções Wipro Intelligence, CyberTransform e CyberShield, com a plataforma CrowdStrike Falcon. O Centro oferece proteção integrada em segurança de endpoints, segurança em nuvem, gerenciamento de exposição e segurança de IA por meio de um centro de operações de segurança unificado, operacionalizando um modelo orientado ao risco empresarial que vai além da detecção e resposta gerenciadas orientadas por ferramentas.
- Maio de 2026: A eSentire lançou o MDR para Wiz, estendendo seu portfólio de detecção e resposta gerenciadas para a plataforma Wiz. O serviço cobre tanto o Wiz Cloud, monitoramento CSPM e CIEM sem agente, quanto o Wiz Defend, monitoramento em tempo de execução, fornecendo investigação SOC 24 horas por dia, 7 dias por semana em AWS, Azure e Google Cloud por meio do mecanismo de correlação Atlas da eSentire, com integração simplificada que permite a conexão com a Wiz em minutos.
- Março de 2026: A Accenture expandiu sua parceria estratégica com o Google Cloud, integrando a plataforma Google Security Operations com a Fábrica de Migração de IA em Cibersegurança da Accenture para transições aceleradas de SIEM e entrega unificada de segurança em nuvem. A Accenture simultaneamente implantou a Wiz em seu próprio patrimônio global em nuvem, reforçando sua posição como parceiro-chave de entrega gerenciada para a pilha combinada Google Cloud e Wiz após a aquisição pelo Google.
- Março de 2026: O Google concluiu sua aquisição de 32 bilhões de USD da Wiz, a maior aquisição na história do Google e uma das maiores em cibersegurança, colocando a principal plataforma CNAPP sob propriedade de um hiperescalador. A transação foi aprovada pelo Departamento de Justiça dos Estados Unidos e pela Comissão Europeia sem condições comportamentais formais, embora a Cloud Security Alliance a tenha identificado como um evento material de risco de fornecedor que exige revisões de dependência CNAPP empresarial.
Escopo do Relatório Global do Mercado de Serviços de Operações CNAPP Gerenciadas
O Mercado de Serviços de Operações CNAPP Gerenciadas compreende serviços de segurança terceirizados, disponíveis 24 horas por dia, 7 dias por semana, nos quais um provedor terceirizado opera e gerencia uma Plataforma de Proteção de Aplicações Nativas em Nuvem (CNAPP) em nome de uma organização, cobrindo gerenciamento contínuo de postura de segurança em nuvem, remediação de configurações incorretas, gerenciamento de vulnerabilidades e direitos, detecção e resposta a ameaças em tempo de execução e triagem de alertas em ambientes nativos em nuvem (contêineres, Kubernetes, sem servidor, microsserviços e múltiplas nuvens).
O Relatório do Mercado de Serviços de Operações CNAPP Gerenciadas é Segmentado por Tipo de Serviço (Operações CNAPP Gerenciadas, Monitoramento de Segurança em Nuvem Gerenciada, Detecção e Resposta em Nuvem Gerenciada, Conformidade e Geração de Evidências Gerenciadas, Remediação e Otimização Gerenciadas, Resposta a Incidentes e Caça a Ameaças Gerenciadas), Plataforma CNAPP Suportada (Wiz, Prisma Cloud, Orca Security, Microsoft Defender for Cloud, CrowdStrike Falcon Cloud Security, Check Point CloudGuard, Outras Plataformas CNAPP), Ambiente de Nuvem (Nuvem Pública, Nuvem Privada, Nuvem Híbrida, Multinuvem), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical do Setor (Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Defesa, Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura, Outros Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações CNAPP Gerenciadas |
| Monitoramento de Segurança em Nuvem Gerenciada |
| Detecção e Resposta em Nuvem Gerenciada |
| Conformidade e Geração de Evidências Gerenciadas |
| Remediação e Otimização Gerenciadas |
| Resposta a Incidentes e Caça a Ameaças Gerenciadas |
| Wiz |
| Prisma Cloud |
| Orca Security |
| Microsoft Defender for Cloud |
| CrowdStrike Falcon Cloud Security |
| Check Point CloudGuard |
| Outras Plataformas CNAPP |
| Nuvem Pública |
| Nuvem Privada |
| Nuvem Híbrida |
| Multinuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Defesa |
| Tecnologia da Informação e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Outros Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Operações CNAPP Gerenciadas | |
| Monitoramento de Segurança em Nuvem Gerenciada | ||
| Detecção e Resposta em Nuvem Gerenciada | ||
| Conformidade e Geração de Evidências Gerenciadas | ||
| Remediação e Otimização Gerenciadas | ||
| Resposta a Incidentes e Caça a Ameaças Gerenciadas | ||
| Por Plataforma CNAPP Suportada | Wiz | |
| Prisma Cloud | ||
| Orca Security | ||
| Microsoft Defender for Cloud | ||
| CrowdStrike Falcon Cloud Security | ||
| Check Point CloudGuard | ||
| Outras Plataformas CNAPP | ||
| Por Ambiente de Nuvem | Nuvem Pública | |
| Nuvem Privada | ||
| Nuvem Híbrida | ||
| Multinuvem | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical do Setor | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| Governo e Defesa | ||
| Tecnologia da Informação e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Outros Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações CNAPP gerenciadas?
O mercado de serviços de operações CNAPP gerenciadas é de 2,58 bilhões de USD em 2026 e está projetado para atingir 7,28 bilhões de USD até 2032 a um CAGR de 14,56%.
Qual serviço CNAPP gerenciado está expandindo mais rapidamente?
A Detecção e Resposta em Nuvem Gerenciada está projetada para expandir a um CAGR de 14,82% de 2027 a 2032.
Qual ambiente de nuvem tem a maior participação nos serviços CNAPP gerenciados?
A nuvem pública detinha 38,26% da participação de receita em 2026, sustentada por cargas de trabalho empresariais na AWS, Azure e Google Cloud.
Por que as organizações estão utilizando serviços de operações CNAPP gerenciadas?
A complexidade de múltiplas nuvens, a escassez de competências em segurança em nuvem, as necessidades de conformidade contínua e o aumento de cargas de trabalho nativas em nuvem estão aumentando a necessidade de suporte operacional externo.
Quais organizações representam a maior demanda por serviços CNAPP gerenciados?
As grandes empresas detinham 79,22% da receita em 2026 porque seus patrimônios em nuvem criam cargas de trabalho substanciais de alertas, conectores e remediação.
Qual região deve expandir mais rapidamente nos serviços CNAPP gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,23% de 2027 a 2032, sustentada pela adoção de nuvem e pela demanda por capacidades de segurança nativas em nuvem.