
Tamaño y Participación del Mercado de Servicios de Operaciones CNAPP Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.69 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.28 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones CNAPP Gestionadas por Mordor Intelligence
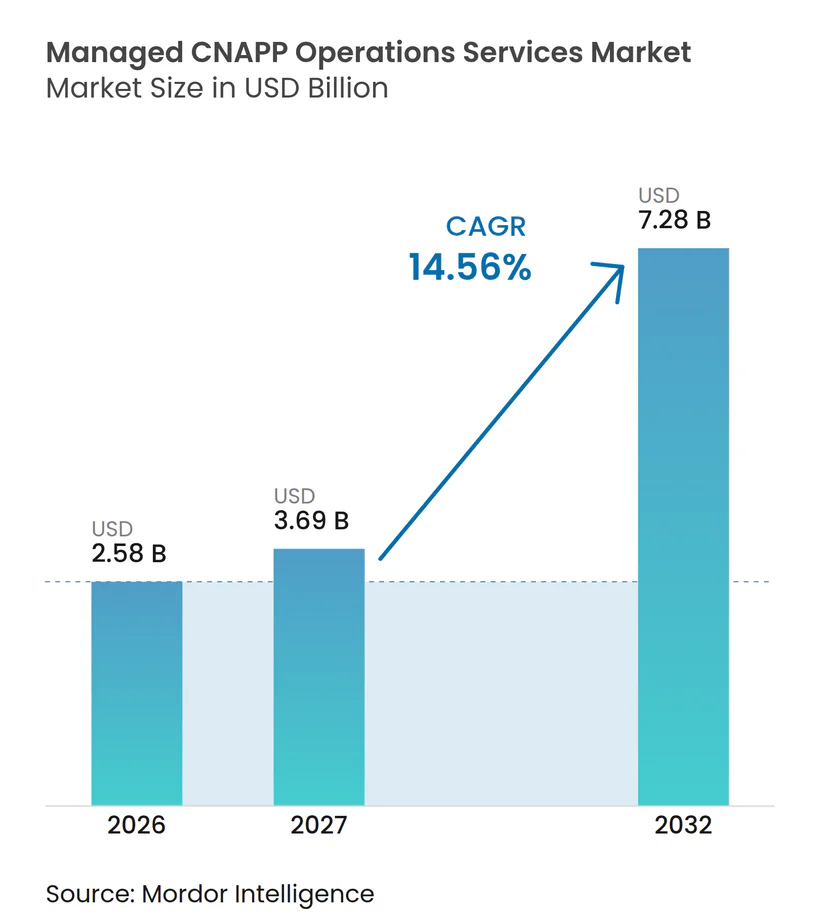
El tamaño del Mercado de Servicios de Operaciones CNAPP Gestionadas se proyecta en 2,58 mil millones de USD en 2026, 3,69 mil millones de USD en 2027, y alcanzará los 7,28 mil millones de USD para 2032, creciendo a una CAGR del 14,56% de 2027 a 2032.
El mercado de servicios de operaciones CNAPP gestionadas está respaldado por una brecha entre el despliegue rápido de plataformas de seguridad en la nube y el personal necesario para operarlas de manera consistente. Las empresas pueden instalar plataformas rápidamente, pero la investigación, la supervisión de conectores y la elaboración de informes de auditoría requieren tiempo continuo de los analistas. El uso de múltiples nubes y la entrega de aplicaciones nativas en la nube aumentan el volumen de hallazgos que los equipos internos deben evaluar y resolver. Los proveedores que combinan servicios operativos con capacidades de detección, cumplimiento normativo y remediación pueden ampliar el alcance de los compromisos con los clientes a medida que los requisitos de seguridad se vuelven más exigentes. La competencia está determinada por grandes empresas de servicios tecnológicos con amplia capacidad de entrega y especialistas con profundo conocimiento de plataformas individuales.
Conclusiones Clave del Informe
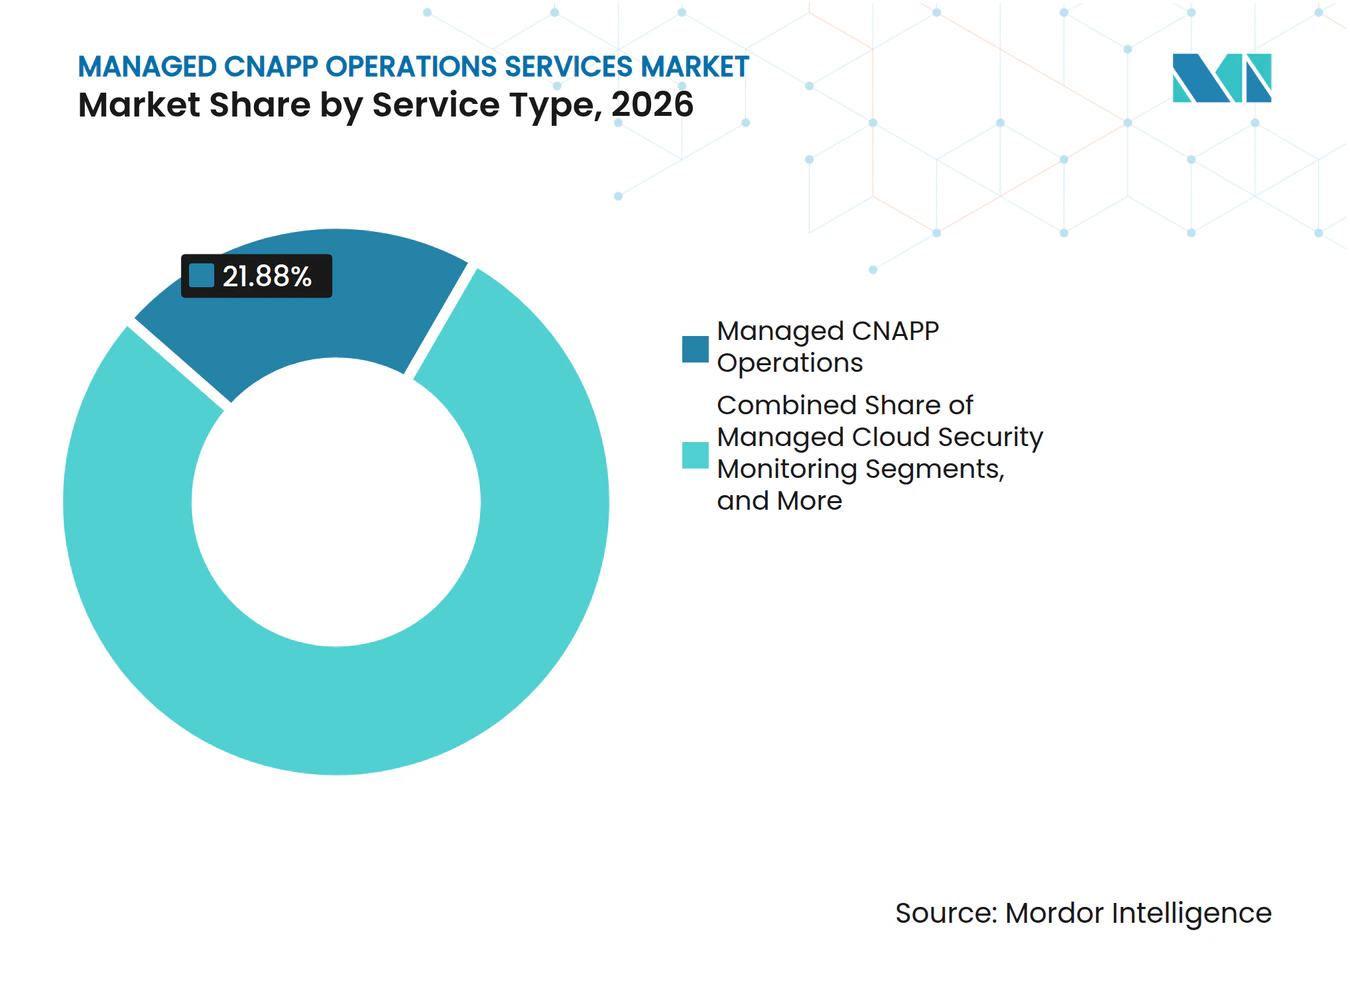
- Por tipo de servicio, las Operaciones CNAPP Gestionadas representaron el 21,88% de la participación del mercado de servicios de operaciones CNAPP gestionadas en 2026, mientras que la Detección y Respuesta en la Nube Gestionada se proyecta que se expanda a una CAGR del 14,82% hasta 2032.
- Por plataforma CNAPP compatible, Wiz representó el 15,24% de la participación del mercado de servicios de operaciones CNAPP gestionadas en 2026, mientras que Microsoft Defender for Cloud se proyecta que se expanda a una CAGR del 14,86% hasta 2032.
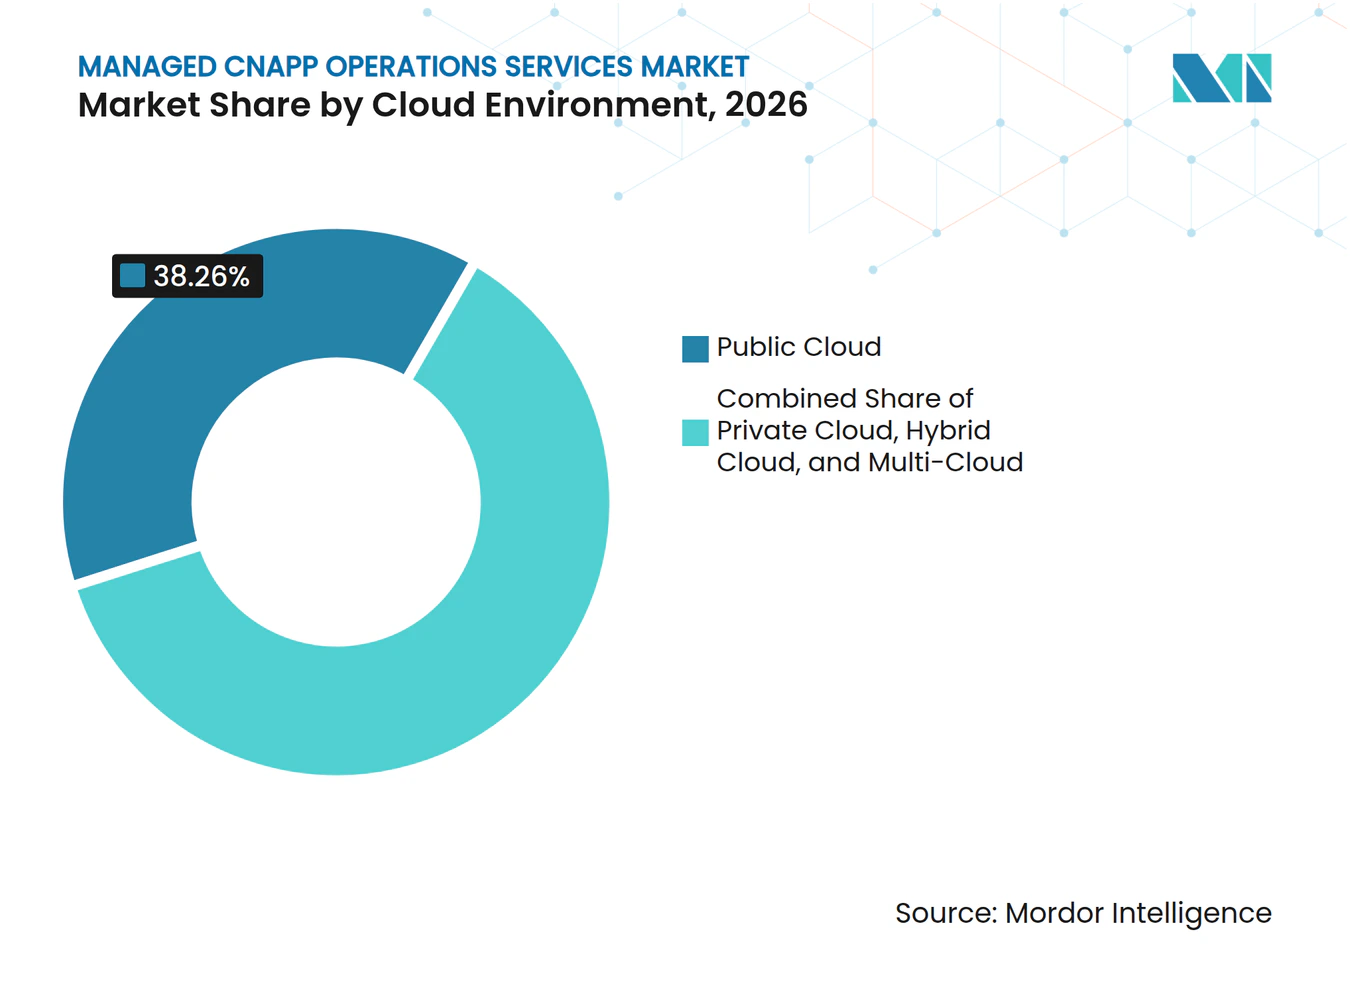
- Por entorno en la nube, la nube pública representó el 38,26% de la participación de ingresos en 2026, mientras que la multinube se proyecta que se expanda a una CAGR del 14,93% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 79,22% de la participación de ingresos en 2026, mientras que las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 15,14% hasta 2032.
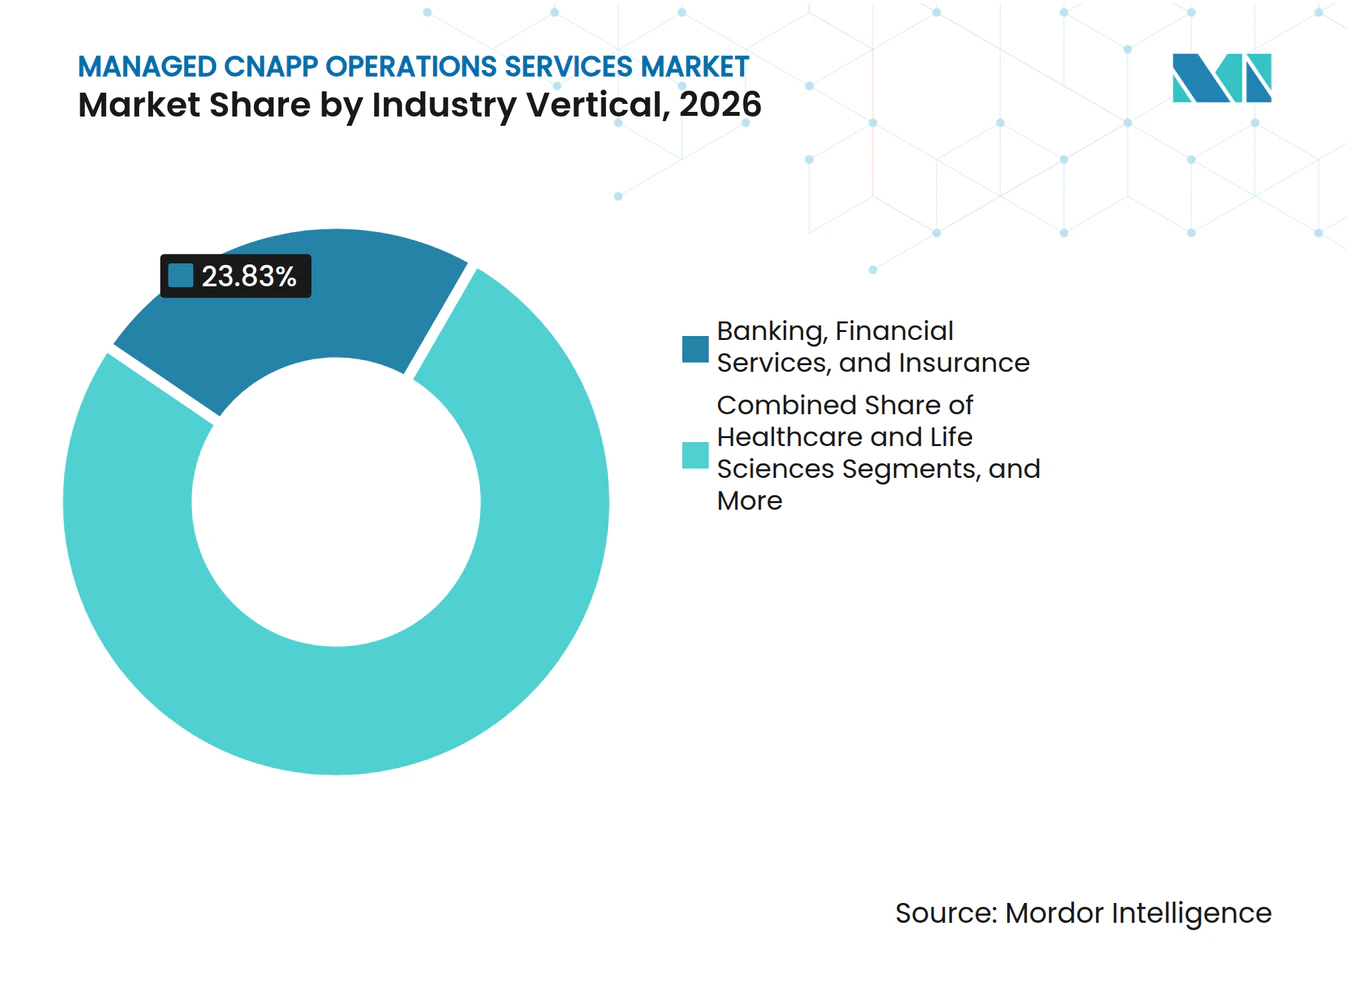
- Por vertical industrial, Banca, Servicios Financieros y Seguros representó el 23,83% de la participación de ingresos en 2026, mientras que Tecnología de la Información y Telecomunicaciones se proyecta que se expanda a una CAGR del 15,16% hasta 2032.
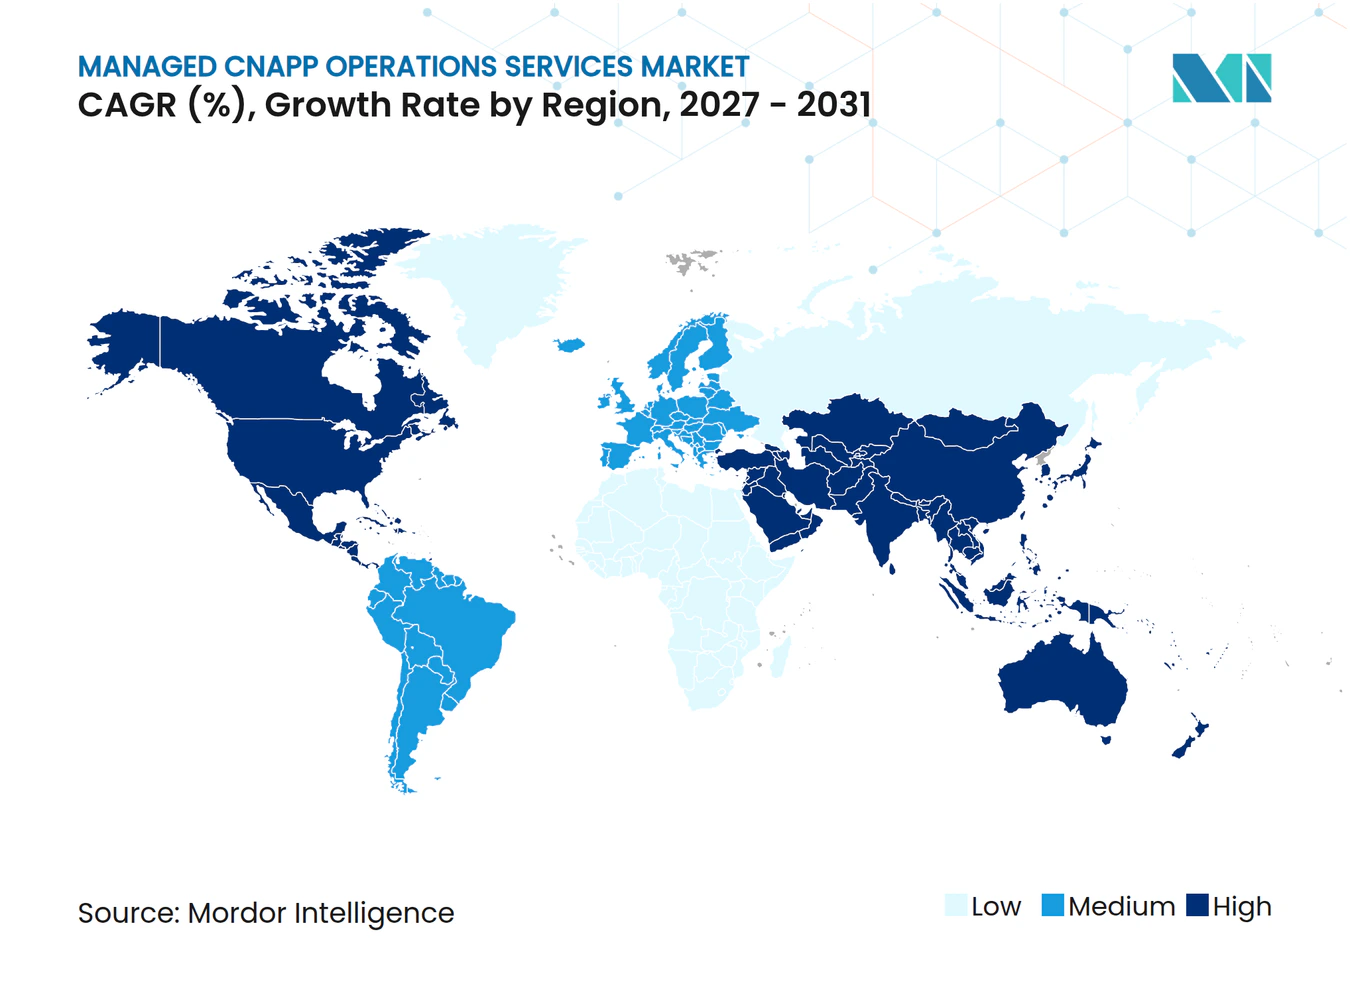
- Por geografía, América del Norte representó el 52,38% de la participación de ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 15,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Complejidad de la Multinube y la Nube Híbrida | +3.5% | Global | Mediano plazo (2-4 años) |
| Escasez de Profesionales Calificados en Seguridad en la Nube | +2.8% | Global | Corto plazo (≤ 2 años) |
| Requisitos más Estrictos de Cumplimiento en la Nube y de Evidencia Continua | +2.4% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Expansión de Cargas de Trabajo Nativas en la Nube, Contenedores y Aplicaciones sin Servidor | +1.9% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Alertas Persistentes de Recursos Desaprovisionados | +1.2% | Global | Corto plazo (≤ 2 años) |
| Demanda de Remediación de IA Validada por Humanos | +0.8% | América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Complejidad de la Multinube y la Nube Híbrida
El mercado de servicios de operaciones CNAPP gestionadas se beneficia a medida que el uso de múltiples nubes se convierte en una realidad operativa más que en un objetivo de diseño. Una encuesta de SANS encontró que el 63% de los encuestados identificó la complejidad como el principal desafío al asegurar múltiples nubes.[1] Thales informó que las empresas utilizan un promedio de 2,1 proveedores de nube pública, mientras que el 54% también utiliza modelos de nube híbrida.[2] Cada cuenta, clúster de Kubernetes y entorno sin servidor necesita conexiones autorizadas, políticas mapeadas y reautorización recurrente. Esto crea una carga de mantenimiento que aumenta con el patrimonio en la nube. Los proveedores que asumen la responsabilidad de la gobernanza de conectores pueden diferenciar sus servicios de operaciones CNAPP gestionadas mediante una cobertura operativa más completa.
Escasez de Profesionales Calificados en Seguridad en la Nube
La escasez de profesionales calificados en seguridad en la nube hace que la entrega externa sea más importante para el mercado de servicios de operaciones CNAPP gestionadas. ISC2 informó que el 59% de los equipos de seguridad enfrentaron escaseces críticas o significativas de habilidades en 2025, en comparación con el 44% en 2024. La seguridad en la nube fue la segunda necesidad de habilidades más urgente y fue citada por el 36% de los encuestados. Las organizaciones pueden tener roles aprobados pero aún así tener dificultades para reclutar profesionales con el conocimiento requerido de plataformas y nube. Una vez que un proveedor comprende las reglas de ajuste, la lógica de supresión y los flujos de trabajo de remediación de un cliente, reemplazar ese conocimiento operativo internamente se vuelve difícil. Esto respalda una fuerte retención donde los equipos gestionados se integran en los procesos diarios de seguridad en la nube.
Requisitos más Estrictos de Cumplimiento en la Nube y de Evidencia Continua
Los requisitos más estrictos de cumplimiento en la nube están cambiando el trabajo requerido de los equipos de seguridad. La Comisión Europea establece que NIS2 refuerza las obligaciones de ciberseguridad para entidades esenciales e importantes en toda la Unión Europea. Estas obligaciones aumentan el valor de la evidencia de control continuo, la notificación de incidentes y los registros de riesgo de terceros. El mercado de servicios de operaciones CNAPP gestionadas puede apoyar a los compradores que necesitan verificaciones de políticas e informes listos para auditoría de manera continua. El monitoreo continuo es más difícil de gestionar mediante revisiones manuales ocasionales. En Alemania, la adquisición de servicios en la nube también otorga valor a la certificación BSI C5:2020, lo que afecta la forma en que los proveedores seleccionan plataformas de soporte para clientes regulados.
Expansión de Cargas de Trabajo Nativas en la Nube, Contenedores y Aplicaciones sin Servidor
Las cargas de trabajo nativas en la nube están expandiendo la superficie de seguridad abordada por el mercado de servicios de operaciones CNAPP gestionadas. Snyk informó que el 78% de las cargas de trabajo en producción se desplegaron como contenedores o aplicaciones sin servidor. Datadog encontró que la adopción de contenedores sin servidor alcanzó el 46% entre las organizaciones que ejecutan contenedores, en comparación con el 31% de 2 años antes. Las cargas de trabajo de corta duración crean ventanas de vulnerabilidad que pueden cerrarse antes de que los análisis programados las identifiquen. Esto hace que el monitoreo continuo en tiempo de ejecución sea más relevante que las instantáneas periódicas de postura. Los proveedores de servicios necesitan identificar los hallazgos antes de que las cargas de trabajo sean desmanteladas y traducir esos hallazgos en acciones prácticas. Este requisito extiende la entrega gestionada más allá del monitoreo de configuración únicamente.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Integración de CNAPP y Mapeo de Conectores | -1.4% | Global | Mediano plazo (2-4 años) |
| Altos Costos de Implementación y Operación Continua | -1.1% | Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Dependencia del Proveedor y Preocupaciones sobre Agentes Propietarios | -0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Riesgo de Cambios en Producción y Dependencias del Proceso con Intervención Humana | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración de CNAPP y Mapeo de Conectores
La integración de CNAPP y el mapeo de conectores pueden ralentizar la adopción en el mercado de servicios de operaciones CNAPP gestionadas. Los grandes patrimonios en la nube requieren configuración, autorización de API y normalización de políticas en AWS, Azure, Google Cloud y entornos privados. ARMO encontró que el 97% de las organizaciones utilizan entre 3 y 8 herramientas de seguridad para detectar y responder a ataques en la nube.[3] El mismo estudio encontró que el 30% no detectó ataques activos porque las alertas no estaban correlacionadas entre esas herramientas. Una consola unificada no elimina la fragmentación de inmediato porque las migraciones de conexiones y la consolidación de políticas requieren tiempo. Los integradores más grandes pueden utilizar marcos de automatización y bibliotecas de conectores reutilizables, mientras que los especialistas pueden necesitar fijar precios para una mayor mano de obra específica del cliente.
Altos Costos de Implementación y Operación Continua
Los altos costos de implementación y operación pueden retrasar las decisiones sobre servicios de operaciones CNAPP gestionadas. Los compromisos requieren licencias de plataforma, desarrollo de conectores, despliegue de agentes o sensores y capacidad de analistas experimentados. ARMO informó un promedio de 4.080 alertas de seguridad cada mes en entornos CNAPP gestionados y 6.994 alertas por cada incidente verificado. Este volumen de alertas puede aumentar la mano de obra requerida para cada acción confirmada si el ajuste y la supresión no se mantienen. La sensibilidad presupuestaria es más pronunciada en Asia-Pacífico y América del Sur, donde el costo mensual visible puede ser más difícil de justificar. Los proveedores que mejoran la puntuación de alertas antes de la revisión humana pueden proteger la economía del servicio sin reducir la cobertura de detección.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Detección y Respuesta Gana Terreno frente a las Operaciones PrincipalesLas Operaciones CNAPP Gestionadas representaron el 21,88% del tamaño del mercado de servicios de operaciones CNAPP gestionadas en 2026. Es la estructura de servicio base desde la cual los proveedores introducen capacidades adicionales a medida que el programa de seguridad de un cliente madura. El servicio incluye gestión de postura, clasificación de configuraciones incorrectas, gobernanza de conectores e informes recurrentes. Estas actividades son fundamentales, pero las organizaciones a menudo subestiman la mano de obra sostenida que requieren. El servicio proporciona un punto de entrada estable para el mercado de servicios de operaciones CNAPP gestionadas porque aborda tareas operativas rutinarias que no pueden dejarse desatendidas.
La Detección y Respuesta en la Nube Gestionada se proyecta que se expanda a una CAGR del 14,82% de 2027 a 2032. La demanda refleja la necesidad de investigación y contención en tiempo real más allá de la gestión de postura centrada en la configuración. Tamnoon lanzó un servicio dedicado de Detección y Respuesta en la Nube Gestionada en junio de 2025 que combina Wiz Defend, Amazon GuardDuty y CrowdStrike Falcon en un flujo de trabajo de clasificación unificado. La generación de cumplimiento normativo y evidencia también es relevante en entornos de BFSI y gobierno donde los artefactos de auditoría deben mantenerse regularmente. El monitoreo, la remediación y optimización, y la respuesta a incidentes y la caza de amenazas son adiciones modulares que respaldan contratos basados en resultados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Plataforma CNAPP Compatible:
Wiz Lidera mientras Microsoft Defender AceleraWiz representó una participación de ingresos del 15,24% en 2026. Su arquitectura sin agente puede reducir el trabajo de incorporación porque los proveedores no necesitan instalar un agente en cada carga de trabajo. Esto ayuda donde los clientes otorgan un alto valor al tiempo de obtención de valor. Los proveedores alineados con la plataforma pueden utilizar esta arquitectura para incorporar los entornos en la nube de los clientes a la cobertura gestionada más rápidamente. El mercado de servicios de operaciones CNAPP gestionadas incluye, por lo tanto, un ecosistema sustancial construido en torno a plataformas que simplifican la visibilidad inicial.
Microsoft Defender for Cloud se proyecta que se expanda a una CAGR del 14,86% de 2027 a 2032. Este patrón refleja la adopción adicional por parte de organizaciones que ya utilizan infraestructura de Azure y Microsoft 365. Google completó su adquisición de Wiz por 32 mil millones de USD en marzo de 2026, lo que planteó preguntas de neutralidad para algunos compradores centrados en AWS y Azure. Palo Alto Networks introdujo Cortex Cloud en febrero de 2025 como la próxima generación de Prisma Cloud, con capacidades de detección y respuesta en la nube. Check Point también completó un despliegue global con Wiz en septiembre de 2025 que combinó la seguridad de red en la nube con la visibilidad de CNAPP.
Por Entorno en la Nube:
La Nube Pública Lidera mientras la Adopción Multinube se DisparaLa nube pública representó el 38,26% del tamaño del mercado de servicios de operaciones CNAPP gestionadas en 2026. La participación refleja la concentración de cargas de trabajo empresariales en AWS, Azure y Google Cloud. Las bibliotecas de conectores para las API de los hiperescaladores también son más maduras que las de muchos otros entornos. Esto respalda una amplia cobertura gestionada en las cuentas de nube pública. El mercado de servicios de operaciones CNAPP gestionadas sigue vinculado a la escala y la complejidad operativa de estos grandes patrimonios en la nube.
La multinube se proyecta que se expanda a una CAGR del 14,93% de 2027 a 2032. Las organizaciones utilizan 2 o más hiperescaladores para mejorar la resiliencia, gestionar costos y acceder a servicios de IA y análisis específicos del proveedor. Thales identificó un promedio de 2,1 proveedores de nube pública por empresa, creando la necesidad de políticas consistentes en diferentes API, estructuras de identidad y formatos de registro. Los entornos privados e híbridos siguen siendo importantes para las industrias reguladas y las entidades gubernamentales con requisitos de residencia de datos. Los proveedores neutrales a la plataforma compiten con especialistas cuya mayor experiencia puede generar mrgenes más altos en implementaciones complejas de Kubernetes y sin servidor.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Grandes Empresas Dominan mientras las Pymes EscalanLas grandes empresas representaron el 79,22% de los ingresos en 2026. Sus patrimonios en la nube pueden abarcar cientos de cuentas en varios proveedores y unidades de negocio. Estos entornos crean cargas de trabajo de alertas y remediación que pueden superar la capacidad interna incluso cuando los presupuestos están disponibles. Las empresas adquiridas y las operaciones en la nube en mltiples geografías añaden mayor complejidad de conectores y políticas. Esto convierte la entrega especializada en una opción operativa eficiente para muchos grandes compradores en el mercado de servicios de operaciones CNAPP gestionadas.
Las pequeñas y medianas empresas se proyecta que se expandan a una CAGR del 15,14% de 2027 a 2032. Los modelos de servicio estandarizados al estilo de Software como Servicio hacen que las operaciones gestionadas sean más accesibles para organizaciones sin centros de operaciones de seguridad dedicados. CTC lanzó un servicio de CNAPP Gestionado en Japón en 2025 para la implementación de Wiz, detección de alertas e informes operativos en entornos multinube. La empresa estableció un objetivo de ventas combinadas a 3 años de 2 mil millones de JPY (13,25 millones de USD) para su entrega relacionada con Wiz. Los compradores pueden comenzar con la gestión de postura y agregar módulos de detección, respuesta o cumplimiento normativo a medida que sus necesidades se vuelven más desarrolladas.
Por Vertical Industrial:
BFSI Lidera mientras Tecnología de la Información y Telecomunicaciones se Expande más RápidoBanca, Servicios Financieros y Seguros representó el 23,83% de los ingresos en 2026. El sector gestiona datos de alto valor, enfrenta amenazas sofisticadas y opera bajo expectativas regulatorias detalladas. Estas condiciones hacen que las operaciones continuas de seguridad en la nube sean más importantes que las revisiones de seguridad periódicas. La entrega gestionada puede proporcionar los registros recurrentes y el monitoreo necesarios para las instituciones financieras. Esto respalda el papel del mercado de servicios de operaciones CNAPP gestionadas en entornos de nube regulados.
Tecnología de la Información y Telecomunicaciones se proyecta que se expanda a una CAGR del 15,16% de 2027 a 2032. Estas organizaciones utilizan aplicaciones en contenedores, herramientas multinube e infraestructura operada por desarrolladores de manera extensiva. Su patrimonio en la nube puede desarrollarse más rápido que los niveles de personal de seguridad. La atención médica y las ciencias de la vida también utilizan el monitoreo continuo de postura para proteger la información de pacientes alojada en la nube. La demanda del gobierno y la defensa está determinada por los requisitos de FedRAMP High y CMMC en los Estados Unidos. El comercio minorista, el comercio electrónico y la manufactura están expandiéndose desde evaluaciones basadas en cumplimiento normativo hacia el monitoreo continuo a medida que el desarrollo en contenedores se vuelve más común.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Servicios de Operaciones CNAPP Gestionadas en América del Norte
América del Norte concentró el 52,38% de la cuota de ingresos en 2026. La región combina un alto gasto en hiperescaladores, una adopción temprana de CNAPP y una contratación consolidada de seguridad gestionada. La demanda de Estados Unidos está influenciada por las normas de divulgación de ciberseguridad, el uso del NIST CSF 2.0 y los requisitos FedRAMP High para cargas de trabajo adyacentes al sector gubernamental. Canadá se apoya en los servicios financieros y la digitalización del gobierno federal, mientras que México lo hace en los programas de nube para manufactura y comercio minorista. Muchos contratos multinacionales se facturan desde las sedes centrales de Estados Unidos, lo que puede incrementar la cuota registrada de América del Norte en relación con la ubicación de la entrega activa.
Mercado de Servicios de Operaciones CNAPP Gestionadas en América del Sur
América del Sur se encuentra en una etapa más temprana de adopción. Brasil lidera la actividad regional, ya que las necesidades de cumplimiento relacionadas con la LGPD impulsan el uso de seguridad gestionada en los sectores de servicios financieros y salud. Argentina y Chile se están desarrollando a medida que avanzan conjuntamente la madurez en migración a la nube y la concienciación sobre los servicios de operaciones CNAPP gestionadas. El mercado de servicios de operaciones CNAPP gestionadas se enfrenta en esta región a un entorno de compra más sensible al precio. Los proveedores necesitan modelos operativos que demuestren valor frente al costo mensual directo.
Mercado de Servicios de Operaciones CNAPP Gestionadas en Asia-Pacífico y EMEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,23% entre 2027 y 2032. Japón se está consolidando como un centro de servicios CNAPP gestionados, y NTT DoCoMo Business lanzó en noviembre de 2025 una solución de Gestión de Postura de Seguridad con Inteligencia Artificial basada en Wiz. China está organizada en torno a hiperescaladores nacionales y requisitos de ciberseguridad nacionales, lo que favorece la entrega gestionada de origen doméstico. India y Corea del Sur están incrementando la demanda de seguridad en la nube a través de la adopción en servicios financieros y servicios de tecnología de la información. Europa está respaldada por DORA, NIS2, GDPR y las expectativas de contratación del BSI C5:2020 alemán. Oriente Medio y África está liderado por Arabia Saudita y los Emiratos Árabes Unidos, mientras que Sudáfrica y Egipto siguen siendo importantes centros de servicios financieros.
Panorama Competitivo
Concentración del Mercado
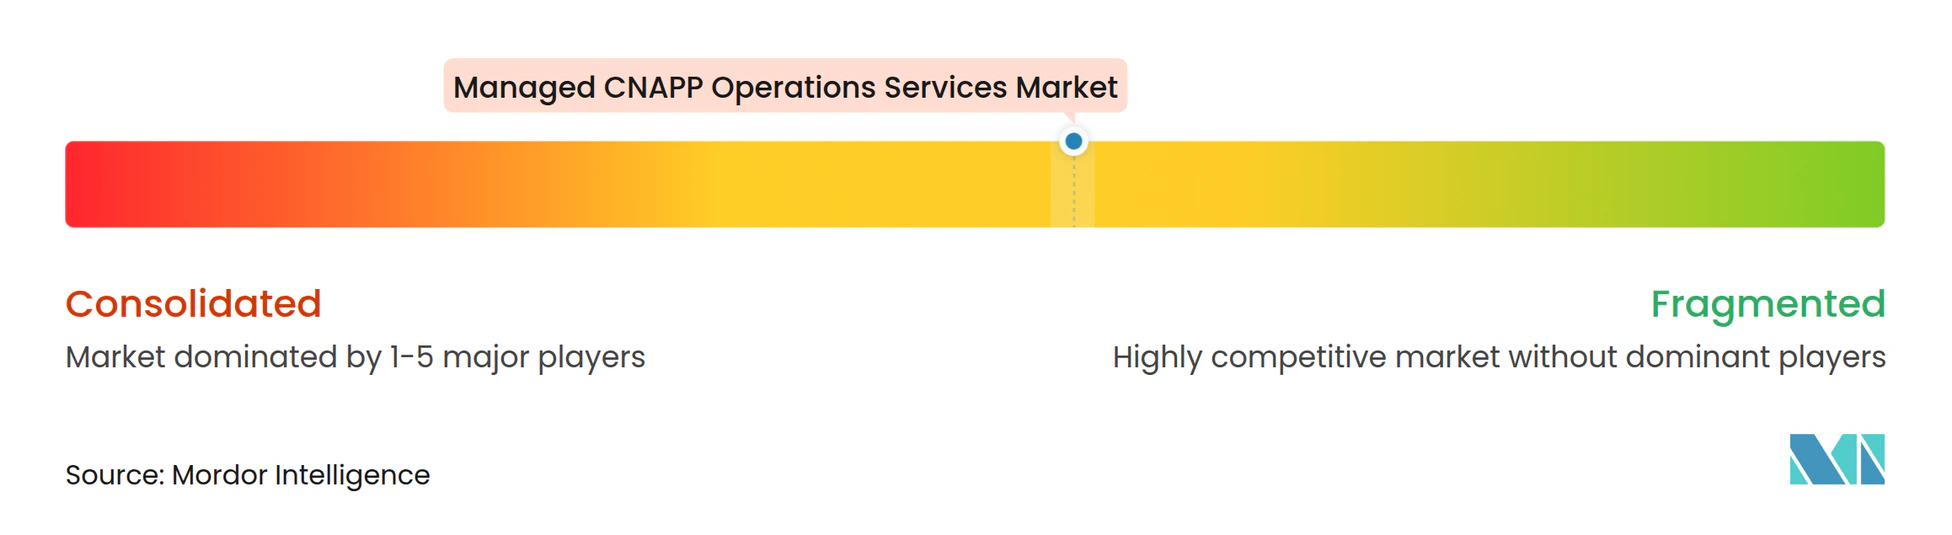
El mercado de servicios de operaciones CNAPP gestionadas está moderadamente fragmentado. Los grandes proveedores de servicios de tecnología de la información compiten a través de la escala de entrega, la amplia cobertura de plataformas y las relaciones con los hiperescaladores. Los proveedores especializados compiten a través del ajuste de alertas, la orientación de remediación específica para la nube y una incorporación más rápida en plataformas seleccionadas. Esta estructura ofrece a los compradores una elección entre amplia capacidad de integración y profundidad técnica especializada. Una puntuación de concentración de mercado de 6 sobre 10 refleja la presencia de grandes proveedores globales junto a un nivel significativo de especialistas, sin que se indique una participación combinada de los principales actores en la evidencia disponible.
Los proveedores utilizan cada vez más la clasificación asistida por IA para mejorar la economía de la entrega. La puntuación y supresión de alertas pueden reducir el esfuerzo del analista requerido antes de que un humano valide un hallazgo. Wipro y CrowdStrike lanzaron el Centro de Comando CISO en septiembre de 2026, combinando una estrategia de riesgo liderada por consultoría con detección y respuesta gestionadas nativas de IA. Tamnoon utiliza su agente de IA Tami para consolidar y priorizar alertas antes de que los CloudPros humanos revisen las recomendaciones. El mercado de servicios de operaciones CNAPP gestionadas puede beneficiarse cuando la automatización mejora la consistencia de la respuesta sin eliminar la revisión humana de los cambios en producción.
Las credenciales de confianza y cumplimiento normativo también afectan la selección de proveedores. La certificación SOC 2 Tipo II y la certificación ISO 27001 son importantes para los proveedores que atienden a clientes regulados. La acreditación CMMC Nivel 3 puede diferenciar a los proveedores que atienden entornos en la nube adyacentes al gobierno de los Estados Unidos. Accenture amplió su asociación con Google Cloud en marzo de 2026 e integró Google Security Operations con su Fábrica de Migración de IA en Ciberseguridad. El programa de Seguridad Unificada Recomendada de Google se amplió en diciembre de 2025 para incluir a Palo Alto Networks junto a CrowdStrike, Fortinet y Wiz. Los proveedores que pueden normalizar los hallazgos en más de 1 plataforma CNAPP pueden atender a compradores que utilizan varias plataformas al mismo tiempo.
Líderes de la Industria de Servicios de Operaciones CNAPP Gestionadas
-
Accenture plc
-
Deloitte Touche Tohmatsu Limited
-
Tata Consultancy Services Limited
-
International Business Machines Corporation
-
Wipro Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones CNAPP Gestionadas Empresas cubiertas en este informe
- Accenture plc
- Deloitte Touche Tohmatsu Limited
- Tata Consultancy Services Limited
- International Business Machines Corporation
- Wipro Limited
- Capgemini SE
- HCL Technologies Limited
- Kyndryl Holdings, Inc.
- Cognizant Technology Solutions Corporation
- NTT DATA Corporation
- DXC Technology Company
- Persistent Systems Limited
- Mphasis Limited
- LTIMindtree Limited
- GuidePoint Security LLC
- Check Point Software Technologies Ltd.
- Novacoast, Inc.
- Integrity360 Group Limited
- Tamnoon, Inc.
- Lightstream Technical Services, LLC
- Palo Alto Networks, Inc.
- CrowdStrike Holdings, Inc.
- Orca Security Ltd.
- Wiz, Inc.
- Microsoft Corporation
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones CNAPP Gestionadas
- Septiembre de 2026: Wipro y CrowdStrike lanzaron el Centro de Comando CISO, una práctica de ciberseguridad liderada por consultoría que combina las soluciones de Inteligencia de Wipro, CyberTransform y CyberShield, con la plataforma CrowdStrike Falcon. El Centro ofrece protección integrada en seguridad de endpoints, seguridad en la nube, gestión de exposición y seguridad de IA a través de un centro de operaciones de seguridad unificado, operacionalizando un modelo liderado por el riesgo empresarial que va más allá de la detección y respuesta gestionadas impulsadas por herramientas.
- Mayo de 2026: eSentire lanzó MDR para Wiz, extendiendo su cartera de detección y respuesta gestionadas a la plataforma Wiz. El servicio cubre tanto Wiz Cloud, monitoreo de CSPM y CIEM sin agente, como Wiz Defend, monitoreo en tiempo de ejecución, proporcionando investigación del centro de operaciones de seguridad las 24 horas del día, los 7 días de la semana en AWS, Azure y Google Cloud a través del motor de correlación Atlas de eSentire, con una incorporación simplificada que permite la conexión de Wiz en minutos.
- Marzo de 2026: Accenture amplió su asociación estratégica con Google Cloud, integrando la plataforma Google Security Operations con la Fábrica de Migración de IA en Ciberseguridad de Accenture para transiciones aceleradas de SIEM y entrega unificada de seguridad en la nube. Accenture desplegó simultáneamente Wiz en su propio patrimonio global en la nube, reforzando su posición como socio clave de entrega gestionada para la combinación de Google Cloud y Wiz tras la adquisición de Google.
- Marzo de 2026: Google completó su adquisición de Wiz por 32 mil millones de USD, la mayor adquisición en la historia de Google y una de las más grandes en ciberseguridad, colocando la plataforma CNAPP líder bajo la propiedad de un hiperescalador. La transacción fue aprobada por el Departamento de Justicia de los Estados Unidos y la Comisión Europea sin condiciones de comportamiento formales, aunque la Cloud Security Alliance la identificó como un evento de riesgo de proveedor material que requiere revisiones de dependencia de CNAPP empresarial.
Alcance del Informe Global del Mercado de Servicios de Operaciones CNAPP Gestionadas
El Mercado de Servicios de Operaciones CNAPP Gestionadas comprende servicios de seguridad externalizados y disponibles las 24 horas del día, los 7 días de la semana, en los que un proveedor externo opera y gestiona una Plataforma de Protección de Aplicaciones Nativas en la Nube (CNAPP) en nombre de una organización, cubriendo la gestión continua de la postura de seguridad en la nube, la remediación de configuraciones incorrectas, la gestión de vulnerabilidades y derechos, la detección y respuesta a amenazas en tiempo de ejecución, y la clasificación de alertas en entornos nativos en la nube (contenedores, Kubernetes, sin servidor, microservicios y multinube).
El Informe del Mercado de Servicios de Operaciones CNAPP Gestionadas está segmentado por Tipo de Servicio (Operaciones CNAPP Gestionadas, Monitoreo de Seguridad en la Nube Gestionado, Detección y Respuesta en la Nube Gestionada, Cumplimiento Normativo y Generación de Evidencia Gestionados, Remediación y Optimización Gestionadas, Respuesta a Incidentes y Caza de Amenazas Gestionadas), Plataforma CNAPP Compatible (Wiz, Prisma Cloud, Orca Security, Microsoft Defender for Cloud, CrowdStrike Falcon Cloud Security, Check Point CloudGuard, Otras Plataformas CNAPP), Entorno en la Nube (Nube Pública, Nube Privada, Nube Híbrida, Multinube), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Banca, Servicios Financieros y Seguros, Atención Médica y Ciencias de la Vida, Gobierno y Defensa, Tecnología de la Información y Telecomunicaciones, Comercio Minorista y Comercio Electrónico, Manufactura, Otro Vertical Industrial) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones CNAPP Gestionadas |
| Monitoreo de Seguridad en la Nube Gestionado |
| Detección y Respuesta en la Nube Gestionada |
| Cumplimiento Normativo y Generación de Evidencia Gestionados |
| Remediación y Optimización Gestionadas |
| Respuesta a Incidentes y Caza de Amenazas Gestionadas |
| Wiz |
| Prisma Cloud |
| Orca Security |
| Microsoft Defender for Cloud |
| CrowdStrike Falcon Cloud Security |
| Check Point CloudGuard |
| Otras Plataformas CNAPP |
| Nube Pública |
| Nube Privada |
| Nube Híbrida |
| Multinube |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros |
| Atención Médica y Ciencias de la Vida |
| Gobierno y Defensa |
| Tecnología de la Información y Telecomunicaciones |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Otro Vertical Industrial |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Servicio | Operaciones CNAPP Gestionadas | |
| Monitoreo de Seguridad en la Nube Gestionado | ||
| Detección y Respuesta en la Nube Gestionada | ||
| Cumplimiento Normativo y Generación de Evidencia Gestionados | ||
| Remediación y Optimización Gestionadas | ||
| Respuesta a Incidentes y Caza de Amenazas Gestionadas | ||
| Por Plataforma CNAPP Compatible | Wiz | |
| Prisma Cloud | ||
| Orca Security | ||
| Microsoft Defender for Cloud | ||
| CrowdStrike Falcon Cloud Security | ||
| Check Point CloudGuard | ||
| Otras Plataformas CNAPP | ||
| Por Entorno en la Nube | Nube Pública | |
| Nube Privada | ||
| Nube Híbrida | ||
| Multinube | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros | |
| Atención Médica y Ciencias de la Vida | ||
| Gobierno y Defensa | ||
| Tecnología de la Información y Telecomunicaciones | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Otro Vertical Industrial | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones CNAPP gestionadas?
El mercado de servicios de operaciones CNAPP gestionadas es de 2,58 mil millones de USD en 2026 y se proyecta que alcance 7,28 mil millones de USD en 2032 a una CAGR del 14,56%.
¿Qué servicio de CNAPP gestionado se expande más rápido?
La Detección y Respuesta en la Nube Gestionada se proyecta que se expanda a una CAGR del 14,82% de 2027 a 2032.
¿Qué entorno en la nube tiene la mayor participación de servicios de CNAPP gestionados?
La nube pública representó el 38,26% de la participación de ingresos en 2026, respaldada por cargas de trabajo empresariales en AWS, Azure y Google Cloud.
¿Por qué las organizaciones utilizan servicios de operaciones CNAPP gestionadas?
La complejidad de la multinube, la escasez de habilidades en seguridad en la nube, las necesidades de cumplimiento normativo continuo y un mayor número de cargas de trabajo nativas en la nube están aumentando la necesidad de soporte operativo externo.
¿Qué organizaciones representan la mayor demanda de servicios de CNAPP gestionados?
Las grandes empresas representaron el 79,22% de los ingresos en 2026 porque sus patrimonios en la nube crean cargas de trabajo sustanciales de alertas, conectores y remediación.
¿Qué región se espera que se expanda más rápido en servicios de CNAPP gestionados?
Asia-Pacífico se proyecta que se expanda a una CAGR del 15,23% de 2027 a 2032, respaldada por la adopción de la nube y la demanda de capacidades de seguridad nativas en la nube.