
Tamanho e Participação do Mercado de Serviços Gerenciados de Observabilidade em Nuvem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
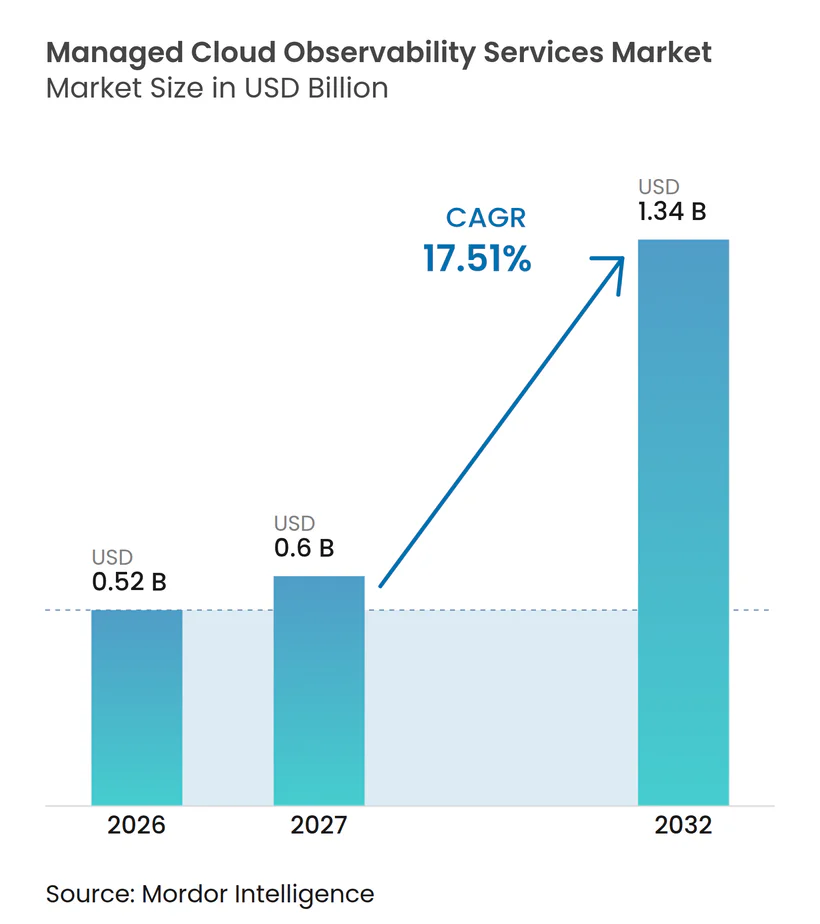
| Tamanho do Mercado (2027) | 0.6 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.34 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.51 % |
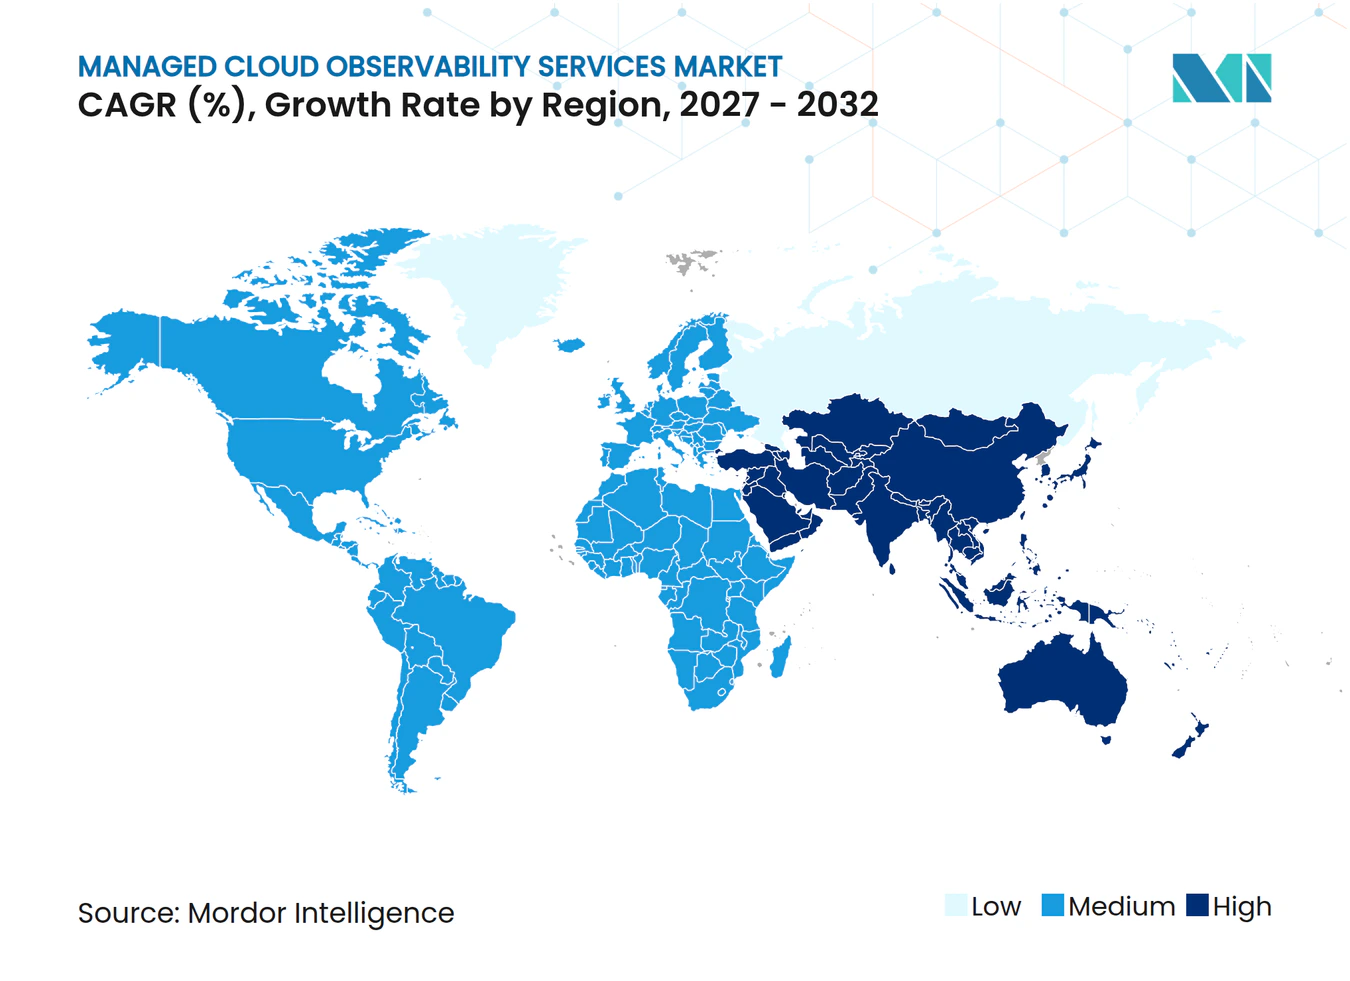
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Observabilidade em Nuvem por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de observabilidade em nuvem está projetado para expandir de 0,52 bilhões de USD em 2026 e 0,61 bilhões de USD em 2027 para 1,34 bilhões de USD até 2032, registrando um CAGR de 17,51% entre 2027 e 2032. O mercado de serviços gerenciados de observabilidade em nuvem é moldado pela complexidade operacional de múltiplas nuvens, pela disponibilidade limitada de talentos especializados em engenharia e pela expansão de cargas de trabalho de IA que necessitam de telemetria mais detalhada. Os compradores buscam cada vez mais provedores que operem plataformas, gerenciem pipelines de monitoramento, respondam a incidentes e apoiem programas de confiabilidade. Essa mudança torna as operações externas uma opção prática para empresas de médio e grande porte com ambientes complexos. Provedores que gerenciam custos de dados e conectam ferramentas fragmentadas podem fortalecer sua posição contratual. O mercado de serviços gerenciados de observabilidade em nuvem também cria oportunidades para serviços desenvolvidos em torno de requisitos regulatórios, de residência de dados e de implantação híbrida.
Principais Conclusões do Relatório
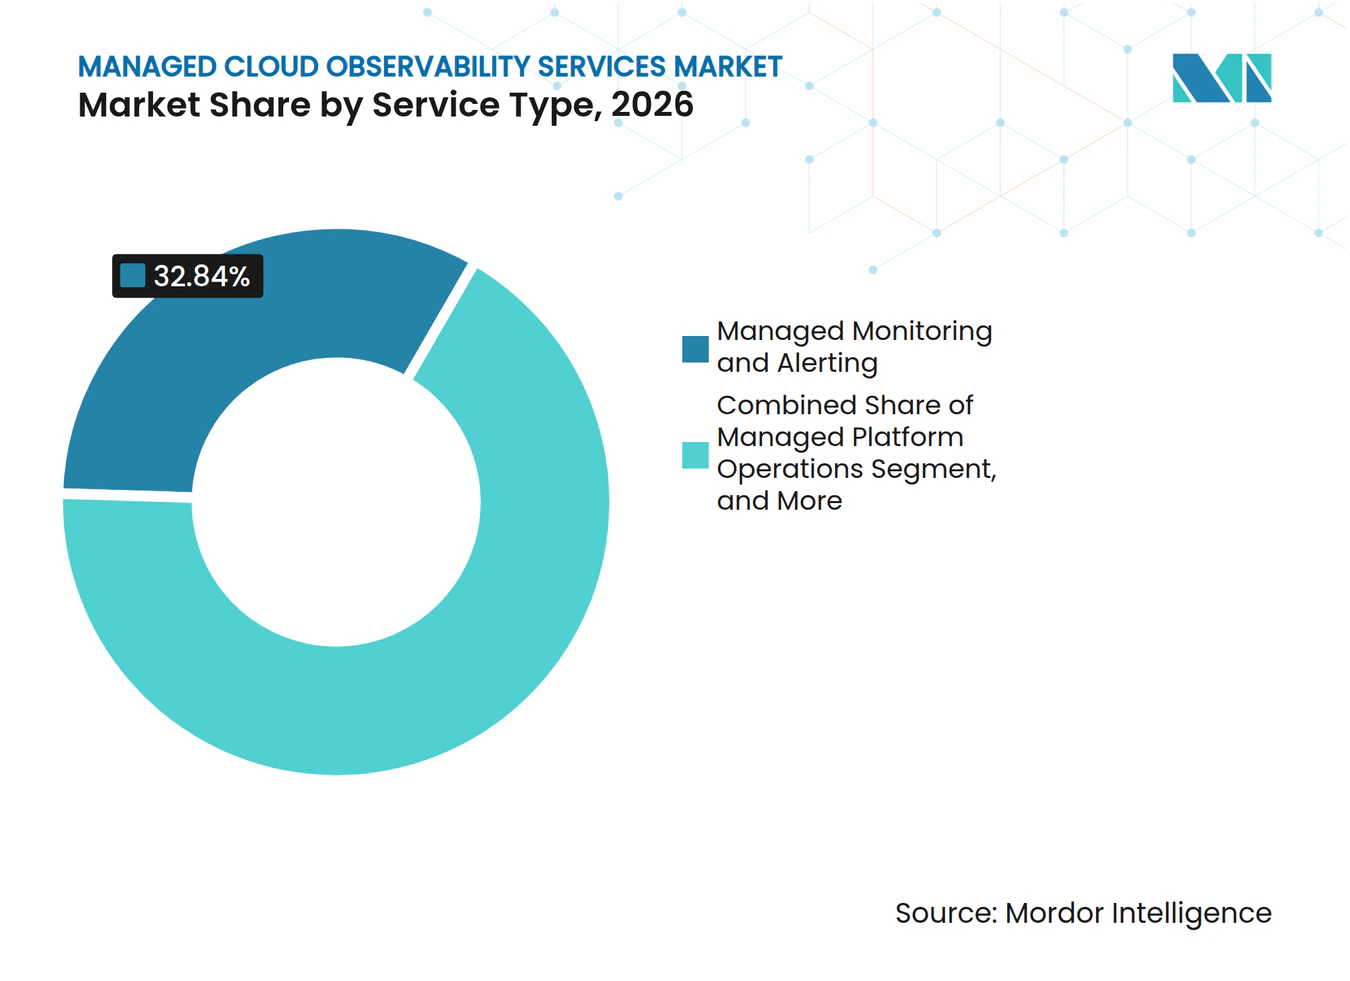
- Por tipo de serviço, monitoramento e alertas gerenciados detinham 32,84% da participação de mercado de serviços gerenciados de observabilidade em nuvem em 2026, enquanto a engenharia de otimização e confiabilidade gerenciada deve expandir a um CAGR de 22,80% até 2032.
- Por modelo de implantação, os serviços hospedados pelo provedor detinham 58,72% da participação de mercado de serviços gerenciados de observabilidade em nuvem em 2026, enquanto os serviços distribuídos e hospedados de forma híbrida devem expandir a um CAGR de 23,40% até 2032.
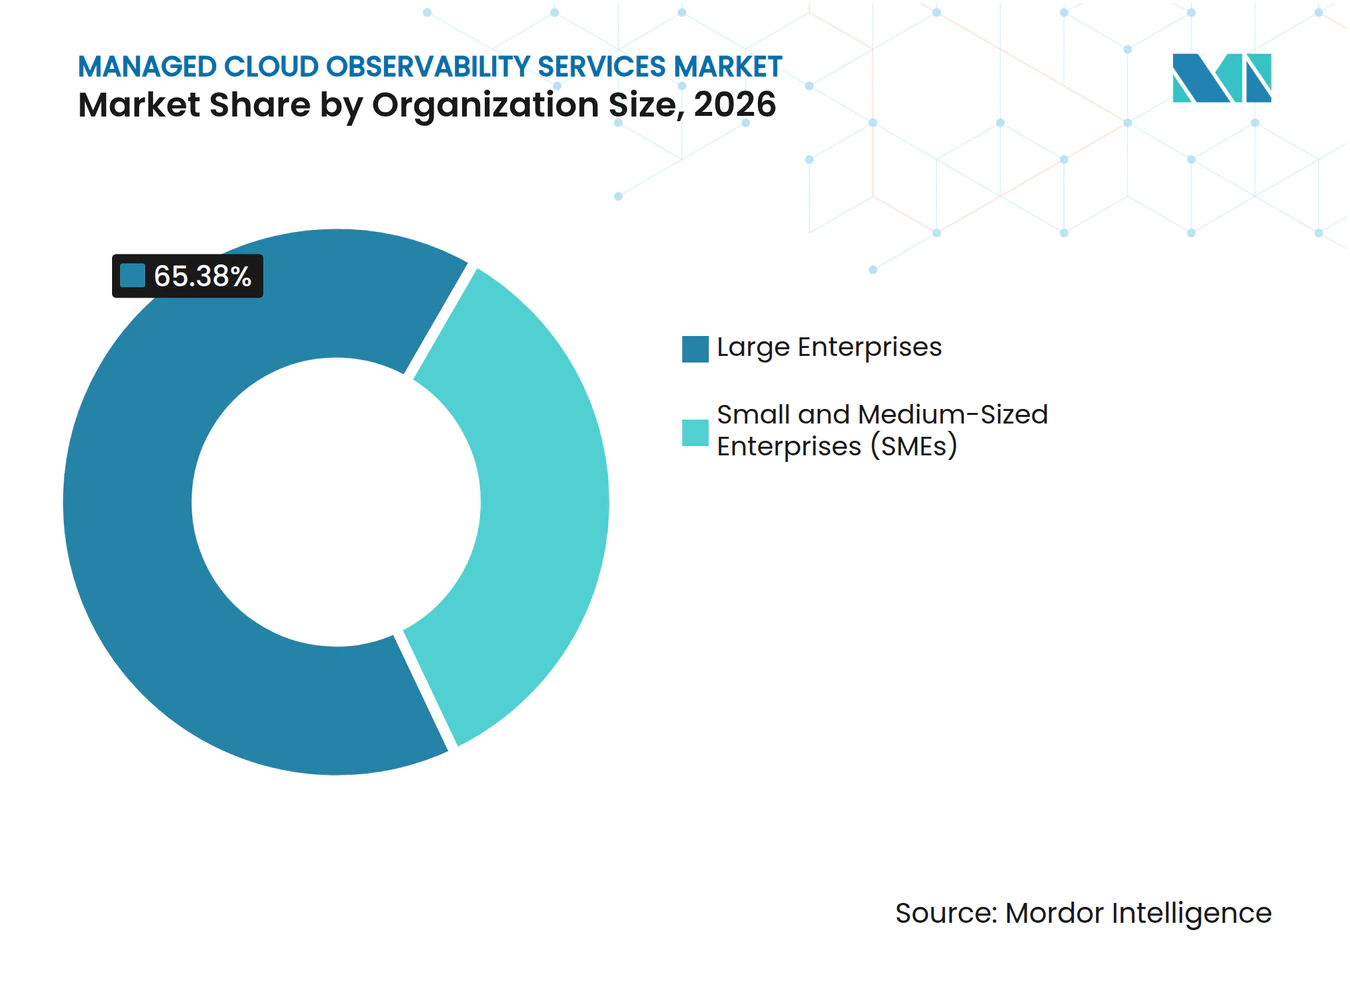
- Por porte organizacional, as grandes empresas responderam por 65,38% da receita em 2026, enquanto as PMEs devem expandir a um CAGR de 20,60% até 2032.
- Por setor de usuário final, TI e telecomunicações detinham 28,64% da receita em 2026, enquanto saúde e ciências da vida devem expandir a um CAGR de 23,10% até 2032.
- Por geografia, a América do Norte detinha 37,42% da receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 22,20% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Múltiplas Nuvens e Nuvem Híbrida | +5.2% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Requisitos de Visibilidade de Cargas de Trabalho de IA e GPU | +3.8% | Global, liderado pela América do Norte, com a Ásia-Pacífico escalando rapidamente | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Engenharia de Observabilidade | +2.9% | Global, maior gravidade na América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Interoperabilidade de Fornecedores Liderada pelo OpenTelemetry | +1.8% | Global, maior adoção empresarial na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Responsabilidade em Nível de Diretoria pela Confiabilidade e Experiência Digital | +1.4% | América do Norte e Europa, com expansão para os principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Nuvem Soberana e Residência de Dados | +1.1% | Europa e Oriente Médio, com expansão seletiva para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Operacional de Múltiplas Nuvens e Nuvem Híbrida
O mercado de serviços gerenciados de observabilidade em nuvem se beneficia do uso mais amplo de ambientes híbridos e de múltiplas nuvens. Diversas empresas utilizam ambientes de TI híbridos ou de múltiplas nuvens. Diferentes provedores geram métricas, logs e rastreamentos em esquemas distintos. Um problema de latência na AWS pode, portanto, exigir que as equipes conectem sinais do Azure ou de outra plataforma antes de identificar a causa. Esse trabalho consome tempo de engenharia que muitas organizações não podem dedicar à manutenção de plataformas. Provedores gerenciados podem pré-integrar pipelines de telemetria e reduzir esse ônus de normalização à medida que os clientes adicionam mais plataformas de nuvem.
Requisitos de Visibilidade de Cargas de Trabalho de IA e GPU
O treinamento e a inferência de IA adicionam requisitos operacionais que o monitoramento convencional de aplicações não foi projetado para cobrir. A utilização de GPU, a capacidade de memória, o throughput de NVLink e a atribuição de carga de trabalho determinam se um ambiente de IA performa conforme o planejado. A Splunk disponibilizou o Monitoramento de Infraestrutura de IA de forma geral em setembro de 2025, com suporte para AWS Bedrock, Azure OpenAI, Google Cloud Vertex AI e ambientes de GPU NVIDIA.[1] A New Relic relatou que 82,6% dos entrevistados consideravam a observabilidade mais importante à medida que o código gerado por IA se tornava mais comum, enquanto 24,6% relataram operar agentes de IA em produção sem monitoramento.[2] O mercado de serviços gerenciados de observabilidade em nuvem pode suprir essa lacuna quando os provedores combinam conhecimento de plataforma com suporte operacional multifornecedor. A necessidade é mais intensa onde as equipes internas precisam supervisionar ferramentas de IA de vários fornecedores.
Escassez de Talentos em Engenharia de Observabilidade
O mercado de serviços gerenciados de observabilidade em nuvem também é sustentado pela disponibilidade limitada de profissionais capazes de combinar engenharia de confiabilidade de sites e expertise em telemetria. Empresas que constroem programas totalmente internos precisam recrutar especialistas e retê-los enquanto operam uma plataforma em evolução. Isso pode deixar menos tempo para melhorias de produtos e entrega de aplicações. Provedores gerenciados distribuem expertise especializada entre várias contas de clientes e diluem o custo dessas capacidades. A New Relic identificou a capacidade operacional como uma importante restrição ao crescimento na Austrália e no Japão em sua pesquisa da Ásia-Pacífico de 2026. Essa restrição pode tornar as operações gerenciadas mais atraentes em mercados onde o talento técnico é escasso.
Interoperabilidade de Fornecedores Liderada pelo OpenTelemetry
O OpenTelemetry está mudando a forma como os provedores posicionam os serviços gerenciados de observabilidade. A Cloud Native Computing Foundation graduou o OpenTelemetry em maio de 2026, registrando mais de 12.000 colaboradores de mais de 2.800 empresas.[3] Esse padrão reduz a dependência de instrumentação proprietária e desloca a concorrência para análise, operações de serviço e resultados de negócios. Os provedores podem criar valor gerenciando a implantação de coletores, a configuração de roteamento e a governança de esquemas para os clientes. Uma pesquisa patrocinada pela Elastic relatou que 11% das organizações utilizavam o OpenTelemetry em produção em 2026, e 36% estavam experimentando-o. O mercado de serviços gerenciados de observabilidade em nuvem pode se beneficiar quando os provedores simplificam esse trabalho operacional sem impor uma carga adicional às equipes de engenharia dos clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada de Custos de Ingestão e Retenção de Telemetria | -1.9% | Global, mais acentuado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Proliferação de Ferramentas e Fricção na Migração | -1.4% | Global, maior gravidade em ambientes de grandes empresas | Médio prazo (2-4 anos) |
| Fadiga de Alertas e Instrumentação de Baixa Qualidade | -0.8% | Global | Médio prazo (2-4 anos) |
| Resistência dos Clientes à Terceirização de Dados Operacionais | -0.6% | Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada de Custos de Ingestão e Retenção de Telemetria
A economia da telemetria pode afetar as decisões de renovação no mercado de serviços gerenciados de observabilidade em nuvem. As cargas de trabalho nativas de nuvem geram volumes maiores de logs, rastreamentos e métricas à medida que os serviços se tornam mais distribuídos. Os provedores precisam controlar a ingestão por meio de amostragem, filtragem e retenção em camadas. Uma governança de dados sólida pode ajudar os clientes a limitar dados de baixo valor antes que entrem em plataformas pagas. Os controles de custos devem preservar as informações de diagnóstico necessárias para manter serviços confiáveis. Provedores que não conseguem demonstrar esses controles enfrentam pressão sobre preços e retenção de contratos.
Proliferação de Ferramentas e Fricção na Migração
A proliferação de ferramentas pode retardar a integração de provedores e atrasar a realização de valor. A New Relic relatou que a empresa média utilizava 5 ferramentas de observabilidade em 2026, refletindo o aumento do uso de ferramentas pontuais específicas para IA. Um cliente pode precisar racionalizar um portfólio de 6 a 15 ferramentas antes que um provedor possa estabelecer operações de serviço consistentes. Os investimentos existentes também podem tornar as organizações relutantes em migrar para uma única plataforma. Isso favorece modelos gerenciados que trabalham em conjunto com as ferramentas atuais do cliente, em vez de exigir uma substituição completa. O mercado de serviços gerenciados de observabilidade em nuvem pode, portanto, recompensar provedores que apoiam a migração gradual e as operações híbridas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Engenharia de Confiabilidade Está Ganhando Terreno sobre as Bases de MonitoramentoO monitoramento e os alertas gerenciados detinham 32,84% da participação de mercado de serviços gerenciados de observabilidade em nuvem em 2026. É o ponto de partida para muitos engajamentos, pois painéis, alertas e fluxos de trabalho de notificação são visíveis para as equipes de operações diariamente. O monitoramento ajuda os clientes a identificar problemas de serviço e a estabelecer controle operacional básico. As operações de plataforma e a resposta a incidentes ampliam essa capacidade por meio do gerenciamento do ciclo de vida da plataforma e da escalada de plantão. A governança, os relatórios e a conformidade também são importantes para clientes dos setores de serviços bancários, financeiros e de seguros (BFSI), saúde e setor público com obrigações de auditoria.
A engenharia de otimização e confiabilidade gerenciada deve expandir a um CAGR de 22,80% até 2032. O tamanho do mercado de serviços gerenciados de observabilidade em nuvem para esse serviço reflete uma transição das métricas de disponibilidade para a eficiência de capacidade e o gerenciamento de orçamento de erros. A oferta da Kyndryl com a Dynatrace combina o AI Bridge com mais de 7.000 playbooks de automação. O trabalho se concentra no tempo de diagnóstico, na redução do ruído de alertas e no desempenho de confiabilidade. Os provedores podem se diferenciar conectando a telemetria a esses resultados operacionais.



Por Modelo de Implantação:
As Arquiteturas Híbridas Estão Desafiando a Liderança dos Serviços Hospedados pelo ProvedorOs serviços hospedados pelo provedor responderam por 58,72% do tamanho do mercado de serviços gerenciados de observabilidade em nuvem em 2026. Esse modelo fornece uma plataforma totalmente operacional sem exigir que os clientes gerenciem infraestrutura, eventos de escalonamento ou ciclos de atualização. A Grafana Labs relatou que a participação de organizações que utilizam software de observabilidade como serviço em alguma capacidade aumentou de 42% em 2025 para a maioria em 2026.[4] Isso sustenta a demanda por plataformas operadas externamente entre empresas com programas de nuvem consolidados. As opções hospedadas pelo cliente permanecem relevantes onde os clientes mantêm seu próprio ambiente de computação.
Os serviços distribuídos e hospedados de forma híbrida devem expandir a um CAGR de 23,40% até 2032. Requisitos de residência de dados, latência de borda e cargas de trabalho regulamentadas podem impedir que toda a telemetria passe por um ambiente de nuvem compartilhado. O mercado de serviços gerenciados de observabilidade em nuvem inclui, portanto, uma necessidade crescente de arquiteturas divididas com suporte operacional gerenciado. A Integrated Research introduziu instâncias dedicadas de nuvem privada virtual e hospedagem regional com o Prognosis Elevate em novembro de 2025. Esses designs tornam a expertise em correlação entre ambientes mais valiosa para os clientes.
Por Porte da Organização:
A Entrada das PMEs Acelera à Medida que os Modelos de Precificação EvoluemAs grandes empresas detinham 65,38% da receita em 2026. Seus parques multifornecedor e requisitos operacionais globais podem suportar engajamentos gerenciados amplos. Essas organizações podem gerar bilhões de pontos de dados de telemetria por dia e requerem equipes que operam em várias regiões. O acordo da Kyndryl com a Murata Manufacturing cobre serviços gerenciados para 1.000 sistemas hospedados na AWS até junho de 2029. Esse trabalho plurianual demonstra por que as grandes organizações são contas importantes no mercado de serviços gerenciados de observabilidade em nuvem.
As PMEs devem expandir a um CAGR de 20,60% até 2032. Opções baseadas em consumo e de preço anual fixo podem reduzir a barreira de entrada para empresas sem uma equipe dedicada de confiabilidade. Isso é relevante para organizações com 50 a 2.000 funcionários que precisam de suporte operacional em escala de nuvem. Empresas nativas de SaaS, startups de fintech e organizações de saúde digital podem precisar desse suporte enquanto a capacidade interna de SRE permanece limitada. O setor de serviços gerenciados de observabilidade em nuvem pode expandir sua base de clientes oferecendo pacotes claros e bem delimitados que preservam as capacidades de monitoramento e resposta a incidentes.

Por Setor do Usuário Final:
A Saúde É o Segmento Vertical de Crescimento Mais RápidoTI e telecomunicações responderam por 28,64% da receita em 2026. Operadoras de telecomunicações e provedores de serviços de TI frequentemente monitoram seus próprios sistemas enquanto apoiam ambientes de clientes. Isso requer observabilidade em plataformas internas e ambientes gerenciados. BFSI, manufatura e industrial, varejo e comércio eletrônico, governo e setor público, energia e serviços públicos, recursos naturais, mídia, entretenimento e jogos também contribuem para o mercado de serviços gerenciados de observabilidade em nuvem. A convergência de tecnologia operacional e a entrega de conteúdo em escala de streaming aumentam os requisitos de telemetria nesses setores.
Saúde e ciências da vida está projetada para expandir a um CAGR de 23,10% até 2032. As organizações de saúde precisam de logs de auditoria, controles de acesso e capacidades de investigação de violações para dados de pacientes hospedados na nuvem. A Dynatrace expandiu a observabilidade em conformidade com a HIPAA na AWS, Microsoft Azure e Google Cloud em junho de 2026. O tamanho do mercado de serviços gerenciados de observabilidade em nuvem para saúde reflete a demanda por armazenamento imutável de logs e relatórios prontos para auditoria. Os provedores podem proteger a telemetria sensível na origem do pipeline.
Análise Geográfica
A América do Norte detinha 37,42% da participação de mercado de serviços gerenciados de observabilidade em nuvem em 2026. A região apresenta alto uso de múltiplas nuvens, contratos baseados em resultados consolidados e maturidade em engenharia de confiabilidade de sites e atividades de AIOps. As operações de nuvem do setor público fornecem uma fonte adicional de demanda. A Kyndryl recebeu um contrato do Departamento de Recursos de Informação do Texas em março de 2026, que concede às agências acesso a serviços gerenciados nas áreas de segurança, resiliência, nuvem, aplicações, dados e IA.[5]
A Europa representa uma parcela significativa do mercado de serviços gerenciados de observabilidade em nuvem, com a soberania de dados influenciando o design dos serviços. O GDPR, o Ato de Dados da UE e o Espaço Europeu de Dados de Saúde podem levar os clientes a considerar arquiteturas híbridas e hospedadas pelo cliente. Esses arranjos podem manter a telemetria em jurisdições europeias. Os requisitos de residência de dados tornam a hospedagem regional e os modelos específicos para cada cliente importantes. Os designs gerenciados podem manter o controle local enquanto suportam a visibilidade entre ambientes.
A Ásia-Pacífico deve expandir a um CAGR de 22,20% até 2032. A New Relic relatou que a IA foi o principal impulsionador de investimentos em observabilidade na região e que interrupções de alto impacto custaram em média 2,2 milhões de USD, em comparação com 1,8 milhão de USD globalmente. A Índia demonstrou alta urgência, com 31% das organizações relatando múltiplas interrupções com impacto nos negócios várias vezes ao dia. A Grafana Labs expandiu o Grafana Cloud para a AWS Tóquio em janeiro de 2026 para atender às preferências de soberania de dados japonesas. Coreia do Sul, Austrália, Sudeste Asiático, China, América do Sul, Oriente Médio e África estão construindo demanda à medida que a complexidade da nuvem cresce mais rapidamente do que a capacidade interna.
Cenário Competitivo
Concentração do Mercado
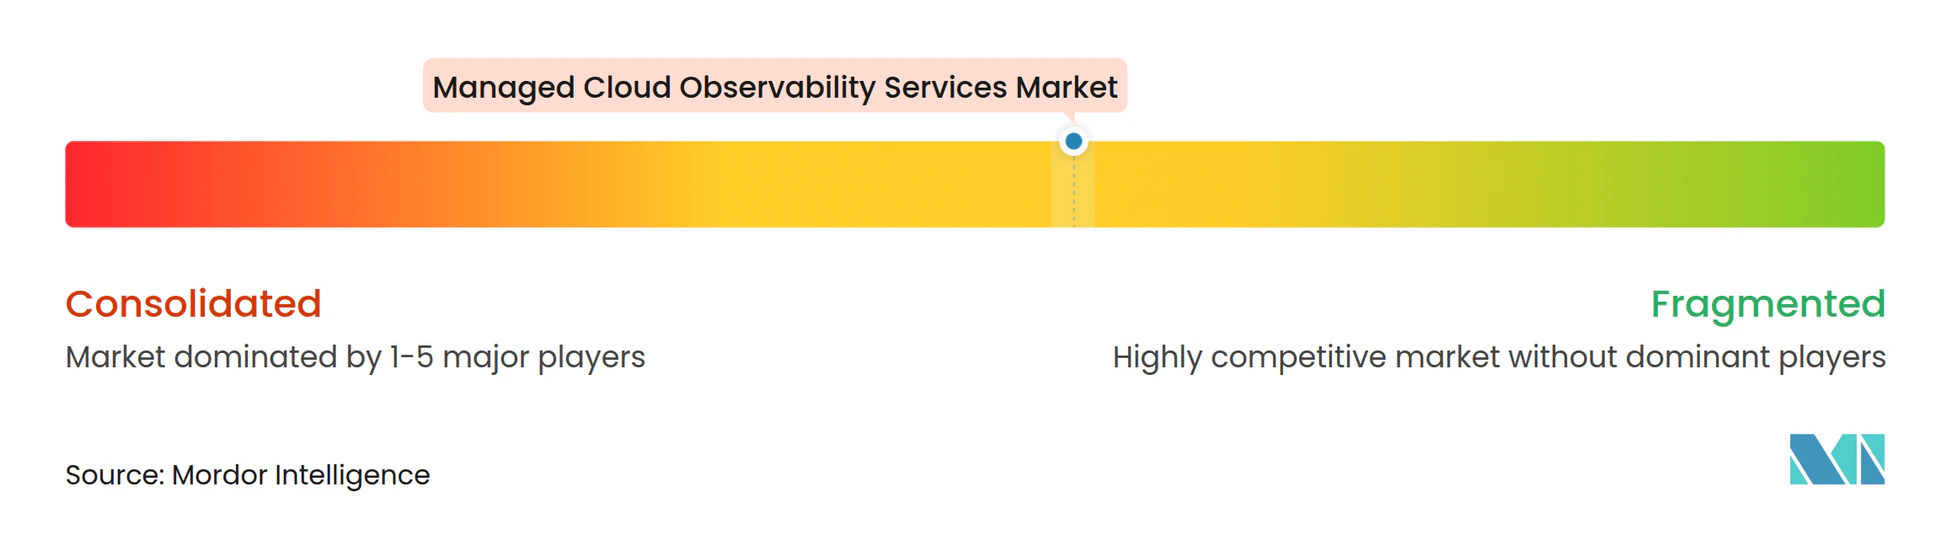
O mercado de serviços gerenciados de observabilidade em nuvem é moderadamente consolidado entre as principais empresas globais de serviços de TI. Kyndryl, IBM, Accenture, Infosys, TCS, Wipro, HCL Technologies e Cognizant competem por grandes contratos por meio de escala de entrega, parcerias de plataforma e automação. Seus serviços frequentemente combinam AIOps com ferramentas da Dynatrace, Splunk e New Relic. A Kyndryl divulgou mais de 7.000 playbooks de automação em sua plataforma AI Bridge.
A Infosys e a LogicMonitor anunciaram uma colaboração em maio de 2025 com o objetivo de diagnóstico 30% mais rápido e 70% menos alertas redundantes. A Accenture Federal Services implantou uma Plataforma Empresarial Gerenciada usando o Splunk Enterprise para uma agência financeira federal dos Estados Unidos. A Wipro foi selecionada pela Vorwerk em 2025 para uma transformação de 5 anos para consolidar aplicações, infraestrutura e cargas de trabalho de cibersegurança em uma plataforma de monitoramento unificada. Esses movimentos mostram como os grandes provedores estendem a observabilidade para contratos gerenciados mais amplos.
Rackspace Technology, NTT DATA, Mission Cloud Services, Ensono, cloudEQ e DXC Technology competem por meio de alinhamento com hiperescaladores, entrega nativa de nuvem e precificação para o mercado intermediário. A Rackspace introduziu uma Plataforma de Gerenciamento de Nuvem baseada em consumo com automação orientada por intenção em agosto de 2025. O mercado de serviços gerenciados de observabilidade em nuvem ainda tem espaço para operações de fábricas de IA, governança de GPU, latência de inferência de LLM e observabilidade de IA agêntica. Nenhuma empresa listada divulgou uma posição dominante nesses serviços especializados. Sua posição competitiva depende de quão efetivamente combinam capacidades especializadas com entrega consciente de custos.
Líderes do Setor de Serviços Gerenciados de Observabilidade em Nuvem
-
Accenture plc
-
IBM Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Observabilidade em Nuvem Empresas cobertas neste relatório
- Accenture plc
- Amazon Web Services, Inc.
- Atos SE
- Canonical Group Limited
- cloudEQ Inc.
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- HCL Technologies Limited
- IBM Corporation
- Infosys Limited
- Cisco Systems, Inc.
- Microland Limited
- Mission Cloud Services, Inc.
- NETbuilder Limited
- NTT DATA, Inc.
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Observabilidade em Nuvem
- Outubro de 2026: A Canon IT Solutions lançou um serviço de observabilidade e um serviço de gerenciamento de incidentes sob sua marca SOLTAGE MSP no Japão, utilizando a plataforma orientada por IA da Dynatrace para fornecer visualização de todo o sistema e resposta mais rápida a incidentes em ambientes locais, de nuvem e de SaaS.
- Setembro de 2026: A New Relic reformulou sua integração de monitoramento do Google Cloud Platform para o mercado japonês, lançando a "Observabilidade do Google Cloud Platform" em agosto de 2026 para fornecer arquitetura de observabilidade em tempo real com segurança aprimorada em paridade com sua integração da AWS, estendendo o suporte de observabilidade gerenciada em múltiplas nuvens para todos os 3 principais hiperescaladores para clientes empresariais japoneses.
- Junho de 2026: A NTT DATA assumiu formalmente o papel de Gerente de Nuvem Pública do Departamento de Recursos de Informação do Texas sob o contrato DIR-STS-PCM-513, substituindo a Rackspace Technology. O acordo plurianual cobre serviços gerenciados de nuvem na AWS, Microsoft Azure, Google Cloud e Oracle para agências estaduais do Texas, com descontos de 21% na AWS no primeiro ano e um mandato para fornecer ferramentas de visibilidade, transparência e governança de nuvem para organizações estaduais.
- Abril de 2026: A BeeX e a SB C&S lançaram conjuntamente o "Serviço de Monitoramento MSP BeeXPlus" no Japão, um pacote de monitoramento gerenciado de preço anual fixo para ambientes de múltiplas nuvens que fornece resposta a alertas 24×7 com estruturas de custo previsíveis.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Observabilidade em Nuvem
O Mercado de Serviços Gerenciados de Observabilidade em Nuvem abrange serviços gerenciados por terceiros que suportam monitoramento contínuo, operações, confiabilidade, otimização de desempenho e governança de aplicações baseadas em nuvem, infraestrutura e ambientes de TI distribuídos. O mercado inclui Operações de Plataforma Gerenciadas, Monitoramento e Alertas Gerenciados, Resposta a Incidentes e Plantão Gerenciados, Engenharia de Otimização e Confiabilidade Gerenciada e Governança, Relatórios e Conformidade Gerenciados. Esses serviços abrangem administração de plataforma de observabilidade, gerenciamento de telemetria, detecção proativa de anomalias, triagem e resolução de incidentes, engenharia de confiabilidade de sites (SRE), otimização de desempenho, monitoramento de nível de serviço e relatórios de conformidade. A receita do mercado inclui taxas recorrentes de serviços gerenciados e encargos de suporte operacional diretamente associados, excluindo assinaturas independentes de software de observabilidade, encargos de consumo de infraestrutura e serviços de consultoria ou implementação pontuais não agrupados com operações gerenciadas contínuas.
O Relatório do Mercado de Serviços Gerenciados de Observabilidade em Nuvem é segmentado por Tipo de Serviço (Operações de Plataforma Gerenciadas, Monitoramento e Alertas Gerenciados, Resposta a Incidentes e Plantão Gerenciados, Engenharia de Otimização e Confiabilidade Gerenciada e Governança, Relatórios e Conformidade Gerenciados), Modelo de Implantação (Serviços de Observabilidade Gerenciados Hospedados pelo Provedor, Serviços de Observabilidade Gerenciados Hospedados pelo Cliente e Serviços de Observabilidade Gerenciados Distribuídos e Hospedados em Modelo Híbrido), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros; TI e Telecomunicações; Saúde e Ciências da Vida; Varejo e Comércio Eletrônico; Manufatura e Industrial; Governo e Setor Público; Energia, Serviços Públicos e Recursos Naturais; Mídia, Entretenimento e Jogos; e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). Os tamanhos e previsões de mercado são apresentados em termos de valor (USD).
Visão geral da segmentação
| Operações de Plataforma Gerenciadas |
| Monitoramento e Alertas Gerenciados |
| Resposta a Incidentes e Plantão Gerenciados |
| Engenharia de Otimização e Confiabilidade Gerenciada |
| Governança, Relatórios e Conformidade Gerenciados |
| Serviços de Observabilidade Gerenciados Hospedados pelo Provedor |
| Serviços de Observabilidade Gerenciados Hospedados pelo Cliente |
| Serviços de Observabilidade Gerenciados Distribuídos e Hospedados em Modelo Híbrido |
| Pequenas e Médias Empresas (PMEs) |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura e Industrial |
| Governo e Setor Público |
| Energia, Serviços Públicos e Recursos Naturais |
| Mídia, Entretenimento e Jogos |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações de Plataforma Gerenciadas | |
| Monitoramento e Alertas Gerenciados | ||
| Resposta a Incidentes e Plantão Gerenciados | ||
| Engenharia de Otimização e Confiabilidade Gerenciada | ||
| Governança, Relatórios e Conformidade Gerenciados | ||
| Por Modelo de Implantação | Serviços de Observabilidade Gerenciados Hospedados pelo Provedor | |
| Serviços de Observabilidade Gerenciados Hospedados pelo Cliente | ||
| Serviços de Observabilidade Gerenciados Distribuídos e Hospedados em Modelo Híbrido | ||
| Por Porte da Organização | Pequenas e Médias Empresas (PMEs) | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura e Industrial | ||
| Governo e Setor Público | ||
| Energia, Serviços Públicos e Recursos Naturais | ||
| Mídia, Entretenimento e Jogos | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de observabilidade em nuvem?
O tamanho do mercado está projetado para aumentar de 0,52 bilhões de USD em 2026 e 0,61 bilhões de USD em 2027 para 1,34 bilhões de USD até 2032, a um CAGR de 17,51% ao longo do período de previsão.
O que está impulsionando a demanda por serviços gerenciados de observabilidade em nuvem?
A complexidade de múltiplas nuvens, as necessidades de visibilidade de cargas de trabalho de IA e a escassez de talentos especializados em engenharia estão aumentando a demanda por operações gerenciadas externamente.
Qual tipo de serviço lidera os serviços gerenciados de observabilidade em nuvem?
O monitoramento e alertas gerenciados lideram com uma participação de 32,84% em 2026, enquanto a engenharia de otimização e confiabilidade tem o CAGR projetado mais alto de 22,80% até 2032.
Qual modelo de implantação está se expandindo mais rapidamente?
Os serviços distribuídos e hospedados em modelo híbrido estão projetados para expandir a um CAGR de 23,40% até 2032, porque cargas de trabalho regulamentadas e de borda precisam de arquiteturas de telemetria mais flexíveis.
Qual setor do usuário final tem a maior expansão projetada?
Saúde e ciências da vida está projetada para expandir a um CAGR de 23,10% até 2032, sustentada por requisitos de auditoria, proteção de dados e conformidade.
Qual região tem a maior expansão projetada?
A Ásia-Pacífico está projetada para expandir a um CAGR de 22,20% até 2032, sustentada pelo investimento em IA, custos de interrupções e crescente complexidade da nuvem.