
Marktgröße und Marktanteil für Managed Cloud Observability Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
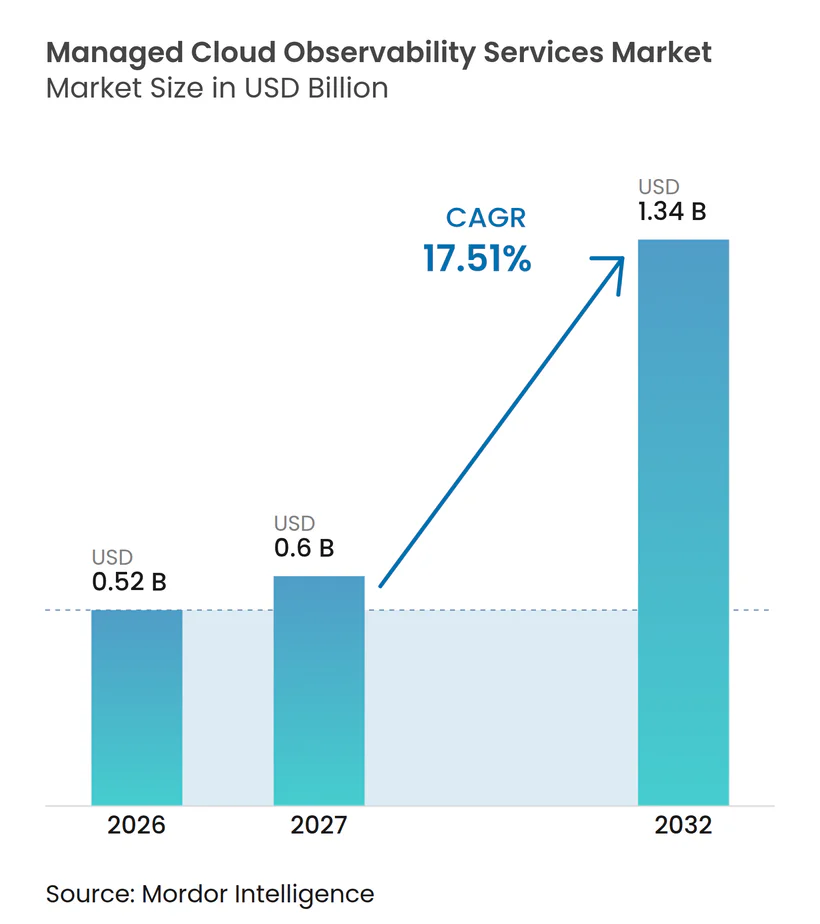
| Marktgröße (2027) | 0.6 Milliarden US-Dollar |
| Marktgröße (2032) | 1.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.51 % |
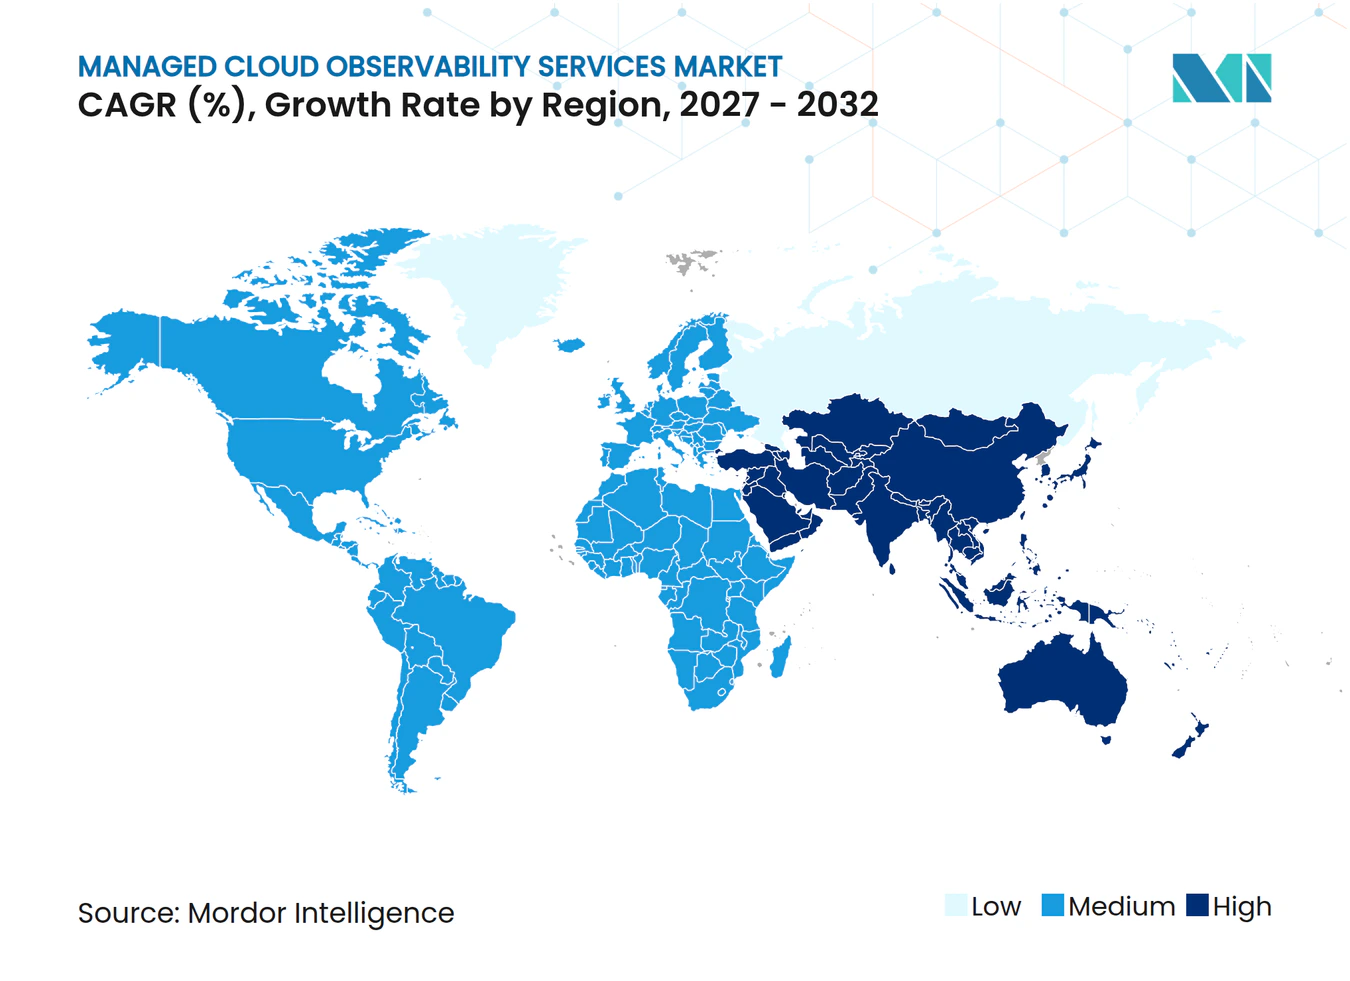
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Cloud Observability Services von Mordor Intelligence
Die Marktgröße für Managed Cloud Observability Services wird voraussichtlich von 0,52 Milliarden USD im Jahr 2026 und 0,61 Milliarden USD im Jahr 2027 auf 1,34 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 17,51 % zwischen 2027 und 2032. Der Markt für Managed Cloud Observability Services wird durch die zunehmende Komplexität des Multi-Cloud-Betriebs, die begrenzte Verfügbarkeit spezialisierter Engineering-Fachkräfte sowie wachsende KI-Workloads geprägt, die eine detailliertere Telemetrie erfordern. Käufer suchen zunehmend nach Anbietern, die Plattformen betreiben, Überwachungs-Pipelines verwalten, auf Vorfälle reagieren und Zuverlässigkeitsprogramme unterstützen. Diese Verlagerung macht externen Betrieb zu einer praktischen Option für mittelgroße und große Unternehmen mit komplexen IT-Umgebungen. Anbieter, die Datenkosten kontrollieren und fragmentierte Tools verbinden, können ihre Vertragsposition stärken. Der Markt für Managed Cloud Observability Services bietet zudem Chancen für Dienste, die auf regulatorische, Datenhaltungs- und Hybrid-Bereitstellungsanforderungen ausgerichtet sind.
Wichtigste Erkenntnisse des Berichts
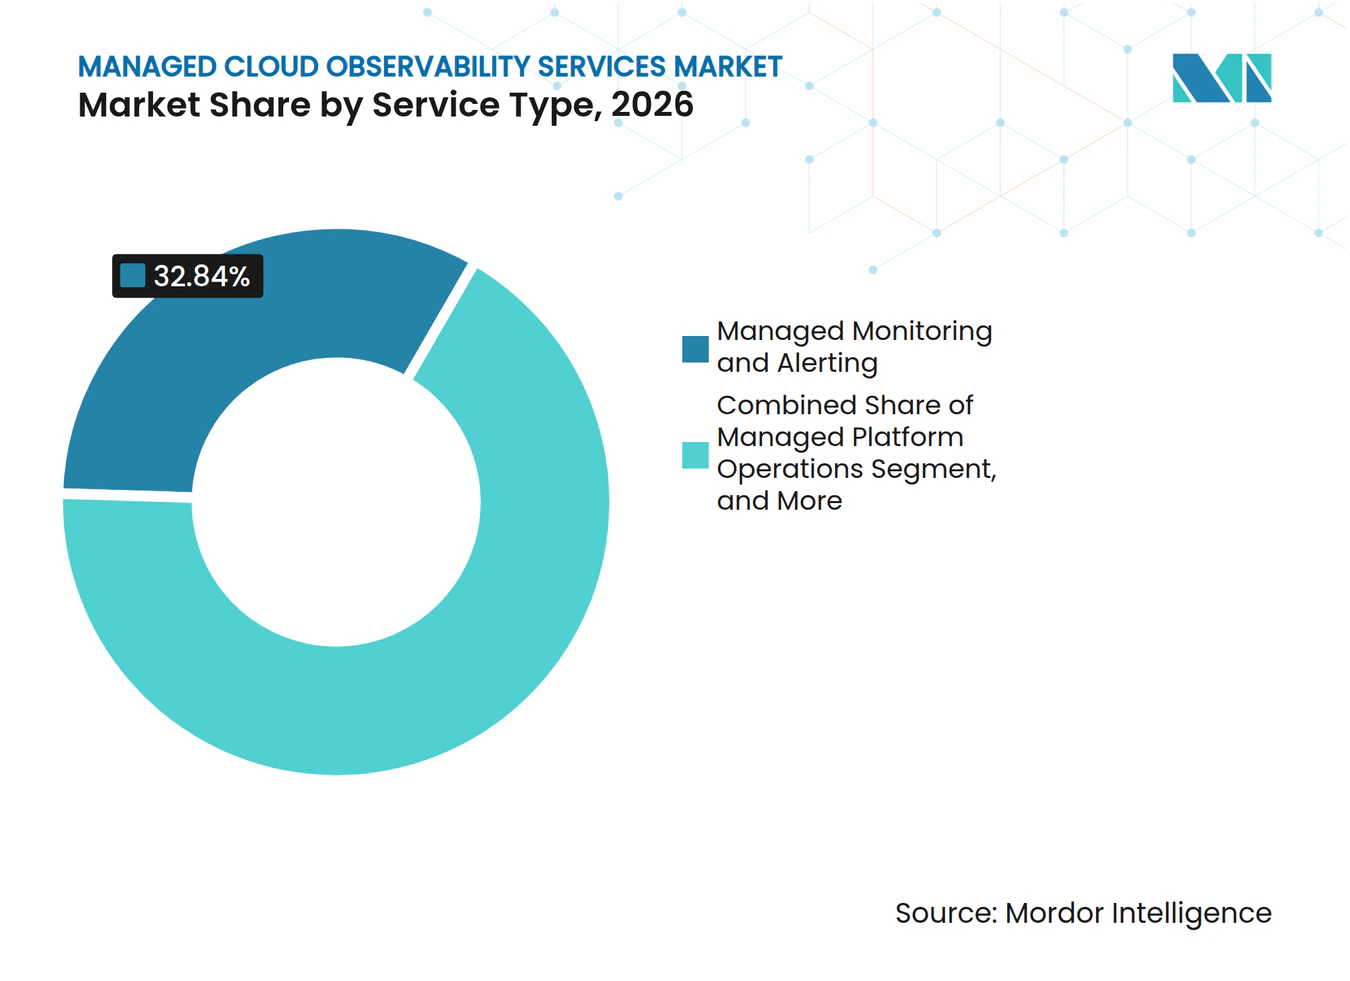
- Nach Dienstleistungstyp hielt verwaltetes Monitoring und Alerting im Jahr 2026 einen Marktanteil von 32,84 % am Markt für verwaltete Cloud-Observability-Dienste, während verwaltete Optimierung und Zuverlässigkeitstechnik bis 2032 voraussichtlich mit einer CAGR von 22,80 % wachsen wird.
- Nach Bereitstellungsmodell hielten anbieterbetriebene Dienste im Jahr 2026 einen Marktanteil von 58,72 % am Markt für verwaltete Cloud-Observability-Dienste, während verteilte und hybrid-betriebene Dienste bis 2032 voraussichtlich mit einer CAGR von 23,40 % wachsen werden.
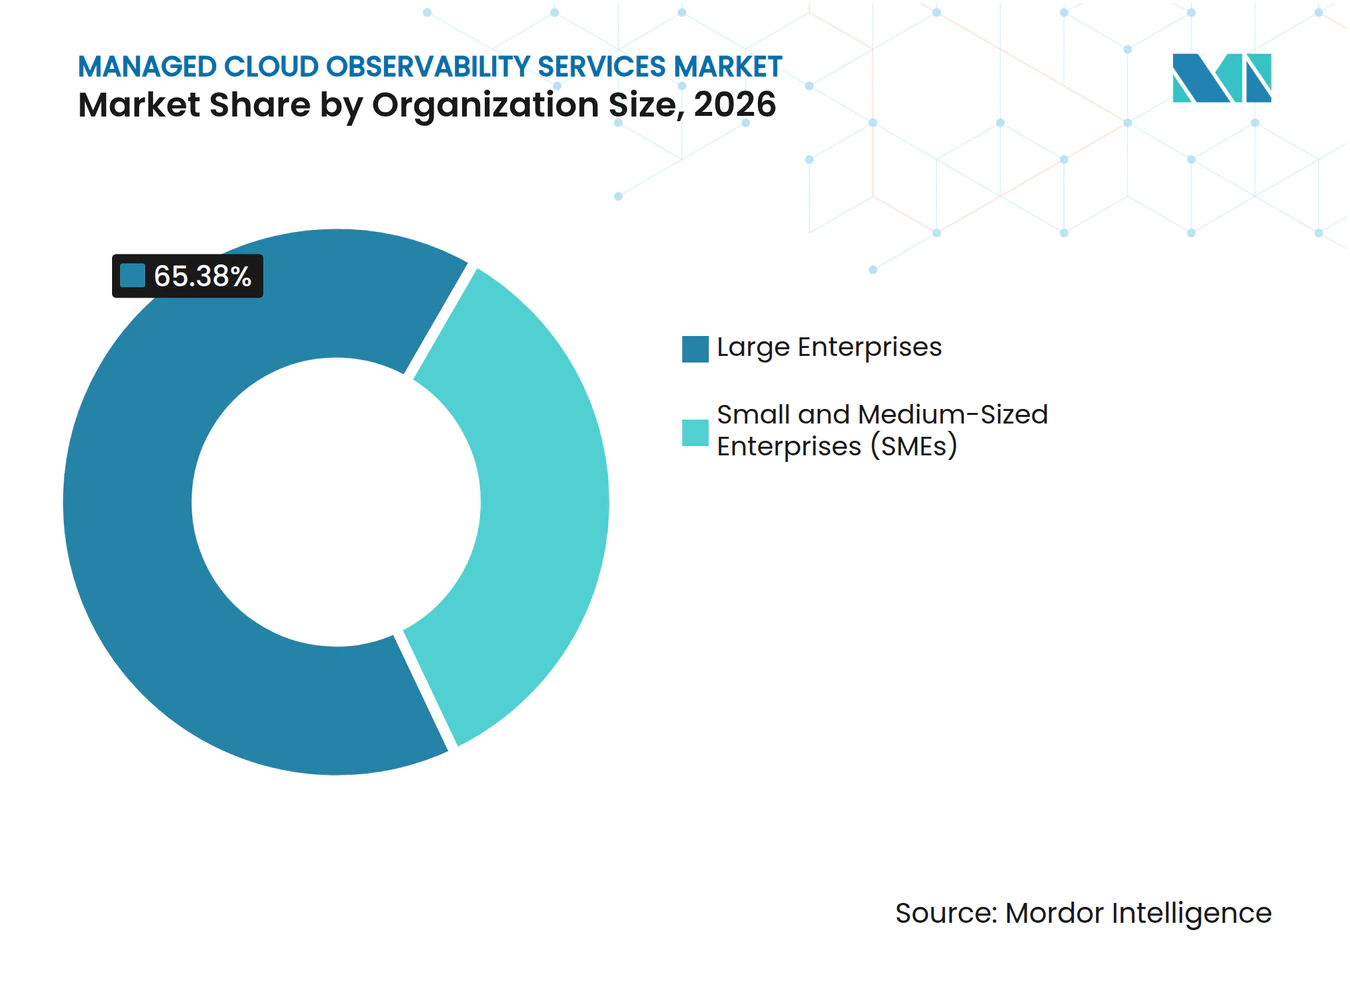
- Nach Unternehmensgröße entfielen im Jahr 2026 65,38 % des Umsatzes auf Großunternehmen, während KMU bis 2032 voraussichtlich mit einer CAGR von 20,60 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 28,64 %, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 23,10 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,42 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 22,20 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Multi-Cloud- und Hybrid-Cloud-Komplexität | +5.2% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-Workload- und GPU-Transparenzanforderungen | +3.8% | Global, angeführt von Nordamerika, asiatisch-pazifischer Raum skaliert schnell | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften im Bereich Observability-Engineering | +2.9% | Global, höchster Schweregrad in Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Durch OpenTelemetry ermöglichte Anbieterinteroperabilität | +1.8% | Global, stärkste Unternehmensadoption in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeit und Verantwortlichkeit für digitale Erlebnisse auf Vorstandsebene | +1.4% | Nordamerika und Europa, mit Ausstrahlungseffekten auf die wichtigsten Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anforderungen an souveräne Cloud und Datenhaltung | +1.1% | Europa und Naher Osten, mit selektiven Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Operative Komplexität von Multi-Cloud und Hybrid-Cloud
Der Markt für Managed Cloud Observability Services profitiert von der zunehmenden Nutzung hybrider und Multi-Cloud-Umgebungen. Viele Unternehmen setzen hybride oder Multi-Cloud-IT-Umgebungen ein. Verschiedene Anbieter erzeugen Metriken, Protokolle und Traces in unterschiedlichen Schemata. Ein Latenzproblem in AWS kann daher erfordern, dass Teams Signale aus Azure oder einer anderen Plattform zusammenführen, bevor sie die Ursache identifizieren können. Diese Arbeit beansprucht Engineering-Kapazitäten, die viele Organisationen nicht für die Plattformwartung aufwenden können. Managed-Anbieter können Telemetrie-Pipelines vorintegrieren und diesen Normalisierungsaufwand reduzieren, wenn Kunden weitere Cloud-Plattformen hinzufügen.
KI-Workload- und GPU-Transparenzanforderungen
KI-Training und -Inferenz stellen betriebliche Anforderungen, für die konventionelles Anwendungsmonitoring nicht ausgelegt war. GPU-Auslastung, Speicherkapazität, NVLink-Durchsatz und Workload-Zuordnung bestimmen, ob eine KI-Umgebung wie geplant funktioniert. Splunk stellte AI Infrastructure Monitoring im September 2025 mit Unterstützung für AWS Bedrock, Azure OpenAI, Google Cloud Vertex AI und NVIDIA-GPU-Umgebungen allgemein zur Verfügung.[1] New Relic berichtete, dass 82,6 % der Umfrageteilnehmer Observability als wichtiger erachteten, je häufiger KI-generierter Code eingesetzt wurde, während 24,6 % angaben, KI-Agenten in der Produktion ohne Monitoring zu betreiben.[2] Der Markt für verwaltete Cloud-Observability-Dienste kann diese Lücke schließen, wenn Anbieter Plattformkenntnisse mit Multi-Vendor-Betriebsunterstützung kombinieren. Der Bedarf ist am größten dort, wo interne Teams KI-Tools mehrerer Anbieter überwachen müssen.
Mangel an Fachkräften im Bereich Observability-Engineering
Der Markt für Managed Cloud Observability Services wird auch durch die begrenzte Verfügbarkeit von Fachkräften gestützt, die Site Reliability Engineering und Telemetrie-Expertise kombinieren können. Unternehmen, die vollständig interne Programme aufbauen, müssen Spezialisten rekrutieren und halten, während sie eine sich weiterentwickelnde Plattform betreiben. Dies kann weniger Zeit für Produktverbesserungen und Anwendungsbereitstellung lassen. Managed-Anbieter verteilen spezialisiertes Fachwissen auf mehrere Kundenkonten und verteilen die Kosten dieser Fähigkeiten. New Relic identifizierte operative Kapazität als wesentliche Wachstumsbeschränkung in Australien und Japan in seiner asiatisch-pazifischen Forschung für 2026. Diese Einschränkung kann verwaltete Betriebsmodelle in Märkten, in denen technische Fachkräfte knapp sind, attraktiver machen.
Durch OpenTelemetry ermöglichte Anbieterinteroperabilität
OpenTelemetry verändert die Art und Weise, wie Anbieter verwaltete Observability-Dienste positionieren. Die Cloud Native Computing Foundation hat OpenTelemetry im Mai 2026 als abgeschlossenes Projekt eingestuft und dabei mehr als 12.000 Mitwirkende aus über 2.800 Unternehmen verzeichnet.[3] Dieser Standard verringert die Abhängigkeit von proprietärer Instrumentierung und verlagert den Wettbewerb hin zu Analyse, Servicebetrieb und Geschäftsergebnissen. Anbieter können Mehrwert schaffen, indem sie Collector-Bereitstellung, Routing-Konfiguration und Schema-Governance für Kunden verwalten. Von Elastic gesponsertes Research berichtete, dass 11 % der Unternehmen OpenTelemetry im Jahr 2026 produktiv einsetzten und 36 % damit experimentierten. Der Markt für verwaltete Cloud-Observability-Dienste kann davon profitieren, wenn Anbieter diese Betriebsarbeit vereinfachen, ohne den Kunden-Engineering-Teams eine zusätzliche Belastung aufzuerlegen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensteigerung bei Telemetrie-Erfassung und -Speicherung | -1.9% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Tool-Wildwuchs und Migrationshürden | -1.4% | Global, höchster Schweregrad in Großunternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Alarmmüdigkeit und minderwertige Instrumentierung | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Kundenwiderstand gegen die Auslagerung operativer Daten | -0.6% | Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensteigerung bei Telemetrie-Erfassung und -Speicherung
Die Telemetrie-Wirtschaftlichkeit kann Verlängerungsentscheidungen im Markt für Managed Cloud Observability Services beeinflussen. Cloud-native Workloads erzeugen größere Mengen an Protokollen, Traces und Metriken, je verteilter die Dienste werden. Anbieter müssen die Erfassung durch Sampling, Filterung und abgestufte Speicherung kontrollieren. Eine solide Datenverwaltung kann Kunden dabei helfen, minderwertige Daten zu begrenzen, bevor sie in kostenpflichtige Plattformen gelangen. Kostenkontrollmaßnahmen müssen die für die Aufrechterhaltung zuverlässiger Dienste erforderlichen Diagnoseinformationen erhalten. Anbieter, die diese Kontrollen nicht nachweisen können, stehen unter Druck bei Preisgestaltung und Vertragsverlängerung.
Tool-Wildwuchs und Migrationshürden
Tool-Wildwuchs kann das Onboarding von Anbietern verlangsamen und die Wertrealisierung verzögern. New Relic berichtete, dass das durchschnittliche Unternehmen im Jahr 2026 fünf Observability-Tools einsetzte, was auf den zunehmenden Einsatz KI-spezifischer Einzellösungen zurückzuführen ist. Ein Kunde muss möglicherweise ein Portfolio von 6 bis 15 Tools konsolidieren, bevor ein Anbieter einen konsistenten Servicebetrieb aufbauen kann. Bestehende Investitionen können Organisationen auch zögern lassen, zu einer einzigen Plattform zu wechseln. Dies begünstigt verwaltete Modelle, die neben den bestehenden Tools eines Kunden arbeiten, anstatt einen vollständigen Austausch zu erfordern. Der Markt für Managed Cloud Observability Services könnte daher Anbieter belohnen, die schrittweise Migration und hybriden Betrieb unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Zuverlässigkeits-Engineering gewinnt gegenüber Überwachungsgrundlagen an BedeutungVerwaltetes Monitoring und Alerting hielt im Jahr 2026 einen Marktanteil von 32,84 % am Markt für verwaltete Cloud-Observability-Dienste. Es ist der Ausgangspunkt für viele Engagements, da Dashboards, Warnmeldungen und Benachrichtigungs-Workflows täglich für Betriebsteams sichtbar sind. Monitoring hilft Kunden dabei, Serviceprobleme zu identifizieren und grundlegende Betriebskontrolle herzustellen. Plattformbetrieb und Incident-Response erweitern diese Fähigkeit durch Plattform-Lifecycle-Management und On-Call-Eskalation. Governance, Reporting und Compliance sind ebenfalls wichtig für BFSI-, Gesundheitswesen- und Kunden des öffentlichen Sektors mit Prüfungspflichten.
Verwaltete Optimierung und Zuverlässigkeitstechnik wird bis 2032 voraussichtlich mit einer CAGR von 22,80 % wachsen. Die Marktgröße des Marktes für verwaltete Cloud-Observability-Dienste für diesen Dienst spiegelt einen Wandel von Verfügbarkeitsmaßnahmen hin zu Kapazitätseffizienz und Fehlerbudget-Management wider. Das Angebot von Kyndryl mit Dynatrace kombiniert AI Bridge mit mehr als 7.000 Automatisierungs-Playbooks. Die Arbeit konzentriert sich auf Diagnosezeit, Reduzierung von Alarmlärm und Zuverlässigkeitsleistung. Anbieter können sich differenzieren, indem sie Telemetrie mit diesen Betriebsergebnissen verknüpfen.



Nach Bereitstellungsmodell:
Hybride Architekturen stellen die Führungsposition Anbieter-gehosteter Dienste in FrageAnbieterbetriebene Dienste machten im Jahr 2026 58,72 % der Marktgröße des Marktes für verwaltete Cloud-Observability-Dienste aus. Dieses Modell bietet eine vollständig betriebsbereite Plattform, ohne dass Kunden Infrastruktur verwalten, Skalierungsereignisse bewältigen oder Upgrade-Zyklen handhaben müssen. Grafana Labs berichtete, dass der Anteil der Unternehmen, die Observability-Software als Dienst in irgendeiner Form nutzen, von 42 % im Jahr 2025 auf eine Mehrheit im Jahr 2026 gestiegen ist.[4] Dies unterstützt die Nachfrage nach extern betriebenen Plattformen bei Unternehmen mit etablierten Cloud-Programmen. Kundenbetriebene Optionen bleiben relevant, wenn Kunden ihre eigene Rechenumgebung behalten.
Verteilte und hybrid-betriebene Dienste werden bis 2032 voraussichtlich mit einer CAGR von 23,40 % wachsen. Anforderungen an den Datenwohnsitz, Edge-Latenz und regulierte Workloads können verhindern, dass alle Telemetriedaten eine gemeinsame Cloud-Umgebung durchlaufen. Der Markt für verwaltete Cloud-Observability-Dienste umfasst daher einen wachsenden Bedarf an geteilten Architekturen mit verwaltetem Betriebssupport. Integrated Research führte im November 2025 dedizierte virtuelle Private-Cloud-Instanzen und regionales Hosting mit Prognosis Elevate ein. Diese Designs machen Expertise bei der umgebungsübergreifenden Korrelation für Kunden wertvoller.
Nach Unternehmensgröße:
KMU-Einstieg beschleunigt sich mit der Weiterentwicklung von PreismodellenGroßunternehmen hielten im Jahr 2026 65,38 % des Umsatzes. Ihre Multi-Vendor-Umgebungen und globalen Betriebsanforderungen können umfangreiche verwaltete Engagements unterstützen. Diese Organisationen können täglich Milliarden von Telemetriedatenpunkten erzeugen und benötigen Teams, die in mehreren Regionen tätig sind. Die Vereinbarung von Kyndryl mit Murata Manufacturing umfasst verwaltete Dienste für 1.000 AWS-betriebene Systeme bis Juni 2029. Solche mehrjährigen Aufträge zeigen, warum Großunternehmen wichtige Kunden im Markt für verwaltete Cloud-Observability-Dienste sind.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 20,60 % wachsen. Verbrauchsbasierte und feste Jahrespreisoptionen können die Einstiegshürde für Unternehmen ohne ein dediziertes Zuverlässigkeitsteam senken. Dies ist relevant für Organisationen mit 50 bis 2.000 Mitarbeitern, die Cloud-skalierte Betriebsunterstützung benötigen. SaaS-native Unternehmen, fintech-Startups und digitale Gesundheitsorganisationen benötigen möglicherweise diese Unterstützung, solange die interne SRE-Kapazität begrenzt bleibt. Die Branche der verwalteten Cloud-Observability-Dienste kann ihre Kundenbasis erweitern, indem sie klare, abgegrenzte Pakete anbietet, die Monitoring- und Incident-Response-Fähigkeiten beinhalten.

Nach Endnutzerbranche:
Gesundheitswesen ist das am schnellsten wachsende SegmentIT und Telekommunikation machten im Jahr 2026 28,64 % des Umsatzes aus. Telekommunikationsbetreiber und IT-Dienstleister überwachen häufig ihre eigenen Systeme, während sie Kundenumgebungen unterstützen. Dies erfordert Observability über interne Plattformen und verwaltete Umgebungen hinweg. BFSI, Fertigung und Industrie, Einzel- und E-Commerce, öffentlicher Sektor, Energie und Versorgungsunternehmen, natürliche Ressourcen, Medien, Unterhaltung und Gaming tragen ebenfalls zum Markt für Managed Cloud Observability Services bei. Die Konvergenz von Betriebstechnologie und die Bereitstellung von Inhalten im Streaming-Maßstab erhöhen die Telemetrieanforderungen in diesen Sektoren.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 23,10 % wachsen. Gesundheitsorganisationen benötigen Prüfprotokolle, Zugriffskontrollen und Fähigkeiten zur Untersuchung von Datenschutzverletzungen für Cloud-gehostete Patientendaten. Dynatrace erweiterte HIPAA-konforme Observability über AWS, Microsoft Azure und Google Cloud im Juni 2026. Die Marktgröße für Managed Cloud Observability Services im Gesundheitswesen spiegelt die Nachfrage nach unveränderlichem Protokollspeicher und prüfungsbereiter Berichterstattung wider. Anbieter können sensible Telemetriedaten an der Pipeline-Quelle schützen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,42 % am Markt für verwaltete Cloud-Observability-Dienste. Die Region weist eine hohe Multi-Cloud-Nutzung, etablierte ergebnisbasierte Verträge sowie ausgereifte Site-Reliability-Engineering- und AIOps-Aktivitäten auf. Cloud-Betrieb im öffentlichen Sektor bietet eine zusätzliche Nachfragequelle. Kyndryl erhielt im März 2026 einen Vertrag des Texas Department of Information Resources, der Behörden Zugang zu verwalteten Diensten in den Bereichen Sicherheit, Resilienz, Cloud, Anwendungen, Daten und KI gewährt.[5]
Europa repräsentiert einen bedeutenden Anteil am Markt für verwaltete Cloud-Observability-Dienste, wobei Datensouveränität das Servicedesign beeinflusst. Die DSGVO, der EU-Datengesetz und der Europäische Gesundheitsdatenraum können Kunden dazu veranlassen, hybride und kundenbetriebene Architekturen in Betracht zu ziehen. Diese Arrangements können Telemetriedaten in europäischen Rechtsgebieten halten. Anforderungen an den Datenwohnsitz machen regionales Hosting und kundenspezifische Modelle wichtig. Verwaltete Designs können lokale Kontrolle bewahren und gleichzeitig umgebungsübergreifende Transparenz unterstützen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 22,20 % wachsen. New Relic berichtete, dass KI der führende Treiber für Observability-Investitionen in der Region war und dass schwerwiegende Ausfälle im Durchschnitt 2,2 Millionen USD kosteten, verglichen mit 1,8 Millionen USD weltweit. Indien zeigte hohe Dringlichkeit, wobei 31 % der Unternehmen mehrmals täglich mehrere geschäftskritische Ausfälle meldeten. Grafana Labs erweiterte Grafana Cloud im Januar 2026 auf AWS Tokio für japanische Datensouveränitätspräferenzen. Südkorea, Australien, Südostasien, China, Südamerika, der Nahe Osten und Afrika bauen Nachfrage auf, da die Cloud-Komplexität schneller wächst als die interne Kapazität.
Wettbewerbslandschaft
Marktkonzentration
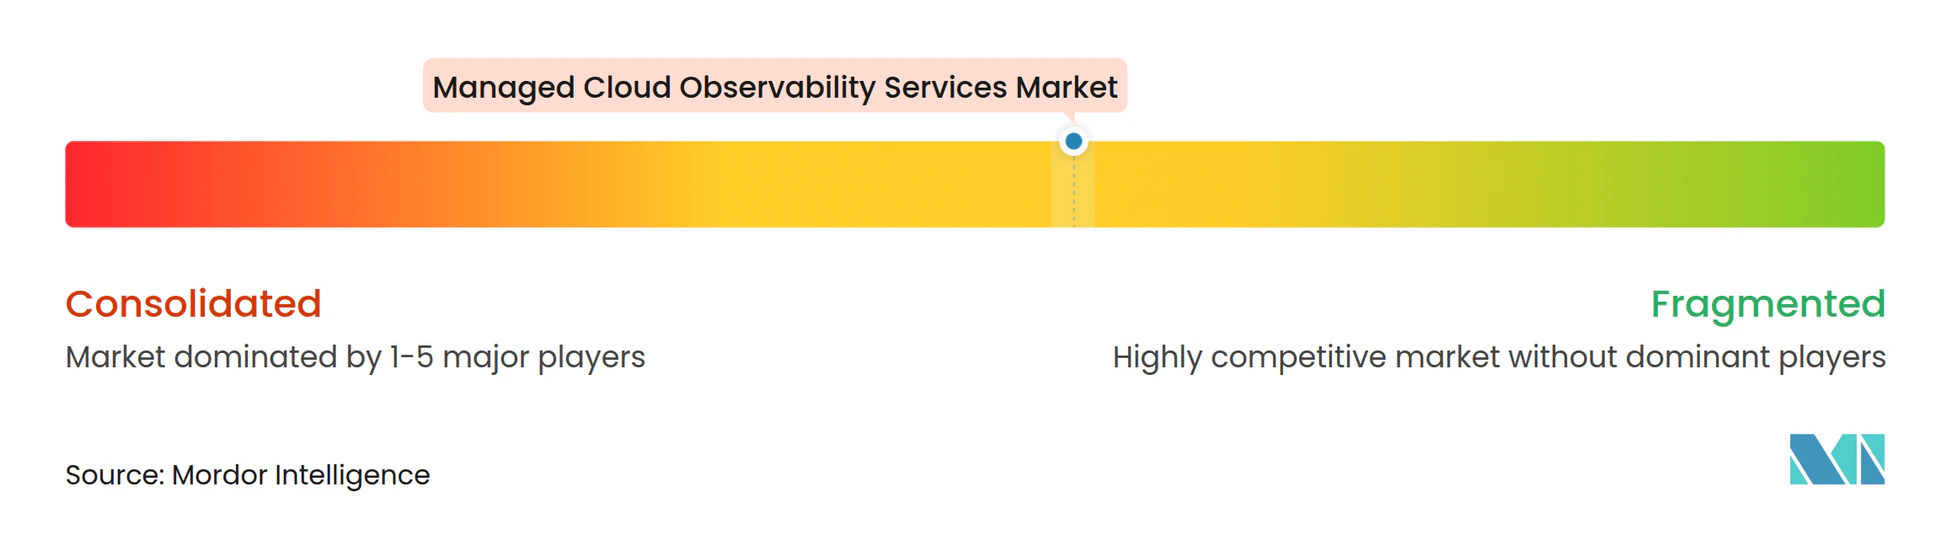
Der Markt für Managed Cloud Observability Services ist unter führenden globalen IT-Dienstleistungsunternehmen mäßig konsolidiert. Kyndryl, IBM, Accenture, Infosys, TCS, Wipro, HCL Technologies und Cognizant konkurrieren um Großaufträge durch Lieferkapazität, Plattformpartnerschaften und Automatisierung. Ihre Dienste kombinieren häufig AIOps mit Tools von Dynatrace, Splunk und New Relic. Kyndryl hat mehr als 7.000 Automatisierungs-Playbooks in seiner AI Bridge-Plattform offengelegt.
Infosys und LogicMonitor kündigten im Mai 2025 eine Zusammenarbeit an, die auf 30 % schnellere Diagnose und 70 % weniger redundante Alarme abzielt. Accenture Federal Services setzte eine verwaltete Unternehmensplattform mit Splunk Enterprise für eine US-amerikanische Bundesfinanzbehörde ein. Wipro wurde 2025 von Vorwerk für eine 5-jährige Transformation ausgewählt, um Anwendungen, Infrastruktur und Cybersicherheits-Workloads auf einer einheitlichen Überwachungsplattform zu konsolidieren. Diese Schritte zeigen, wie große Anbieter Observability in umfassendere verwaltete Verträge einbetten.
Rackspace Technology, NTT DATA, Mission Cloud Services, Ensono, cloudEQ und DXC Technology konkurrieren durch Hyperscaler-Ausrichtung, Cloud-native Bereitstellung und Preisgestaltung für den Mittelstand. Rackspace führte im August 2025 eine verbrauchsbasierte Cloud-Verwaltungsplattform mit absichtsgesteuerter Automatisierung ein. Der Markt für Managed Cloud Observability Services bietet noch Raum für KI-Factory-Betrieb, GPU-Governance, LLM-Inferenzlatenz und agentische KI-Observability. Kein gelistetes Unternehmen hat eine dominante Position in diesen spezialisierten Diensten offengelegt. Ihre Wettbewerbsposition hängt davon ab, wie effektiv sie spezialisierte Fähigkeiten mit kosteneffizienter Bereitstellung kombinieren.
Marktführer im Bereich Managed Cloud Observability Services
-
Accenture plc
-
IBM Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Cloud-Observability-Dienste Unternehmen in diesem Bericht
- Accenture plc
- Amazon Web Services, Inc.
- Atos SE
- Canonical Group Limited
- cloudEQ Inc.
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- HCL Technologies Limited
- IBM Corporation
- Infosys Limited
- Cisco Systems, Inc.
- Microland Limited
- Mission Cloud Services, Inc.
- NETbuilder Limited
- NTT DATA, Inc.
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Cloud-Observability-Dienste
- Oktober 2026: Canon IT Solutions führte unter seiner SOLTAGE-MSP-Marke in Japan einen Observability-Dienst und einen Incident-Management-Dienst ein, wobei die KI-gesteuerte Plattform von Dynatrace genutzt wird, um systemweite Visualisierung und schnellere Incident Response in On-Premises-, Cloud- und SaaS-Umgebungen bereitzustellen.
- September 2026: New Relic überarbeitete seine Google Cloud Platform-Überwachungsintegration für den japanischen Markt und startete im August 2026 „Google Cloud Platform Observability”, um eine sicherheitsverbesserte Echtzeit-Observability-Architektur auf Augenhöhe mit seiner AWS-Integration bereitzustellen und die Multi-Cloud-Managed-Observability-Unterstützung auf alle 3 großen Hyperscaler für japanische Unternehmenskunden auszuweiten.
- Juni 2026: NTT DATA übernahm offiziell die Rolle des Public Cloud Managers des Texas Department of Information Resources im Rahmen des Vertrags DIR-STS-PCM-513 und verdrängte damit Rackspace Technology. Die mehrjährige Vereinbarung umfasst verwaltete Cloud-Dienste über AWS, Microsoft Azure, Google Cloud und Oracle für texanische Staatsbehörden, mit AWS-Rabatten von 21 % im ersten Jahr und dem Auftrag, Transparenz-, Sichtbarkeits- und Cloud-Governance-Tools für staatliche Organisationen bereitzustellen.
- April 2026: BeeX und SB C&S starteten gemeinsam den „BeeXPlus MSP Monitoring Service” in Japan, ein verwaltetes Überwachungspaket zu einem festen Jahrespreis für Multi-Cloud-Umgebungen, das 24×7-Alarmreaktion mit vorhersehbaren Kostenstrukturen bietet.
Berichtsumfang des globalen Marktes für Managed Cloud Observability Services
Der Markt für Managed Cloud Observability Services umfasst Drittanbieter-Managed-Services, die kontinuierliche Überwachung, Betrieb, Zuverlässigkeit, Leistungsoptimierung und Governance von Cloud-basierten Anwendungen, Infrastruktur und verteilten IT-Umgebungen unterstützen. Der Markt umfasst verwalteten Plattformbetrieb, verwaltete Überwachung und Alarmierung, verwaltete Incident Response und Bereitschaftsdienst, verwaltetes Optimierungs- und Zuverlässigkeits-Engineering sowie verwaltete Governance, Berichterstattung und Compliance. Diese Dienste umfassen Observability-Plattformadministration, Telemetrieverwaltung, proaktive Anomalieerkennung, Incident-Triage und -Lösung, Site Reliability Engineering (SRE), Leistungsoptimierung, Service-Level-Überwachung und Compliance-Berichterstattung. Der Marktumsatz umfasst wiederkehrende Managed-Service-Gebühren und direkt damit verbundene operative Supportgebühren, während eigenständige Observability-Software-Abonnements, Infrastrukturverbrauchsgebühren und einmalige Beratungs- oder Implementierungsleistungen, die nicht mit laufendem verwaltetem Betrieb gebündelt sind, ausgeschlossen werden.
Der Bericht über den Markt für Managed Cloud Observability Services ist segmentiert nach Servicetyp (verwalteter Plattformbetrieb, verwaltete Überwachung und Alarmierung, verwaltete Incident Response und Bereitschaftsdienst, verwaltetes Optimierungs- und Zuverlässigkeits-Engineering sowie verwaltete Governance, Berichterstattung und Compliance), Bereitstellungsmodell (Anbieter-gehostete verwaltete Observability-Dienste, Kunden-gehostete verwaltete Observability-Dienste sowie verteilte und hybrid-gehostete verwaltete Observability-Dienste), Unternehmensgröße (kleine und mittlere Unternehmen sowie Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen; IT und Telekommunikation; Gesundheitswesen und Biowissenschaften; Einzel- und E-Commerce; Fertigung und Industrie; öffentlicher Sektor; Energie, Versorgungsunternehmen und natürliche Ressourcen; Medien, Unterhaltung und Gaming; sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Marktgrößen und Prognosen werden in Wertangaben (USD) dargestellt.
Segmentierungsübersicht
| Verwalteter Plattformbetrieb |
| Verwaltete Überwachung und Alarmierung |
| Verwaltete Incident Response und Bereitschaftsdienst |
| Verwaltetes Optimierungs- und Zuverlässigkeits-Engineering |
| Verwaltete Governance, Berichterstattung und Compliance |
| Anbieter-gehostete verwaltete Observability-Dienste |
| Kunden-gehostete verwaltete Observability-Dienste |
| Verteilte und hybrid-gehostete verwaltete Observability-Dienste |
| Kleine und mittlere Unternehmen (KMU) |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen |
| IT und Telekommunikation |
| Gesundheitswesen und Biowissenschaften |
| Einzel- und E-Commerce |
| Fertigung und Industrie |
| Öffentlicher Sektor |
| Energie, Versorgungsunternehmen und natürliche Ressourcen |
| Medien, Unterhaltung und Gaming |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Verwalteter Plattformbetrieb | |
| Verwaltete Überwachung und Alarmierung | ||
| Verwaltete Incident Response und Bereitschaftsdienst | ||
| Verwaltetes Optimierungs- und Zuverlässigkeits-Engineering | ||
| Verwaltete Governance, Berichterstattung und Compliance | ||
| Nach Bereitstellungsmodell | Anbieter-gehostete verwaltete Observability-Dienste | |
| Kunden-gehostete verwaltete Observability-Dienste | ||
| Verteilte und hybrid-gehostete verwaltete Observability-Dienste | ||
| Nach Unternehmensgröße | Kleine und mittlere Unternehmen (KMU) | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen | |
| IT und Telekommunikation | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzel- und E-Commerce | ||
| Fertigung und Industrie | ||
| Öffentlicher Sektor | ||
| Energie, Versorgungsunternehmen und natürliche Ressourcen | ||
| Medien, Unterhaltung und Gaming | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Cloud Observability Services?
Die Marktgröße wird voraussichtlich von 0,52 Milliarden USD im Jahr 2026 und 0,61 Milliarden USD im Jahr 2027 auf 1,34 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 17,51 % über den Prognosezeitraum.
Was treibt die Nachfrage nach Managed Cloud Observability Services an?
Multi-Cloud-Komplexität, der Bedarf an KI-Workload-Transparenz und ein Mangel an spezialisierten Engineering-Fachkräften erhöhen die Nachfrage nach extern verwalteten Betriebsmodellen.
Welcher Servicetyp führt bei Managed Cloud Observability Services?
Verwaltete Überwachung und Alarmierung führt mit einem Anteil von 32,84 % im Jahr 2026, während Optimierungs- und Zuverlässigkeits-Engineering den höchsten prognostizierten CAGR von 22,80 % bis 2032 aufweist.
Welches Bereitstellungsmodell wächst am schnellsten?
Verteilte und hybrid-gehostete Dienste werden bis 2032 voraussichtlich mit einem CAGR von 23,40 % wachsen, da regulierte und Edge-Workloads flexiblere Telemetrie-Architekturen erfordern.
Welcher Endnutzersektor weist die höchste prognostizierte Wachstumsrate auf?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 23,10 % wachsen, unterstützt durch Prüfungs-, Datenschutz- und Compliance-Anforderungen.
Welche Region weist die höchste prognostizierte Wachstumsrate auf?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 22,20 % wachsen, unterstützt durch KI-Investitionen, Ausfallkosten und zunehmende Cloud-Komplexität.