
Tamaño y Participación del Mercado de Servicios Gestionados de Observabilidad en la Nube
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
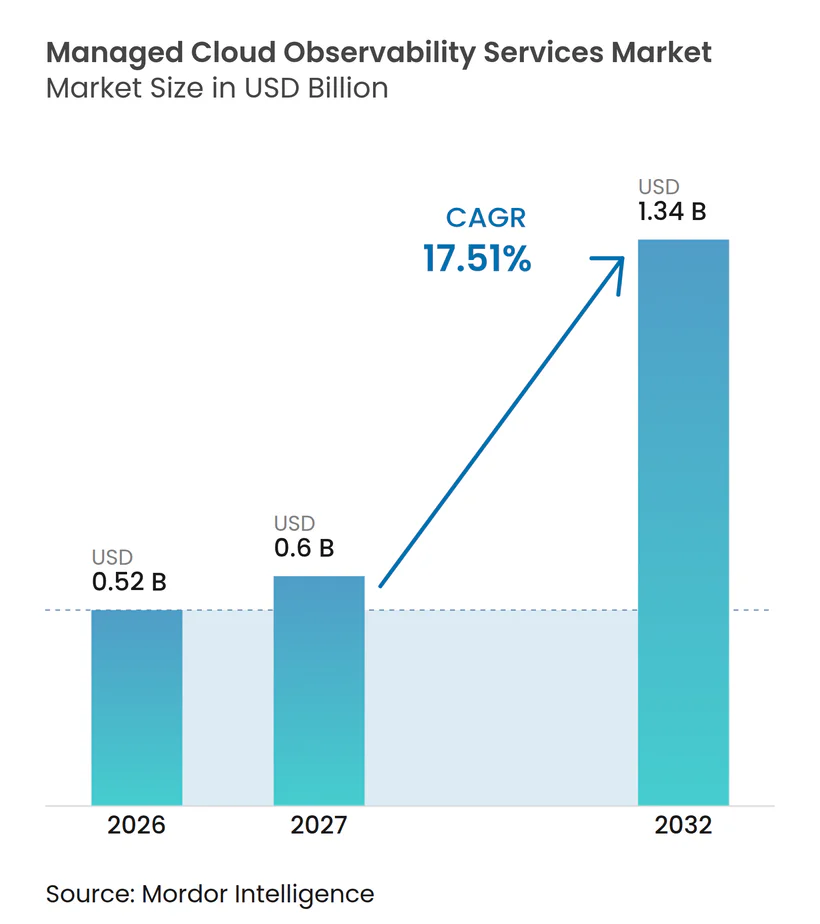
| Tamaño del Mercado (2027) | 0.6 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.34 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Observabilidad en la Nube por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios gestionados de observabilidad en la nube se expanda desde 0,52 mil millones de USD en 2026 y 0,61 mil millones de USD en 2027 hasta 1,34 mil millones de USD en 2032, registrando un CAGR del 17,51% entre 2027 y 2032. El mercado de servicios gestionados de observabilidad en la nube está moldeado por la complejidad operativa de múltiples nubes, la disponibilidad limitada de talento especializado en ingeniería y la expansión de las cargas de trabajo de IA que requieren telemetría más detallada. Los compradores buscan cada vez más proveedores que operen plataformas, gestionen canalizaciones de monitoreo, respondan a incidentes y respalden programas de confiabilidad. Este cambio convierte las operaciones externas en una opción práctica para empresas medianas y grandes con entornos complejos. Los proveedores que gestionan los costos de datos y conectan herramientas fragmentadas pueden fortalecer su posición contractual. El mercado de servicios gestionados de observabilidad en la nube también crea oportunidades para servicios diseñados en torno a requisitos regulatorios, de residencia de datos e implementación híbrida.
Conclusiones Clave del Informe
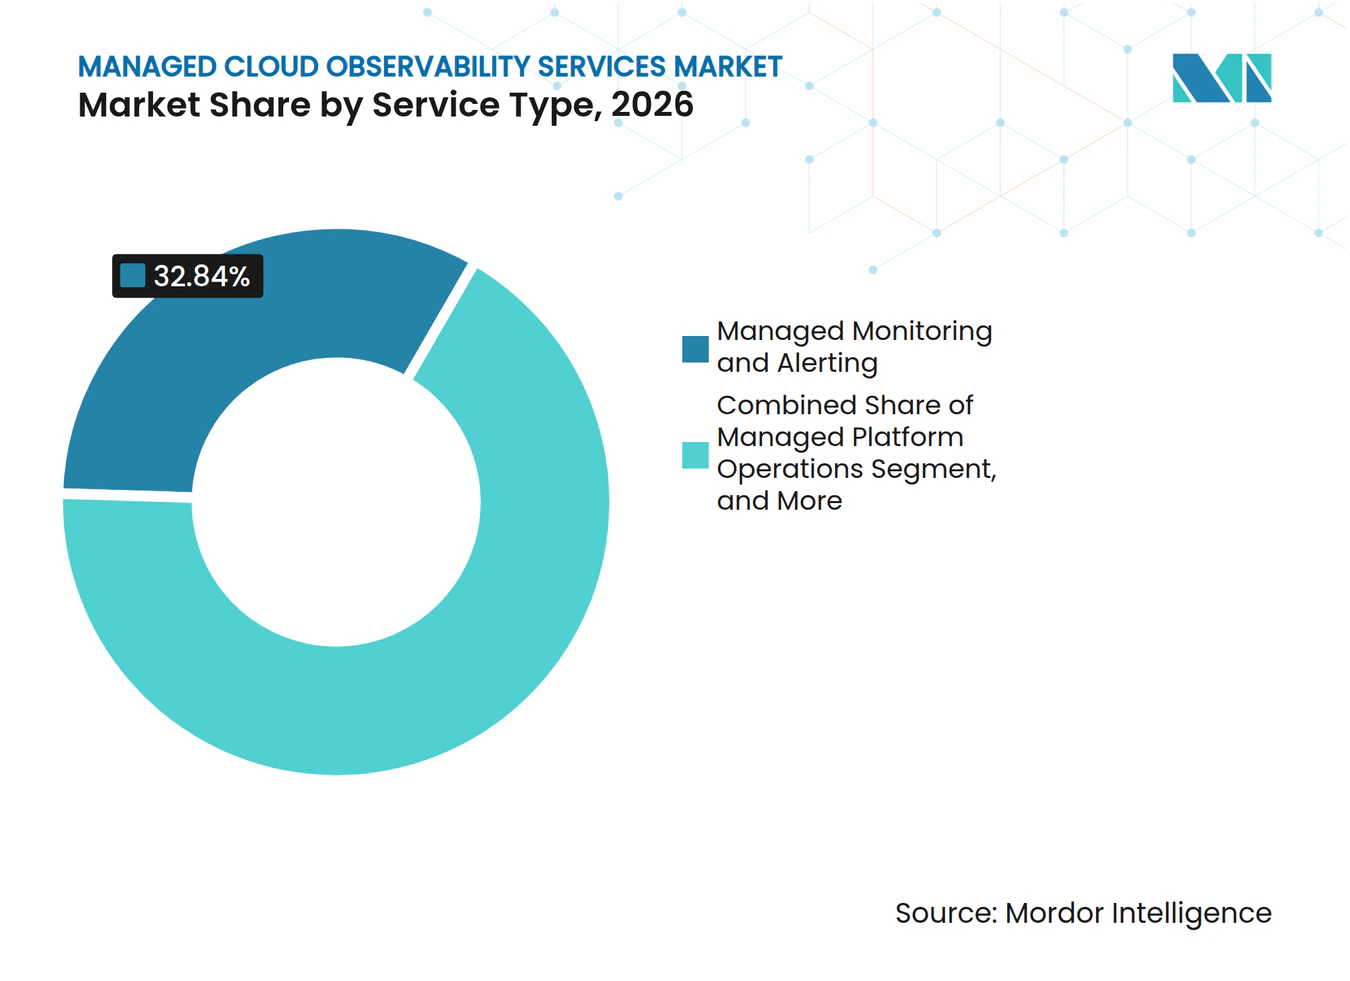
- Por tipo de servicio, la monitorización y alertas gestionadas representaron el 32,84% de la cuota del mercado de servicios gestionados de observabilidad en la nube en 2026, mientras que la ingeniería de optimización y fiabilidad gestionada se proyecta que se expanda a una CAGR del 22,80% hasta 2032.
- Por modelo de despliegue, los servicios alojados por el proveedor representaron el 58,72% de la cuota del mercado de servicios gestionados de observabilidad en la nube en 2026, mientras que los servicios distribuidos e híbridos se proyecta que se expandan a una CAGR del 23,40% hasta 2032.
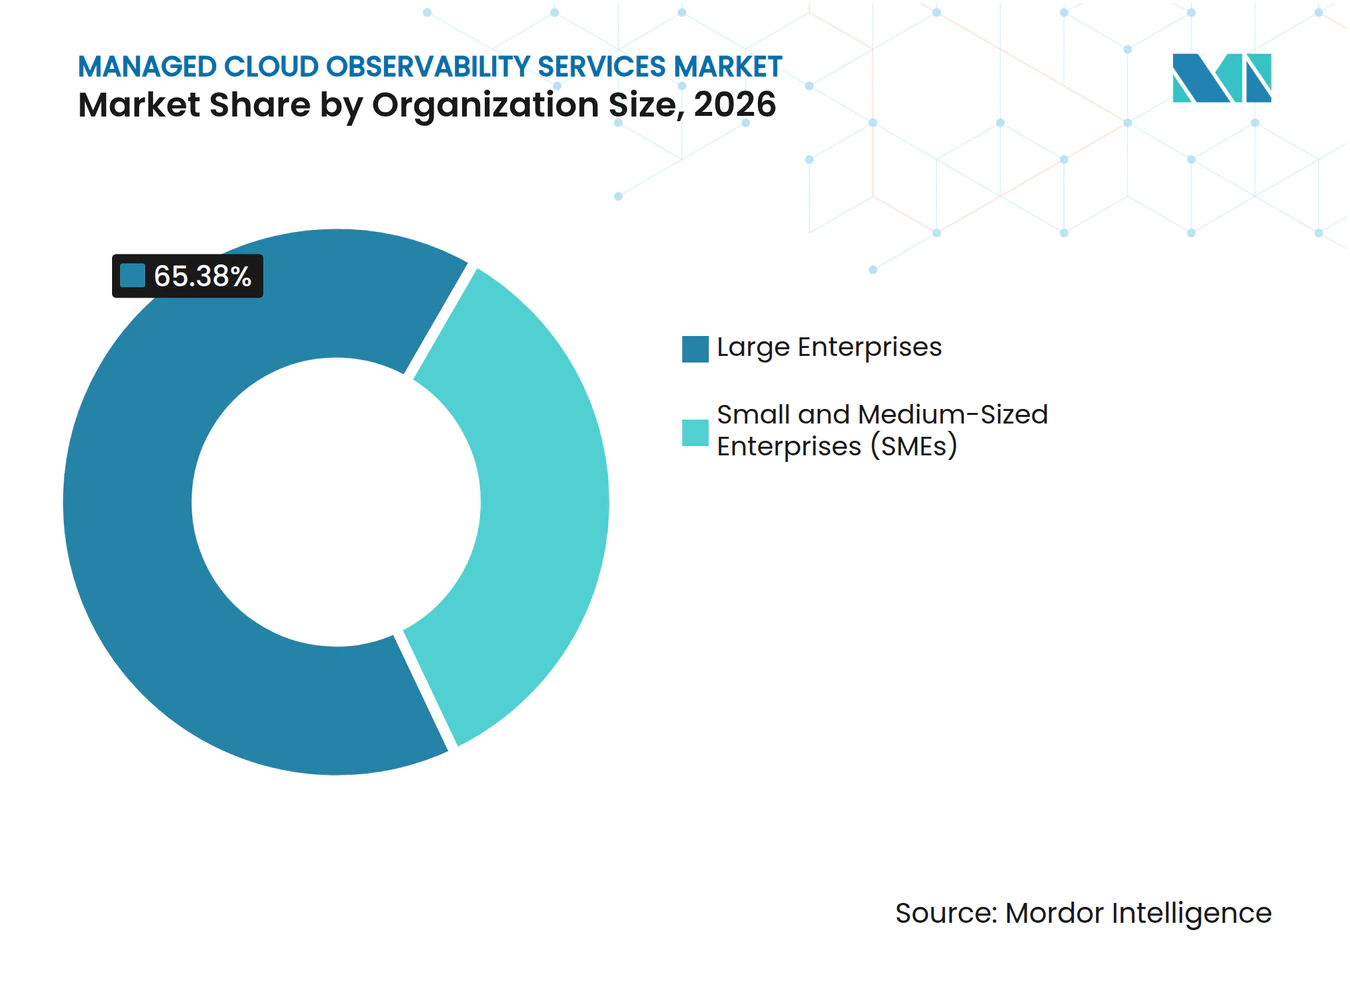
- Por tamaño de organización, las grandes empresas representaron el 65,38% de los ingresos en 2026, mientras que las pymes se proyecta que se expandan a una CAGR del 20,60% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 28,64% de los ingresos en 2026, mientras que la sanidad y las ciencias de la vida se proyecta que se expandan a una CAGR del 23,10% hasta 2032.
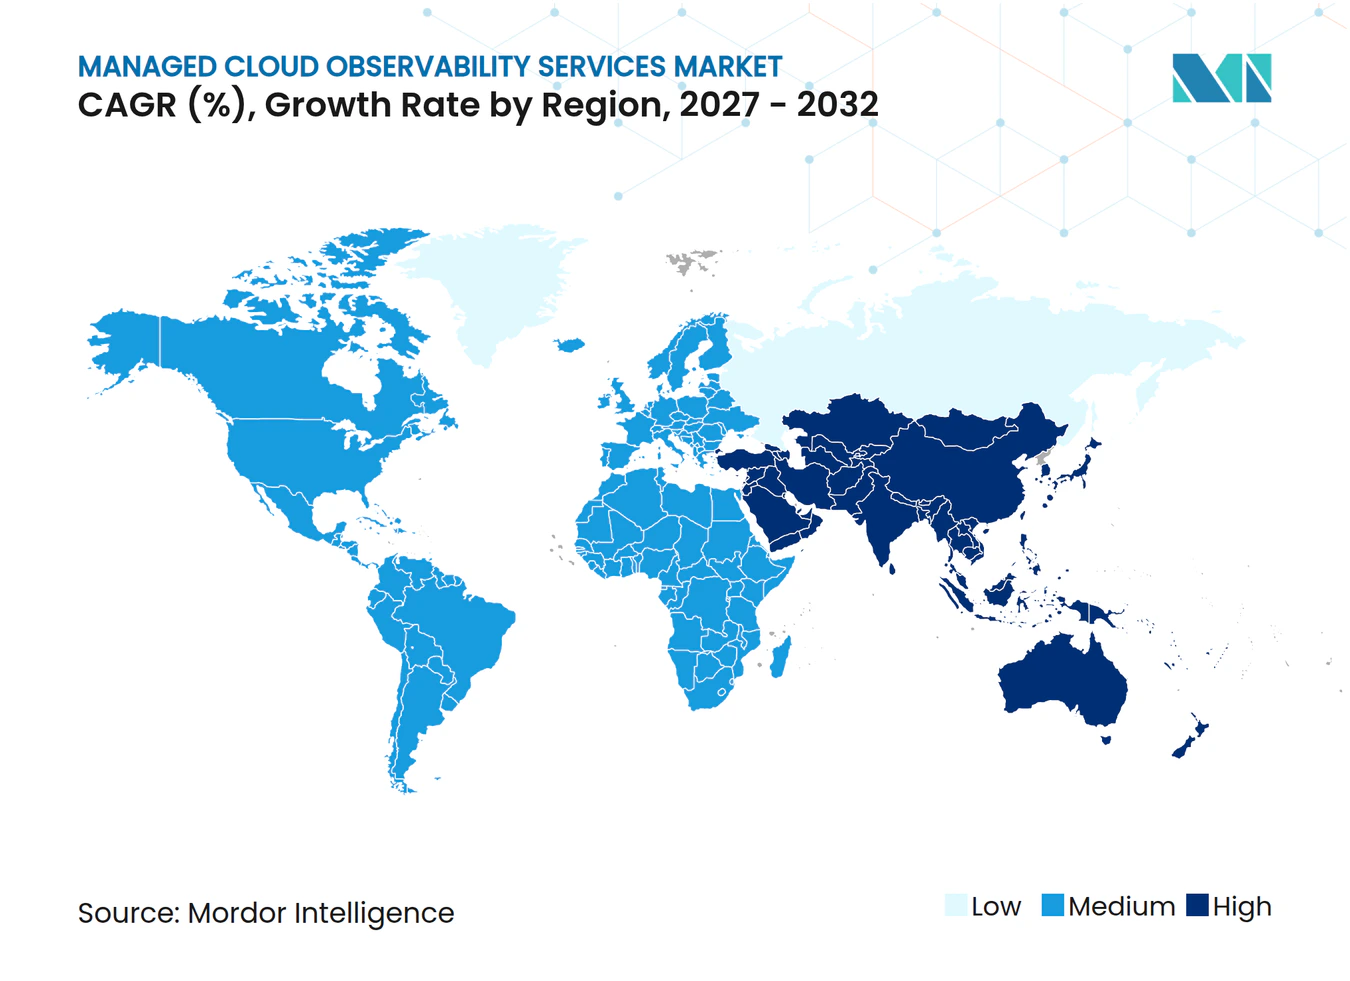
- Por geografía, América del Norte representó el 37,42% de los ingresos en 2026, mientras que Asia-Pacífico se proyecta que se expanda a una CAGR del 22,20% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Múltiples Nubes e Híbrida | +5.2% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Requisitos de Visibilidad de Cargas de Trabajo de IA y GPU | +3.8% | Global, liderado por América del Norte, Asia-Pacífico escalando rápidamente | Corto plazo (≤ 2 años) |
| Escasez de Talento en Ingeniería de Observabilidad | +2.9% | Global, mayor severidad en América del Norte, Europa y Australia | Mediano plazo (2-4 años) |
| Interoperabilidad de Proveedores Liderada por OpenTelemetry | +1.8% | Global, mayor adopción empresarial en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Responsabilidad a Nivel Directivo en Confiabilidad y Experiencia Digital | +1.4% | América del Norte y Europa, con extensión a los mercados principales de Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Nube Soberana y Residencia de Datos | +1.1% | Europa y Oriente Medio, con extensión selectiva a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad Operativa de Múltiples Nubes e Híbrida
El mercado de servicios gestionados de observabilidad en la nube se beneficia del uso más amplio de entornos híbridos y de múltiples nubes. Varias empresas utilizan entornos de TI híbridos o de múltiples nubes. Diferentes proveedores generan métricas, registros y trazas en distintos esquemas. Un problema de latencia en AWS puede, por tanto, requerir que los equipos conecten señales de Azure u otra plataforma antes de poder identificar la causa. Este trabajo consume tiempo de ingeniería que muchas organizaciones no pueden dedicar al mantenimiento de plataformas. Los proveedores gestionados pueden preintegrar canalizaciones de telemetría y reducir esta carga de normalización a medida que los clientes añaden más plataformas en la nube.
Requisitos de Visibilidad de Cargas de Trabajo de IA y GPU
El entrenamiento e inferencia de IA añaden requisitos operativos que la monitorización de aplicaciones convencional no fue diseñada para cubrir. La utilización de GPU, la capacidad de memoria, el rendimiento de NVLink y la atribución de cargas de trabajo determinan si un entorno de IA funciona según lo previsto. Splunk puso a disposición general AI Infrastructure Monitoring en septiembre de 2025 con soporte para AWS Bedrock, Azure OpenAI, Google Cloud Vertex AI y entornos de GPU de NVIDIA.[1] New Relic informó que el 82,6% de los encuestados consideraba la observabilidad más importante a medida que el código generado por IA se volvía más común, mientras que el 24,6% declaró operar agentes de IA en producción sin monitorización.[2] El mercado de servicios gestionados de observabilidad en la nube puede abordar esta brecha cuando los proveedores combinan el conocimiento de la plataforma con el soporte operativo multifabricante. La necesidad es mayor donde los equipos internos deben supervisar herramientas de IA de varios proveedores.
Escasez de Talento en Ingeniería de Observabilidad
El mercado de servicios gestionados de observabilidad en la nube también está respaldado por la disponibilidad limitada de personas que puedan combinar la ingeniería de confiabilidad del sitio y la experiencia en telemetría. Las empresas que construyen programas completamente internos deben reclutar especialistas y retenerlos mientras operan una plataforma en evolución. Esto puede dejar menos tiempo para mejoras de productos y entrega de aplicaciones. Los proveedores gestionados distribuyen la experiencia especializada entre varias cuentas de clientes y distribuyen el costo de esas capacidades. New Relic identificó la capacidad operativa como una restricción de crecimiento importante en Australia y Japón en su investigación de Asia-Pacífico de 2026. Esta restricción puede hacer que las operaciones gestionadas sean más atractivas en mercados donde el talento técnico es escaso.
Interoperabilidad de Proveedores Liderada por OpenTelemetry
OpenTelemetry está cambiando la forma en que los proveedores posicionan los servicios de observabilidad gestionada. La Cloud Native Computing Foundation graduó OpenTelemetry en mayo de 2026, señalando más de 12.000 colaboradores de más de 2.800 empresas.[3] Este estándar reduce la dependencia de la instrumentación propietaria y desplaza la competencia hacia el análisis, las operaciones de servicio y los resultados empresariales. Los proveedores pueden crear valor gestionando el despliegue de colectores, la configuración de enrutamiento y la gobernanza de esquemas para los clientes. Una investigación patrocinada por Elastic informó que el 11% de las organizaciones utilizaba OpenTelemetry en producción en 2026, y el 36% lo estaba experimentando. El mercado de servicios gestionados de observabilidad en la nube puede beneficiarse cuando los proveedores simplifican este trabajo operativo sin imponer una carga adicional a los equipos de ingeniería de los clientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalada de Costos de Ingesta y Retención de Telemetría | -1.9% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de Herramientas y Fricción en la Migración | -1.4% | Global, mayor severidad en entornos de grandes empresas | Mediano plazo (2-4 años) |
| Fatiga de Alertas e Instrumentación de Baja Calidad | -0.8% | Global | Mediano plazo (2-4 años) |
| Resistencia del Cliente a la Externalización de Datos Operativos | -0.6% | Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escalada de Costos de Ingesta y Retención de Telemetría
La economía de la telemetría puede afectar las decisiones de renovación en el mercado de servicios gestionados de observabilidad en la nube. Las cargas de trabajo nativas de la nube generan mayores volúmenes de registros, trazas y métricas a medida que los servicios se vuelven más distribuidos. Los proveedores necesitan controlar la ingesta mediante muestreo, filtrado y retención por niveles. Una sólida gobernanza de datos puede ayudar a los clientes a limitar los datos de bajo valor antes de que entren en plataformas de pago. Los controles de costos deben preservar la información de diagnóstico necesaria para mantener servicios confiables. Los proveedores que no puedan demostrar estos controles enfrentan presión sobre los precios y la retención de contratos.
Proliferación de Herramientas y Fricción en la Migración
La proliferación de herramientas puede ralentizar la incorporación de proveedores y retrasar la realización del valor. New Relic informó que la empresa promedio utilizaba 5 herramientas de observabilidad en 2026, lo que refleja el mayor uso de herramientas puntuales específicas para IA. Un cliente puede necesitar racionalizar un portafolio de 6 a 15 herramientas antes de que un proveedor pueda establecer operaciones de servicio consistentes. Las inversiones existentes también pueden hacer que las organizaciones sean reacias a migrar a una única plataforma. Esto favorece los modelos gestionados que trabajan junto a las herramientas actuales del cliente en lugar de requerir un reemplazo completo. El mercado de servicios gestionados de observabilidad en la nube puede, por tanto, recompensar a los proveedores que respalden la migración gradual y las operaciones híbridas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Ingeniería de Confiabilidad Gana Terreno sobre las Bases de MonitoreoLa monitorización y alertas gestionadas representaron el 32,84% de la cuota del mercado de servicios gestionados de observabilidad en la nube en 2026. Es el punto de partida para muchos compromisos porque los paneles de control, las alertas y los flujos de trabajo de notificación son visibles para los equipos de operaciones cada día. La monitorización ayuda a los clientes a identificar problemas de servicio y a establecer un control operativo básico. Las operaciones de plataforma y la respuesta a incidentes amplían esta capacidad mediante la gestión del ciclo de vida de la plataforma y la escalada de guardia. La gobernanza, los informes y el cumplimiento normativo también son importantes para los clientes de BFSI, sanidad y sector público con obligaciones de auditoría.
La ingeniería de optimización y fiabilidad gestionada se proyecta que se expanda a una CAGR del 22,80% hasta 2032. El tamaño del mercado de servicios gestionados de observabilidad en la nube para este servicio refleja un desplazamiento desde las medidas de disponibilidad hacia la eficiencia de capacidad y la gestión del presupuesto de errores. La oferta de Kyndryl con Dynatrace combina AI Bridge con más de 7.000 manuales de automatización. El trabajo se centra en el tiempo de diagnóstico, la reducción del ruido de alertas y el rendimiento de la fiabilidad. Los proveedores pueden diferenciarse conectando la telemetría con estos resultados operativos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Modelo de Implementación:
Las Arquitecturas Híbridas Desafían el Liderazgo de los Servicios Alojados por el ProveedorLos servicios alojados por el proveedor representaron el 58,72% del tamaño del mercado de servicios gestionados de observabilidad en la nube en 2026. Este modelo proporciona una plataforma totalmente operativa sin requerir que los clientes gestionen la infraestructura, los eventos de escalado o los ciclos de actualización. Grafana Labs informó que la proporción de organizaciones que utilizaban software de observabilidad como servicio en alguna capacidad aumentó del 42% en 2025 a una mayoría en 2026.[4] Esto respalda la demanda de plataformas operadas externamente entre empresas con programas de nube consolidados. Las opciones alojadas por el cliente siguen siendo relevantes donde los clientes mantienen su propio entorno de cómputo.
Los servicios distribuidos e híbridos se proyecta que se expandan a una CAGR del 23,40% hasta 2032. Los requisitos de residencia de datos, la latencia en el borde y las cargas de trabajo reguladas pueden impedir que toda la telemetría pase a través de un entorno de nube compartido. El mercado de servicios gestionados de observabilidad en la nube incluye, por tanto, una necesidad creciente de arquitecturas divididas con soporte operativo gestionado. Integrated Research introdujo instancias dedicadas de nube privada virtual y alojamiento regional con Prognosis Elevate en noviembre de 2025. Estos diseños hacen que la experiencia en correlación entre entornos sea más valiosa para los clientes.
Por Tamaño de Organización:
La Entrada de PYMEs se Acelera a Medida que Evolucionan los Modelos de PreciosLas grandes empresas representaron el 65,38% de los ingresos en 2026. Sus entornos multifabricante y sus requisitos operativos globales pueden respaldar compromisos gestionados de amplio alcance. Estas organizaciones pueden generar miles de millones de puntos de datos de telemetría cada día y requieren equipos que operen en varias regiones. El acuerdo de Kyndryl con Murata Manufacturing cubre servicios gestionados para 1.000 sistemas alojados en AWS hasta junio de 2029. Este tipo de trabajo plurianual muestra por qué las grandes organizaciones son cuentas importantes en el mercado de servicios gestionados de observabilidad en la nube.
Las pymes se proyecta que se expandan a una CAGR del 20,60% hasta 2032. Las opciones basadas en consumo y de precio anual fijo pueden reducir la barrera de entrada para empresas sin un equipo de fiabilidad dedicado. Esto es relevante para organizaciones de entre 50 y 2.000 empleados que necesitan soporte operativo a escala de nube. Las empresas nativas de SaaS, las startups de fintech y las organizaciones de sanidad digital pueden necesitar este soporte mientras la capacidad interna de SRE siga siendo limitada. La industria de servicios gestionados de observabilidad en la nube puede ampliar su base de clientes ofreciendo paquetes claros y delimitados que conserven las capacidades de monitorización y respuesta a incidentes.

Por Industria del Usuario Final:
La Salud es el Sector de Mayor CrecimientoTI y telecomunicaciones representaron el 28,64% de los ingresos en 2026. Los operadores de telecomunicaciones y los proveedores de servicios de TI a menudo monitorean sus propios sistemas mientras respaldan los entornos de los clientes. Esto requiere observabilidad en plataformas internas y entornos gestionados. BFSI, manufactura e industria, comercio minorista y comercio electrónico, gobierno y sector público, energía y servicios públicos, recursos naturales, medios, entretenimiento y juegos también contribuyen al mercado de servicios gestionados de observabilidad en la nube. La convergencia de tecnología operativa y la entrega de contenido a escala de transmisión aumentan los requisitos de telemetría en estos sectores.
Se proyecta que salud y ciencias de la vida se expanda a un CAGR del 23,10% hasta 2032. Las organizaciones de salud necesitan registros de auditoría, controles de acceso y capacidades de investigación de brechas para los datos de pacientes alojados en la nube. Dynatrace amplió la observabilidad compatible con HIPAA en AWS, Microsoft Azure y Google Cloud en junio de 2026. El tamaño del mercado de servicios gestionados de observabilidad en la nube para salud refleja la demanda de almacenamiento de registros inmutables e informes listos para auditoría. Los proveedores pueden proteger la telemetría sensible en la fuente de la canalización.
Análisis Geográfico
América del Norte representó el 37,42% de la cuota del mercado de servicios gestionados de observabilidad en la nube en 2026. La región cuenta con un alto uso de múltiples nubes, contratos basados en resultados consolidados y una actividad madura de ingeniería de fiabilidad del sitio y AIOps. Las operaciones de nube del sector público proporcionan una fuente adicional de demanda. Kyndryl recibió un contrato del Departamento de Recursos de Información de Texas en marzo de 2026 que otorga a las agencias acceso a servicios gestionados en materia de seguridad, resiliencia, nube, aplicaciones, datos e IA.[5]
Europa representa una cuota significativa del mercado de servicios gestionados de observabilidad en la nube, con la soberanía de datos influyendo en el diseño de los servicios. El RGPD, la Ley de Datos de la UE y el Espacio Europeo de Datos de Salud pueden llevar a los clientes a considerar arquitecturas híbridas y alojadas por el cliente. Estos acuerdos pueden mantener la telemetría en jurisdicciones europeas. Los requisitos de residencia de datos hacen que el alojamiento regional y los modelos específicos para cada cliente sean importantes. Los diseños gestionados pueden mantener el control local al tiempo que respaldan la visibilidad entre entornos.
Asia-Pacífico se proyecta que se expanda a una CAGR del 22,20% hasta 2032. New Relic informó que la IA era el principal impulsor de la inversión en observabilidad en la región y que las interrupciones de alto impacto costaban en promedio 2,2 millones de USD, en comparación con 1,8 millones de USD a nivel mundial. India mostró una alta urgencia, con el 31% de las organizaciones reportando múltiples interrupciones con impacto empresarial varias veces al día. Grafana Labs amplió Grafana Cloud a AWS Tokio en enero de 2026 para las preferencias de soberanía de datos japonesas. Corea del Sur, Australia, el Sudeste Asiático, China, América del Sur, Oriente Medio y África están generando demanda a medida que la complejidad de la nube crece más rápido que la capacidad interna.
Panorama Competitivo
Concentración del Mercado
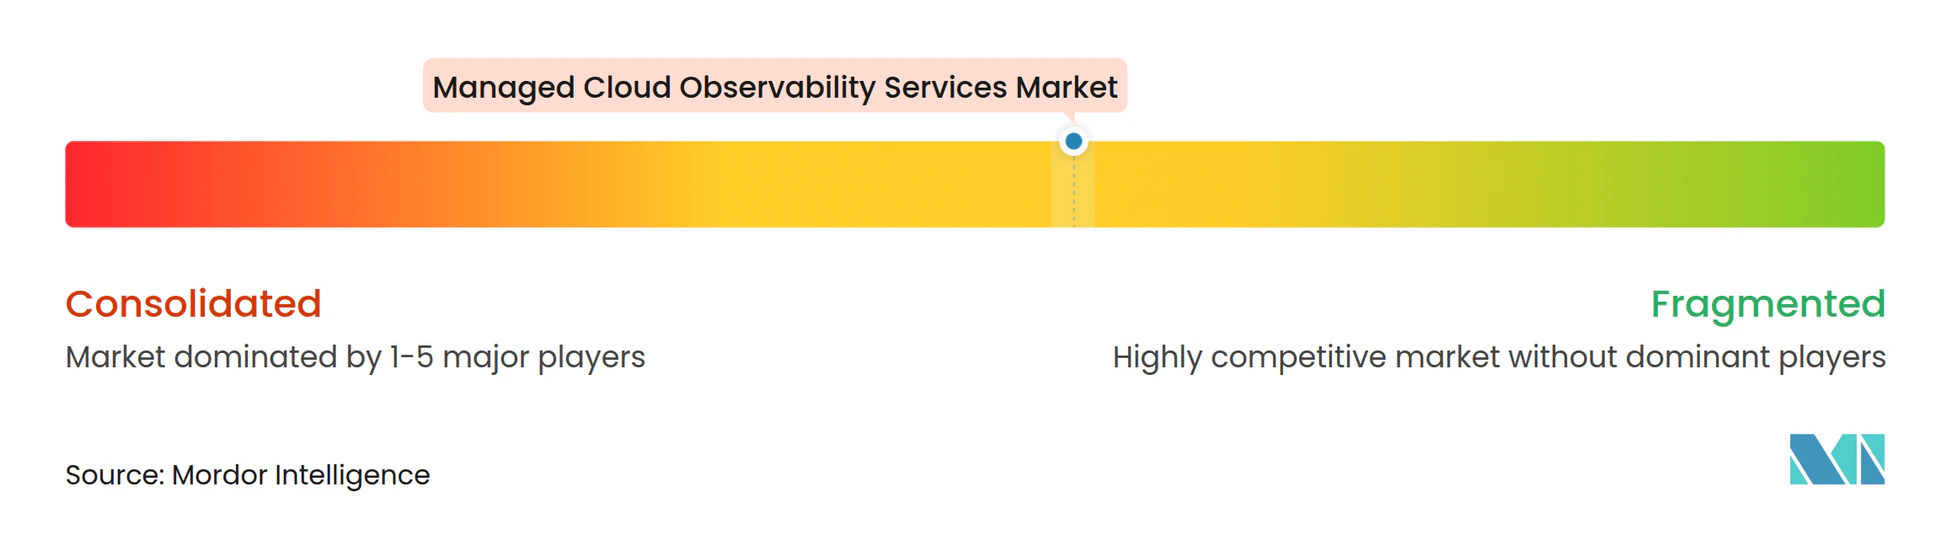
El mercado de servicios gestionados de observabilidad en la nube está moderadamente consolidado entre las principales empresas globales de servicios de TI. Kyndryl, IBM, Accenture, Infosys, TCS, Wipro, HCL Technologies y Cognizant compiten por grandes contratos a través de escala de entrega, asociaciones de plataforma y automatización. Sus servicios a menudo combinan AIOps con herramientas de Dynatrace, Splunk y New Relic. Kyndryl ha divulgado más de 7.000 guías de automatización en su plataforma AI Bridge.
Infosys y LogicMonitor anunciaron una colaboración en mayo de 2025 con el objetivo de lograr un diagnóstico un 30% más rápido y un 70% menos de alertas redundantes. Accenture Federal Services implementó una Plataforma Empresarial Gestionada utilizando Splunk Enterprise para una agencia financiera federal de los Estados Unidos. Wipro fue seleccionada por Vorwerk en 2025 para una transformación de 5 años con el fin de consolidar aplicaciones, infraestructura y cargas de trabajo de ciberseguridad en una plataforma de monitoreo unificada. Estos movimientos muestran cómo los grandes proveedores extienden la observabilidad hacia contratos gestionados más amplios.
Rackspace Technology, NTT DATA, Mission Cloud Services, Ensono, cloudEQ y DXC Technology compiten a través de la alineación con hiperescaladores, la entrega nativa de nube y los precios para el mercado medio. Rackspace introdujo una Plataforma de Gestión de Nube basada en consumo con automatización orientada por intención en agosto de 2025. El mercado de servicios gestionados de observabilidad en la nube aún tiene espacio para operaciones de fábricas de IA, gobernanza de GPU, latencia de inferencia de modelos de lenguaje de gran escala y observabilidad de IA agéntica. Ninguna empresa listada ha divulgado una posición dominante en estos servicios especializados. Su posición competitiva depende de la eficacia con que combinen capacidades especializadas con una entrega consciente de los costos.
Líderes de la Industria de Servicios Gestionados de Observabilidad en la Nube
-
Accenture plc
-
IBM Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Observabilidad en la Nube Empresas cubiertas en este informe
- Accenture plc
- Amazon Web Services, Inc.
- Atos SE
- Canonical Group Limited
- cloudEQ Inc.
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- HCL Technologies Limited
- IBM Corporation
- Infosys Limited
- Cisco Systems, Inc.
- Microland Limited
- Mission Cloud Services, Inc.
- NETbuilder Limited
- NTT DATA, Inc.
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Observabilidad en la Nube
- Octubre de 2026: Canon IT Solutions lanzó un servicio de observabilidad y un servicio de gestión de incidentes bajo su marca SOLTAGE MSP en Japón, utilizando la plataforma impulsada por IA de Dynatrace para ofrecer visualización de todo el sistema y una respuesta más rápida a incidentes en entornos locales, en la nube y de SaaS.
- Septiembre de 2026: New Relic renovó su integración de monitoreo de Google Cloud Platform para el mercado japonés, lanzando "Observabilidad de Google Cloud Platform" en agosto de 2026 para ofrecer una arquitectura de observabilidad en tiempo real con seguridad mejorada a la par de su integración con AWS, extendiendo el soporte de observabilidad gestionada multinube a los 3 principales hiperescaladores para clientes empresariales japoneses.
- Junio de 2026: NTT DATA asumió formalmente el rol de Gestor de Nube Pública del Departamento de Recursos de Información de Texas bajo el contrato DIR-STS-PCM-513, desplazando a Rackspace Technology. El acuerdo plurianual cubre servicios gestionados en la nube en AWS, Microsoft Azure, Google Cloud y Oracle para las agencias estatales de Texas, con descuentos de AWS del 21% en el primer año y un mandato para ofrecer herramientas de visibilidad, transparencia y gobernanza de la nube a las organizaciones estatales.
- Abril de 2026: BeeX y SB C&S lanzaron conjuntamente el "Servicio de Monitoreo MSP BeeXPlus" en Japón, un paquete de monitoreo gestionado de precio anual fijo para entornos multinube que proporciona respuesta a alertas 24×7 con estructuras de costos predecibles.
Alcance del Informe Global del Mercado de Servicios Gestionados de Observabilidad en la Nube
El Mercado de Servicios Gestionados de Observabilidad en la Nube abarca servicios gestionados por terceros que respaldan el monitoreo continuo, las operaciones, la confiabilidad, la optimización del rendimiento y la gobernanza de aplicaciones basadas en la nube, infraestructura y entornos de TI distribuidos. El mercado incluye Operaciones de Plataforma Gestionadas, Monitoreo y Alertas Gestionados, Respuesta a Incidentes y Guardia Gestionados, Ingeniería de Optimización y Confiabilidad Gestionada, y Gobernanza, Informes y Cumplimiento Gestionados. Estos servicios abarcan la administración de plataformas de observabilidad, la gestión de telemetría, la detección proactiva de anomalías, el triaje y resolución de incidentes, la ingeniería de confiabilidad del sitio (SRE), la optimización del rendimiento, el monitoreo de niveles de servicio y los informes de cumplimiento. Los ingresos del mercado incluyen tarifas recurrentes de servicios gestionados y cargos de soporte operativo directamente asociados, excluyendo suscripciones independientes de software de observabilidad, cargos de consumo de infraestructura y servicios de consultoría o implementación únicos no incluidos en operaciones gestionadas continuas.
El Informe del Mercado de Servicios Gestionados de Observabilidad en la Nube está segmentado por Tipo de Servicio (Operaciones de Plataforma Gestionadas, Monitoreo y Alertas Gestionados, Respuesta a Incidentes y Guardia Gestionados, Ingeniería de Optimización y Confiabilidad Gestionada, y Gobernanza, Informes y Cumplimiento Gestionados), Modelo de Implementación (Servicios de Observabilidad Gestionada Alojados por el Proveedor, Servicios de Observabilidad Gestionada Alojados por el Cliente, y Servicios de Observabilidad Gestionada Distribuidos e Híbridos), Tamaño de Organización (Pequeñas y Medianas Empresas y Grandes Empresas), Industria del Usuario Final (Banca, Servicios Financieros y Seguros; TI y Telecomunicaciones; Salud y Ciencias de la Vida; Comercio Minorista y Comercio Electrónico; Manufactura e Industrial; Gobierno y Sector Público; Energía, Servicios Públicos y Recursos Naturales; Medios, Entretenimiento y Juegos; y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los tamaños de mercado y los pronósticos se presentan en términos de valor (USD).
Resumen de la segmentación
| Operaciones de Plataforma Gestionadas |
| Monitoreo y Alertas Gestionados |
| Respuesta a Incidentes y Guardia Gestionados |
| Ingeniería de Optimización y Confiabilidad Gestionada |
| Gobernanza, Informes y Cumplimiento Gestionados |
| Servicios de Observabilidad Gestionada Alojados por el Proveedor |
| Servicios de Observabilidad Gestionada Alojados por el Cliente |
| Servicios de Observabilidad Gestionada Distribuidos e Híbridos |
| Pequeñas y Medianas Empresas (PYMEs) |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Comercio Electrónico |
| Manufactura e Industrial |
| Gobierno y Sector Público |
| Energía, Servicios Públicos y Recursos Naturales |
| Medios, Entretenimiento y Juegos |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones de Plataforma Gestionadas | |
| Monitoreo y Alertas Gestionados | ||
| Respuesta a Incidentes y Guardia Gestionados | ||
| Ingeniería de Optimización y Confiabilidad Gestionada | ||
| Gobernanza, Informes y Cumplimiento Gestionados | ||
| Por Modelo de Implementación | Servicios de Observabilidad Gestionada Alojados por el Proveedor | |
| Servicios de Observabilidad Gestionada Alojados por el Cliente | ||
| Servicios de Observabilidad Gestionada Distribuidos e Híbridos | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas (PYMEs) | |
| Grandes Empresas | ||
| Por Industria del Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura e Industrial | ||
| Gobierno y Sector Público | ||
| Energía, Servicios Públicos y Recursos Naturales | ||
| Medios, Entretenimiento y Juegos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de observabilidad en la nube?
Se proyecta que el tamaño del mercado aumente desde 0,52 mil millones de USD en 2026 y 0,61 mil millones de USD en 2027 hasta 1,34 mil millones de USD en 2032, a un CAGR del 17,51% durante el período de pronóstico.
¿Qué está impulsando la demanda de servicios gestionados de observabilidad en la nube?
La complejidad de múltiples nubes, las necesidades de visibilidad de cargas de trabajo de IA y la escasez de talento especializado en ingeniería están aumentando la demanda de operaciones gestionadas externamente.
¿Qué tipo de servicio lidera los servicios gestionados de observabilidad en la nube?
El monitoreo y alertas gestionados lidera con una participación del 32,84% en 2026, mientras que la ingeniería de optimización y confiabilidad tiene el CAGR proyectado más alto del 22,80% hasta 2032.
¿Qué modelo de implementación se expande más rápidamente?
Se proyecta que los servicios distribuidos e híbridos se expandan a un CAGR del 23,40% hasta 2032 porque las cargas de trabajo reguladas y en el borde necesitan arquitecturas de telemetría más flexibles.
¿Qué sector de usuarios finales tiene la mayor expansión proyectada?
Se proyecta que salud y ciencias de la vida se expanda a un CAGR del 23,10% hasta 2032, respaldado por requisitos de auditoría, protección de datos y cumplimiento.
¿Qué región tiene la mayor expansión proyectada?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 22,20% hasta 2032, respaldado por la inversión en IA, los costos de interrupciones y la creciente complejidad de la nube.