
Taille et part du marché des services gérés d'observabilité cloud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 0.6 Milliards de dollars |
| Taille du Marché (2032) | 1.34 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'observabilité cloud par Mordor Intelligence
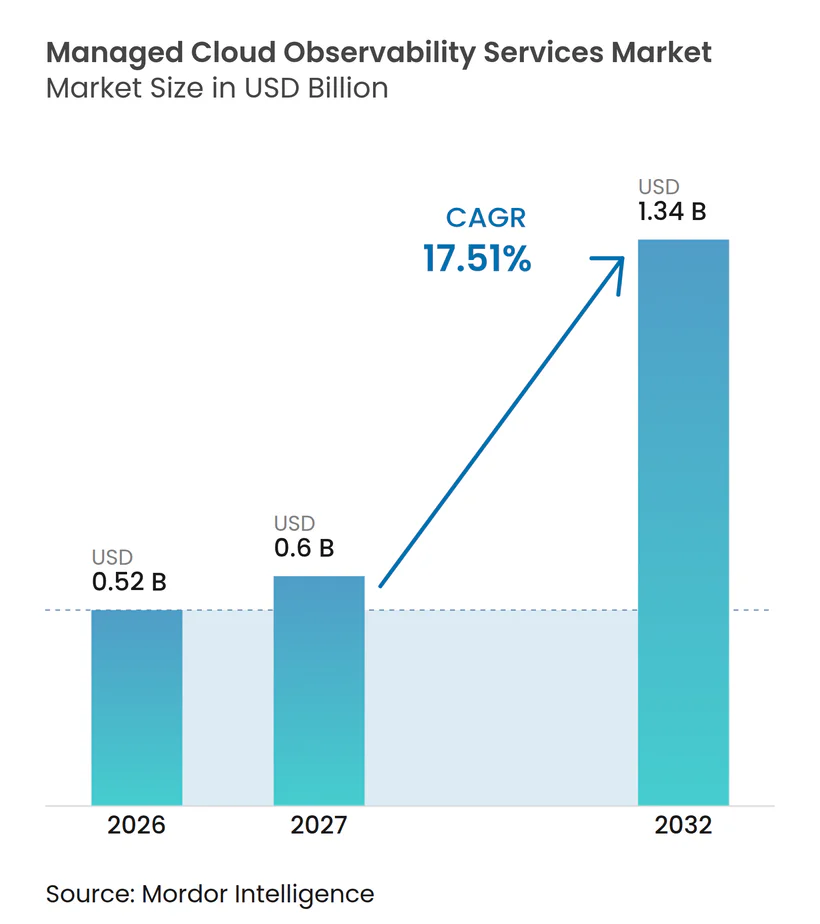
La taille du marché des services gérés d'observabilité cloud devrait progresser de 0,52 milliard USD en 2026 et 0,61 milliard USD en 2027 à 1,34 milliard USD d'ici 2032, enregistrant un CAGR de 17,51 % entre 2027 et 2032. Le marché des services gérés d'observabilité cloud est façonné par la complexité opérationnelle multi-cloud, la disponibilité limitée de talents en ingénierie spécialisée et l'expansion des charges de travail d'IA qui nécessitent une télémétrie plus détaillée. Les acheteurs recherchent de plus en plus des fournisseurs qui exploitent des plateformes, gèrent des pipelines de surveillance, répondent aux incidents et soutiennent les programmes de fiabilité. Ce changement fait des opérations externalisées une option pratique pour les entreprises de taille intermédiaire et les grandes entreprises disposant d'environnements complexes. Les fournisseurs qui maîtrisent les coûts des données et connectent des outils fragmentés peuvent renforcer leur position contractuelle. Le marché des services gérés d'observabilité cloud crée également des opportunités pour des services conçus autour des exigences réglementaires, de résidence des données et de déploiement hybride.
Points clés du rapport
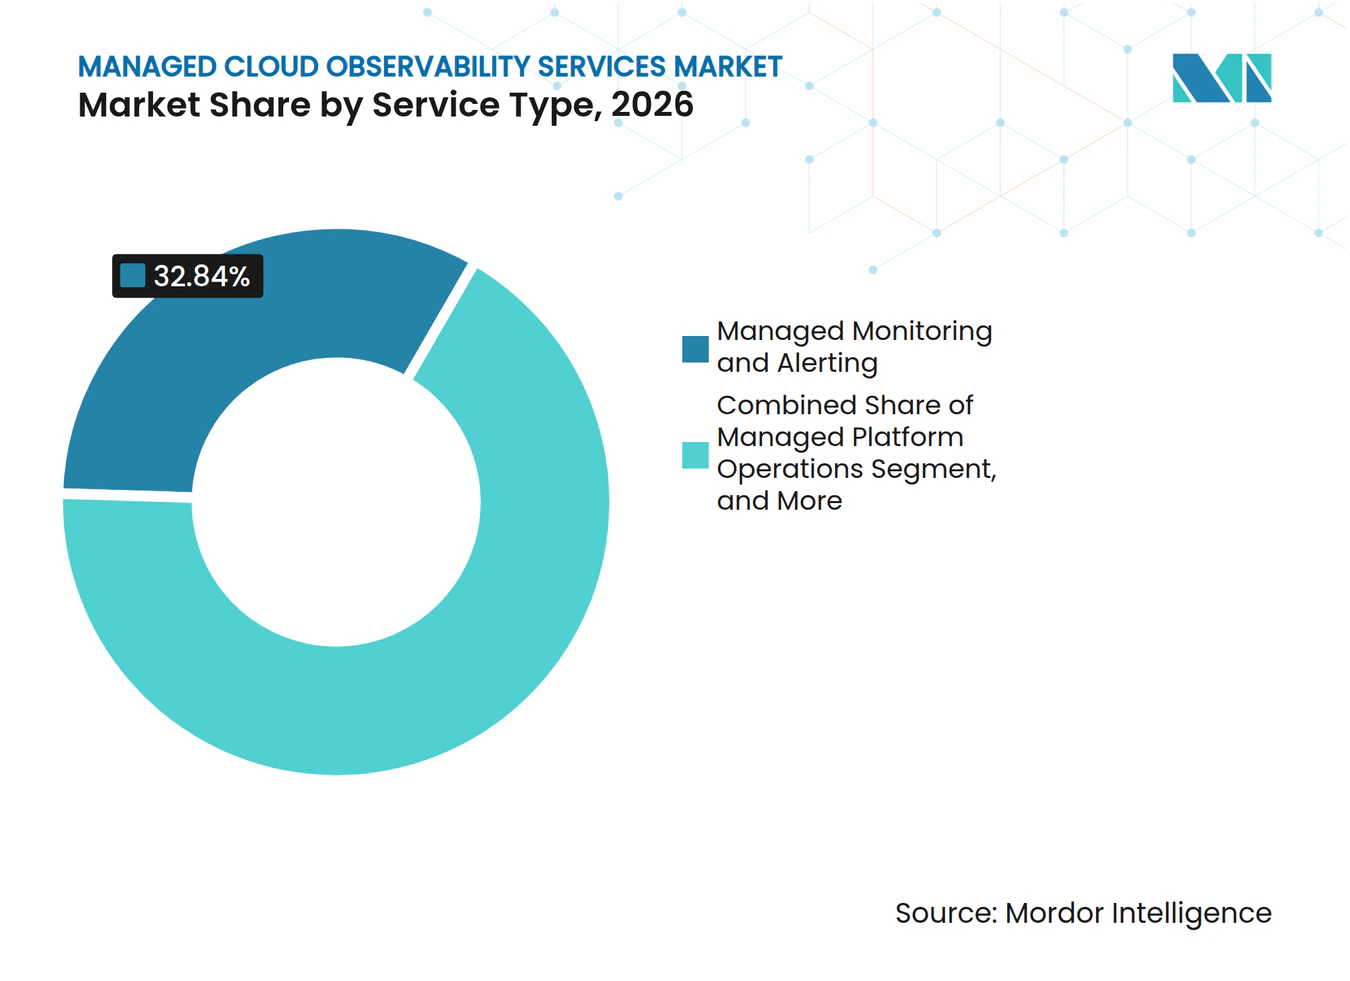
- Par type de service, la surveillance et les alertes gérées détenaient 32,84 % de la part de marché des services gérés d'observabilité cloud en 2026, tandis que l'optimisation gérée et l'ingénierie de fiabilité devraient se développer à un CAGR de 22,80 % jusqu'en 2032.
- Par modèle de déploiement, les services hébergés par le fournisseur détenaient 58,72 % de la part de marché des services gérés d'observabilité cloud en 2026, tandis que les services distribués et hébergés en mode hybride devraient se développer à un CAGR de 23,40 % jusqu'en 2032.
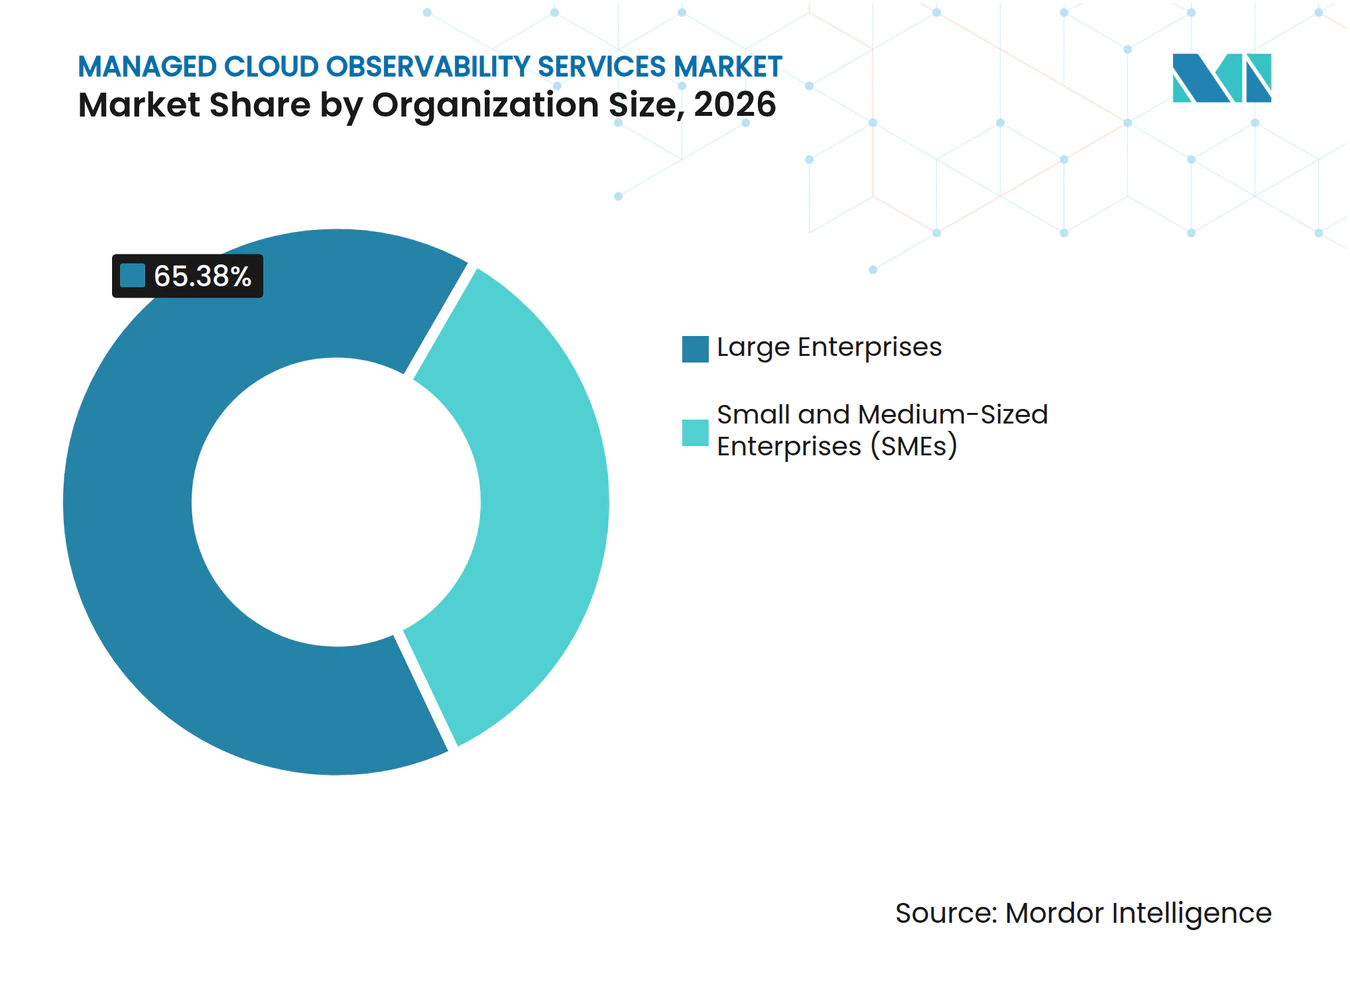
- Par taille d'organisation, les grandes entreprises représentaient 65,38 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un CAGR de 20,60 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications détenaient 28,64 % du chiffre d'affaires en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 23,10 % jusqu'en 2032.
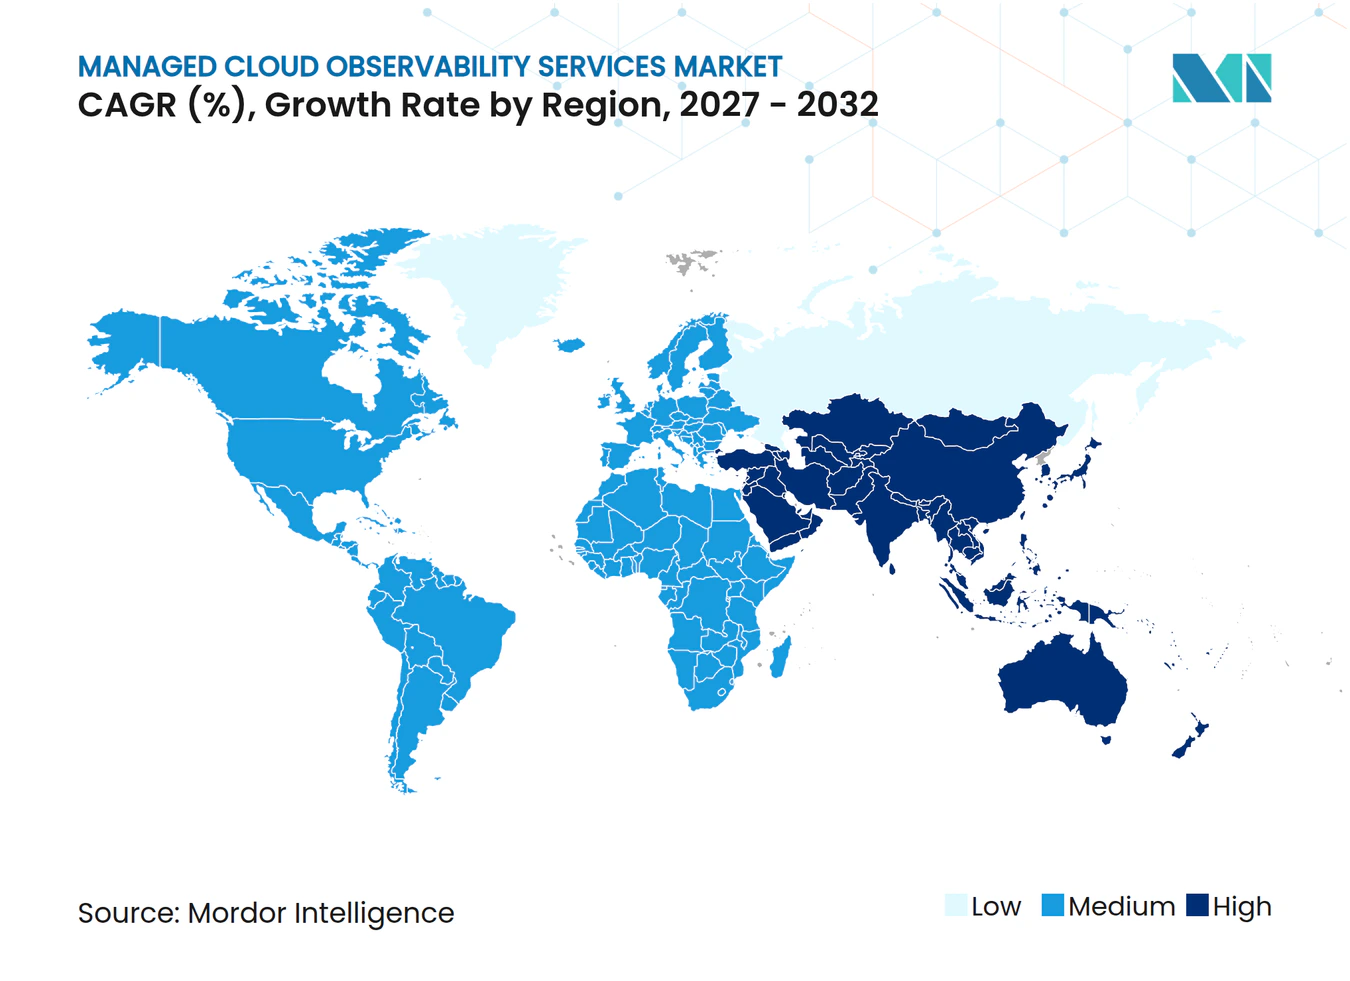
- Par zone géographique, l'Amérique du Nord détenait 37,42 % du chiffre d'affaires en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 22,20 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité multi-cloud et hybride-cloud | +5.2% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences de visibilité des charges de travail d'IA et des GPU | +3.8% | Mondial, porté par l'Amérique du Nord, l'Asie-Pacifique en forte progression | Court terme (≤ 2 ans) |
| Pénurie de talents en ingénierie de l'observabilité | +2.9% | Mondial, sévérité la plus élevée en Amérique du Nord, en Europe et en Australie | Moyen terme (2-4 ans) |
| Interopérabilité des fournisseurs portée par OpenTelemetry | +1.8% | Mondial, adoption en entreprise la plus forte en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Responsabilité au niveau du conseil d'administration en matière de fiabilité et d'expérience numérique | +1.4% | Amérique du Nord et Europe, avec des répercussions sur les marchés clés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences relatives au cloud souverain et à la résidence des données | +1.1% | Europe et Moyen-Orient, avec des répercussions sélectives sur l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité opérationnelle multi-cloud et hybride-cloud
Le marché des services gérés d'observabilité cloud bénéficie de l'utilisation croissante des environnements hybrides et multi-cloud. Plusieurs entreprises utilisent des environnements informatiques hybrides ou multi-cloud. Différents fournisseurs génèrent des métriques, des journaux et des traces dans des schémas différents. Un problème de latence sur AWS peut donc nécessiter que les équipes connectent des signaux provenant d'Azure ou d'une autre plateforme avant de pouvoir en identifier la cause. Ce travail mobilise du temps d'ingénierie que de nombreuses organisations ne peuvent pas consacrer à la maintenance des plateformes. Les fournisseurs gérés peuvent pré-intégrer des pipelines de télémétrie et réduire cette charge de normalisation à mesure que les clients ajoutent de nouvelles plateformes cloud.
Exigences de visibilité des charges de travail d'IA et des GPU
L'entraînement et l'inférence de l'IA ajoutent des exigences opérationnelles que la surveillance applicative conventionnelle n'était pas conçue pour couvrir. L'utilisation des GPU, la capacité mémoire, le débit NVLink et l'attribution des charges de travail déterminent si un environnement d'IA fonctionne comme prévu. Splunk a rendu la surveillance de l'infrastructure IA généralement disponible en septembre 2025 avec la prise en charge d'AWS Bedrock, d'Azure OpenAI, de Google Cloud Vertex AI et des environnements GPU NVIDIA.[1] New Relic a rapporté que 82,6 % des personnes interrogées considéraient l'observabilité comme plus importante à mesure que le code généré par l'IA devenait plus courant, tandis que 24,6 % déclaraient exploiter des agents IA en production sans surveillance.[2] Le marché des services gérés d'observabilité cloud peut combler cette lacune lorsque les fournisseurs combinent la connaissance de la plateforme avec un support opérationnel multi-fournisseurs. Le besoin est le plus fort là où les équipes internes doivent superviser des outils d'IA provenant de plusieurs fournisseurs.
Pénurie de talents en ingénierie de l'observabilité
Le marché des services gérés d'observabilité cloud est également soutenu par la disponibilité limitée de personnes capables de combiner l'ingénierie de la fiabilité des sites et l'expertise en télémétrie. Les entreprises qui développent des programmes entièrement internes doivent recruter des spécialistes et les fidéliser tout en exploitant une plateforme en constante évolution. Cela peut laisser moins de temps pour les améliorations de produits et la livraison d'applications. Les fournisseurs gérés répartissent l'expertise spécialisée sur plusieurs comptes clients et mutualisent le coût de ces capacités. New Relic a identifié la capacité opérationnelle comme une contrainte de croissance majeure en Australie et au Japon dans ses recherches Asie-Pacifique 2026. Cette contrainte peut rendre les opérations gérées plus attrayantes sur les marchés où les talents techniques sont rares.
Interopérabilité des fournisseurs portée par OpenTelemetry
OpenTelemetry modifie la manière dont les fournisseurs positionnent les services d'observabilité gérée. La Cloud Native Computing Foundation a diplômé OpenTelemetry en mai 2026, notant plus de 12 000 contributeurs issus de plus de 2 800 entreprises.[3] Cette norme réduit la dépendance à l'instrumentation propriétaire et déplace la concurrence vers l'analyse, les opérations de service et les résultats métier. Les fournisseurs peuvent créer de la valeur en gérant le déploiement des collecteurs, la configuration du routage et la gouvernance des schémas pour leurs clients. Une étude commanditée par Elastic a rapporté que 11 % des organisations utilisaient OpenTelemetry en production en 2026, et que 36 % l'expérimentaient. Le marché des services gérés d'observabilité cloud peut en bénéficier lorsque les fournisseurs simplifient ce travail opérationnel sans imposer une charge supplémentaire aux équipes d'ingénierie des clients.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des coûts d'ingestion et de rétention de la télémétrie | -1.9% | Mondial, plus prononcé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prolifération des outils et friction liée à la migration | -1.4% | Mondial, sévérité la plus élevée dans les environnements de grandes entreprises | Moyen terme (2-4 ans) |
| Fatigue des alertes et instrumentation de faible qualité | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Résistance des clients à l'externalisation des données opérationnelles | -0.6% | Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts d'ingestion et de rétention de la télémétrie
L'économie de la télémétrie peut affecter les décisions de renouvellement sur le marché des services gérés d'observabilité cloud. Les charges de travail cloud natives génèrent des volumes plus importants de journaux, de traces et de métriques à mesure que les services deviennent plus distribués. Les fournisseurs doivent contrôler l'ingestion par l'échantillonnage, le filtrage et la rtention par niveaux. Une gouvernance solide des données peut aider les clients à limiter les données à faible valeur avant qu'elles n'entrent dans les plateformes payantes. Les contrôles des coûts doivent préserver les informations de diagnostic nécessaires au maintien de services fiables. Les fournisseurs qui ne peuvent pas démontrer ces contrôles subissent des pressions sur les prix et la fidélisation des contrats.
Prolifération des outils et friction liée à la migration
La prolifération des outils peut ralentir l'intégration des fournisseurs et retarder la réalisation de la valeur. New Relic a rapporté que l'entreprise moyenne utilisait 5 outils d'observabilité en 2026, reflétant une utilisation accrue d'outils ponctuels spécifiques à l'IA. Un client peut avoir besoin de rationaliser un portefeuille de 6 à 15 outils avant qu'un fournisseur puisse établir des opérations de service cohérentes. Les investissements existants peuvent également rendre les organisations réticentes à migrer vers une plateforme unique. Cela favorise les modèles gérés qui fonctionnent aux côtés des outils actuels d'un client plutôt que d'exiger un remplacement complet. Le marché des services gérés d'observabilité cloud peut donc récompenser les fournisseurs qui soutiennent une migration progressive et des opérations hybrides.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
l'ingénierie de la fiabilité gagne du terrain sur les fondations de surveillanceLa surveillance et les alertes gérées détenaient 32,84 % de la part de marché des services gérés d'observabilité cloud en 2026. Il s'agit du point de départ de nombreux engagements, car les tableaux de bord, les alertes et les flux de notification sont visibles par les équipes opérationnelles au quotidien. La surveillance aide les clients à identifier les problèmes de service et à établir un contrôle opérationnel de base. Les opérations de plateforme et la réponse aux incidents étendent cette capacité grâce à la gestion du cycle de vie de la plateforme et à l'escalade d'astreinte. La gouvernance, le reporting et la conformité sont également importants pour les clients du secteur BFSI, de la santé et du secteur public soumis à des obligations d'audit.
L'optimisation gérée et l'ingénierie de fiabilité devraient se développer à un CAGR de 22,80 % jusqu'en 2032. La taille du marché des services gérés d'observabilité cloud pour ce service reflète un passage des mesures de disponibilité à l'efficacité des capacités et à la gestion des budgets d'erreurs. L'offre de Kyndryl avec Dynatrace combine AI Bridge avec plus de 7 000 playbooks d'automatisation. Le travail se concentre sur le temps de diagnostic, la réduction du bruit des alertes et les performances de fiabilité. Les fournisseurs peuvent se différencier en reliant la télémétrie à ces résultats opérationnels.



Par modèle de déploiement :
les architectures hybrides remettent en question le leadership des services hébergés par le fournisseurLes services hébergés par le fournisseur représentaient 58,72 % de la taille du marché des services gérés d'observabilité cloud en 2026. Ce modèle fournit une plateforme entièrement opérationnelle sans que les clients aient à gérer l'infrastructure, les événements de mise à l'échelle ou les cycles de mise à niveau. Grafana Labs a rapporté que la part des organisations utilisant des logiciels d'observabilité en mode logiciel en tant que service dans une certaine mesure est passée de 42 % en 2025 à une majorité en 2026.[4] Cela soutient la demande de plateformes exploitées en externe parmi les entreprises disposant de programmes cloud établis. Les options hébergées par le client restent pertinentes lorsque ceux-ci conservent leur propre environnement de calcul.
Les services distribués et hébergés en mode hybride devraient se développer à un CAGR de 23,40 % jusqu'en 2032. Les exigences de résidence des données, la latence en périphérie et les charges de travail réglementées peuvent empêcher toute la télémétrie de transiter par un environnement cloud partagé. Le marché des services gérés d'observabilité cloud comprend donc un besoin croissant d'architectures fractionnées avec un support opérationnel géré. Integrated Research a introduit des instances de cloud privé virtuel dédiées et un hébergement régional avec Prognosis Elevate en novembre 2025. Ces conceptions rendent l'expertise en corrélation inter-environnements plus précieuse pour les clients.
Par taille d'organisation :
l'entrée des PME s'accélère à mesure que les modèles de tarification évoluentLes grandes entreprises détenaient 65,38 % du chiffre d'affaires en 2026. Leurs parcs multi-fournisseurs et leurs exigences opérationnelles mondiales peuvent soutenir des engagements gérés de grande envergure. Ces organisations peuvent générer des milliards de points de données de télémétrie chaque jour et nécessitent des équipes opérant dans plusieurs régions. L'accord de Kyndryl avec Murata Manufacturing couvre les services gérés pour 1 000 systèmes hébergés sur AWS jusqu'en juin 2029. Ces travaux pluriannuels illustrent pourquoi les grandes organisations constituent des comptes importants sur le marché des services gérés d'observabilité cloud.
Les PME devraient se développer à un CAGR de 20,60 % jusqu'en 2032. Les options à la consommation et à prix annuel fixe peuvent abaisser la barrière à l'entrée pour les entreprises sans équipe dédiée à la fiabilité. Cela est pertinent pour les organisations de 50 à 2 000 employés qui ont besoin d'un support opérationnel à l'échelle du cloud. Les entreprises natives SaaS, les startups fintech et les organisations de santé numérique peuvent avoir besoin de ce support tant que la capacité interne en ingénierie de fiabilité des sites reste limitée. Le secteur des services gérés d'observabilité cloud peut élargir sa base de clients en proposant des offres claires et délimitées qui conservent les capacités de surveillance et de rponse aux incidents.

Par secteur d'utilisation final :
la santé est le secteur à la croissance la plus rapideL'informatique et les télécommunications représentaient 28,64 % du chiffre d'affaires en 2026. Les opérateurs de télécommunications et les prestataires de services informatiques surveillent souvent leurs propres systèmes tout en soutenant les environnements clients. Cela nécessite une observabilité sur les plateformes internes et les environnements gérés. Le BFSI, la fabrication et l'industrie, le commerce de détail et le commerce électronique, le gouvernement et le secteur public, l'énergie et les services publics, les ressources naturelles, les médias, le divertissement et les jeux contribuent également au marché des services gérés d'observabilité cloud. La convergence des technologies opérationnelles et la livraison de contenu à l'échelle du streaming augmentent les exigences en matière de télémétrie dans ces secteurs.
La santé et les sciences de la vie devraient progresser à un CAGR de 23,10 % jusqu'en 2032. Les organisations de santé ont besoin de journaux d'audit, de contrôles d'accès et de capacités d'investigation des violations pour les données patients hébergées dans le cloud. Dynatrace a étendu l'observabilité conforme à la HIPAA sur AWS, Microsoft Azure et Google Cloud en juin 2026. La taille du marché des services gérés d'observabilité cloud pour la santé reflète la demande de stockage de journaux immuables et de rapports prêts pour l'audit. Les fournisseurs peuvent protéger la télémétrie sensible à la source du pipeline.
Analyse géographique
L'Amérique du Nord détenait 37,42 % de la part de marché des services gérés d'observabilité cloud en 2026. La région affiche une utilisation élevée du multi-cloud, des contrats basés sur les résultats bien établis, ainsi qu'une activité mature en ingénierie de fiabilité des sites et en AIOps. Les opérations cloud du secteur public constituent une source de demande supplémentaire. Kyndryl a reçu un contrat du Département des ressources informatiques du Texas en mars 2026, donnant aux agences accès à des services gérés couvrant la sécurité, la résilience, le cloud, les applications, les données et l'IA.[5]
L'Europe représente une part significative du marché des services gérés d'observabilité cloud, la souveraineté des données influençant la conception des services. Le RGPD, la loi européenne sur les données et l'Espace européen des données de santé peuvent amener les clients à envisager des architectures hybrides et hébergées par le client. Ces dispositifs peuvent maintenir la télémétrie dans les juridictions européennes. Les exigences de résidence des données rendent l'hébergement régional et les modèles spécifiques aux clients importants. Les conceptions gérées peuvent conserver le contrôle local tout en soutenant la visibilité inter-environnements.
L'Asie-Pacifique devrait se développer à un CAGR de 22,20 % jusqu'en 2032. New Relic a rapporté que l'IA était le principal moteur des investissements en observabilité dans la région et que les pannes à fort impact coûtaient en moyenne 2,2 millions USD, contre 1,8 million USD à l'échelle mondiale. L'Inde a montré une forte urgence, avec 31 % des organisations signalant plusieurs pannes ayant un impact sur l'activité plusieurs fois par jour. Grafana Labs a étendu Grafana Cloud à AWS Tokyo en janvier 2026 pour répondre aux préférences de souveraineté des données japonaises. La Corée du Sud, l'Australie, l'Asie du Sud-Est, la Chine, l'Amérique du Sud, le Moyen-Orient et l'Afrique développent leur demande à mesure que la complexité du cloud augmente plus vite que les capacités internes.
Paysage concurrentiel
Concentration du Marché
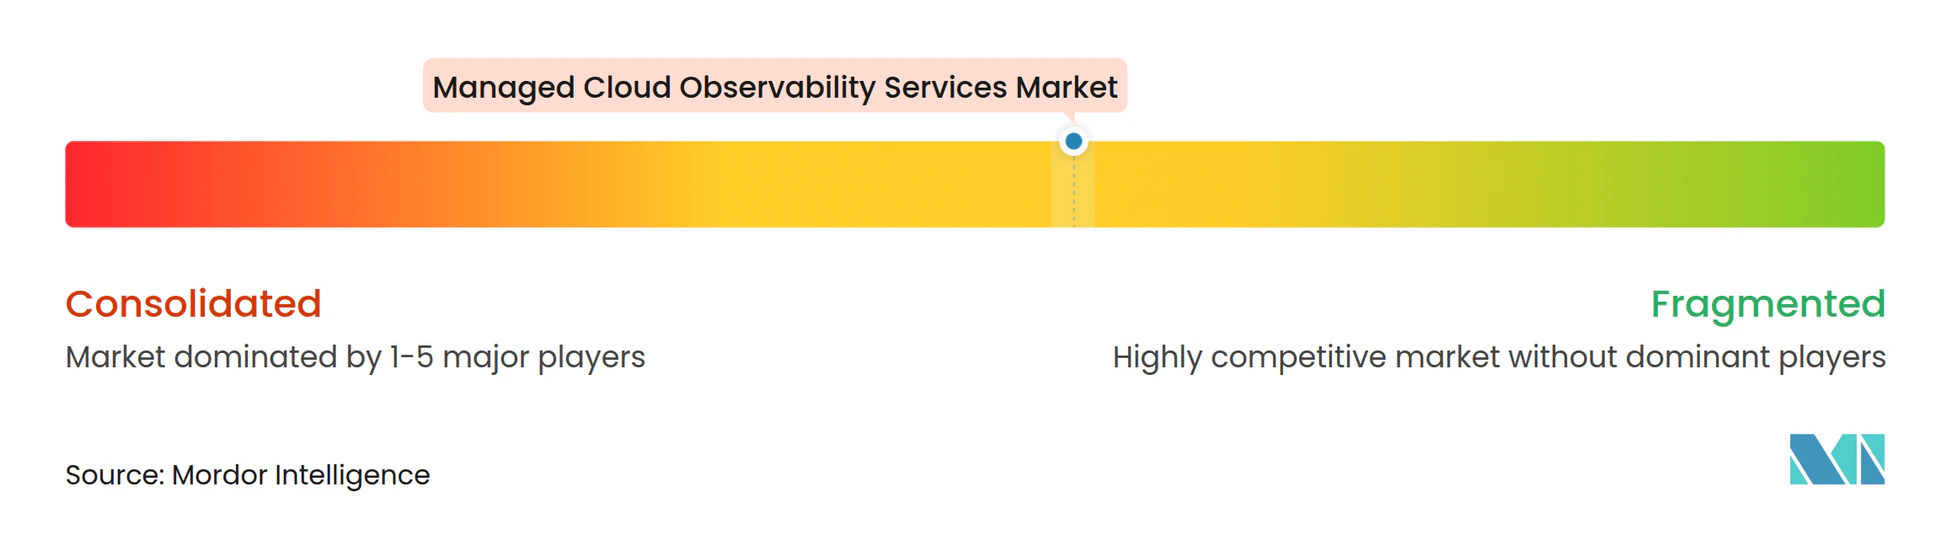
Le marché des services gérés d'observabilité cloud est modérément consolidé parmi les principales entreprises mondiales de services informatiques. Kyndryl, IBM, Accenture, Infosys, TCS, Wipro, HCL Technologies et Cognizant se disputent les grands contrats grâce à leur capacité de livraison, leurs partenariats avec les plateformes et leur automatisation. Leurs services combinent souvent l'AIOps avec des outils de Dynatrace, Splunk et New Relic. Kyndryl a divulgué plus de 7 000 playbooks d'automatisation dans sa plateforme AI Bridge.
Infosys et LogicMonitor ont annoncé une collaboration en mai 2025 visant un diagnostic 30 % plus rapide et 70 % moins d'alertes redondantes. Accenture Federal Services a déployé une plateforme d'entreprise gérée utilisant Splunk Enterprise pour une agence financière fédérale américaine. Wipro a été sélectionné par Vorwerk en 2025 pour une transformation sur 5 ans visant à consolider les applications, l'infrastructure et les charges de travail de cybersécurité sur une plateforme de surveillance unifiée. Ces mouvements montrent comment les grands fournisseurs étendent l'observabilité dans des contrats gérés plus larges.
Rackspace Technology, NTT DATA, Mission Cloud Services, Ensono, cloudEQ et DXC Technology se font concurrence grâce à l'alignement sur les hyperscalers, la livraison cloud native et la tarification pour le marché intermédiaire. Rackspace a introduit une plateforme de gestion cloud basée sur la consommation avec une automatisation pilotée par l'intention en août 2025. Le marché des services gérés d'observabilité cloud offre encore de la place pour les opérations d'usine d'IA, la gouvernance des GPU, la latence d'inférence des grands modèles de langage et l'observabilité de l'IA agentique. Aucune entreprise répertoriée n'a divulgué une position dominante dans ces services spécialisés. Leur position concurrentielle dépend de l'efficacité avec laquelle elles combinent des capacités spécialisées avec une livraison soucieuse des coûts.
Leaders du secteur des services gérés d'observabilité cloud
-
Accenture plc
-
IBM Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés d'observabilité cloud Entreprises couvertes dans ce rapport
- Accenture plc
- Amazon Web Services, Inc.
- Atos SE
- Canonical Group Limited
- cloudEQ Inc.
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- HCL Technologies Limited
- IBM Corporation
- Infosys Limited
- Cisco Systems, Inc.
- Microland Limited
- Mission Cloud Services, Inc.
- NETbuilder Limited
- NTT DATA, Inc.
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
Développements industriels récents dans Marché des services gérés d'observabilité cloud
- Octobre 2026 : Canon IT Solutions a lancé un service d'observabilité et un service de gestion des incidents sous sa marque MSP SOLTAGE au Japon, en utilisant la plateforme pilotée par l'IA de Dynatrace pour offrir une visualisation à l'échelle du système et une réponse aux incidents plus rapide dans les environnements sur site, cloud et SaaS.
- Septembre 2026 : New Relic a remanié son intégration de surveillance Google Cloud Platform pour le marché japonais, lançant « Google Cloud Platform Observability » en août 2026 pour offrir une architecture d'observabilité en temps réel renforcée en matière de sécurité, à parité avec son intégration AWS, étendant le support d'observabilité multi-cloud géré sur les 3 principaux hyperscalers pour les clients entreprises japonais.
- Juin 2026 : NTT DATA a officiellement assumé le rôle de gestionnaire de cloud public du Texas Department of Information Resources dans le cadre du contrat DIR-STS-PCM-513, remplaçant Rackspace Technology. L'accord pluriannuel couvre les services cloud gérés sur AWS, Microsoft Azure, Google Cloud et Oracle pour les agences de l'État du Texas, avec des remises AWS de 21 % la première année et un mandat de fournir des outils de visibilité, de transparence et de gouvernance cloud aux organisations étatiques.
- Avril 2026 : BeeX et SB C&S ont conjointement lancé le « BeeXPlus MSP Monitoring Service » au Japon, un package de surveillance gérée à prix annuel fixe pour les environnements multi-cloud offrant une réponse aux alertes 24×7 avec des structures de coûts prévisibles.
Périmètre du rapport mondial sur le marché des services gérés d'observabilité cloud
Le marché des services gérés d'observabilité cloud englobe les services gérés par des tiers qui soutiennent la surveillance continue, les opérations, la fiabilité, l'optimisation des performances et la gouvernance des applications basées sur le cloud, de l'infrastructure et des environnements informatiques distribués. Le marché comprend les opérations de plateforme gérées, la surveillance et les alertes gérées, la réponse aux incidents et la permanence gérées, l'optimisation gérée et l'ingénierie de la fiabilité, ainsi que la gouvernance, le reporting et la conformité gérés. Ces services englobent l'administration de la plateforme d'observabilité, la gestion de la télémétrie, la détection proactive des anomalies, le triage et la résolution des incidents, l'ingénierie de la fiabilité des sites (SRE), l'optimisation des performances, la surveillance des niveaux de service et le reporting de conformité. Le chiffre d'affaires du marché comprend les frais de services gérés récurrents et les charges de support opérationnel directement associées, à l'exclusion des abonnements autonomes aux logiciels d'observabilité, des charges de consommation d'infrastructure et des services de conseil ou de mise en œuvre ponctuels non regroupés avec des opérations gérées continues.
Le rapport sur le marché des services gérés d'observabilité cloud est segmenté par type de service (opérations de plateforme gérées, surveillance et alertes gérées, réponse aux incidents et permanence gérées, optimisation gérée et ingénierie de la fiabilité, et gouvernance, reporting et conformité gérés), modèle de déploiement (services d'observabilité gérés hébergés par le fournisseur, services d'observabilité gérés hébergés par le client, et services d'observabilité gérés distribués et hébergés en mode hybride), taille d'organisation (petites et moyennes entreprises et grandes entreprises), secteur d'utilisation final (banque, services financiers et assurance ; informatique et télécommunications ; santé et sciences de la vie ; commerce de détail et commerce électronique ; fabrication et industrie ; gouvernement et secteur public ; énergie, services publics et ressources naturelles ; médias, divertissement et jeux ; et autres secteurs d'utilisation final) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les tailles de marché et les prévisions sont présentées en valeur (USD).
Aperçu de la segmentation
| Opérations de plateforme gérées |
| Surveillance et alertes gérées |
| Réponse aux incidents et permanence gérées |
| Optimisation gérée et ingénierie de la fiabilité |
| Gouvernance, reporting et conformité gérés |
| Services d'observabilité gérés hébergés par le fournisseur |
| Services d'observabilité gérés hébergés par le client |
| Services d'observabilité gérés distribués et hébergés en mode hybride |
| Petites et moyennes entreprises (PME) |
| Grandes entreprises |
| Banque, services financiers et assurance |
| Informatique et télécommunications |
| Santé et sciences de la vie |
| Commerce de détail et commerce électronique |
| Fabrication et industrie |
| Gouvernement et secteur public |
| Énergie, services publics et ressources naturelles |
| Médias, divertissement et jeux |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Opérations de plateforme gérées | |
| Surveillance et alertes gérées | ||
| Réponse aux incidents et permanence gérées | ||
| Optimisation gérée et ingénierie de la fiabilité | ||
| Gouvernance, reporting et conformité gérés | ||
| Par modèle de déploiement | Services d'observabilité gérés hébergés par le fournisseur | |
| Services d'observabilité gérés hébergés par le client | ||
| Services d'observabilité gérés distribués et hébergés en mode hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises (PME) | |
| Grandes entreprises | ||
| Par secteur d'utilisation final | Banque, services financiers et assurance | |
| Informatique et télécommunications | ||
| Santé et sciences de la vie | ||
| Commerce de détail et commerce électronique | ||
| Fabrication et industrie | ||
| Gouvernement et secteur public | ||
| Énergie, services publics et ressources naturelles | ||
| Médias, divertissement et jeux | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'observabilité cloud ?
La taille du marché devrait augmenter de 0,52 milliard USD en 2026 et 0,61 milliard USD en 2027 à 1,34 milliard USD d'ici 2032, à un CAGR de 17,51 % sur la période de prévision.
Qu'est-ce qui stimule la demande de services gérés d'observabilité cloud ?
La complexité multi-cloud, les besoins de visibilité des charges de travail d'IA et la pénurie de talents en ingénierie spécialisée augmentent la demande d'opérations gérées en externe.
Quel type de service est en tête des services gérés d'observabilité cloud ?
La surveillance et les alertes gérées sont en tête avec une part de 32,84 % en 2026, tandis que l'optimisation et l'ingénierie de la fiabilité affichent le CAGR projeté le plus élevé de 22,80 % jusqu'en 2032.
Quel modèle de déploiement se développe le plus rapidement ?
Les services distribués et hébergés en mode hybride devraient progresser à un CAGR de 23,40 % jusqu'en 2032, car les charges de travail réglementées et en périphérie nécessitent des architectures de télémétrie plus flexibles.
Quel secteur d'utilisation final affiche la plus forte expansion projetée ?
La santé et les sciences de la vie devraient progresser à un CAGR de 23,10 % jusqu'en 2032, soutenues par les exigences d'audit, de protection des données et de conformité.
Quelle région affiche la plus forte expansion projetée ?
L'Asie-Pacifique devrait progresser à un CAGR de 22,20 % jusqu'en 2032, soutenue par les investissements en IA, les coûts des pannes et la complexité croissante du cloud.