
マネージドクラウドオブザーバビリティサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
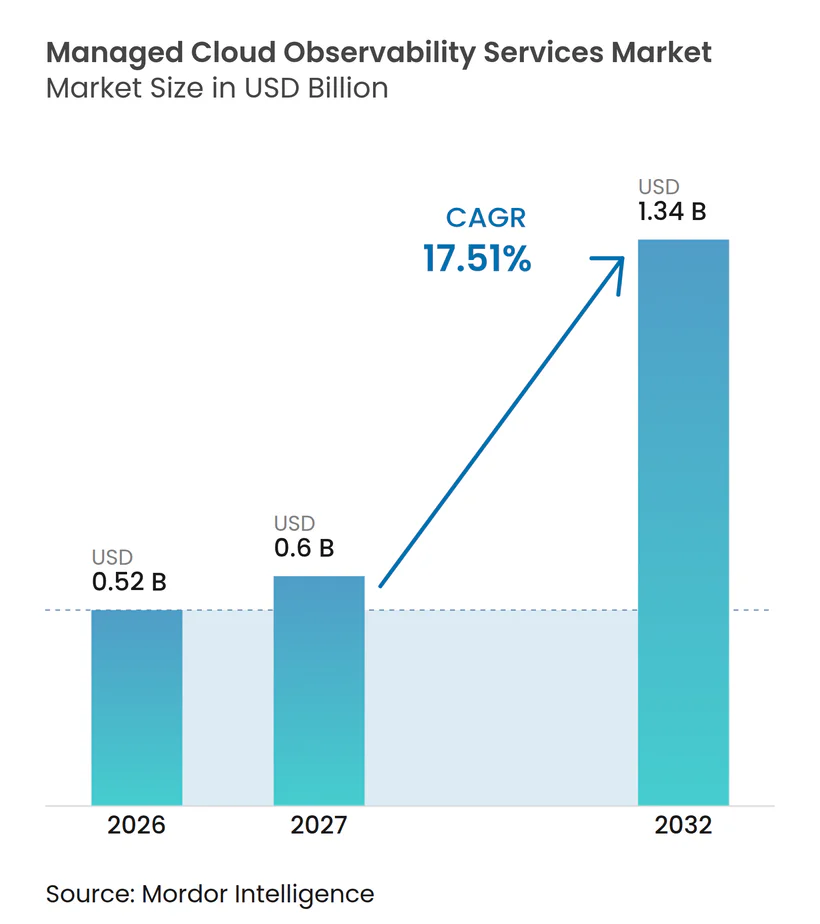
| 市場規模 (2027) | 0.6 十億米ドル |
| 市場規模 (2032) | 1.34 十億米ドル |
| 成長率 (2027 - 2032) | 17.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドクラウドオブザーバビリティサービス市場分析
マネージドクラウドオブザーバビリティサービスの市場規模は、2026年の0.52 ビリオン 米ドル、2027年の0.61 ビリオン 米ドルから、2032年までに1.34 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 17.51%を記録すると予測されています。マネージドクラウドオブザーバビリティサービス市場は、マルチクラウド運用の複雑性、専門的なエンジニアリング人材の限られた可用性、およびより詳細なテレメトリを必要とするAIワークロードの拡大によって形成されています。バイヤーはプラットフォームを運用し、監視パイプラインを管理し、インシデントに対応し、信頼性プログラムをサポートするプロバイダーをますます求めるようになっています。このシフトにより、複雑なシステム環境を持つ中規模および大規模企業にとって外部オペレーションが現実的な選択肢となっています。データコストを管理し、断片化したツールを統合できるプロバイダーは、契約上の立場を強化できます。マネージドクラウドオブザーバビリティサービス市場はまた、規制、データレジデンシー、およびハイブリッドデプロイメント要件を中心に設計されたサービスに対する機会も生み出しています。
レポートの主要ポイント
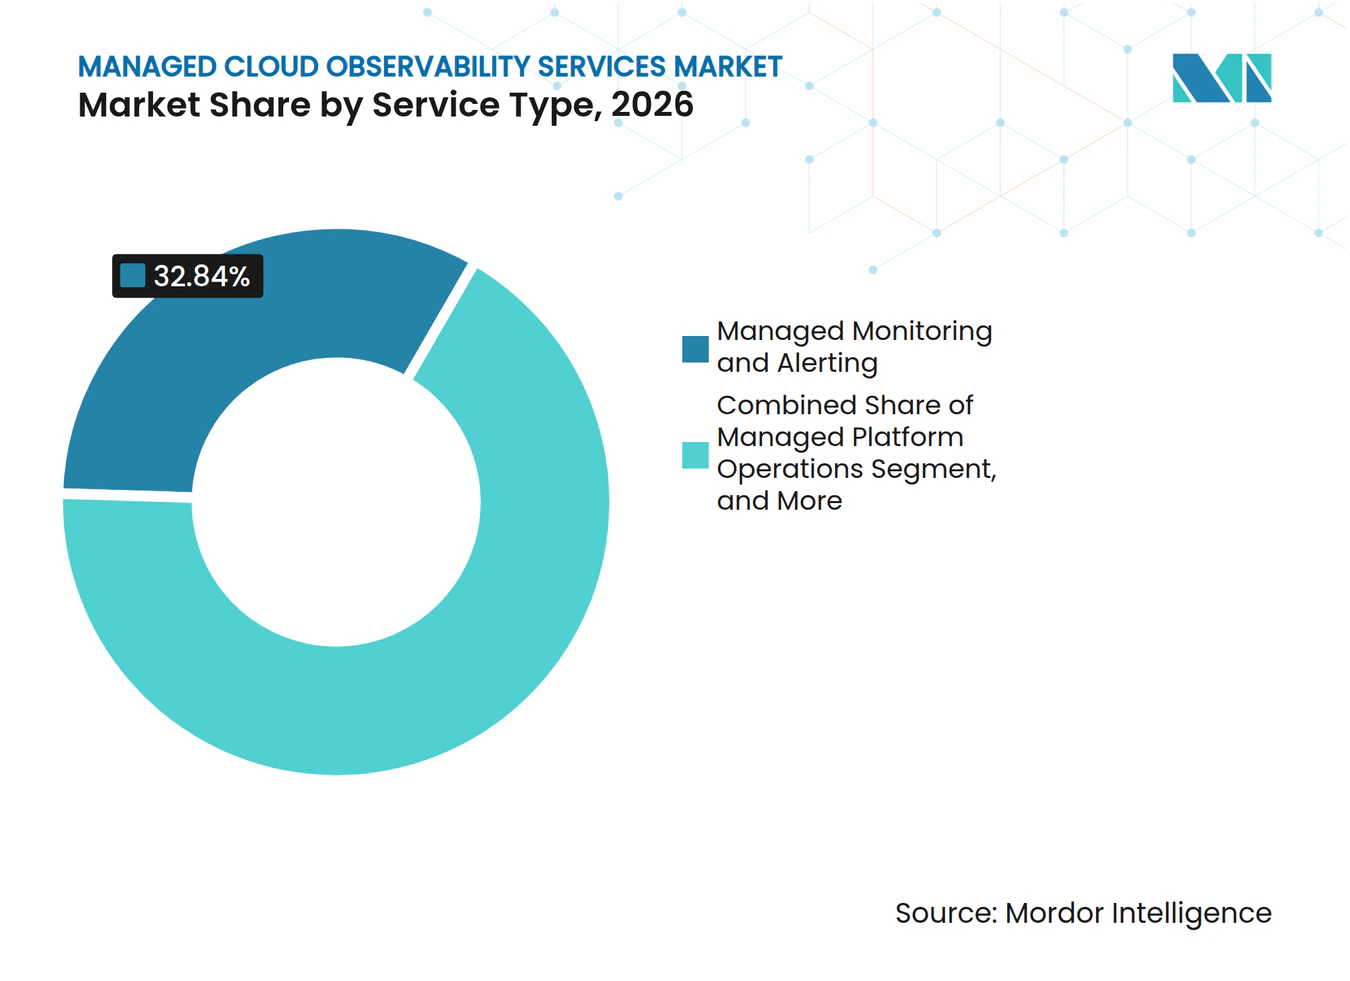
- サービスタイプ別では、マネージドモニタリングおよびアラートが2026年のマネージドクラウドオブザーバビリティサービス市場シェアの32.84%を占め、マネージド最適化およびリライアビリティエンジニアリングは2032年までに22.80%のCAGRで拡大すると予測されています。
- デプロイメントモデル別では、プロバイダーホスト型サービスが2026年のマネージドクラウドオブザーバビリティサービス市場シェアの58.72%を占め、分散型およびハイブリッドホスト型サービスは2032年までに23.40%のCAGRで拡大すると予測されていま。
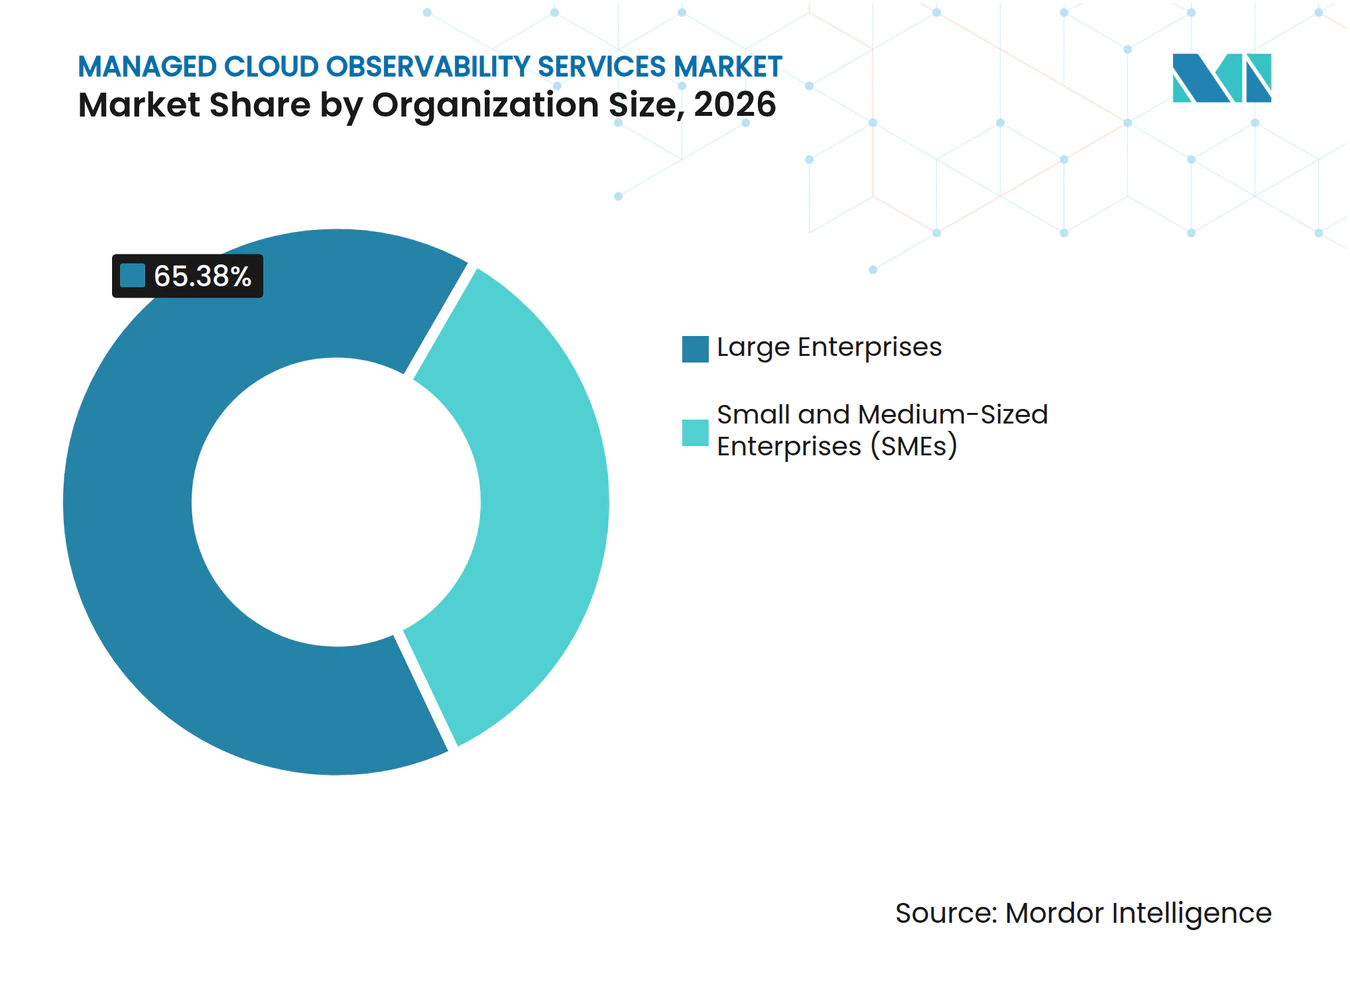
- 組織規模別では、大企業が2026年の収益の65.38%を占め、中小企業は2032年までに20.60%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2026年の収益の28.64%を占め、ヘルスケアおよびライフサイエンスは2032年までに23.10%のCAGRで拡大すると予測されています。
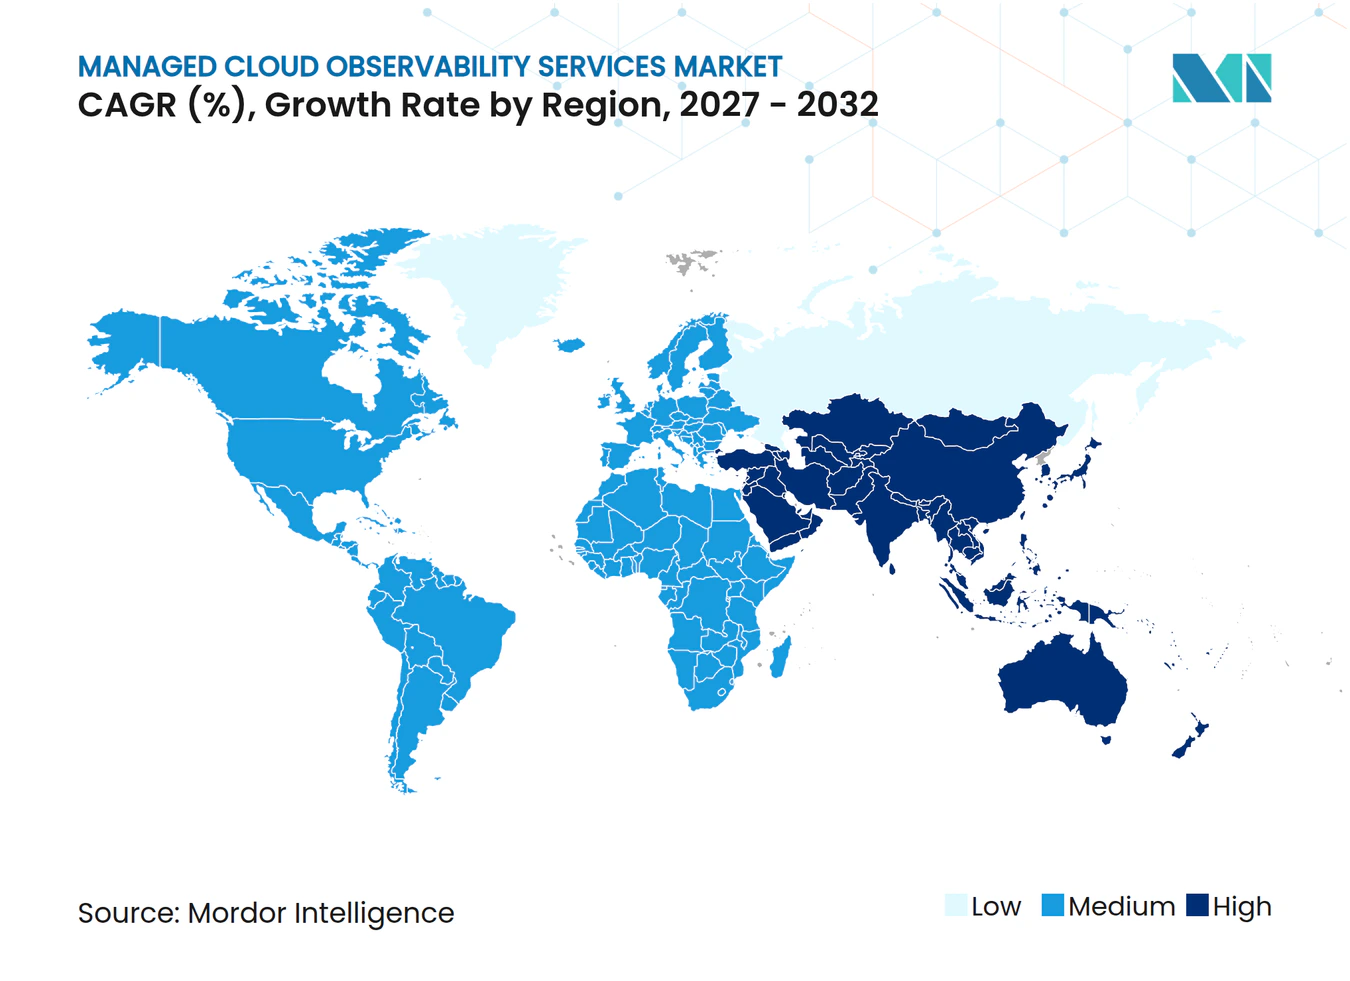
- 地域別では、北米が2026年の収益の37.42%を占め、アジア太平洋地域は2032年までに22.20%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチクラウドおよびハイブリッドラウドの複雑性 | +5.2% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| AIワークロードおよびGPU可視性要件 | +3.8% | グローバル、北米が主導、アジア太平洋地域が急速に拡大 | 短期(2年以内) |
| オブザーバビリティエンジニアリング人材の不足 | +2.9% | グローバル、北米、ヨーロッパ、オーストラリアで最も深刻 | 中期(2〜4年) |
| OpenTelemetryを主導とするベンダー間相互運用性 | +1.8% | グローバル、北米および西ヨーロッパで企業導入が最も強い | 中期(2〜4年) |
| 取締役会レベルの信頼性およびデジタルエクスペリエンスへの説明責任 | +1.4% | 北米とヨーロッパ、アジア太平洋地域のコア市場への波及あり | 中期(2〜4年) |
| ソブリンクラウドおよびデータレジデンシー要件 | +1.1% | ヨーロッパおよび中東、アジア太平洋地域への選択的波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびハイブリッドクラウドの運用上の複雑性
マネージドクラウドオブザーバビリティサービス市場は、ハイブリッドおよびマルチクラウド環境のより広範な利用から恩恵を受けています。多くの企業がハイブリッドまたはマルチクラウドのIT環境を使用しています。異なるプロバイダーは異なるスキーマでメトリクス、ログ、トレースを生成します。そのため、AWSにおけるレイテンシの問題は、原因を特定する前にAzureや他のプラットフォームからのシグナルを統合する必要が生じる場合があります。この作業には、多くの組織がプラットフォームのメンテナンスに割くことができないエンジニアリング時間が必要です。マネージドプロバイダーは、クライアントがクラウドプラットフォームを追加する際に、テレメトリパイプラインを事前統合し、この正規化の負担を軽減することができます。
AIワークロードおよびGPU可視性要件
AIのトレーニングおよび推論は、従来のアプリケーションモニタリングが対応するよう設計されていなかった運用要件を追加します。GPU使用率、メモリ容量、NVLinkスループット、およびワークロードの帰属は、AI環境が計画通りに機能するかどうかを左右します。SplunkはAIインフラストラクチャモニタリングを2025年9月に一般提供開始し、AWS Bedrock、Azure OpenAI、Google Cloud Vertex AI、およびNVIDIA GPU環境をサポートしています。[1] New Relicは、調査回答者の82.6%がAI生成コードの普及に伴いオブザーバビリティの重要性が高まったと考えており、24.6%がモニタリングなしでAIエージェントを本番環境で稼働させていると報告しています。[2] マネージドクラウドオブザーバビリティサービス市場は、プロバイダーがプラットフォームの知識とマルチベンダーの運用サポートを組み合わせることで、このギャップに対応できます。内部チームが複数のベンダーのAIツールを監視しなければならない環境において、このニーズは最も強くなります。
オブザーバビリティエンジニアリング人材の不足
マネージドクラウドオブザーバビリティサービス市場は、サイト信頼性エンジニアリングとテレメトリの専門知識を組み合わせることができる人材の限られた可用性によっても支えられています。完全に内部プログラムを構築する企業は、専門家を採用し、進化するプラットフォームを運用しながら彼らを確保しなければなりません。これにより、製品改善やアプリケーション提供に割く時間が少なくなる可能性があります。マネージドプロバイダーは、複数のクライアントアカウントに専門的な専門知識を分散させ、それらの能力のコストを分散させます。New Relicは、2026年のアジア太平洋地域の調査において、オーストラリアと日本での運用能力を主要な成長制約として特定しました。この制約により、技術的な人材が不足している市場ではマネージドオペレーションがより魅力的になる可能性があります。
OpenTelemetryを主導とするベンダー間相互運用性
OpenTelemetryは、プロバイダーがマネージドオブザーバビリティサービスを位置づける方法を変えつつあります。Cloud Native Computing Foundationは2026年5月にOpenTelemetryを卒業プロジェクトとして認定し、2,800社以上から12,000人以上のコントリビューターが参加していることを発表しました。[3] この標準は独自のインストルメンテーションへの依存を低減し、競争の焦点を分析、サービス運用、およびビジネス成果へと移行させます。プロバイダーは、クライアントのためにコレクターのデプロイメント、ルーティング設定、およびスキーマガバナンスを管理することで価値を創出できます。Elasticが支援した調査によると、2026年に本番環境でOpenTelemetryを使用している組織は11%であり、36%が試験的に導入していました。マネージドクラウドオブザーバビリティサービス市場は、プロバイダーがクライアントのエンジニアリングチームに余分な負担をかけることなくこの運用作業を簡素化することで恩恵を受けることができます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| テレメトリの取り込みと保持コストの上昇 | -1.9% | グローバル、特に北米とヨーロッパで顕著 | 短期(2年以内) |
| ツールの乱立と移行の摩擦 | -1.4% | グローバル、大企業環境で最も深刻 | 中期(2〜4年) |
| アラート疲労と低品質なインストルメンテーション | -0.8% | グローバル | 中期(2〜4年) |
| 運用データのアウトソーシングに対するクライアントの抵抗 | -0.6% | ヨーロッパおよびアジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
テレメトリの取り込みと保持コストの上昇
テレメトリの経済性は、マネージドクラウドオブザーバビリティサービス市場における更新決定に影響を与える可能性があります。クラウドネイティブのワークロードは、サービスがより分散されるにつれて、より大量のログ、トレース、およびメトリクスを生成します。プロバイダーは、サンプリング、フィルタリング、および段階的な保持を通じて取り込みを制御する必要があります。強力なデータガバナンスは、クライアントが有料プラットフォームに入る前に低価値のデータを制限するのに役立ちます。コスト管理は、信頼性の高いサービスを維持するために必要な診断情報を保持しなければなりません。これらの管理を実証できないプロバイダーは、価格設定と契約維持に関してプレッシャーに直面します。
ツールの乱立と移行の摩擦
ツールの乱立は、プロバイダーのオンボーディングを遅らせ、価値実現を遅延させる可能性があります。New Relicは、2026年に平均的な企業が5つのオブザーバビリティツールを使用しており、AI特化のポイントツールの使用増加を反映していると報告しました。クライアントは、プロバイダーが一貫したサービスオペレーションを確立する前に、6〜15のツールのポートフォリオを合理化する必要がある場合があります。既存の投資により、組織が単のプラットフォームへの移行を躊躇することもあります。これは、完全な置き換えを要求するのではなく、クライアントの現在のツールと並行して機能するマネージドモデルを有利にします。したがって、マネージドクラウドオブザーバビリティサービス市場は、段階的な移行とハイブリッドオペレーションをサポートするプロバイダーに報いる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
信頼性エンジニアリングが監視の基盤に迫りつつあるマネージドモニタリングおよびアラートは、2026年のマネージドクラウドオブザーバビリティサービス市場シェアの32.84%を占めました。ダッシュボード、アラート、および通知ワークフローは運用チームが毎日目にするものであるため、多くのエンゲージメントの出発点となっています。モニタリングはクライアントがサービスの問題を特定し、基本的な運用管理を確立するのに役立ちます。プラットフォーム運用およびインシデント対応は、プラットフォームのライフサイクル管理とオンコールエスカレーションを通じてこの機能を拡張します。ガバナンス、レポーティング、およびコンプライアンスは、監査義務を持つBFSI、ヘルスケア、および公共部門の顧客にとっても重要です。
マネージド最適化およびリライアビリティエンジニアリングは、2032年までに22.80%のCAGRで拡大すると予測されています。このサービスにおけるマネージドクラウドオブザーバビリティサービス市場規模は、可用性指標から容量効率およびエラーバジェッ管理への移行を反映しています。KyndrylのDynatraceとの提供は、AI Bridgeと7,000以上の自動化プレイブックを組み合わせています。この取り組みは、診断時間の短縮、アラートノイズの削減、およびリライアビリティパフォーマンスに焦点を当てています。プロバイダーはテレメトリをこれらの運用成果に結びつけることで差別化を図ることができます。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
デプロイメントモデル別:
ハイブリッドアーキテクチャがプロバイダーホスト型のリーダーシップに挑戦プロバイダーホスト型サービスは、2026年のマネージドクラウドオブザーバビリティサービス市場規模の58.72%を占めました。このモデルは、クライアントがインフラストラクチャの管理、スケールイベントへの対応、またはアップグレードサイクルの処理を必要とせずに、完全に稼働するプラットフォームを提供します。Grafana Labsは、何らかの形でオブザーバビリティのサービスとしてのソフトウェアを使用している組織の割合が2025年の42%から2026年には過半数に上昇したと報告しています。[4] これは、確立されたクラウドプログラムを持つ企業における外部運用プラットフォームへの需要を支持しています。顧客ホスト型オプションは、クライアントが独自のコンピューティング環境を保持する場合に引き続き有効です。
分散型およびハイブリッドホスト型サービスは、2032年までに23.40%のCAGRで拡大すると予測されています。データレジデンシー要件、エッジレイテンシー、および規制対象ワークロードにより、すべてのテレメトリが共有クラウド環境を経由することが妨げられる場合があります。そのため、マネージドクラウドオブザーバビリティサービス市場には、マネージド運用サポートを伴う分割アーキテクチャへのニーズが高まっています。Integrated Researchは2025年11月にPrognosis Elevateにおいて専用仮想プライベートクラウドインスタンスおよびリージョナルホスティングを導入しました。これらの設計により、クロス環境の相関エキスパティーズがクライアントにとってより価値あるものとなります。
組織規模別:
価格モデルの進化に伴い中小企業の参入が加速大企業は2026年の収益の65.38%を占めました。マルチベンダーの資産とグローバルな運用要件により、広範なマネージドエンゲージメントを支えることができます。これらの組織は毎日数十億のテレメトリデータポイントを生成する可能性があり、複数の地域にまたがって運用するチームを必要とします。KyndrylのMurata Manufacturing契約は、2029年6月まで1,000のAWSホスト型システムのマネージドサービスをカバーしています。このような複数年にわたる業務は、大規模組織がマネージドクラウドオブザーバビリティサービス市場において重要なアカウントである理由を示しています。
中小企業は2032年までに20.60%のCAGRで拡大すると予測されています。従量課金制および固定年間価格オプションにより、専任のリライアビリティチームを持たない企業の参入障壁を下げることができます。これは、クラウドスケールの運用サポートを必要とする従業員50名から2,000名の組織に関連しています。SaaSネイティブ企業、fintechスタートアップ、およびデジタルヘルスケア組織は、内部のSRE能力が限られている間もこのサポートを必要とする場合があります。マネージドクラウオブザーバビリティサービス業界は、モニタリングおよびインシデント対応能力を維持した明確でスコープの定まったパッケージを提供することで、クライアントベースを拡大できます。

エンドユーザー産業別:
ヘルスケアが最も成長の速い垂直市場ITおよびテレコムは2026年の収益の28.64%を占めました。テレコム事業者とITサービスプロバイダーは、クライアント環境をサポートしながら自社システムを監視することが多いです。これには、内部プラットフォームとマネージドシステム環境全体のオブザーバビリティが必要です。BFSI、製造・産業、小・eコマース、政府・公共部門、エネルギー・ユーティリティ、天然資源、メディア、エンターテインメント、およびゲームもマネージドクラウドオブザーバビリティサービス市場に貢献しています。オペレーショナルテクノロジーの収束とストリーミングスケールのコンテンツ配信により、これらのセクターのテレメトリ要件が増加しています。
ヘルスケアおよびライフサイエンスは、2032年にかけてCAGR 23.10%で拡大すると予測されています。ヘルスケア組織は、クラウドホスト型の患者データに対して監査ログ、アクセス制御、および侵害調査能力を必要としています。Dynatraceは2026年6月にAWS、Microsoft Azure、およびGoogle Cloud全体でHIPAA準拠のオブザーバビリティを拡張しました。ヘルスケアのマネージドクラウドオブザーバビリティサービス市場規模は、不変のログストレージと監査対応レポーティングへの需要を反映しています。プロバイダーはパイプラインソースで機密テレメトリを保護できます。
地域分析
北米は2026年のマネージドクラウドオブザーバビリティサービス市場シェアの37.42%を占めました。この地域はマルチクラウドの利用率が高く、成果ベースの契約が確立されており、サイトリライアビリティエンジニアリングおよびAIOpsの活動が成熟しています。公共部門のクラウド運用も追加的な需要源となっています。Kyndrylは2026年3月にテキサス州情報資源局の契約を受注し、州および地方政府機関がセキュリティ、レジリエンシー、クラウド、アプリケーション、データ、およびAIにわたるマネージドサービスにアクセスできるようにしています。[5]
欧州はマネージドクラウドオブザーバビリティサービス市場において重要なシェアを占めており、データ主権がサービス設計に影響を与えています。GDPR、EUデータ法、および欧州健康データスペースにより、クライアントはハイブリッドおよび顧客ホスト型アーキテクチャを検討するようになる可能性があります。これらの構成により、テレメトリを欧州の管轄区域内に保持することができます。データレジデンシー要件により、リージョナルホスティングおよびクライアント固有のモデルが重要となっています。マネージド設計は、クロス環境の可視性をサポートしながらローカルコントロールを維持することができます。
アジア太平洋地域は2032年までに22.20%のCAGRで拡大すると予測されています。New Relicは、AIがこの地域のオブザーバビリティ投資の主要な推進力であり、高影響度の障害が平均2.2 ミリオン 米ドルのコストをもたらすと報告しており、これはグローバル平均の1.8 ミリオン 米ドルと比較して高い水準です。インドでは緊急性が高く、組織の31%が毎日複数回のビジネスに影響を与える障害を報告しています。Grafana Labsは2026年1月に日本のデータ主権の要件に対応するため、Grafana CloudをAWS東京に拡張しました。韓国、オーストラリア、東南アジア、中国、南米、中東、およびアフリカでは、クラウドの複雑性が内部能力を上回るペースで高まるにつれて需要が構築されています。
競合環境
市場集中度
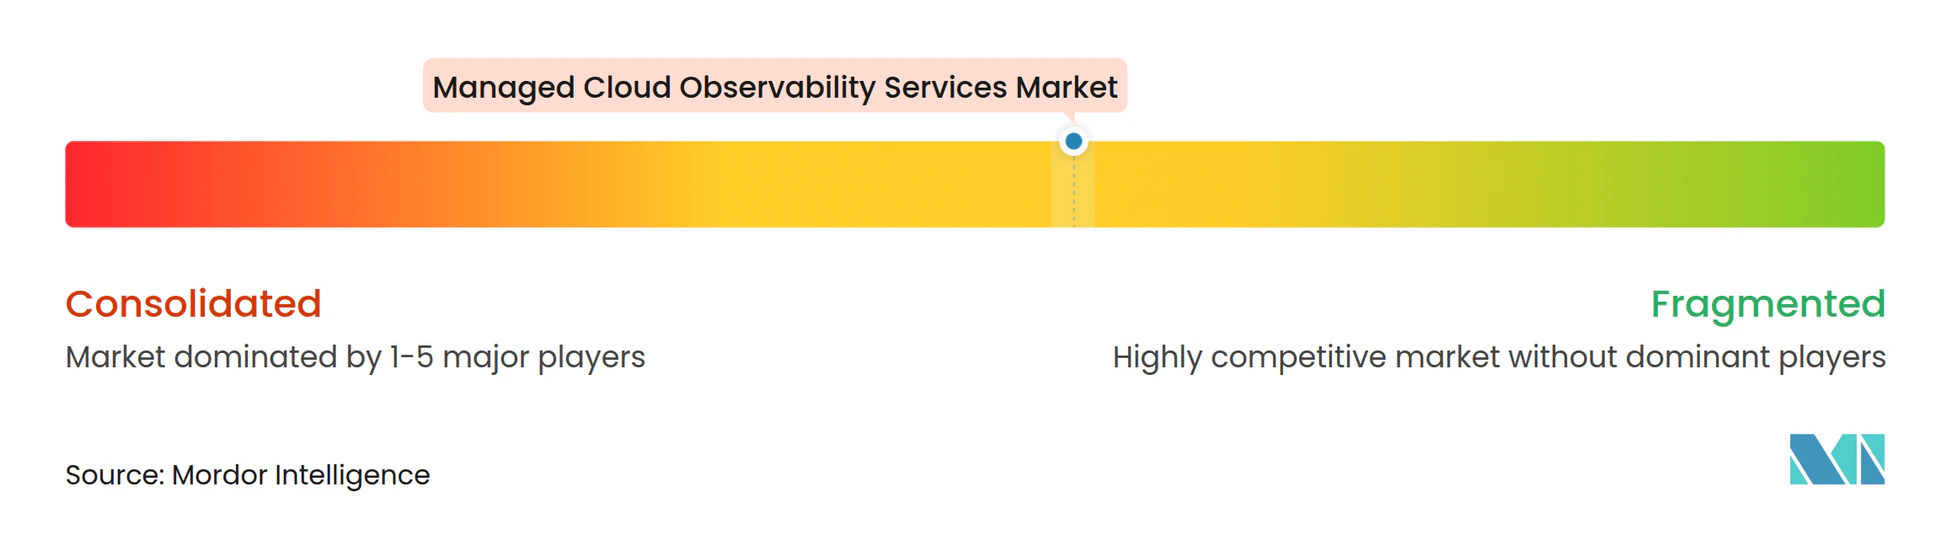
マネージドクラウドオブザーバビリティサービス市場は、主要なグローバルITサービス企業の間で適度に統合されています。Kyndryl、IBM、Accenture、Infosys、TCS、Wipro、HCL Technologies、およびCognizantは、デリバリースケール、プラットフォームパートナーシップ、および自動化を通じて大型契約を競っています。彼らのサービスは、DynatraceやSplunk、New RelicのツールとともにしばしばAIOpsを組み合わせています。KyndrylはAI Bridgeプラットフォームで7,000以上の自動化プレイブックを開示してます。
InfosysとLogicMonitorは2025年5月に、診断を30%高速化し、冗長なアラートを70%削減することを目標とするコラボレーションを発表しました。Accenture Federal Servicesは、米国連邦金融機関向けにSplunk Enterpriseを使用したマネージドエンタープライズプラットフォームを展開しました。Wiproは2025年にVorwerkによって選定され、アプリケーション、インフラストラクチャ、およびサイバーセキュリティのワークロードを統合監視プラットフォームに統合する5年間の変革を行います。これらの動きは、大規模プロバイダーがオブザーバビリティをより広範なマネージド契約に拡張する方法を示しています。
Rackspace Technology、NTT DATA、Mission Cloud Services、Ensono、cloudEQ、およびDXC Technologyは、ハイパースケーラーとの連携、クラウドネイティブデリバリー、および中堅市場向け価格設定を通じて競争しています。Rackspaceは2025年8月にインテント駆動型自動化を備えた消費量ベースのクラウド管理プラットフォームを導入しました。マネージドクラウドオブザーバビリティサービス市場には、AIファクトリーオペレーシン、GPUガバナンス、LLM推論レイテンシ、およびエージェンティックAIオブザーバビリティの余地がまだあります。リストされた企業はいずれもこれらの専門サービスにおける支配的な地位を開示していません。彼らの競争上の地位は、専門的な能力とコスト意識の高いデリバリーをどれだけ効果的に組み合わせるかにかかっています。
マネージドクラウドオブザーバビリティサービス産業のリーダー
-
Accenture plc
-
IBM Corporation
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Cisco Systems, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドクラウドオブザーバビリティサービス市場 このレポートでカバーされる企業
- Accenture plc
- Amazon Web Services, Inc.
- Atos SE
- Canonical Group Limited
- cloudEQ Inc.
- Cognizant Technology Solutions Corporation
- Deloitte Touche Tohmatsu Limited
- DXC Technology Company
- HCL Technologies Limited
- IBM Corporation
- Infosys Limited
- Cisco Systems, Inc.
- Microland Limited
- Mission Cloud Services, Inc.
- NETbuilder Limited
- NTT DATA, Inc.
- Rackspace Technology, Inc.
- Tata Consultancy Services Limited
- Tech Mahindra Limited
- Wipro Limited
最近の産業開発事情 マネージドクラウドオブザーバビリティサービス市場
- 2026年10月:キヤノンITソリューションズは、日本においてSOLTAGE MSPブランドのもとでオブザーバビリティサービスとインシデント管理サービスを開始し、DynatraceのAI駆動プラットフォームを使用して、オンプレミス、クラウド、およびSaaS環境全体でシステム全体の可視化と迅速なインシデント対応を提供しました。
- 2026年9月:New Relicは日本市場向けにGoogle Cloudプラットフォーム監視統合を刷新し、2026年8月に「Google Cloudプラットフォームオブザーバビリティ」を開始して、AWS統合と同等のセキュリティ強化されたリアルタイムオブザーバビリティアーキテクチャを提供し、日本の企業クライアント向けに3つの主要ハイパースケーラー全体でマルチクラウドマネージドオブザーバビリティサポートを拡張しました。
- 2026年6月:NTT DATAは、契約DIR-STS-PCM-513のもとでテキサス州情報資源局のパブリッククラウドマネージャーの役割を正式に引き継ぎ、Rackspace Technologyに取って代わりました。この複数年契約は、テキサス州機関向けにAWS、Microsoft Azure、Google Cloud、およびOracleにわたるマネージドクラウドサービスをカバーし、1年目のAWS割引21%と、州組織への可視性、透明性、およびクラウドガバナンスツールの提供義務を含みます。
- 2026年4月:BeeXとSB C&Sは日本で「BeeXPlus MSPモニタリングサービス」を共同開始しました。これは、マルチクラウド環境向けの固定年間価格のマネージド監視パッケージで、予測可能なコスト構造で24時間365日のアラート対応を提供します。
グローバルマネージドクラウドオブザーバビリティサービス市場レポートの範囲
マネージドクラウドオブザーバビリティサービス市場は、クラウドベースのアプリケーション、インフラストラクチャ、および分散ITシステム環境の継続的な監視、オペレーション、信頼性、パフォーマンス最適化、およびガバナンスをサポートするサードパーティのマネージドサービスを包含しています。市場には、マネージドプラットフォームオペレーション、マネージド監視・ラート、マネージドインシデント対応・オンコール、マネージド最適化・信頼性エンジニアリング、およびマネージドガバナンス・レポーティング・コンプライアンスが含まれます。これらのサービスは、オブザーバビリティプラットフォームの管理、テレメトリ管理、プロアクティブな異常検知、インシデントのトリアージと解決、サイト信頼性エンジニアリング(SRE)、パフォーマンス最適化、サービスレベル監視、およびコンプライアンスレポーティングを包含しています。市場収益には、定期的なマネージドサービス料金および直接関連する運用サポート料金が含まれ、スタンドアロンのオブザーバビリティソフトウェアサブスクリプション、インフラストラクチャ消費料金、および継続的なマネージドオペレーションにバンドルされていない一時的なコンサルティングまたは実装サービスは除外されます。
マネージドクラウドオブザーバビリティサービス市場レポートは、サービスタイプ(マネージドプラットフォームオペレーション、マネージド監視・アラート、マネージドインシデン対応・オンコール、マネージド最適化・信頼性エンジニアリング、およびマネージドガバナンス・レポーティング・コンプライアンス)、デプロイメントモデル(プロバイダーホスト型マネージドオブザーバビリティサービス、カスタマーホスト型マネージドオブザーバビリティサービス、および分散型・ハイブリッドホスト型マネージドオブザーバビリティサービス)、組織規模(中小企業および大企業)、エンドユーザー産業(銀行・金融サービス・保険、ITおよびテレコム、ヘルスケアおよびライフサイエンス、小売・eコマース、製造・産業、政府・公共部門、エネルギー・ユーティリティ・天然資源、メディア・エンターテインメント・ゲーム、およびその他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場規模と予測は金額(米ドル)で表示されます。
セグメンテーション概要
| マネージドプラットフォームオペレーション |
| マネージド監視・アラート |
| マネージドインシデント対応・オンコール |
| マネージド最適化・信頼性エンジニアリング |
| マネージドガバナンス・レポーティング・コンプライアンス |
| プロバイダーホスト型マネージドオブザーバビリティサービス |
| カスタマーホスト型マネージドオブザーバビリティサービス |
| 分散型・ハイブリッドホスト型マネージドオブザーバビリティサービス |
| 中小企業(SMEs) |
| 大企業 |
| 銀行・金融サービス・保険 |
| ITおよびテレコム |
| ヘルスケアおよびライフサイエンス |
| 小売・eコマース |
| 製造・産業 |
| 政府・公共部門 |
| エネルギー・ユーティリティ・天然資源 |
| メディア・エンターテインメント・ゲーム |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | マネージドプラットフォームオペレーション | |
| マネージド監視・アラート | ||
| マネージドインシデント対応・オンコール | ||
| マネージド最適化・信頼性エンジニアリング | ||
| マネージドガバナンス・レポーティング・コンプライアンス | ||
| デプロイメントモデル別 | プロバイダーホスト型マネージドオブザーバビリティサービス | |
| カスタマーホスト型マネージドオブザーバビリティサービス | ||
| 分散型・ハイブリッドホスト型マネージドオブザーバビリティサービス | ||
| 組織規模別 | 中小企業(SMEs) | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよびテレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売・eコマース | ||
| 製造・産業 | ||
| 政府・公共部門 | ||
| エネルギー・ユーティリティ・天然資源 | ||
| メディア・エンターテインメント・ゲーム | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドクラウドオブザーバビリティサービスの市場規模はどのくらいですか?
市場規模は、2026年の0.52 ビリオン 米ドル、2027年の0.61 ビリオン 米ドルから、2032年までに1.34 ビリオン 米ドルへと拡大し、予測期間中にCAGR 17.51%を記録すると予測されています。
マネージドクラウドオブザーバビリティサービスへの需要を促進しているものは何ですか?
マルチクラウドの複雑性、AIワークロードの可視性ニーズ、および専門的なエンジニアリング人材の不足が、外部マネージドオペレーションへの需要を高めています。
マネージドクラウドオブザーバビリティサービスをリードするサービスタイプはどれですか?
マネージド監視・アラートが2026年に32.84%のシェアでリードしており、最適化・信頼性エジニアリングは2032年にかけてCAGR 22.80%という最も高い予測CAGRを持っています。
最も速く拡大しているデプロイメントモデルはどれですか?
分散型およびハイブリッドホスト型サービスは、規制されたワークロードとエッジワークロードがより柔軟なテレメトリアーキテクチャを必要とするため、2032年にかけてCAGR 23.40%で拡大すると予測されています。
最も高い予測拡大率を持つエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは、監査、データ保護、およびコンプライアンス要件に支えられ、2032年にかけてCAGR 23.10%で拡大すると予測されています。
最も高い予測拡大率を持つ地域はどれですか?
アジア太平洋地域は、AI投資、障害コスト、およびクラウドの複雑性の増大に支えられ、2032年にかけてCAGR 22.20%で拡大すると予測されています。