
Tamanho e Participação do Mercado de Serviços de Rede para Filiais Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 54.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 100.29 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Rede para Filiais Gerenciadas por Mordor Intelligence
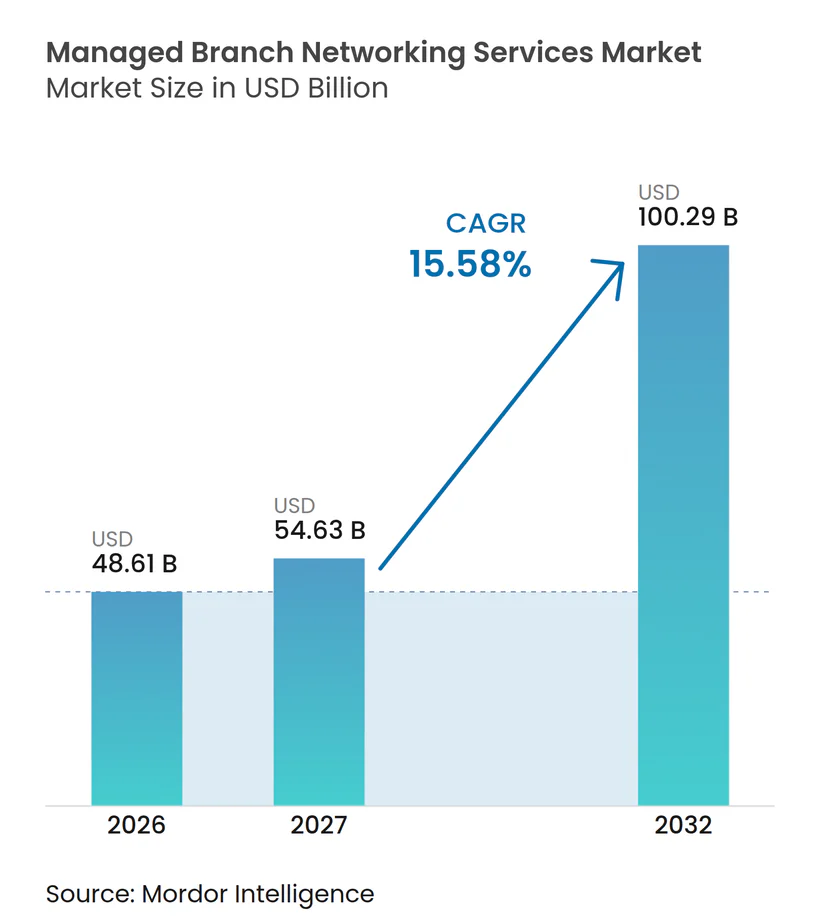
O tamanho do mercado de serviços de rede para filiais gerenciadas tem projeção de expansão de 48,61 bilhões de USD em 2026 e 54,63 bilhões de USD em 2027 para 100,29 bilhões de USD até 2032, registrando um CAGR de 15,58% entre 2027 e 2032. O mercado de serviços de rede para filiais gerenciadas está se movendo em direção a serviços integrados que combinam conectividade, segurança, monitoramento e suporte a filiais sob um único provedor. As empresas estão substituindo roteadores, firewalls, ferramentas de WAN e sistemas de Wi-Fi separados por plataformas definidas por software que podem ser gerenciadas de forma centralizada. Essa mudança reduz a pressão operacional associada à coordenação de múltiplos fornecedores em grandes redes de filiais. Os provedores estão respondendo combinando SD-WAN gerenciado com capacidades de borda de serviço de acesso seguro e modelos de serviço mais flexíveis. A demanda também reflete a necessidade de suportar aplicações em nuvem, forças de trabalho distribuídas, controles de segurança mais robustos e desempenho consistente de aplicações em todas as localidades.
Principais Conclusões do Relatório
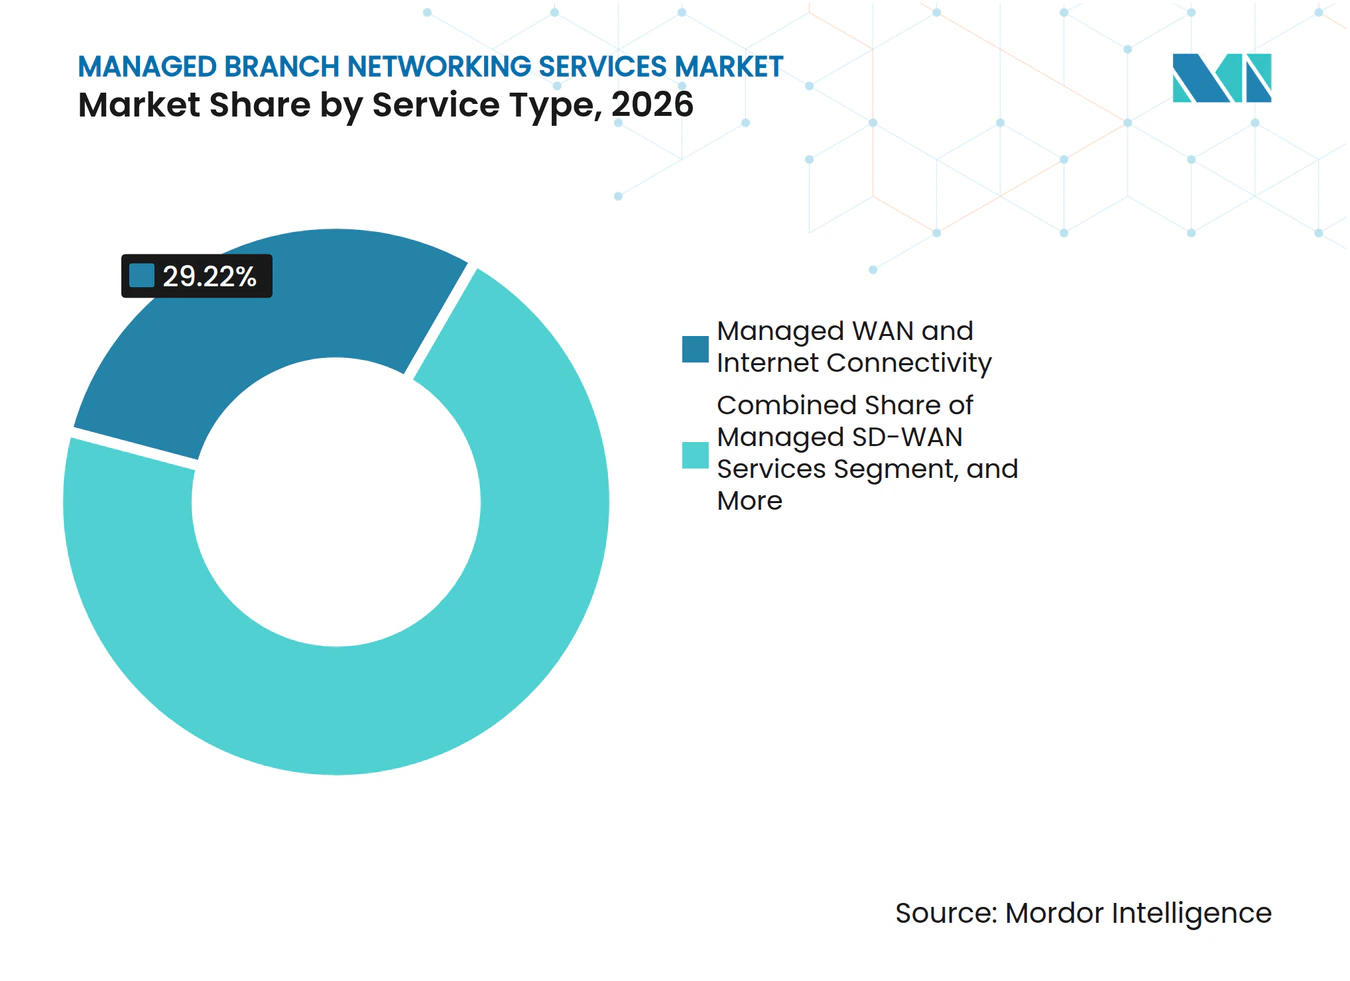
- Por tipo de serviço, Conectividade WAN e Internet Gerenciada deteve 29,22% da participação do mercado de serviços de rede para filiais gerenciadas em 2026, enquanto os Serviços de SD-WAN Gerenciado têm projeção de expansão a um CAGR de 16,72% até 2032.
- Por modelo de entrega, os Serviços Totalmente Gerenciados responderam por 55,14% da receita em 2026, enquanto os Serviços de Rede como Serviço e Baseados em Consumo têm projeção de expansão a um CAGR de 16,63% até 2032.
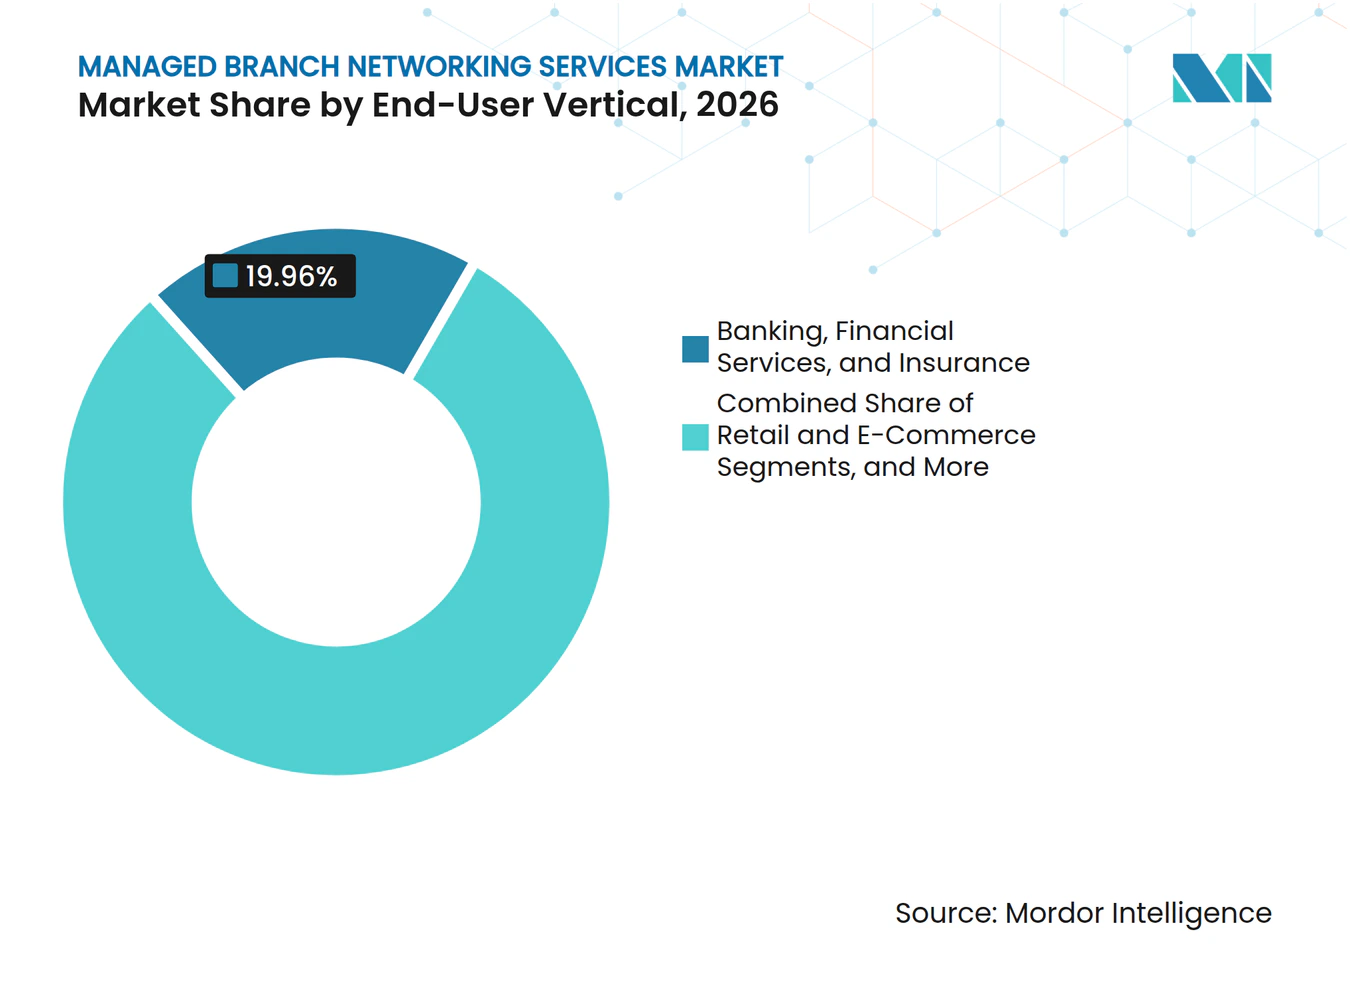
- Por vertical do usuário final, Serviços Bancários, Financeiros e de Seguros detiveram 19,96% da receita em 2026, enquanto Varejo e Comércio Eletrônico tem projeção de expansão a um CAGR de 16,84% até 2032.
- Por geografia, a América do Norte deteve 38,48% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 16,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento do Tráfego de Nuvem e SaaS em Filiais Distribuídas | +4.0% | Global | Curto prazo (≤ 2 anos) |
| Modernização de MPLS e Otimização de Custos de Banda Larga, 5G e DIA | +3.2% | Global | Médio prazo (2-4 anos) |
| Convergência de Rede e Segurança por meio de SASE | +2.8% | Global | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia de Redes e Demanda por Operações Terceirizadas | +2.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Garantia de Rede Habilitada por IA e Prevenção Preditiva de Incidentes | +1.5% | Global | Médio prazo (2-4 anos) |
| Implantações Padronizadas de Filiais com Provisionamento Zero-Touch para Varejo, Serviços Financeiros e Forças de Trabalho Distribuídas | +1.2% | Ásia-Pacífico e América do Norte, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento do Tráfego de Nuvem e SaaS em Filiais Distribuídas
O tráfego de nuvem e SaaS proveniente de filiais mudou o papel das redes corporativas. Enviar esse tráfego de volta a um data center central pode aumentar a latência e exercer pressão desnecessária sobre links de MPLS mais antigos. As equipes das filiais agora precisam de acesso direto e seguro a aplicações em nuvem, mantendo desempenho consistente e controle de políticas. O mercado de serviços de rede para filiais gerenciadas se beneficia porque os provedores podem coordenar links de acesso, conectividade em nuvem, controles definidos por software e funções de segurança por meio de um único modelo operacional. À medida que as organizações adicionam aplicações de produtividade, análise e nuvem específicas do setor, as políticas de rede tornam-se mais difíceis de gerenciar em cada localidade individualmente. Essa mudança torna o desempenho das aplicações e a visibilidade do tráfego elementos importantes dos contratos de serviços gerenciados, em vez de recursos secundários.
Modernização de MPLS e Otimização de Custos de Banda Larga, 5G e DIA
A substituição de conexões MPLS legadas continua sendo uma atividade importante para empresas distribuídas. O SD-WAN gerenciado permite que as organizações utilizem banda larga, acesso dedicado à internet e links sem fio fixos 5G sem depender de um único tipo de transporte. A Versa Networks afirma que as sobreposições de SD-WAN gerenciado podem reduzir os custos de transporte em até 40%, mantendo a seleção de caminho com reconhecimento de aplicação em diferentes camadas subjacentes.[1] O 5G também está se tornando útil como link primário onde a instalação de fibra leva meses, especialmente em ambientes de filiais urbanas e periurbanas. O mercado de serviços de rede para filiais gerenciadas tem, portanto, a oportunidade de suportar ativações de sites mais rápidas e designs de acesso mais resilientes. A substituição contínua de contratos mais antigos sustenta a demanda por Serviços de SD-WAN Gerenciado ao longo do período de previsão.
Convergência de Rede e Segurança por meio de SASE
As empresas buscam cada vez mais um único serviço gerenciado para conectividade de filiais e controles de segurança. Essa abordagem combina SD-WAN com capacidades de segurança que inspecionam o tráfego, aplicam políticas de acesso e suportam necessidades de auditoria em muitas localidades. O mercado de serviços de rede para filiais gerenciadas é sustentado por compradores que desejam uma única interface de gerenciamento e responsabilidade clara pelos resultados de rede e segurança. Os requisitos de segurança agora influenciam muitas decisões de renovação de filiais porque as aplicações distribuídas precisam de controles que funcionem de forma consistente em usuários, dispositivos e sites. Os provedores que incluem SASE gerenciado em contratos de filiais podem simplificar a supervisão de fornecedores e facilitar para os clientes a aplicação de controles padronizados. Essa abordagem também pode aprofundar os relacionamentos com os provedores, pois os clientes dependem do mesmo serviço para gerenciamento de tráfego e aplicação de segurança.
Escassez de Talentos em Engenharia de Redes e Demanda por Operações Terceirizadas
Muitas empresas não possuem especialistas em redes suficientes para operar ambientes complexos de filiais durante todo o dia. A escassez é mais aguda onde as equipes precisam gerenciar redes definidas por software, conectividade em nuvem, ferramentas de segurança e acesso 5G ao mesmo tempo. O mercado de serviços de rede para filiais gerenciadas atende a essa necessidade por meio de design externo, monitoramento, resposta a incidentes e suporte ao ciclo de vida. Organizações de médio porte podem ser particularmente afetadas porque suas redes de filiais requerem operações profissionais, mas sua escala pode não justificar um centro de operações de rede dedicado. Os serviços terceirizados permitem que essas organizações utilizem designs padronizados e suporte especializado sem desenvolver todas as capacidades internamente. Os provedores que adaptam seus serviços a usuários de varejo, serviços financeiros, saúde e outros setores com muitas filiais podem atender a necessidades que diferem por ambiente operacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Interoperabilidade Multifornecedor e Complexidade de Fronteiras entre Operadoras | -1.8% | Global | Longo prazo (≥ 4 anos) |
| Soberania de Dados, Cibersegurança e Ônus de Conformidade Regulatória | -1.4% | Europa, Ásia-Pacífico e Oriente Médio e África | Médio prazo (2-4 anos) |
| Relutância dos Clientes em Terceirizar o Controle de Redes de Missão Crítica | -1.0% | Global | Longo prazo (≥ 4 anos) |
| Conectividade de Camada Subjacente Fragmentada e Qualidade Inconsistente do Serviço de Última Milha | -0.8% | América do Sul, África e Restante do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Interoperabilidade Multifornecedor e Complexidade de Fronteiras entre Operadoras
Empresas multinacionais frequentemente utilizam várias operadoras para conectar suas filiais. A rede de acesso físico e a sobreposição de SD-WAN podem ser gerenciadas por partes diferentes, o que pode retardar o isolamento de falhas durante uma interrupção. A Open Systems observa que problemas na camada subjacente podem criar lacunas de responsabilidade quando o provedor de sobreposição não gerencia a rede de transporte.[2] Essas lacunas podem prolongar os tempos de restauração e levar a processos de escalonamento difíceis para os clientes. O mercado de serviços de rede para filiais gerenciadas deve abordar essa questão por meio de responsabilidades de serviço mais claras, melhor coordenação com operadoras e maior visibilidade em links de acesso e sobreposições. Um modelo globalmente uniforme pode permanecer difícil onde os países exigem aprovações de operadoras locais ou impõem limites ao roteamento de dados.
Soberania de Dados, Cibersegurança e Ônus de Conformidade Regulatória
As regras de residência de dados, roteamento de tráfego e visibilidade podem aumentar o custo de prestação de serviços gerenciados além das fronteiras. As instituições financeiras também enfrentam requisitos de supervisão de tecnologia de terceiros quando dependem de provedores de rede externos. A Diretiva NIS2 da União Europeia abrange entidades essenciais e importantes em 18 setores e inclui multas administrativas de até 10 milhões de EUR ou 2% do volume de negócios anual mundial, o que for maior.[3] Essa influência regulatória pode exigir que os provedores gerenciados demonstrem como o tráfego é contido, protegido, monitorado e recuperado. A Graphiant identificou os controles soberanos como um recurso central de sua expansão na Arábia Saudita em 2025, demonstrando a relevância da arquitetura de serviço localizada para usuários regulamentados. O mercado de serviços de rede para filiais gerenciadas deve equilibrar o desempenho em nuvem com os requisitos que mantêm o tráfego sensível dentro das jurisdições designadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Conectividade WAN Mantém Escala enquanto o SD-WAN Gerenciado se ExpandeA Conectividade WAN e Internet Gerenciada deteve 29,22% da receita em 2026. O mercado de serviços de rede para filiais gerenciadas continua a depender desse segmento porque muitas empresas terceirizam o provisionamento, o monitoramento e a garantia de links WAN em redes de filiais dispersas. Relacionamentos de longa data com operadoras criaram arranjos de serviço recorrentes para organizações que terceirizaram redes pela primeira vez durante o período de MPLS. O portfólio mais amplo também inclui LAN e Wi-Fi Gerenciados, Segurança de Rede Gerenciada, monitoramento e garantia, e voz de filial e comunicações unificadas gerenciadas. O monitoramento ganhou importância onde as comunicações unificadas e as aplicações corporativas hospedadas em nuvem precisam de desempenho estável, visibilidade detalhada e detecção rápida de problemas.
Os Serviços de SD-WAN Gerenciado têm projeção de expansão a um CAGR de 16,72% até 2032, tornando-o a categoria de serviço de crescimento mais rápido no setor de serviços de rede para filiais gerenciadas. O segmento se beneficia da substituição de MPLS e do papel do SD-WAN como camada de controle de tráfego em designs de SASE. Os provedores gerenciados podem selecionar caminhos de acordo com os requisitos das aplicações, condições dos links e regras de política, melhorando a resiliência nas filiais. A configuração centralizada limita a necessidade de trabalho técnico no local durante as implantações e suporta padrões operacionais mais consistentes. Essas capacidades tornam os Serviços de SD-WAN Gerenciado relevantes para empresas que buscam conectividade confiável em redes de localidades maiores.



Por Modelo de Entrega:
Serviços Totalmente Gerenciados Lideram enquanto o NaaS Transforma os Modelos de GastosOs Serviços Totalmente Gerenciados responderam por 55,14% da receita do mercado de serviços de rede para filiais gerenciadas em 2026. As organizações nesse segmento terceirizam o design, a implantação, o monitoramento, a manutenção, a resolução de incidentes e os relatórios de desempenho de rede para um único provedor. O mercado de serviços de rede para filiais gerenciadas suporta essa abordagem para empresas com muitos sites e capacidade limitada para manter operações de rede global internamente. Os Serviços Cogerenciados e os Serviços de Notificação e Monitoramento atendem a organizações que mantêm algum controle técnico, mas precisam de ajuda com tarefas selecionadas. Essas alternativas são relevantes para empresas focadas em tecnologia e instituições maiores que possuem equipes internas, mas não desejam gerenciar o ciclo de vida completo sozinhas.
Os Serviços de Rede como Serviço e Baseados em Consumo têm projeção de expansão a um CAGR de 16,63% até 2032. O modelo permite que as organizações alinhem as despesas de rede com o uso, em vez de adquirir capacidade por longos períodos com antecedência. Pode suportar clientes que abrem sites rapidamente, testam novas localidades ou ajustam a capacidade conforme os requisitos mudam. A PacketFabric introduziu o PacketFabric.ai em dezembro de 2025 para permitir que os clientes projetem, precifiquem e provisionem conectividade por meio de comandos em linguagem natural. Esse tipo de plataforma pode reduzir o esforço técnico necessário para consumir serviços de rede flexíveis, especialmente para empresas de médio porte com recursos de engenharia limitados.
Por Vertical do Usuário Final:
O BFSI Mantém a Liderança enquanto o Varejo e o Comércio Eletrônico AceleramOs Serviços Bancários, Financeiros e de Seguros detiveram 19,96% da receita em 2026. O mercado de serviços de rede para filiais gerenciadas atende às muitas filiais desse setor, às extensas obrigações regulatórias e à baixa tolerância a interrupções. As instituições financeiras requerem conectividade confiável, desempenho documentado, controles de segurança e procedimentos de recuperação rápida que possam ser revisados por partes interessadas internas e externas. Outros usuários importantes incluem TI e Telecomunicações, Manufatura, Saúde e Ciências da Vida, Governo e Setor Público, e Energia e Utilidades. Cada um desses setores tem requisitos distintos para conectividade de dispositivos, segurança, visibilidade de tráfego e tratamento de dados.
O Varejo e o Comércio Eletrônico têm projeção de expansão a um CAGR de 16,84% até 2032. As redes de lojas frequentemente precisam de ativação rápida, segurança padronizada e supervisão centralizada em um grande número de localidades. A orquestração baseada em nuvem pode reduzir a necessidade de configurar equipamentos manualmente em cada site. A Airtel Business relatou uma implantação de SD-Branch com provisionamento zero-touch em mais de 6.000 pontos de venda para um varejista farmacêutico indiano. A implantação combinou conectividade, segurança de rede e gerenciamento de vigilância sem enviar engenheiros a cada ponto de venda, uma abordagem relevante para redes de supermercados, lojas de conveniência e restaurantes de serviço rápido.

Análise Geográfica
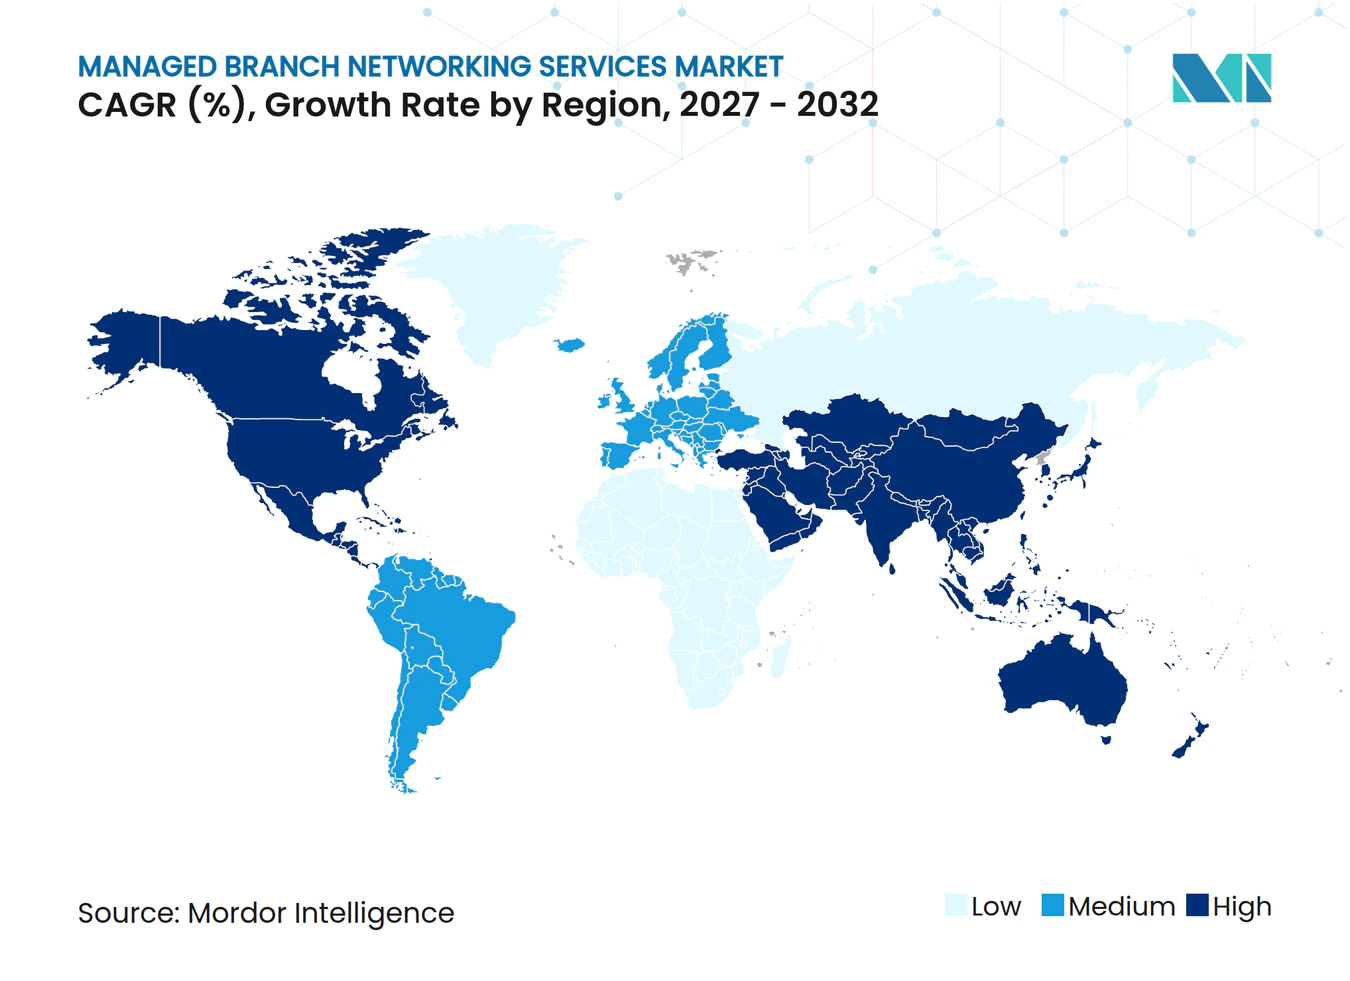
A América do Norte deteve 38,48% da participação do mercado de serviços de rede para filiais gerenciadas em 2026. A adoção precoce da nuvem, a ampla disponibilidade de banda larga e um ecossistema de serviços gerenciados desenvolvido sustentam a demanda de organizações de serviços financeiros e saúde que requerem operações seguras e documentadas em sites dispersos. As empresas canadenses enfrentam dispersão geográfica, enquanto os fabricantes mexicanos próximos à fronteira com os EUA utilizam conectividade gerenciada para ambientes de produção que trocam dados em cadeias de suprimentos. A GTT expandiu seu escopo de serviços gerenciados com a HPE em julho de 2026 para cobrir capacidades de SASE e LAN e WLAN gerenciados da borda à nuvem, demonstrando como os provedores estão se expandindo além do gerenciamento tradicional de WAN.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 16,84% até 2032. O mercado de serviços de rede para filiais gerenciadas se beneficia da modernização de MPLS, do desenvolvimento do 5G e dos programas de digitalização governamental, especialmente onde a qualidade variada de acesso e os mercados de trabalho técnico restritos tornam as operações gerenciadas externamente atraentes. A Cisco e a KDDI entregaram a primeira solução SASE totalmente gerenciada e de fornecedor único do Japão em agosto de 2025, combinando o Cisco Secure Access com SD-WAN. A NTT Integration também começou a oferecer o serviço global de SD-WAN da Aryaka no Japão em fevereiro de 2025 para empresas com redes de filiais internacionais. Na Índia, usuários de manufatura e bancários estão implantando serviços de SD-Branch gerenciados em cidades de Nível 2 e Nível 3, onde infraestrutura inconsistente e crescentes necessidades de conectividade industrial favorecem a coordenação de acesso localizado e o gerenciamento centralizado de políticas.
A Europa é um importante mercado regional para serviços de rede para filiais gerenciadas, com demanda concentrada no Reino Unido, Alemanha e França. A substituição de MPLS e as obrigações de cibersegurança relacionadas à NIS2 exigem que os provedores suportem controles auditáveis, tratamento de incidentes e responsabilidade de terceiros. No Oriente Médio, os programas da Visão 2030 da Arábia Saudita e o investimento empresarial nos Emirados Árabes Unidos sustentam o interesse em modelos de rede soberanos, e a Graphiant expandiu sua presença na Arábia Saudita em 2025 para usuários regulamentados. O Brasil lidera a adoção na América do Sul, embora o desempenho inconsistente da última milha em cidades secundárias possa limitar a qualidade do serviço e aumentar a necessidade de gerenciamento coordenado da camada subjacente. A África permanece uma oportunidade emergente, com a base empresarial da África do Sul, os programas de infraestrutura digital do Egito e a disponibilidade de banda larga e 5G em corredores comerciais moldando implantações futuras.
Cenário Competitivo
Concentração do Mercado
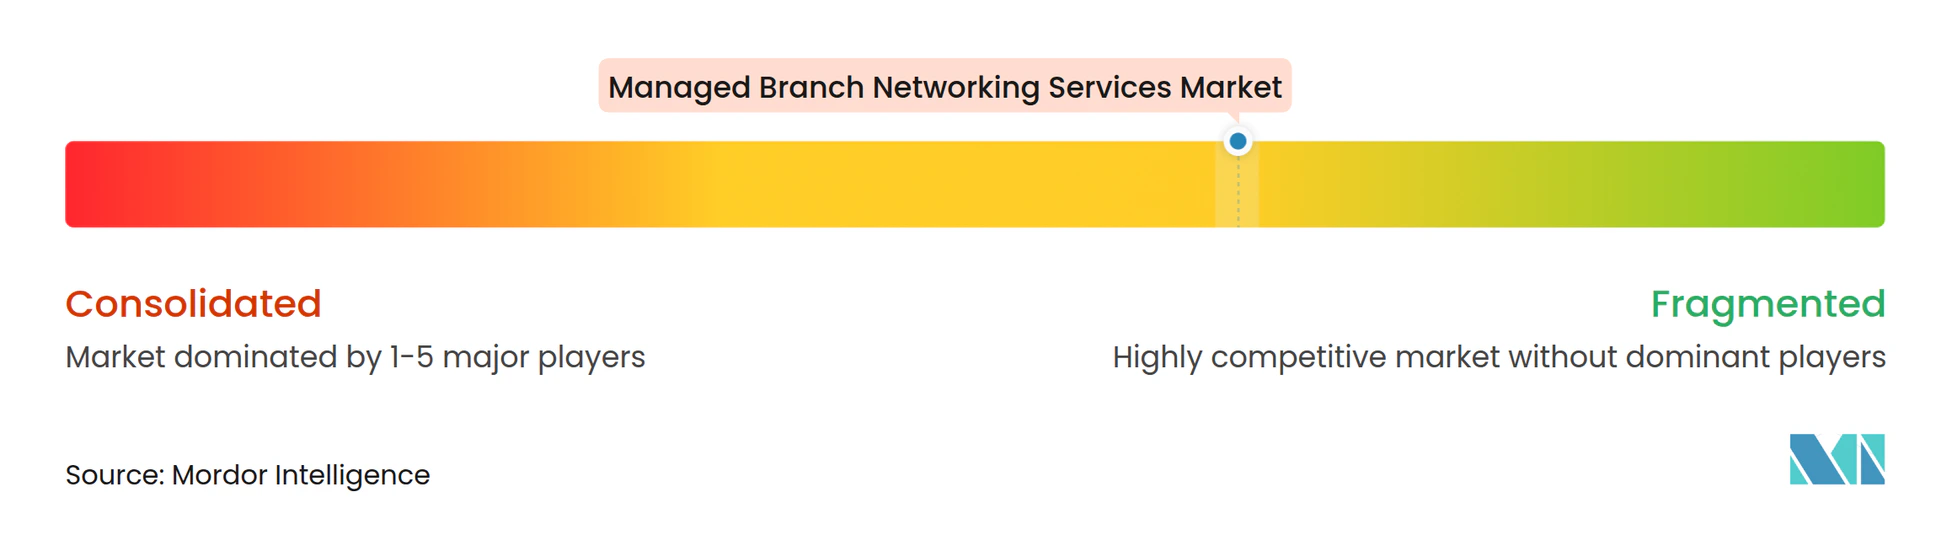
O mercado de serviços de rede para filiais gerenciadas possui uma estrutura global fragmentada. A concorrência se concentra na combinação de SD-WAN, SASE, LAN gerenciada, segurança, monitoramento e serviços de acesso em um único modelo operacional. Os provedores também estão investindo em automação e alcance geográfico para melhorar o tratamento de incidentes, o trabalho de configuração e a coordenação de serviços entre países. O mercado de serviços de rede para filiais gerenciadas recompensa os provedores que conseguem manter uma camada de gerenciamento consistente enquanto coordenam relacionamentos locais com a camada subjacente.
A GTT adotou uma abordagem de plataforma gerenciada mais ampla por meio do GTT Envision. Em julho de 2025, a empresa expandiu sua parceria com a Palo Alto Networks para adicionar o Prisma SASE ao seu portfólio de SASE gerenciado Secure Connect. Em outubro de 2025, a GTT implantou uma fábrica de IA com NVIDIA, Dell Technologies e Insight Enterprises para suportar insights de rede e segurança orientados por IA, desenvolvimento de produtos e produtividade interna. A empresa também expandiu seu backbone IP EnvisionCORE Nível 1 para vários países da Ásia-Pacífico e da América do Sul em maio de 2025. Essas ações combinam escopo de plataforma, operações com suporte de IA e maior alcance para clientes empresariais multinacionais.
O mercado de serviços de rede para filiais gerenciadas tem oportunidades em serviços gerenciados soberanos, conectividade de filiais pronta para IA e LAN gerenciada baseada em consumo para organizações com muitos sites. Usuários regulamentados de governo, energia e serviços financeiros precisam de controles específicos sobre a localização do tráfego e o tratamento de dados, enquanto as cargas de trabalho de IA precisam de caminhos previsíveis, segurança robusta e aplicação centralizada de políticas. A PacketFabric e a Massed Compute introduziram uma oferta integrada de GPU como Serviço e Rede como Serviço em janeiro de 2026 para implantações de IA empresarial. A Graphiant se concentrou em conectividade soberana na Arábia Saudita, enquanto a Aryaka atualizou sua plataforma SASE Unificado como Serviço com capacidades de segurança de confiança zero e IA. Esses exemplos mostram como os concorrentes estão combinando entrega de rede, controles de segurança, automação e modelos de serviço flexíveis.
Líderes do Setor de Serviços de Rede para Filiais Gerenciadas
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
Deutsche Telekom AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Rede para Filiais Gerenciadas Empresas cobertas neste relatório
- Aryaka Networks, Inc.
- Cato Networks Ltd.
- GTT Communications, Inc.
- Hughes Network Systems, LLC
- TPx Communications, LLC
- Windstream Holdings II, LLC
- Fusion Connect, Inc.
- Open Systems AG
- Versa Networks, Inc.
- Bigleaf Networks, Inc.
- FatPipe Networks, Inc.
- Epsilon Global Communications Pte. Ltd.
- Expereo International B.V.
- Apcela, Inc.
- Turnium Technology Group Inc.
- Megaport Limited
- PacketFabric, Inc.
- Sencinet
- Masergy Communications, Inc.
- Comcast Business Communications, LLC
- Nitel, Inc.
- Telarus, LLC
- Graphiant, Inc.
- Nour Global
- Sify Technologies Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Rede para Filiais Gerenciadas
- Julho de 2026: A GTT Communications e a HPE aprofundaram sua parceria para entregar novos serviços gerenciados abrangendo SASE e LAN/WLAN gerenciados, permitindo que as empresas simplifiquem as operações e fortaleçam a segurança da borda à nuvem. A parceria estendeu a responsabilidade em nível de plataforma do GTT Envision para ambientes de LAN de campus e filiais, expandindo o escopo de serviços gerenciados endereçáveis para os clientes existentes da GTT.
- Abril de 2026: A GTT anunciou sua estratégia para 2026, com base no reconhecimento pela CAIDA como o terceiro maior backbone global de internet do mundo, com capacidade superior a 700 terabits. A estratégia introduziu uma estrutura de cibersegurança habilitada por IA para detecção em tempo real e mitigação proativa de ameaças, expandiu o provisionamento zero-touch por meio da plataforma EnvisionDX e adicionou conectividade sem fio fixa 5G e via satélite LEO ao seu portfólio de acesso para filiais. A GTT relatou que a receita de Serviços Aprimorados, incluindo SD-WAN Gerenciado e Tronco SIP, expandiu em todos os trimestres de 2025.
- Fevereiro de 2026: A Expereo e a Cato Networks anunciaram uma colaboração na TechEx Londres, combinando a plataforma SASE da Cato e mais de 85 pontos de presença com a rede de parceiros de camada subjacente da Expereo em mais de 190 países. A colaboração foi projetada para entregar uma solução de rede e segurança de ponta a ponta e de fonte única para empresas multinacionais, com o mercado endereçável combinado posicionado em 105 bilhões de USD em SASE e conectividade.
- Janeiro de 2026: A PacketFabric e a Massed Compute anunciaram a primeira integração no mercado de GPU como Serviço e Rede como Serviço, criando uma plataforma pronta para produção para empresas que implantam e escalam cargas de trabalho de IA. A oferta simplifica a aquisição de computação e conectividade para ambientes de inferência de IA distribuídos, reduzindo a complexidade de infraestrutura que anteriormente exigia relacionamentos separados com fornecedores.
Escopo do Relatório Global do Mercado de Serviços de Rede para Filiais Gerenciadas
O Mercado de Serviços de Rede para Filiais Gerenciadas refere-se ao setor focado na terceirização do planejamento, implantação, monitoramento, otimização, segurança e gerenciamento do ciclo de vida de redes de filiais para provedores de serviços terceirizados especializados que gerenciam a conectividade em localidades empresariais distribuídas.
O Relatório do Mercado de Serviços de Rede para Filiais Gerenciadas é Segmentado por Tipo de Serviço (Serviços de SD-WAN Gerenciado, Conectividade WAN e Internet Gerenciada, LAN e Wi-Fi Gerenciados, Segurança de Rede Gerenciada, Monitoramento e Garantia de Rede Gerenciados e Voz de Filial e Comunicações Unificadas Gerenciadas), Modelo de Entrega (Serviços Totalmente Gerenciados, Serviços Cogerenciados, Serviços de Notificação e Monitoramento e Serviços de Rede como Serviço e Baseados em Consumo), Vertical do Usuário Final (Serviços Bancários, Financeiros e de Seguros, Varejo e Comércio Eletrônico, TI e Telecomunicações, Manufatura, Saúde e Ciências da Vida, Governo e Setor Público, Energia e Utilidades e Outros Verticais do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá e México], América do Sul [Brasil, Argentina e Restante da América do Sul], Europa [Reino Unido, Alemanha, França, Itália, Espanha, Rssia e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia e Restante do Oriente Médio] e África [África do Sul, Egito e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de SD-WAN Gerenciado |
| Conectividade WAN e Internet Gerenciada |
| LAN e Wi-Fi Gerenciados |
| Segurança de Rede Gerenciada |
| Monitoramento e Garantia de Rede Gerenciados |
| Voz de Filial e Comunicações Unificadas Gerenciadas |
| Serviços Totalmente Gerenciados |
| Serviços Cogerenciados |
| Serviços de Notificação e Monitoramento |
| Serviços de Rede como Serviço e Baseados em Consumo |
| Serviços Bancários, Financeiros e de Seguros |
| Varejo e Comércio Eletrônico |
| TI e Telecomunicações |
| Manufatura |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Energia e Utilidades |
| Outros Verticais do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Serviços de SD-WAN Gerenciado | |
| Conectividade WAN e Internet Gerenciada | ||
| LAN e Wi-Fi Gerenciados | ||
| Segurança de Rede Gerenciada | ||
| Monitoramento e Garantia de Rede Gerenciados | ||
| Voz de Filial e Comunicações Unificadas Gerenciadas | ||
| Por Modelo de Entrega | Serviços Totalmente Gerenciados | |
| Serviços Cogerenciados | ||
| Serviços de Notificação e Monitoramento | ||
| Serviços de Rede como Serviço e Baseados em Consumo | ||
| Por Vertical do Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Varejo e Comércio Eletrônico | ||
| TI e Telecomunicações | ||
| Manufatura | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Energia e Utilidades | ||
| Outros Verticais do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de rede para filiais gerenciadas?
O tamanho do mercado de serviços de rede para filiais gerenciadas tem projeção de aumento de 48,61 bilhões de USD em 2026 e 54,63 bilhões de USD em 2027 para 100,29 bilhões de USD até 2032, a um CAGR de 15,58%.
O que está impulsionando a demanda por serviços de rede para filiais gerenciadas?
O uso de aplicações em nuvem, a modernização de MPLS, a adoção de SASE e a escassez de especialistas em redes estão aumentando a demanda por serviços de conectividade e segurança gerenciados externamente.
Qual categoria de serviço lidera os serviços de rede para filiais gerenciadas?
A Conectividade WAN e Internet Gerenciada liderou com uma participação de 29,22% em 2026, enquanto os Serviços de SD-WAN Gerenciado têm projeção de expansão a um CAGR de 16,72% até 2032.
Por que as empresas estão adotando a Rede como Serviço?
A Rede como Serviço fornece um modelo baseado em consumo que pode alinhar os gastos com rede à demanda real e suportar um provisionamento de serviços mais rápido.
Qual vertical do usuário final tem a maior participação?
Os Serviços Bancários, Financeiros e de Seguros detiveram 19,96% da receita em 2026 porque essas organizações requerem conectividade de filiais segura, confiável e auditável.
Qual região está se expandindo mais rapidamente para os serviços de rede para filiais gerenciadas?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 16,84% até 2032, sustentada pela modernização de redes, desenvolvimento do 5G e digitalização nos setores empresariais.