
Marktgröße und Marktanteil für verwaltete Filial-Netzwerkdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 54.63 Milliarden US-Dollar |
| Marktgröße (2032) | 100.29 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 15.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Filial-Netzwerkdienste von Mordor Intelligence
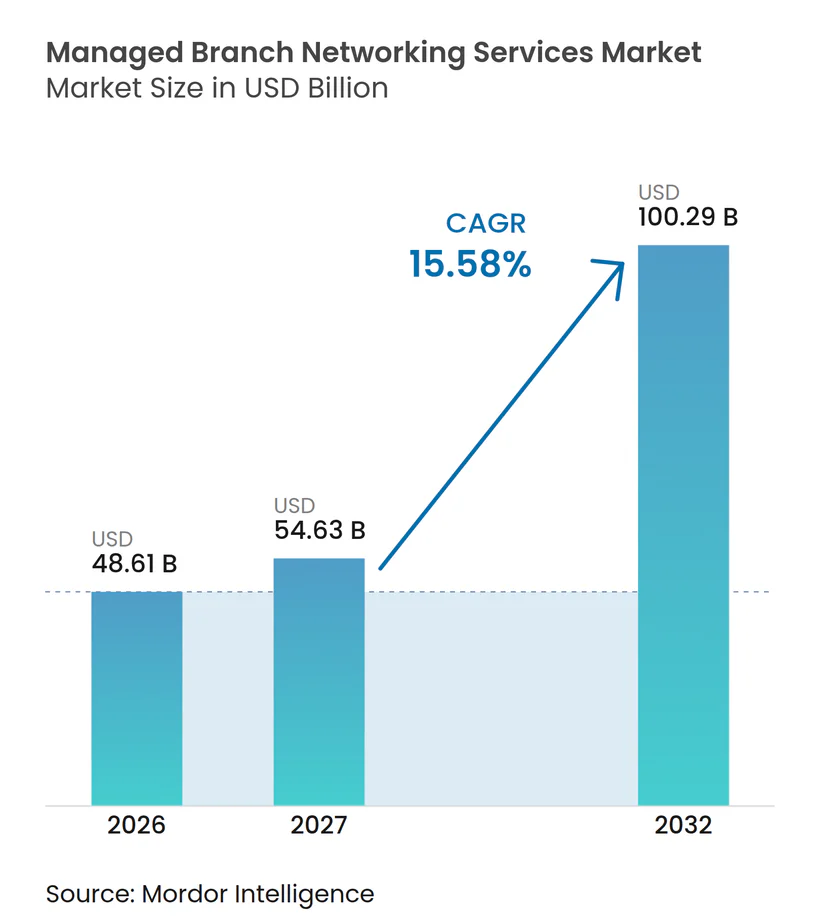
Die Marktgröße für verwaltete Filial-Netzwerkdienste wird voraussichtlich von 48,61 Milliarden USD im Jahr 2026 und 54,63 Milliarden USD im Jahr 2027 auf 100,29 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 15,58 % zwischen 2027 und 2032. Der Markt für verwaltete Filial-Netzwerkdienste entwickelt sich hin zu integrierten Diensten, die Konnektivität, Sicherheit, Überwachung und Filialunterstützung bei einem einzigen Anbieter bündeln. Unternehmen ersetzen separate Router, Firewalls, WAN-Tools und WLAN-Systeme durch softwaredefinierte Plattformen, die zentral verwaltet werden können. Diese Veränderung reduziert den operativen Druck, der mit der Koordination mehrerer Anbieter über große Filialnetzwerke hinweg verbunden ist. Anbieter reagieren darauf, indem sie verwaltetes SD-WAN mit Secure Access Service Edge-Funktionen und flexibleren Servicemodellen kombinieren. Die Nachfrage spiegelt auch die Notwendigkeit wider, Cloud-Anwendungen, verteilte Belegschaften, stärkere Sicherheitskontrollen und eine konsistente Anwendungsleistung an allen Standorten zu unterstützen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt verwaltete WAN- und Internetkonnektivität im Jahr 2026 einen Marktanteil von 29,22 % am Markt für verwaltete Filial-Netzwerkdienste, während verwaltete SD-WAN-Dienste bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen werden.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 55,14 % des Umsatzes auf vollständig verwaltete Dienste, während Netzwerk als Dienstleistung und verbrauchsbasierte Dienste bis 2032 voraussichtlich mit einer CAGR von 16,63 % wachsen werden.
- Nach Endnutzer-Branche hielten Banken, Finanzdienstleistungen und Versicherungen im Jahr 2026 einen Umsatzanteil von 19,96 %, während Einzelhandel und E-Commerce bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,48 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum des Cloud- und SaaS-Datenverkehrs in verteilten Filialen | +4.0% | Global | Kurzfristig (≤ 2 Jahre) |
| MPLS-Modernisierung und Kostenoptimierung bei Breitband, 5G und DIA | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Konvergenz von Netzwerk und Sicherheit durch SASE | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Netzwerktechnikfachkräften und Nachfrage nach ausgelagerten Betriebsleistungen | +2.0% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Netzwerkzuverlässigkeit und vorausschauende Störungsprävention | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Standardisierte Zero-Touch-Filialeinführungen für Einzelhandel, Finanzwesen und verteilte Belegschaften | +1.2% | Asiatisch-pazifischer Raum und Nordamerika, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum des Cloud- und SaaS-Datenverkehrs in verteilten Filialen
Der Cloud- und SaaS-Datenverkehr aus Filialstandorten hat die Rolle von Unternehmensnetzwerken verändert. Die Rückleitung dieses Datenverkehrs zu einem zentralen Rechenzentrum kann Latenzen verursachen und älteren MPLS-Verbindungen unnötigen Druck auferlegen. Filialteams benötigen nun direkten, sicheren Zugang zu Cloud-Anwendungen bei gleichzeitig konsistenter Leistung und Richtlinienkontrolle. Der Markt für verwaltete Filial-Netzwerkdienste profitiert davon, weil Anbieter Zugangsleitungen, Cloud-Konnektivität, softwaredefinierte Steuerungen und Sicherheitsfunktionen über ein einziges Betriebsmodell koordinieren können. Da Unternehmen Produktivitäts-, Analyse- und branchenspezifische Cloud-Anwendungen hinzufügen, wird die Verwaltung von Netzwerkrichtlinien an jedem einzelnen Standort schwieriger. Dieser Wandel macht Anwendungsleistung und Datenverkehrstransparenz zu wichtigen Bestandteilen von Managed-Service-Verträgen und nicht mehr zu sekundären Funktionen.
MPLS-Modernisierung und Kostenoptimierung bei Breitband, 5G und DIA
Der Ersatz veralteter MPLS-Verbindungen bleibt eine wichtige Aufgabe für verteilte Unternehmen. Verwaltetes SD-WAN ermöglicht es Unternehmen, Breitband-, dedizierte Internetzugangs- und 5G-Festfunkverbindungen zu nutzen, ohne auf einen einzigen Transporttyp angewiesen zu sein. Versa Networks gibt an, dass verwaltete SD-WAN-Overlays die Transportkosten um bis zu 40 % senken können, während eine anwendungsbewusste Pfadauswahl über verschiedene Underlays hinweg aufrechterhalten wird.[1] 5G wird auch als primäre Verbindung nützlich, wo die Glasfaserinstallation Monate dauert, insbesondere in städtischen und stadtnahen Filialumgebungen. Der Markt für verwaltete Filial-Netzwerkdienste hat daher die Möglichkeit, schnellere Standortaktivierungen und widerstandsfähigere Zugangslösungen zu unterstützen. Der fortlaufende Ersatz älterer Verträge stützt die Nachfrage nach verwalteten SD-WAN-Diensten im gesamten Prognosezeitraum.
Konvergenz von Netzwerk und Sicherheit durch SASE
Unternehmen suchen zunehmend nach einem einzigen verwalteten Dienst für Filialkonnektivität und Sicherheitskontrollen. Dieser Ansatz kombiniert SD-WAN mit Sicherheitsfunktionen, die den Datenverkehr prüfen, Zugriffsrichtlinien anwenden und Prüfungsanforderungen an vielen Standorten unterstützen. Der Markt für verwaltete Filial-Netzwerkdienste wird von Käufern gestützt, die eine einzige Verwaltungsoberfläche und klare Verantwortlichkeit für Netzwerk- und Sicherheitsergebnisse wünschen. Sicherheitsanforderungen beeinflussen nun viele Entscheidungen zur Filialerneuerung, da verteilte Anwendungen Kontrollen benötigen, die konsistent über Benutzer, Geräte und Standorte hinweg funktionieren. Anbieter, die verwaltetes SASE in Filialverträge einbeziehen, können die Anbieteraufsicht vereinfachen und es Kunden erleichtern, Standardkontrollen anzuwenden. Dieser Ansatz kann auch die Anbieterbeziehungen vertiefen, da Kunden denselben Dienst für Datenverkehrsmanagement und Sicherheitsdurchsetzung nutzen.
Mangel an Netzwerktechnikfachkräften und Nachfrage nach ausgelagerten Betriebsleistungen
Vielen Unternehmen fehlen ausreichend Netzwerkspezialisten, um komplexe Filialumgebungen rund um die Uhr zu betreiben. Der Mangel ist am ausgeprägtesten dort, wo Teams gleichzeitig softwaredefinierte Netzwerke, Cloud-Konnektivität, Sicherheitstools und 5G-Zugang verwalten müssen. Der Markt für verwaltete Filial-Netzwerkdienste begegnet diesem Bedarf durch externe Planung, Überwachung, Störungsbehebung und Lebenszyklusunterstützung. Mittelgroße Unternehmen können besonders betroffen sein, da ihre Filialstandorte professionellen Betrieb erfordern, ihr Umfang jedoch möglicherweise kein dediziertes Netzwerkbetriebszentrum rechtfertigt. Ausgelagerte Dienste ermöglichen es diesen Unternehmen, standardisierte Designs und spezialisierte Unterstützung zu nutzen, ohne jede Fähigkeit intern aufzubauen. Anbieter, die ihre Dienste auf Einzelhandel, Finanzdienstleistungen, Gesundheitswesen und andere filialintensive Nutzer zuschneiden, können Bedürfnisse ansprechen, die je nach Betriebsumgebung unterschiedlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Interoperabilität mehrerer Anbieter und Komplexität an Carrier-Grenzen | -1.8% | Global | Langfristig (≥ 4 Jahre) |
| Datensouveränität, Cybersicherheit und regulatorische Compliance-Last | -1.4% | Europa, asiatisch-pazifischer Raum und Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zurückhaltung der Kunden bei der Auslagerung unternehmenskritischer Netzwerksteuerung | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Fragmentierte Underlay-Konnektivität und inkonsistente Servicequalität auf der letzten Meile | -0.8% | Südamerika, Afrika und übriger Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Interoperabilität mehrerer Anbieter und Komplexität an Carrier-Grenzen
Multinationale Unternehmen nutzen häufig mehrere Carrier, um ihre Filialstandorte zu verbinden. Das physische Zugangsnetz und das SD-WAN-Overlay können von verschiedenen Parteien verwaltet werden, was die Fehlerisolierung bei einem Ausfall verlangsamen kann. Open Systems weist darauf hin, dass Underlay-Probleme Verantwortungslücken schaffen können, wenn der Overlay-Anbieter das Transportnetz nicht verwaltet.[2] Diese Lücken können die Wiederherstellungszeiten verlängern und zu schwierigen Eskalationsprozessen für Kunden führen. Der Markt für verwaltete Filial-Netzwerkdienste muss dieses Problem durch klarere Serviceverantwortlichkeiten, bessere Carrier-Koordination und stärkere Transparenz über Zugangsleitungen und Overlays hinweg angehen. Ein global einheitliches Modell kann dort schwierig bleiben, wo Länder lokale Carrier-Genehmigungen verlangen oder Einschränkungen beim Datenrouting auferlegen.
Datensouveränität, Cybersicherheit und regulatorische Compliance-Last
Datenspeicherungs-, Datenverkehrsrouting- und Transparenzvorschriften können die Kosten für die grenzüberschreitende Erbringung verwalteter Dienste erhöhen. Finanzinstitute unterliegen zudem Anforderungen zur Überwachung von Drittanbietertechnologien, wenn sie auf externe Netzwerkanbieter angewiesen sind. Die NIS2-Richtlinie der Europäischen Union erfasst wesentliche und wichtige Einrichtungen in 18 Sektoren und sieht Verwaltungsstrafen von bis zu 10 Millionen EUR oder 2 % des weltweiten Jahresumsatzes vor, je nachdem, welcher Betrag höher ist.[3] Dieser regulatorische Einfluss kann von verwalteten Anbietern verlangen, nachzuweisen, wie der Datenverkehr eingedämmt, geschützt, überwacht und wiederhergestellt wird. Graphiant identifizierte souveräne Kontrollen als ein Kernmerkmal seiner Expansion in Saudi-Arabien im Jahr 2025, was die Relevanz einer lokalisierten Servicearchitektur für regulierte Nutzer zeigt. Der Markt für verwaltete Filial-Netzwerkdienste muss Cloud-Leistung mit Anforderungen in Einklang bringen, die sensiblen Datenverkehr innerhalb bestimmter Rechtsgebiete halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
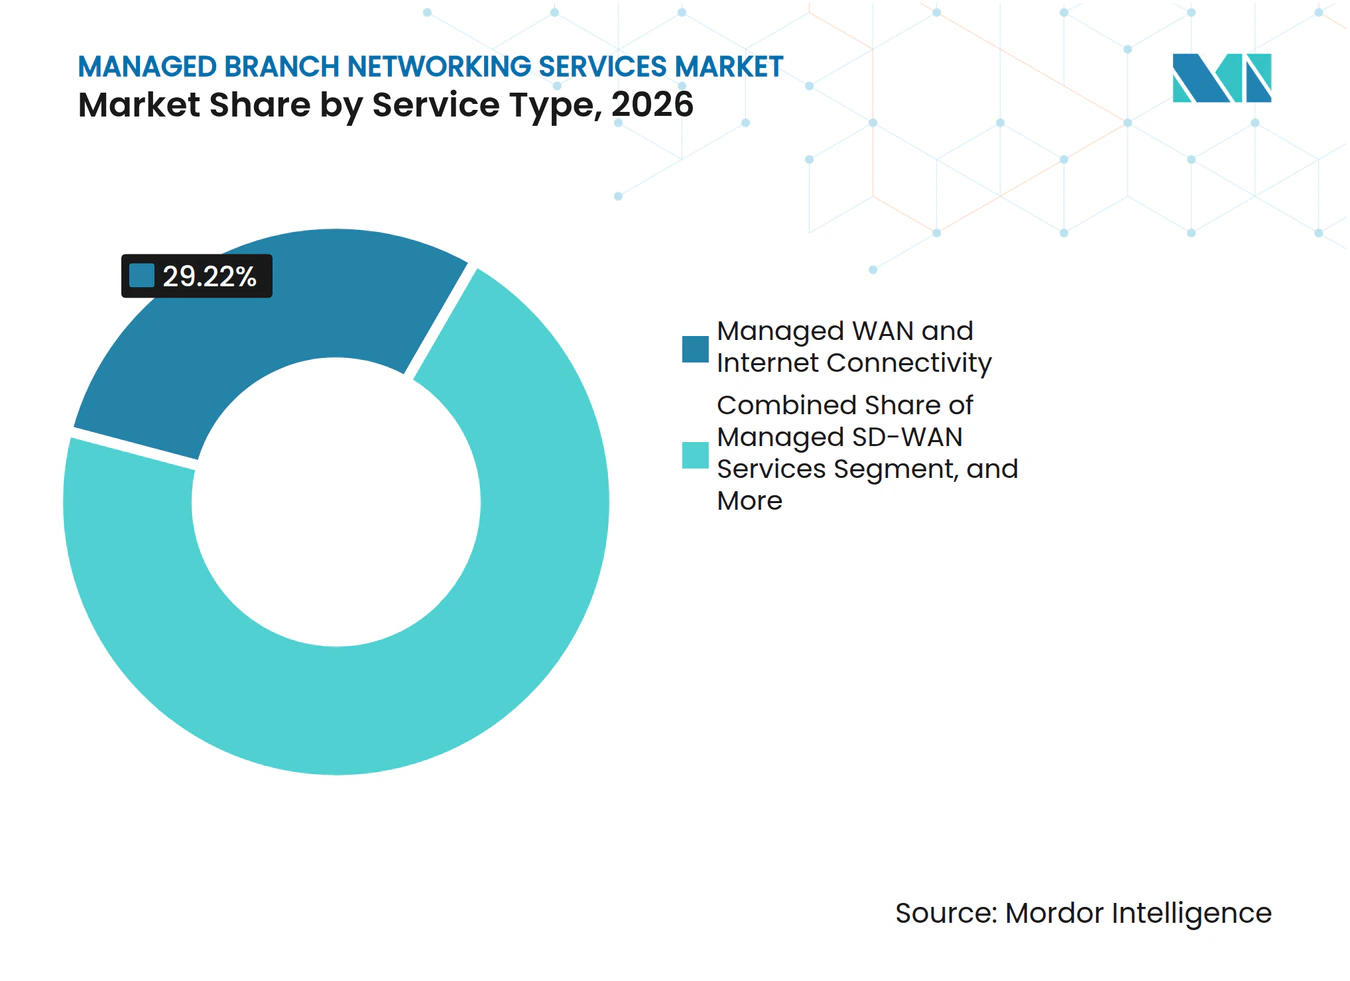
WAN-Konnektivität behält ihre Bedeutung, während verwaltetes SD-WAN expandiertVerwaltete WAN- und Internetkonnektivität hielt im Jahr 2026 einen Umsatzanteil von 29,22 %. Der Markt für verwaltete Filial-Netzwerkdienste stützt sich weiterhin auf dieses Segment, da viele Unternehmen die Bereitstellung, Überwachung und Qualitätssicherung von WAN-Verbindungen über verteilte Filialbestände hinweg auslagern. Langjährige Carrier-Beziehungen haben wiederkehrende Servicevereinbarungen für Unternehmen geschaffen, die ihre Netzwerke erstmals während der MPLS-Periode ausgelagert haben. Das breitere Portfolio umfasst auch verwaltetes LAN und WLAN, verwaltete Netzwerksicherheit, Überwachung und Qualitätssicherung sowie Filialtelefonie und Unified Communications. Die Überwachung hat an Bedeutung gewonnen, wo Unified Communications und cloudgehostete Unternehmensanwendungen stabile Leistung, detaillierte Transparenz und schnelle Problemerkennung benötigen.
Verwaltete SD-WAN-Dienste werden bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen und sind damit die am schnellsten wachsende Dienstleistungskategorie in der Branche für verwaltete Filial-Netzwerkdienste. Das Segment profitiert vom MPLS-Ersatz und von der Rolle von SD-WAN als Datenverkehrssteuerungsschicht innerhalb von SASE-Designs. Verwaltete Anbieter können Pfade entsprechend Anwendungsanforderungen, Verbindungsbedingungen und Richtlinienregeln auswählen und so die Ausfallsicherheit an Filialstandorten verbessern. Die zentrale Konfiguration begrenzt den Bedarf an technischen Vor-Ort-Arbeiten während der Bereitstellung und unterstützt konsistentere Betriebsstandards. Diese Fähigkeiten machen verwaltete SD-WAN-Dienste für Unternehmen relevant, die zuverlässige Konnektivität über größere Standortnetzwerke hinweg anstreben.



Nach Bereitstellungsmodell:
Vollständig verwaltete Dienste führen, während NaaS Ausgabenmodelle verändertVollständig verwaltete Dienste machten im Jahr 2026 55,14 % des Umsatzes im Markt für verwaltete Filial-Netzwerkdienste aus. Unternehmen in diesem Segment lagern Netzwerkdesign, Bereitstellung, Überwachung, Wartung, Störungsbehebung und Leistungsberichterstattung an einen einzigen Anbieter aus. Der Markt für verwaltete Filial-Netzwerkdienste unterstützt diesen Ansatz für Unternehmen mit vielen Standorten und begrenzter Kapazität, globale Netzwerkoperationen intern zu besetzen. Co-verwaltete Dienste sowie Benachrichtigungs- und Überwachungsdienste bedienen Unternehmen, die eine gewisse technische Kontrolle behalten, aber bei ausgewählten Aufgaben Unterstützung benötigen. Diese Alternativen sind für technologieorientierte Unternehmen und größere Institutionen relevant, die über interne Teams verfügen, aber nicht den gesamten Lebenszyklus allein verwalten möchten.
Netzwerk als Dienstleistung und verbrauchsbasierte Dienste werden bis 2032 voraussichtlich mit einer CAGR von 16,63 % wachsen. Das Modell ermöglicht es Unternehmen, Netzwerkausgaben an die Nutzung anzupassen, anstatt Kapazitäten für lange Zeiträume im Voraus zu kaufen. Es kann Kunden unterstützen, die Standorte schnell eröffnen, neue Standorte testen oder die Kapazität an veränderte Anforderungen anpassen. PacketFabric führte PacketFabric.ai im Dezember 2025 ein, um Kunden zu ermöglichen, Konnektivität durch natürlichsprachliche Befehle zu entwerfen, zu bepreisen und bereitzustellen. Diese Art von Plattform kann den technischen Aufwand für die Nutzung flexibler Netzwerkdienste reduzieren, insbesondere für mittelgroße Unternehmen mit begrenzten Ingenieurressourcen.
Nach Endnutzer-Branche:
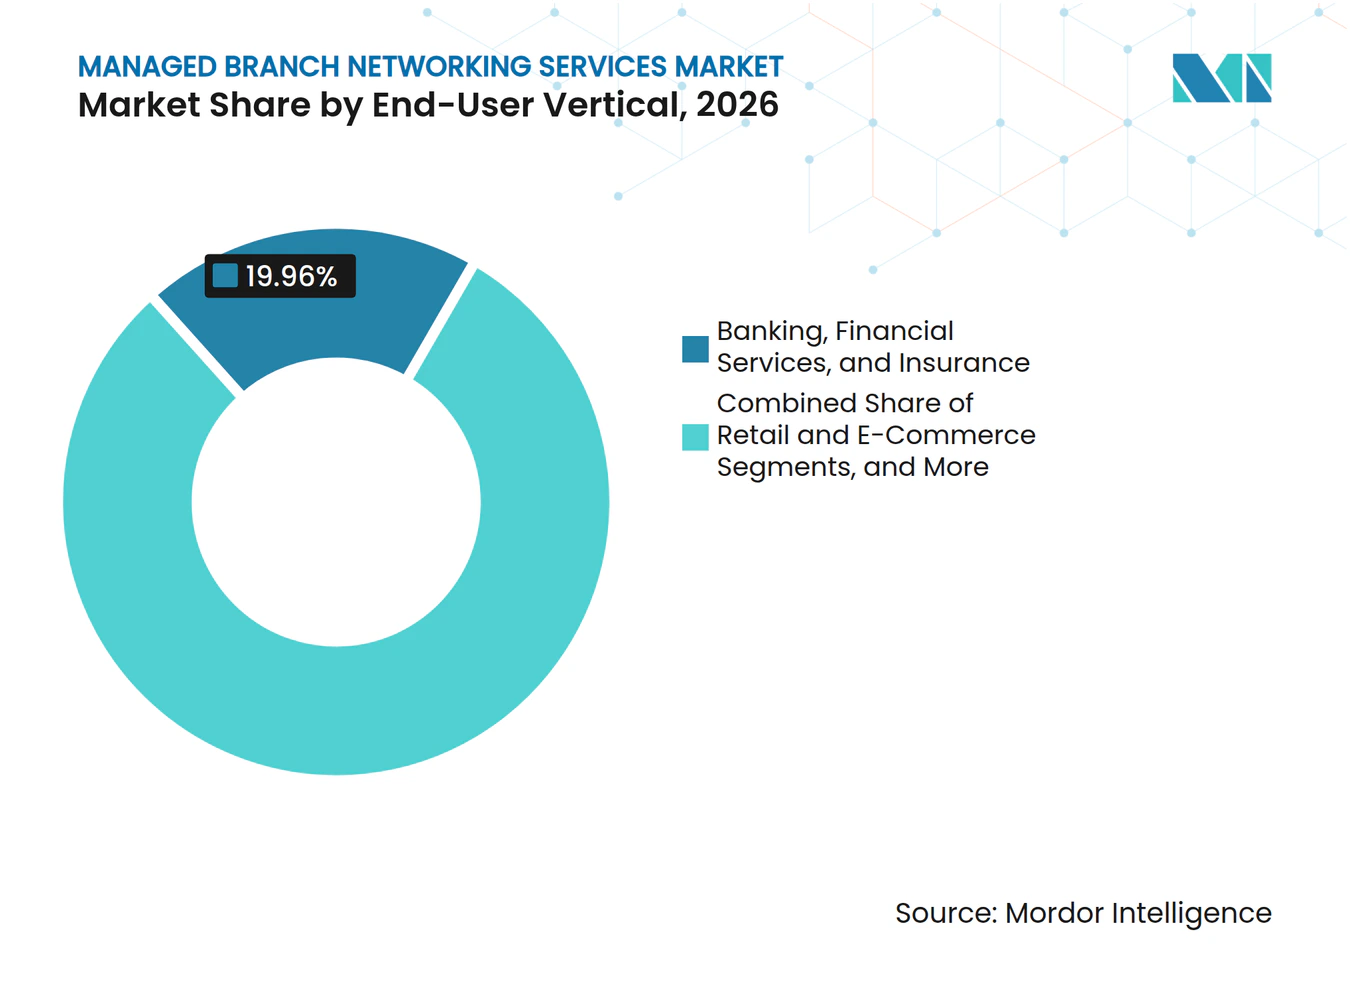
BFSI behält die Führung, während Einzelhandel und E-Commerce beschleunigenBanken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 19,96 %. Der Markt für verwaltete Filial-Netzwerkdienste bedient die vielen Filialen dieses Sektors, seine umfangreichen regulatorischen Verpflichtungen und seine geringe Toleranz gegenüber Störungen. Finanzinstitute benötigen zuverlässige Konnektivität, dokumentierte Leistung, Sicherheitskontrollen und schnelle Wiederherstellungsverfahren, die von internen und externen Stakeholdern überprüft werden können. Weitere wichtige Nutzer sind IT und Telekommunikation, Fertigung, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor sowie Energie und Versorgungsunternehmen. Jeder dieser Sektoren hat spezifische Anforderungen an Gerätekonnektivität, Sicherheit, Datenverkehrstransparenz und Datenverarbeitung.
Einzelhandel und E-Commerce werden bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen. Filialnetzwerke benötigen häufig schnelle Aktivierung, standardisierte Sicherheit und zentralisierte Überwachung über eine große Anzahl von Standorten hinweg. Cloudbasierte Orchestrierung kann den Bedarf an manueller Gerätekonfiguration an jedem Standort reduzieren. Airtel Business berichtete von einer Bereitstellung von SD-Branch mit Zero-Touch-Provisionierung über mehr als 6.000 Verkaufsstellen für einen indischen Pharmahändler. Die Bereitstellung kombinierte Konnektivität, Netzwerksicherheit und Überwachungsmanagement, ohne Ingenieure zu jedem Standort zu schicken – ein Ansatz, der für Lebensmittel-, Convenience- und Schnellrestaurantnetzwerke relevant ist.

Geografische Analyse
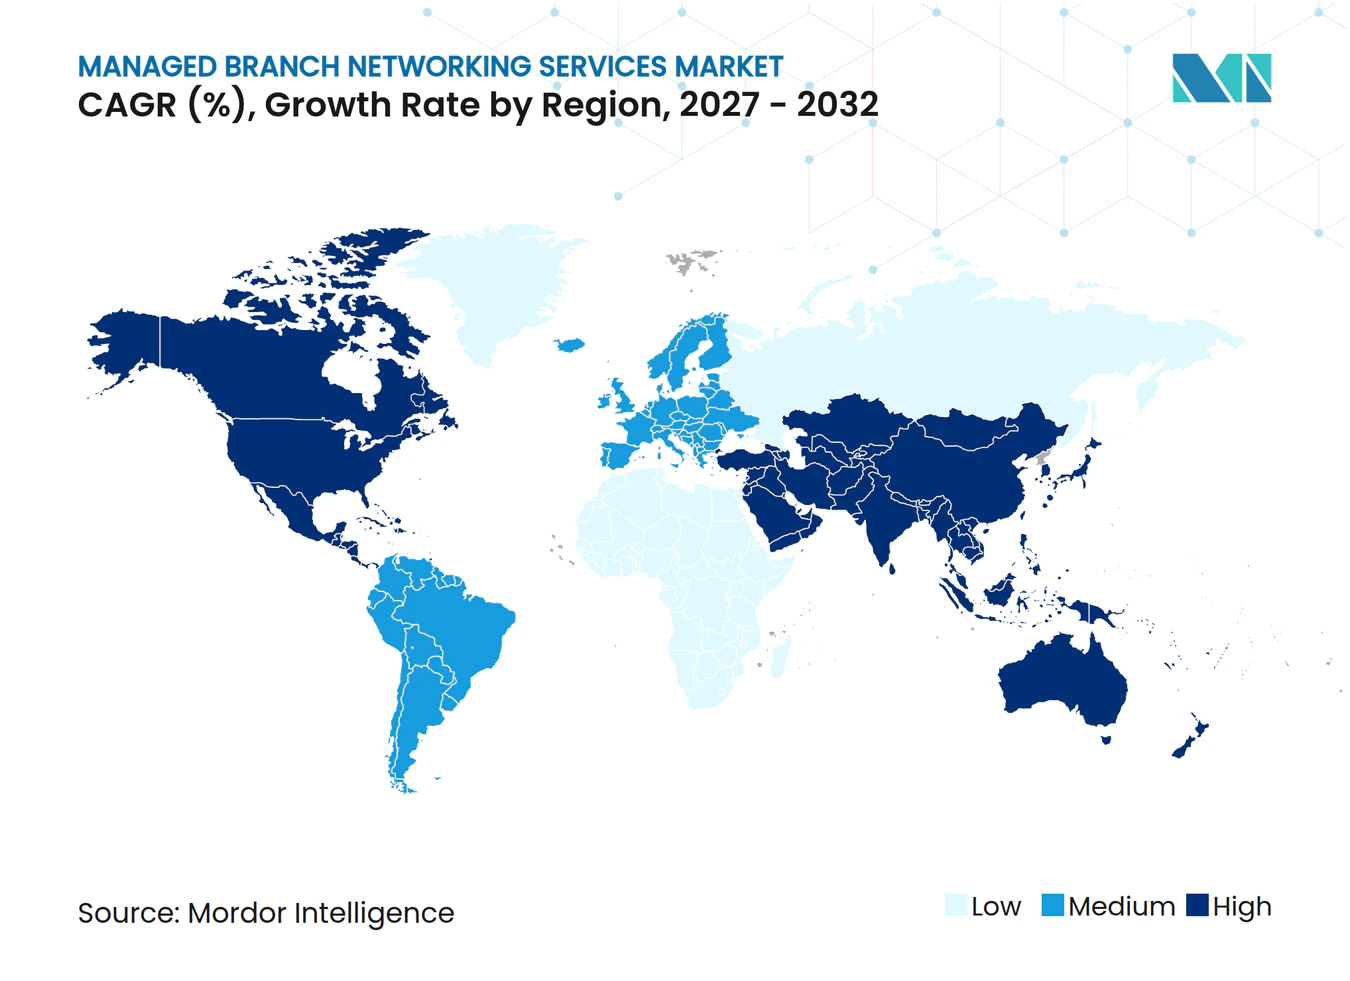
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,48 % am Markt für verwaltete Filial-Netzwerkdienste. Frühe Cloud-Einführung, umfangreiche Breitbandverfügbarkeit und ein entwickeltes Managed-Services-Ökosystem stützen die Nachfrage von Finanzdienstleistungs- und Gesundheitsorganisationen, die sichere, dokumentierte Abläufe an verteilten Standorten benötigen. Kanadische Unternehmen sind mit geografischer Streuung konfrontiert, während mexikanische Hersteller nahe der US-Grenze verwaltete Konnektivität für Produktionsumgebungen nutzen, die Daten über Lieferketten hinweg austauschen. GTT erweiterte seinen verwalteten Serviceumfang mit HPE im Juli 2026 um SASE- und verwaltete LAN- und WLAN-Funktionen vom Edge bis zur Cloud, was zeigt, wie Anbieter über das traditionelle WAN-Management hinausgehen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen. Der Markt für verwaltete Filial-Netzwerkdienste profitiert von MPLS-Modernisierung, 5G-Entwicklung und staatlichen Digitalisierungsprogrammen, insbesondere dort, wo unterschiedliche Zugriffsqualität und angespannte technische Arbeitsmärkte extern verwaltete Betriebsleistungen attraktiv machen. Cisco und KDDI lieferten im August 2025 Japans erste vollständig verwaltete SASE-Lösung von einem einzigen Anbieter, die Cisco Secure Access mit SD-WAN kombiniert. NTT Integration begann im Februar 2025 ebenfalls, den globalen SD-WAN-Dienst von Aryaka in Japan für Unternehmen mit internationalen Filialnetzwerken anzubieten. In Indien setzen Fertigungs- und Banknutzer verwaltete SD-Branch-Dienste in Städten der zweiten und dritten Kategorie ein, wo inkonsistente Infrastruktur und wachsende industrielle Konnektivitätsbedürfnisse eine lokalisierte Zugangskordination und zentralisiertes Richtlinienmanagement begünstigen.
Europa ist ein wichtiger regionaler Markt für verwaltete Filial-Netzwerkdienste, mit einer Nachfragekonzentration im Vereinigten Königreich, Deutschland und Frankreich. MPLS-Ersatz und NIS2-bezogene Cybersicherheitsverpflichtungen erfordern von Anbietern die Unterstützung prüfbarer Kontrollen, Störungsbehandlung und Drittanbieterverantwortlichkeit. Im Nahen Osten unterstützen Saudi-Arabiens Vision-2030-Programme und Unternehmensinvestitionen in den Vereinigten Arabischen Emiraten das Interesse an souveränen Netzwerkmodellen, und Graphiant erweiterte seine Präsenz in Saudi-Arabien im Jahr 2025 für regulierte Nutzer. Brasilien führt die südamerikanische Einführung an, obwohl inkonsistente Leistung auf der letzten Meile in Sekundärstädten die Servicequalität einschränken und den Bedarf an koordiniertem Underlay-Management erhöhen kann. Afrika bleibt eine aufkommende Chance, wobei die Unternehmensbasis Südafrikas, Ägyptens digitale Infrastrukturprogramme sowie die Verfügbarkeit von Breitband und 5G entlang kommerzieller Korridore zukünftige Bereitstellungen prägen.
Wettbewerbslandschaft
Marktkonzentration
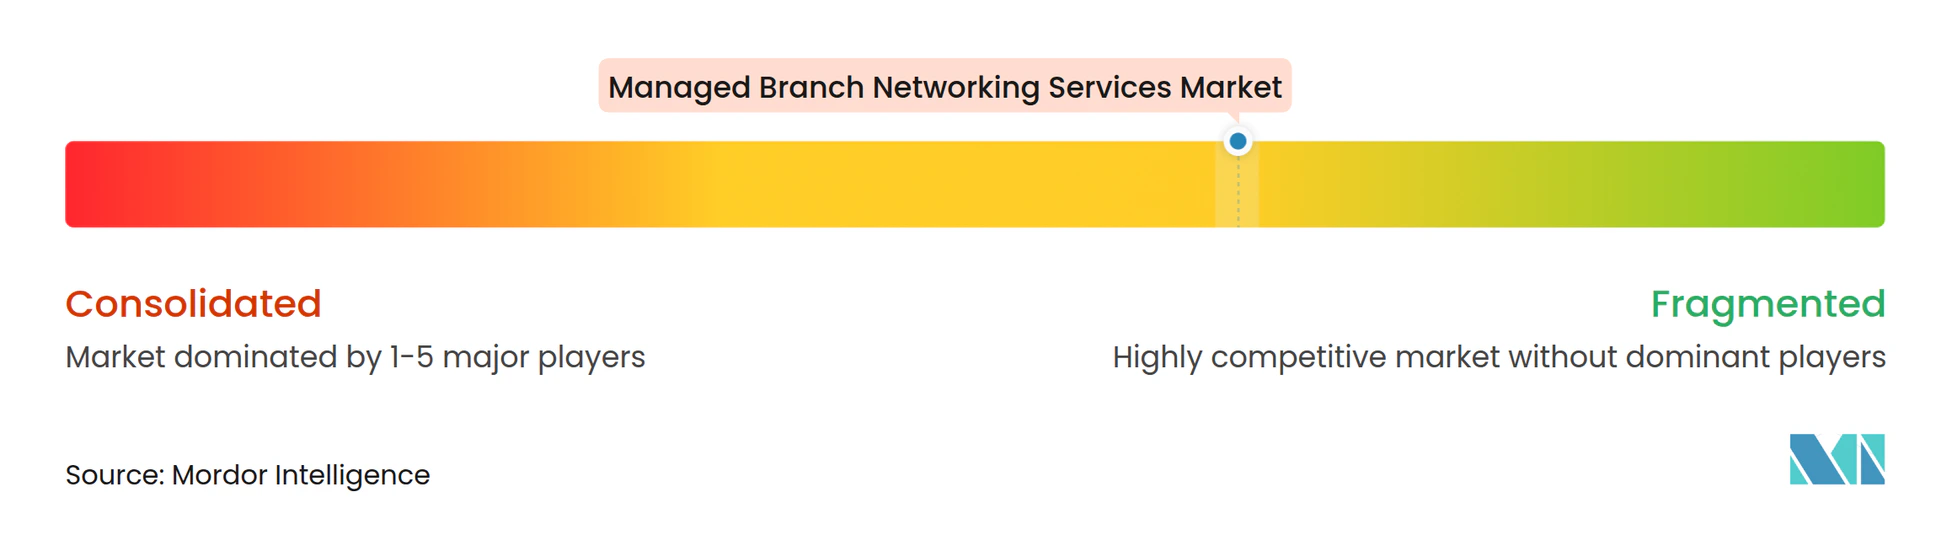
Der Markt für verwaltete Filial-Netzwerkdienste weist eine fragmentierte globale Struktur auf. Der Wettbewerb konzentriert sich auf die Kombination von SD-WAN, SASE, verwaltetem LAN, Sicherheit, Überwachung und Zugangsdiensten in einem einzigen Betriebsmodell. Anbieter investieren auch in Automatisierung und geografische Reichweite, um Störungsbehandlung, Konfigurationsarbeiten und Servicekoordination über Ländergrenzen hinweg zu verbessern. Der Markt für verwaltete Filial-Netzwerkdienste belohnt Anbieter, die eine konsistente Verwaltungsschicht aufrechterhalten können, während sie lokale Underlay-Beziehungen koordinieren.
GTT hat mit GTT Envision einen umfassenderen verwalteten Plattformansatz verfolgt. Im Juli 2025 erweiterte das Unternehmen seine Partnerschaft mit Palo Alto Networks, um Prisma SASE zu seinem verwalteten SASE-Portfolio Secure Connect hinzuzufügen. Im Oktober 2025 setzte GTT eine KI-Fabrik mit NVIDIA, Dell Technologies und Insight Enterprises ein, um KI-gestützte Netzwerk- und Sicherheitserkenntnisse, Produktentwicklung und interne Produktivität zu unterstützen. Das Unternehmen erweiterte auch seinen EnvisionCORE Tier-1-IP-Backbone in mehreren Ländern des asiatisch-pazifischen Raums und Südamerikas im Mai 2025. Diese Maßnahmen kombinieren Plattformumfang, KI-gestützte Betriebsleistungen und eine größere Reichweite für multinationale Unternehmenskunden.
Der Markt für verwaltete Filial-Netzwerkdienste bietet Chancen bei souveränen verwalteten Diensten, KI-fähiger Filialkonnektivität und verbrauchsbasiertem verwaltetem LAN für standortintensive Unternehmen. Regulierte Regierungs-, Energie- und Finanzdienstleistungsnutzer benötigen spezifische Kontrollen über Datenverkehrsstandort und Datenverarbeitung, während KI-Workloads vorhersehbare Pfade, starke Sicherheit und zentralisiertes Richtlinienmanagement benötigen. PacketFabric und Massed Compute stellten im Januar 2026 ein integriertes GPU-als-Dienstleistung- und Netzwerk-als-Dienstleistung-Angebot für Unternehmens-KI-Bereitstellungen vor. Graphiant hat sich auf souveräne Konnektivität in Saudi-Arabien konzentriert, während Aryaka seine einheitliche SASE-als-Dienstleistung-Plattform mit Zero-Trust- und KI-Sicherheitsfunktionen aktualisiert hat. Diese Beispiele zeigen, wie Wettbewerber Netzwerkbereitstellung, Sicherheitskontrollen, Automatisierung und flexible Servicemodelle kombinieren.
Marktführer in der Branche für verwaltete Filial-Netzwerkdienste
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
Deutsche Telekom AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Filial-Netzwerkdienste Unternehmen in diesem Bericht
- Aryaka Networks, Inc.
- Cato Networks Ltd.
- GTT Communications, Inc.
- Hughes Network Systems, LLC
- TPx Communications, LLC
- Windstream Holdings II, LLC
- Fusion Connect, Inc.
- Open Systems AG
- Versa Networks, Inc.
- Bigleaf Networks, Inc.
- FatPipe Networks, Inc.
- Epsilon Global Communications Pte. Ltd.
- Expereo International B.V.
- Apcela, Inc.
- Turnium Technology Group Inc.
- Megaport Limited
- PacketFabric, Inc.
- Sencinet
- Masergy Communications, Inc.
- Comcast Business Communications, LLC
- Nitel, Inc.
- Telarus, LLC
- Graphiant, Inc.
- Nour Global
- Sify Technologies Limited
Neueste Industrielle Entwicklungen in Markt für verwaltete Filial-Netzwerkdienste
- Juli 2026: GTT Communications und HPE vertieften ihre Partnerschaft, um neue verwaltete Dienste bereitzustellen, die SASE und verwaltetes LAN/WLAN umfassen, und ermöglichen es Unternehmen, den Betrieb zu vereinfachen und die Sicherheit vom Edge bis zur Cloud zu stärken. Die Partnerschaft erweiterte die Verantwortlichkeit auf Plattformebene von GTT Envision auf Campus- und Filial-LAN-Umgebungen und vergrößerte den adressierbaren verwalteten Serviceumfang für bestehende GTT-Kunden.
- April 2026: GTT kündigte seine Strategie für 2026 an, aufbauend auf der Anerkennung durch CAIDA als drittgrößtes globales Internet-Backbone der Welt mit einer Kapazität von über 700 Terabit. Die Strategie führte ein KI-gestütztes Cybersicherheits-Framework für Echtzeiterkennung und proaktive Bedrohungsminderung ein, erweiterte die Zero-Touch-Provisionierung über die EnvisionDX-Plattform und fügte 5G-Festfunk- und LEO-Satellitenkonnektivität zu seinem Filialkonnektivitätsportfolio hinzu. GTT berichtete, dass der Umsatz mit erweiterten Diensten, einschließlich verwalteter SD-WAN- und SIP-Trunking-Dienste, in jedem Quartal des Jahres 2025 gewachsen ist.
- Februar 2026: Expereo und Cato Networks kündigten eine Zusammenarbeit auf der TechEx London an, die Catos SASE-Plattform und mehr als 85 Points of Presence mit Expereos Underlay-Partnernetzwerk in mehr als 190 Ländern kombiniert. Die Zusammenarbeit ist darauf ausgelegt, eine Einzel-Quellen-End-to-End-Netzwerk- und Sicherheitslösung für multinationale Unternehmen bereitzustellen, wobei der kombinierte adressierbare Markt auf 105 Milliarden USD über SASE und Konnektivität positioniert ist.
- Januar 2026: PacketFabric und Massed Compute kündigten die erste marktreife Integration von GPU-als-Dienstleistung und Netzwerk-als-Dienstleistung an und schufen eine produktionsreife Plattform für Unternehmen, die KI-Workloads bereitstellen und skalieren. Das Angebot vereinfacht die Beschaffung von Rechenleistung und Konnektivität für verteilte KI-Inferenzumgebungen und reduziert die Infrastrukturkomplexität, die zuvor separate Anbieterbeziehungen erforderte.
Globaler Berichtsumfang des Marktes für verwaltete Filial-Netzwerkdienste
Der Markt für verwaltete Filial-Netzwerkdienste bezieht sich auf die Branche, die sich auf die Auslagerung von Filial-Netzwerkplanung, -bereitstellung, -überwachung, -optimierung, -sicherheit und -lebenszyklusmanagement an spezialisierte Drittanbieter konzentriert, die die Konnektivität über verteilte Unternehmensstandorte hinweg verwalten.
Der Marktbericht für verwaltete Filial-Netzwerkdienste ist segmentiert nach Dienstleistungstyp (verwaltete SD-WAN-Dienste, verwaltete WAN- und Internetkonnektivität, verwaltetes LAN und WLAN, verwaltete Netzwerksicherheit, verwaltete Netzwerküberwachung und -qualitätssicherung sowie verwaltete Filialtelefonie und Unified Communications), Bereitstellungsmodell (vollständig verwaltete Dienste, co-verwaltete Dienste, Benachrichtigungs- und Überwachungsdienste sowie Netzwerk als Dienstleistung und verbrauchsbasierte Dienste), Endnutzer-Branche (Banken, Finanzdienstleistungen und Versicherungen, Einzelhandel und E-Commerce, IT und Telekommunikation, Fertigung, Gesundheitswesen und Biowissenschaften, Regierung und öffentlicher Sektor, Energie und Versorgungsunternehmen sowie sonstige Endnutzer-Branchen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien und übriges Südamerika], Europa [Vereinigtes Königreich, Deutschland, Frankreich, Italien, Spanien, Russland und übriges Europa], asiatisch-pazifischer Raum [China, Japan, Indien, Südkorea und übriger asiatisch-pazifischer Raum], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei und übriger Naher Osten] und Afrika [Südafrika, Ägypten und übriges Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete SD-WAN-Dienste |
| Verwaltete WAN- und Internetkonnektivität |
| Verwaltetes LAN und WLAN |
| Verwaltete Netzwerksicherheit |
| Verwaltete Netzwerküberwachung und -qualitätssicherung |
| Verwaltete Filialtelefonie und Unified Communications |
| Vollständig verwaltete Dienste |
| Co-verwaltete Dienste |
| Benachrichtigungs- und Überwachungsdienste |
| Netzwerk als Dienstleistung und verbrauchsbasierte Dienste |
| Banken, Finanzdienstleistungen und Versicherungen |
| Einzelhandel und E-Commerce |
| IT und Telekommunikation |
| Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Regierung und öffentlicher Sektor |
| Energie und Versorgungsunternehmen |
| Sonstige Endnutzer-Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Verwaltete SD-WAN-Dienste | |
| Verwaltete WAN- und Internetkonnektivität | ||
| Verwaltetes LAN und WLAN | ||
| Verwaltete Netzwerksicherheit | ||
| Verwaltete Netzwerküberwachung und -qualitätssicherung | ||
| Verwaltete Filialtelefonie und Unified Communications | ||
| Nach Bereitstellungsmodell | Vollständig verwaltete Dienste | |
| Co-verwaltete Dienste | ||
| Benachrichtigungs- und Überwachungsdienste | ||
| Netzwerk als Dienstleistung und verbrauchsbasierte Dienste | ||
| Nach Endnutzer-Branche | Banken, Finanzdienstleistungen und Versicherungen | |
| Einzelhandel und E-Commerce | ||
| IT und Telekommunikation | ||
| Fertigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und öffentlicher Sektor | ||
| Energie und Versorgungsunternehmen | ||
| Sonstige Endnutzer-Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Filial-Netzwerkdienste?
Die Marktgröße für verwaltete Filial-Netzwerkdienste wird voraussichtlich von 48,61 Milliarden USD im Jahr 2026 und 54,63 Milliarden USD im Jahr 2027 auf 100,29 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 15,58 %.
Was treibt die Nachfrage nach verwalteten Filial-Netzwerkdiensten an?
Die Nutzung von Cloud-Anwendungen, MPLS-Modernisierung, SASE-Einführung und ein Mangel an Netzwerkspezialisten erhöhen die Nachfrage nach extern verwalteten Konnektivitäts- und Sicherheitsdiensten.
Welche Dienstleistungskategorie führt bei verwalteten Filial-Netzwerkdiensten?
Verwaltete WAN- und Internetkonnektivität führte im Jahr 2026 mit einem Anteil von 29,22 %, während verwaltete SD-WAN-Dienste bis 2032 voraussichtlich mit einer CAGR von 16,72 % wachsen werden.
Warum führen Unternehmen Netzwerk als Dienstleistung ein?
Netzwerk als Dienstleistung bietet ein verbrauchsbasiertes Modell, das Netzwerkausgaben an den tatsächlichen Bedarf anpassen und eine schnellere Dienstbereitstellung unterstützen kann.
Welche Endnutzer-Branche hat den höchsten Anteil?
Banken, Finanzdienstleistungen und Versicherungen hielten im Jahr 2026 einen Umsatzanteil von 19,96 %, da diese Unternehmen sichere, zuverlässige und prüfbare Filialkonnektivität benötigen.
Welche Region wächst am schnellsten bei verwalteten Filial-Netzwerkdiensten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 16,84 % wachsen, unterstützt durch Netzwerkmodernisierung, 5G-Entwicklung und Digitalisierung in Unternehmenssektoren.