
Taille et part du marché des services de réseau de succursales gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 54.63 Milliards de dollars |
| Taille du Marché (2032) | 100.29 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de réseau de succursales gérés par Mordor Intelligence
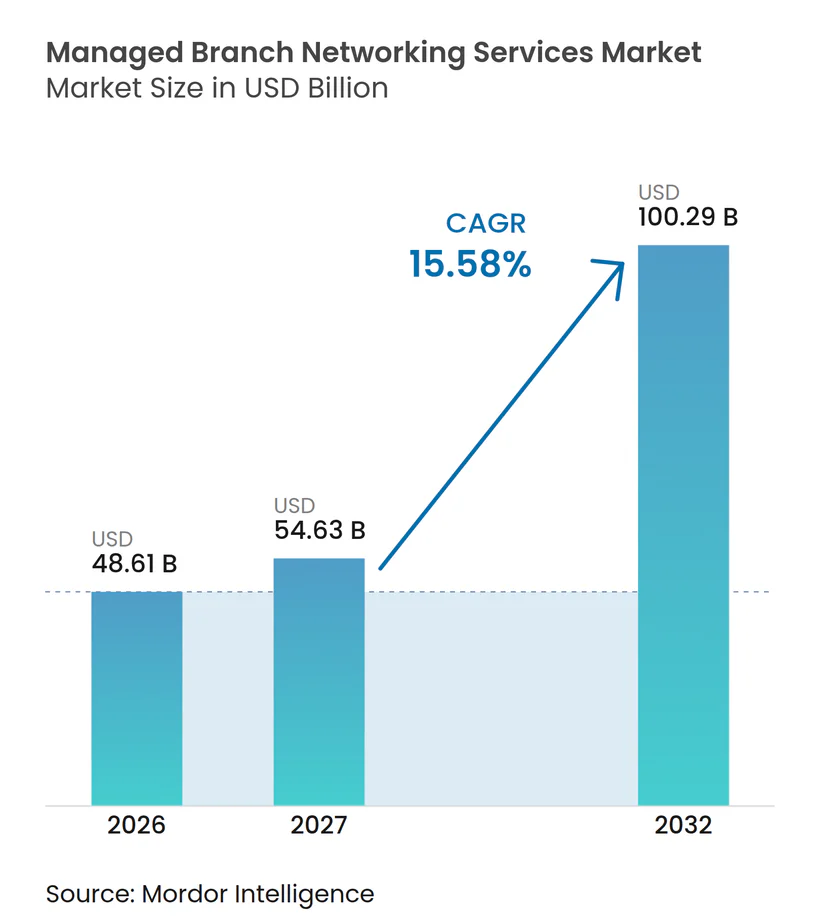
La taille du marché des services de réseau de succursales gérés devrait s'étendre de 48,61 milliards USD en 2026 et 54,63 milliards USD en 2027 à 100,29 milliards USD d'ici 2032, enregistrant un CAGR de 15,58 % entre 2027 et 2032. Le marché des services de réseau de succursales gérés évolue vers des services intégrés combinant connectivité, sécurité, surveillance et support de succursales auprès d'un seul fournisseur. Les entreprises remplacent les routeurs, pare-feux, outils WAN et systèmes Wi-Fi distincts par des plateformes définies par logiciel pouvant être gérées de manière centralisée. Ce changement réduit la pression opérationnelle liée à la coordination de plusieurs fournisseurs sur de grands réseaux de succursales. Les fournisseurs répondent en combinant le SD-WAN géré avec des capacités de périmètre de service d'accès sécurisé et des modèles de service plus flexibles. La demande reflète également la nécessité de prendre en charge les applications cloud, les effectifs distribués, des contrôles de sécurité renforcés et des performances applicatives cohérentes entre les sites.
Points clés du rapport
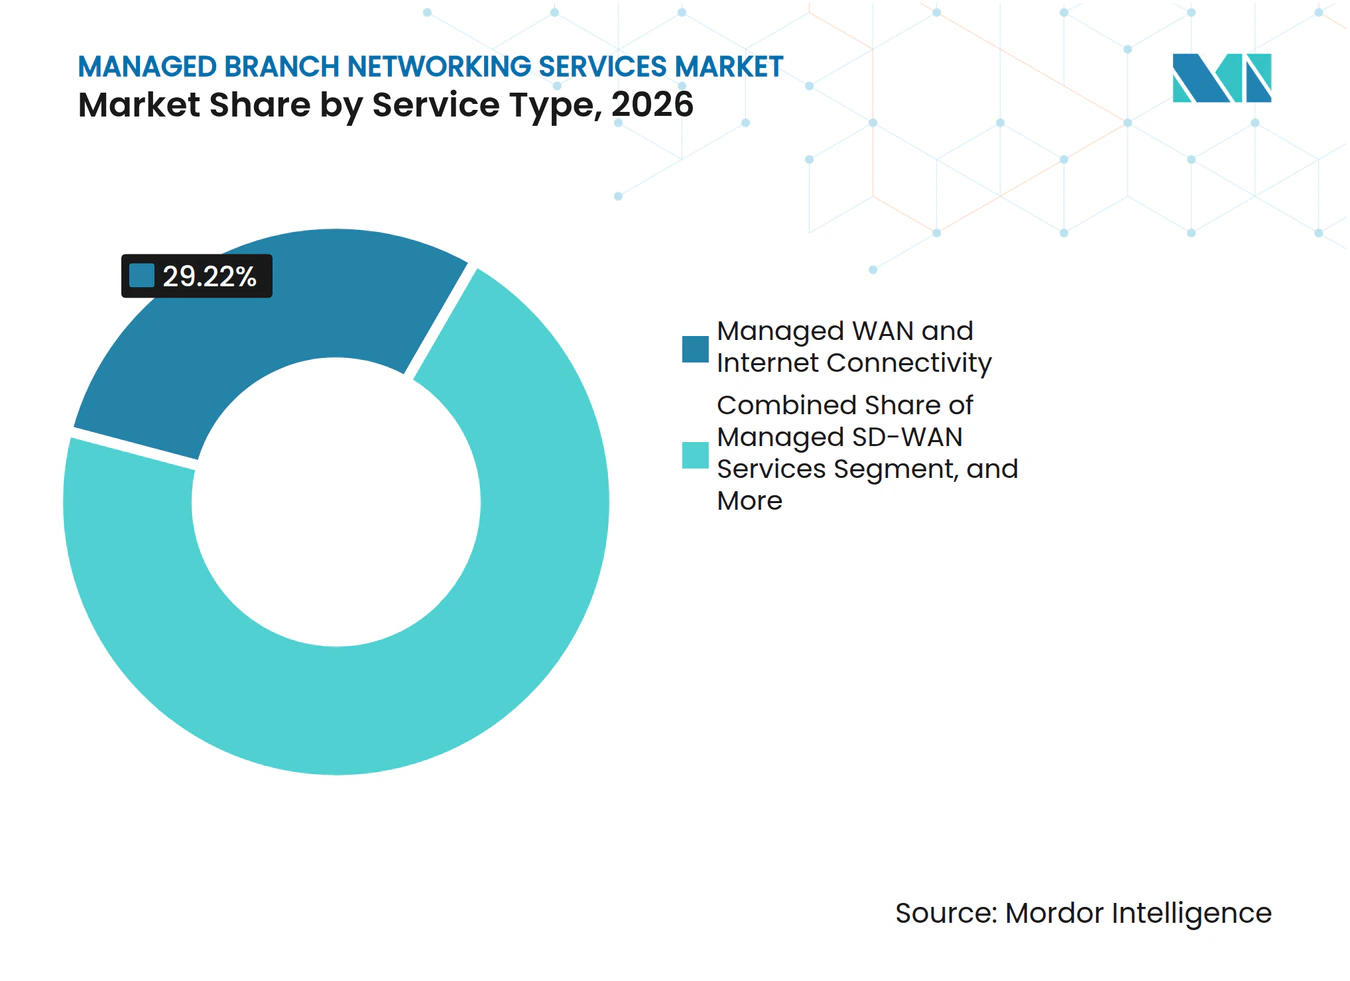
- Par type de service, le WAN géré et la connectivité Internet ont représenté 29,22 % de la part du marché des services de réseau de succursales gérés en 2026, tandis que les services SD-WAN gérés devraient s'étendre à un CAGR de 16,72 % jusqu'en 2032.
- Par modèle de prestation, les services entièrement gérés ont représenté 55,14 % des revenus en 2026, tandis que le réseau en tant que service et les services basés sur la consommation devraient s'étendre à un CAGR de 16,63 % jusqu'en 2032.
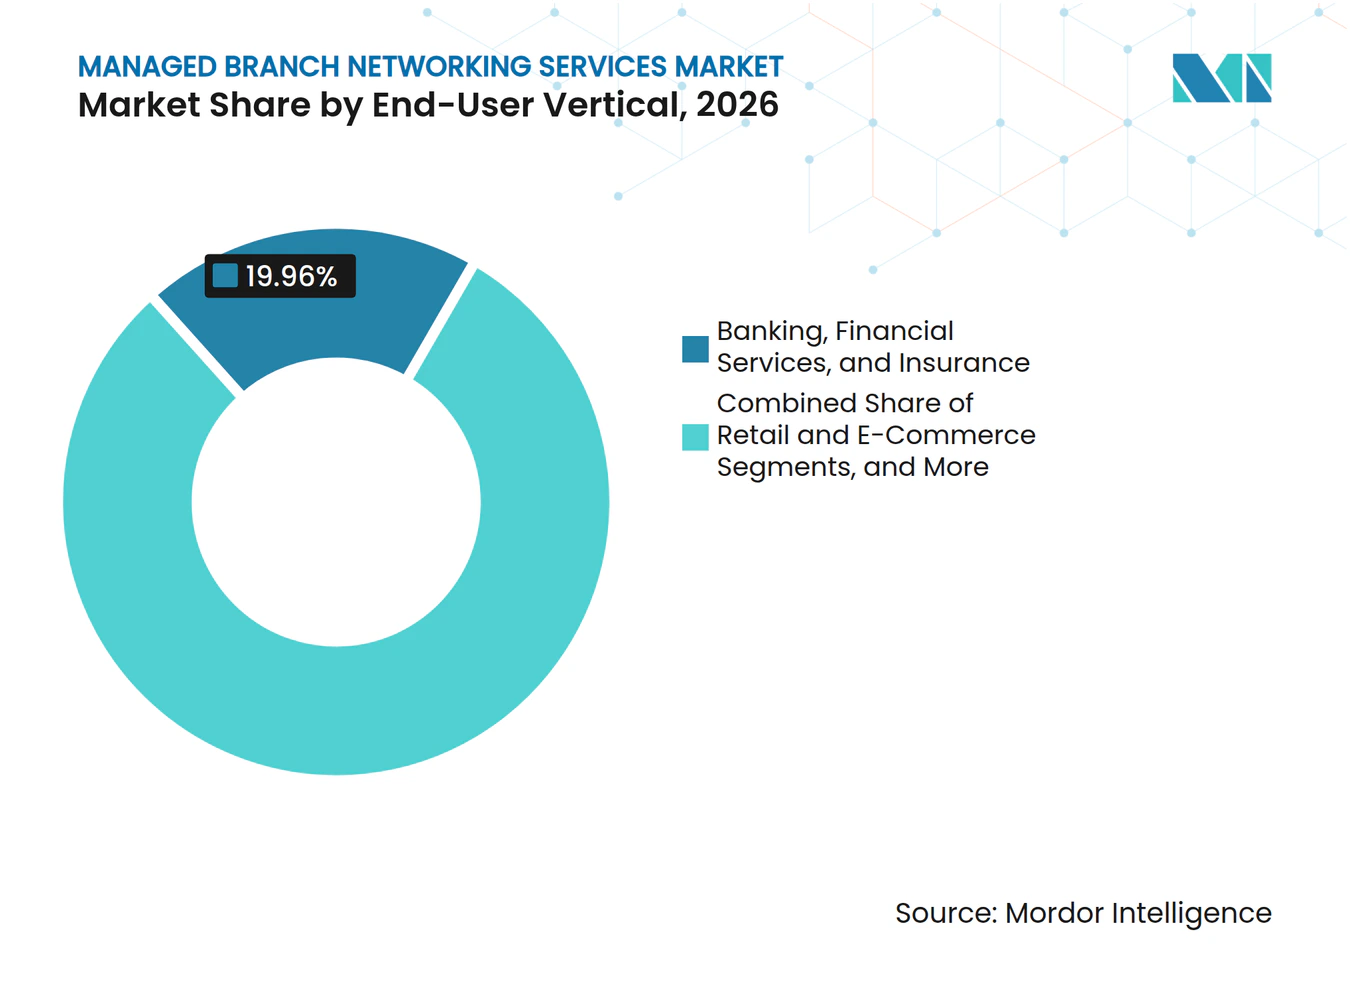
- Par secteur d'utilisateur final, la banque, les services financiers et l'assurance ont représenté 19,96 % des revenus en 2026, tandis que le commerce de détail et le commerce électronique devraient s'étendre à un CAGR de 16,84 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 38,48 % des revenus en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 16,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du trafic cloud et SaaS dans les succursales distribuées | +4.0% | Mondial | Court terme (≤ 2 ans) |
| Modernisation du MPLS et optimisation des coûts du haut débit, de la 5G et de l'accès Internet dédié | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Convergence des réseaux et de la sécurité via le SASE | +2.8% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de talents en ingénierie réseau et demande d'opérations externalisées | +2.0% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Assurance réseau basée sur l'IA et prévention prédictive des incidents | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Déploiements standardisés de succursales à provisionnement zéro-contact pour le commerce de détail, les services financiers et les effectifs distribués | +1.2% | Asie-Pacifique et Amérique du Nord, avec extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance du trafic cloud et SaaS dans les succursales distribuées
Le trafic cloud et SaaS provenant des succursales a modifié le rôle des réseaux d'entreprise. L'acheminement de ce trafic vers un centre de données central peut ajouter de la latence et exercer une pression inutile sur les liaisons MPLS plus anciennes. Les équipes de succursales ont désormais besoin d'un accès direct et sécurisé aux applications cloud tout en maintenant des performances cohérentes et un contrôle des politiques. Le marché des services de réseau de succursales gérés en bénéficie car les fournisseurs peuvent coordonner les liaisons d'accès, la connectivité cloud, les contrôles définis par logiciel et les fonctions de sécurité via un seul modèle opérationnel. À mesure que les organisations ajoutent des applications cloud de productivité, d'analyse et sectorielles, les politiques réseau deviennent plus difficiles à gérer sur chaque site individuel. Ce changement fait de la performance des applications et de la visibilité du trafic des éléments importants des contrats de services gérés, plutôt que des fonctionnalités secondaires.
Modernisation du MPLS et optimisation des coûts du haut débit, de la 5G et de l'accès Internet dédié
Le remplacement des connexions MPLS héritées reste une activité majeure pour les entreprises distribuées. Le SD-WAN géré permet aux organisations d'utiliser le haut débit, l'accès Internet dédié et les liaisons sans fil fixes 5G sans dépendre d'un seul type de transport. Versa Networks indique que les superpositions SD-WAN gérées peuvent réduire les coûts de transport jusqu'à 40 % tout en maintenant une sélection de chemin adaptée aux applications sur des sous-couches variées.[1] La 5G devient également utile comme liaison principale là où l'installation de la fibre prend des mois, notamment dans les succursales urbaines et périurbaines. Le marché des services de réseau de succursales gérés a donc la possibilité de prendre en charge des activations de sites plus rapides et des conceptions d'accès plus résilientes. Le remplacement continu des anciens contrats soutient la demande de services SD-WAN gérés tout au long de la période de prévision.
Convergence des réseaux et de la sécurité via le SASE
Les entreprises recherchent de plus en plus un service géré unique pour la connectivité des succursales et les contrôles de sécurité. Cette approche combine le SD-WAN avec des capacités de sécurité qui inspectent le trafic, appliquent des politiques d'accès et répondent aux besoins d'audit sur de nombreux sites. Le marché des services de réseau de succursales gérés est soutenu par des acheteurs souhaitant une interface de gestion unique et une responsabilité claire pour les résultats en matière de réseau et de sécurité. Les exigences de sécurité influencent désormais de nombreuses décisions de renouvellement de succursales, car les applications distribuées nécessitent des contrôles fonctionnant de manière cohérente entre les utilisateurs, les appareils et les sites. Les fournisseurs qui incluent le SASE géré dans les contrats de succursales peuvent simplifier la supervision des fournisseurs et faciliter l'application de contrôles standard par les clients. Cette approche peut également approfondir les relations avec les fournisseurs, car les clients s'appuient sur le même service pour la gestion du trafic et l'application de la sécurité.
Pénurie de talents en ingénierie réseau et demande d'opérations externalisées
De nombreuses entreprises manquent de spécialistes réseau suffisants pour exploiter des environnements de succursales complexes en permanence. La pénurie est la plus aiguë là où les équipes doivent gérer simultanément des réseaux définis par logiciel, la connectivité cloud, les outils de sécurité et l'accès 5G. Le marché des services de réseau de succursales gérés répond à ce besoin par la conception externe, la surveillance, la réponse aux incidents et le support du cycle de vie. Les organisations de taille moyenne peuvent être particulièrement touchées car leurs réseaux de succursales nécessitent des opérations professionnelles, mais leur échelle peut ne pas justifier un centre d'opérations réseau dédié. Les services externalisés permettent à ces organisations d'utiliser des conceptions standardisées et un support spécialisé sans développer toutes les capacités en interne. Les fournisseurs qui adaptent leurs services aux utilisateurs intensifs de succursales dans le commerce de détail, les services financiers, la santé et d'autres secteurs peuvent répondre à des besoins qui diffèrent selon l'environnement opérationnel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interopérabilité multi-fournisseurs et complexité aux frontières des opérateurs | -1.8% | Mondial | Long terme (≥ 4 ans) |
| Souveraineté des données, cybersécurité et charge de conformité réglementaire | -1.4% | Europe, Asie-Pacifique et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Réticence des clients à externaliser le contrôle des réseaux critiques | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Connectivité de sous-couche fragmentée et qualité de service de dernière mille incohérente | -0.8% | Amérique du Sud, Afrique et reste du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interopérabilité multi-fournisseurs et complexité aux frontières des opérateurs
Les entreprises multinationales utilisent souvent plusieurs opérateurs pour connecter leurs succursales. Le réseau d'accès physique et la superposition SD-WAN peuvent être gérés par des parties différentes, ce qui peut ralentir l'isolation des pannes lors d'une interruption. Open Systems note que les problèmes de sous-couche peuvent créer des lacunes de responsabilité lorsque le fournisseur de superposition ne gère pas le réseau de transport.[2] Ces lacunes peuvent prolonger les délais de rétablissement et entraîner des processus d'escalade difficiles pour les clients. Le marché des services de réseau de succursales gérés doit résoudre ce problème grâce à des responsabilités de service plus claires, une meilleure coordination avec les opérateurs et une visibilité accrue sur les liaisons d'accès et les superpositions. Un modèle uniformément mondial peut rester difficile là où les pays exigent des approbations d'opérateurs locaux ou imposent des limites au routage des données.
Souveraineté des données, cybersécurité et charge de conformité réglementaire
Les règles de résidence des données, de routage du trafic et de visibilité peuvent augmenter le coût de la prestation de services gérés transfrontaliers. Les institutions financières font également face à des exigences de supervision technologique des tiers lorsqu'elles s'appuient sur des fournisseurs de réseau externes. La directive NIS2 de l'Union européenne couvre les entités essentielles et importantes dans 18 secteurs et prévoit des amendes administratives pouvant atteindre 10 millions EUR ou 2 % du chiffre d'affaires annuel mondial, le montant le plus élevé étant retenu.[3] Cette influence réglementaire peut obliger les fournisseurs gérés à démontrer comment le trafic est contenu, protégé, surveillé et récupéré. Graphiant a identifié les contrôles souverains comme une fonctionnalité centrale de son expansion en Arabie saoudite en 2025, montrant la pertinence d'une architecture de service localisée pour les utilisateurs réglementés. Le marché des services de réseau de succursales gérés doit équilibrer les performances cloud avec les exigences qui maintiennent le trafic sensible dans les juridictions désignées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la connectivité WAN conserve son envergure tandis que le SD-WAN géré se développeLe WAN géré et la connectivité Internet ont représenté 29,22 % des revenus en 2026. Le marché des services de réseau de succursales gérés continue de s'appuyer sur ce segment car de nombreuses entreprises externalisent le provisionnement, la surveillance et l'assurance des liaisons WAN sur leurs réseaux de succursales dispersés. Les relations durables avec les opérateurs ont créé des arrangements de service récurrents pour les organisations qui ont externalisé leurs réseaux pour la première fois à l'époque du MPLS. Le portefeuille plus large comprend également le LAN géré et le Wi-Fi, la sécurité réseau gérée, la surveillance et l'assurance, ainsi que la voix de succursale gérée et les communications unifiées. La surveillance a gagné en importance là où les communications unifiées et les applications d'entreprise hébergées dans le cloud nécessitent des performances stables, une visibilité détaillée et une détection rapide des problèmes.
Les services SD-WAN gérés devraient s'étendre à un CAGR de 16,72 % jusqu'en 2032, ce qui en fait la catégorie de service à la croissance la plus rapide dans le secteur des services de réseau de succursales gérés. Le segment bénéficie du remplacement du MPLS et du rôle du SD-WAN en tant que couche de contrôle du trafic dans les architectures SASE. Les fournisseurs gérés peuvent sélectionner des chemins en fonction des exigences des applications, des conditions des liaisons et des règles de politique, améliorant ainsi la résilience dans les succursales. La configuration centralisée limite le besoin d'interventions techniques sur site lors des déploiements et favorise des normes opérationnelles plus cohérentes. Ces capacités rendent les services SD-WAN gérés pertinents pour les entreprises cherchant une connectivité fiable sur de plus grands réseaux de sites.



Par modèle de prestation :
les services entièrement gérés sont en tête tandis que le réseau en tant que service modifie les modèles de dépensesLes services entièrement gérés ont représenté 55,14 % des revenus du marché des services de réseau de succursales gérés en 2026. Les organisations de ce segment externalisent la conception, le déploiement, la surveillance, la maintenance, la résolution des incidents et le reporting des performances du réseau auprès d'un seul fournisseur. Le marché des services de réseau de succursales gérés soutient cette approche pour les entreprises disposant de nombreux sites et d'une capacité limitée à doter en personnel des opérations réseau mondiales en interne. Les services co-gérés et les services de notification uniquement et de surveillance servent les organisations qui conservent un certain contrôle technique mais ont besoin d'aide pour des tâches sélectionnées. Ces alternatives sont pertinentes pour les entreprises axées sur la technologie et les grandes institutions qui disposent d'équipes internes mais ne souhaitent pas gérer l'intégralité du cycle de vie seules.
Le réseau en tant que service et les services basés sur la consommation devraient s'étendre à un CAGR de 16,63 % jusqu'en 2032. Le modèle permet aux organisations d'aligner les dépenses réseau sur l'utilisation plutôt que d'acheter de la capacité pour de longues périodes à l'avance. Il peut aider les clients à ouvrir des sites rapidement, à tester de nouveaux emplacements ou à ajuster la capacité en fonction de l'évolution des besoins. PacketFabric a lancé PacketFabric.ai en décembre 2025 pour permettre aux clients de concevoir, tarifer et provisionner la connectivité via des commandes en langage naturel. Ce type de plateforme peut réduire l'effort technique nécessaire pour consommer des services de réseau flexibles, en particulier pour les entreprises de taille moyenne disposant de ressources d'ingénierie limitées.
Par secteur d'utilisateur final :
la BFSI conserve le leadership tandis que le commerce de détail et le commerce électronique s'accélèrentLa banque, les services financiers et l'assurance ont représenté 19,96 % des revenus en 2026. Le marché des services de réseau de succursales gérés sert les nombreuses succursales de ce secteur, ses obligations réglementaires étendues et sa faible tolérance aux perturbations. Les institutions financières nécessitent une connectivité fiable, des performances documentées, des contrôles de sécurité et des procédures de récupération rapide pouvant être examinées par les parties prenantes internes et externes. Les autres utilisateurs majeurs comprennent l'informatique et les télécommunications, la fabrication, la santé et les sciences de la vie, le gouvernement et le secteur public, ainsi que l'énergie et les services publics. Chacun de ces secteurs a des exigences distinctes en matière de connectivité des appareils, de sécurité, de visibilité du trafic et de traitement des données.
Le commerce de détail et le commerce électronique devraient s'étendre à un CAGR de 16,84 % jusqu'en 2032. Les réseaux de magasins nécessitent souvent une activation rapide, une sécurité standardisée et une supervision centralisée sur un grand nombre de sites. L'orchestration basée sur le cloud peut réduire la nécessité de configurer manuellement les équipements sur chaque site. Airtel Business a signalé un déploiement de SD-Branch avec provisionnement zéro-contact sur plus de 6 000 points de vente pour un détaillant pharmaceutique indien. Le déploiement combinait la connectivité, la sécurité réseau et la gestion de la surveillance sans envoyer d'ingénieurs dans chaque point de vente, une approche pertinente pour les réseaux d'épiceries, de commerces de proximité et de restauration rapide.

Analyse géographique
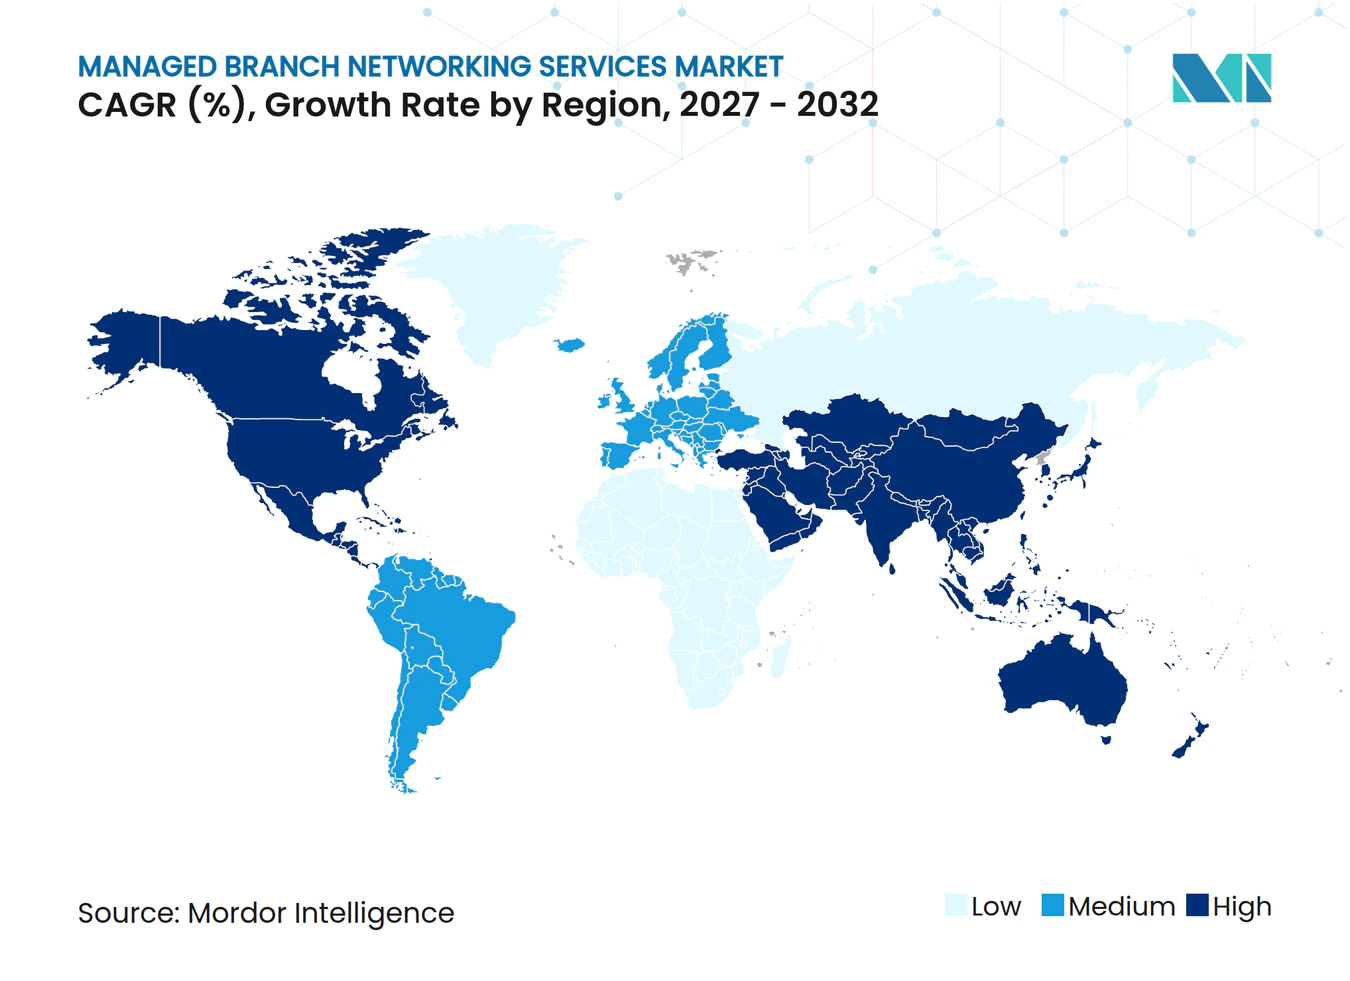
L'Amérique du Nord a représenté 38,48 % de la part du marché des services de réseau de succursales gérés en 2026. L'adoption précoce du cloud, la large disponibilité du haut débit et un écosystème de services gérés développé soutiennent la demande des organisations de services financiers et de santé qui nécessitent des opérations sécurisées et documentées sur des sites dispersés. Les entreprises canadiennes font face à une dispersion géographique, tandis que les fabricants mexicains proches de la frontière américaine utilisent la connectivité gérée pour les environnements de production qui échangent des données dans les chaînes d'approvisionnement. GTT a élargi son périmètre de services gérés avec HPE en juillet 2026 pour couvrir les capacités SASE et LAN/WLAN gérés de la périphérie au cloud, montrant comment les fournisseurs étendent leur activité au-delà de la gestion WAN traditionnelle.
L'Asie-Pacifique devrait s'étendre à un CAGR de 16,84 % jusqu'en 2032. Le marché des services de réseau de succursales gérés bénéficie de la modernisation du MPLS, du développement de la 5G et des programmes de numérisation gouvernementaux, notamment là où la qualité d'accès variable et les marchés du travail technique tendus rendent les opérations gérées en externe attractives. Cisco et KDDI ont livré la première solution SASE entièrement gérée et mono-fournisseur du Japon en août 2025, combinant Cisco Secure Access avec le SD-WAN. NTT Integration a également commencé à proposer le service SD-WAN mondial d'Aryaka au Japon en février 2025 pour les entreprises disposant de réseaux de succursales internationaux. En Inde, les utilisateurs des secteurs de la fabrication et de la banque déploient des services SD-Branch gérés dans les villes de niveau 2 et de niveau 3, où une infrastructure incohérente et des besoins croissants en connectivité industrielle favorisent la coordination d'accès localisée et la gestion centralisée des politiques.
L'Europe est un marché régional important pour les services de réseau de succursales gérés, avec une demande concentrée au Royaume-Uni, en Allemagne et en France. Le remplacement du MPLS et les obligations de cybersécurité liées à NIS2 obligent les fournisseurs à prendre en charge des contrôles auditables, la gestion des incidents et la responsabilité des tiers. Au Moyen-Orient, les programmes Vision 2030 de l'Arabie saoudite et les investissements des entreprises aux Émirats arabes unis soutiennent l'intérêt pour les modèles de réseau souverains, et Graphiant a étendu sa présence en Arabie saoudite en 2025 pour les utilisateurs réglementés. Le Brésil est en tête de l'adoption en Amérique du Sud, bien que les performances incohérentes de dernière mille dans les villes secondaires puissent limiter la qualité de service et accroître le besoin d'une gestion coordonnée de la sous-couche. L'Afrique reste une opportunité émergente, avec la base d'entreprises d'Afrique du Sud, les programmes d'infrastructure numérique de l'Égypte et la disponibilité du haut débit et de la 5G dans les corridors commerciaux qui façonnent les déploiements futurs.
Paysage concurrentiel
Concentration du Marché
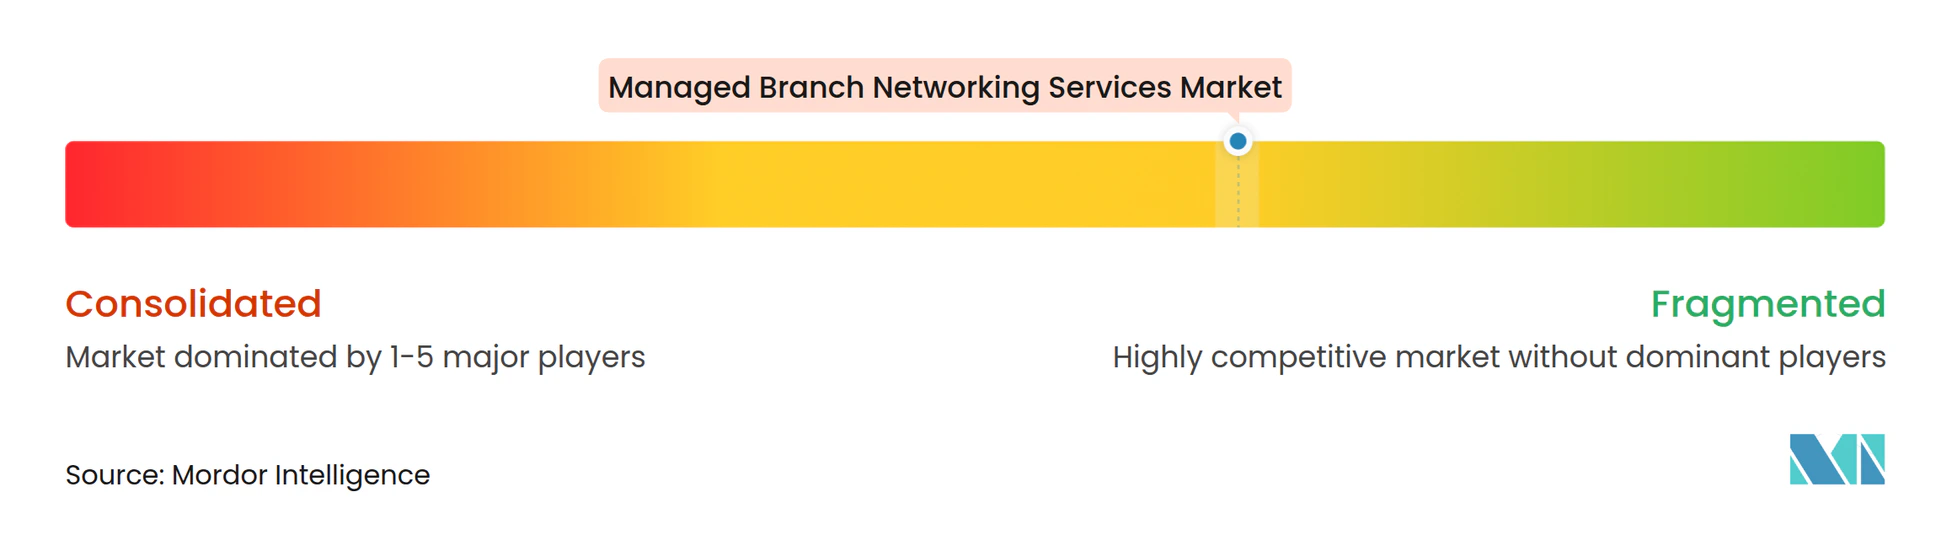
Le marché des services de réseau de succursales gérés présente une structure mondiale fragmentée. La concurrence se concentre sur la combinaison du SD-WAN, du SASE, du LAN géré, de la sécurité, de la surveillance et des services d'accès en un seul modèle opérationnel. Les fournisseurs investissent également dans l'automatisation et la portée géographique pour améliorer la gestion des incidents, le travail de configuration et la coordination des services entre les pays. Le marché des services de réseau de succursales gérés récompense les fournisseurs capables de maintenir une couche de gestion cohérente tout en coordonnant les relations de sous-couche locales.
GTT a poursuivi une approche de plateforme gérée plus large via GTT Envision. En juillet 2025, la société a élargi son partenariat avec Palo Alto Networks pour ajouter Prisma SASE à son portefeuille SASE géré Secure Connect. En octobre 2025, GTT a déployé une usine d'IA avec NVIDIA, Dell Technologies et Insight Enterprises pour soutenir les informations réseau et de sécurité pilotées par l'IA, le développement de produits et la productivité interne. La société a également étendu son réseau principal IP EnvisionCORE de niveau 1 dans plusieurs pays d'Asie-Pacifique et d'Amérique du Sud en mai 2025. Ces actions combinent la portée de la plateforme, les opérations assistées par l'IA et une portée plus large pour les clients d'entreprises multinationales.
Le marché des services de réseau de succursales gérés offre des opportunités dans les services gérés souverains, la connectivité de succursales prête pour l'IA et le LAN géré basé sur la consommation pour les organisations à forte densité de sites. Les utilisateurs réglementés des secteurs gouvernemental, énergétique et des services financiers ont besoin de contrôles spécifiques sur l'emplacement du trafic et le traitement des données, tandis que les charges de travail d'IA nécessitent des chemins prévisibles, une sécurité renforcée et une application centralisée des politiques. PacketFabric et Massed Compute ont lancé une offre intégrée de GPU en tant que service et réseau en tant que service en janvier 2026 pour les déploiements d'IA en entreprise. Graphiant s'est concentré sur la connectivité souveraine en Arabie saoudite, tandis qu'Aryaka a mis à jour sa plateforme SASE unifié en tant que service avec des capacités de sécurité zéro confiance et d'IA. Ces exemples montrent comment les concurrents combinent la livraison réseau, les contrôles de sécurité, l'automatisation et des modèles de service flexibles.
Leaders du secteur des services de réseau de succursales gérés
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
Deutsche Telekom AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de réseau de succursales gérés Entreprises couvertes dans ce rapport
- Aryaka Networks, Inc.
- Cato Networks Ltd.
- GTT Communications, Inc.
- Hughes Network Systems, LLC
- TPx Communications, LLC
- Windstream Holdings II, LLC
- Fusion Connect, Inc.
- Open Systems AG
- Versa Networks, Inc.
- Bigleaf Networks, Inc.
- FatPipe Networks, Inc.
- Epsilon Global Communications Pte. Ltd.
- Expereo International B.V.
- Apcela, Inc.
- Turnium Technology Group Inc.
- Megaport Limited
- PacketFabric, Inc.
- Sencinet
- Masergy Communications, Inc.
- Comcast Business Communications, LLC
- Nitel, Inc.
- Telarus, LLC
- Graphiant, Inc.
- Nour Global
- Sify Technologies Limited
Développements industriels récents dans Marché des services de réseau de succursales gérés
- Juillet 2026 : GTT Communications et HPE ont approfondi leur partenariat pour fournir de nouveaux services gérés couvrant le SASE et le LAN/WLAN géré, permettant aux entreprises de simplifier leurs opérations et de renforcer la sécurité de la périphérie au cloud. Le partenariat a étendu la responsabilité au niveau de la plateforme GTT Envision aux environnements LAN de campus et de succursales, élargissant ainsi le périmètre de services gérés adressable pour les clients GTT existants.
- Avril 2026 : GTT a annoncé sa stratégie 2026, s'appuyant sur la reconnaissance par le CAIDA comme le troisième plus grand réseau principal Internet mondial avec une capacité de plus de 700 térabits. La stratégie a introduit un cadre de cybersécurité basé sur l'IA pour la détection en temps réel et l'atténuation proactive des menaces, a étendu le provisionnement zéro-contact via la plateforme EnvisionDX, et a ajouté la connectivité sans fil fixe 5G et par satellite LEO à son portefeuille d'accès de succursales. GTT a indiqué que les revenus des services améliorés, incluant le SD-WAN géré et la téléphonie SIP, ont progressé à chaque trimestre de 2025.
- Février 2026 : Expereo et Cato Networks ont annoncé une collaboration lors de TechEx London, combinant la plateforme SASE de Cato et ses plus de 85 points de présence avec le réseau de partenaires de sous-couche d'Expereo dans plus de 190 pays. La collaboration est conçue pour fournir une solution de réseau et de sécurité de bout en bout à source unique pour les entreprises multinationales, avec un marché adressable combiné positionné à 105 milliards USD dans les domaines du SASE et de la connectivité.
- Janvier 2026 : PacketFabric et Massed Compute ont annoncé la première intégration sur le marché du GPU en tant que service et du réseau en tant que service, créant une plateforme prête pour la production pour les entreprises déployant et faisant évoluer des charges de travail d'IA. L'offre simplifie l'approvisionnement en calcul et en connectivité pour les environnements d'inférence d'IA distribués, réduisant la complexité d'infrastructure qui nécessitait auparavant des relations avec des fournisseurs distincts.
Périmètre du rapport mondial sur le marché des services de réseau de succursales gérés
Le marché des services de réseau de succursales gérés désigne le secteur axé sur l'externalisation de la planification, du déploiement, de la surveillance, de l'optimisation, de la sécurité et de la gestion du cycle de vie des réseaux de succursales auprès de prestataires de services tiers spécialisés qui gèrent la connectivité sur des sites d'entreprise distribués.
Le rapport sur le marché des services de réseau de succursales gérés est segmenté par type de service (services SD-WAN gérés, WAN géré et connectivité Internet, LAN géré et Wi-Fi, sécurité réseau gérée, surveillance et assurance réseau gérées, et voix de succursale gérée et communications unifiées), modèle de prestation (services entièrement gérés, services co-gérés, services de notification uniquement et de surveillance, et réseau en tant que service et services basés sur la consommation), secteur d'utilisateur final (banque, services financiers et assurance, commerce de détail et commerce électronique, informatique et télécommunications, fabrication, santé et sciences de la vie, gouvernement et secteur public, énergie et services publics, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine et reste de l'Amérique du Sud], Europe [Royaume-Uni, Allemagne, France, Italie, Espagne, Russie et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Israël, Turquie et reste du Moyen-Orient] et Afrique [Afrique du Sud, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services SD-WAN gérés |
| WAN géré et connectivité Internet |
| LAN géré et Wi-Fi |
| Sécurité réseau gérée |
| Surveillance et assurance réseau gérées |
| Voix de succursale gérée et communications unifiées |
| Services entièrement gérés |
| Services co-gérés |
| Services de notification uniquement et de surveillance |
| Réseau en tant que service et services basés sur la consommation |
| Banque, services financiers et assurance |
| Commerce de détail et commerce électronique |
| Informatique et télécommunications |
| Fabrication |
| Santé et sciences de la vie |
| Gouvernement et secteur public |
| Énergie et services publics |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Services SD-WAN gérés | |
| WAN géré et connectivité Internet | ||
| LAN géré et Wi-Fi | ||
| Sécurité réseau gérée | ||
| Surveillance et assurance réseau gérées | ||
| Voix de succursale gérée et communications unifiées | ||
| Par modèle de prestation | Services entièrement gérés | |
| Services co-gérés | ||
| Services de notification uniquement et de surveillance | ||
| Réseau en tant que service et services basés sur la consommation | ||
| Par secteur d'utilisateur final | Banque, services financiers et assurance | |
| Commerce de détail et commerce électronique | ||
| Informatique et télécommunications | ||
| Fabrication | ||
| Santé et sciences de la vie | ||
| Gouvernement et secteur public | ||
| Énergie et services publics | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de réseau de succursales gérés ?
La taille du marché des services de réseau de succursales gérés devrait augmenter de 48,61 milliards USD en 2026 et 54,63 milliards USD en 2027 à 100,29 milliards USD d'ici 2032, à un CAGR de 15,58 %.
Qu'est-ce qui stimule la demande de services de réseau de succursales gérés ?
L'utilisation des applications cloud, la modernisation du MPLS, l'adoption du SASE et la pénurie de spécialistes réseau augmentent la demande de services de connectivité et de sécurité gérés en externe.
Quelle catégorie de service est en tête des services de réseau de succursales gérés ?
Le WAN géré et la connectivité Internet ont été en tête avec une part de 29,22 % en 2026, tandis que les services SD-WAN gérés devraient s'étendre à un CAGR de 16,72 % jusqu'en 2032.
Pourquoi les entreprises adoptent-elles le réseau en tant que service ?
Le réseau en tant que service fournit un modèle basé sur la consommation qui peut aligner les dépenses réseau sur la demande réelle et prendre en charge un provisionnement de service plus rapide.
Quel secteur d'utilisateur final détient la part la plus élevée ?
La banque, les services financiers et l'assurance ont représenté 19,96 % des revenus en 2026, car ces organisations nécessitent une connectivité de succursale sécurisée, fiable et auditable.
Quelle région connaît la croissance la plus rapide pour les services de réseau de succursales gérés ?
L'Asie-Pacifique devrait s'étendre à un CAGR de 16,84 % jusqu'en 2032, soutenue par la modernisation des réseaux, le développement de la 5G et la numérisation dans les secteurs d'entreprise.