
Tamaño y Participación del Mercado de Servicios de Redes para Sucursales Gestionadas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 54.63 Mil millones de dólares |
| Tamaño del Mercado (2032) | 100.29 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 15.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Redes para Sucursales Gestionadas por Mordor Intelligence
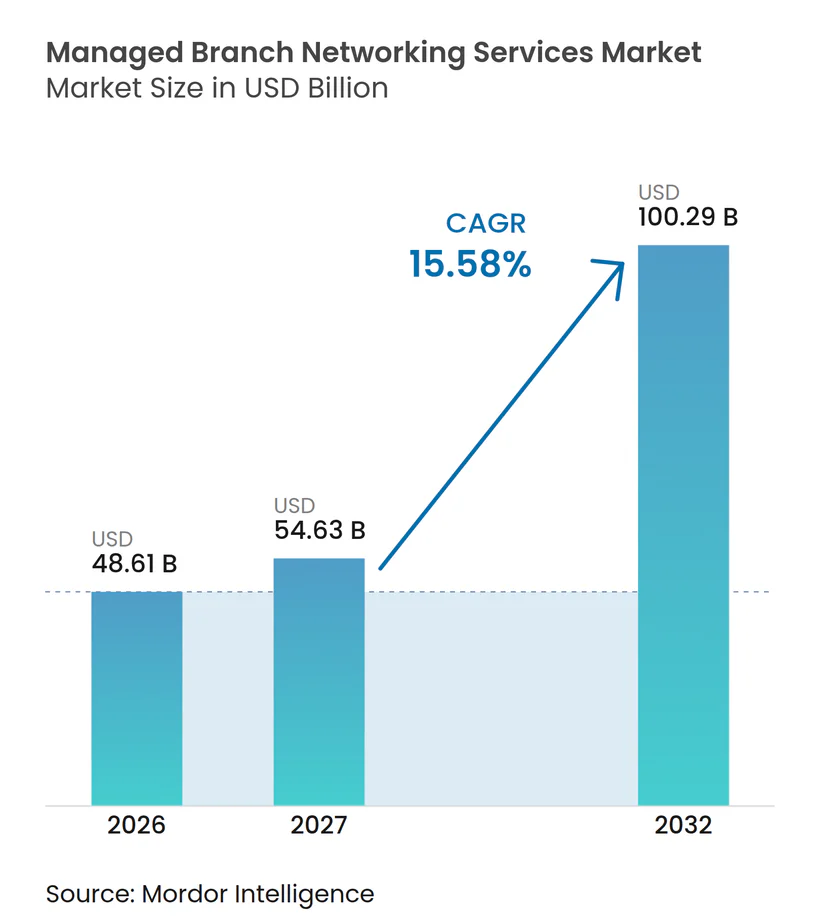
Se proyecta que el tamaño del mercado de servicios de redes para sucursales gestionadas se expanda desde 48,61 mil millones de USD en 2026 y 54,63 mil millones de USD en 2027 hasta 100,29 mil millones de USD para 2032, registrando un CAGR del 15,58% entre 2027 y 2032. El mercado de servicios de redes para sucursales gestionadas avanza hacia servicios integrados que combinan conectividad, seguridad, monitoreo y soporte de sucursales bajo un único proveedor. Las empresas están reemplazando enrutadores, cortafuegos, herramientas WAN y sistemas Wi-Fi independientes por plataformas definidas por software que pueden gestionarse de forma centralizada. Este cambio reduce la presión operativa asociada con la coordinación de múltiples proveedores en grandes redes de sucursales. Los proveedores responden combinando SD-WAN gestionado con capacidades de borde de servicio de acceso seguro y modelos de servicio más flexibles. La demanda también refleja la necesidad de admitir aplicaciones en la nube, fuerzas de trabajo distribuidas, controles de seguridad más sólidos y un rendimiento de aplicaciones consistente en todas las ubicaciones.
Conclusiones Clave del Informe
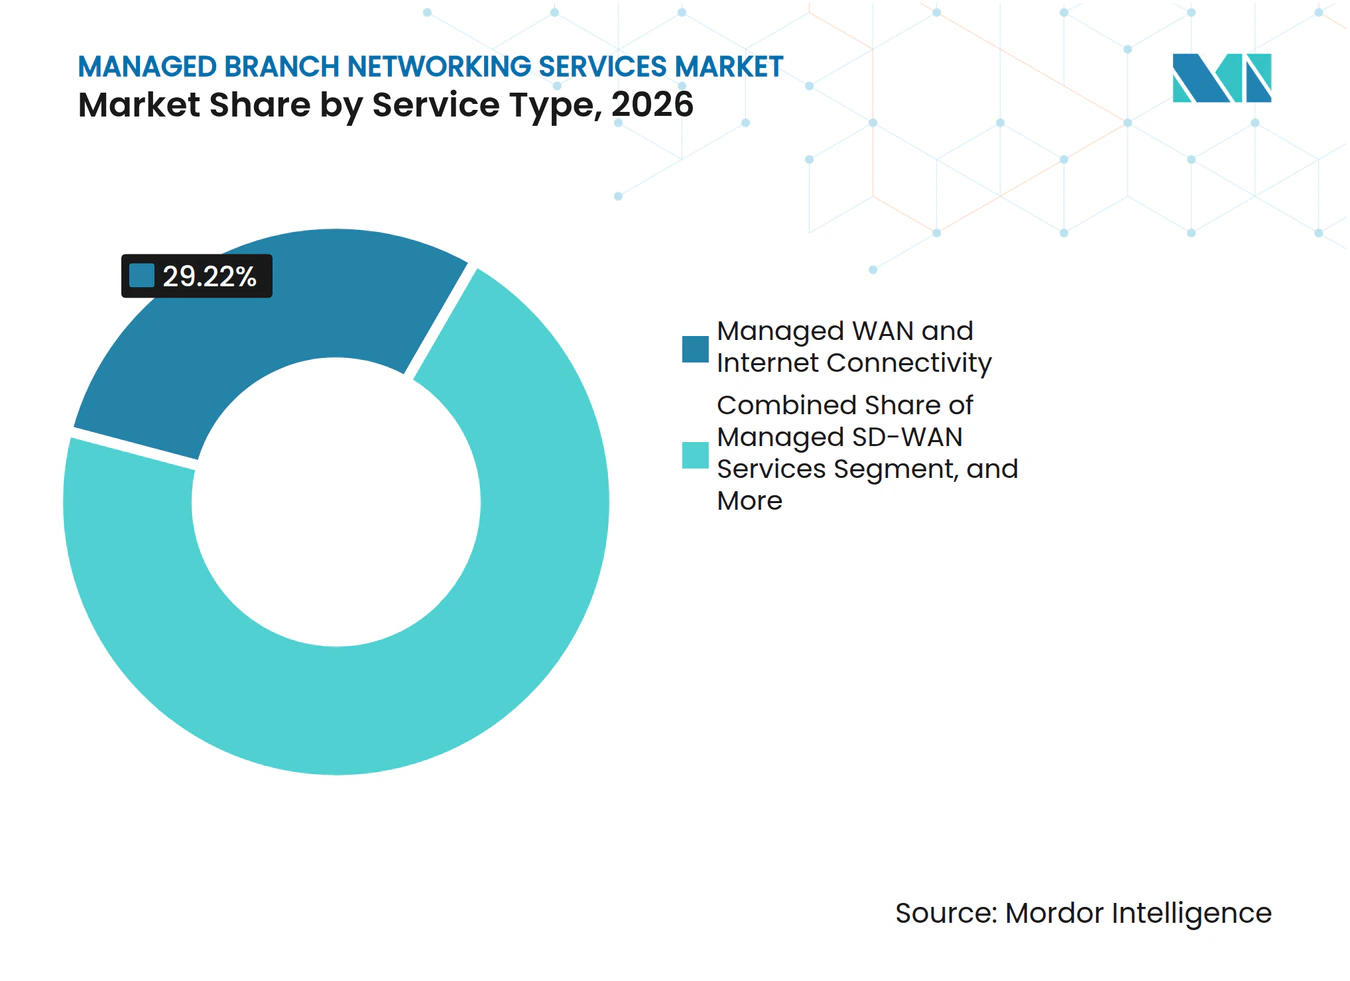
- Por tipo de servicio, la Conectividad WAN e Internet Gestionada representó el 29,22% de la participación del mercado de servicios de redes para sucursales gestionadas en 2026, mientras que se proyecta que los Servicios SD-WAN Gestionados se expandan a un CAGR del 16,72% hasta 2032.
- Por modelo de entrega, los Servicios Totalmente Gestionados representaron el 55,14% de los ingresos en 2026, mientras que se proyecta que los Servicios de Red como Servicio y Basados en Consumo se expandan a un CAGR del 16,63% hasta 2032.
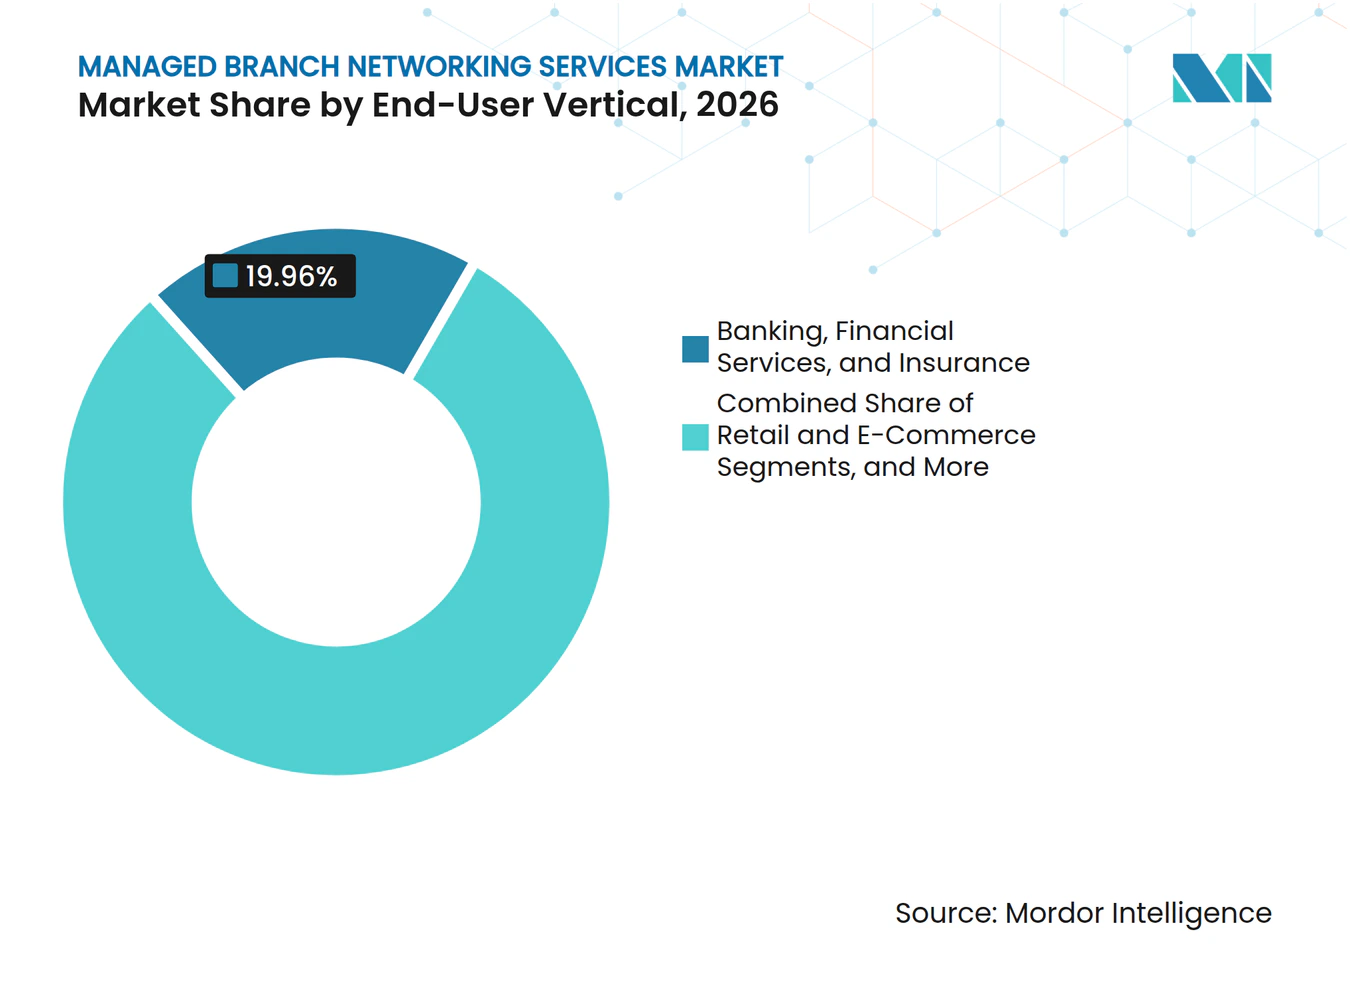
- Por vertical de usuario final, Banca, Servicios Financieros y Seguros representó el 19,96% de los ingresos en 2026, mientras que se proyecta que el Comercio Minorista y el Comercio Electrónico se expandan a un CAGR del 16,84% hasta 2032.
- Por geografía, América del Norte representó el 38,48% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 16,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del Tráfico en la Nube y SaaS en Sucursales Distribuidas | +4.0% | Global | Corto plazo (≤ 2 años) |
| Modernización de MPLS y Optimización de Costos de Banda Ancha, 5G y DIA | +3.2% | Global | Mediano plazo (2-4 años) |
| Convergencia de Redes y Seguridad a través de SASE | +2.8% | Global | Mediano plazo (2-4 años) |
| Escasez de Talento en Ingeniería de Redes y Demanda de Operaciones Externalizadas | +2.0% | América del Norte y Europa, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Garantía de Red Habilitada por IA y Prevención Predictiva de Incidentes | +1.5% | Global | Mediano plazo (2-4 años) |
| Despliegues Estandarizados de Sucursales con Aprovisionamiento Cero en Comercio Minorista, Finanzas y Fuerzas de Trabajo Distribuidas | +1.2% | Asia-Pacífico y América del Norte, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Tráfico en la Nube y SaaS en Sucursales Distribuidas
El tráfico en la nube y SaaS desde las ubicaciones de sucursales ha transformado el rol de las redes empresariales. Enviar este tráfico de vuelta a un centro de datos central puede añadir latencia y ejercer una presión innecesaria sobre los enlaces MPLS más antiguos. Los equipos de sucursales ahora necesitan acceso directo y seguro a las aplicaciones en la nube, manteniendo al mismo tiempo un rendimiento consistente y control de políticas. El mercado de servicios de redes para sucursales gestionadas se beneficia porque los proveedores pueden coordinar los enlaces de acceso, la conectividad en la nube, los controles definidos por software y las funciones de seguridad a través de un único modelo operativo. A medida que las organizaciones incorporan aplicaciones en la nube de productividad, análisis y específicas del sector, las políticas de red se vuelven más difíciles de gestionar en cada ubicación individual. Este cambio convierte el rendimiento de las aplicaciones y la visibilidad del tráfico en elementos importantes de los contratos de servicios gestionados, en lugar de características secundarias.
Modernización de MPLS y Optimización de Costos de Banda Ancha, 5G y DIA
La sustitución de las conexiones MPLS heredadas sigue siendo una actividad principal para las empresas distribuidas. El SD-WAN gestionado permite a las organizaciones utilizar banda ancha, acceso dedicado a internet y enlaces inalámbricos fijos 5G sin depender de un único tipo de transporte. Versa Networks afirma que las superposiciones de SD-WAN gestionado pueden reducir los costos de transporte hasta en un 40% mientras mantienen la selección de rutas según las aplicaciones en distintos sustratos.[1] El 5G también se está convirtiendo en un enlace primario útil donde la instalación de fibra tarda meses, especialmente en entornos de sucursales urbanas y periurbanas. El mercado de servicios de redes para sucursales gestionadas tiene, por tanto, la oportunidad de apoyar activaciones de sitios más rápidas y diseños de acceso más resilientes. La continua sustitución de contratos más antiguos sostiene la demanda de Servicios SD-WAN Gestionados durante el período de pronóstico.
Convergencia de Redes y Seguridad a través de SASE
Las empresas buscan cada vez más un único servicio gestionado para la conectividad de sucursales y los controles de seguridad. Este enfoque combina SD-WAN con capacidades de seguridad que inspeccionan el tráfico, aplican políticas de acceso y satisfacen las necesidades de auditoría en múltiples ubicaciones. El mercado de servicios de redes para sucursales gestionadas se ve respaldado por compradores que desean una única interfaz de gestión y una responsabilidad clara sobre los resultados de red y seguridad. Los requisitos de seguridad influyen ahora en muchas decisiones de renovación de sucursales, ya que las aplicaciones distribuidas necesitan controles que funcionen de manera consistente en todos los usuarios, dispositivos y sitios. Los proveedores que incluyen SASE gestionado en los contratos de sucursales pueden simplificar la supervisión de proveedores y facilitar a los clientes la aplicación de controles estándar. Este enfoque también puede profundizar las relaciones con los proveedores, ya que los clientes dependen del mismo servicio para la gestión del tráfico y la aplicación de la seguridad.
Escasez de Talento en Ingeniería de Redes y Demanda de Operaciones Externalizadas
Muchas empresas carecen de suficientes especialistas en redes para operar entornos complejos de sucursales las veinticuatro horas del día. La escasez es más aguda donde los equipos deben gestionar simultáneamente redes definidas por software, conectividad en la nube, herramientas de seguridad y acceso 5G. El mercado de servicios de redes para sucursales gestionadas aborda esta necesidad mediante diseño externo, monitoreo, respuesta a incidentes y soporte del ciclo de vida. Las organizaciones medianas pueden verse especialmente afectadas porque sus redes de sucursales requieren operaciones profesionales, pero su escala puede no justificar un centro de operaciones de red dedicado. Los servicios externalizados permiten a estas organizaciones utilizar diseños estandarizados y soporte especializado sin desarrollar todas las capacidades internamente. Los proveedores que adaptan sus servicios a usuarios con muchas sucursales en comercio minorista, servicios financieros, salud y otros sectores pueden atender necesidades que difieren según el entorno operativo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad de Interoperabilidad entre Múltiples Proveedores y entre Operadores | -1.8% | Global | Largo plazo (≥ 4 años) |
| Soberanía de Datos, Ciberseguridad y Carga de Cumplimiento Normativo | -1.4% | Europa, Asia-Pacífico y Oriente Medio y África | Mediano plazo (2-4 años) |
| Reticencia de los Clientes a Externalizar el Control de Redes de Misión Crítica | -1.0% | Global | Largo plazo (≥ 4 años) |
| Conectividad de Sustrato Fragmentada y Calidad Inconsistente del Servicio de Última Milla | -0.8% | América del Sur, África y Resto de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Interoperabilidad entre Múltiples Proveedores y entre Operadores
Las empresas multinacionales suelen utilizar varios operadores para conectar sus sucursales. La red de acceso físico y la superposición SD-WAN pueden ser gestionadas por partes diferentes, lo que puede ralentizar el aislamiento de fallos durante una interrupción. Open Systems señala que los problemas del sustrato pueden crear brechas de responsabilidad cuando el proveedor de la superposición no gestiona la red de transporte.[2] Estas brechas pueden prolongar los tiempos de restauración y generar procesos de escalada difíciles para los clientes. El mercado de servicios de redes para sucursales gestionadas debe abordar este problema mediante responsabilidades de servicio más claras, una mejor coordinación con los operadores y una mayor visibilidad de los enlaces de acceso y las superposiciones. Un modelo globalmente uniforme puede resultar difícil donde los países exigen aprobaciones de operadores locales o imponen límites al enrutamiento de datos.
Soberanía de Datos, Ciberseguridad y Carga de Cumplimiento Normativo
Las normas sobre residencia de datos, enrutamiento de tráfico y visibilidad pueden aumentar el costo de prestar servicios gestionados transfronterizos. Las instituciones financieras también enfrentan requisitos de supervisión tecnológica de terceros cuando dependen de proveedores de red externos. La Directiva NIS2 de la Unión Europea cubre entidades esenciales e importantes en 18 sectores e incluye multas administrativas de hasta 10 millones de EUR o el 2% de la facturación anual mundial, la cifra que sea mayor.[3] Esta influencia regulatoria puede exigir a los proveedores gestionados que demuestren cómo se contiene, protege, monitorea y recupera el tráfico. Graphiant identificó los controles soberanos como una característica central de su expansión en Arabia Saudita en 2025, lo que demuestra la relevancia de la arquitectura de servicio localizada para los usuarios regulados. El mercado de servicios de redes para sucursales gestionadas debe equilibrar el rendimiento en la nube con los requisitos que mantienen el tráfico sensible dentro de las jurisdicciones designadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Conectividad WAN Mantiene su Escala mientras el SD-WAN Gestionado se ExpandeLa Conectividad WAN e Internet Gestionada representó el 29,22% de los ingresos en 2026. El mercado de servicios de redes para sucursales gestionadas continúa dependiendo de este segmento porque muchas empresas externalizan el aprovisionamiento, el monitoreo y la garantía de los enlaces WAN en sus redes de sucursales dispersas. Las relaciones de larga data con los operadores han generado acuerdos de servicio recurrentes para organizaciones que externalizaron sus redes por primera vez durante el período MPLS. La cartera más amplia también incluye LAN y Wi-Fi Gestionados, Seguridad de Red Gestionada, monitoreo y garantía, y voz de sucursal y comunicaciones unificadas gestionadas. El monitoreo ha ganado importancia donde las comunicaciones unificadas y las aplicaciones empresariales alojadas en la nube necesitan un rendimiento estable, visibilidad detallada y detección rápida de problemas.
Se proyecta que los Servicios SD-WAN Gestionados se expandan a un CAGR del 16,72% hasta 2032, convirtiéndose en la categoría de servicio de mayor crecimiento en la industria de servicios de redes para sucursales gestionadas. El segmento se beneficia de la sustitución de MPLS y del papel del SD-WAN como capa de control de tráfico dentro de los diseños SASE. Los proveedores gestionados pueden seleccionar rutas según los requisitos de las aplicaciones, las condiciones de los enlaces y las reglas de política, mejorando la resiliencia en las ubicaciones de sucursales. La configuración centralizada limita la necesidad de trabajo técnico in situ durante los despliegues y favorece estándares operativos más consistentes. Estas capacidades hacen que los Servicios SD-WAN Gestionados sean relevantes para las empresas que buscan conectividad fiable en redes de mayor número de ubicaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Entrega:
Los Servicios Totalmente Gestionados Lideran mientras la Red como Servicio Transforma los Modelos de GastoLos Servicios Totalmente Gestionados representaron el 55,14% de los ingresos del mercado de servicios de redes para sucursales gestionadas en 2026. Las organizaciones de este segmento externalizan el diseño, el despliegue, el monitoreo, el mantenimiento, la resolución de incidentes y la elaboración de informes de rendimiento de la red a un único proveedor. El mercado de servicios de redes para sucursales gestionadas respalda este enfoque para empresas con muchos sitios y capacidad limitada para dotar de personal a las operaciones de red globales internamente. Los Servicios Co-Gestionados y los Servicios de Solo Notificación y Monitoreo sirven a organizaciones que mantienen cierto control técnico pero necesitan ayuda con tareas seleccionadas. Estas alternativas son relevantes para empresas orientadas a la tecnología e instituciones de mayor tamaño que cuentan con equipos internos pero no desean gestionar el ciclo de vida completo por sí solas.
Se proyecta que los Servicios de Red como Servicio y Basados en Consumo se expandan a un CAGR del 16,63% hasta 2032. El modelo permite a las organizaciones alinear los gastos de red con el uso en lugar de adquirir capacidad por largos períodos de antemano. Puede apoyar a los clientes que abren sitios rápidamente, prueban nuevas ubicaciones o ajustan la capacidad a medida que cambian los requisitos. PacketFabric introdujo PacketFabric.ai en diciembre de 2025 para permitir a los clientes diseñar, cotizar y aprovisionar conectividad mediante comandos en lenguaje natural. Este tipo de plataforma puede reducir el esfuerzo técnico necesario para consumir servicios de red flexibles, especialmente para empresas medianas con recursos de ingeniería limitados.
Por Vertical de Usuario Final:
El Sector BFSI Mantiene el Liderazgo mientras el Comercio Minorista y el Comercio Electrónico AceleranBanca, Servicios Financieros y Seguros representó el 19,96% de los ingresos en 2026. El mercado de servicios de redes para sucursales gestionadas atiende las numerosas sucursales de este sector, sus amplias obligaciones regulatorias y su escasa tolerancia a las interrupciones. Las instituciones financieras requieren conectividad fiable, rendimiento documentado, controles de seguridad y procedimientos de recuperación rápida que puedan ser revisados por partes interesadas internas y externas. Otros usuarios principales incluyen TI y Telecomunicaciones, Manufactura, Salud y Ciencias de la Vida, Gobierno y Sector Público, y Energía y Servicios Públicos. Cada uno de estos sectores tiene requisitos específicos en cuanto a conectividad de dispositivos, seguridad, visibilidad del tráfico y manejo de datos.
Se proyecta que el Comercio Minorista y el Comercio Electrónico se expandan a un CAGR del 16,84% hasta 2032. Las redes de tiendas suelen necesitar una activación rápida, seguridad estandarizada y supervisión centralizada en un gran número de ubicaciones. La orquestación basada en la nube puede reducir la necesidad de configurar equipos manualmente en cada sitio. Airtel Business reportó un despliegue de SD-Branch con aprovisionamiento sin intervención en más de 6.000 puntos de venta para un minorista farmacéutico indio. El despliegue combinó conectividad, seguridad de red y gestión de videovigilancia sin necesidad de enviar ingenieros a cada punto de venta, un enfoque relevante para redes de supermercados, tiendas de conveniencia y restaurantes de servicio rápido.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
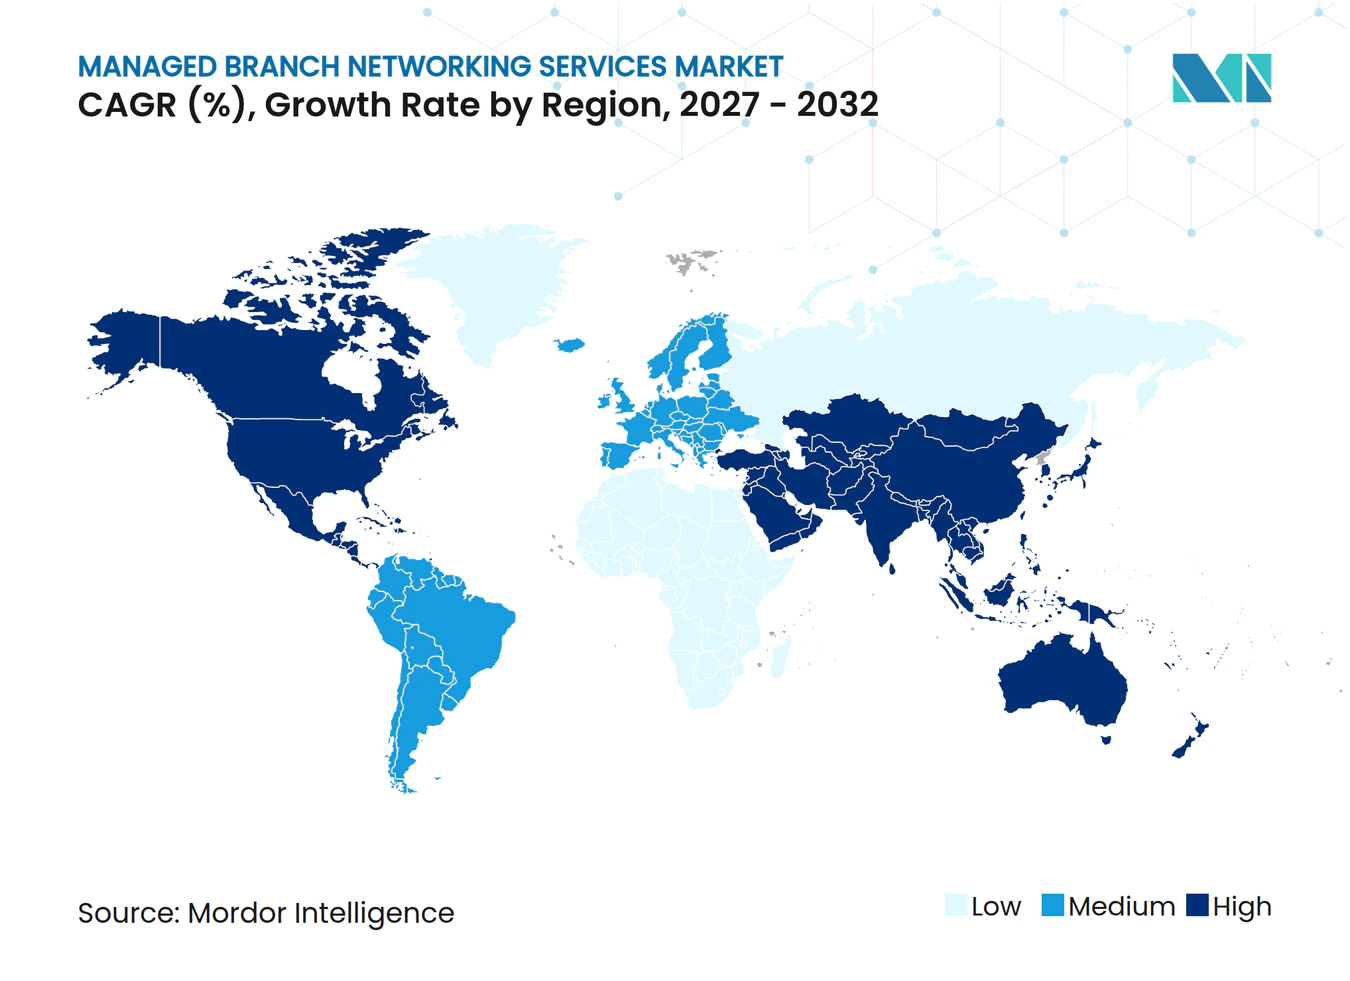
América del Norte representó el 38,48% de la participación del mercado de servicios de redes para sucursales gestionadas en 2026. La adopción temprana de la nube, la amplia disponibilidad de banda ancha y un ecosistema de servicios gestionados desarrollado respaldan la demanda de organizaciones de servicios financieros y salud que requieren operaciones seguras y documentadas en sitios dispersos. Las empresas canadienses enfrentan dispersión geográfica, mientras que los fabricantes mexicanos cercanos a la frontera con Estados Unidos utilizan conectividad gestionada para entornos de producción que intercambian datos a través de cadenas de suministro. GTT amplió su alcance de servicio gestionado con HPE en julio de 2026 para cubrir capacidades SASE y LAN y WLAN gestionados desde el borde hasta la nube, lo que muestra cómo los proveedores están ampliando su alcance más allá de la gestión WAN tradicional.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,84% hasta 2032. El mercado de servicios de redes para sucursales gestionadas se beneficia de la modernización de MPLS, el desarrollo del 5G y los programas de digitalización gubernamental, especialmente donde la calidad de acceso variable y los mercados laborales técnicos ajustados hacen atractivas las operaciones gestionadas externamente. Cisco y KDDI entregaron la primera solución SASE totalmente gestionada de un único proveedor en Japón en agosto de 2025, combinando Cisco Secure Access con SD-WAN. NTT Integration también comenzó a ofrecer el servicio SD-WAN global de Aryaka en Japón en febrero de 2025 para empresas con redes de sucursales internacionales. En India, los usuarios de manufactura y banca están desplegando servicios SD-Branch gestionados en ciudades de nivel 2 y nivel 3, donde la infraestructura inconsistente y las crecientes necesidades de conectividad industrial favorecen la coordinación de acceso localizada y la gestión centralizada de políticas.
Europa es un mercado regional importante para los servicios de redes para sucursales gestionadas, con demanda concentrada en el Reino Unido, Alemania y Francia. La sustitución de MPLS y las obligaciones de ciberseguridad relacionadas con NIS2 exigen a los proveedores que respalden controles auditables, gestión de incidentes y responsabilidad ante terceros. En Oriente Medio, los programas Visión 2030 de Arabia Saudita y la inversión empresarial en los Emiratos Árabes Unidos respaldan el interés en modelos de redes soberanas, y Graphiant amplió su presencia en Arabia Saudita en 2025 para usuarios regulados. Brasil lidera la adopción en América del Sur, aunque el rendimiento inconsistente de la última milla en ciudades secundarias puede limitar la calidad del servicio y aumentar la necesidad de una gestión coordinada del sustrato. África sigue siendo una oportunidad emergente, con la base empresarial de Sudáfrica, los programas de infraestructura digital de Egipto y la disponibilidad de banda ancha y 5G en corredores comerciales que configuran los despliegues futuros.
Panorama Competitivo
Concentración del Mercado
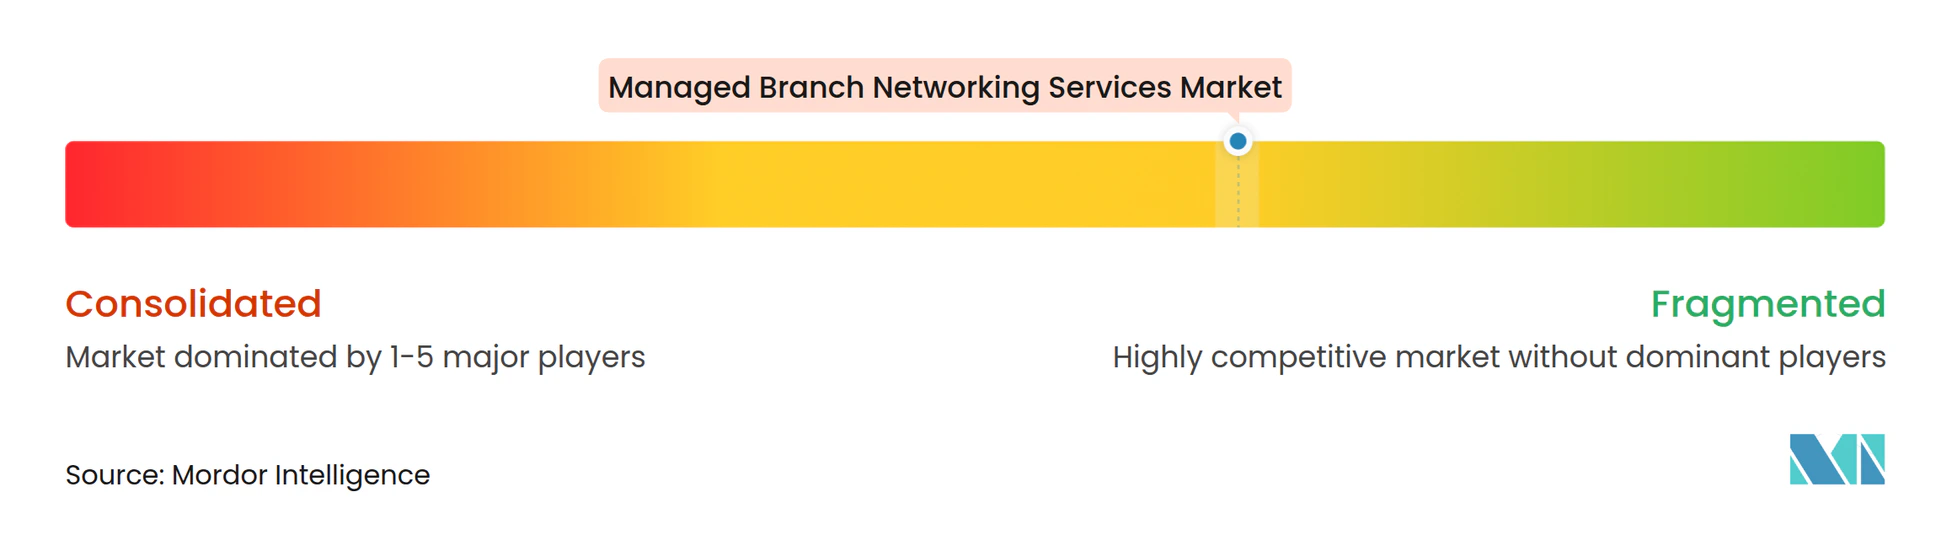
El mercado de servicios de redes para sucursales gestionadas tiene una estructura global fragmentada. La competencia se centra en combinar SD-WAN, SASE, LAN gestionada, seguridad, monitoreo y servicios de acceso en un único modelo operativo. Los proveedores también están invirtiendo en automatización y alcance geográfico para mejorar la gestión de incidentes, el trabajo de configuración y la coordinación de servicios entre países. El mercado de servicios de redes para sucursales gestionadas recompensa a los proveedores que pueden mantener una capa de gestión consistente mientras coordinan las relaciones locales con el sustrato.
GTT ha seguido un enfoque de plataforma gestionada más amplia a través de GTT Envision. En julio de 2025, la empresa amplió su asociación con Palo Alto Networks para añadir Prisma SASE a su cartera de SASE gestionado Secure Connect. En octubre de 2025, GTT desplegó una fábrica de IA con NVIDIA, Dell Technologies e Insight Enterprises para respaldar información de red y seguridad impulsada por IA, el desarrollo de productos y la productividad interna. La empresa también amplió su red troncal IP EnvisionCORE de nivel 1 en varios países de Asia-Pacífico y América del Sur en mayo de 2025. Estas acciones combinan el alcance de la plataforma, las operaciones respaldadas por IA y un mayor alcance para los clientes empresariales multinacionales.
El mercado de servicios de redes para sucursales gestionadas tiene oportunidades en servicios gestionados soberanos, conectividad de sucursales preparada para IA y LAN gestionada basada en consumo para organizaciones con muchos sitios. Los usuarios regulados de gobierno, energía y servicios financieros necesitan controles específicos sobre la ubicación del tráfico y el manejo de datos, mientras que las cargas de trabajo de IA necesitan rutas predecibles, seguridad sólida y aplicación centralizada de políticas. PacketFabric y Massed Compute presentaron una oferta integrada de GPU como Servicio y Red como Servicio en enero de 2026 para despliegues de IA empresarial. Graphiant se ha centrado en la conectividad soberana en Arabia Saudita, mientras que Aryaka actualizó su plataforma SASE Unificado como Servicio con capacidades de seguridad de confianza cero e IA. Estos ejemplos muestran cómo los competidores están combinando entrega de red, controles de seguridad, automatización y modelos de servicio flexibles.
Líderes de la Industria de Servicios de Redes para Sucursales Gestionadas
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
Deutsche Telekom AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Redes para Sucursales Gestionadas Empresas cubiertas en este informe
- Aryaka Networks, Inc.
- Cato Networks Ltd.
- GTT Communications, Inc.
- Hughes Network Systems, LLC
- TPx Communications, LLC
- Windstream Holdings II, LLC
- Fusion Connect, Inc.
- Open Systems AG
- Versa Networks, Inc.
- Bigleaf Networks, Inc.
- FatPipe Networks, Inc.
- Epsilon Global Communications Pte. Ltd.
- Expereo International B.V.
- Apcela, Inc.
- Turnium Technology Group Inc.
- Megaport Limited
- PacketFabric, Inc.
- Sencinet
- Masergy Communications, Inc.
- Comcast Business Communications, LLC
- Nitel, Inc.
- Telarus, LLC
- Graphiant, Inc.
- Nour Global
- Sify Technologies Limited
Desarrollos recientes de la industria en Mercado de Servicios de Redes para Sucursales Gestionadas
- Julio de 2026: GTT Communications y HPE profundizaron su asociación para ofrecer nuevos servicios gestionados que abarcan SASE y LAN/WLAN gestionados, permitiendo a las empresas simplificar las operaciones y reforzar la seguridad desde el borde hasta la nube. La asociación extendió la responsabilidad a nivel de plataforma de GTT Envision a los entornos LAN de campus y sucursales, ampliando el alcance del servicio gestionado para los clientes existentes de GTT.
- Abril de 2026: GTT anunció su estrategia para 2026, basándose en el reconocimiento de CAIDA como la tercera red troncal de internet global más grande del mundo con más de 700 terabits de capacidad. La estrategia introdujo un marco de ciberseguridad habilitado por IA para la detección en tiempo real y la mitigación proactiva de amenazas, amplió el aprovisionamiento sin intervención a través de la plataforma EnvisionDX y añadió conectividad inalámbrica fija 5G y satélite LEO a su cartera de acceso de sucursales. GTT informó que los ingresos por Servicios Mejorados, incluidos SD-WAN Gestionado y Troncalización SIP, se expandieron en cada trimestre de 2025.
- Febrero de 2026: Expereo y Cato Networks anunciaron una colaboración en TechEx Londres, combinando la plataforma SASE de Cato y más de 85 puntos de presencia con la red de socios de sustrato de Expereo en más de 190 países. La colaboración está diseñada para ofrecer una solución de red y seguridad integral de fuente única para empresas multinacionales, con el mercado direccionable combinado posicionado en 105 mil millones de USD en SASE y conectividad.
- Enero de 2026: PacketFabric y Massed Compute anunciaron la primera integración en el mercado de GPU como Servicio y Red como Servicio, creando una plataforma lista para producción para empresas que despliegan y escalan cargas de trabajo de IA. La oferta simplifica la adquisición de cómputo y conectividad para entornos de inferencia de IA distribuidos, reduciendo la complejidad de infraestructura que anteriormente requería relaciones con proveedores separados.
Alcance del Informe Global del Mercado de Servicios de Redes para Sucursales Gestionadas
El Mercado de Servicios de Redes para Sucursales Gestionadas se refiere a la industria enfocada en la externalización de la planificación, el despliegue, el monitoreo, la optimización, la seguridad y la gestión del ciclo de vida de las redes de sucursales a proveedores de servicios especializados de terceros que gestionan la conectividad en ubicaciones empresariales distribuidas.
El Informe del Mercado de Servicios de Redes para Sucursales Gestionadas está segmentado por Tipo de Servicio (Servicios SD-WAN Gestionados, Conectividad WAN e Internet Gestionada, LAN y Wi-Fi Gestionados, Seguridad de Red Gestionada, Monitoreo y Garantía de Red Gestionados, y Voz de Sucursal y Comunicaciones Unificadas Gestionadas), Modelo de Entrega (Servicios Totalmente Gestionados, Servicios Co-Gestionados, Servicios de Solo Notificación y Monitoreo, y Servicios de Red como Servicio y Basados en Consumo), Vertical de Usuario Final (Banca, Servicios Financieros y Seguros, Comercio Minorista y Comercio Electrónico, TI y Telecomunicaciones, Manufactura, Salud y Ciencias de la Vida, Gobierno y Sector Público, Energía y Servicios Públicos y Otros Verticales de Usuario Final) y Geografía (América del Norte [Estados Unidos, Canadá y México], América del Sur [Brasil, Argentina y Resto de América del Sur], Europa [Reino Unido, Alemania, Francia, Italia, España, Rusia y Resto de Europa], Asia-Pacífico [China, Japón, India, Corea del Sur y Resto de Asia-Pacífico], Oriente Medio [Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía y Resto de Oriente Medio] y África [Sudáfrica, Egipto y Resto de África]). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Servicios SD-WAN Gestionados |
| Conectividad WAN e Internet Gestionada |
| LAN y Wi-Fi Gestionados |
| Seguridad de Red Gestionada |
| Monitoreo y Garantía de Red Gestionados |
| Voz de Sucursal y Comunicaciones Unificadas Gestionadas |
| Servicios Totalmente Gestionados |
| Servicios Co-Gestionados |
| Servicios de Solo Notificación y Monitoreo |
| Servicios de Red como Servicio y Basados en Consumo |
| Banca, Servicios Financieros y Seguros |
| Comercio Minorista y Comercio Electrónico |
| TI y Telecomunicaciones |
| Manufactura |
| Salud y Ciencias de la Vida |
| Gobierno y Sector Público |
| Energía y Servicios Públicos |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Servicios SD-WAN Gestionados | |
| Conectividad WAN e Internet Gestionada | ||
| LAN y Wi-Fi Gestionados | ||
| Seguridad de Red Gestionada | ||
| Monitoreo y Garantía de Red Gestionados | ||
| Voz de Sucursal y Comunicaciones Unificadas Gestionadas | ||
| Por Modelo de Entrega | Servicios Totalmente Gestionados | |
| Servicios Co-Gestionados | ||
| Servicios de Solo Notificación y Monitoreo | ||
| Servicios de Red como Servicio y Basados en Consumo | ||
| Por Vertical de Usuario Final | Banca, Servicios Financieros y Seguros | |
| Comercio Minorista y Comercio Electrónico | ||
| TI y Telecomunicaciones | ||
| Manufactura | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Sector Público | ||
| Energía y Servicios Públicos | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de redes para sucursales gestionadas?
Se proyecta que el tamaño del mercado de servicios de redes para sucursales gestionadas aumente desde 48,61 mil millones de USD en 2026 y 54,63 mil millones de USD en 2027 hasta 100,29 mil millones de USD para 2032, a un CAGR del 15,58%.
¿Qué está impulsando la demanda de servicios de redes para sucursales gestionadas?
El uso de aplicaciones en la nube, la modernización de MPLS, la adopción de SASE y la escasez de especialistas en redes están aumentando la demanda de servicios de conectividad y seguridad gestionados externamente.
¿Qué categoría de servicio lidera los servicios de redes para sucursales gestionadas?
La Conectividad WAN e Internet Gestionada lideró con una participación del 29,22% en 2026, mientras que se proyecta que los Servicios SD-WAN Gestionados se expandan a un CAGR del 16,72% hasta 2032.
¿Por qué las empresas están adoptando la Red como Servicio?
La Red como Servicio proporciona un modelo basado en consumo que puede alinear el gasto en redes con la demanda real y apoyar un aprovisionamiento de servicios más rápido.
¿Qué vertical de usuario final tiene la mayor participación?
Banca, Servicios Financieros y Seguros representó el 19,96% de los ingresos en 2026 porque estas organizaciones requieren conectividad de sucursales segura, fiable y auditable.
¿Qué región se está expandiendo más rápido en servicios de redes para sucursales gestionadas?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 16,84% hasta 2032, respaldado por la modernización de redes, el desarrollo del 5G y la digitalización en los sectores empresariales.