
マネージド・ブランチ・ネットワーキング・サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 54.63 十億米ドル |
| 市場規模 (2032) | 100.29 十億米ドル |
| 成長率 (2027 - 2032) | 15.58 % |
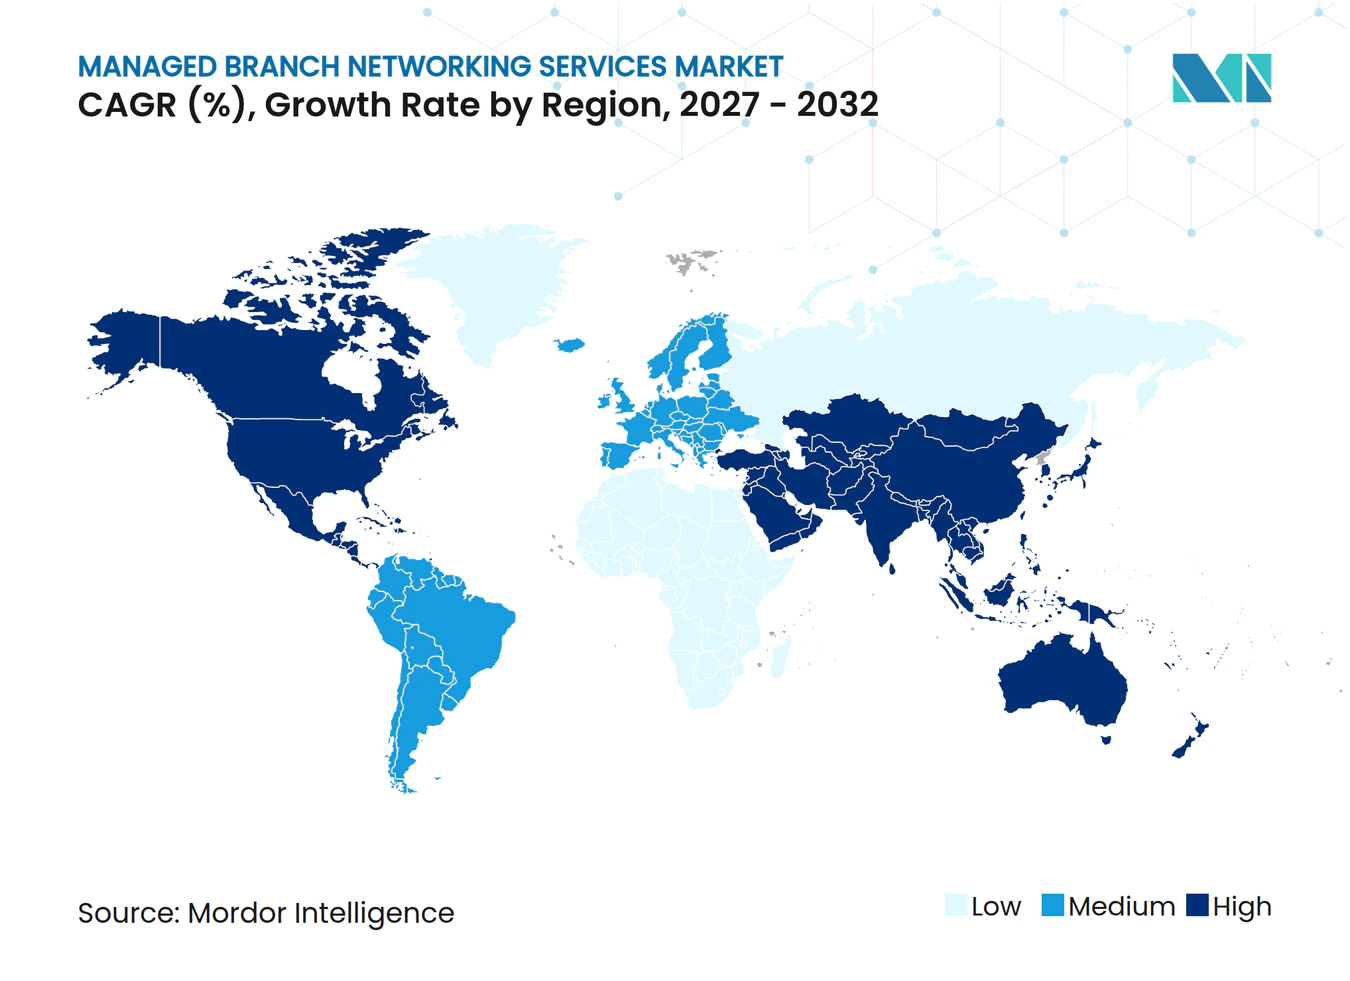
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・ブランチ・ネットワーキング・サービス市場分析
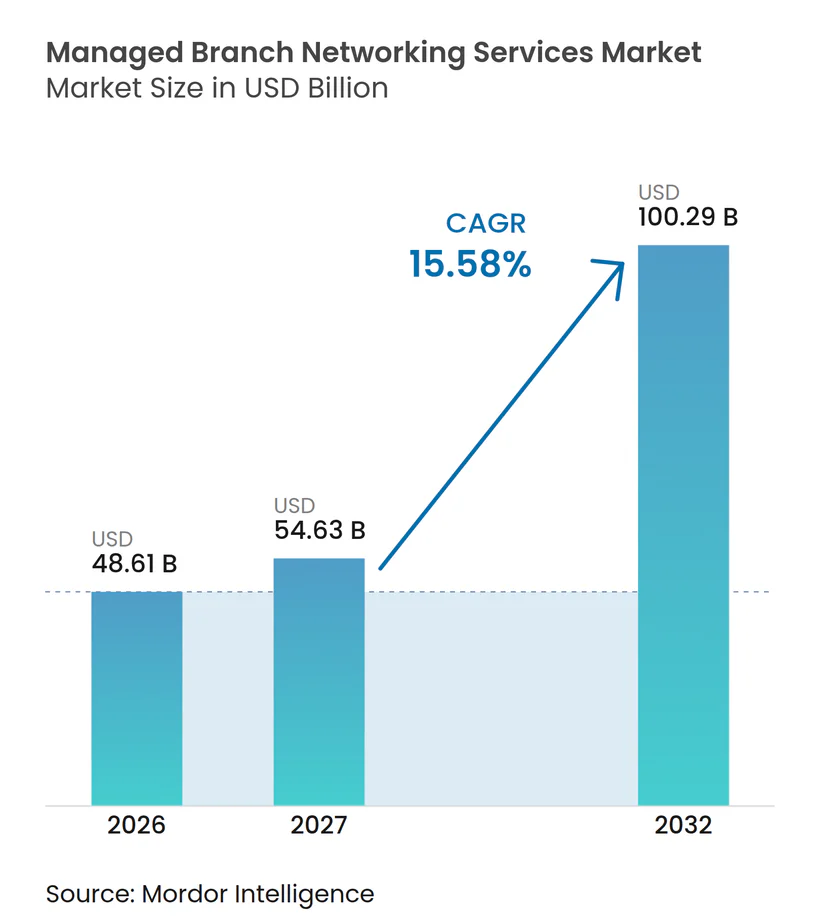
マネージド・ブランチ・ネットワーキング・サービス市場規模は、2026年の48.61 ビリオン 米ドル、2027年の54.63 ビリオン 米ドルから、2032年までに100.29 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 15.58%を記録すると予測されています。マネージド・ブランチ・ネットワーキング・サービス市場は、接続性、セキュリティ、モニタリング、ブランチサポートを一つのプロバイダーのもとに統合したサービスへと移行しています。企業は、個別のルーター、ファイアウォール、WANツール、Wi-Fiシステムを、一元管理可能なソフトウェア定義型プラットフォームへと置き換えています。この変化により、大規模なブランチネットワーク全体で複数のベンダーを調整することに伴う運用上の負担が軽減されます。プロバイダーは、マネージドSD-WANとSASE(セキュア・アクセス・サービス・エッジ)機能、およびより柔軟なサービスモデルを組み合わせることで対応しています。需要はまた、クラウドアプリケーション、分散型ワークフォース、強固なセキュリティ制御、および拠点間での一貫したアプリケーションパフォーマンスをサポートする必要性を反映しています。
主要レポートのポイント
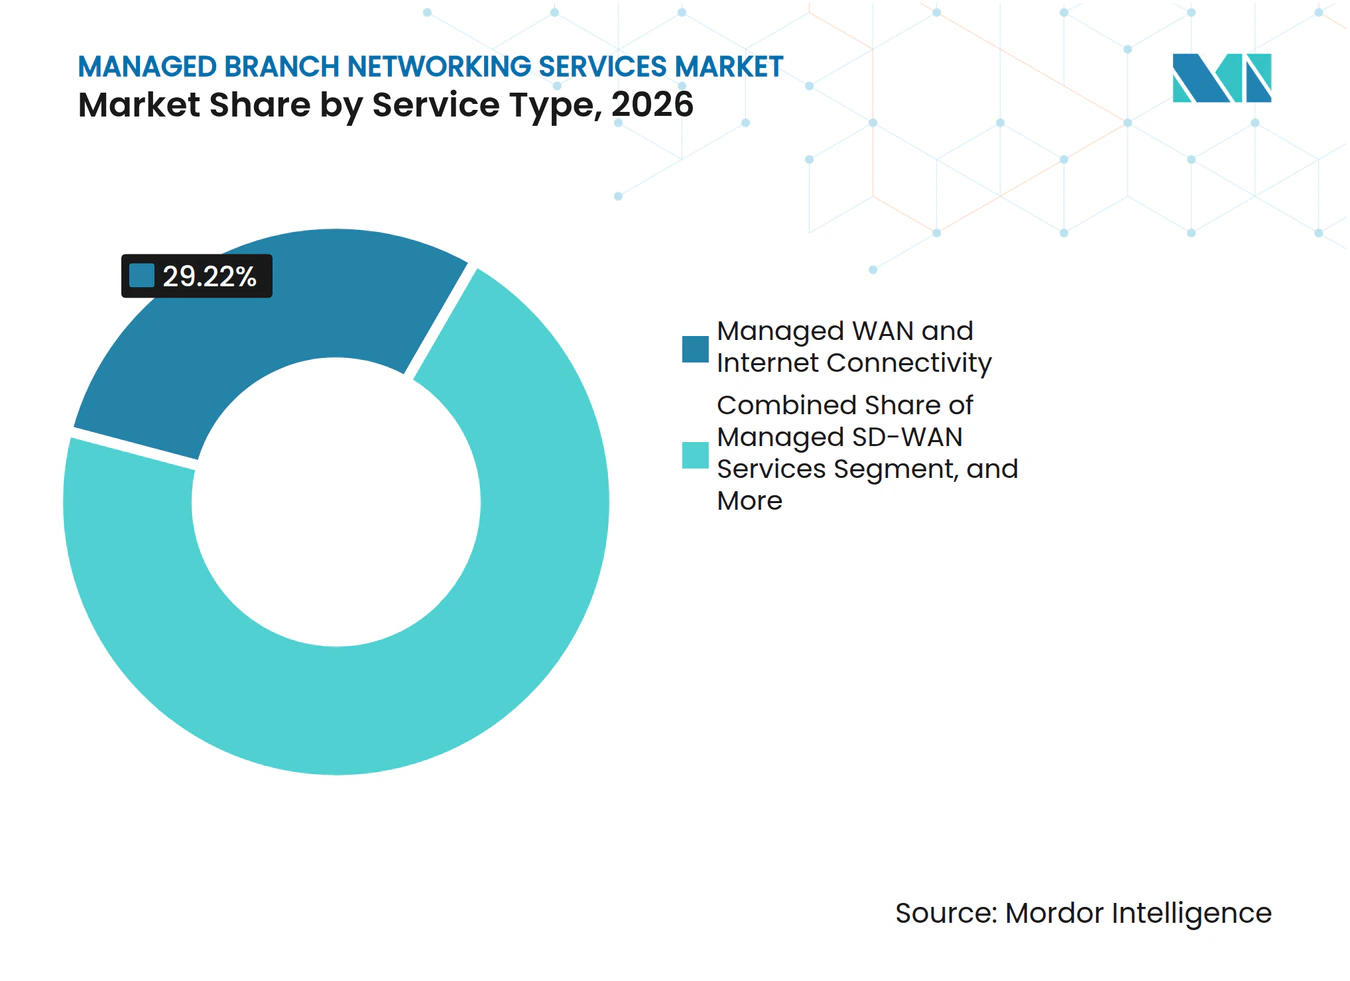
- サービスタイプ別では、マネージドWANおよびインターネット接続が2026年のマネージド・ブランチ・ネットワーキング・サービス市場シェアの29.22%を占め、マネージドSD-WANサービスは2032年にかけてCAGR 16.72%で拡大すると予測されています。
- デリバリーモデル別では、フルマネージドサービスが2026年の収益の55.14%を占め、ネットワーク・アズ・ア・サービスおよびコンサンプションベースサービスは2032年にかけてCAGR 16.63%で拡大すると予測されています。
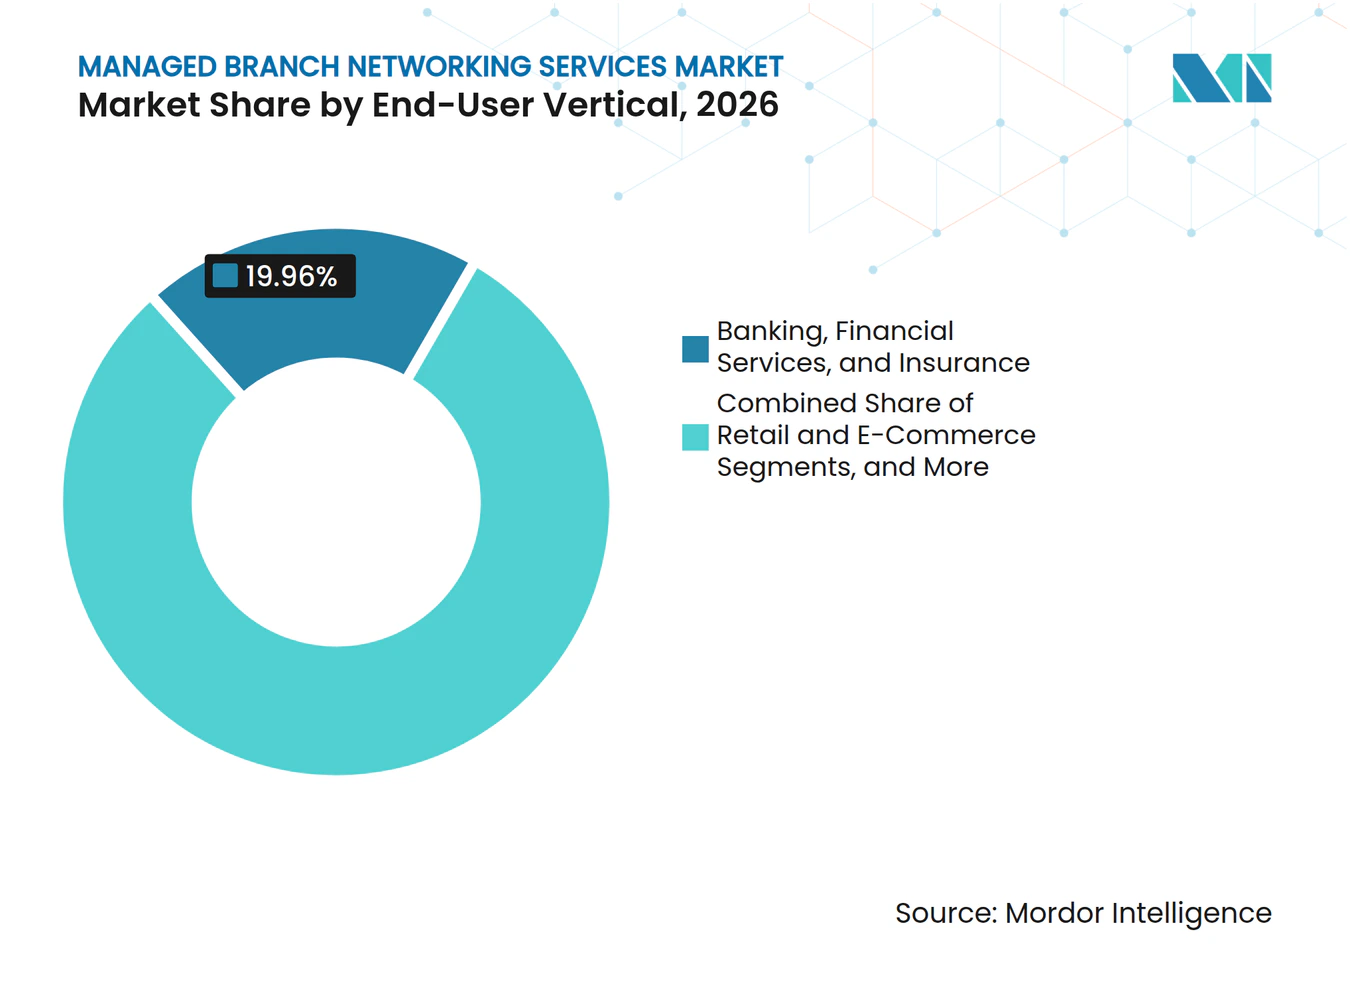
- エンドユーザー業種別では、銀行・金融サービス・保険が2026年の収益の19.96%を占め、小売およびEコマースは2032年にかけてCAGR 16.84%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の38.48%を占め、アジア太平洋地域は2032年にかけてCAGR 16.84%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散型ブランチにおけるクラウドおよびSaaSトラフィックの成長 | +4.0% | グローバル | 短期(2年以内) |
| MPLSの近代化およびブロードバンド・5G・DIAのコスト最適化 | +3.2% | グローバル | 中期(2〜4年) |
| SASEによるネットワーキングとセキュリティの統合 | +2.8% | グローバル | 中期(2〜4年) |
| ネットワークエンジニアリング人材の不足とアウトソーシング運用への需要 | +2.0% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| AIを活用したネットワーク保証と予測的インシデント防止 | +1.5% | グローバル | 中期(2〜4年) |
| 小売・金融・分散型ワークフォース向けの標準化されたゼロタッチ・ブランチ展開 | +1.2% | アジア太平洋地域および北米、中東・アフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
分散型ブランチにおけるクラウドおよびSaaSトラフィックの成長
ブランチ拠点からのクラウドおよびSaaSトラフィックは、エンタープライズネットワークの役割を変えています。このトラフィックを中央データセンターに送り返すと、レイテンシが増加し、旧来のMPLSリンクに不必要な負荷がかかる可能性があります。ブランチチームは現在、一貫したパフォーマンスとポリシー制御を維持しながら、クラウドアプリケーションへの直接かつ安全なアクセスを必要としています。マネージド・ブランチ・ネットワーキング・サービス市場は、プロバイダーが一つの運用モデルを通じてアクセスリンク、クラウド接続、ソフトウェア定義型制御、セキュリティ機能を調整できるため、恩恵を受けています。組織が生産性、分析、業種固有のクラウドアプリケーションを追加するにつれ、ネットワークポリシーの管理は個々の拠点ごとに困難になっています。このシフトにより、アプリケーションパフォーマンスとトラフィックの可視性は、二次的な機能ではなく、マネージドサービス契約の重要な要素となっています。
MPLSの近代化およびブロードバンド・5G・DIAのコスト最適化
レガシーMPLS接続の置き換えは、分散型企業にとって引き続き主要な活動です。マネージドSD-WANにより、組織は単一のトランスポートタイプに依存することなく、ブロードバンド、専用インターネットアクセス、5G固定無線リンクを利用できます。Versa Networksは、マネージドSD-WANオーバーレイにより、多様なアンダーレイ全体でアプリケーション対応のパス選択を維持しながら、トランスポートコストを最大40%削減できると述べています。[1] 5Gはまた、特に都市部および都市周辺部のブランチ環境において、光ファイバーの設置に数ヶ月かかる場所でのプライマリリンクとして有用になっています。したがって、マネージド・ブランチ・ネットワーキング・サービス市場は、より迅速なサイト開通とより耐障害性の高いアクセス設計をサポートする機会を有しています。旧来の契約の継続的な置き換えは、予測期間を通じてマネージドSD-WANサービスへの需要を支えています。
SASEによるネットワーキングとセキュリティの統合
企業はますます、ブランチ接続とセキュリティ制御のための一つのマネージドサービスを求めています。このアプローチは、SD-WANと、トラフィックを検査し、アクセスポリシーを適用し、多数の拠点にわたる監査ニーズをサポートするセキュリティ機能を組み合わせています。マネージド・ブランチ・ネットワーキング・サービス市場は、単一の管理インターフェースとネットワークおよびセキュリティの成果に対する明確な説明責任を求めるバイヤーによって支えられています。分散型アプリケーションは、ユーザー、デバイス、サイト全体で一貫して機能する制御を必要とするため、セキュリティ要件は現在、多くのブランチ更新の意思決定に影響を与えています。ブランチ契約にマネージドSASEを含めるプロバイダーは、ベンダー管理を簡素化し、顧客が標準的な制御を適用しやすくすることができます。このアプローチはまた、顧客がトラフィック管理とセキュリティ執行の両方に同じサービスを依存するため、プロバイダーとの関係を深めることができます。
ネットワークエンジニアリング人材の不足とアウトソーシング運用への需要
多くの企業は、複雑なブランチ環境を24時間365日運用するのに十分なネットワークスペシャリストを欠いています。この不足は、チームがソフトウェア定義型ネットワーク、クラウド接続、セキュリティツール、5Gアクセスを同時に管理しなければならない場合に最も深刻です。マネージド・ブランチ・ネットワーキング・サービス市場は、外部の設計、モニタリング、インシデント対応、ライフサイクルサポートを通じてこのニーズに対応しています。中規模の組織は特に影響を受ける可能性があります。なぜなら、そのブランチのフットプリントはプロフェッショナルな運用を必要としますが、その規模では専用のネットワーク運用センターを正当化できない場合があるからです。アウトソーシングサービスにより、これらの組織はすべての機能を内部で構築することなく、標準化された設計と専門的なサポートを利用できます。小売、金融サービス、ヘルスケア、その他のブランチ集約型ユーザーに合わせたサービスを提供するプロバイダーは、運用環境によって異なるニーズに対応できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチベンダーの相互運用性とキャリア境界の複雑性 | -1.8% | グローバル | 長期(4年以上) |
| データ主権、サイバーセキュリティ、および規制コンプライアンスの負担 | -1.4% | ヨーロッパ、アジア太平洋地域、中東・アフリカ | 中期(2〜4年) |
| ミッションクリティカルなネットワーク制御のアウトソーシングに対する顧客の抵抗 | -1.0% | グローバル | 長期(4年以上) |
| 断片化したアンダーレイ接続と一貫性のないラストマイルサービス品質 | -0.8% | 南米、アフリカ、中東・アフリカのその他地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マルチベンダーの相互運用性とキャリア境界の複雑性
多国籍企業は多くの場合、ブランチ拠点を接続するために複数のキャリアを使用しています。物理的なアクセスネットワークとSD-WANオーバーレイは異なる当事者によって管理される場合があり、これにより障害発生時の障害切り分けが遅れる可能性があります。Open Systemsは、オーバーレイプロバイダーがトランスポートネットワークを管理していない場合、アンダーレイの問題が説明責任のギャップを生じさせる可能性があると指摘しています。[2] これらのギャップは復旧時間を延長し、顧客にとって困難なエスカレーションプロセスにつながる可能性があります。マネージド・ブランチ・ネットワーキング・サービス市場は、より明確なサービス責任、より良いキャリア調整、アクセスリンクとオーバーレイ全体での強化された可視性を通じてこの問題に対処する必要があります。国によってローカルキャリアの承認が必要であったり、データルーティングに制限が設けられている場合、グローバルに統一されたモデルの実現は困難なままとなる可能性があります。
データ主権、サイバーセキュリティ、および規制コンプライアンスの負担
データ居住地、トラフィックルーティング、および可視性に関するルールは、国境を越えたマネージドサービスの提供コストを増加させる可能性があります。金融機関はまた、外部のネットワークプロバイダーに依存する場合、サードパーティの技術監督要件に直面します。欧州連合のNIS2指令は18のセクターにおける重要および重要なエンティティをカバーし、最大1,000万ユーロまたは世界年間売上高の2%(いずれか高い方)の行政罰則を含んでいます。[3] この規制上の影響により、マネージドプロバイダーはトラフィックがどのように封じ込められ、保護され、モニタリングされ、復旧されるかを実証することが求められる場合があります。Graphiantは2025年のサウジアラビア展開において主権制御をコア機能として特定しており、規制対象ユーザーに対するローカライズされたサービスアーキテクチャの重要性を示しています。マネージド・ブランチ・ネットワーキング・サービス市場は、クラウドパフォーマンスと、機密トラフィックを指定された管轄区域内に保持する要件とのバランスを取る必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドSD-WANの拡大に伴いWAN接続がスケールを維持マネージドWANおよびインターネット接続は2026年の収益の29.22%を占めました。マネージド・ブランチ・ネットワーキング・サービス市場は、多くの企業が分散したブランチ拠点全体でWANリンクのプロビジョニング、モニタリング、保証をアウトソーシングしているため、このセグメントに引き続き依存しています。長にわたるキャリアとの関係は、MPLS期間中に最初にネットワークをアウトソーシングした組織に対して、定期的なサービス契約を生み出してきました。より広いポートフォリオには、マネージドLANおよびWi-Fi、マネージドネットワークセキュリティ、モニタリングおよび保証、ブランチ音声およびユニファイドコミュニケーションも含まれています。ユニファイドコミュニケーションおよびクラウドホスト型エンタープライズアプリケーションが安定したパフォーマンス、詳細な可視性、迅速な問題検出を必要とする場所では、モニタリングの重要性が高まっています。
マネージドSD-WANサービスは2032年にかけてCAGR 16.72%で拡大すると予測されており、マネージド・ブランチ・ネットワーキング・サービス業界において最も成長の速いサービスカテゴリとなっています。このセグメントは、MPLSの置き換えと、SASEデザイン内のトラフィック制御レイヤーとしてのSD-WANの役割から恩恵を受けています。マネージドプロバイダーは、アプリケーション要件、リンク状態、ポリシールールに従ってパスを選択し、ブランチ拠点での耐障害性を向上させることができます。集中型の設定により、展開時のオンサイト技術作業の必要性が制限され、より一貫した運用標準をサポートします。これらの機能により、マネージドSD-WANサービスは、より大規模な拠点ネットワーク全体で信頼性の高い接続を求める企業にとって重要なものとなっています。


注記: 個別セグメントのセメントシェアはレポート購入時に入手可能
デリバリーモデル別:
フルマネージドサービスがリードし、NaaSが支出モデルを変革フルマネージドサービスは2026年のマネージド・ブランチ・ネットワーキング・サービス市場収益の55.14%を占めました。このセグメントの組織は、ネットワーク設計、展開、モニタリング、保守、インシデント解決、パフォーマンスレポートを単一のプロバイダーにアウトソーシングしています。マネージド・ブランチ・ネットワーキング・サービス市場は、多数のサイトを持ち、グローバルなネットワーク運用を内部でスタッフする能力が限られている企業に対して、このアプローチをサポートしています。コマネージドサービスおよび通知のみ・モニタリングサービスは、一部の技術的制御を維持しながら特定のタスクについてサポートを必要とする組織に対応しています。これらの代替手段は、内部チームを持ちながらもフルライフサイクルを単独で管理したくない、テクノロジー重視の企業や大規模機関に関連しています。
ネットワーク・アズ・ア・サービスおよびコンサンプションベースサービスは2032年にかけてCAGR 16.63%で拡大すると予測されています。このモデルにより、組織は長期間にわたって事前に容量を購入するのではなく、使用量に合わせてネットワーキング費用を調整できます。迅速にサイトを開設する顧客、新しい拠点をテストする顧客、または要件の変化に応じて容量を調整する顧客をサポートできます。PacketFabricは2025年12月にPacketFabric.aiを導入し、顧客が自然言語コマンドを通じて接続を設計、価格設定、プロビジョニングできるようにしました。このタイプのプラットフォームは、特にエンジニアリングリソースが限られた中規模企業にとって、柔軟なネットワーキングサービスを利用するために必要な技術的な労力を削減できます。
エンドユーザー業種別:
BFSIがリードを維持し、小売およびEコマースが加速銀行・金融サービス・保険は2026年の収益の19.96%を占めました。マネージド・ブランチ・ネットワーキング・サービス市場は、このセクターの多数のブランチ、広範な規制上の義務、および中断に対する低い許容度に対応しています。金融機関は、内部および外部の利害関係者がレビューできる、信頼性の高い接続、文書化されたパフォーマンス、セキュリティ制御、および迅速な復旧手順を必要としています。その他の主要ユーザーには、ITおよびテレコム、製造業、ヘルスケアおよびライフサイエンス、政府および公共部門、エネルギーおよびユーティリティが含まれます。これらの各セクターは、デバイス接続、セキュリティ、トラフィックの可視性、データ処理に関して異なる要件を持っています。
小売およびEコマースは2032年にかけてCAGR 16.84%で拡大すると予測されています。店舗ネットワークは多くの場合、多数の拠点にわたる迅速な開通、標準化されたセキュリティ、集中型の監視を必要とします。クラウドベースのオーケストレーションにより、すべてのサイトで機器を手動で設定する必要性を削減できます。Airtel Businessは、インドの製薬小売業者向けに6,000以上の店舗にわたってゼロタッチプロビジョニングを備えたSD-Branchの展開を報告しました。この展開は、各店舗にエンジニアを派遣することなく、接続性、ネットワークセキュリティ、監視管理を組み合わせたものであり、食料品、コンビニエンス、クイックサービスレストランネットワークに関連するアプローチです。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年のマネージド・ブランチ・ネットワーキング・サービス市場シェアの38.48%を占めました。早期のクラウド導入、広範なブロードバンドの可用性、および発達したマネージドサービスエコシステムが、分散したサイト全体でセキュアかつ文書化された運用を必要とする金融サービスおよびヘルスケア組織からの需要を支えています。カナダ企業は地理的な分散に直面しており、米国国境近くのメキシコの製造業者はサプライチェーン全体でデータを交換する生産環境にマネージド接続を使用しています。GTTは2026年7月にHPEとのマネージドサービス範囲を拡大し、エッジからクラウドまでのSASEおよびマネージドLANおよびWLAN機能をカバーし、プロバイダーが従来のWAN管理を超えて拡張している様子を示しています。
アジア太平洋地域は2032年にかけてCAGR 16.84%で拡大すると予測されています。マネージド・ブランチ・ネットワーキング・サービス市場は、MPLSの近代化、5Gの発展、政府のデジタル化プログラムから恩恵を受けており、特にアクセス品質のばらつきと逼迫した技術労働市場が外部管理による運用を魅力的にしている地域においてそうです。CiscoとKDDIは2025年8月に、Cisco Secure AccessとSD-WANを組み合わせた日本初のフルマネージド・シングルベンダーSASEソリューションを提供しました。NTT Integrationもまた、国際的なブランチネットワークを持つ企業向けに、2025年2月に日本でAryakaのグローバルSD-WANサービスの提供を開始しました。インドでは、製造業および銀行ユーザーが第2層および第3層都市でマネージドSD-Branchサービスを展開しており、インフラの不安定さと成長する産業接続ニーズが、ローカライズされたアクセス調整と集中型ポリシー管理を支持しています。
ヨーロッパはマネージド・ブランチ・ネットワーキング・サービスの重要な地域市場であり、需要はイギリス、ドイツ、フランスに集中しています。MPLSの置き換えとNIS2関連のサイバーセキュリティ義務により、プロバイダーは監査可能な制御、インシデント処理、サードパーティの説明責任をサポートする必要があります。中東では、サウジアラビアのビジョン2030プグラムとアラブ首長国連邦における企業投資が主権ネットワーキングモデルへの関心を支えており、Graphiantは規制対象ユーザー向けに2025年にサウジアラビアでのプレゼンスを拡大しました。ブラジルは南米での導入をリードしていますが、地方都市でのラストマイルパフォーマンスの不安定さがサービス品質を制限し、調整されたアンダーレイ管理の必要性を高める可能性があります。アフリカは新興の機会として残っており、南アフリカの企業基盤、エジプトのデジタルインフラプログラム、および商業回廊のブロードバンドと5Gの可用性が将来の展開を形成しています。
競合ランドスケープ
市場集中度
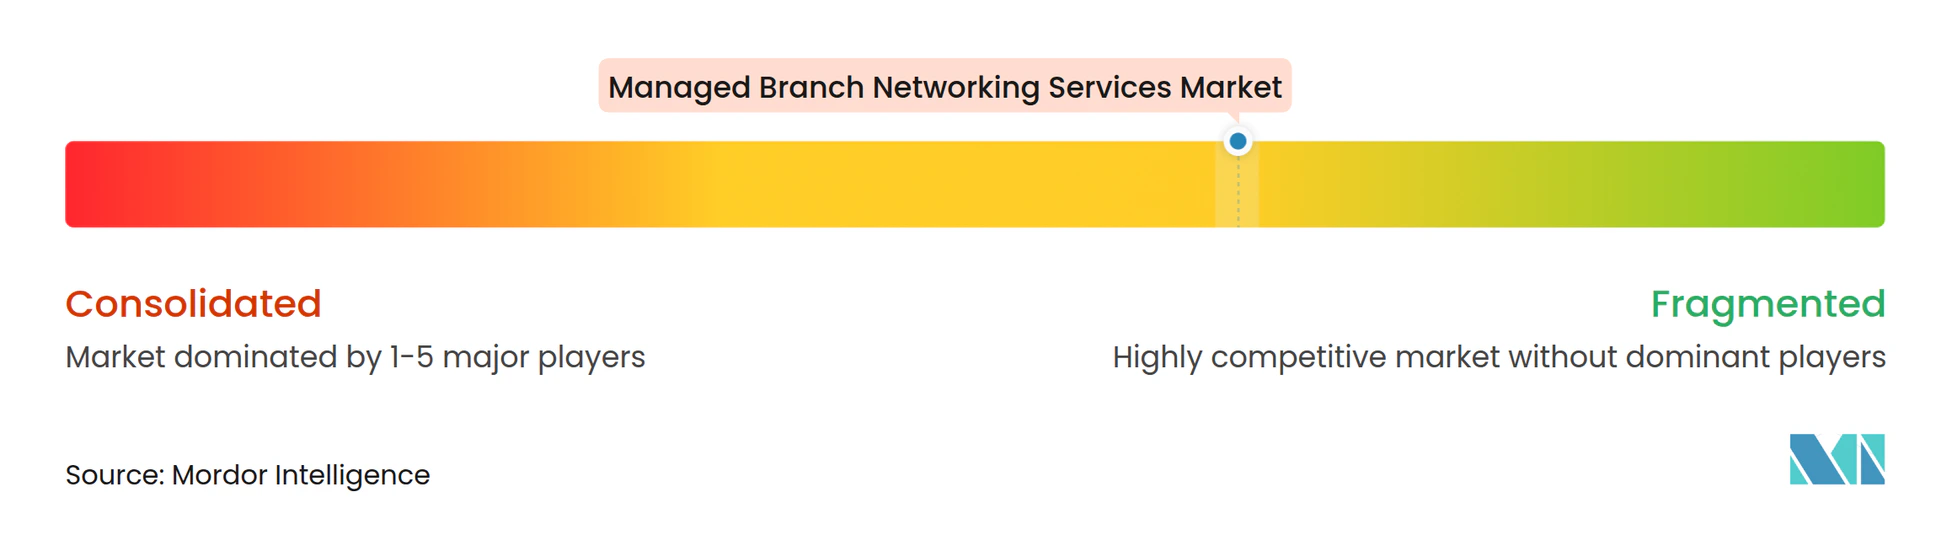
マネージド・ブランチ・ネットワーキング・サービス市場はグローバルに断片化した構造を持っています。競争は、SD-WAN、SASE、マネージドLAN、セキュリティ、モニタリング、アクセスサービスを一つの運用モデルに統合することに集中しています。プロバイダーはまた、国をまたいだインシデント処理、設定作業、サービス調整を改善するために、自動化と地理的リーチへの投資を行っています。マネージド・ブランチ・ネットワーキング・サービス市場は、ローカルなアンダーレイ関係を調整しながら一貫した管理レイヤーを維持できるプロバイダーを評価します。
GTTはGTT Envisionを通じてより広範なマネージドプラットフォームアプローチを追求しています。2025年7月、同社はPalo Alto Networksとのパートナーシップを拡大し、Prisma SASEをSecure Connectマネージドサaseポートフォリオに追加しました。2025年10月、GTTはNVIDIA、Dell Technologies、Insight EnterprisesとともにAIファクトリーを展開し、AI駆動のネットワークおよびセキュリティインサイト、製品開発、内部生産性をサポートしました。同社はまた、2025年5月にEnvisionCORE Tier 1 IPバックボーンをアジア太平洋地域および南米の複数の国に拡大しました。これらの取り組みは、多国籍エンタープライズ顧客に対してプラットフォームの範囲、AIサポートによる運用、より広いリーチを組み合わせています。
マネージド・ブランチ・ネットワーキング・サービス市場は、主権マネージドサービス、AIレディブランチ接続、サイト集約型組織向けのコンサンプションベースのマネージドLANに機会があります。規制対象の政府、エネルギー、金融サービスユーザーはトラフィックの場所とデータ処理に関する特定の制御を必要とし、AIワークロードは予測可能なパス、強固なセキュリティ、集中型ポリシー執行を必要とします。PacketFabricとMassed Computeは2026年1月にエンタープライズAI展開向けのGPU・アズ・ア・サービスとネットワーク・アズ・ア・サービスの統合オファリングを導入しました。Graphiantはサウジアラビアでの主権接続に注力し、AryakaはゼロトラストとAIセキュリティ機能でユニファイドSASE・アズ・ア・サービスプラットフォームを更新しました。これらの例は、競合他社がネットワーク提供、セキュリティ制御、自動化、柔軟なサービスモデルを組み合わせている様子を示しています。
マネージド・ブランチ・ネットワーキング・サービス業界リーダー
-
Cisco Systems, Inc.
-
AT&T Inc.
-
Verizon Communications Inc.
-
NTT DATA Group Corporation
-
Deutsche Telekom AG
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド・ブランチ・ネットワーキング・サービス市場 このレポートでカバーされる企業
- Aryaka Networks, Inc.
- Cato Networks Ltd.
- GTT Communications, Inc.
- Hughes Network Systems, LLC
- TPx Communications, LLC
- Windstream Holdings II, LLC
- Fusion Connect, Inc.
- Open Systems AG
- Versa Networks, Inc.
- Bigleaf Networks, Inc.
- FatPipe Networks, Inc.
- Epsilon Global Communications Pte. Ltd.
- Expereo International B.V.
- Apcela, Inc.
- Turnium Technology Group Inc.
- Megaport Limited
- PacketFabric, Inc.
- Sencinet
- Masergy Communications, Inc.
- Comcast Business Communications, LLC
- Nitel, Inc.
- Telarus, LLC
- Graphiant, Inc.
- Nour Global
- Sify Technologies Limited
最近の産業開発事情 マネージド・ブランチ・ネットワーキング・サービス市場
- 2026年7月:GTT CommunicationsとHPEはパートナーシップを深化させ、SASEおよびマネージドLAN/WLANにわたる新しいマネージドサービスを提供し、企業がエッジからクラウドまでの運用を簡素化し、セキュリティを強化できるようにしました。このパートナーシップにより、GTT Envisionのプラットフォームレベルの説明責任がキャンパスおよびブランチLAN環境に拡張され、既存のGTT顧客に対するアドレス可能なマネージドサービスの範囲が拡大しました。
- 2026年4月:GTTは2026年戦略を発表し、CAIDAによる700テラビット以上の容量を持つ世界第3位のグローバルインターネットバックボーンとしての認定を基盤としました。この戦略では、リアルタイム検出とプロアクティブな脅威軽減のためのAI対応サイバーセキュリティフレームワークを導入し、EnvisionDXプラットフォームを通じたゼロタッチプロビジョニングを拡大し、ブランチアクセスポートフォリオに5G固定無線およびLEO衛星接続を追加しました。GTTは、マージドSD-WANおよびSIPトランキングを含むエンハンスドサービス収益が2025年の全四半期で拡大したと報告しました。
- 2026年2月:ExpereoとCato NetworksはTechEx Londonでコラボレーションを発表し、Catoのsaseプラットフォームと85以上のプレゼンスポイントを、190以上の国にわたるExpereoのアンダーレイパートナーネットワークと組み合わせました。このコラボレーションは、多国籍企業向けに単一ソースのエンドツーエンドのネットワーキングおよびセキュリティソリューションを提供するよう設計されており、SASEと接続性にわたるアドレス可能な市場の合計は1,050億米ドルと位置付けられています。
- 2026年1月:PacketFabricとMassed Computeは、GPU・アズ・ア・サービスとネットワーク・アズ・ア・サービスの市場初の統合を発表し、AIワークロードを展開・スケールする企業向けの本番対応プラットフォームを構築しました。このオファリングは、分散型AI推論環境向けのコンピュートと接続の調達を簡素化し、以前は個別のベンダー関係を必要としていたインフラの複雑さを軽減します。
グローバル・マネージド・ブランチ・ネットワーキング・サービス市場レポートの範囲
マネージド・ブランチ・ネットワーキング・サービス市場とは、分散したエンタープライズ拠点全体の接続を管理する専門のサードパーティサービスプロバイダーへの、ブランチネットワークの計画、展開、モニタリング、最適化、セキュリティ、ライフサイクル管理のアウトソーシングに特化した業界を指します。
マネージド・ブランチ・ネットワーキング・サービス市場レポートは、サービスタイプ(マネージドSD-WANサービス、マネージドWANおよびインターネット接続、マネージドLANおよびWi-Fi、マネージドネットワークセキュリティ、マネージドネットワークモニタリングおよび保証、マネージドブランチ音声およびユニファイドコミュニケーション)、デリバリーモデル(フルマネージドサービス、コマネージドサービス、通知のみ・モニタリングサービス、ネットワーク・アズ・ア・サービスおよびコンサンプションベースサービス)、エンドユーザー業種(銀行・金融サービス・保険、小売およびEコマース、ITおよびテレコム、製造業、ヘルスケアおよびライフサイエンス、政府および公共部門、エネルギーおよびユーティリティ、その他のエンドユーザー業種)、地域(北米〔米国、カナダ、メキシコ〕、南米〔ブラジル、アルゼンチン、南米のその他地域〕、ヨーロッパ〔イギリス、ドイツ、フランス、イタリア、スペイン、ロシア、ヨーロッパのその他地域〕、アジア太平洋〔中国、日本、インド、韓国、アジア太平洋のその他地域〕、中東〔サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、中東のその他地域〕、アフリカ〔南アフリカ、エジプト、アフリカのその他地域〕)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドSD-WANサービス |
| マネージドWANおよびインターネット接続 |
| マネージドLANおよびWi-Fi |
| マネージドネットワークセキュリティ |
| マネージドネットワークモニタリングおよび保証 |
| マネージドブランチ音声およびユニファイドコミュニケーション |
| フルマネージドサービス |
| コマネージドサービス |
| 通知のみ・モニタリングサービス |
| ネットワーク・アズ・ア・サービスおよびコンサンプションベースサービス |
| 銀行・金融サービス・保険 |
| 小売およびEコマース |
| ITおよびテレコム |
| 製造業 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共部門 |
| エネルギーおよびユーティリティ |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他地域 | |
| ヨーロッパ | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパのその他地域 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋のその他地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 中東のその他地域 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカのその他地域 |
| サービスタイプ別 | マネージドSD-WANサービス | |
| マネージドWANおよびインターネット接続 | ||
| マネージドLANおよびWi-Fi | ||
| マネージドネットワークセキュリティ | ||
| マネージドネットワークモニタリングおよび保証 | ||
| マネージドブランチ音声およびユニファイドコミュニケーション | ||
| デリバリーモデル別 | フルマネージドサービス | |
| コマネージドサービス | ||
| 通知のみ・モニタリングサービス | ||
| ネットワーク・アズ・ア・サービスおよびコンサンプションベースサービス | ||
| エンドユーザー業種別 | 銀行・金融サービス・保険 | |
| 小売およびEコマース | ||
| ITおよびテレコム | ||
| 製造業 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共部門 | ||
| エネルギーおよびユーティリティ | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他地域 | ||
| ヨーロッパ | イギリス | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパのその他地域 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋のその他地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 中東のその他地域 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカのその他地域 | ||
レポートで回答される主要な質問
マネージド・ブランチ・ネットワーキング・サービス市場の規模はどのくらいですか?
マネージド・ブランチ・ネットワーキング・サービス市場規模は、2026年の48.61 ビリオン 米ドル、2027年の54.63 ビリオン 米ドルから、2032年までに100.29 ビリオン 米ドルへと、CAGR 15.58%で拡大すると予測されています。
マネージド・ブランチ・ネットワーキング・サービスへの需要を促進しているものは何ですか?
クラウドアプリケーションの利用、MPLSの近代化、SASEの導入、ネットワークスペシャリストの不足が、外部管理による接続およびセキュリティサービスへの需要を高めています。
マネージド・ブランチ・ネットワーキング・サービスをリードするサービスカテゴリはどれですか?
マネージドWANおよびインターネット接続が2026年に29.22%のシェアでリードし、マネージドSD-WANサービスは2032年にかけてCAGR 16.72%で拡大すると予測されています。
企業がネットワーク・アズ・ア・サービスを採用する理由は何ですか?
ネットワーク・アズ・ア・サービスは、ネットワーキング費用を実際の需要に合わせ、より迅速なサービスプロビジョニングをサポートできるコンサンプションベースのモデルを提供します。
最も高いシェアを持つエンドユーザー業種はどれですか?
銀行・金融サービス・保険は、これらの組織がセキュアで信頼性が高く監査可能なブランチ接続を必要とするため、2026年の収益の19.96%を占めました。
マネージド・ブランチ・ネットワーキング・サービスで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、ネットワークの近代化、5Gの発展、エンタープライズセクター全体のデジタル化に支えられ、2032年にかけてCAGR 16.84%で拡大すると予測されています。