
Tamanho e Participação do Mercado de Takaful da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
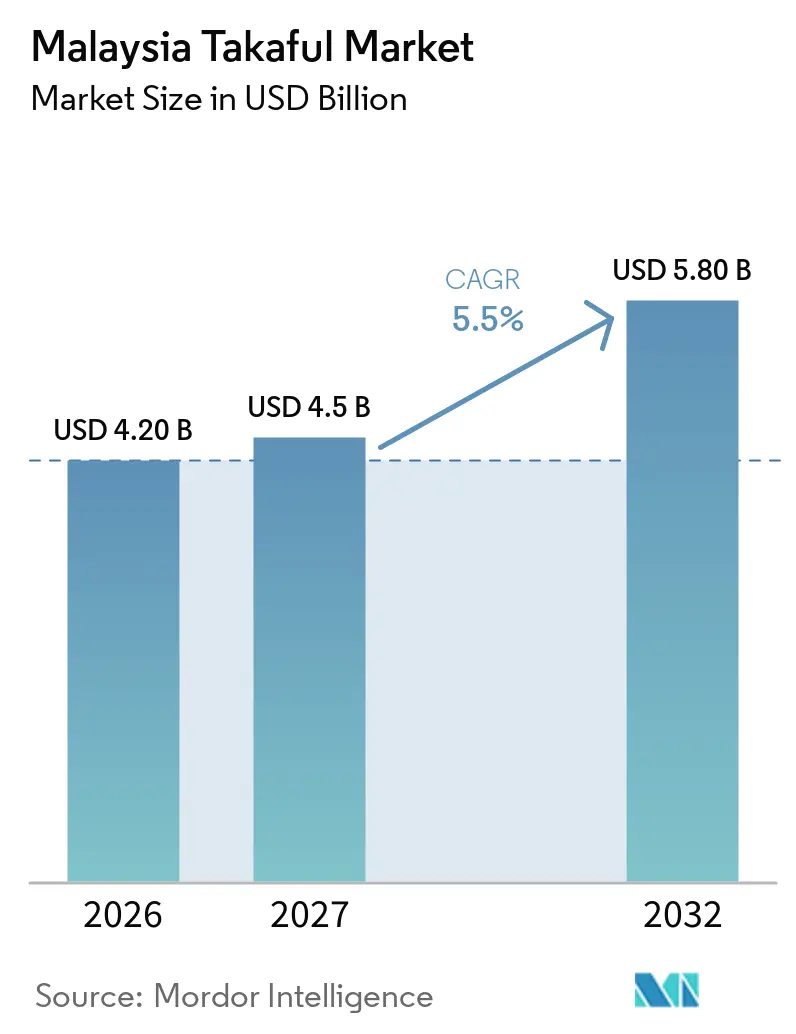
| Tamanho do mercado no ano base (2026) | 4.20 Bilhões de dólares |
| Tamanho do Mercado (2027) | 4.5 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.80 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
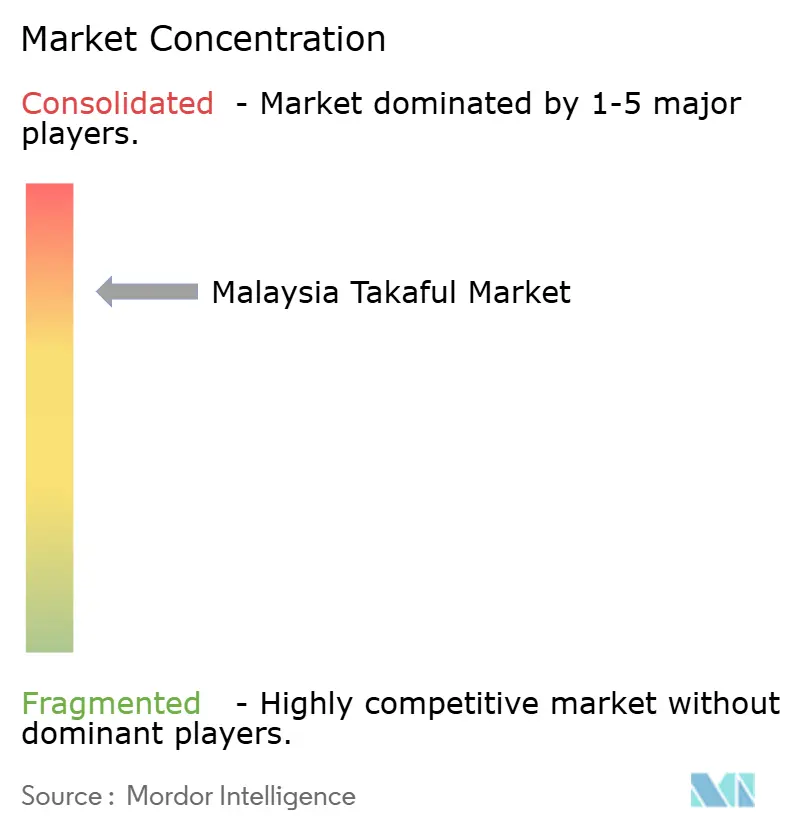
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Takaful da Malásia por Mordor Intelligence
O tamanho do Mercado de Takaful da Malásia deve expandir de 4,20 bilhões de USD em 2026 e 4,5 bilhões de USD em 2027 para 5,80 bilhões de USD até 2032, registrando um CAGR de 5,5% entre 2027 e 2032.
As contribuições líquidas no setor de takaful da Malásia cresceram 9,8%, atingindo MYR 19,0 bilhões (USD 4,2 bilhões) em 2024, em comparação com MYR 17,3 bilhões em 2023. Em 2025, as contribuições brutas aumentaram 4,73%, para MYR 16,38 bilhões (USD 3,6 bilhões), indicando uma expansão contínua do mercado em ritmo mais moderado. Os ativos do setor de takaful atingiram MYR 62,54 bilhões (USD 13,9 bilhões) em meados de 2025, ante MYR 41,87 bilhões (USD 9,3 bilhões) em 2020, fortalecendo a base financeira do setor. Enquanto isso, o setor de seguros e takaful da Malásia como um todo manteve um índice de adequação de capital de 225% no segundo semestre de 2025, acima do mínimo regulatório de 130% do Banco Negara da Malásia, com excesso de capital de MYR 43,8 bilhões (USD 9,7 bilhões). Esses dados de capital se aplicam ao setor combinado de seguros e takaful, e não apenas às operadoras de takaful. O crescimento do mercado é sustentado por parcerias de bancatakaful, demanda por proteção de veículos automotores e distribuição digital, enquanto o aumento dos custos médicos e das sinistralidades pressiona a acessibilidade dos produtos, os preços e as margens de subscrição.
Principais Conclusões do Relatório
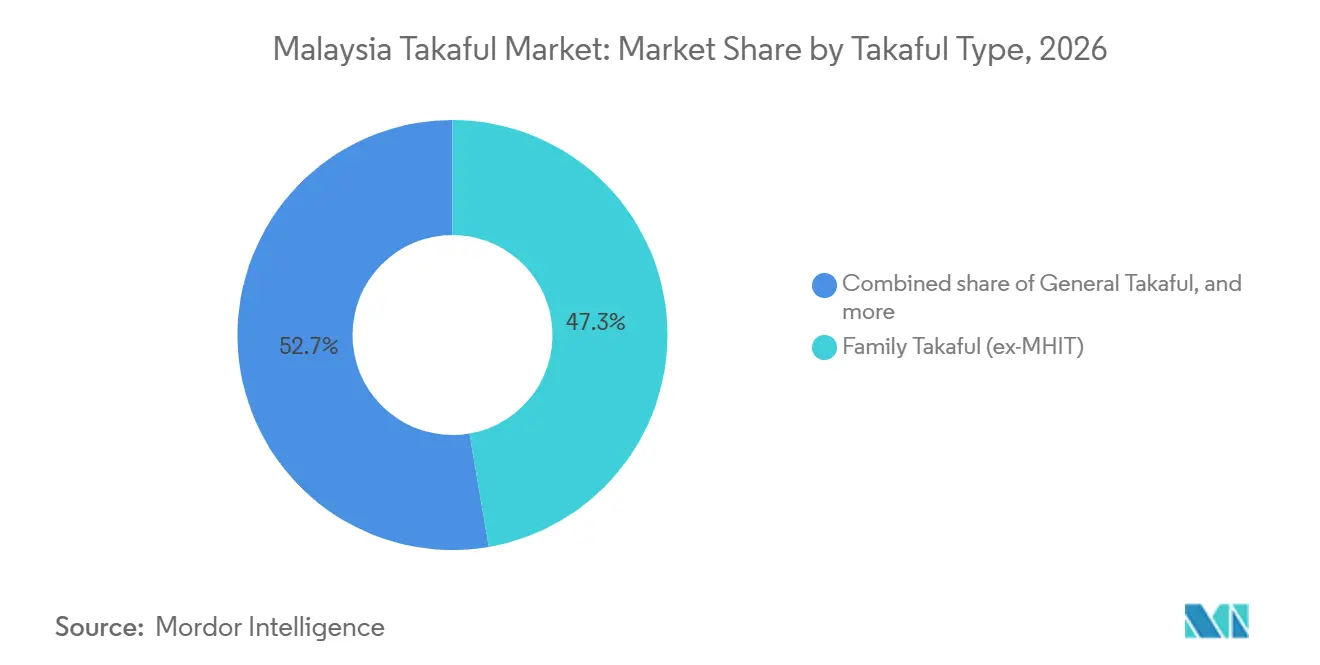
- Por tipo de takaful, o takaful familiar excluindo seguro médico e de saúde e takaful capturou 47,3% da participação do mercado de Takaful da Malásia em 2026, enquanto o takaful geral deve crescer a um CAGR de 6,6% até 2032.
- Por canal de distribuição, o bancatakaful deteve 53,8% da participação do mercado de Takaful da Malásia em 2026, enquanto as parcerias incorporadas, de afinidade e outras parcerias não bancárias devem crescer a um CAGR de 8,6% até 2032.
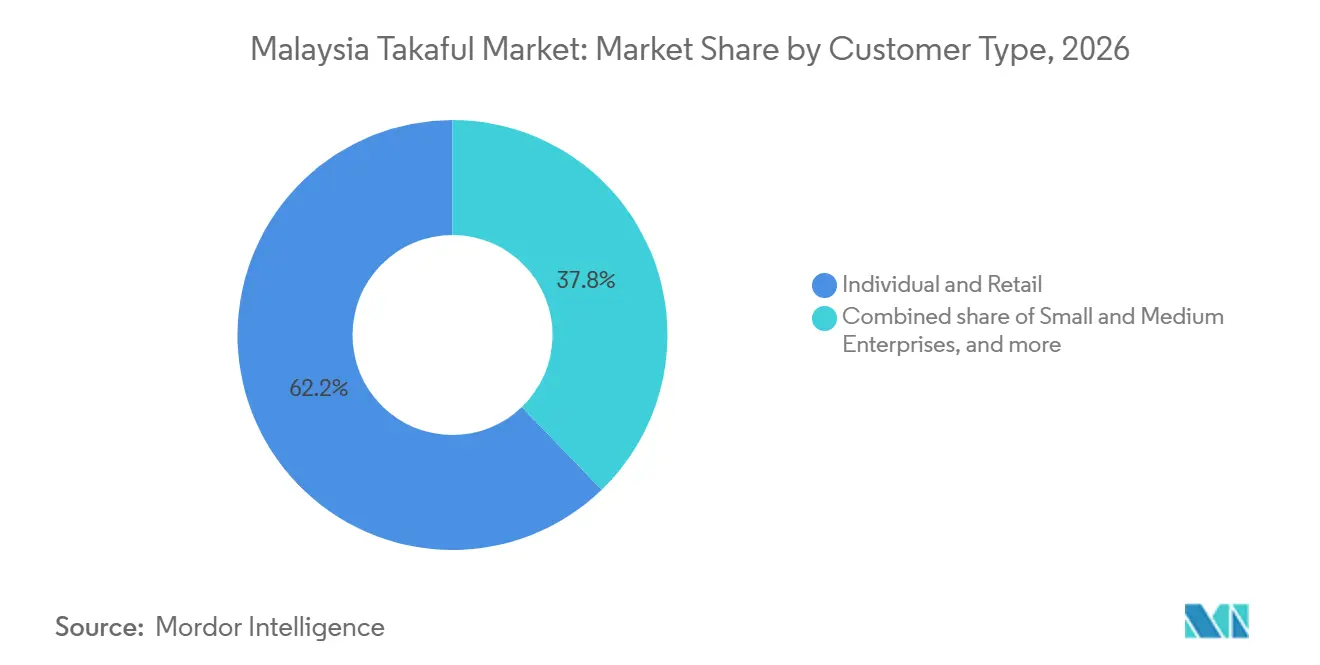
- Por tipo de cliente, os participantes individuais e de varejo responderam por 62,2% da participação do mercado de Takaful da Malásia em 2026, enquanto as pequenas e médias empresas devem crescer a um CAGR de 7,1% até 2032.
- Por geografia, a Malásia Central respondeu por 46,3% da participação do mercado de Takaful da Malásia em 2026, enquanto a Malásia Oriental deve crescer a um CAGR de 7,4% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Takaful da Malásia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Bancatakaful | +0.8% | Nacional, com maior densidade na Malásia Central e na Malásia do Norte | Médio prazo (2-4 anos) |
| Lacunas de Proteção Familiar | +0.7% | Nacional, com relevância concentrada na Malásia Oriental e na Costa Leste | Longo prazo (≥ 4 anos) |
| Microtakaful e Proteção Acessível | +0.5% | Nacional, com tração inicial nas comunidades B40 em todas as 5 regiões | Médio prazo (2-4 anos) |
| Distribuição Digital e Operadoras Digitais | +0.9% | Nacional, com expansão para a Malásia Oriental por meio de acesso mobile-first | Médio prazo (2-4 anos) |
| Demanda por Veículos Automotores e Reforma do Mercado Automotivo | +0.8% | Nacional, com maior densidade na Malásia Central e na Malásia do Sul | Curto prazo (≤ 2 anos) |
| Demanda por Proteção Médica e de Saúde | +0.6% | Nacional, com maior relevância nos centros urbanos da Malásia Central e da Malásia do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Bancatakaful como Canal-Chave de Distribuição de Takaful
O bancatakaful continua sendo um importante canal de distribuição para produtos de takaful familiar, conectando a proteção financeira às relações bancárias, incluindo financiamento hipotecário, financiamento pessoal e banco de varejo. A Syarikat Takaful Malaysia Keluarga Berhad registrou crescimento de 17,1% nos novos negócios de takaful familiar vinculados a crédito em 2024, superando a taxa de crescimento do setor de 8,7%, sustentada por parcerias com 18 bancos. Em agosto de 2026, a Prudential BSN Takaful e o Bank Simpanan Nasional informaram que sua parceria proporcionou proteção financeira a mais de 600.000 clientes, com uma soma básica coberta superior a MYR 47,9 bilhões (USD 10,6 bilhões)[1]. Essas parcerias demonstram a capacidade do canal de distribuir proteção por meio de relações bancárias estabelecidas. No entanto, as operadoras também precisam desenvolver produtos orientados por assessoria e de contribuição regular para sustentar o engajamento dos clientes além da cobertura vinculada a crédito.
Persistentes Lacunas de Proteção de Vida e Takaful Familiar entre os Malaios Desassistidos
As lacunas de proteção criam uma oportunidade de longo prazo para o mercado de takaful da Malásia, particularmente entre famílias de baixa renda e comunidades desassistidas. O Banco Negara da Malásia destacou em 2024 que apenas aproximadamente dois em cada cinco malaios possuíam proteção de vida, enquanto muitos segurados existentes também tinham cobertura inadequada contra grandes eventos da vida. Em 2025, o BNM expandiu suas iniciativas de finanças sociais por meio do iTEKAD Protection, que visa melhorar o acesso à proteção acessível para microempreendedores e outros grupos vulneráveis[2]. Duas operadoras de takaful começaram a lançar suas ofertas em dezembro de 2025. Essas iniciativas fornecem uma rota adicional para estender a proteção além das redes de distribuição urbanas e lideradas por bancos estabelecidos, embora a adoção mais ampla dependa da acessibilidade, da conscientização e de serviços de sinistros acessíveis.
Crescimento do Microtakaful e das Iniciativas de Proteção Acessível
As iniciativas de microtakaful apoiadas pelo governo estão ajudando a superar as barreiras de acessibilidade entre famílias de baixa renda e pequenos empreendedores. No âmbito do Orçamento 2025, o governo alocou MYR 5 milhões (USD 1,1 milhão) por meio do iTEKAD para subsidiar as contribuições anuais de takaful de microempreendedores[3]. Também foram introduzidos vouchers Perlindungan Tenang de MYR 30 (USD 6,7) para beneficiários elegíveis do Sumbangan Tunai Rahmah para a aquisição de produtos acessíveis de microsseguro e microtakaful. Anteriormente, a Prudential BSN Takaful e a Unidade de Coordenação de Implementação do Departamento do Primeiro-Ministro relançaram o Skim Insurans Kesejahteraan Rakyat 2.0 em agosto de 2024, estendendo a cobertura a 300.000 beneficiários com um valor de contribuição de MYR 16,5 milhões (USD 3,7 milhões). Essas iniciativas apoiam a expansão do mercado ao reduzir o custo inicial de proteção e simplificar o acesso para famílias vulneráveis. O crescimento sustentado, no entanto, dependerá da acessibilidade contínua, da conscientização dos clientes e da capacidade de manter a participação além da inscrição subsidiada.
Digitalização da Distribuição de Takaful e Surgimento de Operadoras Digitais de Takaful
A distribuição digital está criando oportunidades para as operadoras de takaful melhorarem o alcance junto aos clientes, simplificarem os processos de compra e atenderem segmentos menos acessíveis por meio dos canais tradicionais liderados por agentes. O quadro de licenciamento do Banco Negara da Malásia para seguradoras digitais e operadoras de takaful prevê uma janela de candidatura de 2 de janeiro de 2025 a 31 de dezembro de 2026, criando um caminho regulatório para novos modelos de negócios digitais[4]. As operadoras estabelecidas também estão expandindo a distribuição digital. A Syarikat Takaful Malaysia Keluarga informou que sua participação de mercado no negócio de contribuição regular familiar de varejo aumentou de 0,8% em 2022 para aproximadamente 7% no quarto trimestre de 2025, com crescimento apoiado pela sua plataforma digital Kaotim, pela assessoria de bancatakaful e pela distribuição em agências. Esse progresso ilustra o potencial dos canais digitais para apoiar a aquisição de clientes e ampliar o acesso a produtos de proteção. A expansão adicional dependerá de um processo digital de integração eficaz, de divulgações claras sobre os produtos e de suporte acessível para sinistros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação dos Custos Médicos e Pressão de Reprecificação | -1.2% | Nacional, com maior exposição nas áreas urbanas da Malásia Central e da Malásia do Norte | Curto prazo (≤ 2 anos) |
| Complexidade dos Produtos e Lacunas de Literacia Financeira | -0.6% | Nacional, com maior relevância na Malásia Oriental, na Costa Leste e nas comunidades rurais | Longo prazo (≥ 4 anos) |
| Desafios de Persistência e Adequação do Bancatakaful | -0.5% | Nacional, concentrado nos estados com alta penetração de bancatakaful | Médio prazo (2-4 anos) |
| Restrições de Acessibilidade | -0.4% | Malásia Oriental, Costa Leste e comunidades B40 em todo o país | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inflação dos Custos Médicos e Pressão de Reprecificação do Takaful de Saúde
O aumento dos custos médicos está pressionando a acessibilidade do takaful de saúde e o desempenho de subscrição das operadoras. O setor de seguro médico e de saúde e takaful da Malásia registrou uma inflação acumulada dos custos de sinistros médicos de 56% entre 2021 e 2023, enquanto a inflação dos custos médicos atingiu 15% em 2024. O crescimento das sinistralidades aumentou a pressão sobre as operadoras para ajustar as contribuições, gerando preocupações de acessibilidade para os segurados. Em dezembro de 2024, o Banco Negara da Malásia introduziu medidas provisórias exigindo que os ajustes de contribuições vinculados à inflação de sinistros médicos fossem distribuídos ao longo de pelo menos três anos até o final de 2026, com pelo menos 80% dos segurados afetados esperando ajustes anuais abaixo de 10%. Em julho de 2026, o governo anunciou o programa piloto MediAsas, antes de um lançamento nacional planejado para janeiro de 2027, para fornecer proteção médica mais acessível e apoiar reformas nos custos de saúde. Essas medidas podem aliviar a pressão imediata, mas também apresentam o desafio de equilibrar a acessibilidade com uma cobertura de sinistros sustentável.
Restrições de Acessibilidade entre Consumidores Desassistidos e de Baixa Renda
A acessibilidade continua sendo uma barreira para uma participação mais ampla no takaful entre famílias de baixa renda, microempreendedores e trabalhadores autônomos, especialmente quando as contribuições regulares competem com despesas essenciais de subsistência. O Banco Negara da Malásia identifica a expansão do acesso à proteção acessível como uma prioridade, enquanto o governo introduziu uma alocação de MYR 5 milhões (USD 1,1 milhão) no âmbito do Orçamento 2025 para subsidiar as contribuições anuais de takaful para microempreendedores por meio do iTEKAD. Em setembro de 2025, o programa Perlindungan Tenang Voucher 3.0 também forneceu aos beneficiários elegíveis do Sumbangan Tunai Rahmah vouchers de MYR 30 (USD 6,7) para ajudar na aquisição de produtos acessíveis de seguro e takaful. O governo alocou MYR 60 milhões (USD 13,4 milhões) para o programa de vouchers no âmbito do Orçamento 2025, refletindo o apoio contínuo das políticas públicas à proteção das famílias de baixa renda. Além disso, o iTEKAD Protection foi introduzido para estender a cobertura acessível a microempreendedores e trabalhadores autônomos que enfrentam riscos como doenças e perda de renda. Essas iniciativas demonstram esforços para superar as barreiras de acessibilidade e acesso; no entanto, a expansão sustentada do mercado dependerá de as operadoras de takaful conseguirem oferecer cobertura relevante em níveis de contribuição que os clientes possam manter além da inscrição subsidiada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Takaful: Aceleração de Veículos Automotores e Saúde à Medida que a Proteção Familiar Amadurece
O takaful familiar, excluindo o takaful médico e de saúde, deteve 47,3% do mercado de takaful malaio em 2026. As contribuições de novos negócios permaneceram amplamente estáveis em MYR 9,74 bilhões (USD 2,2 bilhões) em 2025, em comparação com MYR 9,73 bilhões (USD 2,2 bilhões) em 2024, enquanto as contribuições em vigor aumentaram para MYR 10,15 bilhões (USD 2,3 bilhões) de MYR 9,62 bilhões (USD 2,2 bilhões). A soma coberta pelos certificados de takaful familiar em vigor cresceu 4,47%, para MYR 1,62 trilhões (USD 360 bilhões) em 2025. Esses dados refletem a demanda contínua por produtos de proteção familiar, poupança e vinculados a investimentos, embora as contribuições estáveis de novos negócios indiquem que as operadoras ainda precisam fortalecer a aquisição de clientes e a retenção de certificados.
O takaful geral deve ser o tipo de takaful de crescimento mais rápido, com um CAGR de 6,6% até 2032. Em 2025, o takaful de veículos automotores gerou MYR 4,59 bilhões (USD 1,02 bilhão) em contribuições brutas subscritas, representando 68,89% das contribuições de takaful geral. O takaful de propriedade e incêndio também registrou crescimento, com as contribuições de takaful de incêndio atingindo MYR 1,11 bilhão (USD 0,25 bilhão), alta de 10,43%, enquanto as contribuições de takaful de viagem e acidentes pessoais atingiram MYR 422,67 milhões (USD 94 milhões), com aumento de 8,93%. O aumento das vendas de veículos, a exposição a propriedades e a demanda por proteção pessoal oferecem oportunidades para as operadoras de takaful geral expandirem seus portfólios.
Por Canal de Distribuição: Dominância do Bancatakaful Mascarando uma Mudança Estrutural
O bancatakaful respondeu por 53,8% do mercado de takaful da Malásia em 2026, tornando-se o maior canal de distribuição. Sua importância é particularmente evidente no Takaful Familiar; os bancos fornecem acesso aos clientes por meio de relações financeiras estabelecidas e podem distribuir certificados de proteção familiar e vinculados a crédito juntamente com financiamento habitacional e financiamento pessoal. No entanto, as operadoras precisam manter o engajamento dos clientes além da transação de financiamento original para incentivar a proteção contínua e reduzir a dependência de negócios vinculados a crédito.
As parcerias incorporadas, de afinidade e outras parcerias não bancárias devem ser o canal de distribuição de crescimento mais rápido, com um CAGR de 8,6% até 2032. Parcerias com plataformas digitais, provedores de telecomunicações, empregadores e outras organizações voltadas ao cliente podem ajudar as operadoras de takaful a alcançar clientes além das agências bancárias e das redes tradicionais de agentes. A distribuição baseada na internet também está se desenvolvendo, indicando uma adoção digital gradual no Takaful Geral, enquanto agentes e corretores continuam a desempenhar um papel importante na explicação de coberturas, exclusões e condições de sinistros.
Por Tipo de Cliente: O Varejo Mantém o Núcleo Enquanto as Pequenas e Médias Empresas Definem a Década
Os participantes individuais e de varejo responderam por 62,2% do mercado de takaful da Malásia em 2026. A demanda desse grupo de clientes abrange proteção pessoal e familiar, certificados de poupança e vinculados a investimentos, proteção médica e de saúde, e produtos de proteção geral, como takaful de veículos automotores e acidentes pessoais. Os certificados de takaful familiar em vigor aumentaram para 6,74 milhões no final de 2025, ante 6,69 milhões em 2024, embora os novos certificados emitidos tenham caído para 861.956 de 993.393. Isso destaca a importância da aquisição de clientes, da retenção de certificados e de ofertas de produtos acessíveis para as necessidades de proteção individual.
As pequenas e médias empresas devem ser o tipo de cliente de crescimento mais rápido, com um CAGR de 7,1% até 2032. As empresas menores oferecem oportunidades para proteção de funcionários, takaful familiar coletivo, benefícios médicos e cobertura geral para ativos empresariais e riscos operacionais. Planos coletivos administrados digitalmente e processos de compra mais simples podem ajudar a reduzir as barreiras administrativas para empregadores menores. Iniciativas governamentais e institucionais, incluindo o iTEKAD Protection, também podem apoiar o acesso à proteção entre microempreendedores elegíveis. O crescimento sustentado dependerá da adequação dos produtos ao porte da empresa, às necessidades da força de trabalho e à acessibilidade, enquanto as grandes empresas e os participantes governamentais e institucionais continuam a representar grupos de clientes distintos com demanda por benefícios a funcionários em maior escala e proteção comercial.
Análise Geográfica
A Malásia Central respondeu por 46,3% do valor do mercado de takaful da Malásia em 2026. Selangor, Kuala Lumpur e Putrajaya formam uma grande concentração de famílias urbanas, empresas e prestadores de serviços financeiros, sustentando a demanda por Takaful Familiar, proteção médica e de saúde, cobertura de veículos automotores e apólices corporativas. O Vale de Klang também é o local do piloto MediAsas, programado para funcionar de fins de julho a outubro de 2026 com seis seguradoras e operadoras de takaful participantes e hospitais privados selecionados. O MediAsas tem como objetivo testar um plano de seguro médico e de saúde e takaful de base mais acessível antes de um lançamento nacional planejado para janeiro de 2027. A Malásia Central, portanto, deve permanecer o maior centro de valor, embora seu crescimento futuro dependa da acessibilidade, da adoção de produtos e da retenção.
A Malásia do Norte e a Malásia do Sul têm potencial de demanda proveniente de manufatura, comércio, logística e atividade econômica transfronteiriça, sustentando a proteção de veículos automotores, propriedade comercial, engenharia e Takaful coletivo. Johor é um local de crescimento particularmente importante após o estabelecimento da Zona Econômica Especial Johor-Singapura em janeiro de 2025, que tem como alvo investimentos em manufatura, logística, serviços financeiros e outros setores. Esses desenvolvimentos poderiam criar oportunidades para cobertura comercial e relacionada a funcionários, embora o efeito sobre as contribuições de Takaful dependa da formação efetiva de negócios e da adoção de seguros. Na Costa Leste, a agricultura, a pesca e a exposição a perturbações relacionadas ao clima criam demanda potencial por proteção pessoal, veículos automotores, propriedade e cobertura empresarial.
A Malásia Oriental deve ser o segmento regional de crescimento mais rápido, com um CAGR de 7,4% até 2032. Sabah e Sarawak oferecem oportunidades para expandir a proteção domiciliar e o Takaful comercial à medida que a infraestrutura, a atividade empresarial e o acesso à distribuição se desenvolvem; Labuan também contribui com uma dimensão de serviços financeiros offshore. O 13.º Plano da Malásia abrange 2026–2030 e fornece um quadro de políticas atual para o desenvolvimento e o investimento nacionais, substituindo o 12.º Plano da Malásia, que abrangeu 2021–2025. Esses desenvolvimentos podem apoiar um acesso mais amplo ao Takaful, particularmente onde a distribuição e o atendimento têm sido mais desafiadores.
Cenário Competitivo
O mercado de takaful da Malásia é concentrado, com operadoras estabelecidas detendo posições relevantes no Takaful Familiar e no Takaful Geral, enquanto a concorrência permanece ativa entre vários provedores. A Syarikat Takaful Malaysia Keluarga aumentou sua participação nos novos negócios de Takaful Familiar para 27,9% no exercício financeiro de 2025, ante 26,4% em 2024, e detinha uma participação de 23% no Takaful Geral em meados de 2025. A empresa reportou MYR 3,78 bilhões (USD 840 milhões) em receita de takaful e MYR 616 milhões (USD 136,9 milhões) em lucro antes de zakat e impostos no exercício financeiro de 2025, seguido de MYR 158,2 milhões (USD 35,2 milhões) em lucro antes de zakat e impostos no primeiro trimestre de 2026. Parcerias de bancatakaful, cobertura vinculada ao LPPSA e sua plataforma digital Kaotim sustentam sua posição competitiva. A AIA Public Takaful, a Prudential BSN Takaful, a Etiqa e outras operadoras estabelecidas competem por clientes por meio de distribuição bancária, redes de agências e ofertas de produtos.
A tecnologia e as parcerias estratégicas estão se tornando diferenciais competitivos cada vez mais importantes no mercado de Takaful da Malásia. A rede de saúde Great Journey da Great Eastern Takaful conecta hospitais e clínicas para apoiar o cuidado coordenado e melhorar o acesso aos serviços de saúde. A Takaful Malaysia Am fez parceria com a Handshakes Technology para fortalecer a integração e o monitoramento de clientes por meio de informações sobre propriedade beneficiária e inteligência de risco corporativo. Em julho de 2026, a Zurich Malaysia e o MBSB Bank anunciaram uma parceria de bancatakaful cobrindo produtos de proteção para proprietários de imóveis, acidentes pessoais coletivos e proteção pessoal. Esses desenvolvimentos demonstram que as operadoras estão competindo não apenas por preços e amplitude de produtos, mas também por acesso à saúde, conformidade habilitada por tecnologia e maior alcance de distribuição.
A distribuição digital, a proteção de microempresas, o acesso rural na Malásia Oriental e as parcerias incorporadas além do setor bancário tradicional permanecem como potenciais áreas de crescimento. A integração móvel, a subscrição simplificada e as opções de contribuição acessíveis poderiam ajudar as operadoras a alcançar indivíduos desassistidos e pequenas empresas. Todas as operadoras licenciadas permanecem sujeitas à Lei de Serviços Financeiros Islâmicos de 2013 da Malásia e aos requisitos aplicáveis de governança Shariah, fornecendo um quadro regulatório comum para o desenvolvimento de produtos e a concorrência.
Líderes do Setor de Takaful da Malásia
-
Prudential BSN Takaful Berhad
-
Takaful Ikhlas Family Berhad
-
Etiqa Family Takaful Berhad
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Great Eastern Takaful Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Prudential BSN Takaful e o BSN lançaram o BSN Takaful Legasi, uma solução de takaful familiar cobrindo mais de 600.000 clientes do BSN com uma soma total coberta superior a MYR 47,9 bilhões (USD 10,6 bilhões), estendendo o alcance da parceria de bancatakaful ao planejamento de legado e à proteção de longo prazo para clientes individuais.
- Julho de 2026: O MBSB Bank e a Zurich General Takaful Malaysia firmaram uma parceria de bancatakaful, oferecendo produtos de takaful para proprietários de imóveis, acidentes pessoais coletivos e takaful sentinela pessoal em toda a rede do MBSB, estendendo a presença de bancatakaful da Zurich para a clientela de bancos islâmicos.
- Julho de 2026: O Ministério das Finanças da Malásia lançou o piloto MediAsas no Vale de Klang, com a Prudential BSN Takaful, a Etiqa Family Takaful e a Syarikat Takaful Malaysia Keluarga entre as 6 operadoras participantes. Prêmios mensais indicativos de MYR 60 (USD 13,3) a MYR 550 (USD 122,2) visam ao lançamento nacional em janeiro de 2027.
- Janeiro de 2026: A Zurich Malaysia e o Kenanga Investment Bank firmaram uma parceria estratégica para distribuir seguro geral, takaful, seguro de vida e takaful familiar por meio das plataformas de distribuição orientadas por assessoria e digital do Kenanga, com um esquema exclusivo de takaful coletivo oferecido aos clientes da Kenanga Investors.
Escopo do Relatório do Mercado de Takaful da Malásia
| Takaful Familiar | Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | |
| Takaful Médico e de Saúde | |
| Takaful Geral | Takaful de Veículos Automotores |
| Takaful de Propriedade e Incêndio | |
| Takaful Marítimo e de Aviação | |
| Takaful de Engenharia e Construção | |
| Takaful de Responsabilidade Civil | |
| Takaful de Viagem e Acidentes Pessoais | |
| Takaful de Crédito e Outros Takaful Gerais |
| Agentes e Corretores |
| Bancatakaful |
| Distribuição Direta |
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias |
| Participantes Individuais e de Varejo |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Participantes Governamentais e Institucionais |
| Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) |
| Sul (Negeri Sembilan, Melaka, Johor) |
| Costa Leste (Pahang, Terengganu, Kelantan) |
| Malásia Oriental (Sabah, Sarawak, W.P. Labuan) |
| Por Tipo de Takaful | Takaful Familiar | Proteção Familiar / Takaful de Vida |
| Takaful de Poupança e Vinculado a Investimentos | ||
| Takaful Médico e de Saúde | ||
| Takaful Geral | Takaful de Veículos Automotores | |
| Takaful de Propriedade e Incêndio | ||
| Takaful Marítimo e de Aviação | ||
| Takaful de Engenharia e Construção | ||
| Takaful de Responsabilidade Civil | ||
| Takaful de Viagem e Acidentes Pessoais | ||
| Takaful de Crédito e Outros Takaful Gerais | ||
| Por Canal de Distribuição | Agentes e Corretores | |
| Bancatakaful | ||
| Distribuição Direta | ||
| Parcerias Incorporadas, de Afinidade e Outras Parcerias Não Bancárias | ||
| Por Tipo de Cliente | Participantes Individuais e de Varejo | |
| Pequenas e Médias Empresas | ||
| Grandes Empresas | ||
| Participantes Governamentais e Institucionais | ||
| Por Região | Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) | |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) | ||
| Sul (Negeri Sembilan, Melaka, Johor) | ||
| Costa Leste (Pahang, Terengganu, Kelantan) | ||
| Malásia Oriental (Sabah, Sarawak, W.P. Labuan) | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do takaful da Malásia até 2032?
O mercado de Takaful da Malásia deve atingir 5,50 bilhões de USD até 2032, ante 4,20 bilhões de USD em 2026, a um CAGR de 5,2%.
Qual tipo de takaful está crescendo mais rapidamente na Malásia?
O Takaful Geral deve crescer a um CAGR de 6,6% até 2032, sustentado pela cobertura de veículos automotores, incêndio e acidentes pessoais.
Qual canal de distribuição lidera as vendas de takaful na Malásia?
O bancatakaful liderou com 53,8% da distribuição em 2026, enquanto as parcerias incorporadas, de afinidade e outras parcerias não bancárias devem registrar o crescimento de canal mais rápido.
Por que os planos médicos e de saúde estão sob pressão?
A inflação dos custos médicos atingiu 15% em 2024, enquanto o setor combinado de seguros e takaful registrou MYR 3,6 bilhões (USD 0,8 bilhão) em perdas líquidas de subscrição no segundo semestre de 2025.
Qual região da Malásia tem as perspectivas de crescimento de takaful mais rápidas?
A Malásia Oriental deve crescer a um CAGR de 7,4% até 2032, sustentada pela penetração de recuperação, pelo acesso digital e pelo investimento em infraestrutura.
O que está moldando a concorrência entre as operadoras de takaful?
As operadoras estão competindo por meio de parcerias de bancatakaful, plataformas digitais, redes de saúde, conformidade habilitada por tecnologia e programas de proteção acessível.