
Tamaño y Participación del Mercado de Takaful de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
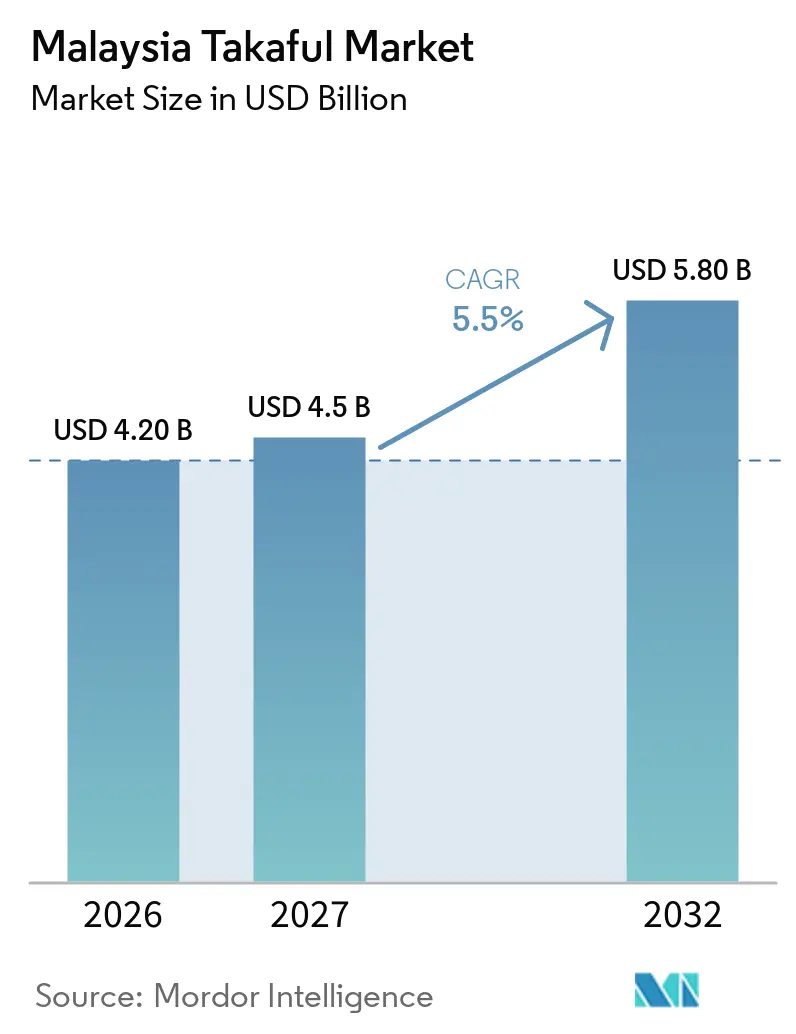
| Tamaño del mercado en el año base (2026) | 4.20 Mil millones de dólares |
| Tamaño del Mercado (2027) | 4.5 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.80 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.50 % |
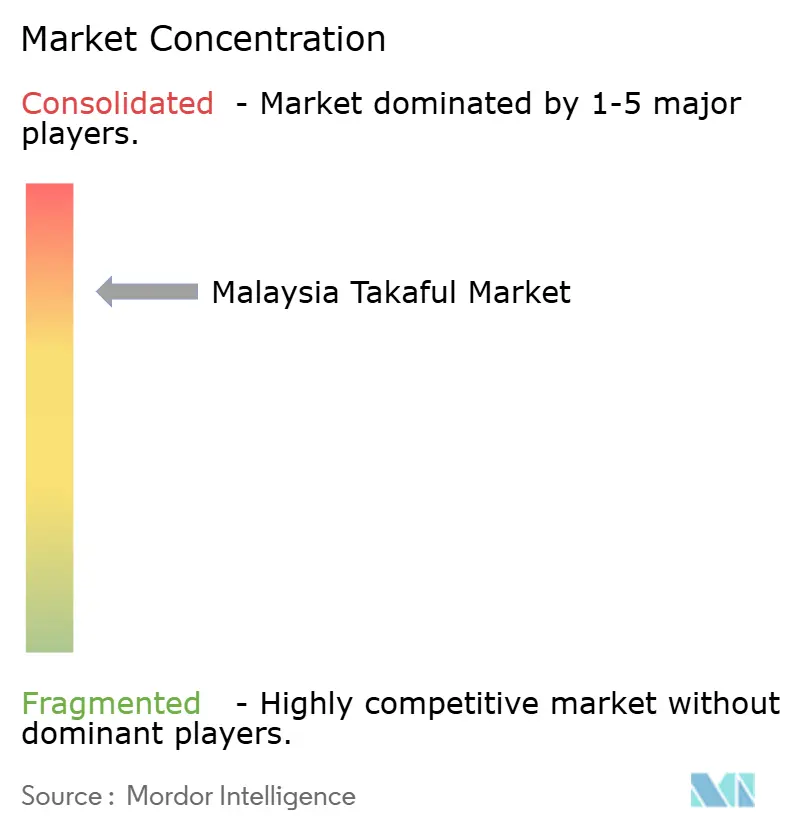
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Takaful de Malasia por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Takaful de Malasia se expanda desde 4,20 mil millones de USD en 2026 y 4,5 mil millones de USD en 2027 hasta 5,80 mil millones de USD para 2032, registrando una CAGR del 5,5% entre 2027 y 2032.
Las contribuciones netas en la industria de takaful de Malasia aumentaron un 9,8% hasta MYR 19,0 mil millones (4,2 mil millones de USD) en 2024, en comparación con MYR 17,3 mil millones en 2023. En 2025, las contribuciones brutas aumentaron un 4,73% hasta MYR 16,38 mil millones (3,6 mil millones de USD), lo que indica una expansión continua del mercado a un ritmo más moderado. Los activos de la industria de takaful alcanzaron MYR 62,54 mil millones (13,9 mil millones de USD) a mediados de 2025, frente a MYR 41,87 mil millones (9,3 mil millones de USD) en 2020, lo que fortalece la base financiera del sector. Mientras tanto, la industria general de seguros y takaful de Malasia mantuvo un índice de adecuación de capital del 225% en el segundo semestre de 2025, por encima del mínimo regulatorio del 130% del Banco Negara Malaysia, con un exceso de capital de MYR 43,8 mil millones (9,7 mil millones de USD). Estas cifras de capital se aplican a la industria combinada de seguros y takaful, y no exclusivamente a los operadores de takaful. El crecimiento del mercado está respaldado por asociaciones de bancatakaful, la demanda de protección de motor y la distribución digital, mientras que el aumento de los costos médicos y las reclamaciones están ejerciendo presión sobre la asequibilidad de los productos, los precios y los márgenes de suscripción.
Conclusiones Clave del Informe
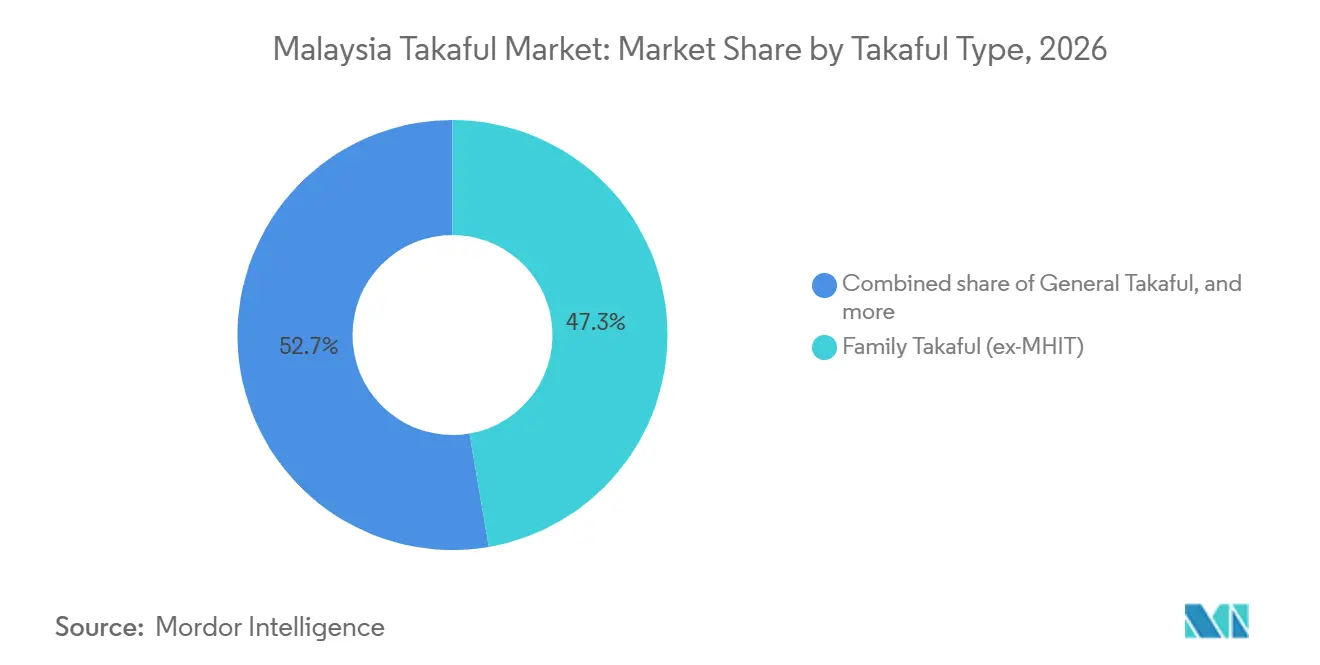
- Por tipo de takaful, el takaful familiar excluyendo el seguro médico y de salud, y el takaful capturó el 47,3% de la participación del mercado de Takaful de Malasia en 2026, mientras que se proyecta que el takaful general crecerá a una CAGR del 6,6% hasta 2032.
- Por canal de distribución, el bancatakaful mantuvo el 53,8% de la participación del mercado de Takaful de Malasia en 2026, mientras que se prevé que las asociaciones integradas, de afinidad y otras no bancarias crezcan a una CAGR del 8,6% hasta 2032.
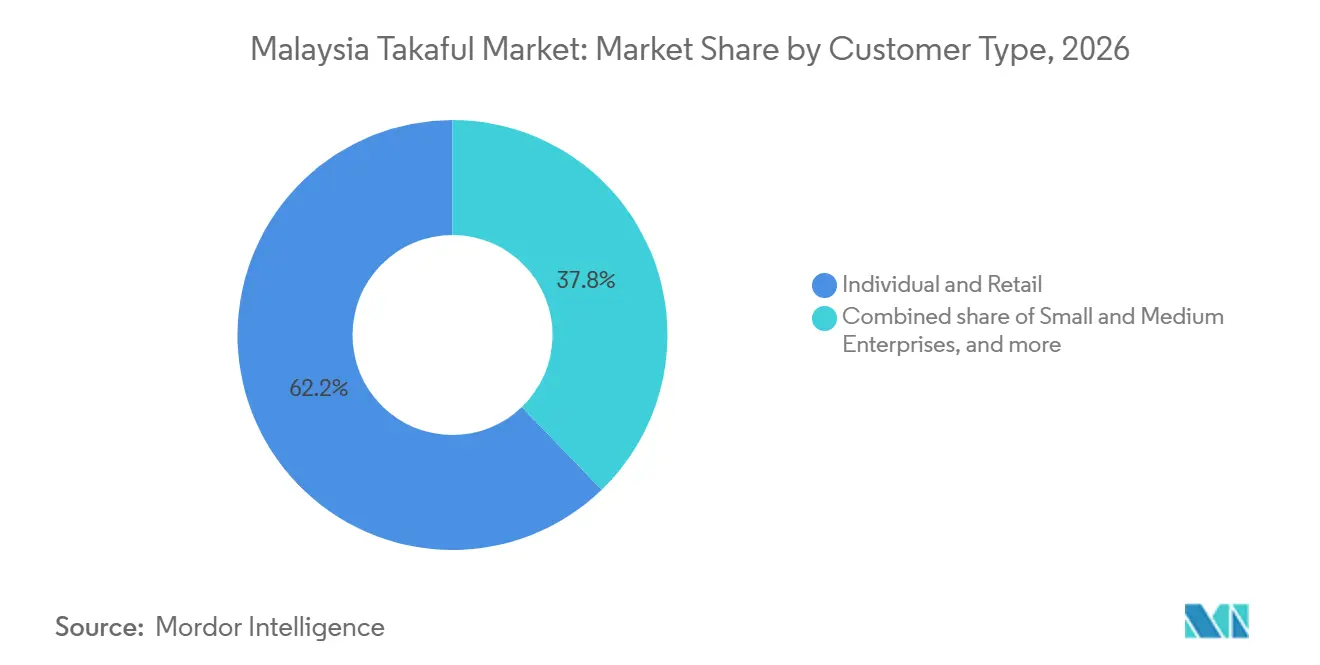
- Por tipo de cliente, los participantes individuales y minoristas representaron el 62,2% de la participación del mercado de Takaful de Malasia en 2026, mientras que se proyecta que las pequeñas y medianas empresas crezcan a una CAGR del 7,1% hasta 2032.
- Por geografía, Malasia Central representó el 46,3% de la participación del mercado de Takaful de Malasia en 2026, mientras que se proyecta que Malasia Oriental crezca a una CAGR del 7,4% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Takaful de Malasia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión del Bancatakaful | +0.8% | Nacional, con la mayor densidad en Malasia Central y Malasia del Norte | Mediano plazo (2-4 años) |
| Brechas de Protección Familiar | +0.7% | Nacional, con relevancia concentrada en Malasia Oriental y la Costa Este | Largo plazo (≥ 4 años) |
| Microtakaful y Protección Asequible | +0.5% | Nacional, con tracción temprana en comunidades B40 en las 5 regiones | Mediano plazo (2-4 años) |
| Distribución Digital y Operadores Digitales | +0.9% | Nacional, con expansión hacia Malasia Oriental a través del acceso móvil prioritario | Mediano plazo (2-4 años) |
| Demanda de Motor y Reforma del Mercado de Motor | +0.8% | Nacional, con la mayor densidad en Malasia Central y Malasia del Sur | Corto plazo (≤ 2 años) |
| Demanda de Protección Médica y de Salud | +0.6% | Nacional, con mayor relevancia en los núcleos urbanos de Malasia Central y Malasia del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Bancatakaful como Canal Clave de Distribución de Takaful
El bancatakaful sigue siendo un canal de distribución importante para los productos de takaful familiar al conectar la protección financiera con las relaciones bancarias, incluida la financiación hipotecaria, la financiación personal y la banca minorista. Syarikat Takaful Malaysia Keluarga Berhad reportó un crecimiento del 17,1% en los nuevos negocios de takaful familiar vinculados al crédito en 2024, superando la tasa de crecimiento de la industria del 8,7%, respaldado por asociaciones con 18 bancos. En agosto de 2026, Prudential BSN Takaful y Bank Simpanan Nasional informaron que su asociación brindó protección financiera a más de 600.000 clientes, con una suma básica cubierta que supera los MYR 47,9 mil millones (10,6 mil millones de USD)[1]. Estas asociaciones demuestran la capacidad del canal para distribuir protección a través de relaciones bancarias establecidas. Sin embargo, los operadores también deben desarrollar productos orientados al asesoramiento y de contribución regular para mantener el compromiso del cliente más allá de la cobertura vinculada al crédito.
Persistentes Brechas de Protección de Vida y Takaful Familiar entre los Malayos Desatendidos
Las brechas de protección crean una oportunidad a largo plazo para el mercado de takaful de Malasia, particularmente entre los hogares de menores ingresos y las comunidades desatendidas. El Banco Negara Malaysia destacó en 2024 que solo aproximadamente dos de cada cinco malayos contaban con protección de vida, mientras que muchos titulares de pólizas existentes también tenían una cobertura inadecuada frente a los principales eventos de la vida. En 2025, el BNM amplió sus iniciativas de finanzas sociales a través de iTEKAD Protection, que tiene como objetivo mejorar el acceso a una protección asequible para los microempresarios y otros grupos vulnerables[2]. Dos operadores de takaful comenzaron a implementar sus ofertas en diciembre de 2025. Estas iniciativas proporcionan una vía adicional para extender la protección más allá de las redes de distribución urbanas establecidas y lideradas por bancos, aunque la adopción más amplia dependerá de la asequibilidad, la concienciación y los servicios de reclamaciones accesibles.
Crecimiento del Microtakaful e Iniciativas de Protección Asequible
Las iniciativas de microtakaful respaldadas por el gobierno están ayudando a abordar las barreras de asequibilidad entre los hogares de menores ingresos y los pequeños empresarios. En el marco del Presupuesto 2025, el gobierno asignó MYR 5 millones (1,1 millones de USD) a través de iTEKAD para subvencionar las contribuciones anuales de takaful de los microempresarios[3]. También introdujo vales Perlindungan Tenang de MYR 30 (6,7 USD) para los beneficiarios elegibles de Sumbangan Tunai Rahmah para adquirir productos asequibles de microseguro y microtakaful. Anteriormente, Prudential BSN Takaful y la Unidad de Coordinación de Implementación del Departamento del Primer Ministro relanzaron el Skim Insurans Kesejahteraan Rakyat 2.0 en agosto de 2024, extendiendo la cobertura a 300.000 beneficiarios con un valor de contribución de MYR 16,5 millones (3,7 millones de USD). Estas iniciativas apoyan la expansión del mercado al reducir el costo inicial de la protección y simplificar el acceso para los hogares vulnerables. Sin embargo, el crecimiento sostenido dependerá de la asequibilidad continua, la concienciación del cliente y la capacidad de mantener la participación más allá de la inscripción subsidiada.
Digitalización de la Distribución de Takaful y Surgimiento de Operadores de Takaful Digital
La distribución digital está creando oportunidades para que los operadores de takaful mejoren el alcance al cliente, simplifiquen los procesos de compra y atiendan segmentos menos accesibles a través de los canales tradicionales liderados por agentes. El marco de licencias del Banco Negara Malaysia para aseguradoras digitales y operadores de takaful prevé una ventana de solicitud del 2 de enero de 2025 al 31 de diciembre de 2026, creando una vía regulatoria para nuevos modelos de negocio de primera línea digital[4]. Los operadores establecidos también están ampliando la distribución digital. Syarikat Takaful Malaysia Keluarga informó que su participación de mercado en el negocio familiar minorista de contribución regular aumentó del 0,8% en 2022 a aproximadamente el 7% en el cuarto trimestre de 2025, con un crecimiento respaldado por su plataforma digital Kaotim, el asesoramiento de bancatakaful y la distribución en sucursales. Este progreso ilustra el potencial de los canales digitales para apoyar la adquisición de clientes y ampliar el acceso a los productos de protección. La expansión adicional dependerá de una incorporación digital efectiva, divulgaciones claras de productos y soporte de reclamaciones accesible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Inflación de Costos Médicos y Presión de Repricing | -1.2% | Nacional, con mayor exposición en las áreas urbanas de Malasia Central y Malasia del Norte | Corto plazo (≤ 2 años) |
| Complejidad del Producto y Brechas de Educación Financiera | -0.6% | Nacional, con mayor relevancia en Malasia Oriental, la Costa Este y las comunidades rurales | Largo plazo (≥ 4 años) |
| Desafíos de Persistencia y Adecuación del Bancatakaful | -0.5% | Nacional, concentrado en estados con alta penetración de bancatakaful | Mediano plazo (2-4 años) |
| Restricciones de Asequibilidad | -0.4% | Malasia Oriental, la Costa Este y comunidades B40 a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Costos Médicos y Presión de Repricing del Takaful de Salud
El aumento de los costos médicos está ejerciendo presión sobre la asequibilidad del takaful de salud y el rendimiento de suscripción de los operadores. La industria de seguros médicos y de salud y takaful de Malasia experimentó una inflación acumulada de los costos de reclamaciones médicas del 56% entre 2021 y 2023, mientras que la inflación de los costos médicos alcanzó el 15% en 2024. El crecimiento de las reclamaciones ha aumentado la presión sobre los operadores para ajustar las contribuciones, generando preocupaciones de asequibilidad para los titulares de pólizas. En diciembre de 2024, el Banco Negara Malaysia introdujo medidas provisionales que exigen que los ajustes de contribuciones vinculados a la inflación de las reclamaciones médicas se distribuyan durante al menos tres años hasta finales de 2026, con al menos el 80% de los titulares de pólizas afectados esperando ajustes anuales inferiores al 10%. En julio de 2026, el gobierno anunció el programa piloto MediAsas, antes de un lanzamiento nacional planificado para enero de 2027, para proporcionar una protección médica más asequible y apoyar las reformas de los costos de atención médica. Estas medidas pueden aliviar la presión inmediata, pero también plantean el desafío de equilibrar la asequibilidad con una cobertura de reclamaciones sostenible.
Restricciones de Asequibilidad entre Consumidores Desatendidos y de Menores Ingresos
La asequibilidad sigue siendo una barrera para una participación más amplia en el takaful entre los hogares de menores ingresos, los microempresarios y los trabajadores de la economía colaborativa, especialmente cuando las contribuciones regulares compiten con los gastos de vida esenciales. El Banco Negara Malaysia identifica la ampliación del acceso a una protección asequible como una prioridad, mientras que el gobierno introdujo una asignación de MYR 5 millones (1,1 millones de USD) en el Presupuesto 2025 para subvencionar las contribuciones anuales de takaful de los microempresarios a través de iTEKAD. En septiembre de 2025, el programa Perlindungan Tenang Voucher 3.0 también proporcionó a los beneficiarios elegibles de Sumbangan Tunai Rahmah vales de MYR 30 (6,7 USD) para ayudar a adquirir productos asequibles de seguros y takaful. El gobierno asignó MYR 60 millones (13,4 millones de USD) para el programa de vales en el Presupuesto 2025, lo que refleja el apoyo continuo de las políticas para la protección de los hogares de menores ingresos. Además, se introdujo iTEKAD Protection para extender una cobertura asequible a los microempresarios y trabajadores de la economía colaborativa que enfrentan riesgos como enfermedades y pérdida de ingresos. Estas iniciativas demuestran los esfuerzos por abordar las barreras de asequibilidad y acceso; sin embargo, la expansión sostenida del mercado dependerá de si los operadores de takaful pueden ofrecer cobertura relevante a niveles de contribución que los clientes puedan mantener más allá de la inscripción subsidiada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Takaful: Aceleración de Motor y Médico a Medida que la Protección Familiar Madura
El takaful familiar, excluyendo el takaful médico y de salud, representó el 47,3% del mercado de takaful de Malasia en 2026. Las contribuciones de nuevos negocios se mantuvieron en términos generales estables en MYR 9,74 mil millones (2,2 mil millones de USD) en 2025, en comparación con MYR 9,73 mil millones (2,2 mil millones de USD) en 2024, mientras que las contribuciones en vigor aumentaron a MYR 10,15 mil millones (2,3 mil millones de USD) desde MYR 9,62 mil millones (2,2 mil millones de USD). La suma cubierta bajo los certificados de takaful familiar en vigor aumentó un 4,47% hasta MYR 1,62 billones (360 mil millones de USD) en 2025. Estas cifras reflejan la demanda continua de productos de protección familiar, ahorro y vinculados a inversiones, aunque las contribuciones estables de nuevos negocios indican que los operadores aún necesitan fortalecer la adquisición de clientes y la retención de certificados.
Se proyecta que el takaful general sea el tipo de takaful de más rápido crecimiento, con una CAGR del 6,6% hasta 2032. En 2025, el takaful de motor generó MYR 4,59 mil millones (1,02 mil millones de USD) en contribuciones brutas suscritas, representando el 68,89% de las contribuciones de takaful general. El takaful de propiedad e incendio también registró crecimiento, con contribuciones de takaful de incendio que alcanzaron MYR 1,11 mil millones (0,25 mil millones de USD), un aumento del 10,43%, mientras que las contribuciones de takaful de viaje y accidentes personales alcanzaron MYR 422,67 millones (94 millones de USD), con un incremento del 8,93%. El aumento de las ventas de vehículos, la exposición a propiedades y la demanda de protección personal brindan oportunidades para que los operadores de takaful general amplíen sus carteras.
Por Canal de Distribución: La Dominancia del Bancatakaful Enmascara un Cambio Estructural
El bancatakaful representó el 53,8% del mercado de takaful de Malasia en 2026, convirtiéndolo en el canal de distribución más grande. Su importancia es particularmente evidente en el Takaful Familiar; los bancos brindan acceso a los clientes a través de relaciones financieras establecidas y pueden distribuir certificados de protección familiar y vinculados al crédito junto con financiación de vivienda y financiación personal. Sin embargo, los operadores deben mantener el compromiso del cliente más allá de la transacción de financiación original para fomentar la protección continua y reducir la dependencia del negocio vinculado al crédito.
Se proyecta que las asociaciones integradas, de afinidad y otras no bancarias sean el canal de distribución de más rápido crecimiento, con una CAGR del 8,6% hasta 2032. Las asociaciones con plataformas digitales, proveedores de telecomunicaciones, empleadores y otras organizaciones orientadas al cliente pueden ayudar a los operadores de takaful a llegar a los clientes más allá de las sucursales bancarias y las redes de agentes tradicionales. La distribución basada en Internet también se está desarrollando, lo que indica una adopción digital gradual dentro del Takaful General, mientras que los agentes y corredores continúan desempeñando un papel importante en la explicación de la cobertura, las exclusiones y las condiciones de reclamaciones.
Por Tipo de Cliente: El Segmento Minorista Retiene el Núcleo Mientras las Pequeñas y Medianas Empresas Definen la Década
Los participantes individuales y minoristas representaron el 62,2% del mercado de takaful de Malasia en 2026. La demanda de este grupo de clientes abarca productos de protección personal y familiar, certificados de ahorro y vinculados a inversiones, protección médica y de salud, y productos de protección general como el takaful de motor y accidentes personales. Los certificados de takaful familiar en vigor aumentaron a 6,74 millones a finales de 2025 desde 6,69 millones en 2024, aunque los nuevos certificados emitidos disminuyeron a 861.956 desde 993.393. Esto destaca la importancia de la adquisición de clientes, la retención de certificados y las ofertas de productos accesibles en todas las necesidades de protección individual.
Se proyecta que las pequeñas y medianas empresas sean el tipo de cliente de más rápido crecimiento, con una CAGR del 7,1% hasta 2032. Las empresas más pequeñas ofrecen oportunidades para la protección de empleados, el takaful familiar grupal, los beneficios médicos y la cobertura general para activos empresariales y riesgos operativos. Los planes grupales administrados digitalmente y los procesos de compra más simples pueden ayudar a reducir las barreras administrativas para los empleadores más pequeños. Las iniciativas gubernamentales e institucionales, incluida iTEKAD Protection, también pueden apoyar el acceso a la protección entre los microempresarios elegibles. El crecimiento sostenido dependerá de adaptar los productos al tamaño del negocio, las necesidades de la fuerza laboral y la asequibilidad, mientras que las grandes corporaciones y los participantes gubernamentales e institucionales continúan representando grupos de clientes distintos con demanda de beneficios para empleados a mayor escala y protección comercial.
Análisis Geográfico
Malasia Central representó el 46,3% del valor del mercado de takaful de Malasia en 2026. Selangor, Kuala Lumpur y Putrajaya forman una importante concentración de hogares urbanos, empresas y proveedores de servicios financieros, lo que respalda la demanda de Takaful Familiar, protección médica y de salud, cobertura de motor y pólizas corporativas. El Valle de Klang es también la ubicación del piloto MediAsas, programado para ejecutarse desde finales de julio hasta octubre de 2026 con seis aseguradoras y operadores de takaful participantes y hospitales privados seleccionados. MediAsas tiene como objetivo probar un plan de seguro y takaful médico y de salud base más asequible antes de un lanzamiento nacional planificado para enero de 2027. Por lo tanto, es probable que Malasia Central siga siendo el mayor centro de valor, aunque su crecimiento futuro dependerá de la asequibilidad, la adopción de productos y la retención.
Malasia del Norte y Malasia del Sur tienen potencial de demanda proveniente de la manufactura, el comercio, la logística y la actividad económica transfronteriza, lo que respalda la protección de motor, la propiedad comercial, la ingeniería y el Takaful grupal. Johor es una ubicación de crecimiento particularmente importante tras el establecimiento de la Zona Económica Especial Johor-Singapur en enero de 2025, que tiene como objetivo la inversión en manufactura, logística, servicios financieros y otros sectores. Estos desarrollos podrían crear oportunidades para la cobertura comercial y relacionada con empleados, aunque el efecto sobre las contribuciones de Takaful dependerá de la formación real de empresas y la adopción de seguros. En la Costa Este, la agricultura, la pesca y la exposición a interrupciones relacionadas con el clima crean una demanda potencial de protección personal, motor, propiedad y cobertura empresarial.
Se proyecta que Malasia Oriental sea el segmento regional de más rápido crecimiento, con una CAGR del 7,4% hasta 2032. Sabah y Sarawak ofrecen oportunidades para ampliar la protección del hogar y el Takaful comercial a medida que se desarrollan la infraestructura, la actividad empresarial y el acceso a la distribución; Labuan también aporta una dimensión de servicios financieros extraterritoriales. El 13.º Plan de Malasia abarca 2026-2030 y proporciona un marco de política actual para el desarrollo nacional y la inversión, reemplazando al 12.º Plan de Malasia, que abarcó 2021-2025. Estos desarrollos pueden apoyar un acceso más amplio al Takaful, particularmente donde la distribución y el servicio han sido más desafiantes.
Panorama Competitivo
El mercado de takaful de Malasia está concentrado, con operadores establecidos que mantienen posiciones significativas en el Takaful Familiar y General, mientras que la competencia sigue siendo activa entre varios proveedores. Syarikat Takaful Malaysia Keluarga aumentó su participación en los nuevos negocios de Takaful Familiar al 27,9% en el ejercicio fiscal 2025 desde el 26,4% en 2024, y mantuvo una participación del 23% en el Takaful General a mediados de 2025. La empresa reportó MYR 3,78 mil millones (840 millones de USD) en ingresos de takaful y MYR 616 millones (136,9 millones de USD) en beneficios antes de zakat e impuestos en el ejercicio fiscal 2025, seguido de MYR 158,2 millones (35,2 millones de USD) en beneficios antes de zakat e impuestos en el primer trimestre de 2026. Las asociaciones de bancatakaful, la cobertura vinculada a LPPSA y su plataforma digital Kaotim respaldan su posición competitiva. AIA Public Takaful, Prudential BSN Takaful, Etiqa y otros operadores establecidos compiten por clientes a través de la distribución bancaria, las redes de agencias y las ofertas de productos.
La tecnología y las asociaciones estratégicas se están convirtiendo en diferenciadores competitivos cada vez más importantes en el mercado de Takaful de Malasia. La red de atención médica Great Journey de Great Eastern Takaful conecta hospitales y clínicas para apoyar la atención coordinada y mejorar el acceso a los servicios de salud. Takaful Malaysia Am se asoció con Handshakes Technology para fortalecer la incorporación y el monitoreo de clientes a través de información sobre la propiedad efectiva e inteligencia de riesgo corporativo. En julio de 2026, Zurich Malaysia y MBSB Bank anunciaron una asociación de bancatakaful que cubre productos de protección para propietarios de viviendas, accidentes personales grupales y protección personal. Estos desarrollos demuestran que los operadores compiten no solo a través de precios y amplitud de productos, sino también a través del acceso a la atención médica, el cumplimiento habilitado por tecnología y un alcance de distribución más amplio.
La distribución digital, la protección de microempresas, el acceso rural en Malasia Oriental y las asociaciones integradas más allá de la banca tradicional siguen siendo áreas de crecimiento potencial. La incorporación móvil, la suscripción simplificada y las opciones de contribución asequibles podrían ayudar a los operadores a llegar a personas desatendidas y pequeñas empresas. Todos los operadores con licencia siguen sujetos a la Ley de Servicios Financieros Islámicos de Malasia de 2013 y a los requisitos aplicables de gobernanza de la Sharia, lo que proporciona un marco regulatorio común para el desarrollo de productos y la competencia.
Líderes de la Industria de Takaful de Malasia
-
Prudential BSN Takaful Berhad
-
Takaful Ikhlas Family Berhad
-
Etiqa Family Takaful Berhad
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Great Eastern Takaful Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Prudential BSN Takaful y BSN lanzaron BSN Takaful Legasi, una solución de takaful familiar que cubre a más de 600.000 clientes de BSN con una suma total cubierta que supera los MYR 47,9 mil millones (10,6 mil millones de USD), extendiendo el alcance de la asociación de bancatakaful hacia la planificación de legados y la protección a largo plazo para clientes individuales.
- Julio de 2026: MBSB Bank y Zurich General Takaful Malaysia establecieron una asociación de bancatakaful, ofreciendo productos de takaful para propietarios de viviendas, accidentes personales grupales y takaful de protección personal a través de la red de MBSB, extendiendo la presencia de bancatakaful de Zurich hacia la clientela de banca islámica.
- Julio de 2026: El Ministerio de Finanzas de Malasia lanzó el piloto MediAsas en el Valle de Klang, con Prudential BSN Takaful, Etiqa Family Takaful y Syarikat Takaful Malaysia Keluarga entre los 6 operadores participantes. Las primas mensuales indicativas de MYR 60 (13,3 USD) a MYR 550 (122,2 USD) apuntan a un lanzamiento nacional en enero de 2027.
- Enero de 2026: Zurich Malaysia y Kenanga Investment Bank establecieron una asociación estratégica para distribuir seguros generales, takaful, seguros de vida y takaful familiar a través de las plataformas de distribución digital y orientadas al asesoramiento de Kenanga, con un esquema de takaful grupal exclusivo ofrecido a los clientes de Kenanga Investors.
Alcance del Informe del Mercado de Takaful de Malasia
| Takaful Familiar | Protección Familiar / Takaful de Vida |
| Takaful de Ahorro y Vinculado a Inversiones | |
| Takaful Médico y de Salud | |
| Takaful General | Takaful de Motor |
| Takaful de Propiedad e Incendio | |
| Takaful Marítimo y de Aviación | |
| Takaful de Ingeniería y Construcción | |
| Takaful de Responsabilidad Civil | |
| Takaful de Viaje y Accidentes Personales | |
| Takaful de Crédito y Otro Takaful General |
| Agentes y Corredores |
| Bancatakaful |
| Distribución Directa |
| Asociaciones Integradas, de Afinidad y Otras No Bancarias |
| Participantes Individuales y Minoristas |
| Pequeñas y Medianas Empresas |
| Grandes Corporaciones |
| Participantes Gubernamentales e Institucionales |
| Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) |
| Sur (Negeri Sembilan, Melaka, Johor) |
| Costa Este (Pahang, Terengganu, Kelantan) |
| Malasia Oriental (Sabah, Sarawak, W.P. Labuan) |
| Por Tipo de Takaful | Takaful Familiar | Protección Familiar / Takaful de Vida |
| Takaful de Ahorro y Vinculado a Inversiones | ||
| Takaful Médico y de Salud | ||
| Takaful General | Takaful de Motor | |
| Takaful de Propiedad e Incendio | ||
| Takaful Marítimo y de Aviación | ||
| Takaful de Ingeniería y Construcción | ||
| Takaful de Responsabilidad Civil | ||
| Takaful de Viaje y Accidentes Personales | ||
| Takaful de Crédito y Otro Takaful General | ||
| Por Canal de Distribución | Agentes y Corredores | |
| Bancatakaful | ||
| Distribución Directa | ||
| Asociaciones Integradas, de Afinidad y Otras No Bancarias | ||
| Por Tipo de Cliente | Participantes Individuales y Minoristas | |
| Pequeñas y Medianas Empresas | ||
| Grandes Corporaciones | ||
| Participantes Gubernamentales e Institucionales | ||
| Por Región | Central (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) | |
| Norte (Perlis, Kedah, Pulau Pinang, Perak) | ||
| Sur (Negeri Sembilan, Melaka, Johor) | ||
| Costa Este (Pahang, Terengganu, Kelantan) | ||
| Malasia Oriental (Sabah, Sarawak, W.P. Labuan) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del takaful de Malasia para 2032?
Se prevé que el mercado de Takaful de Malasia alcance los 5,50 mil millones de USD para 2032 desde los 4,20 mil millones de USD en 2026, con una CAGR del 5,2%.
¿Qué tipo de takaful crece más rápido en Malasia?
Se proyecta que el Takaful General crezca a una CAGR del 6,6% hasta 2032, respaldado por la cobertura de motor, incendio y accidentes personales.
¿Qué canal de distribución lidera las ventas de takaful en Malasia?
El bancatakaful lideró con el 53,8% de la distribución en 2026, mientras que se espera que las asociaciones integradas, de afinidad y otras no bancarias registren el crecimiento de canal más rápido.
¿Por qué los planes médicos y de salud enfrentan presión?
La inflación de los costos médicos alcanzó el 15% en 2024, mientras que el sector combinado de seguros y takaful registró MYR 3,6 mil millones (0,8 mil millones de USD) en pérdidas netas de suscripción en el segundo semestre de 2025.
¿Qué región de Malasia tiene las perspectivas de crecimiento de takaful más rápidas?
Se proyecta que Malasia Oriental crezca a una CAGR del 7,4% hasta 2032, respaldada por la penetración de recuperación, el acceso digital y la inversión en infraestructura.
¿Qué está dando forma a la competencia entre los operadores de takaful?
Los operadores compiten a través de asociaciones de bancatakaful, plataformas digitales, redes de atención médica, cumplimiento habilitado por tecnología y programas de protección asequible.