
Größe und Marktanteil des malaysischen Takaful-Markts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 4.20 Milliarden US-Dollar |
| Marktgröße (2027) | 4.5 Milliarden US-Dollar |
| Marktgröße (2032) | 5.80 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.50 % |
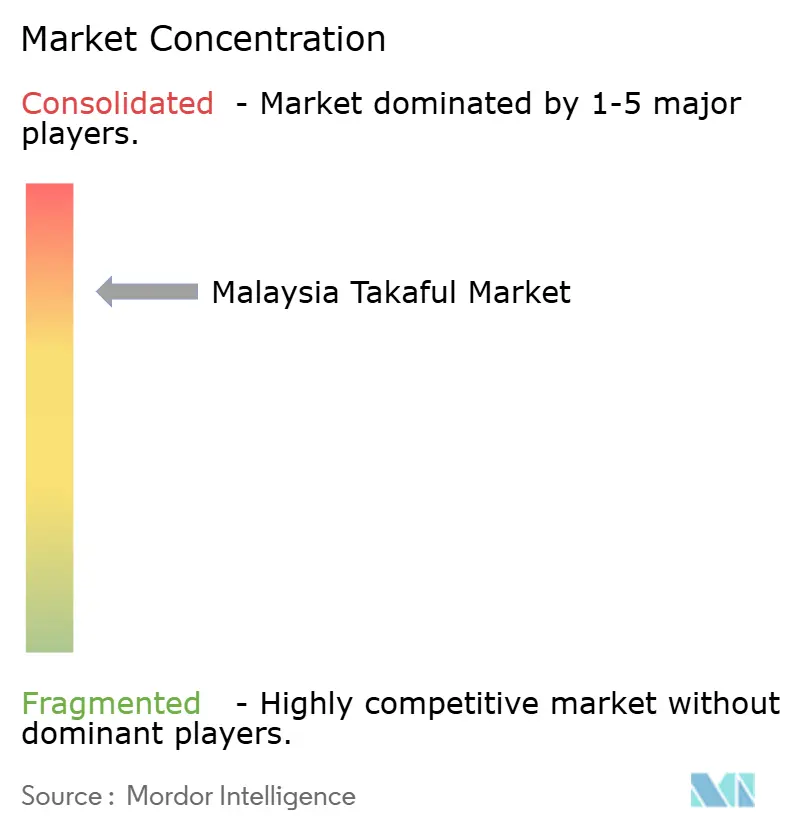
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des malaysischen Takaful-Markts durch Mordor Intelligence
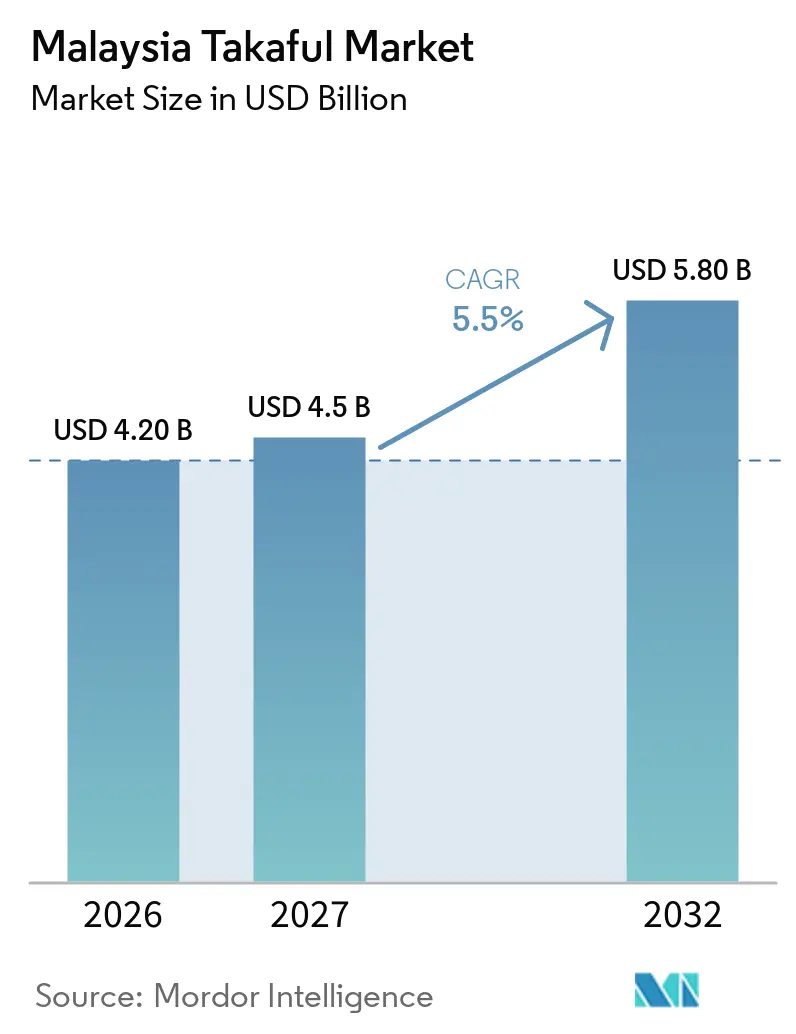
Die Größe des malaysischen Takaful-Markts wird voraussichtlich von 4,20 Milliarden USD im Jahr 2026 und 4,5 Milliarden USD im Jahr 2027 auf 5,80 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 5,5 % verzeichnen.
Die Nettobeiträge in der malaysischen Takaful-Branche stiegen 2024 um 9,8 % auf 19,0 Milliarden MYR (4,2 Milliarden USD), verglichen mit 17,3 Milliarden MYR im Jahr 2023. Im Jahr 2025 stiegen die Bruttobeiträge um 4,73 % auf 16,38 Milliarden MYR (3,6 Milliarden USD), was auf eine anhaltende Marktexpansion in moderaterem Tempo hindeutet. Die Vermögenswerte der Takaful-Branche erreichten bis Mitte 2025 62,54 Milliarden MYR (13,9 Milliarden USD), gegenüber 41,87 Milliarden MYR (9,3 Milliarden USD) im Jahr 2020, was die finanzielle Basis des Sektors stärkt. Unterdessen hielt die gesamte malaysische Versicherungs- und Takaful-Branche in der zweiten Jahreshälfte 2025 eine Kapitaladäquanzquote von 225 %, die über dem regulatorischen Mindeststandard der Bank Negara Malaysia von 130 % liegt, mit einem Überschusskapital von 43,8 Milliarden MYR (9,7 Milliarden USD). Diese Kapitalzahlen gelten für die kombinierte Versicherungs- und Takaful-Branche und nicht ausschließlich für Takaful-Betreiber. Das Marktwachstum wird durch Bancatakaful-Partnerschaften, die Nachfrage nach Kfz-Schutz und den digitalen Vertrieb gestützt, während steigende Gesundheitskosten und Schadensfälle den Druck auf Produkterschwinglichkeit, Preisgestaltung und Zeichnungsmargen erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Takaful-Typ entfiel auf Family Takaful (ohne Kranken- und Gesundheitsversicherung sowie Takaful) im Jahr 2026 ein Marktanteil von 47,3 % am malaysischen Takaful-Markt, während General Takaful bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen wird.
- Nach Vertriebskanal hielt Bancatakaful im Jahr 2026 einen Marktanteil von 53,8 % am malaysischen Takaful-Markt, während eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
- Nach Kundentyp entfielen auf Einzel- und Privatkunden im Jahr 2026 62,2 % des Marktanteils am malaysischen Takaful-Markt, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 7,1 % wachsen werden.
- Nach Geografie entfiel auf Zentralmalaysia im Jahr 2026 ein Marktanteil von 46,3 % am malaysischen Takaful-Markt, während Ostmalaysia bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im malaysischen Takaful-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Bancatakaful- Expansion | +0.8% | National, mit der höchsten Dichte in Zentralmalaysia und Nordmalaysia | Mittelfristig (2–4 Jahre) |
| Schutzlücken im Bereich Familie | +0.7% | National, mit konzentrierter Relevanz in Ostmalaysia und der Ostküste | Langfristig (≥ 4 Jahre) |
| Mikrotakaful und erschwinglicher Schutz | +0.5% | National, mit frühem Traktionspotenzial in B40-Gemeinschaften in allen 5 Regionen | Mittelfristig (2–4 Jahre) |
| Digitaler Vertrieb und digitale Betreiber | +0.9% | National, mit Ausstrahlungseffekten nach Ostmalaysia durch mobilen Erstzugang | Mittelfristig (2–4 Jahre) |
| Kfz-Nachfrage und Kfz-Marktreform | +0.8% | National, mit der höchsten Dichte in Zentralmalaysia und Südmalaysia | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Kranken- und Gesundheitsschutz | +0.6% | National, mit der größten Relevanz in städtischen Ballungsräumen Zentralmalaysias und Nordmalaysias | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Bancatakaful als zentralem Takaful-Vertriebskanal
Bancatakaful bleibt ein wichtiger Vertriebskanal für Family-Takaful-Produkte, indem er finanziellen Schutz mit Bankbeziehungen verknüpft, einschließlich Hypothekenfinanzierung, Privatfinanzierung und Privatkundengeschäft. Syarikat Takaful Malaysia Keluarga Berhad meldete 2024 ein Wachstum von 17,1 % im kreditbezogenen Family-Takaful-Neugeschäft, was die Branchenwachstumsrate von 8,7 % übertraf, unterstützt durch Partnerschaften mit 18 Banken. Im August 2026 berichteten Prudential BSN Takaful und Bank Simpanan Nasional, dass ihre Partnerschaft mehr als 600.000 Kunden finanziellen Schutz bot, mit einer gedeckten Grundsumme von über 47,9 Milliarden MYR (10,6 Milliarden USD)[1]. Diese Partnerschaften verdeutlichen die Fähigkeit des Kanals, Schutz über etablierte Bankbeziehungen zu vertreiben. Die Betreiber müssen jedoch auch beratungsgestützte und regelmäßige Beitragsprodukte entwickeln, um das Kundenengagement über kreditgebundene Deckungen hinaus aufrechtzuerhalten.
Anhaltende Schutzlücken im Bereich Leben und Family Takaful bei unterversorgten Malaysierinnen und Malaysiern
Schutzlücken schaffen eine langfristige Chance für den malaysischen Takaful-Markt, insbesondere bei einkommensschwachen Haushalten und unterversorgten Gemeinschaften. Die Bank Negara Malaysia hob 2024 hervor, dass nur etwa zwei von fünf Malaysierinnen und Malaysiern über einen Lebensschutz verfügten, während viele bestehende Versicherungsnehmer auch unzureichenden Schutz gegen wesentliche Lebensereignisse hatten. Im Jahr 2025 erweiterte die BNM ihre Sozialfinanzierungsinitiativen durch iTEKAD Protection, das darauf abzielt, den Zugang zu erschwinglichem Schutz für Kleinstunternehmer und andere gefährdete Gruppen zu verbessern[2]. Zwei Takaful-Betreiber begannen im Dezember 2025 mit der Einführung ihrer Angebote. Diese Initiativen bieten einen zusätzlichen Weg zur Ausweitung des Schutzes über etablierte städtische und bankgestützte Vertriebsnetze hinaus, obwohl eine breitere Akzeptanz von Erschwinglichkeit, Bewusstsein und zugänglichen Schadensdiensten abhängen wird.
Wachstum von Mikrotakaful und Initiativen für erschwinglichen Schutz
Staatlich unterstützte Mikrotakaful-Initiativen helfen dabei, Erschwinglichkeitshürden bei einkommensschwachen Haushalten und Kleinunternehmern zu überwinden. Im Rahmen des Haushaltsplans 2025 stellte die Regierung 5 Millionen MYR (1,1 Millionen USD) über iTEKAD bereit, um die jährlichen Takaful-Beiträge von Kleinstunternehmern zu subventionieren[3]. Außerdem wurden Perlindungan-Tenang-Gutscheine im Wert von 30 MYR (6,7 USD) für berechtigte Sumbangan-Tunai-Rahmah-Empfänger eingeführt, um den Kauf erschwinglicher Mikroversicherungs- und Mikrotakaful-Produkte zu ermöglichen. Zuvor hatten Prudential BSN Takaful und die Implementierungskoordinierungseinheit des Büros des Premierministers das Skim Insurans Kesejahteraan Rakyat 2.0 im August 2024 neu aufgelegt und die Deckung auf 300.000 Begünstigte mit einem Beitragswert von 16,5 Millionen MYR (3,7 Millionen USD) ausgeweitet. Diese Initiativen unterstützen die Marktexpansion, indem sie die anfänglichen Schutzkosten senken und den Zugang für gefährdete Haushalte vereinfachen. Ein nachhaltiges Wachstum wird jedoch von anhaltender Erschwinglichkeit, Kundenbewusstsein und der Fähigkeit abhängen, die Teilnahme über subventionierte Einschreibungen hinaus aufrechtzuerhalten.
Digitalisierung des Takaful-Vertriebs und Entstehung digitaler Takaful-Betreiber
Der digitale Vertrieb schafft Möglichkeiten für Takaful-Betreiber, die Kundenreichweite zu verbessern, Kaufprozesse zu vereinfachen und Segmente zu bedienen, die über traditionelle agentengestützte Kanäle weniger zugänglich sind. Der Lizenzierungsrahmen der Bank Negara Malaysia für digitale Versicherer und Takaful-Betreiber sieht ein Antragsfenster vom 2. Januar 2025 bis zum 31. Dezember 2026 vor und schafft damit einen regulatorischen Weg für neue digital-first-Geschäftsmodelle[4]. Etablierte Betreiber weiten auch den digitalen Vertrieb aus. Syarikat Takaful Malaysia Keluarga berichtete, dass ihr Marktanteil im Bereich Family-Takaful-Neugeschäft mit regelmäßigen Beiträgen im Privatkundenbereich von 0,8 % im Jahr 2022 auf rund 7 % im vierten Quartal 2025 gestiegen ist, wobei das Wachstum durch ihre digitale Plattform Kaotim, Bancatakaful-Beratung und Filialvertrieb unterstützt wurde. Dieser Fortschritt verdeutlicht das Potenzial digitaler Kanäle zur Unterstützung der Kundengewinnung und zur Erweiterung des Zugangs zu Schutzprodukten. Eine weitere Expansion wird von effektivem digitalem Onboarding, klaren Produktoffenlegungen und zugänglichem Schadenssupport abhängen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Inflation der Gesundheitskosten und Repricing-Druck | -1.2% | National, mit der höchsten Exposition in städtischen Gebieten Zentralmalaysias und Nordmalaysias | Kurzfristig (≤ 2 Jahre) |
| Produktkomplexität und Lücken in der Finanzkompetenz | -0.6% | National, mit größerer Relevanz in Ostmalaysia, der Ostküste und ländlichen Gemeinschaften | Langfristig (≥ 4 Jahre) |
| Bancatakaful- Persistenz und Eignungsherausforderungen | -0.5% | National, konzentriert in Bundesstaaten mit hoher Bancatakaful-Durchdringung | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeits- beschränkungen | -0.4% | Ostmalaysia, die Ostküste und B40-Gemeinschaften landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Inflation der Gesundheitskosten und Repricing-Druck im Bereich Gesundheits-Takaful
Steigende Gesundheitskosten belasten die Erschwinglichkeit von Gesundheits-Takaful und die Zeichnungsleistung der Betreiber. Die malaysische Kranken- und Gesundheitsversicherungs- und Takaful-Branche verzeichnete zwischen 2021 und 2023 eine kumulative Inflation der Krankheitsschadenskosten von 56 %, während die Inflation der Gesundheitskosten 2024 15 % erreichte. Das Schadenwachstum hat den Druck auf die Betreiber erhöht, Beiträge anzupassen, was bei Versicherungsnehmern Bedenken hinsichtlich der Erschwinglichkeit auslöst. Im Dezember 2024 führte die Bank Negara Malaysia Übergangsmaßnahmen ein, die verlangen, dass Beitragsanpassungen im Zusammenhang mit der Inflation der Krankheitsschadenkosten über mindestens drei Jahre bis Ende 2026 gestreckt werden, wobei erwartet wird, dass mindestens 80 % der betroffenen Versicherungsnehmer jährliche Anpassungen unter 10 % erfahren. Im Juli 2026 kündigte die Regierung das MediAsas-Pilotprogramm an, vor einem geplanten landesweiten Rollout im Januar 2027, um erschwinglicheren Gesundheitsschutz zu bieten und Reformen der Gesundheitskosten zu unterstützen. Diese Maßnahmen können den unmittelbaren Druck mildern, stellen jedoch auch die Herausforderung dar, Erschwinglichkeit mit nachhaltiger Schadendeckung in Einklang zu bringen.
Erschwinglichkeitsbeschränkungen bei unterversorgten und einkommensschwachen Verbrauchern
Erschwinglichkeit bleibt eine Hürde für eine breitere Takaful-Beteiligung bei einkommensschwachen Haushalten, Kleinstunternehmern und Gig-Arbeitern, insbesondere wenn regelmäßige Beiträge mit wesentlichen Lebenshaltungskosten konkurrieren. Die Bank Negara Malaysia identifiziert die Ausweitung des Zugangs zu erschwinglichem Schutz als Priorität, während die Regierung im Rahmen des Haushaltsplans 2025 eine Zuweisung von 5 Millionen MYR (1,1 Millionen USD) einführte, um jährliche Takaful-Beiträge für Kleinstunternehmer über iTEKAD zu subventionieren. Im September 2025 stellte das Perlindungan-Tenang-Voucher-3.0-Programm berechtigten Sumbangan-Tunai-Rahmah-Empfängern auch Gutscheine im Wert von 30 MYR (6,7 USD) zur Verfügung, um den Kauf erschwinglicher Versicherungs- und Takaful-Produkte zu unterstützen. Die Regierung stellte im Rahmen des Haushaltsplans 2025 60 Millionen MYR (13,4 Millionen USD) für das Gutscheinprogramm bereit, was die anhaltende politische Unterstützung für den Schutz einkommensschwacher Haushalte widerspiegelt. Darüber hinaus wurde iTEKAD Protection eingeführt, um Kleinstunternehmern und Gig-Arbeitern, die Risiken wie Krankheit und Einkommensverlust ausgesetzt sind, erschwinglichen Schutz zu bieten. Diese Initiativen zeigen Bemühungen, Erschwinglichkeits- und Zugangshürden zu überwinden; ein nachhaltiges Marktwachstum wird jedoch davon abhängen, ob Takaful-Betreiber relevante Deckungen zu Beitragsniveaus anbieten können, die Kunden über subventionierte Einschreibungen hinaus aufrechterhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Takaful-Typ: Kfz- und Gesundheitsbeschleunigung bei reifendem Family-Takaful
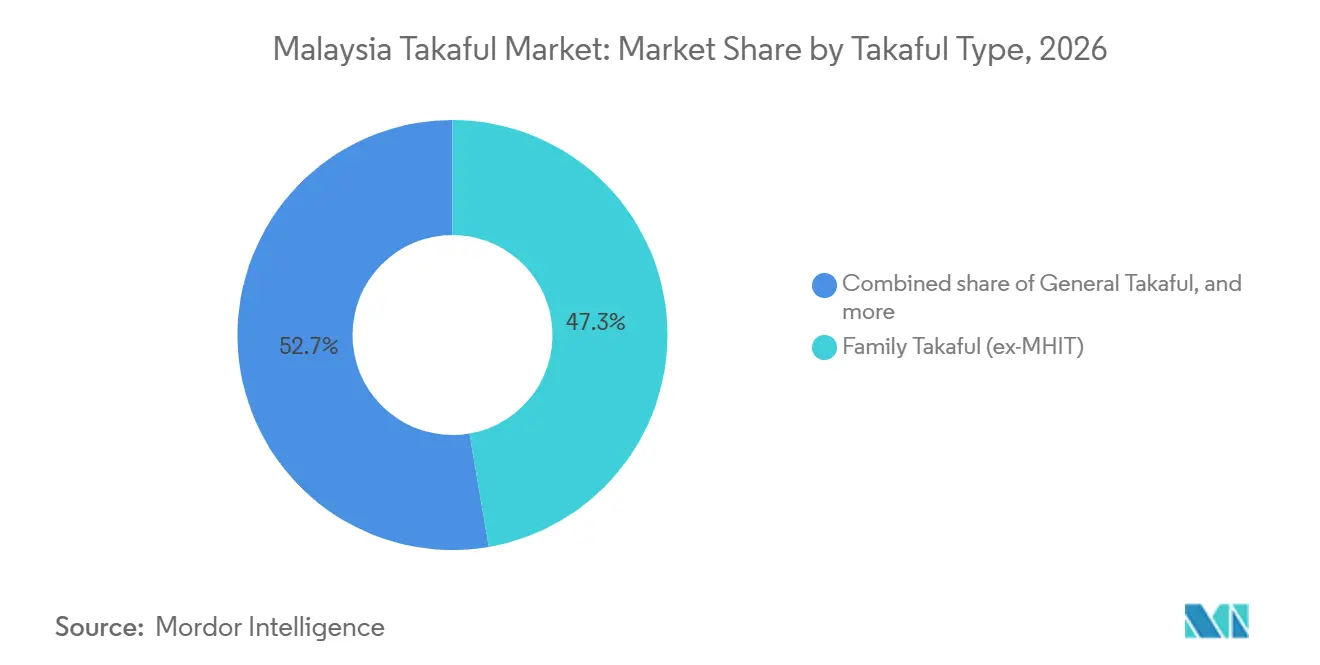
Family Takaful, ohne Kranken- und Gesundheits-Takaful, hielt 2026 einen Anteil von 47,3 % am malaysischen Takaful-Markt. Die Neugeschäftsbeiträge blieben 2025 mit 9,74 Milliarden MYR (2,2 Milliarden USD) weitgehend stabil, verglichen mit 9,73 Milliarden MYR (2,2 Milliarden USD) im Jahr 2024, während die laufenden Beiträge auf 10,15 Milliarden MYR (2,3 Milliarden USD) von 9,62 Milliarden MYR (2,2 Milliarden USD) stiegen. Die gedeckte Summe unter laufenden Family-Takaful-Zertifikaten stieg 2025 um 4,47 % auf 1,62 Billionen MYR (360 Milliarden USD). Diese Zahlen spiegeln die anhaltende Nachfrage nach Familienschutz, Spar- und anlagegebundenen Produkten wider, obwohl stabile Neugeschäftsbeiträge darauf hinweisen, dass die Betreiber die Kundengewinnung und Zertifikatsbindung noch stärken müssen.
General Takaful wird voraussichtlich der am schnellsten wachsende Takaful-Typ sein, mit einem CAGR von 6,6 % bis 2032. Im Jahr 2025 erzielte Kfz-Takaful 4,59 Milliarden MYR (1,02 Milliarden USD) an Brutto-Schriftbeiträgen, was 68,89 % der General-Takaful-Beiträge ausmacht. Sach- und Feuer-Takaful verzeichneten ebenfalls Wachstum, wobei die Feuer-Takaful-Beiträge 1,11 Milliarden MYR (0,25 Milliarden USD) erreichten, ein Anstieg von 10,43 %, während die Reise- und Unfallschutz-Takaful-Beiträge 422,67 Millionen MYR (94 Millionen USD) erreichten, ein Anstieg von 8,93 %. Steigende Fahrzeugverkäufe, Sachexposition und die Nachfrage nach persönlichem Schutz bieten General-Takaful-Betreibern Möglichkeiten zur Erweiterung ihrer Portfolios.
Nach Vertriebskanal: Bancatakaful-Dominanz verdeckt einen strukturellen Wandel
Bancatakaful machte 2026 53,8 % des malaysischen Takaful-Markts aus und ist damit der größte Vertriebskanal. Seine Bedeutung ist besonders im Family Takaful evident; Banken bieten Kunden über etablierte Finanzbeziehungen Zugang und können Familienschutz- und kreditgebundene Zertifikate neben Wohnungsbaufinanzierung und Privatfinanzierung vertreiben. Die Betreiber müssen jedoch das Kundenengagement über die ursprüngliche Finanzierungstransaktion hinaus aufrechterhalten, um anhaltenden Schutz zu fördern und die Abhängigkeit vom kreditgebundenen Geschäft zu reduzieren.
Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften werden voraussichtlich der am schnellsten wachsende Vertriebskanal sein, mit einem CAGR von 8,6 % bis 2032. Partnerschaften mit digitalen Plattformen, Telekommunikationsanbietern, Arbeitgebern und anderen kundenorientierten Organisationen können Takaful-Betreibern helfen, Kunden über Bankfilialen und traditionelle Agentennetzwerke hinaus zu erreichen. Der internetbasierte Vertrieb entwickelt sich ebenfalls, was auf eine schrittweise digitale Akzeptanz im General Takaful hindeutet, während Agenten und Makler weiterhin eine wichtige Rolle bei der Erläuterung von Deckungen, Ausschlüssen und Schadensbedingungen spielen.
Nach Kundentyp: Privatkundengeschäft behält den Kern, während kleine und mittlere Unternehmen das Jahrzehnt prägen
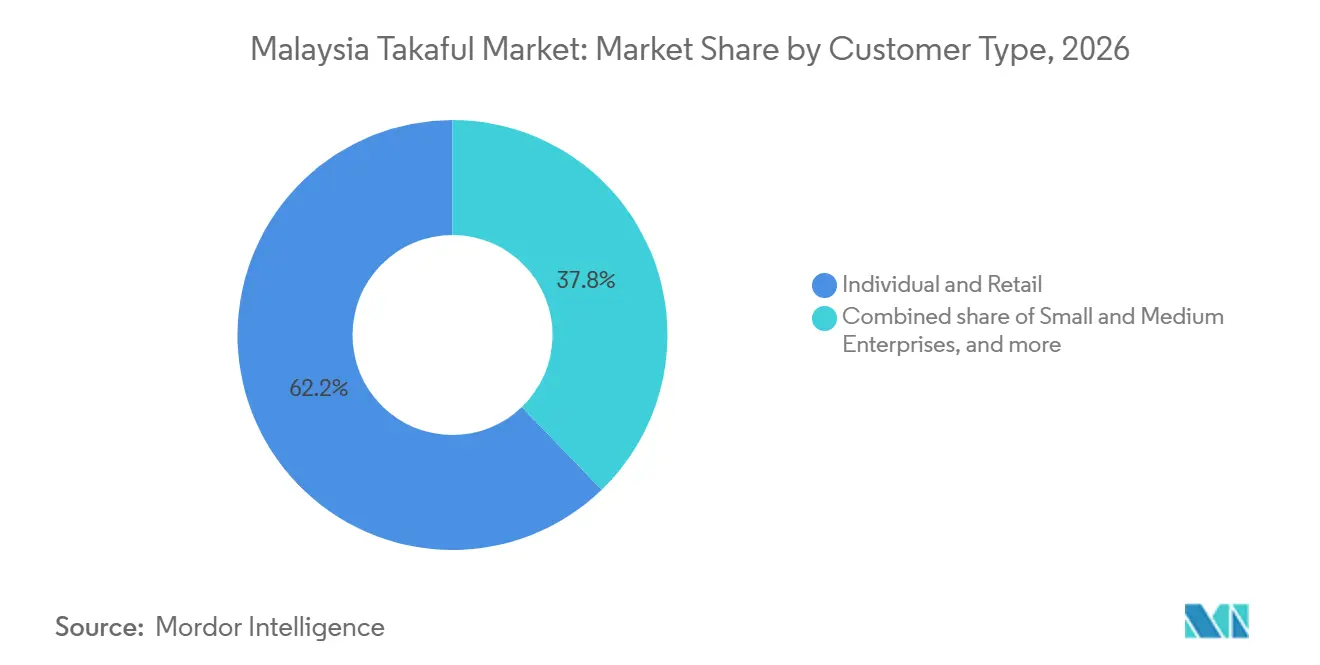
Einzel- und Privatkunden machten 2026 62,2 % des malaysischen Takaful-Markts aus. Die Nachfrage dieser Kundengruppe umfasst persönlichen und familiären Schutz, Spar- und anlagegebundene Zertifikate, Kranken- und Gesundheitsschutz sowie allgemeine Schutzprodukte wie Kfz- und Unfallschutz-Takaful. Laufende Family-Takaful-Zertifikate stiegen Ende 2025 auf 6,74 Millionen von 6,69 Millionen im Jahr 2024, obwohl die Zahl der ausgestellten neuen Zertifikate von 993.393 auf 861.956 zurückging. Dies unterstreicht die Bedeutung von Kundengewinnung, Zertifikatsbindung und zugänglichen Produktangeboten für individuelle Schutzbedürfnisse.
Kleine und mittlere Unternehmen werden voraussichtlich der am schnellsten wachsende Kundentyp sein, mit einem CAGR von 7,1 % bis 2032. Kleinere Unternehmen bieten Möglichkeiten für Mitarbeiterschutz, Gruppen-Family-Takaful, Gesundheitsleistungen und allgemeine Deckung für Unternehmensanlagen und betriebliche Risiken. Digital verwaltete Gruppenpläne und einfachere Kaufprozesse können dazu beitragen, administrative Hürden für kleinere Arbeitgeber zu senken. Staatliche und institutionelle Initiativen, einschließlich iTEKAD Protection, können auch den Zugang zu Schutz für berechtigte Kleinstunternehmer unterstützen. Ein nachhaltiges Wachstum wird davon abhängen, Produkte auf Unternehmensgröße, Arbeitskräftebedarf und Erschwinglichkeit abzustimmen, während Großunternehmen sowie staatliche und institutionelle Teilnehmer weiterhin eigenständige Kundengruppen mit Nachfrage nach größeren Mitarbeiterleistungen und kommerziellem Schutz darstellen.
Geografische Analyse
Zentralmalaysia machte 2026 46,3 % des Marktwerts des malaysischen Takaful-Markts aus. Selangor, Kuala Lumpur und Putrajaya bilden eine bedeutende Konzentration städtischer Haushalte, Unternehmen und Finanzdienstleister, die die Nachfrage nach Family Takaful, Kranken- und Gesundheitsschutz, Kfz-Deckung und Unternehmenspolizzen unterstützen. Das Klang Valley ist auch der Standort des MediAsas-Pilotprojekts, das von Ende Juli bis Oktober 2026 mit sechs teilnehmenden Versicherern und Takaful-Betreibern sowie ausgewählten Privatkliniken laufen soll. MediAsas soll einen erschwinglicheren Basis-Kranken- und Gesundheitsversicherungs- und Takaful-Plan vor einem geplanten nationalen Rollout im Januar 2027 testen. Zentralmalaysia wird daher wahrscheinlich das größte Wertzentrum bleiben, obwohl sein künftiges Wachstum von Erschwinglichkeit, Produktakzeptanz und Bindung abhängen wird.
Nord- und Südmalaysia haben Nachfragepotenzial aus Fertigung, Handel, Logistik und grenzüberschreitender Wirtschaftstätigkeit, was Kfz-Schutz, gewerbliche Sachversicherung, Ingenieurwesen und Gruppen-Takaful unterstützt. Johor ist ein besonders wichtiger Wachstumsstandort nach der Einrichtung der Johor-Singapur-Sonderwirtschaftszone im Januar 2025, die Investitionen in Fertigung, Logistik, Finanzdienstleistungen und andere Sektoren anstrebt. Diese Entwicklungen könnten Möglichkeiten für gewerbliche und mitarbeiterbezogene Deckungen schaffen, obwohl die Auswirkungen auf Takaful-Beiträge von der tatsächlichen Unternehmensbildung und Versicherungsaufnahme abhängen werden. An der Ostküste schaffen Landwirtschaft, Fischerei und die Exposition gegenüber wetterbedingten Störungen potenzielle Nachfrage nach persönlichem Schutz, Kfz-, Sach- und Unternehmensdeckung.
Ostmalaysia wird voraussichtlich das am schnellsten wachsende regionale Segment sein, mit einem CAGR von 7,4 % bis 2032. Sabah und Sarawak bieten Möglichkeiten zur Ausweitung des Haushaltsschutzes und des kommerziellen Takaful, da sich Infrastruktur, Geschäftstätigkeit und Vertriebszugang entwickeln; Labuan trägt auch eine Offshore-Finanzdienstleistungsdimension bei. Malaysias 13. Malaysia-Plan umfasst 2026–2030 und bietet einen aktuellen politischen Rahmen für nationale Entwicklung und Investitionen, der den 12. Malaysia-Plan ersetzt, der 2021–2025 abdeckte. Diese Entwicklungen können einen breiteren Zugang zu Takaful unterstützen, insbesondere dort, wo Vertrieb und Betreuung bisher schwieriger waren.
Wettbewerbslandschaft
Der malaysische Takaful-Markt ist konzentriert, wobei etablierte Betreiber bedeutende Positionen im Family- und General-Takaful halten, während der Wettbewerb unter mehreren Anbietern aktiv bleibt. Syarikat Takaful Malaysia Keluarga steigerte seinen Anteil am Family-Takaful-Neugeschäft im Geschäftsjahr 2025 auf 27,9 % von 26,4 % im Jahr 2024 und hielt Mitte 2025 einen Anteil von 23 % am General Takaful. Das Unternehmen meldete im Geschäftsjahr 2025 Takaful-Einnahmen von 3,78 Milliarden MYR (840 Millionen USD) und einen Gewinn vor Zakat und Steuern von 616 Millionen MYR (136,9 Millionen USD), gefolgt von 158,2 Millionen MYR (35,2 Millionen USD) Gewinn vor Zakat und Steuern im ersten Quartal 2026. Bancatakaful-Partnerschaften, LPPSA-gebundene Deckung und die digitale Plattform Kaotim unterstützen seine Wettbewerbsposition. AIA Public Takaful, Prudential BSN Takaful, Etiqa und andere etablierte Betreiber konkurrieren um Kunden durch Bankvertrieb, Agentennetzwerke und Produktangebote.
Technologie und strategische Partnerschaften werden zu immer wichtigeren Wettbewerbsdifferenzierern im malaysischen Takaful-Markt. Das Great-Journey-Gesundheitsnetzwerk von Great Eastern Takaful verbindet Krankenhäuser und Kliniken, um koordinierte Versorgung zu unterstützen und den Zugang zu Gesundheitsdienstleistungen zu verbessern. Takaful Malaysia Am ist eine Partnerschaft mit Handshakes Technology eingegangen, um das Kunden-Onboarding und die Überwachung durch Informationen zu wirtschaftlichem Eigentum und unternehmerische Risikoaufklärung zu stärken. Im Juli 2026 kündigten Zurich Malaysia und MBSB Bank eine Bancatakaful-Partnerschaft an, die Hausbesitzer-, Gruppen-Unfall- und Privatschutzprodukte abdeckt. Diese Entwicklungen zeigen, dass Betreiber nicht nur über Preisgestaltung und Produktbreite, sondern auch über Gesundheitszugang, technologiegestützte Compliance und breitere Vertriebsreichweite konkurrieren.
Digitaler Vertrieb, Kleinstunternehmensschutz, ländlicher Zugang in Ostmalaysia und eingebettete Partnerschaften jenseits des traditionellen Bankwesens bleiben potenzielle Wachstumsbereiche. Mobiles Onboarding, vereinfachte Zeichnung und erschwingliche Beitragsoptionen könnten Betreibern helfen, unterversorgte Einzelpersonen und Kleinunternehmen zu erreichen. Alle lizenzierten Betreiber unterliegen weiterhin dem malaysischen Islamischen Finanzdienstleistungsgesetz 2013 und den geltenden Scharia-Governance-Anforderungen, die einen gemeinsamen regulatorischen Rahmen für Produktentwicklung und Wettbewerb bieten.
Branchenführer im malaysischen Takaful-Markt
-
Prudential BSN Takaful Berhad
-
Takaful Ikhlas Family Berhad
-
Etiqa Family Takaful Berhad
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Great Eastern Takaful Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Prudential BSN Takaful und BSN lancierten BSN Takaful Legasi, eine Family-Takaful-Lösung, die über 600.000 BSN-Kunden mit einer Gesamtdeckungssumme von über 47,9 Milliarden MYR (10,6 Milliarden USD) absichert und die Reichweite der Bancatakaful-Partnerschaft in die Nachlassplanung und den langfristigen Schutz für Privatkunden ausdehnt.
- Juli 2026: MBSB Bank und Zurich General Takaful Malaysia schlossen eine Bancatakaful-Partnerschaft und bieten Hausbesitzer-, Gruppen-Unfall- und Personal-Sentinel-Takaful-Produkte im gesamten MBSB-Netzwerk an, wodurch Zurichs Bancatakaful-Präsenz auf islamische Bankkundschaft ausgeweitet wird.
- Juli 2026: Das malaysische Finanzministerium startete den MediAsas-Piloten im Klang Valley, mit Prudential BSN Takaful, Etiqa Family Takaful und Syarikat Takaful Malaysia Keluarga unter 6 teilnehmenden Betreibern. Indikative monatliche Prämien von 60 MYR (13,3 USD) bis 550 MYR (122,2 USD) zielen auf einen landesweiten Rollout im Januar 2027 ab.
- Januar 2026: Zurich Malaysia und Kenanga Investment Bank schlossen eine strategische Partnerschaft zur Verteilung von allgemeiner Versicherung, Takaful, Lebensversicherung und Family Takaful über Kenagas beratungsgestützte und digitale Vertriebsplattformen, mit einem exklusiven Gruppen-Takaful-Programm für Kunden von Kenanga Investors.
Berichtsumfang des malaysischen Takaful-Markts
| Family Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | |
| Kranken- und Gesundheits-Takaful | |
| General Takaful | Kfz-Takaful |
| Sach- und Feuer-Takaful | |
| See- und Luftfahrt-Takaful | |
| Ingenieur- und Bau-Takaful | |
| Haftpflicht-Takaful | |
| Reise- und Unfallschutz-Takaful | |
| Kredit- und sonstiges General-Takaful |
| Agenten und Makler |
| Bancatakaful |
| Direktvertrieb |
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften |
| Einzel- und Privatkunden |
| Kleine und mittlere Unternehmen |
| Großunternehmen |
| Staatliche und institutionelle Teilnehmer |
| Zentral (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) |
| Süd (Negeri Sembilan, Melaka, Johor) |
| Ostküste (Pahang, Terengganu, Kelantan) |
| Ostmalaysia (Sabah, Sarawak, W.P. Labuan) |
| Nach Takaful-Typ | Family Takaful | Familienschutz / Lebens-Takaful |
| Spar- und anlagegebundenes Takaful | ||
| Kranken- und Gesundheits-Takaful | ||
| General Takaful | Kfz-Takaful | |
| Sach- und Feuer-Takaful | ||
| See- und Luftfahrt-Takaful | ||
| Ingenieur- und Bau-Takaful | ||
| Haftpflicht-Takaful | ||
| Reise- und Unfallschutz-Takaful | ||
| Kredit- und sonstiges General-Takaful | ||
| Nach Vertriebskanal | Agenten und Makler | |
| Bancatakaful | ||
| Direktvertrieb | ||
| Eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften | ||
| Nach Kundentyp | Einzel- und Privatkunden | |
| Kleine und mittlere Unternehmen | ||
| Großunternehmen | ||
| Staatliche und institutionelle Teilnehmer | ||
| Nach Region | Zentral (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) | |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) | ||
| Süd (Negeri Sembilan, Melaka, Johor) | ||
| Ostküste (Pahang, Terengganu, Kelantan) | ||
| Ostmalaysia (Sabah, Sarawak, W.P. Labuan) | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der malaysische Takaful-Markt bis 2032 erreichen?
Der malaysische Takaful-Markt wird bis 2032 voraussichtlich 5,50 Milliarden USD von 4,20 Milliarden USD im Jahr 2026 erreichen, bei einem CAGR von 5,2 %.
Welcher Takaful-Typ wächst in Malaysia am schnellsten?
General Takaful wird bis 2032 voraussichtlich mit einem CAGR von 6,6 % wachsen, unterstützt durch Kfz-, Feuer- und Unfallschutzdeckungen.
Welcher Vertriebskanal führt den Takaful-Vertrieb in Malaysia an?
Bancatakaful führte 2026 mit einem Vertriebsanteil von 53,8 %, während eingebettete, Affinitäts- und sonstige Nicht-Bank-Partnerschaften das schnellste Kanalwachstum verzeichnen sollen.
Warum stehen Kranken- und Gesundheitspläne unter Druck?
Die Inflation der Gesundheitskosten erreichte 2024 15 %, während der kombinierte Versicherungs- und Takaful-Sektor in der zweiten Jahreshälfte 2025 Netto-Zeichnungsverluste von 3,6 Milliarden MYR (0,8 Milliarden USD) verzeichnete.
Welche malaysische Region hat die schnellste Takaful-Wachstumsprognose?
Ostmalaysia wird bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen, unterstützt durch aufholende Durchdringung, digitalen Zugang und Infrastrukturinvestitionen.
Was prägt den Wettbewerb unter Takaful-Betreibern?
Betreiber konkurrieren durch Bancatakaful-Partnerschaften, digitale Plattformen, Gesundheitsnetzwerke, technologiegestützte Compliance und erschwingliche Schutzprogramme.