
Taille et part du marché du Takaful en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
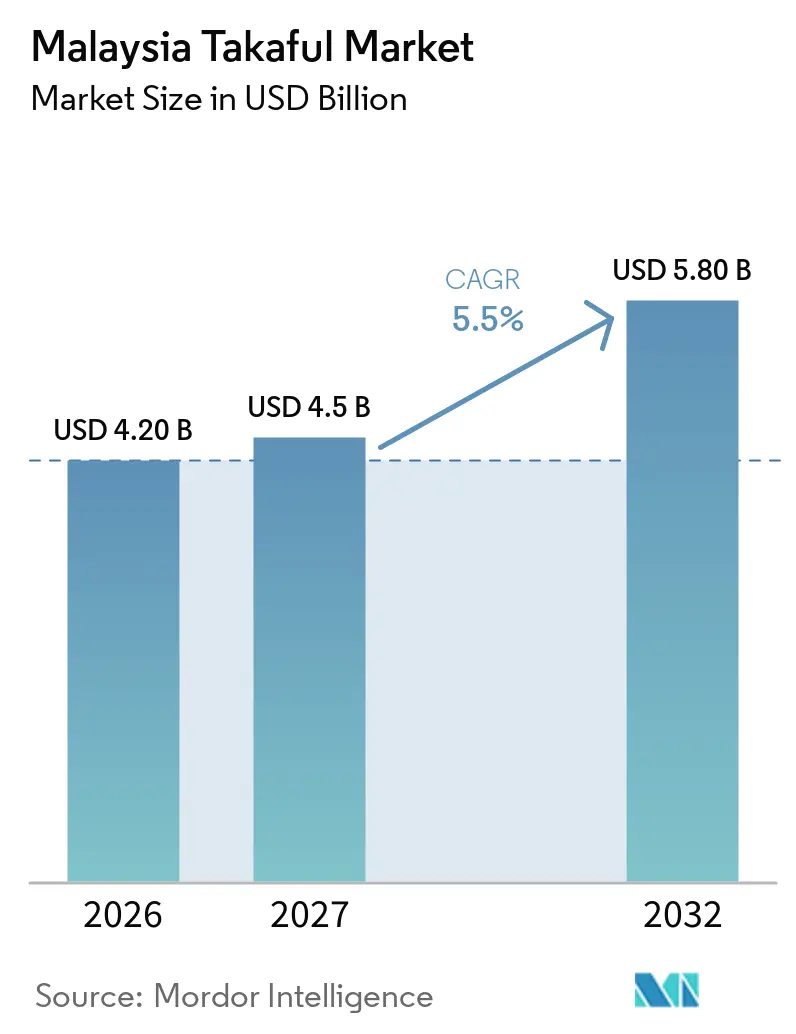
| Taille du marché de l'année de base (2026) | 4.20 Milliards de dollars |
| Taille du Marché (2027) | 4.5 Milliards de dollars |
| Taille du Marché (2032) | 5.80 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.50 % |
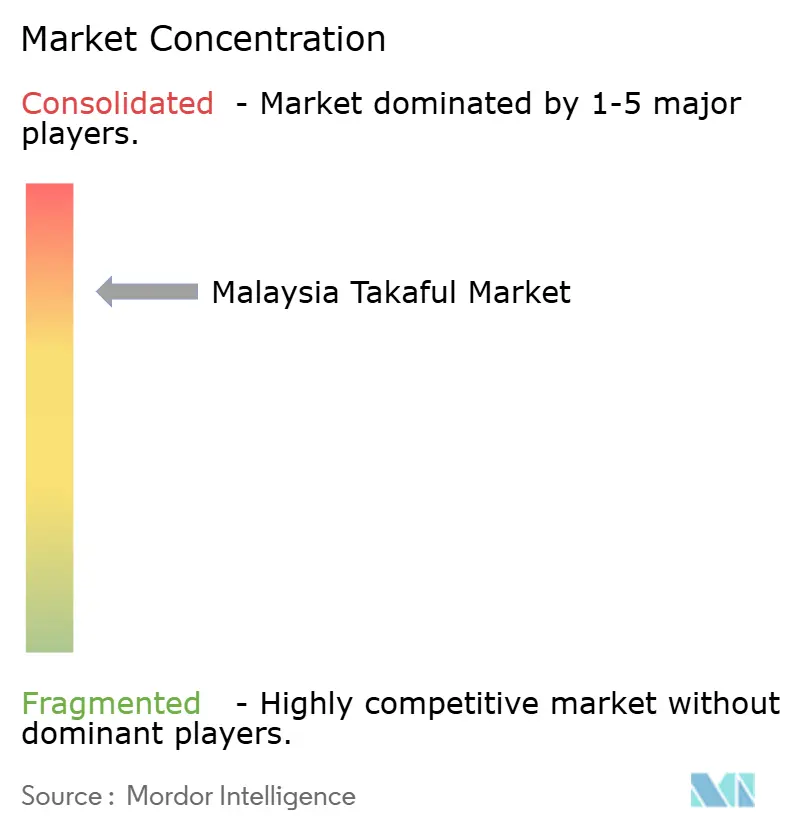
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Takaful en Malaisie par Mordor Intelligence
La taille du marché du Takaful en Malaisie devrait s'étendre de 4,20 milliards USD en 2026 et 4,5 milliards USD en 2027 à 5,80 milliards USD d'ici 2032, enregistrant un CAGR de 5,5 % entre 2027 et 2032.
Les contributions nettes dans le secteur du Takaful en Malaisie ont augmenté de 9,8 % pour atteindre 19,0 milliards MYR (4,2 milliards USD) en 2024, contre 17,3 milliards MYR en 2023. En 2025, les contributions brutes ont augmenté de 4,73 % pour atteindre 16,38 milliards MYR (3,6 milliards USD), indiquant une expansion continue du marché à un rythme plus modéré. Les actifs du secteur Takaful ont atteint 62,54 milliards MYR (13,9 milliards USD) à mi-2025, contre 41,87 milliards MYR (9,3 milliards USD) en 2020, renforçant la base financière du secteur. Par ailleurs, le secteur malaisien global de l'assurance et du Takaful a maintenu un ratio d'adéquation des fonds propres de 225 % au second semestre 2025, au-dessus du minimum réglementaire de 130 % fixé par Bank Negara Malaysia, avec un excédent de fonds propres de 43,8 milliards MYR (9,7 milliards USD). Ces chiffres de capital s'appliquent au secteur combiné de l'assurance et du Takaful plutôt qu'aux seuls opérateurs Takaful. La croissance du marché est soutenue par les partenariats Bancatakaful, la demande de protection automobile et la distribution numérique, tandis que la hausse des coûts médicaux et des sinistres exerce une pression sur l'accessibilité des produits, la tarification et les marges de souscription.
Points clés du rapport
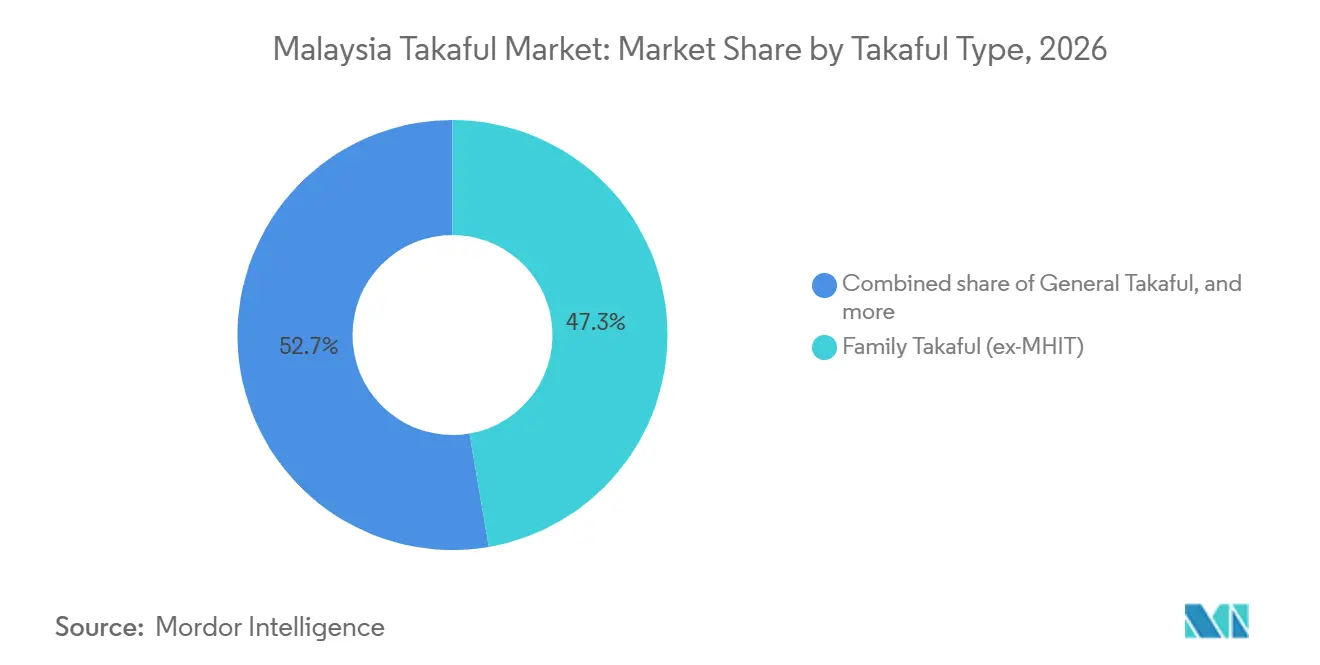
- Par type de Takaful, le Takaful familial hors assurance médicale et santé a capturé 47,3 % de la part du marché du Takaful en Malaisie en 2026, tandis que le Takaful général devrait croître à un CAGR de 6,6 % jusqu'en 2032.
- Par canal de distribution, le Bancatakaful a détenu 53,8 % de la part du marché du Takaful en Malaisie en 2026, tandis que les partenariats intégrés, d'affinité et autres partenariats hors banque devraient croître à un CAGR de 8,6 % jusqu'en 2032.
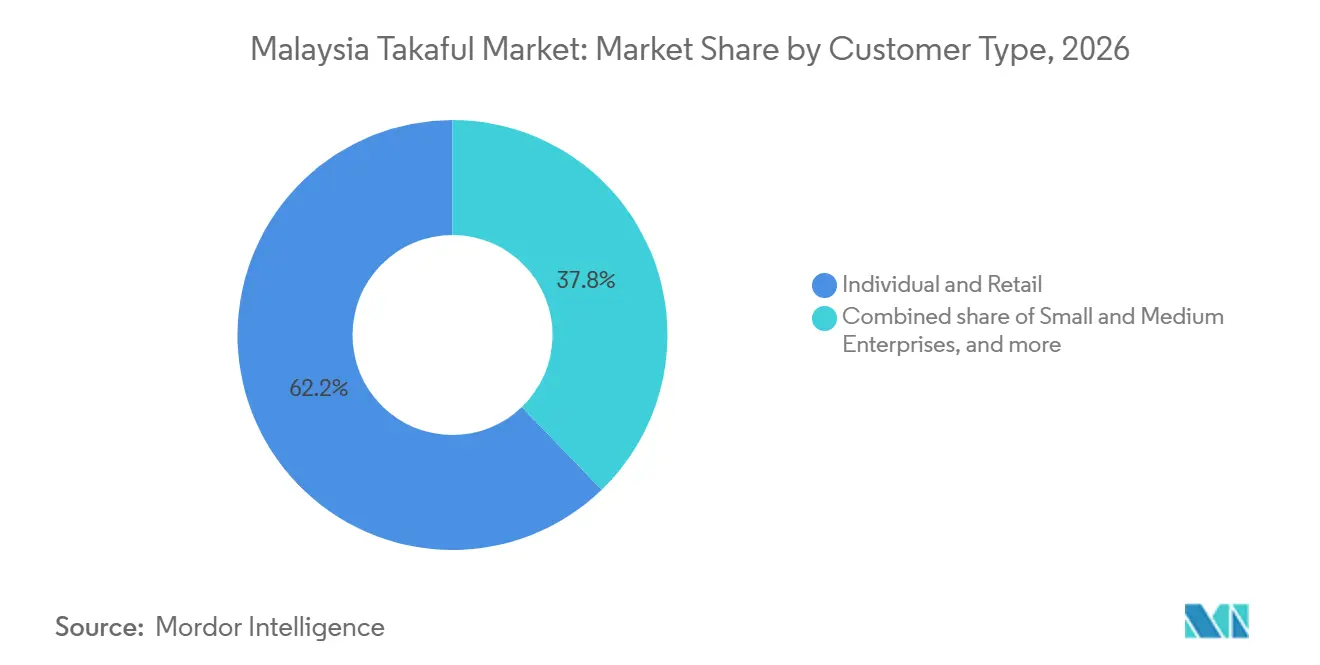
- Par type de client, les participants individuels et de détail ont représenté 62,2 % de la part du marché du Takaful en Malaisie en 2026, tandis que les petites et moyennes entreprises devraient croître à un CAGR de 7,1 % jusqu'en 2032.
- Par zone géographique, la Malaisie centrale a représenté 46,3 % de la part du marché du Takaful en Malaisie en 2026, tandis que la Malaisie orientale devrait croître à un CAGR de 7,4 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du Takaful en Malaisie
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion du Bancatakaful | +0.8% | National, avec la densité la plus élevée en Malaisie centrale et en Malaisie du Nord | Moyen terme (2-4 ans) |
| Lacunes en matière de protection familiale | +0.7% | National, avec une pertinence concentrée en Malaisie orientale et sur la côte Est | Long terme (≥ 4 ans) |
| Microtakaful et protection abordable | +0.5% | National, avec une traction précoce dans les communautés B40 dans les 5 régions | Moyen terme (2-4 ans) |
| Distribution numérique et opérateurs numériques | +0.9% | National, avec des retombées en Malaisie orientale via l'accès mobile en priorité | Moyen terme (2-4 ans) |
| Demande automobile et réforme du marché automobile | +0.8% | National, avec la densité la plus élevée en Malaisie centrale et en Malaisie du Sud | Court terme (≤ 2 ans) |
| Demande de protection médicale et santé | +0.6% | National, avec la plus grande pertinence dans les zones urbaines de Malaisie centrale et de Malaisie du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion du Bancatakaful en tant que canal de distribution clé du Takaful
Le Bancatakaful demeure un canal de distribution important pour les produits de Takaful familial en reliant la protection financière aux relations bancaires, notamment le financement hypothécaire, le financement personnel et la banque de détail. Syarikat Takaful Malaysia Keluarga Berhad a enregistré une croissance de 17,1 % des nouvelles affaires de Takaful familial liées au crédit en 2024, dépassant le taux de croissance du secteur de 8,7 %, soutenu par des partenariats avec 18 banques. En août 2026, Prudential BSN Takaful et Bank Simpanan Nasional ont annoncé que leur partenariat offrait une protection financière à plus de 600 000 clients, avec un capital de base couvert dépassant 47,9 milliards MYR (10,6 milliards USD)[1]. Ces partenariats démontrent la capacité du canal à distribuer la protection à travers des relations bancaires établies. Cependant, les opérateurs doivent également développer des produits à contribution régulière et axés sur le conseil pour maintenir l'engagement des clients au-delà de la couverture liée au crédit.
Lacunes persistantes en matière de protection vie et Takaful familial parmi les Malaisiens mal desservis
Les lacunes en matière de protection créent une opportunité à long terme pour le marché du Takaful en Malaisie, en particulier parmi les ménages à faibles revenus et les communautés mal desservies. Bank Negara Malaysia a souligné en 2024 que seulement environ deux Malaisiens sur cinq bénéficiaient d'une protection vie, tandis que de nombreux assurés existants avaient également une couverture insuffisante contre les événements majeurs de la vie. En 2025, BNM a élargi ses initiatives de finance sociale à travers iTEKAD Protection, qui vise à améliorer l'accès à une protection abordable pour les micro-entrepreneurs et autres groupes vulnérables[2]. Deux opérateurs Takaful ont commencé à déployer leurs offres en décembre 2025. Ces initiatives offrent une voie supplémentaire pour étendre la protection au-delà des réseaux de distribution urbains et bancaires établis, bien que l'adoption plus large dépende de l'accessibilité financière, de la sensibilisation et de l'accessibilité des services de sinistres.
Croissance des initiatives de Microtakaful et de protection abordable
Les initiatives de Microtakaful soutenues par le gouvernement contribuent à lever les obstacles à l'accessibilité financière parmi les ménages à faibles revenus et les petits entrepreneurs. Dans le cadre du Budget 2025, le gouvernement a alloué 5 millions MYR (1,1 million USD) via iTEKAD pour subventionner les contributions annuelles au Takaful des micro-entrepreneurs[3]. Il a également introduit des bons Perlindungan Tenang de 30 MYR (6,7 USD) pour les bénéficiaires éligibles de Sumbangan Tunai Rahmah afin d'acheter des produits de micro-assurance et de Microtakaful abordables. Auparavant, Prudential BSN Takaful et l'Unité de coordination de la mise en œuvre du Département du Premier ministre ont relancé le Skim Insurans Kesejahteraan Rakyat 2.0 en août 2024, étendant la couverture à 300 000 bénéficiaires avec une valeur de contribution de 16,5 millions MYR (3,7 millions USD). Ces initiatives soutiennent l'expansion du marché en réduisant le coût initial de la protection et en simplifiant l'accès pour les ménages vulnérables. La croissance durable dépendra toutefois de l'accessibilité financière continue, de la sensibilisation des clients et de la capacité à maintenir la participation au-delà de l'inscription subventionnée.
Numérisation de la distribution du Takaful et émergence d'opérateurs Takaful numériques
La distribution numérique crée des opportunités pour les opérateurs Takaful d'améliorer leur portée auprès des clients, de simplifier les processus d'achat et de servir des segments moins accessibles via les canaux traditionnels dirigés par des agents. Le cadre de licences de Bank Negara Malaysia pour les assureurs numériques et les opérateurs Takaful prévoit une fenêtre de candidature du 2 janvier 2025 au 31 décembre 2026, créant une voie réglementaire pour les nouveaux modèles commerciaux axés sur le numérique[4]. Les opérateurs établis élargissent également leur distribution numérique. Syarikat Takaful Malaysia Keluarga a indiqué que sa part de marché dans le secteur des affaires familiales régulières à contribution régulière est passée de 0,8 % en 2022 à environ 7 % au quatrième trimestre 2025, avec une croissance soutenue par sa plateforme numérique Kaotim, le conseil Bancatakaful et la distribution en agence. Ces progrès illustrent le potentiel des canaux numériques pour soutenir l'acquisition de clients et élargir l'accès aux produits de protection. Une expansion supplémentaire dépendra d'un embarquement numérique efficace, de divulgations claires des produits et d'un support sinistres accessible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des coûts médicaux et pression sur la révision des tarifs | -1.2% | National, avec la plus forte exposition dans les zones urbaines de Malaisie centrale et de Malaisie du Nord | Court terme (≤ 2 ans) |
| Complexité des produits et lacunes en matière de culture financière | -0.6% | National, avec une plus grande pertinence en Malaisie orientale, sur la côte Est et dans les communautés rurales | Long terme (≥ 4 ans) |
| Défis de persistance et d'adéquation du Bancatakaful | -0.5% | National, concentré dans les États à forte pénétration du Bancatakaful | Moyen terme (2-4 ans) |
| Contraintes d'accessibilité financière | -0.4% | Malaisie orientale, côte Est et communautés B40 à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts médicaux et pression sur la révision des tarifs du Takaful santé
La hausse des coûts médicaux exerce une pression sur l'accessibilité du Takaful santé et sur les performances de souscription des opérateurs. Le secteur malaisien de l'assurance médicale et santé et du Takaful a connu une inflation cumulée des coûts des sinistres médicaux de 56 % entre 2021 et 2023, tandis que l'inflation des coûts médicaux a atteint 15 % en 2024. La croissance des sinistres a accru la pression sur les opérateurs pour ajuster les contributions, créant des préoccupations d'accessibilité pour les assurés. En décembre 2024, Bank Negara Malaysia a introduit des mesures provisoires exigeant que les ajustements de contributions liés à l'inflation des sinistres médicaux soient étalés sur au moins trois ans jusqu'à fin 2026, avec au moins 80 % des assurés concernés devant connaître des ajustements annuels inférieurs à 10 %. En juillet 2026, le gouvernement a annoncé le programme pilote MediAsas, avant un déploiement national prévu en janvier 2027, pour offrir une protection médicale plus abordable et soutenir les réformes des coûts de santé. Ces mesures pourraient atténuer la pression immédiate, mais elles posent également le défi d'équilibrer l'accessibilité financière avec une couverture des sinistres durable.
Contraintes d'accessibilité financière parmi les consommateurs mal desservis et à faibles revenus
L'accessibilité financière reste un obstacle à une participation plus large au Takaful parmi les ménages à faibles revenus, les micro-entrepreneurs et les travailleurs indépendants, en particulier lorsque les contributions régulières entrent en concurrence avec les dépenses de subsistance essentielles. Bank Negara Malaysia identifie l'élargissement de l'accès à une protection abordable comme une priorité, tandis que le gouvernement a introduit une allocation de 5 millions MYR (1,1 million USD) dans le cadre du Budget 2025 pour subventionner les contributions annuelles au Takaful des micro-entrepreneurs via iTEKAD. En septembre 2025, le programme Perlindungan Tenang Voucher 3.0 a également fourni aux bénéficiaires éligibles de Sumbangan Tunai Rahmah des bons de 30 MYR (6,7 USD) pour aider à l'achat de produits d'assurance et de Takaful abordables. Le gouvernement a alloué 60 millions MYR (13,4 millions USD) pour le programme de bons dans le cadre du Budget 2025, reflétant un soutien politique continu à la protection des ménages à faibles revenus. De plus, iTEKAD Protection a été introduit pour étendre une couverture abordable aux micro-entrepreneurs et aux travailleurs indépendants confrontés à des risques tels que la maladie et la perte de revenus. Ces initiatives démontrent les efforts pour remédier aux obstacles d'accessibilité financière et d'accès ; cependant, l'expansion durable du marché dépendra de la capacité des opérateurs Takaful à offrir une couverture pertinente à des niveaux de contribution que les clients peuvent maintenir au-delà de l'inscription subventionnée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de Takaful : accélération automobile et médicale tandis que la protection familiale arrive à maturité
Le Takaful familial, hors Takaful médical et santé, a représenté 47,3 % du marché malaisien du Takaful en 2026. Les contributions de nouvelles affaires sont restées globalement stables à 9,74 milliards MYR (2,2 milliards USD) en 2025, contre 9,73 milliards MYR (2,2 milliards USD) en 2024, tandis que les contributions en vigueur ont augmenté à 10,15 milliards MYR (2,3 milliards USD) contre 9,62 milliards MYR (2,2 milliards USD). Le capital couvert par les certificats de Takaful familial en vigueur a augmenté de 4,47 % pour atteindre 1,62 billion MYR (360 milliards USD) en 2025. Ces chiffres reflètent une demande continue de protection familiale, d'épargne et de produits liés à l'investissement, bien que la stabilité des contributions de nouvelles affaires indique que les opérateurs doivent encore renforcer l'acquisition de clients et la rétention des certificats.
Le Takaful général devrait être le type de Takaful à la croissance la plus rapide, avec un CAGR de 6,6 % jusqu'en 2032. En 2025, le Takaful automobile a généré 4,59 milliards MYR (1,02 milliard USD) en contributions brutes souscrites, représentant 68,89 % des contributions du Takaful général. Le Takaful immobilier et incendie a également enregistré une croissance, les contributions du Takaful incendie atteignant 1,11 milliard MYR (0,25 milliard USD), en hausse de 10,43 %, tandis que les contributions du Takaful voyage et accidents personnels ont atteint 422,67 millions MYR (94 millions USD), en hausse de 8,93 %. La hausse des ventes de véhicules, l'exposition immobilière et la demande de protection personnelle offrent des opportunités aux opérateurs de Takaful général pour élargir leurs portefeuilles.
Par canal de distribution : la domination du Bancatakaful masquant un changement structurel
Le Bancatakaful a représenté 53,8 % du marché du Takaful en Malaisie en 2026, ce qui en fait le plus grand canal de distribution. Son importance est particulièrement évidente dans le Takaful familial ; les banques offrent un accès aux clients à travers des relations financières établies et peuvent distribuer des certificats de protection familiale et liés au crédit parallèlement au financement immobilier et au financement personnel. Cependant, les opérateurs doivent maintenir l'engagement des clients au-delà de la transaction de financement initiale pour encourager la protection continue et réduire la dépendance aux affaires liées au crédit.
Les partenariats intégrés, d'affinité et autres partenariats hors banque devraient être le canal de distribution à la croissance la plus rapide, avec un CAGR de 8,6 % jusqu'en 2032. Les partenariats avec des plateformes numériques, des fournisseurs de télécommunications, des employeurs et d'autres organisations en contact avec les clients peuvent aider les opérateurs Takaful à atteindre des clients au-delà des agences bancaires et des réseaux d'agents traditionnels. La distribution par Internet se développe également, indiquant une adoption numérique progressive au sein du Takaful général, tandis que les agents et courtiers continuent de jouer un rôle important dans l'explication de la couverture, des exclusions et des conditions de sinistres.
Par type de client : le détail conserve le cœur tandis que les petites et moyennes entreprises définissent la décennie
Les participants individuels et de détail ont représenté 62,2 % du marché du Takaful en Malaisie en 2026. La demande de ce groupe de clients couvre la protection personnelle et familiale, les certificats d'épargne et liés à l'investissement, la protection médicale et santé, et les produits de protection générale tels que le Takaful automobile et accidents personnels. Les certificats de Takaful familial en vigueur ont augmenté à 6,74 millions à fin 2025 contre 6,69 millions en 2024, bien que les nouveaux certificats émis aient diminué à 861 956 contre 993 393. Cela souligne l'importance de l'acquisition de clients, de la rétention des certificats et des offres de produits accessibles pour les besoins de protection individuelle.
Les petites et moyennes entreprises devraient être le type de client à la croissance la plus rapide, avec un CAGR de 7,1 % jusqu'en 2032. Les petites entreprises offrent des opportunités pour la protection des employés, le Takaful familial collectif, les avantages médicaux et la couverture générale des actifs commerciaux et des risques opérationnels. Les plans collectifs administrés numériquement et les processus d'achat simplifiés peuvent aider à réduire les obstacles administratifs pour les petits employeurs. Les initiatives gouvernementales et institutionnelles, notamment iTEKAD Protection, peuvent également soutenir l'accès à la protection parmi les micro-entrepreneurs éligibles. La croissance durable dépendra de l'adéquation des produits à la taille des entreprises, aux besoins de la main-d'œuvre et à l'accessibilité financière, tandis que les grandes entreprises et les participants gouvernementaux et institutionnels continuent de représenter des groupes de clients distincts avec une demande d'avantages sociaux à plus grande échelle et de protection commerciale.
Analyse géographique
La Malaisie centrale a représenté 46,3 % de la valeur du marché du Takaful en Malaisie en 2026. Selangor, Kuala Lumpur et Putrajaya forment une concentration majeure de ménages urbains, d'entreprises et de prestataires de services financiers, soutenant la demande de Takaful familial, de protection médicale et santé, de couverture automobile et de polices d'entreprise. La vallée de Klang est également le lieu du pilote MediAsas, prévu de fin juillet à octobre 2026 avec six assureurs et opérateurs Takaful participants et des hôpitaux privés sélectionnés. MediAsas est destiné à tester un plan d'assurance médicale et santé de base plus abordable avant un déploiement national prévu en janvier 2027. La Malaisie centrale devrait donc rester le plus grand centre de valeur, bien que sa croissance future dépende de l'accessibilité financière, de l'adoption des produits et de la rétention.
La Malaisie du Nord et du Sud ont un potentiel de demande lié à la fabrication, au commerce, à la logistique et à l'activité économique transfrontalière, soutenant la protection automobile, l'immobilier commercial, l'ingénierie et le Takaful collectif. Johor est un lieu de croissance particulièrement important suite à la création de la Zone économique spéciale Johor-Singapour en janvier 2025, qui cible les investissements dans la fabrication, la logistique, les services financiers et d'autres secteurs. Ces développements pourraient créer des opportunités pour la couverture commerciale et liée aux employés, bien que l'effet sur les contributions au Takaful dépende de la formation effective des entreprises et de l'adoption de l'assurance. Sur la côte Est, l'agriculture, la pêche et l'exposition aux perturbations liées aux conditions météorologiques créent une demande potentielle de protection personnelle, automobile, immobilière et commerciale.
La Malaisie orientale devrait être le segment régional à la croissance la plus rapide, avec un CAGR de 7,4 % jusqu'en 2032. Sabah et Sarawak offrent des opportunités d'élargir la protection des ménages et le Takaful commercial à mesure que les infrastructures, l'activité commerciale et l'accès à la distribution se développent ; Labuan contribue également une dimension de services financiers offshore. Le 13e Plan malaisien couvre 2026-2030 et fournit un cadre politique actuel pour le développement national et l'investissement, remplaçant le 12e Plan malaisien qui couvrait 2021-2025. Ces développements pourraient soutenir un accès plus large au Takaful, en particulier là où la distribution et le service ont été plus difficiles.
Paysage concurrentiel
Le marché du Takaful en Malaisie est concentré, avec des opérateurs établis occupant des positions significatives dans le Takaful familial et général, tandis que la concurrence reste active parmi plusieurs prestataires. Syarikat Takaful Malaysia Keluarga a augmenté sa part des nouvelles affaires de Takaful familial à 27,9 % pour l'exercice 2025 contre 26,4 % en 2024, et détenait une part de 23 % du Takaful général à mi-2025. La société a déclaré 3,78 milliards MYR (840 millions USD) de revenus Takaful et 616 millions MYR (136,9 millions USD) de bénéfice avant zakat et impôts pour l'exercice 2025, suivi de 158,2 millions MYR (35,2 millions USD) de bénéfice avant zakat et impôts au premier trimestre 2026. Les partenariats Bancatakaful, la couverture liée à la LPPSA et sa plateforme numérique Kaotim soutiennent sa position concurrentielle. AIA Public Takaful, Prudential BSN Takaful, Etiqa et d'autres opérateurs établis se disputent les clients à travers la distribution bancaire, les réseaux d'agents et les offres de produits.
La technologie et les partenariats stratégiques deviennent des différenciateurs concurrentiels de plus en plus importants sur le marché du Takaful en Malaisie. Le réseau de soins de santé Great Journey de Great Eastern Takaful connecte les hôpitaux et les cliniques pour soutenir des soins coordonnés et améliorer l'accès aux services de santé. Takaful Malaysia Am s'est associé à Handshakes Technology pour renforcer l'intégration et le suivi des clients grâce aux informations sur la propriété effective et à l'intelligence des risques d'entreprise. En juillet 2026, Zurich Malaysia et MBSB Bank ont annoncé un partenariat Bancatakaful couvrant les produits de protection des propriétaires, d'accidents personnels collectifs et de protection personnelle. Ces développements démontrent que les opérateurs se font concurrence non seulement par les prix et l'étendue des produits, mais aussi par l'accès aux soins de santé, la conformité assistée par la technologie et une portée de distribution plus large.
La distribution numérique, la protection des micro-entreprises, l'accès rural en Malaisie orientale et les partenariats intégrés au-delà de la banque traditionnelle restent des domaines de croissance potentiels. L'intégration mobile, la souscription simplifiée et les options de contribution abordables pourraient aider les opérateurs à atteindre les particuliers mal desservis et les petites entreprises. Tous les opérateurs agréés restent soumis à la Loi sur les services financiers islamiques 2013 de Malaisie et aux exigences applicables en matière de gouvernance charia, fournissant un cadre réglementaire commun pour le développement des produits et la concurrence.
Leaders du secteur du Takaful en Malaisie
-
Prudential BSN Takaful Berhad
-
Takaful Ikhlas Family Berhad
-
Etiqa Family Takaful Berhad
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Great Eastern Takaful Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Prudential BSN Takaful et BSN ont lancé BSN Takaful Legasi, une solution de Takaful familial couvrant plus de 600 000 clients BSN avec un capital total couvert dépassant 47,9 milliards MYR (10,6 milliards USD), étendant la portée du partenariat Bancatakaful à la planification successorale et à la protection à long terme pour les clients individuels.
- Juillet 2026 : MBSB Bank et Zurich General Takaful Malaysia ont conclu un partenariat Bancatakaful, offrant des produits de Takaful pour propriétaires, d'accidents personnels collectifs et de protection personnelle sentinel à travers le réseau de MBSB, étendant l'empreinte Bancatakaful de Zurich à la clientèle bancaire islamique.
- Juillet 2026 : Le Ministère des Finances malaisien a lancé le pilote MediAsas dans la vallée de Klang, avec Prudential BSN Takaful, Etiqa Family Takaful et Syarikat Takaful Malaysia Keluarga parmi les 6 opérateurs participants. Des primes mensuelles indicatives de 60 MYR (13,3 USD) à 550 MYR (122,2 USD) visent un déploiement national en janvier 2027.
- Janvier 2026 : Zurich Malaysia et Kenanga Investment Bank ont conclu un partenariat stratégique pour distribuer l'assurance générale, le Takaful, l'assurance vie et le Takaful familial à travers les plateformes de distribution numérique et axées sur le conseil de Kenanga, avec un régime de Takaful collectif exclusif offert aux clients de Kenanga Investors.
Périmètre du rapport sur le marché du Takaful en Malaisie
| Takaful familial | Protection familiale / Takaful vie |
| Takaful épargne et lié à l'investissement | |
| Takaful médical et santé | |
| Takaful général | Takaful automobile |
| Takaful immobilier et incendie | |
| Takaful maritime et aviation | |
| Takaful ingénierie et construction | |
| Takaful responsabilité civile | |
| Takaful voyage et accidents personnels | |
| Takaful crédit et autres Takaful généraux |
| Agents et courtiers |
| Bancatakaful |
| Distribution directe |
| Partenariats intégrés, d'affinité et autres partenariats hors banque |
| Participants individuels et de détail |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Participants gouvernementaux et institutionnels |
| Centre (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) |
| Sud (Negeri Sembilan, Melaka, Johor) |
| Côte Est (Pahang, Terengganu, Kelantan) |
| Malaisie orientale (Sabah, Sarawak, W.P. Labuan) |
| Par type de Takaful | Takaful familial | Protection familiale / Takaful vie |
| Takaful épargne et lié à l'investissement | ||
| Takaful médical et santé | ||
| Takaful général | Takaful automobile | |
| Takaful immobilier et incendie | ||
| Takaful maritime et aviation | ||
| Takaful ingénierie et construction | ||
| Takaful responsabilité civile | ||
| Takaful voyage et accidents personnels | ||
| Takaful crédit et autres Takaful généraux | ||
| Par canal de distribution | Agents et courtiers | |
| Bancatakaful | ||
| Distribution directe | ||
| Partenariats intégrés, d'affinité et autres partenariats hors banque | ||
| Par type de client | Participants individuels et de détail | |
| Petites et moyennes entreprises | ||
| Grandes entreprises | ||
| Participants gouvernementaux et institutionnels | ||
| Par région | Centre (Selangor, W.P. Kuala Lumpur, W.P. Putrajaya) | |
| Nord (Perlis, Kedah, Pulau Pinang, Perak) | ||
| Sud (Negeri Sembilan, Melaka, Johor) | ||
| Côte Est (Pahang, Terengganu, Kelantan) | ||
| Malaisie orientale (Sabah, Sarawak, W.P. Labuan) | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du Takaful en Malaisie d'ici 2032 ?
Le marché du Takaful en Malaisie devrait atteindre 5,50 milliards USD d'ici 2032 contre 4,20 milliards USD en 2026, à un CAGR de 5,2 %.
Quel type de Takaful connaît la croissance la plus rapide en Malaisie ?
Le Takaful général devrait croître à un CAGR de 6,6 % jusqu'en 2032, soutenu par la couverture automobile, incendie et accidents personnels.
Quel canal de distribution est en tête des ventes de Takaful en Malaisie ?
Le Bancatakaful était en tête avec 53,8 % de la distribution en 2026, tandis que les partenariats intégrés, d'affinité et autres partenariats hors banque devraient afficher la croissance de canal la plus rapide.
Pourquoi les plans médicaux et santé sont-ils sous pression ?
L'inflation des coûts médicaux a atteint 15 % en 2024, tandis que le secteur combiné de l'assurance et du Takaful a enregistré 3,6 milliards MYR (0,8 milliard USD) de pertes nettes de souscription au second semestre 2025.
Quelle région malaisienne présente les meilleures perspectives de croissance du Takaful ?
La Malaisie orientale devrait croître à un CAGR de 7,4 % jusqu'en 2032, soutenue par une pénétration de rattrapage, l'accès numérique et les investissements en infrastructure.
Qu'est-ce qui façonne la concurrence entre les opérateurs Takaful ?
Les opérateurs se font concurrence à travers les partenariats Bancatakaful, les plateformes numériques, les réseaux de soins de santé, la conformité assistée par la technologie et les programmes de protection abordable.