
マレーシア・タカフル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 4.20 十億米ドル |
| 市場規模 (2027) | 4.5 十億米ドル |
| 市場規模 (2032) | 5.80 十億米ドル |
| 成長率 (2027 - 2032) | 5.50 % |
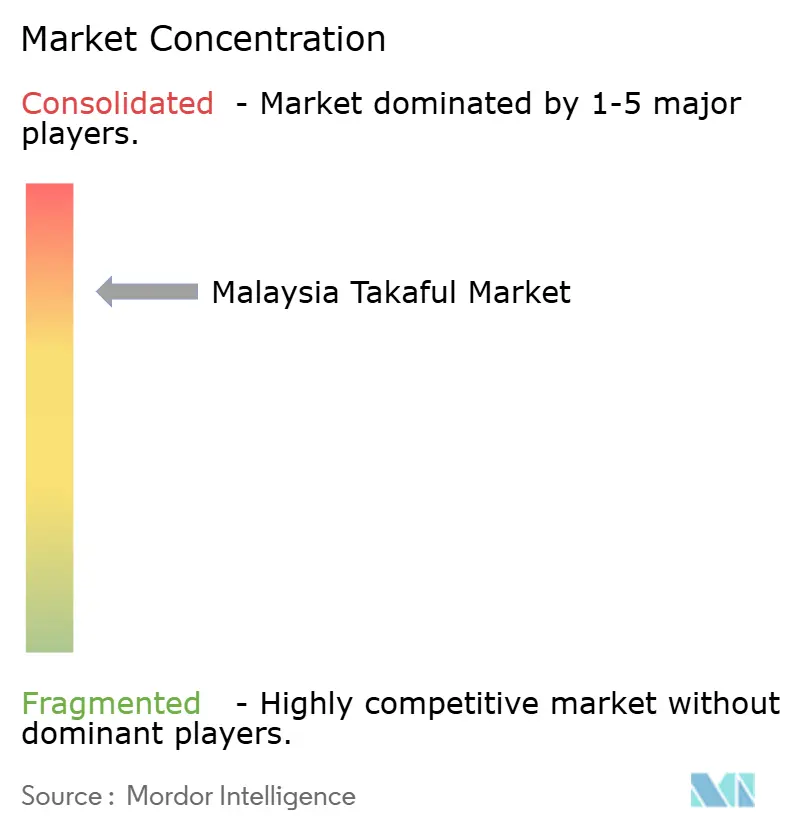
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア・タカフル市場分析
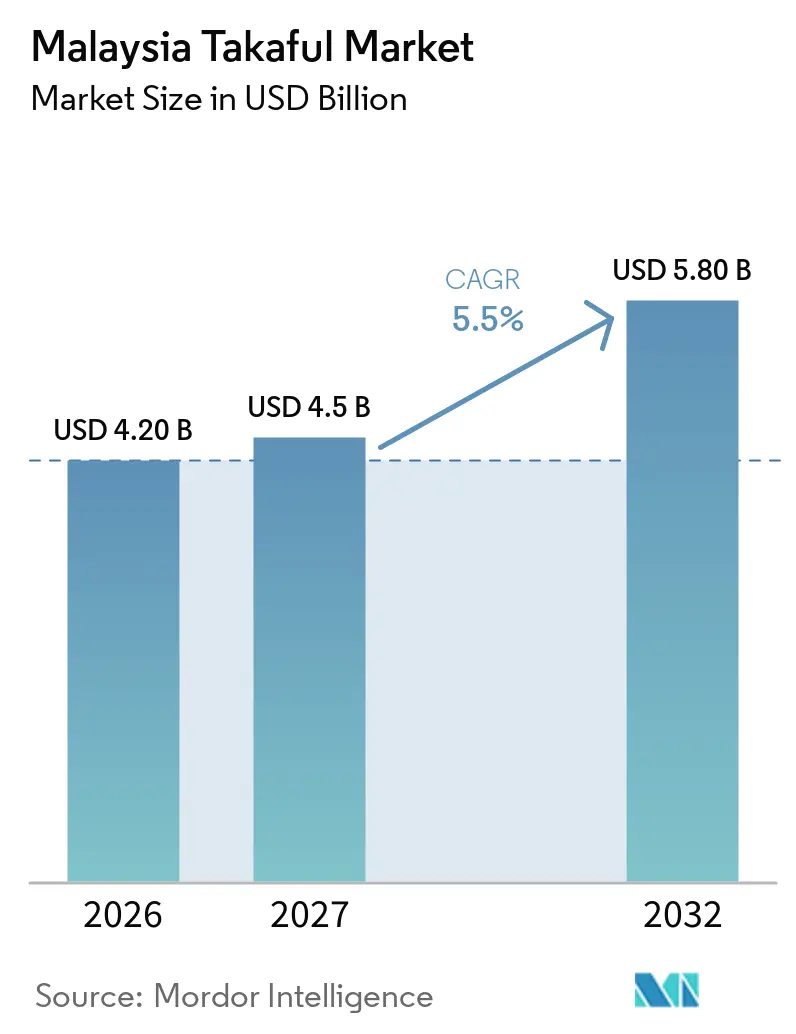
マレーシア・タカフル市場規模は2026年の4.20 ビリオン 米ドルおよび2027年の4.5 ビリオン 米ドルから2032年には5.80 ビリオン 米ドルへと拡大し、2027年から2032年にかけて5.5%のCAGRを記録する見込みです。
マレーシアのタカフル産業における純掛金収入は2024年に9.8%増加し、190.0 ビリオン マレーシアリンギット(4.2 ビリオン 米ドル)となりました。2023年の173 ビリオン マレーシアリンギットと比較しています。2025年には総掛金収入が4.73%増加し、163.8 ビリオン マレーシアリンギット(3.6 ビリオン 米ドル)となり、市場拡大が緩やかなペースで継続していることを示しています。タカフル産業の資産は2025年半ばに625.4 ビリオン マレーシアリンギット(13.9 ビリオン 米ドル)に達し、2020年の418.7 ビリオン マレーシアリンギット(9.3 ビリオン 米ドル)から増加し、セクターの財務基盤が強化されました。一方、マレーシアの保険・タカフル産業全体は2025年下半期に225%の自己資本比率を維持し、マレーシア国立銀行(バンク・ネガラ・マレーシア)の規制最低基準130%を上回り、余剰資本は438 ビリオン マレーシアリンギット(9.7 ビリオン 米ドル)とりました。これらの資本数値はタカフル事業者単独ではなく、保険・タカフル産業全体に適用されます。市場成長はバンカタカフルのパートナーシップ、自動車保護需要、デジタル流通により支えられている一方、医療費の上昇や保険金請求がプロダクトの手頃さ、価格設定、アンダーライティングマージンを圧迫しています。
レポートの主要な要点
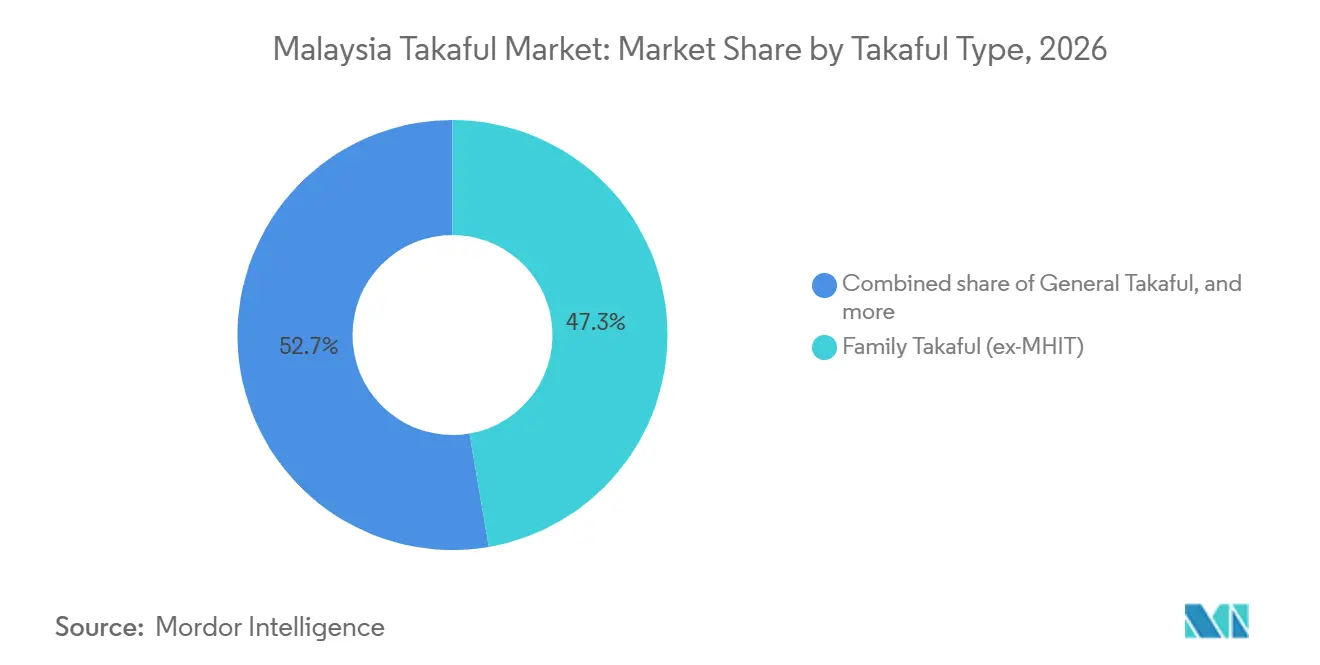
- タカフルの種類別では、医療・健康保険タカフルを除くファミリー・タカフルが2026年にマレーシア・タカフル市場シェアの47.3%を占め、ジェネラル・タカフルは2032年までに6.6%のCAGRで成長する見込みです。
- 販売チャネル別では、バンカタカフルが2026年にマレーシア・タカフル市場シェアの53.8%を占め、組み込み型・アフィニティ・その他の非銀行パートナーシップは2032年までに8.6%のCAGRで成長すると予測されています。
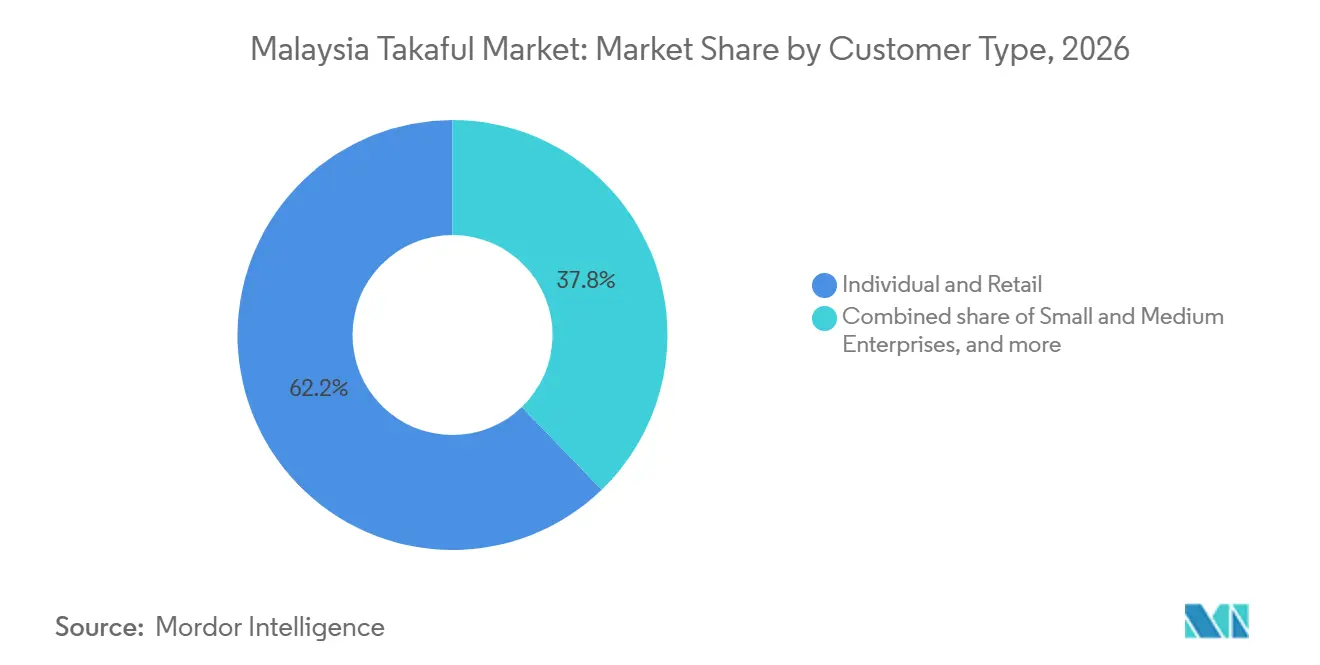
- 顧客タイプ別では、個人・小売参加者が2026年にマレーシア・タカフル市場シェアの62.2%を占め、中小企業は2032年までに7.1%のCAGRで成長する見込みです。
- 地域別では、マレーシア中部が2026年にマレーシア・タカフル市場シェアの46.3%を占め、東マレーシアは2032年までに7.4%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
マレーシア・タカフル市場のトレンドとインサイト
牽引要因の影響分析*
| 牽引要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| バンカタカフルの 拡大 | +0.8% | 全国規模、 中部マレーシアおよび北部マレーシアで最高密度 | 中期 (2〜4年) |
| ファミリー 保護格差 | +0.7% | 全国規模、 東マレーシアおよび東海岸で集中的な関連性 | 長期 (4年以上) |
| マイクロタカフルと 手頃な保護 | +0.5% | 全国規模、 全5地域のB40コミュニティで早期普及 | 中期 (2〜4年) |
| デジタル 流通とデジタル事業者 | +0.9% | 全国規模、 モバイルファーストのアクセスを通じて東マレーシアへの波及あり | 中期 (2〜4年) |
| 自動車 需要と自動車市場改革 | +0.8% | 全国模、 中部マレーシアおよび南部マレーシアで最高密度 | 短期 (2年以内) |
| 医療・ 健康保護需要 | +0.6% | 全国規模、 中部マレーシアおよび北部マレーシアの都市クラスターで最大関連性 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
タカフルの重要な販売チャネルとしてのバンカタカフルの拡大
バンカタカフルは、住宅ローン融資、個人融資、リテールバンキングなどの銀行関係を通じた金融保護と結びつけることにより、ファミリー・タカフル商品の重要な販売チャネルであり続けています。Syarikat Takaful Malaysia Keluarga Berhad は2024年に、産業成長率8.7%を超える17.1%の与信関連ファミリー・タカフル新規業務成長を報告し、これは18行との提携により支えられました。2026年8月、Prudential BSN Takaful Berhad とバンク・シンパナン・ナシオナルは、そのパートナーシップが60万人を超える顧客に金融保護を提供し、基本保証額が479 ビリオン マレーシアリンギット(10.6 ビリオン 米ドル)を超えたと報告しました[1]。これらのパートナーシップは確立された銀行関係を通じて保護を分配するチャネルの能力を示しています。ただし、事業者は与信関連の補償を超えた顧客エンゲージメントを維持するために、アドバイザリー主導の商品や定期的な掛金商品も開発する必要があります。
恵まれない環境にあるマレーシア人における生命・ファミリー・タカフル保障格差の継続
保障格差は、特に低所得世帯や恵まれない地域コミュニティにおいて、マレーシア・タカフル市場の長期的な機会を生み出しています。バンク・ネガラ・マレーシアは2024年に、生命保護を有するマレーシア人が約5人に2人に過ぎず、既存の証券保有者も主要な生活上の出来事に対して十分な補償を受けていないケースが多いことを指摘しました。2025年、バンク・ネガラ・マレーシアはiTEKAD保護を通じた社会金融イニシアチブを拡大し、マイクロ起業家およびその他の脆弱なグループへの手頃な保護へのアクセス向上を目指しました[2]。2025年12月には2つのタカフル事業者がその提供を開始しました。これらのイニシアチブは、確立された都市部・銀行主導の販売ネットワーク以外に保護を拡大するための追加ルートを提供しますが、より広範な普及は手頃さ、認知度、アクセスしやすい保険金請求サービスにかかっています。
マイクロタカフルと手頃な保護イニシアチブの成長
政府が支援するマイクロタカフルのイニシアチブは、低所得世帯や中小企業主の負担能力のハードルに対処するのに役立っています。2025年度予算において、政府はiTEKADを通じて500万マレーシアリンギット(1.1 ミリオン 米ドル)を割り当て、マイクロ起業家の年間タカフル掛金を補助しました[3]。また、適格なスンバンガン・トゥナイ・ラーマー受給者に30マレーシアリンギット(6.7米ドル)のプルリンドゥンガン・テナン・バウチャーを導入し、手頃なマイクロ保険・マイクロタカフル商品の購入に充てられるようにしました。それ以前には、Prudential BSN Takaful Berhad と首相府実施調整ユニットが2024年8月にスキム・インスランス・ケセジャタラン・ラーキャット2.0を再開始し、掛金総額1,650万マレーシアリンギット(3.7 ミリオン 米ドル)で30万人の受益者への補償を拡大しました。これらのイニシアチブは保護の初期コストを下げ、脆弱な世帯へのアクセスを簡素化することで市場拡大を支援します。ただし、持続的な成長は引き続き手頃さ、顧客の認知度、補助を受けた加入を超えた参加維持能力にかかっています。
タカフル流通のデジタル化とデジタルタカフル事業者の台頭
デジタル流通は、タカフル事業者が顧客リーチを向上させ、購買プロセスを簡素化し、従来の代理店主導のチャネルからはアクセスしにくいセグメントにサービスを提供する機会を生み出しています。バンク・ネガラ・マレーシアのデジタル保険・タカフル事業者向けライセンスフレームワークは、2025年1月2日から2026年12月31日までの申請受付期間を定め、新しいデジタルファーストのビジネスモデルへの規制上の道筋を提供しています[4]。既存の事業者もデジタル流通を拡大しています。Syarikat Takaful Malaysia Keluarga Berhad は、小売ファミリー定期掛金ビジネスの市場シェアが2022年の0.8%から2025年第4四半期には約7%に増加したと報告し、この成長はKaotimデジタルプラットフォーム、バンカタカフルのアドバイザリー、支店流通によって支えられました。この進歩は、デジルチャネルが顧客獲得を支援し保護商品へのアクセスを広げる可能性を示しています。さらなる拡大は、効果的なデジタルオンボーディング、明確な商品開示、アクセスしやすい保険金請求サポートにかかっています。
阻害要因の影響分析*
| 阻害要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響の 時間軸 |
|---|---|---|---|
| 医療費インフレと 価格再設定圧力 | -1.2% | 全国規模、 中部マレーシアおよび北部マレーシアの都市部で最大のエクスポージャー | 短期 (2年以内) |
| 商品の複雑さと 金融リテラシーの格差 | -0.6% | 全国規模、 東マレーシア、東海岸、農村コミュニティでより高い関連性 | 長期 (4年以上) |
| バンカタカフルの 継続率と適合性の課題 | -0.5% | 全国規模、 バンカタカフル普及率の高い州に集中 | 中期 (2〜4年) |
| 負担能力の 制約 | -0.4% | 東マレーシア、東海岸、および全国のB40コミュニティ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
医療費インフレと健康タカフルの価格再設定圧力
医療費の上昇は、健康タカフルの手頃さと事業者のアンダーライティング績を圧迫しています。マレーシアの医療・健康保険・タカフル産業は2021年から2023年にかけて累計56%の医療保険金コストインフレを経験し、2024年の医療費インフレは15%に達しました。保険金支払いの増加により、事業者は掛金調整を余儀なくされ、証券保有者の負担能力への懸念を生じさせています。2024年12月、バンク・ネガラ・マレーシアは暫定措置を導入し、医療保険金インフレに連動した掛金調整を2026年末までに少なくとも3年間にわたり分散させることを義務付け、影響を受ける証券保有者の少なくとも80%が年間調整を10%未満に抑えられることを目標としました。2026年7月、政府はメディアサスパイロットプログラムを発表し、2027年1月の全国展開に先立ち、より手頃な医療保護の提供と医療費改革を支援することを目指しました。これらの措置は直近の圧力を緩和するかもしれませんが、手頃さと持続可能な保険金補償のバランスを取るという課題も生じさせています。
恵まれない環境にある低所得消費者の負担能力の制約
定期的な掛金が生活必需品の支出と競合する場合、特に低所得世帯、イクロ起業家、ギグワーカーにとって、手頃さはタカフルへの幅広い参加を妨げる障壁であり続けています。バンク・ネガラ・マレーシアは手頃な保護へのアクセス拡大を優先事項として位置付け、政府は2025年度予算でiTEKADを通じてマイクロ起業家の年間タカフル掛金を補助するため500万マレーシアリンギット(1.1 ミリオン 米ドル)を配分しました。2025年9月、プルリンドゥンガン・テナン・バウチャー3.0プログラムは、適格なスンバンガン・トゥナイ・ラーマー受給者に30マレーシアリンギット(6.7米ドル)のバウチャーを提供し、手頃な保険・タカフル商品の購入を支援しました。政府は2025年度予算でバウチャープログラムに6,000万マレーシアリンギット(13.4 ミリオン 米ドル)を配分し、低所得世帯の保護に対する政策的支援の継続を反映しました。さらに、iTEKAD保護が導入され、疾病や収入喪失などのリスクに直面するマイクロ起業家やギグワーカーへの手頃な補償の拡大が図られました。これらのイニシアチブは負担能力とアクセス障壁への取り組みを示しますが、タカフル事業者が補助を受けた加入超えて顧客が維持できる掛金水準で適切な補償を提供できるかどうかに、持続的な市場拡大はかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タカフルの種類別:ファミリー保護が成熟する中での自動車・医療の加速
医療・健康タカフルを除くファミリー・タカフルは2026年にマレーシア・タカフル市場の47.3%を占めました。新規ビジネス掛金は2024年の97.3 ビリオン マレーシアリンギット(2.2 ビリオン 米ドル)と比較して2025年には97.4 ビリオン マレーシアリンギット(2.2 ビリオン 米ドル)と概ね安定して推移し、有効掛金は96.2 ビリオン マレーシアリンギット(2.2 ビリオン 米ドル)から101.5 ビリオン マレーシアリンギット(2.3 ビリオン 米ドル)に増加しました。有効ファミリー・タカフル証券の保証額は2025年に4.47%増加し、1.62 トリリオン マレーシアリンギット(360 ビリオン 米ドル)となりました。これらの数値はファミリー保護、貯蓄、投資連動型商品への継続的な需要を反映していますが、新規ビジネス掛金の安定は、事業者が顧客獲得と証券継続を強化する必要があることを示しています。
ジェネラル・タカフルは最も速い成長を示すタカフル種類と予測され、2032年までに6.6%のCAGRが見込まれます。2025年には自動車タカフルが総書込掛金で45.9 ビリオン マレーシアリンギット(1.02 ビリオン 米ドル)を生み出し、ジェネラル・タカフル掛金の68.89%を占めました。財産・火災タカフルも成長を記録し、火災タカフル掛金は10.43%増の11.1 ビリオン マレーシアリンギット(0.25 ビリオン 米ドル)に達し、旅行・人身傷害タカフル掛金は8.93%増の4,226.7 ミリオン マレーシアリンギット(94 ミリオン 米ドル)となりました。車両販売の増加、財産エクスポージャー、個人保護の需要により、ジェネラル・タカフル事業者がポートフォリオを拡大する機会が生まれています。
販売チャネル別:バンカタカフル優位の中に潜む構造変化
バンカタカフルは2026年にマレーシア・タカフル市場の53.8%を占め、最大の販売チャネルとなりました。その重要性はファミリー・タカフルにおいて特に顕著であり、銀行は確立された金融関係を通じて顧客へのアクセスを提供し、住宅ローンや個人融資と並行してファミリー保護・信用連動型証券を販売できます。ただし、事業者は継続的な保護を促進し、信用連動型ビジネスへの依存を軽減するために、当初の融資取引を超えた顧客エンゲージメントを維持する必要があります。
組み込み型・アフィニティ・その他の非銀行パートナーシップは最も速い成長を示す販売チャネルと予測され、2032年までに8.6%のCAGRが見込まれます。デジタルプラットフォーム、通信事業者、雇用主、その他の顧客接点を持つ組織とのパートナーシップにより、タカフル事業者は銀行支店や従来の代理店ネットワークを超えた顧客へのリーチが可能となります。インターネットベースの流通も発展しており、ジェネラル・タカフル内でのデジタル導入が緩やかに進んでいる一方、代理店・ブローカーは補償内容、免責事項、請求条件の説明において引き続き重要な役割を担っています。
顧客タイプ別:小売が中核を維持しながら中小企業が10年の成長を牽引
個人・小売参加者は2026年にマレーシア・タカフル市場の62.2%を占めました。この顧客グループからの需要は、個人・ファミリー保護、貯蓄・投資連動型証券、医療・健康保護、自動車・人身傷害タカフルなどの一般保護商品にわたります。有効なファミリー・タカフル証券数は2024年の669万件から2025年末には674万件に増加しましたが、新規発行証券数は993,393件から861,956件に減少しました。これは個人保護ニーズにわたる顧客獲得、証券継続、アクセスしやすい商品提供の重要性を浮き彫りにしています。
中小企業は最も速い成長を示す顧客タイプと予測され、2032年までに7.1%のCAGRが見込まれます。中小規模の事業者は、従業員保護、グループファミリー・タカフル、医療給付、事業資産・運営リスクのための一般補償の機会を提供します。デジタルで理されるグループプランとシンプルな購買プロセスにより、中小雇用主の管理負担を軽減できます。iTEKAD保護を含む政府・機関のイニシアチブも、適格なマイクロ起業家の保護へのアクセスを支援できます。持続的な成長は、商品を事業規模、従業員のニーズ、負担能力に適合させることにかかっており、大企業・政府・機関参加者はより大規模な従業員福利厚生と商業保護の需要を持つ異なる顧客グループとして引き続き重要な存在です。
地理的分析
中部マレーシアは2026年にマレーシア・タカフル市場価値の46.3%を占めました。スランゴール、クアラルンプール、プトラジャヤは都市世帯、企業、金融サービスプロバイダーの主要集積地を形成し、ファミリー・タカフル、医療・健康保護、自動車補償、企業保険への需要を支えています。クラン・バレーはまた、2026年7月下旬から10月にかけて6社の保険・タカフル事業者と選ばれた民間病院が参加するメディアサスパイロットの実施場所でもあります。メディアサスは2027年1月の計画された全国展開に先立ち、より手頃なベースの医療・健康保険・タカフルプランをテストすることを目的としています。したがって中部マレーシアは引き続き最大の価値中心地となる可能性が高いですが、将来の成長は手頃さ、商品の普及、継続率にかかっています。
北部マレーシアと南部マレーシアは製造業、貿易、物流、国境を越えた経済活動から需要ポテンシャルを持ち、自動車保護、商業財産、エンジニアリング、グループタカフルを支えています。ジョホールは2025年1月のジョホール・シンガポール特別経済区設立に伴い、製造業、物流、金融サービス、その他のセクターへの投資を目標として、特に重要な成長地域となっています。これらの発展により商業・従業員関連の補償の機会が生まれる可能性がありますが、タカフル掛金への影響は実際のビジネス形成と保険普及にかかっています。東海岸では、農業、漁業、天候関連の混乱へのエクスポージャーが個人保護、自動車、財産、ビジネス補償の潜在的需要を生み出しています。
東マレーシアは最も速い成長を示す地域セグメントと予測され、2032年までに7.4%のCAGRが見込まれます。サバ州とサラワク州は、インフラ、ビジネス活動、流通アクセスの発展に伴い、家庭保護と商業タカフルを拡大する機会を提供しており、ラブアンはオフショア金融サービスの側面も加えています。マレーシアの第13次マレーシア計画は2026年〜2030年をカバーし、2021年〜2025年をカバーした第12次マレーシア計画に代わる現行の国家開発・投資政策フレームワークを提供します。これらの発展は、特に流通とサービス提供がより困難であった地域でのタカフルへのアクセス拡大を支援する可能性があります。
競争環境
マレーシア・タカフル市場は集中しており、確立された事業者がファミリー・タカフルとジェネラル・タカフルにわたり相応のシェアを保有し、複数のプロバイダー間で競争が活発に維持されています。Syarikat Takaful Malaysia Keluarga Berhad はファミリー・タカフル新規ビジネスのシェアを2024年の26.4%から2025年度には27.9%に引き上げ、2025年半ばにはジェネラル・タカフルの23%のシェアを保有しました。同社は2025年度にタカフル収入で37.8 ビリオン マレーシアリンギット(840 ミリオン 米ドル)、ザカート・税引前利益で6.16 ビリオン マレーシアリンギット(136.9 ミリオン 米ドル)を報告し、続く2026年第1四半期にはザカート・税引前利益1,582 ミリオン マレーシアリンギット(35.2 ミリオン 米ドル)を記録しました。バンカタカフルのパートナーシップ、LPPSAリンク補償、KaotimデジタルプラットフォームがAIA PUBLIC Takaful Berhad の競争ポジションを支えています。Prudential BSN Takaful Berhad、Etiqa Family Takaful Berhad、その他の確立された事業者が銀行流通、代理店ネットワーク、商品提供を通じて顧客を争っています。
テクノロジーと戦略的パートナーシップは、マレーシア・タカフル市場における競争上の差別化要因としてますます重要になっています。Great Eastern Takaful Berhad のグレート・ジャーニー・ヘルスケアネットワーク病院とクリニックを結びつけ、協調的なケアを支援し医療サービスへのアクセスを向上させます。Syarikat Takaful Malaysia Keluarga Berhad はHandshakes Technologyと提携し、実質的所有権情報と企業リスクインテリジェンスを通じた顧客オンボーディングとモニタリングを強化しました。2026年7月、Zurich Malaysiaとエムビーエスビー・バンクはバンカタカフルパートナーシップを発表し、住宅所有者、グループ人身傷害、個人保護商品を対象としました。これらの発展は、事業者が価格設定と商品の幅だけでなく、ヘルスケアアクセス、テクノロジーによるコンプライアンス支援、より広い流通リーチを通じて競争していることを示しています。
デジタル流通、マイクロ企業保護、東マレーシアの農村アクセス、従来の銀行業を超えた組み込み型パートナーシップは潜在的な成長分野であり続けます。モバイルオンボーディング、簡素化されたアンダーライティング、手頃な掛金オプションにより、事業者は恵まれない個人や中小企業へのリーチを拡大できます。すべてのライセンスを受けた事業者は、マレーシアの2013年イラム金融サービス法と適用されるシャリーア・ガバナンス要件の対象であり続け、商品開発と競争のための共通の規制フレームワークを提供しています。
マレーシア・タカフル産業リーダー
-
Prudential BSN Takaful Berhad
-
Takaful Ikhlas Family Berhad
-
Etiqa Family Takaful Berhad
-
Syarikat Takaful Malaysia Keluarga Berhad
-
Great Eastern Takaful Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Prudential BSN Takaful Berhad とバンク・シンパナン・ナシオナルは、60万人を超えるバンク・シンパナン・ナシオナル顧客をカバーし総保証額が479 ビリオン マレーシアリンギット(10.6 ビリオン 米ドル)を超えるファミリー・タカフルソリューション「バンク・シンパナン・ナシオナル・タカフル・レガシー」を発表し、バンカタカフルパートナーシップのリーチを遺産計画と個人顧客向け長期保護に拡大しました。
- 2026年7月:エムビーエスビー・バンクとZurich General Takaful Malaysiaがバンカタカフルパートナーシップを締結し、エムビーエスビーのネットワーク全体で住宅所有者、グループ人身傷害、個人センチネル・タカフル商品を提供し、ズリッヒのバンカタカフルの展開をイスラム銀行顧客層に拡大しました。
- 2026年7月:マレーシア財務省がクラン・バレーでメディアサスパイロットを開始し、Prudential BSN Takaful Berhad、Etiqa Family Takaful Berhad、Syarikat Takaful Malaysia Keluarga Berhad を含む6社の参加事業者が参加しました。月額60マレーシアリンギット(13.3米ドル)から550マレーシアリンギット(122.2米ドル)の目安となる保険料により、2027年1月の全国展開を目指しています。
- 2026年1月:Zurich MalaysiaとKenanga Investment Bankが戦略的パートナーシップを締結し、ケナンガのアドバイザリー主導・デジタル流通プラットフォームを通じて損害保険、タカフル、生命保険、ファミリー・タカフルを販売し、ケナンガ・インベスターズの顧客にはグループタカフル・スキームが独占提供されます。
マレーシア・タカフル市場レポートの範囲
| ファミリー・タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | |
| 医療・健康タカフル | |
| ジェネラル・タカフル | 自動車タカフル |
| 財産・火災タカフル | |
| 海上・航空タカフル | |
| エンジニアリング・建設タカフル | |
| 賠償責任タカフル | |
| 旅行・人身傷害タカフル | |
| 信用・その他ジェネラル・タカフル |
| 代理店・ブローカー |
| バンカタカフル |
| ダイレクト販売 |
| 組み込み型・アフィニティ・その他非銀行パートナーシップ |
| 個人・小売参加者 |
| 中小企業 |
| 大企業 |
| 政府・機関参加者 |
| 中部(スランゴール、W.P.クアラルンプール、W.P.プトラジャヤ) |
| 北部(ペルリス、ケダー、プラウ・ピナン、ペラ) |
| 南部(ヌグリ・スンビラン、マラッカ、ジョホール) |
| 東海岸(パハン、トレンガヌ、クランタン) |
| 東マレーシア(サバ、サラワク、W.P.ラブアン) |
| タカフルの種類別 | ファミリー・タカフル | ファミリー保護・生命タカフル |
| 貯蓄・投資連動型タカフル | ||
| 医療・健康タカフル | ||
| ジェネラル・タカフル | 自動車タカフル | |
| 財産・火災タカフル | ||
| 海上・航空タカフル | ||
| エンジニアリング・建設タカフル | ||
| 賠償責任タカフル | ||
| 旅行・人身傷害タカフル | ||
| 信用・その他ジェネラル・タカフル | ||
| 販売チャネル別 | 代理店・ブローカー | |
| バンカタカフル | ||
| ダイレクト販売 | ||
| 組み込み型・アフィニティ・その他非銀行パートナーシップ | ||
| 顧客タイプ別 | 個人・小売参加者 | |
| 中小企業 | ||
| 大企業 | ||
| 政府・機関参加者 | ||
| 地域別 | 中部(スランゴール、W.P.クアラルンプール、W.P.プトラジャヤ) | |
| 北部(ペルリス、ケダー、プラウ・ピナン、ペラ) | ||
| 南部(ヌグリ・スンビラン、マラッカ、ジョホール) | ||
| 東海岸(パハン、トレンガヌ、クランタン) | ||
| 東マレーシア(サバ、サラワク、W.P.ラブアン) | ||
レポートで回答される主要な質問
2032年のマレーシア・タカフルの予測価値はいくらですか?
マレーシア・タカフル市場は2026年の4.20 ビリオン 米ドルから2032年には5.50 ビリオン 米ドルに達すると予測され、CAGRは5.2%です。
マレーシアで最も速く成長しているタカフルの種類はどれですか?
ジェネラル・タカフルは2032年までに6.6%のCAGRで成長すると予測され、自動車、火災、人身傷害補償が支えています。
マレーシアのタカフル販売をリードしている販売チャネルはどこですか?
バンカタカフルが2026年の流通の53.8%をリードし、組み込み型・アフィニティ・その他の非銀行パートナーシップが最も速いチャネル成長を示すと見込まれています。
医療・健康プランが圧力に直面している理由は何ですか?
医療費インフレは2024年に15%に達し、保険・タカフル業界全体の合算で2025年下半期に36 ビリオン マレーシアリンギット(0.8 ビリオン 米ドル)の純アンダーライティング損失が記録されました。
最も速いタカフル成長の見通しを持つマレーシアの地域はどこですか?
東マレーシアは2032年までに7.4%のCAGRで成長すると予測され、追いつき型の普及率向上、デジタルアクセス、インフラ投資が支えています。
タカフル事業者間の競争を形成しているものは何ですか?
事業者はバンカタカフルのパートナーシップ、デジタルプラットフォーム、ヘルスケアネットワーク、テクノロジーによるコンプライアンス支援、手頃な保護プログラムを通じて競争しています。