
Tamanho e Participação do Mercado de Sukuk da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
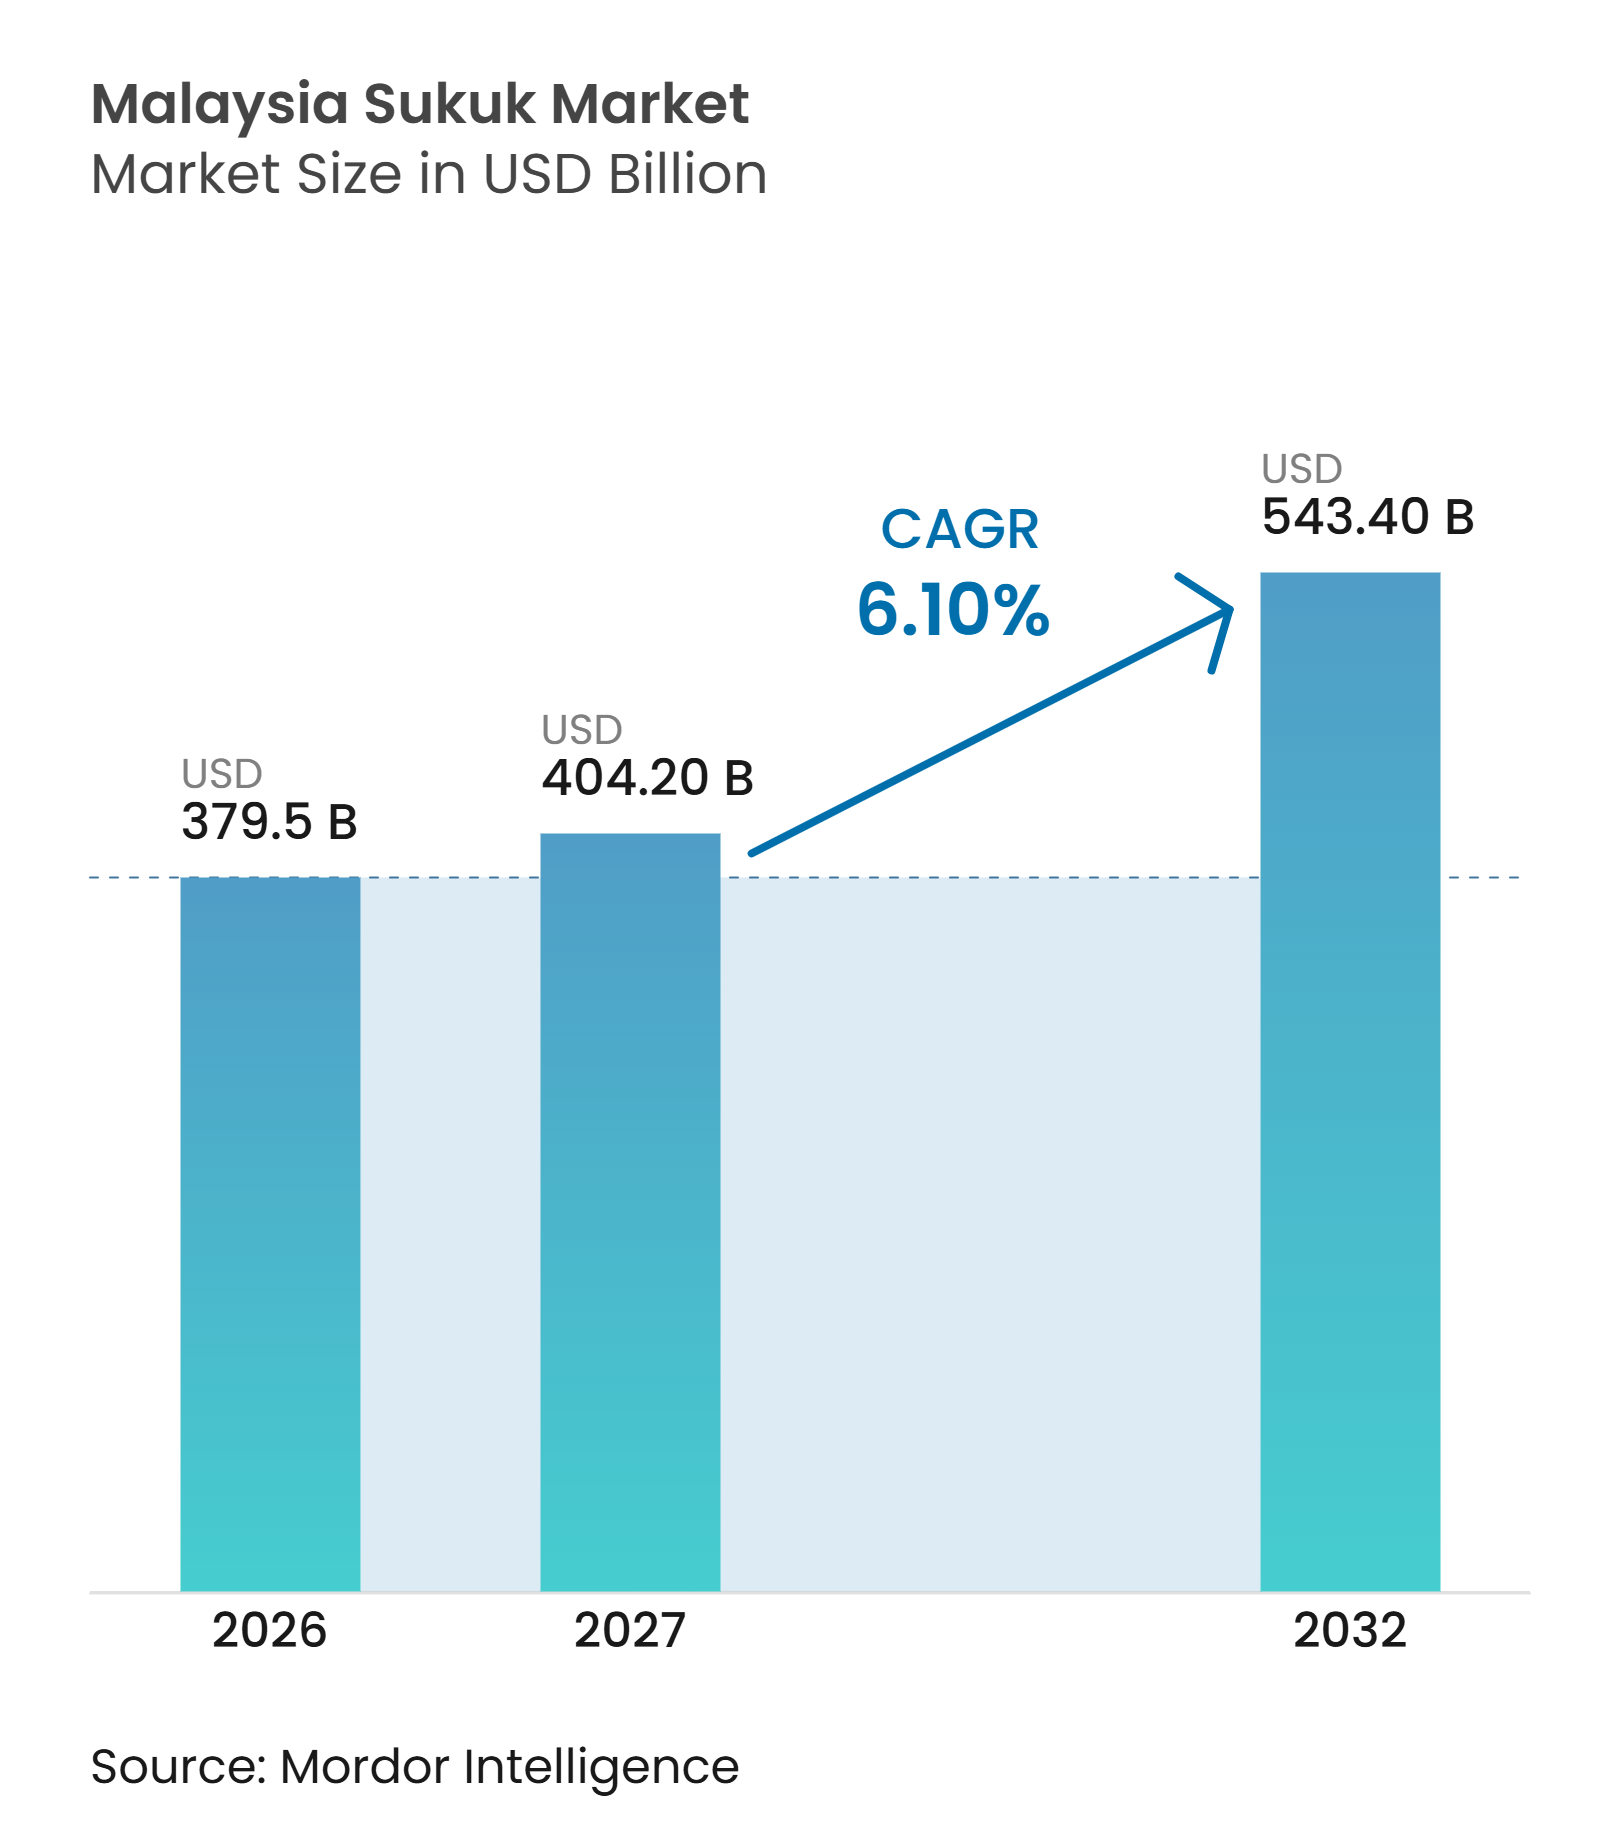
| Tamanho do mercado no ano base (2026) | 379.5 Bilhões de dólares |
| Tamanho do Mercado (2027) | 404.20 Bilhões de dólares |
| Tamanho do Mercado (2032) | 543.40 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.10 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sukuk da Malásia por Mordor Intelligence
O tamanho do Mercado de Sukuk da Malásia tem projeção de 379,5 bilhões de USD em 2026, 404,20 bilhões de USD em 2027, e de atingir 543,40 bilhões de USD até 2032, crescendo a um CAGR de 6,10% de 2027 a 2032.
A Malásia respondeu por 37% do total de sukuk em circulação no mundo e por aproximadamente 1/3 das emissões globais de sukuk em 2025, o que reforça seu papel como centro fundamental do mercado de capitais islâmico. O mercado de sukuk da Malásia se beneficia de uma base doméstica de investidores sólida, de emissões governamentais consolidadas e de um amplo ecossistema de financiamento corporativo. Estruturas sustentáveis, emissão digital e formatos internacionais estão ampliando a gama de instrumentos disponíveis para emissores e investidores. A consolidação fiscal pode limitar a oferta líquida soberana, enquanto as necessidades de refinanciamento do governo continuam a sustentar a emissão bruta. A liquidez no mercado secundário e o alinhamento transfronteiriço com a Sharia permanecem fatores importantes para o mercado de sukuk da Malásia.
Principais Conclusões do Relatório
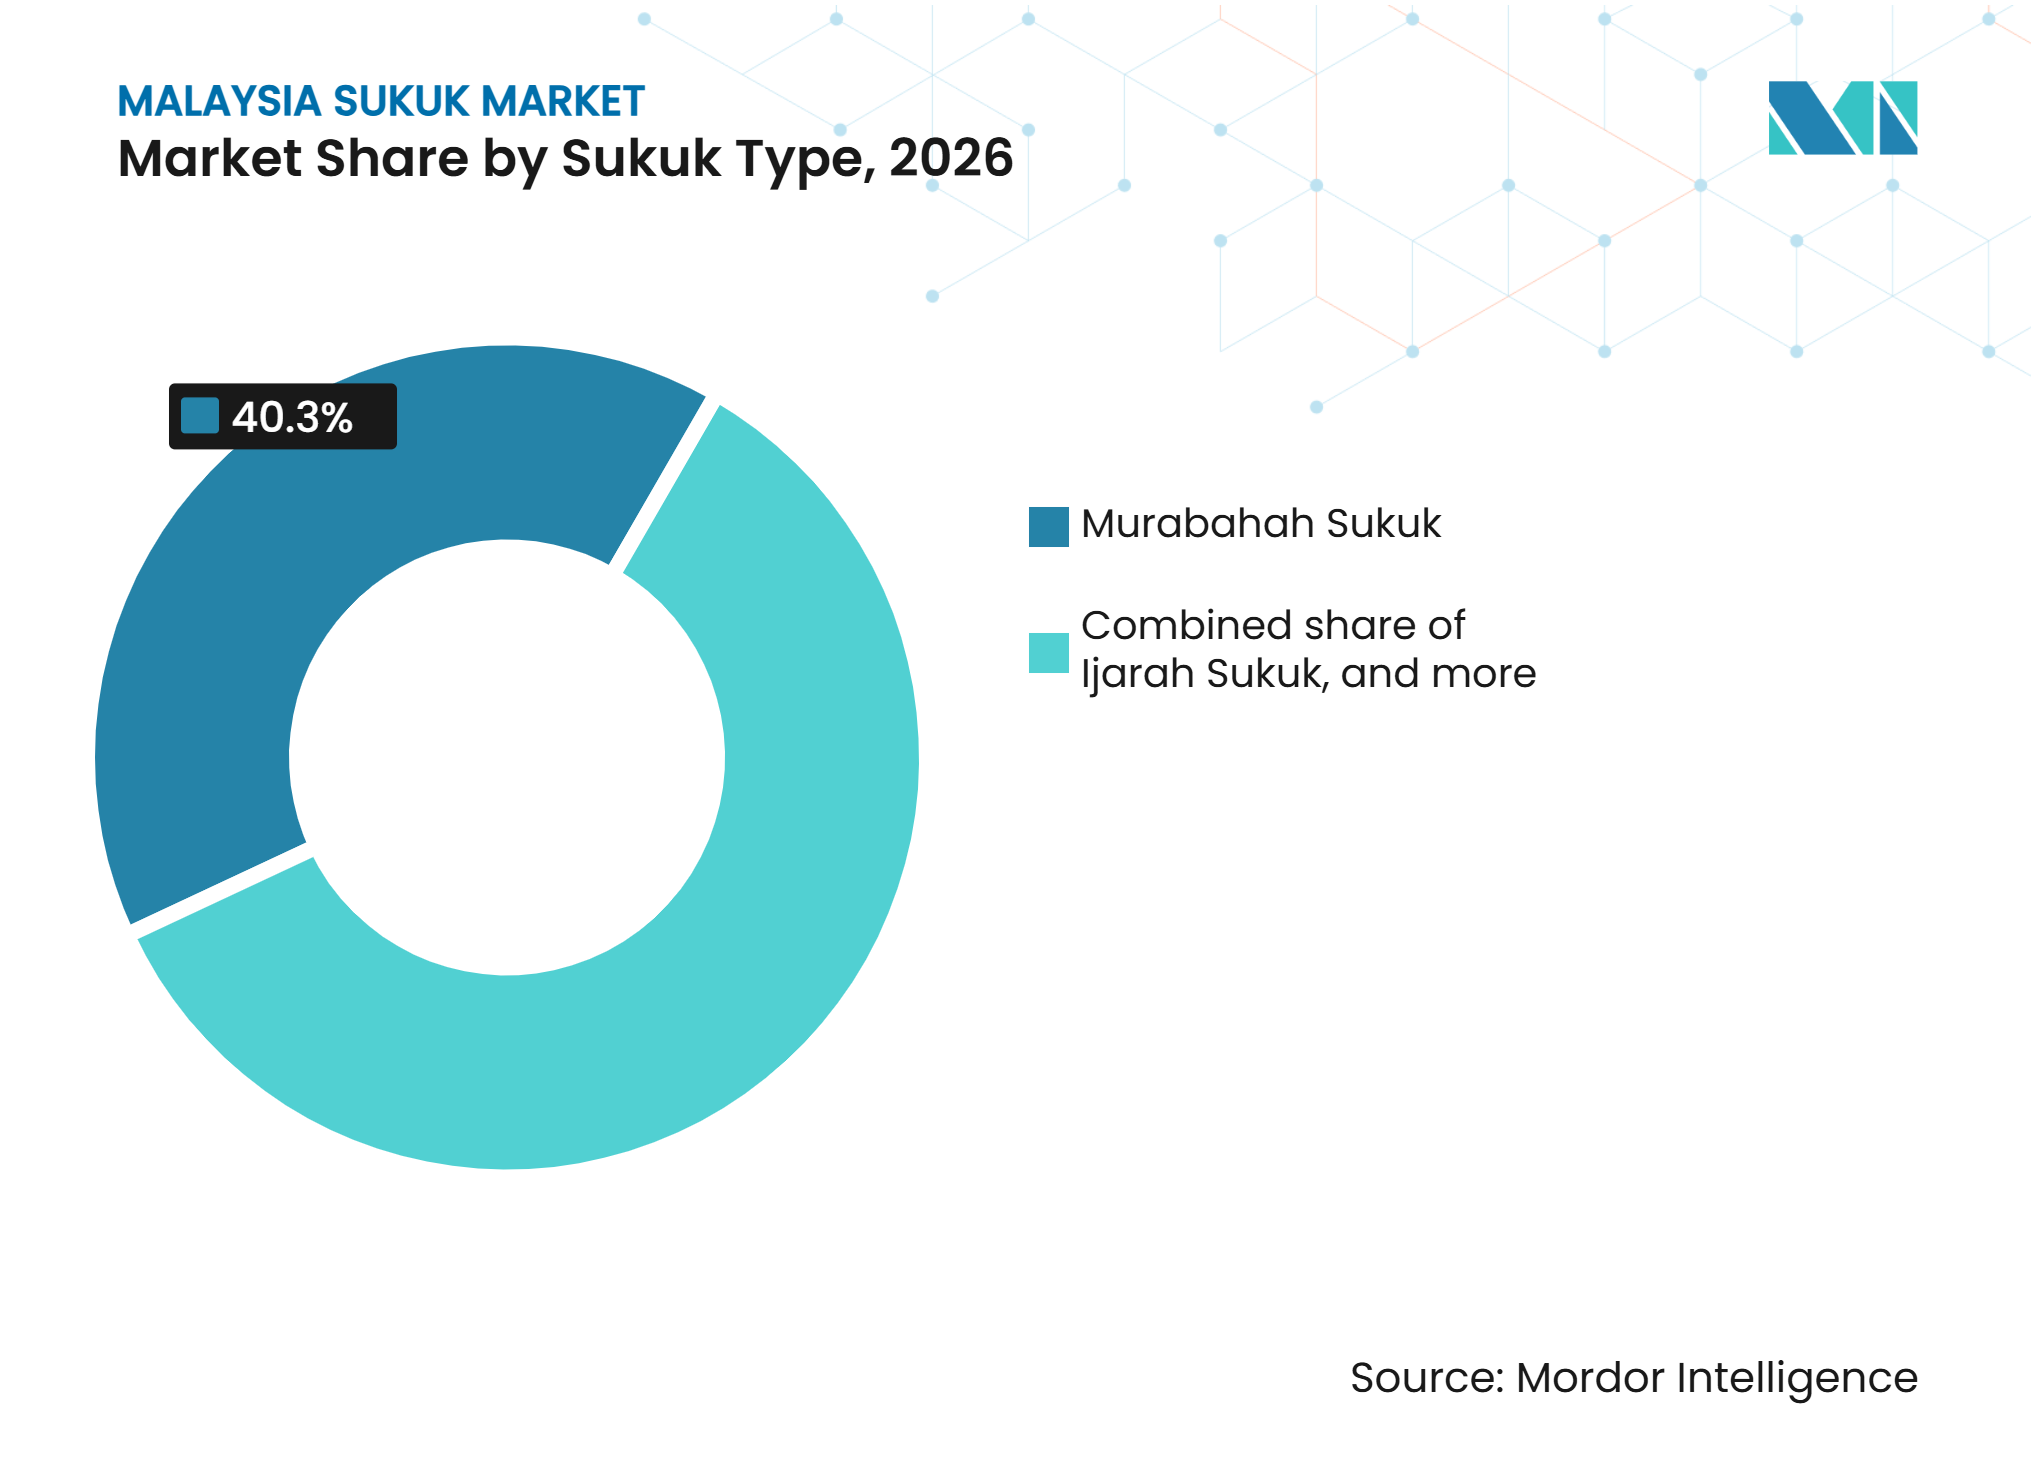
- Por tipo de sukuk, o Murabahah capturou 40,3% da participação do mercado de sukuk da Malásia em 2026, enquanto o Wakalah é o tipo estrutural de crescimento mais rápido até 2032.
- Por tipo de emissor, os emissores soberanos detinham 49,8% da participação do mercado de sukuk da Malásia em 2026, enquanto as empresas não financeiras têm projeção de crescimento a um CAGR de 8,2% até 2032.
- Por tipo de mercado, o sukuk doméstico respondeu por 84,5% da participação do mercado de sukuk da Malásia em 2026, enquanto o sukuk internacional tem projeção de crescimento a um CAGR de 8,1% até 2032.
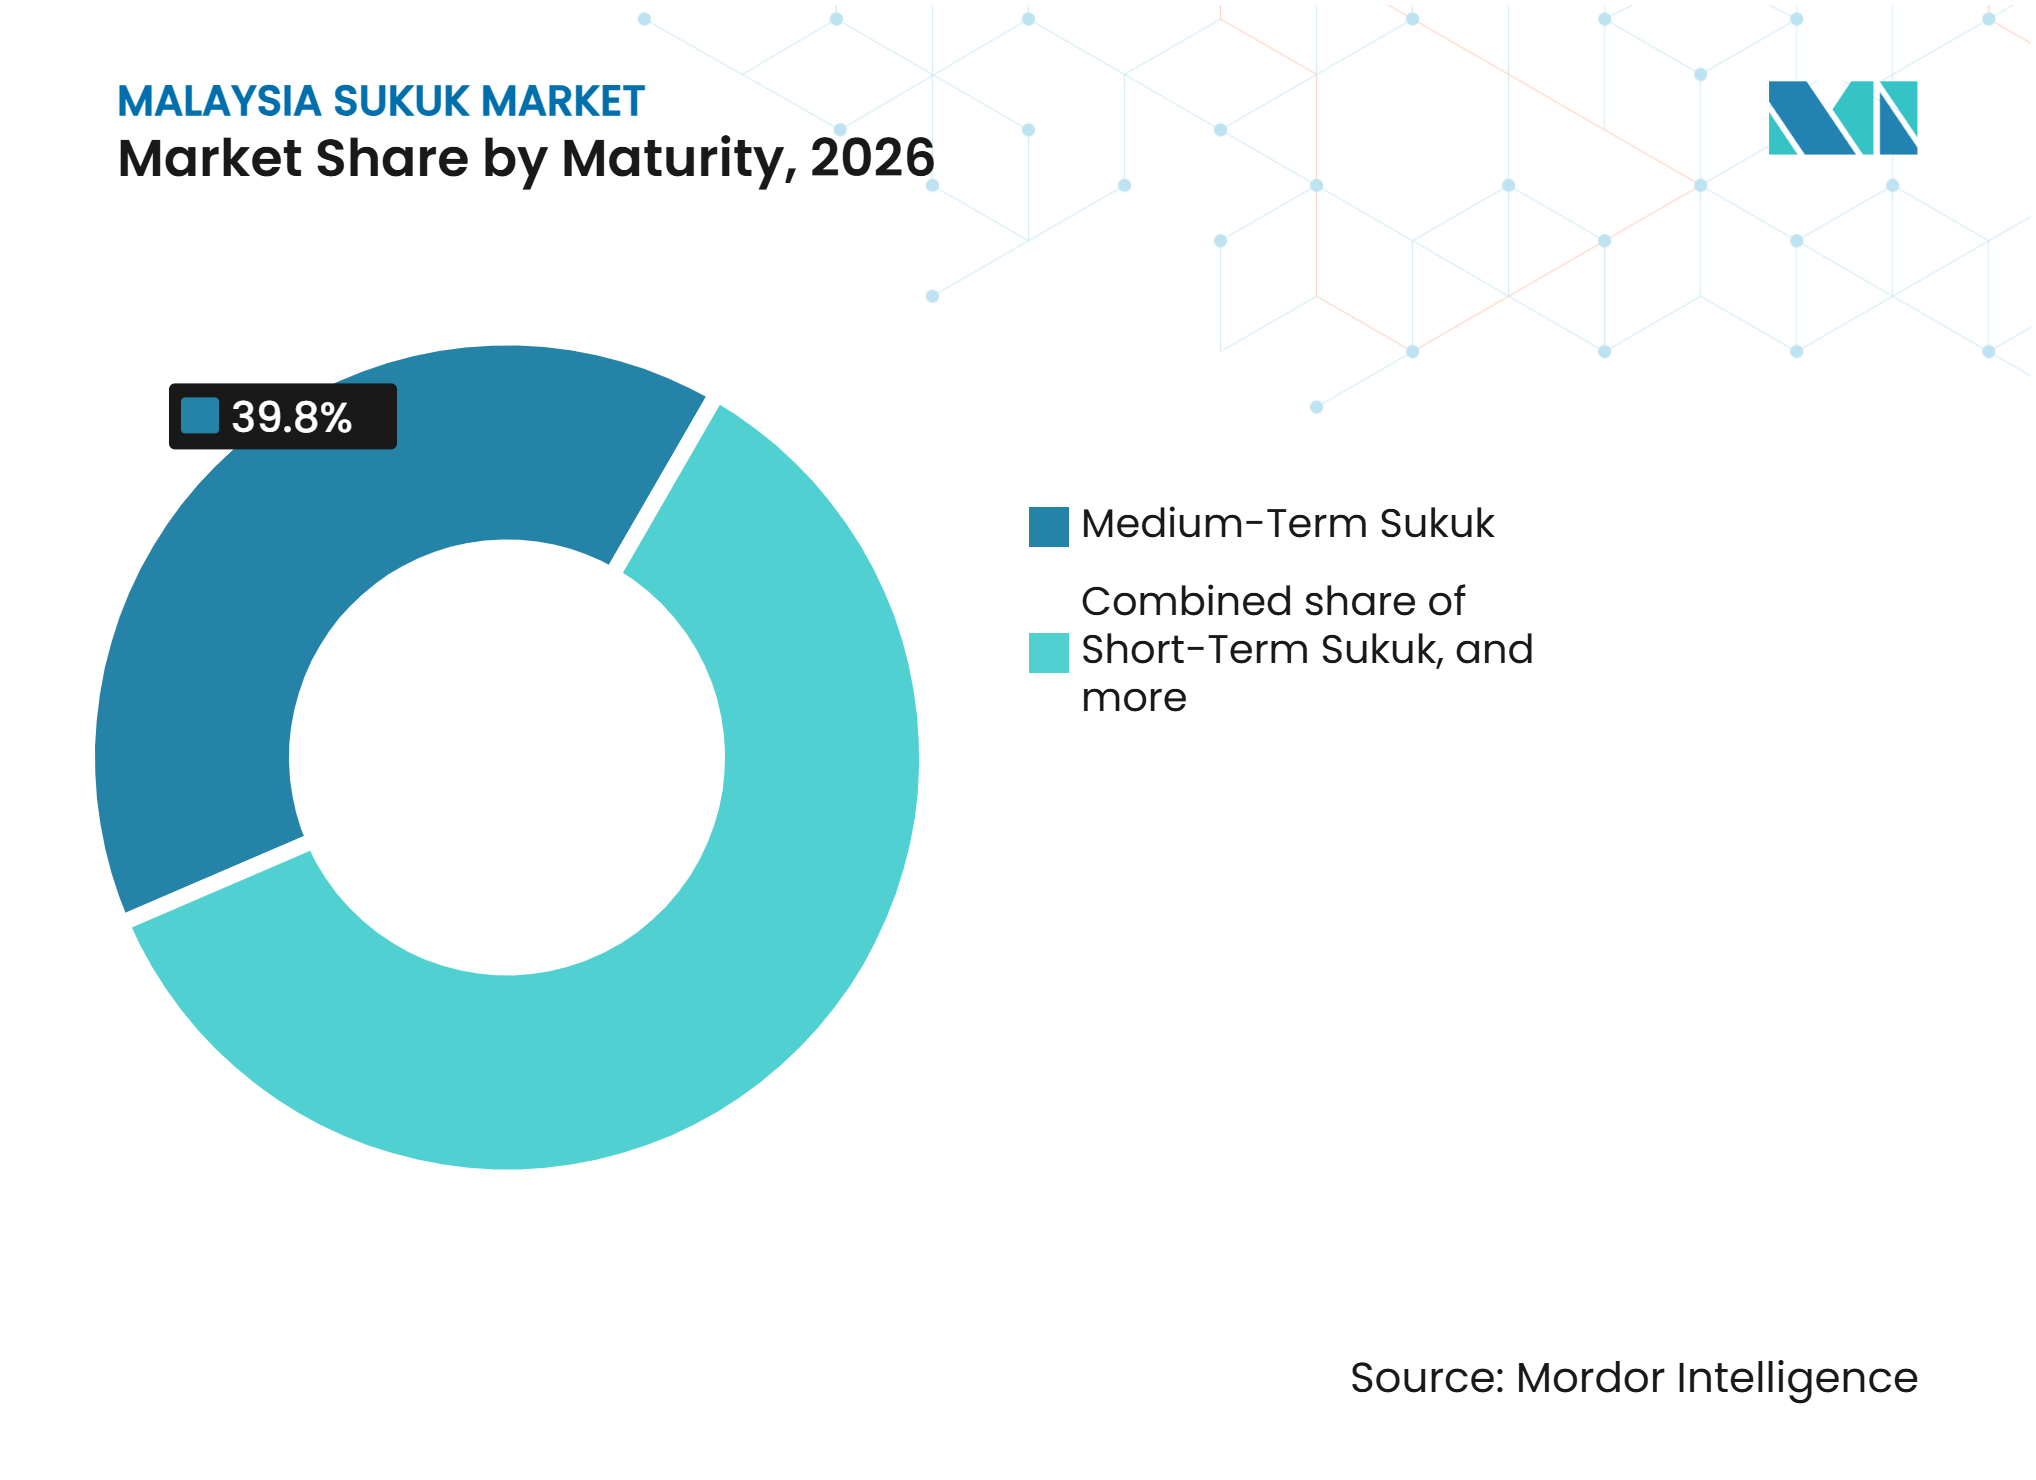
- Por prazo de vencimento, o sukuk de médio prazo detinha 39,8% da participação do mercado de sukuk da Malásia em 2026, enquanto o sukuk perpétuo tem projeção de crescimento a um CAGR de 7,9% até 2032.
- Por rótulo, o sukuk simples ou sem rótulo detinha 87,6% da participação do mercado de sukuk da Malásia em 2026, enquanto o sukuk verde tem projeção de crescimento a um CAGR de 11,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Institucional e Internacional por Títulos Compatíveis com a Sharia | +1.2% | Global, concentrada na Malásia, Conselho de Cooperação do Golfo e Sudeste Asiático | Médio prazo (2-4 anos) |
| Necessidades de Financiamento e Refinanciamento do Governo | +0.8% | Malásia | Curto prazo (≤ 2 anos) |
| Demanda Corporativa de Financiamento por Meio de Emissão de Sukuk | +1.5% | Malásia, com ganhos iniciais em Selangor, Kuala Lumpur e Johor | Médio prazo (2-4 anos) |
| Infraestrutura Estabelecida do Mercado de Capitais Islâmico Doméstico | +0.7% | Malásia, com repercussão nos mercados da Associação das Nações do Sudeste Asiático e da Organização da Cooperação Islâmica | Longo prazo (≥ 4 anos) |
| Crescimento na Emissão de Sukuk Sustentável e Vinculado à Sustentabilidade | +0.9% | Global, liderado pela Malásia e pelo Conselho de Cooperação do Golfo | Médio prazo (2-4 anos) |
| Digitalização da Emissão de Sukuk e da Administração de Títulos | +0.4% | Malásia e mercados da Associação das Nações do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Institucional e Internacional por Títulos Compatíveis com a Sharia
Investidores estrangeiros detinham 21,4% da dívida pública malaia no primeiro trimestre de 2026, de acordo com o Banco Asiático de Desenvolvimento. O Sukuk Global de 1,5 bilhão de USD emitido pela Malásia em julho de 2026 recebeu pedidos de pico de 9,5 bilhões de USD[1]. A oferta foi 4,7 vezes sobresubscrita e precificada com os spreads mais baixos da história do sukuk soberano da Malásia. A estrutura Manafae seguiu as diretrizes da Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas. O Banco Negara da Malásia identificou a negociabilidade no mercado secundário e o alinhamento com a Sharia como prioridades para sustentar a participação de não residentes. A posição global da Malásia pode sustentar a atenção contínua dos investidores para o mercado de sukuk da Malásia.
Necessidades de Financiamento e Refinanciamento do Governo
A emissão bruta de Títulos de Investimento do Governo de janeiro a outubro de 2026 atingiu MYR 159 bilhões (35,3 bilhões de USD), enquanto os resgates totalizaram MYR 85,8 bilhões (19,1 bilhões de USD)[2]. O vencimento da dívida pública sustenta a emissão regular mesmo quando a política fiscal limita o endividamento líquido. O sukuk governamental representou 48% do total de títulos do governo em maio de 2025. Essa emissão fornece pontos de referência para a precificação doméstica em todos os prazos de vencimento de sukuk. Também oferece aos emissores corporativos um parâmetro de referência para definição de spreads. O mercado de sukuk da Malásia, portanto, continua a depender da emissão soberana para profundidade de precificação e confiança dos emissores.
Demanda Corporativa de Financiamento por Meio de Emissão de Sukuk
A emissão de títulos corporativos e sukuk atingiu MYR 174,4 bilhões (38,8 bilhões de USD) em 2025, em comparação com MYR 124,2 bilhões (27,6 bilhões de USD) em 2024. A emissão corporativa cresceu 27,8% em relação ao trimestre anterior, para MYR 73,2 bilhões (16,3 bilhões de USD) no segundo trimestre de 2026[3]. Saúde, energia renovável e takaful estão entre os setores que utilizam o financiamento por sukuk. Isso amplia a atividade para além das instituições financeiras e incorporadoras imobiliárias. Programas de emissão maiores também melhoram a disponibilidade de títulos corporativos de referência. Essas condições sustentam uma base de emissores mais ampla no mercado de sukuk da Malásia.
Infraestrutura Estabelecida do Mercado de Capitais Islâmico Doméstico
O mercado de capitais da Malásia atingiu MYR 4,3 trilhões (955,6 bilhões de USD) em 2025. O sukuk representou 64% do total de títulos em circulação e 85% do segmento de títulos corporativos. Essa profundidade sustenta a emissão regular, o investimento doméstico e a governança da Sharia. A Comissão de Valores Mobiliários da Malásia planeja expandir o valor do mercado de capitais para MYR 5,8 trilhões a MYR 6,3 trilhões (1,3 trilhão a 1,4 trilhão de USD) até 2030[4]. O arcabouço sustenta o mercado de sukuk da Malásia por meio de arranjos estabelecidos de emissão, divulgação e investidores. Também fornece uma base para vínculos com os mercados da Associação das Nações do Sudeste Asiático e da Organização da Cooperação Islâmica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Consolidação Fiscal Limitando o Crescimento da Oferta de Sukuk Soberano | -0.6% | Malásia | Médio prazo (2-4 anos) |
| Restrições de Liquidez no Mercado Secundário em Segmentos Selecionados de Sukuk | -0.4% | Malásia, com efeitos sobre a confiança de investidores internacionais | Médio prazo (2-4 anos) |
| Complexidade de Estruturação da Sharia e Desafios de Padronização Transfronteiriça | -0.3% | Corredores transfronteiriços da Malásia, Conselho de Cooperação do Golfo e Associação das Nações do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Elegibilidade de Projetos Verdes, Requisitos de Verificação e Relatórios | -0.2% | Malásia e mercados da Associação das Nações do Sudeste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Consolidação Fiscal Limitando o Crescimento da Oferta de Sukuk Soberano
A Lei de Finanças Públicas e Responsabilidade Fiscal da Malásia estabelece um limite de déficit fiscal de 3% do produto interno bruto e um limite de dívida federal de 60% do produto interno bruto. O endividamento líquido do governo tem projeção de declínio para MYR 74,6 bilhões (16,6 bilhões de USD) em 2026, ante MYR 76,7 bilhões (17 bilhões de USD) em 2025. A dívida federal permanece próxima de 64% do produto interno bruto ao longo de 2026 a 2029. Uma emissão líquida menor pode reduzir o estoque de referências governamentais utilizadas na precificação corporativa. Emissões corporativas menores ou menos líquidas podem então enfrentar spreads mais amplos. A consolidação fiscal, portanto, limita a expansão do mercado de sukuk da Malásia.
Restrições de Liquidez no Mercado Secundário em Segmentos Selecionados de Sukuk
A atividade de negociaço permanece concentrada nos Títulos de Investimento do Governo de referência e nos grandes sukuk corporativos. Estruturas de médio porte e de nicho têm descoberta de preços menos consistente. O Banco Negara da Malásia identificou o uso dos Títulos de Investimento do Governo como curva de referência para sukuk corporativo como uma prioridade de desenvolvimento de mercado. A transição obrigatória para a Taxa Overnight Islâmica da Malásia até 1º de julho de 2027 tem como objetivo estabelecer um parâmetro de referência baseado em transações para instrumentos de taxa flutuante. Até que a liquidez se desenvolva, instrumentos sem referência podem ser mais difíceis de avaliar por investidores estrangeiros. Essa restrição pode estreitar o universo investível em segmentos selecionados do mercado de sukuk da Malásia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sukuk:
Estruturas Wakalah Reformulam a Negociabilidade no Mercado SecundárioO sukuk Murabahah detinha 40,3% do tamanho do mercado de sukuk da Malásia em 2026. Sua mecânica baseada em commodities e a ampla aceitação pela Sharia sustentam o uso contínuo por emissores domésticos. O Maybank emitiu um Sukuk Murabahah Subordinado de MYR 750 milhões (166,7 milhões de USD) em maio de 2025. A emissão se qualificou como capital regulatório de Nível 2 sob o Arcabouço de Adequação de Capital do Banco Negara da Malásia. O Wakalah é o tipo estrutural de crescimento mais rápido porque atende aos critérios de negociabilidade no mercado secundário utilizados pelas autoridades domésticas e internacionais da Sharia.
O Banco Negara da Malásia planeja usar o wakalah bi al-khadamat para uma emissão soberana em 2026. A abordagem utiliza direitos de serviços intangíveis como ativos subjacentes. Pode ampliar o acesso para investidores do Conselho de Cooperação do Golfo que evitaram estruturas baseadas em dívida. O Ijarah sustenta transações de arrendamento de ativos, enquanto o musharakah sustenta o financiamento baseado em parceria. Salam, istisna e mudarabah permanecem menores devido a requisitos de documentação e verificação de ativos. A orientação da Comissão de Valores Mobiliários da Malásia de junho de 2026 eleva as expectativas de divulgação em todas as estruturas.


Por Tipo de Emissor:
Empresas Estreantes Ampliam a Base de Emissores do Setor de Sukuk da MalásiaOs emissores soberanos detinham 49,8% da participação do mercado de sukuk da Malásia em 2026. Os Títulos de Investimento do Governo permanecem a principal referência doméstica livre de risco para a precificação de sukuk. As empresas não financeiras têm previsão de crescimento a um CAGR de 8,2% de 2027 a 2032. As novas emissões incluíram os setores de saúde, energia renovável e takaful. A SD Guthrie emitiu um sukuk vinculado à sustentabilidade de MYR 2,1 bilhões (466,7 milhões de USD) em novembro de 2025. As tranches de 10 e 15 anos foram precificadas a 3,80% e 3,97%, respectivamente.
Emissores quase soberanos como Urusharta Jamaah, DanaInfra e Cagamas fornecem instrumentos de longa duração para investidores institucionais. A Urusharta Jamaah emitiu MYR 11,5 bilhões (2,6 bilhões de USD) no segundo trimestre de 2026. O sukuk de instituições financeiras se beneficia da demanda bancária e de ciclos curtos de formação de livro de ordens. O programa ALSREIT Capital de MYR 3 bilhões (666,7 milhões de USD) do Maybank Investment Bank demonstrou o papel do reforço de crédito no setor de sukuk da Malásia. O programa foi o maior sukuk garantido pela Facilidade de Garantia de Crédito e Investimento do Banco Asiático de Desenvolvimento nos mercados da Associação das Nações do Sudeste Asiático. Uma combinação mais ampla de emissores sustenta as opções de financiamento corporativo e a formação de capital doméstico.
Por Tipo de Mercado:
Sukuk Internacional Ganha Impulso com a Credibilidade da Precificação SoberanaO sukuk doméstico respondeu por 84,5% do tamanho do mercado de sukuk da Malásia em 2026. O total de títulos e sukuk em ringgit em circulação somou MYR 2,294 trilhões (509,8 bilhões de USD) em fevereiro de 2026. As instituições domésticas fornecem uma base estável para a emissão primária. O sukuk internacional tem previsão de crescimento a um CAGR de 8,1% de 2027 a 2032. O Sukuk Global da Malásia de julho de 2026 estabeleceu um parâmetro de precificação soberana com spreads recordes. Esse parâmetro pode sustentar futuras ofertas internacionais quase soberanas e corporativas.
O Sukuk Global utilizou uma estrutura Manafae alinhada à Organização de Contabilidade e Auditoria para Instituições Financeiras Islâmicas. O instrumento wakalah bi al-khadamat planejado pelo Banco Negara da Malásia aborda ainda mais as necessidades de negociabilidade internacional. A Khazanah emitiu um sukuk tokenizado de MYR 100 milhões (22,2 milhões de USD) em abril de 2026. A Comissão de Valores Mobiliários da Malásia busca ancorar de MYR 100 bilhões (22,2 bilhões de USD) a MYR 110 bilhões (24,4 bilhões de USD) em ativos subjacentes estrangeiros. Essas medidas ampliam o mercado de sukuk da Malásia para além da emissão doméstica em ringgit. Também vinculam a inovação digital a formatos estabelecidos de financiamento transfronteiriço.
Por Prazo de Vencimento:
Instrumentos Perpétuos Refletem uma Tendência de Capital HíbridoO sukuk de médio prazo detinha 39,8% do valor do mercado de sukuk da Malásia em 2026. Prazos de 3 a 7 anos são adequados para projetos de infraestrutura e gestão de passivos do setor financeiro. O sukuk perpétuo tem projeção de crescimento a um CAGR de 7,9% de 2027 a 2032. Os emissores utilizam esses instrumentos para obter capital híbrido com tratamento contábil semelhante ao de capital próprio. A Eco World Development estabeleceu um programa de sukuk wakalah perpétuo de MYR 2 bilhões (444,4 milhões de USD) em agosto de 2025. Sua primeira emissão de MYR 800 milhões (177,8 milhões de USD) teve tranches não resgatáveis por 7 e 10 anos.
O sukuk de curto prazo sustenta a gestão de liquidez e as necessidades de capital de giro. Os instrumentos de longo prazo sustentam o financiamento de infraestrutura e de carteiras hipotecárias. Os emissores utilizam formatos sênior e perpétuo para atender a necessidades distintas de capital. A transição para a Taxa Overnight Islâmica da Malásia afetará os instrumentos de taxa flutuante em todos os prazos de vencimento até 1º de julho de 2027. Os prazos de médio prazo podem enfrentar o maior risco de base durante a transição.

Por Rótulo:
A Vantagem de Precificação do Sukuk Verde Acelera a Adoção CorporativaO sukuk simples ou sem rótulo detinha 87,6% do tamanho do mercado de sukuk da Malásia em 2026. O sukuk verde tem previsão de crescimento a um CAGR de 11,6% de 2027 a 2032. Um estudo abrangendo 128 tranches de sukuk verde da Bursa Malásia reportou uma vantagem de financiamento de 17,5 pontos-base em relação a sukuk convencionais comparáveis. O resultado oferece aos emissores uma razão econômica para considerar a rotulagem verde. O Porto de Tanjung Pelepas emitiu um sukuk verde de MYR 500 milhões (111,1 milhões de USD) em outubro de 2025 para financiar a expansão da capacidade portuária. A transação ampliou a base de emissores verdes para o setor de transporte e infraestrutura portuária.
A Cagamas emitiu um sukuk SRI social ASEAN de MYR 200 milhões (44,4 milhões de USD) em agosto de 2025. Seus recursos foram alocados para ativos de financiamento habitacional acessível. O rótulo social pode atrair mandatos que diferem das estratégias de investimento verde e vinculado à sustentabilidade. A Comissão de Valores Mobiliários da Malásia está desenvolvendo o arcabouço Sukuk Prisma ODS para sukuk não denominados em ringgit por soberanos estrangeiros. Isso poderia reforçar o papel de Kuala Lumpur em produtos islâmicos de capital sustentável. Os formatos simples permanecerão relevantes porque respondem pela maior parte das emissões em circulação.
Análise Geográfica
A Malásia respondeu por 84,5% do mercado de sukuk da Malásia em 2026. Os títulos e sukuk em ringgit em circulação atingiram MYR 2,3 trilhões (511,1 bilhões de USD) ao final do segundo trimestre de 2026, com aumento de 2,8% em relação ao trimestre anterior. Os segmentos de títulos governamentais e corporativos cresceram 3,2% e 2,7%, respectivamente. As instituições de previdência social detinham 32,6% da dívida pública, enquanto as instituições financeiras detinham 29,5%. Essa absorção doméstica sustenta a emissão regular governamental e corporativa em toda a base de investidores locais.
O Conselho de Cooperação do Golfo e o Oriente Médio são áreas de demanda internacional estrategicamente importantes. O Sukuk Global de 1,5 bilhão de USD da Malásia em julho de 2026 recebeu pedidos de pico acima de 9,5 bilhões de USD. A operação foi 4,7 vezes sobresubscrita. A estrutura wakalah bi al-khadamat do Banco Negara da Malásia tem como objetivo atender às preferências de negociabilidade do Conselho de Cooperação do Golfo. A demanda internacional ajuda a estabelecer preços de referência para futuras emissões transfronteiriças.
O Sudeste Asiático e a região da Ásia-Pacífico são centrais para a expansão do sukuk sustentável e digital. As empresas responderam por 84,4% do mercado de títulos sustentáveis da Malásia ao final de junho de 2026. A emissão tokenizada da Khazanah incluiu participação institucional da Malásia e da região. O proposto arcabouço Sukuk Prisma ODS poderia apoiar a emissão não denominada em ringgit por governos membros da Organização da Cooperação Islâmica.
Cenário Competitivo
Concentração do Mercado
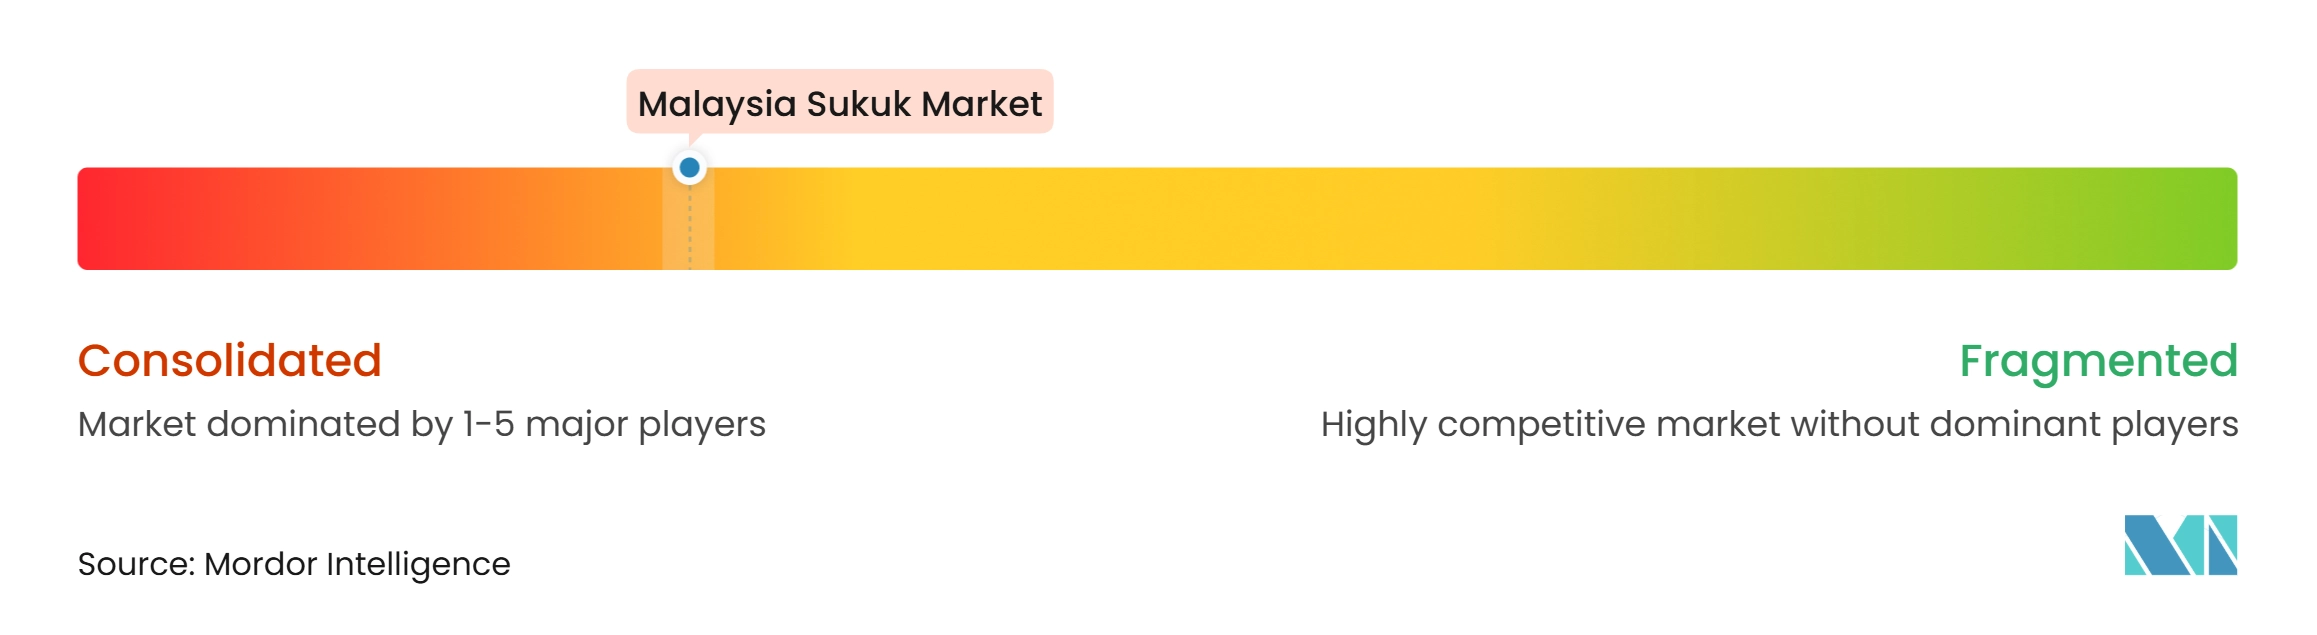
O mercado de sukuk da Malásia é consolidado. Instituições financeiras líderes como CIMB Group, Maybank, RHB Investment Bank, AmInvestment Bank, HSBC Amanah Malaysia e Bank Islam competem em emissão primária e serviços de mercado de capitais islâmico. A concorrência é impulsionada pela expertise em estruturação, capacidades de assessoria em Sharia, relacionamentos com emissores e pela capacidade de executar transações domésticas e transfronteiriças. Os grandes grupos bancários se beneficiam de operações integradas de banco de investimento e finanças islâmicas, sustentando sua participação em mandatos complexos de sukuk.
Os participantes do mercado estão expandindo suas capacidades em emissão digital de sukuk e finanças sustentáveis. Em abril de 2026, o CIMB atuou como único assessor principal no piloto de sukuk tokenizado de MYR 100 milhões (22,2 milhões de USD) da Khazanah, reforçando seu papel no desenvolvimento do mercado de capitais digital da Malásia. O CIMB também avançou sua estratégia de sukuk tokenizado para abranger estruturação, execução, custódia e serviços de ciclo de vida, enquanto o Maybank Investment Bank estruturou o sukuk vinculado à sustentabilidade de MYR 2,1 bilhões (466,7 milhões de USD) da SD Guthrie em 2025. Essas transações demonstram a crescente importância da emissão habilitada por tecnologia e do financiamento vinculado à sustentabilidade no cenário competitivo.
Espera-se que a concorrência dependa cada vez mais da capacidade de combinar a subscrição convencional de sukuk com infraestrutura digital, expertise em finanças sustentáveis e soluções de financiamento personalizadas. Os principais estruturadores estão posicionados para aproveitar relacionamentos estabelecidos com emissores e capacidades de assessoria, enquanto outros bancos podem fortalecer suas posições por meio de cobertura corporativa de médio porte, estruturas inovadoras e distribuição transfronteiriça. A expansão de títulos tokenizados e instrumentos focados em sustentabilidade está criando oportunidades para os participantes do mercado diversificarem seus mandatos e diferenciarem suas ofertas de serviços.
Líderes do Setor de Sukuk da Malásia
-
CIMB Investment Bank Berhad
-
RHB Investment Bank Berhad
-
Maybank Investment Bank Berhad
-
Hong Leong Islamic Bank Berhad
-
AmInvestment Bank Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sukuk da Malásia Empresas cobertas neste relatório
- CIMB Investment Bank Berhad
- Maybank Investment Bank Berhad
- AmInvestment Bank Berhad
- RHB Investment Bank Berhad
- Hong Leong Investment Bank Berhad
- HSBC Amanah Malaysia Berhad
- Bank Islam Malaysia Berhad
- Affin Hwang Investment Bank Berhad
- United Overseas Bank (Malaysia) Berhad
- OCBC Al-Amin Bank Berhad
- Kenanga Investment Bank Berhad
- Public Investment Bank Berhad
- MIDF Amanah Investment Bank Berhad
- MBSB Investment Bank Berhad
- Bank of China (Malaysia) Berhad
- China Construction Bank (Malaysia) Berhad
- Kuwait Finance House (Malaysia) Berhad
- Alliance Islamic Bank Berhad
- Standard Chartered Saadiq Berhad
- BNP Paribas Malaysia Berhad
Desenvolvimentos industriais recentes em Mercado de Sukuk da Malásia
- Julho de 2026: O Governo da Malásia precificou um Sukuk Global de 1,5 bilhão de USD, que foi 4,7 vezes sobresubscrito, com um livro de pedidos de pico superior a 9,5 bilhões de USD. As tranches de 5,75 anos e 10 anos atingiram spreads recordes de T+15 pontos-base e T+25 pontos-base, respectivamente. A emissão foi estruturada sob o conceito Manafae, com classificação A3/A-, e estabeleceu um parâmetro de referência para emissores quase soberanos e corporativos malaios.
- Abril de 2026: A Khazanah Nasional Berhad, em colaboração com a Comissão de Valores Mobiliários da Malásia, precificou o primeiro sukuk tokenizado da Malásia no valor de MYR 100 milhões (22,2 milhões de USD) sob o Programa Sukuk Danum utilizando tecnologia de registro distribuído. O CIMB atuou como único assessor principal, coordenador líder e agente da facilidade, enquanto o Maybank foi o subscritor e custodiante primário.
- Abril de 2026: A Comissão de Valores Mobiliários da Malásia lançou o Plano Diretor do Mercado de Capitais 2026-2030. O plano visou o crescimento do mercado de capitais de MYR 4,3 trilhões (955,6 bilhões de USD) para MYR 5,8 trilhões a MYR 6,3 trilhões (1,3 trilhão a 1,4 trilhão de USD) até 2030. Também visou de MYR 90 bilhões a MYR 100 bilhões (20 bilhões a 22,2 bilhões de USD) em financiamento de sustentabilidade acumulado.
- Novembro de 2025: A SD Guthrie Berhad emitiu o maior sukuk vinculado à sustentabilidade da Malásia no valor de MYR 2,1 bilhões (466,7 milhões de USD). A tranche de 10 anos foi precificada a 3,80%, e a tranche de 15 anos foi precificada a 3,97%. O CIMB Investment Bank estruturou a transação, que foi sobresubscrita ao dobro do tamanho inicial da operação.
Escopo do Relatório do Mercado de Sukuk da Malásia
Visão geral da segmentação
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Composto |
| Outros Tipos de Sukuk |
| Soberano |
| Relacionado ao Soberano / Quase Soberano |
| Instituição Financeira |
| Empresa Não Financeira |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk de Curto Prazo |
| Sukuk de Médio Prazo |
| Sukuk de Longo Prazo |
| Sukuk Perpétuo |
| Sukuk Simples / Sem Rótulo |
| Sukuk Verde |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Composto | |
| Outros Tipos de Sukuk | |
| Por Tipo de Emissor | Soberano |
| Relacionado ao Soberano / Quase Soberano | |
| Instituição Financeira | |
| Empresa Não Financeira | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Prazo de Vencimento | Sukuk de Curto Prazo |
| Sukuk de Médio Prazo | |
| Sukuk de Longo Prazo | |
| Sukuk Perpétuo | |
| Por Rótulo | Sukuk Simples / Sem Rótulo |
| Sukuk Verde | |
| Sukuk de Sustentabilidade / Vinculado à Sustentabilidade / Social / Outros Sukuk Rotulados |
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para o sukuk da Malásia até 2032?
O mercado de sukuk da Malásia tem projeção de crescimento a um CAGR de 6,1% de 2027 a 2032, atingindo 543,4 bilhões de USD até 2032.
Qual tipo de sukuk tem a maior participação na Malásia?
O Murabahah detinha 40,3% de participação em 2026, sustentado pela mecânica baseada em commodities e pela ampla aceitação da Sharia.
Qual grupo de emissores está crescendo mais rapidamente no sukuk da Malásia?
As empresas não financeiras têm projeção de crescimento a um CAGR de 8,2% até 2032, à medida que os emissores se expandem para setores como saúde e energia renovável.
Por que o sukuk verde está ganhando força na Malásia?
O sukuk verde tem projeção de crescimento a um CAGR de 11,6% até 2032, e um estudo de 2026 constatou uma vantagem de financiamento de 17,5 pontos-base em relação a sukuk convencionais comparáveis.
O que está impulsionando a demanda internacional pelo sukuk malaio?
O Sukuk Global de 1,5 bilhão de USD da Malásia em julho de 2026 foi 4,7 vezes sobresubscrito, demonstrando a demanda de investidores globais e do Conselho de Cooperação do Golfo.