
Taille et Part du Marché des Sukuk en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
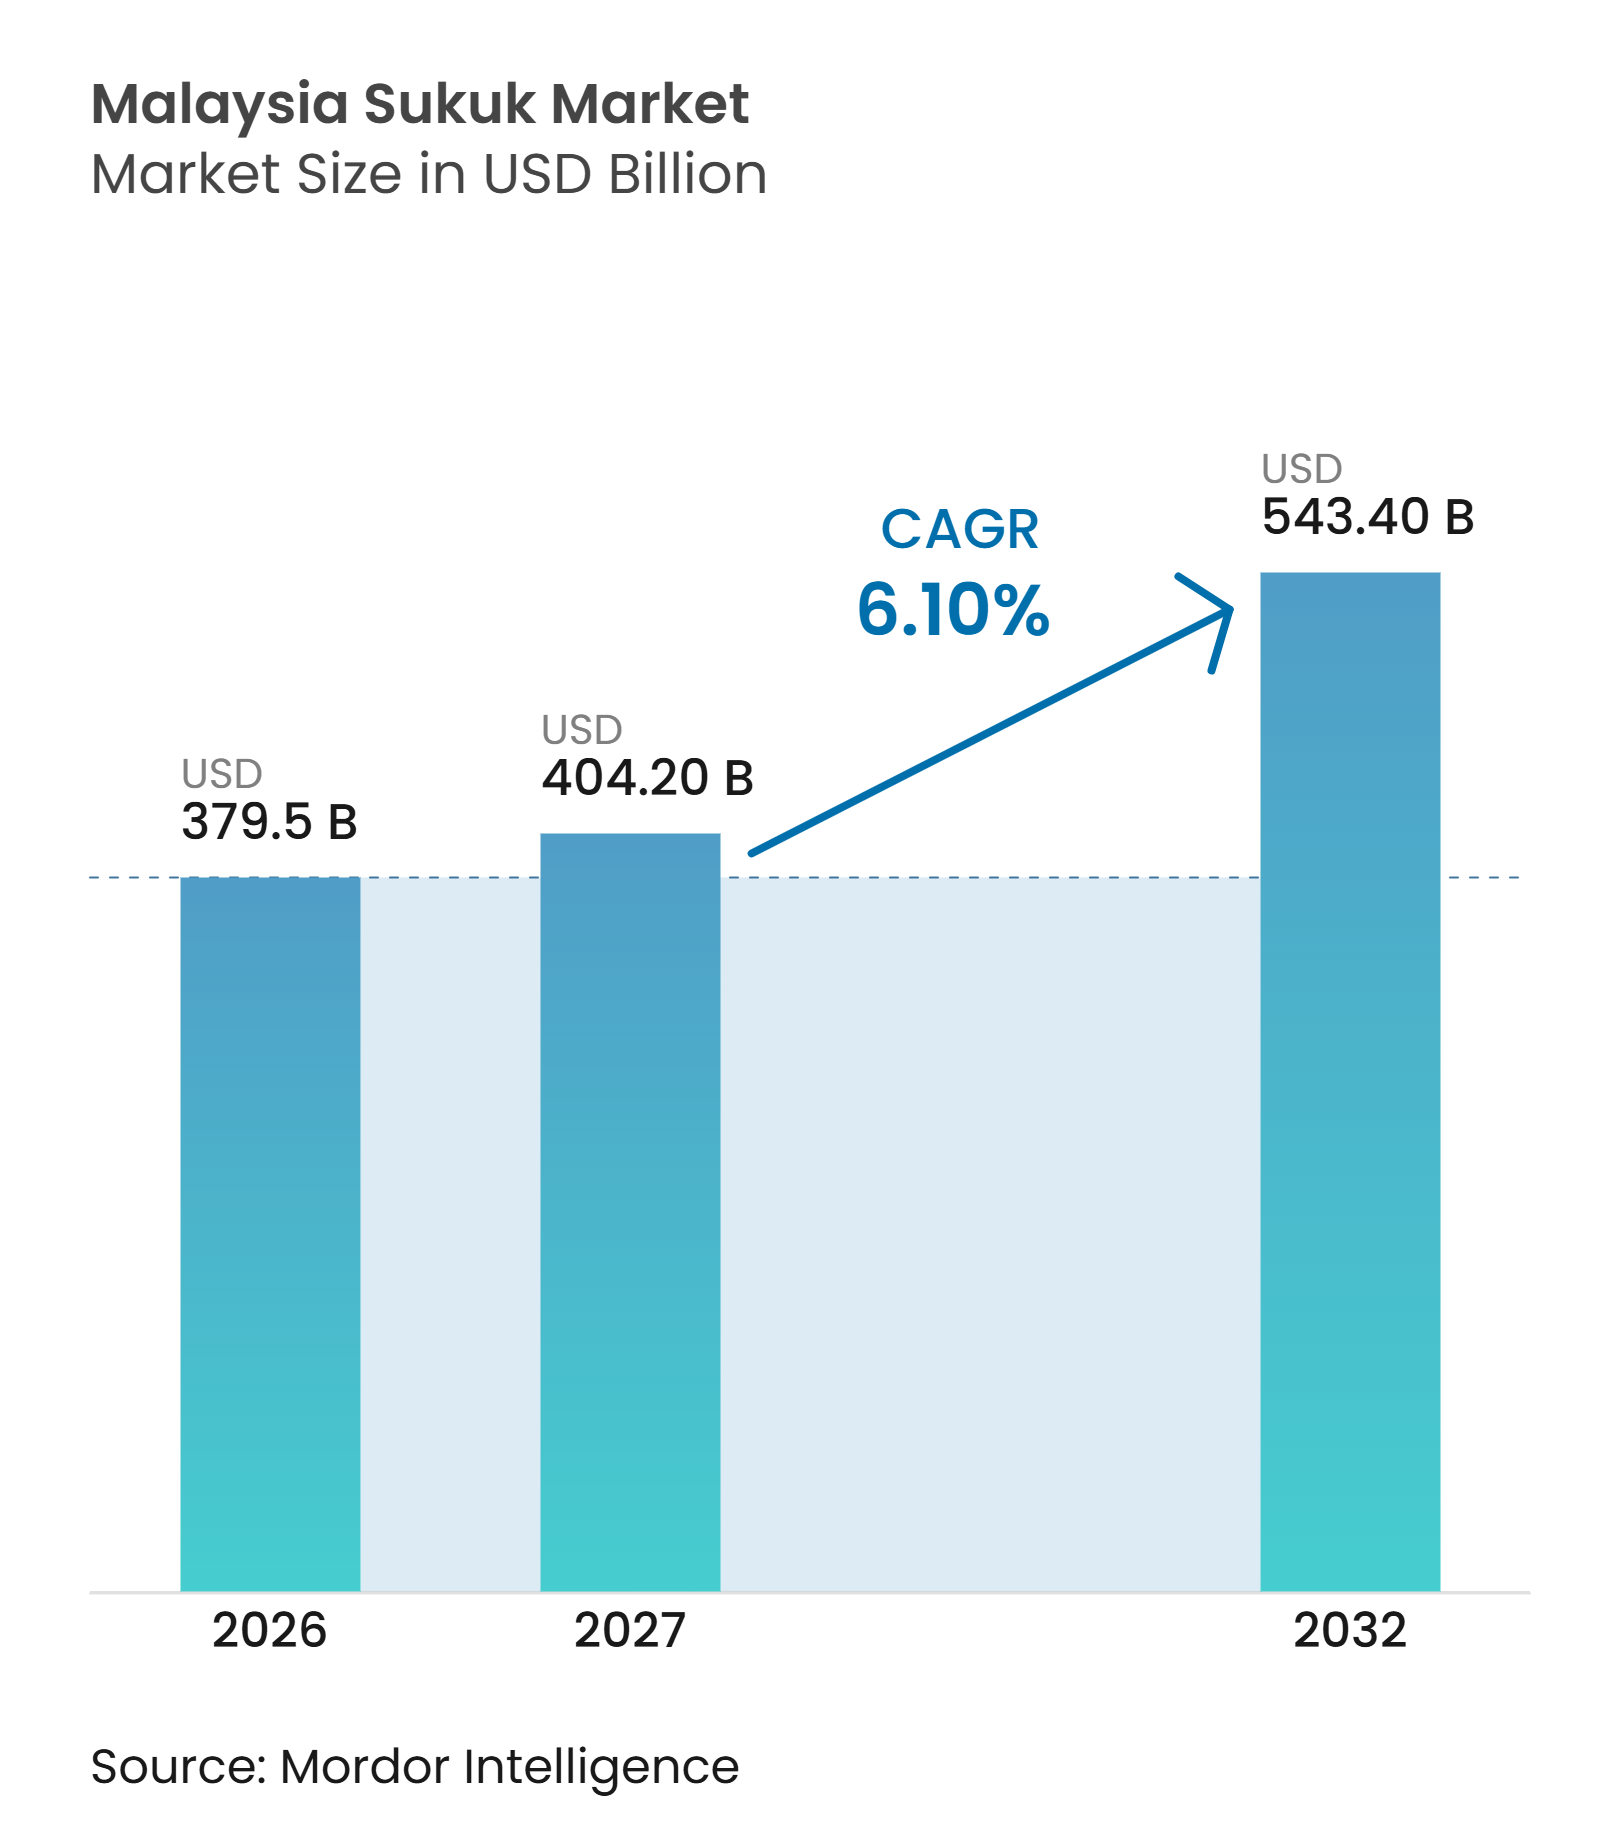
| Taille du marché de l'année de base (2026) | 379.5 Milliards de dollars |
| Taille du Marché (2027) | 404.20 Milliards de dollars |
| Taille du Marché (2032) | 543.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.10 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Sukuk en Malaisie par Mordor Intelligence
La taille du marché des Sukuk en Malaisie est projetée à 379,5 milliards USD en 2026, 404,20 milliards USD en 2027, et devrait atteindre 543,40 milliards USD d'ici 2032, avec une croissance à un CAGR de 6,10 % de 2027 à 2032.
La Malaisie représentait 37 % des sukuk mondiaux en circulation et environ 1/3 des émissions mondiales de sukuk en 2025, ce qui conforte son rôle de centre névralgique du marché des capitaux islamiques. Le marché des sukuk en Malaisie bénéficie d'une base d'investisseurs nationaux solide, d'émissions gouvernementales établies et d'un vaste écosystème de financement des entreprises. Les structures durables, les émissions numériques et les formats internationaux élargissent la gamme d'instruments disponibles pour les émetteurs et les investisseurs. La consolidation budgétaire pourrait limiter l'offre nette souveraine, tandis que les besoins de refinancement du gouvernement continuent de soutenir les émissions brutes. La liquidité du marché secondaire et l'alignement transfrontalier sur la charia restent des facteurs importants pour le marché des sukuk en Malaisie.
Points Clés du Rapport
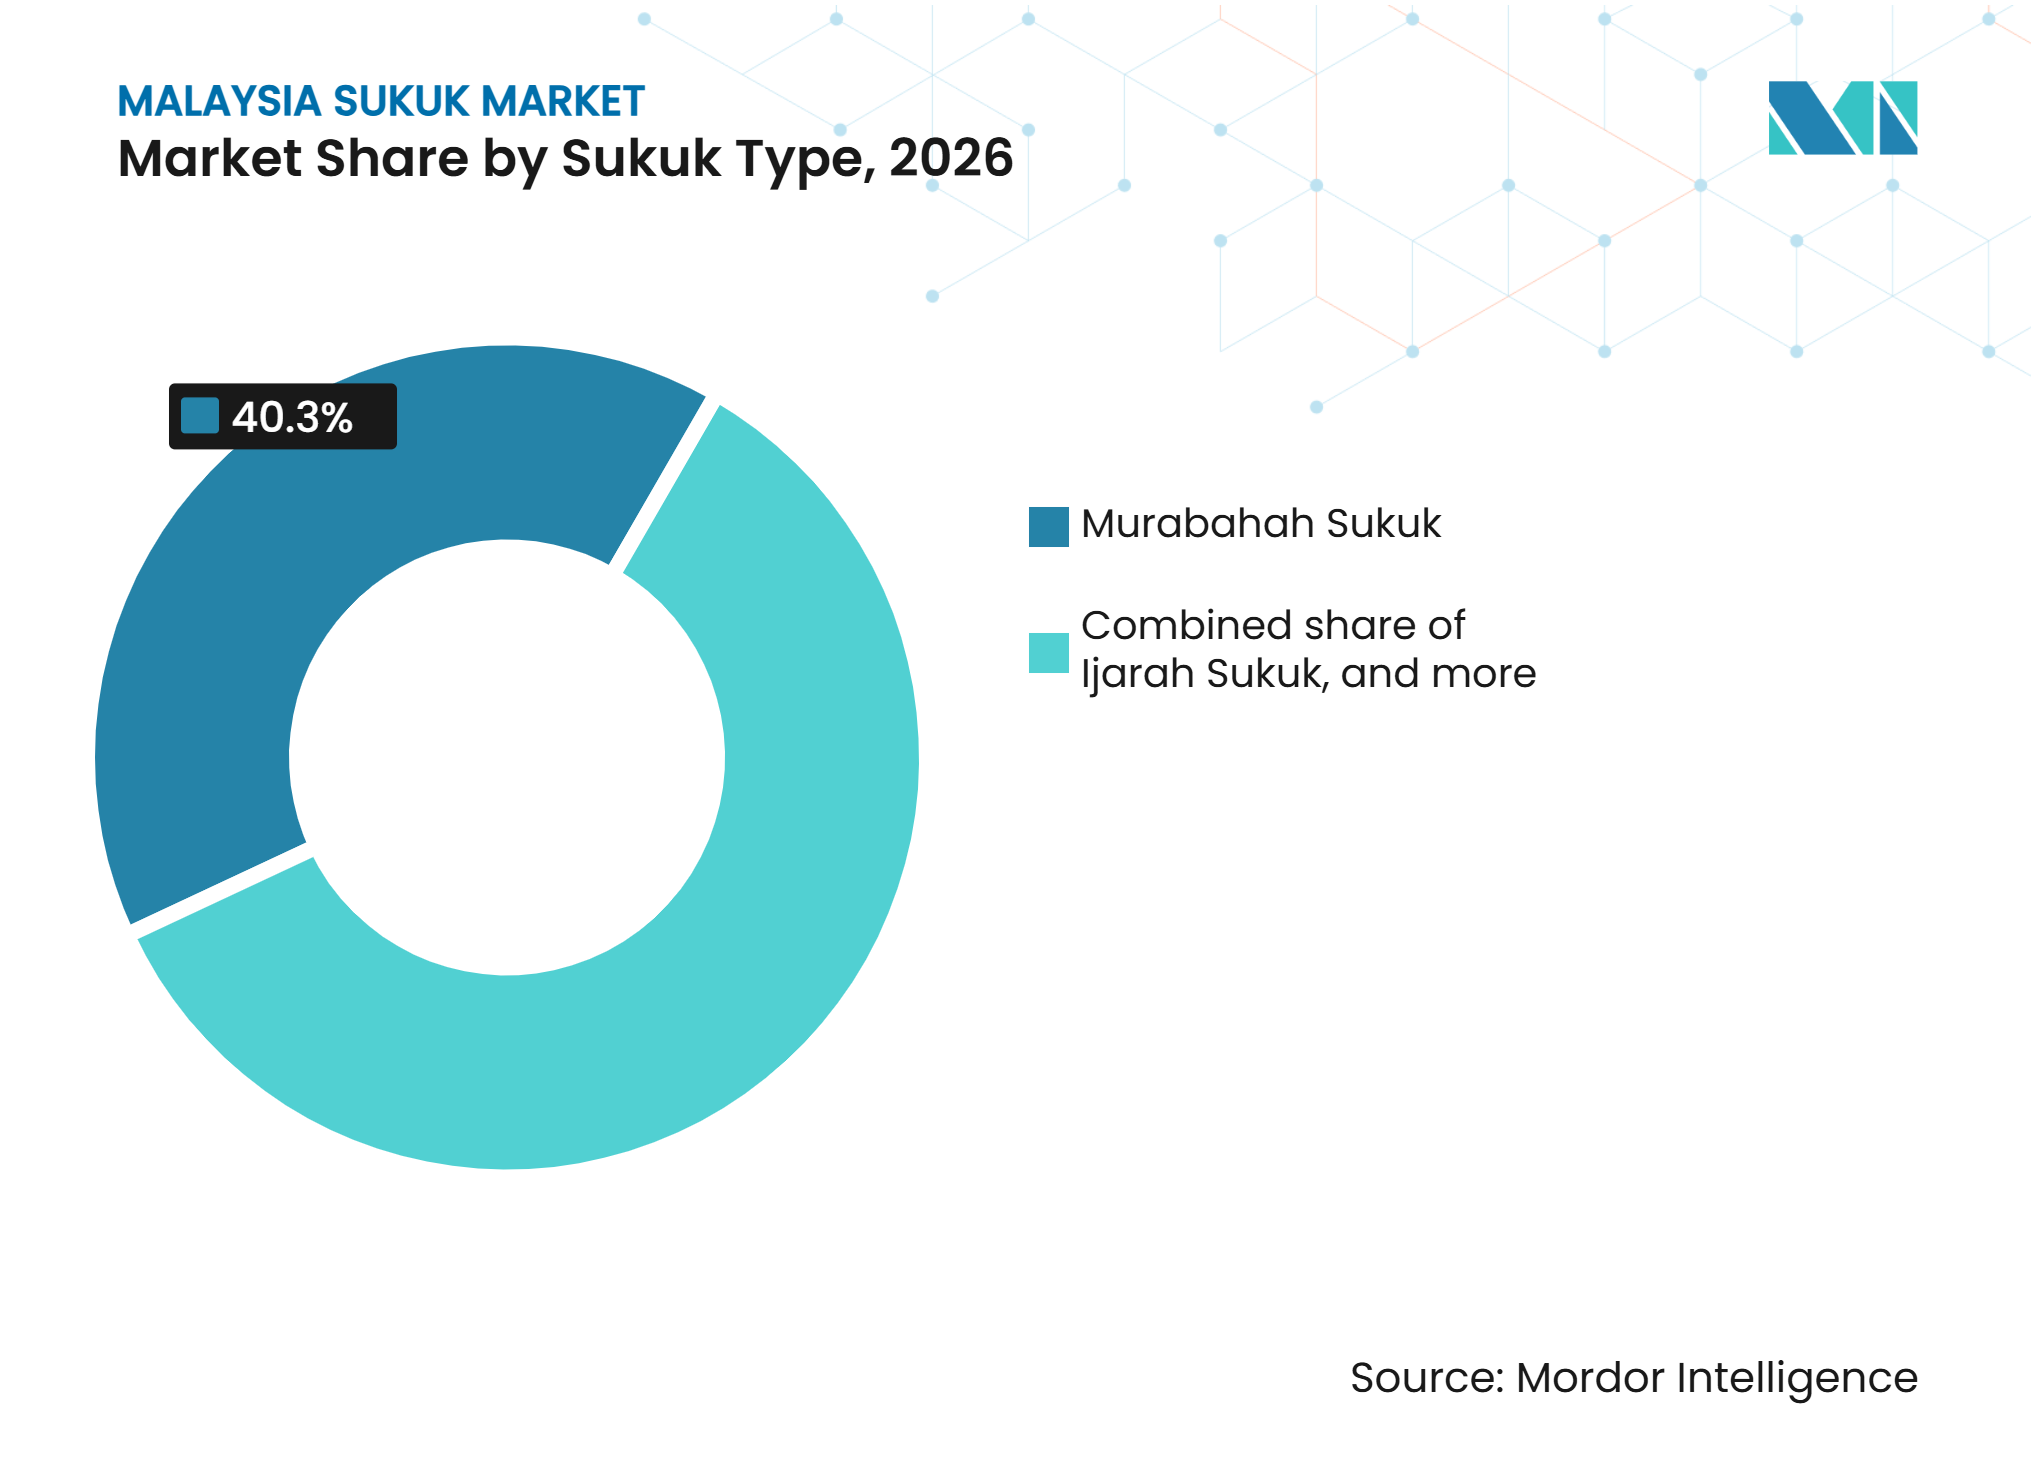
- Par type de sukuk, le Mourabaha a capturé 40,3 % de la part du marché des sukuk en Malaisie en 2026, tandis que le Wakalah est le type structurel à la croissance la plus rapide jusqu'en 2032.
- Par type d'émetteur, les émetteurs souverains détenaient 49,8 % de la part du marché des sukuk en Malaisie en 2026, tandis que les entreprises non financières devraient croître à un CAGR de 8,2 % jusqu'en 2032.
- Par type de marché, les sukuk nationaux représentaient 84,5 % de la part du marché des sukuk en Malaisie en 2026, tandis que les sukuk internationaux devraient croître à un CAGR de 8,1 % jusqu'en 2032.
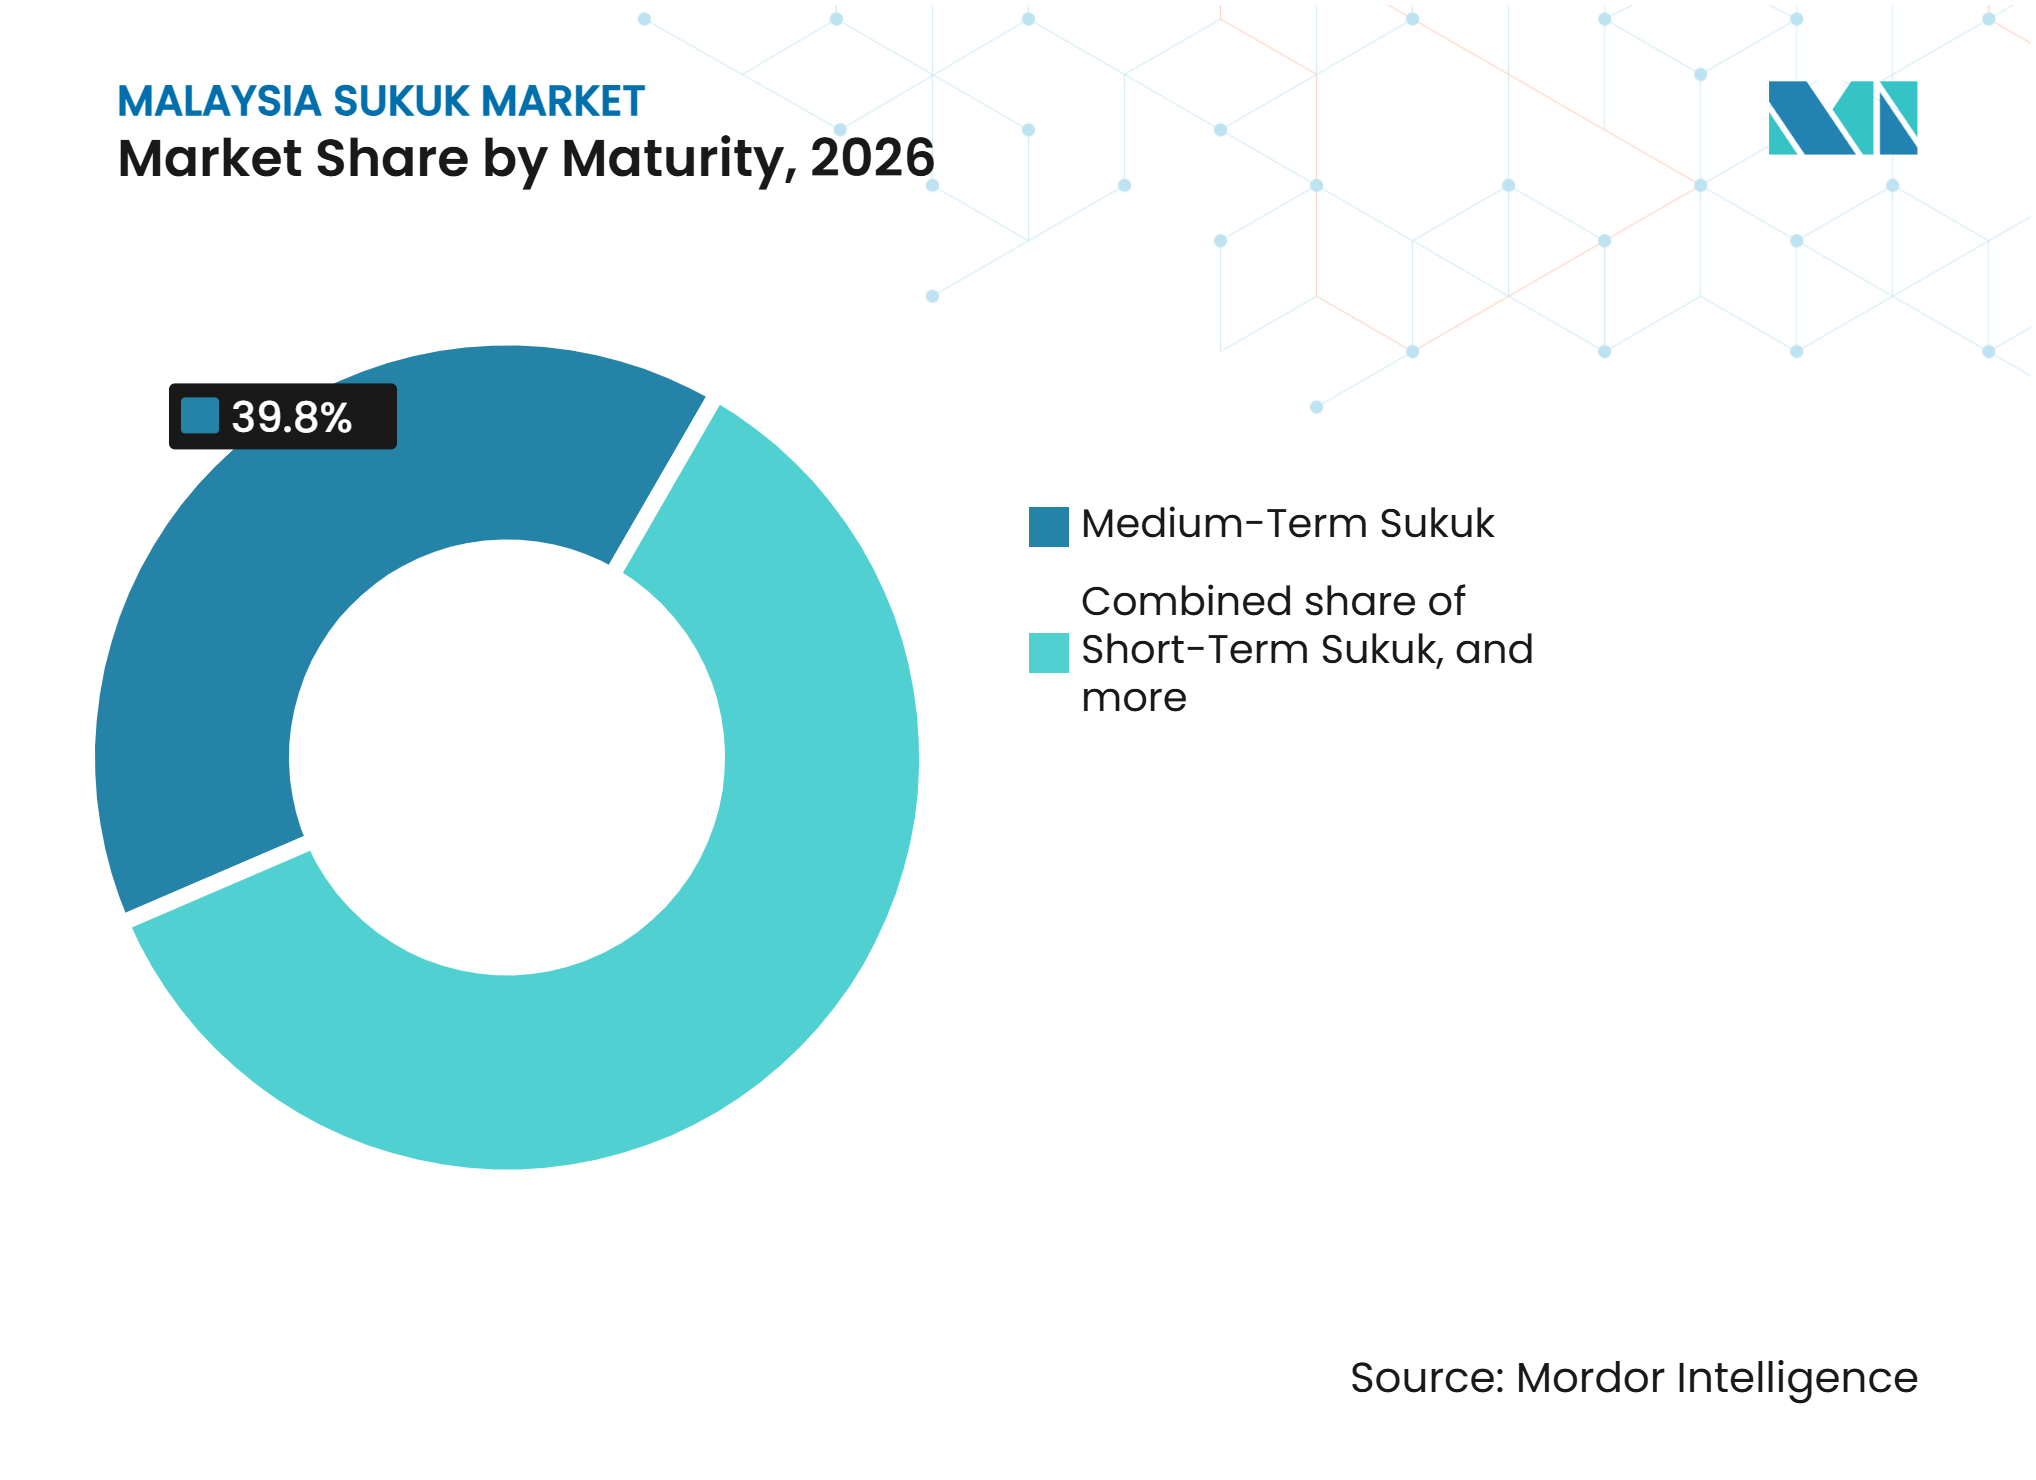
- Par maturité, les sukuk à moyen terme détenaient 39,8 % de la part du marché des sukuk en Malaisie en 2026, tandis que les sukuk perpétuels devraient croître à un CAGR de 7,9 % jusqu'en 2032.
- Par label, les sukuk ordinaires ou sans label détenaient 87,6 % de la part du marché des sukuk en Malaisie en 2026, tandis que les sukuk verts devraient croître à un CAGR de 11,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Demande des Investisseurs Institutionnels et Internationaux pour des Titres Conformes à la Charia | +1.2% | Mondial, concentré en Malaisie, dans le Conseil de Coopération du Golfe et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Besoins de Financement et de Refinancement du Gouvernement | +0.8% | Malaisie | Court terme (≤ 2 ans) |
| Demande de Financement des Entreprises via l'Émission de Sukuk | +1.5% | Malaisie, avec des gains précoces à Selangor, Kuala Lumpur et Johor | Moyen terme (2-4 ans) |
| Infrastructure Établie du Marché des Capitaux Islamiques National | +0.7% | Malaisie, avec des retombées sur les marchés de l'Association des Nations de l'Asie du Sud-Est et de l'Organisation de la Coopération Islamique | Long terme (≥ 4 ans) |
| Croissance des Émissions de Sukuk Durables et Liés à la Durabilité | +0.9% | Mondial, mené par la Malaisie et le Conseil de Coopération du Golfe | Moyen terme (2-4 ans) |
| Numérisation de l'Émission de Sukuk et de l'Administration des Titres | +0.4% | Malaisie et marchés de l'Association des Nations de l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande des Investisseurs Institutionnels et Internationaux pour des Titres Conformes à la Charia
Les investisseurs étrangers détenaient 21,4 % de la dette publique malaisienne au premier trimestre 2026, selon la Banque asiatique de développement. Le Sukuk mondial de 1,5 milliard USD émis par la Malaisie en juillet 2026 a reçu des ordres maximaux de 9,5 milliards USD[1]. L'offre a été sursouscrite 4,7 fois et tarifée aux spreads les plus serrés de l'histoire des sukuk souverains malaisiens. La structure Manafae a suivi les directives de l'Organisation de comptabilité et d'audit pour les institutions financières islamiques. La Banque Negara Malaysia a identifié la négociabilité sur le marché secondaire et l'alignement sur la charia comme des priorités pour maintenir la participation des non-résidents. La position mondiale de la Malaisie peut soutenir l'attention continue des investisseurs pour le marché des Sukuk en Malaisie.
Besoins de Financement et de Refinancement du Gouvernement
Les émissions brutes de titres d'investissement gouvernementaux de janvier à octobre 2026 ont atteint 159 milliards MYR (35,3 milliards USD), tandis que les remboursements ont totalisé 85,8 milliards MYR (19,1 milliards USD)[2]. La dette publique arrivant à échéance soutient les émissions régulières même lorsque la politique budgétaire limite l'emprunt net. Les sukuk gouvernementaux représentaient 48 % du total des obligations d'État en mai 2025. Ces émissions fournissent des points de référence pour la tarification nationale sur toutes les maturités de sukuk. Elles donnent également aux émetteurs d'entreprises un référentiel pour fixer les spreads. Le marché des Sukuk en Malaisie continue donc de s'appuyer sur les émissions souveraines pour la profondeur de la tarification et la confiance des émetteurs.
Demande de Financement des Entreprises via l'Émission de Sukuk
Les émissions d'obligations et de sukuk d'entreprises ont atteint 174,4 milliards MYR (38,8 milliards USD) en 2025, contre 124,2 milliards MYR (27,6 milliards USD) en 2024. Les émissions d'entreprises ont augmenté de 27,8 % d'un trimestre à l'autre pour atteindre 73,2 milliards MYR (16,3 milliards USD) au deuxième trimestre 2026[3]. La santé, les énergies renouvelables et le takaful font partie des secteurs qui utilisent le financement par sukuk. Cela élargit l'activité au-delà des institutions financières et des promoteurs immobiliers. Les programmes d'émission plus importants améliorent également la disponibilité des titres d'entreprises de référence. Ces conditions soutiennent une base d'émetteurs plus large sur le marché des Sukuk en Malaisie.
Infrastructure Établie du Marché des Capitaux Islamiques National
Le marché des capitaux malaisien a atteint 4,3 billions MYR (955,6 milliards USD) en 2025. Les sukuk représentaient 64 % du total des obligations en circulation et 85 % du segment des obligations d'entreprises. Cette profondeur soutient les émissions régulières, l'investissement national et la gouvernance charia. La Commission des valeurs mobilières de Malaisie prévoit d'étendre la valeur du marché des capitaux à 5,8 billions MYR - 6,3 billions MYR (1,3 billion USD - 1,4 billion USD) d'ici 2030[4]. Le cadre soutient le marché des Sukuk en Malaisie grâce à des dispositifs établis d'émission, de divulgation et d'investissement. Il fournit également une base pour les liens avec les marchés de l'Association des Nations de l'Asie du Sud-Est et de l'Organisation de la Coopération Islamique.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Consolidation Budgétaire Limitant la Croissance de l'Offre de Sukuk Souverains | -0.6% | Malaisie | Moyen terme (2-4 ans) |
| Contraintes de Liquidité du Marché Secondaire dans Certains Segments de Sukuk | -0.4% | Malaisie, avec des effets sur la confiance des investisseurs internationaux | Moyen terme (2-4 ans) |
| Complexité de la Structuration Charia et Défis de Standardisation Transfrontalière | -0.3% | Corridors transfrontaliers Malaisie, Conseil de Coopération du Golfe et Association des Nations de l'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Éligibilité des Projets Verts, Exigences de Vérification et de Reporting | -0.2% | Malaisie et marchés de l'Association des Nations de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Consolidation Budgétaire Limitant la Croissance de l'Offre de Sukuk Souverains
La loi malaisienne sur les finances publiques et la responsabilité budgétaire fixe une limite de déficit budgétaire de 3 % du produit intérieur brut et une limite de dette fédérale de 60 % du produit intérieur brut. L'emprunt net du gouvernement devrait diminuer à 74,6 milliards MYR (16,6 milliards USD) en 2026, contre 76,7 milliards MYR (17 milliards USD) en 2025. La dette fédérale reste proche de 64 % du produit intérieur brut de 2026 à 2029. Une émission nette plus faible peut réduire le stock de références gouvernementales utilisées dans la tarification des entreprises. Les émissions d'entreprises plus petites ou moins liquides pourraient alors faire face à des spreads plus larges. La consolidation budgétaire limite donc l'expansion du marché des Sukuk en Malaisie.
Contraintes de Liquidité du Marché Secondaire dans Certains Segments de Sukuk
L'activité de négociation reste concentrée sur les titres d'investissement gouvernementaux de référence et les grands sukuk d'entreprises. Les structures de niveau intermédiaire et de niche ont une découverte des prix moins cohérente. La Banque Negara Malaysia a identifié l'utilisation des titres d'investissement gouvernementaux comme courbe de référence pour les sukuk d'entreprises comme une priorité de développement du marché. La transition obligatoire vers le taux au jour le jour islamique de Malaisie d'ici le 1er juillet 2027 vise à établir un référentiel basé sur les transactions pour les instruments à taux variable. Jusqu'au développement de la liquidité, les instruments hors référence pourraient être plus difficiles à évaluer pour les investisseurs étrangers. Cette contrainte peut réduire l'univers investissable dans certains segments du marché des Sukuk en Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Sukuk :
Les Structures Wakalah Redéfinissent la Négociabilité sur le Marché SecondaireLes sukuk Mourabaha détenaient 40,3 % de la taille du marché des Sukuk en Malaisie en 2026. Leurs mécanismes basés sur les matières premières et leur large acceptation par la charia soutiennent leur utilisation continue par les émetteurs nationaux. Maybank a émis un Sukuk Mourabaha subordonné de 750 millions MYR (166,7 millions USD) en mai 2025. L'émission était qualifiée de capital réglementaire de niveau 2 dans le cadre de l'adéquation des fonds propres de la Banque Negara Malaysia. Le Wakalah est le type structurel à la croissance la plus rapide car il répond aux critères de négociabilité sur le marché secondaire utilisés par les autorités charia nationales et internationales.
La Banque Negara Malaysia prévoit d'utiliser le wakalah bi al-khadamat pour une émission souveraine en 2026. Cette approche utilise des droits de services immatériels comme actifs sous-jacents. Elle peut élargir l'accès aux investisseurs du Conseil de Coopération du Golfe qui ont évité les structures basées sur la dette. L'Ijarah soutient les transactions de crédit-bail d'actifs, tandis que la Moucharaka soutient le financement basé sur le partenariat. Le Salam, l'Istisna et la Moudaraba restent plus modestes en raison des exigences de documentation et de vérification des actifs. Les orientations de juin 2026 de la Commission des valeurs mobilières de Malaisie rehaussent les attentes en matière de divulgation pour toutes les structures.


Par Type d'Émetteur :
Les Nouvelles Entreprises Élargissent la Base d'Émetteurs du Secteur des Sukuk en MalaisieLes émetteurs souverains détenaient 49,8 % de la part du marché des Sukuk en Malaisie en 2026. Les titres d'investissement gouvernementaux restent la principale référence nationale sans risque pour la tarification des sukuk. Les entreprises non financières devraient croître à un CAGR de 8,2 % de 2027 à 2032. Les nouvelles émissions ont inclus les secteurs de la santé, des énergies renouvelables et du takaful. SD Guthrie a émis un sukuk lié à la durabilité de 2,1 milliards MYR (466,7 millions USD) en novembre 2025. Les tranches de 10 ans et de 15 ans ont été tarifées respectivement à 3,80 % et 3,97 %.
Les émetteurs quasi-souverains tels qu'Urusharta Jamaah, DanaInfra et Cagamas fournissent des instruments à longue durée pour les investisseurs institutionnels. Urusharta Jamaah a émis 11,5 milliards MYR (2,6 milliards USD) au deuxième trimestre 2026. Les sukuk des institutions financières bénéficient de la demande bancaire et de cycles de constitution de livres courts. Le programme ALSREIT Capital de 3 milliards MYR (666,7 millions USD) de Maybank Investment Bank a illustré le rôle du rehaussement de crédit dans le secteur des Sukuk en Malaisie. Ce programme était le plus grand sukuk garanti par la Facilité de garantie de crédit et d'investissement de la Banque asiatique de développement sur les marchés de l'Association des Nations de l'Asie du Sud-Est. Un mix plus large d'émetteurs soutient les options de financement des entreprises et la formation de capital national.
Par Type de Marché :
Les Sukuk Internationaux Gagnent en Dynamisme grâce à la Crédibilité de la Tarification SouveraineLes sukuk nationaux représentaient 84,5 % de la taille du marché des Sukuk en Malaisie en 2026. Les obligations et sukuk en ringgit en circulation totalisaient 2 294 milliards MYR (509,8 milliards USD) en février 2026. Les institutions nationales fournissent une base stable pour les émissions primaires. Les sukuk internationaux devraient croître à un CAGR de 8,1 % de 2027 à 2032. Le Sukuk mondial de juillet 2026 de la Malaisie a établi un référentiel de tarification souveraine record. Ce référentiel peut soutenir les futures émissions internationales quasi-souveraines et d'entreprises.
Le Sukuk mondial a utilisé une structure Manafae alignée sur l'Organisation de comptabilité et d'audit pour les institutions financières islamiques. L'instrument wakalah bi al-khadamat prévu par la Banque Negara Malaysia répond en outre aux besoins de négociabilité internationale. Khazanah a émis un sukuk tokenisé de 100 millions MYR (22,2 millions USD) en avril 2026. La Commission des valeurs mobilières de Malaisie cherche à ancrer 100 milliards MYR (22,2 milliards USD) à 110 milliards MYR (24,4 milliards USD) d'actifs sous-jacents étrangers. Ces mesures étendent le marché des Sukuk en Malaisie au-delà des émissions nationales en ringgit. Elles relient également l'innovation numérique aux formats de financement transfrontalier établis.
Par Maturité :
Les Instruments Perpétuels Reflètent une Tendance au Capital HybrideLes sukuk à moyen terme détenaient 39,8 % de la valeur du marché des sukuk en Malaisie en 2026. Les maturités de 3 à 7 ans conviennent aux projets d'infrastructure et à la gestion du passif du secteur financier. Les sukuk perpétuels devraient croître à un CAGR de 7,9 % de 2027 à 2032. Les émetteurs utilisent ces instruments pour obtenir un capital hybride avec un traitement comptable similaire aux fonds propres. Eco World Development a établi un programme de sukuk wakalah perpétuel de 2 milliards MYR (444,4 millions USD) en août 2025. Sa première émission de 800 millions MYR (177,8 millions USD) comportait des tranches non remboursables par anticipation pendant 7 et 10 ans.
Les sukuk à court terme soutiennent la gestion de la liquidité et les besoins en fonds de roulement. Les instruments à long terme soutiennent le financement des infrastructures et des pools hypothécaires. Les émetteurs utilisent des formats senior et perpétuels pour répondre à des besoins en capital distincts. La transition vers le taux au jour le jour islamique de Malaisie affectera les instruments à taux variable sur toutes les maturités d'ici le 1er juillet 2027. Les maturités de milieu de courbe pourraient faire face au risque de base le plus élevé pendant la transition.

Par Label :
L'Avantage de Tarification des Sukuk Verts Accélère l'Adoption par les EntreprisesLes sukuk ordinaires ou sans label détenaient 87,6 % de la taille du marché des sukuk en Malaisie en 2026. Les sukuk verts devraient croître à un CAGR de 11,6 % de 2027 à 2032. Une étude portant sur 128 tranches de sukuk verts de Bursa Malaysia a rapporté un avantage de financement de 17,5 points de base par rapport aux sukuk conventionnels comparables. Ce résultat donne aux émetteurs une raison économique d'envisager le label vert. Le Port de Tanjung Pelepas a émis un sukuk vert de 500 millions MYR (111,1 millions USD) en octobre 2025 pour financer l'expansion de la capacité portuaire. La transaction a étendu la base des émetteurs verts au transport et aux infrastructures portuaires.
Cagamas a émis un sukuk SRI social ASEAN de 200 millions MYR (44,4 millions USD) en août 2025. Ses produits ont été alloués à des actifs de financement de logements abordables. Le label social peut attirer des mandats différents des stratégies d'investissement vert et lié à la durabilité. La Commission des valeurs mobilières de Malaisie développe le cadre Sukuk Prisma ODD pour les sukuk non libellés en ringgit par des souverains étrangers. Cela pourrait renforcer le rôle de Kuala Lumpur dans les produits de capitaux islamiques durables. Les formats ordinaires resteront importants car ils représentent la majorité des émissions en circulation.
Analyse Géographique
La Malaisie représentait 84,5 % du marché des Sukuk en Malaisie en 2026. Les obligations et sukuk en ringgit en circulation ont atteint 2,3 billions MYR (511,1 milliards USD) à la fin du deuxième trimestre 2026, en hausse de 2,8 % d'un trimestre à l'autre. Les segments des obligations gouvernementales et d'entreprises ont augmenté respectivement de 3,2 % et 2,7 %. Les institutions de sécurité sociale détenaient 32,6 % de la dette publique, tandis que les institutions financières en détenaient 29,5 %. Cette absorption nationale soutient les émissions régulières gouvernementales et d'entreprises auprès de la base d'investisseurs locaux.
Le Conseil de Coopération du Golfe et le Moyen-Orient sont des zones de demande internationale stratégiquement importantes. Le Sukuk mondial de 1,5 milliard USD de la Malaisie en juillet 2026 a reçu des ordres maximaux supérieurs à 9,5 milliards USD. L'opération a été sursouscrite 4,7 fois. La structure wakalah bi al-khadamat de la Banque Negara Malaysia vise à répondre aux préférences de négociabilité du Conseil de Coopération du Golfe. La demande internationale contribue à établir des prix de référence pour les futures émissions transfrontalières.
L'Asie du Sud-Est et la région Asie-Pacifique sont au cœur de l'expansion des sukuk durables et numériques. Les entreprises représentaient 84,4 % du marché des obligations durables de la Malaisie à la fin de juin 2026. L'émission tokenisée de Khazanah comprenait la participation institutionnelle de la Malaisie et de la région. Le cadre Sukuk Prisma ODD proposé pourrait soutenir les émissions non libellées en ringgit par les gouvernements membres de l'Organisation de la Coopération Islamique.
Paysage Concurrentiel
Concentration du Marché
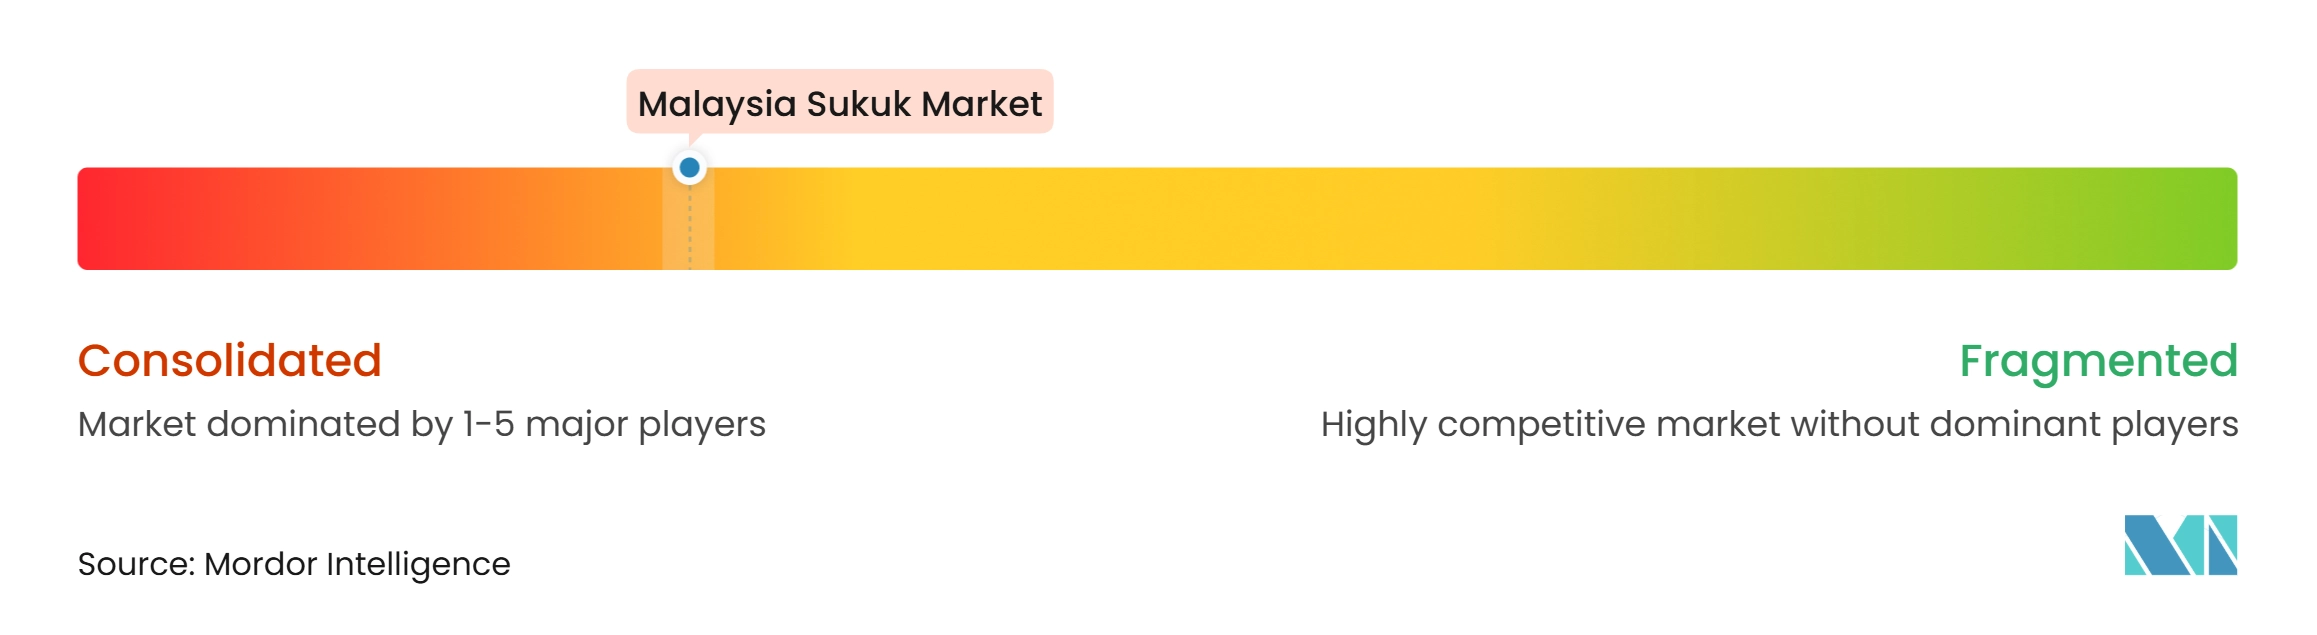
Le marché des sukuk en Malaisie est consolidé. Les principales institutions financières telles que CIMB Group, Maybank, RHB Investment Bank, AmInvestment Bank, HSBC Amanah Malaysia et Bank Islam se font concurrence dans les émissions primaires et les services du marché des capitaux islamiques. La concurrence est portée par l'expertise en structuration, les capacités de conseil charia, les relations avec les émetteurs et la capacité à exécuter des transactions nationales et transfrontalières. Les groupes bancaires établis bénéficient d'opérations intégrées de banque d'investissement et de finance islamique, soutenant leur participation à des mandats de sukuk complexes.
Les acteurs du marché élargissent leurs capacités dans l'émission numérique de sukuk et la finance durable. En avril 2026, CIMB a agi en tant que conseiller principal unique pour le pilote de sukuk tokenisé de 100 millions MYR (22,2 millions USD) de Khazanah, renforçant son rôle dans le développement du marché des capitaux numériques de Malaisie. CIMB a également fait progresser sa stratégie de sukuk tokenisé pour couvrir la structuration, l'exécution, la garde et la gestion du cycle de vie, tandis que Maybank Investment Bank a arrangé le sukuk lié à la durabilité de 2,1 milliards MYR (466,7 millions USD) de SD Guthrie en 2025. Ces transactions démontrent l'importance croissante des émissions facilitées par la technologie et du financement lié à la durabilité dans le paysage concurrentiel.
La concurrence devrait dépendre de plus en plus de la capacité à combiner la souscription conventionnelle de sukuk avec une infrastructure numérique, une expertise en finance durable et des solutions de financement sur mesure. Les arrangeurs de premier plan sont bien positionnés pour tirer parti de leurs relations établies avec les émetteurs et de leurs capacités de conseil, tandis que d'autres banques peuvent renforcer leurs positions grâce à la couverture des entreprises du marché intermédiaire, à des structures innovantes et à la distribution transfrontalière. L'expansion des titres tokenisés et des instruments axés sur la durabilité crée des opportunités pour les acteurs du marché de diversifier leurs mandats et de différencier leurs offres de services.
Leaders du Secteur des Sukuk en Malaisie
-
CIMB Investment Bank Berhad
-
RHB Investment Bank Berhad
-
Maybank Investment Bank Berhad
-
Hong Leong Islamic Bank Berhad
-
AmInvestment Bank Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Sukuk en Malaisie Entreprises couvertes dans ce rapport
- CIMB Investment Bank Berhad
- Maybank Investment Bank Berhad
- AmInvestment Bank Berhad
- RHB Investment Bank Berhad
- Hong Leong Investment Bank Berhad
- HSBC Amanah Malaysia Berhad
- Bank Islam Malaysia Berhad
- Affin Hwang Investment Bank Berhad
- United Overseas Bank (Malaysia) Berhad
- OCBC Al-Amin Bank Berhad
- Kenanga Investment Bank Berhad
- Public Investment Bank Berhad
- MIDF Amanah Investment Bank Berhad
- MBSB Investment Bank Berhad
- Bank of China (Malaysia) Berhad
- China Construction Bank (Malaysia) Berhad
- Kuwait Finance House (Malaysia) Berhad
- Alliance Islamic Bank Berhad
- Standard Chartered Saadiq Berhad
- BNP Paribas Malaysia Berhad
Développements industriels récents dans Marché des Sukuk en Malaisie
- Juillet 2026 : Le gouvernement de Malaisie a tarifé un Sukuk mondial de 1,5 milliard USD, sursouscrit 4,7 fois, avec un carnet d'ordres maximal dépassant 9,5 milliards USD. Les tranches de 5,75 ans et de 10 ans ont atteint des spreads record de T+15 points de base et T+25 points de base, respectivement. L'émission a été structurée selon le concept Manafae, notée A3/A-, et a établi un référentiel pour les émetteurs quasi-souverains et d'entreprises malaisiens.
- Avril 2026 : Khazanah Nasional Berhad, en collaboration avec la Commission des valeurs mobilières de Malaisie, a tarifé le premier sukuk tokenisé de Malaisie à 100 millions MYR (22,2 millions USD) dans le cadre du Programme Sukuk Danum en utilisant la technologie des registres distribués. CIMB a servi de conseiller principal unique, d'arrangeur principal et d'agent de facilité, tandis que Maybank était le souscripteur principal et le dépositaire.
- Avril 2026 : La Commission des valeurs mobilières de Malaisie a lancé le Plan directeur du marché des capitaux 2026-2030. Le plan visait une croissance du marché des capitaux de 4,3 billions MYR (955,6 milliards USD) à 5,8 billions MYR - 6,3 billions MYR (1,3 billion USD - 1,4 billion USD) d'ici 2030. Il visait également 90 milliards MYR - 100 milliards MYR (20 milliards USD - 22,2 milliards USD) de financement cumulatif de la durabilité.
- Novembre 2025 : SD Guthrie Berhad a émis le plus grand sukuk lié à la durabilité de Malaisie à 2,1 milliards MYR (466,7 millions USD). La tranche de 10 ans a été tarifée à 3,80 %, et la tranche de 15 ans à 3,97 %. CIMB Investment Bank a arrangé la transaction, qui a été sursouscrite à deux fois la taille initiale de l'opération.
Périmètre du Rapport sur le Marché des Sukuk en Malaisie
Aperçu de la segmentation
| Sukuk Mourabaha |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Moucharaka |
| Sukuk Moudaraba |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Hybride / Composite |
| Autres Types de Sukuk |
| Souverain |
| Lié au Souverain / Quasi-Souverain |
| Institution Financière |
| Entreprise Non Financière |
| Multilatéral / Supranational |
| Sukuk National |
| Sukuk International |
| Sukuk à Court Terme |
| Sukuk à Moyen Terme |
| Sukuk à Long Terme |
| Sukuk Perpétuel |
| Sukuk Ordinaire / Sans Label |
| Sukuk Vert |
| Sukuk Durable / Lié à la Durabilité / Social / Autres Sukuk Labellisés |
| Par Type de Sukuk | Sukuk Mourabaha |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Moucharaka | |
| Sukuk Moudaraba | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Hybride / Composite | |
| Autres Types de Sukuk | |
| Par Type d'Émetteur | Souverain |
| Lié au Souverain / Quasi-Souverain | |
| Institution Financière | |
| Entreprise Non Financière | |
| Multilatéral / Supranational | |
| Par Type de Marché | Sukuk National |
| Sukuk International | |
| Par Maturité | Sukuk à Court Terme |
| Sukuk à Moyen Terme | |
| Sukuk à Long Terme | |
| Sukuk Perpétuel | |
| Par Label | Sukuk Ordinaire / Sans Label |
| Sukuk Vert | |
| Sukuk Durable / Lié à la Durabilité / Social / Autres Sukuk Labellisés |
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance attendu pour les sukuk en Malaisie jusqu'en 2032 ?
Le marché des Sukuk en Malaisie devrait croître à un CAGR de 6,1 % de 2027 à 2032, pour atteindre 543,4 milliards USD d'ici 2032.
Quel type de sukuk détient la plus grande part en Malaisie ?
Le Mourabaha détenait une part de 40,3 % en 2026, soutenu par des mécanismes basés sur les matières premières et une large acceptation par la charia.
Quel groupe d'émetteurs connaît la croissance la plus rapide dans les sukuk en Malaisie ?
Les entreprises non financières devraient croître à un CAGR de 8,2 % jusqu'en 2032, les émetteurs s'étendant à des secteurs tels que la santé et les énergies renouvelables.
Pourquoi les sukuk verts gagnent-ils du terrain en Malaisie ?
Les sukuk verts devraient croître à un CAGR de 11,6 % jusqu'en 2032, et une étude de 2026 a révélé un avantage de financement de 17,5 points de base par rapport aux sukuk conventionnels comparables.
Qu'est-ce qui stimule la demande internationale pour les sukuk malaisiens ?
Le Sukuk mondial de 1,5 milliard USD de la Malaisie en juillet 2026 a été sursouscrit 4,7 fois, témoignant de la demande des investisseurs mondiaux et du Conseil de Coopération du Golfe.