
Marktgröße und Marktanteile des Malaysia Sukuk
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
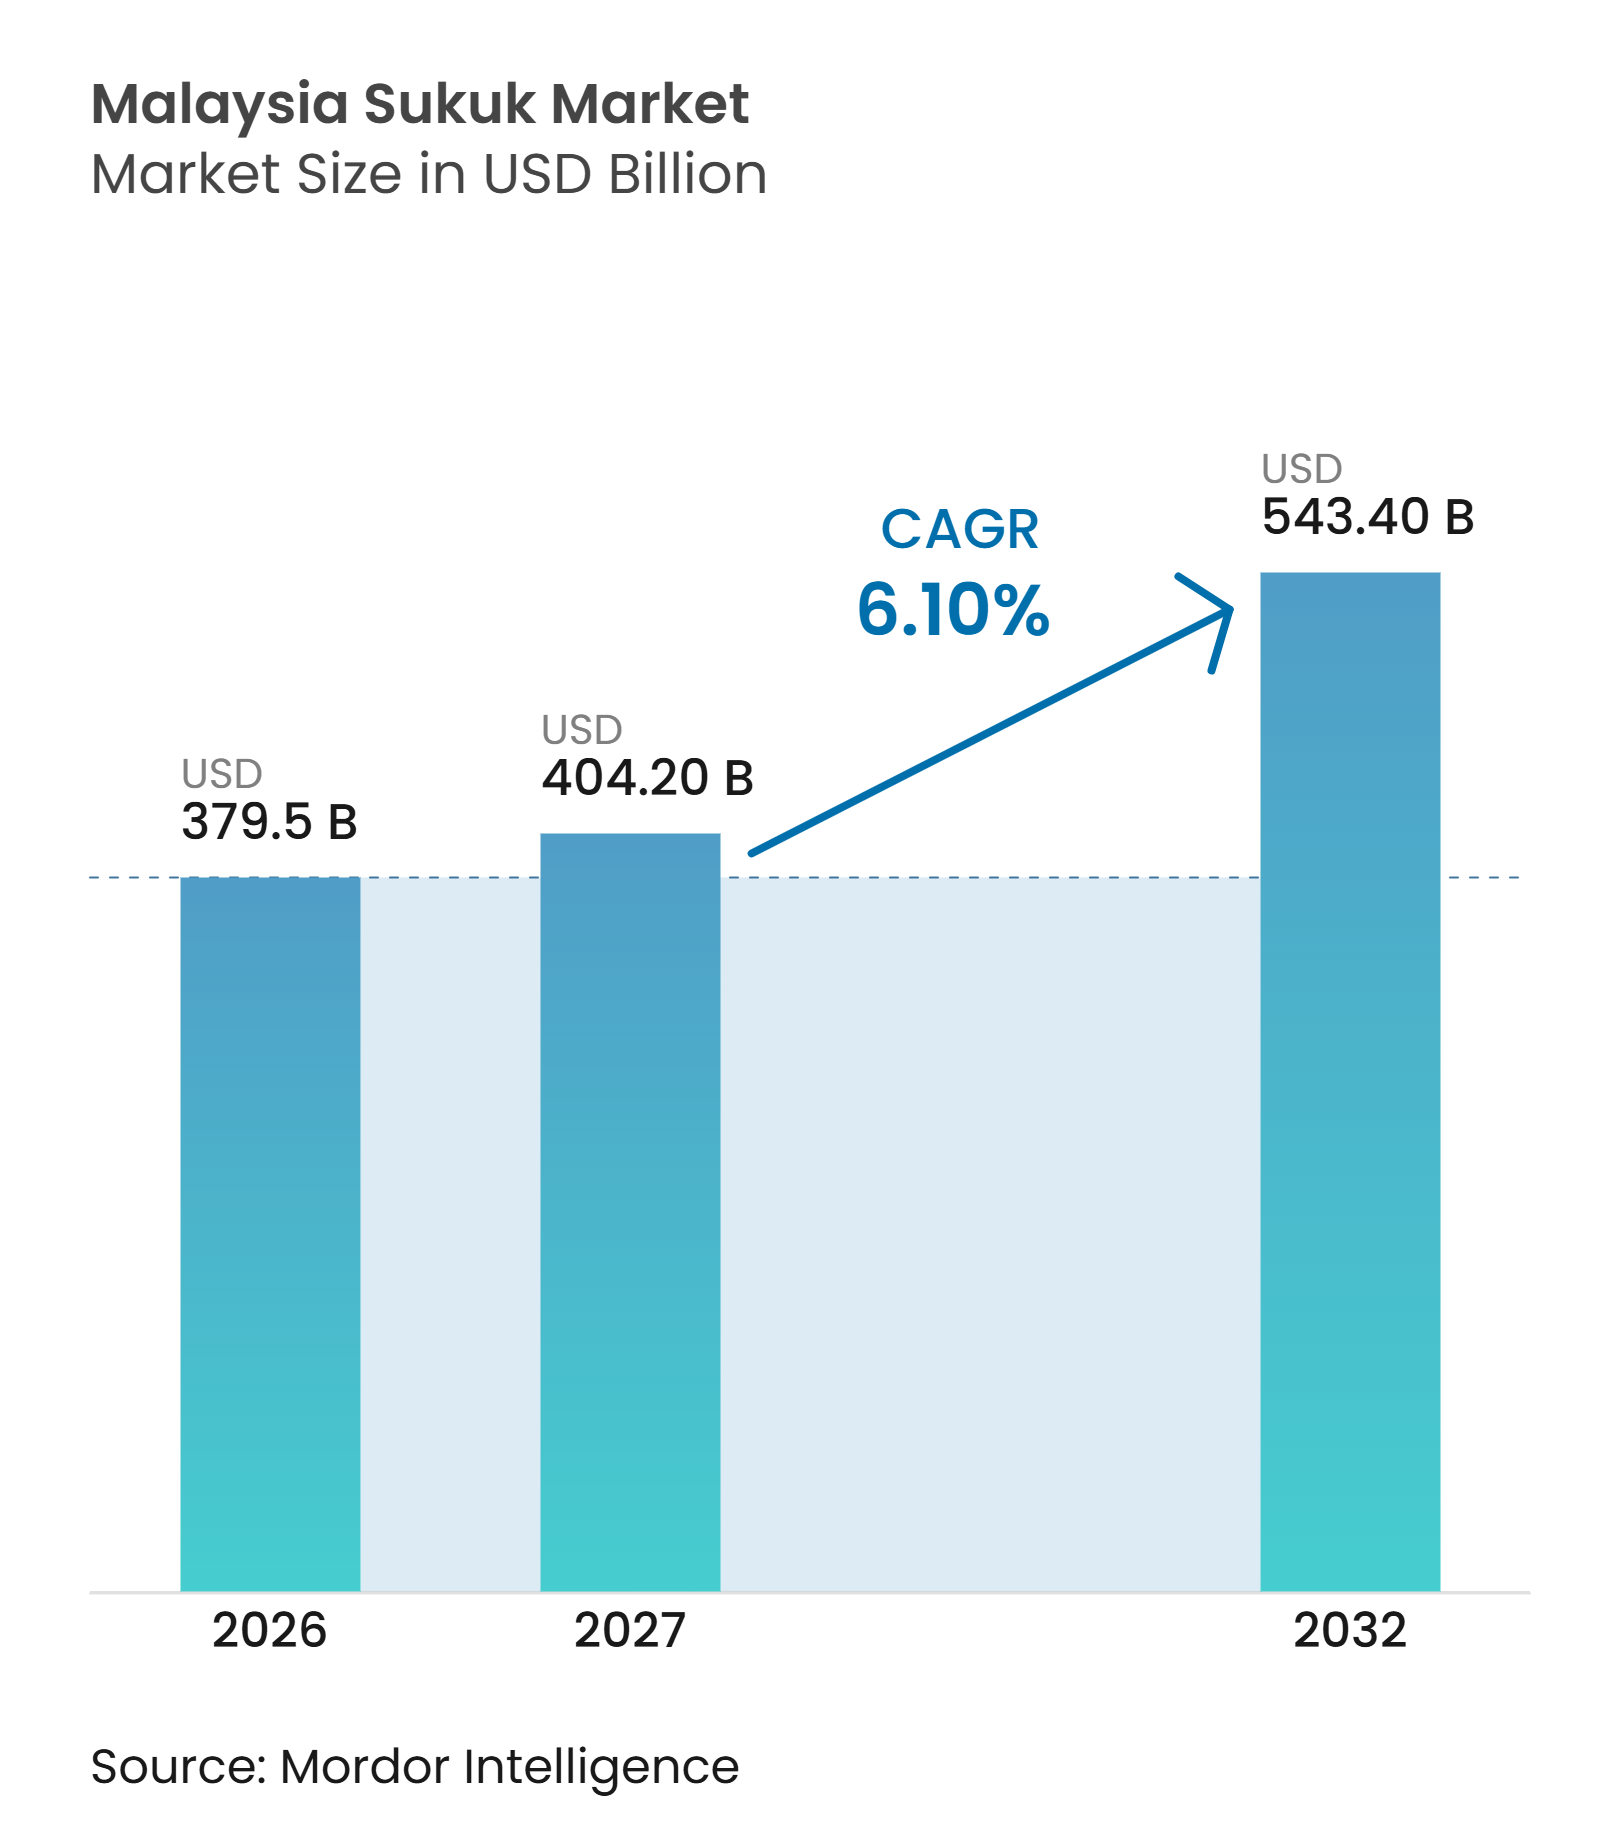
| Marktgröße im Basisjahr (2026) | 379.5 Milliarden US-Dollar |
| Marktgröße (2027) | 404.20 Milliarden US-Dollar |
| Marktgröße (2032) | 543.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.10 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Malaysia Sukuk von Mordor Intelligence
Die Marktgröße des Malaysia-Sukuk-Markts wird für 2026 auf 379,5 Milliarden USD, für 2027 auf 404,20 Milliarden USD und bis 2032 auf 543,40 Milliarden USD prognostiziert, mit einem CAGR von 6,10 % von 2027 bis 2032.
Malaysia hatte im Jahr 2025 einen Anteil von 37 % am weltweiten ausstehenden Sukuk-Volumen und stellte rund ein Drittel der globalen Sukuk-Emissionen, was seine Rolle als zentrales Zentrum des islamischen Kapitalmarkts unterstreicht. Der Malaysia-Sukuk-Markt profitiert von einer tiefen inländischen Investorenbasis, etablierten staatlichen Emissionen und einem breiten Unternehmensfinanzierungsökosystem. Nachhaltige Strukturen, digitale Emissionen und internationale Formate erweitern das Spektrum der für Emittenten und Investoren verfügbaren Instrumente. Die Haushaltskonsolidierung kann das netto-staatliche Angebot begrenzen, während der staatliche Refinanzierungsbedarf die Bruttoemissionen weiterhin stützt. Die Sekundärmarktliquidität und die grenzüberschreitende Scharia-Konformität bleiben wichtige Faktoren für den Malaysia-Sukuk-Markt.
Wichtigste Erkenntnisse des Berichts
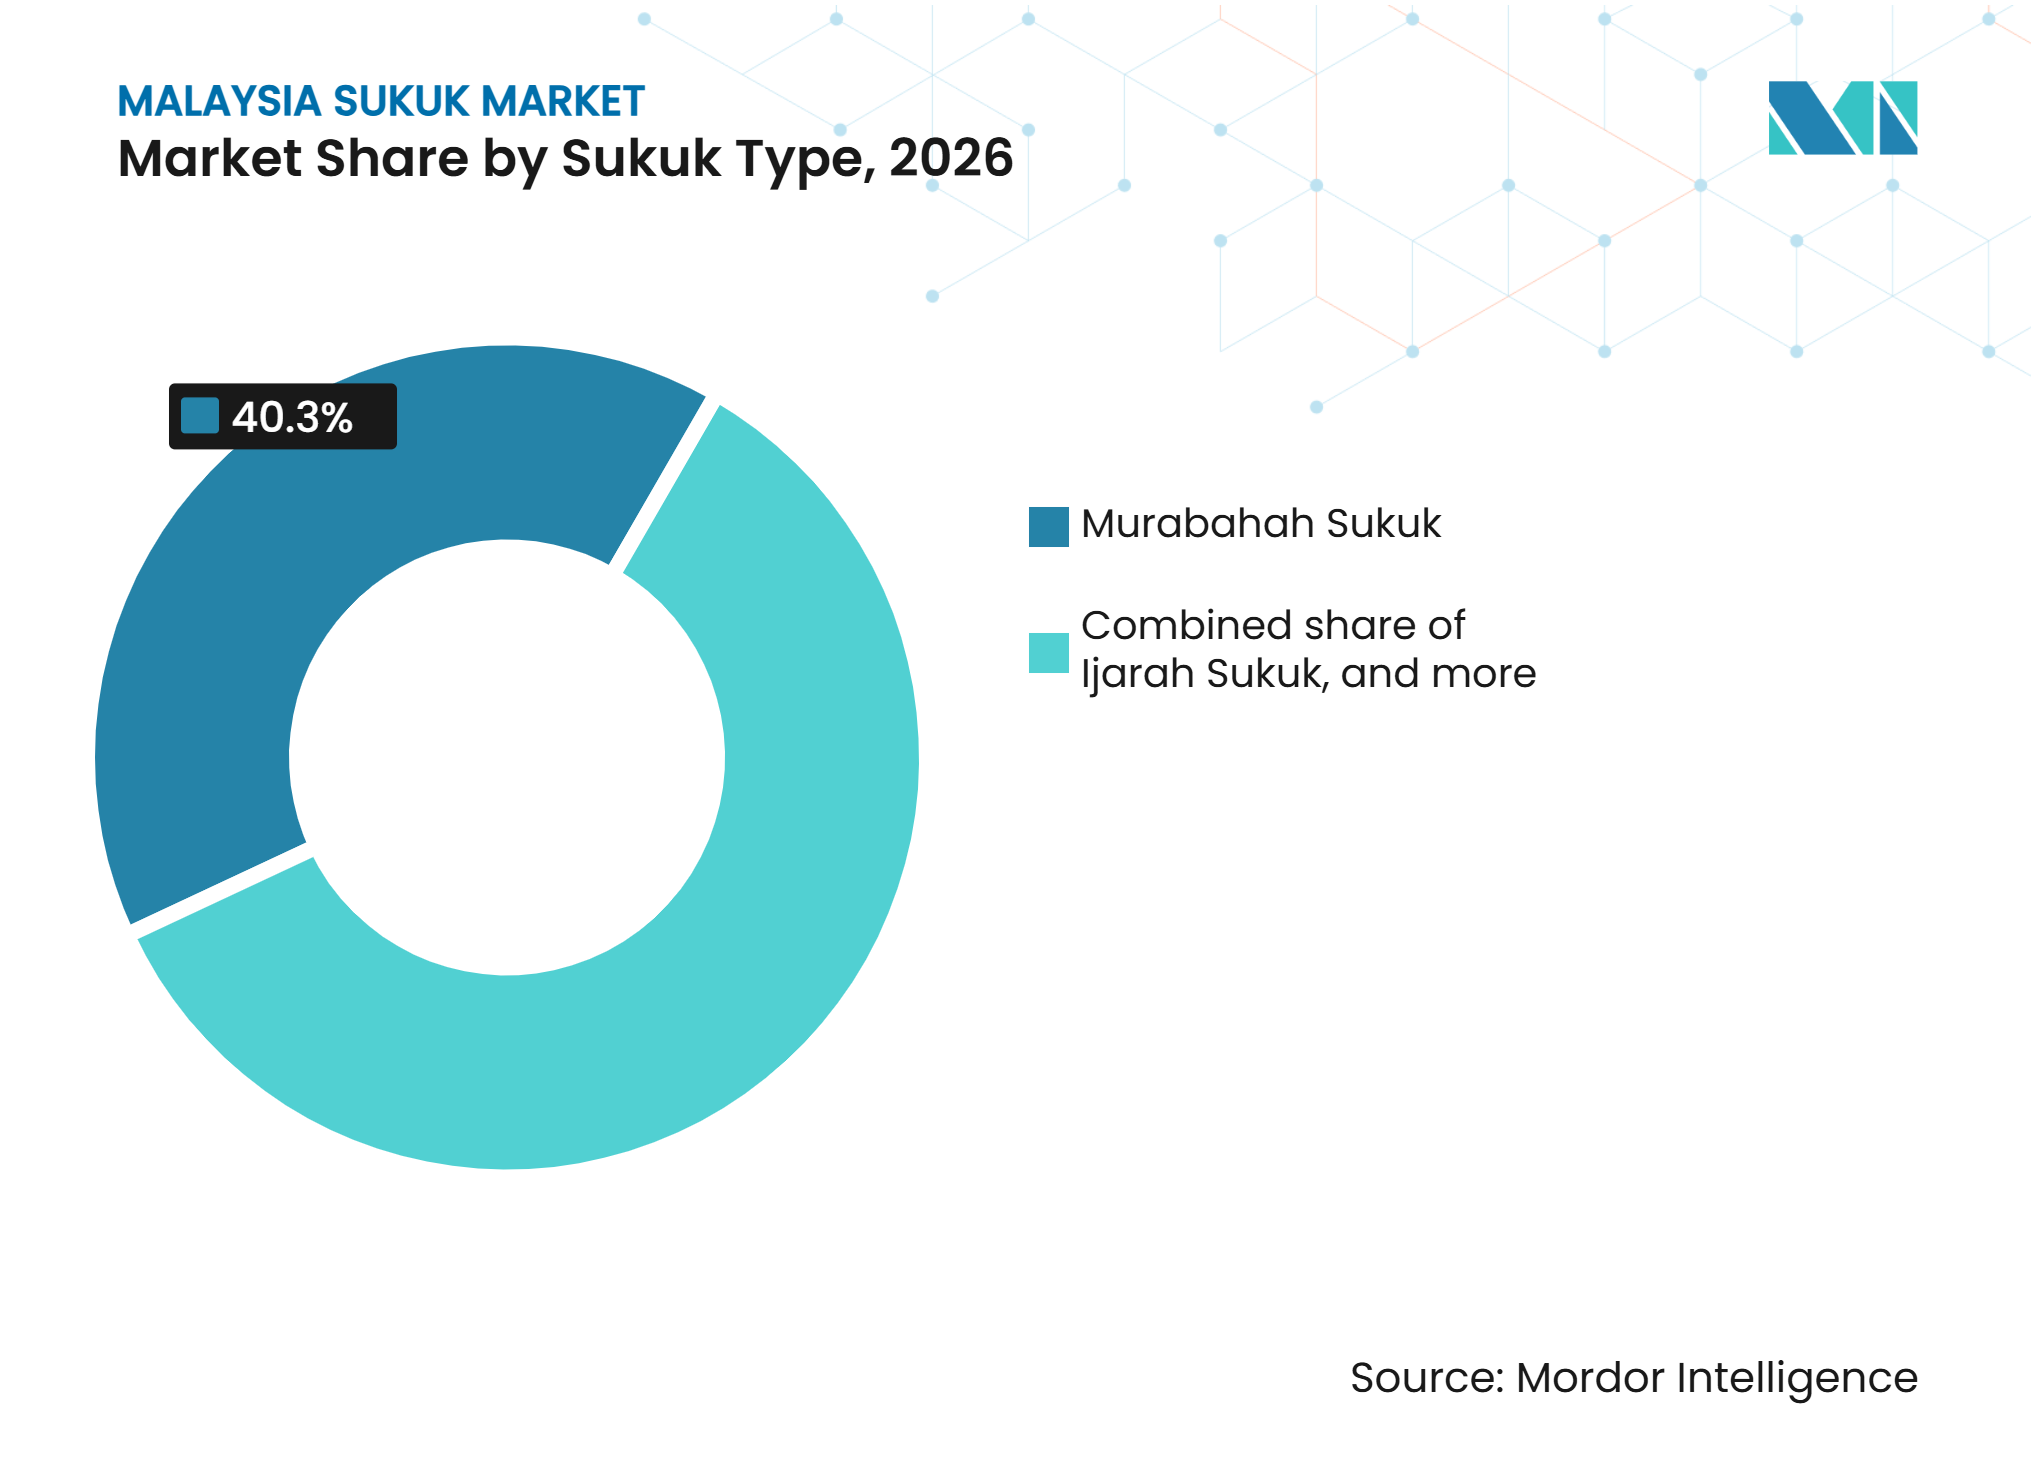
- Nach Sukuk-Typ entfiel auf Murabahah im Jahr 2026 ein Marktanteil von 40,3 % am Malaysia-Sukuk-Markt, während Wakalah bis 2032 der am schnellsten wachsende Strukturtyp ist.
- Nach Emittentenart hielten staatliche Emittenten im Jahr 2026 einen Marktanteil von 49,8 % am Malaysia-Sukuk-Markt, während nicht-finanzielle Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
- Nach Markttyp entfielen im Jahr 2026 84,5 % des Marktanteils am Malaysia-Sukuk-Markt auf inländische Sukuk, während internationale Sukuk bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
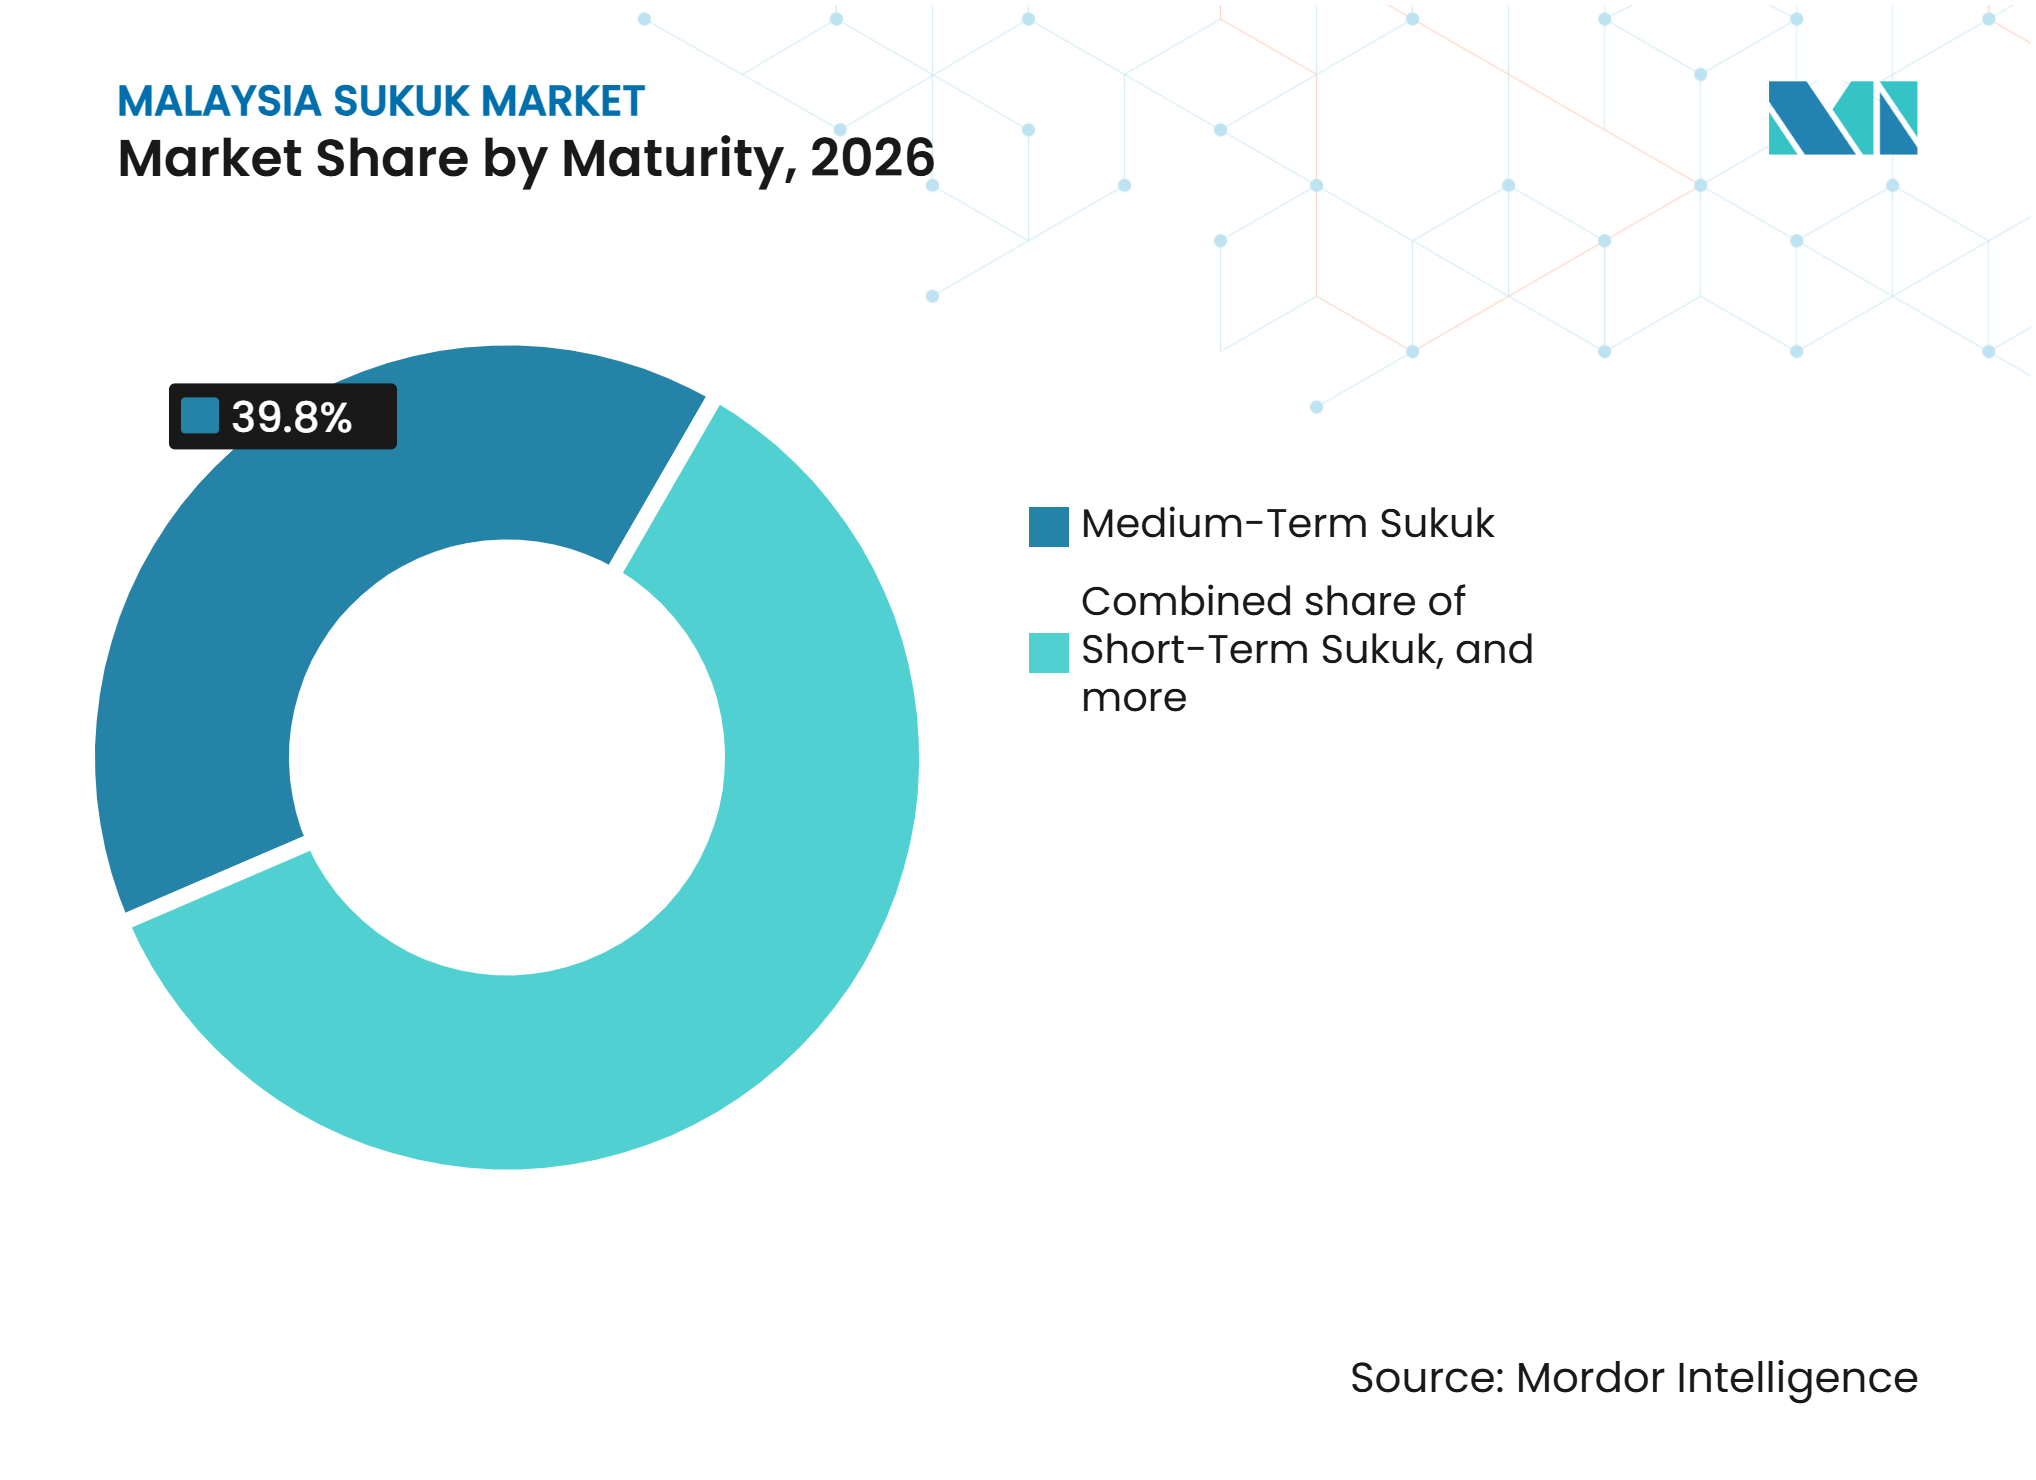
- Nach Laufzeit hielten mittelfristige Sukuk im Jahr 2026 einen Marktanteil von 39,8 % am Malaysia-Sukuk-Markt, während unbefristete Sukuk bis 2032 voraussichtlich mit einem CAGR von 7,9 % wachsen werden.
- Nach Bezeichnung hielten einfache oder nicht bezeichnete Sukuk im Jahr 2026 einen Marktanteil von 87,6 % am Malaysia-Sukuk-Markt, während grüne Sukuk bis 2032 voraussichtlich mit einem CAGR von 11,6 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Institutionelle und internationale Investorennachfrage nach Scharia-konformen Wertpapieren | +1.2% | Global, konzentriert in Malaysia, dem Golfkooperationsrat und Südostasien | Mittelfristig (2–4 Jahre) |
| Staatlicher Finanzierungs- und Refinanzierungsbedarf | +0.8% | Malaysia | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Unternehmensfinanzierung über Sukuk-Emissionen | +1.5% | Malaysia, mit frühen Gewinnen in Selangor, Kuala Lumpur und Johor | Mittelfristig (2–4 Jahre) |
| Etablierte inländische islamische Kapitalmarktinfrastruktur | +0.7% | Malaysia, mit Ausstrahlungseffekten auf den Verband Südostasiatischer Nationen und die Märkte der Organisation für Islamische Zusammenarbeit | Langfristig (≥ 4 Jahre) |
| Wachstum bei nachhaltigen und nachhaltigkeitsgebundenen Sukuk-Emissionen | +0.9% | Global, angeführt von Malaysia und dem Golfkooperationsrat | Mittelfristig (2–4 Jahre) |
| Digitalisierung von Sukuk-Emissionen und Wertpapierverwaltung | +0.4% | Malaysia und Märkte des Verbands Südostasiatischer Nationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Institutionelle und internationale Investorennachfrage nach Scharia-konformen Wertpapieren
Ausländische Investoren hielten im ersten Quartal 2026 laut der Asiatischen Entwicklungsbank 21,4 % der malaysischen Staatsschulden. Malaysias globaler Sukuk über 1,5 Milliarden USD vom Juli 2026 erhielt Spitzenaufträge von 9,5 Milliarden USD[1]. Das Angebot war 4,7-fach überzeichnet und wurde zu den engsten Spreads in der Geschichte der malaysischen Staatssukuk bepreist. Die Manafae-Struktur folgte den Leitlinien der Rechnungslegungs- und Prüfungsorganisation für islamische Finanzinstitutionen. Die Bank Negara Malaysia hat die Handelbarkeit am Sekundärmarkt und die Scharia-Konformität als Prioritäten für die Aufrechterhaltung der Beteiligung von Gebietsfremden identifiziert. Malaysias globale Position kann für den Malaysia-Sukuk-Markt eine anhaltende Investorenaufmerksamkeit unterstützen.
Staatlicher Finanzierungs- und Refinanzierungsbedarf
Die Bruttoemissionen von Government Investment Issues von Januar bis Oktober 2026 erreichten 159 Milliarden MYR (35,3 Milliarden USD), während die Rückzahlungen 85,8 Milliarden MYR (19,1 Milliarden USD) betrugen[2]. Fällig werdende Staatsschulden stützen regelmäßige Emissionen, auch wenn die Haushaltspolitik die Nettokreditaufnahme begrenzt. Staatliche Sukuk machten im Mai 2025 48 % der gesamten Staatsanleihen aus. Diese Emissionen liefern Referenzpunkte für die inländische Preisgestaltung über alle Sukuk-Laufzeiten hinweg. Sie geben Unternehmensemittenten auch einen Maßstab für die Festlegung von Spreads. Der Malaysia-Sukuk-Markt ist daher weiterhin auf staatliche Emissionen für Preistiefe und Emittentenvertrauen angewiesen.
Nachfrage nach Unternehmensfinanzierung über Sukuk-Emissionen
Die Emissionen von Unternehmensanleihen und Sukuk erreichten im Jahr 2025 174,4 Milliarden MYR (38,8 Milliarden USD), verglichen mit 124,2 Milliarden MYR (27,6 Milliarden USD) im Jahr 2024. Die Unternehmensemissionen stiegen im zweiten Quartal 2026 um 27,8 % gegenüber dem Vorquartal auf 73,2 Milliarden MYR (16,3 Milliarden USD)[3]. Gesundheitswesen, erneuerbare Energien und Takaful gehören zu den Sektoren, die Sukuk-Finanzierungen nutzen. Dies erweitert die Aktivität über Finanzinstitute und Immobilienentwickler hinaus. Größere Emissionsprogramme verbessern auch die Verfügbarkeit von Benchmark-Unternehmensanleihen. Diese Bedingungen unterstützen eine breitere Emittentenbasis im Malaysia-Sukuk-Markt.
Etablierte inländische islamische Kapitalmarktinfrastruktur
Malaysias Kapitalmarkt erreichte im Jahr 2025 4,3 Billionen MYR (955,6 Milliarden USD). Sukuk machten 64 % der gesamten ausstehenden Anleihen und 85 % des Unternehmensanleihesegments aus. Diese Tiefe unterstützt regelmäßige Emissionen, inländische Investitionen und Scharia-Governance. Die Securities Commission Malaysia plant, den Kapitalmarktwert bis 2030 auf 5,8 Billionen bis 6,3 Billionen MYR (1,3 Billionen bis 1,4 Billionen USD) auszuweiten[4]. Der Rahmen unterstützt den Malaysia-Sukuk-Markt durch etablierte Emissions-, Offenlegungs- und Investorenarrangements. Er bietet auch eine Grundlage für Verbindungen mit den Märkten des Verbands Südostasiatischer Nationen und der Organisation für Islamische Zusammenarbeit.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Haushaltskonsolidierung begrenzt das Wachstum des staatlichen Sukuk-Angebots | -0.6% | Malaysia | Mittelfristig (2–4 Jahre) |
| Liquiditätsengpässe am Sekundärmarkt in ausgewählten Sukuk-Segmenten | -0.4% | Malaysia, mit Auswirkungen auf das Vertrauen internationaler Investoren | Mittelfristig (2–4 Jahre) |
| Komplexität der Scharia-Strukturierung und Herausforderungen bei der grenzüberschreitenden Standardisierung | -0.3% | Grenzüberschreitend: Malaysia, Golfkooperationsrat und Korridore des Verbands Südostasiatischer Nationen | Langfristig (≥ 4 Jahre) |
| Anforderungen an Förderfähigkeit, Verifizierung und Berichterstattung für grüne Projekte | -0.2% | Malaysia und Märkte des Verbands Südostasiatischer Nationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Haushaltskonsolidierung begrenzt das Wachstum des staatlichen Sukuk-Angebots
Malaysias Gesetz über öffentliche Finanzen und Haushaltsdisziplin legt eine Haushaltsobergrenze von 3 % des Bruttoinlandsprodukts und eine Bundesschuldenobergrenze von 60 % des Bruttoinlandsprodukts fest. Die staatliche Nettokreditaufnahme soll 2026 auf 74,6 Milliarden MYR (16,6 Milliarden USD) sinken, gegenüber 76,7 Milliarden MYR (17 Milliarden USD) im Jahr 2025. Die Bundesschulden verbleiben bis 2026 bis 2029 bei rund 64 % des Bruttoinlandsprodukts. Geringere Nettoemissionen können den Bestand an staatlichen Benchmarks, die bei der Unternehmenspreisgestaltung verwendet werden, verringern. Kleinere oder weniger liquide Unternehmensemissionen könnten dann mit weiteren Spreads konfrontiert sein. Die Haushaltskonsolidierung begrenzt daher die Expansion des Malaysia-Sukuk-Markts.
Liquiditätsengpässe am Sekundärmarkt in ausgewählten Sukuk-Segmenten
Die Handelsaktivität konzentriert sich weiterhin auf Benchmark-Government-Investment-Issues und große Unternehmens-Sukuk. Mittelgroße und Nischenstrukturen weisen eine weniger konsistente Preisfindung auf. Die Bank Negara Malaysia hat die Nutzung von Government Investment Issues als Referenzkurve für Unternehmens-Sukuk als Marktentwicklungspriorität identifiziert. Der obligatorische Übergang zum Malaysia Islamic Overnight Rate bis zum 1. Juli 2027 soll eine transaktionsbasierte Benchmark für variabel verzinsliche Instrumente etablieren. Bis sich die Liquidität entwickelt, könnten Nicht-Benchmark-Instrumente für ausländische Investoren schwerer einzuschätzen sein. Diese Einschränkung kann das investierbare Universum in ausgewählten Segmenten des Malaysia-Sukuk-Markts einengen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sukuk-Typ:
Wakalah-Strukturen gestalten die Handelbarkeit am Sekundärmarkt neuMurabahah-Sukuk hielten im Jahr 2026 40,3 % der Marktgröße des Malaysia-Sukuk-Markts. Ihre rohstoffbasierten Mechanismen und die breite Scharia-Akzeptanz unterstützen die weitere Nutzung durch inländische Emittenten. Maybank emittierte im Mai 2025 einen nachrangigen Sukuk Murabahah über 750 Millionen MYR (166,7 Millionen USD). Die Emission qualifizierte sich als Tier-2-Regulierungskapital im Rahmen des Kapitaladäquanzrahmens der Bank Negara Malaysia. Wakalah ist der am schnellsten wachsende Strukturtyp, da er die Kriterien für die Handelbarkeit am Sekundärmarkt erfüllt, die von inländischen und internationalen Scharia-Behörden verwendet werden.
Die Bank Negara Malaysia plant, Wakalah bi al-Khadamat für eine staatliche Emission im Jahr 2026 zu nutzen. Der Ansatz verwendet immaterielle Dienstleistungsrechte als zugrunde liegende Vermögenswerte. Er kann den Zugang für Investoren aus dem Golfkooperationsrat erweitern, die schuldenbasierte Strukturen gemieden haben. Ijarah unterstützt Vermögensleasingtransaktionen, während Musharakah partnerschaftsbasierte Finanzierungen unterstützt. Salam, Istisna und Mudarabah bleiben kleiner aufgrund von Dokumentations- und Vermögensverifizierungsanforderungen. Die Leitlinien der Securities Commission Malaysia vom Juni 2026 erhöhen die Offenlegungserwartungen über alle Strukturen hinweg.


Nach Emittentenart:
Erstmalige Unternehmensemittenten verbreitern die Emittentenbasis der Malaysia-Sukuk-BrancheStaatliche Emittenten hielten im Jahr 2026 49,8 % des Marktanteils am Malaysia-Sukuk-Markt. Government Investment Issues bleiben die primäre inländische risikofreie Referenz für die Sukuk-Preisgestaltung. Nicht-finanzielle Unternehmen sollen von 2027 bis 2032 mit einem CAGR von 8,2 % wachsen. Neue Emissionen umfassten die Sektoren Gesundheitswesen, erneuerbare Energien und Takaful. SD Guthrie emittierte im November 2025 einen nachhaltigkeitsgebundenen Sukuk über 2,1 Milliarden MYR (466,7 Millionen USD). Die 10-jährigen und 15-jährigen Tranchen wurden zu 3,80 % bzw. 3,97 % bepreist.
Quasi-staatliche Emittenten wie Urusharta Jamaah, DanaInfra und Cagamas stellen institutionellen Investoren langfristige Instrumente zur Verfügung. Urusharta Jamaah emittierte im zweiten Quartal 2026 11,5 Milliarden MYR (2,6 Milliarden USD). Sukuk von Finanzinstituten profitieren von der Banknachfrage und kurzen Bookbuilding-Zyklen. Das ALSREIT-Capital-Programm der Maybank Investment Bank über 3 Milliarden MYR (666,7 Millionen USD) verdeutlichte die Rolle der Kreditverbesserung in der Malaysia-Sukuk-Branche. Das Programm war der größte durch die Kreditgarantie- und Investitionsfazilität der Asiatischen Entwicklungsbank garantierte Sukuk in den Märkten des Verbands Südostasiatischer Nationen. Eine breitere Mischung von Emittenten unterstützt Unternehmensfinanzierungsoptionen und die inländische Kapitalbildung.
Nach Markttyp:
Internationale Sukuk gewinnen durch staatliche Preisglaubwürdigkeit an DynamikInländische Sukuk machten im Jahr 2026 84,5 % der Marktgröße des Malaysia-Sukuk-Markts aus. Ausstehende Ringgit-Anleihen und Sukuk beliefen sich im Februar 2026 auf 2,294 Billionen MYR (509,8 Milliarden USD). Inländische Institutionen bilden eine stabile Basis für Primäremissionen. Internationale Sukuk sollen von 2027 bis 2032 mit einem CAGR von 8,1 % wachsen. Malaysias globaler Sukuk vom Juli 2026 setzte eine rekordenge staatliche Preisbenchmark. Diese Benchmark kann künftige quasi-staatliche und internationale Unternehmensemissionen unterstützen.
Der globale Sukuk verwendete eine Manafae-Struktur, die mit den Leitlinien der Rechnungslegungs- und Prüfungsorganisation für islamische Finanzinstitutionen übereinstimmt. Das geplante Wakalah-bi-al-Khadamat-Instrument der Bank Negara Malaysia adressiert darüber hinaus internationale Handelbarkeitsanforderungen. Khazanah emittierte im April 2026 einen tokenisierten Sukuk über 100 Millionen MYR (22,2 Millionen USD). Die Securities Commission Malaysia strebt an, 100 Milliarden bis 110 Milliarden MYR (22,2 Milliarden bis 24,4 Milliarden USD) in ausländischen Basiswerten zu verankern. Diese Maßnahmen erweitern den Malaysia-Sukuk-Markt über inländische Ringgit-Emissionen hinaus. Sie verbinden auch digitale Innovation mit etablierten grenzüberschreitenden Finanzierungsformaten.
Nach Laufzeit:
Unbefristete Instrumente spiegeln einen Hybridkapitaltrend widerMittelfristige Sukuk hielten im Jahr 2026 39,8 % des Marktwerts des malaysischen Sukuk-Markts. Laufzeiten von 3 bis 7 Jahren eignen sich für Infrastrukturprojekte und das Verbindlichkeitsmanagement des Finanzsektors. Unbefristete Sukuk sollen von 2027 bis 2032 mit einem CAGR von 7,9 % wachsen. Emittenten nutzen diese Instrumente, um Hybridkapital mit aktienähnlicher Bilanzbehandlung zu erhalten. Eco World Development etablierte im August 2025 ein unbefristetes Sukuk-Wakalah-Programm über 2 Milliarden MYR (444,4 Millionen USD). Die erste Emission über 800 Millionen MYR (177,8 Millionen USD) hatte Tranchen mit einer Nicht-Kündigungsfrist von 7 und 10 Jahren.
Kurzfristige Sukuk unterstützen das Liquiditätsmanagement und den Betriebskapitalbedarf. Langfristige Instrumente unterstützen Infrastruktur- und Hypothekenpool-Finanzierungen. Emittenten nutzen vorrangige und unbefristete Formate, um unterschiedliche Kapitalanforderungen zu erfüllen. Der Übergang zum Malaysia Islamic Overnight Rate wird bis zum 1. Juli 2027 variabel verzinsliche Instrumente über alle Laufzeiten hinweg beeinflussen. Mittelfristige Laufzeiten könnten während des Übergangs dem größten Basisrisiko ausgesetzt sein.

Nach Bezeichnung:
Preisvorteile grüner Sukuk beschleunigen die UnternehmensadoptionEinfache oder nicht bezeichnete Sukuk hielten im Jahr 2026 87,6 % der Marktgröße des Malaysia-Sukuk-Markts. Grüne Sukuk sollen von 2027 bis 2032 mit einem CAGR von 11,6 % wachsen. Eine Studie, die 128 grüne Sukuk-Tranchen der Bursa Malaysia umfasste, berichtete von einem Finanzierungsvorteil von 17,5 Basispunkten gegenüber vergleichbaren konventionellen Sukuk. Das Ergebnis gibt Emittenten einen wirtschaftlichen Grund, eine grüne Bezeichnung in Betracht zu ziehen. Der Port of Tanjung Pelepas emittierte im Oktober 2025 einen grünen Sukuk über 500 Millionen MYR (111,1 Millionen USD) zur Finanzierung der Hafenkapazitätserweiterung. Die Transaktion erweiterte die Basis grüner Emittenten auf Transport- und Hafeninfrastruktur.
Cagamas emittierte im August 2025 einen sozialen ASEAN-SRI-Sukuk über 200 Millionen MYR (44,4 Millionen USD). Die Erlöse wurden für erschwingliche Wohnfinanzierungsaktiva verwendet. Die soziale Bezeichnung kann Mandate anziehen, die sich von grünen und nachhaltigkeitsgebundenen Anlagestrategien unterscheiden. Die Securities Commission Malaysia entwickelt den Sukuk-Prisma-SDG-Rahmen für Nicht-Ringgit-Sukuk ausländischer Staaten. Dies könnte Kuala Lumpurs Rolle bei nachhaltigen islamischen Kapitalprodukten stärken. Einfache Formate werden weiterhin bedeutsam bleiben, da sie den Großteil der ausstehenden Emissionen ausmachen.
Geografische Analyse
Malaysia hatte im Jahr 2026 einen Anteil von 84,5 % am Malaysia-Sukuk-Markt. Ausstehende Ringgit-Anleihen und Sukuk erreichten am Ende des zweiten Quartals 2026 2,3 Billionen MYR (511,1 Milliarden USD), ein Anstieg von 2,8 % gegenüber dem Vorquartal. Die staatlichen und unternehmerischen Anleihemarktsegmente stiegen um 3,2 % bzw. 2,7 %. Sozialversicherungsinstitutionen hielten 32,6 % der Staatsschulden, während Finanzinstitute 29,5 % hielten. Diese inländische Absorption unterstützt regelmäßige staatliche und unternehmerische Emissionen über die gesamte inländische Investorenbasis hinweg.
Der Golfkooperationsrat und der Nahe Osten sind strategisch wichtige internationale Nachfragebereiche. Malaysias globaler Sukuk über 1,5 Milliarden USD vom Juli 2026 erhielt Spitzenaufträge von über 9,5 Milliarden USD. Das Geschäft war 4,7-fach überzeichnet. Die Wakalah-bi-al-Khadamat-Struktur der Bank Negara Malaysia soll den Handelbarkeitsanforderungen des Golfkooperationsrats entsprechen. Die internationale Nachfrage hilft dabei, Referenzpreise für künftige grenzüberschreitende Emissionen zu etablieren.
Südostasien und die Asien-Pazifik-Region sind zentral für die Expansion nachhaltiger und digitaler Sukuk. Unternehmen machten Ende Juni 2026 84,4 % des malaysischen Markts für nachhaltige Anleihen aus. Khazanahs tokenisierte Emission umfasste institutionelle Beteiligung aus Malaysia und der Region. Der vorgeschlagene Sukuk-Prisma-SDG-Rahmen könnte Nicht-Ringgit-Emissionen durch Mitgliedsregierungen der Organisation für Islamische Zusammenarbeit unterstützen.
Wettbewerbslandschaft
Marktkonzentration
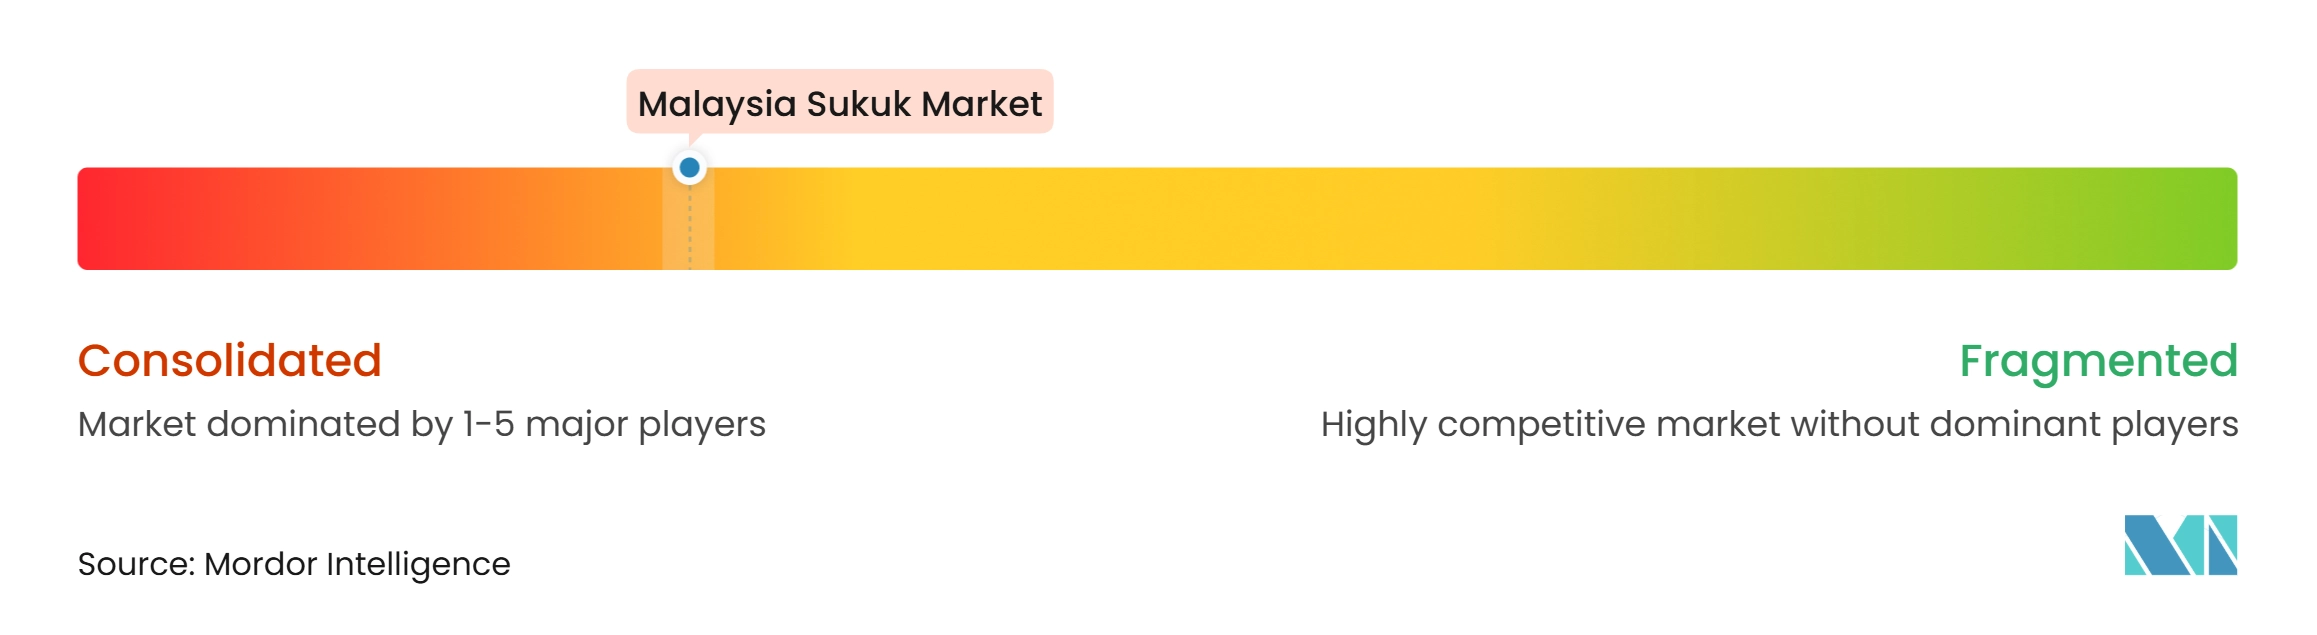
Der Malaysia-Sukuk-Markt ist konsolidiert. Führende Finanzinstitute wie CIMB Group, Maybank, RHB Investment Bank, AmInvestment Bank, HSBC Amanah Malaysia und Bank Islam konkurrieren in den Bereichen Primäremissionen und islamische Kapitalmarktdienstleistungen. Der Wettbewerb wird durch Strukturierungsexpertise, Scharia-Beratungskapazitäten, Emittentenbeziehungen und die Fähigkeit zur Durchführung inländischer und grenzüberschreitender Transaktionen angetrieben. Etablierte Bankengruppen profitieren von integrierten Investmentbanking- und islamischen Finanzoperationen, was ihre Beteiligung an komplexen Sukuk-Mandaten unterstützt.
Marktteilnehmer erweitern ihre Kapazitäten bei digitalen Sukuk-Emissionen und nachhaltiger Finanzierung. Im April 2026 fungierte CIMB als alleiniger Hauptberater für Khazanahs tokenisierten Sukuk-Pilot über 100 Millionen MYR (22,2 Millionen USD) und festigte damit seine Rolle in Malaysias digitaler Kapitalmarktentwicklung. CIMB hat seine Strategie für tokenisierte Sukuk auch auf Strukturierung, Ausführung, Verwahrung und Lebenszyklusbetreuung ausgeweitet, während Maybank Investment Bank den nachhaltigkeitsgebundenen Sukuk von SD Guthrie über 2,1 Milliarden MYR (466,7 Millionen USD) im Jahr 2025 arrangierte. Diese Transaktionen verdeutlichen die wachsende Bedeutung technologiegestützter Emissionen und nachhaltigkeitsgebundener Finanzierungen in der Wettbewerbslandschaft.
Es wird erwartet, dass der Wettbewerb zunehmend von der Fähigkeit abhängen wird, konventionelles Sukuk-Underwriting mit digitaler Infrastruktur, Expertise in nachhaltiger Finanzierung und maßgeschneiderten Finanzierungslösungen zu kombinieren. Führende Arrangeure sind gut positioniert, um etablierte Emittentenbeziehungen und Beratungskapazitäten zu nutzen, während andere Banken ihre Positionen durch mittelständische Unternehmensbetreuung, innovative Strukturen und grenzüberschreitende Distribution stärken können. Die Ausweitung tokenisierter Wertpapiere und nachhaltigkeitsorientierter Instrumente schafft Möglichkeiten für Marktteilnehmer, ihre Mandate zu diversifizieren und ihr Dienstleistungsangebot zu differenzieren.
Branchenführer im Malaysia-Sukuk-Markt
-
CIMB Investment Bank Berhad
-
RHB Investment Bank Berhad
-
Maybank Investment Bank Berhad
-
Hong Leong Islamic Bank Berhad
-
AmInvestment Bank Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysia-Sukuk-Markt Unternehmen in diesem Bericht
- CIMB Investment Bank Berhad
- Maybank Investment Bank Berhad
- AmInvestment Bank Berhad
- RHB Investment Bank Berhad
- Hong Leong Investment Bank Berhad
- HSBC Amanah Malaysia Berhad
- Bank Islam Malaysia Berhad
- Affin Hwang Investment Bank Berhad
- United Overseas Bank (Malaysia) Berhad
- OCBC Al-Amin Bank Berhad
- Kenanga Investment Bank Berhad
- Public Investment Bank Berhad
- MIDF Amanah Investment Bank Berhad
- MBSB Investment Bank Berhad
- Bank of China (Malaysia) Berhad
- China Construction Bank (Malaysia) Berhad
- Kuwait Finance House (Malaysia) Berhad
- Alliance Islamic Bank Berhad
- Standard Chartered Saadiq Berhad
- BNP Paribas Malaysia Berhad
Neueste Industrielle Entwicklungen in Malaysia-Sukuk-Markt
- Juli 2026: Die Regierung Malaysias bepreiste einen globalen Sukuk über 1,5 Milliarden USD, der 4,7-fach überzeichnet war, mit einem Spitzenauftragsbuch von über 9,5 Milliarden USD. Die 5,75-jährigen und 10-jährigen Tranchen erzielten rekordenge Spreads von T+15 Basispunkten bzw. T+25 Basispunkten. Die Emission wurde nach dem Manafae-Konzept strukturiert, mit A3/A- bewertet und setzte einen Maßstab für malaysische quasi-staatliche und Unternehmensemittenten.
- April 2026: Khazanah Nasional Berhad bepreiste in Zusammenarbeit mit der Securities Commission Malaysia Malaysias ersten tokenisierten Sukuk über 100 Millionen MYR (22,2 Millionen USD) im Rahmen des Sukuk-Danum-Programms unter Verwendung von Distributed-Ledger-Technologie. CIMB fungierte als alleiniger Hauptberater, Lead Arranger und Fazilitätsagent, während Maybank der primäre Zeichner und Verwahrer war.
- April 2026: Die Securities Commission Malaysia startete den Kapitalmarkt-Masterplan 2026–2030. Der Plan zielte auf ein Kapitalmarktwachstum von 4,3 Billionen MYR (955,6 Milliarden USD) auf 5,8 Billionen bis 6,3 Billionen MYR (1,3 Billionen bis 1,4 Billionen USD) bis 2030 ab. Er zielte auch auf 90 Milliarden bis 100 Milliarden MYR (20 Milliarden bis 22,2 Milliarden USD) an kumulativer Nachhaltigkeitsfinanzierung ab.
- November 2025: SD Guthrie Berhad emittierte Malaysias größten nachhaltigkeitsgebundenen Sukuk über 2,1 Milliarden MYR (466,7 Millionen USD). Die 10-jährige Tranche wurde zu 3,80 % und die 15-jährige Tranche zu 3,97 % bepreist. CIMB Investment Bank arrangierte die Transaktion, die mit dem Doppelten der ursprünglichen Transaktionsgröße überzeichnet war.
Berichtsumfang des Malaysia-Sukuk-Markts
Segmentierungsübersicht
| Murabahah-Sukuk |
| Ijarah-Sukuk |
| Wakalah-Sukuk |
| Musharakah-Sukuk |
| Mudarabah-Sukuk |
| Salam-Sukuk |
| Istisna-Sukuk |
| Hybrid- / Komposit-Sukuk |
| Sonstige Sukuk-Typen |
| Staatlich |
| Staatsbezogen / Quasi-staatlich |
| Finanzinstitut |
| Nicht-finanzielles Unternehmen |
| Multilateral / Supranational |
| Inländische Sukuk |
| Internationale Sukuk |
| Kurzfristige Sukuk |
| Mittelfristige Sukuk |
| Langfristige Sukuk |
| Unbefristete Sukuk |
| Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
| Nach Sukuk-Typ | Murabahah-Sukuk |
| Ijarah-Sukuk | |
| Wakalah-Sukuk | |
| Musharakah-Sukuk | |
| Mudarabah-Sukuk | |
| Salam-Sukuk | |
| Istisna-Sukuk | |
| Hybrid- / Komposit-Sukuk | |
| Sonstige Sukuk-Typen | |
| Nach Emittentenart | Staatlich |
| Staatsbezogen / Quasi-staatlich | |
| Finanzinstitut | |
| Nicht-finanzielles Unternehmen | |
| Multilateral / Supranational | |
| Nach Markttyp | Inländische Sukuk |
| Internationale Sukuk | |
| Nach Laufzeit | Kurzfristige Sukuk |
| Mittelfristige Sukuk | |
| Langfristige Sukuk | |
| Unbefristete Sukuk | |
| Nach Bezeichnung | Einfache / Nicht bezeichnete Sukuk |
| Grüne Sukuk | |
| Nachhaltigkeits- / Nachhaltigkeitsgebundene / Soziale / Sonstige bezeichnete Sukuk |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate für Malaysia-Sukuk bis 2032?
Der Malaysia-Sukuk-Markt soll von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen und bis 2032 einen Wert von 543,4 Milliarden USD erreichen.
Welcher Sukuk-Typ hat den größten Anteil in Malaysia?
Murabahah hielt im Jahr 2026 einen Anteil von 40,3 %, gestützt durch rohstoffbasierte Mechanismen und breite Scharia-Akzeptanz.
Welche Emittentengruppe wächst in Malaysia am schnellsten bei Sukuk?
Nicht-finanzielle Unternehmen sollen bis 2032 mit einem CAGR von 8,2 % wachsen, da Emittenten in Sektoren wie Gesundheitswesen und erneuerbare Energien expandieren.
Warum gewinnen grüne Sukuk in Malaysia an Bedeutung?
Grüne Sukuk sollen bis 2032 mit einem CAGR von 11,6 % wachsen, und eine Studie aus dem Jahr 2026 stellte einen Finanzierungsvorteil von 17,5 Basispunkten gegenüber vergleichbaren konventionellen Sukuk fest.
Was treibt die internationale Nachfrage nach malaysischen Sukuk an?
Malaysias globaler Sukuk über 1,5 Milliarden USD vom Juli 2026 war 4,7-fach überzeichnet und zeigte die Nachfrage von globalen Investoren und Investoren aus dem Golfkooperationsrat.