
マレーシア・スクーク市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
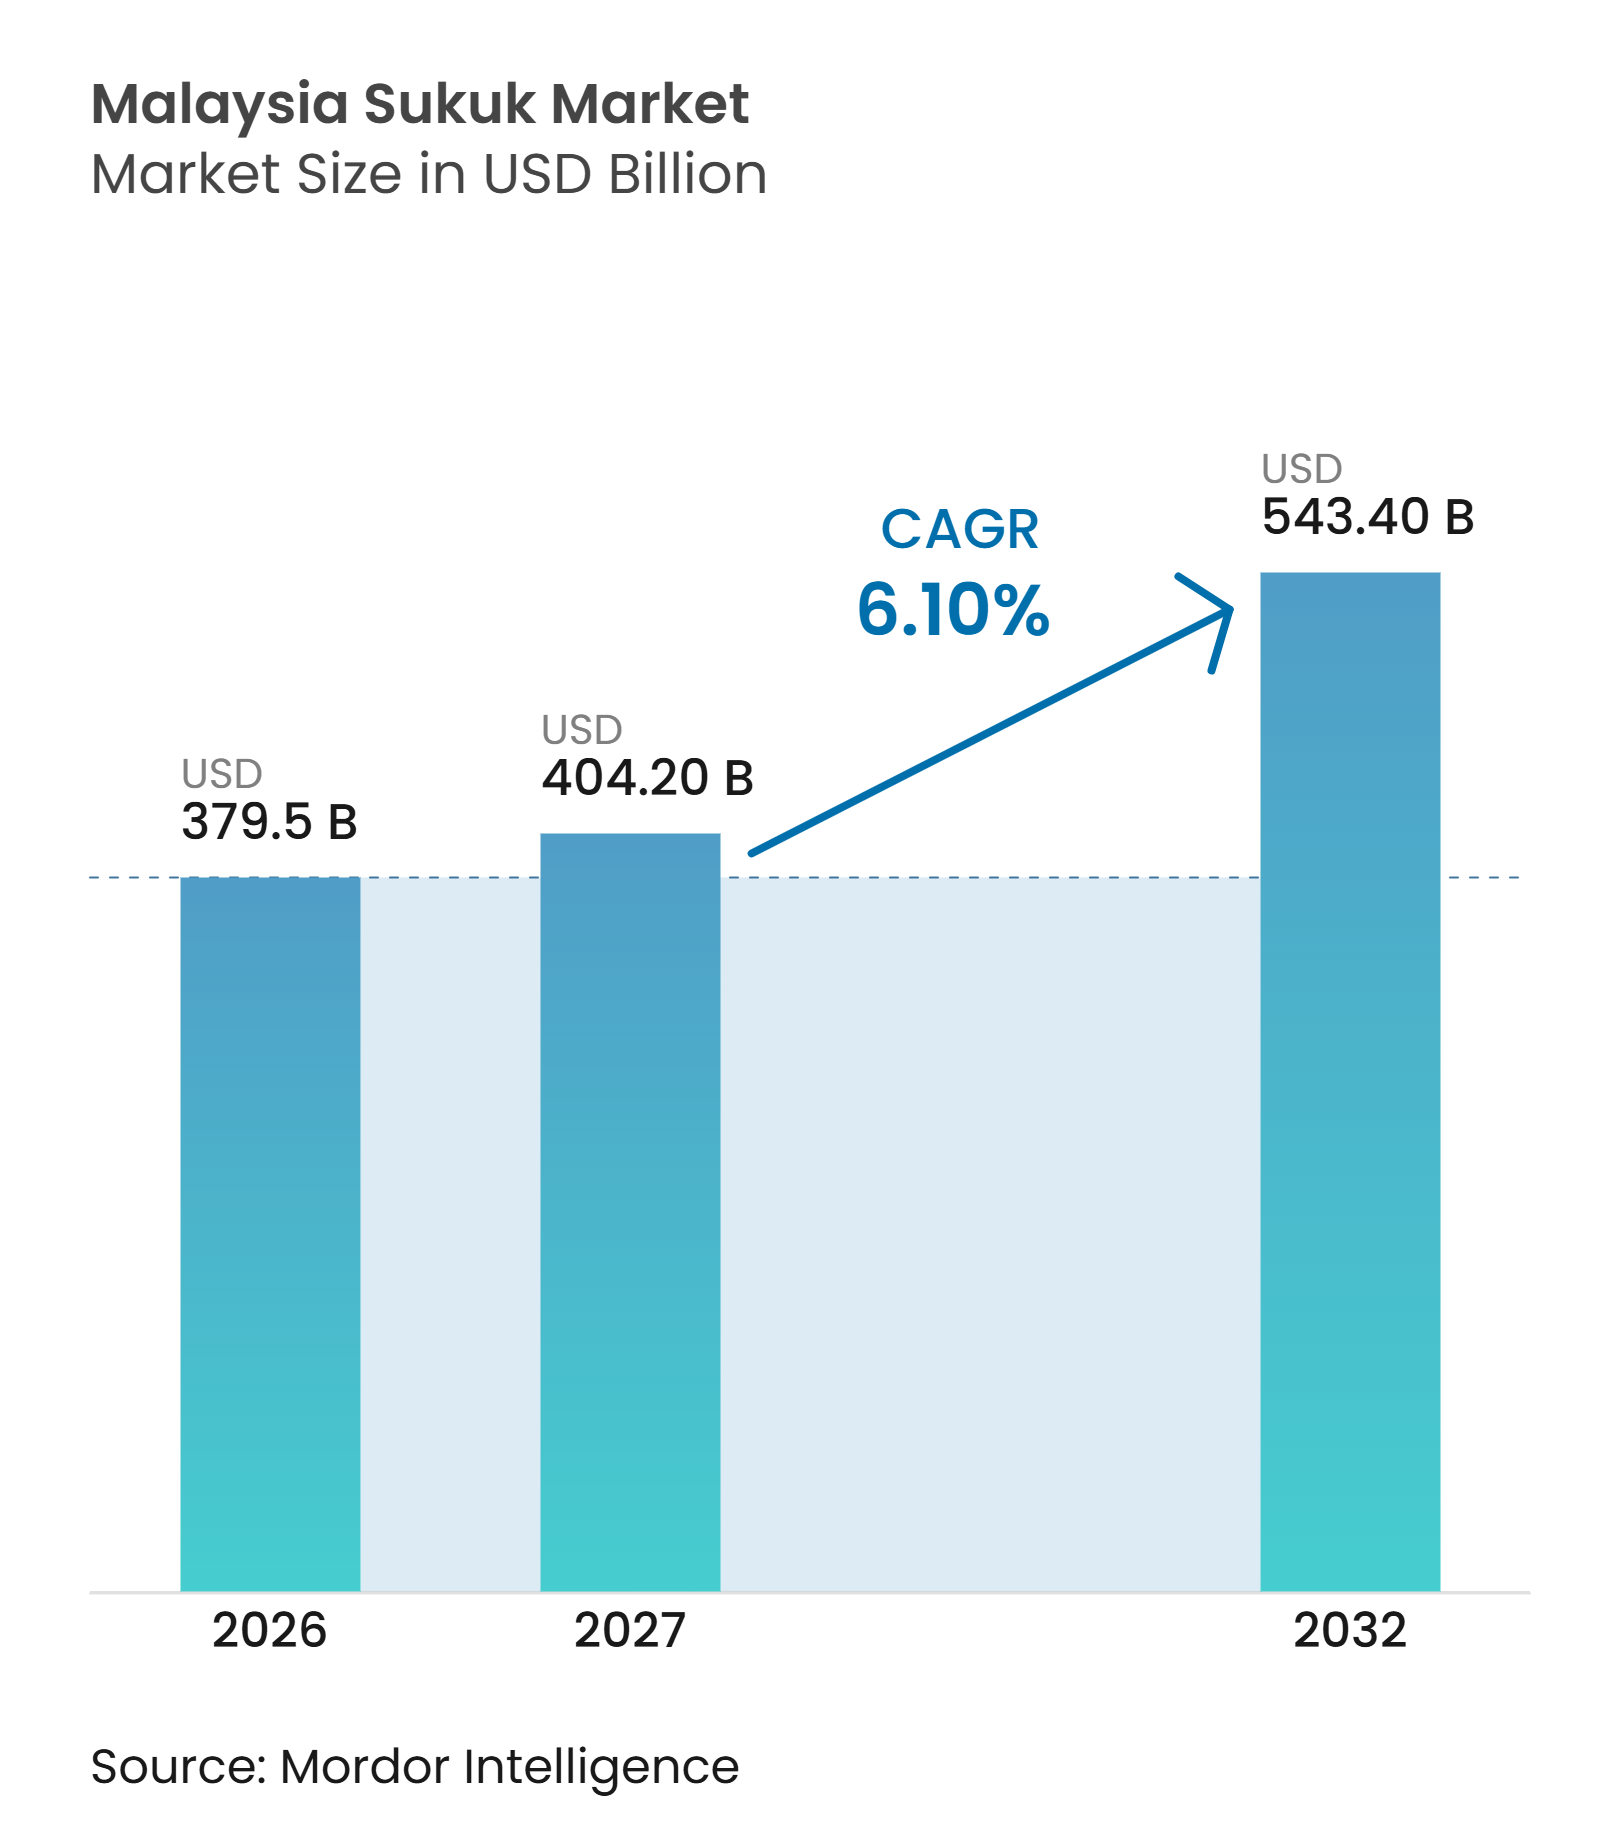
| 基準年の市場規模 (2026) | 379.5 十億米ドル |
| 市場規模 (2027) | 404.20 十億米ドル |
| 市場規模 (2032) | 543.40 十億米ドル |
| 成長率 (2027 - 2032) | 6.10 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア・スクーク市場分析
マレーシア・スクーク市場規模は、2026年に379.5 ビリオン 米ドル、2027年に404.20 ビリオン 米ドルと予測され、2032年までに543.40 ビリオン 米ドルに達し、2027年から2032年にかけて6.10%のCAGRで成長する見込みです。
マレーシアは2025年において、世界のスクーク残高の37%、世界のスクーク発行額の約3分の1を占めており、イスラム資本市場の中核センターとしての役割を支えています。マレーシア・スクーク市場は、深みのある国内投資家基盤、確立された政府発行体、および幅広い企業資金調達エコシステムの恩恵を受けています。サステナブル構造、デジタル発行、および国際フォーマットが、発行体と投資家が利用できる商品の幅を広げています。財政健全化は純ソブリン供給を制限する可能性がある一方、政府の借り換え需要は総発行額を引き続き支えています。流通市場の流動性とクロスボーダーのシャリーア整合性は、マレーシア・スクーク市場にとって引き続き重要な要素です。
レポートの主要ポイント
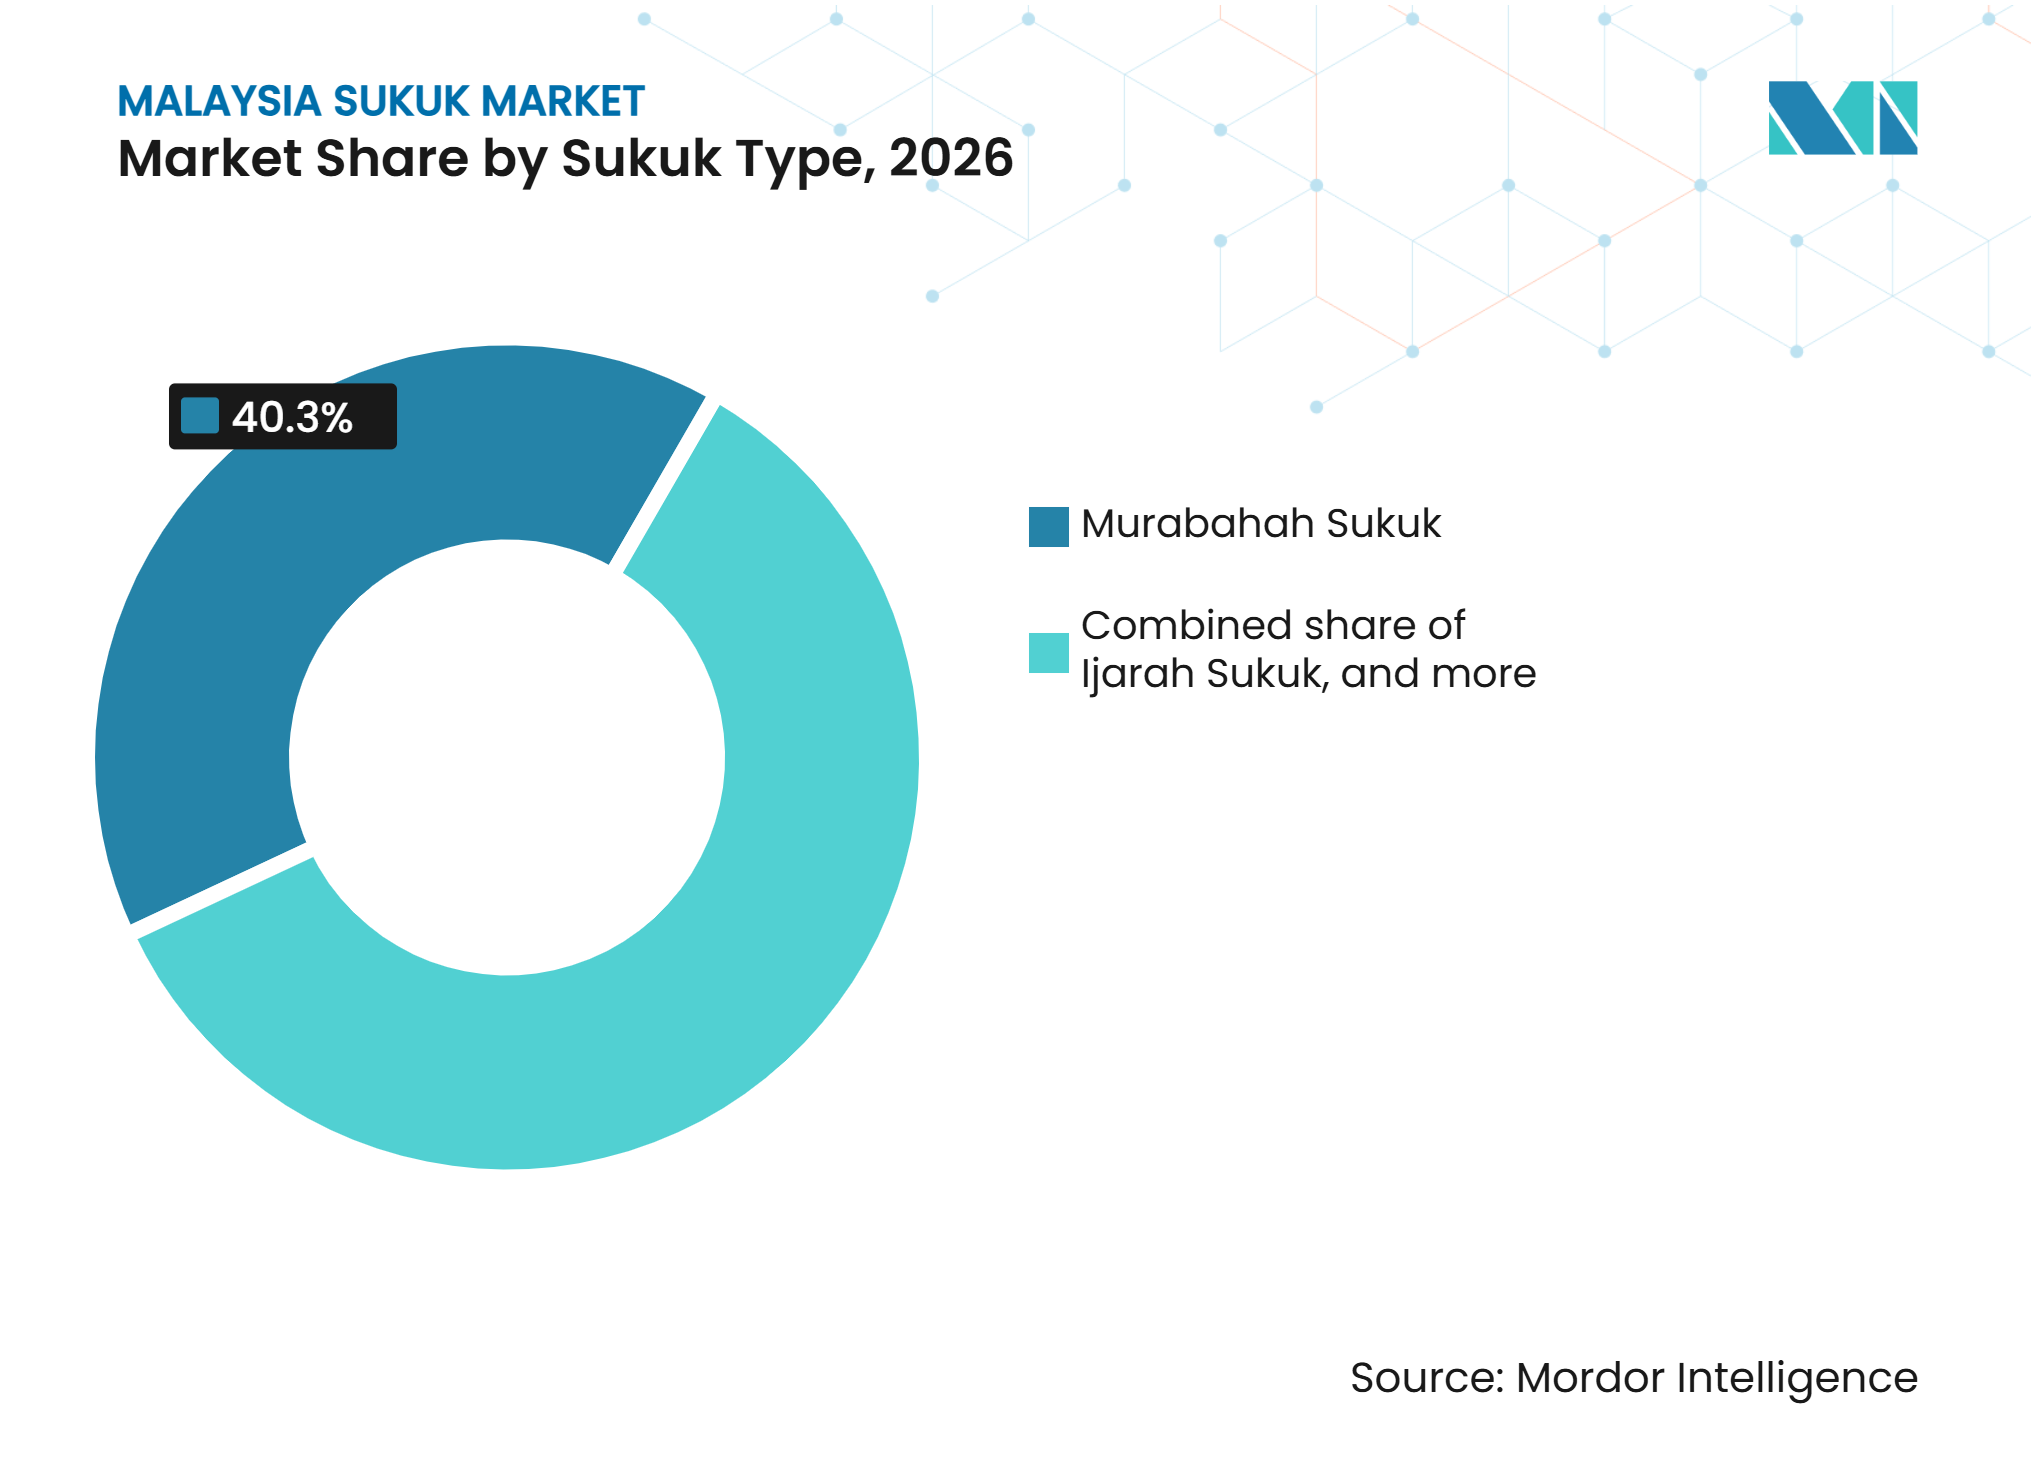
- スクーク種別では、ムラーバハが2026年のマレーシア・スクーク市場シェアの40.3%を占め、ワカーラは2032年にかけて最も成長の速い構造タイプとなっています。
- 発行体種別では、ソブリン発行体が2026年のマレーシア・スクーク市場シェアの49.8%を保有しており、非金融法人は2032年にかけて8.2%のCAGRで成長すると予測されています。
- 市場種別では、国内スクークが2026年のマレーシア・スクーク市場シェアの84.5%を占め、国際スクークは2032年にかけて8.1%のCAGRで成長すると予測されています。
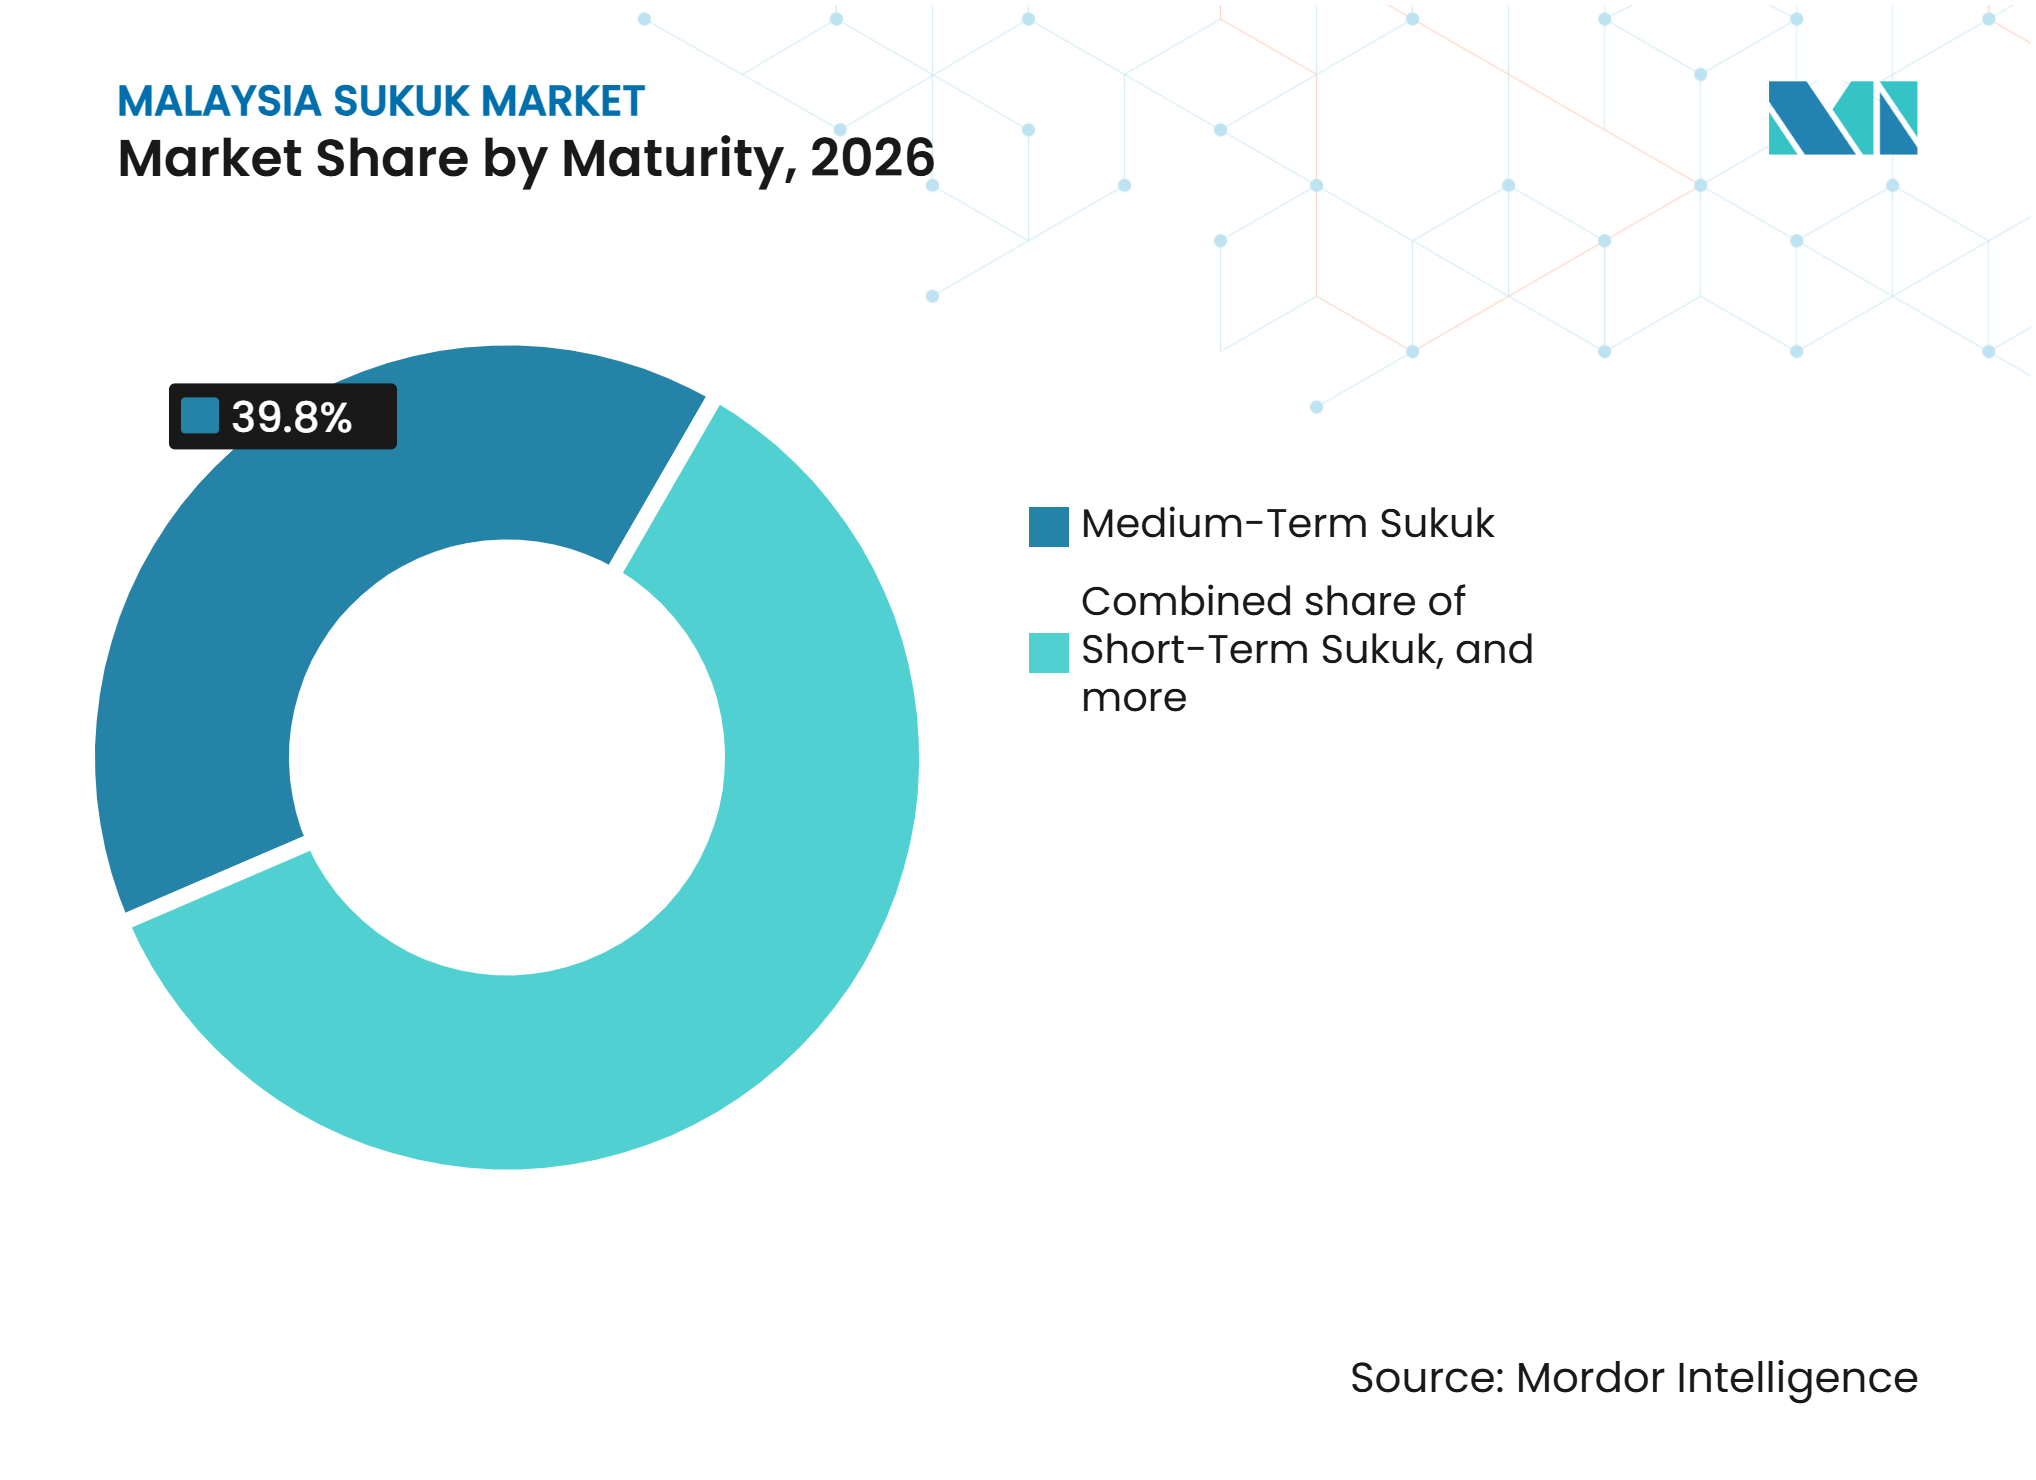
- 満期別では、中期スクークが2026年のマレーシア・スクーク市場シェアの39.8%を保有しており、永久スクークは2032年にかけて7.9%のCAGRで成長すると予測されています。
- ラベル別では、プレーンまたは無ラベルのスクークが2026年のマレーシア・スクーク市場シェアの87.6%を保有しており、グリーン・スクークは2032年にかけて11.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| シャリーア準拠証券に対する機関投資家および国際投資家の需要 | +1.2% | グローバル、 マレーシア、湾岸協力会議、および東南アジアに集中 | 中期 (2~4年) |
| 政府の資金調達および借り換え需要 | +0.8% | マレーシア | 短期 (2年以内) |
| スクーク発行による企業資金調達需要 | +1.5% | マレーシア、 セランゴール、クアラルンプール、ジョホールでの早期成果を含む | 中期 (2~4年) |
| 確立された国内イスラム資本市場インフラ | +0.7% | マレーシア、 東南アジア諸国連合およびイスラム協力機構市場への波及効果を含む | 長期 (4年以上) |
| サステナブルおよびサステナビリティ連動スクーク発行の成長 | +0.9% | グローバル、 マレーシアおよび湾岸協力会議が主導 | 中期 (2~4年) |
| スクーク発行および証券管理のデジタル化 | +0.4% | マレーシア および東南アジア諸国連合市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
シャリーア準拠証券に対する機関投資家および国際投資家の需要
アジア開発銀行によると、2026年第1四半期において、外国人投資家はマレーシア政府債務の21.4%を保有していました。マレーシアの2026年7月の15億 米ドルのグローバル・スクークは、最大注文額95億 米ドルを記録しました[1]。この発行は4.7倍の超過申込となり、マレーシアのソブリン・スクーク史上最も低いスプレッドで価格決定されました。マナファエ構造はイスラム金融機関会計監査機構のガイドラインに従っています。マレーシア国立銀行は、非居住者の参加を維持するための優先事項として、流通市場での取引可能性とシャリーア整合性を特定しています。マレーシアのグローバルな地位は、マレーシア・スクーク市場への投資家の継続的な関心を支えることができます。
政府の資金調達および借り換え需要
2026年1月から10月にかけての政府投資証券の総発行額は1,590億 マレーシア・リンギット(353億 米ドル)に達し、償還額は858億 マレーシア・リンギット(191億 米ドル)となりました[2]。満期を迎える政府債務は、財政政策が純借入を制限する場合でも、定期的な発行を支えています。2025年5月時点で、政府スクークは政府債券総額の48%を占めていました。この発行はスクークの満期全体にわたる国内価格設定の基準点を提供しています。また、企業発行体がスプレッドを設定するためのベンチマークも提供しています。マレーシア・スクーク市場は、価格の深みと発行体の信頼のためにソブリン発行に引き続き依存しています。
スクーク発行による企業資金調達需要
社債およびスクークの発行額は2025年に1,744億 マレーシア・リンギット(388億 米ドル)に達し、2024年の1,242億 マレーシア・リンギット(276億 米ドル)と比較して増加しました。企業発行額は2026年第2四半期に前四半期比27.8%増の732億 マレーシア・リンギット(163億 米ドル)に上昇しました[3]。ヘルスケア、再生可能エネルギー、タカフルはスクーク・ファイナンスを活用しているセクターの一部です。これにより、金融機関や不動産デベロッパーを超えた活動の幅が広がっています。大規模な発行プログラムはベンチマーク企業債券の入手可能性も向上させます。これらの条件はマレーシア・スクーク市場における発行体基盤の拡大を支えています。
確立された国内イスラム資本市場インフラ
マレーシアの資本市場は2025年に4.3 トリリオン マレーシア・リンギット(9,556億 米ドル)に達しました。スクークは債券残高総額の64%、社債セグメントの85%を占めていました。この深みは定期的な発行、国内投資、およびシャリーア・ガバナンスを支えています。マレーシア証券委員会は、2030年までに資本市場の価値を5.8 トリリオン マレーシア・リンギットから6.3 トリリオン マレーシア・リンギット(1.3 トリリオン 米ドルから1.4 トリリオン 米ドル)に拡大する計画です[4]。このフレームワークは、確立された発行、開示、および投資家の取り決めを通じてマレーシア・スクーク市場を支えています。また、東南アジア諸国連合およびイスラム協力機構市場との連携の基盤も提供しています。
制約要因の影響分析*
| 制約要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ソブリン・スクーク供給の成長を制限する財政健全化 | -0.6% | マレーシア | 中期 (2~4年) |
| 特定のスクーク・セグメントにおける流通市場の流動性制約 | -0.4% | マレーシア、 国際投資家の信頼への影響を含む | 中期 (2~4年) |
| シャリーア構造の複雑性とクロスボーダー標準化の課題 | -0.3% | クロスボーダー マレーシア、湾岸協力会議、および東南アジア諸国連合の回廊 | 長期 (4年以上) |
| グリーン・プロジェクトの適格性、検証および報告要件 | -0.2% | マレーシア および東南アジア諸国連合市場 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
ソブリン・スクーク供給の成長を制限する財政健全化
マレーシアの公共財政・財政責任法は、財政赤字の上限を国内総生産の3%、連邦債務の上限を国内総生産の60%と定めています。政府の純借入は2025年の767億 マレーシア・リンギット(170億 米ドル)から2026年には746億 マレーシア・リンギット(166億 米ドル)に減少すると予測されています。連邦債務は2026年から2029年にかけて国内総生産の64%近辺に留まっています。純発行額の減少は、企業価格設定に使用される政府ベンチマークの残高を減少させる可能性があります。規模が小さいまたは流動性の低い企業発行はより広いスプレッドに直面する可能性があります。財政健全化はマレーシア・スクーク市場の拡大を制限しています。
特定のスクーク・セグメントにおける流通市場の流動性制約
取引活動はベンチマーク政府投資証券および大規模な企業スクークに集中しています。中堅および特定の構造は価格発見の一貫性が低くなっています。マレーシア国立銀行は、企業スクークの参照カーブとしての政府投資証券の活用を市場発展の優先事項として特定しています。2027年7月1日までのマレーシア・イスラム翌日物金利への強制移行は、変動金利商品のトランザクションベースのベンチマークを確立することを目的としています。流動性が発展するまで、ベンチマーク外の商品は外国人投資家にとって評価が難しい場合があります。この制約は、マレーシア・スクーク市場の特定のセグメントにおける投資可能なユニバースを狭める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スクーク種別:
ワカーラ構造が流通市場の取引可能性を再形成ムラーバハ・スクークは2026年のマレーシア・スクーク市場規模の40.3%を占めていました。コモディティベースの仕組みと幅広いシャリーア承認が国内発行体による継続的な利用を支えています。メイバンクは2025年5月に7億5,000万 マレーシア・リンギット(1億6,670万 米ドル)の劣後スクーク・ムラーバハを発行しました。この発行はマレーシア国立銀行の自己資本充実度フレームワークの下でTier 2規制資本として適格となりました。ワカーラは国内および国際のシャリーア当局が使用する流通市場の取引可能性基準を満たすため、最も成長の速い構造タイプとなっています。
マレーシア国立銀行は2026年のソブリン発行にワカーラ・ビ・アル・ハダマートを使用する計画です。このアプローチは無形のサービス権を原資産として使用します。これにより、債務ベースの構造を避けてきた湾岸協力会議の投資家へのアクセスを広げることができます。イジャーラは資産リース取引を支え、ムシャーラカはパートナーシップースのファイナンスを支えています。サラム、イスティスナー、ムダーラバは文書化および資産検証の要件のため規模が小さいままです。マレーシア証券委員会の2026年6月のガイダンスは、構造全体にわたる開示への期待を高めています。


発行体種別:
新規参入企業がマレーシア・スクーク産業の発行体基盤を拡大ソブリン発行体は2026年のマレーシア・スクーク市場シェアの49.8%を保有していました。政府投資証券はスクーク価格設定の主要な国内リスクフリー参照として引き続き機能しています。非金融法人は2027年から2032年にかけて8.2%のCAGRで成長すると予測されています。新規発行にはヘルスケア、再生可能エネルギー、タカフルセクターが含まれています。SDガスリーは2025年11月に21億 マレーシア・リンギット(4億6,670万 米ドル)のサステナビリティ連動スクークを発行しました。10年物および15年物のトランシェはそれぞれ3.80%および3.97%で価格決定されました。
ウルシャルタ・ジャマー、ダナインフラ、カガマスなどの準ソブリン発行体は機関投資家向けに長期商品を提供しています。ウルシャルタ・ジャマーは2026年第2四半期に115億 マレーシア・リンギット(26億 米ドル)を発行しました。金融機関スクークは銀行需要と短いブックビルディング・サイクルの恩恵を受けています。Maybank Investment Bank の30億 マレーシア・リンギット(6億6,670万 米ドル)のALSREITキャピタル・プログラムは、マレーシア・スクーク産業における信用補完の役割を示しました。このプログラムは東南アジア諸国連合市場においてアジア開発銀行の信用保証・投資ファシリティが保証した最大のスクークでした。より幅広い発行体の組み合わせは企業資金調達の選択肢と国内資本形成を支えています。
市場種別:
国際スクークがソブリン価格設定の信頼性を背景に勢いを増す国内スクークは2026年のマレーシア・スクーク市場規模の84.5%を占めていました。リンギット建て債券およびスクークの残高は2026年2月に2兆2,940億 マレーシア・リンギット(5,098億 米ドル)に達しました。国内機関は一次発行の安定した基盤を提供しています。国際スクークは2027年から2032年にかけて8.1%のCAGRで成長すると予測されています。マレーシアの2026年7月のグローバル・スクークは過去最低のソブリン価格設定ベンチマークを記録しました。このベンチマークは将来の準ソブリンおよび企業の国際発行を支えることができます。
グローバル・スクークはイスラム金融機関会計監査機構に整合したマナファエ構造を使用しました。マレーシア国立銀行が計画するワカーラ・ビ・アル・ハダマート商品は国際的な取引可能性のニーズにさらに対応しています。カザナーは2026年4月に1億 マレーシア・リンギット(2,220万 米ドル)のトークン化スクークを発行しました。マレーシア証券委員会は1,000億 マレーシア・リンギット(222億 米ドル)から1,100億 マレーシア・リンギット(244億 米ドル)の外国原資産の確保を目指しています。これらの措置はマレーシア・スクーク市場を国内リンギット建て発行を超えて拡大させます。また、デジタル・イノベーションと確立されたクロスボーダー資金調達フォーマットを結びつけています。
満期別:
永久商品がハイブリッド資本トレンドを反映中期スクークは2026年のマレーシアのスクーク市場価値の39.8%を占めていました。3年から7年のテナーはインフラ・プロジェクトと金融セクターの負債管理に適しています。永久スクークは2027年から2032年にかけて7.9%のCAGRで成長すると予測されています。発行体はこれらの商品を使用して、株式に類似した会計処理を伴うハイブリッド資本を調達しています。エコ・ワールド・デベロップメントは2025年8月に20億 マレーシア・リンギット(4億4,440万 米ドル)の永久スクーク・ワカーラ・プログラムを設立しました。最初の8億 マレーシア・リンギット(1億7,780万 米ドル)の発行は7年および10年のノンコーラブル・トランシェを持っていました。
短期スクークは流動性管理と運転資本ニーズを支えています。長期商品はインフラおよびモーゲージ・プール・ファイナンスを支えています。発行体はシニアおよび永久フォーマットを使用して異なる資本ニーズに対応しています。マレーシア・イスラム翌日物金利への移行は2027年7月1日までにすべての満期にわたる変動金利商品に影響を与えます。中期テナーは移行期間中に最大のベーシス・リスクに直面する可能性があります。

ラベル別:
グリーン・スクークの価格優位性が企業の採用を加速プレーンまたは無ラベルのスクークは2026年のマレーシア・スクーク市場規模の87.6%を占めていました。グリーン・スクークは2027年から2032年にかけて11.6%のCAGRで成長すると予測されています。バーサ・マレーシアのグリーン・スクーク128トランシェを対象とした研究では、同等の従来型スクークに対して17.5ベーシスポイントの資金調達優位性が報告されました。この結果は発行体にグリーン・ラベリングを検討する経済的理由を与えています。タンジュン・ペレパス港は2025年10月に港湾能力拡張の資金調達のために5億 マレーシア・リンギット(1億1,110万 米ドル)のグリーン・スクークを発行しました。この取引はグリーン発行体基盤を輸送および港湾インフラに拡大しました。
カガマスは2025年8月に2億 マレーシア・リンギット(4,440万 米ドル)のASEANソーシャルSRIスクークを発行しました。その収益は手頃な住宅ローン資産に充当されました。ソーシャル・ラベルはグリーンおよびサステナビリティ連動投資戦略とは異なるマンデートを引き付けることができます。マレーシア証券委員会は外国ソブリンによる非リンギット建てスクーク向けのスクーク・プリズマSDGフレームワークを開発中です。これはサステナブル・イスラム資本商品におけるクアラルンプールの役割を支えることができます。プレーン・フォーマットは残高の大部分を占めるため、引き続き重要であり続けます。
地理的分析
マレーシアは2026年のマレーシア・スクーク市場の84.5%を占めていました。リンギット建て債券およびスクークの残高は2026年第2四半期末に2.3 トリリオン マレーシア・リンギット(5,111億 米ドル)にし、前四半期比2.8%増加しました。政府および企業債券セグメントはそれぞれ3.2%および2.7%増加しました。社会保障機関が政府債務の32.6%を保有し、金融機関が29.5%を保有していました。この国内吸収は国内投資家基盤全体にわたる定期的な政府および企業発行を支えています。
湾岸協力会議および中東は戦略的に重要な国際需要地域です。マレーシアの2026年7月の15億 米ドルのグローバル・スクークは95億 米ドルを超える最大注文を受けました。この取引は4.7倍の超過申込となりました。マレーシア国立銀行のワカーラ・ビ・アル・ハダマート構造は湾岸協力会議の取引可能性の好みに対応することを目的としています。国際需要は将来のクロスボーダー発行の参照価格の確立を支えています。
東南アジアおよびアジア太平洋地域はサステナブルおよびデジタル・スクーク拡大の中心です。2026年6月末時点で、企業はマレーシアのサステナブル債券市場の84.4%を占めていました。カザナーのトークン化発行にはマレーシアおよび地域からの機関投資家の参加が含まれていました。提案されているスクーク・プリズマSDGフレームワークはイスラム協力機構加盟国政府による非リンギット建て発行を支えることができます。
競争環境
市場集中度
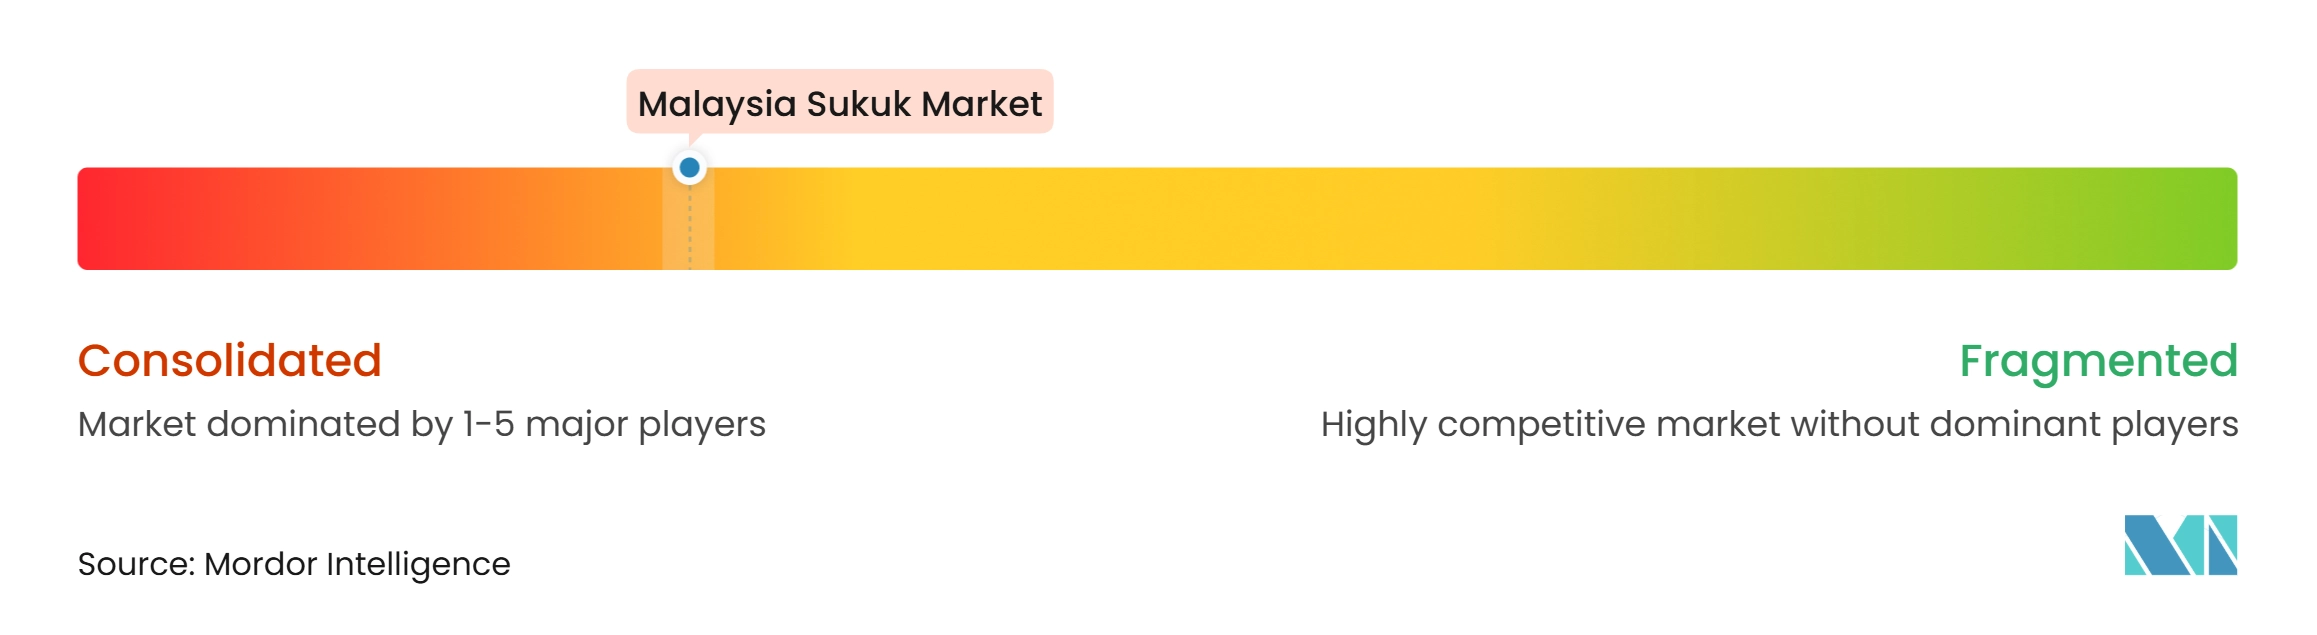
マレーシア・スクーク市場は集中しています。CIMBグループ、メイバンク、RHB Investment Bank、AmInvestment Bank、HSBC Amanah Malaysia、Bank Islamなどの主要金融機関が一次発行およびイスラム資本市場サービス全体で競争しています。競争は構造化の専門知識、シャリーア諮問能力、発行体との関係、および国内外のクロスボーダー取引を実行する能力によって推進されています。確立された銀行グループは統合された投資銀行業務とイスラム金融業務の恩恵を受け、複雑なスクーク・マンデートへの参加を支えています。
市場参加者はデジタル・スクーク発行とサステナブル・ファイナンスにおける能力を拡大しています。2026年4月、CIMBはカザナーの1億 マレーシア・リンギット(2,220万 米ドル)のトークン化スクーク・パイロットの単独主幹事として機能し、マレーシアのデジタル資本市場開発における役割を強化しました。CIMBはまた、構造化、実行、カストディ、およびライフサイクル・サービシングをカバーするトークン化スクーク戦略を推進し、Maybank Investment Bankは2025年にSDガスリーの21億 マレーシア・リンギット(4億6,670万 米ドル)のサステナビリティ連動スクークを手配しました。これらの取引は競争環境においてテクノロジー対応発行とサステナビリティ連動ファイナンスの重要性の高まりを示しています。
競争は従来のスクーク引受とデジタル・インフラ、サステナブル・ファイナンスの専門知識、およびカスタマイズされたファイナンス・ソリューションを組み合わせる能力にますます依存すると予想されています。主要なアレンジャーは確立された発行体との関係と諮問能力を活用する立場にあり、他の銀行は中堅企業カバレッジ、革新的な構造、およびクロスボーダー配分を通じてポジションを強化することができます。トークン化証券とサステナビリティ重視の商品の拡大は、市場参加者がマンデートを多様化しサービス提供を差別化する機会を生み出しています。
マレーシア・スクーク産業のリーダー企業
-
CIMB Investment Bank Berhad
-
RHB Investment Bank Berhad
-
Maybank Investment Bank Berhad
-
Hong Leong Islamic Bank Berhad
-
AmInvestment Bank Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア・スクーク市場 このレポートでカバーされる企業
- CIMB Investment Bank Berhad
- Maybank Investment Bank Berhad
- AmInvestment Bank Berhad
- RHB Investment Bank Berhad
- Hong Leong Investment Bank Berhad
- HSBC Amanah Malaysia Berhad
- Bank Islam Malaysia Berhad
- Affin Hwang Investment Bank Berhad
- United Overseas Bank (Malaysia) Berhad
- OCBC Al-Amin Bank Berhad
- Kenanga Investment Bank Berhad
- Public Investment Bank Berhad
- MIDF Amanah Investment Bank Berhad
- MBSB Investment Bank Berhad
- Bank of China (Malaysia) Berhad
- China Construction Bank (Malaysia) Berhad
- Kuwait Finance House (Malaysia) Berhad
- Alliance Islamic Bank Berhad
- Standard Chartered Saadiq Berhad
- BNP Paribas Malaysia Berhad
最近の産業開発事情 マレーシア・スクーク市場
- 2026年7月:マレーシア政府は15億 米ドルのグローバル・スクークを価格決定し、4.7倍の超過申込となり、最大注文残高は95億 米ドルを超えました。5.75年物および10年物のトランシェはそれぞれT+15ベーシスポイントおよびT+25ベーシスポイントの過去最低スプレッドを達成しました。この発行はマナファエ・コンセプトの下で構造化され、A3/A-の格付けを取得し、マレーシアの準ソブリンおよび企業発行体のベンチマークを設定しました。
- 2026年4月:カザナー・ナショナル・ベルハドはマレーシア証券委員会と協力し、分散型台帳技術を使用したスクーク・ダナム・プログラムの下でマレーシア初のトークン化スクークを1億 マレーシア・リンギット(2,220万 米ドル)で価格決定しました。CIMBが単独主幹事、主幹事アレンジャー、およびファシリティ・エージェントを務め、メイバンクが主要引受人およびカストディアンとなりました。
- 2026年4月:マレーシア証券委員会は資本市場マスタープラン2026-2030を発表しました。このプランは資本市場の成長を4.3 トリリオン マレーシア・リンギット(9,556億 米ドル)から2030年までに5.8 トリリオン マレーシア・リンギットから6.3 トリリオン マレーシア・リンギット(1.3 トリリオン 米ドルから1.4 トリリオン 米ドル)に拡大することを目標としました。また、累積サステナビリティ・ファイナンスで9,000億 マレーシア・リンギットから1,000億 マレーシア・リンギット(200億 米ドルから222億 米ドル)を目標としました。
- 2025年11月:SDガスリー・ベルハドはマレーシア最大のサステナビリティ連動スクークを21億 マレーシア・リンギット(4億6,670万 米ドル)で発行しました。10年物トランシェは3.80%で価格決定され、15年物トランシェは3.97%で価格決定されました。CIMB Investment Bankがこの取引を手配し、当初の取引規模の2倍の超過申込となりました。
マレーシア・スクーク市場レポートの範囲
セグメンテーション概要
| ムラーバハ・スクーク |
| イジャーラ・スクーク |
| ワカーラ・スクーク |
| ムシャーラカ・スクーク |
| ムダーラバ・スクーク |
| サラム・スクーク |
| イスティスナー・スクーク |
| ハイブリッド/複合スクーク |
| その他のスクーク種別 |
| ソブリン |
| ソブリン関連準ソブリン |
| 金融機関 |
| 非金融法人 |
| 多国間機関/超国家機関 |
| 国内スクーク |
| 国際スクーク |
| 短期スクーク |
| 中期スクーク |
| 長期スクーク |
| 永久スクーク |
| プレーン/無ラベル・スクーク |
| グリーン・スクーク |
| サステナビリティ/サステナビリティ連動/ソーシャル/その他ラベル付きスクーク |
| スクーク種別 | ムラーバハ・スクーク |
| イジャーラ・スクーク | |
| ワカーラ・スクーク | |
| ムシャーラカ・スクーク | |
| ムダーラバ・スクーク | |
| サラム・スクーク | |
| イスティスナー・スクーク | |
| ハイブリッド/複合スクーク | |
| その他のスクーク種別 | |
| 発行体種別 | ソブリン |
| ソブリン関連準ソブリン | |
| 金融機関 | |
| 非金融法人 | |
| 多国間機関/超国家機関 | |
| 市場種別 | 国内スクーク |
| 国際スクーク | |
| 満期別 | 短期スクーク |
| 中期スクーク | |
| 長期スクーク | |
| 永久スクーク | |
| ラベル別 | プレーン/無ラベル・スクーク |
| グリーン・スクーク | |
| サステナビリティ/サステナビリティ連動/ソーシャル/その他ラベル付きスクーク |
レポートで回答される主要な質問
2032年に向けたマレーシア・スクークの予想成長率は?
マレーシア・スクーク市場は2027年から2032年にかけて6.1%のCAGRで成長し、2032年までに5,434億 米ドルに達すると予測されています。
マレーシアで最大のシェアを持つスクーク種別は何ですか?
ムラーバハは2026年に40.3%のシェアを保有しており、コモディティベースの仕組みと幅広いシャリーア承認に支えられています。
マレーシア・スクークで最も成長が速い発行体グループはどれですか?
非金融法人はヘルスケアや再生可能エネルギーなどのセクターに発行体が拡大するにつれ、2032年にかけて8.2%のCAGRで成長すると予測されています。
マレーシアでグリーン・スクークが注目を集めている理由は何ですか?
グリーン・スクークは2032年にかけて11.6%のCAGRで成長すると予測されており、2026年の研究では同等の従来型スクークに対して17.5ベーシスポイントの資金調達優位性が確認されました。
マレーシア・スクークへの国際需要を牽引しているものは何ですか?
マレーシアの2026年7月の15億 米ドルのグローバル・スクークは4.7倍の超過申込となり、グローバルおよび湾岸協力会議の投資家からの需要を示しました。