
Tamaño y Participación del Mercado de Sukuk de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 379.5 Mil millones de dólares |
| Tamaño del Mercado (2027) | 404.20 Mil millones de dólares |
| Tamaño del Mercado (2032) | 543.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.10 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sukuk de Malasia por Mordor Intelligence
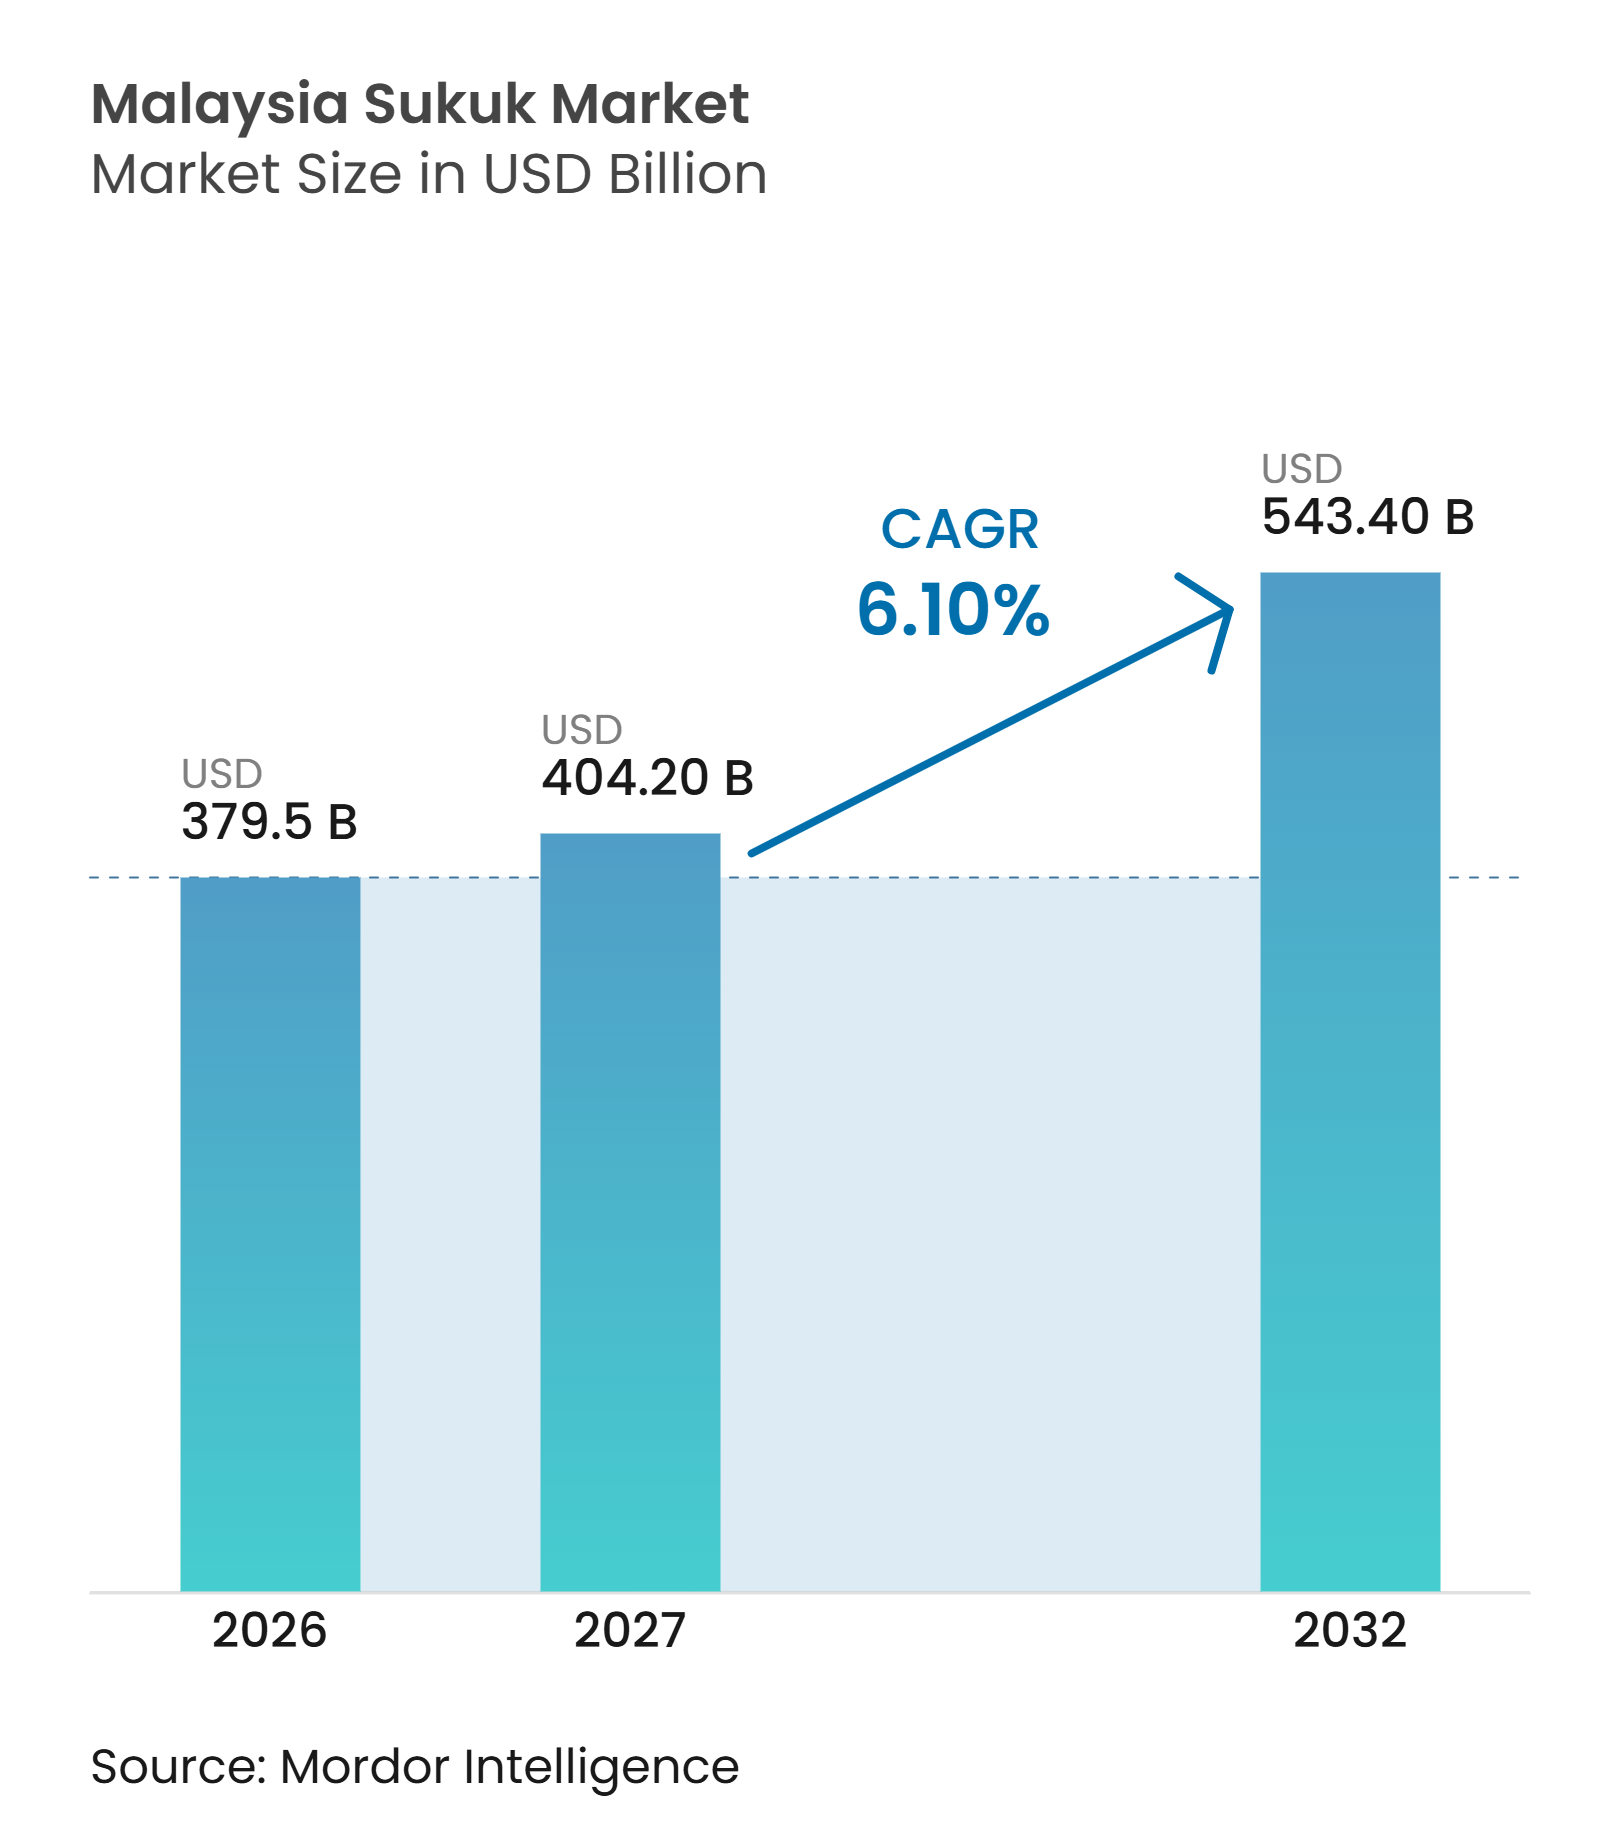
Se proyecta que el tamaño del Mercado de Sukuk de Malasia sea de 379,5 mil millones de USD en 2026, 404,20 mil millones de USD en 2027, y alcance los 543,40 mil millones de USD para 2032, creciendo a una CAGR del 6,10% de 2027 a 2032.
Malasia representó el 37% del sukuk global en circulación y aproximadamente 1/3 de la emisión global de sukuk en 2025, lo que respalda su papel como centro principal del mercado de capitales islámico. El mercado de sukuk de Malasia se beneficia de una amplia base de inversores domésticos, una emisión gubernamental consolidada y un amplio ecosistema de financiamiento corporativo. Las estructuras sostenibles, la emisión digital y los formatos internacionales están ampliando la gama de instrumentos disponibles para emisores e inversores. La consolidación fiscal puede limitar la oferta neta soberana, mientras que las necesidades de refinanciamiento del gobierno continúan respaldando la emisión bruta. La liquidez del mercado secundario y la alineación transfronteriza con la Sharia siguen siendo factores importantes para el mercado de sukuk de Malasia.
Conclusiones Clave del Informe
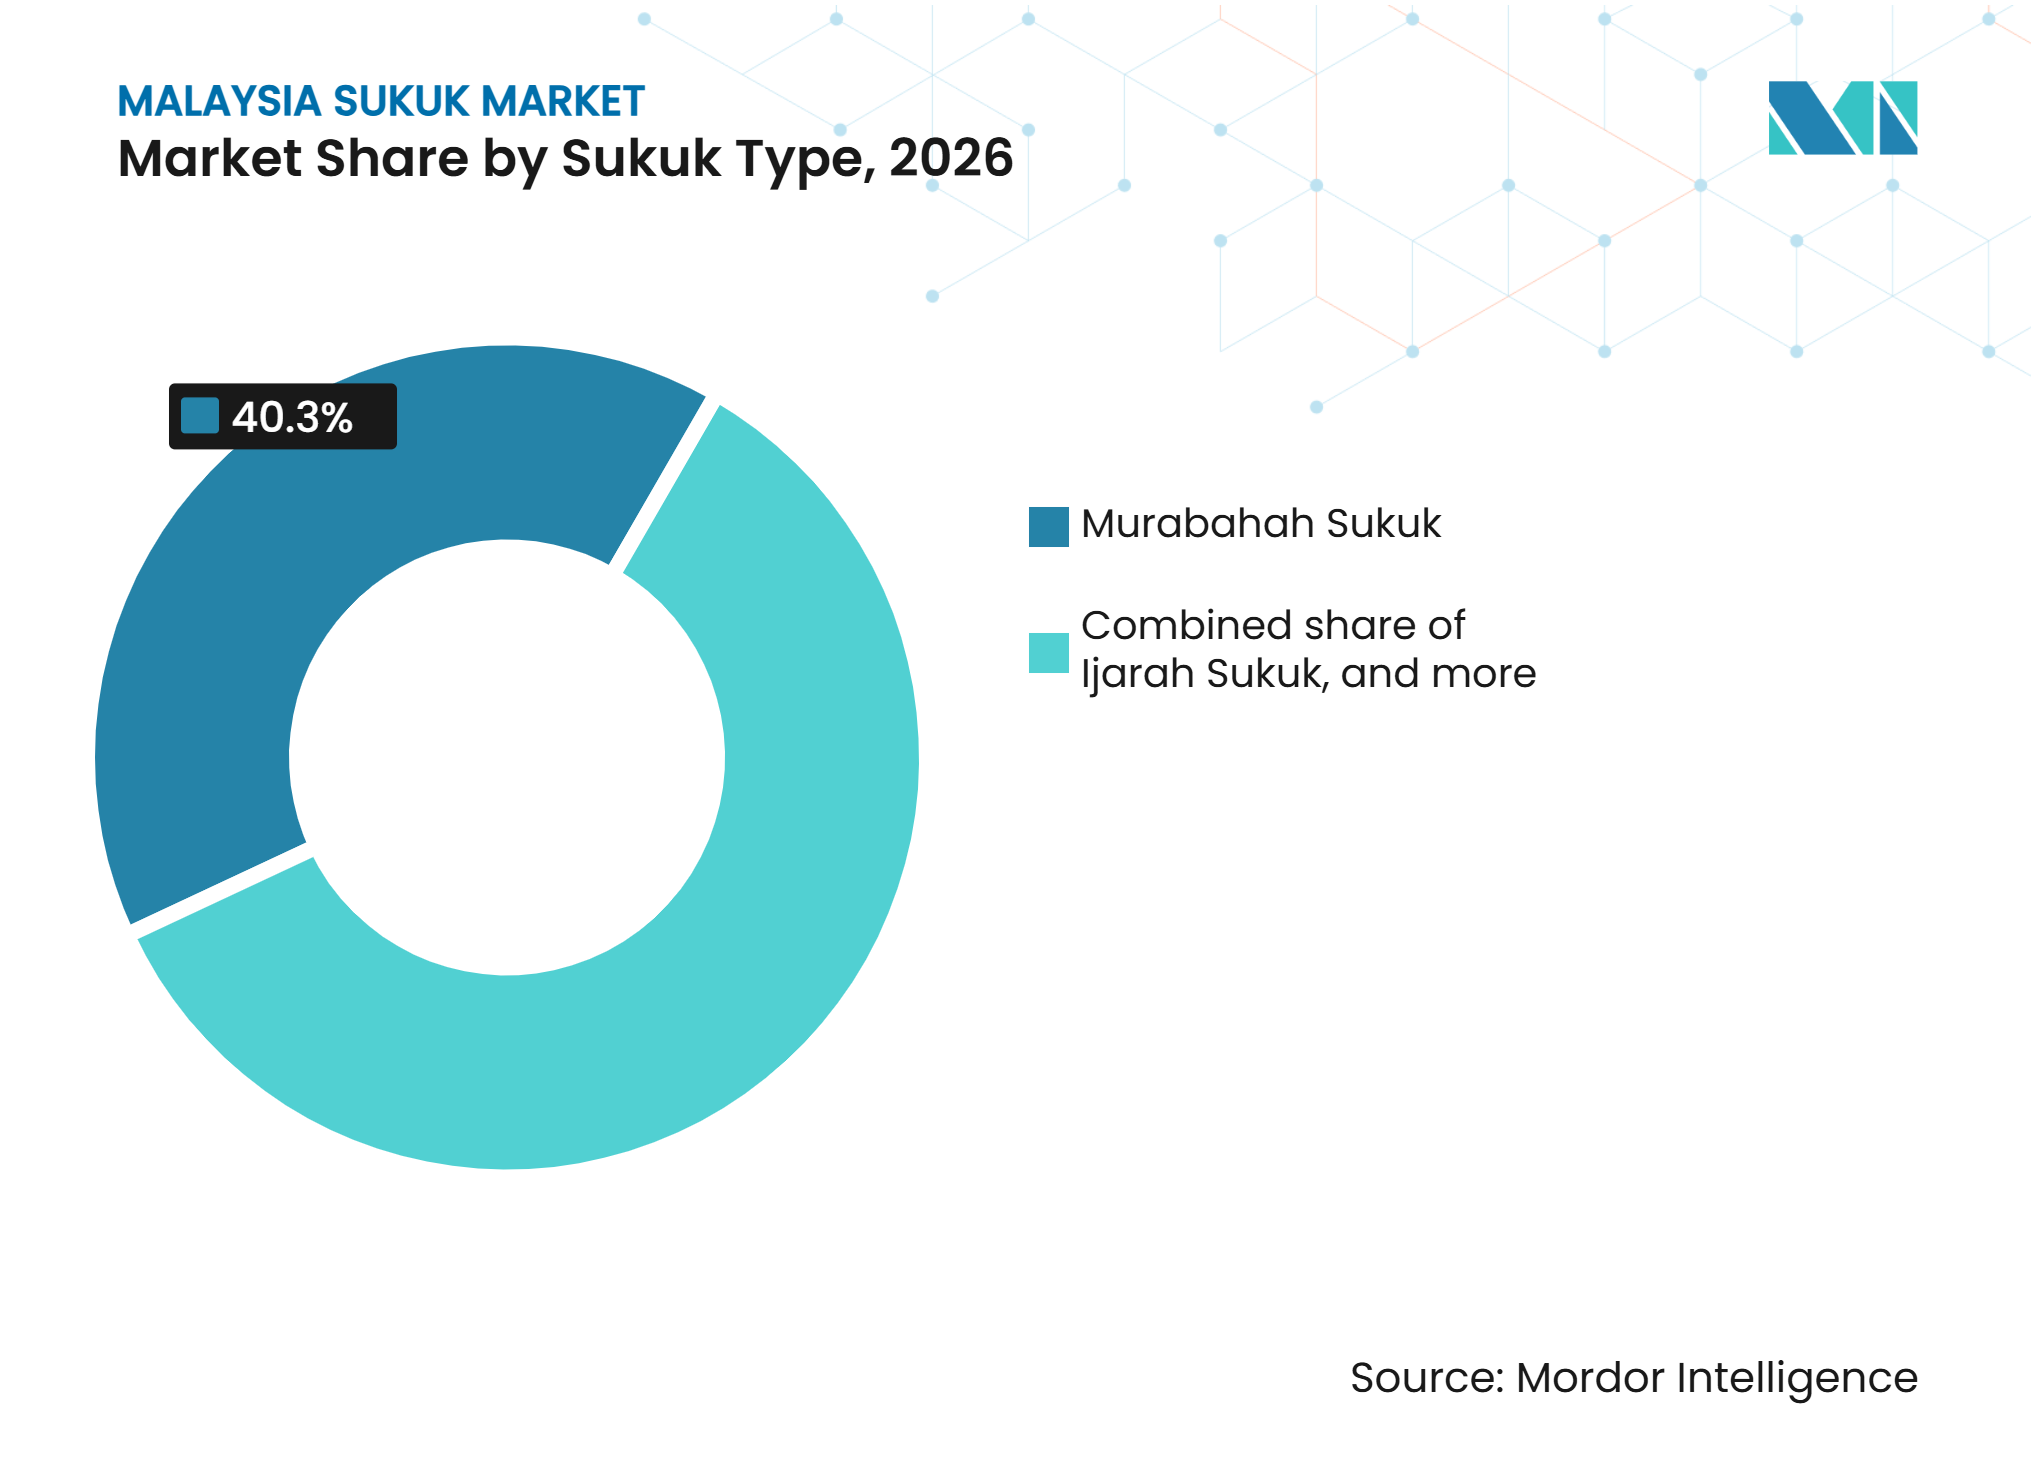
- Por tipo de sukuk, el Murabahah capturó el 40,3% de la participación del mercado de sukuk de Malasia en 2026, mientras que el Wakalah es el tipo estructural de mayor crecimiento hasta 2032.
- Por tipo de emisor, los emisores soberanos mantuvieron el 49,8% de la participación del mercado de sukuk de Malasia en 2026, mientras que se proyecta que las corporaciones no financieras crezcan a una CAGR del 8,2% hasta 2032.
- Por tipo de mercado, el sukuk doméstico representó el 84,5% de la participación del mercado de sukuk de Malasia en 2026, mientras que se proyecta que el sukuk internacional crezca a una CAGR del 8,1% hasta 2032.
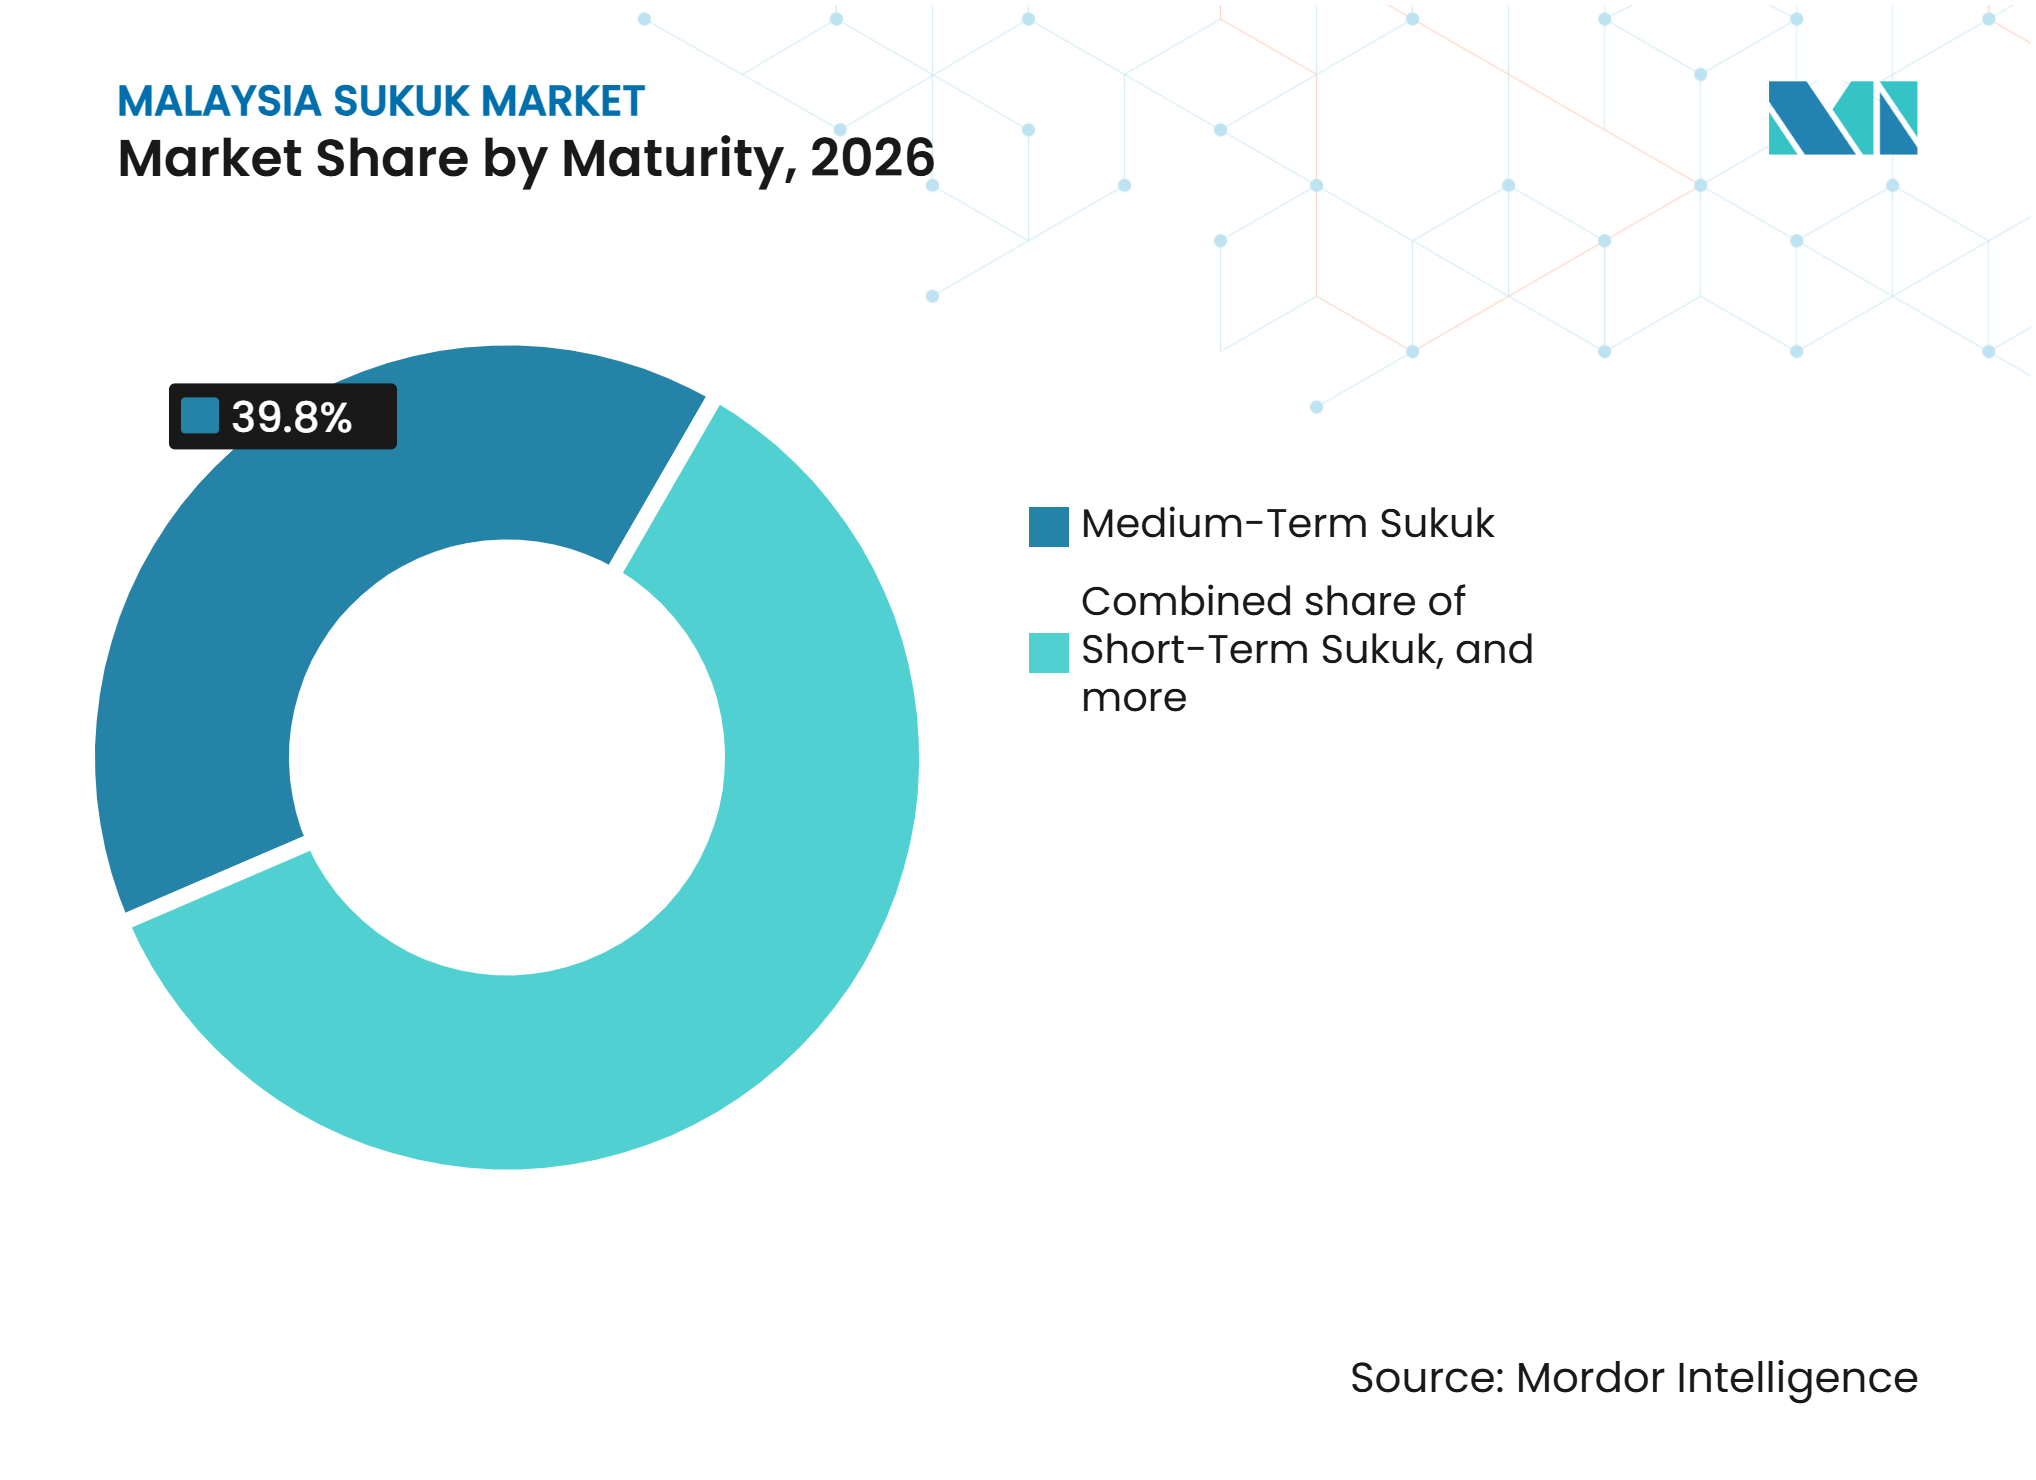
- Por vencimiento, el sukuk a mediano plazo mantuvo el 39,8% de la participación del mercado de sukuk de Malasia en 2026, mientras que se proyecta que el sukuk perpetuo crezca a una CAGR del 7,9% hasta 2032.
- Por etiqueta, el sukuk simple o sin etiqueta mantuvo el 87,6% de la participación del mercado de sukuk de Malasia en 2026, mientras que se proyecta que el sukuk verde crezca a una CAGR del 11,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda Institucional e Internacional de Valores Conformes con la Sharia | +1.2% | Global, concentrada en Malasia, el Consejo de Cooperación del Golfo y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Requisitos de Financiamiento y Refinanciamiento del Gobierno | +0.8% | Malasia | Corto plazo (≤ 2 años) |
| Demanda de Financiamiento Corporativo a través de la Emisión de Sukuk | +1.5% | Malasia, con ganancias tempranas en Selangor, Kuala Lumpur y Johor | Mediano plazo (2-4 años) |
| Infraestructura Establecida del Mercado de Capitales Islámico Doméstico | +0.7% | Malasia, con efectos secundarios en los mercados de la Asociación de Naciones del Sudeste Asiático y la Organización de Cooperación Islámica | Largo plazo (≥ 4 años) |
| Crecimiento en la Emisión de Sukuk Sostenible y Vinculado a la Sostenibilidad | +0.9% | Global, liderado por Malasia y el Consejo de Cooperación del Golfo | Mediano plazo (2-4 años) |
| Digitalización de la Emisión de Sukuk y la Administración de Valores | +0.4% | Malasia y los mercados de la Asociación de Naciones del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Institucional e Internacional de Valores Conformes con la Sharia
Los inversores extranjeros mantuvieron el 21,4% de la deuda pública malasia en el primer trimestre de 2026, según el Banco Asiático de Desarrollo. El Sukuk Global de 1,5 mil millones de USD de Malasia en julio de 2026 recibió órdenes máximas de 9,5 mil millones de USD[1]. La oferta fue suscrita en exceso 4,7 veces y se fijó el precio con los diferenciales más ajustados en la historia del sukuk soberano de Malasia. La estructura Manafae siguió las directrices de la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas. El Banco Negara de Malasia ha identificado la negociabilidad en el mercado secundario y la alineación con la Sharia como prioridades para mantener la participación de no residentes. La posición global de Malasia puede respaldar la atención continua de los inversores hacia el mercado de sukuk de Malasia.
Requisitos de Financiamiento y Refinanciamiento del Gobierno
La emisión bruta de Bonos de Inversión del Gobierno de enero a octubre de 2026 alcanzó los 159 mil millones de MYR (35,3 mil millones de USD), mientras que los reembolsos totalizaron 85,8 mil millones de MYR (19,1 mil millones de USD)[2]. El vencimiento de la deuda pública respalda la emisión regular incluso cuando la política fiscal limita el endeudamiento neto. El sukuk gubernamental representó el 48% del total de bonos del gobierno a mayo de 2025. Esta emisión proporciona puntos de referencia para la fijación de precios domésticos en todos los vencimientos de sukuk. También ofrece a los emisores corporativos un punto de referencia para establecer diferenciales. El mercado de sukuk de Malasia, por tanto, continúa dependiendo de la emisión soberana para la profundidad de precios y la confianza de los emisores.
Demanda de Financiamiento Corporativo a través de la Emisión de Sukuk
La emisión de bonos corporativos y sukuk alcanzó los 174,4 mil millones de MYR (38,8 mil millones de USD) en 2025, en comparación con los 124,2 mil millones de MYR (27,6 mil millones de USD) en 2024. La emisión corporativa aumentó un 27,8% trimestre a trimestre hasta los 73,2 mil millones de MYR (16,3 mil millones de USD) en el segundo trimestre de 2026[3]. La atención médica, las energías renovables y el takaful se encuentran entre los sectores que utilizan el financiamiento mediante sukuk. Esto amplía la actividad más allá de las instituciones financieras y los promotores inmobiliarios. Los programas de emisión más grandes también mejoran la disponibilidad de papel corporativo de referencia. Estas condiciones respaldan una base de emisores más amplia en el mercado de sukuk de Malasia.
Infraestructura Establecida del Mercado de Capitales Islámico Doméstico
El mercado de capitales de Malasia alcanzó los 4,3 billones de MYR (955,6 mil millones de USD) en 2025. El sukuk representó el 64% del total de bonos en circulación y el 85% del segmento de bonos corporativos. Esta profundidad respalda la emisión regular, la inversión doméstica y la gobernanza de la Sharia. La Comisión de Valores de Malasia planea expandir el valor del mercado de capitales a entre 5,8 billones y 6,3 billones de MYR (entre 1,3 billones y 1,4 billones de USD) para 2030[4]. El marco respalda el mercado de sukuk de Malasia a través de acuerdos establecidos de emisión, divulgación e inversión. También proporciona una base para los vínculos con los mercados de la Asociación de Naciones del Sudeste Asiático y la Organización de Cooperación Islámica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Consolidación Fiscal que Limita el Crecimiento de la Oferta de Sukuk Soberano | -0.6% | Malasia | Mediano plazo (2-4 años) |
| Restricciones de Liquidez en el Mercado Secundario en Segmentos Seleccionados de Sukuk | -0.4% | Malasia, con efectos sobre la confianza de los inversores internacionales | Mediano plazo (2-4 años) |
| Complejidad de la Estructuración de la Sharia y Desafíos de Estandarización Transfronteriza | -0.3% | Corredores transfronterizos de Malasia, el Consejo de Cooperación del Golfo y la Asociación de Naciones del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Requisitos de Elegibilidad, Verificación e Informes de Proyectos Verdes | -0.2% | Malasia y los mercados de la Asociación de Naciones del Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Consolidación Fiscal que Limita el Crecimiento de la Oferta de Sukuk Soberano
La Ley de Finanzas Públicas y Responsabilidad Fiscal de Malasia establece un límite de déficit fiscal del 3% del producto interno bruto y un límite de deuda federal del 60% del producto interno bruto. Se proyecta que el endeudamiento neto del gobierno disminuya a 74,6 mil millones de MYR (16,6 mil millones de USD) en 2026, desde los 76,7 mil millones de MYR (17 mil millones de USD) en 2025. La deuda federal se mantiene cerca del 64% del producto interno bruto durante 2026 a 2029. Una emisión neta menor puede reducir el stock de referencias gubernamentales utilizadas en la fijación de precios corporativos. Los instrumentos corporativos más pequeños o menos líquidos pueden entonces enfrentar diferenciales más amplios. La consolidación fiscal, por tanto, limita la expansión del mercado de sukuk de Malasia.
Restricciones de Liquidez en el Mercado Secundario en Segmentos Seleccionados de Sukuk
La actividad de negociación sigue concentrada en los Bonos de Inversión del Gobierno de referencia y en los grandes sukuk corporativos. Las estructuras de nivel medio y de nicho tienen un descubrimiento de precios menos consistente. El Banco Negara de Malasia ha identificado el uso de los Bonos de Inversión del Gobierno como curva de referencia para el sukuk corporativo como una prioridad de desarrollo del mercado. La transición obligatoria a la Tasa Islámica Interbancaria de Malasia para el 1 de julio de 2027 tiene como objetivo establecer un punto de referencia basado en transacciones para los instrumentos de tasa flotante. Hasta que se desarrolle la liquidez, los instrumentos sin referencia pueden ser más difíciles de evaluar para los inversores extranjeros. Esta restricción puede reducir el universo invertible en segmentos seleccionados del mercado de sukuk de Malasia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sukuk:
Las Estructuras Wakalah Reconfiguran la Negociabilidad en el Mercado SecundarioEl sukuk Murabahah mantuvo el 40,3% del tamaño del mercado de sukuk de Malasia en 2026. Su mecánica basada en materias primas y la amplia aceptación de la Sharia respaldan su uso continuo por parte de los emisores domésticos. Maybank emitió un Sukuk Murabahah Subordinado de 750 millones de MYR (166,7 millones de USD) en mayo de 2025. La emisión calificó como capital regulatorio de Nivel 2 bajo el Marco de Adecuación de Capital del Banco Negara de Malasia. El Wakalah es el tipo estructural de mayor crecimiento porque cumple con los criterios de negociabilidad en el mercado secundario utilizados por las autoridades de la Sharia domésticas e internacionales.
El Banco Negara de Malasia planea utilizar el wakalah bi al-khadamat para una emisión soberana en 2026. El enfoque utiliza derechos de servicio intangibles como activos subyacentes. Puede ampliar el acceso para los inversores del Consejo de Cooperación del Golfo que han evitado las estructuras basadas en deuda. El Ijarah respalda las transacciones de arrendamiento de activos, mientras que el Musharakah respalda el financiamiento basado en asociaciones. El Salam, el Istisna y el Mudarabah siguen siendo menores debido a los requisitos de documentación y verificación de activos. La guía de junio de 2026 de la Comisión de Valores de Malasia eleva las expectativas de divulgación en todas las estructuras.


Por Tipo de Emisor:
Los Corporativos Debutantes Amplían la Base de Emisores de la Industria de Sukuk de MalasiaLos emisores soberanos mantuvieron el 49,8% de la participación del mercado de sukuk de Malasia en 2026. Los Bonos de Inversión del Gobierno siguen siendo la referencia doméstica principal libre de riesgo para la fijación de precios del sukuk. Se prevé que las corporaciones no financieras crezcan a una CAGR del 8,2% de 2027 a 2032. Las nuevas emisiones han incluido los sectores de atención médica, energías renovables y takaful. SD Guthrie emitió un sukuk vinculado a la sostenibilidad de 2,1 mil millones de MYR (466,7 millones de USD) en noviembre de 2025. Los tramos a 10 y 15 años se fijaron al 3,80% y al 3,97%, respectivamente.
Los emisores cuasi-soberanos como Urusharta Jamaah, DanaInfra y Cagamas proporcionan instrumentos de larga duración para los inversores institucionales. Urusharta Jamaah emitió 11,5 mil millones de MYR (2,6 mil millones de USD) en el segundo trimestre de 2026. El sukuk de instituciones financieras se beneficia de la demanda bancaria y de los ciclos cortos de formación de libros de órdenes. El programa ALSREIT Capital de 3 mil millones de MYR (666,7 millones de USD) de Maybank Investment Bank mostró el papel de la mejora crediticia en la industria de sukuk de Malasia. El programa fue el mayor sukuk garantizado por la Facilidad de Garantía de Crédito e Inversión del Banco Asiático de Desarrollo en los mercados de la Asociación de Naciones del Sudeste Asiático. Una combinación más amplia de emisores respalda las opciones de financiamiento corporativo y la formación de capital doméstico.
Por Tipo de Mercado:
El Sukuk Internacional Gana Impulso gracias a la Credibilidad en la Fijación de Precios SoberanosEl sukuk doméstico representó el 84,5% del tamaño del mercado de sukuk de Malasia en 2026. Los bonos y sukuk en ringgit en circulación totalizaron 2,294 billones de MYR (509,8 mil millones de USD) en febrero de 2026. Las instituciones domésticas proporcionan una base estable para la emisión primaria. Se prevé que el sukuk internacional crezca a una CAGR del 8,1% de 2027 a 2032. El Sukuk Global de Malasia de julio de 2026 estableció un punto de referencia de fijación de precios soberanos con los diferenciales más ajustados registrados. Este punto de referencia puede respaldar futuras ofertas internacionales cuasi-soberanas y corporativas.
El Sukuk Global utilizó una estructura Manafae alineada con la Organización de Contabilidad y Auditoría para las Instituciones Financieras Islámicas. El instrumento wakalah bi al-khadamat planificado por el Banco Negara de Malasia aborda además las necesidades de negociabilidad internacional. Khazanah emitió un sukuk tokenizado de 100 millones de MYR (22,2 millones de USD) en abril de 2026. La Comisión de Valores de Malasia busca anclar entre 100 mil millones y 110 mil millones de MYR (entre 22,2 mil millones y 24,4 mil millones de USD) en activos subyacentes en moneda extranjera. Estas medidas extienden el mercado de sukuk de Malasia más allá de la emisión doméstica en ringgit. También vinculan la innovación digital con los formatos de financiamiento transfronterizo establecidos.
Por Vencimiento:
Los Instrumentos Perpetuos Reflejan una Tendencia de Capital HíbridoEl sukuk a mediano plazo mantuvo el 39,8% del valor del mercado de sukuk de Malasia en 2026. Los plazos de 3 a 7 años son adecuados para proyectos de infraestructura y la gestión de pasivos del sector financiero. Se proyecta que el sukuk perpetuo crezca a una CAGR del 7,9% de 2027 a 2032. Los emisores utilizan estos instrumentos para obtener capital híbrido con tratamiento contable similar al capital propio. Eco World Development estableció un programa de sukuk wakalah perpetuo de 2 mil millones de MYR (444,4 millones de USD) en agosto de 2025. Su primera emisión de 800 millones de MYR (177,8 millones de USD) tuvo tramos no rescatables durante 7 y 10 años.
El sukuk a corto plazo respalda la gestión de liquidez y las necesidades de capital de trabajo. Los instrumentos a largo plazo respaldan la infraestructura y el financiamiento de carteras hipotecarias. Los emisores utilizan formatos senior y perpetuos para atender distintas necesidades de capital. La transición a la Tasa Islámica Interbancaria de Malasia afectará a los instrumentos de tasa flotante en todos los vencimientos para el 1 de julio de 2027. Los plazos de curva media pueden enfrentar el mayor riesgo de base durante la transición.

Por Etiqueta:
La Ventaja de Precio del Sukuk Verde Acelera la Adopción CorporativaEl sukuk simple o sin etiqueta mantuvo el 87,6% del tamaño del mercado de sukuk de Malasia en 2026. Se prevé que el sukuk verde crezca a una CAGR del 11,6% de 2027 a 2032. Un estudio que abarcó 128 tramos de sukuk verde de Bursa Malaysia reportó una ventaja de financiamiento de 17,5 puntos básicos sobre sukuk convencionales comparables. El resultado ofrece a los emisores una razón económica para considerar el etiquetado verde. El Puerto de Tanjung Pelepas emitió un sukuk verde de 500 millones de MYR (111,1 millones de USD) en octubre de 2025 para financiar la expansión de la capacidad portuaria. La transacción amplió la base de emisores verdes hacia el transporte y la infraestructura portuaria.
Cagamas emitió un sukuk SRI social ASEAN de 200 millones de MYR (44,4 millones de USD) en agosto de 2025. Sus ingresos se destinaron a activos de financiamiento de vivienda asequible. La etiqueta social puede atraer mandatos que difieren de las estrategias de inversión verde y vinculada a la sostenibilidad. La Comisión de Valores de Malasia está desarrollando el marco Sukuk Prisma ODS para sukuk no denominados en ringgit por soberanos extranjeros. Esto podría respaldar el papel de Kuala Lumpur en los productos de capital islámico sostenible. Los formatos simples seguirán siendo relevantes porque representan la mayor parte de las emisiones en circulación.
Análisis Geográfico
Malasia representó el 84,5% del mercado de sukuk de Malasia en 2026. Los bonos y sukuk en ringgit en circulación alcanzaron los 2,3 billones de MYR (511,1 mil millones de USD) al final del segundo trimestre de 2026, con un aumento del 2,8% trimestre a trimestre. Los segmentos de bonos gubernamentales y corporativos aumentaron un 3,2% y un 2,7%, respectivamente. Las instituciones de seguridad social mantuvieron el 32,6% de la deuda pública, mientras que las instituciones financieras mantuvieron el 29,5%. Esta absorción doméstica respalda la emisión regular gubernamental y corporativa en toda la base de inversores locales.
El Consejo de Cooperación del Golfo y el Oriente Medio son áreas de demanda internacional estratégicamente importantes. El Sukuk Global de 1,5 mil millones de USD de Malasia en julio de 2026 recibió órdenes máximas superiores a los 9,5 mil millones de USD. La operación fue suscrita en exceso 4,7 veces. La estructura wakalah bi al-khadamat del Banco Negara de Malasia está destinada a satisfacer las preferencias de negociabilidad del Consejo de Cooperación del Golfo. La demanda internacional ayuda a establecer precios de referencia para futuras emisiones transfronterizas.
El Sudeste Asiático y la región de Asia-Pacífico son fundamentales para la expansión del sukuk sostenible y digital. Las corporaciones representaron el 84,4% del mercado de bonos sostenibles de Malasia al final de junio de 2026. La emisión tokenizada de Khazanah incluyó la participación institucional de Malasia y la región. El propuesto marco Sukuk Prisma ODS podría respaldar la emisión no denominada en ringgit por parte de los gobiernos miembros de la Organización de Cooperación Islámica.
Panorama Competitivo
Concentración del Mercado
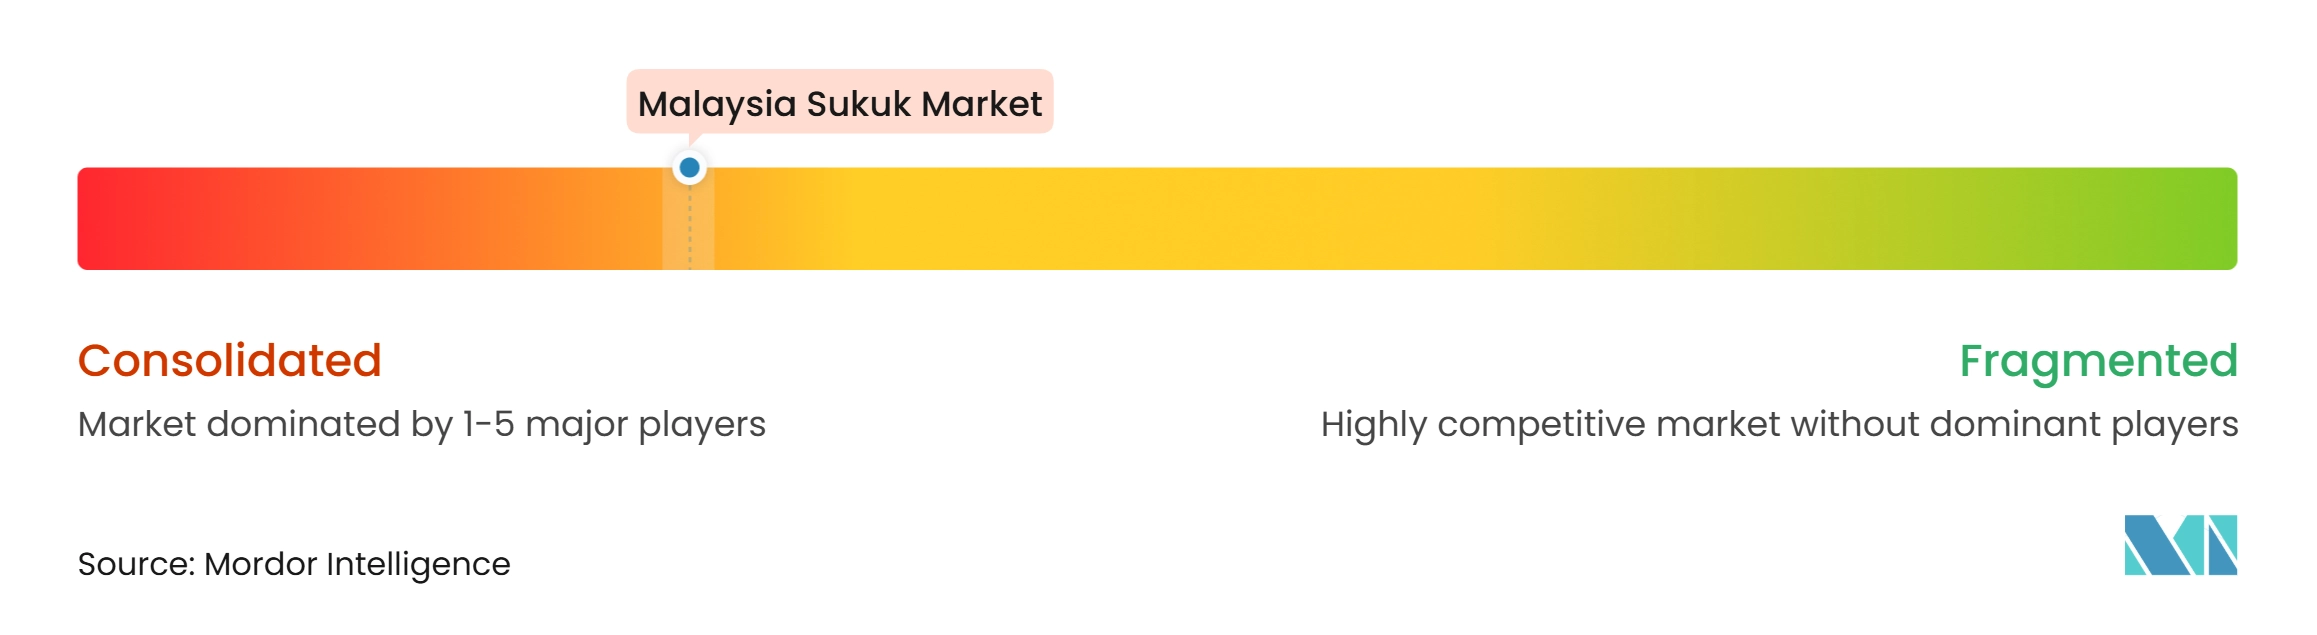
El mercado de sukuk de Malasia está consolidado. Las principales instituciones financieras como CIMB Group, Maybank, RHB Investment Bank, AmInvestment Bank, HSBC Amanah Malaysia y Bank Islam compiten en la emisión primaria y los servicios del mercado de capitales islámico. La competencia está impulsada por la experiencia en estructuración, las capacidades de asesoría en Sharia, las relaciones con los emisores y la capacidad de ejecutar transacciones domésticas y transfronterizas. Los grupos bancarios establecidos se benefician de operaciones integradas de banca de inversión y finanzas islámicas, lo que respalda su participación en mandatos complejos de sukuk.
Los participantes del mercado están ampliando sus capacidades en la emisión digital de sukuk y las finanzas sostenibles. En abril de 2026, CIMB actuó como único asesor principal para el sukuk tokenizado piloto de 100 millones de MYR (22,2 millones de USD) de Khazanah, reforzando su papel en el desarrollo del mercado de capitales digital de Malasia. CIMB también ha avanzado en su estrategia de sukuk tokenizado para cubrir la estructuración, ejecución, custodia y servicios del ciclo de vida, mientras que Maybank Investment Bank organizó el sukuk vinculado a la sostenibilidad de 2,1 mil millones de MYR (466,7 millones de USD) de SD Guthrie en 2025. Estas transacciones demuestran la creciente importancia de la emisión habilitada por tecnología y el financiamiento vinculado a la sostenibilidad en el panorama competitivo.
Se espera que la competencia dependa cada vez más de la capacidad de combinar la suscripción convencional de sukuk con infraestructura digital, experiencia en finanzas sostenibles y soluciones de financiamiento a medida. Los principales organizadores están posicionados para aprovechar las relaciones establecidas con los emisores y las capacidades de asesoría, mientras que otros bancos pueden fortalecer sus posiciones a través de la cobertura corporativa del mercado medio, estructuras innovadoras y distribución transfronteriza. La expansión de los valores tokenizados y los instrumentos orientados a la sostenibilidad está creando oportunidades para que los participantes del mercado diversifiquen sus mandatos y diferencien sus ofertas de servicios.
Líderes de la Industria de Sukuk de Malasia
-
CIMB Investment Bank Berhad
-
RHB Investment Bank Berhad
-
Maybank Investment Bank Berhad
-
Hong Leong Islamic Bank Berhad
-
AmInvestment Bank Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sukuk de Malasia Empresas cubiertas en este informe
- CIMB Investment Bank Berhad
- Maybank Investment Bank Berhad
- AmInvestment Bank Berhad
- RHB Investment Bank Berhad
- Hong Leong Investment Bank Berhad
- HSBC Amanah Malaysia Berhad
- Bank Islam Malaysia Berhad
- Affin Hwang Investment Bank Berhad
- United Overseas Bank (Malaysia) Berhad
- OCBC Al-Amin Bank Berhad
- Kenanga Investment Bank Berhad
- Public Investment Bank Berhad
- MIDF Amanah Investment Bank Berhad
- MBSB Investment Bank Berhad
- Bank of China (Malaysia) Berhad
- China Construction Bank (Malaysia) Berhad
- Kuwait Finance House (Malaysia) Berhad
- Alliance Islamic Bank Berhad
- Standard Chartered Saadiq Berhad
- BNP Paribas Malaysia Berhad
Desarrollos recientes de la industria en Mercado de Sukuk de Malasia
- Julio de 2026: El Gobierno de Malasia fijó el precio de un Sukuk Global de 1,5 mil millones de USD, que fue suscrito en exceso 4,7 veces, con un libro de órdenes máximo que superó los 9,5 mil millones de USD. Los tramos a 5,75 años y 10 años lograron diferenciales récord más ajustados de T+15 puntos básicos y T+25 puntos básicos, respectivamente. La emisión fue estructurada bajo el concepto Manafae, con calificación A3/A-, y estableció un punto de referencia para los emisores cuasi-soberanos y corporativos malayos.
- Abril de 2026: Khazanah Nasional Berhad, en colaboración con la Comisión de Valores de Malasia, fijó el precio del primer sukuk tokenizado de Malasia por 100 millones de MYR (22,2 millones de USD) bajo el Programa Sukuk Danum utilizando tecnología de libro mayor distribuido. CIMB actuó como único asesor principal, organizador líder y agente de la facilidad, mientras que Maybank fue el suscriptor principal y custodio.
- Abril de 2026: La Comisión de Valores de Malasia lanzó el Plan Maestro del Mercado de Capitales 2026-2030. El plan apuntó al crecimiento del mercado de capitales desde los 4,3 billones de MYR (955,6 mil millones de USD) hasta entre 5,8 billones y 6,3 billones de MYR (entre 1,3 billones y 1,4 billones de USD) para 2030. También apuntó a entre 90 mil millones y 100 mil millones de MYR (entre 20 mil millones y 22,2 mil millones de USD) en financiamiento acumulado de sostenibilidad.
- Noviembre de 2025: SD Guthrie Berhad emitió el mayor sukuk vinculado a la sostenibilidad de Malasia por 2,1 mil millones de MYR (466,7 millones de USD). El tramo a 10 años se fijó al 3,80% y el tramo a 15 años al 3,97%. CIMB Investment Bank organizó la transacción, que fue suscrita en exceso al doble del tamaño inicial de la operación.
Alcance del Informe del Mercado de Sukuk de Malasia
Resumen de la segmentación
| Sukuk Murabahah |
| Sukuk Ijarah |
| Sukuk Wakalah |
| Sukuk Musharakah |
| Sukuk Mudarabah |
| Sukuk Salam |
| Sukuk Istisna |
| Sukuk Híbrido / Compuesto |
| Otros Tipos de Sukuk |
| Soberano |
| Relacionado con el Soberano / Cuasi-Soberano |
| Institución Financiera |
| Corporación No Financiera |
| Multilateral / Supranacional |
| Sukuk Doméstico |
| Sukuk Internacional |
| Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo |
| Sukuk a Largo Plazo |
| Sukuk Perpetuo |
| Sukuk Simple / Sin Etiqueta |
| Sukuk Verde |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
| Por Tipo de Sukuk | Sukuk Murabahah |
| Sukuk Ijarah | |
| Sukuk Wakalah | |
| Sukuk Musharakah | |
| Sukuk Mudarabah | |
| Sukuk Salam | |
| Sukuk Istisna | |
| Sukuk Híbrido / Compuesto | |
| Otros Tipos de Sukuk | |
| Por Tipo de Emisor | Soberano |
| Relacionado con el Soberano / Cuasi-Soberano | |
| Institución Financiera | |
| Corporación No Financiera | |
| Multilateral / Supranacional | |
| Por Tipo de Mercado | Sukuk Doméstico |
| Sukuk Internacional | |
| Por Vencimiento | Sukuk a Corto Plazo |
| Sukuk a Mediano Plazo | |
| Sukuk a Largo Plazo | |
| Sukuk Perpetuo | |
| Por Etiqueta | Sukuk Simple / Sin Etiqueta |
| Sukuk Verde | |
| Sukuk de Sostenibilidad / Vinculado a la Sostenibilidad / Social / Otros Sukuk Etiquetados |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para el sukuk de Malasia hasta 2032?
Se proyecta que el mercado de sukuk de Malasia crezca a una CAGR del 6,1% de 2027 a 2032, alcanzando los 543,4 mil millones de USD para 2032.
¿Qué tipo de sukuk tiene la mayor participación en Malasia?
El Murabahah mantuvo una participación del 40,3% en 2026, respaldado por la mecánica basada en materias primas y la amplia aceptación de la Sharia.
¿Qué grupo de emisores crece más rápido en el sukuk de Malasia?
Se proyecta que las corporaciones no financieras crezcan a una CAGR del 8,2% hasta 2032, a medida que los emisores se expanden hacia sectores como la atención médica y las energías renovables.
¿Por qué el sukuk verde está ganando terreno en Malasia?
Se proyecta que el sukuk verde crezca a una CAGR del 11,6% hasta 2032, y un estudio de 2026 encontró una ventaja de financiamiento de 17,5 puntos básicos sobre sukuk convencionales comparables.
¿Qué impulsa la demanda internacional de sukuk malayo?
El Sukuk Global de 1,5 mil millones de USD de Malasia en julio de 2026 fue suscrito en exceso 4,7 veces, lo que demuestra la demanda de inversores globales y del Consejo de Cooperación del Golfo.