
Tamanho e Participação do Mercado de Construção Residencial da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
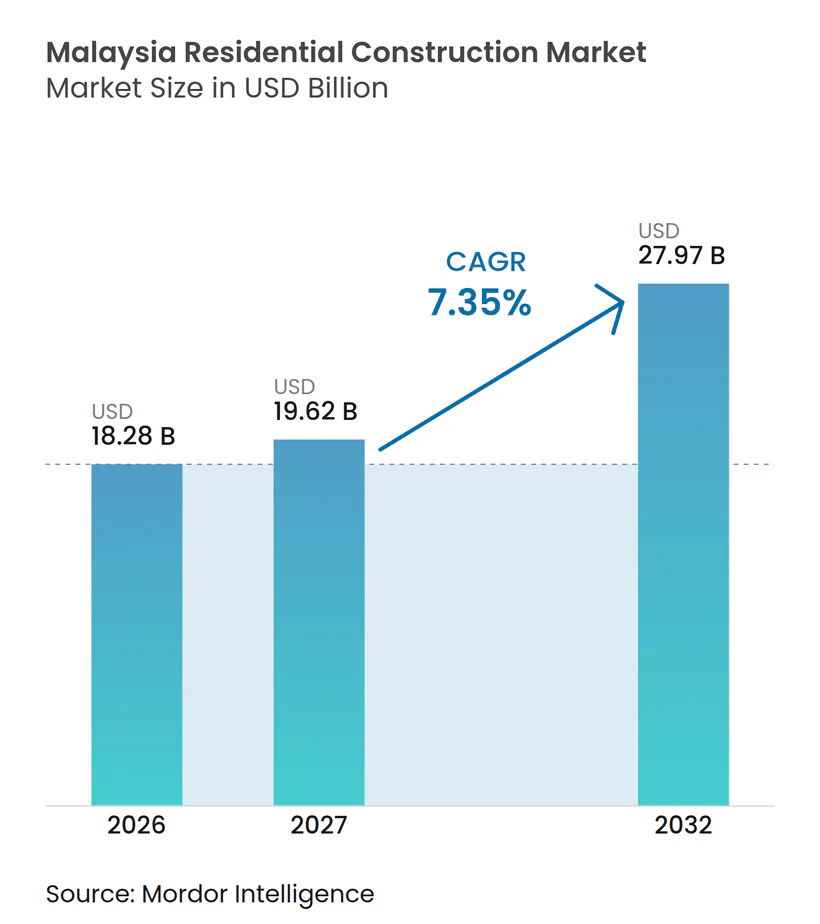
| Tamanho do mercado no ano base (2026) | 18.28 Bilhões de dólares |
| Tamanho do Mercado (2027) | 19.62 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.35 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Construção Residencial da Malásia por Mordor Intelligence
Espera-se que o tamanho do Mercado de Construção Residencial da Malásia aumente de 18,28 bilhões de USD em 2026 para 19,62 bilhões de USD em 2027 e atinja 27,97 bilhões de USD até 2032, crescendo a um CAGR de 7,35% entre 2027 e 2032.
A entrega de habitação federal no âmbito do 13.º Plano da Malásia apoia uma grande base de construção de habitação a preços acessíveis, enquanto os programas de financiamento público podem ajudar a converter a demanda em aquisições. O investimento industrial, especialmente a atividade de centros de dados, está atraindo emprego e demanda habitacional para Johor e o Vale de Klang. O investimento em transporte público e a renovação urbana estão ampliando as localizações disponíveis para o desenvolvimento, embora a entrega dependa de aprovações, financiamento e capacidade de construção. O mercado de construção residencial da Malásia apresenta, portanto, oportunidades em townships integrados, projetos ligados ao transporte público e habitação a preços acessíveis, enquanto os promotores devem lidar com o inventário não vendido de edifícios de grande altura e a acessibilidade dos compradores.
Principais Conclusões do Relatório
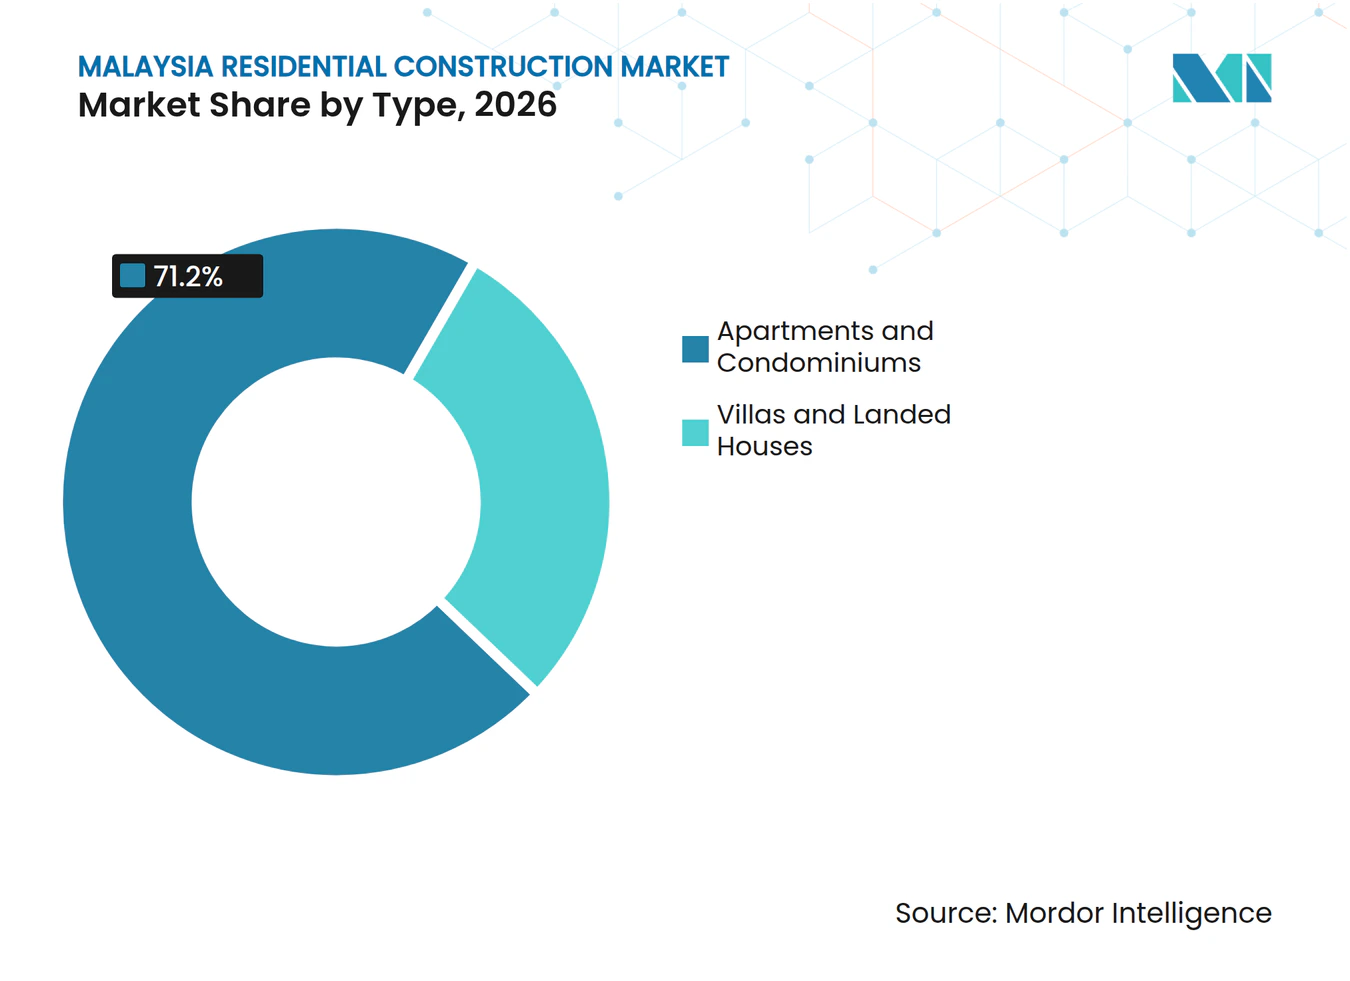
- Por tipo, apartamentos e condomínios detinham 71,2% da participação do mercado de construção residencial da Malásia em 2026, enquanto se prevê que vilas e casas em lote crescerão a um CAGR de 7,98% até 2032.
- Por tipo de construção, no mercado de construção residencial da Malásia, a nova construção representou 76,4% do tamanho do mercado de construção residencial da Malásia em 2026, enquanto se prevê que a renovação se expandirá a um CAGR de 7,91% até 2032.
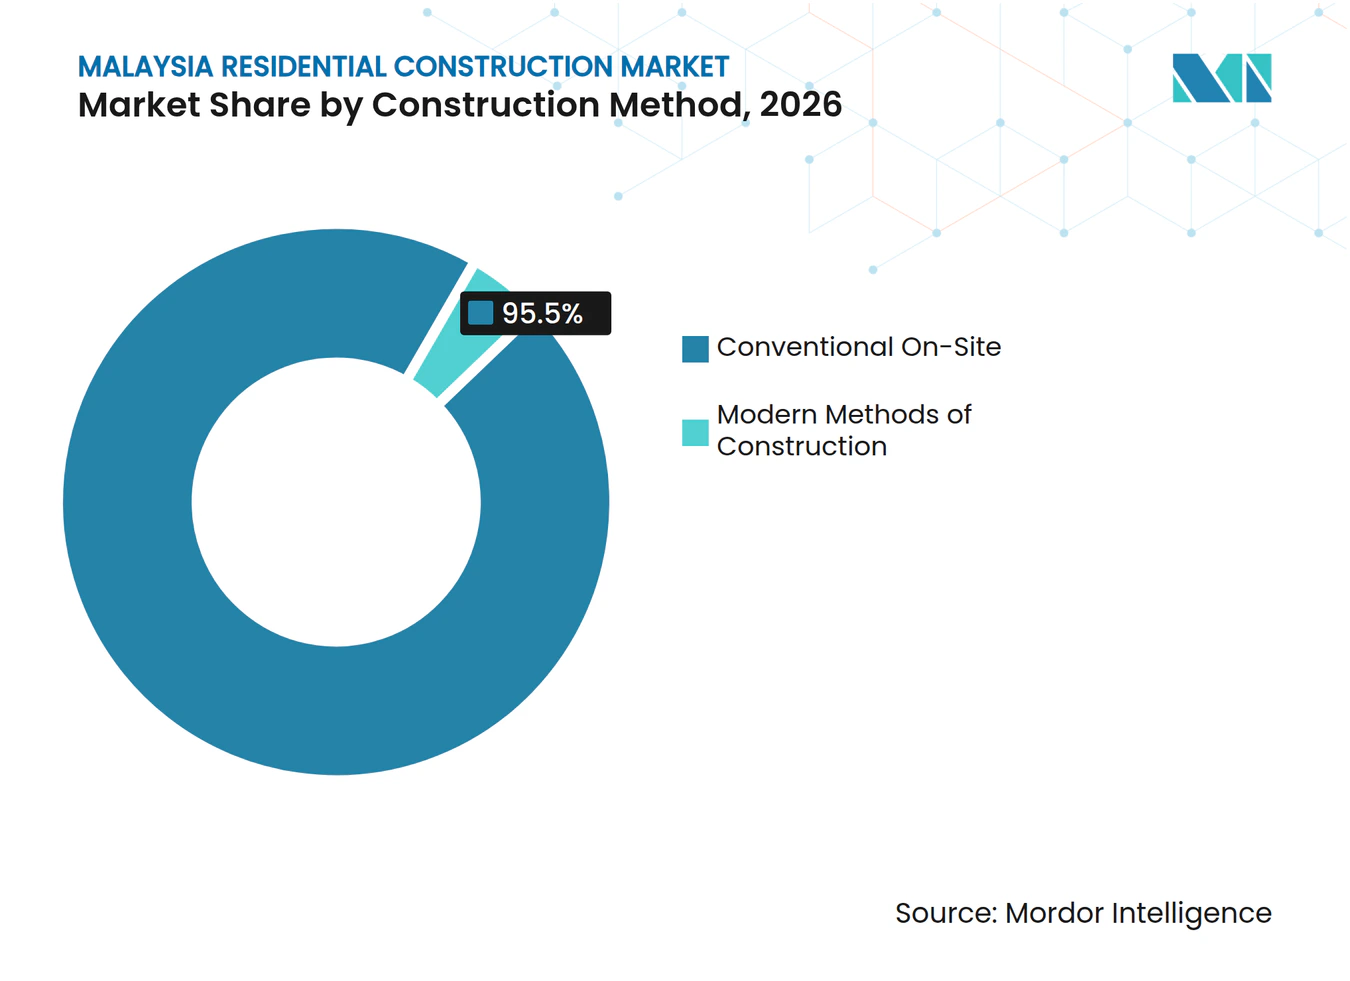
- Por método de construção, a construção convencional no local detinha 95,5% da participação do mercado de construção residencial da Malásia em 2026, enquanto, no mercado de construção residencial da Malásia, os métodos modernos de construção devem crescer a um CAGR de 8,22% até 2032.
- Por fonte de investimento, no mercado de construção residencial da Malásia, o investimento privado representou 61,8% do tamanho do mercado de construção residencial da Malásia em 2026, enquanto se prevê que o investimento público crescerá a um CAGR de 8,12% até 2032.
- Por cidade principal, Kuala Lumpur detinha 47,4% da participação na construção residencial em 2026, enquanto se prevê que Johor Bahru crescerá a um CAGR de 8,39% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Iniciativas governamentais de habitação a preços acessíveis | +1.8% | Nacional, com entrega concentrada em Selangor, Kuala Lumpur, Johor, Penang e Sarawak | Curto prazo (≤ 2 anos) |
| Clusters de investimento industrial e tecnológico | +1.0% | Núcleo de Johor Bahru, com expansão para o Vale de Klang e Penang | Médio prazo (2-4 anos) |
| Expansão da rede MRT, LRT e de autoestradas | +0.9% | Vale de Klang, Johor Bahru e Penang | Médio prazo (2-4 anos) |
| Comunidades de townships integrados | +0.7% | Grande Kuala Lumpur, Johor Bahru e norte de Selangor | Longo prazo (≥ 4 anos) |
| Iniciativas de regeneração urbana | +0.6% | Kuala Lumpur, com cobertura nacional nos locais identificados | Médio prazo (2-4 anos) |
| Adoção do Sistema de Construção Industrializado | +0.4% | Nacional, com ganhos iniciais em Selangor, Kuala Lumpur e Johor | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Iniciativas Governamentais de Habitação a Preços Acessíveis Impulsionam a Nova Construção
O 13.º Plano da Malásia compromete-se com 1 milhão de habitações a preços acessíveis entre 2026 e 2035, conferindo ao mercado de construção residencial da Malásia um pipeline de entrega pública definido[1]. O precedente 12.º Plano da Malásia tinha 493.874 habitações concluídas, em construção ou aprovadas até junho de 2025, o que representou 98,8% do seu objetivo de 500.000 habitações[2]. O Programa de Garantia de Crédito Habitacional tinha financiamento aprovado até julho de 2025, e 67% dos beneficiários adquiriram habitações de preço mais baixo. No mercado de construção residencial da Malásia, o financiamento de projetos pode apoiar a produção em áreas urbanas secundárias, incluindo o PRR Harmoni Bestari Jaya em Selangor. A Lei de Controlo e Licenciamento do Desenvolvimento Habitacional de 1966 e o projeto de Lei de Renovação Urbana fornecem o enquadramento de conformidade para a execução do programa e a elegibilidade para requalificação.
Clusters de Investimento Tecnológico e Industrial Amplificam a Demanda Habitacional
Os projetos de centros de dados aprovados em Johor totalizavam 42 até ao segundo trimestre de 2025, concentrando o investimento perto de Johor Bahru. Estes projetos representavam 78,6% da capacidade operacional de tecnologia da informação da Malásia, de acordo com o material de origem. O investimento em inteligência artificial no primeiro semestre de 2025 acrescentou demanda em torno dos locais de emprego tecnológico[3]. Este investimento pode aumentar a demanda do mercado de construção residencial da Malásia por habitações em Johor, Penang e norte de Selangor, à medida que os trabalhadores se deslocam para perto dos clusters de emprego. Os mesmos projetos também atraem especialistas em engenharia civil, mecânica e elétrica, o que pode restringir a disponibilidade de mão de obra na construção para projetos residenciais próximos.
A Expansão da Rede de Transporte Público Abre Novos Corredores Residenciais
Espera-se que o alinhamento da Linha 3 do Trânsito Rápido de Superfície seja concluído em 2026, e 12 projetos residenciais já foram posicionados nas áreas de influência das estações, incluindo 10 empreendimentos de grande altura. Isto apoia um maior desenvolvimento orientado para o transporte público no mercado de construção residencial da Malásia, ou seja, habitação planeada em torno do acesso ferroviário e dos serviços urbanos relacionados. A Ligação do Sistema de Trânsito Rápido entre Bukit Chagar em Johor Bahru e Woodlands North em Singapura está prevista para conclusão até ao final de 2026, com operações planeadas a partir de janeiro de 2027. A Sunway Property iniciou a construção do seu projeto em Bukit Chagar em março de 2025, após um acordo com a Malaysia Mass Rapid Transit Corporation para o desenvolvimento integrado. O projeto demonstra como o acesso ao transporte público pode reunir habitação, saúde, comércio e hotelaria numa única área de desenvolvimento.
A Preferência por Townships Integrados Remodela o Desenvolvimento Residencial de Planeamento Diretor
Os townships integrados combinam habitações com espaço comercial, escolas, equipamentos públicos e áreas verdes. Kota Madani em Putrajaya abrange 102 acres e está planeado para incluir 10.000 habitações de alta densidade para mais de 30.000 residentes. O projeto inclui infraestrutura digital e funcionalidades de mobilidade sustentável. Este modelo também se reflete em comunidades privadas de planeamento diretor que combinam habitações em lote, apartamentos e usos comerciais. Estes projetos podem ajudar os promotores no mercado de construção residencial da Malásia a fasearem a oferta, a disponibilizarem equipamentos mais cedo e a servirem tanto proprietários-ocupantes como investidores em vários tipos de produto.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Acessibilidade limitada para compradores de habitação | -1.3% | Nacional, mais aguda em Kuala Lumpur, Selangor e Penang | Curto prazo (≤ 2 anos) |
| Aumento dos custos de materiais de construção e mão de obra | -1.1% | Nacional, com pressão concentrada em Sabah e na Malásia Oriental | Médio prazo (2-4 anos) |
| Inventário elevado de habitações não vendidas | -0.7% | Kuala Lumpur e Johor | Curto prazo (≤ 2 anos) |
| Procedimentos complexos de conversão de terrenos e aprovação | -0.5% | Nacional, mais agudo nos centros urbanos da Península | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Restrições de Acessibilidade dos Compradores de Habitação Limitam a Conversão da Demanda
A acessibilidade continua a ser uma restrição porque os compradores pretendidos para habitações de preço mais baixo podem enfrentar as maiores barreiras de financiamento. Um inquérito da Associação de Promotores Imobiliários e Habitacionais da Malásia revelou que 71% dos promotores enfrentaram dificuldades de financiamento no primeiro semestre de 2025. O inquérito citou taxas de rejeição de empréstimos entre 16% e 30% na faixa de preço destinada a compradores de primeira habitação do grupo M40. O rácio de aprovação de empréstimos para habitação de janeiro a agosto de 2025 foi de 41%. Uma conversão mais fiável da demanda habitacional em vendas dependerá do rendimento, das condições de crédito e da capacidade de serviço da dívida, bem como do preço da nova oferta.
O Aumento dos Custos de Insumos Comprime as Margens dos Promotores e Suprime os Lançamentos
Os aumentos dos custos de construção podem atrasar projetos ou reduzir os retornos em habitações sensíveis ao preço. No início de 2025, os aumentos de preços reportados atingiram 15% para o cimento, 20% para o aço, 12% para os tijolos e 10% para a madeira. O Departamento de Estatísticas da Malásia reportou aumentos anuais do preço do cimento entre 2,0% e 6,1% nas regiões peninsulares em dezembro de 2025. As alterações nas tarifas de eletricidade a partir de julho de 2025 acrescentaram pressão de custos nas fábricas de pré-fabricados e nos produtores de materiais. A disponibilidade de mão de obra também é relevante porque os projetos de centros de dados e residenciais competem por especialistas nas mesmas localizações. O mercado de construção residencial da Malásia pode, portanto, ver os promotores a fasearem os lançamentos com mais cuidado onde os compradores são muito sensíveis ao preço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Apartamentos e Condomínios Lideram Enquanto Vilas e Casas em Lote Crescem Mais RapidamenteApartamentos e condomínios detinham 71,2% da participação na construção residencial em 2026, refletindo a densificação urbana de longa data e os elevados valores fundiários em Kuala Lumpur, George Town e no Vale de Klang. O segmento continua a ser importante porque os formatos de grande altura fazem uso intensivo de terrenos urbanos escassos. O projeto de Lei de Renovação Urbana identifica 534 potenciais locais de requalificação em todo o país. Kuala Lumpur representa 139 destes locais em 1.372 acres, o que pode apoiar a habitação de substituição vertical. Os promotores podem utilizar a requalificação para adicionar habitações modernas onde já existem serviços públicos, locais de trabalho e transportes públicos.
Prevê-se que vilas e casas em lote se expandam a um CAGR de 7,98% até 2032, mais rapidamente do que o outro segmento de tipo. Estas habitações são apoiadas pelo crescimento de townships no exterior do Vale de Klang, em Johor Bahru e em corredores secundários. Os promotores podem oferecer habitações em banda e semi-independentes onde terrenos maiores permitem um planeamento de menor densidade e equipamentos comunitários de apoio. As habitações em lote de propriedade plena em comunidades integradas podem atrair proprietários-ocupantes que valorizam o espaço, a titularidade, as escolas, o comércio e os parques próximos. No mercado de construção residencial da Malásia, esta combinação de produtos ajuda os promotores a reduzirem a dependência da demanda premium de grande altura urbana, que enfrenta um excesso de oferta mais visível em localizações selecionadas.



Por Tipo de Construção:
A Nova Construção Lidera Enquanto a Renovação Ganha RitmoNo mercado de construção residencial da Malásia, a Nova Construção representou 76,4% do tamanho do mercado de construção residencial da Malásia em 2026. Os programas de habitação a preços acessíveis, a expansão de townships e os projetos ligados a clusters de emprego apoiam esta grande participação. O 13.º Plano da Malásia fornece uma base de política pública para a continuação da nova oferta através do seu compromisso de 1 milhão de habitações. Os principais projetos também estão a avançar em Putrajaya e Johor Bahru, o que demonstra o contínuo investimento dos promotores em áreas urbanas planeadas.
Prevê-se que a Renovação cresça a um CAGR de 7,91% até 2032. A oportunidade decorre do perfil de envelhecimento da habitação em áreas consolidadas e do interesse em habitações mais eficientes. O projeto de enquadramento de renovação urbana distingue revitalização, regeneração e requalificação total. Estas vias podem levar propriedades mais antigas de trabalhos de reparação a melhorias ambientais ou construção de substituição. A renovação utiliza intensivamente mão de obra especializada em acabamentos, pelo que pode competir com projetos de nova construção pela mesma força de trabalho. Os empreiteiros precisarão de alinhar competências, aquisição de materiais e calendário de projetos nestas duas formas de trabalho.
Por Método de Construção:
A Construção Convencional no Local Lidera Enquanto os Métodos Modernos de Construção Ganham TerrenoA construção convencional no local representou 95,5% da produção de construção residencial em 2026. A base instalada de empreiteiros locais, processos de estaleiro e cadeias de abastecimento ajuda a explicar a escala do segmento. Os métodos convencionais continuam a ser adequados para condições de terreno variadas e projetos onde os projetos mudam durante a execução. Também servem grande parte do pipeline de habitação privada, incluindo projetos menores com diferentes dimensões e configurações de lotes. A pressão de custos e as restrições de mão de obra estão a encorajar os construtores a avaliar métodos que reduzam o trabalho em estaleiro e melhorem a consistência dos prazos.
No mercado de construção residencial da Malásia, prevê-se que os métodos modernos de construção se expandam a um CAGR de 8,22% até 2032. O 13.º Plano da Malásia orienta os programas de habitação pública para a utilização do Sistema de Construção Industrializado e da Modelação de Informação da Construção, um método digital para planear e gerir informação de edifícios. Os contratos públicos também têm uma meta de 70% de conteúdo do Sistema de Construção Industrializado. Uma investigação da Universiti Teknologi MARA concluiu que o sistema pode reduzir o tempo de construção em 30%, os custos do ciclo de vida em 40% e o desperdício de materiais em 25%. Módulos volumétricos, módulos de casa de banho pré-fabricados e fabricação digital podem dar aos promotores uma forma mais previsível de gerir prazos e necessidades de mão de obra.

Por Fonte de Investimento:
O Investimento Privado Lidera Enquanto o Investimento Público AceleraNo mercado de construção residencial da Malásia, o investimento privado representou 61,8% da produção de construção residencial em 2026. Os promotores cotados continuam a planear projetos no Vale de Klang, Johor Bahru e Penang. A Mah Sing Group Berhad está a planear lançamentos residenciais durante 2026 nestas localizações. O capital privado é central para a aquisição de terrenos, a construção faseada de townships e a entrega de habitações a preços de mercado. Também permite que os promotores ajustem a combinação de produtos, as datas de lançamento e o faseamento da construção à medida que a demanda local muda.
Prevê-se que o investimento público cresça a um CAGR de 8,12% até 2032. Em 2025, 5.450 habitações Rumah Mesra Rakyat estavam em construção. Um fundo de pré-desenvolvimento para o Bandar PR1MA Teluk Intan demonstra o papel público na preparação de programas de habitação a preços acessíveis antes da construção. O ministério encorajou os promotores privados a afetarem terrenos a projetos de habitação popular no âmbito de um conceito integrado. Estes acordos podem aproximar a atividade pública e privada em localizações onde a acessibilidade é o requisito central.
Análise Geográfica
Kuala Lumpur detinha 47,4% da participação na construção residencial em 2026. A cidade continua a ser o centro administrativo e financeiro do país, e o seu pipeline de requalificação apoia a continuação da atividade residencial. O Plano Estrutural de Kuala Lumpur 2040 identifica 139 locais de renovação urbana em 1.372 acres. Esta oferta é principalmente em terrenos brownfield, pelo que a entrega requer coordenação com residentes, proprietários de terrenos, aprovações e o tecido urbano existente.
Prevê-se que Johor Bahru cresça a um CAGR de 8,39% até 2032, a taxa mais rápida entre as principais cidades. O enquadramento da Zona Económica Especial Johor-Singapura foi assinado em janeiro de 2025, e a Ligação do Sistema de Trânsito Rápido está prevista para entrar em operação a partir de janeiro de 2027. Os projetos de centros de dados acrescentam uma base de emprego e investimento, e o desenvolvimento de Bukit Chagar demonstra como as empresas estão a responder à nova localização de trânsito transfronteiriço. A gestão da oferta continua a ser importante porque Johor tinha um excesso de 9.018 unidades de apartamentos com serviços no terceiro trimestre de 2025.
Penang enfrenta uma disponibilidade limitada de terrenos na ilha, o que concentra a nova oferta em condomínios de maior valor, enquanto Seberang Perai tem espaço para projetos de townships a preços acessíveis e de gama média. O projeto planeado de Trânsito Rápido de Superfície de Penang pode moldar as futuras localizações de desenvolvimento na ilha e no continente. Outras localizações da Malásia também estão a ganhar atividade ligada ao transporte ferroviário, incluindo o Pangsapuri Pahangku perto da estação da Ligação Ferroviária da Costa Leste em Bentong. Estes projetos ligados ao transporte público podem alargar a base geográfica do mercado de construção residencial da Malásia para além do Vale de Klang.
Panorama Competitivo
Concentração do Mercado
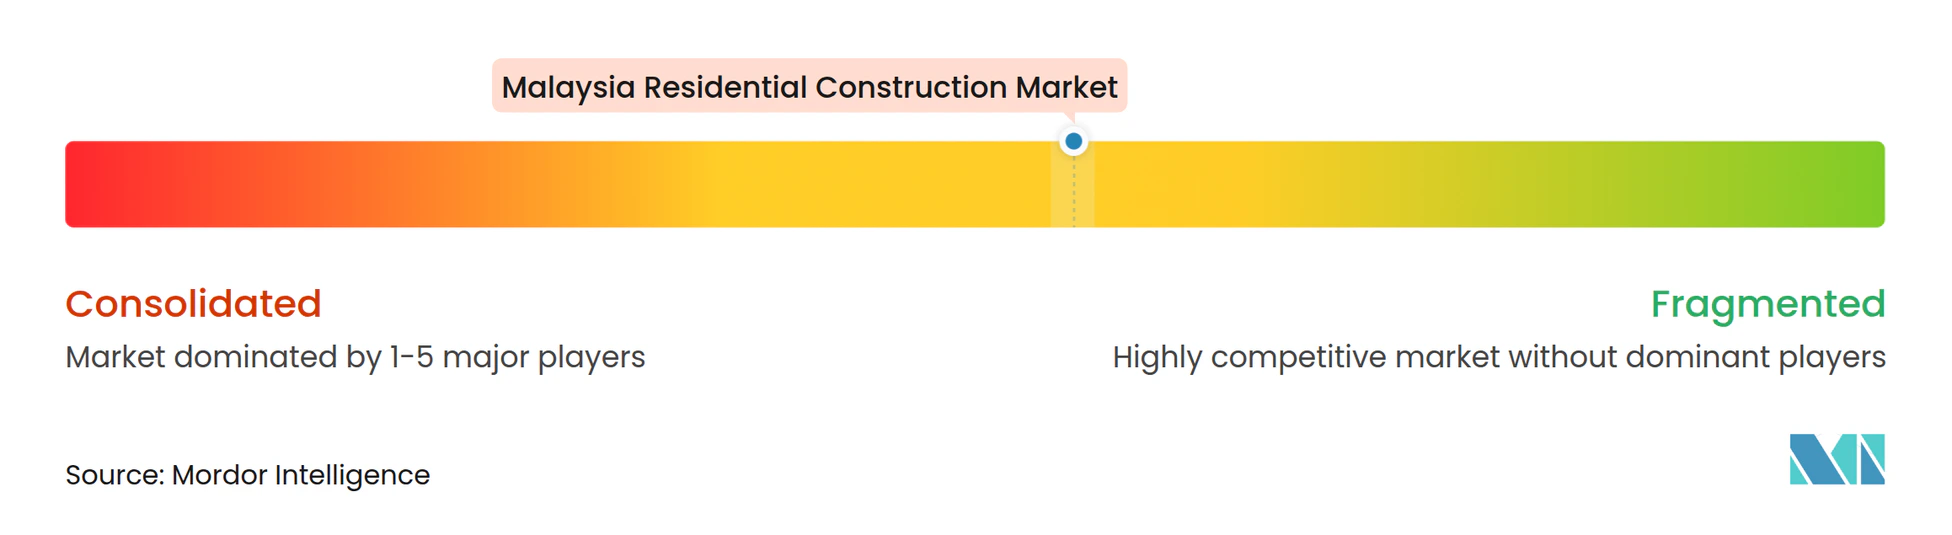
O mercado de construção residencial da Malásia está moderadamente concentrado em torno de grandes promotores de townships integrados e agências de habitação do setor público. A S P Setia Berhad, a Sime Darby Property Berhad, a Gamuda Land e a Sunway Property têm os bancos de terrenos e a capacidade financeira necessários para projetos de townships de longa duração. A Matrix Concepts Holdings Berhad e a Lagenda Properties Berhad têm um foco mais forte em habitação a preços acessíveis em lote em cidades secundárias. A cobertura de empresas do relatório inclui também a IOI Properties Group Berhad, a Eco World Development Group Berhad, a UEM Sunrise Berhad, a Mah Sing Group Berhad, a Tropicana Corporation Berhad, a IJM Land Berhad, a LBS Bina Group Berhad, a Glomac Berhad, a OSK Property, a WCT Land, a MRCB Land, a Symphony Life Berhad, a PR1MA Corporation Malaysia, a Scientex Berhad, a SkyWorld Development Berhad, a Crest Builder Holdings Berhad, a KSL Holdings Berhad e a Eastern & Oriental Berhad.
Os movimentos estratégicos apontam para um foco em parcerias, expansão de bancos de terrenos e projetos em torno de infraestruturas principais. Em outubro de 2025, a subsidiária Setia EcoHill da S P Setia celebrou uma joint venture com a Mitsui Fudosan para um projeto em lote de 113 acres em Semenyih com 683 habitações. Em setembro de 2025, o Sunway Group concluiu a aquisição do negócio residencial malaio e singapurense da MCL Land à Hongkong Land, adicionando terrenos em Wangsa Maju e Seremban. A Sunway Property também avançou com o desenvolvimento de Bukit Chagar junto à estação ferroviária transfronteiriça, que combina habitações com saúde, comércio e hotelaria.
A concorrência também é moldada pela eficiência da construção e pela capacidade de servir diferentes orçamentos familiares. Os requisitos do Sistema de Construção Industrializado podem afetar o acesso a trabalhos ligados ao governo e podem ajudar os construtores a gerir a pressão de mão de obra e materiais. O 13.º Plano da Malásia formaliza uma abordagem de Arrendamento com Opção de Compra e examina estruturas de consórcio habitacional, o que poderia encorajar os promotores a construir rendimentos de arrendamentos a par das vendas de unidades. No mercado de construção residencial da Malásia, os promotores que consigam combinar preços acessíveis, acesso ao transporte público e entrega eficiente podem estar melhor posicionados para converter a demanda em vendas. O campo competitivo continua a ser amplo entre grandes grupos de townships, promotores habitacionais de média dimensão e agências de entrega relacionadas com o governo.
Líderes do Setor de Construção Residencial da Malásia
-
S P Setia Berhad
-
Sime Darby Property Berhad
-
IOI Properties Group Berhad
-
Sunway Property
-
Eco World Development Group Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Construção Residencial da Malásia Empresas cobertas neste relatório
- S P Setia Berhad
- Sime Darby Property Berhad
- IOI Properties Group Berhad
- Sunway Property
- Eco World Development Group Berhad
- UEM Sunrise Berhad
- Mah Sing Group Berhad
- Gamuda Land
- Tropicana Corporation Berhad
- IJM Land Berhad
- Matrix Concepts Holdings Berhad
- LBS Bina Group Berhad
- Glomac Berhad
- OSK Property
- WCT Land
- MRCB Land
- Symphony Life Berhad
- PR1MA Corporation Malaysia
- Scientex Berhad (Property Division)
- Lagenda Properties Berhad
- SkyWorld Development Berhad
- Crest Builder Holdings Berhad
- KSL Holdings Berhad
- Eastern & Oriental Berhad
Desenvolvimentos industriais recentes em Mercado de Construção Residencial da Malásia
- Outubro de 2026: A subsidiária integralmente detida da GDB, Grand Dynamic Builders, assegurou um contrato no valor de aproximadamente 239 milhões de USD da Perdana ParkCity para o ParkCity Residences em Desa ParkCity, Kuala Lumpur. O empreendimento compreende duas torres residenciais com 433 apartamentos, um pódio de sete andares e um parque de estacionamento subterrâneo de dois andares.
- Setembro de 2026: A MGB Berhad anunciou o Starlight Residences, um novo empreendimento residencial em Cameron Highlands, no âmbito das suas atividades de promoção imobiliária. A empresa opera nas áreas de promoção imobiliária e construção, incluindo soluções de sistema de construção industrializado.
- Julho de 2026: A Lim Seong Hai Capital Berhad celebrou um acordo condicional de venda e desenvolvimento com a Railway Assets Corporation para 17,4 acres em Subang Jaya. O desenvolvimento planeado pode incluir até 6 torres residenciais com espaço comercial e de retalho integrado. Está previsto que a construção comece no segundo semestre de 2027, com conclusão esperada no segundo semestre de 2032.
Âmbito do Relatório do Mercado de Construção Residencial da Malásia
Visão geral da segmentação
| Apartamentos e Condomínios |
| Vilas e Casas em Lote |
| Nova Construção |
| Renovação |
| Construção Convencional no Local |
| Métodos Modernos de Construção |
| Público |
| Privado |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Resto da Malásia |
| Por Tipo | Apartamentos e Condomínios |
| Vilas e Casas em Lote | |
| Por Tipo de Construção | Nova Construção |
| Renovação | |
| Por Método de Construção | Construção Convencional no Local |
| Métodos Modernos de Construção | |
| Por Fonte de Investimento | Público |
| Privado | |
| Por Principais Cidades | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Resto da Malásia |
Principais Questões Respondidas no Relatório
Qual é a previsão para a construção residencial da Malásia até 2032?
Prevê-se que o setor cresça de 19,62 bilhões de USD em 2027 para 27,97 bilhões de USD até 2032, a um CAGR de 7,35%. A entrega de habitação a preços acessíveis a nível federal, o investimento tecnológico e os corredores de transporte público fornecem suporte para esta perspetiva.
Qual é o tipo de propriedade residencial com maior participação na Malásia?
Apartamentos e condomínios lideram com uma participação de 71,2% em 2026, apoiados pelo denso desenvolvimento urbano e pelos elevados valores fundiários. Os locais de requalificação em Kuala Lumpur podem continuar a apoiar a oferta de grande altura.
Qual é o tipo de habitação com crescimento mais rápido na Malásia?
Prevê-se que vilas e casas em lote cresçam a um CAGR de 7,98% até 2032, apoiadas por townships de planeamento diretor. Este formato dá aos proprietários-ocupantes acesso a mais espaço em corredores urbanos exteriores e cidades secundárias.
Por que razão Johor Bahru é importante para a construção habitacional?
Johor Bahru tem a taxa de crescimento urbano projetada mais elevada, de 8,39% até 2032, apoiada pela zona económica especial, pela Ligação do Sistema de Trânsito Rápido e pelo investimento em centros de dados. Os promotores estão a associar projetos residenciais ao acesso a transportes, comércio e emprego.
Como está o Sistema de Construção Industrializado a afetar a entrega de habitação na Malásia?
No mercado de construção residencial da Malásia, prevê-se que os métodos modernos de construção cresçam a um CAGR de 8,22% à medida que os programas públicos incentivam o Sistema de Construção Industrializado e a Modelação de Informação da Construção. O método pode reduzir o trabalho em estaleiro e proporcionar maior certeza nos calendários dos projetos.
Quais são os principais riscos para os promotores na Malásia?
Os principais riscos incluem limitações de acessibilidade, rejeições de financiamento, custos mais elevados de materiais e mão de obra, stock não vendido de grande altura e aprovações complexas. Estes fatores podem afetar os preços, o calendário de lançamentos, a conversão de vendas, a viabilidade dos projetos e as margens de construção em todo o país.