
Marktgröße und Marktanteil des malaysischen Wohnbaukonstruktionsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
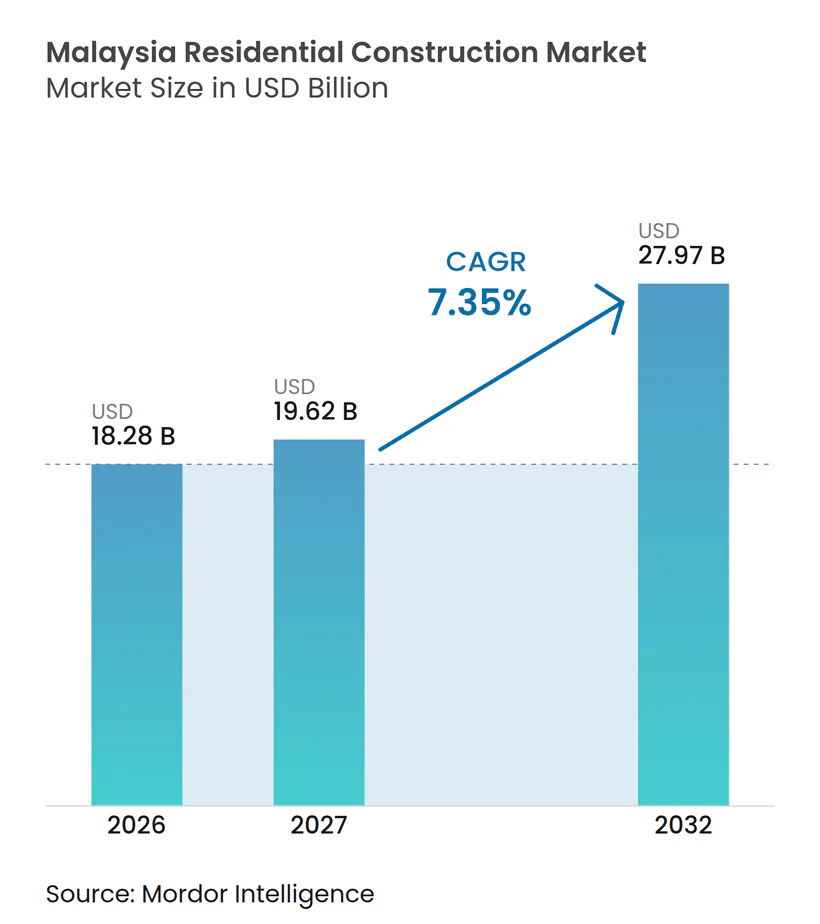
| Marktgröße im Basisjahr (2026) | 18.28 Milliarden US-Dollar |
| Marktgröße (2027) | 19.62 Milliarden US-Dollar |
| Marktgröße (2032) | 27.97 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.35 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des malaysischen Wohnbaukonstruktionsmarktes von Mordor Intelligence
Die Marktgröße des malaysischen Wohnbaukonstruktionsmarktes wird voraussichtlich von 18,28 Milliarden USD im Jahr 2026 auf 19,62 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 27,97 Milliarden USD erreichen, was einem CAGR von 7,35 % über den Zeitraum 2027–2032 entspricht.
Die bundesstaatliche Wohnraumversorgung im Rahmen des 13. Malaysia-Plans unterstützt eine breite Basis an Sozialwohnungsbau, während öffentliche Finanzierungsprogramme dazu beitragen können, Nachfrage in Käufe umzuwandeln. Industrieinvestitionen, insbesondere im Bereich Rechenzentren, ziehen Beschäftigung und Wohnraumnachfrage nach Johor und in das Klang Valley. Investitionen in den öffentlichen Nahverkehr und die Stadterneuerung erweitern die für die Entwicklung verfügbaren Standorte, obwohl die Umsetzung von Genehmigungen, Finanzierungen und Baukapazitäten abhängt. Der malaysische Wohnbaukonstruktionsmarkt bietet daher Chancen in integrierten Stadtteilen, verkehrsorientierten Projekten und im Bereich des sozialen Wohnungsbaus, während Entwickler unverkaufte Hochhausbestände und die Erschwinglichkeit für Käufer berücksichtigen müssen.
Wesentliche Erkenntnisse des Berichts
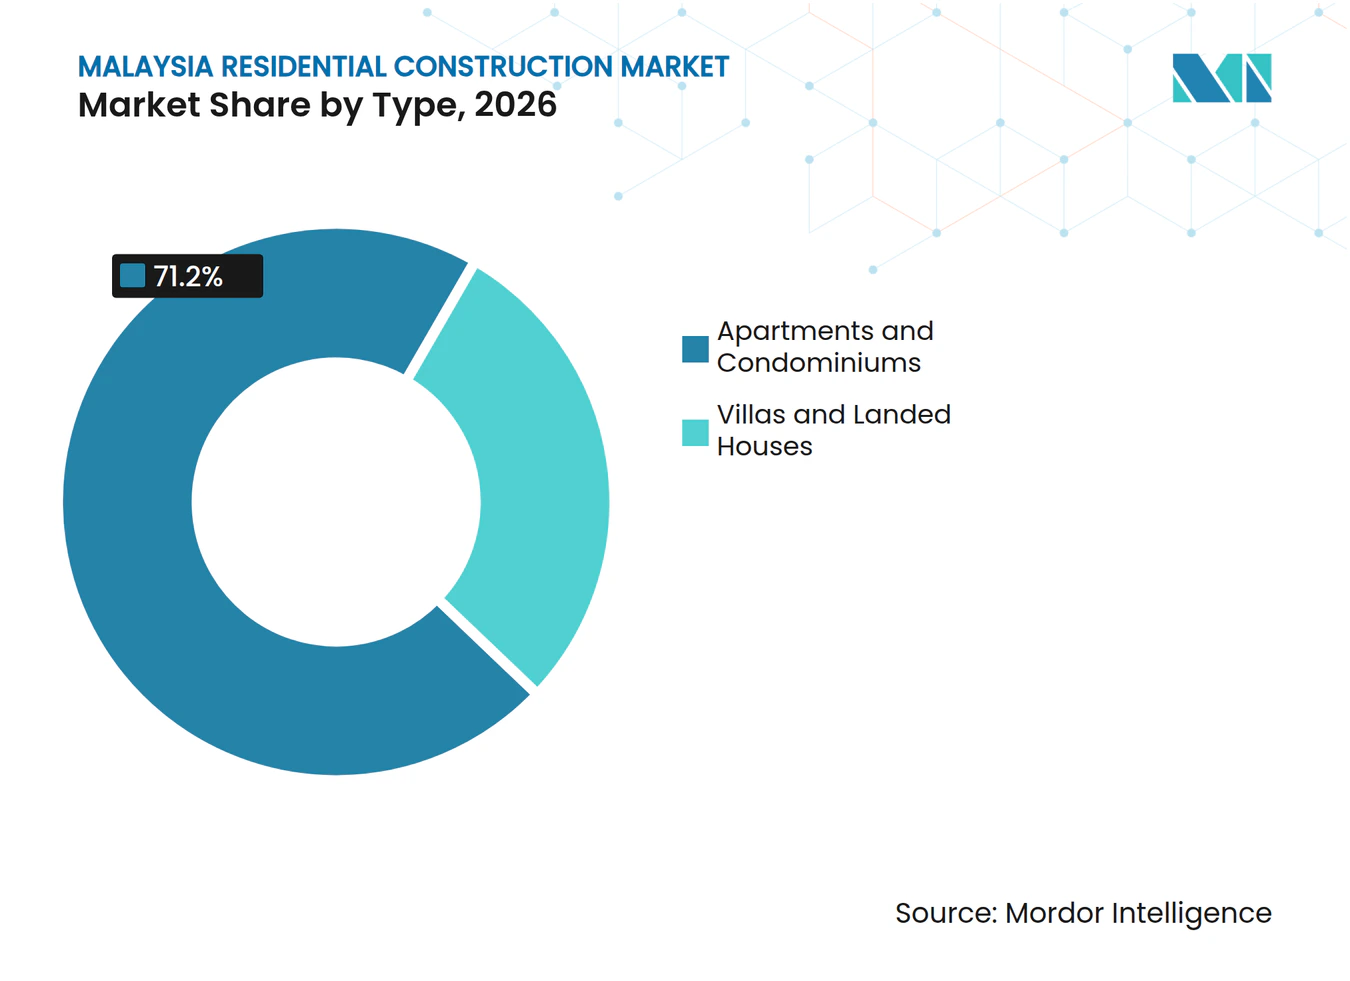
- Nach Typ hielten Apartments und Eigentumswohnungen im Jahr 2026 einen Marktanteil von 71,2 % am malaysischen Wohnbaukonstruktionsmarkt, während Villen und Einfamilienhäuser bis 2032 voraussichtlich mit einem CAGR von 7,98 % wachsen werden.
- Nach Bauart entfiel im malaysischen Wohnbaukonstruktionsmarkt im Jahr 2026 ein Anteil von 76,4 % der Marktgröße auf Neubauten, während Renovierungen bis 2032 voraussichtlich mit einem CAGR von 7,91 % wachsen werden.
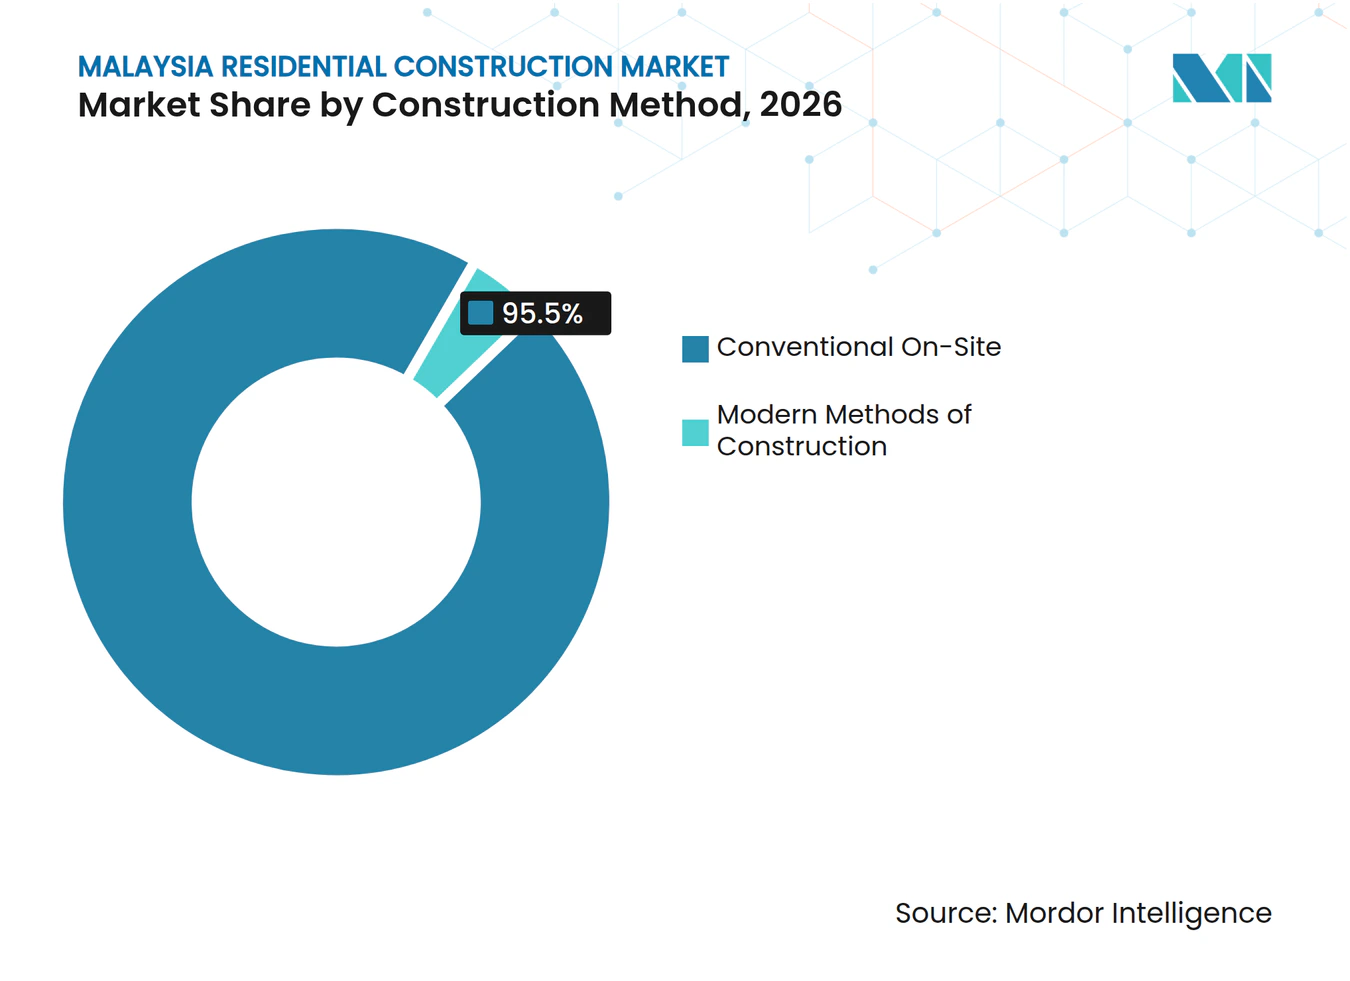
- Nach Baumethode hielt der konventionelle Vor-Ort-Bau im Jahr 2026 einen Marktanteil von 95,5 % am malaysischen Wohnbaukonstruktionsmarkt, während moderne Baumethoden im malaysischen Wohnbaukonstruktionsmarkt bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen werden.
- Nach Investitionsquelle entfielen im malaysischen Wohnbaukonstruktionsmarkt im Jahr 2026 61,8 % der Marktgröße auf private Investitionen, während öffentliche Investitionen bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen werden.
- Nach Schlüsselstadt hielt Kuala Lumpur im Jahr 2026 einen Anteil von 47,4 % am Wohnbaukonstruktionsmarkt, während Johor Bahru bis 2032 voraussichtlich mit einem CAGR von 8,39 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Staatlich geförderte Initiativen für erschwinglichen Wohnraum | +1.8% | National, mit konzentrierter Umsetzung in Selangor, Kuala Lumpur, Johor, Penang und Sarawak | Kurzfristig (≤ 2 Jahre) |
| Industrie- und Technologie- investitionscluster | +1.0% | Schwerpunkt Johor Bahru, mit Ausstrahlungseffekten auf das Klang Valley und Penang | Mittelfristig (2–4 Jahre) |
| Ausbau des MRT-, LRT- und Autobahnnetzes | +0.9% | Klang Valley, Johor Bahru und Penang | Mittelfristig (2–4 Jahre) |
| Integrierte Stadtgemeinschaften | +0.7% | Großraum Kuala Lumpur, Johor Bahru und nördliches Selangor | Langfristig (≥ 4 Jahre) |
| Initiativen zur Stadterneuerung | +0.6% | Kuala Lumpur, mit nationaler Abdeckung an identifizierten Standorten | Mittelfristig (2–4 Jahre) |
| Einführung des industrialisierten Bausystems | +0.4% | National, mit frühen Erfolgen in Selangor, Kuala Lumpur und Johor | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Initiativen für erschwinglichen Wohnraum treiben den Neubau voran
Der 13. Malaysia-Plan verpflichtet sich zur Errichtung von 1 Million erschwinglicher Wohneinheiten zwischen 2026 und 2035 und gibt dem malaysischen Wohnbaukonstruktionsmarkt damit eine definierte öffentliche Lieferpipeline[1]. Der vorangegangene 12. Malaysia-Plan hatte bis Juni 2025 insgesamt 493.874 Wohneinheiten fertiggestellt, im Bau oder genehmigt, was 98,8 % seines Ziels von 500.000 Wohneinheiten entsprach[2]. Das Wohnungskreditgarantieprogramm hatte bis Juli 2025 Finanzierungen genehmigt, und 67 % der Begünstigten erwarben preisgünstigere Wohnungen. Im malaysischen Wohnbaukonstruktionsmarkt kann die Projektfinanzierung die Produktion in sekundären städtischen Gebieten unterstützen, darunter PRR Harmoni Bestari Jaya in Selangor. Das Wohnungsbaukontroll- und Lizenzierungsgesetz von 1966 sowie der Entwurf des Stadterneuerungsgesetzes bilden den Compliance-Rahmen für die Programmumsetzung und die Förderfähigkeit von Sanierungsmaßnahmen.
Technologie- und Industrieinvestitionscluster verstärken die Wohnraumnachfrage
Die Anzahl genehmigter Rechenzentren in Johor belief sich im zweiten Quartal 2025 auf 42, wobei sich die Investitionen in der Nähe von Johor Bahru konzentrierten. Diese Projekte repräsentierten laut Quellmaterial 78,6 % der operativen Informationstechnologiekapazität Malaysias. Investitionen in künstliche Intelligenz in der ersten Hälfte des Jahres 2025 verstärkten die Nachfrage rund um Technologiebeschäftigungsstandorte[3]. Diese Investitionen können die Nachfrage im malaysischen Wohnbaukonstruktionsmarkt nach Wohnraum in Johor, Penang und dem nördlichen Selangor erhöhen, da Arbeitnehmer in die Nähe von Beschäftigungsclustern ziehen. Dieselben Projekte ziehen auch Fachkräfte aus den Bereichen Hoch-, Maschinen- und Elektrobau an, was die Verfügbarkeit von Bauarbeitskräften für nahegelegene Wohnbauprojekte einschränken kann.
Ausbau des Verkehrsnetzes erschließt neue Wohnkorridore
Die Fertigstellung der Light Rail Transit Linie 3 wird für 2026 erwartet, und bereits 12 Wohnprojekte wurden in den Einzugsbereichen der Haltestellen positioniert, darunter 10 Hochhausentwicklungen. Dies unterstützt eine stärker verkehrsorientierte Entwicklung im malaysischen Wohnbaukonstruktionsmarkt, d. h. Wohnraum, der rund um den Schienenverkehr und damit verbundene städtische Dienstleistungen geplant wird. Die Rapid Transit System-Verbindung zwischen Bukit Chagar in Johor Bahru und Woodlands North in Singapur soll bis Ende 2026 fertiggestellt werden, mit geplantem Betriebsbeginn ab Januar 2027. Sunway Property begann im März 2025 mit dem Bau seines Bukit Chagar-Projekts, nachdem eine Vereinbarung mit der Malaysia Mass Rapid Transit Corporation für die integrierte Entwicklung getroffen wurde. Das Projekt zeigt, wie Verkehrsanbindung Wohnen, Gesundheitsversorgung, Einzelhandel und Gastgewerbe in einem einzigen Entwicklungsgebiet zusammenführen kann.
Präferenz für integrierte Stadtteile verändert die masterplanmäßige Wohnbebauung
Integrierte Stadtteile verbinden Wohnraum mit Gewerbeflächen, Schulen, öffentlichen Einrichtungen und Grünflächen. Kota Madani in Putrajaya umfasst 102 Acres und ist mit 10.000 Wohneinheiten in hoher Dichte für mehr als 30.000 Bewohner geplant. Das Projekt umfasst digitale Infrastruktur und Merkmale der grünen Mobilität. Dieses Modell spiegelt sich auch in privaten, nach Masterplan geplanten Gemeinschaften wider, die Einfamilienhäuser, Apartments und gewerbliche Nutzungen miteinander verbinden. Solche Projekte können Entwicklern im malaysischen Wohnbaukonstruktionsmarkt helfen, das Angebot phasenweise zu gestalten, Einrichtungen früher bereitzustellen und sowohl Eigennutzer als auch Investoren über mehrere Produkttypen hinweg zu bedienen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Begrenzte Erschwinglichkeit für Wohnungskäufer | -1.3% | National, am stärksten ausgeprägt in Kuala Lumpur, Selangor und Penang | Kurzfristig (≤ 2 Jahre) |
| Steigende Baukosten für Materialien und Arbeitskräfte | -1.1% | National, mit konzentriertem Druck in Sabah und Ostmalaysia | Mittelfristig (2–4 Jahre) |
| Erhöhter unverkaufter Wohnungsbestand | -0.7% | Kuala Lumpur und Johor | Kurzfristig (≤ 2 Jahre) |
| Komplexe Verfahren zur Umwidmung von Grundstücken und zur Baugenehmigung | -0.5% | National, am stärksten ausgeprägt in städtischen Zentren der Halbinsel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eingeschränkte Erschwinglichkeit für Wohnungskäufer begrenzt die Nachfragekonversion
Die Erschwinglichkeit bleibt ein Hemmnis, da die vorgesehenen Käufer preisgünstigerer Wohnungen mit den größten Finanzierungshürden konfrontiert sein können. Eine Umfrage des Verbands der Immobilien- und Wohnungsbauunternehmen Malaysia ergab, dass 71 % der Entwickler in der ersten Hälfte des Jahres 2025 mit Finanzierungsproblemen konfrontiert waren. Die Umfrage nannte Kreditablehnungsquoten von 16 % bis 30 % in dem Preissegment, das auf Erstkäufer der M40-Einkommensgruppe abzielt. Die Genehmigungsquote für Immobilienkredite lag von Januar bis August 2025 bei 41 %. Eine zuverlässigere Umwandlung der Wohnraumnachfrage in Verkäufe wird von Einkommen, Kreditbedingungen und Schuldendienstkapazität sowie dem Preis des neuen Angebots abhängen.
Steigende Inputkosten komprimieren die Entwicklermargen und hemmen Projektstarts
Steigende Baukosten können Projekte verzögern oder die Renditen bei preissensiblen Wohnbauten schmälern. Anfang 2025 wurden Preissteigerungen von 15 % für Zement, 20 % für Stahl, 12 % für Ziegel und 10 % für Holz gemeldet. Das Statistikamt Malaysia meldete jährliche Zementpreissteigerungen von 2,0 % bis 6,1 % in den Regionen der Halbinsel im Dezember 2025. Änderungen der Stromtarife ab Juli 2025 erhöhten den Kostendruck auf Fertigteilfabriken und Materialhersteller. Die Verfügbarkeit von Arbeitskräften spielt ebenfalls eine Rolle, da Rechenzentren und Wohnbauprojekte an denselben Standorten um Fachkräfte konkurrieren. Im malaysischen Wohnbaukonstruktionsmarkt könnten Entwickler daher Projektstarts sorgfältiger staffeln, wo Käufer besonders preissensibel sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Apartments und Eigentumswohnungen führen, während Villen und Einfamilienhäuser schneller wachsenApartments und Eigentumswohnungen hielten im Jahr 2026 einen Anteil von 71,2 % am Wohnbaukonstruktionsmarkt, was auf die langjährige städtische Verdichtung und hohe Grundstückswerte in Kuala Lumpur, George Town und dem Klang Valley zurückzuführen ist. Das Segment bleibt bedeutend, da Hochhausformate knappe städtische Grundstücke intensiv nutzen. Der Entwurf des Stadterneuerungsgesetzes identifiziert 534 potenzielle Sanierungsstandorte im ganzen Land. Kuala Lumpur entfallen 139 dieser Standorte auf einer Fläche von 1.372 Acres, die vertikalen Ersatzwohnungsbau unterstützen können. Entwickler können Sanierungsmaßnahmen nutzen, um moderne Wohnungen dort hinzuzufügen, wo Versorgungseinrichtungen, Arbeitsplätze und öffentliche Verkehrsmittel bereits vorhanden sind.
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einem CAGR von 7,98 % wachsen, schneller als das andere Typsegment. Diese Wohnformen werden durch das Wachstum von Stadtteilen im äußeren Klang Valley, in Johor Bahru und in sekundären Korridoren unterstützt. Entwickler können Reihen- und Doppelhäuser anbieten, wo größere Grundstücke eine Planung mit geringerer Dichte und unterstützende Gemeinschaftseinrichtungen ermöglichen. Freihaltende Einfamilienhäuser in integrierten Gemeinschaften können Eigennutzer ansprechen, die Wert auf Raum, Eigentumsrecht, Schulen, Einkaufsmöglichkeiten und nahegelegene Parks legen. Im malaysischen Wohnbaukonstruktionsmarkt hilft dieser Produktmix Entwicklern, die Abhängigkeit von der Nachfrage nach hochwertigen städtischen Hochhäusern zu reduzieren, die an ausgewählten Standorten einen sichtbareren Überhang aufweist.



Nach Bauart:
Neubau führt, während Renovierung an Tempo gewinntIm malaysischen Wohnbaukonstruktionsmarkt entfiel im Jahr 2026 ein Anteil von 76,4 % der Marktgröße auf Neubauten. Programme für erschwinglichen Wohnraum, die Expansion von Stadtteilen und Projekte im Zusammenhang mit Beschäftigungsclustern unterstützen diesen hohen Anteil. Der 13. Malaysia-Plan bietet mit seinem Bekenntnis zu 1 Million Wohneinheiten eine öffentliche politische Grundlage für ein kontinuierliches neues Angebot. Große Projekte schreiten auch in Putrajaya und Johor Bahru voran, was das anhaltende Entwicklerengagement in geplanten städtischen Gebieten zeigt.
Renovierungen werden bis 2032 voraussichtlich mit einem CAGR von 7,91 % wachsen. Die Chance ergibt sich aus dem alternden Wohnungsbestand in etablierten Gebieten und dem Interesse an energieeffizienteren Wohnungen. Der Entwurf des städtischen Erneuerungsrahmens unterscheidet zwischen Revitalisierung, Regeneration und vollständigem Rückbau. Diese Wege können ältere Immobilien von Reparaturarbeiten über Umweltverbesserungen bis hin zu Ersatzneubauten führen. Renovierungen nutzen qualifizierte Ausbaugewerke intensiv, sodass sie mit Neubauprojekten um dieselbe Belegschaft konkurrieren können. Auftragnehmer müssen Fähigkeiten, Materialbeschaffung und Projektzeitplanung über diese beiden Arbeitsformen hinweg abstimmen.
Nach Baumethode:
Konventioneller Vor-Ort-Bau führt, während moderne Baumethoden an Boden gewinnenDer konventionelle Vor-Ort-Bau entfiel im Jahr 2026 auf 95,5 % der Wohnbaukonstruktionsleistung. Der vorhandene Bestand an lokalen Auftragnehmern, Bauprozessen und Lieferketten erklärt die Größe des Segments. Konventionelle Methoden bleiben für unterschiedliche Standortbedingungen und Projekte geeignet, bei denen sich Entwürfe während der Ausführung ändern. Sie bedienen auch einen Großteil der privaten Wohnbaupipeline, einschließlich kleinerer Projekte mit unterschiedlichen Grundstücksgrößen und Grundrissen. Kostendruck und Arbeitskräftemangel veranlassen Bauunternehmen, Methoden zu prüfen, die den Baustellenaufwand reduzieren und die Termintreue verbessern.
Im malaysischen Wohnbaukonstruktionsmarkt werden moderne Baumethoden bis 2032 voraussichtlich mit einem CAGR von 8,22 % wachsen. Der 13. Malaysia-Plan schreibt vor, dass öffentliche Wohnbauprogramme das industrialisierte Bausystem und Building Information Modelling, eine digitale Methode zur Planung und Verwaltung von Gebäudeinformationen, einsetzen sollen. Öffentliche Aufträge haben zudem ein Ziel von 70 % Anteil an industrialisiertem Bausystem. Forschungen der Universiti Teknologi MARA ergaben, dass das System die Bauzeit um 30 %, die Lebenszykluskosten um 40 % und den Materialabfall um 25 % reduzieren kann. Volumetrische Module, vorgefertigte Badezimmerpods und digitale Fertigung können Entwicklern eine besser planbare Methode zur Steuerung von Terminen und Arbeitskräftebedarf bieten.

Nach Investitionsquelle:
Private Investitionen führen, während öffentliche Investitionen beschleunigenIm malaysischen Wohnbaukonstruktionsmarkt entfielen im Jahr 2026 61,8 % der Wohnbaukonstruktionsleistung auf private Investitionen. Börsennotierte Entwickler planen weiterhin Projekte im Klang Valley, in Johor Bahru und in Penang. Mah Sing Group Berhad plant Wohnbaustarts im Jahr 2026 an diesen Standorten. Privates Kapital ist zentral für den Grunderwerb, den phasenweisen Aufbau von Stadtteilen und die Lieferung von marktpreisigen Wohnungen. Es ermöglicht Entwicklern auch, Produktmix, Starttermine und Bauphasen an die lokale Nachfrageentwicklung anzupassen.
Öffentliche Investitionen werden bis 2032 voraussichtlich mit einem CAGR von 8,12 % wachsen. Im Jahr 2025 befanden sich 5.450 Rumah Mesra Rakyat-Wohneinheiten im Bau. Ein Vorentwicklungsfonds für Bandar PR1MA Teluk Intan zeigt die öffentliche Rolle bei der Vorbereitung von Sozialwohnungsprogrammen vor dem Baubeginn. Das Ministerium hat private Entwickler ermutigt, Grundstücke für Volksbauprojekte im Rahmen eines integrierten Konzepts bereitzustellen. Diese Vereinbarungen können öffentliche und private Aktivitäten an Standorten, an denen Erschwinglichkeit die zentrale Anforderung ist, enger zusammenführen.
Geografische Analyse
Kuala Lumpur hielt im Jahr 2026 einen Anteil von 47,4 % am Wohnbaukonstruktionsmarkt. Die Stadt bleibt das administrative und finanzielle Zentrum des Landes, und ihre Sanierungspipeline unterstützt eine anhaltende Wohnbautätigkeit. Der Kuala Lumpur Strukturplan 2040 identifiziert 139 Stadterneuerungsstandorte auf einer Fläche von 1.372 Acres. Dieses Angebot ist hauptsächlich Brachland, sodass die Umsetzung eine Koordination mit Bewohnern, Grundstückseigentümern, Genehmigungsbehörden und dem bestehenden städtischen Gefüge erfordert.
Johor Bahru wird bis 2032 voraussichtlich mit einem CAGR von 8,39 % wachsen, der höchsten Rate unter den Schlüsselstädten. Das Rahmenwerk der Johor-Singapur Sonderwirtschaftszone wurde im Januar 2025 unterzeichnet, und die Rapid Transit System-Verbindung soll ab Januar 2027 in Betrieb gehen. Rechenzentren schaffen eine Beschäftigungs- und Investitionsbasis, und die Bukit Chagar-Entwicklung zeigt, wie Unternehmen auf den neuen grenzüberschreitenden Verkehrsstandort reagieren. Das Angebotsmanagement bleibt wichtig, da Johor im dritten Quartal 2025 einen Überhang von 9.018 Einheiten bei Serviced Apartments aufwies.
Penang steht vor einer knappen Grundstücksverfügbarkeit auf der Insel, was das neue Angebot auf höherwertige Eigentumswohnungen konzentriert, während Seberang Perai Raum für erschwingliche und mittelpreisige Stadtentwicklungsprojekte bietet. Das geplante Penang Light Rail Transit-Projekt kann zukünftige Entwicklungsstandorte auf der Insel und dem Festland prägen. Auch andere malaysische Standorte gewinnen durch schienengebundene Aktivitäten, darunter Pangsapuri Pahangku in der Nähe der East Coast Rail Link-Station in Bentong. Diese verkehrsorientierten Projekte können die geografische Basis des malaysischen Wohnbaukonstruktionsmarktes über das Klang Valley hinaus erweitern.
Wettbewerbslandschaft
Marktkonzentration
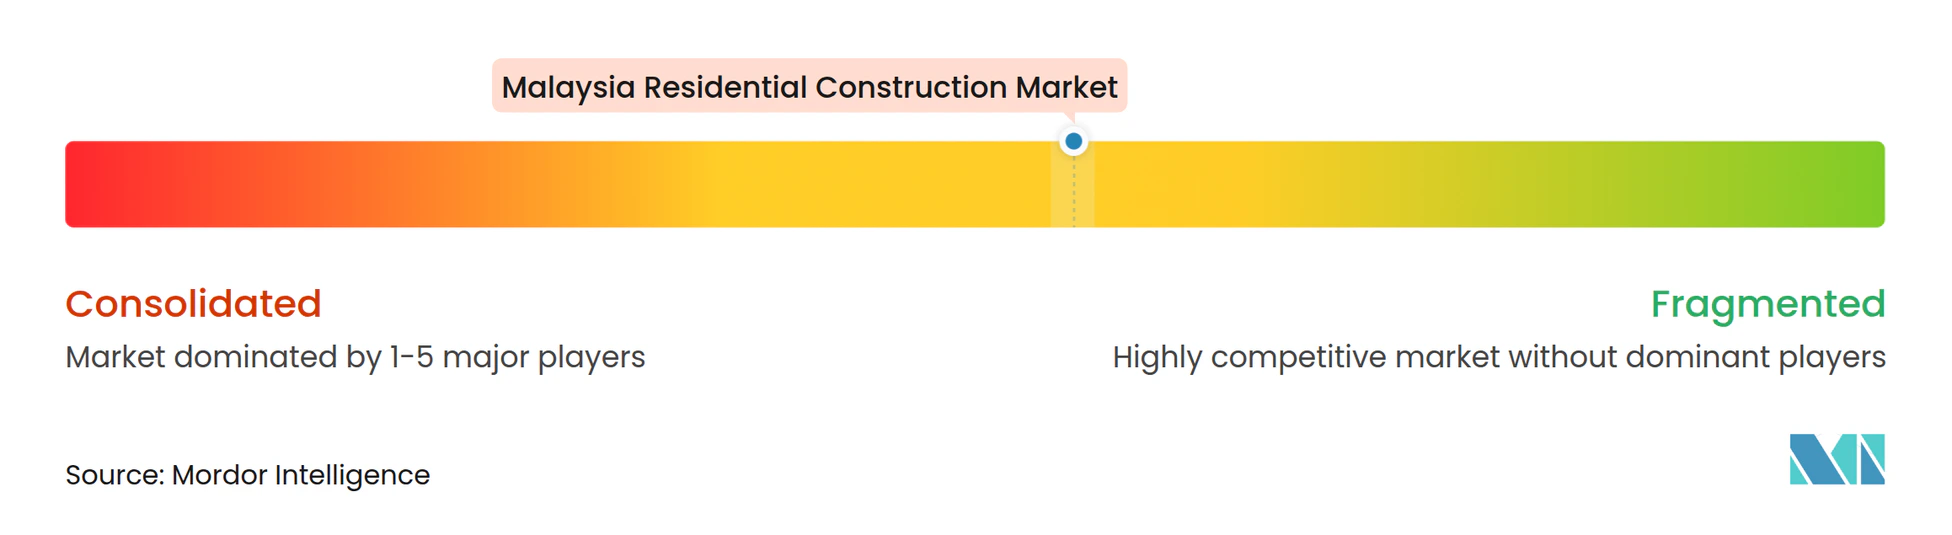
Der malaysische Wohnbaukonstruktionsmarkt ist mäßig konzentriert um große integrierte Stadtteilentwickler und öffentliche Wohnungsbauagenturen. S P Setia Berhad, Sime Darby Property Berhad, Gamuda Land und Sunway Property verfügen über die Grundstücksreserven und die finanzielle Kapazität, die für langfristige Stadtentwicklungsprojekte erforderlich sind. Matrix Concepts Holdings Berhad und Lagenda Properties Berhad konzentrieren sich stärker auf erschwingliche Einfamilienhäuser in sekundären Städten. Die Unternehmensabdeckung des Berichts umfasst auch IOI Properties Group Berhad, Eco World Development Group Berhad, UEM Sunrise Berhad, Mah Sing Group Berhad, Tropicana Corporation Berhad, IJM Land Berhad, LBS Bina Group Berhad, Glomac Berhad, OSK Property, WCT Land, MRCB Land, Symphony Life Berhad, PR1MA Corporation Malaysia, Scientex Berhad, SkyWorld Development Berhad, Crest Builder Holdings Berhad, KSL Holdings Berhad und Eastern & Oriental Berhad.
Strategische Schritte deuten auf einen Fokus auf Partnerschaften, Erweiterung der Grundstücksreserven und Projekte rund um wichtige Infrastruktur hin. Im Oktober 2025 ging S P Setias Tochtergesellschaft Setia EcoHill ein Gemeinschaftsunternehmen mit Mitsui Fudosan für ein 113 Acres großes Einfamilienhausbauprojekt in Semenyih mit 683 Wohneinheiten ein. Im September 2025 schloss Sunway Group die Übernahme des malaysischen und singapurischen Wohnimmobiliengeschäfts von MCL Land von Hongkong Land ab und erwarb damit Grundstücke in Wangsa Maju und Seremban. Sunway Property schritt auch mit der Bukit Chagar-Entwicklung neben der grenzüberschreitenden Bahnstation voran, die Wohnen mit Gesundheitsversorgung, Einzelhandel und Gastgewerbe verbindet.
Der Wettbewerb wird auch durch Baueffizienz und die Fähigkeit geprägt, unterschiedliche Haushaltsbudgets zu bedienen. Anforderungen an das industrialisierte Bausystem können den Zugang zu staatlich verbundenen Aufträgen beeinflussen und Bauunternehmen helfen, Arbeits- und Materialdruck zu bewältigen. Der 13. Malaysia-Plan formalisiert einen Miet-zu-Kauf-Ansatz und prüft Wohnungskonsortiumsstrukturen, die Entwickler dazu ermutigen könnten, Einnahmen aus Vermietungen neben dem Verkauf von Einheiten zu erzielen. Im malaysischen Wohnbaukonstruktionsmarkt könnten Entwickler, die erschwingliche Preisgestaltung, Verkehrsanbindung und effiziente Lieferung kombinieren können, besser positioniert sein, um Nachfrage in Verkäufe umzuwandeln. Das Wettbewerbsfeld bleibt breit gefächert über große Stadtteilgruppen, mittelgroße Wohnungsbauunternehmen und staatlich verbundene Lieferagenturen.
Marktführer der malaysischen Wohnbaukonstruktionsbranche
-
S P Setia Berhad
-
Sime Darby Property Berhad
-
IOI Properties Group Berhad
-
Sunway Property
-
Eco World Development Group Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysischer Wohnbaukonstruktionsmarkt Unternehmen in diesem Bericht
- S P Setia Berhad
- Sime Darby Property Berhad
- IOI Properties Group Berhad
- Sunway Property
- Eco World Development Group Berhad
- UEM Sunrise Berhad
- Mah Sing Group Berhad
- Gamuda Land
- Tropicana Corporation Berhad
- IJM Land Berhad
- Matrix Concepts Holdings Berhad
- LBS Bina Group Berhad
- Glomac Berhad
- OSK Property
- WCT Land
- MRCB Land
- Symphony Life Berhad
- PR1MA Corporation Malaysia
- Scientex Berhad (Property Division)
- Lagenda Properties Berhad
- SkyWorld Development Berhad
- Crest Builder Holdings Berhad
- KSL Holdings Berhad
- Eastern & Oriental Berhad
Neueste Industrielle Entwicklungen in Malaysischer Wohnbaukonstruktionsmarkt
- Oktober 2026: Grand Dynamic Builders, eine hundertprozentige Tochtergesellschaft von GDB, sicherte sich einen Auftrag im Wert von rund 239 Millionen USD von Perdana ParkCity für ParkCity Residences in Desa ParkCity, Kuala Lumpur. Das Projekt umfasst zwei Wohntürme mit 433 Apartments, ein siebenstöckiges Podium und ein zweistöckiges Untergeschoss-Parkhaus.
- September 2026: MGB Berhad kündigte Starlight Residences an, ein neues Wohnbauprojekt in Cameron Highlands, als Teil seiner Immobilienentwicklungsaktivitäten. Das Unternehmen ist in den Bereichen Immobilienentwicklung und Bau tätig, einschließlich Lösungen für industrialisierte Bausysteme.
- Juli 2026: Lim Seong Hai Capital Berhad schloss einen bedingten Kauf- und Entwicklungsvertrag mit der Railway Assets Corporation für 17,4 Acres in Subang Jaya ab. Die geplante Entwicklung kann bis zu 6 Wohntürme mit integriertem Einzelhandel und Gewerbeflächen umfassen. Der Baubeginn ist für die zweite Hälfte des Jahres 2027 geplant, mit einer erwarteten Fertigstellung in der zweiten Hälfte des Jahres 2032.
Berichtsumfang des malaysischen Wohnbaukonstruktionsmarktes
Segmentierungsübersicht
| Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser |
| Neubau |
| Renovierung |
| Konventioneller Vor-Ort-Bau |
| Moderne Baumethoden |
| Öffentlich |
| Privat |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Übriges Malaysia |
| Nach Typ | Apartments und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Nach Bauart | Neubau |
| Renovierung | |
| Nach Baumethode | Konventioneller Vor-Ort-Bau |
| Moderne Baumethoden | |
| Nach Investitionsquelle | Öffentlich |
| Privat | |
| Nach Schlüsselstädten | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Übriges Malaysia |
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den malaysischen Wohnbaukonstruktionsmarkt bis 2032?
Der Sektor wird voraussichtlich von 19,62 Milliarden USD im Jahr 2027 auf 27,97 Milliarden USD bis 2032 wachsen, mit einem CAGR von 7,35 %. Die bundesstaatliche Lieferung von Sozialwohnungen, Technologieinvestitionen und Verkehrskorridore bieten Unterstützung für diesen Ausblick.
Welcher Wohnimmobilientyp hat den größten Marktanteil in Malaysia?
Apartments und Eigentumswohnungen führen mit einem Anteil von 71,2 % im Jahr 2026, unterstützt durch dichte städtische Bebauung und hohe Grundstückswerte. Sanierungsstandorte in Kuala Lumpur können weiterhin das Hochhausangebot unterstützen.
Welcher Wohnungstyp wächst in Malaysia am schnellsten?
Villen und Einfamilienhäuser werden bis 2032 voraussichtlich mit einem CAGR von 7,98 % wachsen, unterstützt durch masterplanmäßig geplante Stadtteile. Dieses Format bietet Eigennutzern Zugang zu mehr Wohnraum in äußeren städtischen Korridoren und sekundären Städten.
Warum ist Johor Bahru für den Wohnungsbau wichtig?
Johor Bahru weist mit 8,39 % bis 2032 die höchste prognostizierte Stadtwachstumsrate auf, unterstützt durch die Sonderwirtschaftszone, die Rapid Transit System-Verbindung und Rechenzentrumssinvestitionen. Entwickler kombinieren Wohnprojekte mit Verkehrs-, Einzelhandels- und Beschäftigungszugang.
Wie wirkt sich das industrialisierte Bausystem auf die malaysische Wohnraumversorgung aus?
Im malaysischen Wohnbaukonstruktionsmarkt werden moderne Baumethoden voraussichtlich mit einem CAGR von 8,22 % wachsen, da öffentliche Programme das industrialisierte Bausystem und Building Information Modelling fördern. Die Methode kann den Baustellenaufwand reduzieren und eine größere Planungssicherheit bei Projektzeitplänen bieten.
Was sind die Hauptrisiken für Entwickler in Malaysia?
Zu den Hauptrisiken zählen Erschwinglichkeitsgrenzen, Kreditablehnungen, höhere Material- und Arbeitskosten, unverkaufter Hochhausbestand und komplexe Genehmigungsverfahren. Diese Faktoren können Preisgestaltung, Startzeitpunkte, Verkaufskonversion, Projektrentabilität und Baumargen landesweit beeinflussen.