
Tamaño y Participación del Mercado de Construcción Residencial en Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
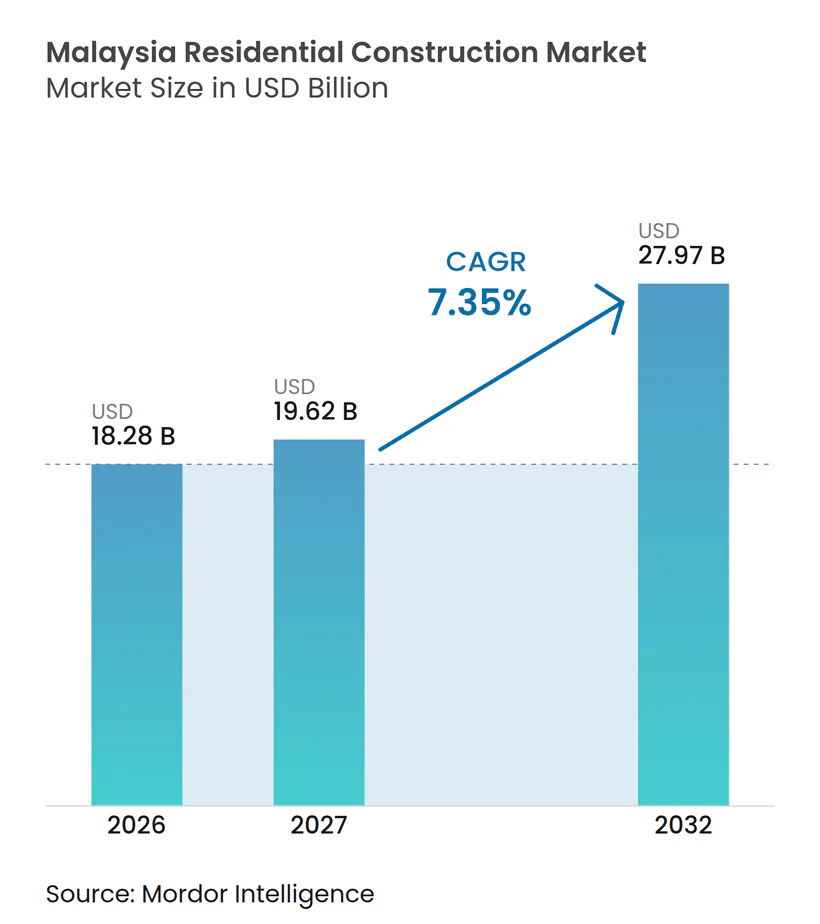
| Tamaño del mercado en el año base (2026) | 18.28 Mil millones de dólares |
| Tamaño del Mercado (2027) | 19.62 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.97 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.35 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción Residencial en Malasia por Mordor Intelligence
Se espera que el tamaño del Mercado de Construcción Residencial en Malasia aumente de 18,28 mil millones de USD en 2026 a 19,62 mil millones de USD en 2027 y alcance los 27,97 mil millones de USD para 2032, creciendo a una CAGR del 7,35% durante 2027-2032.
La entrega de viviendas federales bajo el 13.º Plan de Malasia respalda una gran base de construcción de viviendas asequibles, mientras que los programas de financiamiento público pueden ayudar a convertir la demanda en compras. La inversión industrial, especialmente la actividad de centros de datos, está atrayendo empleo y demanda de vivienda hacia Johor y el Valle de Klang. La inversión en transporte y la renovación urbana están ampliando las ubicaciones disponibles para el desarrollo, aunque la entrega depende de aprobaciones, financiamiento y capacidad de construcción. El mercado de construcción residencial en Malasia tiene, por tanto, oportunidades en comunidades integradas, proyectos vinculados al transporte y vivienda asequible, mientras que los promotores deben abordar el inventario no vendido de edificios de gran altura y la asequibilidad para los compradores.
Conclusiones Clave del Informe
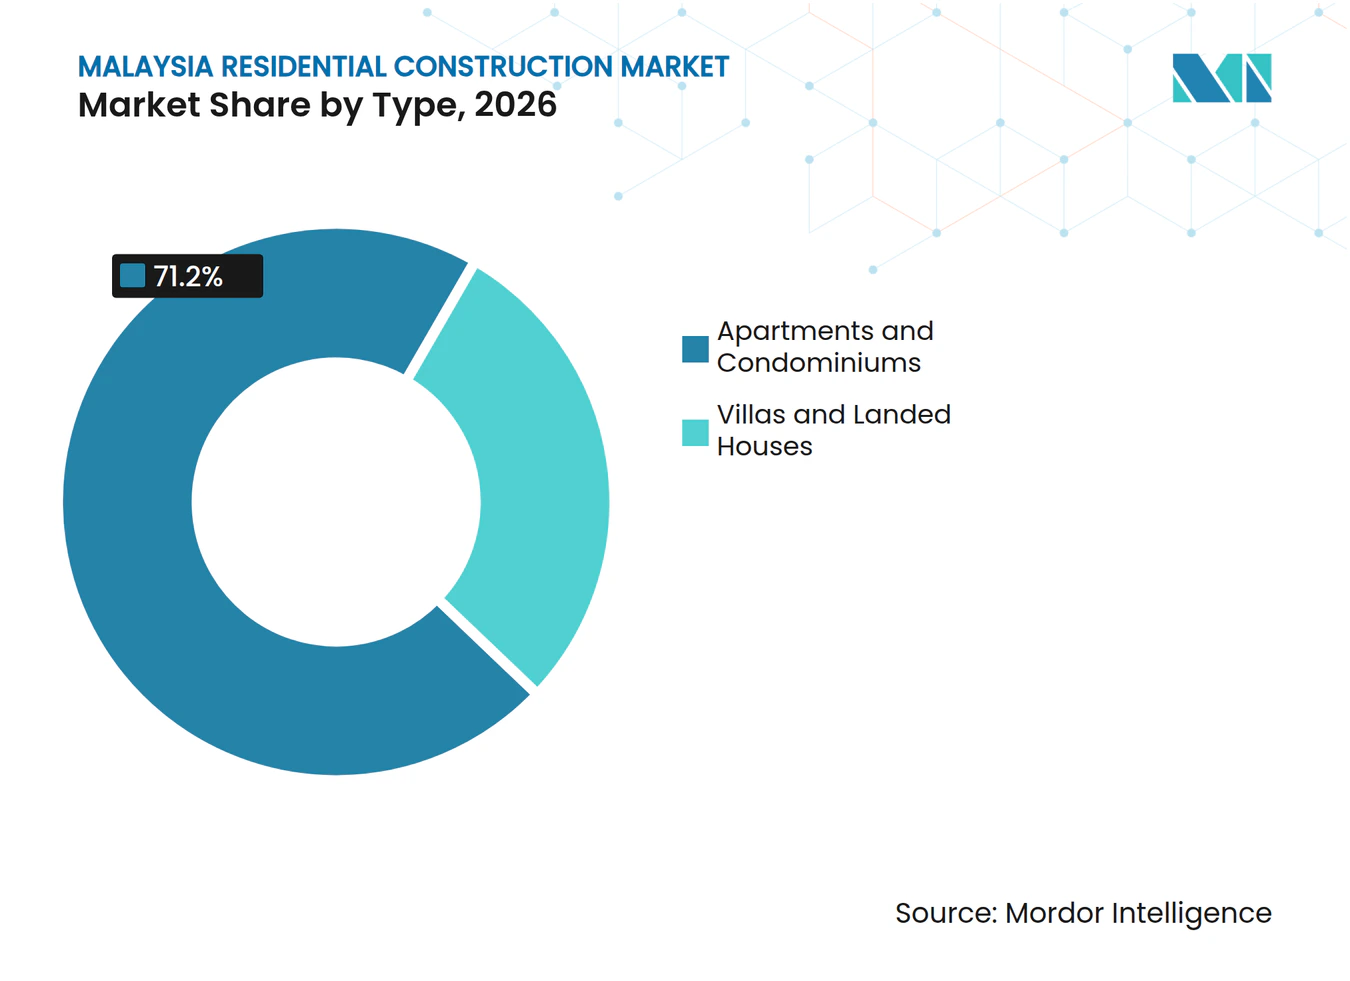
- Por tipo, los apartamentos y condominios representaron el 71,2% de la participación del mercado de construcción residencial en Malasia en 2026, mientras que se prevé que las villas y casas en terreno propio crezcan a una CAGR del 7,98% hasta 2032.
- Por tipo de construcción, dentro del mercado de construcción residencial en Malasia, la nueva construcción representó el 76,4% del tamaño del mercado de construcción residencial en Malasia en 2026, mientras que se prevé que la renovación se expanda a una CAGR del 7,91% hasta 2032.
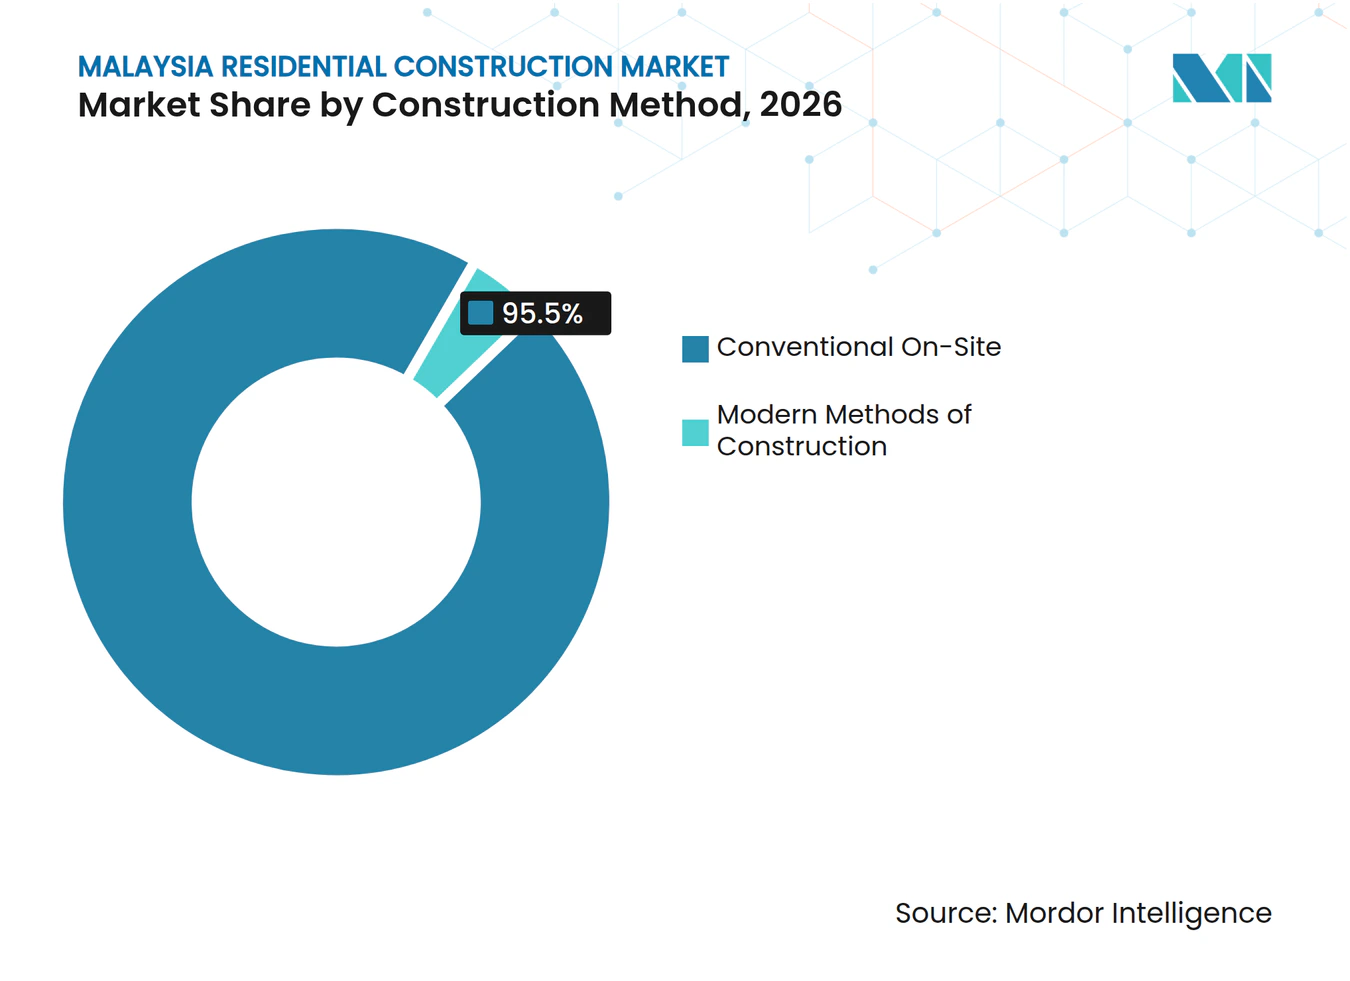
- Por método de construcción, la construcción convencional en obra representó el 95,5% de la participación del mercado de construcción residencial en Malasia en 2026, mientras que dentro del mercado de construcción residencial en Malasia, se prevé que los métodos modernos de construcción crezcan a una CAGR del 8,22% hasta 2032.
- Por fuente de inversión, dentro del mercado de construcción residencial en Malasia, la inversión privada representó el 61,8% del tamaño del mercado de construcción residencial en Malasia en 2026, mientras que se prevé que la inversión pública crezca a una CAGR del 8,12% hasta 2032.
- Por ciudad clave, Kuala Lumpur representó el 47,4% de la participación en construcción residencial en 2026, mientras que se prevé que Johor Bahru crezca a una CAGR del 8,39% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Iniciativas gubernamentales de vivienda asequible | +1.8% | Nacional, con entrega concentrada en Selangor, Kuala Lumpur, Johor, Penang y Sarawak | Corto plazo (≤ 2 años) |
| Clústeres de inversión industrial y tecnológica | +1.0% | Núcleo de Johor Bahru, con expansión hacia el Valle de Klang y Penang | Mediano plazo (2-4 años) |
| Expansión de la red de MRT, LRT y autopistas | +0.9% | Valle de Klang, Johor Bahru y Penang | Mediano plazo (2-4 años) |
| Comunidades de urbanizaciones integradas | +0.7% | Gran Kuala Lumpur, Johor Bahru y norte de Selangor | Largo plazo (≥ 4 años) |
| Iniciativas de regeneración urbana | +0.6% | Kuala Lumpur, con cobertura nacional en sitios identificados | Mediano plazo (2-4 años) |
| Adopción del Sistema de Construcción Industrializada | +0.4% | Nacional, con avances tempranos en Selangor, Kuala Lumpur y Johor | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Iniciativas Gubernamentales de Vivienda Asequible Impulsan la Nueva Construcción
El 13.º Plan de Malasia se compromete a construir 1 millón de viviendas asequibles entre 2026 y 2035, lo que otorga al mercado de construcción residencial en Malasia un canal de entrega pública definido[1]. El anterior 12.º Plan de Malasia tenía 493.874 viviendas completadas, en construcción o aprobadas a junio de 2025, lo que representó el 98,8% de su objetivo de 500.000 viviendas[2]. El Plan de Garantía de Crédito para la Vivienda había aprobado financiamiento a julio de 2025, y el 67% de los beneficiarios adquirieron viviendas de menor precio. En el mercado de construcción residencial en Malasia, el financiamiento de proyectos puede respaldar la producción en áreas urbanas secundarias, incluido PRR Harmoni Bestari Jaya en Selangor. La Ley de Control y Licencias de Desarrollo de Vivienda de 1966 y el proyecto de Ley de Renovación Urbana proporcionan el marco de cumplimiento para la ejecución del programa y la elegibilidad de reurbanización.
Los Clústeres de Inversión Tecnológica e Industrial Amplifican la Demanda de Vivienda
Los proyectos de centros de datos aprobados en Johor sumaron 42 en el segundo trimestre de 2025, concentrando la inversión cerca de Johor Bahru. Estos proyectos representaron el 78,6% de la capacidad operativa de tecnología de la información de Malasia, según el material fuente. La inversión en inteligencia artificial en el primer semestre de 2025 añadió demanda en torno a las ubicaciones de empleo tecnológico[3]. Esta inversión puede incrementar la demanda del mercado de construcción residencial en Malasia de viviendas en Johor, Penang y el norte de Selangor a medida que los trabajadores se trasladan cerca de los clústeres de empleo. Los mismos proyectos también atraen a especialistas civiles, mecánicos y eléctricos, lo que puede reducir la disponibilidad de mano de obra en construcción para los proyectos residenciales cercanos.
La Expansión de la Red de Transporte Abre Nuevos Corredores Residenciales
Se espera que la alineación de la Línea 3 del Tren Ligero Rápido se complete en 2026, y 12 proyectos residenciales ya han sido posicionados en las zonas de influencia de las estaciones, incluidos 10 desarrollos de gran altura. Esto respalda un mayor desarrollo orientado al transporte en el mercado de construcción residencial en Malasia, es decir, viviendas planificadas en torno al acceso ferroviario y los servicios urbanos relacionados. El Enlace del Sistema de Tránsito Rápido entre Bukit Chagar en Johor Bahru y Woodlands North en Singapur está programado para completarse a finales de 2026, con operaciones planificadas desde enero de 2027. Sunway Property inició la construcción de su proyecto Bukit Chagar en marzo de 2025 tras un acuerdo con la Corporación de Tránsito Rápido Masivo de Malasia para el desarrollo integrado. El proyecto muestra cómo el acceso al transporte puede integrar vivienda, atención sanitaria, comercio minorista y hostelería en una única área de desarrollo.
La Preferencia por Urbanizaciones Integradas Remodela el Desarrollo Residencial de Planificación Maestra
Las urbanizaciones integradas combinan viviendas con espacios comerciales, escuelas, servicios públicos y zonas verdes. Kota Madani en Putrajaya abarca 102 acres y está planificada para incluir 10.000 viviendas de alta densidad para más de 30.000 residentes. El proyecto incluye infraestructura digital y características de movilidad sostenible. Este modelo también se refleja en comunidades privadas de planificación maestra que combinan viviendas en terreno propio, apartamentos y usos comerciales. Dichos proyectos pueden ayudar a los promotores en el mercado de construcción residencial en Malasia a escalonar la oferta, proporcionar servicios con mayor anticipación y atender tanto a propietarios ocupantes como a inversores en varios tipos de productos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Asequibilidad limitada para compradores de vivienda | -1.3% | Nacional, más aguda en Kuala Lumpur, Selangor y Penang | Corto plazo (≤ 2 años) |
| Aumento de los costos de materiales de construcción y mano de obra | -1.1% | Nacional, con mayor presión concentrada en Sabah y Malasia Oriental | Mediano plazo (2-4 años) |
| Elevado inventario de viviendas no vendidas | -0.7% | Kuala Lumpur y Johor | Corto plazo (≤ 2 años) |
| Procedimientos complejos de conversión de suelo y aprobación | -0.5% | Nacional, más agudo en los centros urbanos de la península | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Limitaciones de Asequibilidad para Compradores de Vivienda Restringen la Conversión de la Demanda
La asequibilidad sigue siendo una restricción porque los compradores previstos de viviendas de menor precio pueden enfrentar las mayores barreras de financiamiento. Una encuesta de la Asociación de Promotores Inmobiliarios y de Vivienda de Malasia encontró que el 71% de los promotores enfrentaron dificultades de financiamiento en el primer semestre de 2025. La encuesta citó tasas de rechazo de préstamos del 16% al 30% en la banda de precios dirigida a compradores de primera vivienda del segmento M40. La tasa de aprobación de préstamos hipotecarios de enero a agosto de 2025 fue del 41%. Una conversión más fiable de la demanda de vivienda en ventas dependerá de los ingresos, las condiciones de préstamo y la capacidad de servicio de la deuda, así como del precio de la nueva oferta.
El Aumento de los Costos de Insumos Comprime los Márgenes de los Promotores y Frena los Lanzamientos
Los aumentos en los costos de construcción pueden retrasar proyectos o reducir los rendimientos en viviendas sensibles al precio. A principios de 2025, los aumentos de precios reportados alcanzaron el 15% para el cemento, el 20% para el acero, el 12% para los ladrillos y el 10% para la madera. El Departamento de Estadísticas de Malasia reportó aumentos anuales en el precio del cemento del 2,0% al 6,1% en las regiones peninsulares en diciembre de 2025. Los cambios en las tarifas eléctricas a partir de julio de 2025 añadieron presión de costos sobre las fábricas de prefabricados y los productores de materiales. La disponibilidad de mano de obra también es importante porque los proyectos de centros de datos y residenciales compiten por oficios especializados en las mismas ubicaciones. El mercado de construcción residencial en Malasia puede, por tanto, ver a los promotores escalonar los lanzamientos con mayor cuidado donde los compradores son muy sensibles al precio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Apartamentos y Condominios Lideran Mientras las Villas y Casas en Terreno Propio Crecen Más RápidoLos apartamentos y condominios representaron el 71,2% de la participación en construcción residencial en 2026, lo que refleja la densificación urbana de larga data y los altos valores del suelo en Kuala Lumpur, George Town y el Valle de Klang. El segmento sigue siendo importante porque los formatos de gran altura hacen un uso intensivo de los escasos terrenos urbanos. El proyecto de Ley de Renovación Urbana identifica 534 posibles sitios de reurbanización en todo el país. Kuala Lumpur representa 139 de estos sitios en 1.372 acres, lo que puede respaldar la vivienda de reemplazo vertical. Los promotores pueden utilizar la reurbanización para añadir viviendas modernas donde ya existen servicios públicos, lugares de trabajo y transporte público.
Se prevé que las villas y casas en terreno propio se expandan a una CAGR del 7,98% hasta 2032, más rápido que el otro segmento de tipo. Estas viviendas están respaldadas por el crecimiento de urbanizaciones en el exterior del Valle de Klang, Johor Bahru y corredores secundarios. Los promotores pueden ofrecer viviendas adosadas y pareadas donde los terrenos más grandes permiten una planificación de menor densidad y equipamientos comunitarios de apoyo. Las viviendas en terreno propio en régimen de propiedad plena en comunidades integradas pueden atraer a propietarios ocupantes que valoran el espacio, la tenencia, las escuelas, los centros comerciales y los parques cercanos. En el mercado de construcción residencial en Malasia, esta combinación de productos ayuda a los promotores a reducir la dependencia de la demanda de edificios de gran altura premium en zonas urbanas, que enfrenta un exceso de oferta más visible en determinadas ubicaciones.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Construcción:
La Nueva Construcción Lidera Mientras la Renovación Gana RitmoDentro del mercado de construcción residencial en Malasia, la Nueva Construcción representó el 76,4% del tamaño del mercado de construcción residencial en Malasia en 2026. Los programas de vivienda asequible, la expansión de urbanizaciones y los proyectos vinculados a clústeres de empleo respaldan esta gran participación. El 13.º Plan de Malasia proporciona una base de política pública para la continuación de la nueva oferta a través de su compromiso de 1 millón de viviendas. Los principales proyectos también avanzan en Putrajaya y Johor Bahru, lo que muestra la continua inversión de los promotores en áreas urbanas planificadas.
Se prevé que la Renovación crezca a una CAGR del 7,91% hasta 2032. La oportunidad sigue el perfil de envejecimiento de la vivienda en áreas consolidadas y el interés en viviendas más eficientes. El proyecto de marco de renovación urbana distingue la revitalización, la regeneración y la reurbanización completa. Estas vías pueden llevar las propiedades más antiguas desde trabajos de reparación hasta mejoras medioambientales o construcción de reemplazo. La renovación utiliza intensivamente oficios de acabado especializados, por lo que puede competir con los proyectos de nueva construcción por la misma mano de obra. Los contratistas deberán alinear habilidades, adquisición de materiales y plazos de proyectos en estas dos formas de trabajo.
Por Método de Construcción:
La Construcción Convencional en Obra Lidera Mientras los Métodos Modernos de Construcción Ganan TerrenoLa construcción convencional en obra representó el 95,5% de la producción de construcción residencial en 2026. La base instalada de contratistas locales, procesos de obra y cadenas de suministro ayuda a explicar la escala del segmento. Los métodos convencionales siguen siendo adecuados para condiciones de terreno variadas y proyectos donde los diseños cambian durante la ejecución. También sirven a gran parte del canal de vivienda privada, incluidos proyectos más pequeños con diferentes tamaños de parcela y distribuciones. La presión de costos y las limitaciones de mano de obra están animando a los constructores a evaluar métodos que reduzcan el trabajo en obra y mejoren la consistencia de los plazos.
Dentro del mercado de construcción residencial en Malasia, se prevé que los métodos modernos de construcción se expandan a una CAGR del 8,22% hasta 2032. El 13.º Plan de Malasia dirige los programas de vivienda pública a utilizar el Sistema de Construcción Industrializada y el Modelado de Información de Construcción, un método digital para planificar y gestionar la información de edificios. Los contratos públicos también tienen un objetivo de contenido del 70% del Sistema de Construcción Industrializada. Una investigación de la Universiti Teknologi MARA encontró que el sistema puede acortar el tiempo de construcción en un 30%, reducir los costos del ciclo de vida en un 40% y reducir el desperdicio de materiales en un 25%. Los módulos volumétricos, los módulos de baño prefabricados y la fabricación digital pueden ofrecer a los promotores una forma más predecible de gestionar los plazos y las necesidades de mano de obra.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
La Inversión Privada Lidera Mientras la Inversión Pública se AceleraDentro del mercado de construcción residencial en Malasia, la inversión privada representó el 61,8% de la producción de construcción residencial en 2026. Los promotores cotizados continúan planificando proyectos en el Valle de Klang, Johor Bahru y Penang. Mah Sing Group Berhad está planificando lanzamientos residenciales durante 2026 en estas ubicaciones. El capital privado es fundamental para la adquisición de suelo, la construcción de urbanizaciones por fases y la entrega de viviendas a precio de mercado. También permite a los promotores ajustar la combinación de productos, las fechas de lanzamiento y la planificación de la construcción a medida que cambia la demanda local.
Se prevé que la inversión pública crezca a una CAGR del 8,12% hasta 2032. En 2025, 5.450 viviendas Rumah Mesra Rakyat estaban en construcción. Un fondo de preinversión para Bandar PR1MA Teluk Intan muestra el papel público en la preparación de planes de vivienda asequible antes de la construcción. El ministerio ha alentado a los promotores privados a asignar suelo a proyectos de vivienda popular bajo un concepto integrado. Estos acuerdos pueden acercar la actividad pública y privada en ubicaciones donde la asequibilidad es el requisito central.
Análisis Geográfico
Kuala Lumpur representó el 47,4% de la participación en construcción residencial en 2026. La ciudad sigue siendo el centro administrativo y financiero del país, y su canal de reurbanización respalda la actividad residencial continua. El Plan Estructural de Kuala Lumpur 2040 identifica 139 sitios de renovación urbana en 1.372 acres. Esta oferta es principalmente de suelo ya urbanizado, por lo que la entrega requiere coordinación con residentes, propietarios de suelo, aprobaciones y el tejido urbano existente.
Se prevé que Johor Bahru crezca a una CAGR del 8,39% hasta 2032, la tasa más rápida entre las ciudades clave. El marco de la Zona Económica Especial Johor-Singapur fue firmado en enero de 2025, y el Enlace del Sistema de Tránsito Rápido está programado para operar desde enero de 2027. Los proyectos de centros de datos añaden una base de empleo e inversión, y el desarrollo de Bukit Chagar muestra cómo las empresas están respondiendo a la nueva ubicación de tránsito transfronterizo. La gestión de la oferta sigue siendo importante porque Johor tenía un exceso de 9.018 unidades de apartamentos de servicio a partir del tercer trimestre de 2025.
Penang enfrenta una escasa disponibilidad de suelo en la isla, lo que concentra la nueva oferta en condominios de mayor valor, mientras que Seberang Perai tiene espacio para proyectos de urbanización asequibles y de precio medio. El proyecto planificado del Tren Ligero Rápido de Penang puede configurar las futuras ubicaciones de desarrollo en la isla y en el continente. Otras ubicaciones de Malasia también están ganando actividad vinculada al ferrocarril, incluido Pangsapuri Pahangku cerca de la estación del Enlace Ferroviario de la Costa Este en Bentong. Estos proyectos vinculados al transporte pueden ampliar la base geográfica del mercado de construcción residencial en Malasia más allá del Valle de Klang.
Panorama Competitivo
Concentración del Mercado
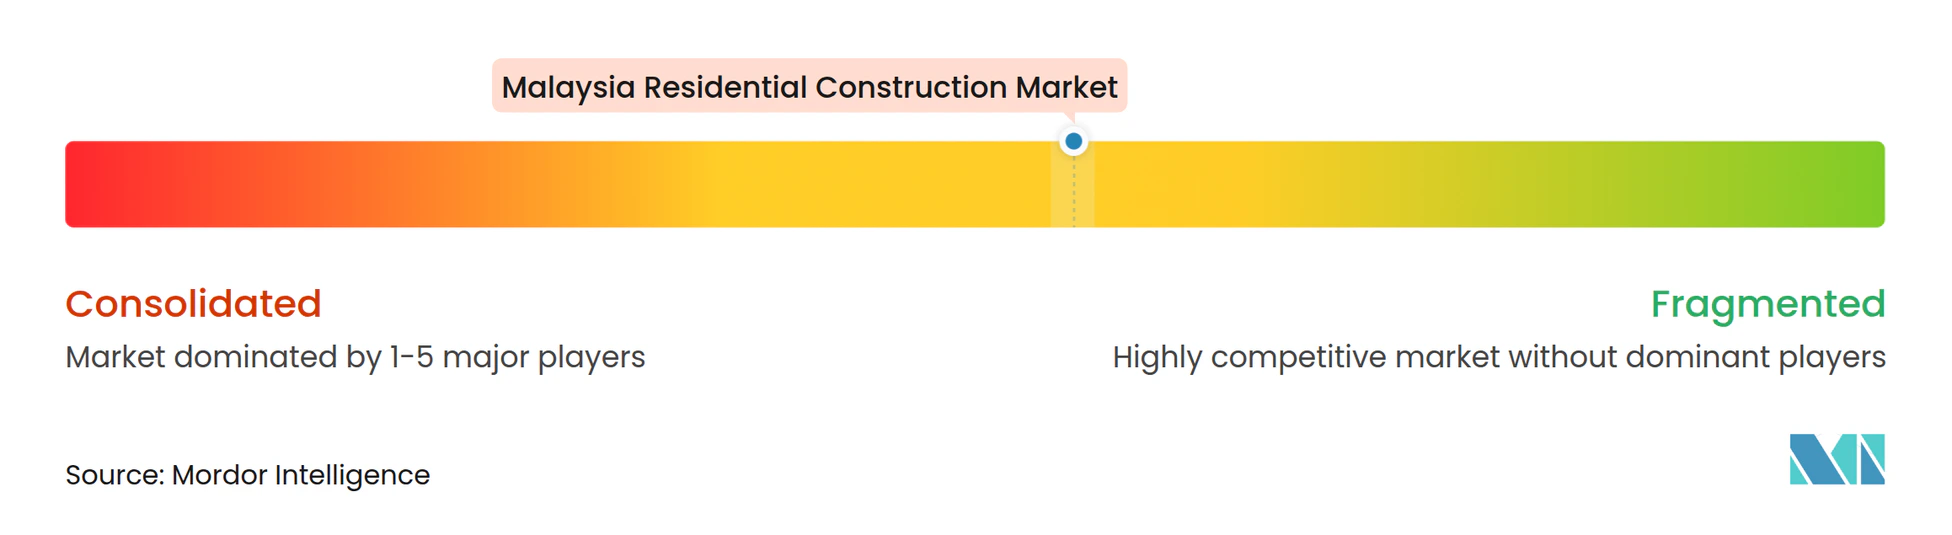
El mercado de construcción residencial en Malasia está moderadamente concentrado en torno a grandes promotores de urbanizaciones integradas y agencias de vivienda del sector público. S P Setia Berhad, Sime Darby Property Berhad, Gamuda Land y Sunway Property cuentan con las reservas de suelo y la capacidad financiera necesarias para proyectos de urbanización de larga duración. Matrix Concepts Holdings Berhad y Lagenda Properties Berhad tienen un enfoque más fuerte en vivienda asequible en terreno propio en ciudades secundarias. La cobertura de empresas del informe también incluye a IOI Properties Group Berhad, Eco World Development Group Berhad, UEM Sunrise Berhad, Mah Sing Group Berhad, Tropicana Corporation Berhad, IJM Land Berhad, LBS Bina Group Berhad, Glomac Berhad, OSK Property, WCT Land, MRCB Land, Symphony Life Berhad, PR1MA Corporation Malaysia, Scientex Berhad, SkyWorld Development Berhad, Crest Builder Holdings Berhad, KSL Holdings Berhad y Eastern & Oriental Berhad.
Los movimientos estratégicos apuntan a un enfoque en asociaciones, expansión de reservas de suelo y proyectos en torno a infraestructura importante. En octubre de 2025, la filial Setia EcoHill de S P Setia constituyó una empresa conjunta con Mitsui Fudosan para un proyecto de 113 acres en terreno propio en Semenyih con 683 viviendas. En septiembre de 2025, Sunway Group completó la adquisición del negocio residencial malasio y singapurense de MCL Land a Hongkong Land, añadiendo suelo en Wangsa Maju y Seremban. Sunway Property también avanzó con el desarrollo de Bukit Chagar junto a la estación ferroviaria transfronteriza, que combina viviendas con atención sanitaria, comercio minorista y hostelería.
La competencia también está determinada por la eficiencia en la construcción y la capacidad de atender diferentes presupuestos familiares. Los requisitos del Sistema de Construcción Industrializada pueden afectar el acceso a trabajos vinculados al gobierno y pueden ayudar a los constructores a gestionar la presión de mano de obra y materiales. El 13.º Plan de Malasia formaliza un enfoque de Alquiler con Opción a Compra y examina estructuras de consorcios de vivienda, lo que podría alentar a los promotores a generar ingresos por alquileres junto con las ventas de unidades. En el mercado de construcción residencial en Malasia, los promotores que puedan combinar precios asequibles, acceso al transporte y entrega eficiente pueden estar mejor posicionados para convertir la demanda en ventas. El campo competitivo sigue siendo amplio entre los grandes grupos de urbanizaciones, los promotores de vivienda de tamaño mediano y las agencias de entrega relacionadas con el gobierno.
Líderes de la Industria de Construcción Residencial en Malasia
-
S P Setia Berhad
-
Sime Darby Property Berhad
-
IOI Properties Group Berhad
-
Sunway Property
-
Eco World Development Group Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Residencial en Malasia Empresas cubiertas en este informe
- S P Setia Berhad
- Sime Darby Property Berhad
- IOI Properties Group Berhad
- Sunway Property
- Eco World Development Group Berhad
- UEM Sunrise Berhad
- Mah Sing Group Berhad
- Gamuda Land
- Tropicana Corporation Berhad
- IJM Land Berhad
- Matrix Concepts Holdings Berhad
- LBS Bina Group Berhad
- Glomac Berhad
- OSK Property
- WCT Land
- MRCB Land
- Symphony Life Berhad
- PR1MA Corporation Malaysia
- Scientex Berhad (Property Division)
- Lagenda Properties Berhad
- SkyWorld Development Berhad
- Crest Builder Holdings Berhad
- KSL Holdings Berhad
- Eastern & Oriental Berhad
Desarrollos recientes de la industria en Mercado de Construcción Residencial en Malasia
- Octubre de 2026: La filial de propiedad total de GDB, Grand Dynamic Builders, obtuvo un contrato por aproximadamente 239 millones de USD de Perdana ParkCity para ParkCity Residences en Desa ParkCity, Kuala Lumpur. El desarrollo comprende dos torres residenciales con 433 apartamentos, un podio de siete pisos y un aparcamiento subterráneo de dos plantas.
- Septiembre de 2026: MGB Berhad anunció Starlight Residences, un nuevo desarrollo residencial en Cameron Highlands, como parte de sus actividades de promoción inmobiliaria. La empresa opera en promoción inmobiliaria y construcción, incluidas soluciones de sistema de construcción industrializada.
- Julio de 2026: Lim Seong Hai Capital Berhad suscribió un acuerdo condicional de venta y desarrollo con Railway Assets Corporation para 17,4 acres en Subang Jaya. El desarrollo planificado puede incluir hasta 6 torres residenciales con espacio comercial y minorista integrado. Se prevé que la construcción comience en el segundo semestre de 2027, con finalización esperada en el segundo semestre de 2032.
Alcance del Informe del Mercado de Construcción Residencial en Malasia
Resumen de la segmentación
| Apartamentos y Condominios |
| Villas y Casas en Terreno Propio |
| Nueva Construcción |
| Renovación |
| Construcción Convencional en Obra |
| Métodos Modernos de Construcción |
| Pública |
| Privada |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Resto de Malasia |
| Por Tipo | Apartamentos y Condominios |
| Villas y Casas en Terreno Propio | |
| Por Tipo de Construcción | Nueva Construcción |
| Renovación | |
| Por Método de Construcción | Construcción Convencional en Obra |
| Métodos Modernos de Construcción | |
| Por Fuente de Inversión | Pública |
| Privada | |
| Por Ciudades Clave | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Resto de Malasia |
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para la construcción residencial en Malasia hasta 2032?
Se proyecta que el sector crecerá de 19,62 mil millones de USD en 2027 a 27,97 mil millones de USD para 2032, a una CAGR del 7,35%. La entrega federal de vivienda asequible, la inversión tecnológica y los corredores de transporte brindan respaldo a estas perspectivas.
¿Qué tipo de propiedad residencial tiene la mayor participación en Malasia?
Los apartamentos y condominios lideran con una participación del 71,2% en 2026, respaldados por el denso desarrollo urbano y los altos valores del suelo. Los sitios de reurbanización en Kuala Lumpur pueden continuar respaldando la oferta de edificios de gran altura.
¿Qué tipo de vivienda está creciendo más rápido en Malasia?
Se proyecta que las villas y casas en terreno propio crezcan a una CAGR del 7,98% hasta 2032, respaldadas por urbanizaciones de planificación maestra. Este formato ofrece a los propietarios ocupantes acceso a mayor espacio en corredores urbanos exteriores y ciudades secundarias.
¿Por qué es importante Johor Bahru para la construcción de viviendas?
Johor Bahru tiene la tasa de crecimiento urbano proyectada más alta del 8,39% hasta 2032, respaldada por la zona económica especial, el Enlace del Sistema de Tránsito Rápido y la inversión en centros de datos. Los promotores están combinando proyectos residenciales con acceso a transporte, comercio minorista y empleo.
¿Cómo está afectando el Sistema de Construcción Industrializada a la entrega de viviendas en Malasia?
Dentro del mercado de construcción residencial en Malasia, se prevé que los métodos modernos de construcción crezcan a una CAGR del 8,22% a medida que los programas públicos fomentan el Sistema de Construcción Industrializada y el Modelado de Información de Construcción. El método puede reducir el trabajo en obra y proporcionar mayor certeza en los plazos de los proyectos.
¿Cuáles son los principales riesgos para los promotores en Malasia?
Los riesgos clave incluyen limitaciones de asequibilidad, rechazos de financiamiento, mayores costos de materiales y mano de obra, exceso de existencias de edificios de gran altura no vendidos y aprobaciones complejas. Estos factores pueden afectar los precios, el momento de los lanzamientos, la conversión de ventas, la viabilidad de los proyectos y los márgenes de construcción a nivel nacional.