
Taille et part du marché de la construction résidentielle en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
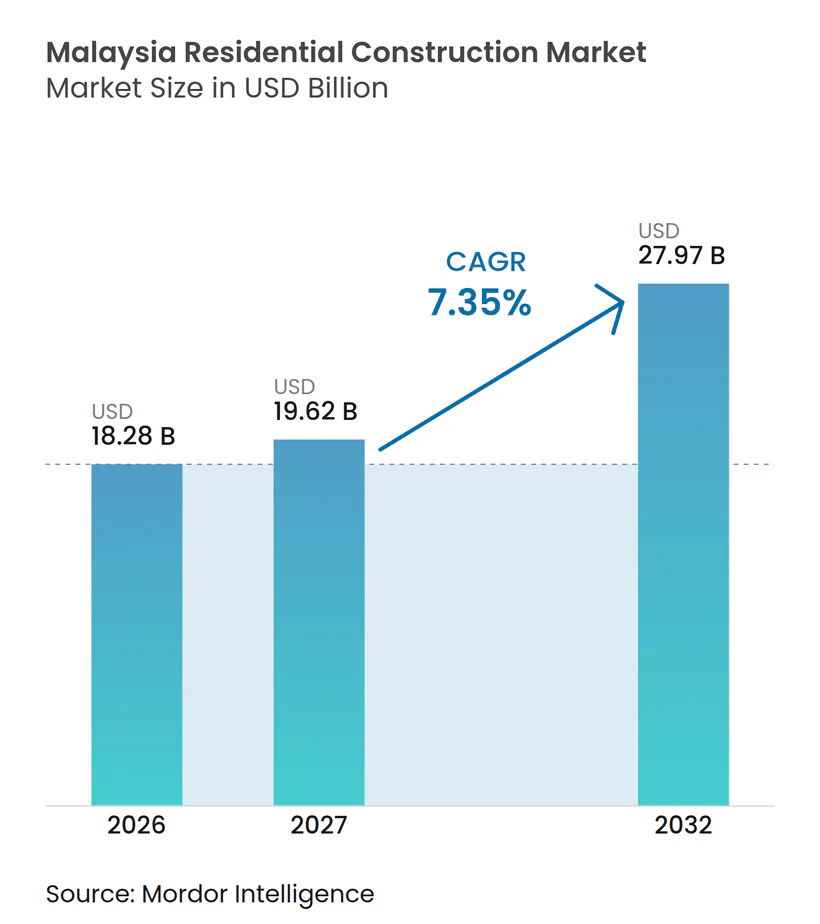
| Taille du marché de l'année de base (2026) | 18.28 Milliards de dollars |
| Taille du Marché (2027) | 19.62 Milliards de dollars |
| Taille du Marché (2032) | 27.97 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction résidentielle en Malaisie par Mordor Intelligence
La taille du marché de la construction résidentielle en Malaisie devrait augmenter de 18,28 milliards USD en 2026 à 19,62 milliards USD en 2027 et atteindre 27,97 milliards USD d'ici 2032, avec un CAGR de 7,35 % sur la période 2027-2032.
La livraison de logements fédéraux dans le cadre du 13e Plan Malaisie soutient une large base de construction de logements abordables, tandis que les programmes de financement public peuvent contribuer à transformer la demande en achats. L'investissement industriel, notamment l'activité des centres de données, attire l'emploi et la demande de logements vers Johor et la vallée de Klang. Les investissements dans les transports en commun et le renouvellement urbain élargissent les emplacements disponibles pour le développement, bien que la livraison dépende des autorisations, du financement et de la capacité de construction. Le marché de la construction résidentielle en Malaisie présente donc des opportunités dans les townships intégrés, les projets liés aux transports en commun et le logement abordable, tandis que les promoteurs doivent faire face aux stocks invendus de logements en hauteur et à la capacité financière des acheteurs.
Points clés du rapport
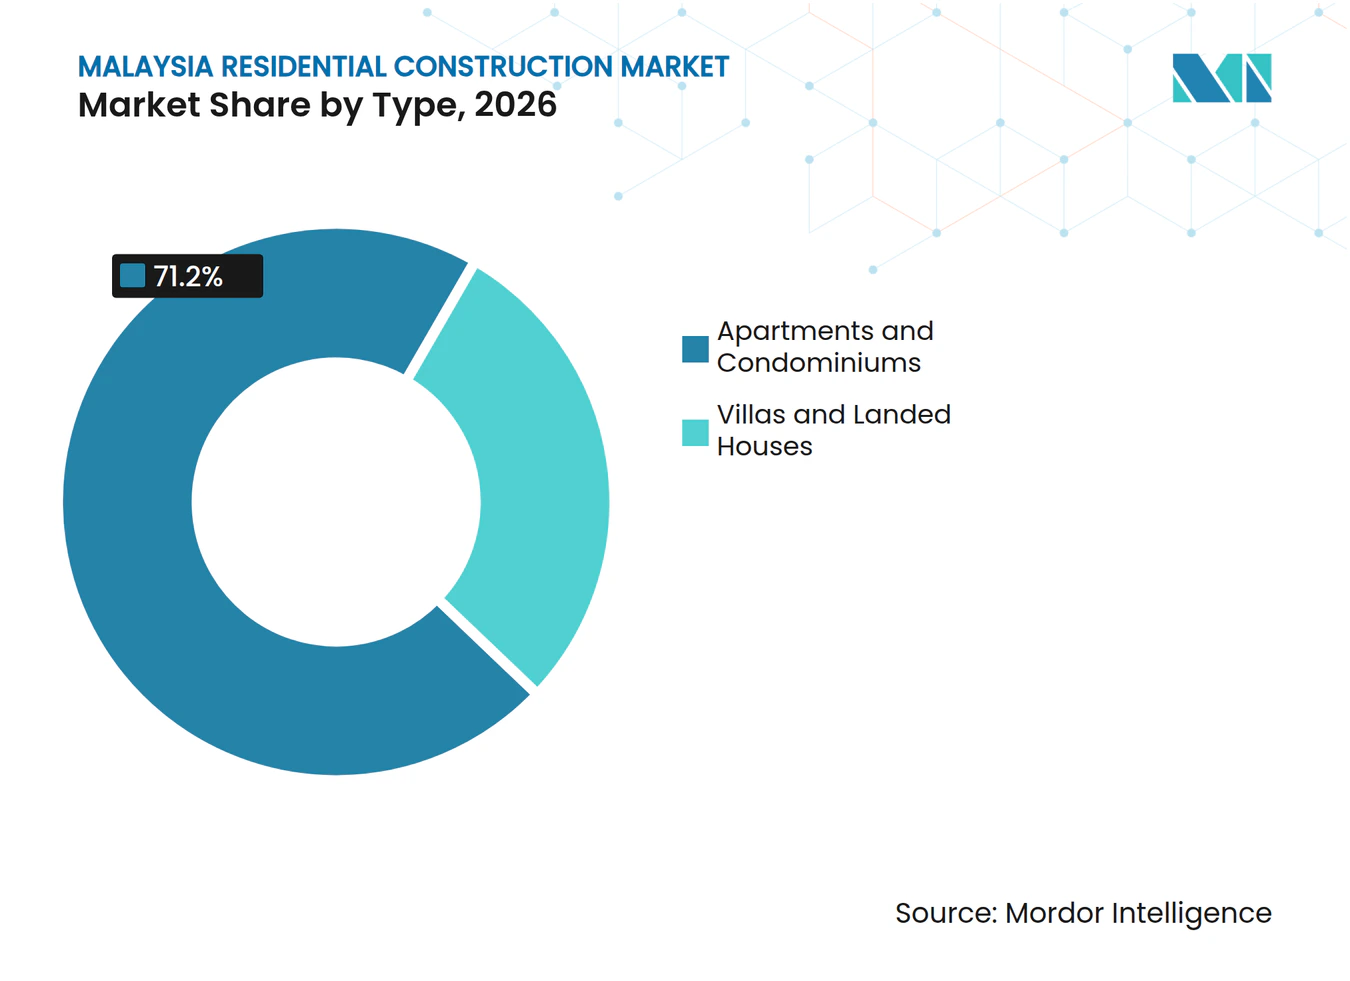
- Par type, les appartements et condominiums détenaient 71,2 % de la part du marché de la construction résidentielle en Malaisie en 2026, tandis que les villas et maisons individuelles devraient croître à un CAGR de 7,98 % jusqu'en 2032.
- Par type de construction, au sein du marché de la construction résidentielle en Malaisie, la nouvelle construction représentait 76,4 % de la taille du marché de la construction résidentielle en Malaisie en 2026, tandis que la rénovation devrait progresser à un CAGR de 7,91 % jusqu'en 2032.
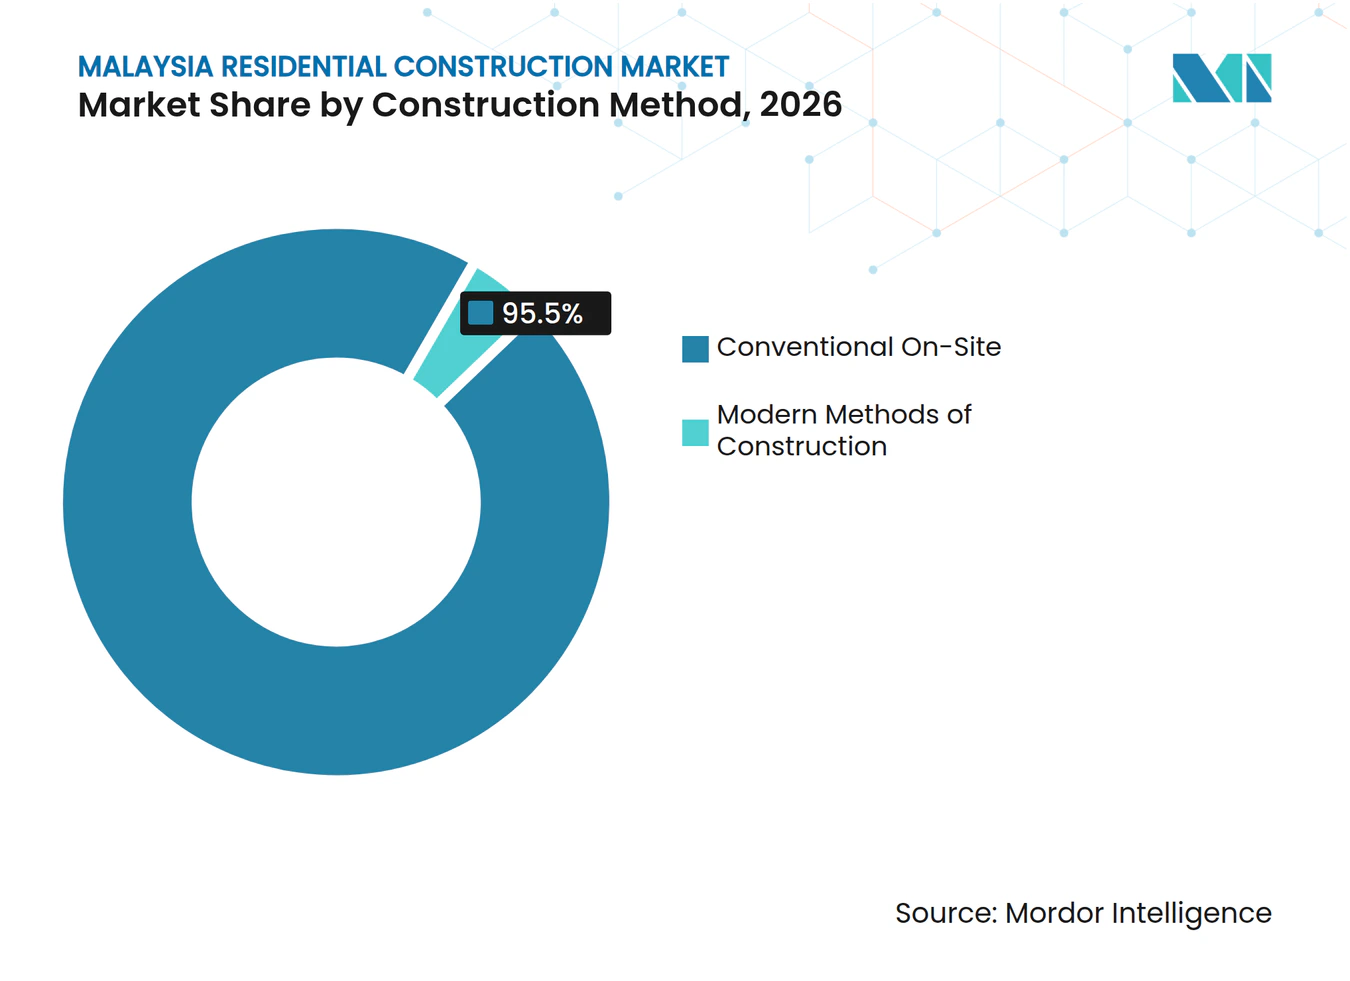
- Par méthode de construction, la construction traditionnelle sur site détenait 95,5 % de la part du marché de la construction résidentielle en Malaisie en 2026, tandis qu'au sein du marché de la construction résidentielle en Malaisie, les méthodes modernes de construction devraient croître à un CAGR de 8,22 % jusqu'en 2032.
- Par source d'investissement, au sein du marché de la construction résidentielle en Malaisie, l'investissement privé représentait 61,8 % de la taille du marché de la construction résidentielle en Malaisie en 2026, tandis que l'investissement public devrait croître à un CAGR de 8,12 % jusqu'en 2032.
- Par ville clé, Kuala Lumpur détenait 47,4 % de la part de la construction résidentielle en 2026, tandis que Johor Bahru devrait croître à un CAGR de 8,39 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Initiatives gouvernementales en faveur du logement abordable | +1.8% | National, avec une livraison concentrée à Selangor, Kuala Lumpur, Johor, Penang et Sarawak | Court terme (≤ 2 ans) |
| Pôles d'investissement industriel et technologique | +1.0% | Cœur de Johor Bahru, avec des retombées vers la vallée de Klang et Penang | Moyen terme (2-4 ans) |
| Expansion du réseau MRT, LRT et autoroutier | +0.9% | Vallée de Klang, Johor Bahru et Penang | Moyen terme (2-4 ans) |
| Communautés de townships intégrés | +0.7% | Grand Kuala Lumpur, Johor Bahru et nord de Selangor | Long terme (≥ 4 ans) |
| Initiatives de régénération urbaine | +0.6% | Kuala Lumpur, avec une couverture nationale sur les sites identifiés | Moyen terme (2-4 ans) |
| Adoption du Système de construction industrialisé | +0.4% | National, avec des gains précoces à Selangor, Kuala Lumpur et Johor | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les initiatives gouvernementales en faveur du logement abordable stimulent la nouvelle construction
Le 13e Plan Malaisie s'engage à livrer 1 million de logements abordables entre 2026 et 2035, offrant au marché de la construction résidentielle en Malaisie un pipeline de livraison publique défini[1]. Le précédent 12e Plan Malaisie avait enregistré 493 874 logements achevés, en construction ou approuvés en juin 2025, ce qui représentait 98,8 % de son objectif de 500 000 logements[2]. Le Régime de garantie de crédit au logement avait approuvé des financements en juillet 2025, et 67 % des bénéficiaires avaient acheté des logements à prix plus bas. Dans le marché de la construction résidentielle en Malaisie, le financement de projets peut soutenir la production dans les zones urbaines secondaires, notamment PRR Harmoni Bestari Jaya à Selangor. La Loi de 1966 sur le contrôle et l'octroi de licences pour le développement immobilier et le projet de loi sur le renouvellement urbain constituent le cadre de conformité pour la mise en œuvre des programmes et l'éligibilité au réaménagement.
Les pôles d'investissement technologique et industriel amplifient la demande de logements
Le nombre de projets de centres de données approuvés à Johor s'élevait à 42 au deuxième trimestre 2025, concentrant les investissements près de Johor Bahru. Ces projets représentaient 78,6 % de la capacité opérationnelle en technologies de l'information de la Malaisie, selon les sources. Les investissements dans l'intelligence artificielle au premier semestre 2025 ont renforcé la demande autour des pôles d'emploi technologique[3]. Ces investissements peuvent accroître la demande du marché de la construction résidentielle en Malaisie pour des logements à Johor, Penang et dans le nord de Selangor, à mesure que les travailleurs se rapprochent des pôles d'emploi. Ces mêmes projets attirent également des spécialistes en génie civil, mécanique et électrique, ce qui peut réduire la disponibilité de la main-d'œuvre dans la construction pour les projets résidentiels à proximité.
L'expansion du réseau de transports en commun ouvre de nouveaux corridors résidentiels
L'alignement de la ligne 3 du Réseau de transport léger sur rail devrait être achevé en 2026, et 12 projets résidentiels ont déjà été positionnés dans les zones de desserte des stations, dont 10 développements en hauteur. Cela soutient davantage le développement axé sur les transports en commun dans le marché de la construction résidentielle en Malaisie, c'est-à-dire des logements planifiés autour de l'accès ferroviaire et des services urbains associés. La liaison du Système de transport rapide entre Bukit Chagar à Johor Bahru et Woodlands North à Singapour est prévue pour fin 2026, avec une exploitation planifiée à partir de janvier 2027. Sunway Property a commencé la construction de son projet Bukit Chagar en mars 2025 après un accord avec la Société de transport rapide de masse de Malaisie pour le développement intégré. Le projet illustre comment l'accès aux transports en commun peut regrouper logements, soins de santé, commerce de détail et hôtellerie au sein d'un même périmètre de développement.
La préférence pour les townships intégrés redéfinit le développement résidentiel à plan directeur
Les townships intégrés combinent des logements avec des espaces commerciaux, des écoles, des équipements publics et des espaces verts. Kota Madani à Putrajaya couvre 102 acres et est prévu pour accueillir 10 000 logements à haute densité pour plus de 30 000 résidents. Le projet comprend des infrastructures numériques et des équipements de mobilité verte. Ce modèle se retrouve également dans des communautés privées à plan directeur qui mélangent maisons individuelles, appartements et usages commerciaux. De tels projets peuvent aider les promoteurs du marché de la construction résidentielle en Malaisie à échelonner l'offre, à fournir des équipements plus tôt et à servir à la fois les propriétaires occupants et les investisseurs sur plusieurs types de produits.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Capacité financière limitée des acheteurs | -1.3% | National, le plus aigu à Kuala Lumpur, Selangor et Penang | Court terme (≤ 2 ans) |
| Hausse des coûts des matériaux de construction et de la main-d'œuvre | -1.1% | National, avec une pression concentrée à Sabah et en Malaisie orientale | Moyen terme (2-4 ans) |
| Stocks élevés de logements invendus | -0.7% | Kuala Lumpur et Johor | Court terme (≤ 2 ans) |
| Procédures complexes de conversion foncière et d'approbation | -0.5% | National, le plus aigu dans les centres urbains de la péninsule | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les contraintes de capacité financière des acheteurs limitent la conversion de la demande
La capacité financière demeure un frein car les acheteurs ciblés pour les logements à prix plus bas peuvent faire face aux obstacles de financement les plus importants. Une enquête de l'Association des promoteurs immobiliers et de logements de Malaisie a révélé que 71 % des promoteurs ont rencontré des difficultés de financement au premier semestre 2025. L'enquête a cité des taux de rejet de prêts de 16 % à 30 % dans la tranche de prix ciblant les primo-accédants de la classe M40. Le taux d'approbation des prêts immobiliers pour la période de janvier à août 2025 était de 41 %. Une conversion plus fiable de la demande de logements en ventes dépendra des revenus, des conditions de crédit et de la capacité de remboursement de la dette, ainsi que du prix de la nouvelle offre.
La hausse des coûts des intrants comprime les marges des promoteurs et freine les lancements
Les augmentations des coûts de construction peuvent retarder les projets ou réduire les rendements sur les logements à prix sensibles. Début 2025, les hausses de prix signalées atteignaient 15 % pour le ciment, 20 % pour l'acier, 12 % pour les briques et 10 % pour le bois. Le Département des statistiques de Malaisie a signalé des hausses annuelles des prix du ciment de 2,0 % à 6,1 % dans les régions de la péninsule en décembre 2025. Les modifications des tarifs d'électricité à partir de juillet 2025 ont ajouté une pression sur les coûts des usines de préfabrication et des producteurs de matériaux. La disponibilité de la main-d'œuvre est également importante car les projets de centres de données et les projets résidentiels se disputent les mêmes corps de métier spécialisés dans les mêmes zones. Le marché de la construction résidentielle en Malaisie pourrait donc voir les promoteurs échelonner leurs lancements plus prudemment là où les acheteurs sont très sensibles aux prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les appartements et condominiums en tête, tandis que les villas et maisons individuelles croissent plus viteLes appartements et condominiums détenaient 71,2 % de la part de la construction résidentielle en 2026, reflétant la densification urbaine de longue date et les valeurs foncières élevées à Kuala Lumpur, George Town et la vallée de Klang. Le segment reste important car les formats en hauteur font un usage intensif des terrains urbains rares. Le projet de loi sur le renouvellement urbain identifie 534 sites de réaménagement potentiels à l'échelle nationale. Kuala Lumpur représente 139 de ces sites sur 1 372 acres, ce qui peut soutenir le remplacement vertical de logements. Les promoteurs peuvent utiliser le réaménagement pour ajouter des logements modernes là où les services publics, les lieux de travail et les transports en commun existent déjà.
Les villas et maisons individuelles devraient se développer à un CAGR de 7,98 % jusqu'en 2032, plus rapidement que l'autre segment de type. Ces logements sont soutenus par la croissance des townships dans la périphérie de la vallée de Klang, à Johor Bahru et dans les corridors secondaires. Les promoteurs peuvent proposer des maisons en rangée et semi-détachées là où des terrains plus grands permettent une planification à faible densité et des équipements communautaires. Les maisons individuelles en pleine propriété dans des communautés intégrées peuvent séduire les propriétaires occupants qui accordent de la valeur à l'espace, au régime de propriété, aux écoles, aux commerces et aux parcs à proximité. Dans le marché de la construction résidentielle en Malaisie, cette combinaison de produits aide les promoteurs à réduire leur dépendance à la demande de logements en hauteur haut de gamme en zone urbaine, qui fait face à un excédent plus visible dans certains emplacements.



Par type de construction :
la nouvelle construction en tête tandis que la rénovation prend de l'ampleurAu sein du marché de la construction résidentielle en Malaisie, la nouvelle construction représentait 76,4 % de la taille du marché de la construction résidentielle en Malaisie en 2026. Les programmes de logements abordables, l'expansion des townships et les projets liés aux pôles d'emploi soutiennent cette large part. Le 13e Plan Malaisie fournit une base de politique publique pour une offre nouvelle continue grâce à son engagement de 1 million de logements. Des projets majeurs avancent également à Putrajaya et Johor Bahru, ce qui témoigne de la poursuite des investissements des promoteurs dans les zones urbaines planifiées.
La rénovation devrait croître à un CAGR de 7,91 % jusqu'en 2032. L'opportunité découle du vieillissement du parc de logements dans les zones établies et de l'intérêt pour des logements plus efficaces. Le projet de cadre de renouvellement urbain distingue la revitalisation, la régénération et le réaménagement complet. Ces voies peuvent faire évoluer les propriétés anciennes des travaux de réparation vers des améliorations environnementales ou la construction de remplacement. La rénovation fait appel de manière intensive aux corps de métier de finition qualifiés, de sorte qu'elle peut entrer en concurrence avec les projets de construction neuve pour la même main-d'œuvre. Les entrepreneurs devront aligner les compétences, l'approvisionnement en matériaux et le calendrier des projets entre ces deux formes de travaux.
Par méthode de construction :
la construction traditionnelle sur site en tête tandis que les méthodes modernes de construction gagnent du terrainLa construction traditionnelle sur site représentait 95,5 % de la production de construction résidentielle en 2026. La base installée d'entrepreneurs locaux, les processus de chantier et les chaînes d'approvisionnement contribuent à expliquer l'ampleur du segment. Les méthodes traditionnelles restent adaptées à des conditions de site variées et à des projets dont les conceptions évoluent en cours de livraison. Elles servent également une grande partie du pipeline de logements privés, y compris les projets plus petits avec des tailles et des configurations de parcelles différentes. La pression sur les coûts et les contraintes de main-d'œuvre incitent les constructeurs à évaluer des méthodes qui réduisent le travail sur site et améliorent la régularité des délais.
Au sein du marché de la construction résidentielle en Malaisie, les méthodes modernes de construction devraient se développer à un CAGR de 8,22 % jusqu'en 2032. Le 13e Plan Malaisie oriente les programmes de logements publics vers l'utilisation du Système de construction industrialisé et de la Modélisation des informations du bâtiment, une méthode numérique de planification et de gestion des informations relatives aux bâtiments. Les marchés publics ont également un objectif de 70 % de contenu en Système de construction industrialisé. Des recherches de l'Université Teknologi MARA ont montré que le système peut réduire le temps de construction de 30 %, les coûts du cycle de vie de 40 % et les déchets de matériaux de 25 %. Les modules volumétriques, les cabines de salle de bains préfabriquées et la fabrication numérique peuvent offrir aux promoteurs un moyen plus prévisible de gérer les délais et les besoins en main-d'œuvre.

Par source d'investissement :
l'investissement privé en tête tandis que l'investissement public s'accélèreAu sein du marché de la construction résidentielle en Malaisie, l'investissement privé représentait 61,8 % de la production de construction résidentielle en 2026. Les promoteurs cotés continuent de planifier des projets dans la vallée de Klang, à Johor Bahru et à Penang. Mah Sing Group Berhad prévoit des lancements résidentiels en 2026 dans ces emplacements. Le capital privé est au cœur de l'acquisition foncière, de la construction de townships par phases et de la livraison de logements à prix de marché. Il permet également aux promoteurs d'ajuster la combinaison de produits, les dates de lancement et le phasage de la construction en fonction de l'évolution de la demande locale.
L'investissement public devrait croître à un CAGR de 8,12 % jusqu'en 2032. En 2025, 5 450 logements Rumah Mesra Rakyat étaient en construction. Un fonds de pré-développement pour Bandar PR1MA Teluk Intan illustre le rôle public dans la préparation des programmes de logements abordables avant la construction. Le ministère a encouragé les promoteurs privés à allouer des terrains aux projets de logements populaires dans le cadre d'un concept intégré. Ces arrangements peuvent rapprocher les activités publiques et privées dans les zones où la capacité financière est l'exigence centrale.
Analyse géographique
Kuala Lumpur détenait 47,4 % de la part de la construction résidentielle en 2026. La ville reste le centre administratif et financier du pays, et son pipeline de réaménagement soutient une activité résidentielle continue. Le Plan de structure de Kuala Lumpur 2040 identifie 139 sites de renouvellement urbain sur 1 372 acres. Cette offre est principalement en friche industrielle, de sorte que la livraison nécessite une coordination avec les résidents, les propriétaires fonciers, les autorités d'approbation et le tissu urbain existant.
Johor Bahru devrait croître à un CAGR de 8,39 % jusqu'en 2032, le taux le plus élevé parmi les villes clés. Le cadre de la Zone économique spéciale Johor-Singapour a été signé en janvier 2025, et la liaison du Système de transport rapide est prévue pour être opérationnelle à partir de janvier 2027. Les projets de centres de données ajoutent une base d'emploi et d'investissement, et le développement de Bukit Chagar montre comment les entreprises répondent au nouvel emplacement de transit transfrontalier. La gestion de l'offre reste importante car Johor avait un excédent de 9 018 unités d'appartements avec services au troisième trimestre 2025.
Penang fait face à une disponibilité foncière limitée sur l'île, ce qui concentre la nouvelle offre dans des condominiums de plus grande valeur, tandis que Seberang Perai dispose d'espace pour des projets de townships abordables et à prix intermédiaire. Le projet prévu de Réseau de transport léger sur rail de Penang peut façonner les futurs emplacements de développement sur l'île et sur le continent. D'autres emplacements malaisiens gagnent également en activité liée au rail, notamment Pangsapuri Pahangku près de la station de la Liaison ferroviaire de la côte est à Bentong. Ces projets liés aux transports en commun peuvent élargir la base géographique du marché de la construction résidentielle en Malaisie au-delà de la vallée de Klang.
Paysage concurrentiel
Concentration du Marché
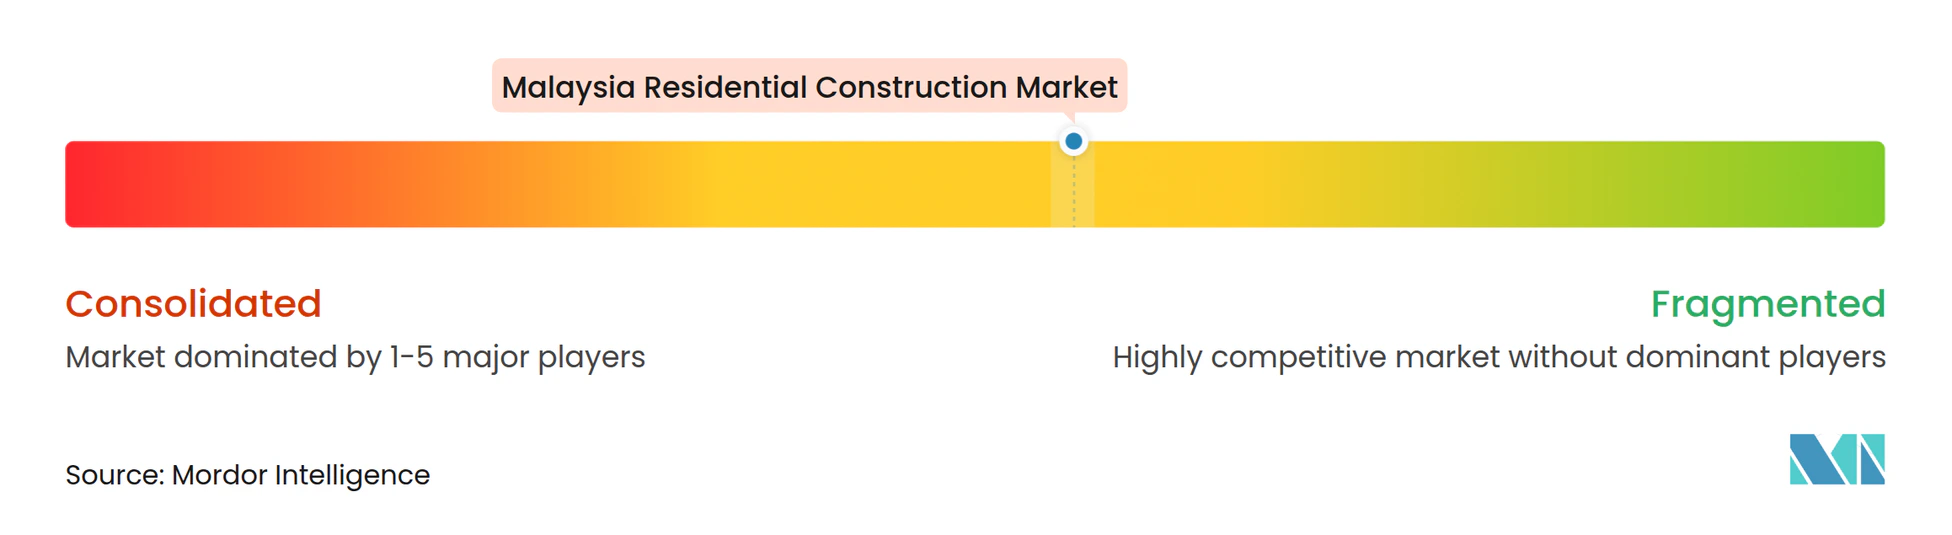
Le marché de la construction résidentielle en Malaisie est modérément concentré autour de grands promoteurs de townships intégrés et d'agences de logement du secteur public. S P Setia Berhad, Sime Darby Property Berhad, Gamuda Land et Sunway Property disposent des réserves foncières et de la capacité financière nécessaires pour des projets de townships de longue durée. Matrix Concepts Holdings Berhad et Lagenda Properties Berhad se concentrent davantage sur le logement individuel abordable dans les villes secondaires. La couverture des entreprises dans le rapport comprend également IOI Properties Group Berhad, Eco World Development Group Berhad, UEM Sunrise Berhad, Mah Sing Group Berhad, Tropicana Corporation Berhad, IJM Land Berhad, LBS Bina Group Berhad, Glomac Berhad, OSK Property, WCT Land, MRCB Land, Symphony Life Berhad, PR1MA Corporation Malaysia, Scientex Berhad, SkyWorld Development Berhad, Crest Builder Holdings Berhad, KSL Holdings Berhad et Eastern & Oriental Berhad.
Les mouvements stratégiques indiquent un accent sur les partenariats, l'expansion des réserves foncières et les projets autour des grandes infrastructures. En octobre 2025, la filiale Setia EcoHill de S P Setia a conclu une coentreprise avec Mitsui Fudosan pour un projet de 113 acres de maisons individuelles à Semenyih comprenant 683 logements. En septembre 2025, Sunway Group a finalisé l'acquisition de l'activité résidentielle malaisienne et singapourienne de MCL Land auprès de Hongkong Land, ajoutant des terrains à Wangsa Maju et Seremban. Sunway Property a également avancé sur le développement de Bukit Chagar à côté de la station ferroviaire transfrontalière, qui combine logements, soins de santé, commerce de détail et hôtellerie.
La concurrence est également façonnée par l'efficacité de la construction et la capacité à servir différents budgets de ménages. Les exigences du Système de construction industrialisé peuvent affecter l'accès aux marchés liés au gouvernement et peuvent aider les constructeurs à gérer la pression sur la main-d'œuvre et les matériaux. Le 13e Plan Malaisie formalise une approche de location-accession et examine les structures de consortiums de logement, ce qui pourrait encourager les promoteurs à développer des revenus locatifs parallèlement aux ventes d'unités. Dans le marché de la construction résidentielle en Malaisie, les promoteurs capables de combiner des prix abordables, l'accès aux transports en commun et une livraison efficace pourraient être mieux placés pour convertir la demande en ventes. Le champ concurrentiel reste large entre les grands groupes de townships, les promoteurs de logements de taille moyenne et les agences de livraison liées au gouvernement.
Leaders du secteur de la construction résidentielle en Malaisie
-
S P Setia Berhad
-
Sime Darby Property Berhad
-
IOI Properties Group Berhad
-
Sunway Property
-
Eco World Development Group Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la construction résidentielle en Malaisie Entreprises couvertes dans ce rapport
- S P Setia Berhad
- Sime Darby Property Berhad
- IOI Properties Group Berhad
- Sunway Property
- Eco World Development Group Berhad
- UEM Sunrise Berhad
- Mah Sing Group Berhad
- Gamuda Land
- Tropicana Corporation Berhad
- IJM Land Berhad
- Matrix Concepts Holdings Berhad
- LBS Bina Group Berhad
- Glomac Berhad
- OSK Property
- WCT Land
- MRCB Land
- Symphony Life Berhad
- PR1MA Corporation Malaysia
- Scientex Berhad (Property Division)
- Lagenda Properties Berhad
- SkyWorld Development Berhad
- Crest Builder Holdings Berhad
- KSL Holdings Berhad
- Eastern & Oriental Berhad
Développements industriels récents dans Marché de la construction résidentielle en Malaisie
- Octobre 2026 : la filiale en propriété exclusive de GDB, Grand Dynamic Builders, a décroché un contrat d'une valeur d'environ 239 millions USD auprès de Perdana ParkCity pour ParkCity Residences à Desa ParkCity, Kuala Lumpur. Le développement comprend deux tours résidentielles avec 433 appartements, un podium de sept étages et un parking souterrain de deux niveaux.
- Septembre 2026 : MGB Berhad a annoncé Starlight Residences, un nouveau développement résidentiel dans les Cameron Highlands, dans le cadre de ses activités de promotion immobilière. La société opère dans la promotion immobilière et la construction, y compris les solutions de système de construction industrialisé.
- Juillet 2026 : Lim Seong Hai Capital Berhad a conclu un accord conditionnel de vente et de développement avec la Société des actifs ferroviaires pour 17,4 acres à Subang Jaya. Le développement prévu peut inclure jusqu'à 6 tours résidentielles avec des espaces commerciaux et de vente au détail intégrés. La construction devrait commencer au second semestre 2027, avec une livraison prévue au second semestre 2032.
Périmètre du rapport sur le marché de la construction résidentielle en Malaisie
Aperçu de la segmentation
| Appartements et condominiums |
| Villas et maisons individuelles |
| Nouvelle construction |
| Rénovation |
| Construction traditionnelle sur site |
| Méthodes modernes de construction |
| Public |
| Privé |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Reste de la Malaisie |
| Par type | Appartements et condominiums |
| Villas et maisons individuelles | |
| Par type de construction | Nouvelle construction |
| Rénovation | |
| Par méthode de construction | Construction traditionnelle sur site |
| Méthodes modernes de construction | |
| Par source d'investissement | Public |
| Privé | |
| Par villes clés | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Reste de la Malaisie |
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour la construction résidentielle en Malaisie jusqu'en 2032 ?
Le secteur devrait croître de 19,62 milliards USD en 2027 à 27,97 milliards USD d'ici 2032, à un CAGR de 7,35 %. La livraison de logements abordables fédéraux, les investissements technologiques et les corridors de transport en commun soutiennent ces perspectives.
Quel type de propriété résidentielle détient la plus grande part en Malaisie ?
Les appartements et condominiums sont en tête avec une part de 71,2 % en 2026, soutenus par la densification urbaine et les valeurs foncières élevées. Les sites de réaménagement à Kuala Lumpur peuvent continuer à soutenir l'offre en hauteur.
Quel type de logement connaît la croissance la plus rapide en Malaisie ?
Les villas et maisons individuelles devraient croître à un CAGR de 7,98 % jusqu'en 2032, soutenues par les townships à plan directeur. Ce format offre aux propriétaires occupants un accès à plus d'espace dans les corridors urbains périphériques et les villes secondaires.
Pourquoi Johor Bahru est-elle importante pour la construction de logements ?
Johor Bahru affiche le taux de croissance urbaine projeté le plus élevé de 8,39 % jusqu'en 2032, soutenu par la zone économique spéciale, la liaison du Système de transport rapide et les investissements dans les centres de données. Les promoteurs associent les projets résidentiels à l'accès aux transports, au commerce de détail et à l'emploi.
Comment le Système de construction industrialisé affecte-t-il la livraison de logements en Malaisie ?
Au sein du marché de la construction résidentielle en Malaisie, les méthodes modernes de construction devraient croître à un CAGR de 8,22 % à mesure que les programmes publics encouragent le Système de construction industrialisé et la Modélisation des informations du bâtiment. Cette méthode peut réduire le travail sur site et offrir une plus grande certitude sur les calendriers de projet.
Quels sont les principaux risques pour les promoteurs en Malaisie ?
Les risques clés comprennent les limites de capacité financière, les rejets de financement, la hausse des coûts des matériaux et de la main-d'œuvre, les stocks invendus de logements en hauteur et les approbations complexes. Ces facteurs peuvent affecter les prix, le calendrier des lancements, la conversion des ventes, la viabilité des projets et les marges de construction à l'échelle nationale.