
マレーシア住宅建設市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
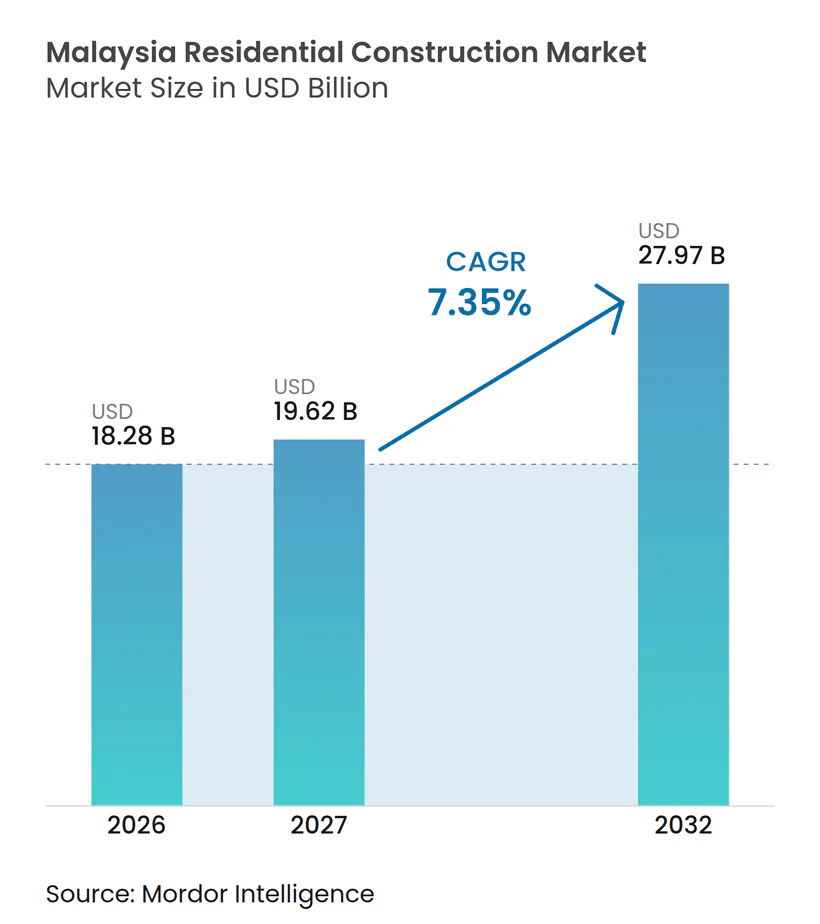
| 基準年の市場規模 (2026) | 18.28 十億米ドル |
| 市場規模 (2027) | 19.62 十億米ドル |
| 市場規模 (2032) | 27.97 十億米ドル |
| 成長率 (2027 - 2032) | 7.35 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア住宅建設市場分析
マレーシア住宅建設市場規模は、2026年の18.28 ビリオン 米ドルから2027年には19.62 ビリオン 米ドルに増加し、2032年までに279.7 ビリオン 米ルに達する見込みで、2027年から2032年にかけて7.35%のCAGRで成長します。
第13次マレーシア計画に基づく連邦政府の住宅供給は、手頃な価格の住宅建設の大きな基盤を支えており、公的融資プログラムは需要を購買へと転換する助けとなります。データセンター活動を中心とした産業投資は、ジョホールおよびクラン・バレーへの雇用と住宅需要を引き寄せています。交通インフラ投資と都市再生は開発可能な立地を広げていますが、供給は許認可・資金調達・建設能力に依存しています。したがって、マレーシア住宅建設市場は、統合型タウンシップ、交通連携型プロジェクト、手頃な価格の住宅において機会を有する一方、開発業者は未販売の高層在庫と購入者の購買力という課題に対処する必要があります。
主要レポートのポイント
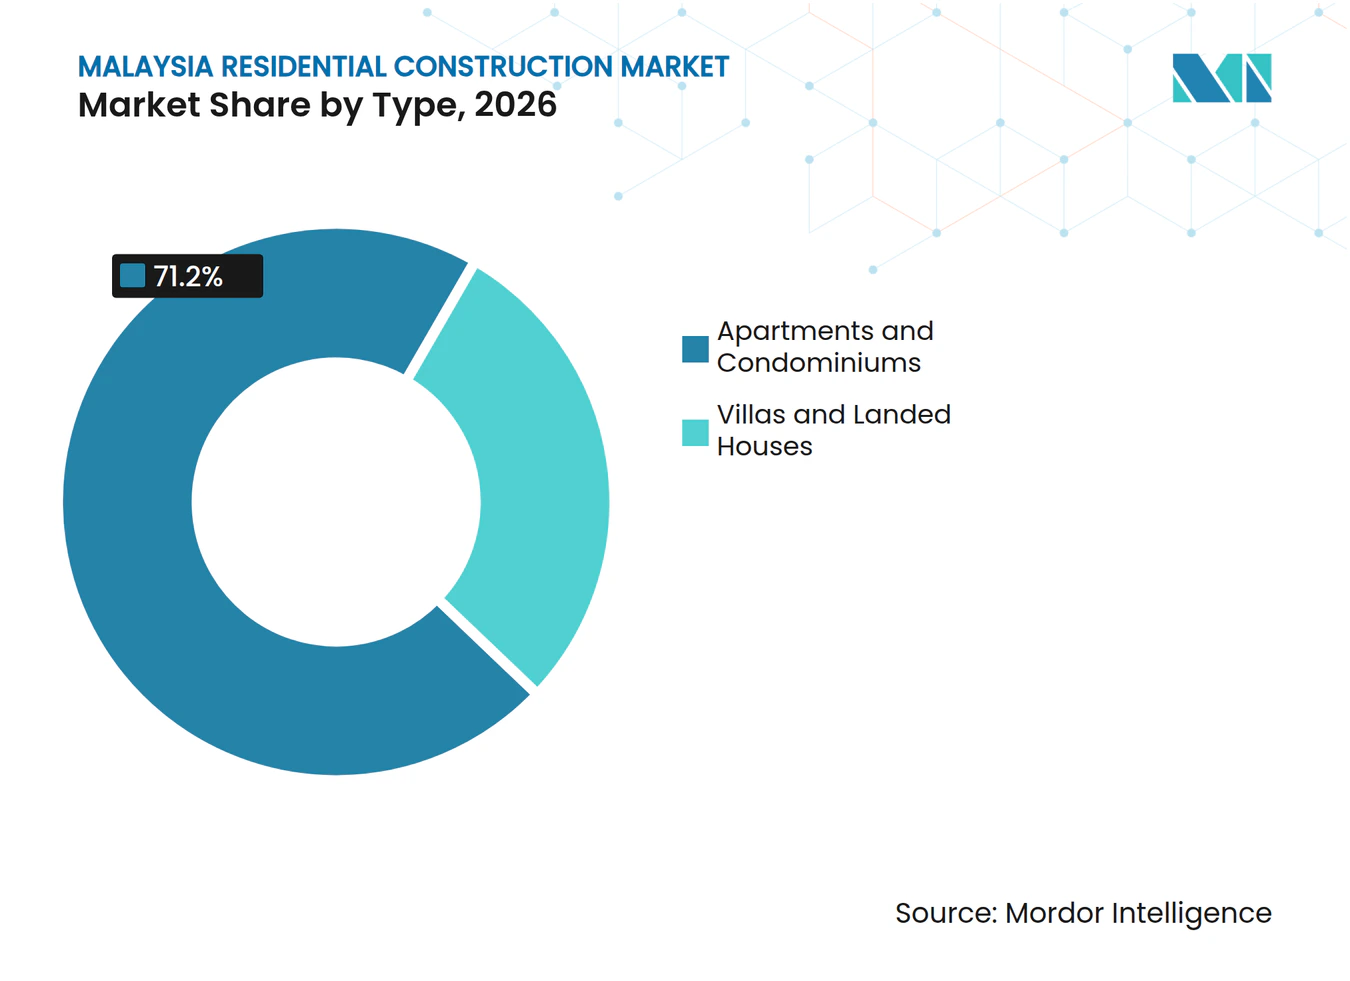
- タイプ別では、アパート・コンドミニアムが2026年のマレーシア住宅建設市場シェアの71.2%を占め、ヴィラおよび低層住宅は2032年にかけて7.98%のCAGRで成長すると予測されています。
- 建設タイプ別では、マレーシア住宅建設市場において、新築が2026年のマレーシア住宅建設市場規模の76.4%を占め、リノベーションは2032年にかけて7.91%のCAGRで拡大すると予測されています。
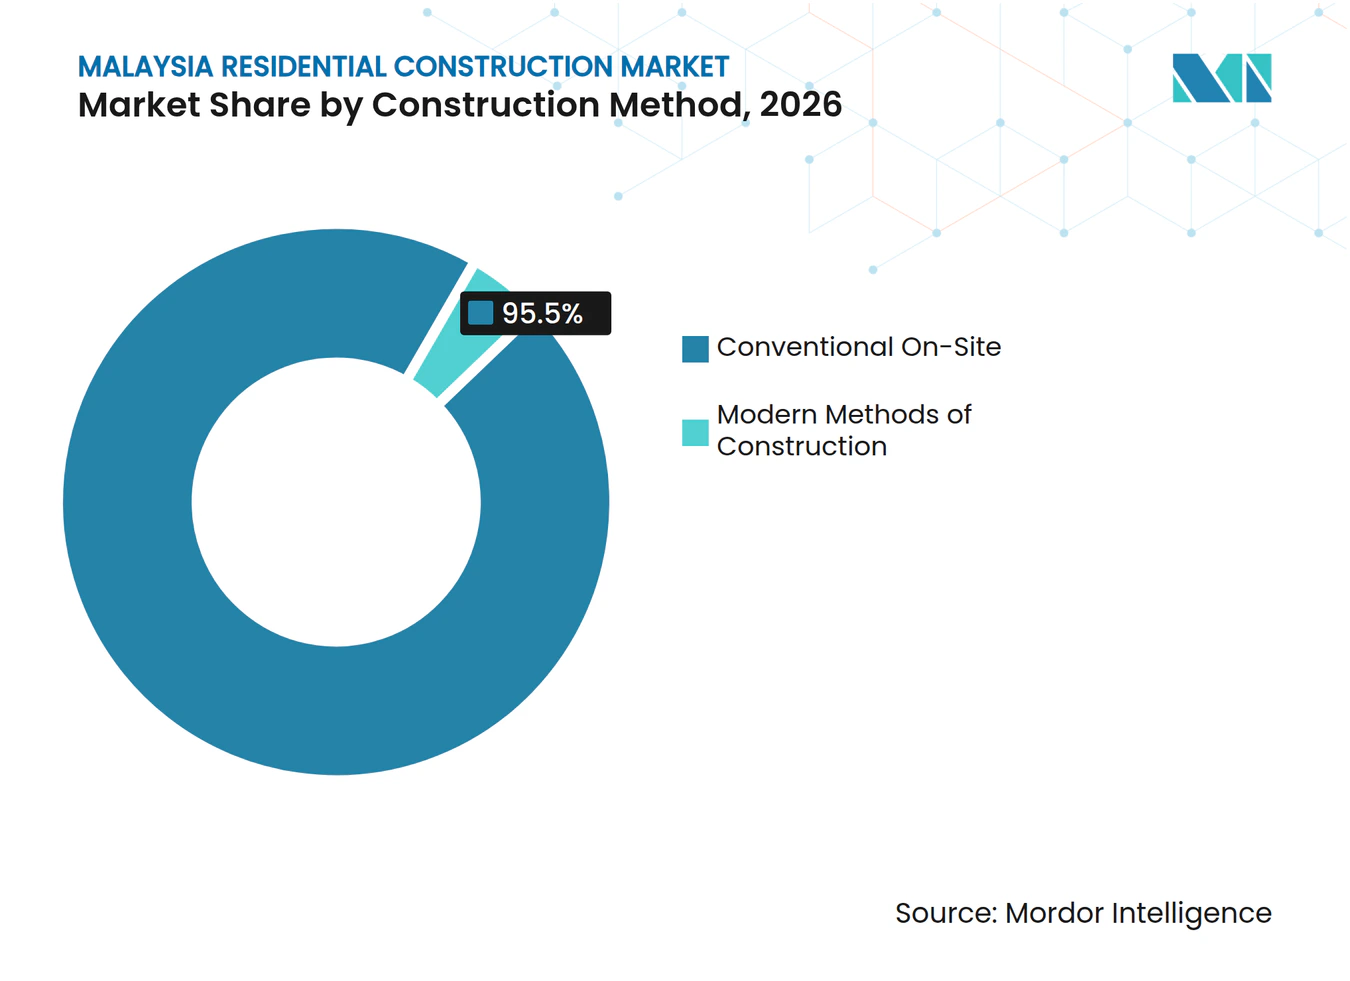
- 建設工法別では、従来型現場施工が2026年のマレーシア住宅建設市場シェアの95.5%を占め、マレーシア住宅建設市場において、現代的建設工法は2032年にかけて8.22%のCAGRで成長すると予測されています。
- 投資源別では、マレーシア住宅建設市場において、民間投資が2026年のマレーシア住宅建設市場規模の61.8%を占め、公共投資は2032年にかけて8.12%のCAGRで成長すると予測されています。
- 主要都市別では、クアラルンプールが2026年の住宅建設シェアの47.4%を占め、ジョホールバルは2032年にかけて8.39%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府支援による手頃な価格の住宅整備 | +1.8% | 全国規模、特にスランゴール、クアラルンプール、ジョホール、ペナン、サラワクに集中 | 短期(2年以内) |
| 産業・技術投資クラスター | +1.0% | ジョホールバルを中心に、クラン・バレーおよびペナンへの波及効果あり | 中期(2〜4年) |
| MRT・LRT・幹線道路ネットワークの拡張 | +0.9% | クラン・バレー、ジョホールバル、ペナン | 中期(2〜4年) |
| 統合型タウンシップコミュニティ | +0.7% | グレーター・クアラルンプール、ジョホールバル、スランゴール北部 | 長期(4年以上) |
| 都市再生イニシアティブ | +0.6% | クアラルンプールを中心に、指定サイト全国展開 | 中期(2〜4年) |
| 工業化建築システムの普及 | +0.4% | 全国規模、スランゴール、クアラルンプール、ジョホールで早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府支援による手頃な価格の住宅整備が新築建設を牽引
第13次マレーシア計画は2026年から2035年の間に100万戸の手頃な価格の住宅建設を約束しており、マレーシア住宅建設市場に明確な公的供給パイプラインを提供しています[1]。前身の第12次マレーシア計画では、2025年6月時点で493,874戸が完成・建設中・承認済みとなっており、50万戸という目標の98.8%を達成しています[2]。住宅信用保証スキームは2025年7月までに融資を承認しており、受益者の67%が低価格帯の住宅を購入しています。マレーシア住宅建設市場において、プロジェクト資金調達はスランゴールのPRRハルモニ・ベスタリ・ジャヤを含む二次都市圏での供給を支援できます。1966年住宅開発規制・ライセンス法および都市再生法案草案は、プログラム実施と再開発適格性のためのコンプライアンス枠組みを提供しています。
技術・産業投資クラスターが住宅需要を増幅
ジョホールにおける承認済みデータセンタープロジェクトは2025年第2四半期時点で42件に達し、ジョホールバル近郊への投資が集中しています。これらのプロジェクトは、出典資料によれば、マレーシアの稼働中の情報技術容量の78.6%を占めています。2025年上半期における人工知能投資は、技術雇用拠点周辺の需要をさらに押し上げました[3]。この投資は、労者が雇用クラスター近くに移住するにつれ、ジョホール、ペナン、スランゴール北部における住宅に対するマレーシア住宅建設市場の需要を高める可能性があります。同プロジェクトは土木・機械・電気の専門技術者も引き寄せるため、近隣の住宅プロジェクト向け建設労働力の確保が逼迫する可能性があります。
交通ネットワークの拡張が新たな住宅開発回廊を開拓
ライトレール交通3号線の路線は2026年に完成する見込みであり、すでに12の住宅プロジェクトが駅の周辺エリアに計画されており、そのうち10件は高層開発です。これにより、マレーシア住宅建設市場における交通指向型開発、すなわち鉄道アクセスと関連都市サービスを中心に計画された住宅の促進が期待されます。ジョホールバルのブキット・チャガルとシンガポールのウッドランズ・ノースを結ぶ高速交通システムリンクは2026年末までに完成予定で、2027年1月からの運行が計画されています。Sunway Propertyは、マレーシア大量高速交通公社との統合開発に関する合意を経て、2025年3月にブキット・チャガルプロジェクトの建設を開始しました。このプロジェクトは、交通アクセスが住宅・医療・小売・ホスピタリティを一つの開発エリアに集約できることを示しています。
統合型タウンシップへの選好が計画的住宅開発を再形成
統合型タウンシップは、住宅と商業スペース、学校、公共施設、緑地を組み合わせています。プトラジャヤのコタ・マダニは102エーカーを占め、3万人以上の居住者のために1万戸の高密度住宅を含む計画となっています。このプロジェクトにはデジタルインフラとグリーンモビリティ機能が含まれています。このモデルは、低層住宅・アパート・商業用途を組み合わせた民間の計画型コミュニティにも反映されています。こうしたプロジェクトは、マレーシア住宅建設市場の開発業者が供給を段階的に管理し、早期に施設を提供し、複数の商品タイプにわたって自己居住者と投資家の双方にサービスを提供するのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅購入者の購買力の限界 | -1.3% | 全国規模、特にクアラルンプール、スランゴール、ペナンで深刻 | 短期(2年以内) |
| 建設資材・労働コストの上昇 | -1.1% | 全国規模、サバおよび東マレーシアで集中的な圧力 | 中期(2〜4年) |
| 未販売住宅在庫の高水準 | -0.7% | クアラルンプールおよびジョホール | 短期(2年以内) |
| 複雑な土地転換・許認可手続き | -0.5% | 全国規模、半島部の都市中心部で特に深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
住宅購入者の購買力制約が需要転換を制限
購買力は依然として制約要因となっています。低価格帯住宅の想定購入者が最も高い融資障壁に直面する可能性があるためです。マレーシア不動産・住宅開発業者協会の調査によると、2025年上半期に開発業者の71%が融資上の課題に直面しました。同調査では、初めて住宅を購入するM40層を対象とした価格帯において、ローン拒否率が16%から30%に達したことが指摘されています。2025年1月から8月の住宅ローン承認率は41%でした。住宅需要を販売へとより確実に転換するためには、新規供給価格だけでなく、所得・融資条件・債務返済能力が重要となります。
投入コストの上昇が開発業者の利益率を圧縮し、新規発売を抑制
建設コストの上昇は、価格感応度の高い住宅においてプロジェクトを遅延させたり、収を縮小させたりする可能性があります。2025年初頭には、セメントで15%、鉄鋼で20%、レンガで12%、木材で10%の価格上昇が報告されました。マレーシア統計局は、2025年12月に半島部各地域でセメント価格が年率2.0%から6.1%上昇したと報告しています。2025年7月からの電力料金変更は、プレキャスト工場および資材メーカーにコスト圧力を加えました。データセンターと住宅プロジェクトが同じ立地で専門職種を奪い合うため、労働力の確保も重要な課題です。したがって、マレーシア住宅建設市場では、購入者が価格に非常に敏感な場合、開発業者がより慎重に新規発売を段階的に進める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アパート・コンドミニアムがリードし、ヴィラ・低層住宅がより速く成長アパート・コンドミニアムは2026年の住宅建設シェアの71.2%を占めており、クアラルンプール、ジョージタウン、クラン・バレーにおける長年の都市高密度化と高い地価を反映しています。このセグメントは、高層形式が希少な都市用地を集約的に活用するため、引き続き重要です。都市再生法案草案は全国で534の潜在的再開発サイトを特定しています。クアラルンプールはこれらのサイトのうち139件、1,372エーカーを占めており、垂直型代替住宅の供給を支援できます。開発業者は再開発を活用して、公共インフラ・職場・公共交通がすでに存在する場所に現代的な住宅を追加できます。
ヴィラおよび低層住宅は2032年にかけて7.98%のCAGRで拡大すると予測されており、他のタイプセグメントより速い成長率です。これらの住宅は、クラン・バレー外縁部、ジョホールバル、および二次回廊におけるタウンシップ成長に支えられています。開発業者は、より広い用地が低密度計画とコミュニティ施設を可能にする場所で、テラスハウスや半独立住宅を提供できます。統合型コミュニティにおけるフリーホールドの低層住宅は、空間・権利・学校・ショッピング・近隣公園に価値を置く自己居住者にアピールできます。マレーシア住宅建設市場において、この商品ミックスは開発業者が一部の立地で顕著な供給過剰に直面するプレミアム都市高層需要への依存を軽減するのに役立ちます。



建設タイプ別:
新築がリードし、リノベーションが加速マレーシア住宅建設市場において、新築は2026年のマレーシア住宅建設市場規模の76.4%を占めました。手頃な価格の住宅プログラム、タウンシップ拡張、雇用クラスターに連携したプロジェクトがこの大きなシェアを支えています。第13次マレーシア計画は、100万戸の住宅供給約束を通じて継続的な新規供給のための公共政策基盤を提供しています。プトラジャヤおよびジョホールバルでも大型プロジェクトが進行中であり、計画的都市エリアへの開発業者の継続的な投資を示しています。
リノベーションは2032年にかけて7.91%のCAGRで成長すると予測されています。この機会は、既成市街地における住宅の老朽化プロファイルと、より効率的な住宅へ関心に伴うものです。都市再生の枠組み草案は、活性化・再生・完全再開発を区別しています。これらの手法は、古い物件を修繕作業から環境改善または建替え工事へと移行させることができます。リノベーションは熟練仕上げ職人を集中的に使用するため、新築プロジェクトと同じ労働力を奪い合う可能性があります。請負業者はこれら二つの工事形態にわたって、技能・資材調達・工程管理を調整する必要があります。
建設工法別:
従来型現場施工がリードし、現代的建設工法が台頭従来型現場施工は2026年の住宅建設生産量の95.5%を占めました。地元請負業者・現場プロセス・サプライチェーンの既存基盤がこのセグメントの規模を説明しています。従来工法は、多様な現場条件や施工中に設計変更が生じるプロジェクトに引き続き適しています。また、異なる区画サイズとレイアウトを持つ小規模プロジェクトを含む民間住宅パイプラインの多くにも対応しています。コスト圧力と労働力制約が、現場作業を削減しスケジュールの一貫性を向上させる工法の評価を促しています。
マレーシア住宅建設市場において、現代的建設工法は2032年にかけて8.22%のCAGRで拡大すると予測されています。第13次マレーシア計画は、公共住宅プログラムに工業化建築システムおよびビルディング・インフォメーション・モデリング(建築情報のデジタル計画・管理手法)の使用を指示しています。公共契約には工業化建築システムの含有率70%という目標もあります。マラ工科大学の研究によると、このシステムは建設期間を30%短縮し、ライフサイクルコストを40%削減し、資材廃棄物を25%削減できることが示されています。ボリューメトリックモジュール、プレファブリケーテッドバスルームポッド、デジタルファブリケーションにより、開発業者は工期と労働力ニーズをより予測可能な形で管理できます。

投資源別:
民間投資がリードし、公共投資が加速マレーシア住宅建設市場において、民間投資は2026年の住宅建設生産量の61.8%を占めました。上場開発業者はクラン・バレー、ジョホールバル、ペナンにわたるプロジェクトの計画を継続しています。Mah Sing Group Berhadはこれらの立地で2026年中に住宅の新規発売を計画しています。民間資本は土地取得、段階的タウンシップ建設、市場価格住宅の供給において中心的な役割を果たしています。また、地域の需要変化に応じて商品ミックス・発売時期・建設フェーズを調整することも可能にします。
公共投資は2032年にかけて8.12%のCAGRで成長すると予測されています。2025年には5,450戸のルマ・メスラ・ラクヤット住宅が建設中でした。バンダーPR1MAテルク・インタンの開発前資金は、建設前に手頃な価格の住宅スキームを準備する公共の役割を示しています。省は民間開発業者に対し、統合コンセプトのもとで人民住宅プロジェクトへの土地提供を奨励しています。こうした取り決めは、購買力が中心的な要件となる立地において、公共と民間の活動をより緊密連携させることができます。
地域分析
クアラルンプールは2026年の住宅建設シェアの47.4%を占めました。同市は引き続き国の行政・金融の中心地であり、その再開発パイプラインは住宅活動の継続を支えています。クアラルンプール構造計画2040は1,372エーカーにわたる139の都市再生サイトを特定しています。この供給は主にブラウンフィールドであるため、供給には居住者・土地所有者・許認可・既存の都市構造との調整が必要です。
ジョホールバルは2032年にかけて8.39%のCAGRで成長すると予測されており、主要都市の中で最も高い成長率です。ジョホール・シンガポール特別経済区の枠組みは2025年1月に署名され、高速交通システムリンクは2027年1月から運行開始予定です。データセンタープロジェクトが雇用・投資基盤を加え、ブキット・チャガル開発は企業が新たな国境越え交通拠点にどのように対応しているかを示しています。ジョホールでは2025年第3四半期時点でサービスアパートメントの未販売在庫が9,018戸あるため、供給管理は引き続き重要です。
ペナンは島内の土地が逼迫しており、新規供給は高付加価値コンドミニアムに集中する一方、スブラン・プライには手頃な価格帯および中価格帯のタウンシッププロジェクトの余地があります。計画中のペナン・ライトレール交通プロジェクトは、島内および本土における将来の開発立地を形成する可能性があります。ベントンの東海岸鉄道リンク駅近くのパンサプリ・パハンクなど、鉄道連携型の活動が広がるマレーシアの他の地域も注目されています。こうした交通連携型プロジェクトは、マレーシア住宅建設市場の地理的基盤をクラン・バレー以外にも広げることができます。
競合環境
市場集中度
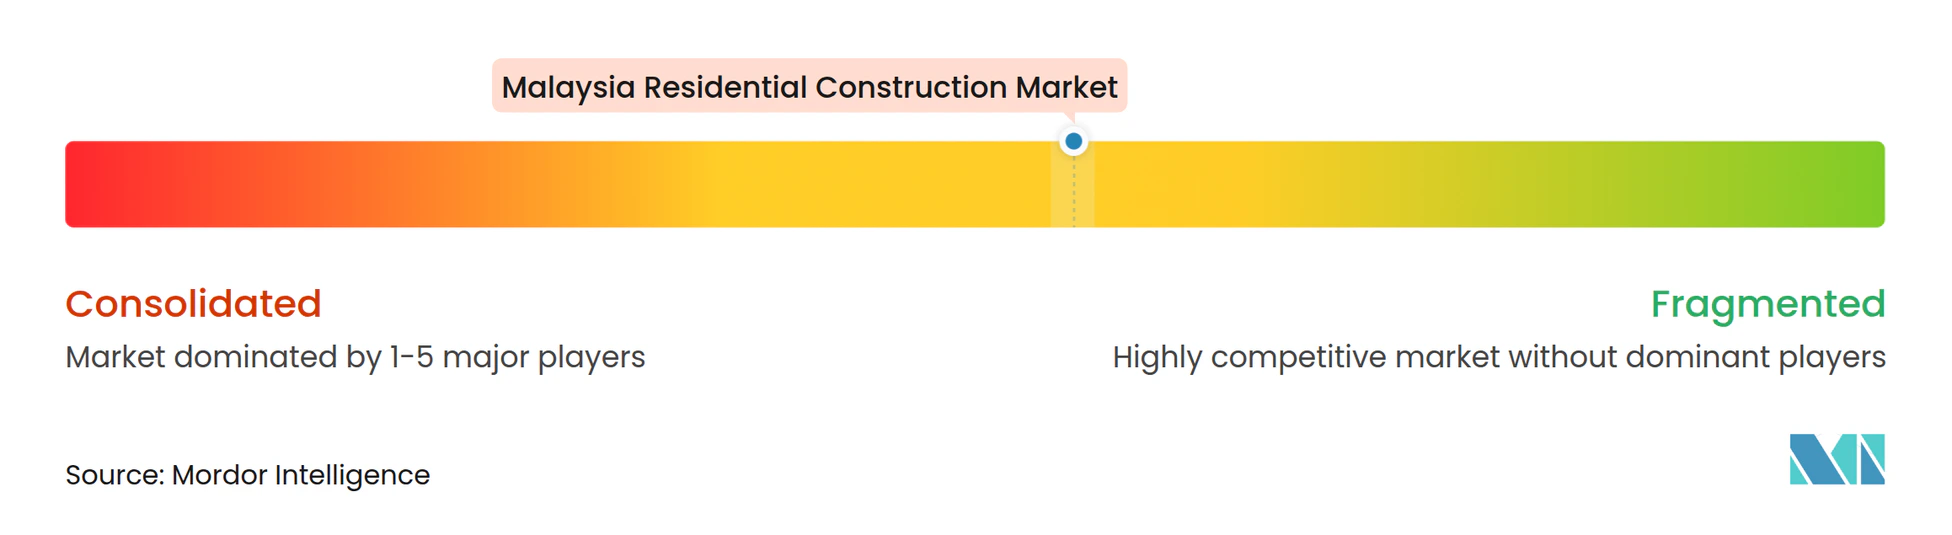
マレーシア住宅建設市場は、大規模な統合型タウンシップ開発業者と公共部門の住宅機関を中心に適度に集中しています。S P Setia Berhad、Sime Darby Property Berhad、Gamuda Land、Sunway Propertyは、長期にわたるタウンシッププロジェクトに必要な土地バンクと財務能力を有しています。Matrix Concepts Holdings BerhadとLagenda Properties Berhadは、二次都市における手頃な価格の低層住宅により強い焦点を当てています。本レポートの企業カバレッジには、IOI Properties Group Berhad、Eco World Development Group Berhad、UEM Sunrise Berhad、Mah Sing Group Berhad、Tropicana Corporation Berhad、IJM Land Berhad、LBS Bina Group Berhad、Glomac Berhad、OSK Property、WCT Land、MRCB Land、Symphony Life Berhad、PR1MA Corporation Malaysia、Scientex Berhad、SkyWorld Development Berhad、Crest Builder Holdings Berhad、KSL Holdings Berhad、Eastern & Oriental Berhadも含まれます。
戦略的動向は、パートナーシップ、土地バンク拡大、主要インフラ周辺プロジェクトへの注力を示しています。2025年10月、S P SetiaのSetia EcoHillサブシディアリーは三井不動産とセメニーにおける113エーカーの低層プロジェクト(683戸)でジョイントベンチャーを締結しました。2025年9月、Sunway GroupはMCL Landのマレーシアおよびシンガポールの住宅事業をHongkong Landから取得し、ワンサ・マジュおよびスレンバンの土地を追加しました。Sunway Propertyはまた、国境越え鉄道駅に隣接するブキット・チャガル開発を推進しており、住宅・医療・小売・ホスピタリティを組み合わせています。
競争は建設効率と異なる世帯予算への対応能力によっても形成されています。工業化建築システムの要件は政府関連業務へのアクセスに影響し、建設業者が労働力・資材圧力を管理するのに役立ます。第13次マレーシア計画は賃貸から購入へのアプローチを正式化し、住宅コンソーシアム構造を検討しており、これにより開発業者が戸数販売と並行して賃貸収入を構築することが促進される可能性があります。マレーシア住宅建設市場において、手頃な価格・交通アクセス・効率的な供給を組み合わせられる開発業者は、需要を販売に転換するうえでより有利な立場に立てる可能性があります。競合フィールドは、大規模タウンシップグループ、中規模住宅開発業者、政府関連供給機関にわたって広く維持されています。
マレーシア住宅建設産業のリーダー企業
-
S P Setia Berhad
-
Sime Darby Property Berhad
-
IOI Properties Group Berhad
-
Sunway Property
-
Eco World Development Group Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア住宅建設市場 このレポートでカバーされる企業
- S P Setia Berhad
- Sime Darby Property Berhad
- IOI Properties Group Berhad
- Sunway Property
- Eco World Development Group Berhad
- UEM Sunrise Berhad
- Mah Sing Group Berhad
- Gamuda Land
- Tropicana Corporation Berhad
- IJM Land Berhad
- Matrix Concepts Holdings Berhad
- LBS Bina Group Berhad
- Glomac Berhad
- OSK Property
- WCT Land
- MRCB Land
- Symphony Life Berhad
- PR1MA Corporation Malaysia
- Scientex Berhad (Property Division)
- Lagenda Properties Berhad
- SkyWorld Development Berhad
- Crest Builder Holdings Berhad
- KSL Holdings Berhad
- Eastern & Oriental Berhad
最近の産業開発事情 マレーシア住宅建設市場
- 2026年10月:GDBの完全子会社であるGrand Dynamic Buildersは、クアラルンプールのデサ・パークシティにあるパークシティ・レジデンスのためにPerdana ParkCityから約239 ミリオン 米ドル相当の契約を受注しました。この開発は433戸のアパートを有する2棟の住宅タワー、7階建てポディアム、2階建て地下駐車場で構成されています。
- 2026年9月:MGB Berhadは、不動産開発活動の一環として、キャメロン・ハイランドに新たな住宅開発「スターライト・レジデンス」を発表しました。同社は不動産開発・建設(工業化建築システムソリューションを含む)にわたって事業を展開しています。
- 2026年7月:Lim Seong Hai Capital Berhadは、スバン・ジャヤの17.4エーカーについて鉄道資産公社と条件付き売買・開発契約を締結しました。計画中の開発には、統合型小売・商業スペースを備えた最大6棟の住宅タワーが含まれる可能性があります。建設は2027年下半期に開始し、2032年下半期に完成する予定です。
マレーシア住宅建設市場レポートの調査範囲
セグメンテーション概要
| アパート・コンドミニアム |
| ヴィラおよび低層住宅 |
| 新築 |
| リノベーション |
| 従来型現場施工 |
| 現代的建設工法 |
| 公共 |
| 民間 |
| クアラルンプール |
| ペナン(ジョージタウン) |
| ジョホールバル |
| プタリンジャヤ |
| マレーシアその他 |
| タイプ別 | アパート・コンドミニアム |
| ヴィラおよび低層住宅 | |
| 建設タイプ別 | 新築 |
| リノベーション | |
| 建設工法別 | 従来型現場施工 |
| 現代的建設工法 | |
| 投資源別 | 公共 |
| 民間 | |
| 主要都市別 | クアラルンプール |
| ペナン(ジョージタウン) | |
| ジョホールバル | |
| プタリンジャヤ | |
| マレーシアその他 |
レポートで回答される主要な質問
2032年までのマレーシア住宅建設の予測は?
このセクターは2027年の19.62 ビリオン 米ドルから2032年までに27.97 ビリオン 米ドルへ、7.35%のCAGRで成長すると予測されています。連邦政府の手頃な価格の住宅供給、技術投資、交通回廊がこの見通しを支えています。
マレーシアで最大のシェアを持つ住宅物件タイプは?
アパート・コンドミニアムが2026年に71.2%のシェアでリードしており、高密度都市開発と高い地価に支えられています。クアラルンプールの再開発サイトは引き続き高層住宅の供給を支援できます。
マレーシアで最も速く成長している住宅タイプは?
ヴィラおよび低層住宅は、計画型タウンシップに支えられ、2032年にかけて7.98%のCAGRで成長すると予測されています。この形式は、都市外縁部の回廊や二次都市において自己居住者により広い空間へのアクセスを提供します。
ジョホールバルが住宅建設において重要な理由は?
ジョホールバルは特別経済区、高速交通システムリンク、データセンター投資に支えられ、2032年にかけて8.39%という主要都市最高の成長率が予測されています。開発業者は住宅プロジェクトと交通・小売・雇用アクセスを組み合わせています。
工業化建築システムはマレーシアの住宅供給にどのような影響を与えているか?
マレーシア住宅建設市場において、公共プログラムが工業化建築システムとビルディング・インフォメーション・モデリングを奨励するなか、現代的建設工法は8.22%のCAGRで成長すると予測されています。この工法は現場作業を削減し、プロジェクトスケジュールの確実性を高めることができます。
マレーシアの開発業者にとっての主なリスクは何か?
主なリスクには、購買力の限界、融資拒否、資材・労働コストの上昇、未販売の高層在庫、複雑な許認可が含まれます。これらの要因は全国的に価格設定・発売時期・販売転換・プロジェクト実行可能性・建設利益率に影響を与える可能性があります。