
Tamanho e Participação do Mercado de Edifícios Pré-fabricados da Malásia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
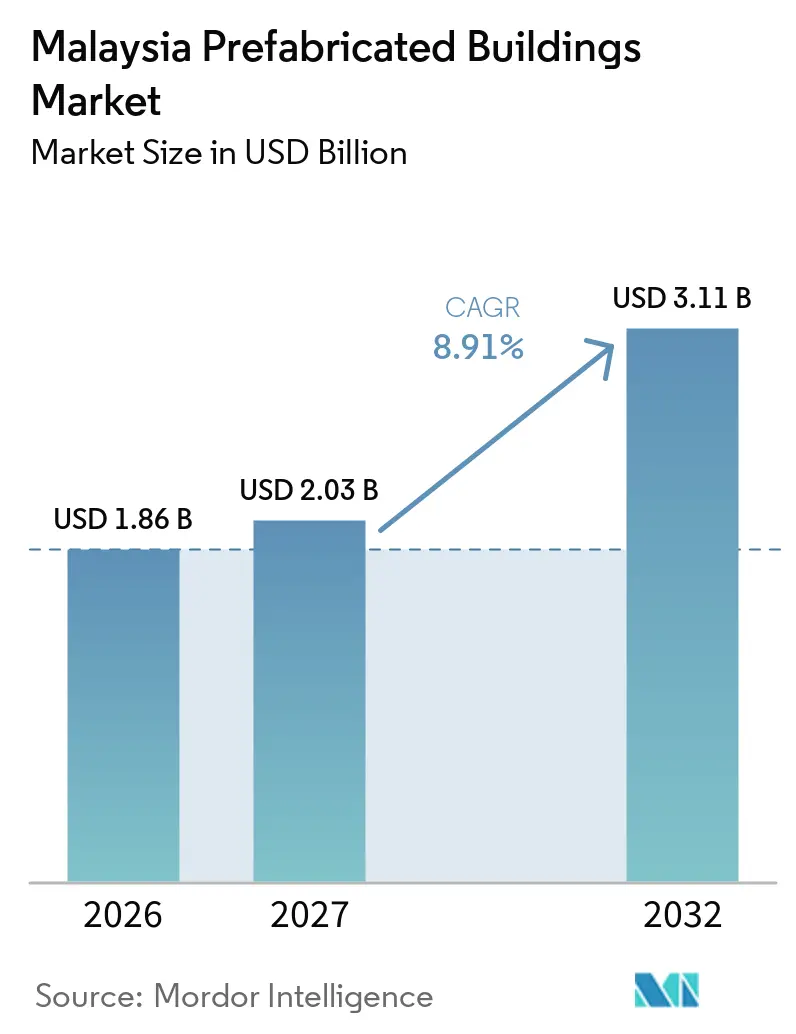
| Tamanho do mercado no ano base (2026) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.03 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.91 % |
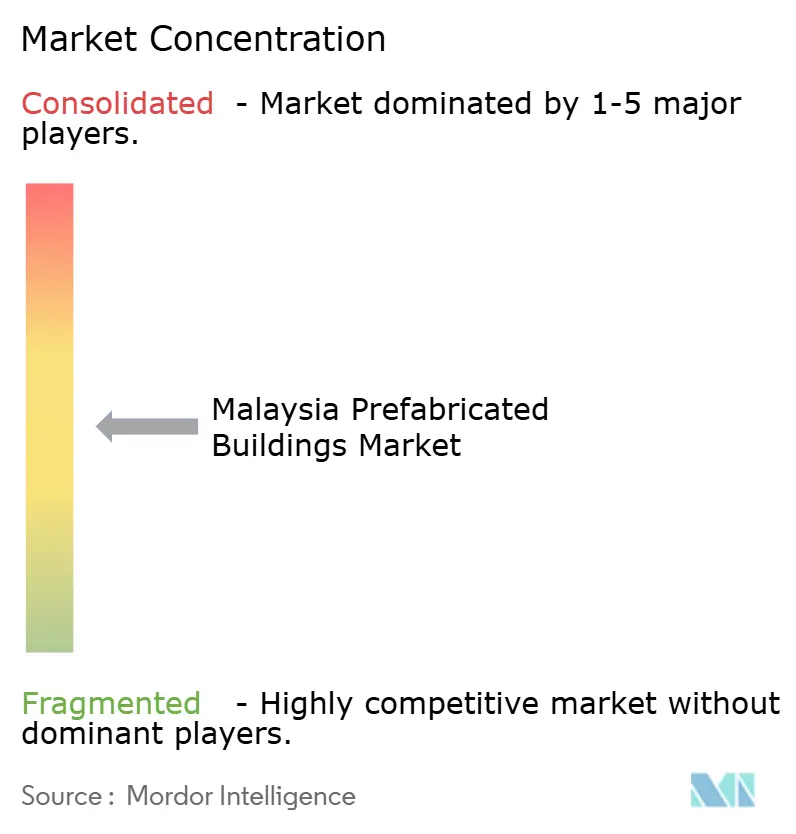
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Edifícios Pré-fabricados da Malásia por Mordor Intelligence
O tamanho do Mercado de Edifícios Pré-fabricados da Malásia deve crescer de 1,86 bilhões de USD em 2026 para 2,03 bilhões de USD em 2027 e tem previsão de atingir 3,11 bilhões de USD até 2032, a um CAGR de 8,91% no período de 2027 a 2032.
O mercado de edifícios pré-fabricados da Malásia é apoiado por políticas públicas de construção, programas de habitação acessível e demanda por instalações que precisam ser entregues rapidamente, pois os incorporadores necessitam cada vez mais de sequências de construção previsíveis quando as condições do terreno, a disponibilidade de mão de obra e os cronogramas de aprovação são difíceis de gerenciar. O Plano de Ação para a Construção de 2026 a 2030 coloca requisitos de qualidade, segurança, entrega digital e certificação verde no centro da atividade construtiva, o que favorece a produção controlada em fábrica. A escassez de mão de obra qualificada em campo também torna os métodos de construção industrializada mais relevantes para empreiteiros que buscam cronogramas previsíveis. Grandes projetos de tecnologia e manufatura avançada estão aumentando a necessidade de componentes estruturais repetíveis, módulos de energia e sistemas de resfriamento. Essas condições criam oportunidades para produtores que conseguem combinar capacidade certificada, coordenação de projetos, entrega confiável e garantia de qualidade transparente em todo o mercado de edifícios pré-fabricados da Malásia, especialmente quando os proprietários de projetos precisam de uma única parte para coordenar a transferência das informações de projeto para a produção em fábrica e a instalação em campo.
Principais Conclusões do Relatório
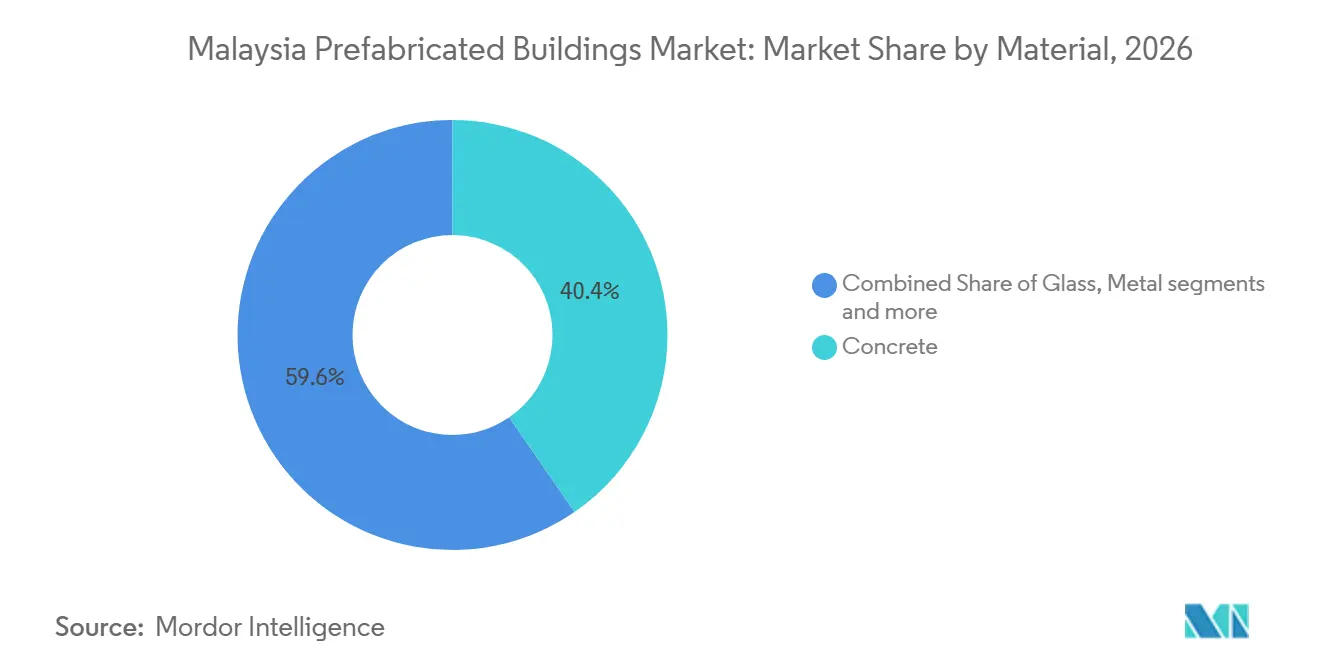
- Por material, o concreto detinha 40,4% da participação do mercado de edifícios pré-fabricados da Malásia em 2026, enquanto a madeira tem previsão de crescer a um CAGR de 9,67% até 2032.
- Por aplicação, o segmento residencial detinha 43,2% da participação do mercado de edifícios pré-fabricados da Malásia em 2026, enquanto outras aplicações, incluindo industrial, institucional, infraestrutura e energia, têm previsão de crescer a um CAGR de 9,55% até 2032.
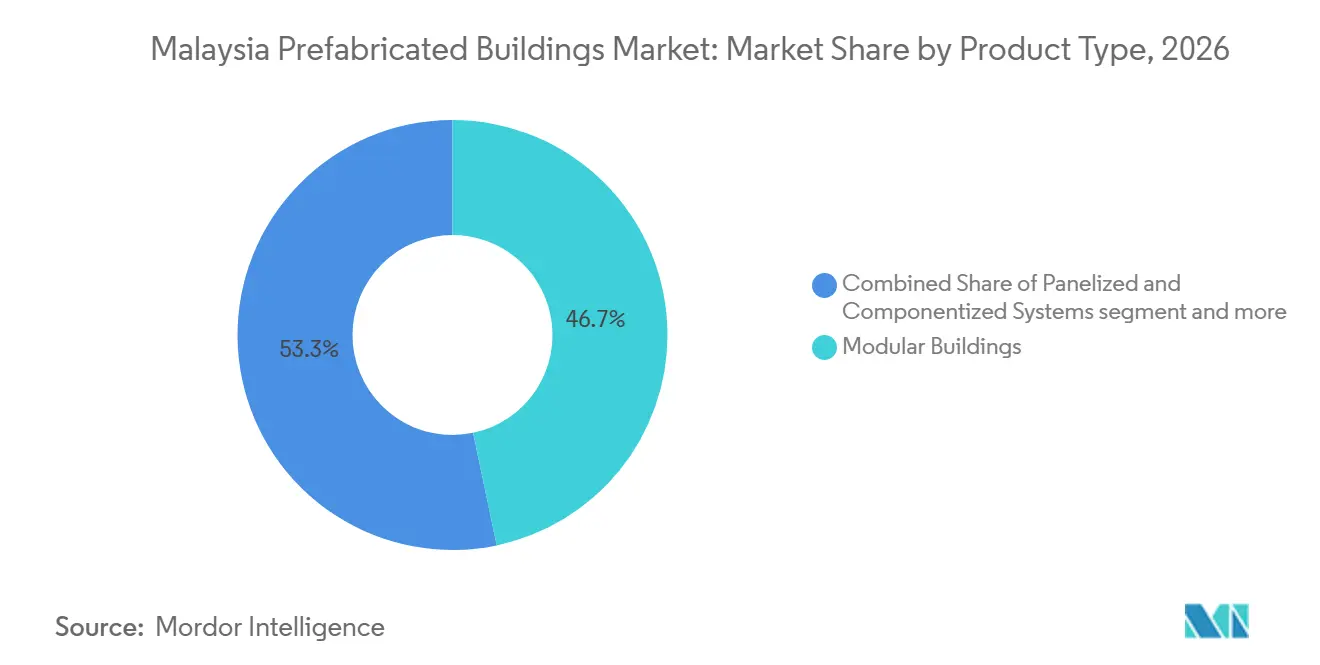
- Por tipo de produto, os edifícios modulares representavam 46,7% do mercado em 2026, enquanto os sistemas painelizados e componentizados têm previsão de crescer a um CAGR de 9,70% até 2032, contribuindo para o tamanho do mercado de edifícios pré-fabricados da Malásia.
- Por geografia, Kuala Lumpur detinha 26,6% da participação do mercado de edifícios pré-fabricados da Malásia em 2026, enquanto Johor Bahru tem previsão de crescer a um CAGR de 9,95% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos governamentais de IBS apoiando a adoção da construção pré-fabricada | +2.2% | Nacional, concentrado em Kuala Lumpur, Putrajaya e Johor Bahru | Longo prazo (≥ 4 anos) |
| Programas de habitação acessível aumentando a demanda por componentes padronizados | +1.8% | Nacional, com impulso inicial em Penang, Johor e Lembah Klang | Médio prazo (2 a 4 anos) |
| Investimento em centros de dados e manufatura avançada criando demanda especializada por pré-fabricados | +1.5% | Corredor de Johor Bahru, Selangor e Penang | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra incentivando a construção em fábrica | +1.3% | Nacional, com impacto agudo no Vale do Klang e nos corredores de crescimento de Johor | Médio prazo (2 a 4 anos) |
| Metas de construção verde fortalecendo a demanda por métodos de baixo desperdício | +0.9% | Nacional, com repercussão regional dos requisitos de certificação verde | Longo prazo (≥ 4 anos) |
| Projeto habilitado por BIM e manufatura digital melhorando a precisão | +0.7% | Nacional, com maior penetração em Kuala Lumpur e Petaling Jaya | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Os Mandatos Governamentais de IBS Estão Avançando para a Aplicação em Nível de Projeto
A demanda do mercado de edifícios pré-fabricados da Malásia é reforçada à medida que os requisitos do Sistema de Construção Industrializada, ou IBS, passam a integrar a entrega de projetos governamentais. O Plano de Ação para a Construção 2026 a 2030 exige 80% de conformidade com o Sistema de Avaliação da Qualidade da Construção, conhecido como QLASSIC, e o Sistema de Avaliação de Segurança e Saúde, conhecido como SHASSIC, para sua agenda declarada de qualidade e segurança[1]. O plano também prevê certificação verde em 50% dos projetos de construção avaliados acima de 9,1 milhões de USD. O Ministério de Obras informou que sua reunião de comitê de julho de 2026 considerou o IBS, a Modelagem de Informações da Construção, conhecida como BIM, e planos pré-aprovados na construção governamental. Os projetos-piloto do Departamento de Obras Públicas de Construção Volumétrica Pré-fabricada Pré-acabada, conhecida como PPVC, em habitações e sistemas modulares pré-moldados em escolas fornecem caminhos práticos para uso mais amplo. Regras de contratação mais claras podem oferecer aos fabricantes um pipeline mais estável e reduzir a incerteza em torno do investimento em capacidade, ao mesmo tempo que permitem que os empreiteiros treinem especialistas e desenvolvam relacionamentos com fornecedores em torno de padrões técnicos conhecidos, em vez de projetos isolados.
Os Programas de Habitação Acessível Estão Ancorando a Demanda por Componentes Padronizados
O mercado de edifícios pré-fabricados da Malásia tem uma longa perspectiva de demanda a partir do compromisso nacional de construir 1 milhão de habitações acessíveis entre 2026 e 2035. Layouts habitacionais padronizados permitem que os produtores repitam processos de projeto e fabricação em muitas unidades. Isso melhora a adequação do IBS e do PPVC para grandes programas multiunidades que precisam equilibrar custo, qualidade e prazo de entrega. A SkyWorld Development iniciou o projeto SkyWorld Pearlmont em Seberang Jaya em julho de 2026 e identificou o PPVC como seu método construtivo para o empreendimento. Sua fábrica de módulos planejada em Penang mostra como um grande pipeline habitacional pode apoiar a produção local dedicada. O efeito se estende além de um único incorporador, pois fornecedores, instaladores e equipes de projeto podem desenvolver capacidades repetíveis em torno de programas semelhantes, ajudando o mercado de edifícios pré-fabricados da Malásia a evoluir de uma atividade projeto a projeto para uma base de fabricação e instalação mais consistente.
Centros de Dados e Manufatura Avançada Estão Expandindo a Demanda Especializada
A infraestrutura digital e o investimento em fábricas estão ampliando o mercado de edifícios pré-fabricados da Malásia para além dos usos convencionais residenciais e comerciais. Essas instalações exigem construção rápida, qualidade consistente e sistemas mecânicos e elétricos estreitamente coordenados. A IJM Construction garantiu um contrato de 280 milhões de USD para um projeto de fabricação de semicondutores em Kulim em outubro de 2026, com elementos pré-moldados IBS incluídos no projeto e uma meta de certificação Ouro em Liderança em Energia e Design Ambiental para o edifício de produção[2]. A Vertiv inaugurou uma instalação de fabricação em Johor em julho de 2026 para produzir módulos de energia pré-fabricados e infraestrutura de resfriamento para aplicações de inteligência artificial e infraestrutura digital[3]. Esses projetos atribuem maior valor à coordenação de engenharia e à fabricação qualificada do que ao simples fornecimento de componentes. Eles também criam espaço para fornecedores que conseguem atender aos requisitos dos clientes de tecnologia em termos de certeza de cronograma e integração de sistemas, uma vez que os proprietários de infraestrutura digital podem preferir parceiros capazes de entregar elementos estruturais, de energia, resfriamento e correlatos por meio de planos de fabricação coordenados.
A Escassez de Mão de Obra Está Aumentando o Valor da Montagem em Fábrica
A adoção no mercado de edifícios pré-fabricados da Malásia é fortalecida onde as restrições de mão de obra em campo perturbam os cronogramas de construção convencional. A montagem em fábrica transfere trabalhos repetitivos para um ambiente controlado e reduz o número de atividades que precisam ser concluídas em canteiros congestionados. A planta SMART IBS da IJM em Bestari Jaya tem capacidade anual declarada de 500.000 metros cúbicos e utiliza gêmeos digitais e monitoramento em tempo real. A empresa declarou que os projetos abastecidos pela planta alcançaram reduções no prazo de construção de até 40%. A MGB também utiliza sistemas pré-moldados IBS em seu contrato CLQ de Penang, ilustrando o contínuo investimento dos empreiteiros em produção controlada. O argumento da mão de obra é mais forte quando o projeto é repetível e a instalação pode ser planejada antes do início das obras em campo, pois a coordenação antecipada facilita a atribuição de tarefas na fábrica, a confirmação das sequências de içamento e a redução de perturbações causadas por alterações durante a construção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos requisitos de capital para instalações de pré-fabricação e equipamentos automatizados | -1.2% | Nacional, com restrição aguda na Malásia Oriental e cidades secundárias | Longo prazo (≥ 4 anos) |
| Restrições de transporte e manuseio com guindastes para módulos de grande porte | -0.9% | Nacional, mais intenso em áreas urbanas densas como Kuala Lumpur e a Ilha de Penang | Médio prazo (2 a 4 anos) |
| Personalização de projeto específica por projeto limitando a padronização | -0.7% | Nacional, com maior exposição em projetos comerciais e institucionais sob medida | Longo prazo (≥ 4 anos) |
| Controle de qualidade inconsistente entre fornecedores menores | -0.6% | Nacional, com concentração em cidades secundárias | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
As Altas Barreiras de Entrada de Capital Estão Concentrando a Capacidade de Produção
Grandes plantas de fabricação exigem capital, habilidades técnicas, controles de qualidade e pipelines de pedidos confiáveis antes de poderem operar com eficiência. A planta SMART IBS da IJM representou um investimento de 37,5 milhões de USD, enquanto a Gamuda investiu quase 113,6 milhões de USD em suas instalações IBS de Banting e Sepang. Esses compromissos colocam a capacidade moderna fora do alcance de muitos pequenos empreiteiros. O acesso limitado ao financiamento de projetos modulares pode agravar o problema, pois as necessidades de caixa começam antes da instalação em campo. Pesquisas sobre a adoção de IBS na Malásia também identificam o conhecimento de financiamento e a capacidade técnica como barreiras à adoção. O resultado é uma base de fornecimento em dois níveis, com operadores estabelecidos detendo grande parte da produção certificada e empresas menores dependendo de subcontratação ou linhas de produtos mais restritas, o que pode limitar a capacidade dos participantes menores de concorrer de forma independente para trabalhos de grande porte e tecnicamente exigentes.
A Logística de Transporte Pode Reduzir a Vantagem de Custo dos Sistemas Volumétricos
O mercado de edifícios pré-fabricados da Malásia enfrenta um limite prático quando grandes módulos precisam circular por cidades densas ou estradas com restrições. O transporte e o manuseio com guindastes podem representar até 30% do custo total em um projeto modular, de acordo com as orientações de módulos volumétricos do CIDB Malásia. Essas tarefas exigem planejamento de rotas, licenças, equipamentos de içamento e espaço no canteiro que nem sempre estão disponíveis. O problema é mais pronunciado para módulos totalmente volumétricos do que para painéis planos que podem utilizar equipamentos de frete convencionais. Projetos sob medida também podem enfraquecer os benefícios de escala, pois os componentes não podem ser reutilizados repetidamente em diferentes projetos. A qualificação mais rigorosa de fornecedores e a coordenação antecipada de projetos são, portanto, importantes para limitar retrabalhos, perturbações no transporte e preocupações com aceitação, especialmente quando o mercado de edifícios pré-fabricados da Malásia atende projetos em cidades densas com janelas de entrega restritas e espaço de armazenamento limitado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
O Concreto Lidera Enquanto a Madeira Ganha TerrenoO concreto detinha 40,4% do tamanho do mercado de edifícios pré-fabricados da Malásia por material em 2026, refletindo seu papel consolidado em habitação pública e infraestrutura. O concreto pré-moldado se adequa a projetos onde os requisitos estruturais, a repetição de unidades e a capacidade de produção local são claros, e permanece familiar para empreiteiros, reguladores e clientes que trabalham em blocos habitacionais, escolas, estruturas relacionadas ao transporte e outros empreendimentos que utilizam elementos estruturais repetidos. A MGB recebeu um contrato de 45,6 milhões de USD para o projeto CLQ de Penang em abril de 2026 utilizando concreto pré-moldado IBS. Esse contrato indica que o concreto permanece relevante para grandes programas residenciais fora do Vale do Klang. Metal e vidro mantêm papéis em fachadas comerciais, recintos industriais e revestimentos especializados. Outros materiais atendem aplicações menores, como sistemas acústicos e divisórias internas.
A madeira tem projeção de registrar o crescimento mais rápido entre os materiais, com um CAGR de 9,67% até 2032. A demanda está ligada ao interesse em opções estruturais de menor carga e projetos de construção que respondem a padrões verdes. O Índice de Construção Verde introduziu sua ferramenta de Nova Construção Não Residencial Versão 2,0 em 2026, aumentando a atenção à sustentabilidade operacional no desenvolvimento comercial. Pesquisas sobre as turfeiras de Sarawak identificam a madeira laminada cruzada como um sistema habitacional alternativo potencial onde a menor carga na superestrutura pode ser benéfica. A madeira ainda dependerá da disponibilidade de material, da aceitação normativa e de equipes de projeto capacitadas. O concreto provavelmente manterá sua ampla base. Ao mesmo tempo, a madeira engenheirada se desenvolve em aplicações selecionadas de baixa altura e na Malásia Oriental, onde o peso estrutural reduzido, as condições locais do terreno e os objetivos de sustentabilidade podem criar um caso mais favorável para sistemas de materiais alternativos.

Por Aplicação:
O Segmento Residencial Permanece o Maior Enquanto Outros, Incluindo Usos Industriais, Institucionais, de Infraestrutura e de Energia, AvançamAs aplicações residenciais capturaram 43,2% da participação do mercado de edifícios pré-fabricados da Malásia em 2026. O segmento é apoiado por iniciativas de habitação acessível que exigem um grande número de unidades repetíveis. Os sistemas PPVC e pré-moldados ajudam os incorporadores a padronizar cozinhas, banheiros, estruturas e envoltórias de edifícios onde os layouts são repetidos. O SkyWorld Pearlmont utiliza PPVC para suas primeiras 1.846 unidades em Seberang Jaya. A SCIB Industrialized Building System também manteve um contrato revisado para entregar 632 unidades habitacionais acessíveis PR1MA em Kota Bharu. Esses projetos mostram por que a habitação fornece demanda previsível para formatos construtivos estabelecidos, pois os incorporadores podem repetir projetos aprovados em um volume que justifica o planejamento da produção, o treinamento especializado da força de trabalho e arranjos de contratação de longo prazo no mercado de edifícios pré-fabricados da Malásia.
Outras aplicações, incluindo industrial, institucional, infraestrutura e energia, têm previsão de crescer a um CAGR de 9,55% até 2032. Instalações de semicondutores, centros de dados e infraestrutura de energia precisam de prazos de entrega mais curtos e instalação técnica mais consistente. O projeto de Kulim da IJM traz pré-moldados IBS para um ambiente de fabricação de alto valor. A operação da Vertiv em Senai apoia uma camada separada de demanda por módulos de energia e resfriamento construídos em fábrica. Escolas públicas e instalações de saúde também podem se beneficiar onde projetos padronizados são aprovados antes do início da construção. Projetos comerciais continuam a usar componentes pré-moldados onde padrões de fachada e layouts de piso tornam a padronização viável. No entanto, requisitos arquitetônicos sob medida podem reduzir as economias que os fabricantes obtêm com moldes e ciclos de produção repetidos.
Por Tipo de Produto:
Os Edifícios Modulares Mantêm a Liderança Enquanto os Sistemas Painelizados e Componentizados se ExpandemOs edifícios modulares detinham 46,7% do tamanho do mercado de edifícios pré-fabricados da Malásia por tipo de produto em 2026. A construção volumétrica é adequada para layouts de cômodos repetidos, especialmente banheiros, unidades de acomodação e módulos residenciais. A instalação de Banting da Gamuda produziu mais de 15.000 unidades volumétricas, incluindo unidades de banheiro pré-fabricadas, unidades de compartimento pequeno e módulos PPVC. Essa base de produção estabelecida apoia o uso de sistemas modulares em grandes projetos, ao mesmo tempo que oferece aos incorporadores acesso à experiência de produção que pode melhorar a consistência entre unidades repetidas e apoiar uma coordenação mais estreita de acabamentos, instalações e componentes estruturais antes do transporte. O formato também pode dar aos incorporadores melhor controle sobre acabamentos e qualidade antes da entrega ao canteiro. Sua principal restrição continua sendo a necessidade de transportar, içar e instalar grandes módulos completos, o que pode aumentar custos e riscos operacionais quando as rotas são restritas, o acesso de guindastes é limitado ou o canteiro não consegue armazenar módulos antes da instalação. Isso torna o planejamento antecipado de logística um requisito comercial central, e não um detalhe posterior da construção. Fabricantes e empreiteiros devem concordar sobre as dimensões dos módulos, o cronograma de entrega, os pontos de içamento, as necessidades de armazenamento e a sequência de instalação antes do início da produção em fábrica. Quando essas decisões são tomadas antecipadamente, os sistemas volumétricos ainda podem oferecer qualidade confiável e reduzir o trabalho em campo no mercado de edifícios pré-fabricados da Malásia.
Os sistemas painelizados e componentizados têm projeção de crescer mais rapidamente, a um CAGR de 9,70% até 2032. Os painéis planos geralmente utilizam o espaço de caminhões de forma mais eficiente do que os módulos completos e podem ser implantados em estruturas comerciais e industriais de médio porte. Seu uso pode aumentar onde as formas dos edifícios são mais variadas, mas paredes, lajes e componentes estruturais ainda podem ser repetidos. Pesquisas publicadas em Buildings constataram que a aprendizagem por transferência combinada com BIM pode melhorar a otimização do projeto de edifícios pré-fabricados. Isso pode ajudar as equipes a identificar conflitos antes da produção e evitar alterações custosas após a entrega. Abordagens híbridas e outros tipos de pré-fabricados permanecem relevantes para projetos complexos que não suportam uma especificação totalmente modular, permitindo que os empreiteiros combinem elementos fabricados em fábrica com trabalho em campo onde limites de transporte, geometria irregular ou construção em fases impedem um único formato construtivo.
Análise Geográfica
Kuala Lumpur detinha 26,6% da participação do mercado de edifícios pré-fabricados da Malásia em 2026, apoiada por projetos governamentais, desenvolvimento de uso misto e a base construtiva mais ampla do Vale do Klang. A cidade se beneficia da proximidade com grandes incorporadores, consultores, fornecedores e serviços de logística, o que facilita a coordenação de revisões técnicas pelas equipes de projeto, o gerenciamento de entregas e o acesso a instaladores experientes quando um projeto tem fases complexas ou requisitos rigorosos de conclusão. O investimento nacional em BIM também apoia o uso de coordenação digital de projetos na região. A MRCB Building System utilizou sua abordagem modular proprietária no Residensi Tujuh no Kwasa Damansara City Centre, mostrando que grandes incorporadores estão expandindo capacidades internas. Petaling Jaya absorve atividade da área de Kuala Lumpur e oferece terrenos para construção comercial e de uso misto.
Johor Bahru tem previsão de crescer a um CAGR de 9,95% até 2032, a maior taxa entre as principais cidades do mercado de edifícios pré-fabricados da Malásia. O investimento vinculado à Zona Econômica Especial Johor-Singapura, centros de dados e manufatura apoia a demanda por construção rápida e com controle de qualidade. A Vertiv inaugurou sua instalação de 21.900 metros quadrados em Senai em julho de 2026 para fabricar módulos de energia pré-fabricados e sistemas de resfriamento. Isso expande o papel de Johor de destino de construção para uma base de produção de infraestrutura digital. As alocações de infraestrutura governamental e os planos de construção modular de escolas podem adicionar demanda do setor público onde os projetos são repetíveis.
Penang é um ponto focal para atividades de habitação PPVC e fabricação de pré-moldados. O lançamento do Pearlmont da SkyWorld trouxe um projeto completo de habitação acessível em PPVC para Seberang Jaya. O projeto de Trânsito Rápido de Passageiros de Penang também apoia a capacidade local de pré-moldados por meio de seu pátio de concretagem em Kulim. O restante da Malásia permanece uma oportunidade emergente, especialmente em Sabah e Sarawak, onde soluções híbridas e à base de madeira podem responder às condições locais do terreno. As lacunas de fabricação nessas localidades criam espaço para produtores que conseguem equilibrar a entrega local com controle de qualidade confiável. Ainda assim, o caso comercial dependerá de se os pipelines de projetos são suficientes para suportar equipamentos, equipes treinadas, manuseio local de materiais e redes de distribuição.
Cenário Competitivo
O mercado de edifícios pré-fabricados da Malásia é moderadamente concentrado na fabricação IBS de alta capacidade e permanece fragmentado entre empreiteiros e fornecedores de componentes. Gamuda, IJM e MGB têm capacidade estabelecida, histórico de projetos reconhecido e capacidade de investir em sistemas de produção digital. A planta SMART IBS da IJM combina gêmeos digitais, monitoramento em tempo real e capacidade de produção anual de 500.000 metros cúbicos. Essas capacidades são importantes quando os clientes exigem cronogramas curtos, qualidade certificada e entrega estrutural coordenada. Empresas menores podem competir em fornecimento especializado, projetos regionais, instalação e sistemas híbridos, mas enfrentam barreiras mais altas na produção em escala. A estrutura resultante favorece empresas que conseguem possuir ativos de fabricação e integrá-los à execução de projetos, pois podem alinhar melhor cronogramas de produção, aprovações técnicas, decisões de armazenamento e responsabilidades de instalação em campo sob um único modelo operacional.
Os movimentos estratégicos estão centrados na expansão de capacidade, integração vertical e entrega de projetos de maior valor. A SkyWorld está desenvolvendo uma fábrica de módulos PPVC em Penang após adquirir terreno por meio de sua subsidiária Prefab Master, vinculando o investimento em fabricação diretamente ao seu pipeline habitacional. A MGB expandiu-se internacionalmente por meio de uma joint venture 50:50 para o projeto Al Madina Al Monawara na Arábia Saudita, utilizando sua experiência em IBS em um projeto de desenvolvimento urbano. O projeto de semicondutores de Kulim da IJM combina entrega de pré-moldados IBS com uma meta de certificação Ouro em Liderança em Energia e Design Ambiental. Essas ações mostram que as empresas líderes estão posicionando a pré-fabricação como uma oferta integrada de qualidade e sustentabilidade. Elas também elevam o valor das competências de engenharia, coordenação da cadeia de suprimentos e credenciais de conformidade, pois os clientes no mercado de edifícios pré-fabricados da Malásia avaliam cada vez mais a capacidade de entrega ao lado do preço ao selecionar parceiros para instalações complexas.
O nível intermediário está mudando à medida que as empresas reavaliam se devem possuir ativos de fabricação ou focar na execução de projetos. A SCIB concluiu a alienação de sua subsidiária de fabricação de concreto para a YTL Cement Sarawak em maio de 2026, permitindo-lhe focar em atividades de construção e engenharia, aquisição, construção e comissionamento. Essa abordagem contrasta com a de incorporadores que estão construindo suas próprias instalações de produção, e indica que os participantes estão fazendo escolhas diferentes sobre se a propriedade de fabricação ou a execução flexível de projetos oferece o melhor caminho para o crescimento no mercado de edifícios pré-fabricados da Malásia. A Malásia Oriental e a retrofitagem institucional permanecem oportunidades menos plenamente atendidas, pois a capacidade local é mais escassa e os projetos públicos padronizados ainda estão em desenvolvimento. Híbridos de madeira engenheirada e madeira laminada cruzada podem ganhar relevância em projetos que atribuem maior peso à escolha de materiais e às condições do terreno. No entanto, seu uso continuará dependente da familiaridade com o projeto, do fornecimento em conformidade e de requisitos de desempenho claros por parte dos proprietários dos projetos.
Líderes do Setor de Edifícios Pré-fabricados da Malásia
-
Gamuda Berhad
-
IJM Corporation Berhad
-
MGB Berhad
-
Sunway Construction Group Berhad
-
Malaysian Resources Corporation Berhad
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Edifícios Pré-fabricados da Malásia Empresas cobertas neste relatório
- Gamuda Berhad
- IJM Corporation Berhad
- MGB Berhad
- Sunway Construction Group Berhad
- Malaysian Resources Corporation Berhad
- Sarawak Consolidated Industries Berhad
- OSK Holdings Berhad
- SkyWorld Development Berhad
- Eversendai Corporation Berhad
- WCT Holdings Berhad
- YTL Corporation Berhad
- UEM Sunrise Berhad
- S P Setia Berhad
- Bina Puri Holdings Bhd
- Kumpulan Jetson Berhad
- AWC Berhad
- Chin Hin Group Berhad
- Bestari Bina Ventures (M) Sdn. Bhd.
- Golden Sharp Sdn. Bhd.
- PCG Global System Sdn. Bhd.
- Vertiv Corporation
- China State Construction Engineering Corporation Limited
- HSS Engineering Berhad
- MRCB Building System Sdn. Bhd.
Desenvolvimentos industriais recentes em Mercado de Edifícios Pré-fabricados da Malásia
- Outubro de 2026: A IJM Construction Sdn. Bhd. garantiu um contrato de 280 milhões de USD para uma instalação de fabricação de semicondutores no Kulim Hi-Tech Park, Kedah, incorporando componentes pré-moldados do Sistema de Construção Industrializada (IBS) e visando a certificação Ouro em Liderança em Energia e Design Ambiental (LEED) para o edifício de produção.
- Agosto de 2026: A IJM Construction adicionou 214 milhões de USD em dois projetos de execução acelerada: uma instalação de semicondutores em Kulim e uma planta de fabricação de dispositivos médicos para a Intuitive Surgical Malaysia Sdn. Bhd. no Batu Kawan Technology Park, Penang.
- Julho de 2026: A Vertiv Corporation inaugurou sua instalação de 236.000 pés quadrados em Senai, Johor, produzindo módulos de energia pré-fabricados, sistemas de resfriamento e infraestrutura integrada para aplicações de inteligência artificial e centros de dados em toda a Ásia-Pacífico.
Escopo do Relatório do Mercado de Edifícios Pré-fabricados da Malásia
Visão geral da segmentação
| Concreto |
| Vidro |
| Metal |
| Madeira |
| Outros Materiais |
| Residencial |
| Comercial |
| Outros, Incluindo Industrial, Institucional, Infraestrutura e Energia |
| Edifícios Modulares |
| Sistemas Painelizados e Componentizados |
| Outros Tipos de Pré-fabricados |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Restante da Malásia |
| Por Material | Concreto |
| Vidro | |
| Metal | |
| Madeira | |
| Outros Materiais | |
| Por Aplicação | Residencial |
| Comercial | |
| Outros, Incluindo Industrial, Institucional, Infraestrutura e Energia | |
| Por Tipo de Produto | Edifícios Modulares |
| Sistemas Painelizados e Componentizados | |
| Outros Tipos de Pré-fabricados | |
| Por Principais Cidades | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Restante da Malásia |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos edifícios pré-fabricados da Malásia em 2032?
O setor tem projeção de atingir 3,11 bilhões de USD até 2032, crescendo a um CAGR de 8,91% de 2027 a 2032. O crescimento está vinculado à habitação pública, à adoção formal de IBS, à demanda de instalações digitais e de manufatura avançada, e à necessidade operacional de reduzir a dependência do trabalho em campo onde a mão de obra qualificada permanece escassa.
Qual material lidera a construção pré-fabricada na Malásia?
O concreto lidera com uma participação de 40,4% em 2026, apoiado por seu uso estabelecido em habitação pré-moldada e infraestrutura.
Qual aplicação está crescendo mais rapidamente até 2032?
Outros usos, incluindo aplicações industriais, institucionais, de infraestrutura e de energia, têm previsão de crescer a um CAGR de 9,55% até 2032.
Por que os incorporadores estão utilizando métodos PPVC e IBS?
Esses métodos ajudam os incorporadores a padronizar unidades repetidas, gerenciar as necessidades de mão de obra em campo e melhorar o controle de cronograma em projetos adequados.
Qual cidade tem a maior taxa de crescimento projetada?
Johor Bahru tem projeção de crescer a um CAGR de 9,95% até 2032, apoiada pelo investimento em infraestrutura digital e manufatura.
Quem são os principais participantes da pré-fabricação na Malásia?
Gamuda, IJM e MGB têm capacidade de fabricação significativa, enquanto SkyWorld e SCIB ilustram diferentes abordagens à integração vertical e à entrega de projetos.