
マレーシアプレハブ建築市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2027) | 2.03 十億米ドル |
| 市場規模 (2032) | 3.11 十億米ドル |
| 成長率 (2027 - 2032) | 8.91 % |
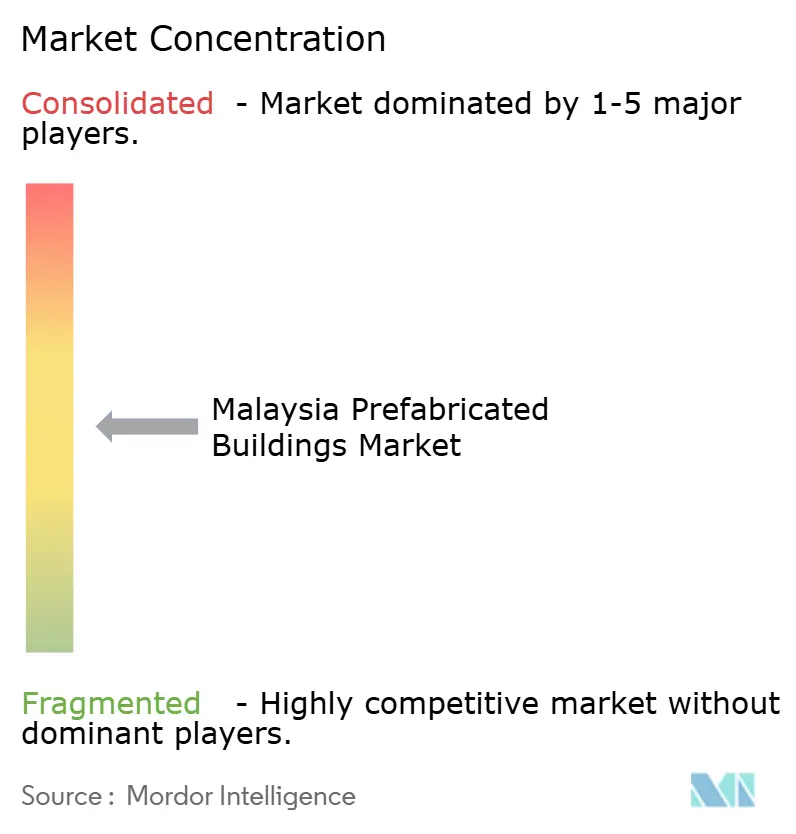
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
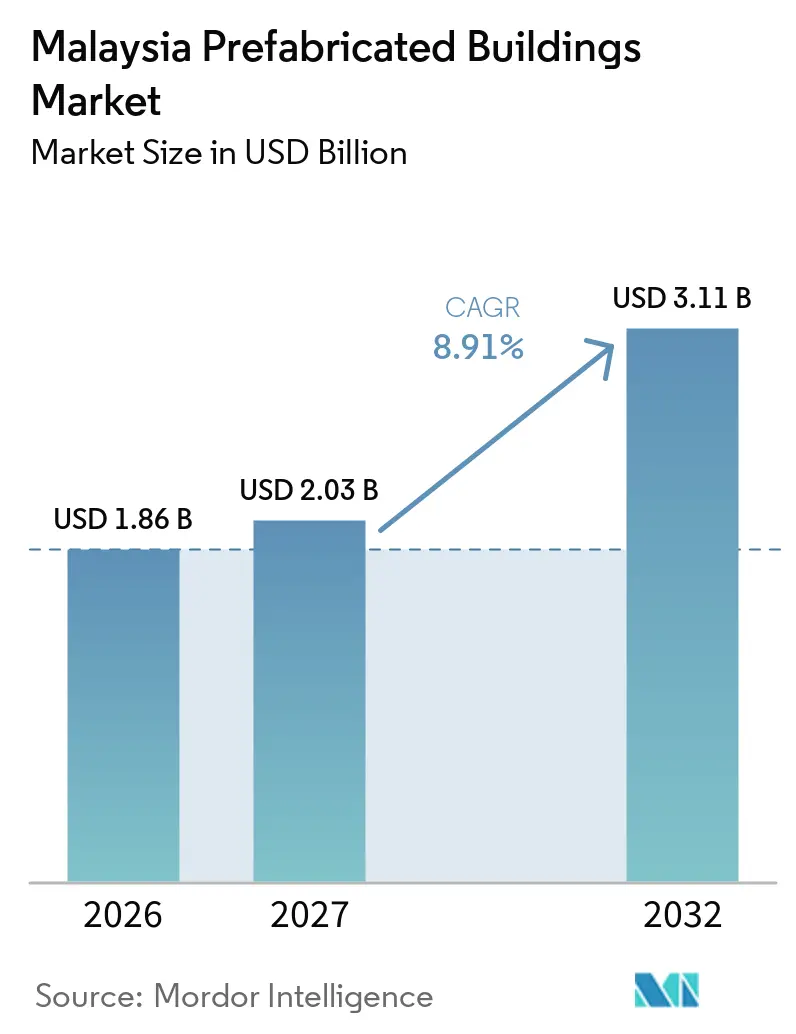
Mordor Intelligenceによるマレーシアプレハブ建築市場分析
マレーシアプレハブ建築市場規模は、2026年の1.86 ビリオン 米ドルから2027年には2.03 ビリオン 米ドルに成長し、2027年から2032年にかけてCAGR 8.91%で2032年までに3.11 ビリオン 米ドルに達すると予測されています。
マレーシアプレハブ建築市場は、公共建設政策、手頃な価格の住宅プログラム、および迅速な納期が求められる施設への需要によって支えられています。これは、現場条件、労働力の確保、承認スケジュールの管理が困難な状況において、デベロッパーが予測可能な建設工程をますます必要としているためです。2026年から2030年の建設行動計画は、品質、安全性、デジタル納品、およびグリーン認証要件を建設活動の中心に置いており、これが管理された工場生産を有利にしています。熟練した現場労働力の不足も、予測可能なスケジュールを求める建設業者にとって工業化建築工法をより重要なものにしています。大規模なテクノロジーおよび先進製造プロジェクトは、繰り返し使用可能な構造部材、電力モジュール、および冷却システムへの需要を高めています。これらの条件は、認定された生産能力、設計調整、信頼性の高い納品、および透明性のある品質保証を組み合わせることができる生産者にとって、マレーシアプレハブ建築市場全体にわたる機会を生み出しています。特に、プロジェクトオーナーが設計情報から工場生産および現場設置への移行を一元的に調整できる当事者を必要とする場合に顕著です。
主要レポートのポイント
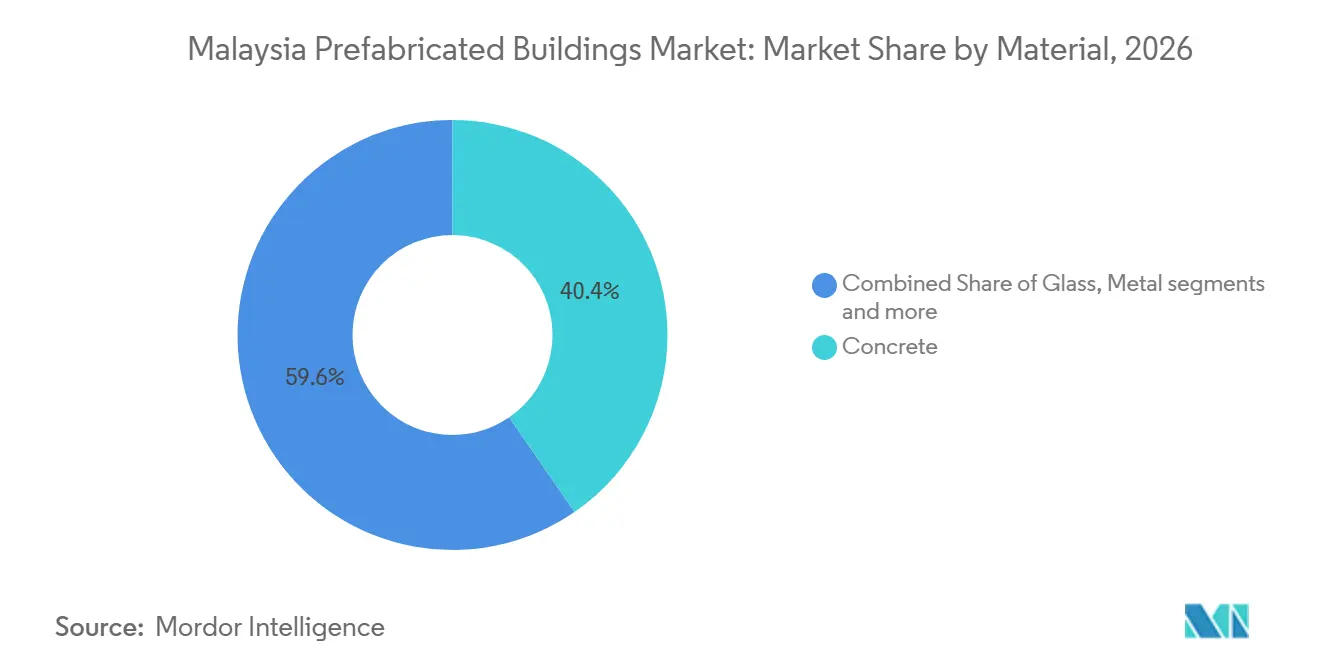
- 素材別では、コンクリートが2026年のマレーシアプレハブ建築市場シェアの40.4%を占め、木材は2032年にかけてCAGR 9.67%で成長すると予測されています。
- 用途別では、住宅が2026年のマレーシアプレハブ建築市場シェアの43.2%を占め、産業、機関、インフラ、エネルギーを含むその他の用途は2032年にかけてCAGR 9.55%で成長すると予測れています。
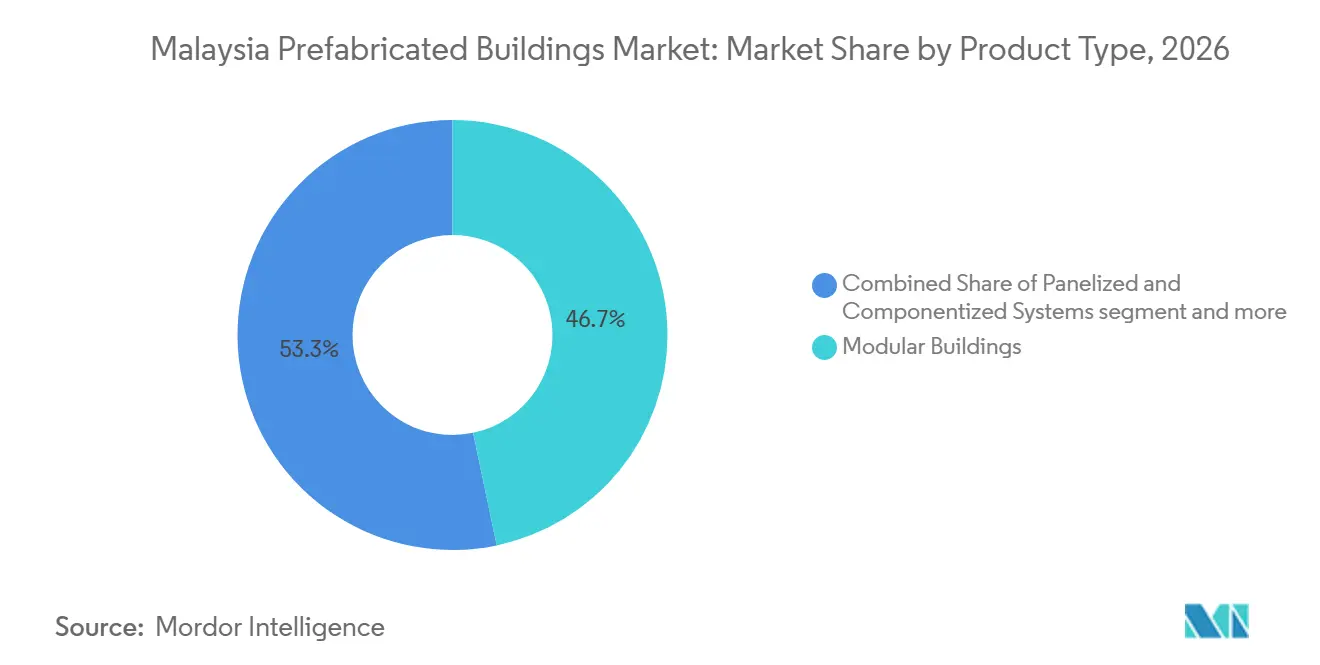
- 製品タイプ別では、モジュラー建築が2026年の市場の46.7%を占め、パネル化・コンポーネント化システムは2032年にかけてCAGR 9.70%で成長すると予測されており、マレーシアプレハブ建築市場規模に貢献しています。
- 地域別では、クアラルンプールが2026年のマレーシアプレハブ建築市場シェアの26.6%を占め、ジョホールバルは2032年にかけてCAGR 9.95%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレハブ建設の採用を支援する政府のIBSマンデート | +2.2% | 全国規模、クアラルンプール、プトラジャヤ、ジョホールバルに集中 | 長期(4年以上) |
| 標準化されたコンポーネントへの需要を高める手頃な価格の住宅プログラム | +1.8% | 全国規模、ペナン、ジョホール、クランバレーで早期の勢い | 中期(2〜4年) |
| 特化したプレハブ需要を生み出すデータセンターおよび先進製造業への投資 | +1.5% | ジョホールバル、セランゴール、ペナン回廊 | 短期(2年以内) |
| 工場建設を促進する労働力不足 | +1.3% | 全国規模、クランバレーおよびジョホール成長回廊で深刻な影響 | 中期(2〜4年) |
| 低廃棄物工法への需要を強化するグリーンビルディング目標 | +0.9% | 全国規模、グリーン認証要件からの地域的波及効果 | 長期(4年以上) |
| 精度を向上させるBIM対応設計とデジタル製造 | +0.7% | 全国規模、クアラルンプールおよびプタリンジャヤでの普及率が高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
政府のIBSマンデートはプロジェクトレベルの執行へと移行しつつある
マレーシアプレハブ建築市場の需要は、工業化建築システム(IBS)の要件が政府プロジェクト納品の一部となることで強化されています。2026年から2030年の建設行動計画は、その品質・安全アジェンダとして、建設品質評価システム(QLASSIC)および安全衛生評価システム(SHASSIC)の下で80%のコンプライアンスを要求しています[1]。同計画はまた、910万 米ドル以上の建築プロジェクトの50%においてグリーン認証を求めています。公共事業省は、2026年7月の委員会会議において、政府建設におけるIBS、建築情報モデリング(BIM)、および事前承認済み計画を検討したと報告しています。公共事業局による住宅でのプレファブリケーテッド・プレフィニッシュド・ボリュメトリック・コンストラクション(PPVC)および学校でのモジュラープレキャストシステムのパイロット事業は、より広範な活用への実践的な経路を提供しています。明確な調達規則は、製造業者に安定したパイプラインを提供し、能力への投資に関する不確実性を低減するとともに、孤立したプロジェクトではなく既知の技術標準に基づいて専門家を育成し、サプライヤーとの関係を構築することを建設業者に可能にします。
手頃な価格の住宅プグラムが標準化されたコンポーネントへの需要を固定化している
マレーシアプレハブ建築市場は、2026年から2035年の間に100万戸の手頃な価格の住宅を建設するという国家的コミットメントから長期的な需要の見通しを持っています。標準化された住宅レイアウトにより、生産者は多くのユニットにわたって設計・製造プロセスを繰り返すことができます。これにより、コスト、品質、および納期のバランスを取る必要がある大規模な複数ユニットプログラムにおけるIBSおよびPPVCの適合性が向上します。SkyWorld Developmentは2026年7月にスブランジャヤでSkyWorld Pearlmontプロジェクトを開始し、PPVCをその開発の建設工法として採用しました。ペナンでの計画的なモジュール工場は、大規模な住宅パイプラインが専用の地域生産をどのように支援できるかを示しています。この効果は単一のデベロッパーを超えて広がります。なぜなら、サプライヤー、設置業者、および設計チームが類似のプログラムを中心に繰り返し可能な能力を構築できるため、マレーシアプレハブ建築市場がプロジェクトごとの活動から、より一貫した製造・設置基盤へと移行するのを助けるからです。
データセンターと先進製造業が特化した需要を拡大している
デジタルインフラと工場への投資は、マレーシアプレハブ建築市場を従来の住宅・商業用途を超えて拡大しています。このような施設は、迅速な建設、一貫した品質、および機械・電気システムの緊密な調整を必要とします。IJM Constructionは2026年10月にクリムの半導体製造プロジェクトで280 ミリオン 米ドルの契約を獲得し、プロジェクト設計にIBSプレキャスト要素が含まれ、生産棟にはリーダーシップ・イン・エナジー・アンド・エンバイロンメンタル・デザイン(LEED)ゴールドを目標としています[2]。Vertivは2026年7月に人工知能およびデジタルインフラ用途向けのプレハブ電力モジュールおよび冷却インフラを製造するためのジョホール製造施設を開設しました[3]。これらのプロジェクトは、単純なコンポーネント供給よりも、エンジニアリング調整と資格のある製造に高い価値を置いています。また、デジタルインフラのオーナーがスケジュールの確実性とシステム統合を提供できるパートナーを好む可能性があるため、テクノロジークライアントのスケジュール確実性とシステム統合の要件を満たすことができるサプライヤーにとっての余地も生み出しています。
労働力不足が工場組立の価値を高めている
マレーシアプレハブ建築市場の採用は、現場労働力の制約が従来の建設スケジュールを乱す場所で強化されています。工場組立は繰り返し作業を管理された環境に移し、混雑した現場で完了しなければならない作業の数を減らします。IJMのBestari JayaにるSMART IBS工場は、年間生産能力50万立方メートルを有し、デジタルツインとリアルタイムモニタリングを使用しています。同社は、工場から供給されたプロジェクトが最大40%の建設工期短縮を達成したと述べています。MGB もペナンCLQ契約でIBSプレキャストシステムを使用しており、管理された生産への継続的な建設業者の投資を示しています。設計が繰り返し可能で、作業開始前に設置計画を立てられる場合に労働力の論拠が最も強くなります。早期の調整により、工場作業の割り当て、揚重シーケンスの確認、および建設中の変更による混乱の軽減が容易になるためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレハブ施設および自動化設備への高い資本要件 | -1.2% | 全国規模、東マレーシアおよび地方都市で深刻な制約 | 長期(4年以上) |
| 大型モジュールの輸送およびクレーン取り扱いの制約 | -0.9% | 全国規模、クアラルンプールやペナン島などの高密度都市部で最も顕著 | 中期(2〜4年) |
| 標準化を制限するプロジェクト固有の設計カスタマイズ | -0.7% | 全国規模、商業および特注機関プロジェクトで最も高い露出 | 長期(4年以上) |
| 中小サプライヤー間の品質管理の不一致 | -0.6% | 全国規模、地方都市に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本参入障壁が生産能力を集中させている
大規模な製造工場は、効率的に稼働する前に、資本、技術スキル、品質管理、および信頼性の高い受注パイプラインを必要とします。IJMのSMART IBS工場は37.5 ミリオン 米ドルの投資を表し、GamudaはバンティングとスパンのIBS施設に合計約113.6 ミリオン 米ドルを投資しています。これらのコミットメントは、多くの中小建設業者の手の届かないところに最新の生産能力を置いています。モジュラープロジェクトファイナンスへのアクセスが限られていると、現場設置前に資金需要が始まるため、問題がより困難になる可能性があります。マレーシアにおけるIBS採用に関する研究も、資金調達の知識と技術能力を採用の障壁として特定しています。その結果、確立された事業者が認定生産量の多くを保有し、中小企業が下請けや狭い製品範囲に依存するという二層構造のサプライベースが生まれており、これにより中小参加者が大規模で技術的に要求の高い業務に独立して入札する能力が制限される可能性があります。
輸送ロジスティクスがボリュメトリックシステムのコスト優位性を低下させる可能性がある
マレーシアプレハブ建築市場は、大型モジュールが高密度都市や制約のある道路を通過しなければならない場合に実際的な限界に直面します。CIDBマレーシアのボリュメトリックモジュールガイダンスによると、輸送とクレーン取り扱いはモジュラープロジェクトの総コストの最大30%を占める可能性があります。これらの作業には、ルート計画、許可、揚重設備、および常に利用可能とは限らない現場スペースが必要です。この問題は、従来の輸送機器を使用できるフラットパネルよりも、完全なボリュメトリックモジュールでより顕著です。特注設計はコンポーネントをプロジェクト間で繰り返し使用できないため、スケールメリットを弱める可能性もあります。したがって、サプライヤーの資格審査の強化と早期の設計調整は、特にマレーシアプレハブ建築市場が配送時間帯が制限され保管スペースが限られた高密度都市プロジェクトに対応する場合に、手直し、輸送の混乱、よび受け入れに関する懸念を制限するために重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
コンクリートがリードし、木材が台頭コンクリートは2026年の素材別マレーシアプレハブ建築市場規模の40.4%を占め、公共住宅とインフラにおける長年の役割を反映しています。プレキャストコンクリートは、構造要件、ユニットの繰り返し、および地域の生産能力が明確なプロジェクトに適しており、繰り返し構造要素を使用する住宅ブロック、学校、交通関連構造物、およびその他の開発に取り組む建設業者、規制当局、およびクライアントにとって引き続き馴染み深いものです。MGB は2026年4月にIBSプレキャストコンクリートを使用してペナンCLQプロジェクトで4,560万 米ドルの受注を受けました。この契約は、コンクリートがクランバレー以外の大規模住宅プログラムにとって引き続き重要であることを示しています。金属とガラスは商業ファサード、産業用エンクロージャー、および特殊クラッディングにおける役割を維持しています。その他の素材は音響システムや内装パーティションなどの小規模用途に使用されています。
木材は2032年にかけてCAGR 9.67%で最も速い素材成長を記録すると予測されています。需要は、低荷重構造オプションへの関心とグリーン基準に対応した建築設計に関連しています。グリーンビルディングインデックスは2026年に非住宅新築バージョン2.0ツールを導入し、商業開発における運用上の持続可能性への注目を高めています。サラワクの泥炭地に関する研究は、上部構造の荷重軽減が有益な場合に、クロスラミネーテッドティンバーを潜在的な代替住宅システムとして特定しています。木材は依然として材料の入手可能性、規制の承認、および有能な設計チームに依存します。コンクリートは広範な基盤を維持する可能性が高いです。同時に、エンジニアリングされた木材は、構造重量の軽減、地域の現場条件、および持続可能性目標が代替材料システムにとってより有利なケースを生み出す可能性がある、選択された低層および東マレーシアの用途で発展しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
住宅が最大を維持し、産業、機関、インフラ、エネルギー用途を含むその他が前進住宅用途は2026年のマレーシアプレハブ建築市場シェアの43.2%を占めました。このセグメントは、多数の繰り返しユニットを必要とする手頃な価格の住宅イニシアチブによって支えられています。PPVCおよびプレキャストシステムは、レイアウトが繰り返されるキッチン、バスルーム、構造、および建物外皮をデベロッパーが標準化するのに役立ちます。SkyWorld PearlmontはスブランジャヤでPPVCを最初の1,846ユニットに使用しています。SCIB工業化建築システムもコタバルで632戸のPR1MA手頃な価格の住宅ユニットを提供するための改訂契約を保有していました。これらのプロジェクトは、住宅が確立された建設フォーマットに対して予測可能な需要を提供する理由を示しています。デベロッパーは承認済みの設計を、マレーシアプレハブ建築市場における生産計画、専門的な労働力訓練、および長期的な調達取り決めを正当化する量で繰り返すことができるためです。
産業、機関、インフラ、エネルギーを含むその他の用途は、2032年にかけてCAGR 9.55%で成長すると予測されています。半導体施設、データセンター、および電力インフラは、より短い納期とより一貫した技術的設置を必要とします。IJMのクリムプロジェクトは、IBSプレキャストを高付加価値製造環境に持ち込んでいます。VertivのスナイOperation は、工場製造された電力・冷却モジュールに対する別の需要層を支えています。公共学校や医療施設も、建設開始前に標準化された設計が承認されている場合に恩恵を受けることができます。商業プロジェクトは、ファサードパターンとフロアレイアウトが標準化を可能にする場合にプレキャストコンポーネントを引き続き使用しています。ただし、特注の建築要件は、製造業者が繰り返し型と生産ランから達成する節約を減少させる可能性があります。
製品タイプ別:
モジュラー建築がリードを維持し、パネル化・コンポーネント化システムが拡大モジュラー建築は2026年の製品タイプ別マレーシアプレハブ建築市場規模の46.7%を占めました。ボリュメトリック建設は、特にバスルーム、宿泊ユニット、および住宅モジュールなど、繰り返しの部屋レイアウトに適しています。GamudaのBanting施設は、プレハブバスルームユニット、小区画ユニット、PPVCモジュールを含む15,000以上のボリュメトリックユニットを生産しています。この確立された生産基盤は、主要プロジェクトでのモジュラーシステムの使用を支援し、デベロッパーが繰り返しユニット全体の一貫性を向上させ、輸送前の仕上げ、設備、および構造コンポーネントのより緊密な調整をサポートできる生産経験へのアクセスを提供します。このフォーマットはまた、現場への納品前に仕上げと品質をデベロッパーがより良く管理できるようにします。主な制約は、大型の完成モジュールを輸送、揚重、設置する必要性であり、ルートが制限されている、クレーンアクセスが限られている、またはプロジェクト現場が設置前にモジュールを保管できない場合に、コストと運用リスクを増加させる可能性があります。これにより、早期のロジスティクス計画が後の建設詳細ではなく、中核的な商業要件となります。製造業者と建設業者は、工場生産が始まる前に、モジュールの寸法、納品タイミング、揚重ポイント、保管ニーズ、および設置シーケンスについて合意する必要があります。これらの決定が早期に解決されると、ボリュメトリックシステムはマレーシアプレハブ建築市場において信頼性の高い品質を提供し、現場作業を削減することができます。
パネル化・コンポーネント化システムは2032年にかけてCAGR 9.70%で最も速く成長すると予測されています。フラットパネルは一般的に完全なモジュールよりもトラックスペースをより効率的に使用でき、中層商業・産業構造物に展開できます。建物の形状がより多様であっても、壁、スラブ、および構造コンポーネントを繰り返すことができる場合に、その使用が増加する可能性があります。Buildings誌の研究では、転移学習とBIMを組み合わせることでプレハブ建築設計の最適化を改善できることが示されています。これにより、チームは生産前に衝突を特定し、納品後のコストのかかる変更を回避できます。ハイブリッドアプローチおよびその他のプレハブタイプは、完全なモジュラー仕様をサポートできない複雑なプロジェクトに引き続き関連性があり、輸送の制限、不規則な形状、または段階的な建設が単一の建設フォーマットを妨げる場合に、建設業者が工場製造要素と現場作業を組み合わせることを可能にします。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
クアラルンプールは2026年のマレーシアプレハブ建築市場シェアの26.6%を占め、政府プロジェクト、複合用途開発、およびより広いクランバレー建設基盤によって支えられています。この都市は主要なデベロッパー、コンサルタント、サプライヤー、およびロジスティクスサービスへの近接性から恩恵を受けており、プロジェクトチームが技術審査を調整し、納品を管理し、プロジェクトが複雑な段階設定や厳格な完成要件を持つ場合に経験豊富な設置業者を活用しやすくしています。国家BIM投資もこの地域でのデジタルプロジェクト調整の使用を支援しています。MRCB Building System はクワサダマンサラシティセンターのResidenci Tujuhで独自のモジュラーアプローチを使用し、主要なデベロッパーが社内能力を拡大していることを示しています。プタリンジャヤはクアラルンプール地域からの活動を吸収し、複合用途・商業建設のための敷地を提供しています。
ジョホールバルは2032年にかけてCAGR 9.95%で成長すると予測されており、マレーシアプレハブ建築市場の主要都市の中で最も高い成長率です。ジョホール・シンガポール特別経済区、データセンター、および製造業に関連する投資は、迅速で品質管理された建設への需要を支えています。Vertivは2026年7月に人工知能およびデジタルインフラ用途向けのプレハブ電力モジュールと冷却システムを製造するために21,900平方メートルのスナイ施設を開設しました。これにより、ジョホールの役割は建設目的地からデジタルインフラの生産拠点へと拡大しています。政府のインフラ配分とモジュラー学校建設計画は、設計が繰り返し可能な公共部門の需要を追加できます。
ペナンはPPVC住宅とプレキャスト製造活動の焦点です。SkyWorldのPearlmont起工式は、完全なPPVC手頃な価格の住宅プロジェクトをスブランジャヤにもたらしました。ペナンライトレールトランジットプロジェクトも、クリムの鋳造ヤードを通じて地域のプレキャスト能力を支援しています。マレーシアの残りの地域は、特にサバ州とサラワク州において新興の機会であり、ハイブリッドおよび木材ベースのソリューションが地域の現場条件に対応できます。これらの場所での製造ギャップは、信頼性の高い品質管理と地域納品のバランスを取ることができる生産者にとっての余地を生み出しています。ただし、商業的なケースは、プロジェクトパイプラインが設備、訓練されたクルー、地域の材料取り扱い、および流通ネットワークを支援するのに十かどうかにかかっています。
競合環境
マレーシアプレハブ建築市場は、高能力IBS製造において適度に集中しており、建設業者とコンポーネントサプライヤーの間では分散しています。Gamuda、IJM、およびMGBは、確立された生産能力、認知されたプロジェクト実績、およびデジタル生産システムへの投資能力を持っています。IJMのSMART IBS工場は、デジタルツイン、リアルタイムモニタリング、および年間生産能力50万立方メートルを組み合わせています。これらの能力は、クライアントが短いスケジュール、認定品質、および調整された構造納品を必要とする場合に重要です。中小企業は特化した供給、地域プロジェクト、設置、およびハイブリッドシステムで競争できますが、大規模生産においてより高い障壁に直面しています。結果として生じる構造は、製造資産を所有してプロジェクト実行と統合できる企業を有利にします。なぜなら、そのような企業は生産スケジュール、技術承認、保管決定、および現場設置責任を一つの運営モデルの下でより良く調整できるからです。
戦略的な動きは、能力拡大、垂直統合、および高付加価値プロジェクト納品に集中しています。SkyWorldはPrefab Master子会社を通じて土地を取得した後、ペナンでPPVCモジュール工場を開発しており、製造投資を住宅パイプラインに直接結びつけています。MGBはサウジアラビアのアルマディーナアルモナワラプロジェクトのための50:50合弁事業を通じて国際的に拡大し、都市開発プロジェクトでIBS経験を活用しています。IJMのクリム半導体プロジェクトは、IBSプレキャスト納品とリーダーシップ・イン・エナジー・アンド・エンバイロンメンタル・デザイン(LEED)ゴールド目標を組み合わせています。これらの行動は、主要企業がプレハブを統合された品質・持続可能性の提供として位置づけていることを示しています。また、マレーシアプレハブ建築市場のクライアントが複雑な施設のパートナーを選択する際に価格と並んで納品能力をますます評価するため、エンジニアリングスキル、サプライチェーン調整、およびコンプライアンス資格の価値も高めています。
中間層は、企業が製造資産を所有するか、プロジェクト実行に集中するかを再評価するにつれて変化しています。SCIBは2026年5月にコンクリート製造子会社をYTL Cement Sarawakに売却し、建設・エンジニアリング、調達、建設、試運転活動に集中できるようにしました。このアプローチは、独自の生産施設を構築しているデベロッパーとは対照的であり、参加者が製造所有権と柔軟なプロジェクト実行のどちらがマレーシアプレハブ建築市場での成長へのより良い道を提供するかについて異なる選択をしていることを示しています。東マレーシアと機関改修は、地域の能力が薄く、標準化された公共設計がまだ発展途上であるため、十分にサービスが提供されていない機会として残っています。エンジニアリングされた木材とクロスラミネーテッドティンバーのハイブリッドは、材料選択と現場条件により重きを置くプロジェクトで関連性を増す可能性があります。ただし、その使用は設計の親しみやすさ、準拠したサプライ、およびプロジェクトオーナーからの明確なパフォーマンス要件に依存し続けるでしょう。
マレーシアプレハブ建築産業のリーダー企業
-
Gamuda Berhad
-
IJM Corporation Berhad
-
MGB Berhad
-
Sunway Construction Group Berhad
-
Malaysian Resources Corporation Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシアプレハブ建築市場 このレポートでカバーされる企業
- Gamuda Berhad
- IJM Corporation Berhad
- MGB Berhad
- Sunway Construction Group Berhad
- Malaysian Resources Corporation Berhad
- Sarawak Consolidated Industries Berhad
- OSK Holdings Berhad
- SkyWorld Development Berhad
- Eversendai Corporation Berhad
- WCT Holdings Berhad
- YTL Corporation Berhad
- UEM Sunrise Berhad
- S P Setia Berhad
- Bina Puri Holdings Bhd
- Kumpulan Jetson Berhad
- AWC Berhad
- Chin Hin Group Berhad
- Bestari Bina Ventures (M) Sdn. Bhd.
- Golden Sharp Sdn. Bhd.
- PCG Global System Sdn. Bhd.
- Vertiv Corporation
- China State Construction Engineering Corporation Limited
- HSS Engineering Berhad
- MRCB Building System Sdn. Bhd.
最近の産業開発事情 マレーシアプレハブ建築市場
- 2026年10月:IJM Construction Sdn. Bhd.は、ケダ州クリムハイテクパークの半導体製造施設で280 ミリオン 米ドルの契約を獲得し、工業化建築システム(IBS)プレキャストコンポーネントを組み込み、生産棟のリーダーシップ・イン・エナジー・アンド・エンバイロンメンタル・デザイン(LEED)ゴールド認証を目標としています。
- 2026年8月:IJM Constructionは2件のファストトラックプロジェクトで合計214 ミリオン 米ドルを追加しました:クリムの半導体施設と、ペナンのバトゥカワンテクノロジーパークにあるIntuitive Surgical Malaysia Sdn. Bhd.向けの医療機器製造工場です。
- 2026年7月:Vertiv Corporationはジョホール州スナイに23万6,000平方フィートの施設を開設し、アジア太平洋全域の人工知能およびデータセンター用途向けのプレハブ電力モジュール、冷却システム、および統合インフラを製造しています。
マレーシアプレブ建築市場レポートの範囲
セグメンテーション概要
| コンクリート |
| ガラス |
| 金属 |
| 木材 |
| その他素材 |
| 住宅 |
| 商業 |
| その他(産業、機関、インフラ、エネルギーを含む) |
| モジュラー建築 |
| パネル化・コンポーネント化システム |
| その他のプレハブタイプ |
| クアラルンプール |
| ペナン(ジョージタウン) |
| ジョホールバル |
| プタリンジャヤ |
| マレーアその他地域 |
| 素材別 | コンクリート |
| ガラス | |
| 金属 | |
| 木材 | |
| その他素材 | |
| 用途別 | 住宅 |
| 商業 | |
| その他(産業、機関、インフラ、エネルギーを含む) | |
| 製品タイプ別 | モジュラー建築 |
| パネル化・コンポーネント化システム | |
| その他のプレハブタイプ | |
| 主要都市別 | クアラルンプール |
| ペナン(ジョージタウン) | |
| ジョホールバル | |
| プタリンジャヤ | |
| マレーアその他地域 |
レポートで回答される主要な質問
2032年のマレーシアプレハブ建築の予測値は?
このセクターは2032年までに3.11 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 8.91%で成長すると予測されています。成長は公共住宅、正式なIBS採用、デジタルおよび先進製造施設からの需要、および熟練労働力が依然として制約されている現場作業への依存を減らす運営上の必要性に関連しています。
マレーシアのプレハブ建設をリードする素材は何ですか?
コンクリートは2026年に40.4%のシェアでリードしており、プレキャスト住宅とインフラにおける確立された使用によって支えられています。
2032年にかけて最も速く成長している用途は何ですか?
産業、機関、インフラ、エネルギー用途を含むその他の用途は、2032年にかけてCAGR 9.55%で成長すると予測されています。
デベロッパーがPPVCおよびIBS工法を使用する理由は何ですか?
これらの工法は、デベロッパーが繰り返しユニットを標準化し、現場労働力ニーズを管理し、適切なプロジェクトでスケジュール管理を改善するのに役立ちます。
最も高い予測成長率を持つ都市はどこですか?
ジョホールバルはデジタルインフラと製造業への投資に支えられ、2032年にかけてCAGR 9.95%で成長すると予測されています。
マレーシアのプレハブ業界の主要参加者は誰ですか?
Gamuda、IJM、およびMGBは重要な製造能力を持ち、SkyWorldとSCIBは垂直統合とプロジェクト納品への異なるアプローチを示しています。