
Marktgröße und Marktanteile des malaysischen Marktes für Fertiggebäude
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.86 Milliarden US-Dollar |
| Marktgröße (2027) | 2.03 Milliarden US-Dollar |
| Marktgröße (2032) | 3.11 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.91 % |
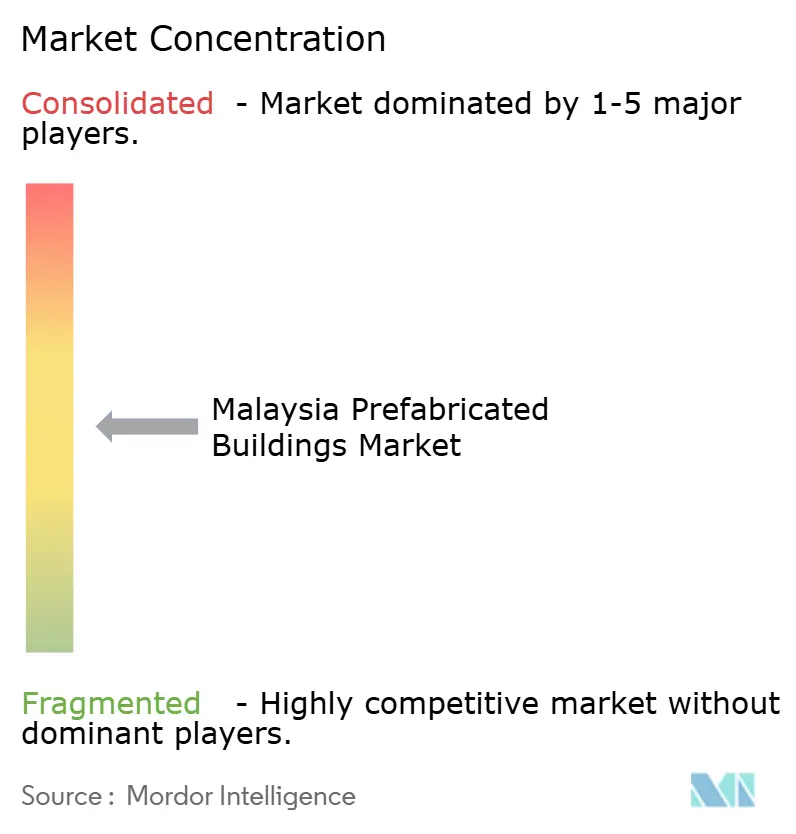
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des malaysischen Marktes für Fertiggebäude von Mordor Intelligence
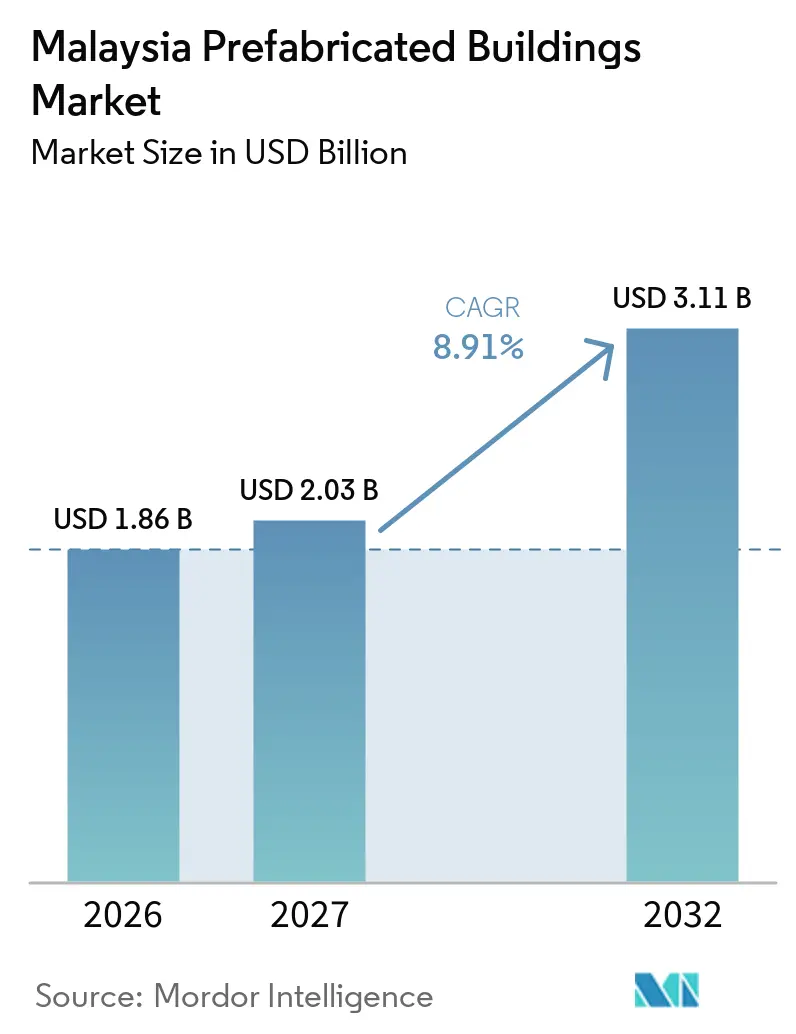
Die Marktgröße des malaysischen Marktes für Fertiggebäude soll von 1,86 Milliarden USD im Jahr 2026 auf 2,03 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 8,91 % über den Zeitraum 2027–2032 einen Wert von 3,11 Milliarden USD erreichen.
Der malaysische Markt für Fertiggebäude wird durch die öffentliche Baupolitik, Programme für erschwinglichen Wohnraum und die Nachfrage nach Einrichtungen gestützt, die schnell fertiggestellt werden müssen, da Projektentwickler zunehmend planbare Bauabläufe benötigen, wenn Standortbedingungen, Verfügbarkeit von Arbeitskräften und Genehmigungszeitpläne schwer zu steuern sind. Der Bauaktionsplan für 2026 bis 2030 stellt Qualität, Sicherheit, digitale Ausführung und Anforderungen an die Grünzertifizierung in den Mittelpunkt der Bautätigkeit, was die kontrollierte Fabrikproduktion begünstigt. Ein begrenztes Angebot an qualifizierten Baustellenarbeitern macht industrialisierte Baumethoden für Auftragnehmer, die planbare Zeitpläne anstreben, relevanter. Große Technologie- und fortschrittliche Fertigungsprojekte erhöhen den Bedarf an wiederholbaren Strukturkomponenten, Energiemodulen und Kühlsystemen. Diese Bedingungen schaffen Chancen für Hersteller, die zertifizierte Kapazitäten, Designkoordination, zuverlässige Lieferung und transparente Qualitätssicherung im gesamten malaysischen Markt für Fertiggebäude kombinieren können, insbesondere wenn Projektauftraggeber eine Partei benötigen, die den Übergang von Designinformationen zur Fabrikproduktion und Standortinstallation koordiniert.
Wichtigste Erkenntnisse des Berichts
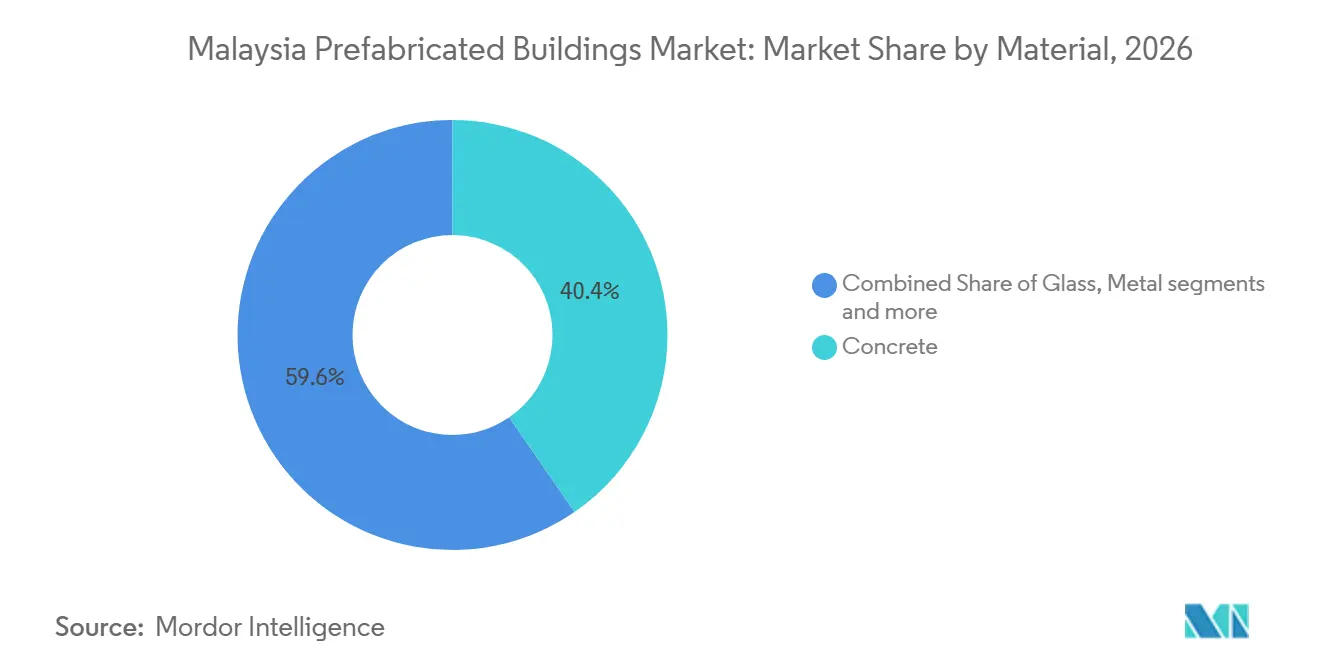
- Nach Material hielt Beton im Jahr 2026 einen Anteil von 40,4 % am malaysischen Markt für Fertiggebäude, während Holz bis 2032 voraussichtlich mit einem CAGR von 9,67 % wachsen wird.
- Nach Anwendung hielt der Wohnbereich im Jahr 2026 einen Anteil von 43,2 % am malaysischen Markt für Fertiggebäude, während andere Anwendungen, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie, bis 2032 voraussichtlich mit einem CAGR von 9,55 % wachsen werden.
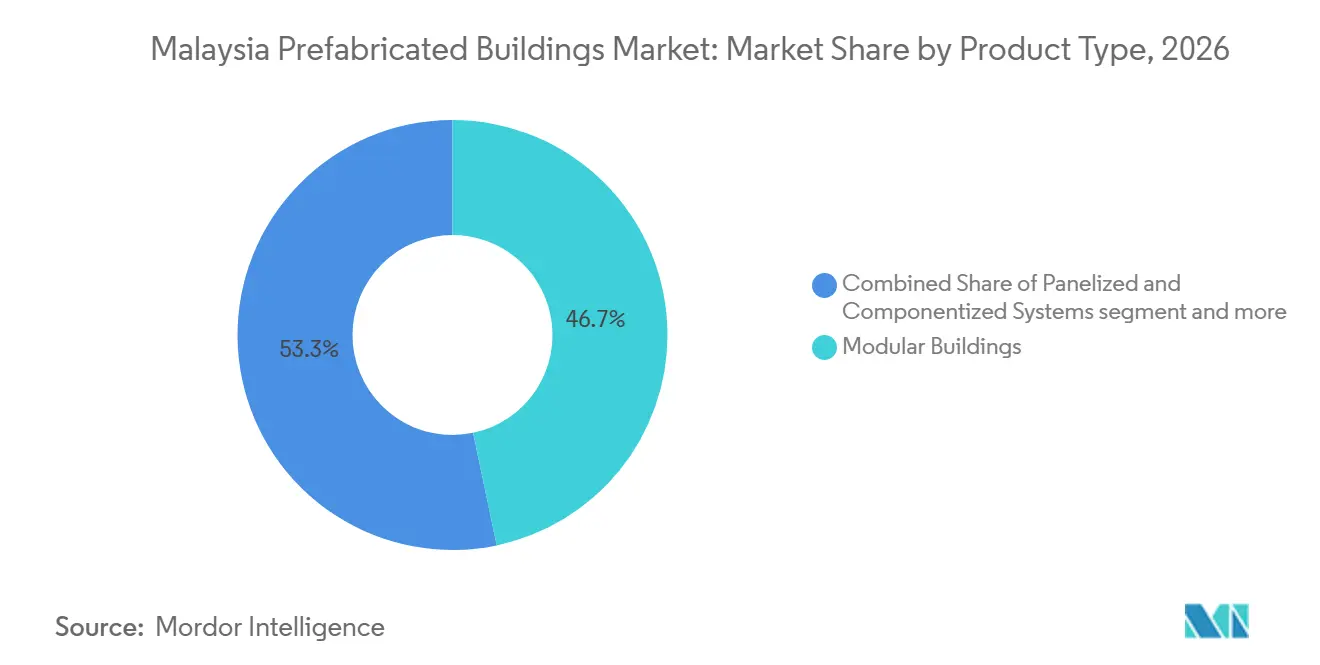
- Nach Produkttyp entfielen auf Modulgebäude im Jahr 2026 46,7 % des Marktes, während paneelierte und komponentisierte Systeme bis 2032 voraussichtlich mit einem CAGR von 9,70 % wachsen werden, was zur Marktgröße des malaysischen Marktes für Fertiggebäude beiträgt.
- Nach Geografie hielt Kuala Lumpur im Jahr 2026 einen Anteil von 26,6 % am malaysischen Markt für Fertiggebäude, während Johor Bahru bis 2032 voraussichtlich mit einem CAGR von 9,95 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatliche IBS-Mandate zur Unterstützung der Einführung von Fertigbaukonstruktionen | +2.2% | National, konzentriert in Kuala Lumpur, Putrajaya und Johor Bahru | Langfristig (≥ 4 Jahre) |
| Programme für erschwinglichen Wohnraum, die die Nachfrage nach standardisierten Komponenten steigern | +1.8% | National, mit frühem Schwung in Penang, Johor und Lembah Klang | Mittelfristig (2–4 Jahre) |
| Investitionen in Rechenzentren und fortschrittliche Fertigung, die spezialisierte Fertigbaunachfrage erzeugen | +1.5% | Korridor Johor Bahru, Selangor und Penang | Kurzfristig (≤ 2 Jahre) |
| Arbeitskräftemangel, der den Fabrikbau fördert | +1.3% | National, mit akuten Auswirkungen im Klang Valley und den Wachstumskorridoren in Johor | Mittelfristig (2–4 Jahre) |
| Ziele für nachhaltiges Bauen, die die Nachfrage nach abfallarmen Methoden stärken | +0.9% | National, mit regionalem Übertragungseffekt durch Anforderungen an die Grünzertifizierung | Langfristig (≥ 4 Jahre) |
| BIM-gestütztes Design und digitale Fertigung zur Verbesserung der Präzision | +0.7% | National, mit höherer Durchdringung in Kuala Lumpur und Petaling Jaya | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche IBS-Mandate werden auf Projektebene durchgesetzt
Die Nachfrage im malaysischen Markt für Fertiggebäude wird gestärkt, da Anforderungen des Industrialisierten Bausystems (IBS) Teil der staatlichen Projektabwicklung werden. Der Bauaktionsplan 2026 bis 2030 schreibt für seine erklärte Qualitäts- und Sicherheitsagenda eine 80-prozentige Konformität mit dem Bau-Qualitätsbewertungssystem (QLASSIC) und dem Sicherheits- und Gesundheitsbewertungssystem (SHASSIC) vor[1]. Der Plan sieht auch eine Grünzertifizierung für 50 % der Bauprojekte mit einem Wert von über 9,1 Millionen USD vor. Das Ministerium für öffentliche Arbeiten berichtete, dass sein Ausschusstreffen im Juli 2026 IBS, Building Information Modeling (BIM) und vorab genehmigte Pläne im staatlichen Bauwesen erörterte. Pilotprojekte des Amtes für öffentliche Arbeiten mit vorgefertigten, fertig ausgebauten volumetrischen Konstruktionen (PPVC) im Wohnungsbau und modularen Fertigteilsystemen in Schulen bieten praktische Wege für eine breitere Nutzung. Klarere Beschaffungsregeln können Herstellern eine stabilere Auftragspipeline verschaffen und die Unsicherheit bei Investitionen in Kapazitäten verringern, während Auftragnehmer gleichzeitig Spezialisten ausbilden und Lieferantenbeziehungen auf der Grundlage bekannter technischer Standards statt isolierter Projekte aufbauen können.
Programme für erschwinglichen Wohnraum verankern die Nachfrage nach standardisierten Komponenten
Der malaysische Markt für Fertiggebäude verfügt über eine langfristige Nachfragebasis aus dem nationalen Engagement, zwischen 2026 und 2035 eine Million erschwingliche Wohnungen zu bauen. Standardisierte Wohnungsgrundrisse ermöglichen es Herstellern, Design- und Fertigungsprozesse über viele Einheiten hinweg zu wiederholen. Dies verbessert die Eignung von IBS und PPVC für große Mehrfamilienprogramme, die Kosten, Qualität und Lieferzeit in Einklang bringen müssen. SkyWorld Development begann im Juli 2026 mit dem SkyWorld Pearlmont-Projekt in Seberang Jaya und identifizierte PPVC als Baumethode für das Vorhaben. Die geplante Modulfabrik in Penang zeigt, wie eine große Wohnungspipeline eine dedizierte lokale Produktion unterstützen kann. Der Effekt geht über einen einzelnen Projektentwickler hinaus, da Lieferanten, Installateure und Designteams wiederholbare Fähigkeiten rund um ähnliche Programme aufbauen können, was dem malaysischen Markt für Fertiggebäude hilft, von projektbezogener Tätigkeit zu einer konsistenteren Fertigungs- und Installationsbasis überzugehen.
Rechenzentren und fortschrittliche Fertigung erweitern die spezialisierte Nachfrage
Investitionen in digitale Infrastruktur und Fabriken erweitern den malaysischen Markt für Fertiggebäude über den konventionellen Wohnungs- und Gewerbebau hinaus. Solche Einrichtungen erfordern schnelle Bauausführung, gleichbleibende Qualität und eng koordinierte Maschinen- und Elektrosysteme. IJM Construction sicherte sich im Oktober 2026 einen Auftrag über 280 Millionen USD für ein Halbleiterfabrikationsprojekt in Kulim, wobei IBS-Fertigteile in das Projektdesign einbezogen wurden und ein Leadership in Energy and Environmental Design Gold-Ziel für das Produktionsgebäude angestrebt wird[2]. Vertiv eröffnete im Juli 2026 eine Fertigungsanlage in Johor zur Herstellung vorgefertigter Energiemodule und Kühlinfrastruktur für Anwendungen im Bereich künstliche Intelligenz und digitale Infrastruktur[3]. Diese Projekte legen mehr Wert auf technische Koordination und qualifizierte Fertigung als auf einfache Komponentenlieferung. Sie schaffen auch Raum für Lieferanten, die die Anforderungen von Technologiekunden an Terminsicherheit und Systemintegration erfüllen können, da Eigentümer digitaler Infrastruktur möglicherweise Partner bevorzugen, die strukturelle, energetische, kühlungsbezogene und verwandte Elemente durch koordinierte Fertigungspläne liefern können.
Arbeitskräftemangel steigert den Wert der Fabrikmontage
Die Einführung von Fertiggebäuden im malaysischen Markt wird gestärkt, wo Engpässe bei Baustellenarbeitern konventionelle Bauzeitpläne stören. Die Fabrikmontage verlagert repetitive Arbeiten in eine kontrollierte Umgebung und reduziert die Anzahl der Tätigkeiten, die auf überfüllten Baustellen ausgeführt werden müssen. IJMs SMART IBS-Werk in Bestari Jaya verfügt über eine angegebene Jahreskapazität von 500.000 Kubikmetern und nutzt digitale Zwillinge sowie Echtzeit-Monitoring. Das Unternehmen erklärte, dass Projekte, die vom Werk beliefert werden, Reduzierungen der Bauzeit von bis zu 40 % erzielt haben. MGB setzt auch IBS-Fertigteilsysteme bei seinem Penang CLQ-Auftrag ein, was das anhaltende Auftragnehmerinvestment in kontrollierte Produktion verdeutlicht. Das Arbeitskräfteargument ist am stärksten, wenn das Design wiederholbar ist und die Installation geplant werden kann, bevor die Arbeiten auf der Baustelle beginnen, da eine frühzeitige Koordination es einfacher macht, Fabrikaufgaben zuzuweisen, Hebesequenzen zu bestätigen und Störungen durch Änderungen während der Bauphase zu reduzieren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalanforderungen für Fertigbauanlagen und automatisierte Ausrüstung | -1.2% | National, mit akuten Einschränkungen in Ostmalaysia und Sekundärstädten | Langfristig (≥ 4 Jahre) |
| Transport- und Kranhandhabungsbeschränkungen für große Module | -0.9% | National, am stärksten in dichten städtischen Gebieten wie Kuala Lumpur und Penang Island | Mittelfristig (2–4 Jahre) |
| Projektspezifische Designanpassungen, die die Standardisierung einschränken | -0.7% | National, mit höchster Exposition in gewerblichen und maßgeschneiderten institutionellen Projekten | Langfristig (≥ 4 Jahre) |
| Inkonsistente Qualitätskontrolle bei kleineren Lieferanten | -0.6% | National, mit Konzentration in Sekundärstädten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Markteintrittsbarrieren konzentrieren die Produktionskapazität
Große Fertigungsanlagen erfordern Kapital, technische Fähigkeiten, Qualitätskontrollen und zuverlässige Auftragspipelines, bevor sie effizient betrieben werden können. IJMs SMART IBS-Werk stellte eine Investition von 37,5 Millionen USD dar, während Gamuda fast 113,6 Millionen USD in seine IBS-Anlagen in Banting und Sepang investiert hat. Diese Verpflichtungen stellen moderne Kapazitäten außerhalb der Reichweite vieler kleiner Auftragnehmer. Begrenzter Zugang zu modularer Projektfinanzierung kann das Problem verschärfen, da der Kapitalbedarf vor der Standortinstallation beginnt. Forschungen zur IBS-Einführung in Malaysia identifizieren auch Finanzierungswissen und technische Kompetenz als Einführungshemmnisse. Das Ergebnis ist eine zweigliedrige Lieferbasis, bei der etablierte Betreiber den Großteil der zertifizierten Produktion halten und kleinere Unternehmen auf Unteraufträge oder engere Produktpaletten angewiesen sind, was die Fähigkeit kleinerer Teilnehmer einschränken kann, unabhängig für große und technisch anspruchsvolle Arbeiten zu bieten.
Transportlogistik kann den Kostenvorteil volumetrischer Systeme verringern
Der malaysische Markt für Fertiggebäude stößt an eine praktische Grenze, wenn große Module durch dichte Städte oder eingeschränkte Straßen transportiert werden müssen. Transport und Kranhandhabung können laut dem Leitfaden für volumetrische Module von CIDB Malaysia bis zu 30 % der Gesamtkosten eines Modulprojekts ausmachen. Diese Aufgaben erfordern Streckenplanung, Genehmigungen, Hebeausrüstung und Stellfläche, die nicht immer verfügbar sind. Das Problem ist bei vollständig volumetrischen Modulen ausgeprägter als bei flachen Paneelen, die konventionelle Frachtausrüstung nutzen können. Maßgeschneiderte Designs können auch Skalenvorteile schwächen, da Komponenten nicht wiederholt über Projekte hinweg eingesetzt werden können. Eine stärkere Lieferantenqualifizierung und frühzeitige Designkoordination sind daher wichtig, um Nacharbeiten, Transportunterbrechungen und Abnahmebedenken zu begrenzen, insbesondere wenn der malaysische Markt für Fertiggebäude dichte Stadtprojekte mit eingeschränkten Lieferfenstern und begrenztem Lagerplatz bedient.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Beton führt, während Holz an Boden gewinntBeton hielt im Jahr 2026 40,4 % der Marktgröße des malaysischen Marktes für Fertiggebäude nach Material, was seine langjährige Rolle im öffentlichen Wohnungsbau und in der Infrastruktur widerspiegelt. Betonfertigteile eignen sich für Projekte, bei denen strukturelle Anforderungen, Einheitenwiederholung und lokale Produktionskapazität klar sind, und bleiben Auftragnehmern, Regulierungsbehörden und Kunden vertraut, die an Wohnblöcken, Schulen, verkehrsbezogenen Strukturen und anderen Entwicklungen arbeiten, die wiederholte Strukturelemente verwenden. MGB erhielt im April 2026 einen Auftrag über 45,6 Millionen USD für das Penang CLQ-Projekt unter Verwendung von IBS-Betonfertigteilen. Dieser Auftrag zeigt, dass Beton für große Wohnprogramme außerhalb des Klang Valley relevant bleibt. Metall und Glas behalten ihre Rollen bei gewerblichen Fassaden, Industriegehäusen und spezialisierter Verkleidung. Andere Materialien dienen kleineren Anwendungen wie Akustiksystemen und Innentrennwänden.
Holz wird voraussichtlich das schnellste Materialwachstum mit einem CAGR von 9,67 % bis 2032 verzeichnen. Die Nachfrage ist mit dem Interesse an Strukturoptionen mit geringerer Last und Gebäudedesigns verknüpft, die auf Grünstandards reagieren. Der Green Building Index führte 2026 sein Werkzeug für Nichtwohngebäude-Neubau Version 2.0 ein, was die Aufmerksamkeit auf die betriebliche Nachhaltigkeit in der gewerblichen Entwicklung erhöhte. Forschungen zu Sarawak-Torfmooren identifizieren Brettsperrholz als potenzielles alternatives Wohnungsbausystem, bei dem eine geringere Überbaulast von Vorteil sein kann. Holz wird weiterhin von Materialverfügbarkeit, Codeakzeptanz und fähigen Designteams abhängen. Beton wird wahrscheinlich seine breite Basis behalten. Gleichzeitig entwickelt sich Ingenieurholz in ausgewählten Niedrigbau- und Ostmalaysia-Anwendungen, wo reduziertes Strukturgewicht, lokale Standortbedingungen und Nachhaltigkeitsziele einen günstigeren Fall für alternative Materialsysteme schaffen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Wohngebäude bleiben die größte Kategorie, während Sonstiges, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie, zunimmtWohnanwendungen erfassten im Jahr 2026 43,2 % des Marktanteils des malaysischen Marktes für Fertiggebäude. Das Segment wird durch Initiativen für erschwinglichen Wohnraum gestützt, die eine große Anzahl wiederholbarer Einheiten erfordern. PPVC- und Fertigteilsysteme helfen Projektentwicklern, Küchen, Bäder, Strukturen und Gebäudehüllen zu standardisieren, wo Grundrisse wiederholt werden. SkyWorld Pearlmont nutzt PPVC für seine ersten 1.846 Einheiten in Seberang Jaya. SCIB Industrialized Building System hielt auch einen überarbeiteten Vertrag zur Lieferung von 632 PR1MA-Sozialwohnungseinheiten in Kota Bharu. Diese Projekte zeigen, warum der Wohnungsbau eine planbare Nachfrage nach etablierten Bauformaten bietet, da Projektentwickler genehmigte Designs in einem Volumen wiederholen können, das Produktionsplanung, spezialisierte Arbeitskräfteausbildung und längerfristige Beschaffungsvereinbarungen im malaysischen Markt für Fertiggebäude rechtfertigt.
Andere Anwendungen, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie, sollen bis 2032 mit einem CAGR von 9,55 % wachsen. Halbleiteranlagen, Rechenzentren und Energieinfrastruktur benötigen kürzere Lieferzeiten und eine konsistentere technische Installation. IJMs Kulim-Projekt bringt IBS-Fertigteile in eine hochwertige Fertigungsumgebung. Vertivs Senai-Betrieb unterstützt eine separate Nachfrageschicht für fabrikgefertigte Energie- und Kühlmodule. Öffentliche Schulen und Gesundheitseinrichtungen können ebenfalls davon profitieren, wenn standardisierte Designs vor Baubeginn genehmigt werden. Gewerbliche Projekte verwenden weiterhin Fertigteile, wo Fassadenmuster und Grundrisse eine Standardisierung ermöglichen. Maßgeschneiderte architektonische Anforderungen können jedoch die Einsparungen verringern, die Hersteller durch wiederholte Formen und Produktionsläufe erzielen.
Nach Produkttyp:
Modulgebäude behalten die Führung, während paneelierte und komponentisierte Systeme expandierenModulgebäude hielten im Jahr 2026 46,7 % der Marktgröße des malaysischen Marktes für Fertiggebäude nach Produkttyp. Volumetrische Konstruktion eignet sich für wiederholte Raumgrundrisse, insbesondere Bäder, Unterkunftseinheiten und Wohnmodule. Gamudas Banting-Anlage hat mehr als 15.000 volumetrische Einheiten produziert, darunter vorgefertigte Badezimmereinheiten, kleine Kompartimenteinheiten und PPVC-Module. Diese etablierte Produktionsbasis unterstützt den Einsatz von Modulsystemen in großen Projekten und gibt Projektentwicklern Zugang zu Produktionserfahrung, die die Konsistenz über wiederholte Einheiten hinweg verbessern und eine engere Koordination von Oberflächen, Versorgungseinrichtungen und Strukturkomponenten vor dem Transport unterstützen kann. Das Format kann Projektentwicklern auch eine bessere Kontrolle über Oberflächen und Qualität vor der Lieferung an den Standort geben. Seine Haupteinschränkung bleibt die Notwendigkeit, große fertige Module zu transportieren, zu heben und zu installieren, was Kosten und operationelle Risiken erhöhen kann, wenn Routen eingeschränkt sind, der Kranzugang begrenzt ist oder die Baustelle keine Module vor der Installation aufnehmen kann. Dies macht eine frühzeitige Logistikplanung zu einer zentralen kommerziellen Anforderung und nicht zu einem späteren Baudetail. Hersteller und Auftragnehmer müssen sich auf Modulabmessungen, Lieferzeitpunkt, Hebepunkte, Lageranforderungen und Installationsreihenfolge einigen, bevor die Fabrikproduktion beginnt. Wenn diese Entscheidungen frühzeitig getroffen werden, können volumetrische Systeme im malaysischen Markt für Fertiggebäude weiterhin zuverlässige Qualität liefern und die Arbeit vor Ort reduzieren.
Paneelierte und komponentisierte Systeme sollen mit einem CAGR von 9,70 % bis 2032 am schnellsten wachsen. Flache Paneele nutzen den LKW-Raum im Allgemeinen effizienter als vollständige Module und können in mittelhohen Gewerbe- und Industriestrukturen eingesetzt werden. Ihre Verwendung kann zunehmen, wo Gebäudeformen vielfältiger sind, Wände, Decken und Strukturkomponenten aber dennoch wiederholt werden können. Forschungen in Buildings ergaben, dass Transfer-Learning in Kombination mit BIM die Optimierung des Fertiggebäudedesigns verbessern kann. Dies kann Teams helfen, Kollisionen vor der Produktion zu identifizieren und kostspielige Änderungen nach der Lieferung zu vermeiden. Hybridansätze und andere Fertigbautypen bleiben für komplexe Projekte relevant, die keine vollständig modulare Spezifikation unterstützen können, und ermöglichen es Auftragnehmern, fabrikgefertigte Elemente mit standortbasierter Arbeit zu kombinieren, wo Transportbeschränkungen, unregelmäßige Geometrie oder phasenweise Konstruktion ein einziges Bauformat verhindern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Kuala Lumpur hielt im Jahr 2026 26,6 % des Marktanteils des malaysischen Marktes für Fertiggebäude, gestützt durch staatliche Projekte, gemischt genutzte Entwicklungen und die breitere Baubasis des Klang Valley. Die Stadt profitiert von der Nähe zu großen Projektentwicklern, Beratern, Lieferanten und Logistikdienstleistern, was es Projektteams erleichtert, technische Überprüfungen zu koordinieren, Lieferungen zu verwalten und auf erfahrene Installateure zurückzugreifen, wenn ein Projekt komplexe Phasen oder strenge Fertigstellungsanforderungen hat. Nationale BIM-Investitionen unterstützen auch den Einsatz digitaler Projektkoordination in der Region. MRCB Building System nutzte seinen proprietären Modulansatz bei Residensi Tujuh im Kwasa Damansara City Centre und zeigt damit, dass große Projektentwickler interne Kapazitäten ausbauen. Petaling Jaya nimmt Aktivitäten aus dem Kuala Lumpur-Gebiet auf und bietet Standorte für gemischt genutzte und gewerbliche Konstruktionen.
Johor Bahru soll bis 2032 mit einem CAGR von 9,95 % wachsen, der höchsten Rate unter den Schlüsselstädten im malaysischen Markt für Fertiggebäude. Investitionen im Zusammenhang mit der Johor-Singapur Sonderwirtschaftszone, Rechenzentren und Fertigung unterstützen die Nachfrage nach schneller und qualitätskontrollierter Konstruktion. Vertiv eröffnete im Juli 2026 seine 21.900 Quadratmeter große Senai-Anlage zur Herstellung vorgefertigter Energiemodule und Kühlsysteme. Dies erweitert Johors Rolle von einem Konstruktionsziel zu einer Produktionsbasis für digitale Infrastruktur. Staatliche Infrastrukturzuweisungen und modulare Schulbaupläne können öffentliche Nachfrage hinzufügen, wo Designs wiederholbar sind.
Penang ist ein Schwerpunkt für PPVC-Wohnungsbau und Fertigteilfertigungsaktivitäten. SkyWorldS Pearlmont-Grundsteinlegung brachte ein vollständiges PPVC-Sozialwohnungsprojekt nach Seberang Jaya. Das Penang Light Rail Transit-Projekt unterstützt auch die lokale Fertigteilkapazität durch sein Gießwerk in Kulim. Der Rest Malaysias bleibt eine aufkommende Chance, insbesondere in Sabah und Sarawak, wo Hybrid- und holzbasierte Lösungen auf lokale Standortbedingungen reagieren können. Fertigungslücken an diesen Standorten schaffen Raum für Hersteller, die lokale Lieferung mit zuverlässiger Qualitätskontrolle in Einklang bringen können. Dennoch wird der kommerzielle Fall davon abhängen, ob Projektpipelines ausreichend sind, um Ausrüstung, ausgebildete Crews, lokale Materialhandhabung und Vertriebsnetze zu unterstützen.
Wettbewerbslandschaft
Der malaysische Markt für Fertiggebäude ist in der Hochkapazitäts-IBS-Fertigung mäßig konzentriert und bleibt unter Auftragnehmern und Komponentenlieferanten fragmentiert. Gamuda, IJM und MGB haben etablierte Kapazitäten, anerkannte Projektnachweise und die Fähigkeit, in digitale Produktionssysteme zu investieren. IJMs SMART IBS-Werk kombiniert digitale Zwillinge, Echtzeit-Monitoring und eine jährliche Produktionskapazität von 500.000 Kubikmetern. Diese Fähigkeiten sind wichtig, wenn Kunden kurze Zeitpläne, zertifizierte Qualität und koordinierte Strukturlieferung benötigen. Kleinere Unternehmen können in spezialisierter Lieferung, regionalen Projekten, Installation und Hybridsystemen konkurrieren, stehen aber vor höheren Barrieren bei der Skalenproduktion. Die resultierende Struktur begünstigt Unternehmen, die Fertigungsanlagen besitzen und in die Projektausführung integrieren können, da sie Produktionspläne, technische Genehmigungen, Lagerentscheidungen und Standortinstallationsverantwortlichkeiten unter einem Betriebsmodell besser aufeinander abstimmen können.
Strategische Schritte konzentrieren sich auf Kapazitätserweiterung, vertikale Integration und hochwertigere Projektabwicklung. SkyWorld entwickelt eine PPVC-Modulfabrik in Penang, nachdem es über seine Prefab Master-Tochtergesellschaft Land erworben hat, und verknüpft Fertigungsinvestitionen direkt mit seiner Wohnungspipeline. MGB expandierte international durch ein 50:50-Gemeinschaftsunternehmen für das Al Madina Al Monawara-Projekt in Saudi-Arabien und nutzte dabei seine IBS-Erfahrung in einem Stadtentwicklungsprojekt. IJMs Kulim-Halbleiterprojekt kombiniert IBS-Fertigteillieferung mit einem Leadership in Energy and Environmental Design Gold-Ziel. Diese Maßnahmen zeigen, dass führende Unternehmen Fertigbau als integriertes Qualitäts- und Nachhaltigkeitsangebot positionieren. Sie erhöhen auch den Wert von Ingenieurkompetenzen, Lieferkettenkoordination und Compliance-Nachweisen, da Kunden im malaysischen Markt für Fertiggebäude bei der Auswahl von Partnern für komplexe Einrichtungen zunehmend die Lieferfähigkeit neben dem Preis bewerten.
Das mittlere Segment verändert sich, da Unternehmen neu bewerten, ob sie Fertigungsanlagen besitzen oder sich auf die Projektausführung konzentrieren sollen. SCIB schloss im Mai 2026 die Veräußerung seiner Betonfertigungsgesellschaft an YTL Cement Sarawak ab, um sich auf Bau- und Engineering-, Beschaffungs-, Bau- und Inbetriebnahmeaktivitäten zu konzentrieren. Dieser Ansatz steht im Gegensatz zu Projektentwicklern, die eigene Produktionsanlagen aufbauen, und zeigt, dass Teilnehmer unterschiedliche Entscheidungen darüber treffen, ob Fertigungseigentum oder flexible Projektausführung den besseren Wachstumspfad im malaysischen Markt für Fertiggebäude bietet. Ostmalaysia und institutionelle Nachrüstungen bleiben weniger vollständig bediente Chancen, da die lokale Kapazität geringer ist und standardisierte öffentliche Designs noch entwickelt werden. Ingenieurholz- und Brettsperrholz-Hybride können bei Projekten an Relevanz gewinnen, die mehr Gewicht auf Materialwahl und Standortbedingungen legen. Ihre Verwendung wird jedoch weiterhin von Designvertrautheit, konformem Angebot und klaren Leistungsanforderungen der Projektauftraggeber abhängen.
Branchenführer im malaysischen Markt für Fertiggebäude
-
Gamuda Berhad
-
IJM Corporation Berhad
-
MGB Berhad
-
Sunway Construction Group Berhad
-
Malaysian Resources Corporation Berhad
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Malaysischer Markt für Fertiggebäude Unternehmen in diesem Bericht
- Gamuda Berhad
- IJM Corporation Berhad
- MGB Berhad
- Sunway Construction Group Berhad
- Malaysian Resources Corporation Berhad
- Sarawak Consolidated Industries Berhad
- OSK Holdings Berhad
- SkyWorld Development Berhad
- Eversendai Corporation Berhad
- WCT Holdings Berhad
- YTL Corporation Berhad
- UEM Sunrise Berhad
- S P Setia Berhad
- Bina Puri Holdings Bhd
- Kumpulan Jetson Berhad
- AWC Berhad
- Chin Hin Group Berhad
- Bestari Bina Ventures (M) Sdn. Bhd.
- Golden Sharp Sdn. Bhd.
- PCG Global System Sdn. Bhd.
- Vertiv Corporation
- China State Construction Engineering Corporation Limited
- HSS Engineering Berhad
- MRCB Building System Sdn. Bhd.
Neueste Industrielle Entwicklungen in Malaysischer Markt für Fertiggebäude
- Oktober 2026: IJM Construction Sdn. Bhd. sicherte sich einen Auftrag über 280 Millionen USD für eine Halbleiterfabrikationsanlage im Kulim Hi-Tech Park, Kedah, mit Einbeziehung von Industrialized Building System (IBS)-Fertigteilen und dem Ziel der Leadership in Energy and Environmental Design (LEED) Gold-Zertifizierung für das Produktionsgebäude.
- August 2026: IJM Construction ergänzte 214 Millionen USD über zwei Fast-Track-Projekte: eine Halbleiteranlage in Kulim und eine Medizingerätefabrik für Intuitive Surgical Malaysia Sdn. Bhd. im Batu Kawan Technology Park, Penang.
- Juli 2026: Vertiv Corporation eröffnete seine 236.000 Quadratfuß große Anlage in Senai, Johor, zur Herstellung vorgefertigter Energiemodule, Kühlsysteme und integrierter Infrastruktur für Anwendungen im Bereich künstliche Intelligenz und Rechenzentren in der Asien-Pazifik-Region.
Berichtsumfang des malaysischen Marktes für Fertiggebäude
Segmentierungsübersicht
| Beton |
| Glas |
| Metall |
| Holz |
| Andere Materialien |
| Wohngebäude |
| Gewerbe |
| Sonstiges, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Andere Fertigbautypen |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Übriges Malaysia |
| Nach Material | Beton |
| Glas | |
| Metall | |
| Holz | |
| Andere Materialien | |
| Nach Anwendung | Wohngebäude |
| Gewerbe | |
| Sonstiges, einschließlich Industrie, institutioneller Bereich, Infrastruktur und Energie | |
| Nach Produkttyp | Modulgebäude |
| Paneelierte und komponentisierte Systeme | |
| Andere Fertigbautypen | |
| Nach Schlüsselstädten | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Übriges Malaysia |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden malaysische Fertiggebäude im Jahr 2032 erreichen?
Der Sektor soll bis 2032 einen Wert von 3,11 Milliarden USD erreichen und von 2027 bis 2032 mit einem CAGR von 8,91 % wachsen. Das Wachstum ist mit öffentlichem Wohnungsbau, formeller IBS-Einführung, Nachfrage aus digitalen und fortschrittlichen Fertigungsanlagen sowie dem betrieblichen Bedarf verknüpft, die Abhängigkeit von Baustellenarbeit zu reduzieren, wo qualifizierte Arbeitskräfte weiterhin knapp sind.
Welches Material führt den Fertigbau in Malaysia an?
Beton führt mit einem Anteil von 40,4 % im Jahr 2026, gestützt durch seinen etablierten Einsatz in Fertigteilwohnungsbau und Infrastruktur.
Welche Anwendung wächst bis 2032 am schnellsten?
Sonstige Anwendungen, Industrie, institutioneller Bereich, Infrastruktur und Energie sollen bis 2032 mit einem CAGR von 9,55 % wachsen.
Warum verwenden Projektentwickler PPVC- und IBS-Methoden?
Diese Methoden helfen Projektentwicklern, wiederholte Einheiten zu standardisieren, den Arbeitskräftebedarf vor Ort zu steuern und die Terminkontrolle bei geeigneten Projekten zu verbessern.
Welche Stadt hat die höchste prognostizierte Wachstumsrate?
Johor Bahru soll bis 2032 mit einem CAGR von 9,95 % wachsen, gestützt durch digitale Infrastruktur und Fertigungsinvestitionen.
Wer sind die führenden Teilnehmer im malaysischen Fertigbausektor?
Gamuda, IJM und MGB verfügen über erhebliche Fertigungskapazitäten, während SkyWorld und SCIB unterschiedliche Ansätze zur vertikalen Integration und Projektabwicklung veranschaulichen.