
Tamaño y Participación del Mercado de Edificios Prefabricados de Malasia
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.03 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.11 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.91 % |
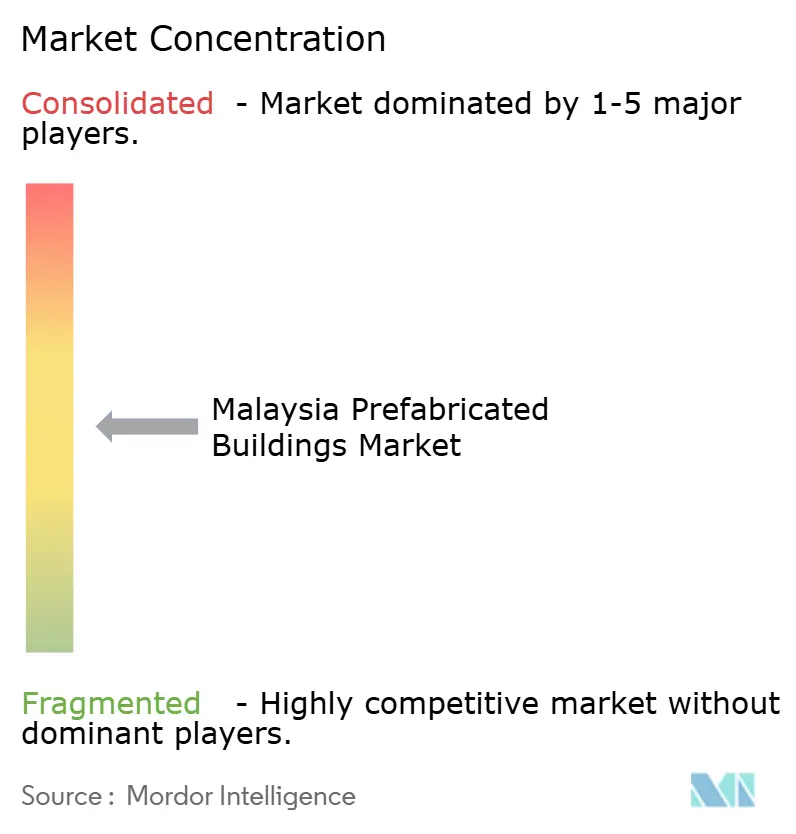
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Edificios Prefabricados de Malasia por Mordor Intelligence
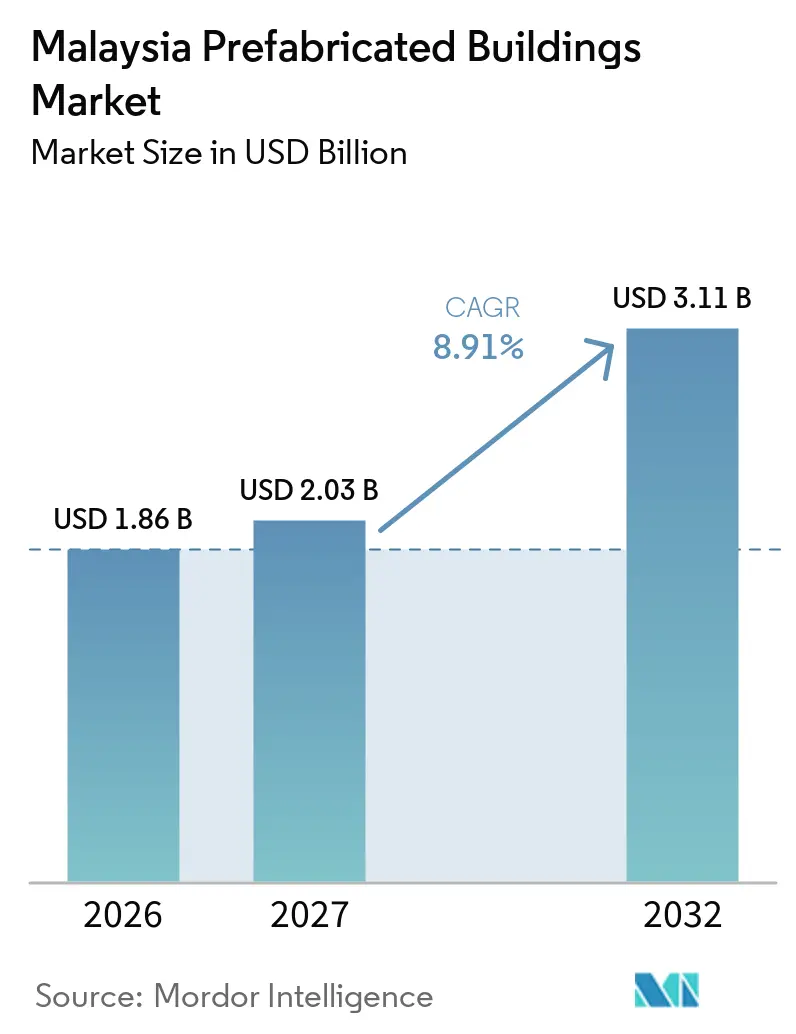
Se espera que el tamaño del Mercado de Edificios Prefabricados de Malasia crezca de 1,86 mil millones de USD en 2026 a 2,03 mil millones de USD en 2027 y se prevé que alcance los 3,11 mil millones de USD para 2032 a una CAGR del 8,91% durante 2027-2032.
El mercado de edificios prefabricados de Malasia está respaldado por la política de construcción pública, los programas de vivienda asequible y la demanda de instalaciones que deben entregarse rápidamente, ya que los promotores necesitan cada vez más secuencias de construcción predecibles cuando las condiciones del terreno, la disponibilidad de mano de obra y los calendarios de aprobación son difíciles de gestionar. El Plan de Acción de Construcción para 2026 a 2030 sitúa los requisitos de calidad, seguridad, entrega digital y certificación verde en el centro de la actividad constructiva, lo que favorece la producción controlada en fábrica. La escasez de mano de obra cualificada en obra también hace que los métodos de construcción industrializada sean más relevantes para los contratistas que buscan calendarios predecibles. Los grandes proyectos tecnológicos y de fabricación avanzada están aumentando la necesidad de componentes estructurales repetibles, módulos de energía y sistemas de refrigeración. Estas condiciones crean oportunidades para los productores que pueden combinar capacidad certificada, coordinación de diseño, entrega confiable y garantía de calidad transparente en el mercado de edificios prefabricados de Malasia, especialmente cuando los propietarios de proyectos necesitan una sola parte que coordine la transferencia desde la información de diseño hasta la producción en fábrica y la instalación en obra.
Conclusiones Clave del Informe
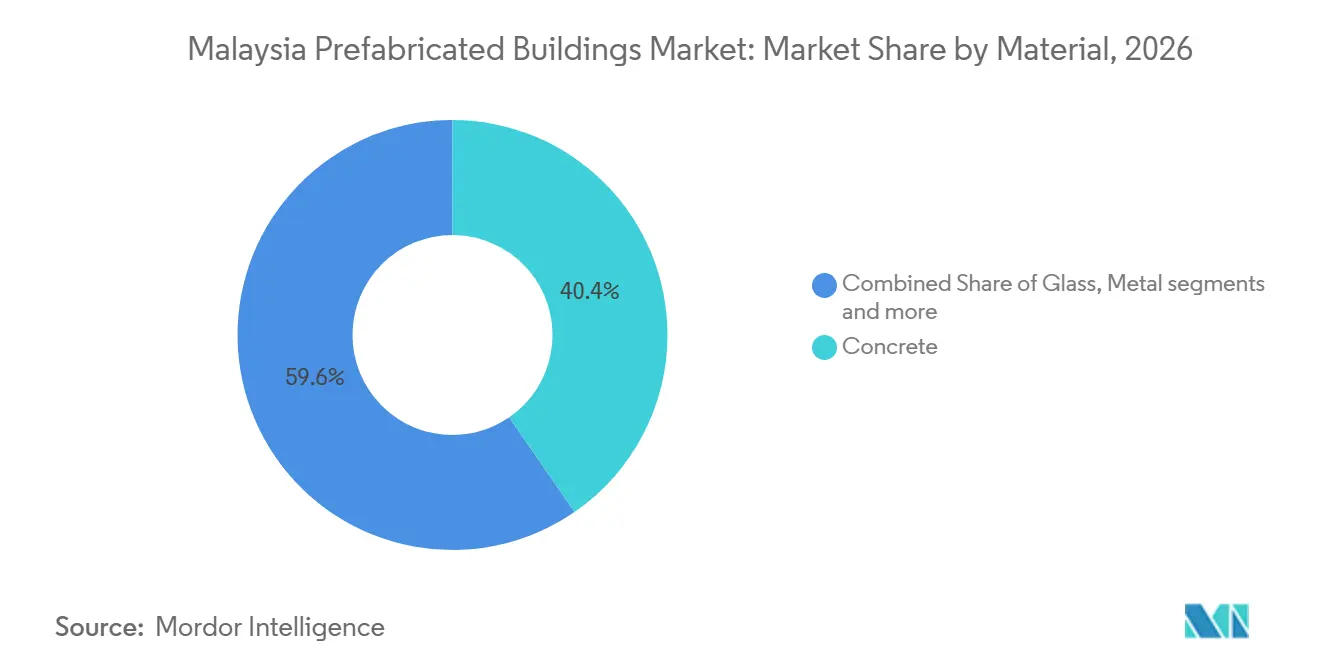
- Por material, el concreto representó el 40,4% de la participación del mercado de edificios prefabricados de Malasia en 2026, mientras que se prevé que la madera crezca a una CAGR del 9,67% hasta 2032.
- Por aplicación, el sector residencial representó el 43,2% de la participación del mercado de edificios prefabricados de Malasia en 2026, mientras que se prevé que otras aplicaciones, incluidas las industriales, institucionales, de infraestructura y energía, crezcan a una CAGR del 9,55% hasta 2032.
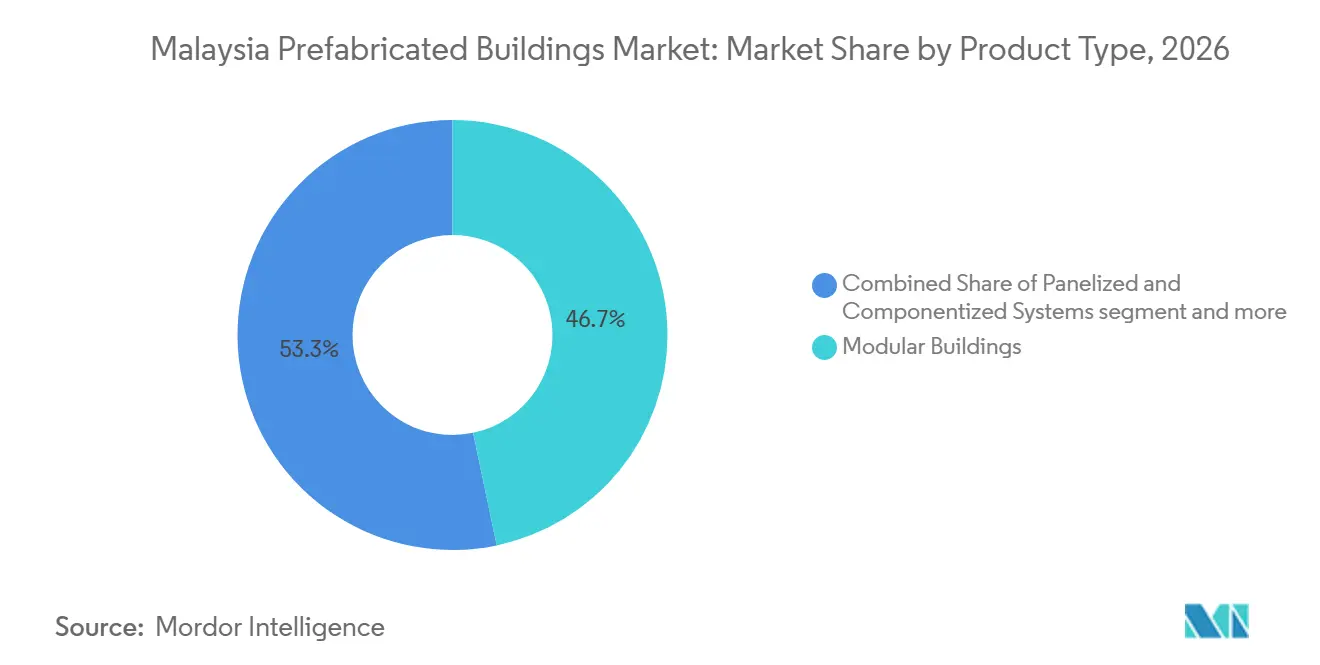
- Por tipo de producto, los edificios modulares representaron el 46,7% del mercado en 2026, mientras que se prevé que los sistemas panelizados y componentizados crezcan a una CAGR del 9,70% hasta 2032, contribuyendo al tamaño del mercado de edificios prefabricados de Malasia.
- Por geografía, Kuala Lumpur representó el 26,6% de la participación del mercado de edificios prefabricados de Malasia en 2026, mientras que se prevé que Johor Bahru crezca a una CAGR del 9,95% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos gubernamentales del Sistema de Construcción Industrializada que respaldan la adopción de la construcción prefabricada | +2.2% | Nacional, concentrado en Kuala Lumpur, Putrajaya y Johor Bahru | Largo plazo (≥ 4 años) |
| Programas de vivienda asequible que incrementan la demanda de componentes estandarizados | +1.8% | Nacional, con impulso inicial en Penang, Johor y Lembah Klang | Mediano plazo (2-4 años) |
| Inversión en centros de datos y fabricación avanzada que genera demanda especializada de prefabricados | +1.5% | Corredor de Johor Bahru, Selangor y Penang | Corto plazo (≤ 2 años) |
| Escasez de mano de obra que fomenta la construcción prefabricada en fábrica | +1.3% | Nacional, con impacto agudo en el Valle de Klang y los corredores de crecimiento de Johor | Mediano plazo (2-4 años) |
| Objetivos de construcción sostenible que fortalecen la demanda de métodos de bajo desperdicio | +0.9% | Nacional, con efecto regional derivado de los requisitos de certificación verde | Largo plazo (≥ 4 años) |
| Diseño habilitado por BIM y fabricación digital que mejoran la precisión | +0.7% | Nacional, con mayor penetración en Kuala Lumpur y Petaling Jaya | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Mandatos Gubernamentales del Sistema de Construcción Industrializada Avanzan hacia la Aplicación a Nivel de Proyecto
La demanda del mercado de edificios prefabricados de Malasia se refuerza a medida que los requisitos del Sistema de Construcción Industrializada, o IBS por sus siglas en inglés, se convierten en parte de la ejecución de proyectos gubernamentales. El Plan de Acción de Construcción 2026 a 2030 exige un cumplimiento del 80% bajo el Sistema de Evaluación de Calidad de la Construcción, conocido como QLASSIC, y el Sistema de Evaluación de Seguridad y Salud, conocido como SHASSIC, para su agenda declarada de calidad y seguridad[1]. El plan también exige la certificación verde en el 50% de los proyectos de construcción valorados por encima de 9,1 millones de USD. El Ministerio de Obras informó que su reunión de comité de julio de 2026 consideró el IBS, el Modelado de Información de Construcción, conocido como BIM, y los planos preaprobados en la construcción gubernamental. Los proyectos piloto del Departamento de Obras Públicas de Construcción Volumétrica Prefabricada Preterminada, conocida como PPVC, en viviendas y sistemas modulares prefabricados en escuelas proporcionan vías prácticas para un uso más amplio. Reglas de contratación más claras pueden dar a los fabricantes un flujo de trabajo más estable y reducir la incertidumbre en torno a la inversión en capacidad, al tiempo que permiten a los contratistas formar especialistas y desarrollar relaciones con proveedores en torno a estándares técnicos conocidos en lugar de proyectos aislados.
Los Programas de Vivienda Asequible Anclan la Demanda de Componentes Estandarizados
El mercado de edificios prefabricados de Malasia tiene una larga trayectoria de demanda derivada del compromiso nacional de construir 1 millón de viviendas asequibles entre 2026 y 2035. Los diseños de viviendas estandarizados permiten a los productores repetir los procesos de diseño y fabricación en muchas unidades. Esto mejora la adecuación del IBS y el PPVC para grandes programas de múltiples unidades que deben equilibrar costo, calidad y tiempo de entrega. SkyWorld Development inició el proyecto SkyWorld Pearlmont en Seberang Jaya en julio de 2026 e identificó el PPVC como su método de construcción para el desarrollo. Su fábrica de módulos planificada en Penang muestra cómo una gran cartera de viviendas puede respaldar la producción local dedicada. El efecto se extiende más allá de un solo promotor porque los proveedores, instaladores y equipos de diseño pueden desarrollar capacidades repetibles en torno a programas similares, ayudando al mercado de edificios prefabricados de Malasia a pasar de la actividad proyecto a proyecto hacia una base de fabricación e instalación más consistente.
Los Centros de Datos y la Fabricación Avanzada Amplían la Demanda Especializada
La inversión en infraestructura digital y fábricas está ampliando el mercado de edificios prefabricados de Malasia más allá de los usos convencionales de vivienda y comercio. Dichas instalaciones requieren una construcción rápida, calidad consistente y sistemas mecánicos y eléctricos estrechamente coordinados. IJM Construction aseguró un contrato de 280 millones de USD para un proyecto de fabricación de semiconductores en Kulim en octubre de 2026, con elementos prefabricados IBS incluidos en el diseño del proyecto y un objetivo de certificación Oro del Sistema de Liderazgo en Energía y Diseño Ambiental para el edificio de producción[2]. Vertiv inauguró una instalación de fabricación en Johor en julio de 2026 para producir módulos de energía prefabricados e infraestructura de refrigeración para aplicaciones de inteligencia artificial e infraestructura digital[3]. Estos proyectos otorgan mayor valor a la coordinación de ingeniería y la fabricación cualificada que al simple suministro de componentes. También crean espacio para proveedores que pueden satisfacer los requisitos de los clientes tecnológicos en cuanto a certeza de plazos e integración de sistemas, ya que los propietarios de infraestructura digital pueden preferir socios que puedan entregar elementos estructurales, de energía, refrigeración y relacionados a través de planes de fabricación coordinados.
La Escasez de Mano de Obra Incrementa el Valor del Ensamblaje en Fábrica
La adopción del mercado de edificios prefabricados de Malasia se fortalece donde las limitaciones de mano de obra en obra interrumpen los calendarios de construcción convencionales. El ensamblaje en fábrica traslada el trabajo repetitivo a un entorno controlado y reduce el número de actividades que deben completarse en obras congestionadas. La planta SMART IBS de IJM en Bestari Jaya tiene una capacidad anual declarada de 500.000 metros cúbicos y utiliza gemelos digitales y monitoreo en tiempo real. La empresa declaró que los proyectos abastecidos por la planta han logrado reducciones en los plazos de construcción de hasta el 40%. MGB también utiliza sistemas prefabricados IBS en su contrato CLQ de Penang, lo que ilustra la continua inversión de los contratistas en producción controlada. El argumento laboral es más sólido cuando el diseño es repetible y la instalación puede planificarse antes de que comience el trabajo en obra, ya que la coordinación temprana facilita la asignación de tareas en fábrica, la confirmación de las secuencias de elevación y la reducción de interrupciones por cambios durante la construcción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos requisitos de capital para instalaciones de prefabricación y equipos automatizados | -1.2% | Nacional, con restricción aguda en Malasia Oriental y ciudades secundarias | Largo plazo (≥ 4 años) |
| Restricciones de transporte y manejo con grúas para módulos de gran tamaño | -0.9% | Nacional, más pronunciado en zonas urbanas densas como Kuala Lumpur e Isla de Penang | Mediano plazo (2-4 años) |
| Personalización del diseño específica por proyecto que limita la estandarización | -0.7% | Nacional, con mayor exposición en proyectos comerciales e institucionales a medida | Largo plazo (≥ 4 años) |
| Control de calidad inconsistente entre proveedores más pequeños | -0.6% | Nacional, con concentración en ciudades secundarias | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Las Altas Barreras de Entrada de Capital Concentran la Capacidad de Producción
Las grandes plantas de fabricación requieren capital, habilidades técnicas, controles de calidad y flujos de pedidos confiables antes de poder operar de manera eficiente. La planta SMART IBS de IJM representó una inversión de 37,5 millones de USD, mientras que Gamuda ha invertido casi 113,6 millones de USD en sus instalaciones IBS de Banting y Sepang. Estos compromisos ponen la capacidad moderna fuera del alcance de muchos contratistas pequeños. El acceso limitado al financiamiento de proyectos modulares puede agravar el problema porque las necesidades de efectivo comienzan antes de la instalación en obra. La investigación sobre la adopción del IBS en Malasia también identifica el conocimiento financiero y la capacidad técnica como barreras para la adopción. El resultado es una base de suministro de dos niveles, con operadores establecidos que concentran gran parte de la producción certificada y empresas más pequeñas que dependen de la subcontratación o de gamas de productos más reducidas, lo que puede limitar la capacidad de los participantes más pequeños para licitar de forma independiente en trabajos grandes y técnicamente exigentes.
La Logística de Transporte Puede Reducir la Ventaja de Costo de los Sistemas Volumétricos
El mercado de edificios prefabricados de Malasia enfrenta un límite práctico cuando los módulos de gran tamaño deben circular por ciudades densas o carreteras con restricciones. El transporte y el manejo con grúas pueden representar hasta el 30% del costo total en un proyecto modular, según la guía de módulos volumétricos del CIDB de Malasia. Estas tareas requieren planificación de rutas, permisos, equipos de elevación y espacio en obra que no siempre están disponibles. El problema es más pronunciado para los módulos completamente volumétricos que para los paneles planos que pueden utilizar equipos de transporte convencionales. Los diseños a medida también pueden debilitar los beneficios de escala porque los componentes no pueden reutilizarse en múltiples proyectos. Por lo tanto, una mayor cualificación de proveedores y una coordinación temprana del diseño son importantes para limitar el retrabajo, las interrupciones en el transporte y las preocupaciones de aceptación, especialmente cuando el mercado de edificios prefabricados de Malasia atiende proyectos en ciudades densas con ventanas de entrega restringidas y espacio de almacenamiento limitado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
El Concreto Lidera Mientras la Madera Gana TerrenoEl concreto representó el 40,4% del tamaño del mercado de edificios prefabricados de Malasia por material en 2026, lo que refleja su papel consolidado en la vivienda pública y la infraestructura. El concreto prefabricado se adapta a proyectos donde los requisitos estructurales, la repetición de unidades y la capacidad de producción local son claros, y sigue siendo familiar para contratistas, reguladores y clientes que trabajan en bloques de viviendas, escuelas, estructuras relacionadas con el transporte y otros desarrollos que utilizan elementos estructurales repetidos. MGB recibió un contrato de 45,6 millones de USD para el proyecto CLQ de Penang en abril de 2026 utilizando concreto prefabricado IBS. Este contrato indica que el concreto sigue siendo relevante para grandes programas residenciales fuera del Valle de Klang. El metal y el vidrio mantienen su papel en fachadas comerciales, recintos industriales y revestimientos especializados. Otros materiales sirven para aplicaciones más pequeñas, como sistemas acústicos y particiones interiores.
Se proyecta que la madera registre el crecimiento de material más rápido con una CAGR del 9,67% hasta 2032. La demanda está vinculada al interés en opciones estructurales de menor carga y diseños de edificios que responden a estándares verdes. El Índice de Construcción Verde introdujo su herramienta de Nueva Construcción No Residencial Versión 2.0 en 2026, aumentando la atención sobre la sostenibilidad operativa en el desarrollo comercial. La investigación sobre las turberas de Sarawak identifica la madera laminada cruzada como un posible sistema alternativo de vivienda donde una menor carga de superestructura puede ser beneficiosa. La madera seguirá dependiendo de la disponibilidad de material, la aceptación normativa y equipos de diseño capacitados. Es probable que el concreto mantenga su amplia base. Al mismo tiempo, la madera de ingeniería se desarrolla en aplicaciones seleccionadas de baja altura y en Malasia Oriental, donde el peso estructural reducido, las condiciones locales del terreno y los objetivos de sostenibilidad pueden crear un caso más favorable para sistemas de materiales alternativos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Sector Residencial Sigue Siendo el Mayor Mientras Otros, Incluidos los Usos Industriales, Institucionales, de Infraestructura y Energía, AvanzanLas aplicaciones residenciales capturaron el 43,2% de la participación del mercado de edificios prefabricados de Malasia en 2026. El segmento está respaldado por iniciativas de vivienda asequible que requieren un gran número de unidades repetibles. Los sistemas PPVC y prefabricados ayudan a los promotores a estandarizar cocinas, baños, estructuras y envolventes de edificios donde los diseños se repiten. SkyWorld Pearlmont utiliza PPVC para sus primeras 1.846 unidades en Seberang Jaya. SCIB Industrialized Building System también mantuvo un contrato revisado para entregar 632 unidades de vivienda asequible PR1MA en Kota Bharu. Estos proyectos muestran por qué la vivienda proporciona una demanda predecible para los formatos de construcción establecidos, ya que los promotores pueden repetir diseños aprobados en un volumen que justifica la planificación de la producción, la formación especializada de la mano de obra y los acuerdos de contratación a más largo plazo en el mercado de edificios prefabricados de Malasia.
Se prevé que otras aplicaciones, incluidas las industriales, institucionales, de infraestructura y energía, crezcan a una CAGR del 9,55% hasta 2032. Las instalaciones de semiconductores, los centros de datos y la infraestructura energética necesitan períodos de entrega más cortos y una instalación técnica más consistente. El proyecto de Kulim de IJM incorpora prefabricados IBS en un entorno de fabricación de alto valor. La operación de Vertiv en Senai respalda una capa separada de demanda de módulos de energía y refrigeración fabricados en fábrica. Las escuelas públicas y las instalaciones sanitarias también pueden beneficiarse cuando los diseños estandarizados se aprueban antes de que comience la construcción. Los proyectos comerciales continúan utilizando componentes prefabricados donde los patrones de fachada y los diseños de planta hacen viable la estandarización. Sin embargo, los requisitos arquitectónicos a medida pueden reducir los ahorros que los fabricantes logran con moldes repetidos y series de producción.
Por Tipo de Producto:
Los Edificios Modulares Mantienen el Liderazgo Mientras los Sistemas Panelizados y Componentizados se ExpandenLos edificios modulares representaron el 46,7% del tamaño del mercado de edificios prefabricados de Malasia por tipo de producto en 2026. La construcción volumétrica es adecuada para diseños de habitaciones repetidas, especialmente baños, unidades de alojamiento y módulos residenciales. La instalación de Banting de Gamuda ha producido más de 15.000 unidades volumétricas, incluidas unidades de baño prefabricadas, unidades de compartimentos pequeños y módulos PPVC. Esta base de producción establecida respalda el uso de sistemas modulares en proyectos importantes, al tiempo que brinda a los promotores acceso a experiencia de producción que puede mejorar la consistencia en unidades repetidas y respaldar una coordinación más estrecha de acabados, servicios y componentes estructurales antes del transporte. El formato también puede dar a los promotores un mejor control sobre los acabados y la calidad antes de la entrega a obra. Su principal restricción sigue siendo la necesidad de transportar, elevar e instalar módulos completos de gran tamaño, lo que puede añadir costo y riesgo operativo cuando las rutas están restringidas, el acceso con grúas es limitado o el terreno del proyecto no puede almacenar módulos antes de la instalación. Esto convierte la planificación logística temprana en un requisito comercial fundamental en lugar de un detalle de construcción posterior. Los fabricantes y contratistas deben acordar las dimensiones de los módulos, los plazos de entrega, los puntos de elevación, las necesidades de almacenamiento y la secuencia de instalación antes de que comience la producción en fábrica. Cuando estas decisiones se toman con anticipación, los sistemas volumétricos aún pueden ofrecer calidad confiable y reducir el trabajo en obra en el mercado de edificios prefabricados de Malasia.
Se proyecta que los sistemas panelizados y componentizados crezcan más rápido con una CAGR del 9,70% hasta 2032. Los paneles planos generalmente utilizan el espacio del camión de manera más eficiente que los módulos completos y pueden desplegarse en estructuras comerciales e industriales de mediana altura. Su uso puede aumentar donde las formas de los edificios son más variadas, pero las paredes, losas y componentes estructurales aún pueden repetirse. Una investigación publicada en Buildings encontró que el aprendizaje por transferencia combinado con BIM puede mejorar la optimización del diseño de edificios prefabricados. Esto puede ayudar a los equipos a identificar conflictos antes de la producción y evitar cambios costosos después de la entrega. Los enfoques híbridos y otros tipos de prefabricados siguen siendo relevantes para proyectos complejos que no pueden admitir una especificación completamente modular, lo que permite a los contratistas combinar elementos fabricados en fábrica con trabajo en obra donde los límites de transporte, la geometría irregular o la construcción por fases impiden un único formato de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Kuala Lumpur representó el 26,6% de la participación del mercado de edificios prefabricados de Malasia en 2026, respaldada por proyectos gubernamentales, desarrollo de uso mixto y la base de construcción más amplia del Valle de Klang. La ciudad se beneficia de la proximidad a grandes promotores, consultores, proveedores y servicios logísticos, lo que facilita que los equipos de proyecto coordinen revisiones técnicas, gestionen entregas y cuenten con instaladores experimentados cuando un proyecto tiene una fase compleja o requisitos de finalización estrictos. La inversión nacional en BIM también respalda el uso de la coordinación digital de proyectos en la región. MRCB Building System utilizó su enfoque modular propietario en Residensi Tujuh en Kwasa Damansara City Centre, lo que demuestra que los grandes promotores están ampliando sus capacidades internas. Petaling Jaya absorbe la actividad del área de Kuala Lumpur y proporciona terrenos para la construcción de uso mixto y comercial.
Se prevé que Johor Bahru crezca a una CAGR del 9,95% hasta 2032, la tasa más alta entre las ciudades clave del mercado de edificios prefabricados de Malasia. La inversión vinculada a la Zona Económica Especial Johor-Singapur, los centros de datos y la fabricación respalda la demanda de construcción rápida y con control de calidad. Vertiv inauguró su instalación de 21.900 metros cuadrados en Senai en julio de 2026 para fabricar módulos de energía prefabricados y sistemas de refrigeración. Esto amplía el papel de Johor de destino de construcción a base de producción para infraestructura digital. Las asignaciones de infraestructura gubernamental y los planes de construcción de escuelas modulares pueden añadir demanda del sector público donde los diseños son repetibles.
Penang es un punto focal para la actividad de vivienda PPVC y fabricación de prefabricados. El inicio de obras de SkyWorld Pearlmont llevó un proyecto completo de vivienda asequible PPVC a Seberang Jaya. El proyecto de Tránsito Rápido Ligero de Penang también respalda la capacidad local de prefabricados a través de su patio de fundición en Kulim. El resto de Malasia sigue siendo una oportunidad emergente, especialmente en Sabah y Sarawak, donde las soluciones híbridas y basadas en madera pueden responder a las condiciones locales del terreno. Las brechas de fabricación en estas ubicaciones crean espacio para productores que pueden equilibrar la entrega local con un control de calidad confiable. Sin embargo, el caso comercial dependerá de si las carteras de proyectos son suficientes para respaldar equipos, personal capacitado, manejo local de materiales y redes de distribución.
Panorama Competitivo
El mercado de edificios prefabricados de Malasia está moderadamente concentrado en la fabricación IBS de alta capacidad y sigue siendo fragmentado entre contratistas y proveedores de componentes. Gamuda, IJM y MGB tienen capacidad establecida, registros de proyectos reconocidos y la capacidad de invertir en sistemas de producción digital. La planta SMART IBS de IJM combina gemelos digitales, monitoreo en tiempo real y una capacidad de producción anual de 500.000 metros cúbicos. Estas capacidades importan cuando los clientes requieren plazos cortos, calidad certificada y entrega estructural coordinada. Las empresas más pequeñas pueden competir en suministro especializado, proyectos regionales, instalación y sistemas híbridos, pero enfrentan mayores barreras en la producción a escala. La estructura resultante favorece a las empresas que pueden poseer activos de fabricación e integrarlos con la ejecución de proyectos, porque pueden alinear mejor los calendarios de producción, las aprobaciones técnicas, las decisiones de almacenamiento y las responsabilidades de instalación en obra bajo un único modelo operativo.
Los movimientos estratégicos se centran en la expansión de capacidad, la integración vertical y la entrega de proyectos de mayor valor. SkyWorld está desarrollando una fábrica de módulos PPVC en Penang tras adquirir terrenos a través de su filial Prefab Master, vinculando la inversión en fabricación directamente a su cartera de viviendas. MGB se expandió internacionalmente a través de una empresa conjunta 50:50 para el proyecto Al Madina Al Monawara en Arabia Saudita, utilizando su experiencia en IBS en un proyecto de desarrollo urbano. El proyecto de semiconductores de Kulim de IJM combina la entrega de prefabricados IBS con un objetivo de certificación Oro del Sistema de Liderazgo en Energía y Diseño Ambiental. Estas acciones muestran que las empresas líderes están posicionando la prefabricación como una oferta integrada de calidad y sostenibilidad. También elevan el valor de las habilidades de ingeniería, la coordinación de la cadena de suministro y las credenciales de cumplimiento, ya que los clientes en el mercado de edificios prefabricados de Malasia evalúan cada vez más la capacidad de entrega junto con el precio al seleccionar socios para instalaciones complejas.
El nivel medio está cambiando a medida que las empresas reconsideran si poseer activos de fabricación o centrarse en la ejecución de proyectos. SCIB completó la venta de su filial de fabricación de concreto a YTL Cement Sarawak en mayo de 2026, lo que le permite centrarse en actividades de construcción e ingeniería, adquisición, construcción y puesta en marcha. Este enfoque contrasta con los promotores que están construyendo sus propias instalaciones de producción, e indica que los participantes están tomando decisiones diferentes sobre si la propiedad de la fabricación o la ejecución flexible de proyectos ofrece el mejor camino hacia el crecimiento en el mercado de edificios prefabricados de Malasia. Malasia Oriental y la rehabilitación institucional siguen siendo oportunidades menos plenamente atendidas porque la capacidad local es más escasa y los diseños públicos estandarizados aún se están desarrollando. La madera de ingeniería y los híbridos de madera laminada cruzada pueden ganar relevancia en proyectos que otorgan mayor peso a la elección de materiales y las condiciones del terreno. Sin embargo, su uso seguirá dependiendo de la familiaridad con el diseño, el suministro conforme y los requisitos de rendimiento claros por parte de los propietarios de los proyectos.
Líderes de la Industria de Edificios Prefabricados de Malasia
-
Gamuda Berhad
-
IJM Corporation Berhad
-
MGB Berhad
-
Sunway Construction Group Berhad
-
Malaysian Resources Corporation Berhad
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Edificios Prefabricados de Malasia Empresas cubiertas en este informe
- Gamuda Berhad
- IJM Corporation Berhad
- MGB Berhad
- Sunway Construction Group Berhad
- Malaysian Resources Corporation Berhad
- Sarawak Consolidated Industries Berhad
- OSK Holdings Berhad
- SkyWorld Development Berhad
- Eversendai Corporation Berhad
- WCT Holdings Berhad
- YTL Corporation Berhad
- UEM Sunrise Berhad
- S P Setia Berhad
- Bina Puri Holdings Bhd
- Kumpulan Jetson Berhad
- AWC Berhad
- Chin Hin Group Berhad
- Bestari Bina Ventures (M) Sdn. Bhd.
- Golden Sharp Sdn. Bhd.
- PCG Global System Sdn. Bhd.
- Vertiv Corporation
- China State Construction Engineering Corporation Limited
- HSS Engineering Berhad
- MRCB Building System Sdn. Bhd.
Desarrollos recientes de la industria en Mercado de Edificios Prefabricados de Malasia
- Octubre de 2026: IJM Construction Sdn. Bhd. aseguró un contrato de 280 millones de USD para una instalación de fabricación de semiconductores en Kulim Hi-Tech Park, Kedah, incorporando componentes prefabricados del Sistema de Construcción Industrializada (IBS) y apuntando a la certificación Oro del Sistema de Liderazgo en Energía y Diseño Ambiental (LEED) para el edificio de producción.
- Agosto de 2026: IJM Construction añadió 214 millones de USD en dos proyectos de ejecución acelerada: una instalación de semiconductores en Kulim y una planta de fabricación de dispositivos médicos para Intuitive Surgical Malaysia Sdn. Bhd. en Batu Kawan Technology Park, Penang.
- Julio de 2026: Vertiv Corporation inauguró su instalación de 236.000 pies cuadrados en Senai, Johor, produciendo módulos de energía prefabricados, sistemas de refrigeración e infraestructura integrada para aplicaciones de inteligencia artificial y centros de datos en toda la región de Asia Pacífico.
Alcance del Informe del Mercado de Edificios Prefabricados de Malasia
Resumen de la segmentación
| Concreto |
| Vidrio |
| Metal |
| Madera |
| Otros Materiales |
| Residencial |
| Comercial |
| Otros, Incluidos Usos Industriales, Institucionales, de Infraestructura y Energía |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Resto de Malasia |
| Por Material | Concreto |
| Vidrio | |
| Metal | |
| Madera | |
| Otros Materiales | |
| Por Aplicación | Residencial |
| Comercial | |
| Otros, Incluidos Usos Industriales, Institucionales, de Infraestructura y Energía | |
| Por Tipo de Producto | Edificios Modulares |
| Sistemas Panelizados y Componentizados | |
| Otros Tipos de Prefabricados | |
| Por Ciudades Clave | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Resto de Malasia |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los edificios prefabricados de Malasia en 2032?
Se proyecta que el sector alcance los 3,11 mil millones de USD para 2032, creciendo a una CAGR del 8,91% de 2027 a 2032. El crecimiento está vinculado a la vivienda pública, la adopción formal del IBS, la demanda de instalaciones digitales y de fabricación avanzada, y la necesidad operativa de reducir la dependencia del trabajo en obra donde la mano de obra cualificada sigue siendo escasa.
¿Qué material lidera la construcción prefabricada en Malasia?
El concreto lidera con una participación del 40,4% en 2026, respaldado por su uso establecido en vivienda prefabricada e infraestructura.
¿Qué aplicación crece más rápido hasta 2032?
Se prevé que otras aplicaciones, industriales, institucionales, de infraestructura y energía, crezcan a una CAGR del 9,55% hasta 2032.
¿Por qué los promotores utilizan los métodos PPVC e IBS?
Estos métodos ayudan a los promotores a estandarizar unidades repetidas, gestionar las necesidades de mano de obra en obra y mejorar el control de los plazos en proyectos adecuados.
¿Qué ciudad tiene la tasa de crecimiento proyectada más alta?
Se proyecta que Johor Bahru crezca a una CAGR del 9,95% hasta 2032, respaldada por la inversión en infraestructura digital y fabricación.
¿Quiénes son los principales participantes en la prefabricación en Malasia?
Gamuda, IJM y MGB tienen una capacidad de fabricación significativa, mientras que SkyWorld y SCIB ilustran diferentes enfoques hacia la integración vertical y la entrega de proyectos.