
Taille et part du marché des bâtiments préfabriqués en Malaisie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.86 Milliards de dollars |
| Taille du Marché (2027) | 2.03 Milliards de dollars |
| Taille du Marché (2032) | 3.11 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.91 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bâtiments préfabriqués en Malaisie par Mordor Intelligence
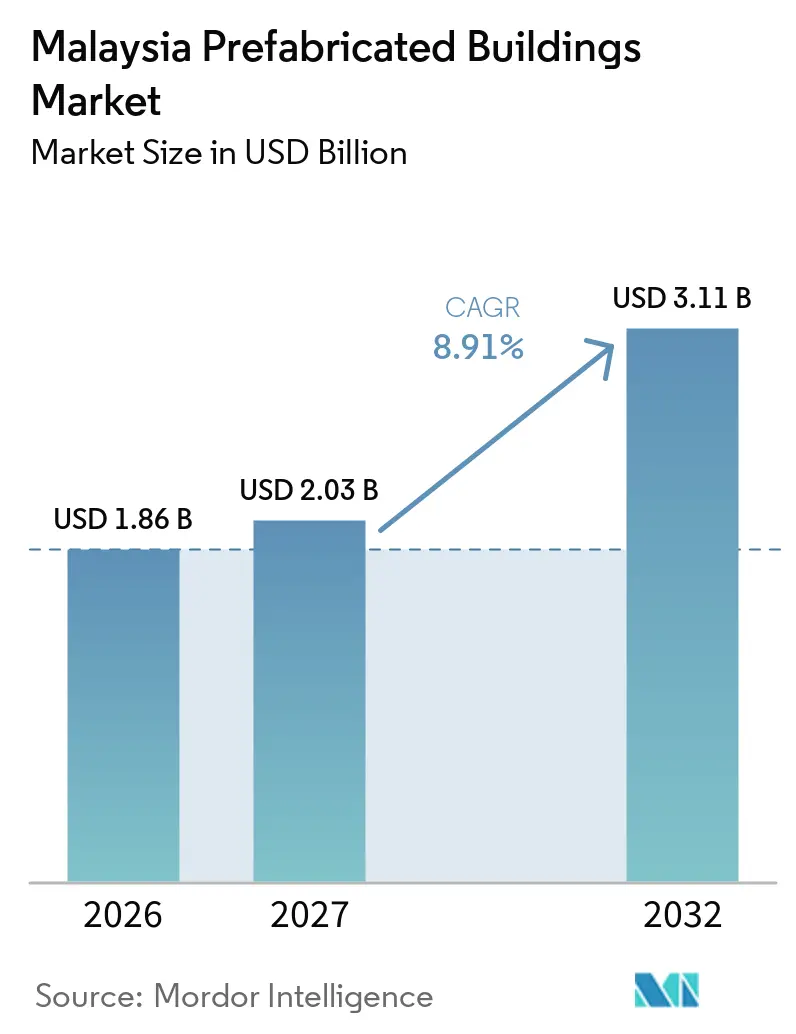
La taille du marché des bâtiments préfabriqués en Malaisie devrait passer de 1,86 milliard USD en 2026 à 2,03 milliards USD en 2027 et atteindre 3,11 milliards USD d'ici 2032, à un CAGR de 8,91 % sur la période 2027-2032.
Le marché des bâtiments préfabriqués en Malaisie est soutenu par la politique publique de construction, les programmes de logements abordables et la demande d'installations devant être livrées rapidement, car les promoteurs ont de plus en plus besoin de séquences de construction prévisibles lorsque les conditions de site, la disponibilité de la main-d'œuvre et les calendriers d'approbation sont difficiles à gérer. Le Plan d'action pour la construction 2026-2030 place les exigences de qualité, de sécurité, de livraison numérique et de certification verte au cœur de l'activité de construction, ce qui favorise la production en usine contrôlée. Une offre limitée de main-d'œuvre qualifiée sur site rend également les méthodes de construction industrialisées plus pertinentes pour les entrepreneurs cherchant des calendriers prévisibles. Les grands projets technologiques et de fabrication avancée accroissent le besoin de composants structurels reproductibles, de modules d'alimentation et de systèmes de refroidissement. Ces conditions créent des opportunités pour les producteurs capables de combiner une capacité certifiée, une coordination de conception, une livraison fiable et une assurance qualité transparente sur l'ensemble du marché des bâtiments préfabriqués en Malaisie, notamment lorsque les maîtres d'ouvrage ont besoin d'une seule partie pour coordonner le transfert des informations de conception vers la production en usine et l'installation sur site.
Points clés du rapport
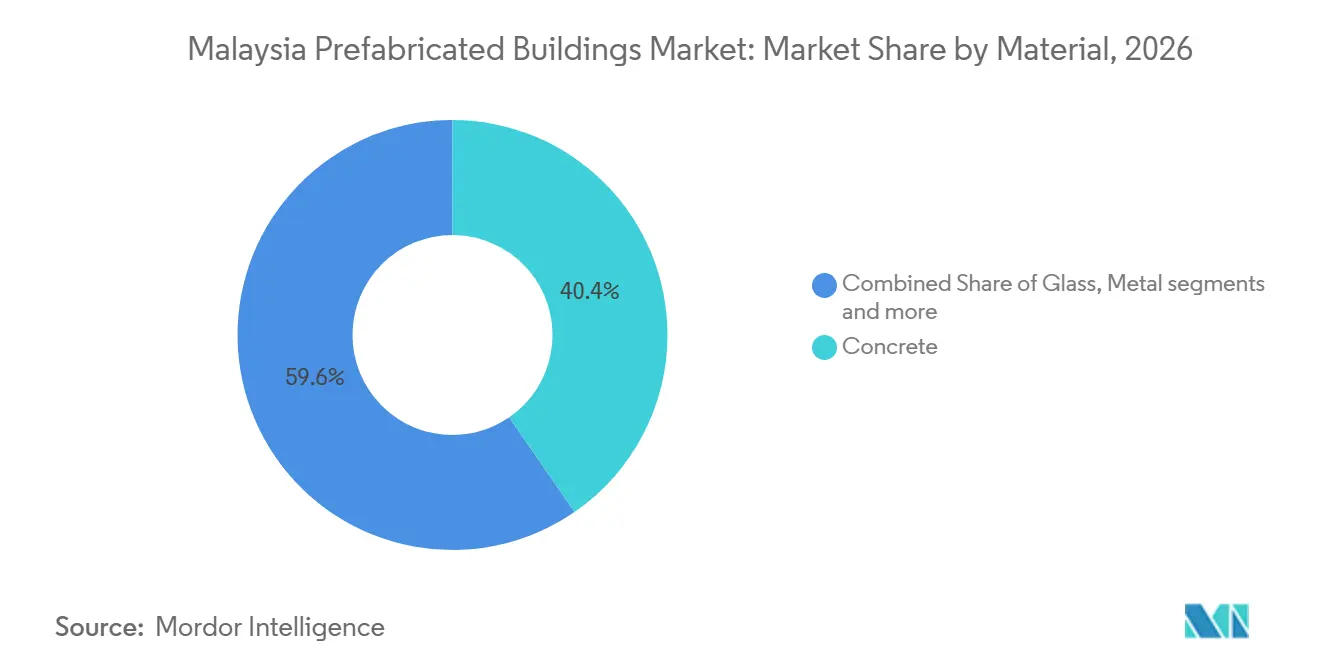
- Par matériau, le béton détenait 40,4 % de la part du marché des bâtiments préfabriqués en Malaisie en 2026, tandis que le bois devrait croître à un CAGR de 9,67 % jusqu'en 2032.
- Par application, le résidentiel détenait 43,2 % de la part du marché des bâtiments préfabriqués en Malaisie en 2026, tandis que les autres applications, notamment industrielles, institutionnelles, infrastructurelles et énergétiques, devraient croître à un CAGR de 9,55 % jusqu'en 2032.
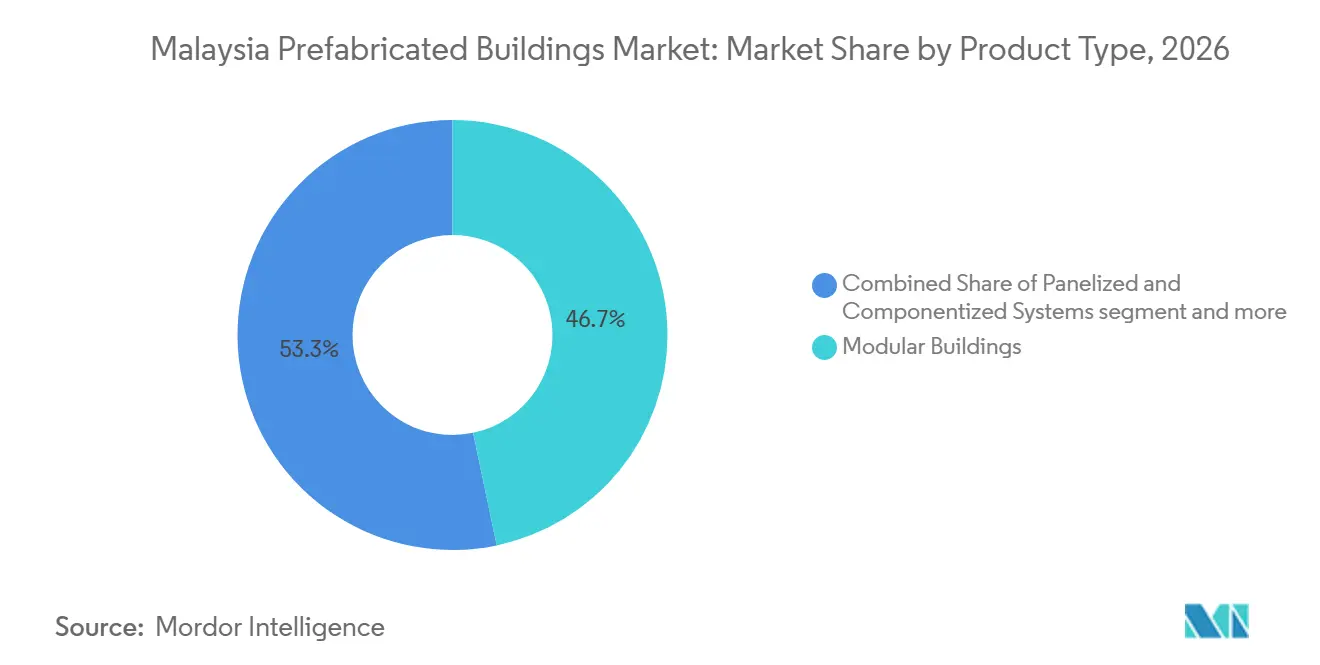
- Par type de produit, les bâtiments modulaires représentaient 46,7 % du marché en 2026, tandis que les systèmes panélisés et componentisés devraient croître à un CAGR de 9,70 % jusqu'en 2032, contribuant à la taille du marché des bâtiments préfabriqués en Malaisie.
- Par géographie, Kuala Lumpur détenait 26,6 % de la part du marché des bâtiments préfabriqués en Malaisie en 2026, tandis que Johor Bahru devrait croître à un CAGR de 9,95 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats IBS gouvernementaux soutenant l'adoption de la construction préfabriquée | +2.2% | National, concentré à Kuala Lumpur, Putrajaya et Johor Bahru | Long terme (≥ 4 ans) |
| Programmes de logements abordables stimulant la demande de composants standardisés | +1.8% | National, avec une dynamique précoce à Penang, Johor et Lembah Klang | Moyen terme (2-4 ans) |
| Investissements dans les centres de données et la fabrication avancée créant une demande spécialisée en préfabriqués | +1.5% | Corridor de Johor Bahru, Selangor et Penang | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre encourageant la construction en usine | +1.3% | National, avec un impact aigu dans la vallée de Klang et les corridors de croissance de Johor | Moyen terme (2-4 ans) |
| Objectifs de construction verte renforçant la demande de méthodes à faible gaspillage | +0.9% | National, avec des retombées régionales liées aux exigences de certification verte | Long terme (≥ 4 ans) |
| Conception assistée par BIM et fabrication numérique améliorant la précision | +0.7% | National, avec une pénétration plus élevée à Kuala Lumpur et Petaling Jaya | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les mandats IBS gouvernementaux passent à une application au niveau des projets
La demande sur le marché des bâtiments préfabriqués en Malaisie est renforcée à mesure que les exigences du Système de construction industrialisé, ou IBS, font partie intégrante de la livraison des projets gouvernementaux. Le Plan d'action pour la construction 2026-2030 exige une conformité de 80 % au titre du Système d'évaluation de la qualité de la construction, connu sous le nom de QLASSIC, et du Système d'évaluation de la sécurité et de la santé, connu sous le nom de SHASSIC, pour son programme déclaré en matière de qualité et de sécurité[1]. Le plan prévoit également une certification verte pour 50 % des projets de construction d'une valeur supérieure à 9,1 millions USD. Le Ministère des Travaux a indiqué que sa réunion du comité de juillet 2026 a examiné l'IBS, la modélisation des informations du bâtiment, connue sous le nom de BIM, et les plans pré-approuvés dans la construction gouvernementale. Les projets pilotes du Département des travaux publics portant sur la Construction volumétrique préfabriquée et prête à l'emploi, connue sous le nom de PPVC, dans le logement et les systèmes préfabriqués modulaires dans les écoles offrent des voies pratiques pour une utilisation plus large. Des règles de passation de marchés plus claires peuvent offrir aux fabricants un pipeline plus stable et réduire l'incertitude autour des investissements en capacité, tout en permettant aux entrepreneurs de former des spécialistes et de développer des relations avec les fournisseurs autour de normes techniques connues plutôt que de projets isolés.
Les programmes de logements abordables ancrent la demande de composants standardisés
Le marché des bâtiments préfabriqués en Malaisie bénéficie d'une longue perspective de demande grâce à l'engagement national de construire 1 million de logements abordables entre 2026 et 2035. Les plans de logement standardisés permettent aux producteurs de répéter les processus de conception et de fabrication sur de nombreuses unités. Cela améliore l'adéquation de l'IBS et du PPVC pour les grands programmes multi-unités qui doivent équilibrer coût, qualité et délai de livraison. SkyWorld Development a lancé le projet SkyWorld Pearlmont à Seberang Jaya en juillet 2026 et a identifié le PPVC comme méthode de construction pour le développement. Son usine de modules prévue à Penang montre comment un grand pipeline de logements peut soutenir une production locale dédiée. L'effet s'étend au-delà d'un seul promoteur, car les fournisseurs, les installateurs et les équipes de conception peuvent développer des capacités reproductibles autour de programmes similaires, aidant le marché des btiments préfabriqués en Malaisie à passer d'une activité projet par projet vers une base de fabrication et d'installation plus cohérente.
Les centres de données et la fabrication avancée élargissent la demande spécialisée
Les investissements dans les infrastructures numériques et les usines élargissent le marché des bâtiments préfabriqués en Malaisie au-delà des utilisations conventionnelles résidentielles et commerciales. Ces installations nécessitent une construction rapide, une qualité constante et des systèmes mécaniques et électriques étroitement coordonnés. IJM Construction a décroché un contrat de 280 millions USD pour un projet de fabrication de semi-conducteurs à Kulim en octobre 2026, avec des éléments préfabriqués IBS inclus dans la conception du projet et un objectif de certification Leadership in Energy and Environmental Design Gold pour le bâtiment de production[2]. Vertiv a ouvert une installation de fabrication à Johor en juillet 2026 pour produire des modules d'alimentation préfabriqués et des infrastructures de refroidissement pour les applications d'intelligence artificielle et d'infrastructure numérique[3]. Ces projets accordent plus de valeur à la coordination technique et à la fabrication qualifiée qu'à la simple fourniture de composants. Ils créent également de la place pour les fournisseurs capables de répondre aux exigences des clients technologiques en matière de certitude de calendrier et d'intégration des systèmes, car les propriétaires d'infrastructures numériques peuvent préférer des partenaires capables de livrer des éléments structurels, d'alimentation, de refroidissement et connexes via des plans de fabrication coordonnés.
Les pénuries de main-d'œuvre augmentent la valeur de l'assemblage en usine
L'adoption sur le marché des bâtiments préfabriqués en Malaisie est renforcée là où les contraintes de main-d'œuvre sur site perturbent les calendriers de construction conventionnels. L'assemblage en usine déplace les travaux répétitifs dans un environnement contrôlé et réduit le nombre d'activités devant être réalisées sur des chantiers encombrés. L'usine SMART IBS d'IJM à Bestari Jaya affiche une capacité annuelle déclarée de 500 000 mètres cubes et utilise des jumeaux numériques et une surveillance en temps réel. La société a déclaré que les projets approvisionnés par l'usine ont atteint des réductions de délais de construction allant jusqu'à 40 %. MGB utilise également des systèmes préfabriqués IBS sur son contrat CLQ de Penang, illustrant l'investissement continu des entrepreneurs dans la production contrôlée. L'argument en faveur de la main-d'œuvre est le plus fort lorsque la conception est reproductible et que l'installation peut être planifiée avant le début des travaux sur site, car une coordination précoce facilite l'attribution des tâches en usine, la confirmation des séquences de levage et la réduction des perturbations dues aux modifications en cours de construction.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital pour les installations de préfabrication et les équipements automatisés | -1.2% | National, avec une contrainte aiguë en Malaisie orientale et dans les villes secondaires | Long terme (≥ 4 ans) |
| Contraintes de transport et de manutention par grue pour les grands modules | -0.9% | National, plus prononcé dans les zones urbaines denses telles que Kuala Lumpur et l'île de Penang | Moyen terme (2-4 ans) |
| Personnalisation de la conception spécifique au projet limitant la standardisation | -0.7% | National, avec la plus forte exposition dans les projets commerciaux et institutionnels sur mesure | Long terme (≥ 4 ans) |
| Contrôle qualité incohérent parmi les petits fournisseurs | -0.6% | National, avec une concentration dans les villes secondaires | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les barrières élevées à l'entrée en capital concentrent la capacité de production
Les grandes usines de fabrication nécessitent du capital, des compétences techniques, des contrôles de qualité et des pipelines de commandes fiables avant de pouvoir fonctionner efficacement. L'usine SMART IBS d'IJM a représenté un investissement de 37,5 millions USD, tandis que Gamuda a investi près de 113,6 millions USD dans ses installations IBS de Banting et Sepang. Ces engagements placent la capacité moderne hors de portée de nombreux petits entrepreneurs. L'accès limité au financement de projets modulaires peut aggraver le problème, car les besoins en trésorerie commencent avant l'installation sur site. Les recherches sur l'adoption de l'IBS en Malaisie identifient également les connaissances en matière de financement et les capacités techniques comme des obstacles à l'adoption. Il en résulte une base d'approvisionnement à deux niveaux, les opérateurs établis détenant une grande partie de la production certifiée et les petites entreprises s'appuyant sur la sous-traitance ou des gammes de produits plus étroites, ce qui peut limiter la capacité des petits acteurs à soumissionner de manière indépendante pour des travaux importants et techniquement exigeants.
La logistique de transport peut réduire l'avantage de coût des systèmes volumétriques
Le marché des bâtiments préfabriqués en Malaisie se heurte à une limite pratique lorsque de grands modules doivent traverser des villes denses ou des routes contraintes. Le transport et la manutention par grue peuvent représenter jusqu'à 30 % du coût total d'un projet modulaire, selon les directives sur les modules volumétriques du CIDB Malaisie. Ces tâches nécessitent une planification des itinéraires, des permis, des équipements de levage et un espace de chantier qui ne sont pas toujours disponibles. Le problème est plus prononcé pour les modules entièrement volumétriques que pour les panneaux plats pouvant utiliser des équipements de fret conventionnels. Les conceptions sur mesure peuvent également affaiblir les avantages d'échelle, car les composants ne peuvent pas être réutilisés sur plusieurs projets. Un renforcement de la qualification des fournisseurs et une coordination précoce de la conception sont donc importants pour limiter les reprises, les perturbations de transport et les problèmes d'acceptation, notamment lorsque le marché des bâtiments préfabriqués en Malaisie dessert des projets en ville dense avec des fenêtres de livraison restreintes et un espace de stockage limité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
le béton en tête tandis que le bois gagne du terrainLe béton détenait 40,4 % de la taille du marché des bâtiments préfabriqués en Malaisie par matériau en 2026, reflétant son rôle bien établi dans le logement public et les infrastructures. Le béton préfabriqué convient aux projets où les exigences structurelles, la répétition des unités et la capacité de production locale sont claires, et il reste familier aux entrepreneurs, aux régulateurs et aux clients travaillant sur des immeubles de logements, des écoles, des structures liées aux transports et d'autres développements utilisant des éléments structurels répétés. MGB a reçu un contrat de 45,6 millions USD pour le projet CLQ de Penang en avril 2026 en utilisant du béton préfabriqué IBS. Ce contrat indique que le béton reste pertinent pour les grands programmes résidentiels en dehors de la vallée de Klang. Le métal et le verre conservent des rôles dans les façades commerciales, les enceintes industrielles et le bardage spécialisé. Les autres matériaux servent des applications plus petites telles que les systèmes acoustiques et les cloisons intérieures.
Le bois devrait enregistrer la croissance matérielle la plus rapide avec un CAGR de 9,67 % jusqu'en 2032. La demande est liée à l'intérêt pour les options structurelles à charge réduite et les conceptions de bâtiments répondant aux normes vertes. L'Indice des bâtiments verts a introduit son outil Non-Residential New Construction Version 2.0 en 2026, augmentant l'attention portée à la durabilité opérationnelle dans le développement commercial. Les recherches sur les tourbières de Sarawak identifient le bois lamellé-croisé comme un système de logement alternatif potentiel où une charge de superstructure réduite peut être bénéfique. Le bois dépendra toujours de la disponibilité des matériaux, de l'acceptation des codes et d'équipes de conception compétentes. Le béton est susceptible de conserver sa large base. Dans le même temps, le bois d'ingénierie se développe dans certaines applications de faible hauteur et en Malaisie orientale, où le poids structurel réduit, les conditions locales du site et les objectifs de durabilité peuvent créer un cas plus favorable pour des systèmes de matériaux alternatifs.

Par application :
le résidentiel reste le plus important tandis que les autres usages, notamment industriels, institutionnels, infrastructurels et énergétiques, progressentLes applications résidentielles ont capturé 43,2 % de la part du marché des bâtiments préfabriqués en Malaisie en 2026. Le segment est soutenu par des initiatives de logements abordables nécessitant un grand nombre d'unités reproductibles. Les systèmes PPVC et préfabriqués aident les promoteurs à standardiser les cuisines, les salles de bains, les structures et les enveloppes de bâtiments lorsque les plans sont répétés. SkyWorld Pearlmont utilise le PPVC pour ses 1 846 premières unités à Seberang Jaya. SCIB Industrialized Building System détenait également un contrat révisé pour livrer 632 unités de logements abordables PR1MA à Kota Bharu. Ces projets montrent pourquoi le logement fournit une demande prévisible pour les formats de construction établis, car les promoteurs peuvent répéter des conceptions approuvées à un volume qui justifie la planification de la production, la formation spécialisée de la main-d'œuvre et des arrangements d'approvisionnement à plus long terme sur le marché des bâtiments préfabriqués en Malaisie.
Les autres applications, notamment industrielles, institutionnelles, infrastructurelles et énergétiques, devraient croître à un CAGR de 9,55 % jusqu'en 2032. Les installations de semi-conducteurs, les centres de données et les infrastructures d'alimentation nécessitent des délais de livraison plus courts et une installation technique plus cohérente. Le projet Kulim d'IJM intègre des préfabriqués IBS dans un environnement de fabrication à haute valeur ajoutée. L'opération Senai de Vertiv soutient une couche distincte de demande pour les modules d'alimentation et de refroidissement fabriqués en usine. Les écoles publiques et les établissements de santé peuvent également en bénéficier lorsque des conceptions standardisées sont approuvées avant le début de la construction. Les projets commerciaux continuent d'utiliser des composants préfabriqués là où les motifs de façade et les plans d'étage rendent la standardisation viable. Cependant, les exigences architecturales sur mesure peuvent réduire les économies que les fabricants réalisent grâce aux moules répétés et aux séries de production.
Par type de produit :
les bâtiments modulaires maintiennent leur avance tandis que les systèmes panélisés et componentisés se développentLes bâtiments modulaires détenaient 46,7 % de la taille du marché des bâtiments préfabriqués en Malaisie par type de produit en 2026. La construction volumétrique convient aux plans de pièces répétés, notamment les salles de bains, les unités d'hébergement et les modules résidentiels. L'installation de Banting de Gamuda a produit plus de 15 000 unités volumétriques, notamment des unités de salle de bains préfabriquées, des unités à petits compartiments et des modules PPVC. Cette base de production établie soutient l'utilisation de systèmes modulaires dans les grands projets, tout en donnant aux promoteurs accès à une expérience de production pouvant améliorer la cohérence entre les unités répétées et soutenir une coordination plus étroite des finitions, des services et des composants structurels avant le transport. Le format peut également donner aux promoteurs un meilleur contrôle sur les finitions et la qualité avant la livraison sur site. Sa principale contrainte reste la nécessité de transporter, soulever et installer de grands modules complets, ce qui peut ajouter des coûts et des risques opérationnels lorsque les itinéraires sont restreints, l'accès aux grues est limité ou le chantier ne peut pas stocker les modules avant l'installation. Cela fait de la planification logistique précoce une exigence commerciale fondamentale plutôt qu'un détail de construction ultérieur. Les fabricants et les entrepreneurs doivent s'entendre sur les dimensions des modules, le calendrier de livraison, les points de levage, les besoins de stockage et la séquence d'installation avant le début de la production en usine. Lorsque ces décisions sont prises tôt, les systèmes volumétriques peuvent toujours offrir une qualité fiable et réduire les travaux sur site sur le marché des bâtiments préfabriqués en Malaisie.
Les systèmes panélisés et componentisés devraient connaître la croissance la plus rapide avec un CAGR de 9,70 % jusqu'en 2032. Les panneaux plats utilisent généralement l'espace des camions plus efficacement que les modules complets et peuvent être déployés dans des structures commerciales et industrielles de hauteur moyenne. Leur utilisation peut augmenter là où les formes de bâtiments sont plus variées, mais les murs, les dalles et les composants structurels peuvent encore être répétés. Des recherches publiées dans Buildings ont montré que l'apprentissage par transfert combiné au BIM peut améliorer l'optimisation de la conception des bâtiments préfabriqués. Cela peut aider les équipes à identifier les conflits avant la production et à éviter des modifications coûteuses après la livraison. Les approches hybrides et autres types de préfabriqués restent pertinents pour les projets complexes ne pouvant pas supporter une spécification entièrement modulaire, permettant aux entrepreneurs de combiner des éléments fabriqués en usine avec des travaux sur site là où les limites de transport, la géométrie irrégulière ou la construction par phases empêchent un format de construction unique.
Analyse géographique
Kuala Lumpur détenait 26,6 % de la part du marché des bâtiments préfabriqués en Malaisie en 2026, soutenu par les projets gouvernementaux, le développement à usage mixte et la base de construction plus large de la vallée de Klang. La ville bénéficie de la proximité des grands promoteurs, consultants, fournisseurs et services logistiques, ce qui facilite la coordination des révisions techniques par les équipes de projet, la gestion des livraisons et le recours à des installateurs expérimentés lorsqu'un projet présente un phasage complexe ou des exigences d'achèvement strictes. L'investissement national dans le BIM soutient également l'utilisation de la coordination numérique de projet dans la région. MRCB Building System a utilisé son approche modulaire propriétaire à Residensi Tujuh dans le centre-ville de Kwasa Damansara, montrant que les grands promoteurs développent des capacités internes. Petaling Jaya absorbe l'activité de la zone de Kuala Lumpur et fournit des sites pour la construction à usage mixte et commercial.
Johor Bahru devrait croître à un CAGR de 9,95 % jusqu'en 2032, le taux le plus élevé parmi les villes clés du marché des bâtiments préfabriqués en Malaisie. Les investissements liés à la Zone économique spéciale Johor-Singapour, aux centres de données et à la fabrication soutiennent la demande de construction rapide et de qualité contrôlée. Vertiv a ouvert son installation de 21 900 mètres carrés à Senai en juillet 2026 pour fabriquer des modules d'alimentation préfabriqués et des systèmes de refroidissement. Cela élargit le rôle de Johor, qui passe de destination de construction à base de production pour les infrastructures numériques. Les allocations d'infrastructures gouvernementales et les plans de construction d'écoles modulaires peuvent ajouter une demande du secteur public là où les conceptions sont reproductibles.
Penang est un point focal pour l'activité de logement PPVC et de fabrication préfabriquée. Le lancement des travaux de SkyWorld Pearlmont a apporté un projet complet de logements abordables PPVC à Seberang Jaya. Le projet de Réseau de transport léger sur rail de Penang soutient également la capacité locale de préfabrication grâce à son chantier de coulage à Kulim. Le reste de la Malaisie reste une opportunité émergente, notamment au Sabah et au Sarawak, où des solutions hybrides et à base de bois peuvent répondre aux conditions locales des sites. Les lacunes de fabrication dans ces zones créent de la place pour les producteurs capables d'équilibrer la livraison locale avec un contrôle qualité fiable. Cependant, le cas commercial dépendra de la suffisance des pipelines de projets pour soutenir les équipements, les équipes formées, la manutention locale des matériaux et les réseaux de distribution.
Paysage concurrentiel
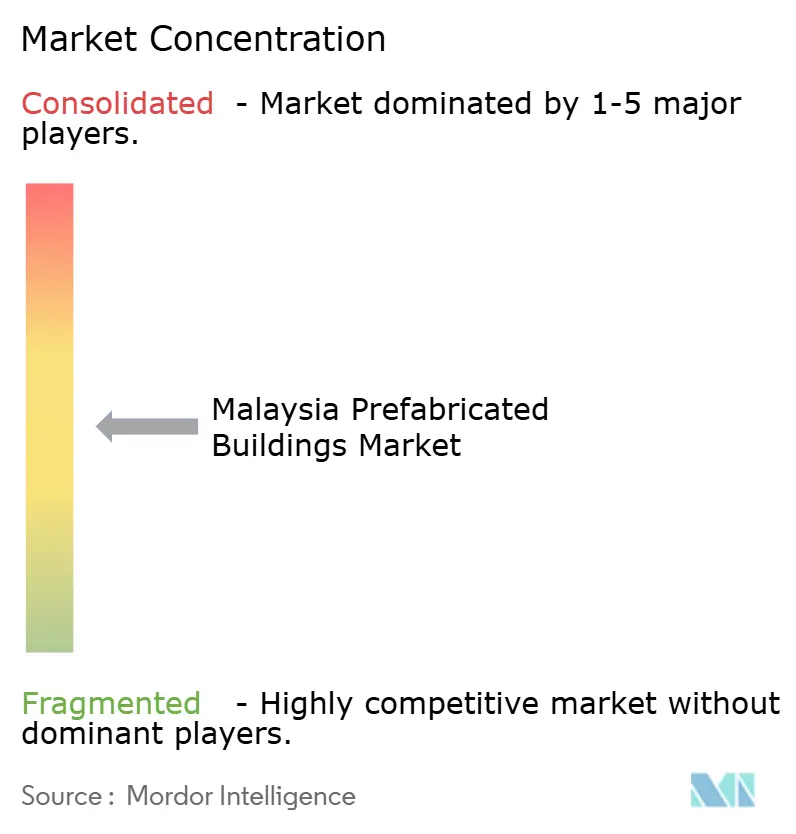
Le marché des bâtiments préfabriqués en Malaisie est modérément concentré dans la fabrication IBS à haute capacité et reste fragmenté parmi les entrepreneurs et les fournisseurs de composants. Gamuda, IJM et MGB ont établi une capacité, des références de projets reconnues et la capacité d'investir dans des systèmes de production numérique. L'usine SMART IBS d'IJM combine des jumeaux numériques, une surveillance en temps réel et une capacité de production annuelle de 500 000 mètres cubes. Ces capacités sont importantes lorsque les clients exigent des délais courts, une qualité certifiée et une livraison structurelle coordonnée. Les petites entreprises peuvent concurrencer dans la fourniture spécialisée, les projets régionaux, l'installation et les systèmes hybrides, mais elles font face à des barrières plus élevées dans la production à grande échelle. La structure résultante favorise les entreprises capables de posséder des actifs de fabrication et de les intégrer à l'exécution des projets, car elles peuvent mieux aligner les calendriers de production, les approbations techniques, les décisions de stockage et les responsabilités d'installation sur site sous un seul modèle opérationnel.
Les mouvements stratégiques sont centrés sur l'expansion des capacités, l'intégration verticale et la livraison de projets à plus haute valeur ajoutée. SkyWorld développe une usine de modules PPVC à Penang après avoir acquis des terrains via sa filiale Prefab Master, liant directement l'investissement manufacturier à son pipeline de logements. MGB s'est développé à l'international via une coentreprise 50:50 pour le projet Al Madina Al Monawara en Arabie Saoudite, utilisant son expérience IBS dans un projet de développement urbain. Le projet de semi-conducteurs Kulim d'IJM combine la livraison de préfabriqués IBS avec un objectif de certification Leadership in Energy and Environmental Design Gold. Ces actions montrent que les entreprises leaders positionnent la préfabrication comme une offre intégrée de qualité et de durabilité. Elles augmentent également la valeur des compétences techniques, de la coordination de la chaîne d'approvisionnement et des accréditations de conformité, car les clients sur le marché des bâtiments préfabriqués en Malaisie évaluent de plus en plus la capacité de livraison aux côtés du prix lors de la sélection de partenaires pour des installations complexes.
Le niveau intermédiaire évolue à mesure que les entreprises réévaluent s'il vaut mieux posséder des actifs de fabrication ou se concentrer sur l'exécution des projets. SCIB a finalisé la cession de sa filiale de fabrication de béton à YTL Cement Sarawak en mai 2026, lui permettant de se concentrer sur les activités de construction et d'ingénierie, d'approvisionnement, de construction et de mise en service. Cette approche contraste avec les promoteurs qui construisent leurs propres installations de production, et elle indique que les acteurs font des choix différents quant à savoir si la propriété de la fabrication ou l'exécution flexible de projets offre la meilleure voie de croissance sur le marché des bâtiments préfabriqués en Malaisie. La Malaisie orientale et la rénovation institutionnelle restent des opportunités moins bien desservies, car la capacité locale est plus mince et les conceptions publiques standardisées sont encore en développement. Les hybrides en bois d'ingénierie et en bois lamellé-croisé peuvent gagner en pertinence sur les projets accordant plus d'importance au choix des matériaux et aux conditions du site. Cependant, leur utilisation restera dépendante de la familiarité avec la conception, d'un approvisionnement conforme et d'exigences de performance claires de la part des maîtres d'ouvrage.
Leaders du secteur des bâtiments préfabriqués en Malaisie
-
Gamuda Berhad
-
IJM Corporation Berhad
-
MGB Berhad
-
Sunway Construction Group Berhad
-
Malaysian Resources Corporation Berhad
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des bâtiments préfabriqués en Malaisie Entreprises couvertes dans ce rapport
- Gamuda Berhad
- IJM Corporation Berhad
- MGB Berhad
- Sunway Construction Group Berhad
- Malaysian Resources Corporation Berhad
- Sarawak Consolidated Industries Berhad
- OSK Holdings Berhad
- SkyWorld Development Berhad
- Eversendai Corporation Berhad
- WCT Holdings Berhad
- YTL Corporation Berhad
- UEM Sunrise Berhad
- S P Setia Berhad
- Bina Puri Holdings Bhd
- Kumpulan Jetson Berhad
- AWC Berhad
- Chin Hin Group Berhad
- Bestari Bina Ventures (M) Sdn. Bhd.
- Golden Sharp Sdn. Bhd.
- PCG Global System Sdn. Bhd.
- Vertiv Corporation
- China State Construction Engineering Corporation Limited
- HSS Engineering Berhad
- MRCB Building System Sdn. Bhd.
Développements industriels récents dans Marché des bâtiments préfabriqués en Malaisie
- Octobre 2026 : IJM Construction Sdn. Bhd. a décroché un contrat de 280 millions USD pour une installation de fabrication de semi-conducteurs au Kulim Hi-Tech Park, Kedah, intégrant des composants préfabriqués du Système de construction industrialisé (IBS) et visant la certification Leadership in Energy and Environmental Design (LEED) Gold pour le bâtiment de production.
- Août 2026 : IJM Construction a ajouté 214 millions USD sur deux projets à délai accéléré : une installation de semi-conducteurs à Kulim et une usine de fabrication de dispositifs médicaux pour Intuitive Surgical Malaysia Sdn. Bhd. au Batu Kawan Technology Park, Penang.
- Juillet 2026 : Vertiv Corporation a ouvert son installation de 236 000 pieds carrés à Senai, Johor, produisant des modules d'alimentation préfabriqués, des systèmes de refroidissement et des infrastructures intégrées pour les applications d'intelligence artificielle et de centres de données en Asie-Pacifique.
Périmètre du rapport sur le marché des bâtiments préfabriqués en Malaisie
Aperçu de la segmentation
| Béton |
| Verre |
| Métal |
| Bois |
| Autres matériaux |
| Résidentiel |
| Commercial |
| Autres, notamment industriel, institutionnel, infrastructurel et énergétique |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Kuala Lumpur |
| Penang (George Town) |
| Johor Bahru |
| Petaling Jaya |
| Reste de la Malaisie |
| Par matériau | Béton |
| Verre | |
| Métal | |
| Bois | |
| Autres matériaux | |
| Par application | Résidentiel |
| Commercial | |
| Autres, notamment industriel, institutionnel, infrastructurel et énergétique | |
| Par type de produit | Bâtiments modulaires |
| Systèmes panélisés et componentisés | |
| Autres types de préfabriqués | |
| Par villes clés | Kuala Lumpur |
| Penang (George Town) | |
| Johor Bahru | |
| Petaling Jaya | |
| Reste de la Malaisie |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée des bâtiments préfabriqués en Malaisie en 2032 ?
Le secteur devrait atteindre 3,11 milliards USD d'ici 2032, avec un CAGR de 8,91 % de 2027 à 2032. La croissance est liée au logement public, à l'adoption formelle de l'IBS, à la demande des installations numériques et de fabrication avancée, et au besoin opérationnel de réduire la dépendance aux travaux sur site là où la main-d'œuvre qualifiée reste contrainte.
Quel matériau est en tête de la construction préfabriquée en Malaisie ?
Le béton est en tête avec une part de 40,4 % en 2026, soutenu par son utilisation établie dans le logement préfabriqué et les infrastructures.
Quelle application connaît la croissance la plus rapide jusqu'en 2032 ?
Les autres applications, industrielles, institutionnelles, infrastructurelles et énergétiques, devraient croître à un CAGR de 9,55 % jusqu'en 2032.
Pourquoi les promoteurs utilisent-ils les méthodes PPVC et IBS ?
Ces méthodes aident les promoteurs à standardiser les unités répétées, à gérer les besoins en main-d'œuvre sur site et à améliorer le contrôle des calendriers sur les projets adaptés.
Quelle ville affiche le taux de croissance projeté le plus élevé ?
Johor Bahru devrait croître à un CAGR de 9,95 % jusqu'en 2032, soutenu par les investissements dans les infrastructures numériques et la fabrication.
Qui sont les principaux acteurs de la préfabrication en Malaisie ?
Gamuda, IJM et MGB disposent d'une capacité de fabrication significative, tandis que SkyWorld et SCIB illustrent différentes approches de l'intégration verticale et de la livraison de projets.